
Taille et part du marché de l'hydrogène vert
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 0.47 Millions de tonnes |
| Volume du Marché (2031) | 10.78 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 87.12 % |
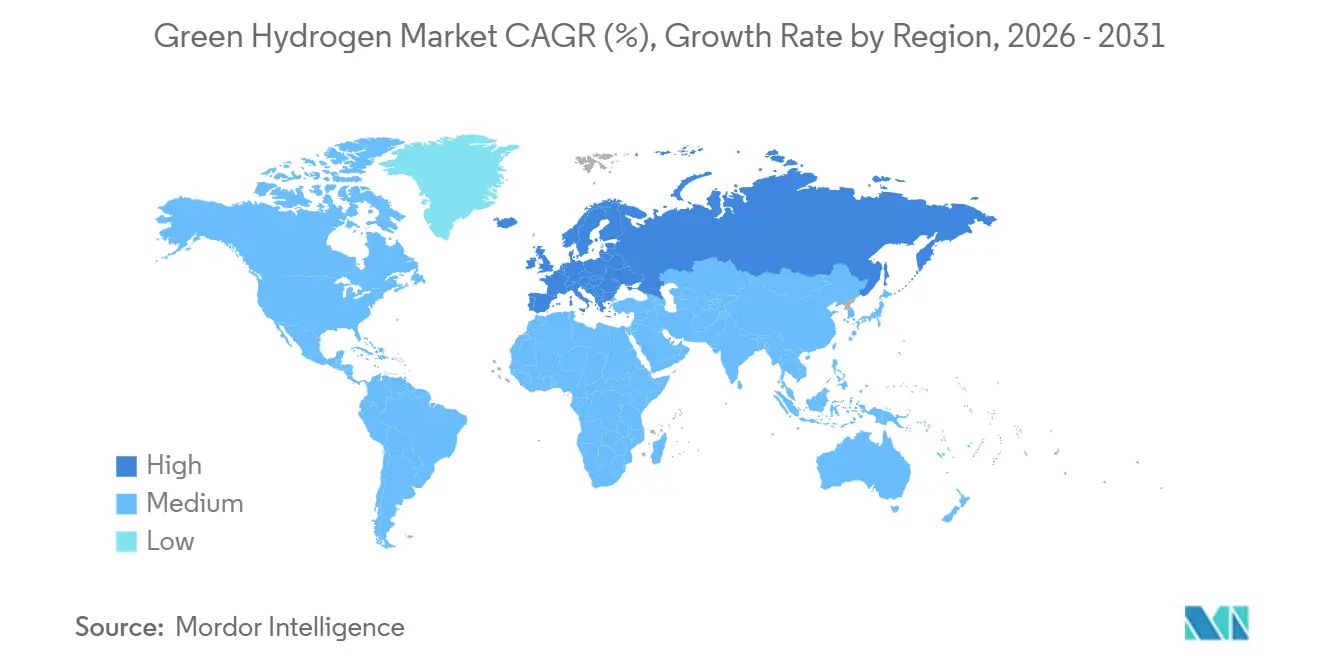
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
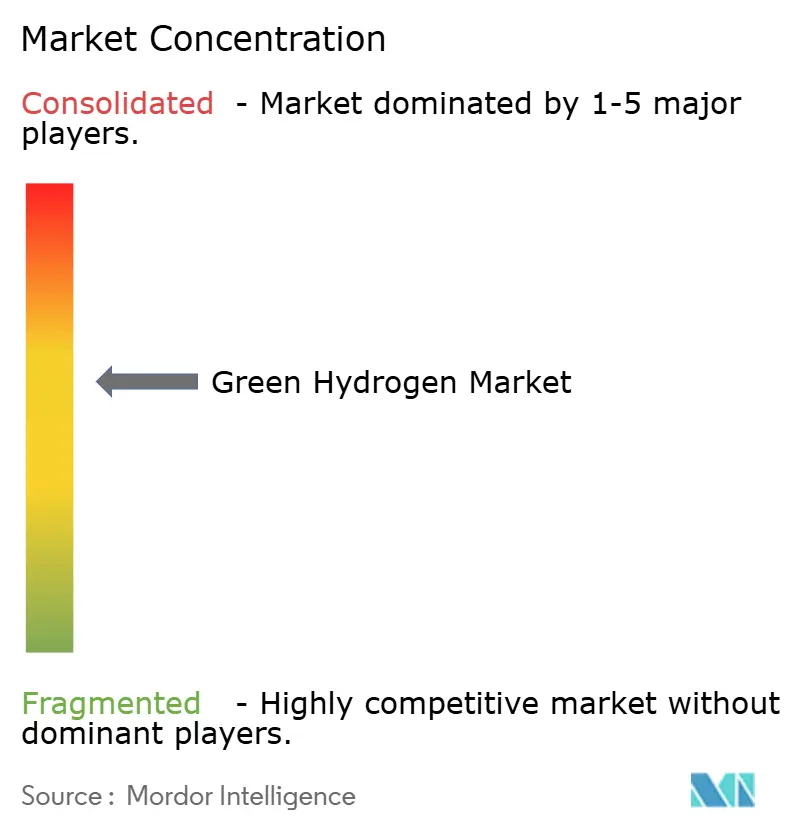
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'hydrogène vert par Mordor Intelligence
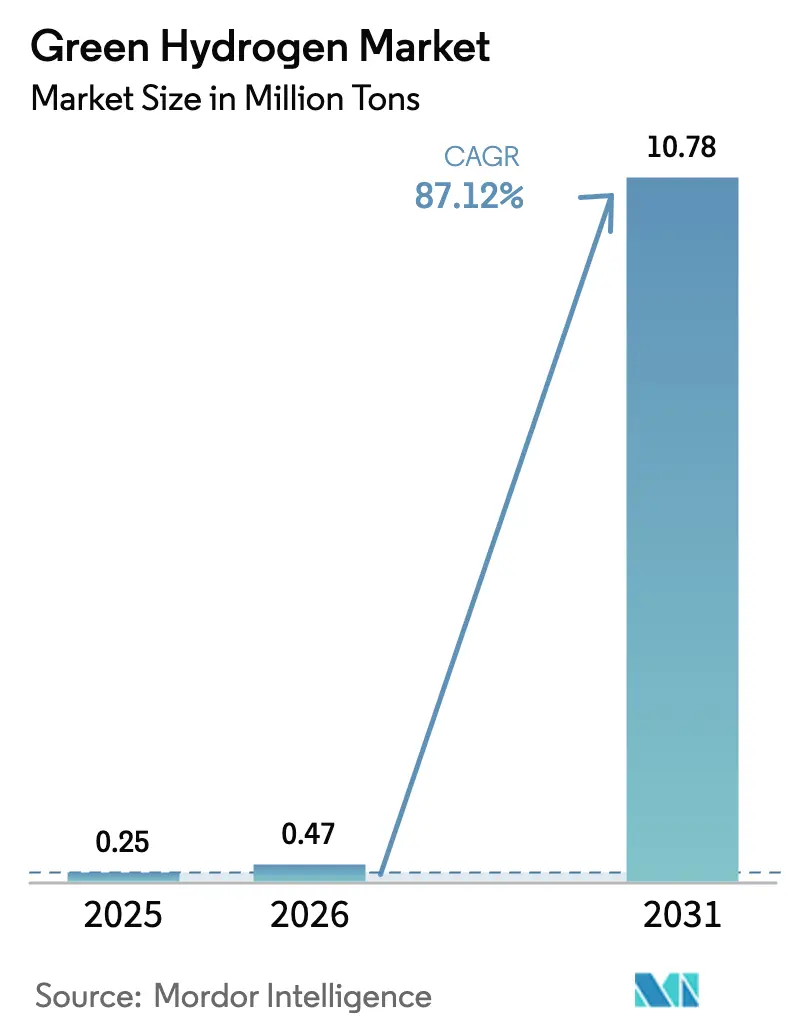
La taille du marché de l'hydrogène vert devrait passer de 0,25 million de tonnes en 2025 et 0,47 million de tonnes en 2026 à 10,78 millions de tonnes d'ici 2031, enregistrant un TCAC de 87,12 % entre 2026 et 2031. Cette perspective se traduit par une progression considérable de la taille du marché et confirme que la décarbonation industrielle à grande échelle remplace l'hydrogène gris plutôt qu'elle ne le complète. La baisse persistante des coûts de l'énergie renouvelable, les incitations gouvernementales favorables et le développement des infrastructures en phase initiale constituent les principaux catalyseurs. Les ajouts de capacité se concentrent dans les régions bénéficiant d'un fort ensoleillement ou de ressources éoliennes importantes, tandis que les nouvelles taxes carbone aux frontières en Europe et des règles de carburant plus strictes dans le secteur maritime étendent la demande à de nouveaux cas d'usage. Les courbes de coûts des électrolyseurs continuent de s'infléchir à la baisse à mesure que les gigafactories montent en puissance, et les contrats d'achat d'électricité marchands pour l'électricité excédentaire permettent désormais à de nombreux projets de verrouiller des prix d'intrants proches de zéro. L'intensité concurrentielle est modérée, car cinq fabricants traitent encore la majorité des commandes, mais les fournisseurs chinois réduisent les marges avec des unités alcalines à prix plus bas et pourraient redéfinir les attentes en matière de prix une fois que les volumes d'exportation augmenteront.
Principaux enseignements du rapport
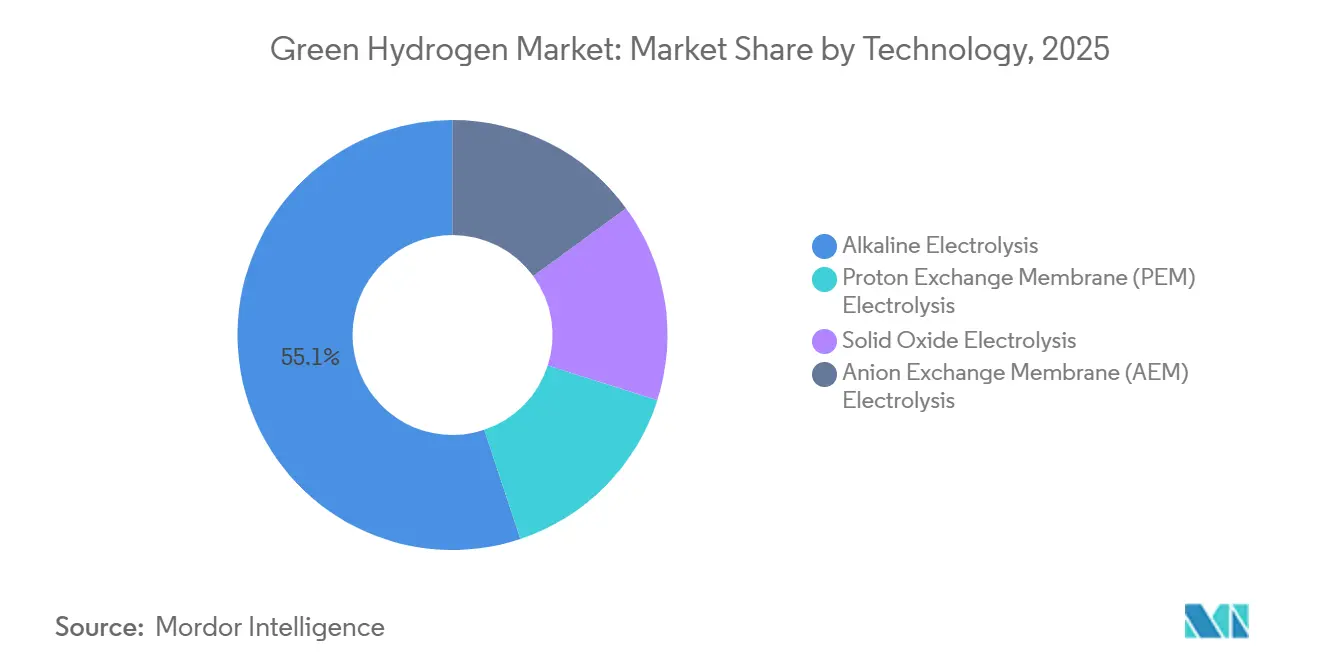
- Par technologie, l'électrolyse alcaline a capté 55,13 % du volume de 2025, tandis que la PEM devrait afficher un TCAC de 92,35 % jusqu'en 2031.
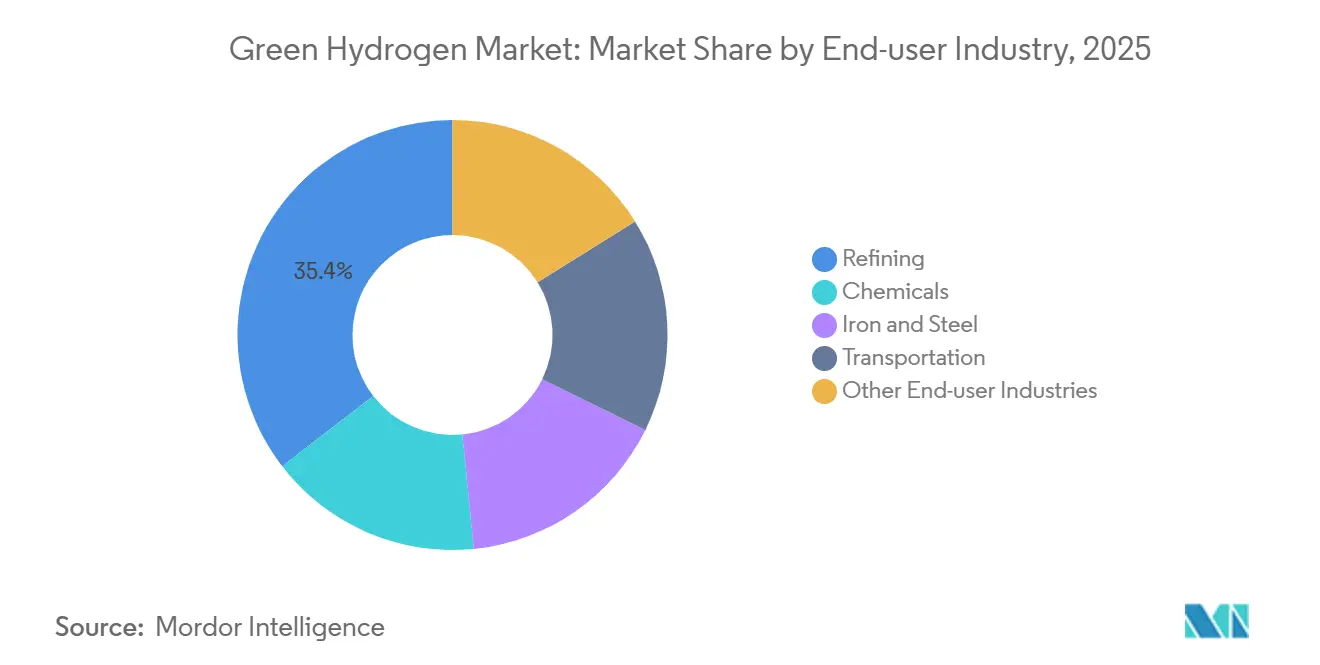
- Par secteur d'utilisation finale, le raffinage détenait 35,45 % de la part de marché de l'hydrogène vert en 2025, mais les produits chimiques devraient se développer à un TCAC de 97,22 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 48,23 % du volume de 2025, mais l'Europe devrait progresser à un TCAC de 94,19 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'hydrogène vert
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Baisse du coût nivelé de l'énergie des renouvelables dans les régions à fort ensoleillement | +18.5% | Moyen-Orient, Afrique du Nord, Australie, Chili | Moyen terme (2-4 ans) |
| Mandats de décarbonation industrielle de l'UE (acier, engrais) | +17.2% | Europe, répercussions sur la Turquie et l'Afrique du Nord | Court terme (≤ 2 ans) |
| Réglementation maritime sur les carburants stimulant la demande de soutage en ammoniac vert | +16.1% | Mondial, adoption précoce en Europe et à Singapour | Moyen terme (2-4 ans) |
| Économies d'échelle des gigafactories d'électrolyseurs | +15.8% | Mondial, concentré en Chine, en Allemagne, en Inde et aux États-Unis | Court terme (≤ 2 ans) |
| Contrats d'achat d'électricité éolienne/solaire excédentaire permettant un H₂ à prix négatif | +14.3% | Amérique du Nord, Europe, Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Baisse du coût nivelé de l'énergie des renouvelables dans les régions à fort ensoleillement
En 2025, les projets solaires et éoliens terrestres en Arabie saoudite, au Chili et en Australie ont atteint de faibles coûts de production. Cette tarification permet à l'hydrogène électrolytique de concurrencer le reformage du méthane à la vapeur, à condition que les prix du gaz naturel restent favorables. Le complexe NEOM bénéficie d'un coût nivelé de l'énergie mixte compétitif, lui permettant de fonctionner sans subventions. Pendant ce temps, le cluster éolien de Magallanes au Chili vise à exporter de l'ammoniac vert d'ici 2030. En co-localisant les électrolyseurs avec les sites de ressources, les projets peuvent réduire considérablement les coûts de transport. L'exemple de Fortescue dans le Pilbara illustre parfaitement comment les producteurs de minerai de fer intègrent l'hydrogène dans leurs opérations [1]Fortescue Metals Group, "FFI met en service un électrolyseur de 50 MW dans le Pilbara," fmgl.com.au . Collectivement, ces initiatives ont réduit la prime verte au fil du temps.
Mandats de décarbonation industrielle de l'UE (acier, engrais)
Dans le cadre du SEQE 2026-2030, un plancher de prix du carbone rend non viable la production d'acier en haut-fourneau, sauf si la capture du carbone ou la réduction directe du fer à base d'hydrogène est utilisée. Cela est souligné par les essais d'ArcelorMittal à Hambourg, où le passage à l'hydrogène a permis une réduction significative des émissions de portée 1. L'Allemagne a alloué des fonds pour aider les producteurs d'engrais à atténuer la prime verte, facilitant l'achat d'ammoniac vert. Le mécanisme d'ajustement carbone aux frontières amplifie ces défis au-delà de l'UE, poussant les aciéries turques et ukrainiennes à explorer les méthodes électrolytiques ou à se préparer à des droits de douane sur la valeur de leurs produits.
Réglementation maritime sur les carburants stimulant la demande de soutage en ammoniac vert
D'ici 2030, l'OMI impose une réduction des émissions du puits à la roue, positionnant l'ammoniac comme principal carburant alternatif. Dans un mouvement stratégique, Maersk a passé des commandes pour des navires prêts à utiliser l'ammoniac, mais avec une condition : la mise en place de hubs de soutage à Rotterdam, Singapour et Los Angeles. Démontrant le potentiel du carburant, MAN Energy a dévoilé un prototype de moteur à ammoniac affichant un rendement thermique élevé. Consolidant davantage la position de l'ammoniac, Rotterdam a inauguré un important terminal de stockage en novembre 2025. Bien que le stockage de l'ammoniac nécessite plus d'espace que le diesel, les armateurs trouvent un intérêt à éviter les épurateurs de soufre et les systèmes complexes de capture du carbone, simplifiant la conformité pour leurs flottes de long-courriers.
Économies d'échelle des gigafactories d'électrolyseurs
Dans l'usine de Delfzijl de thyssenkrupp nucera, les coûts des empilements alcalins ont été réduits, tandis que dans l'usine de Jamnagar de Reliance Industries, les coûts des empilements PEM ont également diminué. En Chine, Ningxia Baofeng a atteint une étape importante en produisant des unités alcalines à un tarif compétitif. Grâce à l'assemblage automatisé et aux packages d'équilibre d'installation standardisés, les dépenses d'ingénierie ont été réduites. Cette efficacité permet au marché de l'hydrogène vert de soutenir de manière rentable des projets fonctionnant à de faibles niveaux d'utilisation.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulots d'étranglement dans l'approvisionnement en iridium et en platine pour les empilements PEM | -3.2% | Mondial, particulièrement aigu en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Capacité d'accueil du réseau limitée pour les clusters d'électrolyse supérieurs à 100 MW | -2.4% | Asie-Pacifique, Amérique du Nord, marchés émergents | Moyen terme (2-4 ans) |
| Coût élevé du transport cryogénique de LH₂ sur des routes de plus de 7 000 km | -1.8% | Routes commerciales intercontinentales (Moyen-Orient vers l'Asie, Australie vers l'Europe) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'étranglement dans l'approvisionnement en iridium et en platine pour les empilements PEM
La production mondiale d'iridium était significative en 2025, mais la demande PEM pourrait augmenter considérablement en 2028 si les taux de chargement restent constants. Les prix au comptant de l'iridium ont fortement augmenté en décembre 2025, s'ajoutant aux coûts PEM. Le recyclage ne fournit qu'une quantité limitée annuellement, et les substituts à base d'oxydes mixtes accusent un retard en termes de durabilité[2]NREL, "Recherche sur les catalyseurs PEM," nrel.gov. Les fournisseurs visent à réduire les chargements d'ici 2027, mais la concentration de l'approvisionnement en Afrique du Sud et les grèves sociales accentuent la volatilité des prix.
Capacité d'accueil du réseau limitée pour les grands électrolyseurs
Les clusters nécessitent une compensation de puissance réactive et requièrent fréquemment la construction de nouvelles lignes à haute tension. Reliance Industries a entrepris la construction d'un poste dédié de 400 kV et d'une unité statique de compensation de puissance réactive de 60 MVAR à Jamnagar, entraînant un retard du projet. Le corridor californien Path 15 est confronté à une limitation, ne pouvant pas accueillir de charge d'électrolyse supplémentaire sans améliorations du réseau de transport, reportant ainsi certains projets. L'Allemagne et l'Australie ont rencontré des défis analogues, conduisant à des moratoires ou à la mise en œuvre de réglementations sur l'implantation distribuée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : la PEM progresse malgré la domination de l'alcalin
Les systèmes alcalins contrôlaient 55,13 % du volume de 2025, grâce à des coûts d'investissement et des durées de vie parfaitement adaptés aux exigences des raffineurs et des usines chimiques fonctionnant à une efficacité quasi maximale. Pendant ce temps, les systèmes PEM sont appelés à progresser à un TCAC de 92,35 %, soutenus par leurs taux de montée en charge rapides, les rendant idéaux pour exploiter l'énergie intermittente. À mesure que les stratégies d'intégration des renouvelables arrivent à maturité, la taille du marché des projets PEM dans le secteur de l'hydrogène vert est appelée à connaître une hausse prononcée. En revanche, les pilotes SOEC à haute température, affichant une efficacité électrique impressionnante, se heurtent à un obstacle : leur durée de vie des empilements, inférieure à 20 000 heures, freine l'adoption immédiate. Les unités AEM, bien qu'évitant avec succès l'utilisation de métaux du groupe du platine, se débattent avec un défi de durabilité des membranes, également inférieure à 20 000 heures, avant de pouvoir atteindre le stade commercial.
Les commandes récentes mettent en évidence cette évolution du secteur. En 2025, les raffineurs de la région Asie-Pacifique ont sécurisé une quantité significative d'équipements alcalins, privilégiant des dépenses d'investissement plus faibles. À l'inverse, l'Europe, se tournant vers la PEM, a capté une part dominante de ces commandes, justifiant la prime par les revenus potentiels de services réseau. Les systèmes à oxyde solide, bien que détenant une part plus faible du volume de 2025, sont en bonne voie pour une croissance robuste, portée par les usines sidérurgiques intégrant l'électrolyse à leurs flux de chaleur résiduelle. Cette tendance souligne un changement crucial : le choix de la technologie est de plus en plus dicté par l'économie propre à chaque installation plutôt que par une préférence générale pour une technologie plutôt qu'une autre.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par secteur d'utilisation finale : les produits chimiques dépassent la croissance du raffinage
Le raffinage représentait 35,45 % de la demande de 2025, témoignant des réseaux d'hydrogène bien établis dans les unités d'hydrocraquage et de désulfuration. Les produits chimiques constitueront le segment à la croissance la plus rapide avec un TCAC de 97,22 %. Cette progression est largement alimentée par les producteurs d'engrais et de méthanol qui s'efforcent de respecter des seuils de carbone sur le cycle de vie de plus en plus stricts. L'électrolyseur de Yara fait des vagues, déplaçant annuellement les matières premières à base de gaz naturel. Pendant ce temps, BASF a des plans ambitieux, visant une capacité PEM promettant un rendement annuel de méthanol vert. Bien que le transport ne représente actuellement qu'une part modeste du volume de 2025, le paysage pourrait évoluer à mesure que les camions à pile à combustible pour usage intensif se rapprochent de la compétitivité en termes de coûts par rapport au diesel. Notamment, le marché de l'hydrogène vert pour le segment des produits chimiques est en passe de dépasser le raffinage au cours de la période de prévision.
Le fer et l'acier sont appelés à une expansion significative, portée par la viabilité des retrofits de réduction directe du fer dans le contexte de la hausse des prix du carbone. Bien que les grandes usines se débattent avec des dépenses d'investissement substantielles, la technologie de réduction directe offre une perspective positive, réduisant considérablement les émissions de CO₂ à la production. Cette réduction est particulièrement cruciale pour les aciéries européennes confrontées aux prélèvements du mécanisme d'ajustement carbone aux frontières. Les autres secteurs, notamment le verre, la production d'électricité et les petites industries, représentent collectivement une part plus faible de la demande de 2025.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
La part de 48,23 % de l'Asie-Pacifique en 2025 est portée par l'expansion rapide de la capacité des électrolyseurs en Chine et en Inde, même si les réseaux dominés par le charbon posent des défis à l'amélioration de l'intensité carbone. China Three Gorges exploite un grand électrolyseur, tirant parti de l'énergie éolienne hors pointe à faible coût. Avec des ressources renouvelables domestiques limitées, le Japon émerge comme le principal importateur potentiel, sécurisant des accords à long terme. La Corée du Sud, soutenue par des subventions substantielles, modernise les clusters d'Ulsan et d'Incheon, visant une transition complète vers un approvisionnement vert d'ici 2029. Pendant ce temps, la Mission nationale de l'Inde a mobilisé des engagements, mais pour remédier aux contraintes de puissance réactive et d'harmoniques au Rajasthan, un investissement dans les améliorations du réseau est nécessaire.
L'Europe enregistre le taux de croissance le plus élevé avec un TCAC projeté de 94,19 %. La politique du mécanisme d'ajustement carbone aux frontières contraint les fournisseurs en amont à se tourner vers l'hydrogène vert ou à subir des droits de douane. Parallèlement, l'Allemagne canalise des financements importants dans une initiative de pipeline, reliant les ressources éoliennes offshore aux usines de la vallée de la Ruhr. Illustrant le potentiel de la région, le projet ambitieux d'Iberdrola en Castille-La Manche démontre que l'énergie solaire à prix compétitif peut produire de l'hydrogène à faible coût. Le Royaume-Uni progresse également, avec une garantie à long terme d'un prix d'exercice, facilitant le développement de nouvelles capacités. Sans être en reste, TotalEnergies en France a augmenté sa capacité à l'installation de La Mède, visant une réduction substantielle des émissions du diesel renouvelable.
L'Amérique du Nord, portée par le crédit d'impôt 45V américain, connaît une croissance robuste. Air Products réalise un mouvement significatif avec un grand complexe en Louisiane, intégrant l'électrolyse aux énergies renouvelables, visant une production annuelle substantielle pour l'exportation. Au Québec, au Canada, une usine capitalise sur l'énergie hydraulique, se traduisant par un faible coût de production. Le Mexique est également dans la course, avec le retrofit de la raffinerie de Tula destiné à substituer l'hydrogène gris, entraînant d'importantes économies annuelles de CO₂.
D'ici 2030, le Moyen-Orient et l'Afrique, sous l'impulsion de NEOM et de Masdar, sont en passe d'exporter un volume important d'ammoniac vert. Pendant ce temps, le corridor éolien chilien en Amérique du Sud attire des investissements substantiels pour des projets destinés à l'exportation.

Analyse de la chaîne de valeur
La chaîne de valeur de l'hydrogène vert commence par l'approvisionnement en électricité renouvelable (solaire et éolien à l'échelle industrielle, électricité du réseau adossée à des PPA qualifiants, et enlèvement d'électricité écrêtée), se poursuit par le choix de la technologie d'électrolyseur (alcalin, PEM et SOEC/AEM émergents), la fabrication des stacks et des équipements auxiliaires, et se termine par la livraison des projets via des EPC et des intégrateurs. Les grands projets colocalisent de plus en plus la production et l'électrolyse afin de réduire l'exposition liée au transport, tandis que les majors des gaz industriels et les équipementiers soutiennent l'ingénierie, la mise en service et le service à long terme. Parmi les exemples d'envergure en aval de la chaîne intermédiaire figurent Air Liquide et TotalEnergies, qui font progresser d'importants projets d'électrolyseurs néerlandais à Rotterdam (ELYgator, 200 MW) et en Zélande (250 MW), illustrant comment un déploiement organisé en pôles relie l'électrolyse à la logistique portuaire et aux clusters industriels.
En aval, l'hydrogène est conditionné et acheminé via des canalisations et des systèmes de stockage sur site pour un usage captif dans les raffineries et les usines chimiques, les dérivés (notamment l'ammoniac et le méthanol) facilitant le transport et la substitution en usage final dans le transport maritime et la chimie. Les maillons clés permettant ce fonctionnement incluent les systèmes de certification et de comptabilisation du cycle de vie qui valident l'origine renouvelable, ainsi que les infrastructures de réseau et d'interconnexion (postes électriques, équipements de puissance réactive et lignes à haute tension) qui peuvent devenir critiques pour le calendrier des clusters de plus de 100 MW. Des contraintes d'approvisionnement persistent concernant les catalyseurs et les membranes PEM. Les dynamiques concurrentielles continuent également d'évoluer, les fournisseurs alcalins chinois développant leurs exportations, tandis que les fournisseurs occidentaux se différencient par des stacks à plus haute efficacité, des ensembles d'équipements auxiliaires standardisés et des contrats de service.
Paysage concurrentiel
Le marché de l'hydrogène vert est modérément consolidé. Les entreprises chinoises ont proposé des empilements alcalins à des prix compétitifs, captant une part significative des réservations dans la région Asie-Pacifique et exerçant une pression sur les marges occidentales. L'activité en matière de brevets se concentre sur les catalyseurs PEM sans iridium et les revêtements de plaques à faible résistance ; thyssenkrupp nucera a obtenu des brevets pour des couches de nitrure de titane, réalisant une réduction notable de la résistance de contact. Les opportunités de croissance résident dans les packages hors réseau distribués, les systèmes SOEC pour l'intégration de la chaleur de procédé et les contrats d'électrolyseur en tant que service.
Leaders du secteur de l'hydrogène vert
Air Liquide
Linde PLC
China Petroleum & Chemical Corporation (Sinopec)
Plug Power Inc.
Nel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les espaces d'opportunité à court terme se concentrent sur la conversion des clusters industriels de l'hydrogène gris vers un approvisionnement certifié à faible teneur en carbone, en associant une nouvelle capacité d'électrolyse à une électricité renouvelable qualifiante et à des accords d'enlèvement fermes. Les projets de pôles à grande échelle offrent des trajectoires concrètes pour cette transition : Air Liquide et TotalEnergies ont fait progresser d'importants investissements en électrolyseurs aux Pays-Bas (Rotterdam et Zélande), alignant l'approvisionnement en hydrogène vert avec la demande de raffinage et de chimie à proximité des ports, et ouvrant la voie à des travaux complémentaires pour les interconnexions de canalisations, le stockage et la gestion des dérivés au sein des périmètres des clusters.
Géographiquement, la création de la demande soutenue par les politiques publiques et le déploiement d'infrastructures ouvrent des voies supplémentaires vers l'échelle. En Chine, Sinopec dispose d'actifs opérationnels d'hydrogène vert (dont une installation de 20 000 tonnes par an à Kuche, au Xinjiang) et développe une logistique longue distance, comme un pipeline d'hydrogène vert de 400 km signalé entre Ulanqab et la région de Pékin-Tianjin-Hebei, ce qui élargit le marché adressable au-delà des couples locaux de production-consommation. Aux États-Unis, le projet de loi californien Senate Bill 1350 (signé le 29 juin 2026) intègre explicitement les turbines alimentées par de l'hydrogène renouvelable dans le Renewable Portfolio Standard de l'État, favorisant les opportunités d'approvisionnement en hydrogène pour le secteur électrique là où la flexibilité du réseau et la capacité ferme sont valorisées. Sur le plan de l'économie des projets, les réductions de coûts côté équipements issues de la fabrication à l'échelle des gigafactories et des conceptions d'usines modulaires renforcent l'argument en faveur de déploiements standardisés et reproductibles, tandis que les limitations d'accueil au réseau et les goulots d'étranglement en matériaux critiques orientent les opportunités vers des stratégies d'implantation, l'hybridation (stockage et services réseau) et la réduction du chargement en catalyseur ou les voies sans métaux du groupe du platine dans le développement de technologies proches du PEM.
Développements récents du secteur
- Mai 2026 : Air Liquide annonce que l'étape clé du projet ELYgator 200 MW a été atteinte avec la livraison et l'installation des premiers modules PEM aux Pays-Bas. Ce développement met en avant une capacité de décarbonation sur site à court terme pour les raffineries et les pôles industriels. Il renforce la dynamique de l'électrolyseur en tant que service et du déploiement sur site.
- Janvier 2026 : Plug Power Inc. achève l'installation de 100 MW d'électrolyseurs GenEco à la raffinerie de Sines de Galp, au Portugal. Cela illustre le déploiement à grande échelle et la collaboration en matière de décarbonation des raffineries. Cela valide le déploiement de stacks PEM de classe mégawatt sur ce site.
- Février 2025 : Air Liquide lance deux projets d'électrolyseurs à Rotterdam et en Zélande, totalisant environ 450 MW. Cela étend la capacité européenne d'hydrogène vert et soutient la décarbonation portée par les politiques publiques ainsi que la croissance de la demande liée aux PPA.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché de l'hydrogène vert couvre l'hydrogène produit par électrolyse de l'eau lorsque l'électricité provient de sources renouvelables. Nous le comptabilisons lorsque l'hydrogène est produit et fourni pour un usage final ou un enlèvement contractuel.
Exclusions du périmètre : les filières d'hydrogène gris et bleu, ainsi que les revenus issus de la vente d'équipements d'électrolyse, ne sont pas comptabilisés dans cette taille de marché.
Aperçu de la segmentation
- Par technologie
- Électrolyse alcaline
- Électrolyse à membrane échangeuse de protons (PEM)
- Électrolyse à oxyde solide
- Électrolyse à membrane échangeuse d'anions (AEM)
- Par secteur d'utilisation finale
- Raffinage
- Produits chimiques
- Fer et acier
- Transport
- Autres secteurs d'utilisation finale (production d'électricité, verre, semi-conducteurs)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle solide sur l'offre, les moteurs de la demande et les signaux réglementaires, car les portefeuilles de projets dans l'électricité renouvelable et l'hydrogène évoluent rapidement. Nous examinons les publications publiques relatives à l'énergie et au climat, les ajouts de capacité renouvelable et les mises à jour des stratégies hydrogène, puis nous les cartographions selon un ensemble commun de termes et d'unités.
Parmi les sources utilisées figurent l'Agence internationale de l'énergie, l'IRENA, le Département de l'énergie des États-Unis, Eurostat, les statistiques commerciales UN Comtrade et les offices nationaux de statistiques. Ces intrants sont complétés par des annonces de projets, des dépôts d'entreprises, des présentations aux investisseurs et une couverture médiatique reconnue. Dans certains cas, nous consultons également des abonnements payants pour les données financières des entreprises et le suivi de l'actualité, des bases de données de brevets pour l'activité d'innovation en matière d'électrolyseurs et de stacks, ainsi que des jeux de données d'importation et d'exportation au niveau des expéditions, lorsque les flux commerciaux permettent de confirmer certains intrants. Cette liste n'est pas exhaustive, et de nombreuses autres sources ont également été consultées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour confirmer ce qui est réellement construit et exploité, et pour tester la robustesse des hypothèses que les sources documentaires ne peuvent pas totalement trancher. Nous échangeons avec un ensemble de développeurs de projets, d'acteurs de l'écosystème des équipements, d'enleveurs, de services publics et de parties prenantes réglementaires ou normatives dans les principales régions, afin d'aligner les hypothèses de coût, d'utilisation et de calendrier avec le comportement réel de contractualisation.
Répartition des répondants de la recherche terrain primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36% | Dirigeants (CXO) : 13% | APAC : 51% |
| Rang intermédiaire : 42% | Responsables fonctionnels/d'unité : 43% | EMEA : 30% |
| Acteurs plus petits : 22% | Managers : 44% | Amériques : 19% |
Dimensionnement du marché et prévisions
Notre dimensionnement part d'une construction descendante où la production d'hydrogène annoncée et opérationnelle liée aux électrolyseurs est reconstituée par géographie et par usage final, puis filtrée selon des calendriers de mise en service réalistes. Pour rester ancré à la réalité, le total est vérifié par rapport à des vues ascendantes sélectives, incluant des synthèses de capacité de projets échantillonnés, des retours de circuit sur les volumes livrés, et des recoupements de prix par kg lorsque des données de tarification locale sont disponibles.
Les principaux intrants qui font évoluer le modèle incluent la disponibilité et la tarification de l'électricité renouvelable, les ajouts de capacité d'électrolyse et les taux d'utilisation attendus, les contraintes en eau et de site pour les grands projets, les mécanismes de soutien politique (tels que les enchères, les crédits et les garanties d'origine), et le rythme des accords d'enlèvement signés dans le raffinage, la chimie, l'acier et le transport. Lorsque des lacunes de données apparaissent, nous appliquons des règles de remplissage prudentes basées sur des projets similaires dans la même région, puis les revérifions par des entretiens de suivi avec des experts.
Pour les prévisions, nous utilisons l'analyse de scénarios car les calendriers peuvent évoluer rapidement en fonction des autorisations, du raccordement au réseau et de la clarté des subventions. Nous affinons ensuite les fourchettes de scénarios en utilisant le consensus issu des entretiens sur les schémas attendus de mise en service et de montée en puissance. Le résultat final reste reproductible, car les mêmes étapes peuvent être relancées lorsque de nouvelles annonces de capacité ou des changements de politique surviennent.
Validation des données et cycle de mise à jour
La validation s'effectue en plusieurs passes. Les résultats du modèle sont comparés à des signaux indépendants tels que les tendances de capacité renouvelable, la dynamique des expéditions d'électrolyseurs, les suivis publics de projets et les volumes d'enlèvement divulgués. Tout écart important déclenche un examen plus approfondi des hypothèses.
Avant validation finale, un analyste effectue des contrôles d'anomalies dans l'ensemble des régions, technologies et catégories d'usage final, suivis d'un examen interne afin que la logique de calcul et les intrants restent cohérents. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs surviennent, tels que des annulations de projets majeurs, des changements importants de subventions, ou des variations brusques des prix des électrolyseurs. Juste avant la livraison, nous effectuons une nouvelle passe de données afin que les clients reçoivent la vision la plus récente.
Comparaison du dimensionnement du marché de l'hydrogène vert de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour l'hydrogène vert divergent souvent car le marché peut être comptabilisé selon différentes unités et à différents points de la chaîne de valeur, ce qui modifie ce qui est inclus dans le total. Cet écart s'explique généralement par le fait que l'estimation suive la production physique, le chiffre d'affaires ou les intentions de projets en portefeuille, ainsi que par la fréquence de mise à jour des calendriers de projets.
Les revenus liés au matériel d'électrolyseur ne relèvent pas du périmètre de Mordor Intelligence, si bien que le marché est exprimé en volume d'hydrogène vert produit. Cela réduit les distorsions liées aux ventes d'équipements ou aux annonces de capacité qui ne se sont pas encore traduites en production. Les différences proviennent également du fait que les projets en construction soient comptabilisés ou non à leur capacité nominale, de la manière dont les taux d'utilisation sont supposés pendant la montée en puissance, et du fait que le calage temporel des devises soit appliqué à une seule année de référence ou reporté avec les évolutions du prix par kg.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,47 million USD (2026) | |
| Éditeur sectoriel A | 475,00 millions USD (2023) | Utilise une approche par les revenus et une année de référence différente, ce qui peut mélanger des ventes pilotes précoces et des tarifications contractuelles sans relier les totaux au volume produit. |
| Éditeur sectoriel B | 3,78 milliards USD (2024) | Évalue le marché principalement à travers le portefeuille de projets et l'activité commerciale plus large, ce qui peut inclure la capacité planifiée et des dépenses connexes qui ne sont pas encore reflétées dans la production réelle. |
Le tableau montre que le principal désaccord provient du mélange entre une mesure fondée sur le volume et une comptabilisation fondée sur les revenus ou sur le portefeuille de projets. En maintenant le périmètre lié à ce qui est produit, et en validant les hypothèses de montée en puissance à l'aide de signaux indépendants de construction et d'enlèvement, l'estimation reste plus facile à retracer jusqu'à des intrants clairs et reproductibles.


Questions clés auxquelles répond le rapport
Quel volume le marché de l'hydrogène vert atteint-il d'ici 2031 ?
Le marché devrait atteindre 10,78 millions de tonnes d'ici 2031, contre 0,47 million de tonnes en 2026, enregistrant un TCAC de 87,12 %.
Quelle technologie connaît la croissance la plus rapide jusqu'en 2031 ?
L'électrolyse PEM affiche la croissance prévisionnelle la plus élevée avec un TCAC de 92,35 %, car ses taux de montée en charge rapides s'associent bien à la production renouvelable variable.
Pourquoi l'Europe affiche-t-elle le taux de croissance le plus élevé ?
Les taxes carbone aux frontières contraignantes, un SEQE révisé et des programmes d'infrastructure bien financés soutiennent un TCAC projeté de 94,19 % pour la demande européenne.
Quel segment d'utilisation finale dépassera le raffinage ?
Le segment des produits chimiques devrait se développer à un TCAC de 97,22 % et dépasser la demande du raffinage avant 2031, principalement grâce à la synthèse d'ammoniac et de méthanol.
Dernière mise à jour de la page le:


