
Taille et part de marché des IP de conception SRAM et ROM
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 629.42 Millions de dollars américains |
| Taille du Marché (2031) | 707.98 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 2.38 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des IP de conception SRAM et ROM par Mordor Intelligence
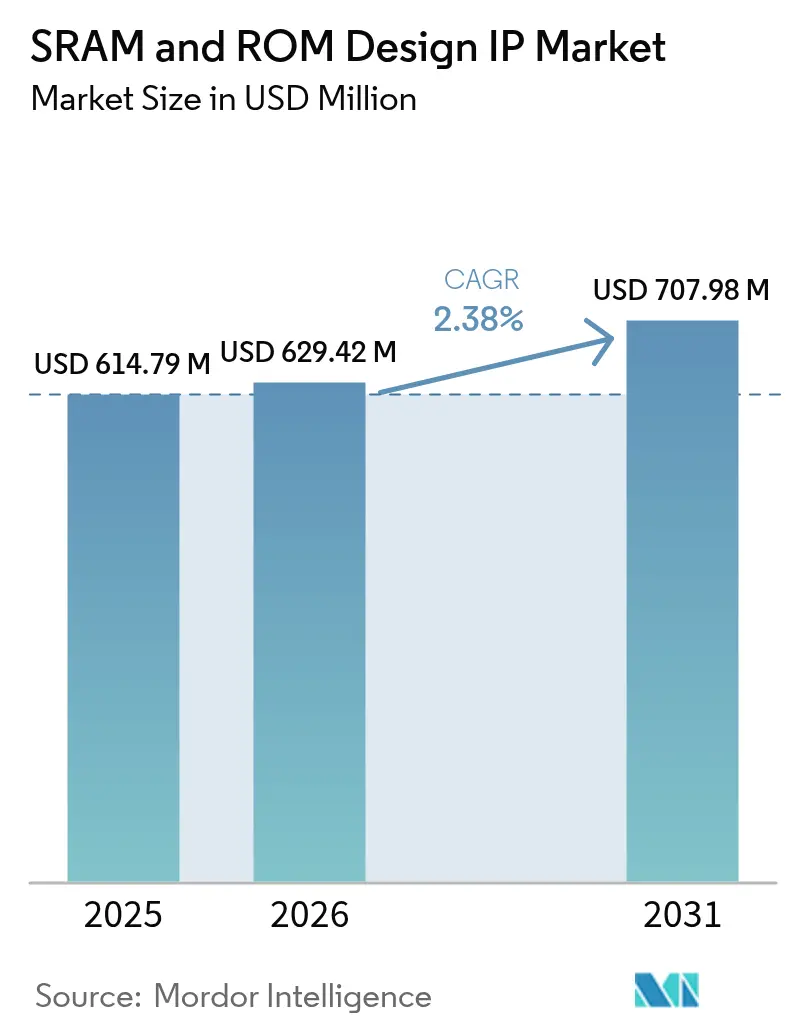
La taille du marché des IP de conception SRAM et ROM était évaluée à 614,79 millions USD en 2025 et devrait progresser de 629,42 millions USD en 2026 pour atteindre 707,98 millions USD d'ici 2031, à un CAGR de 2,38 % durant la période de prévision (2026-2031). La demande soutenue pour les accélérateurs d'IA à cache dense, les nœuds de périphérie 5G et les plateformes de sécurité fonctionnelle automobile sous-tend cette expansion mesurée. Les procédés en deçà de 14 nm captent des redevances de licence disproportionnées, les bureaux de conception recherchant des architectures de cellule mémoire permettant de maîtriser la variabilité, les fuites et les taux d'erreurs logicielles. L'IP matérielle demeure le format de livraison privilégié car elle minimise le risque de qualification et accélère les délais de mise en fabrication ; cependant, les tuiles mémoire prêtes pour les chiplets gagnent désormais en dynamique à mesure que le packaging hétérogène entre en production de masse. L'intensité concurrentielle s'accentue, les compilateurs open source comprimant les prix de vente moyens, ce qui incite les fournisseurs établis à renforcer leur accent sur les suites de vérification et les partenariats avec les fonderies. Sur le plan régional, l'Asie-Pacifique domine les livraisons grâce à l'échelle de ses fonderies et aux subventions gouvernementales, tandis que l'Amérique du Nord maintient son leadership en matière d'innovation grâce à son écosystème de conception fabless.
Principaux enseignements du rapport
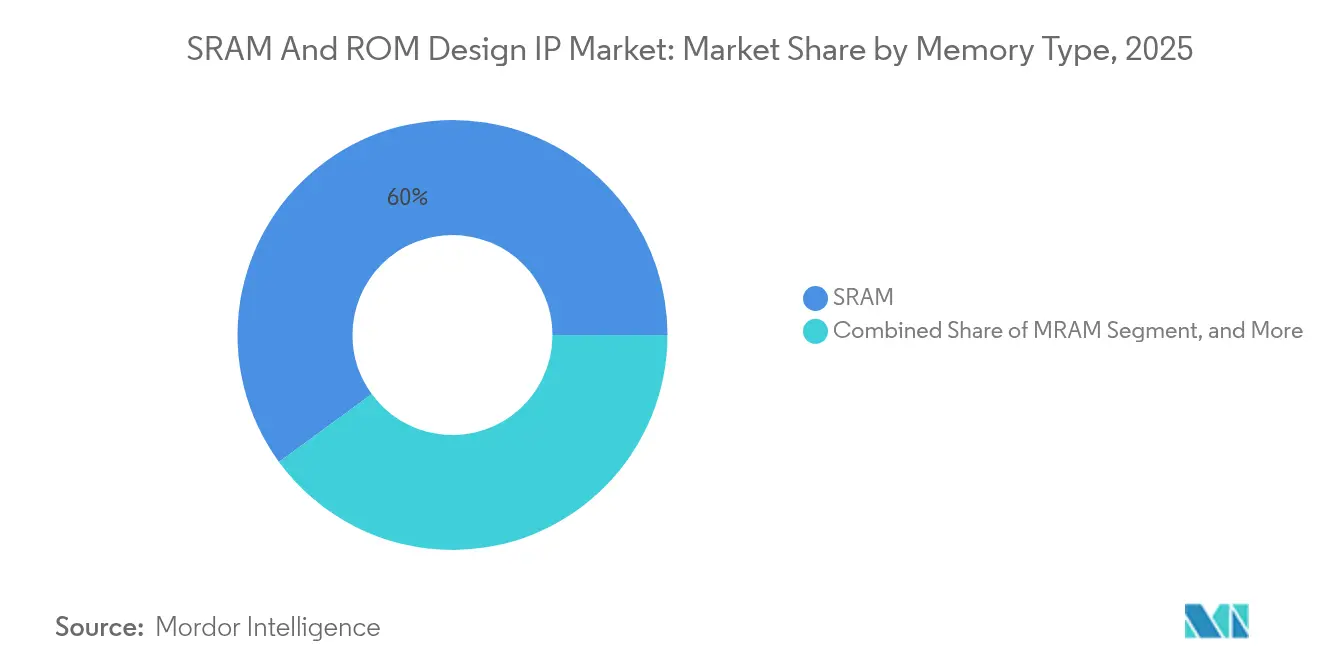
- Par type de mémoire, la SRAM a dominé avec 60,05 % de la part de marché des IP de conception SRAM et ROM en 2025, tandis que la mémoire flash embarquée et d'autres options non volatiles devraient progresser à un CAGR de 3,72 % jusqu'en 2031.
- Par application, l'électronique grand public représentait 36,10 % de la taille du marché des IP de conception SRAM et ROM en 2025, tandis que le secteur automobile et des transports devrait croître à un CAGR de 4,9 % durant 2026-2031.
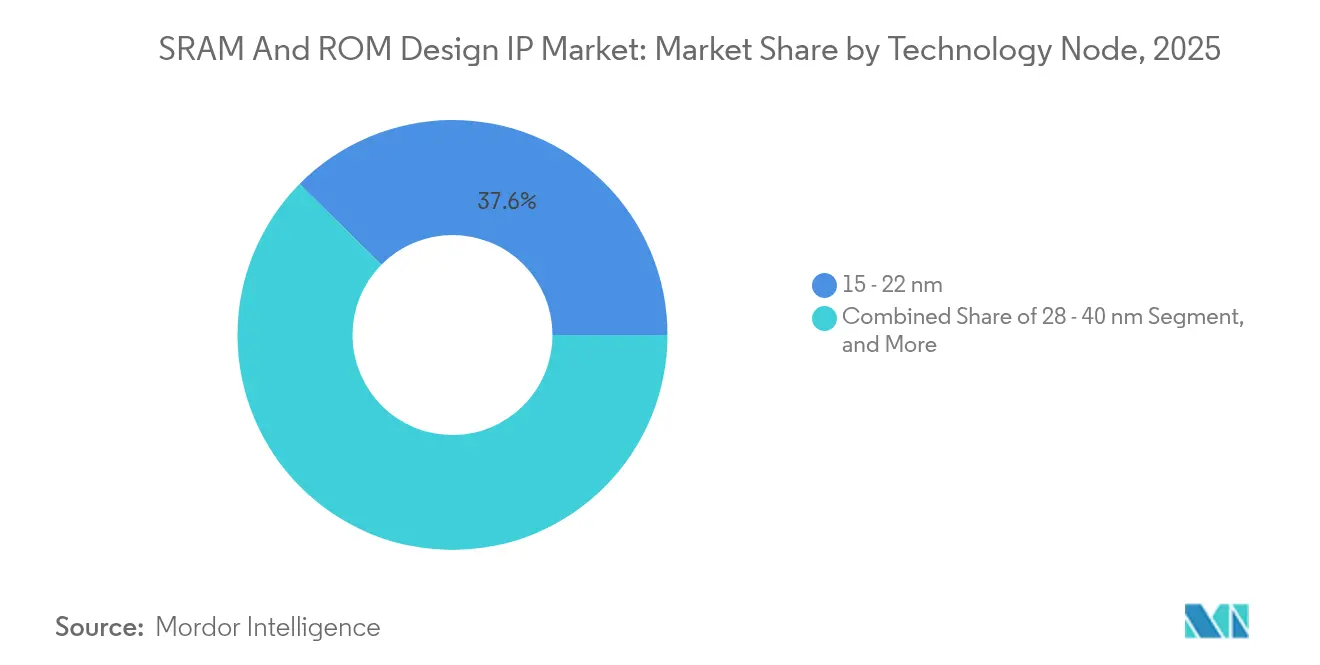
- Par nœud technologique, la classe 15–22 nm détenait une part de 37,60 % de la taille du marché des IP de conception SRAM et ROM en 2025, tandis que les nœuds inférieurs à 14 nm devraient progresser à un CAGR de 3,92 % jusqu'en 2031.
- Par type de livraison d'IP, l'IP matérielle a capté une part de 47,35 % du marché des IP de conception SRAM et ROM en 2025 ; l'IP de niveau chiplet et die 3D est le format à la croissance la plus rapide avec un CAGR de 4,22 % jusqu'en 2031.
- Par géographie, la région Asie-Pacifique a dominé le marché des IP de conception SRAM et ROM avec 46,85 % du chiffre d'affaires du marché en 2025 et devrait croître à un CAGR de 3,82 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| SoCs centrés sur l'IA nécessitant de larges caches sur puce | +0.8% | Amérique du Nord ; Asie-Pacifique | Moyen terme (2-4 ans) |
| Déploiement de la 5G et de l'informatique en périphérie | +0.6% | Asie-Pacifique ; Amérique du Nord | Court terme (≤2 ans) |
| Transition de l'eFlash vers la MRAM en dessous de 28 nm | +0.4% | Régions de fonderies avancées | Long terme (≥4 ans) |
| Règles de sécurité fonctionnelle automobile de grade 1 | +0.3% | Europe ; Amérique du Nord | Moyen terme (2-4 ans) |
| Architectures chiplet standardisant l'E/S de die | +0.2% | Amérique du Nord ; Asie-Pacifique | Long terme (≥4 ans) |
| Compilateurs mémoire clés en main de fonderie | +0.2% | Asie-Pacifique | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Prolifération des SoCs centrés sur l'IA exigeant de larges caches sur puce
Les accélérateurs d'inférence intègrent désormais jusqu'à 40 Mo de SRAM pour stocker les poids et les cartes de caractéristiques, dépassant largement les 8 à 16 Mo que l'on trouve dans les processeurs à usage général.[1]Simon Segars, "Arm Announces New CPU and GPU Designs for AI Workloads," arm.com Les variantes de calcul en mémoire placent les opérations arithmétiques directement dans la cellule mémoire afin de réduire l'énergie consacrée aux déplacements de données, créant ainsi de nouvelles exigences pour les compilateurs. Les initiatives d'IA souveraines dans plusieurs régions ajoutent du volume en finançant des programmes de puces domestiques qui exigent une IP mémoire vérifiée localement. L'empilement tridimensionnel par vias traversant le silicium élève encore les plafonds de cache tout en préservant l'encombrement. Les fournisseurs capables de livrer des macros SRAM multi-gigahertz à faibles fuites avec des coins de temporisation exhaustifs sont les mieux positionnés pour tirer profit de cette dynamique haussière.
Déploiement de la 5G et de l'informatique en périphérie accélérant l'adoption de SRAM embarquée à faible consommation
Les serveurs de périphérie et les nœuds IoT nécessitent des blocs mémoire sous 1 V qui conservent les données sur une plage de température de –40 °C à 125 °C. La nouvelle génération d'IP affiche désormais des fuites inférieures à un nanoampère par mégabit en combinant des transistors à seuil multiple et des cellules de coupure d'alimentation.[2]Samsung Foundry Team, "Samsung Foundry Announces 4 nm Process Technology for 5G Applications," samsungsemiconductor.com La polarisation dynamique du substrat permet aux concepteurs d'arbitrer entre la puissance en veille et la vitesse d'accès à la minute près. Parallèlement, les ASICs de bande de base 5G s'appuient sur des SRAM à double port finement accordées pour la mise en mémoire tampon de paquets en rafale. Ces profils de puissance stricts relèvent le niveau exigé en matière de profondeur de caractérisation et de validation des coins, favorisant les fournisseurs disposant de données éprouvées sur silicium dans plusieurs fonderies.
Transition de l'eFlash vers la MRAM en dessous de 28 nm ouvrant de nouveaux flux de revenus de licence
La mémoire flash embarquée est confrontée à des budgets thermiques élevés et à des difficultés de mise à l'échelle de l'oxyde de grille, la rendant non économique au-delà de 28 nm. Les fonderies ont donc intégré des empilements à jonction tunnel magnétique permettant une insertion en fin de ligne avec un impact minimal sur la logique. La MRAM à couple de transfert de spin endure >10¹⁵ écritures, éliminant les frais généraux de nivellement de l'usure de la mémoire flash dans les éléments automobiles. Les longs cycles de qualification de 18 à 24 mois érigent des barrières que les petites entreprises peinent à surmonter. Les fournisseurs d'IP capables de livrer des flux de compilateurs, un durcissement des macros et des pilotes de polarisation en système gagnent un flux de revenus de type rente à mesure que chaque nouveau nœud migre vers la MRAM.
Les règles de sécurité fonctionnelle automobile de grade 1 stimulant la demande d'IP mémoire qualifiée
Les flux ISO 26262 ASIL-D exigent des réseaux doublement redondants, un ECC, des autotests en arrière-plan et une atténuation des perturbations par événement unique. Les cellules mémoire tolérantes aux radiations et le nettoyage de détection d'erreurs augmentent la superficie de 10 à 15 %, mais les équipementiers acceptent ce coût pour répondre aux mandats de mise à jour par liaison radio et de fonctionnement en mode dégradé. La qualification s'étend sur 3 à 5 ans et implique des milliers de scénarios d'injection de fautes. Une fois sécurisés, les emplacements persistent généralement pendant une décennie de production de véhicules, conférant aux acteurs en place une part durable.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Compilateurs open source érodant les ASP | –0.5% | Mondial | Court terme (≤2 ans) |
| La ReRAM/FeRAM cannibalisant les petits emplacements ROM | –0.3% | Électronique grand public | Moyen terme (2-4 ans) |
| Obstacles de conformité au contrôle des exportations pour les mises en fabrication en Chine | –0.4% | Chine ; répercussions mondiales | Court terme (≤2 ans) |
| Difficultés de fiabilité pour les cellules mémoire SRAM ≤7 nm | –0.2% | Asie-Pacifique ; Amérique du Nord | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Pression tarifaire exercée par les compilateurs mémoire open source érodant les ASP
Les projets communautaires liés à l'écosystème RISC-V proposent désormais des générateurs SRAM gratuits pour les nœuds matures, sous-cotant les offres commerciales dans les objets connectés et les jouets sensibles aux coûts.[3]RISC-V International, "RISC-V Memory Compiler Initiative Launches," riscv.org Les universités enrichissent encore davantage les bibliothèques, offrant aux équipes fabless un chemin rapide vers le premier silicium. Les fournisseurs défendent leurs marges en mettant en avant la réduction des fuites, la couverture des coins et les offres de sécurité que les flux open source peinent souvent à fournir. Néanmoins, les flux de revenus d'entrée de gamme continuent de se comprimer.
Obstacles de conformité au contrôle des exportations pour les mises en fabrication chinoises
En octobre 2022, les règlements américains ont imposé des licences d'exportation pour les IP mémoire avancées permettant des fonctions d'IA.[4]U.S. Department of Commerce, "Advanced Computing and Semiconductor Manufacturing Controls," bis.doc.gov Les cycles d'approbation allongent les délais des transactions et imposent des charges documentaires supplémentaires. Certains donneurs de licence occidentaux ont suspendu leurs livraisons en dessous de 14 nm, incitant les fonderies chinoises à accélérer leurs efforts de développement de compilateurs internes. La fragmentation réduit le volume adressable total pour les fournisseurs internationaux tout en augmentant les coûts de conformité dans l'ensemble de la chaîne de valeur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de mémoire :
la domination de la SRAM persiste tandis que la NVM émergente gagne en dynamismeLa SRAM a conservé une part de 60,05 % du marché des IP de conception SRAM et ROM en 2025, témoignant de sa vitesse inégalée dans les rôles de cache et de tampon. Le segment progresse modestement en valeur absolue à mesure que les accélérateurs d'IA et les commutateurs 5G réclament des tranches sur puce plus importantes. Parallèlement, les familles ROM, notamment la PROM, l'EPROM et l'EEPROM, servent de code de démarrage et de tables de calibration, mais se réduisent progressivement à mesure que la consolidation des systèmes sur puce supprime les blocs discrets. La taille du marché des IP de conception SRAM et ROM associée à la MRAM et aux autres nouvelles mémoires non volatiles reste modeste, mais leur position se renforce une fois que la mémoire flash embarquée atteint une limite de capacité en dessous de 28 nm.
Les licences liées à la mémoire flash embarquée et aux NVM alternatives progressent au rythme le plus rapide, avec un CAGR de 3,72 %, car les microcontrôleurs IoT et les ECU automobiles nécessitent un stockage de code durable. Les compilateurs multi-technologie qui associent la vitesse de la SRAM à la persistance de la MRAM sous-tendent les réseaux hybrides entrant en production pilote. Les fournisseurs maîtrisant les deux domaines de volatilité commandent une prime de prix, surtout lorsqu'ils peuvent mapper des interfaces logiques identiques sur différents procédés, réduisant ainsi le risque de portage du micrologiciel.


Par application :
la dominance de l'électronique grand public cède la place à la croissance automobileLes appareils grand public détenaient 36,10 % de la part de marché des IP de conception SRAM et ROM en 2025, portés par les smartphones, tablettes et consoles qui exigent des graphismes toujours plus riches et des capacités d'IA locales. Les cycles de conception restent rapides, mais les gains de capacité se stabilisent à mesure que les fournisseurs réaffectent l'espace de la carte aux caméras et aux antennes. Les ASICs de télécommunications s'appuient sur des SRAM à double port accordées pour une latence inférieure à 1 ns afin de maintenir la transmission de paquets à débit de ligne, une niche qui récompense la flexibilité des compilateurs.
Les réservations d'IP automobile et de transport devraient augmenter à un CAGR de 4,9 % jusqu'en 2031, portées par la demande de systèmes avancés d'aide à la conduite nécessitant des réseaux sur puce multi-gigaoctets associés à des diagnostics ASIL-D. La taille du marché des IP de conception SRAM et ROM exposée à la sécurité fonctionnelle de grade 1 augmente donc plus vite que tout autre secteur vertical. Les demandes d'IP pour l'aérospatiale et la défense restent faibles en volume, mais elles génèrent des prix de vente moyens élevés car les bibliothèques durcies aux radiations font l'objet d'une qualification rigoureuse.
Par nœud technologique :
les géométries matures dominent le volume tandis que les nœuds avancés dictent le rythmeLa classe 15–22 nm représentait 37,60 % du chiffre d'affaires en 2025, car elle combine performance et apprentissage établi des rendements. Les contrôleurs grand public et automobiles à faible risque se situent confortablement ici, et l'IP de compilateur s'amortit sur plusieurs variantes de fonderies. Au-delà de 45 nm, les bibliothèques de nœuds en fin de vie persistent dans les programmes industriels et militaires à longue traîne dont les coûts de reconception l'emportent sur les économies en termes de puissance et de surface.
Les macros inférieures à 14 nm progressent à un CAGR de 3,92 % car les accélérateurs d'IA pour centres de données, les smartphones phares et les puces de calcul haute performance ne peuvent pas atteindre leurs objectifs de densité ou de puissance sur des nœuds plus grands. Chaque réduction de géométrie multiplie les vecteurs de variation des cellules mémoire, accentuant la valeur des fournisseurs qui proposent des modèles PVT exhaustifs et des moniteurs de fiabilité. La taille du marché des IP de conception SRAM et ROM pour ces nœuds de pointe exige des redevances premium qui compensent largement des volumes unitaires plus étroits.
Par type de livraison d'IP :
l'IP matérielle domine tandis que les formes chiplet s'accélèrentL'IP matérielle représentait 47,35 % de la facturation totale en 2025. Les clients apprécient ses architectures éprouvées sur silicium, qui raccourcissent les délais de validation de plusieurs semaines et minimisent la superficie des puces. L'IP de compilateur fait le pont entre flexibilité et délai d'exécution tout en concédant l'efficacité du plan d'étage, limitant son adoption dans les gadgets sensibles aux coûts. L'IP logicielle reste essentielle pour les utilisateurs poursuivant des architectures exotiques ou des options de transistors propriétaires.
Les tuiles mémoire de niveau chiplet et die 3D constituent le sous-segment le plus dynamique avec un CAGR projeté de 4,22 %. Elles permettent aux concepteurs de combiner des tranches mémoire sur nœuds matures avec une logique de pointe tout en atteignant des objectifs de bande passante grâce à des connexions d'interposeur ultra-courtes. Les premiers adoptants dans les accélérateurs pour centres de données valident les rendements économiques, encourageant une adoption plus large sur le terrain.
Analyse géographique
Marché des IP de Conception SRAM et ROM en Asie-Pacifique
L'Asie-Pacifique a représenté 46,85 % du chiffre d'affaires du marché des IP de conception SRAM et ROM en 2025 et devrait croître à un TCAC de 3,82 % jusqu'en 2031. Les clusters de fonderies à Taïwan, en Corée du Sud et en Chine continentale réduisent les coûts de tape-out, tandis que les programmes de subventions nationaux financent des projets de compilateurs indigènes. Le Japon contribue avec des macros axées sur la sécurité, adaptées aux fournisseurs automobiles de rang 1 et à la robotique industrielle, renforçant ainsi l'étendue régionale.
Marché des IP de Conception SRAM et ROM en Amérique du Nord
L'Amérique du Nord détient la part dominante des démarrages de conception de pointe, alors que les startups de la Silicon Valley et les fournisseurs de cloud hyperscale s'affrontent pour lancer leurs propres puces d'IA propriétaires. Le CHIPS Act canalise de nouveaux capitaux vers des fabs nationaux, catalysant des laboratoires de vérification d'IP onshore et ouvrant des canaux de subventions pour les petites entreprises. Les équipementiers automobiles de rang 1 à Detroit s'associent à des acteurs majeurs de l'aérospatiale pour demander des macros durcies aux radiations et conformes à l'ASIL-D, exploitant ainsi des niches à haute marge.
Marché des IP de Conception SRAM et ROM en Europe
L'Europe se concentre sur l'automobile et l'automatisation industrielle, en s'appuyant sur l'écosystème des équipementiers allemands et l'application stricte de la norme ISO 26262. Les pays nordiques fournissent des mémoires à très faible consommation pour les environnements difficiles, tandis que la France et l'Italie explorent des initiatives de souveraineté informatique favorisant les IP locales. Dans l'ensemble, la demande continentale s'oriente davantage vers la fiabilité et les certifications de sécurité fonctionnelle que vers la densité brute.


Paysage réglementaire
Les contrôles des exportations et les mesures de sécurité nationale influencent la manière dont la PI SRAM/ROM avancée est concédée sous licence, transférée et prise en charge à travers les frontières. Le Bureau of Industry and Security (BIS) des États-Unis a affiné les contrôles des Export Administration Regulations pour les circuits intégrés informatiques avancés, en vigueur depuis le 16 janvier 2025, ajoutant des exigences de diligence et de conformité qui affectent les engagements en matière de PI mémoire sous 14 nm et les pratiques de documentation. Le BIS a également précisé, dans des directives publiées le 31 mai 2026, que certaines exigences de licence peuvent dépendre du siège social d'une entité (y compris le groupe de pays D:5 et Macao) plutôt que de la seule localisation physique, ce qui accroît l'importance du filtrage, des vérifications d'utilisation finale et des clauses contractuelles tout au long des flux mondiaux de tape-out et de support.
Les travaux de normalisation façonnent également les exigences d'intégration et de vérification pour les utilisateurs de PI de conception. L'IEC a publié la norme IEC 62014-4:2025 (IP-XACT) en juin 2025, fournissant un cadre reconnu pour décrire et intégrer la PI, tandis que des mises à jour du JEDEC telles que JESD209-6 (LPDDR6, juillet 2025) et JESD239E (GDDR7 SGRAM, mai 2026) témoignent de l'évolution des écosystèmes d'interfaces mémoire, susceptible de resserrer les exigences de compatibilité pour les contrôleurs, PHY et documentation de vérification connexes. Parallèlement, les actions de politique américaine visant les risques liés aux importations de semi-conducteurs, notamment une proclamation de janvier 2026 décrivant un plan en deux phases et faisant référence à un tarif ad valorem de 25 % sur certaines catégories de semi-conducteurs, ajoutent une couche supplémentaire d'attention en matière de coûts et de classification pour les programmes de conception et de fabrication répartis à l'échelle mondiale.
Analyse de la chaîne de valeur
La chaîne de valeur de la PI de conception SRAM/ROM commence par l'architecture, la conception des cellules mémoire, la caractérisation et la vérification, puis se poursuit par l'intégration SoC/ASIC à l'aide de plateformes EDA, et enfin par l'habilitation en fonderie et la validation silicium sur les nœuds de procédé cibles. Les principaux acteurs comprennent les fournisseurs de PI (macros SRAM, ROM/OTP et compilateurs mémoire), les fournisseurs d'EDA tels que Synopsys et Cadence pour les flux d'implémentation et de validation finale, ainsi que les fonderies telles que TSMC et Samsung Foundry, qui codéveloppent des générateurs de mémoire qualifiés PDK et des flux de référence. La livraison sur nœuds avancés met généralement l'accent sur la PI dure éprouvée en silicium et la documentation certifiée par la fonderie afin de réduire le risque de qualification, tandis que les programmes sur nœuds matures reposent davantage sur la paramétrisation basée sur des compilateurs et font face à une pression croissante des générateurs open source.
La commercialisation s'articule généralement autour d'une redevance initiale de licence technologique assortie de royalties ou de frais à l'unité, et les acheteurs qualifient de plus en plus des compilateurs et bibliothèques de deuxième source afin de réduire le risque de dépendance, en particulier pour les nœuds complexes inférieurs à 7 nm. La chaîne reflète également des points d'étranglement en amont dans la fabrication, notamment les équipements avancés tels que les outils EUV, qui limitent la production de plaquettes de pointe et peuvent influencer les nœuds bénéficiant du plus grand nombre de tape-outs à court terme ainsi que les portefeuilles de PI mémoire qui se monétisent en premier. À mesure que le packaging et la conception multi-puces se généralisent, les transferts s'élargissent pour inclure les exigences d'intégration chiplet/3D, une conformité d'interface plus stricte et des charges de vérification accrues entre fournisseurs et partenaires de fonderie.
Paysage concurrentiel
Le secteur présente une consolidation modérée. Une poignée de fournisseurs couvre chaque nœud courant de 180 nm jusqu'à 3 nm et propose des offres groupées d'IP de vérification, des flux de scripts et des statistiques sur silicium. Ces leaders exploitent leur échelle pour pré-fabriquer des macros sur de nouveaux procédés en partenariat avec des fonderies, permettant une disponibilité « Jour 1 » que les concurrents émergents peinent à égaler. La discipline tarifaire s'érode à mesure que les projets open source banalisent les nœuds matures, de sorte que les acteurs en place misent sur les marchés verticaux de l'automobile et de l'IA où les budgets de sécurité et de puissance amplifient la différenciation.
Les mouvements stratégiques illustrent cette trajectoire. Arm a acquis Intrinsix pour 85 millions USD en septembre 2024 afin d'approfondir son expertise en SRAM accordée pour l'IA. Synopsys a ajouté Verific Design Automation pour 120 millions USD le mois précédent, intégrant des moteurs de vérification formelle dans sa chaîne de compilateurs. Les fonderies, quant à elles, déploient des générateurs de macros internes qui rapprochent les fournisseurs d'IP grâce à une activation conjointe des PDK.
Des opportunités d'espace vierge émergent dans la SRAM de calcul en mémoire pour l'inférence en périphérie, les chiplets conformes à l'UCIe pour les accélérateurs de centres de données, et les réseaux MRAM pour les mises à jour automobiles par liaison radio. Les fournisseurs capables de certifier à la fois les flux ASIL-D et la couverture du contrôle des exportations s'assurent une demande à long cycle. La part de marché reste néanmoins fluide car de nouvelles physiques de mémoire, telles que la ReRAM, menacent de déplacer les cellules mémoire enracinées.
Leaders du secteur des IP de conception SRAM et ROM
Arm Ltd.
Synopsys Inc.
Cadence Design Systems Inc.
Siemens EDA (Mentor Graphics Corporation)
eMemory Technology Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des IP de Conception SRAM et ROM
- Arm Ltd.
- Synopsys Inc.
- Cadence Design Systems Inc.
- Siemens EDA (Mentor Graphics Corporation)
- eMemory Technology Inc.
- Silvaco Inc.
- Dolphin Design SAS
- VeriSilicon Holdings Co. Ltd.
- SureCore Ltd.
- Xilinx Inc.
- Renesas Electronics Corporation
- Everspin Technologies Inc.
- Avalanche Technology Inc.
- TDK Corporation
- Kilopass Technology Inc.
- Silicon Storage Technology Inc.
- GSI Technology Inc.
- Dolphin Technology Inc.
- TekStart LLC
- Flex Logix Technologies Inc.
- Rambus Inc.
Lire l’analyse des entreprises de ip de conception sram et rom

Opportunités de marché et perspectives d'avenir
Un espace blanc se développe autour de fonctions de sécurité étroitement intégrées et de démarrage ou de stockage non volatil, situées à proximité de l'usage SRAM/ROM dans les SoC modernes, en particulier lorsque des mécanismes sécurisés d'approvisionnement et de correctifs sont requis. Les fournisseurs de PI mémoire capables de combiner ROM, OTP et capacités de racine de confiance matérielle avec de la documentation d'intégration bénéficient d'une demande accrue dans le stockage sécurisé de clés et les flux de mise à jour sécurisée pour les accélérateurs d'IA, les plateformes automobiles et les conceptions IoT, où les caches SRAM et les blocs ROM/OTP sont conçus en parallèle des exigences de vérification et de conformité.
Les opportunités se concentrent également aux extrémités du mix de nœuds : les programmes de pointe qui nécessitent une documentation validée et prête pour le multi-puces, et les plateformes différenciées sur nœuds matures adaptées à la gestion de l'alimentation et aux produits à cycle de vie long. La demande de nouvelles architectures mémoire et de compilateurs caractérisés se manifeste dans des approches alternatives de type SRAM et dans des activités de qualification sur nœuds avancés pour les procédés de classe 2 nm, notamment RAAAM Memory Technologies effectuant le tape-out d'une puce de test client sur un nœud 2 nm (mars 2026) et s'associant à Avnet ASIC pour développer et qualifier la GCRAM sur TSMC 2 nm (juin 2026). Sur les nœuds établis, l'habilitation orientée plateforme continue de créer des débouchés pour la PI SRAM et ROM liée à des cas d'usage spécifiques, comme M31 Technology coopérant avec Tower Semiconductor pour développer des solutions SRAM et ROM destinées à une plateforme de gestion de l'alimentation 65 nm (août 2024), soutenant des programmes de conception industrielle et à signal mixte de longue durée privilégiant la fiabilité et la rapidité d'intégration.
Recent Industry Developments in Marché des IP de Conception SRAM et ROM
- Mai 2026 : Siemens a rapporté l'utilisation de sa plateforme de vérification assistée par matériel Veloce Strato CS pour valider le processeur Arm AGI construit sur la plateforme Arm Neoverse CSS V3. Cela met l'accent sur la capacité de validation pré-silicium pour les conceptions complexes de classe IA, où les sous-systèmes SRAM/ROM embarqués et leur documentation de vérification doivent atteindre des objectifs de timing, de puissance et de fonctionnalité dans des contextes multi-puces et de nœuds avancés.
- Mai 2025 : Le JEDEC a publié la norme JESD209-6 (LPDDR6), prolongeant la feuille de route pour la signalisation DRAM basse consommation et les exigences de plateforme. Bien que la LPDDR6 ne soit pas une PI SRAM/ROM, cette mise à jour de la norme accroît la complexité d'intégration et de vérification pour les SoC combinant SRAM sur puce et sous-systèmes de mémoire externe, poussant les équipes de PI à fournir une documentation d'interopérabilité plus claire et des livrables prêts pour la conformité.
- Juin 2024 : Samsung Foundry s'est associé à Cadence pour une PI mémoire qualifiée ISO 26262 ASIL-D destinée aux systèmes avancés d'aide à la conduite. Ce partenariat renforce l'importance accordée aux macros mémoire embarquées prêtes pour la sécurité et aux flux de validation, renforçant la demande pour des ensembles de PI SRAM/ROM qualifiés conformes aux exigences de sécurité fonctionnelle automobile.


Marché des IP de Conception SRAM et ROM Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché mesure les revenus générés par la concession de licences et la livraison de PI de conception mémoire SRAM et ROM utilisée dans les puces semi-conductrices, y compris la PI mémoire embarquée livrée sous forme de blocs durs, souples ou basés sur des compilateurs, dans les principaux programmes de puces à usage final dans le monde.
Exclusions de périmètre : Nous excluons les revenus provenant de la fabrication physique de plaquettes, des ventes de puces mémoire autonomes, des abonnements aux outils EDA et des services de conception généraux non liés à la concession de licences ou aux royalties de PI mémoire.
Aperçu de la segmentation
- Par type de mémoire
- SRAM
- ROM (PROM / EPROM / EEPROM)
- MRAM
- Mémoire flash embarquée / Autre NVM
- Par application
- Électronique grand public
- Télécommunications et réseaux
- Automobile et transport
- Industrie et IoT
- Aérospatiale et défense
- Autres applications
- Par nœud technologique
- ≤14 nm
- 15 – 22 nm
- 28 – 40 nm
- ≥45 nm
- Par type de livraison d'IP
- IP matérielle
- IP logicielle
- IP de compilateur paramétré
- IP de niveau chiplet / die 3D
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par cartographier les moteurs de la demande de blocs SRAM et ROM embarqués dans les puces logiques, puis relie ces moteurs à la capture de valeur via les modèles de licence et de royalties. Nous utilisons des indicateurs publics tels que les expéditions et répartitions de revenus du secteur des semi-conducteurs, tirés de sources comme World Semiconductor Trade Statistics, les statistiques commerciales de l'USITC, les indicateurs de l'OCDE et les séries macroéconomiques du FMI, afin de maintenir la toile de fond de la demande cohérente avec le cycle plus large.
Pour ancrer l'évolution technologique, nous examinons également des sources ouvertes telles que les publications IEEE et ACM, les bases de données de brevets, ainsi que les normes ou documents d'orientation liés aux exigences de sécurité et de sûreté automobiles influençant l'usage de la mémoire dans les SoC. Les documents d'entreprise, transcriptions d'appels de résultats, présentations aux investisseurs et la presse réputée sont utilisés pour comprendre les évolutions du mix entre PI dure et PI souple, et comment les nœuds de pointe peuvent modifier la tarification habituelle. Si nécessaire, un abonnement payant axé sur les données financières d'entreprises et un abonnement à une base de données de brevets sont utilisés pour maintenir la cohérence des répartitions de revenus et des signaux d'innovation d'une année à l'autre. Les sources énumérées ci-dessus sont illustratives, et des documents publics et séries de données supplémentaires ont été examinés pour clarifier les hypothèses et effectuer des vérifications croisées.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la manière dont la PI mémoire est tarifée et livrée selon les nœuds technologiques, et pour confirmer l'usage typique des blocs SRAM et ROM dans les principaux programmes de puces. Nous avons échangé avec un ensemble de fournisseurs de PI, d'équipes de conception de semi-conducteurs et d'acteurs de l'écosystème en APAC, EMEA et Amériques, afin que l'intensité régionale des tape-outs et les schémas mondiaux de licence soient reflétés dans le modèle final.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier rang : 35 % | Dirigeants (CXO) : 12 % | APAC : 41 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 37 % |
| Petits acteurs : 17 % | Managers : 56 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
La construction principale repose sur une logique descendante et ascendante, où l'activité de conception de semi-conducteurs est reconstituée par région et par usage final, puis filtrée dans le bassin adressable de PI de conception SRAM et ROM embarquée en fonction du contenu SoC typique. Une fois le bassin de demande formé, la tarification est appliquée à l'aide de frais de licence, de royalties et de frais de livraison ponctuels, qui tendent à varier selon le nœud technologique et le type de livraison de PI.
Les principales données d'entrée de ce marché comprennent le déplacement du mix vers les nœuds avancés (tels que 14 nm et moins), la part de PI dure par rapport à la PI souple ou compilée, le rythme des expéditions de SoC dans les applications à forte intensité mémoire (accélérateurs d'IA, équipements réseau et calcul automobile), et la cadence des nouveaux démarrages de conception liés aux tape-outs. Pour ancrer les totaux, les résultats sont vérifiés de manière croisée avec des approximations ascendantes sélectives, telles que l'ASP échantillonné par nœud multiplié par le nombre estimé de programmes de conception, suivies de vérifications de canaux sur les fourchettes typiques de royalties. Lorsque la visibilité est plus faible pour les petites maisons de conception, les lacunes sont traitées à l'aide de fourchettes de taux d'attachement conservatrices validées lors des entretiens, et ces fourchettes ne sont élargies que lorsque plusieurs répondants s'alignent.
Pour les prévisions, une analyse de scénarios est utilisée afin que la vitesse de migration des nœuds, la dynamique des démarrages de conception et la progression des prix pour les macros SRAM embarquées puissent être ajustées sans rompre le modèle. La vision prospective est ensuite alignée sur les attentes des personnes interrogées concernant la demande des marchés finaux et l'activité de conception à court terme par région.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, tels que la croissance globale des revenus des semi-conducteurs, les indices d'activité de conception régionale et les évolutions visibles de l'adoption des nœuds technologiques, et les sauts inhabituels sont examinés ligne par ligne. Nous effectuons également des vérifications de variance entre régions et types de livraison de PI afin qu'une seule hypothèse ne vienne pas dicter discrètement l'ensemble du marché de manière irréaliste.
Avant validation finale, le modèle et les hypothèses font l'objet de multiples revues d'analystes, et les répondants sont recontactés lorsque les fourchettes de prix, le mix de nœuds ou les signaux de demande des marchés finaux sortent des bornes attendues. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants peuvent modifier la demande à court terme, et une dernière révision avant livraison est effectuée afin que les clients reçoivent la vision la plus récente.
Taille du marché mondial de la PI de conception SRAM et ROM de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la PI de conception SRAM et ROM peuvent varier même lorsque le nom du sujet paraît similaire, car les cabinets tracent différemment les frontières de périmètre autour des revenus de licence et utilisent également des moments différents pour la conversion de devises et l'étiquetage des années. Le même contexte de demande peut donc se traduire par une valeur différente, selon ce qui est comptabilisé et la manière dont la tarification est projetée.
En suivant le mix des types de livraison (PI dure par rapport à PI souple et compilée), les fourchettes de tarification par nœud et les déclencheurs de mise à jour annuelle, Mordor Intelligence maintient le total aligné sur les licences et royalties de PI de conception SRAM et ROM, plutôt que d'y mélanger les abonnements EDA ou des revenus de services de conception non liés. Les plus grands écarts proviennent généralement de l'inclusion ou non de catégories adjacentes de PI mémoire non volatile embarquée, du degré d'agressivité des hypothèses d'adoption du nœud suivant, et du fait que les déploiements générateurs de royalties soient estimés à l'aide d'un seul indicateur de substitution plutôt que de plusieurs vérifications sur les marchés finaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 629,42 millions USD (2026) | |
| Cabinet de conseil mondial A | 0,88 milliard USD (2026) | Cette estimation semble élargir le périmètre en regroupant plusieurs catégories de PI de semi-conducteurs, ce qui peut inclure des revenus non spécifiques aux licences ou royalties de PI mémoire SRAM et ROM. |
| Revue professionnelle B | 0,49 milliard USD (2026) | Cette estimation semble appliquer des hypothèses conservatrices de mix de nœuds et de tarification et peut restreindre les déploiements générateurs de royalties, ce qui peut sous-estimer les programmes SoC à fort volume intégrant plusieurs macros SRAM. |
L'écart entre les valeurs s'explique principalement par ce qui est considéré comme revenu inclus dans le périmètre et par la manière dont le mix de nœuds et la tarification sont reportés dans l'année indiquée. Un modèle qui relie la demande à l'activité de conception, applique une logique transparente de licence et de royalties, et vérifie de manière croisée les totaux avec des fourchettes étayées par des entretiens, a tendance à se rapprocher davantage des dépenses réelles générées par les programmes de puces.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des IP de conception SRAM et ROM ?
La taille du marché des IP de conception SRAM et ROM s'élève à 629,42 millions USD en 2026 et est en passe d'atteindre 707,98 millions USD d'ici 2031.
Quel segment connaît la croissance la plus rapide ?
La mémoire flash embarquée et les autres IP de mémoire non volatile affichent la croissance la plus élevée avec un CAGR de 3,72 % jusqu'en 2031 grâce à la demande de l'IoT et du secteur automobile.
Pourquoi l'Asie-Pacifique est-elle si dominante ?
L'échelle des fonderies, les subventions gouvernementales et la concentration des bureaux de conception confèrent à l'Asie-Pacifique une part de 46,85 % et une croissance soutenue à un CAGR de 3,82 %.
Comment les tendances chiplet reconfigurent-elles les IP mémoire ?
Les tuiles mémoire prêtes pour les chiplets associées aux liaisons UCIe progressent à un CAGR de 4,22 % car elles permettent aux concepteurs de combiner différents choix de nœuds tout en augmentant la bande passante.
Qu'est-ce qui maintient la pression sur les prix ?
Les compilateurs SRAM open source et les bibliothèques universitaires érodent les ASP d'entrée de gamme, obligeant les fournisseurs commerciaux à mettre en avant la puissance, la sécurité et la profondeur de vérification.
Quel problème réglementaire touche les conceptions basées en Chine ?
Les règlements américains de contrôle des exportations imposés en 2022 exigent des licences pour les IP SRAM avancées et les IP de mémoire émergentes, allongeant les cycles de transaction et motivant le développement d'alternatives domestiques.
Dernière mise à jour de la page le:



