
Taille et part du marché de la mémoire vive magnéto résistive (MRAM)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
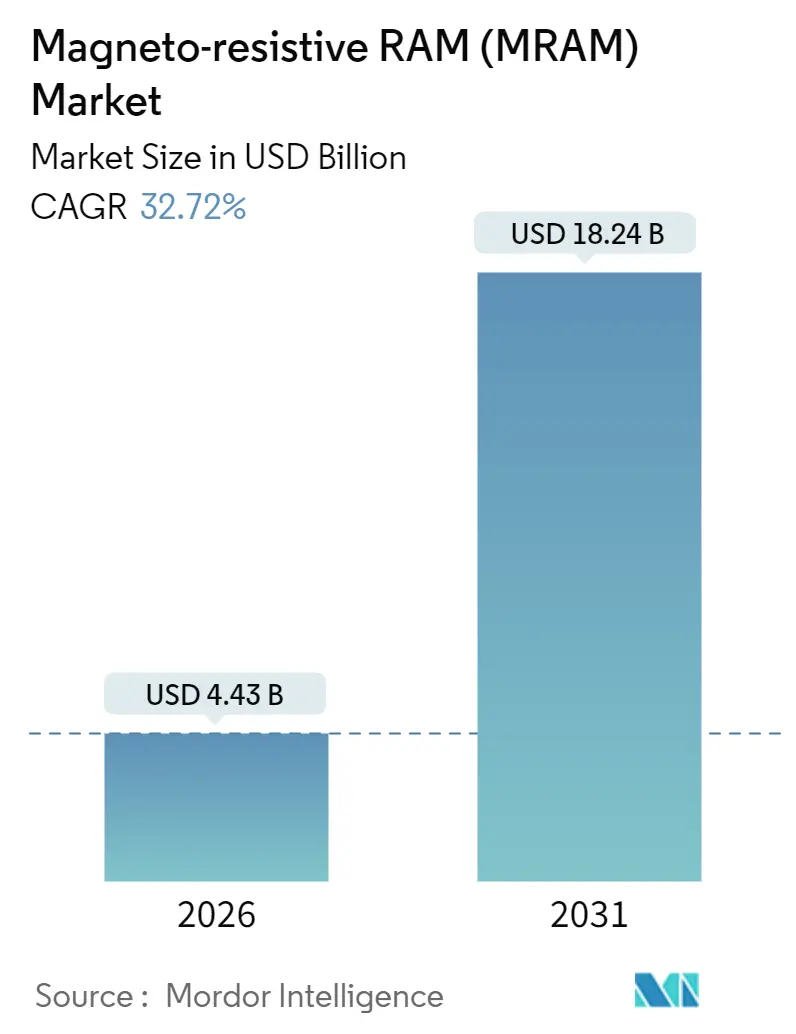
| Taille du Marché (2026) | 4.43 Milliards de dollars |
| Taille du Marché (2031) | 18.24 Milliards de dollars |
| Growth Rate (2026 - 2031) | 32.72 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
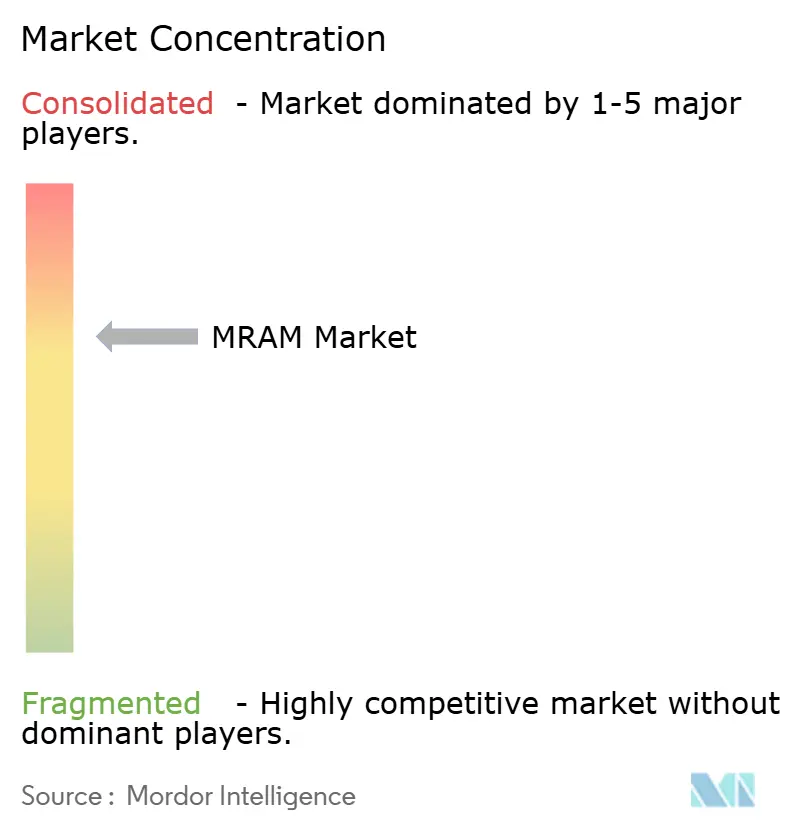
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la mémoire vive magnéto résistive (MRAM) par Mordor Intelligence
La taille du marché de la mémoire vive magnéto résistive (MRAM) s'élève à 4,43 milliards USD en 2026 et devrait atteindre 18,24 milliards USD d'ici 2031, avec une expansion à un TCAC de 32,72 % sur la période de prévision. Les mandats robustes de sécurité fonctionnelle dans l'électronique automobile, le déploiement rapide des nœuds périphériques IoT à contrainte de batterie, et l'essor de l'inférence d'intelligence artificielle embarquée qui bénéficie des architectures de calcul en mémoire constituent les principaux moteurs de croissance. Les fonderies en Asie-Pacifique ont qualifié des procédés embarqués à 22 nm et 28 nm qui associent des cellules MRAM à de la logique, réduisant le nombre de composants et permettant un fonctionnement instantané dans les contrôleurs à usage critique. En parallèle, des laboratoires de recherche en Europe et en Amérique du Nord commercialisent des mécanismes de commutation à contrôle de tension qui réduisent de moitié l'énergie d'écriture et poussent l'endurance au-delà de 10¹⁵ cycles. L'intensité concurrentielle se déplace donc des ventes matérielles pures vers la concession de licences de propriété intellectuelle et les services de conception qui monétisent le savoir-faire de procédé, le micrologiciel de contrôleur et les schémas de correction d'erreurs axés sur l'endurance.
Points clés du rapport
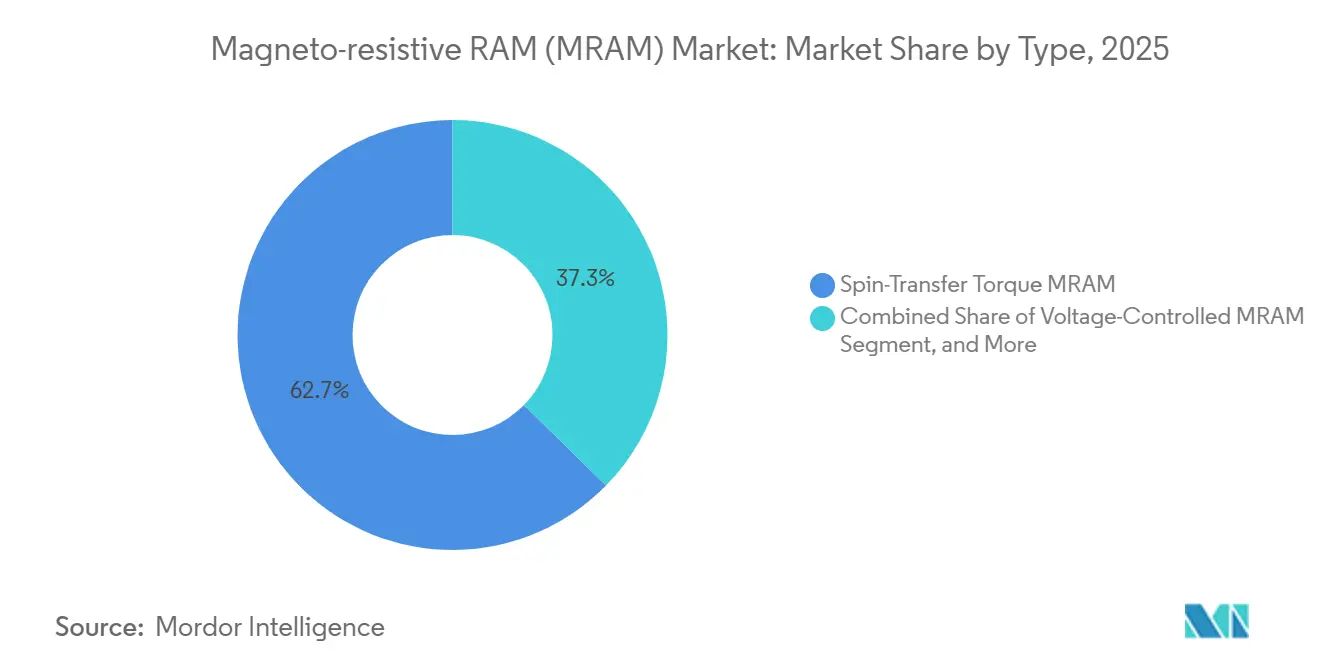
- Par type, le couple de transfert de spin a capturé 62,66 % de la part de marché de la mémoire vive magnéto résistive (MRAM) en 2025. La MRAM à contrôle de tension devrait se développer à un TCAC de 33,21 % jusqu'en 2031.
- Par offre, les dispositifs embarqués détenaient 62,00 % de la part de marché de la MRAM en 2025. Les cœurs IP et les services de conception devraient croître à un TCAC de 33,83 % jusqu'en 2031.
- Par nœud technologique, les procédés à 28 nm ou en dessous représentaient 46,00 % de la taille du marché de la MRAM en 2025 et devraient afficher un TCAC de 34,02 % jusqu'en 2031.
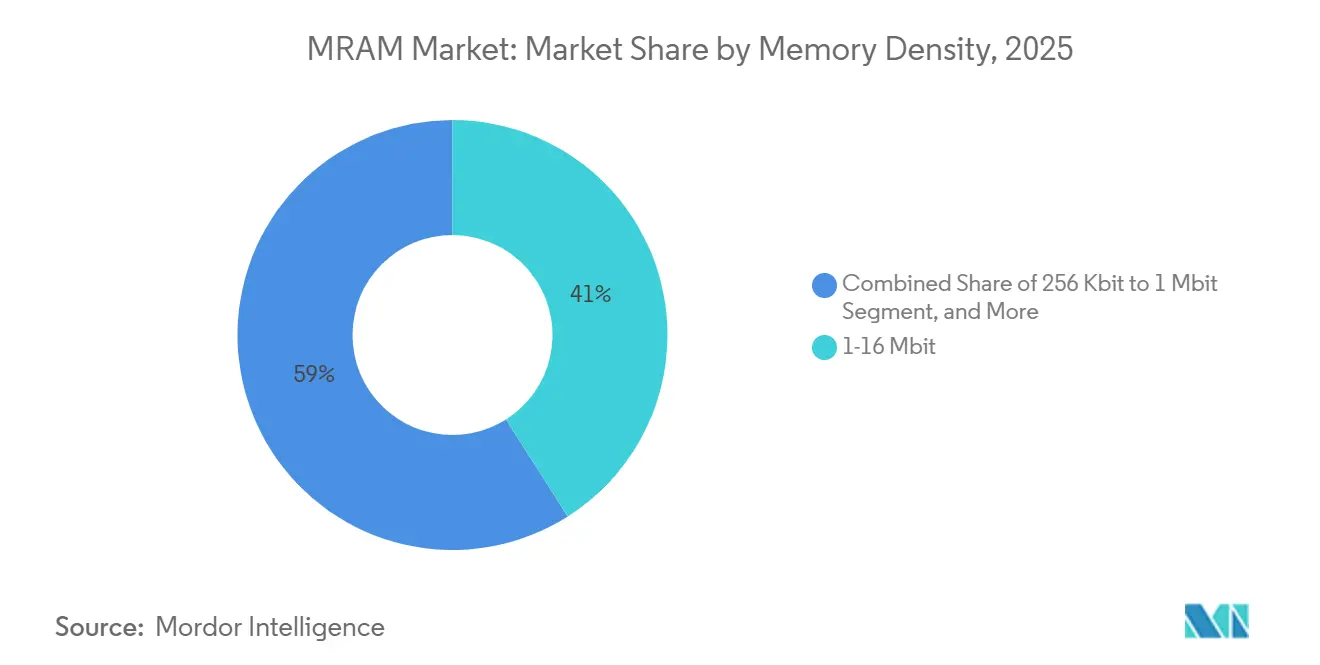
- Par densité mémoire, la plage 1-16 Mbit représentait 41 % de la taille du marché de la MRAM en 2025, et les dispositifs de moins de 256 Kbit devraient progresser à un TCAC de 34,21 % jusqu'en 2031.
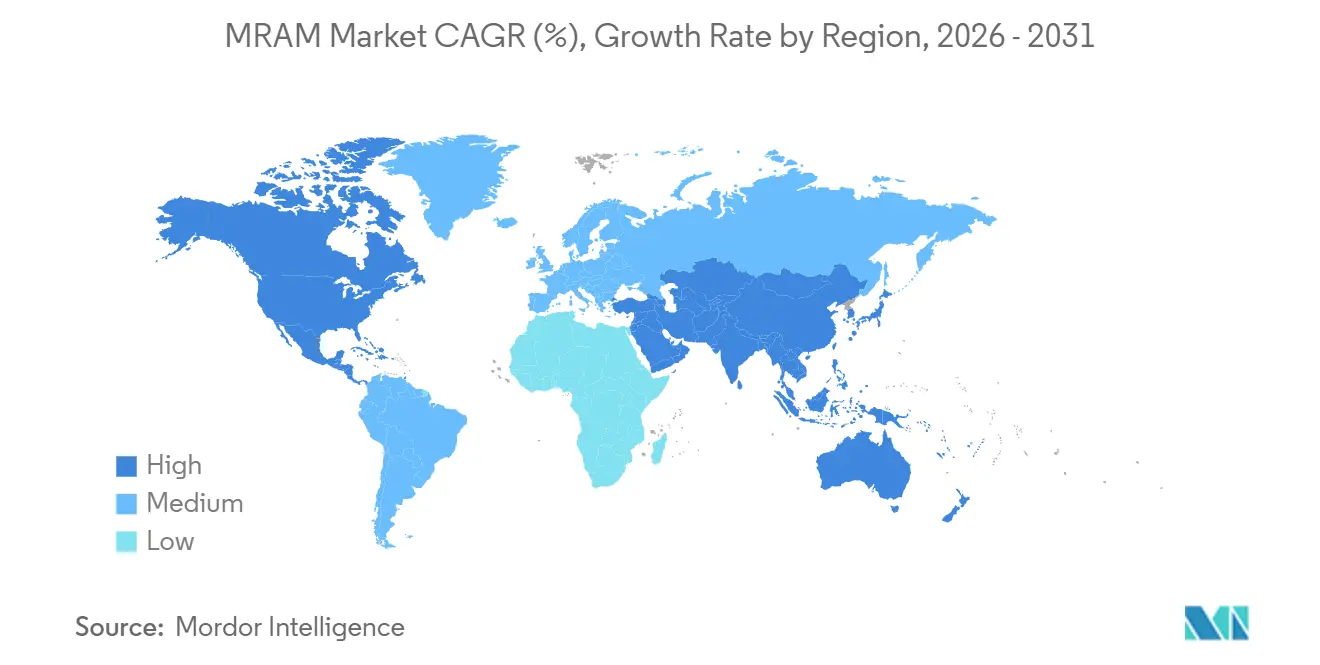
- Par géographie, l'Asie-Pacifique a généré 48,00 % des revenus de 2025, tandis que le Moyen-Orient devrait progresser à un TCAC de 34,52 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de la mémoire vive magnéto résistive (MRAM)
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des dispositifs IoT et périphériques | +6.50% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête des déploiements | Moyen terme (2-4 ans) |
| Adoption croissante dans les systèmes de sécurité fonctionnelle automobile | +5.80% | Asie-Pacifique (Japon, Corée du Sud, Chine), Europe (Allemagne), Amérique du Nord | Long terme (≥ 4 ans) |
| Miniaturisation croissante dans l'électronique grand public | +3.20% | Asie-Pacifique (Chine, Corée du Sud, Taïwan), Amérique du Nord | Court terme (≤ 2 ans) |
| Déploiement en tant que mémoire de classe stockage dans les centres de données | +4.10% | Amérique du Nord, Europe, Asie-Pacifique (Singapour, Hong Kong) | Moyen terme (2-4 ans) |
| Résistance aux radiations de niveau défense pour le calcul périphérique satellitaire | +2.90% | Amérique du Nord, Europe, Moyen-Orient (Israël), Asie-Pacifique (Japon) | Long terme (≥ 4 ans) |
| Tampons de mémoire non volatile embarquée pour les accélérateurs d'intelligence artificielle | +3.80% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique en tête du développement de puces d'intelligence artificielle | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des dispositifs IoT et périphériques
L'automatisation industrielle, le comptage intelligent et les moniteurs de santé portables intègrent désormais un traitement local pour réduire la latence et protéger la confidentialité des données. Les composants de mémoire vive magnéto résistive (MRAM) à interface octale offrent un débit de 400 Mo/s, remplaçant la SRAM à pile de secours et éliminant les supercondensateurs. Les fabricants de microcontrôleurs indiquent une consommation en veille inférieure de 90 % à celle de la mémoire flash, permettant une durée de vie de cinq ans pour les capteurs de surveillance d'état. La haute endurance signifie que les concepteurs n'ont plus besoin de provisionner un micrologiciel de nivellement de l'usure, économisant ainsi un précieux espace en mémoire morte. À mesure que les empreintes des composants rétrécissent, davantage de cartes périphériques adoptent des matrices MRAM qui partagent le rail d'alimentation avec les blocs logiques, supprimant les traducteurs de tension au niveau de la carte et réduisant le coût de la nomenclature.[1]Everspin Technologies, "PERSYST xSPI STT-MRAM," everspin.com
Adoption croissante dans les systèmes de sécurité fonctionnelle automobile
Les contrôleurs de groupe motopropulseur et ADAS doivent conserver les données de calibration à travers les cycles d'allumage sans latence ni surcharge de nivellement de l'usure. La MRAM embarquée dans les microcontrôleurs FinFET à 16 nm prend en charge les objectifs de sécurité ISO 26262 ASIL-D tout en fonctionnant de -40 °C à +125 °C. L'endurance d'écriture illimitée évite les défaillances sur le terrain susceptibles de déclencher des rappels coûteux. Les unités de gestion de batterie pour véhicules électriques écrivent des journaux d'état de charge des milliers de fois par seconde, un cycle de service que la mémoire flash traditionnelle ne peut pas soutenir. Les semi-conducteurs automobiles migrant vers 22 nm et en dessous, les cellules MRAM évoluent en parallèle, offrant des densités de plusieurs mégabits dans des zones de puce très contraintes.[2]NXP Semiconductors, "S32K5 MCU Introduction," nxp.com
Miniaturisation dans l'électronique grand public
Les smartphones, les appareils portables et les casques de réalité augmentée exigent une mémoire à faible fuite pour prolonger la durée de vie de la batterie tout en maintenant le micrologiciel instantanément accessible après un sommeil profond. La mémoire vive magnéto résistive (MRAM) embarquée dans les processeurs d'application à 14 nm élimine le besoin de puces NOR flash séparées, libérant de l'espace sur la carte pour des batteries plus grandes ou des capteurs supplémentaires. Des temps de réveil inférieurs à 10 µs améliorent l'expérience utilisateur dans les écouteurs à activation vocale et les trackers de santé. La consolidation des composants réduit la masse globale de l'appareil, permettant des facteurs de forme plus légers qui séduisent les consommateurs sensibles au style.
Tampons de mémoire non volatile embarquée pour les accélérateurs d'intelligence artificielle
Les moteurs d'inférence périphériques stockent les poids des modèles dans la MRAM, permettant des opérations de calcul en mémoire qui réduisent d'un ordre de grandeur l'énergie consommée par les mouvements de données. Des puces analogiques prototypes affichent une puissance 10 fois inférieure à celle des conceptions à base de SRAM et maintiennent l'inférence après une coupure de courant, ce qui est essentiel pour les drones autonomes et les robots industriels qui doivent redémarrer en toute sécurité. Les accords de services d'ingénierie indiquent une traction commerciale, les fournisseurs de MRAM adaptant l'IP de contrôleur aux réseaux de neurones convolutifs et aux blocs de transformateurs. À mesure que les paramètres des modèles gonflent, les matrices MRAM embarquées à 16 nm et en dessous livrent des centaines de mégabits sans subir les pénalités de fuite en veille observées dans l'eDRAM.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de fabrication du procédé MTJ perpendiculaire | -2.40% | Mondial, avec un impact plus élevé dans les régions dépourvues d'infrastructure de fonderie avancée | Moyen terme (2-4 ans) |
| Concurrence des technologies NVM alternatives | -2.10% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête du développement de la ReRAM et de la PCM | Court terme (≤ 2 ans) |
| Variabilité du rendement aux nœuds sub-28 nm | -1.80% | Asie-Pacifique (Taïwan, Corée du Sud), Amérique du Nord | Moyen terme (2-4 ans) |
| Goulots d'étranglement dans la chaîne d'approvisionnement en outillage | -1.30% | Mondial, avec des dépendances vis-à-vis des fournisseurs d'équipements de gravure par faisceau d'ions et de dépôt | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de fabrication du procédé MTJ perpendiculaire
Les empilements de jonctions tunnel magnétiques perpendiculaires ajoutent jusqu'à 40 étapes de fin de ligne, notamment la gravure par faisceau d'ions et le dépôt d'oxyde de magnésium sous ultra-haute vide. Les équipements coûtent des millions de dollars américains et exigent un contrôle de la surface à l'échelle sub-angström, portant les coûts au niveau de la tranche à environ le double de ceux de la mémoire flash embarquée à des nœuds comparables. Seules quelques fonderies ont qualifié ces modules, ce qui limite l'offre et maintient les prix de vente moyens élevés. Tant que les fournisseurs d'équipements n'élargissent pas la disponibilité et qu'une capacité de deuxième source n'émerge pas, les équipementiers restent prudents quant à l'approvisionnement unique pour les mémoires critiques.
Concurrence des technologies NVM alternatives
La mémoire vive résistive et la mémoire à changement de phase promettent un coût au bit plus faible et une endurance similaire, notamment dans les microcontrôleurs qui n'exigent pas la résistance aux radiations qu'offre la MRAM. Une fonderie de premier plan prévoit une production en grand volume de ReRAM sur sa ligne 22FDX+ à partir de 2026, créant une pression sur les prix pour les options non volatiles embarquées. Des articles de référence font état de vitesses d'écriture inférieures à 10 ns et d'une durabilité de 10⁹ cycles pour les cellules à changement de phase, réduisant l'écart de performance. Si ces technologies atteignent la parité en termes de rétention et d'endurance, les fournisseurs de mémoire vive magnéto résistive (MRAM) pourraient devoir se repositionner vers les niches aérospatiale, défense et calcul d'intelligence artificielle, où la latence déterministe et l'immunité aux radiations restent des facteurs de différenciation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : la MRAM à couple de transfert de spin domine, la MRAM à contrôle de tension accélère
Les dispositifs à couple de transfert de spin ont capturé 62,66 % de la part de marché de la mémoire vive magnéto résistive (MRAM) en 2025, grâce à des flux qualifiés à 22 nm et 28 nm qui satisfont aux normes de fiabilité automobile et industrielle. La MRAM à bascule persiste dans les systèmes à températures extrêmes, tels que les capteurs de champ pétrolier, car sa géométrie dans le plan tolère des excursions à 200 °C. La commutation à contrôle de tension réduit le courant d'écriture d'environ 50 %, un avantage décisif pour les accélérateurs d'intelligence artificielle périphériques, et devrait afficher un TCAC de 33,21 % jusqu'en 2031. Le couple de spin-orbite reste dans le domaine de la recherche, mais ses chemins de lecture-écriture découplés suggèrent une endurance d'écriture dépassant 10¹⁵ cycles, le positionnant comme successeur à long terme.
La dynamique d'adoption s'avère à deux niveaux. Les contrôleurs grand public favorisent la MRAM à couple de transfert de spin mature pour les programmes à court terme, tandis que les startups d'intelligence artificielle s'engagent avec des fonderies de recherche pour prototyper des matrices à contrôle de tension qui réduisent drastiquement l'énergie par inférence. Les feuilles de route sectorielles indiquent des lignes pilotes de MRAM à contrôle de tension à 14 nm d'ici 2028. Si la montée en rendement se déroule comme prévu, le marché de la MRAM pourrait migrer vers cette topologie pour les processeurs grand public à haut volume, renforçant la cadence de rafraîchissement architectural deux fois par décennie de la technologie.


Par offre : l'embarqué en tête, la concession de licences IP en forte hausse
Les variantes embarquées représentaient 62,00 % de la part du marché de la mémoire vive magnéto résistive (MRAM) en 2025, car elles s'intègrent directement dans les plaquettes logiques, éliminant les boîtiers externes et améliorant la fiabilité du système. Les composants série autonomes desservent encore les cartes de modernisation industrielle nécessitant un remplacement compatible broche à broche de la SRAM parallèle. La taille du marché de la MRAM pour les cœurs IP et les services de conception devrait cependant se développer à un TCAC de 33,83 %, reflétant la demande des entreprises sans usine propre à concéder sous licence des macros de mémoire durcie sans posséder de masques. Les entreprises d'IP de contrôleur regroupent des moteurs de correction d'erreurs qui atténuent la dérive du taux d'erreurs binaires à sub-28 nm, facilitant la qualification pour les cibles automobiles ASIL-D.
Alors que de plus en plus d'équipementiers adoptent les chiplets et l'intégration hétérogène, les macros IP de MRAM peuvent être intégrés dans un réticule sur des interposeurs avancés, raccourcissant les cycles de conception. Les fournisseurs pivotent ainsi des revenus de composants vers des redevances de type rente, reflétant la transition qu'ARM a catalysée dans les cœurs de processeur. Ce changement structurel soutient des marges brutes plus saines malgré la baisse des prix au bit dans les densités génériques.
Par nœud technologique : le sub-28 nm évolue, les nœuds historiques persistent
Les nœuds à 28 nm ou en dessous ont généré 46,00 % de la taille du marché de la mémoire vive magnéto résistive (MRAM) en 2025 et évoluent vers un TCAC de 34,02 %, car les puces automobiles et d'intelligence artificielle de pointe sont avides de densité plus élevée. Un microcontrôleur FinFET à 16 nm intègre désormais plus de 8 Mo de stockage de code non volatile dans la même empreinte de puce qui contenait 2 Mo sur 40 nm, prouvant l'avantage de densité. Pourtant, les flux historiques à 55 nm et 40 nm restent indispensables pour les satellites à durcissement aux radiations et les entraînements industriels à température extrême où des géométries plus grandes améliorent la robustesse.
Les fonderies monétisent les deux extrémités du spectre. Les plaquettes premium sur les nœuds EUV ciblent les produits phares grand public, tandis que les lignes à 65 nm entièrement amorties captent les programmes industriels à longue traîne avec des cycles de vie de 15 ans. La bifurcation soutient une demande globale stable de plaquettes, amortissant le marché de la MRAM contre les oscillations cycliques dans tout secteur d'utilisation finale unique.
Par densité mémoire : la plage 1-16 Mbit est l'ancre, le sub-256 Kbit accélère
Les densités entre 1 Mbit et 16 Mbit détenaient 41,00 % de part du marché de la mémoire vive magnéto résistive (MRAM) en 2025, plébiscitées par les unités de contrôle automobile et les automates programmables qui enregistrent des données de calibration. En dessous de 256 Kbit, la croissance est la plus rapide, dépassant un TCAC de 34,21 %, car les étiquettes intelligentes, les capteurs de pression des pneus et les patchs médicaux jetables n'ont besoin que de quelques kilooctets de micrologiciel mais doivent éliminer la fuite en veille. À l'autre extrême, les dispositifs série à 128 Mbit tamponnent désormais les écritures des SSD d'entreprise, tandis que les puces de classe gigabit ciblent la journalisation des métadonnées en centre de données et les plateformes de calcul périphérique satellitaire.
La segmentation confirme un profil de demande en haltère. Les composants à très faible densité prolifèrent dans des milliards de nœuds de capteurs, tandis que les composants haute densité captent les sockets de stockage et d'aérospatiale à forte marge. Les composants à densité moyenne restent le cheval de bataille qui soutient les taux d'utilisation des fonderies.
Par application : l'automobile en tête, l'IoT en forte hausse
L'électronique automobile a contribué à hauteur de 29,00 % des revenus de 2025, ancrée par les modules de contrôle de la stabilité et de gestion des batteries. Les victoires de conception auprès de plusieurs fournisseurs de rang un sous-tendent des volumes stables tout au long de la décennie, car les durées de vie des plateformes dépassent sept ans. Les dispositifs IoT et de calcul périphérique devraient cependant afficher un TCAC de 33,57 %, dépassant tous les autres segments. Les compteurs intelligents sont désormais livrés avec la MRAM pour conserver les registres d'utilisation cumulée même si les installateurs coupent l'alimentation brusquement. Les patchs ECG portables exploitent la capture instantanée par la MRAM des rafales de données à haute fréquence sans risquer de corruption lors de la décharge de la batterie.
Le stockage d'entreprise, l'instrumentation de santé, les robots industriels et l'authentification par carte intelligente forment ensemble un deuxième niveau équilibré de demande. Chaque niche valorise la combinaison unique d'endurance, de tolérance aux chocs et de sécurité en cas de panne d'alimentation de la MRAM, isolant le marché de la mémoire vive magnéto résistive (MRAM) de la dépendance à un seul secteur vertical.
Analyse géographique
Marché de la MRAM en Amérique du Nord
L'Asie-Pacifique a généré 48,00 % des revenus du marché de la mémoire vive magnéto résistive (MRAM) en 2025, reflétant la forte capacité de fonderie à Taïwan et en Corée du Sud et la demande croissante de semi-conducteurs automobiles en Chine. Les incitations gouvernementales, telles que le programme de 27 millions USD de la Corée du Sud qui finance 48 projets de mémoire, accélèrent les ajustements de procédé et les remplacements de masques. La collaboration au Japon entre une université de premier plan et une fonderie régionale amène la production pilote de MRAM à contrôle de tension sur le territoire national, renforçant la résilience de la chaîne d'approvisionnement dans un contexte d'incertitude géopolitique.
Le Moyen-Orient devrait afficher le TCAC régional le plus élevé à 34,52 % entre 2026 et 2031. Le cluster fabless dynamique d'Israël ancre les talents en conception, tandis que les nations du Golfe canalisent les fonds souverains vers des parcs de semi-conducteurs qui attirent les startups de mémoire. Les exigences de niveau défense pour les constellations de satellites s'alignent sur la tolérance aux radiations de la MRAM, créant une demande pérenne même lorsque les courbes de coûts s'améliorent.
L'Amérique du Nord reste essentielle pour les déploiements aérospatiaux et en centres de données. Les fabricants basés en Arizona ont enregistré une croissance à deux chiffres des revenus en 2025 provenant de composants qualifiés pour l'espace, et les programmes fédéraux des États-Unis subventionnent les tests de composants en orbite terrestre basse. L'Europe s'appuie sur sa chaîne d'approvisionnement automobile en Allemagne et sur des centres de recherche et développement avancés en Belgique pour piloter des empilements MTJ perpendiculaires en dessous de 20 nm. Les deux régions garantissent conjointement que l'approvisionnement mondial en dispositifs MRAM s'étend sur au moins trois continents, atténuant les chocs d'approvisionnement d'une région unique.[3]Ministère du Commerce, de l'Industrie et de l'Énergie de Corée du Sud, "Annonce du financement de la R&D en mémoire," motie.go.kr

Paysage réglementaire
L'approvisionnement et la commercialisation des MRAM sont façonnés par les contrôles à l'exportation et l'application des réglementations commerciales liées aux semi-conducteurs. Aux États-Unis, le Department of Commerce, Bureau of Industry and Security (BIS) a élargi et clarifié le traitement des contrôles à l'exportation pour les produits semi-conducteurs avancés à travers des actions s'étendant sur les contrôles de septembre 2024 (incluant de nouvelles classifications de la Commerce Control List) et des directives supplémentaires en mai 2026 sur la manière dont les exigences de licence s'appliquent en fonction de la société mère ultime et du statut de groupe de pays. Cela accroît la charge de conformité pour les expéditions transfrontalières de MRAM intégrées dans des systèmes informatiques avancés.
La politique commerciale et industrielle affecte également les décisions de risque et de localisation. En janvier 2026, une plainte au titre de la Section 337 concernant certains dispositifs MRAM a été déposée auprès de l'U.S. International Trade Commission, créant une exposition potentielle à des perturbations d'importation pour les fournisseurs et les équipementiers dépendant des flux entrants américains. En Europe, le Chips Act de l'UE (règlement 2023/1781) continue de promouvoir le renforcement de l'écosystème des semi-conducteurs et des approches communes autour des puces fiables et sécurisées, ce qui peut influencer les exigences de qualification, de documentation et d'approvisionnement pour les composants de mémoire utilisés dans l'électronique automobile, industrielle et de défense.
Analyse de la chaîne de valeur
La création de valeur des MRAM commence avec les matériaux et les modules de procédés front-end pour les empilements de jonction tunnel magnétique (MTJ), incluant des alliages spécialisés de cobalt-fer-bore et des intrants d'oxyde de magnésium haute pureté, ainsi que des jeux d'outils critiques de dépôt en couches minces et de gravure utilisés pour construire des couches MTJ perpendiculaires. La disponibilité des équipements et le savoir-faire des procédés, incluant la pulvérisation cathodique, le fraisage et le contrôle du dépôt, restent des facteurs limitants. Le nombre élevé d'étapes de back-end-of-line et les cycles de qualification automobile et industrielle s'étalant sur plusieurs années renforcent également les barrières à l'entrée et concentrent l'approvisionnement parmi les usines qualifiées.
La fabrication et la commercialisation se répartissent en deux voies principales : les MRAM intégrées aux processus logiques sur des nœuds avancés, et les produits autonomes ou au niveau module pour les applications industrielles, de stockage et aérospatiales distribués via des équipementiers et partenaires de distribution. Les actions récentes dans la chaîne d'approvisionnement illustrent la diversification des empreintes de fabrication, notamment Everspin concluant un accord de fabrication initial de 10 ans avec Microchip Technology pour établir une ligne de production MRAM à réplication exacte dans l'usine Fab 4 de Microchip à Gresham, Oregon. Dans le même temps, la divulgation par Samsung de la mise en œuvre de MRAM embarquée et du rendement de production en volume sur un procédé FinFET 8 nm indique des progrès dans l'intégration embarquée à grand volume. En aval, l'adoption des MRAM est accélérée par la propriété intellectuelle des contrôleurs et micrologiciels, les schémas de correction d'erreurs et les travaux d'intégration système qui aident les clients à atteindre des objectifs de fiabilité tels que l'AEC-Q100 pour les déploiements de qualité automobile.
Paysage concurrentiel
Les cinq plus grands fournisseurs commandent environ 45 % de la part de marché de la MRAM, indiquant une concentration modérée. Deux fournisseurs spécialisés se concentrent sur des modèles d'affaires de composants discrets et de propriété intellectuelle, tandis que trois fonderies mondiales embarquent la MRAM dans des procédés logiques grand public. Les mouvements stratégiques en 2025 comprenaient un contrat de services d'ingénierie d'une valeur de 4,1 millions USD pour adapter des architectures de calcul en mémoire et une annonce de ReRAM 22FDX+ qui intensifie la concurrence inter-technologique. Les équipementiers de premier plan citent l'endurance et la latence déterministe comme raisons de s'approvisionner auprès de deux sources de MRAM malgré l'avantage de coût de la ReRAM.
Les fabricants de dispositifs intégrés exploitent leur échelle pour faire évoluer les nœuds qualifiés de 28 nm à 16 nm. Pendant ce temps, les startups sécurisent des tours de financement par capital-risque en se spécialisant dans la physique à contrôle de tension ou à couple de spin-orbite qui promettent des économies d'énergie radicales. Les dépôts de brevets sur l'ingénierie des empilements spintroniques ont fortement augmenté en 2025, signalant que la différenciation pivote désormais sur l'IP de procédé plutôt que sur les structures de cellules de base.
Les futurs champs de bataille incluent les accélérateurs périphériques d'intelligence artificielle, où des tampons MRAM unifiés peuvent effondrer les hiérarchies SRAM et DRAM, et l'électronique de défense à durcissement aux radiations, où les fournisseurs de MRAM déjà établis possèdent des données de qualification héritées.
Leaders du secteur de la mémoire vive magnéto résistive (MRAM)
Honeywell International Inc.
Infineon Technologies AG
Intel Corporation
Avalanche Technology Inc.
Samsung Electronics Co. Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le remplacement de la mémoire flash embarquée par les MRAM embarquées sur les nœuds avancés reste un espace blanc central, soutenu par le mouvement des fondeurs et de l'écosystème vers des géométries plus petites où la mise à l'échelle de l'eFlash est plus complexe. Les présentations techniques à l'ISSCC 2026, incluant une macro STT-MRAM embarquée de 16 nm à 168 Mb avec un débit de lecture élevé destinée aux cas d'usage automobile et d'IA en périphérie, soutiennent les voies de mise en production pour une mémoire non volatile embarquée à plus haute densité dans les contrôleurs et accélérateurs qui bénéficient d'un comportement instantané et d'une endurance élevée.
Les opportunités de MRAM discrètes et durcies s'élargissent là où le comportement déterministe et la qualification sont décisifs, notamment dans l'aérospatiale, la défense et les systèmes industriels à haute fiabilité. En avril 2026, Everspin a signé un accord de 40 millions USD avec un maître d'œuvre américain centré sur la technologie Toggle MRAM pour les clients de la base industrielle de défense, tout en renforçant également la résilience de l'approvisionnement via un accord de fabrication à long terme avec Microchip pour une capacité sur le territoire national. Sur le plan de l'interface et des produits, Everspin a introduit la mémoire unifiée UNISYST MRAM avec connectivité xSPI et a fait progresser son portefeuille xSPI haute fiabilité avec une qualification de production AEC-Q100 Grade 1, ainsi qu'une feuille de route vers des densités plus élevées. Cela soutient une marge de manœuvre pour la conception dans les nœuds en périphérie qui souhaitent un stockage non volatile plus rapide sans SRAM alimentée par batterie ni supercondensateurs.
Développements récents du secteur
- Avril 2026 : Everspin a conclu un accord de 40 millions USD avec un maître d'œuvre américain pour fournir la technologie Toggle MRAM aux clients de la base industrielle de défense américaine. L'accord renforce l'adoption des MRAM dans les programmes critiques pour les missions où l'endurance et la rétention déterministe comptent plus que le coût par bit, et soutient une meilleure visibilité de production à long terme pour les pièces qualifiées.
- Novembre 2025 : NXP a mené un tour de table de série A de 17,5 millions USD dans RAAAM Memory, société israélienne axée sur le développement de MRAM à couple spin-orbite. Cet investissement témoigne de l'attention continue du secteur envers les mécanismes de commutation de nouvelle génération capables d'accroître l'endurance et de réduire la consommation d'énergie, et élargit le pipeline d'innovation MRAM au-delà des conceptions STT et toggle établies.
- Octobre 2024 : Avalanche Technology a expédié ses premiers produits MRAM haute densité qualifiés PEMS vers le secteur aérospatial et de défense. L'expédition de dispositifs qualifiés fait progresser la pénétration des MRAM dans les applications durcies aux radiations et de qualité spatiale, où la qualification héritée et l'assurance d'approvisionnement déterminent les gains de conception.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché couvre les revenus générés par les solutions de mémoire RAM magnéto-résistive (MRAM) utilisées comme mémoire non volatile dans les systèmes électroniques, où les données sont stockées à l'aide d'états magnétiques et vendues via des offres axées sur les dispositifs, l'intégration embarquée et les licences.
Exclusions du périmètre : nous excluons les technologies de mémoire non-MRAM (telles que la DRAM conventionnelle, la SRAM et la mémoire flash NAND) et les sous-systèmes de stockage plus larges qui ne sont pas spécifiques aux MRAM.
Aperçu de la segmentation
- Par type
- MRAM à bascule
- MRAM à couple de transfert de spin
- MRAM à contrôle de tension
- MRAM à couple de spin-orbite
- Par offre
- Autonome
- Embarqué
- Cœurs IP, services de conception
- Par nœud technologique
- Inférieur ou égal à 28 nm
- 28-40 nm
- 40-65 nm
- Supérieur à 65 nm
- Par densité mémoire
- Inférieure à 256 Kbit
- 256 Kbit-1 Mbit
- 1-16 Mbit
- Supérieure à 16 Mbit
- Par application
- Électronique grand public
- Automatisation industrielle et robotique
- Stockage d'entreprise
- Électronique automobile
- Aérospatiale et défense
- Dispositifs de santé
- Dispositifs IoT et de calcul périphérique
- Carte intelligente et RFID
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie
- Moyen-Orient
- Israël
- Arabie Saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par établir le contexte de la demande pour l'adoption des MRAM et le contexte de l'offre pour la préparation à la production de MRAM. Nous avons référencé des sources publiques telles que l'US International Trade Commission, la base de données UN Comtrade, le programme World Semiconductor Trade Statistics et la Banque mondiale pour les indicateurs macroéconomiques influençant la production électronique et les flux transfrontaliers de composants.
Pour maintenir des hypothèses techniques ancrées, nous avons également examiné des preuves au niveau des matériaux et des dispositifs provenant de sources telles que l'IEEE et d'autres revues à comité de lecture, ainsi que des bases de données de brevets pour suivre où les architectures MRAM et les flux de procédés sont améliorés. Les dépôts d'entreprises, les présentations aux investisseurs, les notes de procédé de fonderie publiées publiquement et une couverture de presse crédible ont aidé à valider les calendriers des nœuds MRAM embarquée et les priorités typiques des marchés finaux. Pour les données financières des entreprises et les vérifications continues d'actualités, une base de données par abonnement payant a été utilisée pour accélérer la collecte et les contrôles de cohérence. Ce ne sont que des exemples illustratifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte de données, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la confirmation de la part de la demande de MRAM représentant des expéditions réelles par rapport à l'intérêt en pipeline, et sur la manière dont les prix évoluent à mesure que la densité et le nœud de procédé progressent. Nous avons échangé avec des parties prenantes de toute la chaîne de valeur, incluant des fournisseurs de composants, des fournisseurs de services de propriété intellectuelle et de conception, des intégrateurs de systèmes et des utilisateurs finaux dans l'automobile, l'automatisation industrielle et le matériel d'entreprise. La couverture a été équilibrée entre l'APAC, l'EMEA et les Amériques.
Répartition des répondants de la recherche de terrain primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36 % | Cadres dirigeants : 15 % | APAC : 42 % |
| Rang intermédiaire : 42 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 33 % |
| Acteurs plus petits : 22 % | Managers : 46 % | Amériques : 25 % |
Dimensionnement et prévision du marché
Le dimensionnement est construit en utilisant une approche descendante où les signaux de production de semi-conducteurs et d'électronique sont traduits en un bassin de demande adressable de MRAM, puis filtrés par des indicateurs d'adoption pour l'usage embarqué et autonome. Pour maintenir des totaux réalistes, nous corroborons les résultats avec des approximations ascendantes sélectives telles que des volumes d'expédition échantillonnés par application, un ASP typique par tranche de densité, et des retours de canaux sur les gains de conception qui déterminent le calendrier de montée en puissance.
Les principaux intrants utilisés dans le modèle incluent la préparation des nœuds de plaquettes pour les MRAM embarquées (par exemple, le mix évoluant autour de 28 nm et moins), le mix de densité de mémoire, les taux d'attachement dans l'électronique automobile et les dispositifs industriels, les cycles de qualification dans les cas d'usage de sécurité et d'environnement difficile, et le rythme de validation du stockage d'entreprise. Lorsque la visibilité directe sur les volumes est limitée, les écarts sont traités par des fourchettes prudentes convenues lors d'entretiens d'experts, et les fourchettes sont affinées après recoupement avec les lancements de produits visibles publiquement et le rythme de fabrication.
Pour les prévisions, une analyse de scénarios est utilisée car les montées en puissance des MRAM peuvent évoluer rapidement avec les résultats de qualification et les transitions de nœuds de procédé. Chaque scénario est ancré à un petit ensemble de moteurs mesurables comme la production électronique, les plans de construction automobile et l'activité attendue de tape-out des MRAM embarquées. Les hypothèses sont revues avec les personnes interrogées afin que la courbe prévisionnelle reflète ce que les fournisseurs et les adoptants considèrent comme réalisable, et pas seulement ce qui est techniquement possible.
Validation des données et cycle de mise à jour
La validation est effectuée à travers plusieurs passages afin que le chiffre final ne soit pas déterminé par une seule source ou une seule hypothèse. Nous comparons les résultats du modèle à des signaux indépendants tels que les tendances régionales de production de semi-conducteurs, les commentaires déclarés sur la capacité ou la préparation de l'écosystème, et les jalons d'adoption au niveau des applications, puis étudions tout écart marqué avant validation finale.
Si une mesure évolue de manière significative, comme un changement dans la disponibilité des nœuds ou un changement soudain des applications ciblées, les analystes recontactent les sources pour confirmer ce qui a changé et si le modèle nécessite une réinitialisation. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements majeurs se produisent, et une vérification finale avant publication afin que les clients reçoivent la vue la plus récente.
Taille du marché de la mémoire RAM magnéto-résistive selon Mordor Intelligence par rapport à d'autres estimations publiées
Il est normal de constater des tailles de marché différentes pour les MRAM car les études publiées ne comptabilisent pas toujours les mêmes flux de revenus, et elles peuvent également ancrer leurs modèles à des années de référence et des calendriers de montée en puissance différents. Le calendrier des devises, ce qui est traité comme des revenus expédiés par rapport à la demande potentielle, et la rapidité à laquelle les prix sont supposés baisser en fonction de la densité peuvent également élargir l'écart.
Certaines estimations s'en tiennent aux ventes de dispositifs par type de technologie et application, ce qui peut réduire le total mais rendre la comparaison plus claire entre les années. D'autres estimations intègrent la catégorie dans un langage plus large d'opportunité mémoire ou supposent une pénétration plus rapide dans le stockage d'entreprise et les programmes automobiles sans montrer les mêmes vérifications du calendrier de qualification. Mordor Intelligence comptabilise les MRAM à travers les offres axées sur les dispositifs, l'intégration embarquée et les licences (incluant les cœurs de propriété intellectuelle et les services de conception), et limite la demande aux cas d'usage où le rythme de qualification et la disponibilité des nœuds sont soutenus par les retours d'entretiens et les signaux publics.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,43 milliards USD (2026) | |
| Éditeur mondial de recherche A | 3,19 milliards USD (2024) | Utilise une année de référence différente et présente les MRAM principalement à travers les revenus par type de technologie, ce qui peut négliger les flux de revenus hors dispositif et déplacer une partie de la valeur vers des activités de conception adjacentes. |
| Cabinet de recherche sectorielle B | 3,27 milliards USD (2025) | Ancre le dimensionnement à une année de référence plus tardive et ne distingue pas clairement la demande expédiée de l'adoption planifiée, ce qui peut modifier la courbe à court terme selon les hypothèses de qualification et de montée en puissance. |
La comparaison montre que le choix de l'année et ce qui est comptabilisé comme revenu MRAM sont les deux principales raisons de l'écart entre les chiffres. En maintenant les intrants liés à la préparation des nœuds, au mix de densité et au calendrier de qualification des applications, nous obtenons une valeur de marché traçable à des vérifications simples et reproductible à mesure que de nouvelles données apparaissent.


Questions clés auxquelles répond le rapport
Quel TCAC est prévu pour le marché de la MRAM entre 2026 et 2031 ?
Le marché de la MRAM devrait se développer à un TCAC de 32,72 % durant la période 2026-2031.
Quelle région a contribué aux revenus les plus élevés en 2025 ?
L'Asie-Pacifique a généré 48,00 % des revenus mondiaux en 2025, portée par une forte capacité de fonderie et la demande automobile.
Pourquoi la MRAM gagne-t-elle du terrain dans l'électronique automobile ?
La MRAM embarquée satisfait aux exigences de sécurité fonctionnelle ISO 26262, offre un comportement à démarrage instantané et fournit une endurance d'écriture illimitée, essentielle pour les contrôleurs de gestion de batterie et ADAS.
Comment les dispositifs MRAM à contrôle de tension améliorent-ils l'efficacité énergétique ?
La MRAM à contrôle de tension commute par modulation de champ électrique plutôt que par courant polarisé en spin, réduisant l'énergie d'écriture d'environ 50 % tout en maintenant une vitesse sub-nanoseconde.
Quelle menace concurrentielle représentent les mémoires alternatives ?
La mémoire vive résistive et la mémoire à changement de phase visent à surclasser la MRAM sur le coût, mais accusent encore un retard en termes de latence déterministe et de tolérance aux radiations valorisées dans les applications aérospatiales, automobiles et d'intelligence artificielle périphérique.
Quel segment de densité croît le plus rapidement ?
Les dispositifs sub-256 Kbit devraient afficher le TCAC le plus élevé, portés par les capteurs IoT à ultra-faible consommation et les étiquettes intelligentes qui n'ont besoin que de quelques kilooctets de stockage de code non volatile sans fuite en veille.
Dernière mise à jour de la page le:



