
Taille et Part du Marché de la Fabrication de Satellites
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 27.22 Milliards de dollars |
| Taille du Marché (2031) | 76.65 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 23.01 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Fabrication de Satellites par Mordor Intelligence
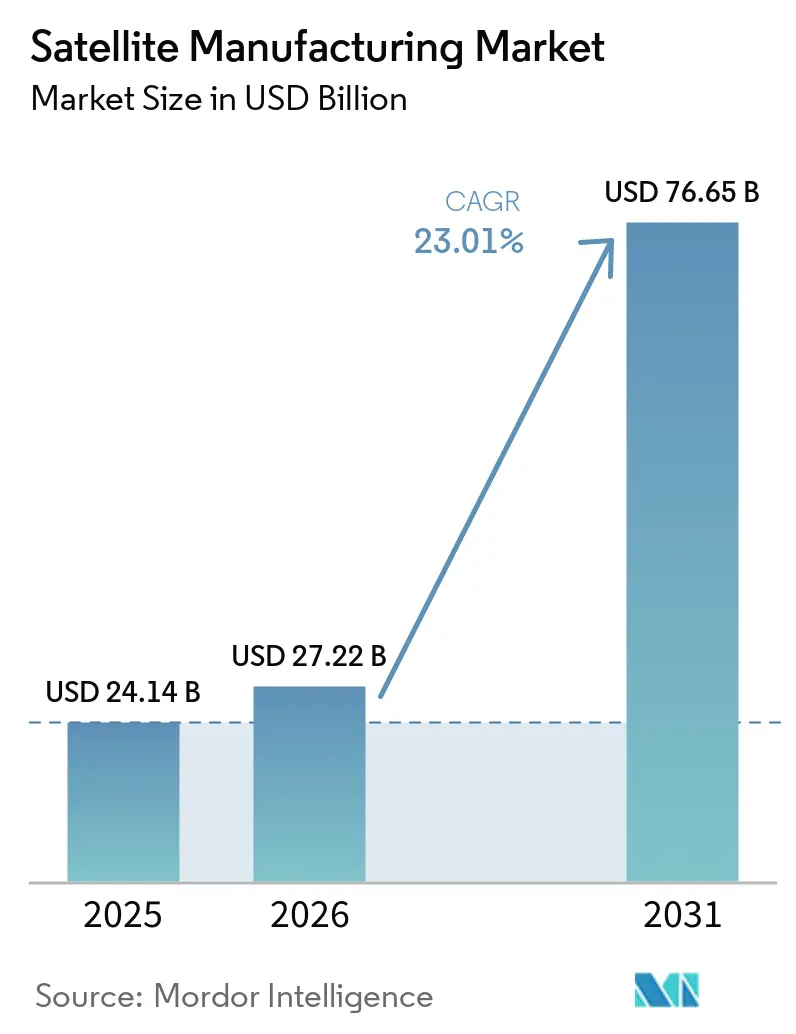
La taille du marché de la fabrication de satellites était évaluée à 24,14 milliards USD en 2025, et devrait croître de 27,22 milliards USD en 2026 à 76,65 milliards USD d'ici 2031, enregistrant un CAGR de 23,01 % entre 2026 et 2031. La capacité de production devient un facteur concurrentiel central, les fabricants s'efforçant de répondre aux carnets de commandes des programmes de constellations et des programmes gouvernementaux. La fabrication de satellites évolue d'un assemblage spécifique à chaque mission vers des lignes de production standardisées capables de livrer des engins spatiaux à un rythme plus élevé. Les programmes de constellations commerciales, les marchés publics gouvernementaux et la demande de systèmes d'observation de la Terre soutiennent cette évolution. Les fabricants établis bénéficient de chaînes d'approvisionnement qualifiées, d'un accès aux essais et d'une expérience de production, tandis que les fournisseurs plus petits font face à des barrières plus élevées pour monter en échelle. Les exigences d'approvisionnement en matière de communications résilientes, de télédétection et de conception d'engins spatiaux durables façonnent également le marché de la fabrication de satellites.
Points clés du rapport
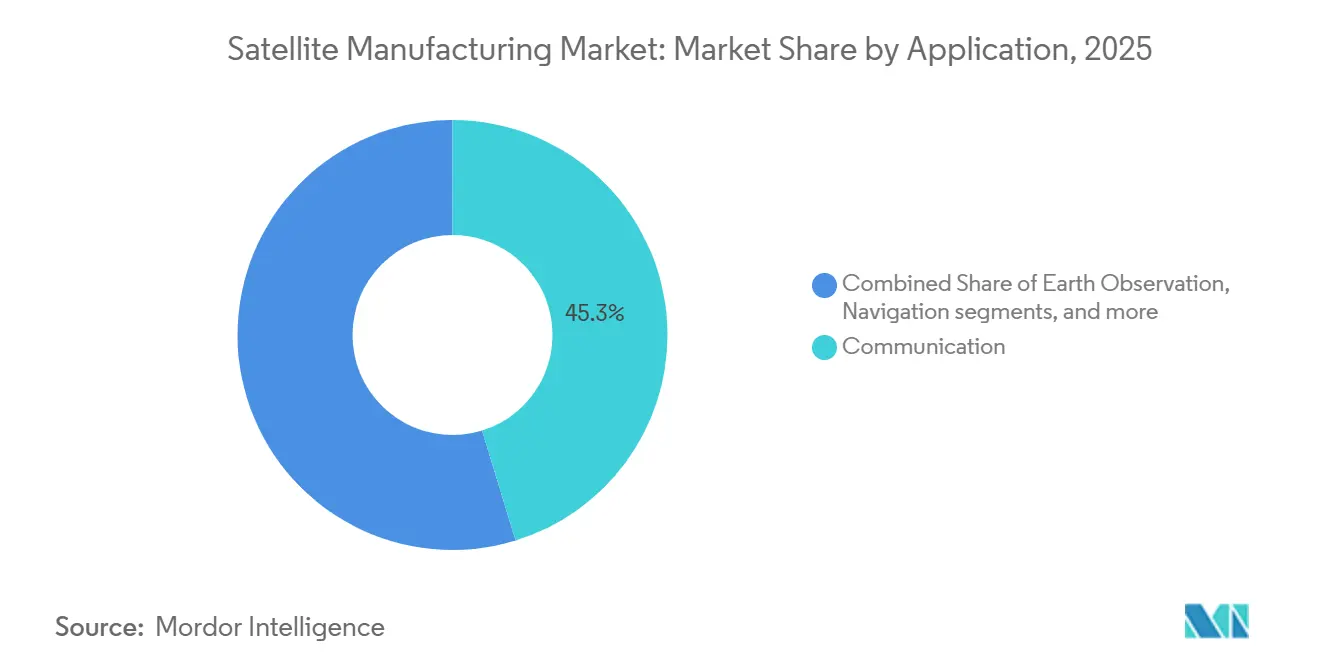
- Par application, la communication détenait 45,25 % de la part du marché de la fabrication de satellites en 2025, tandis que l'observation de la Terre devrait croître à un CAGR de 24,71 % jusqu'en 2031.
- Par masse de satellite, les satellites moyens représentaient 42,69 % de la taille du marché de la fabrication de satellites en 2025, tandis que les petits satellites devraient croître à un CAGR de 24,52 % jusqu'en 2031.
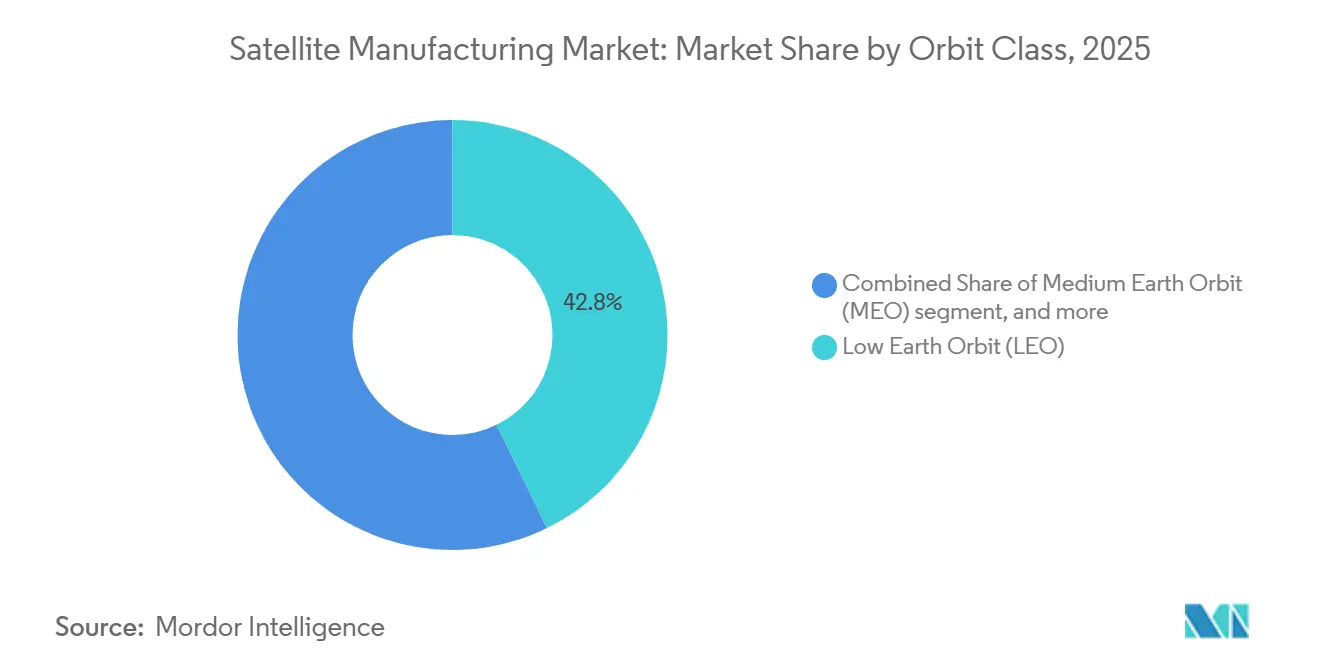
- Par classe d'orbite, la LEO a capté 42,75 % de la part du marché de la fabrication de satellites en 2025, tandis que la MEO devrait croître à un CAGR de 24,83 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs commerciaux détenaient 55,32 % du marché en 2025 et devraient croître à un CAGR de 24,91 % jusqu'en 2031.
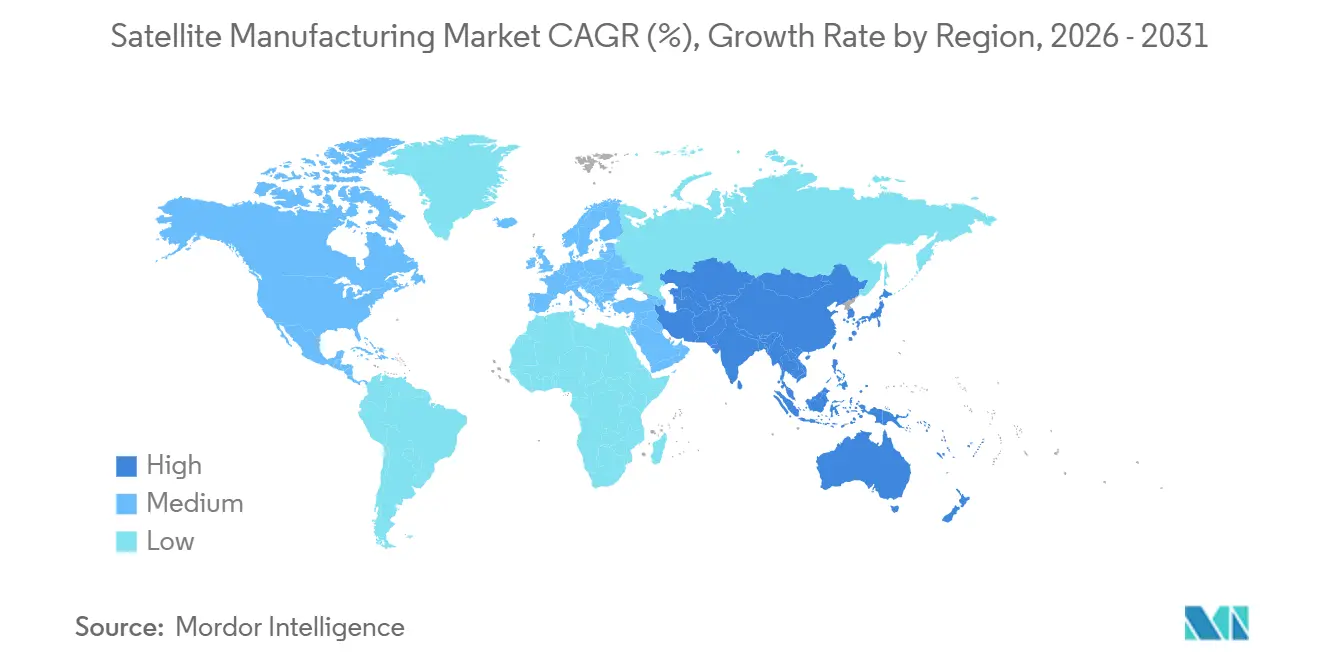
- Par géographie, l'Amérique du Nord représentait 53,77 % du marché en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 24,63 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Déploiement du haut débit LEO et des constellations | 6.5% | Mondial, avec la plus forte concentration en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Dépenses gouvernementales et de défense dans le domaine spatial | 5.0% | Amérique du Nord et Europe, avec des retombées croissantes vers l'Asie-Pacifique et le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Miniaturisation des satellites et réduction des coûts de production | 4.0% | Mondial, porté par la Chine, l'Inde et l'Europe | Moyen terme (2-4 ans) |
| Demande en observation de la Terre et en télédétection | 3.0% | Mondial, avec une demande réglementaire en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Production d'engins spatiaux à l'échelle industrielle et plateformes standardisées | 2.0% | Amérique du Nord, Europe et Chine | Moyen terme (2-4 ans) |
| Durabilité orbitale et conception de fin de vie comme facteurs de différenciation dans les marchés publics | 1.5% | Europe, Amérique du Nord et programmes mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement du haut débit LEO et des constellations
Les constellations haut débit en orbite basse terrestre (LEO) restent un moteur majeur de la demande pour le marché de la fabrication de satellites. SpaceX comptait plus de 9 350 satellites Starlink en orbite à la fin de 2025, illustrant l'échelle de production nécessaire pour les grands systèmes haut débit.[1] Le projet Kuiper d'Amazon est tenu par la FCC de déployer 1 618 satellites d'ici juillet 2026, représentant 50 % de sa constellation approuvée de 3 236 satellites.[2] De nombreux satellites de constellations planifiées seront construits en interne par leurs opérateurs, limitant la part disponible pour les fabricants sous contrat indépendants. Les fournisseurs indépendants se disputent donc plus souvent les programmes souverains et les constellations commerciales plus petites. Ces programmes peuvent privilégier l'intégration de charges utiles spécialisées, la fiabilité et le soutien à la mission plutôt que le coût unitaire le plus bas.
Dépenses gouvernementales et de défense dans le domaine spatial
Les marchés publics gouvernementaux et de défense soutiennent la demande d'engins spatiaux qualifiés à haute valeur ajoutée dans le marché de la fabrication de satellites. Le budget spatial de défense américain pour l'exercice 2026 comprenait un financement majeur pour l'architecture Golden Dome et les programmes spatiaux associés.[3] La commission des crédits du Sénat américain a orienté 528 millions USD de R&D vers les marchés publics, dont deux satellites GPS supplémentaires. Cette approche soutient les fabricants qui ont déjà qualifié leurs plateformes et leurs processus de production. Lockheed Martin a achevé l'étape d'assemblage du cœur du véhicule spatial GPS IIIF 11 en avril 2026 grâce à des outils de fabrication numérique.[4] Les contrats gouvernementaux offrent une visibilité de production pluriannuelle et récompensent les entreprises capables de satisfaire aux exigences de sécurité, de calendrier et d'assurance de mission.
Miniaturisation des satellites et réduction des coûts de production
Les engins spatiaux plus petits transforment la façon dont les fournisseurs conçoivent, assemblent et tarifent les systèmes satellitaires. La miniaturisation permet aux fabricants de construire des plateformes combinant une capacité de charge utile utile avec des exigences de lancement et de production réduites. La Chine et l'Inde développent une capacité nationale pour des plateformes de petits et moyens satellites standardisées. Dhruva Space a reçu 105 crore INR (12,62 millions USD) du Fonds de recherche, développement et innovation de l'Inde pour le projet Garud, une plateforme à emballage plat de classe 500 kg avec une feuille de route pour jusqu'à 2 satellites par jour. Les bus standardisés à faible coût peuvent accroître la pression sur les prix dans le marché de la fabrication de satellites, en particulier pour les missions répétables. Ils peuvent également créer des opportunités pour les fournisseurs de composants répondant aux exigences de performance et de fiabilité des programmes plus importants.
Demande en observation de la Terre et en télédétection
La demande d'observation de la Terre soutient la production de satellites équipés de charges utiles optiques, radar à synthèse d'ouverture, hyperspectrales et RF. Les acheteurs exigent de plus en plus des données répondant aux besoins de sécurité, de surveillance climatique et de planification opérationnelle. Cela favorise les plateformes capables de transporter des capteurs spécialisés et de fournir des liaisons de communication sécurisées. Les marchés publics gouvernementaux sont importants car de nombreuses missions d'observation de la Terre servent à la fois des objectifs civils et de défense. Le marché de la fabrication de satellites bénéficie donc de la demande de systèmes combinant imagerie, relais de données et planification réactive. Ces exigences soutiennent la demande d'engins spatiaux petits et moyens performants plutôt que des unités au coût le plus bas.
Analyse de l'impact des contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coûts élevés en capital, en essais et en lancement | -2.40% | Mondial, affectant particulièrement les nouveaux entrants en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Licences complexes, contrôles des exportations et attribution des fréquences | -1.90% | Mondial, avec l'Europe appliquant les délais de conformité les plus stricts | Moyen terme (2-4 ans) |
| Goulets d'étranglement dans les semi-conducteurs tolérants aux radiations et les matériaux spéciaux | -1.20% | Programmes de défense en Amérique du Nord et en Europe, avec des retombées sur le commercial | Moyen terme (2-4 ans) |
| Débris, conformité au trafic spatial et contraintes d'assurance | -0.80% | Mondial, affectant les orbites inférieures à 500 km | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés en capital, en essais et en lancement
Les exigences en capital restent élevées car les engins spatiaux doivent passer des essais environnementaux et de mission spécialisés avant le lancement. Les essais thermiques sous vide, les essais de vibration et la qualification aux radiations dépendent d'installations rares et d'équipes expérimentées. Des cadences de fabrication plus élevées peuvent exercer une pression supplémentaire sur ces ressources d'essai partagées. Cela peut retarder les programmes même lorsque la conception du satellite et le financement sont en place. Le coût et la disponibilité des services de lancement affectent également les calendriers de développement et les besoins en trésorerie. Ces conditions favorisent les acteurs établis du marché de la fabrication de satellites qui disposent de processus d'essai répétables et de relations fournisseurs établies.
Goulets d'étranglement dans les semi-conducteurs tolérants aux radiations et les matériaux spéciaux
Les composants électroniques tolérants aux radiations et les matériaux spéciaux sont essentiels pour de nombreuses missions de défense, de navigation et de télédétection. Une offre qualifiée limitée peut créer des risques de planification lorsque plusieurs programmes majeurs nécessitent simultanément des pièces similaires. Les fabricants ne peuvent pas facilement substituer des composants non qualifiés dans des engins spatiaux à haute assurance. Les contrôles des exportations, les règles de licences nationales et la coordination des fréquences de l'UIT ajoutent des délais et des coûts de conformité supplémentaires pour les programmes internationaux. Les exigences relatives aux débris orbitaux influencent également la conception des engins spatiaux, la planification de l'élimination et les décisions d'assurance. Ces facteurs peuvent retarder l'entrée sur le marché de nouveaux participants dans le marché de la fabrication de satellites et renforcer la position des entreprises disposant de capacités de conformité établies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
la communication ancre les revenus tandis que l'observation de la Terre s'accélèreLes satellites de communication représentaient 45,25 % du marché en 2025, constituant la plus grande base de revenus parmi les constellations haut débit LEO et les systèmes GEO à haut débit. Le secteur de la fabrication de satellites bénéficie de l'ampleur des programmes de communication, bien qu'une grande partie de la production à plus fort volume soit réalisée en interne par les opérateurs de constellations. SpaceX et Amazon produisent des systèmes pour leurs propres réseaux, réduisant la part de la demande en communication disponible via les marchés publics ouverts. Les fabricants indépendants restent actifs dans les programmes de communication souverains et les systèmes commerciaux plus petits. Ces projets nécessitent généralement des charges utiles sur mesure, des fonctionnalités de sécurité nationale ou une intégration spécifique au système au sol. Les programmes de communication exigent également que les fabricants gèrent le calendrier de production, les calendriers de lancement et les exigences liées au spectre.
L'observation de la Terre devrait croître à un CAGR de 24,71 % jusqu'en 2031, ce qui en fait le segment d'application à la croissance la plus rapide. La demande s'étend au-delà de l'imagerie optique conventionnelle vers le radar à synthèse d'ouverture, la détection hyperspectrale et le renseignement RF. Les acheteurs gouvernementaux utilisent ces capacités pour la surveillance climatique, la sécurité nationale et la planification civile. Cela élargit les exigences pour les bus d'engins spatiaux capables de supporter des charges utiles complexes et des liaisons de données sécurisées. La navigation et l'observation spatiale offrent des cycles d'approvisionnement pluriannuels plus stables grâce à des programmes tels que GPS IIIF et Galileo Deuxième Génération. La catégorie autres comprend les satellites scientifiques, de démonstration technologique et d'Internet des objets, qui contribuent à maintenir le flux de commandes pour les fabricants entre les grands contrats.

Par masse de satellite :
les satellites moyens dominent tandis que les petits satellites gagnent en valeurLes satellites moyens détenaient 42,69 % du marché de la fabrication de satellites en 2025. Leur position était soutenue par la gamme de masse utilisée par les satellites Starlink V2 Mini, Amazon Kuiper et Eutelsat OneWeb. Ces programmes représentaient une part majeure du volume de fabrication. La demande reflète l'économie du haut débit LEO, où les fabricants équilibrent la capacité en orbite avec les exigences de lancement en covoiturage. Cet équilibre favorise une production répétable et une utilisation plus large de composants d'engins spatiaux standardisés.
Le marché des petits satellites devrait croître à un CAGR de 24,52 % jusqu'en 2031, influençant significativement le marché de la fabrication de satellites. Cette croissance est portée par la demande croissante pour l'observation de la Terre, les communications par satellite, la télédétection et les applications de défense. Novaspace prévoit que 16 900 petits satellites pesant moins de 500 kg seront lancés entre 2026 et 2035, indiquant une demande soutenue par les constellations. En avril 2026, Blue Canyon Technologies a annoncé une augmentation de près de quatre fois la capacité de production de roues de réaction, passant de 650 à 2 400 unités par an, reflétant la demande croissante pour les petits engins spatiaux.
Par classe d'orbite :
la LEO génère le volume, la MEO délivre des revenus ancrés dans la navigationLa LEO détenait 42,75 % du marché par classe d'orbite en 2025 et représentait la plus grande part des unités satellitaires produites dans le monde. Les systèmes LEO sont au cœur du haut débit, de l'observation de la Terre et de nombreux nouveaux services de communication. Leurs cadences de production élevées exercent une pression sur les fournisseurs de systèmes d'alimentation, d'électronique et d'autres composants qualifiés. Les fabricants doivent également gérer des calendriers de production rapides parallèlement aux essais et à l'assurance de mission. La conception, les licences et la planification de fin de vie sont importantes pour les programmes de constellations LEO. Ces exigences opérationnelles font de la discipline de production un facteur aussi important que la capacité de conception technique dans le marché de la fabrication de satellites.
La MEO devrait se développer à un CAGR de 24,83 % jusqu'en 2031. La croissance est liée à la modernisation des systèmes de navigation GPS, Galileo, GLONASS et BeiDou. Ces programmes soutenus par les gouvernements ont des calendriers pluriannuels et des valeurs d'engins spatiaux relativement élevées. L'étape de production GPS IIIF de Lockheed Martin en avril 2026 reflète la poursuite des travaux sur les engins spatiaux de navigation. Le Japon progresse également vers une configuration du Système de satellite quasi-zénithal à 7 satellites. La GEO reste importante pour les grands satellites de communication, militaires et météorologiques, où la valeur unitaire élevée peut compenser un volume de production plus faible.
Par utilisateur final :
force commerciale concentrée, approvisionnement militaire en accélérationLes utilisateurs finaux commerciaux détenaient 55,32 % du marché en 2025 et devraient croître à un CAGR de 24,91 % jusqu'en 2031. Leur position reflète les marchés publics simultanés des opérateurs de constellations haut débit, d'observation de la Terre et radar. La demande commerciale comprend la fabrication captive, où un opérateur construit des satellites pour son propre réseau. Elle comprend également le marché des contrats ouverts servi par des fabricants indépendants. Ces deux modèles ont des économies différentes car les opérateurs captifs peuvent optimiser la production pour leurs propres plans de service. Les fournisseurs indépendants font face à une pression tarifaire plus grande tout en concourant pour des contrats commerciaux spécialisés.
Les marchés publics militaires augmentent la demande de satellites de communication sécurisée, d'alerte aux missiles, de navigation et de détection spatiale. Les missions gouvernementales à haute valeur ajoutée nécessitent des composants qualifiés, des liaisons protégées et des contrôles de production stricts. Le ministère de la Défense japonais a contracté Mitsubishi Electric en février 2026 pour développer un satellite de communication de défense en bande X de nouvelle génération et les systèmes au sol associés. Les utilisateurs finaux civils et gouvernementaux fournissent également des marchés publics récurrents pour la surveillance météorologique et environnementale, ainsi que pour les programmes spatiaux nationaux. OHB Sweden a signé un contrat de 248 millions EUR (287 millions USD) pour construire 20 satellites EPS-Sterna pour EUMETSAT. Cette demande offre aux fabricants de taille moyenne des travaux entre les grandes attributions de constellations.
Analyse géographique
Marché de la fabrication de satellites en Amérique du Nord
L'Amérique du Nord détenait 53,77 % du marché de la fabrication de satellites en 2025. La région bénéficie d'opérateurs de constellations intégrés verticalement, de dépenses de défense, de grands maîtres d'œuvre établis et d'un réseau mature de fournisseurs de systèmes spatiaux. Les fabricants américains disposent également d'une longue expérience dans les systèmes gouvernementaux à haute assurance. Boeing vise 26 livraisons de satellites en 2026 dans le cadre de l'expansion de sa capacité de production. Lockheed Martin progresse dans la production des GPS IIIF, tandis que Northrop Grumman étend son activité aux services en orbite. Le Canada a mis à jour ses exigences en matière de licences pour les débris spatiaux, notamment une exigence de désorbitation sur 5 ans pour certains systèmes non géostationnaires. Ces règles peuvent influencer les exigences de conception sur l'ensemble du marché de la fabrication de satellites en Amérique du Nord.
Marché de la fabrication de satellites en Asie-Pacifique
L'Asie-Pacifique devrait croître à un TCAC de 24,63 % jusqu'en 2031. La Chine développe une capacité de grandes constellations, tandis que l'Inde soutient les plateformes satellitaires nationales et les infrastructures de fabrication. L'IN-SPACe indien a sélectionné Astrome Technologies, Azista Industries et Dhruva Space pour développer des plateformes de bus satellitaires commerciaux indigènes. Le projet Garud de Dhruva Space soutient la capacité nationale pour les missions de constellations de classe 500 kg. La région offre aux fabricants une demande provenant des missions de communications, d'observation de la Terre, de navigation et de sécurité nationale. La capacité de production locale sera importante là où les gouvernements préfèrent un contrôle national sur les actifs spatiaux critiques.
Marché de la fabrication de satellites en EMEA et en Amérique du Sud
L'Europe reste un site clé pour les programmes institutionnels, commerciaux et de défense à haute valeur ajoutée. Airbus a reçu en janvier 2026 un contrat d'Eutelsat pour 340 satellites LEO OneWeb supplémentaires, avec une production sur une nouvelle ligne à Toulouse. L'ESA et les agences nationales soutiennent des missions qui maintiennent les fabricants dans les domaines des communications, de la météorologie et des sciences. L'Amérique du Sud est portée par les achats gouvernementaux et militaires au Brésil, avec une demande commerciale en haut débit qui suscite un intérêt croissant. Le Moyen-Orient s'oriente vers des systèmes satellitaires adaptables, comme en témoigne le contrat signé par Thales Alenia Space en juin 2026 avec Es'hailSat pour un satellite à définition logicielle. L'Afrique dispose d'une base de fabrication en développement, tandis que les besoins en connectivité et en observation de la Terre peuvent soutenir de futurs achats régionaux sur le marché de la fabrication de satellites.
Paysage concurrentiel
Segment LEO sur le Marché de la Fabrication de Satellites
Le marché de la fabrication de satellites présente un premier niveau concentré, avec des opérateurs de constellations intégrés verticalement produisant de grands volumes pour leurs propres réseaux. Space Exploration Technologies Corp. et Chang Guang Satellite Technology Co. Ltd. sont importants dans la production unitaire, bien que la production captive n'apparaisse pas toujours comme un chiffre d'affaires de fabrication sur le marché ouvert. Airbus SE, The Boeing Company, Lockheed Martin Corporation, Northrop Grumman Corporation et Thales Alenia Space se disputent les grands programmes gouvernementaux et institutionnels complexes. Des fabricants spécialisés tels que OHB SE, ICEYE, GomSpace A/S, Spire Global, Inc. et AAC Clyde Space concourent pour les constellations souveraines plus petites et les exigences de missions ciblées. Le marché récompense les entreprises capables de combiner une production qualifiée, la certitude des délais et l'intégration des charges utiles. Les grands maîtres d'œuvre conservent un avantage dans les programmes nécessitant des habilitations de sécurité nationale et des preuves d'essai étendues.
Le taux de production est un élément majeur de la stratégie concurrentielle. Boeing a présenté sa plateforme satellitaire de classe moyenne Resolute en avril 2026 et vise 26 livraisons de satellites en 2026. Airbus a obtenu une commande de 340 satellites Eutelsat OneWeb supplémentaires, soutenant la production dans son installation de Toulouse. Spire Global a ouvert une installation de fabrication à Munich en juin 2026, ajoutant de la capacité à son réseau de production à Boulder, Glasgow et Munich. Ces mouvements montrent que les fabricants investissent dans des installations répétables plutôt que de s'appuyer uniquement sur un assemblage sur mesure. Ils montrent également pourquoi la disponibilité des composants, l'accès aux essais et la gestion de la qualité sont au cœur de la concurrence.
La maintenance en orbite devient un domaine adjacent qui pourrait affecter la demande de remplacement de certains engins spatiaux GEO. Northrop Grumman a lancé son véhicule robotique de mission et 3 modules d'extension de mission en juillet 2026. La plateforme peut inspecter, déplacer, réparer et assembler des systèmes dans l'espace. Cela peut prolonger la durée de vie utile de certains satellites et créer un modèle de services récurrents. Les mini-constellations souveraines restent une opportunité car elles peuvent nécessiter une fabrication nationale et une capacité spécifique à la mission. Les licences, la coordination de l'UIT et les règles de sécurité nationale continuent d'affecter le calendrier des nouveaux programmes de constellations.
Leaders du secteur de la fabrication de satellites
-
Airbus SE
-
Space Exploration Technologies Corp.
-
Chang Guang Satellite Technology Co., Ltd.
-
Thales Alenia Space
-
OHB SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché de la fabrication de satellites Entreprises couvertes dans ce rapport
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- Space Exploration Technologies Corp.
- Chang Guang Satellite Technology Co., Ltd.
- Thales Alenia Space
- Maxar Technologies Inc.
- Mitsubishi Heavy Industries, Ltd.
- Blue Canyon Technologies LLC (RTX Corporation)
- ICEYE Oy
- OHB SE
- GomSpace A/S
- Leidos Holdings, Inc.
- Planet Labs PBC
- Spire Global, Inc.
- AAC Clyde Space AB
- Indian Space Research Organisation
- NewSpace India Limited
Développements industriels récents dans Marché de la fabrication de satellites
- Juillet 2026 : le véhicule robotique de mission de Northrop Grumman et 3 modules d'extension de mission ont été lancés avec succès, établissant la première plateforme de robotique spatiale multifonctionnelle autonome capable d'inspection, de déplacement, de réparation et d'assemblage en orbite de satellites. Les modules d'extension de mission ont été pré-vendus à Optus et Intelsat pour des services d'extension de durée de vie en GEO, créant un modèle de revenus de services commerciaux récurrents.
- Juillet 2026 : Thales Alenia Space s'est vu attribuer un contrat par Es'hailSat pour construire un satellite à définition logicielle de nouvelle génération sur la plateforme reconfigurable Space INSPIRE, signalant la demande de systèmes GEO adaptables en orbite au Moyen-Orient et en Afrique.
- Juin 2026 : Spire Global a établi une installation de fabrication de satellites à Munich avec une capacité de salle blanche certifiée ISO pour jusqu'à 100 satellites par an, portant la capacité totale du groupe à 300-400 satellites par an sur ses sites de Boulder, Glasgow et Munich.
- Mai 2026 : Dhruva Space a obtenu 105 crore INR (12,62 millions USD) du Fonds de recherche, développement et innovation de l'Inde pour le projet Garud, un satellite de communication à emballage plat de classe 500 kg avec une feuille de route pour jusqu'à 2 satellites par jour.
- Avril 2026 : Boeing et Millennium Space Systems ont dévoilé la plateforme satellitaire de classe moyenne Resolute et confirmé un objectif de 26 livraisons de satellites en 2026, soutenu par des composants standardisés et une installation de production élargie à El Segundo.
Périmètre du rapport mondial sur le marché de la fabrication de satellites
Le marché de la fabrication de satellites comprend la conception, l'ingénierie, la production, l'assemblage, l'intégration et les essais de satellites et de leurs principaux sous-systèmes pour le déploiement en orbite terrestre ou au-delà. Il couvre la fabrication de plateformes/bus satellitaires, de charges utiles, de systèmes de propulsion, de systèmes d'alimentation, de composants thermiques et structurels, d'avionique, de systèmes de communication et d'autres sous-systèmes d'engins spatiaux.
Le marché de la fabrication de satellites est segmenté par application, masse de satellite, classe d'orbite, utilisateur final et géographie. Par application, le marché est segmenté par communication, observation de la Terre, navigation, observation spatiale et autres. Par masse de satellite, le marché est segmenté en petits, moyens et grands. Par classe d'orbite, le marché est segmenté en orbite basse terrestre (LEO), orbite terrestre moyenne (MEO) et orbite géostationnaire (GEO). Par utilisateur final, le marché est segmenté en commercial, gouvernemental et civil, et militaire. Le rapport couvre également les tailles de marché et les prévisions pour le marché de la fabrication de satellites dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Communication |
| Observation de la Terre |
| Navigation |
| Observation Spatiale |
| Autres |
| 10-100 kg |
| 100-500 kg |
| 500-1 000 kg |
| Inférieur à 10 kg |
| Supérieur à 1 000 kg |
| GEO |
| LEO |
| MEO |
| Commercial |
| Militaire et Gouvernemental |
| Autre |
| Matériel de Propulsion et Propergol |
| Bus et Sous-systèmes Satellitaires |
| Panneaux Solaires et Matériel d'Alimentation Électrique |
| Structures, Faisceaux et Mécanismes |
| Électrique |
| À base de gaz |
| Carburant Liquide |
| Asie-Pacifique | Par Pays | Australie |
| Chine | ||
| Inde | ||
| Japon | ||
| Nouvelle-Zélande | ||
| Singapour | ||
| Corée du Sud | ||
| Europe | Par Pays | France |
| Allemagne | ||
| Russie | ||
| Royaume-Uni | ||
| Amérique du Nord | Par Pays | Canada |
| États-Unis | ||
| Reste du Monde | Par Pays | Brésil |
| Iran | ||
| Arabie Saoudite | ||
| Émirats Arabes Unis | ||
| Reste du Monde |
| Application | Communication | ||
| Observation de la Terre | |||
| Navigation | |||
| Observation Spatiale | |||
| Autres | |||
| Masse des Satellites | 10-100 kg | ||
| 100-500 kg | |||
| 500-1 000 kg | |||
| Inférieur à 10 kg | |||
| Supérieur à 1 000 kg | |||
| Classe d'Orbite | GEO | ||
| LEO | |||
| MEO | |||
| Utilisateur Final | Commercial | ||
| Militaire et Gouvernemental | |||
| Autre | |||
| Sous-système Satellitaire | Matériel de Propulsion et Propergol | ||
| Bus et Sous-systèmes Satellitaires | |||
| Panneaux Solaires et Matériel d'Alimentation Électrique | |||
| Structures, Faisceaux et Mécanismes | |||
| Technologie de Propulsion | Électrique | ||
| À base de gaz | |||
| Carburant Liquide | |||
| Région | Asie-Pacifique | Par Pays | Australie |
| Chine | |||
| Inde | |||
| Japon | |||
| Nouvelle-Zélande | |||
| Singapour | |||
| Corée du Sud | |||
| Europe | Par Pays | France | |
| Allemagne | |||
| Russie | |||
| Royaume-Uni | |||
| Amérique du Nord | Par Pays | Canada | |
| États-Unis | |||
| Reste du Monde | Par Pays | Brésil | |
| Iran | |||
| Arabie Saoudite | |||
| Émirats Arabes Unis | |||
| Reste du Monde | |||
Définition du marché
- Application - Les diverses applications ou objectifs des satellites sont classés en communication, observation de la Terre, observation spatiale, navigation et autres. Les objectifs listés sont ceux déclarés par l'opérateur du satellite.
- Utilisateur Final - Les utilisateurs principaux ou utilisateurs finaux du satellite sont décrits comme civils (académiques, amateurs), commerciaux, gouvernementaux (météorologiques, scientifiques, etc.), militaires. Les satellites peuvent avoir des usages multiples, à la fois commerciaux et militaires.
- Masse Maximale au Décollage du Lanceur - La masse maximale au décollage (MTOW) du lanceur désigne le poids maximum du lanceur au décollage, incluant le poids de la charge utile, des équipements et du carburant.
- Classe d'Orbite - Les orbites des satellites sont divisées en trois grandes classes, à savoir GEO, LEO et MEO. Les satellites en orbites elliptiques ont des apogées et des périgées qui diffèrent significativement l'un de l'autre, et les orbites satellitaires avec une excentricité de 0,14 et plus sont classées comme elliptiques.
- Technologie de Propulsion - Dans ce segment, les différents types de systèmes de propulsion satellitaire ont été classés en systèmes de propulsion électrique, à carburant liquide et à base de gaz.
- Masse des Satellites - Dans ce segment, les différents types de systèmes de propulsion satellitaire ont été classés en systèmes de propulsion électrique, à carburant liquide et à base de gaz.
- Sous-système Satellitaire - Tous les composants et sous-systèmes, notamment les propergols, les bus, les panneaux solaires et les autres équipements des satellites, sont inclus dans ce segment.
| Mot-clé | Définition |
|---|---|
| Contrôle d'Attitude | L'orientation du satellite par rapport à la Terre et au soleil. |
| INTELSAT | L'Organisation Internationale des Télécommunications par Satellites exploite un réseau de satellites pour les transmissions internationales. |
| Orbite Géostationnaire (GEO) | Les satellites géostationnaires en orbite terrestre à 35 786 km (22 282 miles) au-dessus de l'équateur se déplacent dans la même direction et à la même vitesse que la rotation de la Terre sur son axe, ce qui les fait apparaître fixes dans le ciel. |
| Orbite Terrestre Basse (LEO) | Les satellites en Orbite Terrestre Basse orbitent entre 160 et 2 000 km au-dessus de la Terre, effectuent une orbite complète en environ 1,5 heure et ne couvrent qu'une partie de la surface terrestre. |
| Orbite Terrestre Moyenne (MEO) | Les satellites MEO sont situés au-dessus des satellites LEO et en dessous des satellites GEO, et voyagent généralement sur une orbite elliptique au-dessus des pôles Nord et Sud ou sur une orbite équatoriale. |
| Terminal à Très Petite Ouverture (VSAT) | Le Terminal à Très Petite Ouverture est une antenne dont le diamètre est généralement inférieur à 3 mètres. |
| CubeSat | Le CubeSat est une classe de satellites miniatures basée sur un facteur de forme composé de cubes de 10 cm. Les CubeSats pèsent au maximum 2 kg par unité et utilisent généralement des composants disponibles dans le commerce pour leur construction et leur électronique. |
| Lanceurs de Petits Satellites (SSLVs) | Le Lanceur de Petits Satellites (SSLV) est un lanceur à trois étages configuré avec trois étages de propulsion solide et un Module de Correction de Vitesse (VTM) à propulsion liquide comme étage terminal. |
| Exploitation Minière Spatiale | L'exploitation minière d'astéroïdes est l'hypothèse d'extraction de matériaux à partir d'astéroïdes et d'autres corps célestes, y compris les objets géocroiseurs. |
| Nanosatellites | Les nanosatellites sont définis de manière générale comme tout satellite pesant moins de 10 kilogrammes. |
| Système d'Identification Automatique (AIS) | Le Système d'Identification Automatique (AIS) est un système de suivi automatique utilisé pour identifier et localiser les navires en échangeant des données électroniques avec d'autres navires à proximité, des stations de base AIS et des satellites. L'AIS Satellitaire (S-AIS) est le terme utilisé pour décrire l'utilisation d'un satellite pour détecter les signatures AIS. |
| Lanceurs Réutilisables (RLVs) | Un lanceur réutilisable (RLV) désigne un lanceur conçu pour revenir sur Terre en grande partie intact et pouvant donc être lancé plus d'une fois, ou qui contient des étages pouvant être récupérés par un opérateur de lancement pour une utilisation future dans l'exploitation d'un lanceur substantiellement similaire. |
| Apogée | Le point d'une orbite satellitaire elliptique le plus éloigné de la surface de la Terre. Les satellites géosynchrones qui maintiennent des orbites circulaires autour de la Terre sont d'abord lancés sur des orbites très elliptiques avec des apogées de 22 237 miles. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années historiques et de prévision sont fournies en termes de revenus et de volumes. Pour la conversion des ventes en volume, le prix de vente moyen (ASP) est maintenu constant tout au long de la période de prévision pour chaque pays, et l'inflation ne fait pas partie de la tarification.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement.




