
Taille et Part du Marché des Satellites MEO
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 13.41 Milliards de dollars |
| Taille du Marché (2032) | 41.03 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 25.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Satellites MEO par Mordor Intelligence
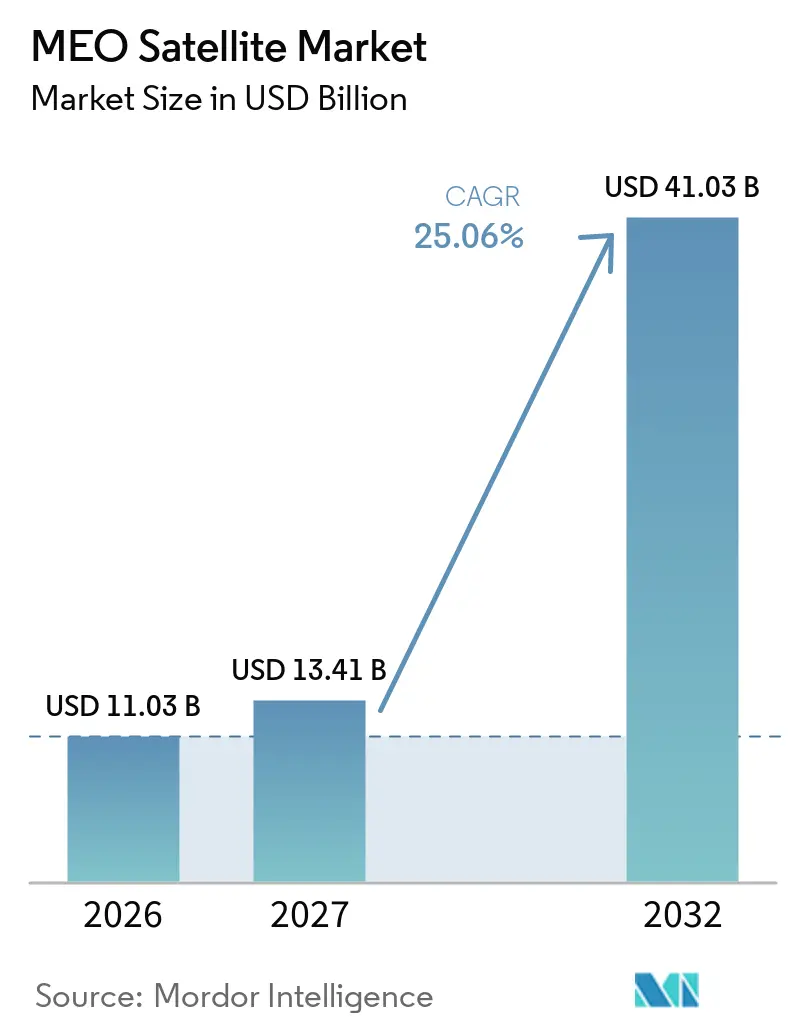
La taille du marché des satellites MEO était évaluée à 11,03 milliards USD en 2026 et devrait croître de 13,41 milliards USD en 2027 pour atteindre 41,03 milliards USD d'ici 2032, avec un CAGR de 25,06 % de 2027 à 2032. Le marché des satellites MEO est soutenu par les mises à niveau de la navigation, les réseaux de défense résilients et la capacité haut débit pour l'aviation, le secteur maritime et les entreprises distantes. Les gouvernements considèrent la capacité MEO comme faisant partie de l'infrastructure souveraine de communications et de navigation, ce qui rend la demande moins dépendante des cycles commerciaux de bande passante. Les opérateurs combinent également les capacités LEO, MEO et GEO pour offrir une couverture de services gérés plutôt qu'un produit à orbite unique. La principale opportunité commerciale réside dans les applications qui valorisent un débit constant, des garanties de service et une couverture à grande échelle. La pression concurrentielle des systèmes LEO reste significative car leur profil de latence est attractif pour les applications grand public et en temps réel.
Principaux Enseignements du Rapport
- Par type de satellite, les satellites de communication détenaient une part de revenus de 53,21 % en 2026, tandis que les satellites d'observation de la Terre devraient croître à un CAGR de 26,71 % jusqu'en 2032.
- Par masse de satellite, les grands satellites détenaient une part de revenus de 51,75 % en 2026, tandis que les satellites de taille moyenne devraient croître à un CAGR de 27,83 % jusqu'en 2032.
- Par propulsion, la propulsion électrique détenait une part de revenus de 68,49 % en 2026 et devrait croître à un CAGR de 28,73 % jusqu'en 2032.
- Par utilisateur final, les utilisateurs commerciaux détenaient une part de revenus de 63,63 % en 2026 et devraient croître à un CAGR de 29,52 % jusqu'en 2032.
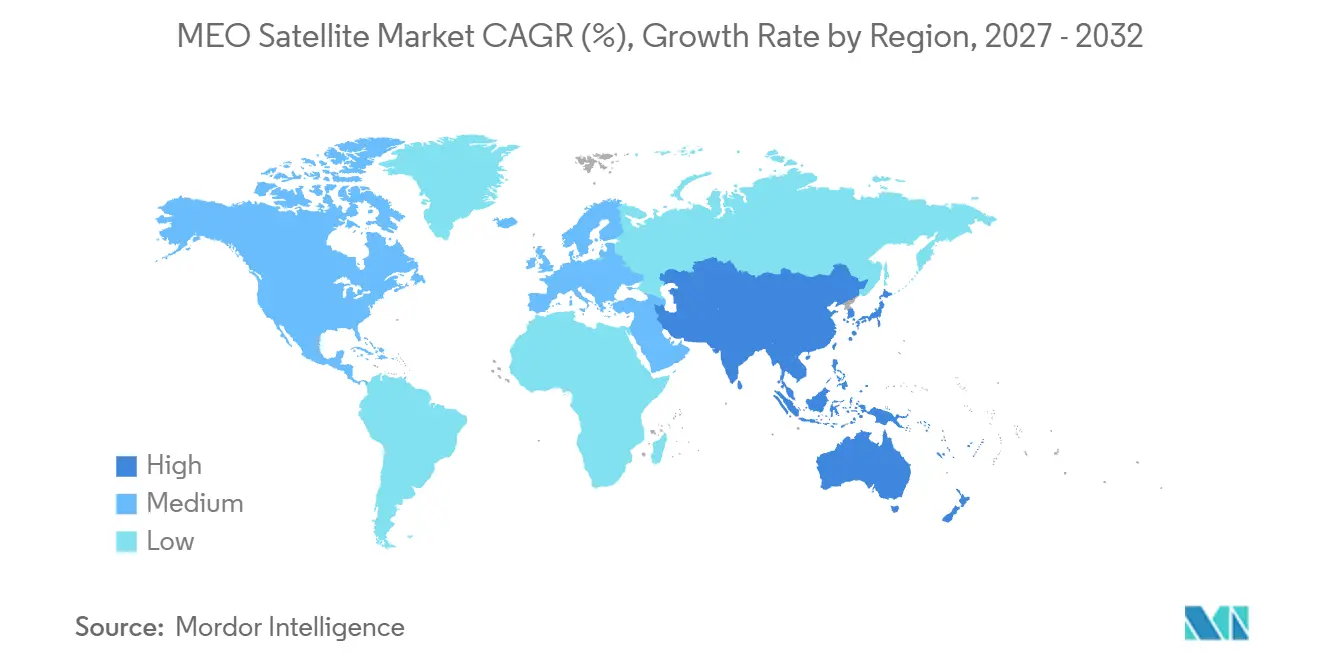
- Par géographie, l'Amérique du Nord détenait une part de revenus de 51,77 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 30,63 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| FACTEUR DE CROISSANCE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | HORIZON TEMPOREL DE L'IMPACT |
|---|---|---|---|
| Demande de connectivité à haut débit et à latence prévisible | 5.10% | Mondial, plus fort dans les couloirs maritimes et les sites d'entreprises distants | Moyen terme (2-4 ans) |
| Expansion des systèmes mondiaux de navigation par satellite | 4.20% | Mondial, concentré en Europe, en Chine et aux États-Unis | Long terme (≥ 4 ans) |
| Croissance du positionnement, de la navigation et du chronométrage (PNT) sécurisés pour la défense | 3.70% | Amérique du Nord, Europe de l'OTAN et Indo-Pacifique | Court terme (≤ 2 ans) |
| Adoption des charges utiles définies par logiciel et des faisceaux reconfigurables | 3.00% | Mondial, avec une utilisation précoce en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Capacité MEO souveraine pour les programmes gouvernementaux et multinationaux | 2.60% | Europe, Inde, Japon et Australie | Long terme (≥ 4 ans) |
| Intégration MEO avec les architectures de réseaux multi-orbites | 2.30% | Mondial, avec une utilisation commerciale précoce dans l'aviation et le secteur maritime | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des Systèmes Mondiaux de Navigation par Satellite
Le marché des satellites MEO bénéficie de programmes de modernisation simultanés pour GPS, Galileo, GLONASS et BeiDou. Ces systèmes placent leurs constellations principales en orbite terrestre moyenne, ce qui lie plus étroitement les cycles de remplacement et d'amélioration à la demande de satellites. L'Agence Spatiale Européenne a confirmé que les satellites Galileo 33 et 34 sont entrés en service en 2026 après leur lancement sur Ariane 6.[1] La Chine a effectué une mise à niveau logicielle en orbite sur l'ensemble des 24 satellites MEO BeiDou-3 en 2026, soutenant des améliorations du service mondial sans lancements supplémentaires. Le marché des satellites MEO dispose donc d'un pipeline de remplacement qui s'étend au-delà des nouveaux lancements de constellations. Les systèmes de deuxième génération devraient utiliser la propulsion électrique, les liaisons inter-satellites et les charges utiles de navigation définies par logiciel, ce qui augmente également les exigences pour les bus de satellites et les systèmes de contrôle au sol.
Demande de Connectivité à Haut Débit et à Latence Prévisible
Les entreprises et les clients de la mobilité recherchent une connectivité à haute capacité sur des routes et dans des lieux que les réseaux terrestres ne desservent pas. Cela soutient le marché des satellites MEO car son profil de couverture et de latence peut répondre aux besoins des services gérés pour les aéronefs, les navires, les sites distants et les utilisateurs gouvernementaux. SES a annoncé le lancement des 3 derniers satellites O3b mPOWER en septembre 2026, complétant sa constellation haut débit MEO de deuxième génération à 13 satellites.[2] SES prévoit que la constellation complète offrira une capacité réseau trois fois supérieure à celle de la configuration initiale à 8 satellites. Le marché des satellites MEO présente l'avantage que les clients achètent des niveaux de service garantis plutôt qu'un accès haut débit grand public. Les opérateurs disposant de capacités MEO, GEO et LEO peuvent également fournir un réseau géré avec commutation orbitale et plusieurs options de fréquences.
Croissance du Positionnement, de la Navigation et du Chronométrage (PNT) Sécurisés pour la Défense
Les achats de défense augmentent la demande de systèmes MEO qui soutiennent le PNT résilient, le suivi et l'alerte aux missiles. Le marché des satellites MEO bénéficie de ce changement, car une architecture en couches peut utiliser le MEO aux côtés des systèmes LEO plutôt que de s'appuyer sur un seul niveau orbital. En juin 2025, la Force Spatiale américaine a attribué à BAE Systems un contrat de 1,20 milliard USD pour 10 satellites MEO Epoch 2 afin de fournir une alerte et un suivi résilients des missiles. La base de référence prévue comprend 30 satellites MEO, complétant une couche de suivi LEO plus importante. Le MEO peut fournir une large couverture avec moins de satellites qu'un système uniquement LEO, ce qui peut réduire les besoins de renouvellement et simplifier la logistique. Le marché des satellites MEO est par conséquent lié aux priorités de défense qui vont au-delà de la demande conventionnelle en communications.
Adoption des Charges Utiles Définies par Logiciel et des Faisceaux Reconfigurables
L'adoption des charges utiles définies par logiciel et des faisceaux reconfigurables stimule la croissance du marché des satellites MEO en permettant une allocation dynamique de la bande passante, une couverture flexible et une optimisation de la capacité en temps réel. Ces capacités permettent aux opérateurs de satellites de répondre à l'évolution des schémas de trafic, de prendre en charge diverses exigences des utilisateurs, d'améliorer l'efficacité spectrale et de fournir une connectivité évolutive pour les applications commerciales, gouvernementales et de mobilité. Les charges utiles définies par logiciel peuvent aider les opérateurs de satellites à diriger la capacité vers les besoins changeants de l'aviation, du secteur maritime, des entreprises et des gouvernements. Le programme de deuxième génération de Galileo intègre la technologie de charge utile numérique et la propulsion électrique, reflétant l'évolution vers des engins spatiaux MEO plus adaptables. Les faisceaux reconfigurables peuvent également aider les opérateurs à mieux utiliser le spectre disponible et à répondre à la demande dans différentes zones de service. L'avantage dépend de systèmes au sol compatibles, de contrôles réseau sécurisés et de la capacité des opérateurs à gérer les exigences changeantes des clients.
Analyse de l'Impact des Facteurs de Contrainte*
| FACTEUR DE CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | |
|---|---|---|---|
| Pression concurrentielle des méga-constellations LEO | -2.50% | Mondial, plus fort dans le haut débit grand public et le secteur maritime | Court terme (≤ 2 ans) |
| Intensité capitalistique élevée et longs cycles de déploiement | -2.10% | Mondial, plus aigu pour les nouveaux opérateurs | Long terme (≥ 4 ans) |
| Disponibilité limitée des équipements et terminaux au sol spécifiques au MEO | -1.30% | Mondial, plus fort dans les applications d'entreprise et gouvernementales | Moyen terme (2-4 ans) |
| Coordination du spectre MEO et complexité des passerelles souveraines | -1.10% | Multi-régional, concentré en Asie-Pacifique et dans les zones émergentes | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pression Concurrentielle des Méga-Constellations LEO
Les constellations LEO constituent une contrainte majeure pour le marché des satellites MEO, en particulier dans les applications grand public et sensibles aux coûts. Leur latence peut être inférieure à 50 ms, ce qui est attractif pour la vidéo interactive, les services financiers et les communications véhiculaires. Le problème n'est pas que le MEO ne peut pas servir ces applications. En revanche, les acheteurs choisissent souvent l'option à latence la plus faible lorsque les différences de couverture ne sont pas décisives. Les opérateurs MEO répondent par des engagements de débit, des accords de niveau de service gérés et des offres multi-orbites. Le marché des satellites MEO devra continuer à investir dans les systèmes au sol et la gestion des services pour soutenir ce positionnement.
Intensité Capitalistique Élevée et Longs Cycles de Déploiement
Un programme de satellites MEO peut prendre de 5 à 8 ans entre l'attribution du contrat et la mise en service commercial complète. Les opérateurs doivent financer les engins spatiaux, les lancements, les systèmes au sol, la coordination du spectre et les opérations clients avant de générer des revenus significatifs. L'engagement de SES envers le segment MEO d'IRIS², jusqu'à 1,35 milliard EUR (1,49 milliard USD), souligne les exigences financières pour les opérateurs établis.[3] Les nouveaux entrants peuvent bénéficier de coûts de fabrication plus faibles, mais ils manquent souvent de droits spectraux, d'infrastructure au sol et de contrats clients à long terme. Le marché des satellites MEO favorisera probablement les entreprises capables de financer de longs cycles de déploiement et de combiner demande publique et commerciale. Cela peut limiter l'entrée des opérateurs plus petits même lorsque les conditions de demande sont favorables et que les clients potentiels ont identifié un besoin de service. L'échelle reste importante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Satellite :
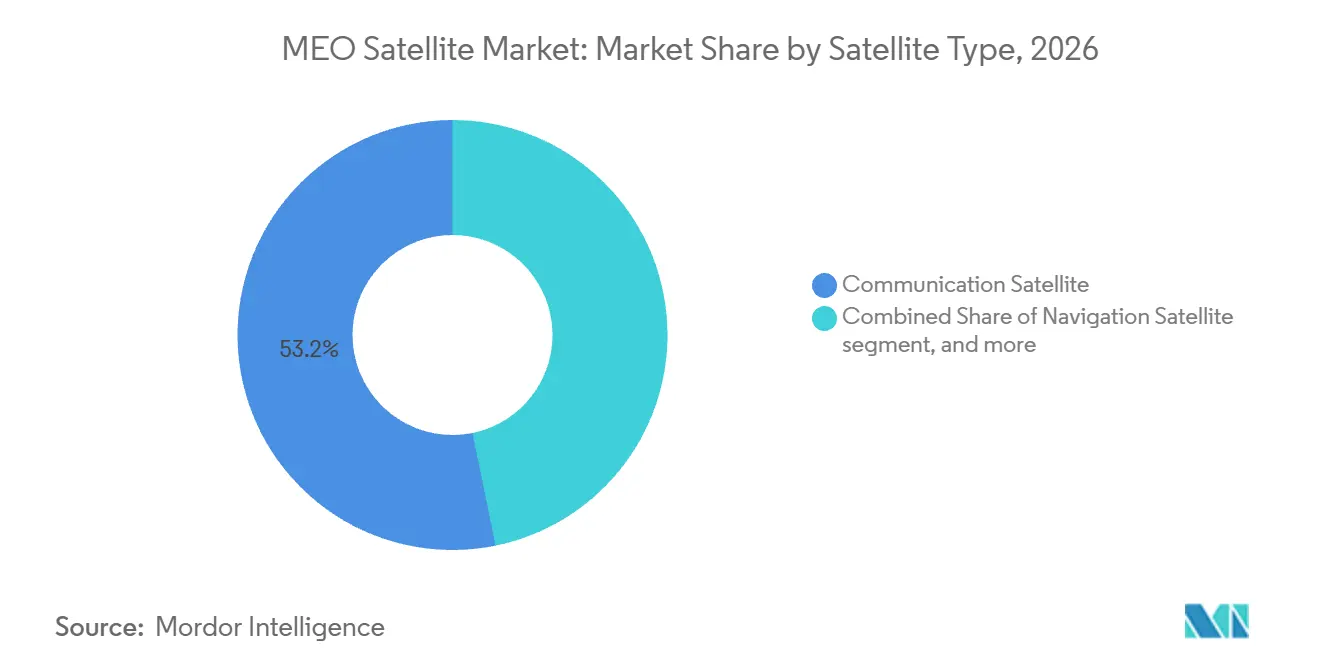
Les Satellites de Communication Dominent la Base de RevenusLes satellites de communication détenaient 53,21 % de la part de marché des satellites MEO en 2026. Leur position dominante reflète les constellations haut débit desservant l'aviation, le secteur maritime, les entreprises et les sites gouvernementaux distants. Ces clients ont souvent besoin d'une cohérence de débit et d'un support géré sur des routes au-delà de la couverture terrestre. Les systèmes MEO peuvent offrir un équilibre pratique entre portée de service et latence pour ces cas d'usage. Le secteur des satellites MEO maintient également une base fiable de satellites de navigation, car les principales constellations GNSS déploient leurs actifs principaux sur cette orbite. Les programmes de remplacement de Galileo et BeiDou soutiennent la demande de charges utiles de navigation, de propulsion électrique et de connectivité inter-satellites. Le marché des satellites MEO est également affecté par les règles internationales de coordination du spectre, qui déterminent le calendrier de placement des passerelles et l'entrée en service commercial. Ces règles exigent que les opérateurs alignent la conception du réseau, les licences et les plans de déploiement des services avant que la capacité puisse être vendue à grande échelle.
Les satellites d'observation de la Terre devraient croître à un CAGR de 26,71 % jusqu'en 2032. Les ministères de la défense en Europe, en Asie et en Amérique du Nord utilisent ces systèmes pour les besoins de renseignement, de surveillance et de reconnaissance. La navigation, la surveillance et le renseignement, ainsi que d'autres types de satellites, représentent la part restante du mix de revenus. Les charges utiles hébergées deviennent pertinentes car les opérateurs peuvent utiliser la capacité de bus disponible pour des charges utiles gouvernementales aux côtés de missions de communications commerciales. Ce modèle peut réduire les coûts d'acquisition pour les agences publiques tout en préservant le contrôle des équipements sensibles. Une seule plateforme peut donc soutenir des missions de communication, de navigation et gouvernementales lorsque les exigences de charge utile et de sécurité le permettent. Le marché des satellites MEO peut bénéficier de cette utilisation plus large de l'architecture d'engins spatiaux partagés. Cela offre également aux gouvernements un moyen d'ajouter des capacités de mission sans avoir à développer un bus de satellite dédié pour chaque exigence.

Par Masse de Satellite :
Les Grandes Plateformes Occupent la Position DominanteLes grands satellites détenaient 51,75 % des revenus en 2026. Ces satellites supportent généralement des transpondeurs haute puissance, de grandes antennes et de longues durées de mission pour les programmes de navigation et de communications. Les satellites de navigation de niveau gouvernemental et les bus dérivés de GEO adaptés contribuent à leur position. Leur durée de vie opérationnelle plus longue peut soutenir la planification des revenus pour les applications nécessitant une capacité stable sur de nombreuses années. Les grands engins spatiaux sont également bien adaptés aux charges utiles ayant des exigences élevées en matière d'alimentation et de thermique. La taille du marché des satellites MEO pour les grandes plateformes est donc soutenue par les grands programmes gouvernementaux et les systèmes de communications à haute capacité. Cependant, les opérateurs modifient leur approche d'approvisionnement pour obtenir des cycles de construction plus courts et des mises à jour technologiques plus fréquentes. Cela crée un environnement d'approvisionnement mixte dans lequel quelques grandes plateformes opèrent aux côtés d'engins spatiaux de classe moyenne reproductibles.
Les satellites de taille moyenne devraient croître à un CAGR de 27,83 % jusqu'en 2032. Cette classe est alignée sur les conceptions de constellations qui privilégient l'économie de lancement par lots, les charges utiles modulaires et la production reproductible. SES a sélectionné K2 Space pour fournir 28 plateformes MEO pour son programme meoSphere.[4] Les petits satellites restent une catégorie en phase précoce car les conditions de rayonnement en orbite MEO imposent des exigences plus élevées sur les composants et la durée de vie opérationnelle. Le démonstrateur Gravitas de SES fait partie d'une séquence exploratoire pour le programme meoSphere. Le marché des satellites MEO peut utiliser ces missions pour valider les performances du bus de satellite et de la charge utile avant un déploiement plus large. Les performances en matière de rayonnement, la gestion de l'alimentation et la fiabilité des opérations sont particulièrement importantes avant qu'un système passe d'un démonstrateur à une constellation de production.
Par Propulsion :
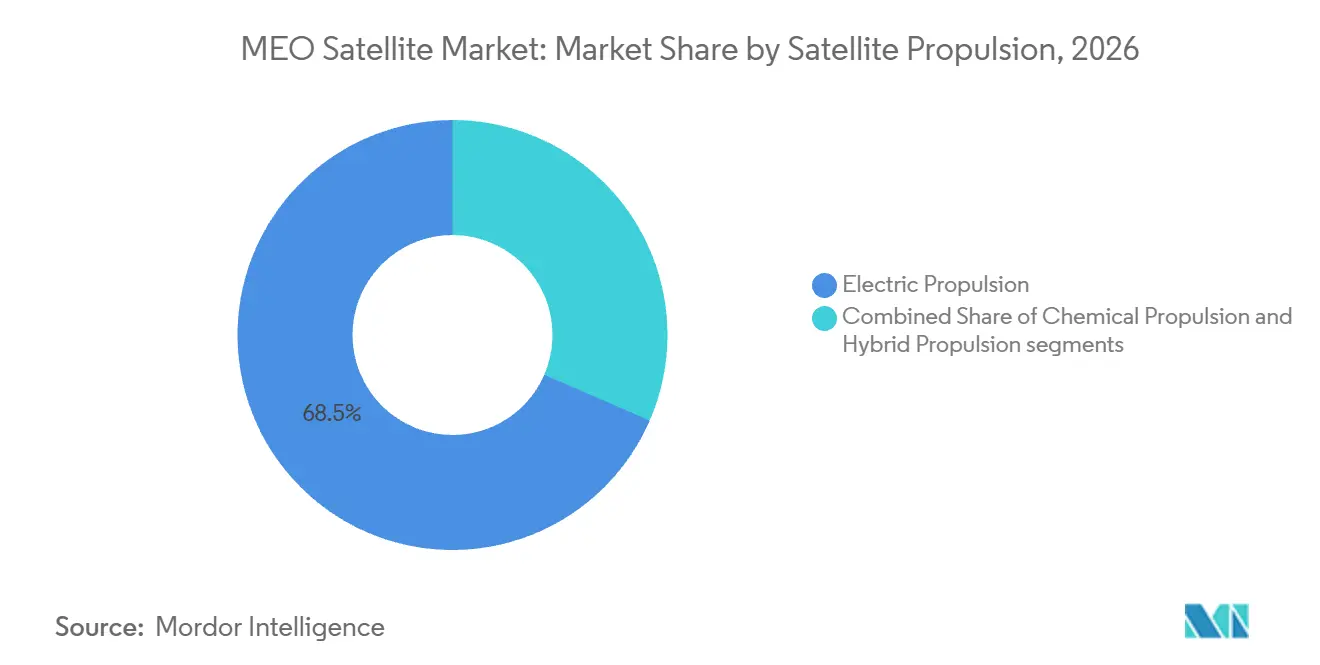
La Propulsion Électrique Domine la Demande des SystèmesLa propulsion électrique détenait 68,49 % de la part de marché de la propulsion des satellites MEO en 2026. Sa position reflète la valeur d'un maintien à poste à haute efficacité lors de longues missions. Les propulseurs à effet Hall et les propulseurs ioniques peuvent préserver davantage de masse utile que les systèmes chimiques lorsque les opérateurs privilégient l'efficacité à long terme. La propulsion électrique est également compatible avec les satellites de navigation et les conceptions de communications à haut débit qui nécessitent une alimentation soutenue. Le marché des satellites MEO a une incitation à utiliser cette technologie car les engins spatiaux fonctionnent généralement pendant plus de 12 ans. Les satellites de deuxième génération de Galileo devraient combiner la propulsion électrique avec des charges utiles numériques et des liaisons inter-satellites. Cette approche soutient une évolution vers des conceptions de satellites MEO plus flexibles. Elle peut également faciliter les modifications de charge utile pendant la durée de vie opérationnelle d'un satellite, ce qui est précieux pour les missions de navigation et de communications.
La propulsion électrique devrait croître à un CAGR de 28,73 % jusqu'en 2032. Les tests du Système de Propulsion Électrique Avancé de la NASA ont démontré les progrès de qualification d'un propulseur à effet Hall de 12 kW pour les applications gouvernementales et commerciales. La propulsion chimique reste utile lorsque les satellites ont besoin d'une mise en orbite rapide ou de manœuvres à forte poussée. Les systèmes hybrides peuvent combiner la maniabilité en début de mission avec le maintien à poste électrique pour le reste de la mission. Cela peut être pertinent pour les systèmes militaires qui nécessitent un déploiement rapide et une opération prolongée. Le marché des satellites MEO continuera à utiliser plusieurs approches de propulsion car les priorités de mission varient selon la charge utile, l'orbite et le client. Les fournisseurs capables d'intégrer des sous-systèmes électriques et chimiques peuvent répondre à un plus large éventail d'exigences de défense et commerciales.
Par Utilisateur Final :
Les Utilisateurs Commerciaux Occupent la Position DominanteLes utilisateurs commerciaux détenaient 63,63 % des revenus des satellites MEO en 2026. Leur demande provient du haut débit, de la connectivité en vol, des services maritimes, de la connectivité cloud et du relais de données. Les systèmes MEO peuvent offrir une couverture gérée pour les routes qui traversent les océans et les zones terrestres distantes. Les utilisateurs commerciaux valorisent également les accords de niveau de service qui spécifient la capacité et la disponibilité. Le marché des satellites MEO est soutenu par des offres multi-orbites qui combinent la capacité MEO avec des options GEO et LEO. Cela permet aux opérateurs de répondre à des exigences variables de latence, de couverture et de capacité dans le cadre d'un seul contrat. La demande commerciale fournit également une base de revenus pour les charges utiles gouvernementales hébergées et d'autres utilisations multi-missions. Cette structure peut améliorer l'utilisation de la capacité des engins spatiaux lorsque les clients gouvernementaux ont besoin d'une charge utile plus petite que ce qu'un satellite dédié nécessiterait.
Les utilisateurs commerciaux devraient croître à un CAGR de 29,52 % jusqu'en 2032, le taux le plus élevé parmi les groupes d'utilisateurs finaux. Les agences gouvernementales et civiles acquièrent des capacités d'augmentation GNSS, d'observation de la Terre, de communications résilientes et de réponse aux catastrophes. Le SATCOM gouvernemental (GOVSATCOM) est devenu opérationnel en janvier 2026 avec 8 satellites de 5 États membres de l'UE. La demande militaire représente une part plus faible des revenus de 2026, mais elle a une valeur élevée par satellite car les systèmes nécessitent des charges utiles spécialisées et des contrôles de sécurité. Les utilisateurs de la défense envisagent de plus en plus de placer des charges utiles sensibles sur des engins spatiaux commerciaux tout en conservant la souveraineté sur la charge utile. Le marché des satellites MEO peut bénéficier de ce modèle, qui réduit les délais d'acquisition et répartit les coûts du bus de satellite entre plusieurs utilisateurs. L'approche dépend d'arrangements de sécurité clairs, d'interfaces de charge utile et de responsabilités de contrôle de mission entre l'opérateur et le client public.
Analyse Géographique
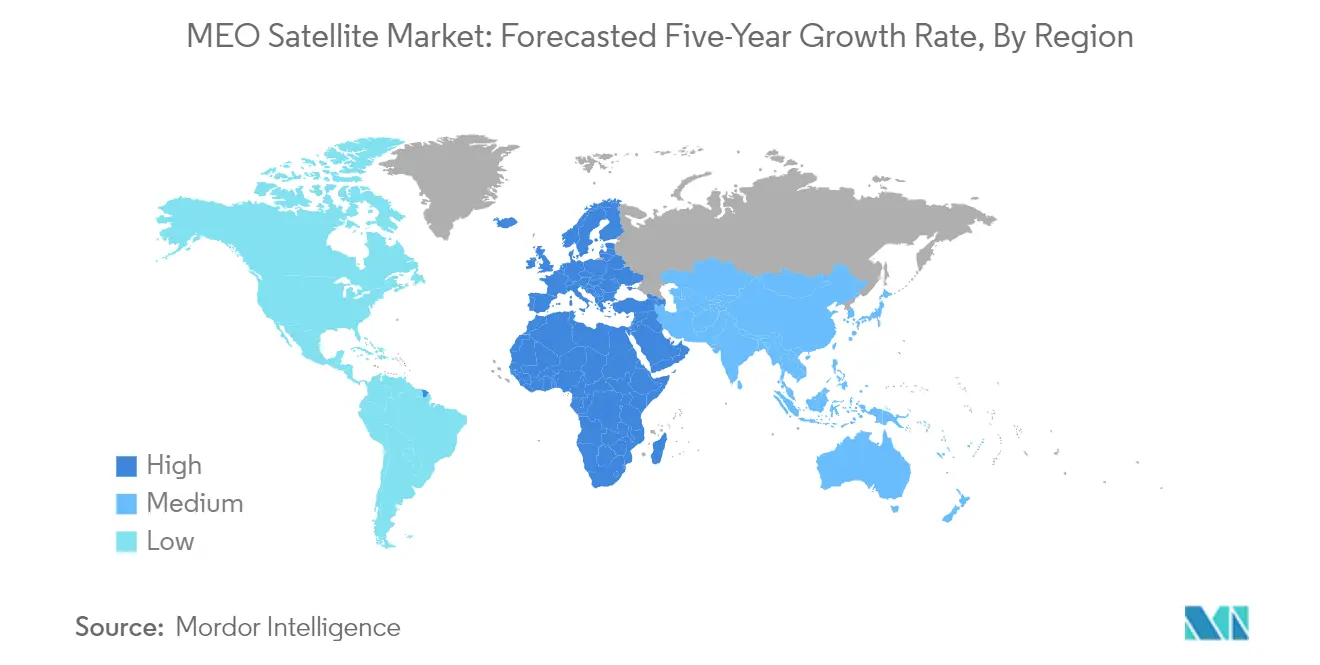
L'Amérique du Nord détenait 51,77 % de la part de marché des satellites MEO en 2026. La position de la région est soutenue par les investissements américains dans les satellites de navigation, d'alerte aux missiles, de renseignement, de surveillance et de reconnaissance. La Force Spatiale américaine est une source majeure de demande à travers la modernisation du GPS et les programmes résilients d'alerte aux missiles. L'activité commerciale contribue également à travers O3b mPOWER et le futur déploiement de meoSphere. La position spectrale du Canada et l'adoption précoce de la connectivité d'entreprise au Mexique ajoutent une profondeur régionale. Le marché des satellites MEO en Amérique du Nord reste le plus dépendant des achats gouvernementaux et commerciaux américains dans les domaines de la navigation, de la défense et des applications de connectivité. Cette concentration rend les attributions fédérales, les calendriers des programmes de navigation et les décisions d'investissement des opérateurs importants pour l'activité manufacturière régionale.
L'Asie-Pacifique devrait croître à un CAGR de 30,63 % jusqu'en 2032. L'évolution de BeiDou en Chine, l'expansion du QZSS au Japon et les plans de fabrication nationale de satellites en Inde constituent la principale base de demande. La Chine disposait de 24 satellites MEO BeiDou-3 opérationnels et a effectué une mise à niveau logicielle du système en 2026. NEC a été mandaté par la JAXA en octobre 2025 pour développer des charges utiles de mission de positionnement pour le système QZSS élargi à 11 satellites du Japon.
L'Europe est le deuxième segment géographique en importance. Les satellites de deuxième génération prévus pour Galileo et le programme IRIS² sont au cœur de la demande portée par les gouvernements. La Commission Européenne a décrit IRIS² comme une initiative de connectivité multi-orbites sécurisée comprenant 18 satellites MEO. Galileo comptait 27 satellites opérationnels sur les 30 prévus en mai 2026. L'activité européenne comprend également le développement de systèmes au sol souverains et d'initiatives nationales de défense spatiale. Le marché des satellites MEO en Europe est donc lié à la fois à la modernisation de la navigation et aux priorités stratégiques de communications. L'activité européenne montre également comment la demande de capacité satellitaire peut être liée à la politique industrielle, à l'accès aux lancements et au contrôle des infrastructures critiques.
L'Amérique du Sud reste plus modeste mais présente des opportunités de connectivité pour les entreprises et les gouvernements, notamment au Brésil. Le Moyen-Orient et l'Afrique sont des zones émergentes pour les services haut débit et d'observation de la Terre, soutenus par les besoins en ressources, en logistique et en gouvernance. Le marché des satellites MEO dans ces régions dépend de la capacité des opérateurs à fournir des terminaux abordables, une infrastructure au sol fiable et des arrangements de passerelles conformes aux réglementations locales. Ces conditions sont importantes car la demande des clients seule ne garantit pas qu'un service MEO puisse être déployé dans plusieurs juridictions nationales.
Paysage Concurrentiel
Segment Commercial sur le Marché des Satellites MEO
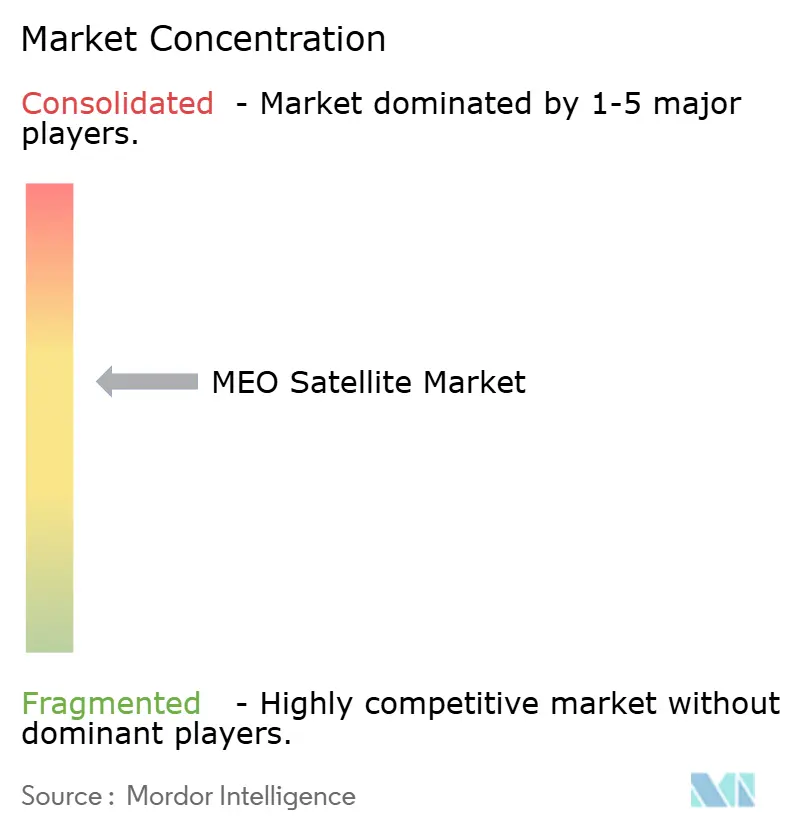
Le marché des satellites MEO est modérément consolidé parmi les opérateurs commerciaux et plus fragmenté parmi les fabricants. Cette combinaison est importante car les clients peuvent choisir une conception de service en fonction de leurs besoins en termes de route, de débit, de latence, de résilience et de continuité, plutôt que de s'engager sur une seule orbite. Elle permet également à un grand opérateur de coordonner la planification du réseau, les opérations de passerelle, la facturation et le support client à travers sa flotte. Les fabricants sont en concurrence plus large sur les programmes nationaux et les exigences de charges utiles spécialisées. Lockheed Martin Corporation, Northrop Grumman Corporation, RTX Corporation, L3Harris Technologies, Inc., The Boeing Company, Airbus SE, OHB SE, China Aerospace Science and Technology Corporation et Thales Alenia Space sont pertinents dans les programmes de défense, de navigation et de communications.
SES a entrepris plusieurs mouvements stratégiques qui illustrent la direction de la concurrence. Elle a renforcé sa position commerciale en finalisant l'acquisition d'Intelsat en juillet 2025 pour 3,10 milliards USD. La société a également achevé la constellation O3b mPOWER et sélectionné K2 Space pour 28 plateformes meoSphere de prochaine génération. Airbus SE a signé un contrat initial avec Eutelsat Communications S.A. en septembre 2026 pour développer la première couche de satellites LEO d'IRIS². Le programme européen est pertinent pour le MEO car SES est responsable du segment MEO de l'architecture multi-orbites. Le marché des satellites MEO récompense de plus en plus les entreprises capables de combiner engins spatiaux, charges utiles, systèmes au sol et opérations de service. Cette capacité est importante lorsqu'un contrat comprend la capacité satellitaire, des terminaux sécurisés, l'accès aux passerelles, la gestion du réseau et des engagements de performance pour plusieurs sites clients. La propriété intellectuelle liée aux charges utiles reconfigurables et à la gestion des faisceaux peut également affecter le positionnement concurrentiel. Ces capacités peuvent déterminer la rapidité avec laquelle un opérateur modifie la couverture ou l'allocation de capacité après l'évolution des exigences des clients.
Les charges utiles hébergées et le relais de données spatial créent des opportunités pour les fournisseurs spécialisés et les nouvelles entreprises spatiales. K2 Space en est un exemple notable car elle fournit des plateformes pour le programme MEO Sphere à 28 satellites. Les petites entreprises peuvent participer par le biais de démonstrations de sous-systèmes même lorsqu'elles ne sont pas maîtres d'œuvre pour les engins spatiaux MEO. Leur rôle peut inclure des composants de charge utile, des logiciels ou des technologies validés avant utilisation dans des constellations plus importantes. Cela peut déplacer une partie de la valeur vers les spécialistes des charges utiles et des segments au sol à mesure que la production augmente. Le marché des satellites MEO reste difficile pour les nouveaux opérateurs car les besoins en capital, les droits spectraux et l'expérience opérationnelle sont substantiels. Cependant, la combinaison de demande commerciale et souveraine crée plusieurs voies de participation tout au long de la chaîne de valeur. Les entreprises spécialisées dans les charges utiles sécurisées, les équipements de passerelle, les logiciels satellitaires ou les opérations de réseau intégrées peuvent participer même lorsqu'elles ne fabriquent pas l'engin spatial complet.
Leaders de l'Industrie des Satellites MEO
-
China Aerospace Science and Technology Corporation (CASC)
-
Information Satellite Systems Reshetnev
-
Lockheed Martin Corporation
-
OHB SE
-
Thales
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des satellites MEO Entreprises couvertes dans ce rapport
- SES S.A.
- Lockheed Martin Corporation
- The Boeing Company
- Thales Alenia Space
- Airbus SE
- Northrop Grumman Corporation
- OHB SE
- RTX Corporation
- L3Harris Technologies, Inc.
- China Aerospace Science and Technology Corporation
- China Satellite Communications Co., Ltd.
- Mitsubishi Electric Corporation
- ArianeGroup SAS
- GomSpace A/S
- AAC Clyde Space AB
- Maxar Technologies Inc.
- Eutelsat Communications S.A.
- Honeywell Aerospace Inc.
- Indian Space Research Organisation
- Space Exploration Technologies Corp.
Périmètre du Rapport sur le Marché Mondial des Satellites MEO
Segment Carburant Liquide sur le Marché des Satellites MEO
La technologie de propulsion à carburant liquide domine le marché des satellites MEO, représentant environ 73% de la part de marché en 2024. Cette position de marché significative est portée par la fiabilité et l'efficacité éprouvées de la technologie dans les applications spatiales. La croissance du segment est principalement alimentée par les investissements croissants des grandes économies dans les lancements de satellites, associés aux efforts continus pour réduire les empreintes carbone grâce à l'utilisation de carburants alternatifs. Le développement de propergols verts comme alternatives à l'hydrazine, répondant aux préoccupations de manipulation et de toxicité, a encore renforcé la position de ce segment. Ces propergols verts offrent des impulsions spécifiques améliorées par rapport aux propulseurs monopropergol à hydrazine traditionnels, tout en présentant des températures de stockage minimales plus basses qui bénéficient à des applications spatiales spécifiques. La domination du segment est également soutenue par des avancées technologiques continues visant à réduire les coûts de fabrication et à augmenter l'efficacité du carburant.
Segment À Base de Gaz sur le Marché des Satellites MEO
Le segment de propulsion à base de gaz devrait connaître le taux de croissance le plus élevé d'environ 15% durant la période de prévision 2024-2029. Cette croissance est attribuée à l'adoption croissante du segment en raison de sa simplicité, de sa fiabilité et de son efficacité pour des applications spatiales spécifiques. Les systèmes de propulsion à base de gaz, notamment les propulseurs à gaz froid, gagnent du terrain pour leur compatibilité avec les gaz inertes et leur capacité à soutenir les applications de poussée, de contrôle d'attitude et de transfert de quantité de mouvement. L'évolution de la technologie comprend le développement de systèmes à gaz chaud, qui sont des dérivés des systèmes à gaz froid offrant des capacités améliorées de poussée et d'impulsion spécifique. La croissance du segment est encore soutenue par les innovations continues dans la conception des propulseurs et les systèmes de contrôle, rendant ces systèmes de propulsion de plus en plus attractifs pour diverses missions et applications spatiales.
Segments Restants dans la Technologie de Propulsion
Le segment de propulsion électrique représente une part significative du marché des satellites MEO, offrant des avantages uniques pour des applications spatiales spécifiques. Cette technologie est particulièrement précieuse pour les opérations de transfert d'orbite et de correction d'orbite, malgré des temps de transfert plus longs, en raison de son efficacité et de sa rentabilité. Les systèmes de propulsion électrique sont de plus en plus adoptés par les grandes agences spatiales et les fabricants de satellites, notamment pour les applications de petits engins spatiaux. L'évolution de la technologie a été marquée par des développements significatifs dans l'électronique de qualité spatiale durcie aux radiations et des capacités améliorées de génération d'énergie grâce à des panneaux solaires déployables plus grands. Le segment continue de bénéficier des efforts continus de recherche et développement axés sur l'amélioration des capacités de poussée et de l'efficacité globale du système.
Leaders du Secteur des Satellites MEO
Marché des Satellites MEO en Chine
La Chine s'est imposée comme la force dominante sur le marché mondial des satellites MEO, contrôlant environ 75% de la part de marché mondiale en 2024. Le programme spatial du pays est principalement piloté par la China Aerospace Science and Technology Corporation (CASC), qui a démontré des capacités remarquables dans la fabrication et le déploiement de satellites. Le Système de Navigation par Satellite BeiDou (BDS) de la Chine représente une pierre angulaire de sa stratégie spatiale, le pays développant et lançant activement des satellites de navigation en orbite terrestre moyenne. L'engagement de la nation envers la technologie satellitaire est encore attesté par son plan de développement complet s'étendant jusqu'en 2035, axé sur l'amélioration de la précision et de la couverture de ses services satellitaires. L'infrastructure spatiale de la Chine prend en charge diverses applications, notamment l'accès aux téléphones mobiles, la navigation de précision et les opérations militaires. L'avancement technologique du pays dans la fabrication de satellites lui a permis de développer des engins spatiaux sophistiqués aux capacités améliorées, notamment les satellites MEO BeiDou-3 qui présentent des bus satellites nouvellement développés avec des métriques de performance améliorées.
Marché des Satellites MEO aux Émirats Arabes Unis
Les Émirats Arabes Unis sont devenus l'un des marchés à la croissance la plus rapide dans le secteur des satellites MEO, avec un taux de croissance prévu d'environ 40% de 2024 à 2029. La nation s'est établie comme un hub de premier plan pour les services satellitaires et les services basés sur les satellites grâce à des investissements stratégiques et des avancées technologiques. L'Agence Spatiale des Émirats Arabes Unis a joué un rôle déterminant dans la stimulation de cette croissance grâce à son cadre réglementaire complet et son soutien à la recherche et au développement liés à l'espace. L'infrastructure satellitaire du pays comprend des stations au sol avancées et des systèmes de contrôle sophistiqués, permettant un fonctionnement transparent des satellites MEO. L'engagement des Émirats Arabes Unis envers la technologie spatiale se reflète dans ses investissements substantiels dans les capacités de fabrication de satellites et les partenariats avec des organisations spatiales internationales. Le programme spatial de la nation se concentre sur le développement de capacités indigènes tout en favorisant la collaboration avec des partenaires mondiaux pour améliorer son infrastructure de communications par satellite. La situation stratégique et l'écosystème technologique avancé des Émirats Arabes Unis les ont positionnés comme un acteur crucial dans le réseau de communications par satellite régional et mondial.
Marché des Satellites MEO aux États-Unis
Les États-Unis maintiennent une position solide sur le marché des satellites MEO grâce à leurs capacités technologiques avancées et à leur infrastructure spatiale robuste. Le programme spatial du pays bénéficie d'un soutien gouvernemental substantiel, notamment par le biais d'agences comme la NASA et la Force spatiale. Les entreprises américaines ont démontré leur leadership dans le développement de systèmes satellitaires innovants, notamment des systèmes de propulsion avancés et des charges utiles de communication sophistiquées. L'industrie spatiale de la nation se caractérise par une forte collaboration entre les agences gouvernementales et les entreprises du secteur privé, favorisant l'innovation technologique et la croissance du marché. Les États-Unis ont établi des cadres réglementaires complets qui soutiennent le développement et le déploiement de satellites MEO tout en assurant la conformité avec les lois spatiales internationales. L'industrie spatiale du pays continue de repousser les limites technologiques grâce à la recherche et au développement dans des domaines tels que la miniaturisation des satellites, l'amélioration des systèmes de communication et l'amélioration des capacités de navigation. L'intégration des activités spatiales commerciales et militaires a créé un écosystème robuste qui soutient l'innovation continue dans le secteur des satellites MEO.
Marché des Satellites MEO en Russie
La Russie maintient une présence significative sur le marché des satellites MEO grâce à ses capacités technologiques avancées et à son infrastructure spatiale établie. Le programme spatial du pays est principalement piloté par Information Satellite Systems Reshetnev, qui a livré plus de 1 200 satellites pour diverses missions. L'expertise de la Russie dans la fabrication de satellites est particulièrement évidente dans son système de navigation GLONASS, qui est en concurrence avec d'autres systèmes mondiaux de navigation par satellite. L'industrie spatiale de la nation bénéficie d'un fort soutien gouvernemental et d'institutions de recherche établies qui continuent de faire progresser la technologie satellitaire. Les fabricants de satellites russes ont développé une expertise dans la création d'engins spatiaux sophistiqués capables d'opérer dans l'environnement exigeant de l'orbite MEO. Le programme spatial du pays met l'accent sur le développement de technologies à double usage servant à la fois des fins civiles et militaires. L'approche globale de la Russie en matière de développement de la technologie spatiale comprend des investissements significatifs dans l'infrastructure au sol et les systèmes de contrôle qui soutiennent les opérations des satellites MEO.
Marché des Satellites MEO dans les Autres Pays
Plusieurs autres nations font des progrès significatifs sur le marché des satellites MEO, chacune apportant des capacités et des innovations uniques à l'écosystème spatial mondial. Des pays comme l'Inde, le Japon et la Corée du Sud ont établi des programmes spatiaux robustes avec des capacités croissantes dans la fabrication et l'exploitation de satellites. Les nations européennes, notamment la France et l'Allemagne, continuent de faire progresser leurs technologies spatiales à travers des projets collaboratifs et des initiatives nationales. Le Brésil et l'Australie ont développé des capacités spécialisées dans des aspects spécifiques de la technologie satellitaire, tandis que des nations spatiales émergentes comme Singapour et l'Iran s'efforcent d'établir leur présence sur le marché. Ces pays investissent dans la recherche et le développement, établissent des cadres réglementaires et construisent des infrastructures pour soutenir leurs ambitions spatiales. Les approches et capacités diverses de ces nations contribuent à l'avancement global de la technologie et des applications des satellites MEO, créant un marché mondial plus compétitif et innovant.
Développements industriels récents dans Marché des satellites MEO
Principales Entreprises sur le Marché des Satellites MEO
Le marché des satellites MEO se caractérise par une innovation continue et des développements stratégiques parmi les acteurs clés tels que Lockheed Martin Corporation, OHB SE, China Aerospace Science and Technology Corporation, Thales et Information Satellite Systems Reshetnev. Les entreprises se concentrent sur le développement de technologies satellitaires avancées, notamment dans des domaines tels que les systèmes de navigation, les capacités de communication et les applications d'observation de la Terre. L'innovation produit se concentre principalement sur l'amélioration des performances des satellites, l'extension des durées de vie opérationnelles et l'amélioration des capacités des charges utiles. L'agilité opérationnelle se manifeste par des capacités de déploiement rapide et des configurations satellitaires flexibles pour répondre aux diverses exigences des clients. Les mouvements stratégiques dans l'industrie tournent largement autour de la formation de partenariats avec des agences gouvernementales, de la sécurisation de contrats à long terme et de l'établissement de coentreprises pour renforcer la présence sur le marché. Les entreprises élargissent leur empreinte géographique grâce à des collaborations internationales tout en investissant simultanément dans la recherche et le développement pour maintenir leur leadership technologique.
Marché Hautement Consolidé avec des Leaders Forts
Le marché des satellites MEO présente une structure hautement consolidée avec des acteurs mondiaux dominants contrôlant la majorité de la part de marché. L'industrie se caractérise par la présence de grands conglomérats aérospatiaux et de défense qui possèdent de vastes capacités technologiques et des ressources financières substantielles. Ces acteurs établis ont construit des relations solides avec les agences gouvernementales et les organisations militaires, créant des barrières à l'entrée significatives pour les nouveaux participants au marché. La consolidation du marché est encore renforcée par la nature complexe de la fabrication de satellites, qui nécessite une expertise spécialisée, des installations avancées et des capacités de test étendues.
Les activités de fusions et acquisitions sur le marché sont principalement motivées par la nécessité d'acquérir de nouvelles technologies, d'élargir les portefeuilles de produits et de renforcer les capacités d'intégration verticale. Les acteurs majeurs se concentrent de plus en plus sur des acquisitions stratégiques pour accéder à des technologies innovantes et à une main-d'œuvre qualifiée. L'industrie assiste également à des arrangements collaboratifs entre des entreprises établies et des fournisseurs de technologies spécialisées pour améliorer leur positionnement concurrentiel et répondre aux opportunités de marché émergentes. Ces partenariats se concentrent souvent sur le développement de technologies satellitaires de nouvelle génération et l'expansion des offres de services satellitaires pour répondre aux exigences évolutives des clients.
L'Innovation et les Partenariats Stimulent le Succès Futur
Le succès sur le marché des satellites MEO dépend de plus en plus de la capacité des entreprises à innover tout en maintenant leur compétitivité en termes de coûts. Les acteurs en place doivent se concentrer sur le développement de technologies satellitaires avancées offrant des performances, une fiabilité et une efficacité opérationnelle améliorées. Les entreprises doivent renforcer leurs capacités de recherche et développement tout en optimisant simultanément leurs processus de fabrication pour réduire les coûts de production dans le marché de la fabrication de satellites. Maintenir des relations solides avec les parties prenantes clés, notamment les agences gouvernementales et les clients commerciaux, reste crucial pour maintenir la position sur le marché. De plus, les acteurs établis doivent continuellement adapter leurs modèles commerciaux pour répondre aux opportunités de marché émergentes et aux exigences changeantes des clients.
Pour les concurrents cherchant à gagner des parts de marché, le développement de capacités spécialisées dans des segments de niche représente une stratégie viable. Les nouveaux entrants devraient se concentrer sur l'établissement de partenariats stratégiques avec des acteurs établis pour surmonter les barrières à l'entrée et accéder aux réseaux de distribution existants. L'investissement dans des technologies innovantes qui répondent à des points de douleur spécifiques des clients ou offrent des propositions de valeur uniques peut aider à différencier leurs offres. Les entreprises doivent également naviguer soigneusement dans les exigences réglementaires et les normes de conformité tout en construisant leur présence sur le marché. La capacité à démontrer la fiabilité technologique et l'excellence opérationnelle sera cruciale pour gagner la confiance des clients et établir la crédibilité dans l'industrie des services satellitaires.
Développements industriels récents dans Marché des satellites MEO
- Janvier 2023 : Thales Alenia Space propose une technologie révolutionnaire pour la recherche et le sauvetage par satellite appelée MEOLUT Next. La solution sera déployée dans le cadre du système mondial COSPAS-SARSAT.
- Septembre 2022 : La Chine a envoyé avec succès deux satellites BeiDou (BDS) dans l'espace depuis le Centre de lancement de satellites de Xichang. Les nouveaux satellites et lanceurs ont été développés par l'Académie chinoise de technologie spatiale (CAST) et l'Académie chinoise de technologie des lanceurs sous la China Aerospace Science and Technology Corporation.
- Mars 2022 : Lockheed Martin a annoncé que son premier satellite de taille moyenne, le LM 400, était entré dans la phase finale de tests ; il devrait être lancé plus tard dans l'année. Le bus spatial multi-missions est sorti de la chaîne de production à l'usine numérique de l'entreprise. Le LM 400 est le premier satellite développé par Lockheed Martin dans le cadre d'une série de missions visant à démontrer la technologie LM 400 dans son orbite régulièrement programmée.
Portée du Rapport sur le Marché Mondial des Satellites MEO
La Communication, l'Observation de la Terre, la Navigation et les Autres sont couverts comme segments par Application. 100-500 kg, 500-1000 kg, supérieur à 1000 kg sont couverts comme segments par Masse du Satellite. Commercial, Militaire et Gouvernemental sont couverts comme segments par Utilisateur Final. Électrique, À base de gaz, Carburant liquide sont couverts comme segments par Technologie de Propulsion. Asie-Pacifique, Europe, Amérique du Nord sont couverts comme segments par Région.Aperçu de la segmentation
| Communication |
| Observation de la Terre |
| Navigation |
| Autres |
| 100-500 kg |
| 500-1000 kg |
| Supérieur à 1000 kg |
| Commercial |
| Militaire et Gouvernemental |
| Autre |
| Électrique |
| À base de gaz |
| Carburant liquide |
| Asie-Pacifique |
| Europe |
| Amérique du Nord |
| Reste du Monde |
| Application | Communication |
| Observation de la Terre | |
| Navigation | |
| Autres | |
| Masse du Satellite | 100-500 kg |
| 500-1000 kg | |
| Supérieur à 1000 kg | |
| Utilisateur Final | Commercial |
| Militaire et Gouvernemental | |
| Autre | |
| Technologie de Propulsion | Électrique |
| À base de gaz | |
| Carburant liquide | |
| Région | Asie-Pacifique |
| Europe | |
| Amérique du Nord | |
| Reste du Monde |
Définition du marché
- Application - Les diverses applications ou finalités des satellites sont classées en communication, observation de la Terre, observation spatiale, navigation et autres. Les finalités répertoriées sont celles déclarées par l'opérateur du satellite lui-même.
- Utilisateur Final - Les utilisateurs principaux ou utilisateurs finaux du satellite sont décrits comme civils (académiques, amateurs), commerciaux, gouvernementaux (météorologiques, scientifiques, etc.), militaires. Les satellites peuvent être à usage multiple, à la fois pour des applications commerciales et militaires.
- Masse Maximale au Décollage du Lanceur - La masse maximale au décollage (MMDT) du lanceur désigne le poids maximum du lanceur au décollage, incluant le poids de la charge utile, de l'équipement et du carburant.
- Classe d'Orbite - Les orbites des satellites sont divisées en trois grandes classes, à savoir GEO, LEO et MEO. Les satellites en orbites elliptiques ont des apogées et des périgées qui diffèrent significativement les uns des autres et les orbites de satellites avec une excentricité de 0,14 et plus sont classées comme elliptiques.
- Technologie de propulsion - Dans ce segment, les différents types de systèmes de propulsion des satellites ont été classés en systèmes de propulsion électrique, à carburant liquide et à base de gaz.
- Masse du Satellite - Dans ce segment, les différents types de systèmes de propulsion des satellites ont été classés en systèmes de propulsion électrique, à carburant liquide et à base de gaz.
- Sous-système du Satellite - Tous les composants et sous-systèmes comprenant les propergols, les bus, les panneaux solaires et les autres équipements des satellites sont inclus dans ce segment.
| Mot-clé | Définition |
|---|---|
| Contrôle d'Attitude | L'orientation du satellite par rapport à la Terre et au soleil. |
| INTELSAT | L'Organisation Internationale des Télécommunications par Satellite exploite un réseau de satellites pour la transmission internationale. |
| Orbite Géostationnaire (GEO) | Les satellites géostationnaires en orbite terrestre à 35 786 km (22 282 miles) au-dessus de l'équateur dans la même direction et à la même vitesse que la rotation de la Terre sur son axe, les faisant apparaître fixes dans le ciel. |
| Orbite Terrestre Basse (LEO) | Les satellites en orbite terrestre basse orbitent de 160 à 2 000 km au-dessus de la Terre, effectuent une orbite complète en environ 1,5 heure et ne couvrent qu'une partie de la surface terrestre. |
| Orbite Terrestre Moyenne (MEO) | Les satellites MEO sont situés au-dessus des satellites LEO et en dessous des satellites GEO et voyagent généralement sur une orbite elliptique au-dessus du pôle Nord et du pôle Sud ou sur une orbite équatoriale. |
| Terminal à Très Petite Ouverture (VSAT) | Le Terminal à Très Petite Ouverture est une antenne dont le diamètre est généralement inférieur à 3 mètres. |
| CubeSat | Le CubeSat est une classe de minisatellites basée sur un facteur de forme composé de cubes de 10 cm. Les CubeSats pèsent au maximum 2 kg par unité et utilisent généralement des composants disponibles dans le commerce pour leur construction et leur électronique. |
| Lanceurs de Petits Satellites (SSLV) | Le Lanceur de Petits Satellites (SSLV) est un lanceur à trois étages configuré avec trois étages de propulsion solide et un Module de Correction de Vitesse (VTM) à propulsion liquide comme étage terminal. |
| Exploitation Minière Spatiale | L'exploitation minière des astéroïdes est l'hypothèse d'extraction de matériaux à partir d'astéroïdes et d'autres astéroïdes, y compris les objets géocroiseurs. |
| Nanosatellites | Les nanosatellites sont définis de manière générale comme tout satellite pesant moins de 10 kilogrammes. |
| Système d'Identification Automatique (AIS) | Le Système d'Identification Automatique (AIS) est un système de suivi automatique utilisé pour identifier et localiser les navires en échangeant des données électroniques avec d'autres navires à proximité, des stations de base AIS et des satellites. L'AIS satellitaire (S-AIS) est le terme utilisé pour décrire l'utilisation d'un satellite pour détecter les signatures AIS. |
| Lanceurs Réutilisables (RLV) | Un lanceur réutilisable (RLV) désigne un lanceur conçu pour revenir sur Terre en grande partie intact et pouvant donc être lancé plus d'une fois, ou qui contient des étages de lanceur pouvant être récupérés par un opérateur de lancement pour une utilisation future dans l'exploitation d'un lanceur substantiellement similaire. |
| Apogée | Le point d'une orbite satellitaire elliptique le plus éloigné de la surface de la Terre. Les satellites géosynchrones qui maintiennent des orbites circulaires autour de la Terre sont d'abord lancés sur des orbites très elliptiques avec des apogées de 22 237 miles. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux chiffres historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années historiques et de prévision ont été fournies en termes de revenus et de volumes. Pour la conversion des ventes en volume, le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision pour chaque pays, et l'inflation ne fait pas partie de la tarification.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement.




