
Taille et Part du Marché Européen de la Fabrication de Satellites
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
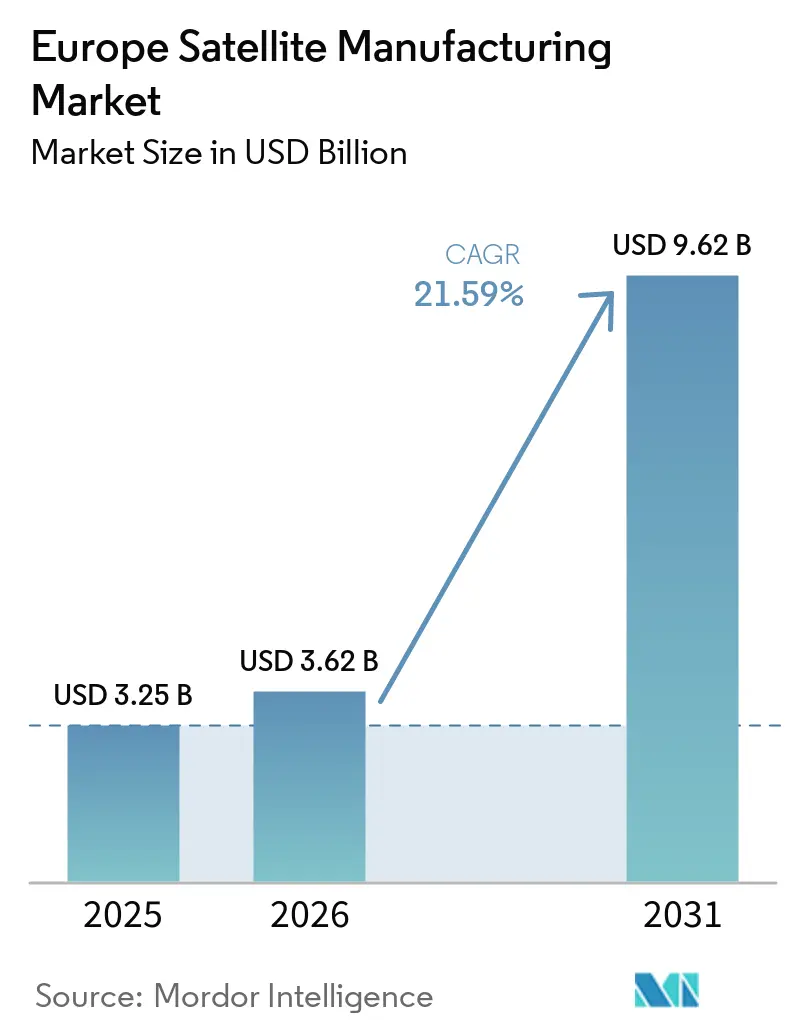
| Taille du marché de l'année de base (2025) | 3.25 Milliards de dollars |
| Taille du Marché (2026) | 3.62 Milliards de dollars |
| Taille du Marché (2031) | 9.62 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 21.59 % |
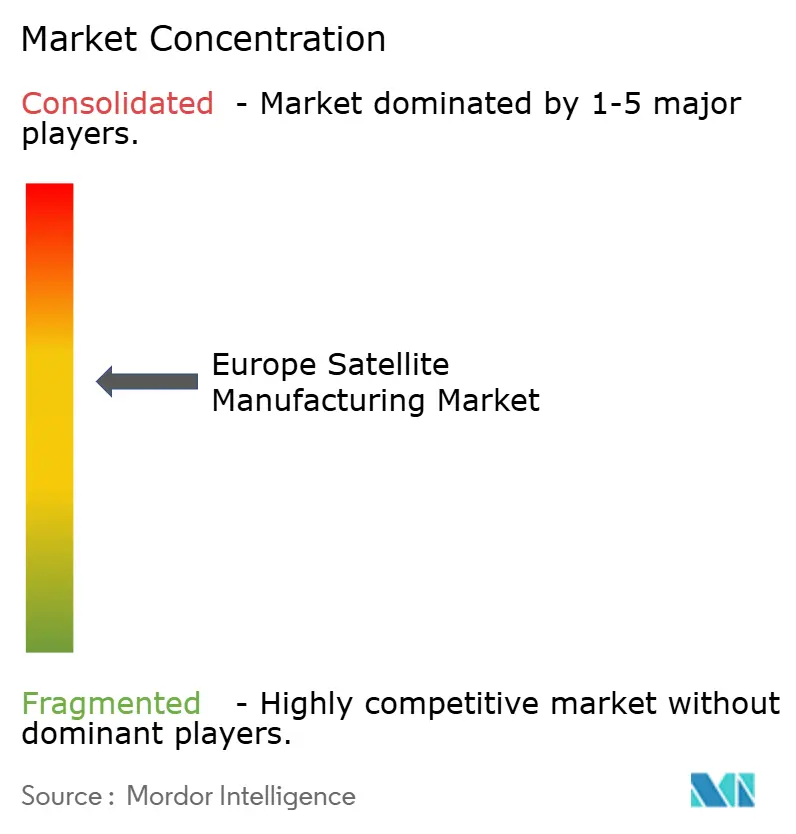
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché Européen de la Fabrication de Satellites par Mordor Intelligence
Analyse du marché européen de la fabrication de satellites par Mordor Intelligence
La taille du marché européen de la fabrication de satellites était évaluée à 3,25 milliards USD en 2025 et devrait croître de 3,62 milliards USD en 2026 pour atteindre 9,62 milliards USD d'ici 2031, à un CAGR de 21,59 % durant la période de prévision (2026-2031). Le marché est soutenu par une évolution régionale vers une connectivité sécurisée, une observation de la Terre indépendante et des systèmes spatiaux souverains. La concession IRIS² de 10,60 milliards EUR (11,45 milliards USD) crée un long cycle d'approvisionnement pour 348 satellites en orbites LEO et MEO. Le marché bénéficie également d'une demande institutionnelle croissante pour des missions radar, optiques et hyperspectrales, ce qui augmente la valeur des plateformes et des charges utiles. Les grands programmes favorisent les fournisseurs disposant de lignes de production qualifiées, tandis que les fabricants plus petits obtiennent des contrats là où la production en série et la rapidité de livraison sont déterminantes. La capacité de lancement, les préférences nationales en matière d'approvisionnement et les exigences de qualification restent des limites pratiques à la vitesse à laquelle le marché européen de la fabrication de satellites peut convertir ses commandes contractées en satellites livrés.
Principaux enseignements du rapport
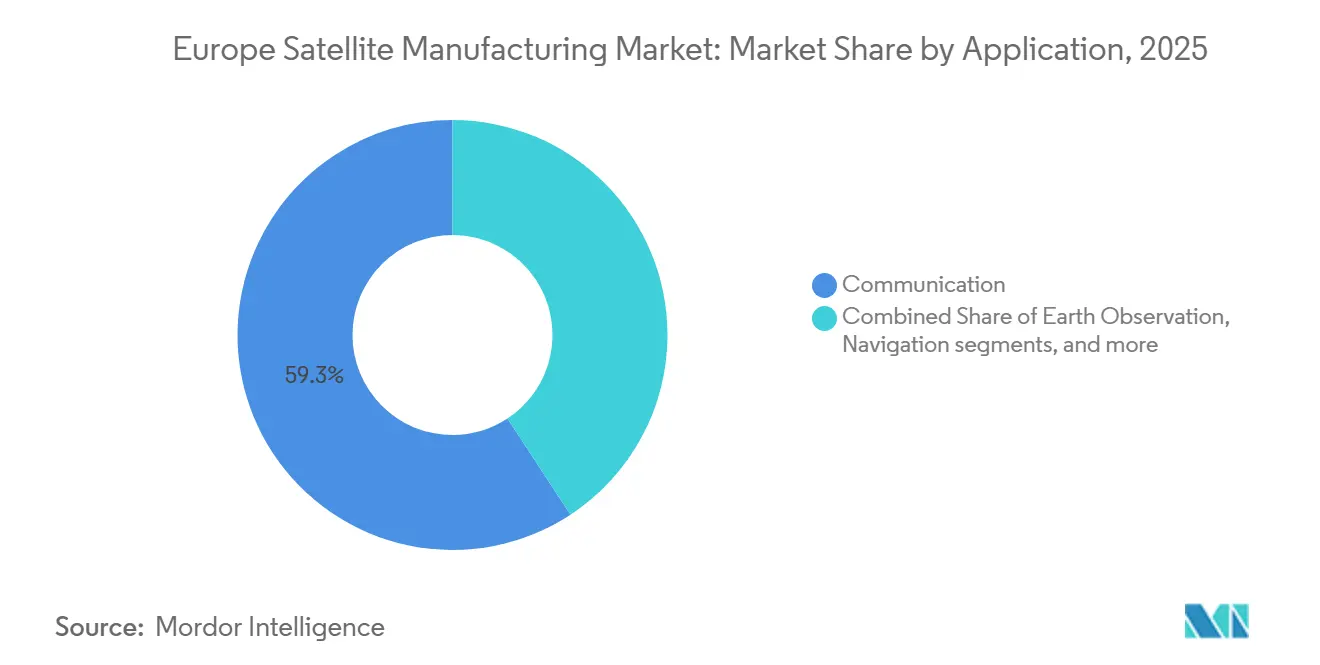
- Par application, les satellites de communication détenaient 59,25 % de la part du marché européen de la fabrication de satellites en 2025, tandis que l'observation de la Terre devrait croître à un CAGR de 23,71 % jusqu'en 2031.
- Par masse de satellite, les satellites moyens représentaient 52,89 % de la part du marché européen de la fabrication de satellites en 2025, tandis que les petits satellites devraient se développer à un CAGR de 24,52 % jusqu'en 2031.
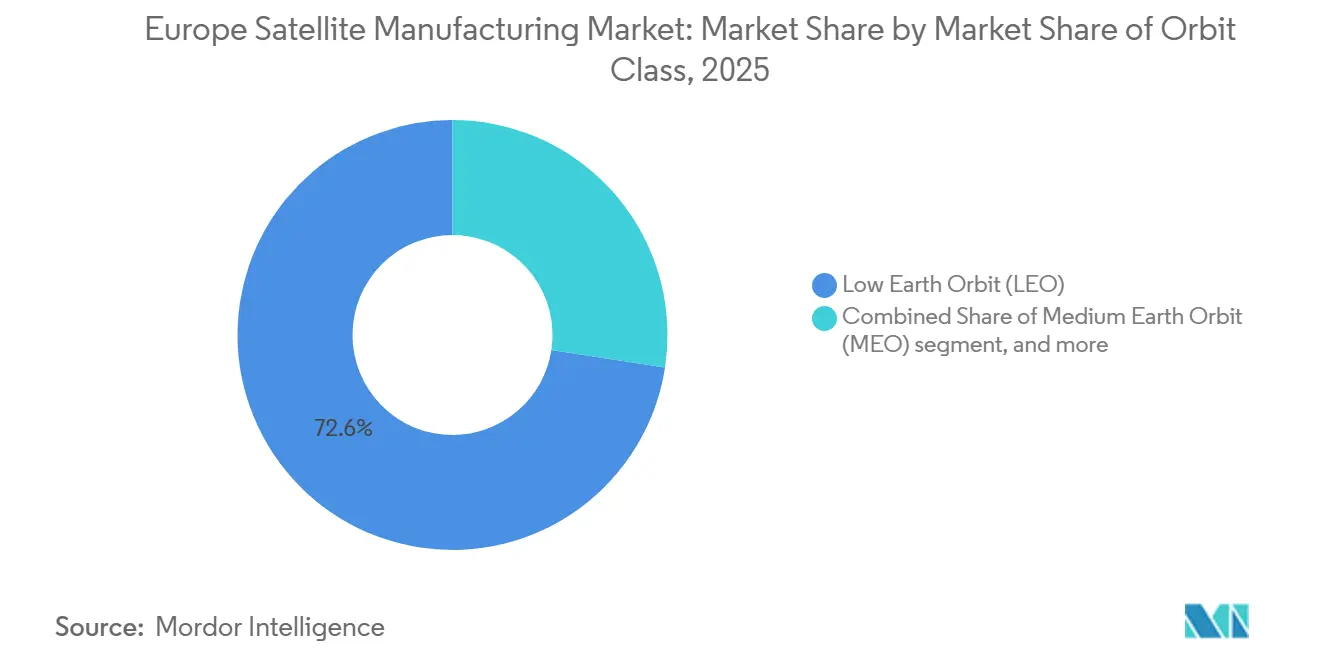
- Par classe d'orbite, les satellites LEO détenaient 65,75 % de la part du marché européen de la fabrication de satellites en 2025, tandis que les satellites MEO devraient croître à un CAGR de 24,83 % jusqu'en 2031.
- Par utilisateur final, les utilisateurs commerciaux représentaient 65,32 % de la part du marché européen de la fabrication de satellites en 2025 et devraient croître à un CAGR de 25,94 % jusqu'en 2031.
- Par géographie, la France détenait 43,77 % de la part du marché européen de la fabrication de satellites en 2025, tandis que le Royaume-Uni devrait croître à un CAGR de 26,42 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Connectivité sécurisée souveraine et dépenses de défense
Les gouvernements européens orientent davantage leurs achats vers des systèmes qu'ils peuvent posséder, exploiter et sécuriser au sein de la région. La concession IRIS² signée en décembre 2024 engage 10,60 milliards EUR (11,45 milliards USD) sur 12 ans pour 348 satellites en orbites LEO et MEO.[1] Ce cadre offre au marché européen de la fabrication de satellites une base de commandes visible au-delà des cycles de remplacement commerciaux plus courts. Le Portugal, la Pologne, la Suède et la Finlande recherchent également des systèmes complets comprenant des engins spatiaux, des équipements au sol et des opérations. Cet arrangement élargit la valeur captée par les fabricants capables d'agir en tant que maîtres d'œuvre plutôt que fournisseurs de composants. L'investissement militaire spatial planifié par l'Allemagne et les programmes nationaux parallèles soutiennent davantage la demande en matière de renseignement, surveillance et reconnaissance (ISR), de communications sécurisées et d'engins spatiaux.[2]
Approvisionnement institutionnel en observation de la Terre et surveillance climatique
L'approvisionnement en observation de la Terre est devenu plus étroitement lié aux besoins de défense en matière d'imagerie radar, optique et de collecte hyperspectrale. Thales Alenia Space a reçu en juin 2026 le contrat de maîtrise d'œuvre pour 2 satellites Copernicus Sentinel-1 de nouvelle génération, avec une première tranche de 700 millions EUR (784,44 millions USD).[3] Ces missions assurent la continuité de la surveillance radar et offrent aux fournisseurs une meilleure visibilité sur les programmes à long terme. L'Agence spatiale européenne (ESA) a également attribué des études d'architecture pour le Service gouvernemental européen d'observation de la Terre à ICEYE et Leonardo.[4] Les conceptions à double usage peuvent soutenir à la fois la surveillance civile et la surveillance militaire au sein d'architectures de plateformes connexes. Ce chevauchement favorise une intégration de charges utiles à plus haute valeur ajoutée et réduit la dépendance à l'égard d'un seul programme civil. Le marché européen de la fabrication de satellites dispose ainsi d'une base de clients institutionnels plus large pour les missions d'observation de la Terre.
Industrialisation des constellations de petits satellites
La production en série devient une exigence clé pour les entreprises cherchant à obtenir des contrats à l'échelle des constellations. Aerospacelab a obtenu un contrat de 2,40 milliards EUR (2,64 milliards USD) en septembre 2026 pour construire 264 satellites LEO pour IRIS². L'attribution démontre que la capacité d'usine installée peut être évaluée avant qu'un contrat soit accordé. Des plateformes standardisées plus petites aident également les fabricants à répéter les procédures d'intégration et de test sur de nombreuses unités. Les travaux de l'ESA sur la réduction des interfaces pour les satellites LEO de taille moyenne favorisent des pratiques de fabrication plus reproductibles. Ces changements favorisent les fournisseurs capables de documenter le débit, la capacité des fournisseurs et une qualité constante. Ils augmentent également la pression sur les grands maîtres d'œuvre traditionnels pour qu'ils adaptent leurs processus traditionnels basés sur des projets à des volumes de production plus élevés.
Miniaturisation des satellites et production numérique
La miniaturisation transforme la fabrication de satellites en remplaçant certaines fonctions matérielles fixes par des systèmes définis par logiciel. Les méthodes de production numérique permettent également aux usines d'utiliser des processus communs pour plusieurs types de plateformes. Thales Alenia Space a inauguré en 2025 une installation de fabrication numérique de 100 millions EUR (112,60 millions USD) à Rome. Airbus a continué à développer la production d'engins spatiaux OneWeb à Toulouse dans le cadre de ses contrats Eutelsat.[5] Les conceptions modulaires standardisées peuvent réduire les travaux d'ingénierie répétitifs et améliorer l'utilisation de la main-d'œuvre spécialisée. Ce modèle permet aux fabricants de répondre à plusieurs constellations sans construire une ligne séparée pour chaque client. Il crée également une opportunité pour les entreprises industrielles d'entrer sur le marché européen de la fabrication de satellites grâce à des partenariats avec des spécialistes établis des engins spatiaux.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Approvisionnement fragmenté et préférences industrielles nationales | -1.80% | Paneuropéen, plus aigu dans les petits États membres de l'Agence spatiale européenne | Moyen terme (2-4 ans) |
| Goulots d'étranglement des créneaux de lancement et de l'accès indépendant à l'espace | -1.60% | Paneuropéen, avec l'impact le plus élevé au Royaume-Uni, en Allemagne et en Italie | Court terme (≤ 2 ans) |
| Charge de qualification, de cybersécurité et de conformité COTS | -1.20% | Paneuropéen, plus aigu pour les nouveaux entrants sur le marché | Long terme (≥ 4 ans) |
| Coûts élevés de capital, de test et de lancement | -1.00% | Paneuropéen, plus aigu pour les fabricants de plus petite taille | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Approvisionnement fragmenté et préférences industrielles nationales
L'approvisionnement européen est coordonné par des institutions communes, mais les contributions nationales et les pratiques de retour industriel influencent toujours l'attribution des contrats. Cela peut conduire à maintenir des capacités similaires dans plusieurs chaînes d'approvisionnement nationales. Les nouveaux fabricants doivent également satisfaire aux exigences de qualification, de cybersécurité, de contrôle des exportations et d'approbation des sous-traitants développées pour les grands maîtres d'œuvre. Ces processus augmentent le temps et le coût nécessaires pour accéder aux programmes institutionnels. L'effet est le plus significatif pour les entreprises qui disposent d'une capacité de production mais d'un historique limité dans les grandes missions publiques. Le marché européen de la fabrication de satellites pourrait donc se consolider plus lentement que son profil de demande ne le laisserait supposer.
Goulots d'étranglement des créneaux de lancement et de l'accès indépendant à l'espace
La production de satellites dépend de la disponibilité des opportunités de lancement après qu'un engin spatial quitte l'usine. Les systèmes de lancement européens ont amélioré leur cadence en 2025, mais la capacité disponible reste limitée par rapport à la demande croissante pour le déploiement de constellations. Cette contrainte peut retarder l'acceptation des livraisons et accroître la dépendance aux options de covoiturage orbital. Elle ajoute également un risque de planification pour les programmes nécessitant des plans orbitaux spécifiques ou un réapprovisionnement rapide. Les fabricants disposant d'une planification de lancement flexible et les clients ayant des options de lancement diversifiées sont mieux positionnés pour gérer cette limitation. La question est particulièrement pertinente pour les producteurs en série qui ont besoin de lancements réguliers pour maintenir le fonds de roulement circulant dans leurs lignes de production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
la communication ancre les revenus, l'observation de la Terre s'accélèreLes satellites de communication représentaient 59,25 % du marché européen de la fabrication de satellites en 2025, soutenus par des programmes de connectivité institutionnels et le renouvellement fréquent des constellations à large bande. Airbus a continué à recevoir des travaux de production liés à OneWeb d'Eutelsat en 2026. Le segment bénéficie de la nécessité de remplacer et d'étendre des réseaux multi-satellites plutôt que de s'appuyer sur des commandes de satellites isolés. Les systèmes de communications sécurisées utilisent également des chaînes d'approvisionnement établies pour les bus satellites, les antennes et l'intégration des charges utiles.
L'observation de la Terre devrait croître à un CAGR de 23,71 % jusqu'en 2031. La demande est liée au renseignement, à la surveillance, à la reconnaissance, à la surveillance environnementale et aux services climatiques. Le contrat Sentinel-1 de nouvelle génération témoigne d'un approvisionnement continu pour les systèmes d'observation radar. La navigation, l'observation spatiale, les démonstrations technologiques, les charges utiles hébergées et les missions de validation en orbite restent des sources plus petites mais précieuses de travaux spécialisés.



Par masse de satellite :
les plateformes moyennes dominent par valeur, les petites croissent le plus viteLes satellites moyens représentaient 52,89 % de la taille du marché européen de la fabrication de satellites en 2025. Les plateformes de 200 kg à 500 kg peuvent transporter des charges utiles plus performantes qu'un petit satellite tout en restant adaptées aux constellations. Leur capacité les rend pertinentes pour la connectivité sécurisée, les systèmes MEO et les missions de renseignement à double usage. La classe offre un équilibre entre la capacité de charge utile, les besoins en énergie et le nombre d'unités pour les grands programmes.
Les petits satellites devraient croître à un CAGR de 24,52 % jusqu'en 2031. Leur masse réduite favorise les lancements groupés et la production répétée, ce qui peut améliorer la vitesse de déploiement. Le contrat IRIS² de 264 satellites d'Aerospacelab démontre l'échelle possible avec des plateformes LEO standardisées. Les grands satellites restent pertinents pour les communications géostationnaires souveraines et les missions complexes, bien que la faiblesse de la demande commerciale limite leur rôle plus large.
Par classe d'orbite :
la LEO génère le volume, la MEO revendique le segment premiumLes satellites LEO détenaient 65,75 % de la part du marché européen de la fabrication de satellites en 2025. Leur position reflète le grand nombre de satellites standardisés nécessaires pour les constellations à large bande, d'observation de la Terre et de connectivité sécurisée. L'activité d'Airbus à Toulouse pour OneWeb illustre la cadence de production associée à cette classe d'orbite. Le renouvellement récurrent crée un champ concurrentiel plus large pour les fabricants de satellites petits et moyens.
Les satellites MEO devraient croître à un CAGR de 24,83 % jusqu'en 2031. OHB a signé en août 2026 un contrat d'une valeur de 1 milliard EUR (1,12 milliard USD) pour 18 plateformes de satellites MEO IRIS². Ces engins spatiaux nécessitent une plus grande puissance, une gestion thermique et une intégration de plateforme plus poussées, ce qui maintient la base de fournisseurs plus étroite et les valeurs unitaires plus élevées. Les satellites GEO restent pertinents pour les communications souveraines et les missions de défense, mais la demande commerciale s'est déplacée vers des systèmes en orbite basse.

Par utilisateur final :
la demande commerciale ancre le marchéLes utilisateurs commerciaux représentaient 65,32 % du marché européen de la fabrication de satellites en 2025. La catégorie comprend les opérateurs privés de constellations et les programmes public-privé à structure commerciale tels qu'IRIS². Les clients commerciaux accordent de l'importance aux calendriers de livraison, aux conceptions standardisées et à la capacité de production évolutive. L'initiative CASSINI de la Commission européenne soutient également un groupe plus large d'entreprises spatiales et d'utilisateurs en aval.
Les utilisateurs finaux commerciaux devraient croître à un CAGR de 25,94 % jusqu'en 2031. Les constellations à large bande nécessitent des remplacements récurrents d'engins spatiaux et impliquent des programmes de production à plus long terme. Les acheteurs gouvernementaux et civils continuent d'acquérir des systèmes à haute spécification pour la météorologie, la surveillance environnementale et les missions de sécurité. Les fabricants disposant de carnets de commandes commerciaux et institutionnels diversifiés sont mieux à même de gérer les retards dans les programmes publics individuels.
Analyse géographique
Marché français de la fabrication de satellites
La France détenait 43,77 % de la part du marché européen de la fabrication de satellites en 2025. L'installation d'Airbus à Toulouse et les opérations françaises de Thales Alenia Space offrent une capacité pour les systèmes complexes et l'intégration en série. Dans le cadre de la Loi de programmation militaire (2024-2030), le financement militaire spatial français est officiellement fixé à 6 milliards EUR (6,40 milliards USD) jusqu'en 2030. Le rôle de la France au sein de l'ESA et les dépenses de recherche spatiale civile soutiennent la continuité sur l'ensemble des cycles de développement de missions longues.
Marché britannique de la fabrication de satellites
Le Royaume-Uni devrait croître à un CAGR de 26,42 % jusqu'en 2031. Le pays dispose d'une base opérationnelle de satellites substantielle et développe une capacité de fabrication nationale plus importante. L'Agence spatiale britannique a déclaré 775 millions GBP (1,01 milliard USD) de décaissements pour 2025-2026. Ce financement soutient le développement commercial, la sécurité nationale et les programmes technologiques.
Marchés européens au sens large
Le pipeline d'approvisionnement prospectif de l'Allemagne est soutenu par des investissements militaires spatiaux et une contribution de 5,10 milliards EUR (5,71 milliards USD) de l'ESA pour 2026-2028. Brême, Berlin et Munich sont des sites importants pour les fabricants établis et les nouvelles entreprises spatiales. L'Italie soutient le marché européen de la fabrication de satellites grâce à l'usine numérique de Rome de Thales Alenia Space Italia et à d'autres centres de production. Le rôle de la Russie s'est réduit à la suite des sanctions et de la suspension des programmes ESA-Roscosmos. Le reste de l'Europe se développe grâce à Aerospacelab, EnduroSat, NanoAvionics, GomSpace et SatRev. Ces entreprises montrent que la fabrication de constellations s'étend au-delà des centres traditionnels français, allemand, italien et britannique.
Paysage concurrentiel
Concentration du Marché
Segment LEO sur le Marché Européen de la Fabrication de Satellites
Le marché européen de la fabrication de satellites est modérément concentré autour d'Airbus SE, Thales Alenia Space et OHB SE, qui détiennent d'importants mandats institutionnels. Leur expérience des missions complexes, des processus de conformité et des marchés publics renforce leur position dans les programmes à haute valeur ajoutée. L'ESA a sélectionné ces grands intégrateurs en juin 2024 pour des travaux sur des bus de satellites LEO de grande taille à zéro débris. Ces contrats exigent des capacités d'ingénierie système, d'assurance de fiabilité et de conception environnementale. Les entreprises établies investissent également dans la production standardisée pour les programmes de constellations.
La pression concurrentielle s'intensifie de la part d'Aerospacelab, EnduroSat, ICEYE et NanoAvionics. L'attribution IRIS² d'Aerospacelab en septembre 2026 montre qu'un fabricant plus récent peut obtenir un mandat de production institutionnel majeur. ICEYE a livré le système MikroSAR de la Pologne en moins de 12 mois, comprenant 4 satellites radar, un segment sol et une formation des opérateurs. Thales Alenia Space a remporté le contrat de maîtrise d'œuvre Sentinel-1 de nouvelle génération en juin 2026. Le niveau intermédiaire représente une opportunité pour les fournisseurs capables de produire 50 à 300 satellites par an à un coût inférieur à celui des plus grands maîtres d'œuvre.
Les approches stratégiques diffèrent entre les entreprises établies et les plus récentes. Les fournisseurs historiques utilisent leurs dossiers de qualification et leurs relations institutionnelles pour obtenir des contrats à haute spécification. Les nouvelles entreprises se démarquent par des plateformes modulaires, des cycles de livraison courts et une capacité d'usine. Airbus a signé des travaux de développement pour 66 satellites LEO Ka-band IRIS² pour Eutelsat en septembre 2026.
Leaders du secteur européen de la fabrication de satellites
-
Airbus SE
-
Thales Alenia Space
-
OHB SE
-
AAC Clyde Space AB
-
GomSpace A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen de la fabrication de satellites Entreprises couvertes dans ce rapport
- Airbus SE
- UAB Kongsberg NanoAvionics
- Innovative Solutions In Space B.V.
- ICEYE Oy
- AAC Clyde Space AB
- OHB SE
- Surrey Satellite Technology Ltd.
- Thales Alenia Space
- EnduroSat AD
- SatRev Incorporated
- Planet Labs PBC
- HEMERIA
- GomSpace A/S
- Exotrail
- Berlin Space Technologies GmbH
- Leonardo S.p.A.
- Aerospacelab S.A.
- ArianeGroup SAS
Développements industriels récents dans Marché européen de la fabrication de satellites
- Septembre 2026 : Aerospacelab a obtenu un contrat de 2,40 milliards EUR (2,64 milliards USD) pour fabriquer 264 plateformes de satellites LEO pour IRIS², avec une livraison prévue avant 2030.
- Septembre 2026 : Thales Alenia Space a obtenu une première tranche de 500 millions EUR (560,32 millions USD) pour des charges utiles gouvernementales sécurisées destinées à 330 satellites LEO IRIS².
- Septembre 2026 : Airbus a démarré le développement de 66 satellites LEO Ka-band pour le programme IRIS² d'Eutelsat et a reçu l'autorisation pour 229 satellites OneWeb supplémentaires.
- Août 2026 : OHB SE a signé un contrat d'une valeur d'environ 1 milliard EUR (1,12 milliard USD) avec SES pour 18 plateformes de satellites MEO IRIS².
- Juin 2026 : Thales Alenia Space a reçu le contrat de maîtrise d'œuvre Sentinel-1 de nouvelle génération, avec une première tranche de 700 millions EUR (784,44 millions USD)
Périmètre du rapport sur le marché européen de la fabrication de satellites
Le marché de la fabrication de satellites comprend la conception, l'ingénierie, la production, l'assemblage, l'intégration et les tests de satellites et de leurs principaux sous-systèmes en vue de leur déploiement en orbite terrestre ou au-delà. Il couvre la fabrication de plateformes/bus satellites, de charges utiles, de systèmes de propulsion, de systèmes d'alimentation électrique, de composants thermiques et structurels, d'avionique, de systèmes de communication et d'autres sous-systèmes d'engins spatiaux.
Le rapport sur le marché européen de la fabrication de satellites est segmenté par application, masse de satellite, classe d'orbite, utilisateur final et géographie. Par application, le marché est segmenté en communication, observation de la Terre, navigation, observation spatiale et autres. Par masse de satellite, le marché est segmenté en petits, moyens et grands. Par classe d'orbite, le marché est segmenté en orbite terrestre basse (LEO), orbite terrestre moyenne (MEO) et orbite géostationnaire (GEO). Par utilisateur final, le marché est segmenté en commercial, gouvernemental et civil, et militaire. Le rapport couvre également les tailles de marché et les prévisions pour le marché européen de la fabrication de satellites dans cinq pays de la région. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Communication |
| Observation de la Terre |
| Navigation |
| Observation Spatiale |
| Autres |
| 10-100 kg |
| 100-500 kg |
| 500-1000 kg |
| Moins de 10 kg |
| Plus de 1000 kg |
| GEO |
| LEO |
| MEO |
| Commercial |
| Militaire et Gouvernemental |
| Autre |
| Matériel de Propulsion et Propergol |
| Bus Satellitaire et Sous-systèmes |
| Réseau Solaire et Matériel d'Alimentation |
| Structures, Harnais et Mécanismes |
| Électrique |
| À base de gaz |
| Carburant Liquide |
| France |
| Allemagne |
| Russie |
| Royaume-Uni |
| Application | Communication |
| Observation de la Terre | |
| Navigation | |
| Observation Spatiale | |
| Autres | |
| Masse des Satellites | 10-100 kg |
| 100-500 kg | |
| 500-1000 kg | |
| Moins de 10 kg | |
| Plus de 1000 kg | |
| Classe d'Orbite | GEO |
| LEO | |
| MEO | |
| Utilisateur Final | Commercial |
| Militaire et Gouvernemental | |
| Autre | |
| Sous-système Satellitaire | Matériel de Propulsion et Propergol |
| Bus Satellitaire et Sous-systèmes | |
| Réseau Solaire et Matériel d'Alimentation | |
| Structures, Harnais et Mécanismes | |
| Technologie de Propulsion | Électrique |
| À base de gaz | |
| Carburant Liquide | |
| Pays | France |
| Allemagne | |
| Russie | |
| Royaume-Uni |
Définition du marché
- Application - Les diverses applications ou finalités des satellites sont classées en communication, observation de la Terre, observation spatiale, navigation et autres. Les finalités listées sont celles déclarées par l'opérateur du satellite.
- Utilisateur Final - Les utilisateurs principaux ou utilisateurs finaux du satellite sont décrits comme civils (académiques, amateurs), commerciaux, gouvernementaux (météorologiques, scientifiques, etc.), militaires. Les satellites peuvent avoir des usages multiples, à la fois commerciaux et militaires.
- Masse Maximale au Décollage du Lanceur - La masse maximale au décollage (MTOW) du lanceur désigne le poids maximum du lanceur au décollage, incluant le poids de la charge utile, des équipements et du carburant.
- Classe d'Orbite - Les orbites des satellites sont divisées en trois grandes classes, à savoir GEO, LEO et MEO. Les satellites en orbites elliptiques ont des apogées et des périgées qui diffèrent significativement l'un de l'autre et les orbites de satellites avec une excentricité de 0,14 et plus sont classées comme elliptiques.
- Technologie de Propulsion - Dans ce segment, les différents types de systèmes de propulsion satellitaire ont été classés en systèmes de propulsion électrique, à carburant liquide et à base de gaz.
- Masse des Satellites - Dans ce segment, les différents types de systèmes de propulsion satellitaire ont été classés en systèmes de propulsion électrique, à carburant liquide et à base de gaz.
- Sous-système Satellitaire - Tous les composants et sous-systèmes, incluant les propergols, les bus, les panneaux solaires et les autres équipements des satellites, sont inclus dans ce segment.
| Mot-clé | Définition |
|---|---|
| Contrôle d'Attitude | L'orientation du satellite par rapport à la Terre et au soleil. |
| INTELSAT | L'Organisation Internationale des Télécommunications par Satellites exploite un réseau de satellites pour la transmission internationale. |
| Orbite Géostationnaire (GEO) | Les satellites géostationnaires en orbite terrestre à 35 786 km (22 282 mi) au-dessus de l'équateur dans la même direction et à la même vitesse que la rotation de la Terre sur son axe, les faisant apparaître fixes dans le ciel. |
| Orbite Basse (LEO) | Les satellites en orbite basse orbitent de 160 à 2 000 km au-dessus de la Terre, effectuent une orbite complète en environ 1,5 heure et ne couvrent qu'une partie de la surface terrestre. |
| Orbite Terrestre Moyenne (MEO) | Les satellites MEO sont situés au-dessus des satellites LEO et en dessous des satellites GEO et voyagent généralement sur une orbite elliptique au-dessus du pôle Nord et du pôle Sud ou sur une orbite équatoriale. |
| Terminal à Très Petite Ouverture (VSAT) | Le Terminal à Très Petite Ouverture est une antenne dont le diamètre est généralement inférieur à 3 mètres. |
| CubeSat | Le CubeSat est une classe de satellites miniatures basée sur un facteur de forme composé de cubes de 10 cm. Les CubeSats pèsent au maximum 2 kg par unité et utilisent généralement des composants disponibles dans le commerce pour leur construction et leur électronique. |
| Lanceurs de Petits Satellites (SSLV) | Le Lanceur de Petits Satellites (SSLV) est un lanceur à trois étages configuré avec trois étages de propulsion solide et un Module de Correction de Vitesse (VTM) à propulsion liquide comme étage terminal. |
| Exploitation Minière Spatiale | L'exploitation minière des astéroïdes est l'hypothèse d'extraction de matériaux à partir d'astéroïdes et d'autres astéroïdes, y compris les objets géocroiseurs. |
| Nanosatellites | Les nanosatellites sont définis de manière générale comme tout satellite pesant moins de 10 kilogrammes. |
| Système d'Identification Automatique (AIS) | Le Système d'Identification Automatique (AIS) est un système de suivi automatique utilisé pour identifier et localiser les navires en échangeant des données électroniques avec d'autres navires à proximité, des stations de base AIS et des satellites. L'AIS Satellitaire (S-AIS) est le terme utilisé pour décrire l'utilisation d'un satellite pour détecter les signatures AIS. |
| Lanceurs Réutilisables (RLV) | Un lanceur réutilisable (RLV) désigne un lanceur conçu pour revenir sur Terre en grande partie intact et pouvant donc être lancé plus d'une fois, ou qui contient des étages de lanceur pouvant être récupérés par un opérateur de lancement pour une utilisation future dans l'exploitation d'un lanceur substantiellement similaire. |
| Apogée | Le point d'une orbite satellitaire elliptique le plus éloigné de la surface de la Terre. Les satellites géosynchrones qui maintiennent des orbites circulaires autour de la Terre sont d'abord lancés sur des orbites très elliptiques avec des apogées de 35 786 km. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires à la prévision du marché sont définies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années historiques et de prévision sont fournies en termes de revenus et de volumes. Pour la conversion des ventes en volume, le prix de vente moyen (ASP) est maintenu constant tout au long de la période de prévision pour chaque pays, et l'inflation ne fait pas partie de la tarification.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions pour générer une image globale du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisées, Bases de Données et Plateformes d'Abonnement.




