
Taille et part de marché des étiquettes sérigraphiées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.51 Milliards de dollars |
| Taille du Marché (2031) | 2.83 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.53 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
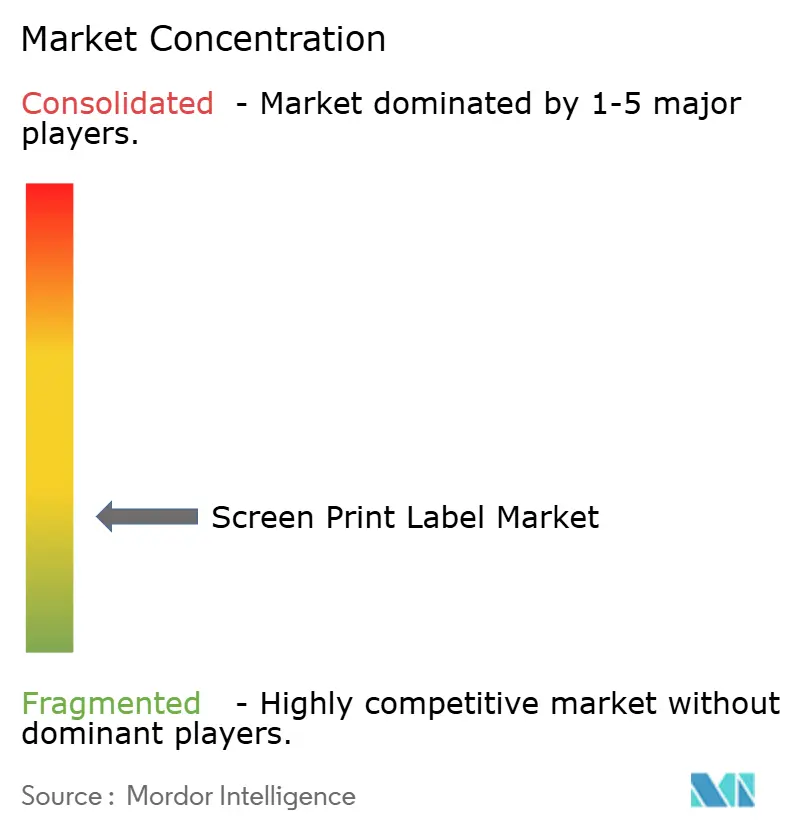
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des étiquettes sérigraphiées par Mordor Intelligence
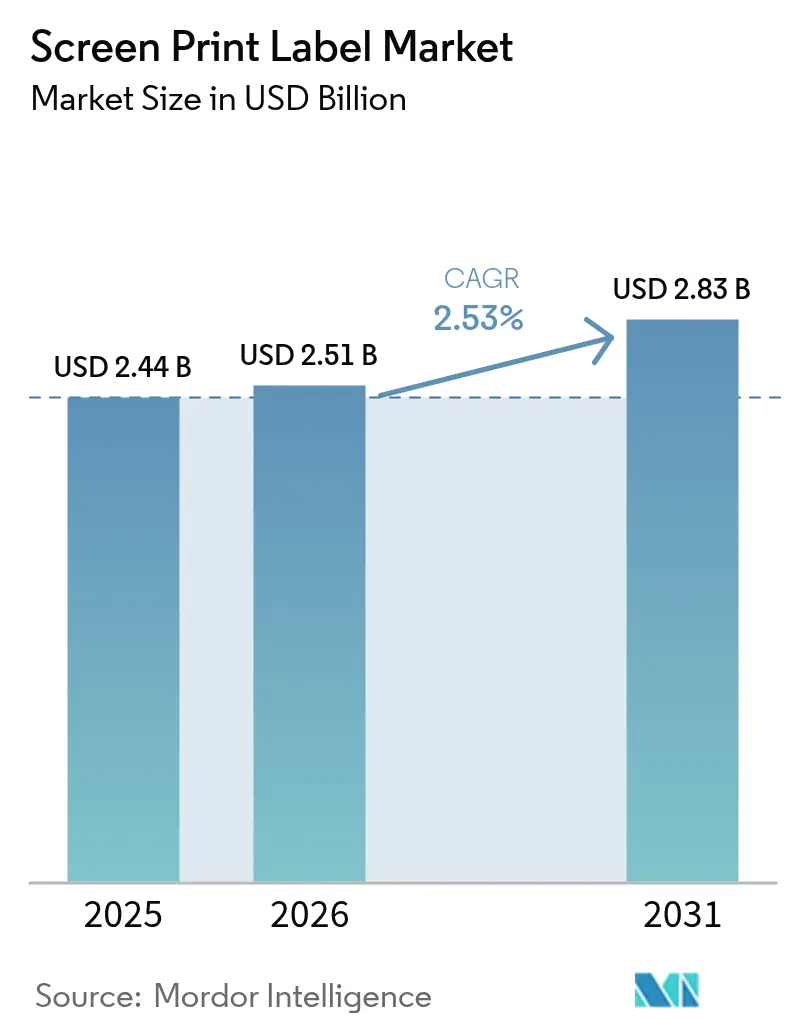
La taille du marché des étiquettes sérigraphiées en 2026 est estimée à 2,51 milliards USD, en progression par rapport à la valeur 2025 de 2,44 milliards USD, avec des projections pour 2031 affichant 2,83 milliards USD, croissant à un TCAC de 2,53 % sur la période 2026-2031. Les convertisseurs s'éloignent des séries de manchons rétractables de commodité pour se tourner vers des étiquettes intelligentes à haute marge et des constructions résistantes à la chaleur qui se vendent avec des primes de 20 à 40 % par rapport au papier standard. L'expédition e-commerce, l'identification des batteries de véhicules électriques et les règles plus strictes de cycle d'humidité ISTA 3L stimulent les investissements dans les presses sérigraphiques UV-LED qui impriment des encres conductrices et intègrent des antennes de communication en champ proche. Le plafond COV de la règle 1130 de Californie et les mandats de traçabilité en Asie-Pacifique font encore basculer la demande vers des encres durables sans solvant et des substrats résistants à l'humidité. La consolidation est en cours, mais les cinq premiers fournisseurs ne représentent encore qu'environ un tiers des ventes, de sorte que le pouvoir de fixation des prix reste limité. Les exigences en capital de 800 000 à 1,2 million USD pour les presses rotatives, ainsi que les prix volatils des matières premières pétrochimiques, tempèrent les ajouts de capacité à court terme.
Points clés du rapport
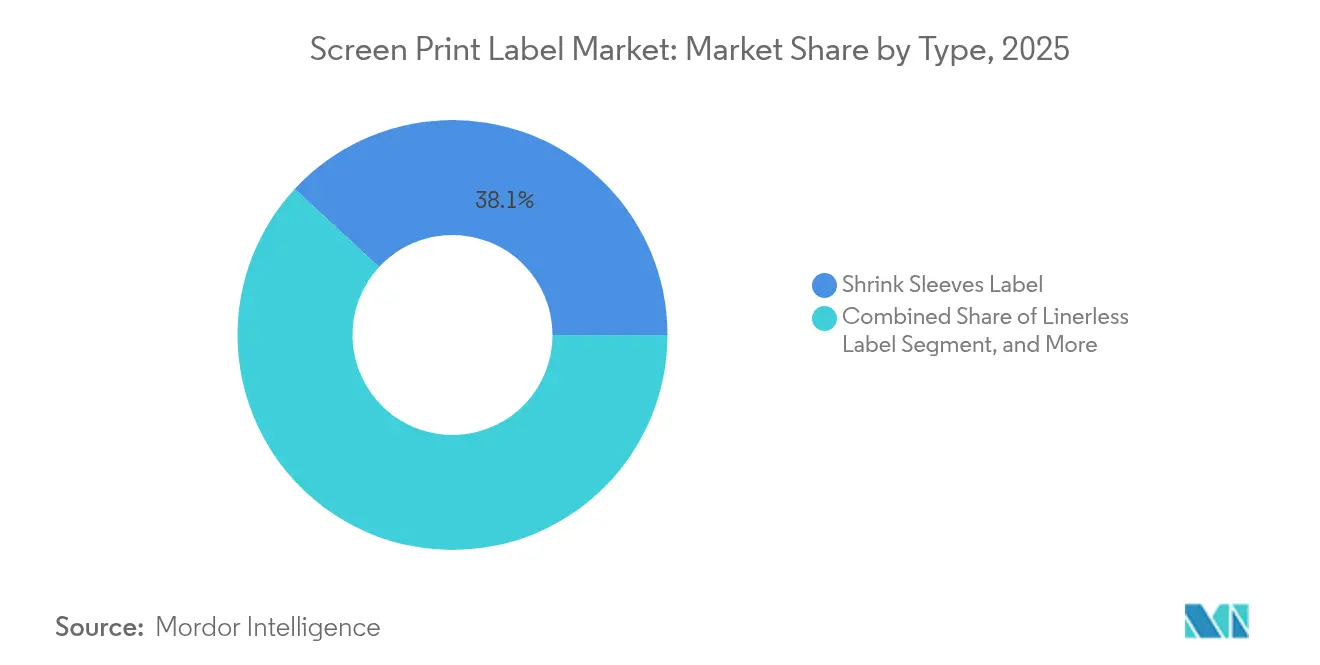
- Par type, les manchons rétractables ont représenté 38,12 % de la part de marché des étiquettes sérigraphiées en 2025 et devraient progresser à un TCAC de 3,38 % jusqu'en 2031.
- Par utilisateur final, les cosmétiques et soins personnels ont affiché le taux de croissance le plus rapide de 4,38 %, tandis que l'alimentation a conservé la plus grande part de revenus de 28,10 % en 2025.
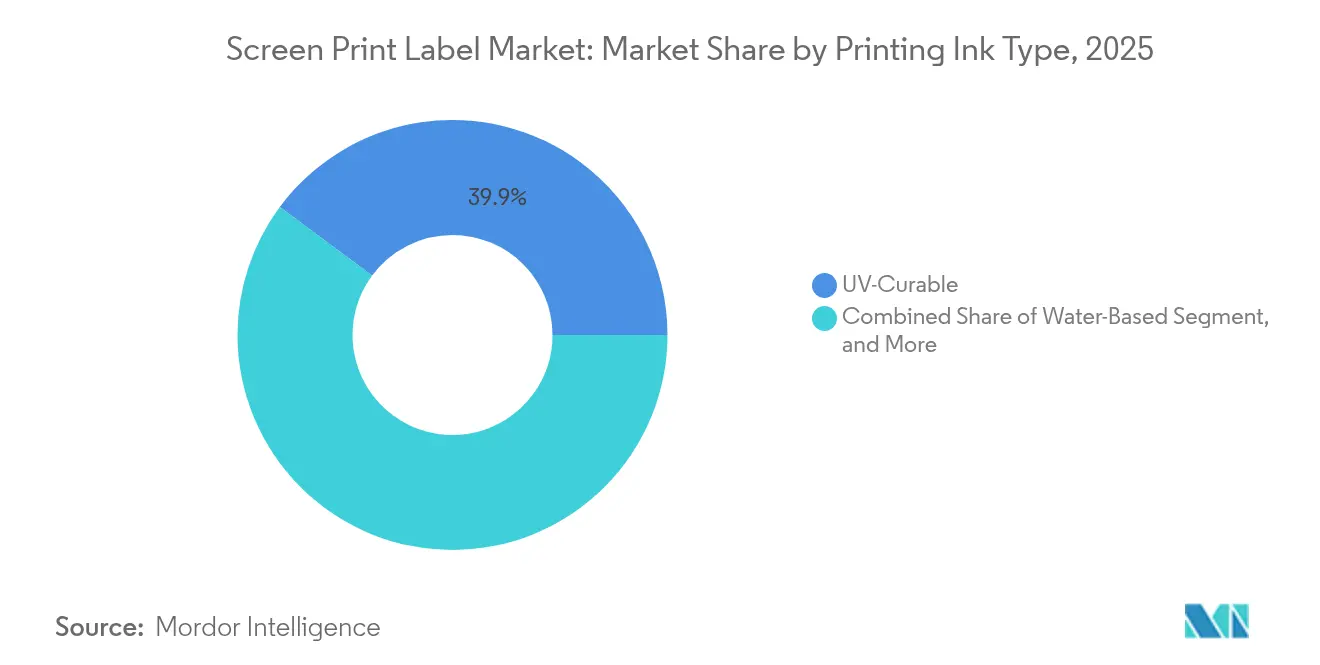
- Par type d'encre d'impression, les systèmes durcissables aux UV ont détenu 39,85 % de la part de marché des étiquettes sérigraphiées en 2025, tandis que les encres à base d'eau devraient progresser à un TCAC de 4,20 % jusqu'en 2031.
- Par substrat, les films plastiques ont capturé 45,98 % des revenus en 2025, le papier progressant à un TCAC de 3,62 % en raison des mandats de recyclage.
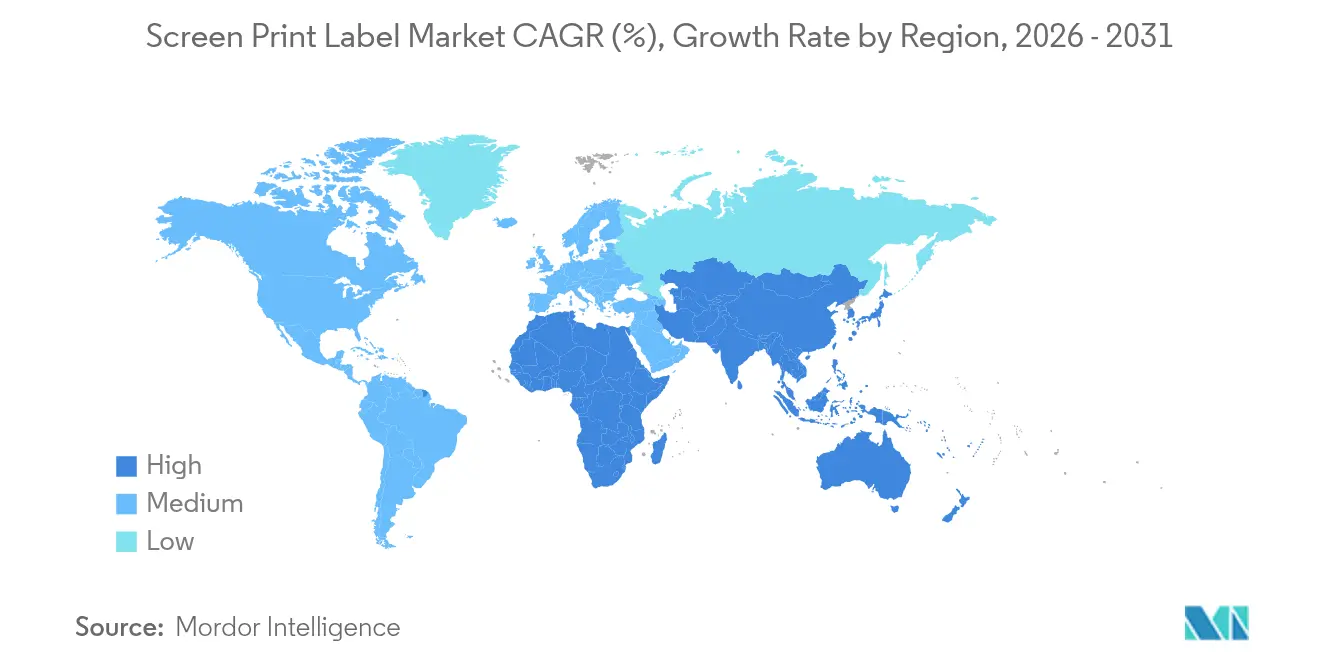
- Par géographie, l'Amérique du Nord a représenté 39,70 % des revenus 2025, tandis que la région Asie-Pacifique devrait croître à un TCAC de 4,98 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante de solutions d'image de marque durables dans les biens de grande consommation | +0.8% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Croissance du commerce électronique nécessitant des étiquettes d'emballage robustes | +0.7% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Progrès dans les équipements de sérigraphie UV-LED | +0.6% | Hubs de fabrication en Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Prolifération des fonctionnalités d'étiquettes intelligentes intégrant la RFID et les codes QR | +0.5% | Cœur Asie-Pacifique, avec débordement vers l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Impulsion de durabilité vers les encres de sérigraphie sans solvant | +0.4% | Europe et Amérique du Nord, adoption précoce dans certains marchés Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption croissante des étiquettes résistantes à la chaleur dans les batteries de véhicules électriques | +0.3% | Asie-Pacifique et Europe, émergence en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Image de marque durable pour les biens de grande consommation
Les propriétaires de marques exigent des étiquettes qui résistent à l'exposition aux arcs xénon, à l'abrasion répétée et aux cycles de recharges. Unilever exige une stabilité des couleurs dans un Delta E de 2,0 après 2 000 heures de vieillissement à la lumière, que les encres sérigraphiques à base d'eau atteignent grâce à une forte charge en dioxyde de titane. Le seuil de 50 doubles frottements de Procter and Gamble selon la norme ASTM D5264 exclut les encres numériques à base de solvant des listes homologuées. Alors que l'Europe adopte les emballages rechargeables, les étiquettes doivent également résister à 15 à 20 cycles de lavage à chaud sans se délaminer.
Étiquettes robustes pour la préparation des commandes e-commerce
Les règles d'emballage Amazon 2024 exigent des étiquettes qui restent intactes après 48 heures d'immersion dans l'eau, orientant les centres de préparation des commandes vers des constructions sérigraphiques en polyester avec des adhésifs acryliques. Les tests de chute ISTA 3L ajoutent des charges de choc de 40 à 60 G, de sorte que les convertisseurs augmentent la couverture adhésive à 85 % de la surface. [1]Association internationale pour la sécurité du transit, « Procédure de test ISTA 3L », ista.org FedEx spécifie une adhérence minimale au pelage de 16 oz/po après 72 heures, que les encres sérigraphiques solvant-acryliques dépassent jusqu'à 35 %. [2]FedEx Corporation, « Spécifications d'étiquetage », fedex.com
Progrès dans les équipements de sérigraphie UV-LED
Les nouveaux réseaux UV-LED délivrent 15 W/cm² à 395 nm, durcissant des films d'encre de 25 µm à 80 m/min et réduisant la consommation d'énergie jusqu'à 85 %. Des températures de pointe de bande plus basses permettent l'impression directe sur des films en acide polylactique qui se déforment au-dessus de 55 °C. La durée de vie des lampes dépasse 20 000 heures, réduisant les temps d'arrêt annuels de 120 heures à moins de 15 heures et améliorant l'efficacité globale des équipements.
Intégration des étiquettes intelligentes avec la RFID et les codes QR
La sérigraphie dépose des traces d'argent conducteur pour les antennes en champ proche, économisant 0,08 à 0,12 USD par unité par rapport à la fixation d'incrustation. La norme Digital Link de GS1 intègre les données de lot dans un seul symbole QR, mais une résolution de 600 dpi dans un carré de 15 mm est essentielle.[3]GS1, « Norme Digital Link », gs1.org La règle chinoise GB 38507-2020 exige des codes QR sur tous les aliments emballés d'ici fin 2025, créant des centaines de millions de mètres carrés de demande supplémentaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé des installations de sérigraphie multicouleurs | -0.5% | Mondial, notamment dans les marchés émergents | Court terme (≤ 2 ans) |
| Concurrence de l'impression d'étiquettes par jet d'encre numérique | -0.6% | Amérique du Nord et Europe, en hausse en Asie | Moyen terme (2 à 4 ans) |
| Prix volatils des matières premières pétrochimiques | -0.4% | Régions dépendantes des importations | Court terme (≤ 2 ans) |
| Réglementations COV sur les opérations de sérigraphie | -0.3% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des installations de sérigraphie multicouleurs
Les équipements rotatifs nécessitent un investissement initial de 800 000 à 1,2 million USD, soit quatre à cinq fois le prix d'entrée d'une presse numérique d'entrée de gamme. La mise en route prend encore 45 à 90 minutes, retardant les petites séries et augmentant les rebuts. Les convertisseurs des marchés émergents diffèrent donc les ajouts de capacité jusqu'à ce que les taux d'intérêt se détendent ou que les commandes se déplacent vers des répétitions plus longues.
Concurrence de l'impression d'étiquettes par jet d'encre numérique
Les systèmes à jet d'encre atteignent désormais 1 200 × 1 200 dpi à 13,5 m²/h avec un coût d'encre de 0,18 à 0,22 USD par m², inférieur aux 0,28 à 0,35 USD de la sérigraphie pour les tirages inférieurs à 5 000 mètres linéaires. Les têtes piézoélectriques durent jusqu'à 10 litres, allongeant les cycles de remplacement et réduisant l'écart de coût. L'Indigo 25K de HP atteint une précision Pantone de 97 %. Cependant, la résistance au frottement reste 30 à 40 % inférieure à celle des films UV-sérigraphiques, de sorte que la sérigraphie domine encore les manchons rétractables et les graphiques de transfert thermique qui nécessitent un allongement de 200 %.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les manchons rétractables dominent grâce à l'image de marque pleine surfaceLes manchons rétractables ont représenté 38,12 % des revenus 2025 et devraient progresser à un TCAC de 3,38 %, aidant le marché des étiquettes sérigraphiées à surpasser les formats autocollants de commodité. Le segment bénéficie d'une couverture graphique à 360 degrés, d'un rétrécissement en tunnel à vapeur jusqu'à 78 % et d'une compatibilité avec les designs de contenants irréguliers. Des films économes en énergie comme Pentalabel Boost réduisent la consommation de vapeur de 30 %, économisant 0,008 à 0,012 USD par contenant. Les solutions sans doublure sont en retard en termes de part, mais séduisent les clients logistiques à la recherche de flux de travail sans déchets. Les étiquettes collées à l'eau s'accrochent aux lignes de bouteilles en verre traditionnelles dans la bière, mais ce créneau se rétrécit à mesure que les canettes gagnent du terrain. Les décalcomanies par transfert thermique pour les vêtements et les options dans le moule pour les biens durables complètent la gamme, chacun répondant à des exigences spécialisées qui maintiennent les primes de prix.
La durabilité et l'authentification prolongent la trajectoire de croissance. Les feuilles holographiques sérigraphiées dissuadent les contrefacteurs dans les secteurs des spiritueux et des cosmétiques, tandis que les encres lavables permettent l'utilisation de circuits d'emballages consignés. Les marques de boissons artisanales exploitent les effets de vernis en relief et tactiles que le numérique ne peut pas reproduire à la vitesse de production. Bien que le recyclage des films rétractables reste un obstacle, les manchons en polyéthylène mono-matériau et les adhésifs délaminants promettent des gains en fin de vie qui s'alignent sur les objectifs des distributeurs.


Par utilisateur final :
les cosmétiques surpassent l'alimentation dans le positionnement premiumLes marques alimentaires ont détenu 28,10 % des ventes 2025, les règles sur les allergènes et la preuve d'inviolabilité maintenant les volumes élevés, mais les cosmétiques et soins personnels sont en passe d'afficher le TCAC le plus rapide de 4,38 %. Les gammes de prestige exigent des encres métalliques, des vernis doux au toucher et une résistance chimique que seules les constructions UV-sérigraphiques offrent. L'Oréal spécifie désormais une densité de réticulation des encres supérieure à 85 % pour résister à une immersion de 30 jours dans des formulations huileuses. Les prochaines étiquettes de revendications santé de la FDA ajoutent davantage de données variables, une tâche que les flux de travail hybrides sérigraphie-numérique résolvent sans dérive des couleurs.
Les applications dans les boissons représentent une part à deux chiffres modérée, les brasseries artisanales commandant des étiquettes texturées qui renforcent les repères artisanaux. La sérialisation pharmaceutique utilise des codes bidimensionnels à 600 dpi, tandis que les applications industrielles nécessitent des étiquettes résistantes à l'exposition aux essences minérales. Les étiquettes de mode progressent modestement à mesure que les marques de mode rapide adoptent l'impression directe sur vêtement ; cependant, les maisons de luxe préfèrent encore le satin tissé avec des logos sérigraphiés pour leur patrimoine de marque.
Par type d'encre d'impression :
les encres à base d'eau progressent grâce aux avantages réglementairesLes encres durcissables aux UV ont représenté 39,85 % des revenus 2025, grâce à leur durcissement instantané et leur haute résistance chimique. Les formulations à base d'eau, progressant à un TCAC de 4,20 %, sont conformes au plafond COV de 250 g/L de la Californie et aux objectifs du Pacte vert européen. Les systèmes hybrides, comme AquaGrip, fusionnent la rhéologie de l'eau avec la réticulation UV pour délivrer une adhérence au pelage de 22 oz/po sur le polyéthylène à moins de 200 g/L de COV.
Les lignes de solvants restent nécessaires pour le polypropylène à faible énergie de surface, sauf traitement corona, tandis que les encres de silicone et d'argent conducteur répondent aux besoins de niche en transfert thermique et RFID. Les progrès dans le renforcement à la nano-silice étendent la durée de vie à l'abrasion à 250 doubles frottements, offrant aux convertisseurs de nouveaux arguments pour les segments premium.
Par matériau de substrat :
le papier progresse grâce aux règles d'économie circulaireLes films plastiques ont conservé une part de 45,98 % en 2025, portés par l'allongement de 120 à 180 % que requièrent les manchons rétractables. Les prix du papier augmentent de 3,75 % en raison des mandats du Conseil de bonne gestion forestière et des exigences de recyclabilité en bordure de trottoir. L'EcoWicket Paper de Mondi résiste au moulage par injection tout en récupérant 95 % de fibres dans les flux municipaux. Les producteurs de films répondent avec des adhésifs solubles en milieu alcalin, comme CleanFlake, qui se détachent lors du lavage des bouteilles, augmentant ainsi la pureté du PET recyclé au-dessus de 94 %. Les étiquettes spéciales sur verre et métal utilisent des encres céramiques ou époxy pour résister au lave-vaisselle et aux embruns salins, tandis que les substrats en acide polylactique, papier pierre et biopolymères ouvrent de nouvelles voies compostables.
Analyse géographique
Marché des étiquettes sérigraphiées en Amérique du Nord
L'Amérique du Nord a représenté 39,70 % des revenus de 2025, portée par la sérialisation imposée par le Drug Supply Chain Security Act, qui a stimulé une demande de réimpression à deux chiffres. Les convertisseurs des États-Unis ont investi jusqu'à 220 millions USD dans des capacités UV-LED, remportant des contrats dans les secteurs des boissons artisanales et des aliments de spécialité, qui recherchent des encres métalliques et des finitions tactiles. La loi canadienne sur les étiquettes bilingues a accru la densité d'information, un avantage pour les encres sérigraphiques opaques. Les maquiladoras électroniques du Mexique ont spécifié des étiquettes en polyimide homologuées pour un refusion à 260 °C, renforçant la demande régionale.
Marché des étiquettes sérigraphiées en Europe
L'Europe a représenté environ un quart des ventes. Le règlement sur les emballages et les déchets d'emballages impose 65 % de contenu recyclé dans les étiquettes d'ici 2030, incitant les convertisseurs à évoluer vers des constructions mono-matériau. Les redevances VerpackG allemandes sur les non-recyclables et le changement de symbole UKCA au Royaume-Uni ont alimenté des commandes en petites séries favorisant la sérigraphie. Les hologrammes de sécurité destinés à authentifier l'origine de l'huile d'olive et du vin demeurent un créneau résilient.
Marché des étiquettes sérigraphiées en Asie-Pacifique et au Moyen-Orient et Afrique
La région Asie-Pacifique devrait afficher un CAGR de 4,98 % jusqu'en 2031 en raison de l'échéance fixée par la Chine fin 2025 pour les codes QR, qui concernera des milliards d'unités d'aliments emballés. La règle d'adhésion IS 17142:2024 de l'Inde accélère l'adoption de la colle humide dans les couloirs côtiers humides. Les crédits d'impôt japonais pour les presses sans solvant, les redevances sud-coréennes sur les déchets d'étiquettes et les normes d'exportation australiennes ISO 22000 élargissent davantage l'adoption régionale. La croissance au Moyen-Orient et en Afrique avoisine le milieu des chiffres uniques, les règles de localisation saoudiennes et les seuils de contenu local sud-africains incitant à des installations de presses domestiques.

Paysage réglementaire
La production d'étiquettes sérigraphiées est de plus en plus façonnée par les politiques relatives aux déchets d'emballage et à l'harmonisation de l'étiquetage, qui relient les choix d'étiquettes à la recyclabilité et aux résultats du tri par les consommateurs. Dans l'Union européenne, le règlement sur les emballages et les déchets d'emballages, règlement (UE) 2025/40, est entré en vigueur le 11 février 2025 et est généralement applicable à partir du 12 août 2026. Cela accroît l'importance accordée à la compatibilité des matériaux d'étiquette et des encres/adhésifs avec les filières de recyclage, alors que les propriétaires de marques alignent leurs emballages sur les exigences d'éco-conception pour le recyclage.
Les modalités de mise en œuvre affectent également le contenu et le format des étiquettes. Le PPWR comprend des dispositions relatives à l'étiquetage harmonisé, notamment des actes d'exécution de la Commission visant à établir une étiquette harmonisée et des spécifications connexes avant le 12 août 2026, avec un calendrier de transition pour certaines étiquettes de tri à pictogrammes s'étendant plus loin (certains délais de conformité obligatoire allant jusqu'au 12 août 2028). Aux États-Unis, les dates de conformité uniforme de la FDA pour les réglementations relatives à l'étiquetage alimentaire publiées entre le 1er janvier 2025 et le 31 décembre 2026 influent sur le rythme des cycles de refonte des étiquettes. Ce calendrier soutient la demande des transformateurs pour des mises à jour coordonnées, un contrôle des versions et des flux de travail à technologies mixtes où des couches sérigraphiées durables sont associées à des informations variables.
Analyse de la chaîne de valeur
La chaîne de valeur débute avec les fournisseurs amont de substrats (papier et films plastiques), de systèmes d'encre (encres UV, à base d'eau, à base de solvant et encres conductrices spécialisées) et d'adhésifs/liners, suivis par le prépresse et la préparation des plaques/écrans. Les transformateurs et imprimeurs d'étiquettes exploitent des presses sérigraphiques rotatives et à plat, de plus en plus associées au séchage UV-LED et à la finition hybride sérigraphie-numérique pour offrir des effets tactiles, des blancs à forte opacité et une résistance à l'abrasion ou aux produits chimiques. Les fabricants d'équipements pour presses et systèmes de séchage, ainsi que les fournisseurs de matériaux spécialisés (films, liners de protection et adhésifs solubles au lavage ou aux alcalis), influencent la performance et la qualification par rapport aux tests utilisateurs finaux tels que l'abrasion, les cycles d'humidité et les spécifications d'adhérence.
En aval, les transformateurs vendent via des contrats directs aux propriétaires de marques et via des partenaires d'emballage desservant les secteurs de l'alimentaire, des boissons, des cosmétiques, des produits pharmaceutiques, de la logistique et des clients industriels, la distribution s'alignant de plus en plus sur les exigences d'exécution omnicanale. L'orchestration de la chaîne d'approvisionnement se resserre grâce à des achats connectés et à des spécifications partagées entre détaillants, conditionneurs et imprimeurs afin de standardiser les références produits et de réduire les reprises. Les attentes de livraison régionale poussent également les transformateurs à rapprocher stocks et production des marchés finaux. En pratique, les approches de flux de travail connectées au cloud citées dans les pratiques de chaîne d'approvisionnement d'étiquettes connectées et les déploiements de plateformes internes axées sur la productivité chez les transformateurs indiquent que l'intégration logicielle et des processus fonctionne en complément des matériaux et de la capacité des presses.
Paysage concurrentiel
Le marché des étiquettes sérigraphiées reste modérément fragmenté, les cinq plus grands fournisseurs ne contrôlant que 28 à 32 % des ventes, laissant de la place aux spécialistes régionaux. CCL Industries a acquis Tapp Technologies pour intégrer en interne l'intégration de puces NFC, réduisant les délais de livraison à moins d'une semaine et éliminant les majorations externes.
Les rétrofits UV-LED économes en énergie et l'impression d'antennes en encre conductrice différencient les leaders qui ciblent les substrats sensibles à la chaleur et les cas d'utilisation d'emballages intelligents. Les opportunités inexploitées incluent les étiquettes de batteries de véhicules électriques nécessitant l'approbation UL 969 sur des cycles de température de -40 °C à 150 °C.
La durabilité est un solide levier pour les challengers. L'adhésif CleanFlake d'Avery Dennison augmente la pureté du PET recyclé à 94-96 %, générant des primes sur la résine qui compensent les coûts d'étiquettes plus élevés. Les dépôts de brevets se concentrent sur les encres à nanoparticules d'argent avec une résistance inférieure à 0,5 Ω/carré pour les paiements sans contact. Les flux de travail hybrides associent des données variables numériques avec des stations sérigraphiques pour les couleurs d'accompagnement, réduisant le temps de mise en route à 20 minutes. La règle COV de Californie oblige les ateliers à solvants à soit moderniser leurs systèmes de recirculation d'encre pour 400 000 à 600 000 USD, soit quitter le marché de l'État.
Leaders du secteur des étiquettes sérigraphiées
Fort Dearborn Company
Autajon Group
CCL Industries Inc.
Mondi PLC
Ahistrom Munksjo Oyj
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des étiquettes sérigraphiées
- 3M Company
- Ahlstrom-Munksjo Oyj
- Autajon Group
- Avery Dennison Corporation
- Brady Corporation
- CCL Industries Inc.
- Constantia Flexibles Group GmbH
- Coveris Group
- Fort Dearborn Company
- Fuji Seal International Inc.
- Gallus Ferd. Rüesch AG
- Huhtamaki Oyj
- Inland Label and Marketing Services LLC
- Lintec Corporation
- Mondi plc
- Multi-Color Corporation
- R.R. Donnelley and Sons Company
- SATO Holdings Corporation
- TSC Auto ID Technology Co. Ltd.
- UPM Raflatac (UPM-Kymmene Corporation)
- Xeikon (Flint Group)

Opportunités de marché et perspectives d'avenir
La croissance des espaces blancs est la plus marquée là où la sérigraphie offre des avantages fonctionnels mesurables par rapport à une production purement numérique, en particulier dans les constructions intelligentes et durables. Les programmes de conformité et de traçabilité qui augmentent la densité d'informations lisibles par machine créent de la place pour des constructions hybrides. Dans ces configurations, les postes de sérigraphie fournissent des couches à forte opacité et résistantes à l'abrasion ainsi que des éléments conducteurs, tandis que les unités numériques gèrent les codes variables. L'exigence chinoise GB 38507-2020 relative aux codes QR pour les denrées alimentaires emballées, applicable d'ici fin 2025, et l'adoption du GS1 Digital Link accroissent le besoin de symboles haute résolution et scannables sur des substrats devant résister à l'humidité et à la manipulation. Cette demande s'aligne sur l'évolution du marché vers les capacités de sérigraphie UV-LED et les jeux d'encres spécialisées.
En 2026, les schémas d'investissement des transformateurs indiquent également une expansion des capacités axée sur les délais rapides et l'hybridation, ce qui soutient la demande d'effets haut de gamme et de couches de durabilité que les procédés de sérigraphie sont souvent utilisés pour fournir. Online Labels Group a étendu sa capacité d'impression numérique dans son usine de Kansas City en avril 2026 pour prendre en charge des délais de 1 à 2 jours. Parallèlement, plusieurs installations d'équipements à jet d'encre SCREEN Truepress en 2026 (Impact Labelling en Irlande et PDQ Labels en Australie) indiquent une adoption plus large de lignes de production à technologies mixtes où les procédés de sérigraphie conservent des rôles pour les finitions tactiles, le dépôt d'encre en forte épaisseur et les couches spécialisées. La refonte axée sur la durabilité élargit encore les opportunités pour les sérigraphes capables de qualifier des systèmes d'encre sans solvant ou à faible teneur en COV et des combinaisons adhésif-substrat compatibles protégeant la qualité du recyclat, alors que les propriétaires de marques répondent aux exigences du PPWR de l'UE et aux spécifications d'étiquetage orientées recyclage.
Recent Industry Developments in Marché des étiquettes sérigraphiées
- Juin 2026 : CCL Industries a finalisé l'acquisition de Sleever International Company SA, ajoutant à sa plateforme la fabrication d'étiquettes manchons thermorétractables, de films extrudés et d'équipements d'application. Cette acquisition renforce la position de CCL dans les formats de décoration intégrale, où la sérigraphie reste importante pour les effets durables, à forte opacité et spécialisés. Elle élargit également l'offre intégrée en matière de matériaux et de capacités d'application.
- Septembre 2025 : des groupes de boissons nord-américains ont adopté des adhésifs solubles aux alcalis CleanFlake sur les manchons rétractables en PET afin de s'aligner sur les objectifs de contenu recyclé et de recyclabilité. Cela a accru l'utilisation de constructions de manchons pouvant être retirées lors du recyclage, favorisant les conversions de marques vers les graphismes intégraux. Cela a également renforcé la demande pour l'esthétique des manchons sérigraphiés, où la résistance à l'abrasion et l'opacité sont des facteurs de différenciation.
- Octobre 2024 : CCL Industries a finalisé l'acquisition de Tapp Technologies, intégrant en interne l'implantation de puces NFC. Cela a amélioré les délais pour les programmes d'étiquettes intelligentes et renforcé l'intérêt des éléments conducteurs sérigraphiés. Cela a également soutenu l'intégration d'éléments d'authentification et d'engagement au sein de constructions d'étiquettes haut de gamme.


Marché des étiquettes sérigraphiées Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des étiquettes sérigraphiées, selon cette méthodologie, couvre les produits d'étiquettes imprimées dont le motif est transféré par un procédé de sérigraphie et vendus sous forme d'étiquettes finies aux utilisateurs finaux dans divers secteurs.
Exclusions de périmètre : nous excluons les méthodes d'impression d'étiquettes non sérigraphiques (telles que la production purement numérique ou thermique) ainsi que la fabrication interne et non commerciale d'étiquettes qui n'est pas vendue sur le marché.
Aperçu de la segmentation
- Par type
- Étiquette manchon rétractable
- Étiquette sans doublure
- Étiquette collée à l'eau
- Autres types
- Par utilisateur final
- Mode et vêtements
- Alimentation
- Boissons
- Cosmétiques et soins personnels
- Autres utilisateurs finaux
- Par type d'encre d'impression
- À base de solvant
- À base d'eau
- Durcissable aux UV
- Encre de silicone
- Autres types d'encres d'impression
- Par matériau de substrat
- Papier
- Films plastiques
- Verre
- Métal
- Tissu
- Autres substrats
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier la chaîne de valeur et établir des signaux de demande réalistes avant la construction du modèle. Nous nous sommes appuyés sur des sources publiques telles que le US Census Bureau et le Bureau of Labor Statistics pour les indicateurs de production et de salaires liés à l'impression, UN Comtrade pour vérifier l'orientation des échanges de produits imprimés, et des sources telles que la US International Trade Commission pour le contexte tarifaire et d'importation.
Nous avons également examiné des publications d'associations d'emballage et d'étiquettes, des articles évalués par des pairs sur les encres sérigraphiques et les méthodes de séchage, ainsi que des dépôts d'entreprises et des présentations aux investisseurs pour comprendre les ajouts de capacité, la pression sur les prix et l'exposition aux marchés finaux de l'habillement, de l'industrie et de l'étiquetage de conformité. Lorsque cela était utile, des abonnements payants couvrant les données financières des entreprises et les dépôts de brevets ont été utilisés pour recouper les déclarations de mix de revenus et les signaux d'adoption technologique. Les sources listées ici sont uniquement illustratives, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont été menés par des entretiens d'experts et des enquêtes structurées auprès de transformateurs d'étiquettes, de parties prenantes des équipements et consommables de sérigraphie, de distributeurs, ainsi que de responsables des achats ou de l'emballage au sein des entreprises utilisatrices finales. Nous avons couvert l'APAC, l'EMEA et les Amériques afin de pouvoir vérifier les différences régionales dans la demande d'étiquetage pour l'habillement et l'industrie, les besoins d'étiquetage de conformité et les mouvements de prix par rapport aux hypothèses du modèle, puis ajuster les moteurs sous-jacents.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Cadres dirigeants (CXO) : 14 % | APAC : 52 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 29 % |
| Acteurs plus petits : 15 % | Managers : 48 % | Amériques : 19 % |
Dimensionnement et prévisions du marché
La taille du marché a d'abord été reconstituée selon une approche descendante, où les bassins de demande d'impression et d'étiquettes ont été construits à partir des signaux de production des utilisations finales, puis filtrés selon l'adoption des étiquettes sérigraphiables. Pour maintenir des totaux réalistes, le modèle a ensuite été vérifié à l'aide d'approximations ascendantes sélectives, telles que des échantillons de revenus de transformateurs, des retours de circuits de distribution sur les volumes de commandes, et un indicateur de prix par surface d'étiquette appliqué à des fourchettes de volume estimées.
Les principales données d'entrée comprenaient les tendances de production de l'habillement et de la chaussure, les signaux de demande d'étiquetage industriel et de sécurité, les mouvements de prix des résines et encres spécialisées, la taille moyenne des commandes d'étiquettes par utilisation finale, et l'évolution du mix entre étiquettes durables et standard. Les prévisions ont été élaborées à l'aide d'analyses de scénarios s'appuyant sur des données de tendance et l'avis d'experts sur les évolutions de substrats, l'automatisation chez les transformateurs et les exigences d'étiquetage de conformité, puis lissées pour éviter des sauts irréalistes. Lorsque les données ascendantes manquaient pour les petits transformateurs, les lacunes ont été traitées par une normalisation au niveau régional utilisant des points de discussion sur le taux d'utilisation des capacités issus des entretiens et des indicateurs de production publics.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation entre signaux indépendants, puis testés en termes de variance par région, exposition à l'utilisation finale et hypothèses de prix, afin que les valeurs aberrantes ne soient pas reportées dans les chiffres finaux. En cas d'écart constaté, nous avons revérifié les unités, le calendrier des devises et les volumes d'étiquettes implicites par marché final, et nous avons recontacté certains répondants si le changement était significatif.
Chaque rapport passe par un examen d'analyste en plusieurs étapes avant validation finale, et le modèle est actualisé annuellement avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, tels que des ajouts majeurs de capacité, de fortes variations des coûts des intrants ou des changements réglementaires affectant les exigences d'étiquetage. Avant livraison, une dernière révision est effectuée afin que les clients reçoivent la vision la plus récente disponible à ce moment.
Taille du marché des étiquettes sérigraphiées selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées peuvent varier même lorsque le nom du sujet semble identique, car les entreprises peuvent comptabiliser différents types d'étiquettes, utiliser des libellés d'année différents, ou appliquer une logique de prix et de volume différente. Des écarts apparaissent également lorsque certaines études incluent des méthodes d'impression adjacentes ou utilisent des scénarios de croissance agressifs qui ne sont pas vérifiés par rapport aux indicateurs d'utilisation finale.
L'écart principal provient du fait que l'impression d'étiquettes non sérigraphiques et les composants décorés adjacents soient ou non intégrés au total ; chez Mordor Intelligence, le comptage est limité aux étiquettes finies produites par un procédé de sérigraphie, puis validé à l'aide de signaux de production d'utilisation finale et de parts d'adoption issues d'entretiens avant la finalisation des totaux.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,51 milliards USD (2026) | |
| Éditeur régional A | 3,99 milliards USD (2025) | Utilise une année de référence différente et semble appliquer une construction de demande plus large pouvant inclure des formats d'étiquettes adjacents et des hypothèses de croissance plus élevées sur un horizon plus long, ce qui peut augmenter la valeur de départ par rapport à une définition limitée à la sérigraphie. |
| Cabinet de conseil mondial B | 4,50 milliards USD (2025) | L'aperçu publié montre un étiquetage d'années mixte et une période de prévision plus rapide, et le dimensionnement s'appuie probablement davantage sur des taux de croissance généralisés, avec un recoupement moins visible avec la production d'utilisation finale et les taux d'adoption de la sérigraphie par région. |
La comparaison montre que l'écart s'explique principalement par les choix de périmètre, la sélection de l'année, et la manière dont les prix et l'adoption sont reportés. En maintenant des données d'entrée liées à l'activité d'utilisation finale observable, aux mouvements de prix et aux parts d'adoption validées par entretiens, notre modèle reste traçable et reproductible même lorsque les données publiques sont limitées.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des étiquettes sérigraphiées ?
La taille du marché des étiquettes sérigraphiées est de 2,51 milliards USD en 2026 et devrait atteindre 2,83 milliards USD d'ici 2031.
Quel type d'application domine les ventes ?
Les manchons rétractables détiennent 38,12 % des revenus 2025 et maintiennent la plus grande part grâce aux graphiques pleine surface et à l'image de marque à 360 degrés.
Pourquoi les presses UV-LED gagnent-elles en popularité ?
Elles réduisent la consommation d'énergie jusqu'à 85 %, durcissent les encres à des vitesses de bande plus élevées et permettent l'impression sur des films sensibles à la chaleur et compostables.
Quelle région connaîtra la croissance la plus rapide ?
L'Asie-Pacifique affiche un TCAC de 4,98 % jusqu'en 2031, portée par la traçabilité obligatoire par code QR en Chine et une main-d'œuvre compétitive en termes de coûts.
Comment les presses numériques affectent-elles le secteur ?
Les équipements à jet d'encre sont moins chers que la sérigraphie pour les petites séries, mais une résistance au frottement plus faible maintient les procédés sérigraphiques dominants dans les applications durables et rétractables.
Quelle réglementation influence le plus les choix de durabilité ?
Le plafond COV de la règle 1130 de Californie et le règlement européen sur les emballages et les déchets d'emballages poussent les convertisseurs vers des encres à base d'eau et des substrats recyclables.
Dernière mise à jour de la page le:



