
Taille et parts du marché des jeux casual en ligne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
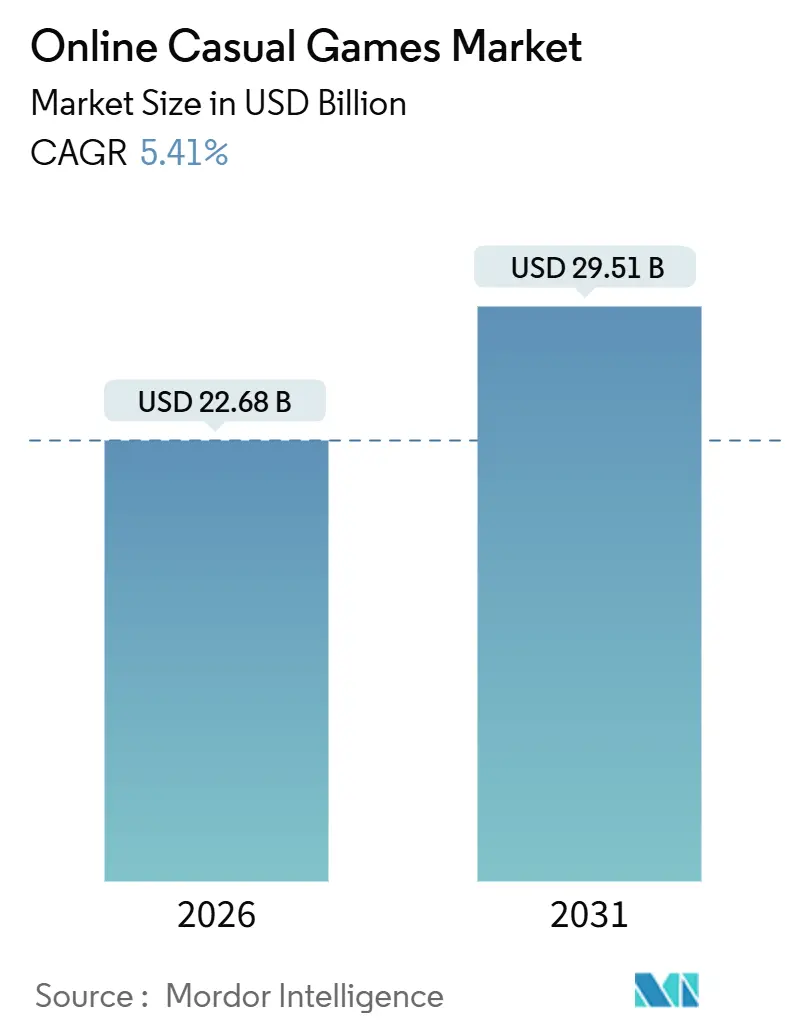
| Taille du Marché (2026) | 22.68 Milliards de dollars |
| Taille du Marché (2031) | 29.51 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.41 % |
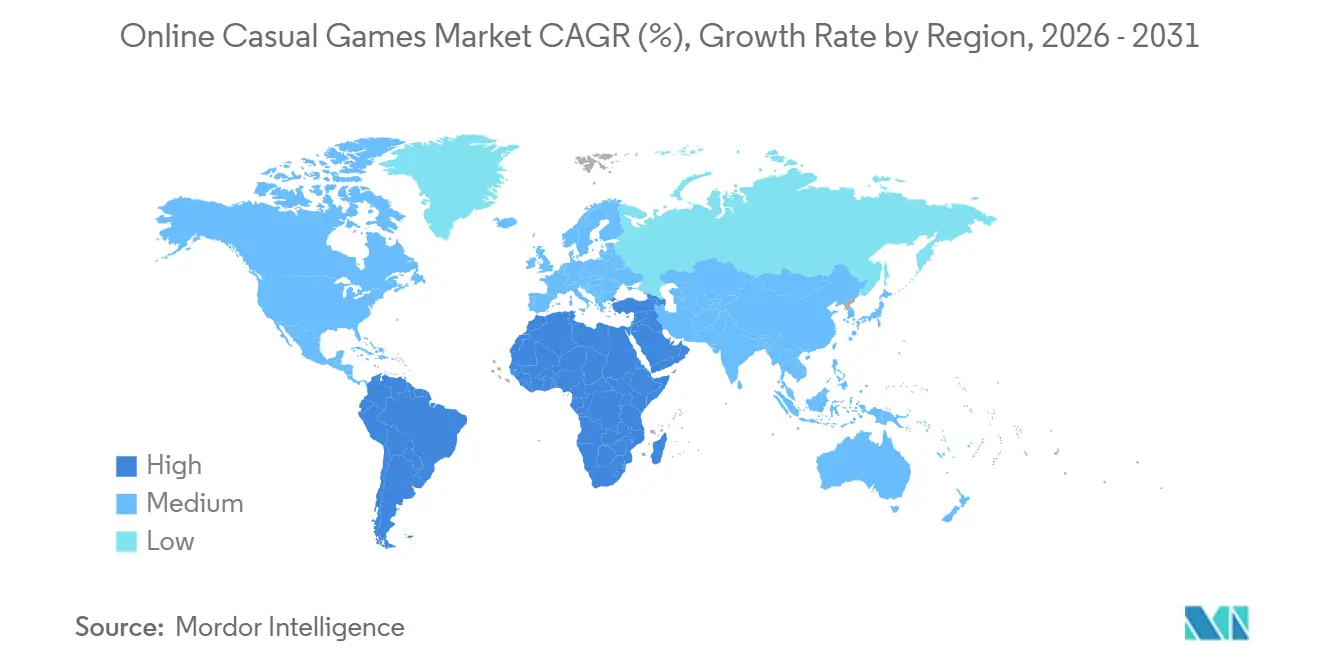
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des jeux casual en ligne par Mordor Intelligence
Le marché des jeux casual en ligne était évalué à 22,68 milliards USD en 2026 et devrait atteindre 29,51 milliards USD en 2031, ce qui représente un TCAC de 5,41 % sur la période de prévision. Cette expansion souligne un pivot stratégique, passant d'une monétisation monocanal vers des modèles hybrides qui combinent les achats intégrés avec la publicité récompensée — un mix qui capture les micro-dépenses discrétionnaires tout en préservant l'accès gratuit pour les utilisateurs sensibles aux prix. L'extension de la couverture 5G, les fonds souverains qui financent la création de studios locaux et les règles de confidentialité qui poussent les éditeurs vers des boucles de données propriétaires renforcent collectivement la résilience du secteur. La pression réglementaire sur les mécaniques de loot box oriente la conception vers des systèmes de passes de combat transparents qui stabilisent la valeur à vie, tandis que les boutiques web en accès direct aux consommateurs en Europe compriment les frais de plateforme et augmentent le revenu moyen par utilisateur payant. La dynamique concurrentielle reste fluide car les moteurs multiplateformes ont réduit les coûts de développement au point où des équipes de trois ou quatre personnes peuvent lancer des titres de qualité irréprochable à l'échelle mondiale.
Principaux enseignements du rapport
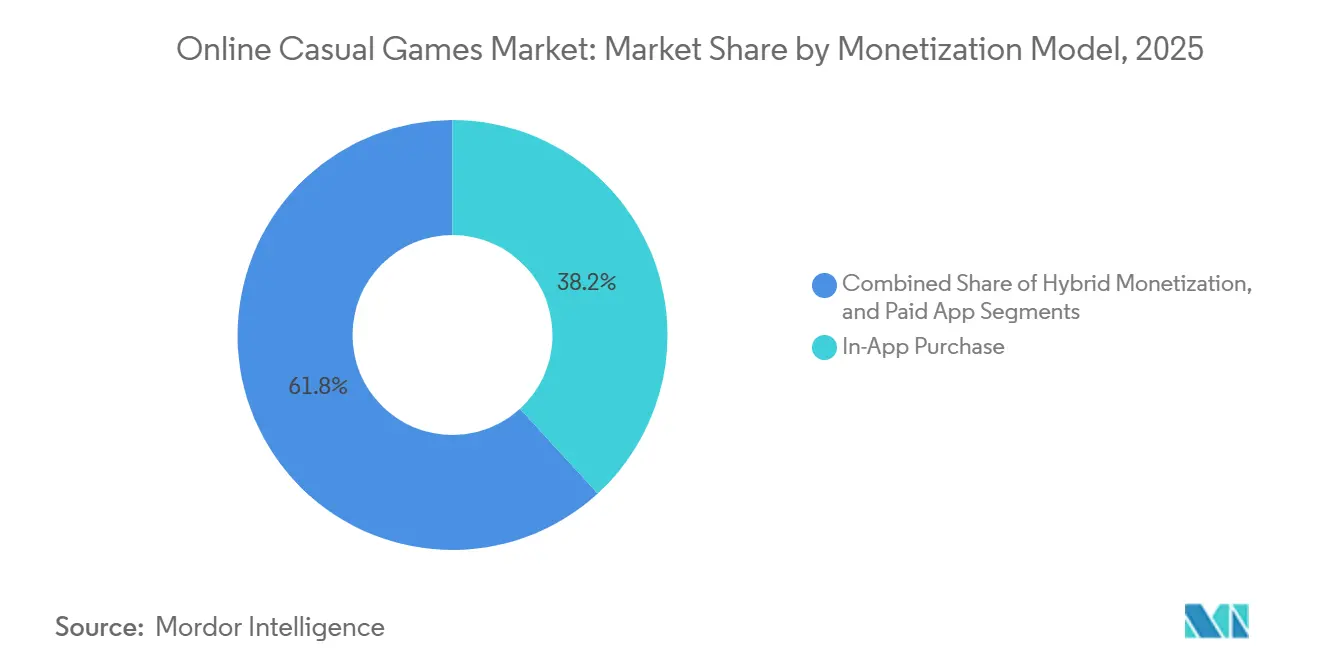
- Par modèle de monétisation, les achats intégrés ont représenté 38,19 % des revenus en 2025, tandis que la monétisation hybride devrait progresser à un TCAC de 5,89 % jusqu'en 2031.
- Par plateforme, les smartphones représentaient 72,11 % de la part de marché des jeux casual en ligne en 2025 et devraient croître à un TCAC de 6,16 % jusqu'en 2031.
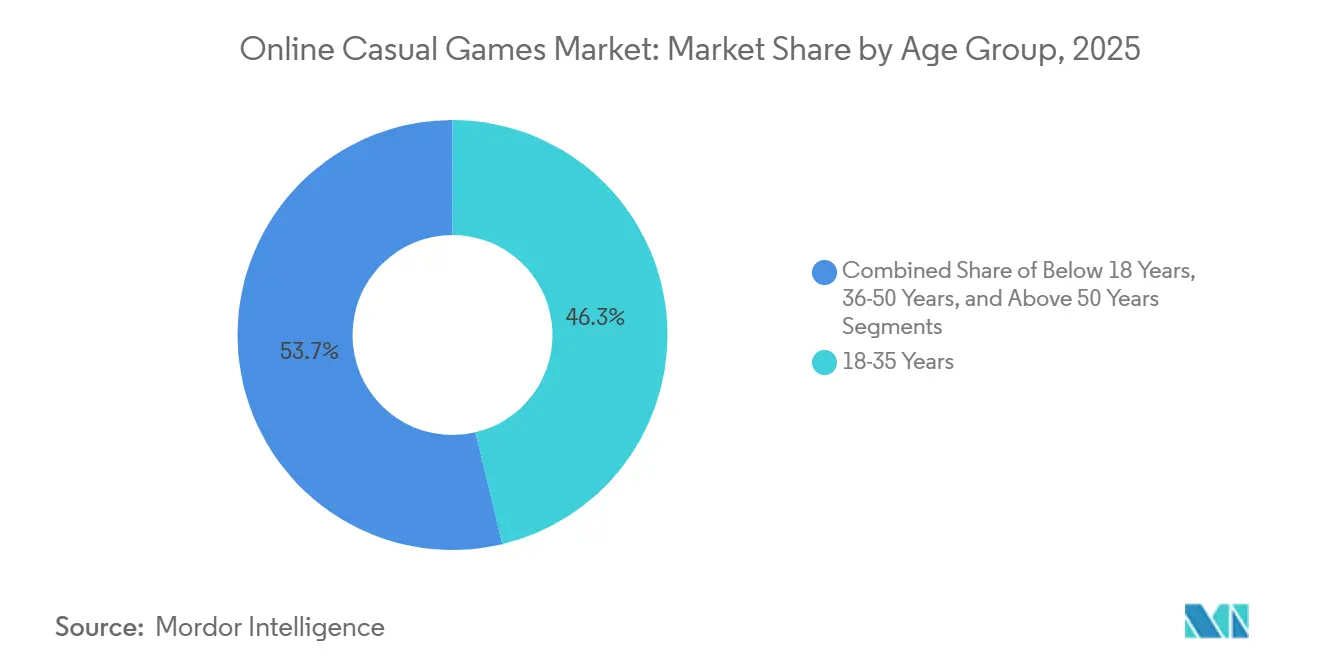
- Par groupe d'âge, la cohorte des 18-35 ans représentait 46,29 % des revenus en 2025, tandis que le segment des moins de 18 ans devrait se développer à un TCAC de 5,58 % durant la période de référence.
- Par géographie, l'Asie-Pacifique représentait 35,48 % des revenus en 2025, tandis que le Moyen-Orient devrait afficher le TCAC le plus rapide de 5,92 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La pénétration croissante des smartphones 5G accélère l'adoption du jeu mobile | +0.8% | Asie-Pacifique, Moyen-Orient, Amérique du Sud | Moyen terme (2-4 ans) |
| L'expansion des réseaux publicitaires basés sur la récompense stimule la monétisation des titres casual | +0.9% | Amérique du Nord et Europe, expansion mondiale | Court terme (≤ 2 ans) |
| L'intégration du cloud gaming réduit les obstacles matériels en Asie du Sud-Est | +0.6% | Asie du Sud-Est principalement, répercussions en Asie du Sud | Moyen terme (2-4 ans) |
| Les moteurs multiplateformes réduisent considérablement les coûts de développement pour les studios indépendants | +0.7% | Marchés émergents en Amérique du Sud et en Afrique, portée mondiale | Court terme (≤ 2 ans) |
| Les boutiques web en accès direct aux consommateurs réduisent les frais de plateforme en Europe | +0.5% | Europe, adoption précoce en Amérique du Nord | Moyen terme (2-4 ans) |
| L'optimisation créative par intelligence artificielle réduit le CPI pour les titres hyper-casual | +0.4% | Moyen-Orient et Afrique du Nord, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La pénétration croissante des smartphones 5G accélère l'adoption du jeu mobile
Les réseaux radio à faible latence permettent le jeu multijoueur en temps réel sur des appareils dont le prix est inférieur à 200 USD, permettant aux éditeurs de porter des ressources de qualité PC sans exclure les acheteurs à petit budget. L'Indonésie à elle seule compte 155 millions de joueurs qui dépendent presque exclusivement de l'accès mobile, et une latence inférieure à 20 millisecondes rend possible des expériences restituées par le cloud précédemment réservées aux GPU dédiés. Dungeon and Fighter Mobile de Tencent a démontré le potentiel commercial en dépassant 10 milliards CNY (1,4 milliard USD) au cours de ses deux premiers mois suivant son lancement. À mesure que les nœuds de périphérie s'étendent aux villes de rang 2, l'écart de performance entre les appareils haut de gamme et d'entrée de gamme se réduit, démocratisant l'accès au contenu et élargissant le marché des jeux casual en ligne.
L'expansion des réseaux publicitaires basés sur la récompense stimule la monétisation des titres casual
Les publicités vidéo opt-in sont devenues le format au meilleur rendement pour les jeux casual, avec des taux de clics moyens de 8,2 % au T4 2024, contre 1,1 % pour les bannières statiques. Les taux d'achèvement dépassent 90 % parce que les utilisateurs reçoivent une valeur garantie dans le jeu, un compromis qui résonne auprès des 18-35 ans qui budgètent généralement entre 5 et 15 USD par mois pour les biens virtuels. Les enchères côté serveur par Google AdMob et Unity Ads mettent désormais les impressions aux enchères en temps réel, augmentant le revenu moyen par utilisateur actif quotidien jusqu'à 25 % alors que les réseaux à rendement plus élevé se disputent chaque vue.[1]Unity Technologies, « Optimisation créative par intelligence artificielle », unity.com Les éditeurs européens superposent des publicités récompensées sous des abonnements optionnels à 4,99 USD, créant des modèles à trois niveaux qui captent les dépenses à travers les tranches de revenus sans éroder la portée du modèle gratuit.
L'intégration du cloud gaming réduit les obstacles matériels en Asie du Sud-Est
Tencent Cloud Gaming a dépassé 500 millions d'utilisateurs enregistrés en 2024, et 60 % des sessions proviennent d'appareils disposant de moins de 4 Go de RAM. En Indonésie, aux Philippines, au Vietnam et en Thaïlande, les téléchargements de jeux mobiles ont totalisé 1,93 milliard et généré 625 millions USD au T1 2025, les titres en streaming cloud représentant déjà 12 à 15 % du temps de jeu. Le streaming réduit les frais de données de 2 à 5 USD par gigaoctet liés aux téléchargements de ressources sur les marchés prépayés, mais la latence en zone rurale, encore de 45 à 60 millisecondes dans certaines parties des Philippines, pousse les studios à publier des éditions légères téléchargeables pour préserver la rétention.
Les moteurs multiplateformes réduisent considérablement les coûts de développement pour les studios indépendants
Le retour en septembre 2024 d'Unity à un abonnement par siège à 2 040 USD par siège Unity Pro a supprimé les frais variables par installation qui perturbaient les petits studios. Epic Games complète ce pivot grâce à son programme de Mega Grants pour Unreal Engine d'une valeur de 100 millions USD, qui soutient les équipes casual et hyper-casual sans prise de participation. Une équipe de trois personnes peut désormais amener un prototype abouti sur le marché pour 8 000 à 12 000 USD par an, soit environ la moitié du coût total de possession d'avant 2024. L'exportation multiplateforme réduit les cycles de production de 9-12 mois à 4-6 mois, un avantage de rythme dans des genres où l'engagement atteint son maximum dans les 90 jours.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementations strictes sur les loot box en Allemagne et en Belgique | -0.3% | Europe, surveillance en Amérique du Nord et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Les problèmes de latence dans l'Inde rurale freinent l'adoption du cloud gaming casual | -0.2% | Asie du Sud, lacunes similaires en Afrique rurale et en Amérique latine | Moyen terme (2-4 ans) |
| La hausse des coûts énergétiques augmente les coûts opérationnels des serveurs pour les jeux casual web financés par la publicité | -0.3% | Mondial, plus aigu en Europe et dans certaines régions d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Les modifications de confidentialité ATT compriment les données d'attribution pour les éditeurs de taille intermédiaire | -0.4% | Mondial, fortement ressenti sur les marchés à prédominance iOS | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les modifications de confidentialité ATT compriment les données d'attribution pour les éditeurs de taille intermédiaire
L'AdAttributionKit d'Apple remplace les identifiants au niveau de l'appareil par des cohortes agrégées, réduisant la visibilité des événements post-installation pour les annonceurs jusqu'à 60 %. Les titres casual comportant de nombreuses SKU achetables perdent la précision nécessaire pour enchérir agressivement sur les utilisateurs à forte valeur, ce qui entraîne un transfert budgétaire de 25 à 35 % vers des tactiques organiques telles que les collaborations avec des influenceurs et la promotion croisée intégrée. Les grands éditeurs atténuent le manque de données en regroupant les événements sur plusieurs franchises, un avantage lié à l'échelle inaccessible aux studios à jeu unique. La contrainte pèse le plus lourdement sur les équipes de jeux de réflexion et hyper-casual qui dépendent d'une optimisation granulaire pour maintenir le CPI en dessous de 1 USD sur les marchés occidentaux saturés.
La hausse des coûts énergétiques augmente les coûts opérationnels des serveurs pour les jeux casual web financés par la publicité
La demande d'électricité des centres de données devrait doubler entre 2025 et 2030, sous l'effet des charges de travail d'intelligence artificielle qui alimentent les enchères publicitaires en temps réel. Les éditeurs de titres casual sur navigateur web signalent que les dépenses serveur par millier d'impressions ont augmenté de 12 à 18 % depuis 2024 en Irlande, à Amsterdam et à Singapour. La plus grande densité des baies augmente les besoins en refroidissement et expose les studios de taille modeste à des variations de coûts trimestrielles dépassant 20 %. Certains éditeurs déplacent les charges de travail vers des régions à forte proportion d'énergies renouvelables comme la Scandinavie ou négocient des contrats d'électricité à tarif fixe, mais de nombreuses équipes indépendantes n'ont pas le volume nécessaire pour obtenir des conditions favorables, ce qui pèse sur les marges des titres qui dépendent déjà d'un inventaire publicitaire à haute fréquence.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de monétisation :
l'adoption hybride mène la croissanceLes cadres hybrides sont désormais à l'avant-garde du marché des jeux casual en ligne, progressant à un TCAC de 5,89 % jusqu'en 2031. Les achats intégrés ont maintenu une part de 38,19 % des revenus de 2025, soutenus par des franchises comme Candy Crush Saga, mais leur part cède progressivement du terrain à des approches combinant micro-transactions, publicités récompensées et passes mensuels optionnels à 4,99 USD. Le chiffre d'affaires de 919 millions USD de Roblox au T3 2024 illustre comment les modèles superposés peuvent monétiser à la fois les utilisateurs gratuits et les grands dépensiers.[2]Roblox Corporation, « Résultats du T3 2024 », roblox.com Les vidéos récompensées agissent comme une soupape de sécurité, permettant aux non-payeurs de progresser sans blocages rigides et maintenant la rétention suffisamment élevée pour convertir une minorité en payants. Le marché des jeux casual en ligne pour les titres de mots et de réflexion à abonnement est modeste aujourd'hui, mais devrait se développer à mesure que les joueurs recherchent la commodité sans publicité.
La conception hybride protège également les développeurs contre les variations liées à la confidentialité de l'efficacité de l'acquisition d'utilisateurs. Lorsque la visibilité de l'attribution se réduit, les équipes s'appuient sur les boucles d'engagement plutôt que sur le ciblage de précision, une couverture qui a gagné en pertinence depuis les modifications de confidentialité d'Apple. Les petits packs de démarrage au prix de 0,99 USD amplifient la conversion initiale en réduisant le choc des prix, tandis que les passes de combat introduisent des arcs de revenus prévisibles sur des cycles de quatre semaines. Les applications payantes uniquement sont reléguées aux adaptations de jeux de société de niche, car les alternatives gratuites et l'inflation rapide du contenu découragent les frais initiaux.
Note: Les parts des segments de tous les segments individuels sont disponibles à l'achat du rapport


Par plateforme :
les smartphones restent le centre de gravitéLes smartphones ont généré 72,11 % des dépenses en 2025 et devraient croître de 6,16 % par an, garantissant que le mobile reste l'épine dorsale du marché des jeux casual en ligne. Sensor Tower a enregistré 1,93 milliard de téléchargements en Asie du Sud-Est au T1 2025, soulignant l'attraction gravitationnelle du mobile. Les tablettes séduisent les jeunes apprenants, en particulier les moins de 18 ans, qui utilisent des écrans de 10 pouces pour des leçons ludiques, mais les cycles de remplacement s'étendent bien au-delà de ceux des smartphones. Les expériences sur navigateur font leur retour car WebGL permet des performances quasi-natives sans installer d'applications, et la Loi sur les marchés numériques de l'Europe a supprimé les frictions de distribution en obligeant Apple et Google à tolérer les boutiques d'applications alternatives.
Les moteurs multiplateformes assouplissent davantage les frontières entre plateformes en permettant aux studios d'exporter une seule version vers iOS, Android et WebGL. Le lancement PlayStation d'octobre 2024 de Roblox a porté les heures d'engagement trimestrielles à 18,7 milliards, prouvant que les inventaires indépendants des appareils approfondissent les réseaux et prolongent les sessions de jeu. Le marché des jeux casual en ligne sur PC et navigateurs est plus petit mais croît régulièrement dans les genres de jeux inactifs, où les joueurs gardent des onglets ouverts pendant les heures de travail. La facturation via l'opérateur et les portefeuilles électroniques, dominants en Indonésie et dans d'autres économies émergentes, cimentent l'avance du smartphone en simplifiant les micro-paiements indisponibles sur les boutiques de bureau.
Par groupe d'âge :
les moins de 18 ans s'accélèrent, les adultes monétisent encore davantageLa cohorte des moins de 18 ans est en passe d'atteindre un TCAC de 5,58 %, portée par l'acceptation parentale du jeu vidéo comme outil éducatif et de gestion du temps d'écran. Les boutiques à accès limité par l'âge et les fonctions de partage familial réduisent les frictions d'achat, facilitant l'accès des mineurs aux packs de boost à 0,99 USD avec autorisation. Les adultes âgés de 18 à 35 ans ont conservé 46,29 % des revenus de 2025, tirant parti d'un revenu disponible plus élevé et d'une immersion mobile durant les trajets. À mesure que ce groupe continue de dominer en minutes d'engagement, il façonne les cadences de mise à jour et les calendriers d'opérations en direct sur l'ensemble du marché des jeux casual en ligne.
Les joueurs âgés de 36 à 50 ans se tournent vers des boucles de réflexion asynchrones, valorisant des mécaniques favorables aux pauses qui s'adaptent aux obligations professionnelles. Ceux de plus de 50 ans représentent la tranche la plus petite mais qui dépense le plus, avec une moyenne de plus de 20 USD par utilisateur payant chaque mois dans les formats de casino social — un segment qui dépasse souvent les cohortes plus jeunes en densité de monétisation. Les nouvelles règles européennes exigeant des équivalents en monnaie réelle pour les devises virtuelles pourraient modifier les offres pour les mineurs, mais les développeurs pilotent déjà des boutiques exclusivement cosmétiques pour anticiper les mandats de conformité. Dans l'ensemble, la diversification démographique amortit la volatilité des revenus et assure des gains réguliers pour le secteur des jeux casual en ligne.
Note: Les parts des segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des jeux casual en ligne en Asie-Pacifique
L'Asie-Pacifique a représenté 35,48 % des dépenses en 2025, portée par l'assouplissement partiel de la réglementation en Chine, qui a autorisé NetEase à lancer Marvel Rivals et a permis à Tencent d'enregistrer 51,8 milliards CNY (7,3 milliards USD) de revenus de jeux au troisième trimestre 2024. Les 1,93 milliard de téléchargements réalisés en Asie du Sud-Est au premier trimestre 2025 et les 625 millions USD de recettes soulignent le potentiel libéré par les appareils Android bon marché et les intégrations de facturation opérateur. La densité téléphonique rurale de l'Inde est de 58,8 %, contre 125,3 % dans les zones urbaines ; ainsi, les joueurs métropolitains diffusent des titres haute fidélité en streaming, tandis que les habitants des villages se tournent vers des jeux légers téléchargeables qui mettent en cache les ressources localement. Le Japon et la Corée du Sud restent des marchés à forte densité de revenus mais à croissance plus lente, ce dernier ayant établi un modèle pour les modes de paiement alternatifs après l'adoption de sa législation sur le choix de la facturation intégrée aux applications en 2024.
Marché des jeux casual en ligne au Moyen-Orient et en Afrique
Le Moyen-Orient est en passe d'atteindre un TCAC de 5,92 %, porté par le programme d'investissement de 38 milliards USD de l'Arabie saoudite dans le secteur du jeu vidéo et son acquisition de Scopely pour 4,9 milliards USD. La Vision 2030 vise une contribution du jeu vidéo au PIB de 13,3 milliards USD, soutenue par le Qiddiya Gaming District et le visa de jeu de 10 ans de Dubaï. Avec 420 millions de locuteurs arabophones dans le monde, le bassin adressable pour les titres localisés est vaste, et la génération de ressources pilotée par l'IA comprime désormais suffisamment les coûts de traduction pour que les studios de taille intermédiaire puissent saisir cette opportunité. Les marchés émergents d'Afrique accusent un retard en raison du coût des smartphones et de la fragmentation des infrastructures de paiement, mais les services de monnaie mobile tels que M-Pesa élargissent l'entonnoir en Afrique de l'Est.
Marché des jeux casual en ligne en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe ont collectivement généré environ 45 % des revenus en 2025. Les États-Unis restent en tête en termes de dépenses absolues, bien que la croissance ralentisse sous l'effet de l'inflation de l'indice des prix à la consommation conjuguée aux contraintes de la politique de confidentialité d'Apple. Le Canada et le Mexique progressent plus rapidement, les 50 millions de joueurs mexicains servant de passerelle vers l'Amérique du Sud hispanophone. La loi européenne sur les marchés numériques oriente déjà les dépenses vers des boutiques web qui contournent les frais de plateforme de 30 %, augmentant le revenu moyen par utilisateur payant jusqu'à 18 % sans hausse de prix.[3]Commission européenne, "Désignations des contrôleurs d'accès au titre de la loi sur les marchés numériques," ec.europa.eu Les interdictions de loot boxes en Allemagne et en Belgique accélèrent la monétisation exclusivement cosmétique, contraignant les studios à maintenir des versions spécifiques par région, tout en améliorant la rétention en supprimant les mécaniques perçues comme du pay-to-win.

Paysage réglementaire
La réglementation des jeux occasionnels en ligne se durcit en matière de protection des joueurs, d'utilisation des données et de transparence de la monétisation, poussant les éditeurs vers des divulgations d'achat plus claires et une conception intégrant des barrières d'âge. Aux États-Unis, la règle COPPA modifiée est devenue applicable le 22 avril 2026, rehaussant le niveau de conformité exigé pour les titres occasionnels destinés aux enfants ou à un public mixte, en imposant un consentement parental distinct pour la publicité ciblée et certaines divulgations à des tiers. Le Brésil a ajouté des contraintes spécifiques à la monétisation via la Lei 15.211/25 (loi Felca), en vigueur depuis le 17 mars 2026, qui interdit les loot boxes payantes dans les jeux accessibles aux mineurs et renforce les exigences en matière de vérification d'âge et de contrôle parental, renforçant le basculement des récompenses aléatoires vers les pass de combat et les boutiques uniquement cosmétiques déjà observé en Europe.
L'accès au marché est également façonné par les politiques relatives aux plateformes et à la protection des consommateurs. La Commission européenne prépare le Digital Fairness Act (DFA), prévu pour le quatrième trimestre 2026, visant les interfaces manipulatrices et les divulgations relatives aux monnaies virtuelles, tandis que le Digital Markets, Competition and Consumers Act (DMCCA) britannique a désigné l'architecture de choix nuisible (dark patterns) comme priorité d'application, augmentant le risque pour les mécaniques d'entonnoir agressives dans les jeux occasionnels. En Inde, le Promotion and Regulation of Online Gaming Act, 2025 et ses règles associées sont entrés en vigueur le 1er mai 2026, établissant l'Online Gaming Authority of India et formalisant les distinctions entre jeux d'argent en ligne et jeux sociaux/occasionnels, créant une voie de conformité plus claire pour les éditeurs de jeux occasionnels opérant dans l'une des plus grandes bases d'utilisateurs mobile-first au monde.
Analyse de la chaîne de valeur
La chaîne de valeur des jeux occasionnels en ligne est d'abord numérique, couvrant la conception, le développement et la production live-ops, la distribution et la découverte, l'exécution de la monétisation, et l'optimisation continue guidée par l'analytique. La création combine généralement des studios internes avec de l'art, de l'assurance qualité, de la localisation et de la production créative d'acquisition d'utilisateurs externalisés, de plus en plus soutenus par des moteurs multiplateformes qui compressent les cycles de développement et de portage sur iOS, Android et le web. L'infrastructure et les outils cloud (hébergement, CDN, identité, anti-fraude et télémétrie) sous-tendent les opérations de service en direct, et les éditeurs coordonnent avec les intermédiaires ad-tech pour la vidéo récompensée et la demande programmatique tout en maintenant des boucles de données propriétaires respectueuses de la confidentialité à mesure que l'attribution mobile devient plus contrainte.
En aval, le pouvoir de distribution se concentre sur les plateformes mobiles et les principales surfaces de découverte, mais des voies alternatives gagnent en pertinence via les boutiques web directes au consommateur et le gameplay basé sur le web permis par les piles graphiques de navigateurs modernes. Le traitement des paiements et la conformité (barrières d'âge, consentement et divulgations sur les monnaies virtuelles) sont devenus des capacités essentielles de la chaîne de valeur à mesure que les règles se durcissent dans toutes les régions. Le secteur présente également une économie coopérative et contractuelle, où les opérateurs et les partenaires du côté de l'offre alignent les niveaux d'investissement (mises à jour de contenu, qualité et performance) avec des mécanismes de partage des revenus entre publicités, achats intégrés et abonnements, rendant les opérations d'analytique et de rétention aussi essentielles que le développement initial pour la capture de marge.
Paysage concurrentiel
Environ 40 % des revenus mondiaux appartiennent aux 10 premiers éditeurs, confirmant une concentration modérée qui laisse encore de la place aux succès inattendus. Honor of Kings de Tencent dépasse désormais 100 millions d'utilisateurs actifs quotidiens, mais l'éditeur se bat contre des coûts d'acquisition croissants et la supervision réglementaire chinoise. NetEase exploite Marvel Rivals pour séduire le public occidental tout en compensant les goulots d'étranglement liés aux licences nationales. Microsoft a intégré King dans le cadre Xbox Game Pass après avoir finalisé son accord Activision Blizzard à 68,7 milliards USD, mais le chiffre d'affaires de Candy Crush, bien que solide à 727 millions USD au T3 2024, ne progresse qu'à un chiffre.
Voodoo, ayant dépassé 7 milliards de téléchargements cumulés, pivote vers des modèles hyper-casual hybrides qui prolongent la rétention à 30 jours en superposant des boucles de méta-progression sur des mécaniques traditionnellement éphémères. Les opportunités de marché non exploitées se concentrent autour des données démographiques plus âgées, des langues peu desservies et des environnements de paiement fragmentés. La volonté de la cohorte des plus de 50 ans de payer 20 USD par mois pour des titres de casino social reste largement insatisfaite par les grands éditeurs. L'audience arabophone de 420 millions de personnes dispose encore d'une profondeur de catalogue limitée, et le mélange de facturation via l'opérateur, de portefeuilles électroniques et de bons de caisse en Amérique latine récompense les studios qui localisent les flux de paiement pour Mercado Pago ou OXXO.
Les pipelines créatifs alimentés par l'intelligence artificielle compriment le coût par installation jusqu'à 35 %, permettant à des équipes indépendantes agiles d'itérer 50 à 100 variantes publicitaires par semaine et de surpasser les grandes corporations plus lentes et plus bureaucratiques. L'économie de création par les utilisateurs de Roblox, qui a versé 1,2 milliard USD aux développeurs au cours de l'année jusqu'au T3 2024, redéfinit la concurrence en transformant les joueurs en créateurs et en réduisant le risque d'acquisition de contenu pour le propriétaire de la plateforme.
Leaders du secteur des jeux casual en ligne
-
Zynga Inc.
-
Microsoft Corporation
-
Konami Digital Entertainment
-
Apple Inc.
-
Ubisoft Entertainment SA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des jeux casual en ligne
- Tencent Holdings Ltd.
- Activision Blizzard Inc.
- King Digital Entertainment Plc
- Playrix Holding Ltd.
- Zynga Inc.
- Moon Active Ltd.
- Ubisoft Entertainment SA
- Microsoft Corporation
- Apple Inc.
- Konami Digital Entertainment
- Sega Corporation
- Sony Interactive Entertainment
- Nintendo Co., Ltd.
- Bandai Namco Entertainment Inc.
- Rovio Entertainment Corporation
- NetEase Games
- Supercell Oy
- Miniclip SA
- Roblox Corporation
- Scopely, Inc.
- Voodoo SAS
- Playtika Holding Corp.

Opportunités de marché et perspectives d'avenir
Les zones d'opportunité se concentrent là où les éditeurs peuvent monétiser sans dépendre de mécaniques opaques et là où la localisation et les paiements sont encore sous-desservis. L'abandon des loot boxes sur des marchés tels que le Brésil (loi Felca en vigueur depuis le 17 mars 2026) et l'examen continu en Europe accroissent l'espace disponible pour une monétisation de progression transparente (pass de combat, cosmétiques et lots au prix clairement affiché) pouvant être déployée avec des paramètres de conformité spécifiques à chaque région. En Inde, le cadre relatif aux jeux en ligne en vigueur depuis le 1er mai 2026 distingue les jeux sociaux/occasionnels des jeux d'argent en ligne et crée une voie opérationnelle plus définie pour les éditeurs occasionnels conformes, soutenant les investissements dans le contenu en langue locale, la conception adaptée à l'âge et les méthodes de paiement domestiques.
L'espace commercial disponible s'ouvre également dans l'infrastructure de distribution et de monétisation, et non uniquement dans les nouveaux titres. La dynamique européenne vers les boutiques web directes au consommateur, ainsi que le pivot du secteur vers la monétisation hybride, accroissent la demande de paiements web sécurisés, de support client, de prévention de la fraude et de piles CRM respectueuses de la confidentialité qui aident les éditeurs à conserver de la valeur lorsque les signaux d'attribution sont plus faibles. Sur le plan produit, les revues de marché du deuxième trimestre 2026 soulignent que les titres occasionnels maintenant leurs revenus intègrent de plus en plus des couches sociales plus profondes (offrandes, événements coopératifs et classements), ce qui favorise les studios capables d'exploiter des calendriers live-ops et des outils communautaires à grande échelle, y compris pour des langues sous-desservies comme l'arabe où la profondeur du catalogue reste limitée.
Recent Industry Developments in Marché des jeux casual en ligne
- Juillet 2026 : Zynga - S'est associé à PubMatic pour intégrer le SDK OpenWrap dans l'inventaire de jeux mobiles de Zynga, permettant des formats créatifs agentiques et compatibles avec le commerce. L'intégration élargit les capacités publicitaires et de monétisation de Zynga sur l'ensemble de son inventaire mobile, permettant des formats publicitaires dynamiques.
- Juillet 2026 : Tencent/Playtika - Des négociations ont été rapportées pour que Tencent acquière SuperPlay, un développeur de titres incluant Disney Solitaire et Dice Dreams, dans une transaction évaluée entre 1 milliard et 1,5 milliard de dollars. Les négociations portent sur l'acquisition par Tencent de SuperPlay, développeur de Disney Solitaire et Dice Dreams, pour 1 à 1,5 milliard de dollars. Cette opération élargit l'empreinte de Tencent dans le segment des jeux occasionnels et étend la portée multiplateforme.
- Juin 2026 : Zynga - A annoncé de nouveaux champions et événements en jeu pour Game of Thrones: Legends et Game of Thrones: Slots pour coïncider avec la première de la saison de House of the Dragon de HBO le 21 juin. Zynga a dévoilé de nouveaux champions et événements pour les titres GOT en lien avec la première de House of the Dragon. Ce calendrier tire parti d'un moment culturel majeur pour stimuler l'engagement et étendre les opportunités de monétisation.


Marché des jeux casual en ligne Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés par les jeux occasionnels joués en ligne sur mobile, PC et console, y compris les dépenses en articles intégrés au jeu et l'accès payant, ainsi que la monétisation publicitaire lorsqu'elle est liée au gameplay.
Exclusions du périmètre : ce dimensionnement exclut les jeux occasionnels uniquement hors ligne et les revenus provenant du matériel, des accessoires et des droits médiatiques de streaming en direct ou d'esport.
Aperçu de la segmentation
-
Par modèle de monétisation
- Publicité
- Achat intégré
- Application payante
-
Par plateforme
- Smartphone
- Tablette
- PC / Web
-
Par groupe d'âge
- Moins de 18 ans
- 18-35 ans
- 36-50 ans
- Plus de 50 ans
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
-
Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
-
Moyen-Orient et Afrique
-
Moyen-Orient
- Émirats arabes unis
- Arabie Saoudite
- Turquie
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Reste de l'Afrique
-
Moyen-Orient
-
Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de base du modèle et pour ancrer les principaux signaux de demande. Nous avons consulté des sources publiques telles que l'Union internationale des télécommunications pour l'adoption d'Internet, les indicateurs de la Banque mondiale pour les indicateurs de revenu et de connectivité, et les publications de l'OCDE sur l'économie numérique lorsqu'elles étaient disponibles. Ces sources aident à expliquer dans quelle mesure la base de joueurs est accessible par région.
Pour garder des hypothèses de monétisation réalistes, nous avons également examiné les publications publiques de la Federal Trade Commission des États-Unis et de la Commission européenne sur l'orientation des politiques de consommation et numériques, ainsi que des documents sectoriels de l'Entertainment Software Association et de l'IAB pour le contexte des jeux et de la publicité. Les mises à jour des politiques des plateformes et les rapports publics des app stores ont été suivis pour saisir comment les changements de frais, de confidentialité et de mesure affectent les recettes nettes et le rendement publicitaire au fil du temps. Les bases de données de brevets ont été sélectivement vérifiées pour comprendre des tendances telles que les formats publicitaires et les mécaniques de gameplay pouvant influencer la rétention et la monétisation. En outre, un abonnement payant pour les données financières d'entreprises et un flux d'actualités et de données financières ont été utilisés uniquement pour vérifier l'exposition aux revenus divulgués lorsqu'elle existe. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la manière dont les titres occasionnels monétisent selon les zones géographiques, et sur l'évolution des prix et du rendement publicitaire au cours des 12 à 24 derniers mois. Nous avons échangé avec un mélange d'éditeurs de jeux, de spécialistes de la monétisation publicitaire et de participants du côté de la distribution, puis avons utilisé leurs retours pour tester la résistance des hypothèses concernant la part de payeurs, l'orientation de l'ARPDAU et les impacts des frais de plateforme dans les régions APAC, EMEA et Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Cadres dirigeants : 16 % | APAC : 47 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 29 % |
| Acteurs plus petits : 21 % | Managers : 49 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction du bassin de demande où les joueurs connectés à Internet et les utilisateurs d'appareils accessibles sont reconstitués par région, puis filtrés selon les taux de participation aux jeux occasionnels et de monétisation pour aboutir aux revenus. Cette logique descendante et ascendante est vérifiée par des approximations ascendantes sélectives, telles que des fourchettes de revenus échantillonnées au niveau des titres, l'orientation du taux de remplissage publicitaire et de l'eCPM, et le revenu implicite par utilisateur actif. Ces contrôles croisés aident à ajuster les totaux lorsque la première estimation semble excessive.
Quelques intrants comptent plus que d'autres sur ce marché, nous les avons donc suivis avec attention. Il s'agit notamment de la pénétration des smartphones et du haut débit, des changements de charge et de rendement publicitaires, de la conversion des payeurs et de la progression des dépenses moyennes, des changements de commission et de politique des stores qui influencent le revenu net, et de la saisonnalité autour des périodes de fêtes et des cycles majeurs de live-ops. Lorsque les signaux ascendants sont incomplets pour les titres plus petits, les lacunes sont traitées à l'aide de moyennes par genre et par région validées lors des entretiens, puis rééquilibrées afin que le total final reste aligné sur les indicateurs plus larges de portée et de monétisation.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios, car la monétisation des jeux occasionnels est sensible aux changements de politique de confidentialité, aux cycles du marché publicitaire et à l'intensité des live-ops. En pratique, le scénario de base utilise l'orientation consensuelle des experts pour la part de payeurs et le rendement publicitaire, puis nous appliquons des scénarios conservateurs et agressifs pour tester jusqu'où les revenus peuvent évoluer sans dépasser les contraintes d'adoption connues.
Validation des données et cycle de mise à jour
La validation est effectuée via de multiples contrôles, où les résultats sont comparés à des signaux indépendants tels que les tendances régionales de l'économie des applications, l'adoption des réseaux et des appareils, et l'orientation des prix publicitaires dans les jeux. Si un résultat semble inhabituel, nous revérifions des hypothèses telles que la conversion des payeurs, le calendrier de conversion des devises, et si des événements ponctuels ont gonflé un trimestre. Nous recontactons également les sources lorsque l'écart ne peut pas être expliqué clairement.
Avant la validation finale, le modèle passe par une révision analyste étape par étape afin que les intrants, les formules et les limites de périmètre restent cohérents entre les régions et les années. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements matériels modifient les perspectives, suivies d'une dernière révision avant livraison afin que les clients reçoivent la vision la plus récente.
Estimation du marché des jeux occasionnels en ligne de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour les jeux occasionnels en ligne peuvent varier plus qu'on ne l'attendrait, car les équipes ne traitent pas toujours la monétisation et le calendrier de la même manière, et parce que certaines sources s'appuient sur une tranche plus restreinte du bassin de revenus. Les différences proviennent également de la façon dont une étude traite le revenu net par rapport au revenu brut, des taux de change utilisés pour les agrégations multi-pays, et de la rapidité avec laquelle les hypothèses sont actualisées lorsque les prix publicitaires ou le comportement des payeurs évoluent.
Sur ce marché, les principaux facteurs d'écart sont généralement de savoir si les revenus publicitaires sont comptabilisés avec les achats intégrés, si la mesure est mondiale ou limitée à un seul pays, et si l'ensemble de données reflète les derniers impacts des politiques de confidentialité et de store sur le rendement publicitaire et les recettes nettes. Une approche fondée sur l'actualisation régulière compte également, car de petits changements dans l'ARPDAU et la part de payeurs peuvent rapidement modifier le total, et le calendrier des devises peut affecter les totaux multi-régions même lorsque la demande locale est stable.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 22,68 milliards USD (2026) | |
| Fournisseur de données sectorielles A | 22,99 milliards USD (2025) | Construit uniquement à partir des revenus des achats intégrés (IAP) pour les 1 000 principaux jeux occasionnels, et l'année citée est une prévision basée sur une logique de taux d'exécution partiel sur l'année, ce qui peut sous-estimer la saisonnalité du quatrième trimestre et exclut les revenus publicitaires. |
| Association sectorielle B | 7,77 milliards USD (2024) | Représente les revenus publicitaires des jeux mobiles aux États-Unis, ce qui limite la couverture géographique et la monétisation, et ne capture pas les achats intégrés ni les plateformes non mobiles. |
L'écart s'explique principalement par la couverture de la monétisation, la couverture géographique et l'horodatage utilisé pour la conversion des devises et la mise à jour des intrants de prix et de rendement. En revérifiant l'évolution de l'ARPDAU et du rendement publicitaire près de la date limite de publication et en conservant un calendrier de taux de change cohérent entre les régions, Mordor Intelligence maintient le total ancré à un bassin de revenus des jeux occasionnels en ligne qui peut être retracé jusqu'à des variables claires de demande et de monétisation.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des jeux casual en ligne et quel TCAC est attendu ?
Le marché des jeux casual en ligne s'élève à 22,68 milliards USD en 2026 et devrait croître à un TCAC de 5,41 %, pour atteindre 29,51 milliards USD d'ici 2031.
Quelle plateforme contribue le plus aux dépenses sur les titres casual en ligne ?
Les smartphones génèrent 72,11 % des revenus de 2025 et devraient se développer à un TCAC de 6,16 %, maintenant fermement le mobile en tête.
Quel mix de monétisation gagne le plus d'adhésion auprès des joueurs ?
Les cadres hybrides qui combinent achats intégrés, publicités récompensées et abonnements optionnels progressent à un TCAC de 5,89 %, dépassant les modèles à flux unique.
Quelle région devrait connaître la croissance la plus rapide dans le jeu casual jusqu'en 2031 ?
Le Moyen-Orient devrait afficher un TCAC de 5,92 %, alimenté par l'engagement de l'Arabie Saoudite de 38 milliards USD en faveur des infrastructures de jeux vidéo et de l'investissement dans les studios.
Comment les modifications de confidentialité sur iOS affectent-elles la stratégie d'acquisition d'utilisateurs ?
L'attribution agrégée d'Apple réduit la visibilité post-installation jusqu'à 60 %, incitant les éditeurs de taille intermédiaire à réaffecter 25 à 35 % de leurs budgets vers des canaux de croissance organique.
Quel groupe démographique affiche les dépenses par utilisateur les plus élevées dans les jeux casual ?
Les joueurs de plus de 50 ans, notamment dans les formats de casino social, dépensent en moyenne plus de 20 USD par utilisateur payant par mois, le montant le plus élevé parmi les groupes d'âge.
Dernière mise à jour de la page le:


