
Taille et part du marché des jeux d'action en ligne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
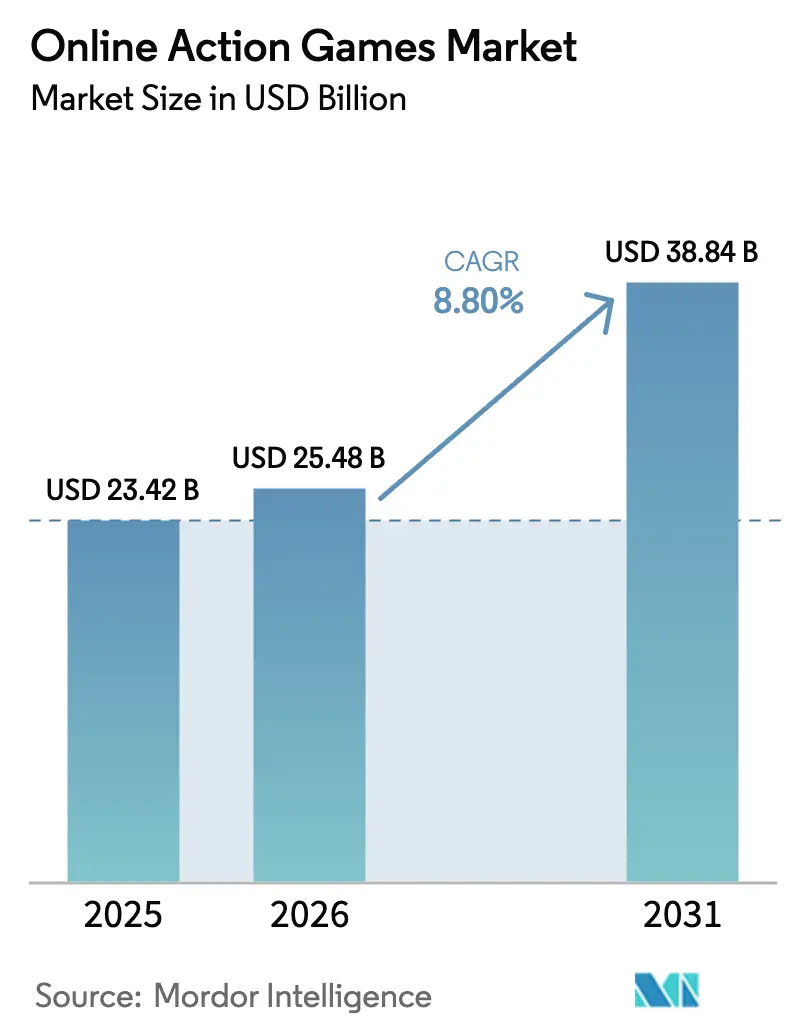
| Taille du Marché (2026) | 25.48 Milliards de dollars |
| Taille du Marché (2031) | 38.84 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.80 % |
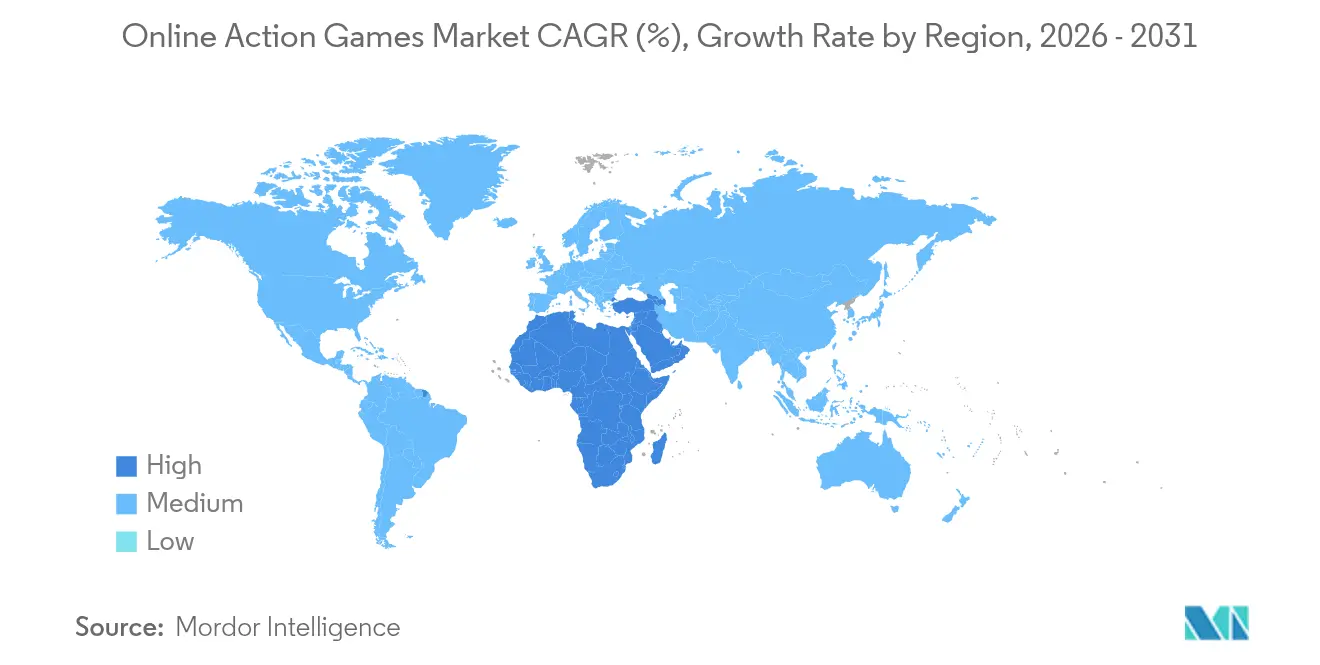
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie |
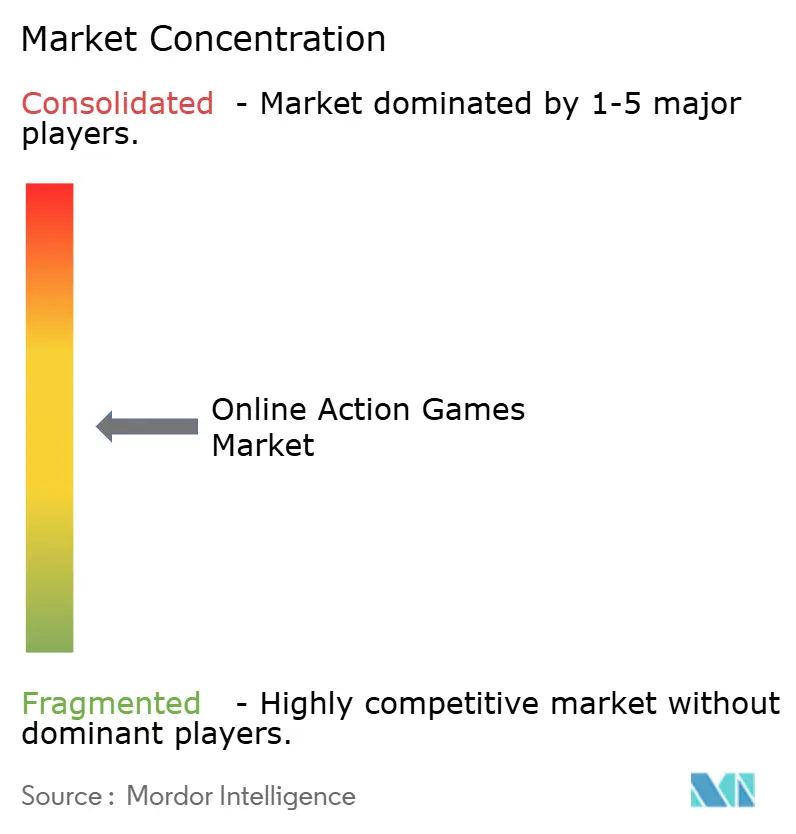
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des jeux d'action en ligne par Mordor Intelligence
La taille du marché des jeux d'action en ligne en 2026 est estimée à 25,48 milliards USD, en hausse par rapport à la valeur de 2025 de 23,42 milliards USD, avec des projections pour 2031 indiquant 38,84 milliards USD, croissant à un TCAC de 8,80 % sur la période 2026-2031.
La taille du marché des jeux d'action en ligne est estimée à 23,42 milliards USD en 2025, et devrait atteindre 38,60 milliards USD d'ici 2030, à un TCAC de 8,95 % durant la période de prévision (2025-2030). L'adoption des appareils 5G en Asie-Pacifique (APAC) et au Moyen-Orient et Afrique du Nord (MENA) ramène la latence médiane en multijoueur en dessous de 40 ms, favorisant des sessions de jeu plus longues et une conversion plus élevée vers les achats intégrés.[1]Ericsson, "Élever la 5G grâce à une connectivité différenciée," ericsson.com Les moteurs multiplateformes tels qu'Unreal et Unity compriment les délais de portage, permettant aux éditeurs de livrer des versions initiales pour console, PC et mobile avec un seul pipeline artistique.[2]Epic Games, "Développement de jeux multiplateformes dans Unreal Engine," unrealengine.com Les alliances de diffusion en nuage avec les opérateurs téléphoniques et les fabricants de téléviseurs intelligents élargissent l'accès dans les marchés à bande passante limitée, un changement déjà visible au Brésil, en Inde et au Nigeria.[3]Xbox Wire, "Xbox Gaming arrive sur Amazon Fire TV : jouez à plus de jeux, sans console," news.xbox.com Par ailleurs, l'escalade des dotations des compétitions d'esports dans le sous-genre des jeux de tir amplifie l'intérêt des spectateurs et oriente de nouvelles dépenses publicitaires vers les écosystèmes de jeux de tir à la première personne et de jeux de tir par héros. Sur le plan de la monétisation, les opérations alimentées par l'IA générative soutiennent des événements personnalisés et des vitrines dynamiques, augmentant le revenu moyen par utilisateur (ARPU) sur les marchés de premier rang.
Principaux enseignements du rapport
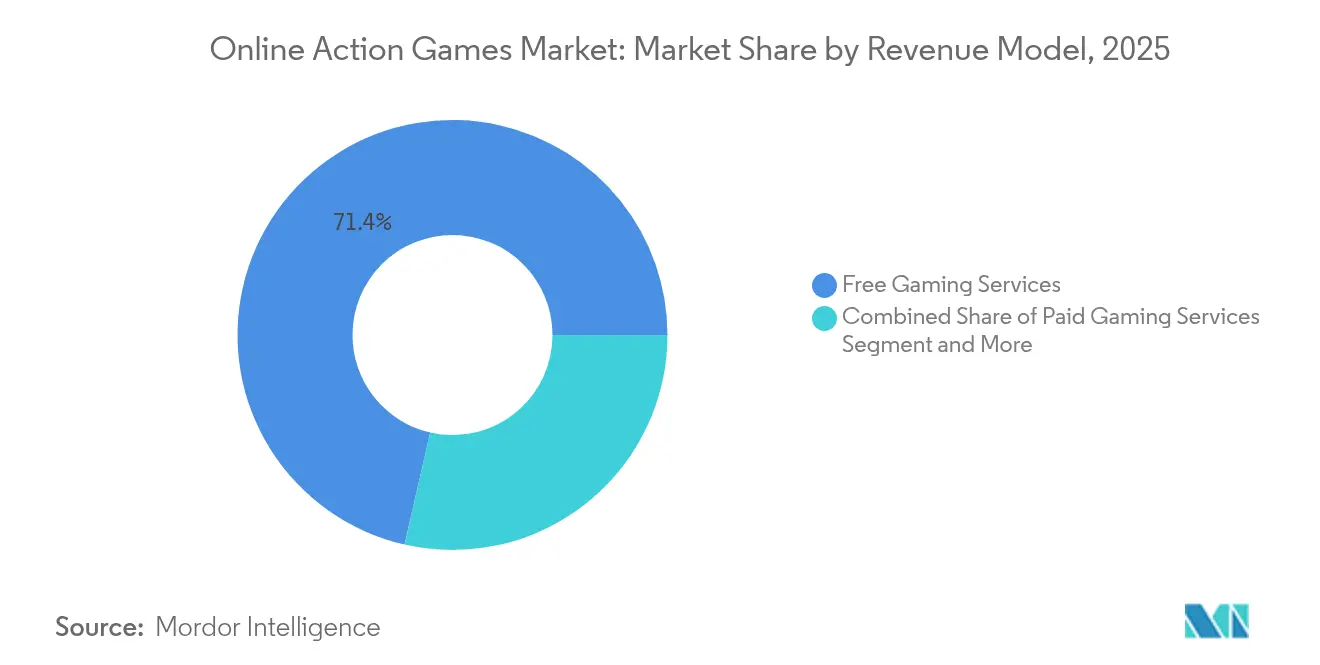
- Par modèle de revenus, les services de jeux gratuits sont en tête avec une part de 71,42 % en 2025 ; les services de jeux par abonnement affichent le TCAC projeté le plus élevé à 12,35 % jusqu'en 2031.
- Par plateforme, les téléphones mobiles représentaient 55,23 % des revenus de 2025 ; les plateformes de jeux en nuage devraient se développer à un TCAC de 17,62 % jusqu'en 2031.
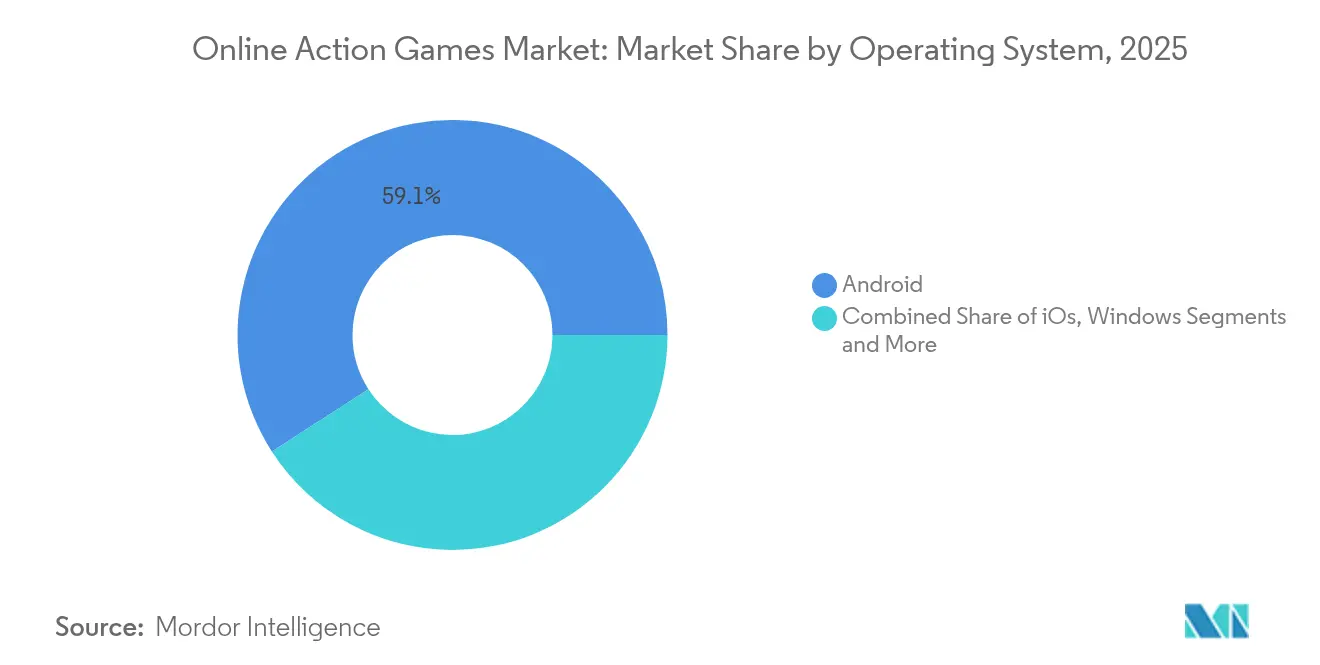
- Par système d'exploitation, Android a capturé 59,12 % de part en 2025, tandis qu'iOS est positionné pour la croissance la plus rapide sur la période 2026-2031, avec un TCAC de 9,88 %.
- Par géographie, l'Asie-Pacifique a généré 51,35 % des ventes de 2025 ; le Moyen-Orient et l'Afrique devraient enregistrer la croissance la plus rapide, avec un TCAC de 13,58 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | Impact (%) approximatif sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Jeu mobile à faible latence permis par la 5G | +1.10% | APAC, MENA | Moyen terme (2-4 ans) |
| Moteurs multiplateformes réduisant les coûts de portage | +0.80% | Mondial | Court terme (≤ 2 ans) |
| Partenariats de diffusion en nuage dans les marchés émergents | +0.90% | Amérique latine, Afrique | Moyen terme (2-4 ans) |
| Escalade des dotations d'esports dans les titres de jeux de tir | +0.60% | Amérique du Nord, Europe, Corée | Long terme (≥ 4 ans) |
| Personnalisation des opérations en direct par l'IA générative augmentant l'ARPU | +0.70% | Amérique du Nord, Europe, Japon | Court terme (≤ 2 ans) |
| Incitations fiscales européennes stimulant les pipelines AAA | +0.40% | France, Royaume-Uni, Italie, Espagne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption du jeu d'action mobile à faible latence permis par la 5G en APAC et MENA
Les déploiements commerciaux de la 5G en Inde, en Arabie Saoudite et aux Émirats Arabes Unis ont réduit la latence médiane aller-retour pour les titres multijoueurs, permettant la détection d'impacts en temps réel et un jeu compétitif plus fluide. Des pilotes de découpage réseau à Riyad et à Mumbai allouent des niveaux de débit garantis pour les paquets de jeu, se traduisant par des durées de session 20 % plus longues par rapport aux cohortes 4G. Les éditeurs réagissent en organisant des événements d'opérations en direct chronométrés, optimisés pour une latence inférieure à 50 ms, accélérant l'augmentation des revenus régionaux.
Moteurs multiplateformes réduisant les coûts de portage
Unreal Engine et Unity livrent désormais des outils de compilation multi-cibles qui réutilisent les shaders et les ensembles d'actifs sur les références PC, console et mobile, réduisant les cycles de portage jusqu'à 30 jours par plateforme. Les studios indépendants peuvent ainsi atteindre des bases d'installation adressables dépassant 2 milliards d'appareils tout en maintenant un seul pipeline d'assurance qualité. Cette évolution améliore également le délai de commercialisation des contenus téléchargeables, renforçant la fidélisation des joueurs.
Partenariats de diffusion en nuage élargissant l'accès dans les marchés émergents
Les accords de partenariat de Microsoft avec Boosteroid et Amazon Fire TV proposent des titres d'action de qualité console sur des clés de diffusion à moins de 50 USD, éliminant les obstacles matériels dans les foyers du marché de masse. Les opérateurs téléphoniques proposent des niveaux de données à tarif zéro associés à des abonnements de jeux premium, convertissant des abonnés prépayés affichant une faible disposition à payer pour des consoles. Ce modèle élargit la portée de l'entonnoir pour les jeux de tir et de combat AAA au Brésil, en Afrique du Sud et en Indonésie.
Escalade des dotations d'esports dans le sous-genre des jeux de tir
La dotation des Champions VALORANT 2024, de 2,25 millions USD, a dépassé celle de 2023 de 29 %, catalysant un record d'audiences simultanées de 1,3 million sur Twitch et Huya. Une visibilité accrue se traduit par des offres groupées de cosmétiques en jeu sponsorisées par des marques et des hausses de passes de combat, canalisant des financements supplémentaires vers les circuits de tournois et maintenant une boucle de monétisation vertueuse.
Analyse de l'impact des freins*
| Frein | Impact (%) approximatif sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des coûts d'acquisition d'utilisateurs mobiles post-ATT | −0.7% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Réglementations sur les contenus violents en Chine et en Corée du Sud | −0.6% | Asie de l'Est | Moyen terme (2-4 ans) |
| Coûts élevés d'infrastructure multijoueur en temps réel pour les studios indépendants | −0.5% | Mondial | Court terme (≤ 2 ans) |
| Menaces croissantes en cybersécurité dans le jeu compétitif | −0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts d'acquisition d'utilisateurs post-ATT sur les réseaux publicitaires mobiles
Le cadre de transparence du suivi des applications (ATT) d'Apple a supprimé le ciblage au niveau des identifiants, augmentant le CPI (coût par installation) moyen pour les genres d'action de 25 % d'une année sur l'autre. Les éditeurs réorientent leurs dépenses vers des canaux de découverte portés par des influenceurs, mais l'efficacité de la conversion reste inférieure aux niveaux de référence antérieurs à l'ATT, comprimant les marges sur les lancements en modèle gratuit.
Réglementations sur les contenus à caractère violent en Chine et en Corée du Sud
Des normes de classification des contenus strictes imposées par l'Administration nationale de la presse et des publications de Chine et le Comité de classification et d'administration des jeux de Corée du Sud imposent des délais d'approbation imprévisibles pour les représentations de sang et de tirs. Les studios procèdent souvent à la refonte intégrale de cinématiques ou à la recoloration des effets de particules, augmentant les budgets de localisation et retardant les fenêtres de monétisation sur deux des marchés les plus lucratifs au monde.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de revenus :
la dynamique de l'abonnement complète l'économie dominante du modèle gratuitLes offres par abonnement contribuent à 13,25 % des dépenses de 2025, mais leur trajectoire de croissance à un TCAC de 12,35 % dépasse celle des services gratuits financés par la publicité. Les éditeurs compétitifs se différencient en proposant un catalogue rotatif de jeux de tir premium, un accès anticipé aux contenus téléchargeables et des sauvegardes en nuage indépendantes de la plateforme. En conséquence, la taille du marché des jeux d'action en ligne pour les niveaux d'abonnement devrait atteindre 6,23 milliards USD d'ici 2031, captant les joueurs réfractaires aux microtransactions.
Les hybrides diversifiés tels que les modèles de passes de combat combinent des revenus récurrents prévisibles avec des déblocages cosmétiques aspirationnels. Les passes premium tarifées à 9,99 USD par saison atteignent un taux d'adhésion supérieur à 35 % dans les pays de premier rang, contribuant à une fidélisation mensuelle des utilisateurs actifs plus élevée. À l'inverse, les expériences financées par la publicité restent essentielles pour les marchés émergents où la dépense moyenne par utilisateur payant est inférieure de plus de 45 % à la moyenne mondiale.


Par plateforme :
le mobile en tête, le nuage accélèreLes téléphones mobiles détenaient 55,23 % de la part des revenus en 2025, ancrés par la pénétration étendue des appareils Android en Inde, en Indonésie et au Nigeria. Le rendu en périphérie et les packs de textures à faible mémoire assurent désormais une qualité comparable à celle des consoles sur les systèmes sur puce de milieu de gamme, réduisant l'écart d'expérience avec le matériel dédié. Les plateformes de jeux en nuage, bien que ne représentant que 5,6 % des revenus en 2025, connaissent la croissance la plus rapide, à un TCAC de 17,62 %, aidées par les offres groupées de forfaits sans fil fixe 5G. La part du marché des jeux d'action en ligne pour les services en nuage pourrait dépasser 11,75 % d'ici 2031 si les réseaux 5G autonomes atteignent une couverture nationale de 65 % en APAC.
L'interopérabilité prend de l'ampleur avec l'extension de Xbox Cloud Gaming à Amazon Fire TV, et Boosteroid qui introduit des sorties AAA le jour de leur lancement. Cela atténue le risque lié aux cycles matériels pour les éditeurs et permet l'amortissement des actifs auprès d'un public payant plus large. Des améliorations parallèles des routeurs Wi-Fi 6E réduisent encore le délai de saisie, renforçant l'adoption du jeu en nuage dans le salon.
Par système d'exploitation :
la largeur d'Android fait face à l'avantage de monétisation d'iOSAndroid a capturé 59,12 % des dépenses brutes au cours de l'année 2025, principalement en raison du caractère abordable des appareils en Asie et en Afrique. Pourtant, les appareils iOS offrent une valeur à vie par payeur 1,7 fois supérieure, influencée par les segments à revenu disponible plus élevé en Amérique du Nord et en Europe occidentale. Les écosystèmes de sauvegarde croisée encouragent le jeu sur double appareil, un tiers des utilisateurs coréens de jeux de tir alternant entre iPhone et PC Windows au cours d'une même période de 24 heures.
Les détenteurs de plateformes intensifient leurs efforts pour fidéliser les développeurs : Apple améliore les couches de performance Metal pour Unreal Engine, tandis que Google Play Games pour PC sort de la bêta avec un remappage complet du clavier et de la souris. Ces initiatives réduisent les disparités de fonctionnalités et encouragent des cadences de mise à jour simultanées entre les systèmes d'exploitation.
Analyse géographique
Marché des Jeux d'Action en Ligne en Asie-Pacifique
L'Asie-Pacifique a généré 51,35 % des revenus mondiaux en 2025, soutenue par des marchés axés sur le mobile tels que la Chine, la Corée du Sud et l'Inde. Les investissements gouvernementaux dans la fibre optique jusqu'au domicile en Corée du Sud poussent les vitesses moyennes de téléchargement au-delà de 200 Mbps, permettant la pratique de jeux de tir à 240 Hz et les campagnes de diffusion en 4K. Cependant, l'introduction de plafonds de temps de jeu en Chine freine la vitesse de monétisation des moins de 18 ans, déplaçant l'attention des éditeurs vers les grands dépensiers adultes et la croissance transfrontalière en Asie du Sud-Est.
Marché des Jeux d'Action en Ligne en Amérique du Nord
L'Amérique du Nord se positionne comme le deuxième territoire en importance, bénéficiant d'une forte densité de parcs de consoles installés et d'une infrastructure esports solide. Les partenariats de franchise avec des propriétés intellectuelles hollywoodiennes accélèrent la notoriété des marques, tandis que la monétisation par ligues — à l'image des droits médiatiques sportifs traditionnels — renforce les flux de revenus récurrents. Toutefois, la hausse des coûts de main-d'œuvre dans les studios AAA de Californie et du Texas encourage l'externalisation vers Montréal, Vancouver et Guadalajara afin de préserver les marges des projets.
Marché des Jeux d'Action en Ligne en Europe
Le climat réglementaire européen demeure fragmenté ; les incitations fiscales en France, au Royaume-Uni et en Italie soutiennent la résurgence des titres d'action AAA solo, enrichissant l'écosystème global grâce à la réutilisation des ressources dans les extensions multijoueurs. L'Europe de l'Est, portée par la Pologne et la Roumanie, s'impose comme un pôle compétitif en termes de coûts pour les programmeurs Unreal Engine, attirant des contrats d'externalisation de la part d'éditeurs occidentaux cherchant à accélérer les sorties simultanées sur PC et console.

Paysage réglementaire
Les évolutions du paysage réglementaire sur les principaux marchés en 2026 indiquent un renforcement des exigences en matière de protection des jeunes, de conception de la monétisation et de confidentialité des données. En Inde, les Promotion and Regulation of Online Gaming Rules, 2026 sont entrées en vigueur le 1er mai 2026, établissant l'Online Gaming Authority of India chargée d'enregistrer les jeux et de traiter les plaintes. Aux États-Unis, en vigueur depuis le 22 avril 2026, le COPPA a été modifié pour élargir ce qui est considéré comme information personnelle et pour renforcer les exigences de consentement pour certaines pratiques publicitaires. Au Brésil, la Felca Law, en vigueur depuis le 17 mars 2026, interdit les loot boxes payantes dans les jeux accessibles aux mineurs et introduit des exigences de vérification de l'âge.
En Europe, les obligations de sécurité et de transparence sont renforcées par le Digital Services Act de l'UE et l'Online Safety Act du Royaume-Uni, tandis que les mises à jour du PEGI couvrent les dépenses in-game et les fonctionnalités de communication. La nouvelle loi sur les jeux de hasard de Gibraltar est entrée en vigueur le 1er avril 2026, mettant à jour les exigences de licence et de conformité.
Paysage concurrentiel
Le marché présente une combinaison de détenteurs de plateformes et de spécialistes du contenu. Tencent, Sony Interactive Entertainment (SIE) et Activision Blizzard représentaient conjointement une part combinée estimée des cinq premiers d'environ 45 % en 2024. Tencent s'appuie sur son infrastructure en nuage multi-locataires pour gérer des instances de jeux battle royale accueillant des salles de 120 joueurs, améliorant les taux de fidélisation parmi les utilisateurs de la génération Z. La participation minoritaire de SIE dans l'éditeur africain Carry1st signale un effort soutenu pour ancrer la présence du PlayStation Network en Afrique subsaharienne.
Activision Blizzard continue d'affiner la cadence saisonnière de son jeu de tir à la première personne phare, en intégrant des modules anti-triche assistés par l'IA pour contrer les menaces pesant sur l'intégrité compétitive. Ubisoft mise sur son moteur Anvil propriétaire pour les jeux de combat en monde ouvert, tout en testant simultanément Unreal Engine 5 pour des prototypes de tranches verticales afin d'accélérer la scalabilité sur consoles de nouvelle génération. Des indépendants de renom tels que FromSoftware et PlatinumGames cultivent des bases de fans de niche mais fidèles grâce à des mécaniques de combat distinctives et des boucles de difficulté exigeantes.
La consolidation reste une caractéristique saillante : les cessions d'actifs d'Embracer Group ouvrent des fenêtres d'acquisition pour les détenteurs de plateformes riches en liquidités qui cherchent à obtenir des droits exclusifs de diffusion en nuage. Pendant ce temps, NetEase et NEXON développent des studios satellites occidentaux pour sécuriser des propriétés intellectuelles fraîches qui résonnent au-delà de leurs marchés domestiques.
Leaders du secteur des jeux d'action en ligne
Tencent
Sony Interactive Entertainment
Konami
Capcom
Ubisoft
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Jeux d'Action en Ligne
- Tencent
- Sony Interactive Entertainment
- Activision Blizzard
- Nintendo EPD
- Electronic Arts
- Ubisoft
- Konami
- Capcom
- Rockstar Games
- Bethesda Game Studios
- FromSoftware
- NEXON
- NetEase
- Riot Games
- Square Enix
- PlatinumGames
- Guerrilla Games
- id Software
- Rocksteady Studios
- Krafton
- SIE Santa Monica Studio
- Garena
- Embracer Group

Opportunités de marché et perspectives d'avenir
La diffusion en cloud et le développement multiplateforme continuent de créer un espace de distribution et de monétisation pour les jeux d'action en ligne, en particulier là où les consoles restent sous-pénétrées. Le cloud gaming a représenté 5,6 % des revenus en 2025, tandis que les téléphones mobiles ont contribué à hauteur de 55,23 %. Les partenariats associant le streaming cloud aux opérateurs télécoms et aux fabricants de téléviseurs intelligents élargissent l'accès dans des marchés tels que le Brésil, l'Inde et le Nigeria, et l'expansion de Xbox Cloud Gaming vers Amazon Fire TV soutient davantage cette disponibilité.
L'exécution opérationnelle reste également un domaine d'opportunité clé. Des services back-end de niveau plateforme et des outils dotés d'IA sont utilisés pour améliorer le matchmaking, l'anti-cheat et la personnalisation à grande échelle. Tencent se positionne comme un fournisseur d'infrastructure Games-as-a-Service, proposant des écosystèmes back-end, des protocoles anti-cheat et du matchmaking à des partenaires occidentaux tels qu'Ubisoft, aidant les studios plus petits à exploiter des capacités partagées. Capcom, pour sa part, déclare une base mondiale de joueurs de 3,5 milliards, avec les segments PC et Console atteignant 1,5 milliard d'utilisateurs, et se concentre sur l'extension de la valeur de son catalogue via des stratégies multiplateformes alignées sur des sorties de contenu récurrentes, la saisonnalité et des modèles de monétisation hybrides.
Recent Industry Developments in Marché des Jeux d'Action en Ligne
- Juillet 2026 : Tencent - Lancement mondial d'ADP 4.0, une plateforme AgentOps de niveau entreprise pour le développement d'agents IA, présentée lors de la World Artificial Intelligence Conference. Cette version renforce des outils pouvant être réutilisés dans des flux de travail liés aux opérations de jeu tels que l'automatisation du support client, l'expérimentation en live-ops et les pipelines de contenu internes, permettant des cycles d'itération plus rapides pour les titres d'action en ligne. Elle renforce également la tendance des grands écosystèmes de jeu à commercialiser des capacités de plateforme au-delà du seul contenu.
- Juillet 2026 : Tencent - Lancement de Hy3, un modèle hybride à réflexion rapide et lente doté de 295 milliards de paramètres, suite à son aperçu d'avril 2026. Le modèle fournit une infrastructure d'IA évolutive pour les flux de travail de développement, de publication et de monétisation des jeux. Cela renforce les capacités pilotées par l'IA de Tencent à travers son écosystème mondial de jeux.
- Mai 2026 : Tencent Games - Annonce de 45 mises à jour majeures lors de la conférence SPARK 2026 pour les marchés chinois et mondiaux. L'ampleur des mises à jour signale une évolution continue de la plateforme et des améliorations de monétisation dans le portefeuille de services en direct de Tencent. Les annonces renforcent l'engagement de Tencent envers un rythme de service en direct dynamique dans ses franchises phares de tir et de combat.


Marché des Jeux d'Action en Ligne Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés par les jeux vidéo d'action en ligne sur PC, console et mobile, y compris les ventes de jeux payants et les dépenses récurrentes telles que les abonnements et les achats intégrés. Nous considérons les revenus comme des dépenses reconnues liées au jeu en ligne actif et à la prestation de services en direct.
Exclusions du périmètre : nous excluons les titres d'action exclusivement hors ligne, les ventes de matériel, les paris esports et les revenus publicitaires purs non directement liés à un jeu d'action en ligne.
Aperçu de la segmentation
- Par modèle de revenus
- Services de jeux gratuits
- Services de jeux payants
- Services de jeux par abonnement
- Modèles hybrides de passes de combat
- Services gratuits financés par la publicité intégrée
- Par plateforme
- PC
- Consoles
- Téléphones mobiles
- Plateformes de jeux en nuage
- Appareils XR/VR
- Par système d'exploitation
- iOS
- Android
- Windows
- Autres systèmes d'exploitation (macOS, Linux, ChromeOS)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et
- Émirats Arabes Unis
- Arabie Saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir les limites du marché, cartographier les flux de monétisation des jeux d'action en ligne et ancrer les signaux de demande régionaux avant le début de la modélisation. Nous commençons généralement par des statistiques et des dépôts publics qui fournissent des séries temporelles cohérentes, ce qui aide à éviter de surajuster le modèle à une seule année exceptionnelle.
Les principales sources publiques incluent les données de connectivité et d'adoption du haut débit de l'ITU, les indicateurs macroéconomiques de la Banque mondiale, les tableaux de l'économie numérique et d'accès des ménages aux TIC de l'OCDE, les mises à jour de couverture 4G et 5G des régulateurs télécoms nationaux, et des orientations de type IAB sur la publicité numérique et la mesure pour le contexte de monétisation. Celles-ci sont ensuite complétées par des dépôts d'entreprises, des présentations aux investisseurs, des mises à jour des politiques des app stores, des articles de presse fiables, et l'utilisation sélective d'abonnements payants pour les données financières et de veille des entreprises, ainsi que des bases de données de brevets pour suivre les signaux d'innovation en matière de moteurs, de réseau et de live-ops. Les sources listées ici sont uniquement illustratives, et des références supplémentaires ont été utilisées pour collecter des données, valider des hypothèses et clarifier des lacunes.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver la logique de revenus des jeux d'action en ligne, en particulier autour de la conversion, de la rétention et du mix de monétisation par plateforme et par région. Nous avons échangé avec un ensemble d'éditeurs, de responsables live-ops et monétisation, de parties prenantes du côté distribution et plateforme, et d'experts régionaux à travers les principaux centres de demande, puis avons utilisé leurs retours pour ajuster les hypothèses clés que les sources documentaires ne peuvent pas montrer de manière fiable.
Ces discussions nous ont également aidés à vérifier la cohérence des points de prix, de l'intensité promotionnelle, et du rythme auquel les nouveaux cycles de contenu se traduisent en dépenses récurrentes, ce qui resserre ensuite les fourchettes de prévision.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 31 % | Cadres dirigeants (CXO) : 20 % | APAC : 44 % |
| Niveau intermédiaire : 47 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 37 % |
| Acteurs plus petits : 22 % | Managers : 45 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Notre dimensionnement débute par une vision descendante où le pool mondial des dépenses de jeu est reconstitué par plateforme et par région, puis filtré à l'aide d'indicateurs de genre et de pénétration du jeu en ligne pour isoler les titres d'action en ligne. Ensuite, nous corroborons les résultats à l'aide de vérifications ascendantes sélectives, telles que des signaux de revenus de titres échantillonnés, des proxys raisonnables de PVM et de volume pour les téléchargements payants, et des vérifications de canaux sur les fourchettes d'ARPU des services en direct, qui sont ensuite utilisées pour ajuster les totaux finaux.
Les intrants utilisés dans le modèle incluent la base de joueurs actifs et les indicateurs de connectivité en ligne, les tendances de la base installée de smartphones et de consoles, le mix des achats intégrés par rapport aux téléchargements payants, l'adoption des offres d'abonnement groupées, et le rythme des contenus en service en direct qui influence la rétention et les pics saisonniers. Lorsque la couverture du marché est faible dans les régions plus petites, les lacunes sont gérées en appliquant des ratios de pénétration et d'intensité des dépenses validés par des entretiens, puis en les recoupant avec la capacité de dépenses numériques régionale plus large.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par des perspectives au niveau des variables recueillies auprès d'experts, suivie d'un lissage de la série finale afin d'éviter des sauts irréalistes. La croissance est ensuite reliée à des moteurs concrets tels que l'expansion de la couverture 5G, la disponibilité du jeu multiplateforme, et le passage de la monétisation d'achats ponctuels vers des dépenses récurrentes, afin que la prévision reste explicable lors d'un appel client.
Validation des données et cycle de mise à jour
Les résultats du modèle sont triangulés avec des signaux indépendants tels que l'adoption de la connectivité, les évolutions du mix de plateformes, et les changements observés dans les mécanismes de monétisation qui devraient se refléter dans les schémas de dépenses. Les valeurs aberrantes sont signalées pour examen par les analystes, et les hypothèses sont revérifiées lorsqu'une région ou une plateforme affiche une croissance non soutenue par l'engagement ou la direction de la base installée.
Avant validation finale, le travail passe par un examen en plusieurs étapes comprenant la vérification croisée des calculs, la revalidation des hypothèses clés de conversion et de tarification, et une reprise de contact sélective avec des experts lorsqu'un écart persiste. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements majeurs tels que des changements importants de politique de plateforme, des mouvements de tarification à grande échelle, ou des perturbations soudaines de l'accès régional. Une dernière vérification d'actualité est effectuée juste avant la livraison.
Taille du marché mondial des jeux d'action en ligne de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les jeux d'action en ligne diffèrent souvent car la définition de ce qui est compté comme « en ligne » n'est pas cohérente, et parce que les dépenses récurrentes sont traitées différemment selon les sources. Nous maintenons l'estimation liée à des signaux de demande observables, puis utilisons des entretiens pour confirmer quelle part du comportement de dépense appartient réellement au jeu d'action en ligne.
Les tendances d'engagement, la direction de la base installée des plateformes et les vérifications du mix de monétisation sont les éléments de preuve qui maintiennent Mordor Intelligence aligné sur un pool de revenus réaliste pour les jeux d'action en ligne, plutôt que sur une catégorie d'action plus large pouvant inclure des ventes hors ligne ou des genres adjacents.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 25,48 milliards USD (2026) | |
| Éditeur professionnel A | 12,91 milliards USD (2025) | Utilise une définition combinée « action et aventure en ligne » avec une année de base différente, et le périmètre de monétisation peut sous-estimer les revenus des services en direct lorsqu'ils sont regroupés sous des dépenses de divertissement numérique plus larges. |
| Portail sectoriel B | 16,31 milliards USD (2023) | Couvre les jeux d'action comme une catégorie large sans séparer systématiquement le jeu en ligne uniquement, et l'année de base plus ancienne peut manquer les évolutions récentes vers les achats intégrés et les offres d'abonnement groupées. |
Globalement, l'écart s'explique principalement par les choix de périmètre, le calendrier de l'année de base, et la manière dont les revenus récurrents sont classés. En maintenant le périmètre centré sur les revenus du jeu en ligne et en revérifiant les variables clés par des entretiens et des signaux externes, notre chiffre reste traçable à des intrants reproductibles plutôt qu'à un total de genre mixte.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des jeux d'action en ligne ?
Le marché des jeux d'action en ligne s'élevait à 25,48 milliards USD en 2026 et devrait atteindre 38,84 milliards USD d'ici 2031.
Quelle plateforme contribue le plus aux revenus des jeux d'action en ligne ?
Les téléphones mobiles sont en tête avec 55,23 % des revenus de 2025, grâce à l'adoption généralisée des appareils Android en Asie et en Afrique.
À quelle vitesse le jeu en nuage croît-il au sein du marché des jeux d'action en ligne ?
Les plateformes de jeux en nuage se développent à un TCAC de 17,62 % de 2026 à 2031, le plus rapide parmi toutes les plateformes de distribution.
Pourquoi la 5G est-elle importante pour les jeux d'action en ligne ?
La 5G réduit la latence en multijoueur en dessous de 40 ms, permettant un jeu compétitif plus fluide et encourageant des sessions en jeu plus longues, notamment en APAC et en MENA.
Quel modèle de revenus connaît la croissance la plus rapide ?
Les services de jeux par abonnement devraient croître à un TCAC de 12,35 % jusqu'en 2031, les catalogues groupés et les fonctionnalités de sauvegarde croisée gagnant en popularité.
Quels sont les principaux freins à la croissance du marché ?
La hausse des coûts d'acquisition d'utilisateurs après les modifications de confidentialité d'Apple et les restrictions de contenu en Chine et en Corée du Sud pèsent sur l'expansion des revenus à court terme.
Dernière mise à jour de la page le:



