
Marktgröße und Marktanteil für Online-Brettspiele
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.72 Milliarden US-Dollar |
| Marktgröße (2031) | 3.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.29 % |
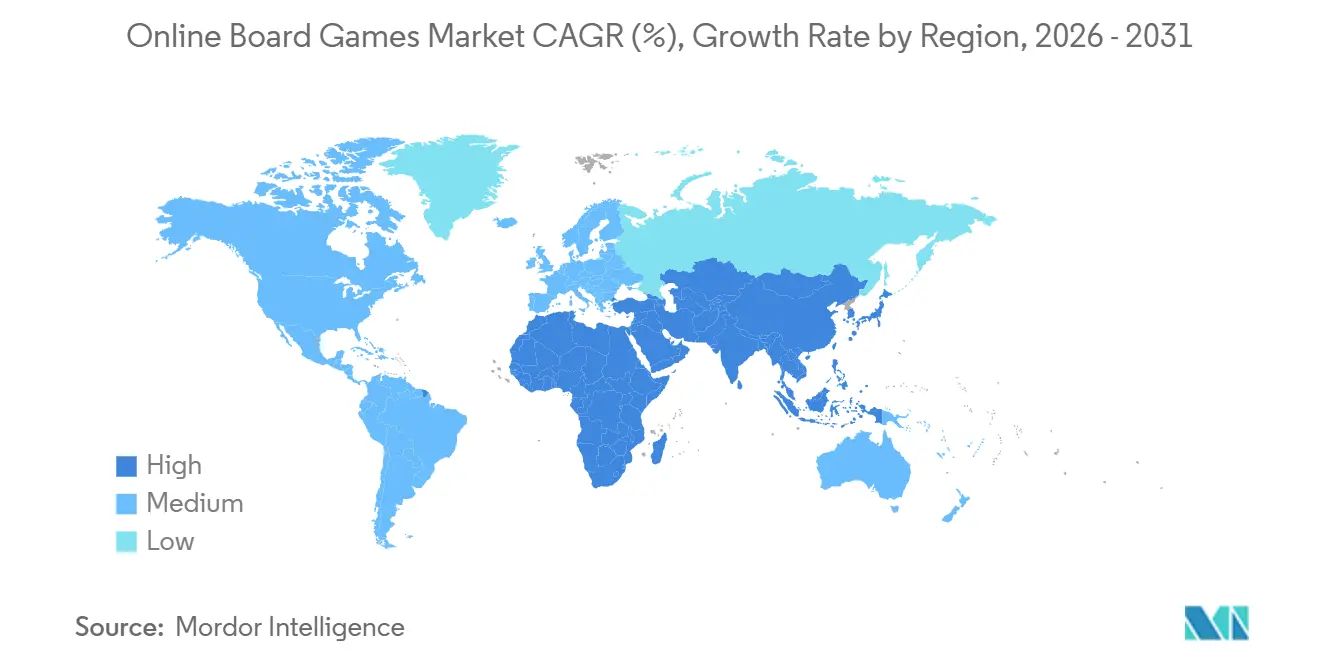
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Asien-Pazifik |
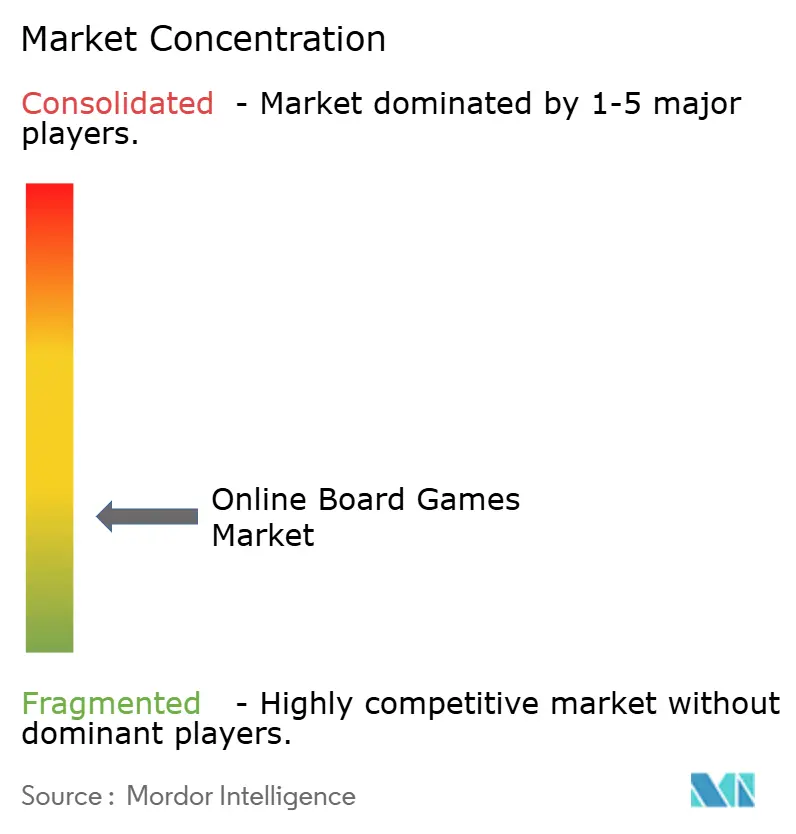
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Online-Brettspiele von Mordor Intelligence
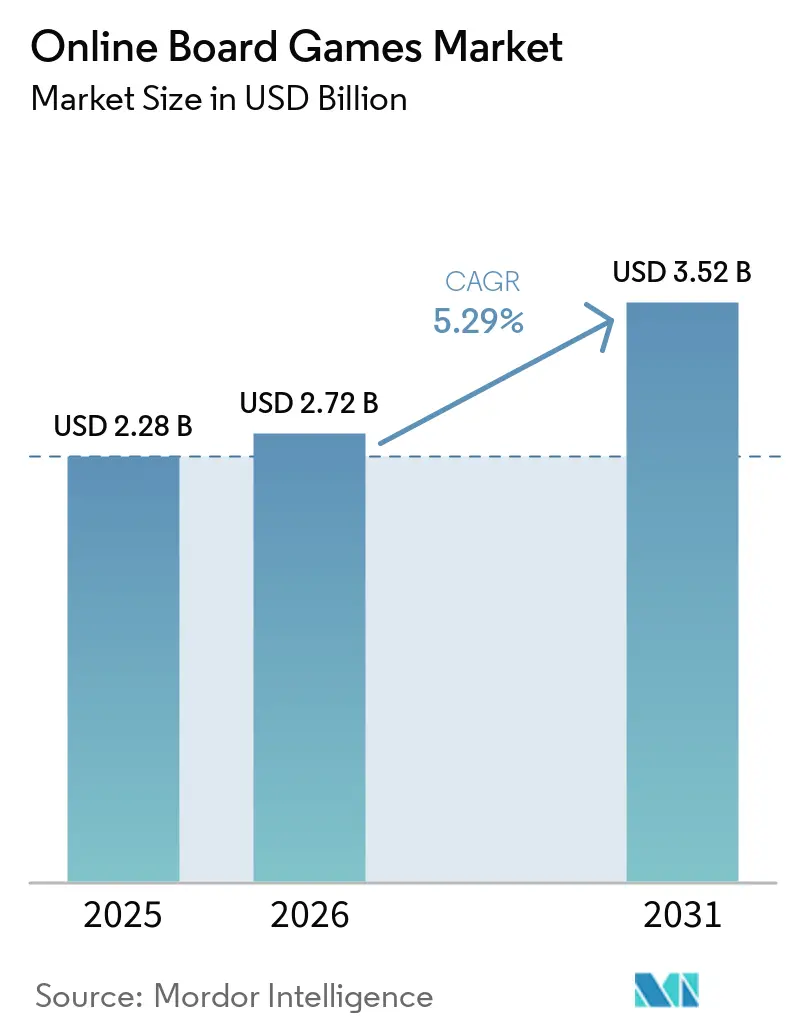
Die Marktgröße für Online-Brettspiele wird voraussichtlich von USD 2,28 Milliarden im Jahr 2025 und USD 2,72 Milliarden im Jahr 2026 auf USD 3,52 Milliarden bis 2031 anwachsen, was einer CAGR von 5,29 % zwischen 2026 und 2031 entspricht. Dauerhaft vernetztes Spielen, die Erstellung von Szenarien durch generative KI und CO₂-neutrales Blockchain-Eigentum verlagern die Erlösbasis von Einmalverkäufen hin zu Abonnements und Lizenzgebühren auf dem Sekundärmarkt. Unendliche prozedurale Kampagnen senken die Inhaltsproduktionskosten und verlängern das Nutzerengagement, was Verlage dazu veranlasst, den laufenden Zugang in vorhersehbare monatliche Pläne zu bündeln. Energieeffiziente Proof-of-Stake-Protokolle ermöglichen den Peer-to-Peer-Handel von NFT-gestützten Spielfiguren und Spielbrettern mit niedrigen Gebühren und schaffen dauerhaftes Lizenzgebühreneinkommen. Der asiatisch-pazifische Raum führt bei der Akzeptanz, unterstützt durch die Verbreitung von Smartphones und nationale Richtlinien, die lokales geistiges Eigentum priorisieren, während Investmentfonds aus dem Nahen Osten Infrastruktur- und Studioakquisitionen beschleunigen. Plattformbetreiber wie Netflix und Amazon integrieren controllerbasierte Titel in Wohnzimmerbildschirme und erweitern so die adressierbare Zielgruppe über den Mobilbereich hinaus.
Wichtigste Erkenntnisse des Berichts
- Nach Plattform erfasste Mobilgeräte im Jahr 2025 einen Marktanteil von 70,63 % am Markt für Online-Brettspiele; Konsolen- und Smart-TV-Bereitstellungen entwickeln sich bis 2031 mit einer CAGR von 5,84 %.
- Nach Monetarisierungsmodell führten In-App-Käufe mit 45,72 % des Umsatzes im Jahr 2025, während Abonnement- und Season-Pass-Modelle bis 2031 mit einer CAGR von 5,57 % wachsen.
- Nach Genre hielten Familien- und Klassikerttitel im Jahr 2025 einen Umsatzanteil von 27,57 %, während RPG- und Abenteuer-Konvertierungen voraussichtlich die schnellste CAGR von 6,01 % verzeichnen werden.
- Nach Spielermodus entfiel im Jahr 2025 ein Umsatzanteil von 63,81 % auf den Mehrspielermodus, der voraussichtlich mit einer CAGR von 6,17 % wachsen wird – dem schnellsten Wert unter den Modussegmenten.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Umsatzanteil von 34,53 %, und der Nahe Osten ist mit einer CAGR von 5,98 % bis 2031 für das höchste regionale Wachstum positioniert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (+) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration von generativen KI-Dungeon-Master-Modulen, die unendlich wiederholbare Brettspielszenarien erzeugen | +0.9% | Global, mit früher Akzeptanz in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| NFT-gestütztes Eigentum an digitalen Brettspielelementen, das Monetarisierungsströme auf dem Sekundärmarkt erschließt | +0.7% | Nordamerika, Europa, Naher Osten | Langfristig (≥4 Jahre) |
| Akzeptanz von sprachgesteuertem Gameplay bei sehbehinderten Nutzern, die den gesamten adressierbaren Markt erweitern | +0.4% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Crossover-IP-Mashups mit Streaming-Serien-Franchises in zeitlich begrenzten Brettspielereignissen | +0.8% | Global, mit höchster Auswirkung in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤2 Jahre) |
| CO₂-neutrale Blockchain-Protokolle, die Umweltbedenken rund um On-Chain-Brettspiele abmildern | +0.5% | Europa, Nordamerika | Langfristig (≥4 Jahre) |
| 5G-bedingte Latenzreduzierung, die synchrones Mehrspieler-Gaming unterwegs ermöglicht | +1.0% | Asiatisch-pazifischer Raum als Kern, Ausweitung auf Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration von generativen KI-Dungeon-Master-Modulen, die unendlich wiederholbare Szenarien erzeugen
Große Sprachmodelle generieren heute auf Abruf kohärente Spielnarrative und reduzieren den Designaufwand um rund 60 %, wodurch aus zeitlich begrenzten Kampagnen dauerhaft nutzbare Dienste werden. Publisher, die zuvor 20 bis 30 geskriptete Level auslieferten, setzen nun generative Engines ein, die Millionen von Permutationen erzeugen und Brettspiele von endlichen Produkten in unendliche Dienste verwandeln. Dieser Wandel begünstigt Abonnement-Monetarisierung gegenüber Einmalkäufen, da Spieler durch algorithmisch erneuerte Inhalte einen kontinuierlichen Mehrwert wahrnehmen. Kleinere Studios erlangen Gleichwertigkeit, weil die narrative Tiefe nun mit der Rechenleistung statt mit der Lohnkostenmasse skaliert. Das Wettbewerbsfeld weitet sich daher aus, auch wenn Compliance-Fragen rund um KI-generiertes geistiges Eigentum noch ungelöst bleiben.[1]
NFT-gestütztes Eigentum an digitalen Brettspielelementen, das Monetarisierung auf dem Sekundärmarkt erschließt
CO₂-neutrale Layer-2-Protokolle prägen und handeln Brettspielfiguren mit vernachlässigbaren Gebühren, sodass Spieler Wiederverkaufswert erzielen und Verlagen eine Lizenzgebühr von 5 %–10 % auf jeden Sekundärverkauf gewähren. Die regulatorische Kontrolle nimmt jedoch zu; die Verordnung der Europäischen Union über Märkte für Kryptowerte schreibt die Offenlegung von Umweltauswirkungen und Verbraucherschutzsicherungen vor, was die Compliance-Kosten für kleinere Entwickler erhöht. Immutable X verarbeitete im Jahr 2024 mehr als 50 Millionen solcher Transaktionen ohne Gasgebühren und veranschaulicht damit das mögliche Ausmaß, wenn Energiekosten und Umwelteinwände wegfallen.[2]
Sprachgesteuertes Gameplay erweitert den Zugang für sehbehinderte Spieler
Natürlichsprachliche Schnittstellen beschreiben Spielzustände, nehmen gesprochene Züge entgegen und erläutern Regeln, wodurch das Spielen für schätzungsweise 2,2 Milliarden Menschen mit Sehbehinderung zugänglich wird. Eine 2024 auf der ACM-Konferenz über menschliche Faktoren in Computersystemen veröffentlichte Studie ergab, dass sprachgesteuerte Schachschnittstellen die Zuggenauigkeit bei sehbehinderten Teilnehmern im Vergleich zu taktilen Brettern um 40 % verbesserten.[3]Verlage, die diese Tools einbetten, qualifizieren sich auch für Barrierefreiheitszuschüsse und öffentliche Beschaffung, die die Einhaltung von Section 508 erfordern. Die inkrementellen Entwicklungskosten sind moderat – typischerweise unter USD 50.000 für die Integration einer Sprach-API – dennoch bleibt die Akzeptanz uneinheitlich, da viele Studios Funktionen priorisieren, die die Mehrheit der sehenden Zielgruppe ansprechen.
5G-bedingte Latenzreduzierung ermöglicht synchrones Mehrspieler-Gaming unterwegs
Eigenständiges 5G senkte die Roundtrip-Zeiten in Live-Betreibertests auf unter 10 Millisekunden und macht synchrone Brettspieler-Züge während des Pendelns praktikabel. SoftBank und Ericsson verzeichneten einen Latenzrückgang von 90 % gegenüber 4G, während der US-Rollout von T-Mobile ähnliche Werte erzielte. Entwickler, die für einhändiges Spielen im Hochformat optimieren, erreichen nun Stadtpendler, die zuvor auf asynchrone Titel zurückgriffen. Verlage gestalten Benutzeroberflächen um, um einhändiges Spielen und Hochformatausrichtung zu ermöglichen, und optimieren für U-Bahn-Fahrer, die keine Tablets aufklappen können. Die Wettbewerbsimplikationen sind gravierend: Entwickler, die nicht für 5G optimieren, werden Marktanteile an Mobile-First-Studios abgeben, die die Mobilfunkverbindung als primären Vertriebskanal betrachten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (-) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorisches Vorgehen gegen Lootbox-Mechaniken, die mit Glücksspielgesetzen in Einklang gebracht werden | -0.6% | Europa (Belgien, Niederlande, Vereinigtes Königreich), mit Ausstrahlungseffekten auf Nordamerika | Kurzfristig (≤2 Jahre) |
| Bandbreitendrosselungsrichtlinien für werbefinanzierten Datenverkehr in Schwellenmärkten, die die Spielqualität verringern | -0.4% | Asiatisch-pazifischer Raum (Indien, Indonesien), Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Cybermobbing-Vorfälle in Mehrspieler-Brettspiel-Lobbys, die elterliche Gegenreaktionen auslösen | -0.3% | Global, mit höchster Auswirkung in Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Open-Source-Brettspiel-KIs, die Premium-Rätseltitel durch kostenlose GitHub-Verteilung kannibalisieren | -0.5% | Global, insbesondere Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorisches Vorgehen gegen Lootboxen
Belgien und die Niederlande verbieten bereits randomisierte Belohnungen, und das Vereinigte Königreich erarbeitet ähnliche Regeln, die zur Offenlegung von Wahrscheinlichkeiten und Ausgabeobergrenzen zwingen. Verlage schwenken auf deterministische Season Passes um, aber der durchschnittliche Umsatz pro zahlenden Nutzer sinkt um 15 %–25 %, da die Verstärkungsschleife mit variablem Verhältnis wegfällt. Kleinere Studios, denen die Ressourcen zur Neugestaltung von Monetarisierungssystemen fehlen, sind existenziell gefährdet, während etablierte Unternehmen wie Electronic Arts und Activision Blizzard Compliance-Kosten absorbiert und Lootboxen in Rechtsgebieten mit mehrdeutigen Gesetzen als „Überraschungsmechaniken” neu positioniert haben. Der regulatorische Verlauf deutet darauf hin, dass Lootbox-Verbote auf weitere Märkte ausgeweitet werden und die Margen in der gesamten Branche komprimieren.
Bandbreitendrosselungsrichtlinien für werbefinanzierten Datenverkehr
Telekommunikationsregulatoren in Indien und Indonesien erlauben Netzbetreibern, für priorisiertes Routing Gebühren zu erheben, wodurch kostenlose Videoanzeigen in langsamere Leitungen verdrängt werden. Sitzungsabbrüche während der Anzeigenwiedergabe führen zu Deinstallationen und erhöhen die Kundenakquisitionskosten. Entwickler komprimieren Werbemittel oder cachen Videos vorab, sehen sich aber dennoch mit 10 %–20 % höheren Betriebskosten konfrontiert.[4] Die langfristige Lösung könnte eine hybride Monetarisierung umfassen, die leichte Anzeigen mit Mikrotransaktionen kombiniert, aber dieser Ansatz birgt das Risiko, preissensible Nutzer zu verprellen, die werbefinanzierte Modelle genau deshalb bevorzugen, weil sie Vorauszahlungen vermeiden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Monetarisierungsmodell:
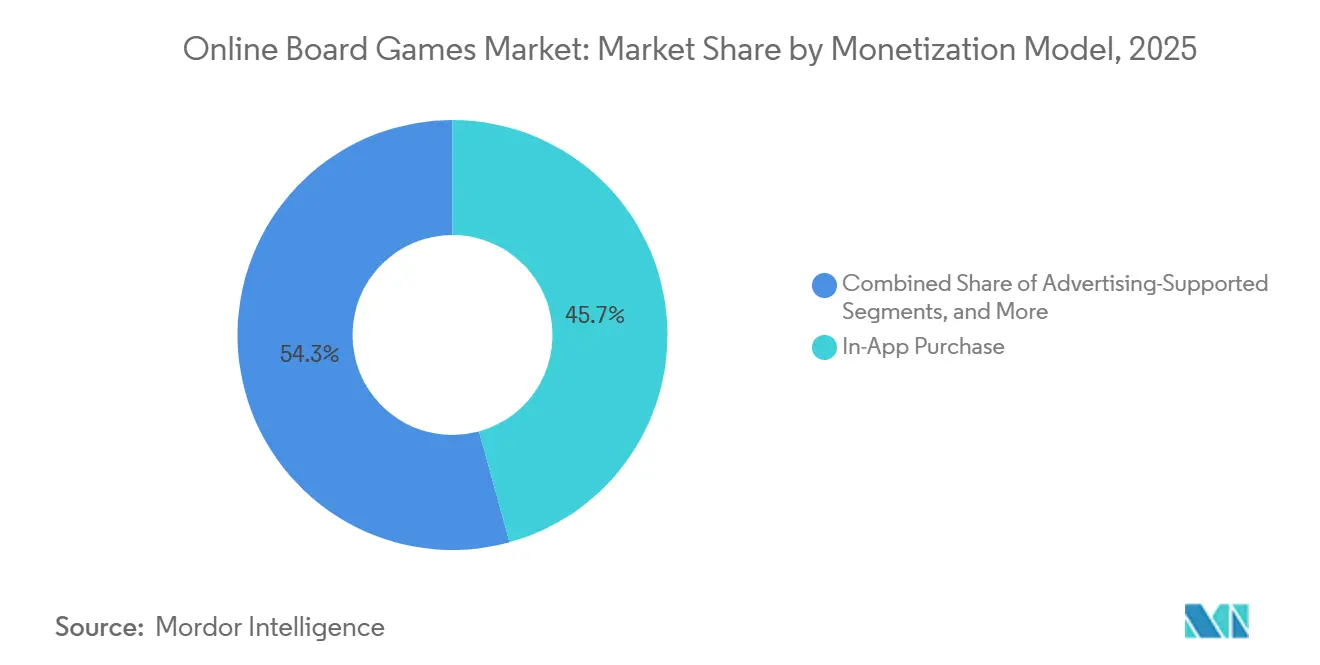
Abonnements gestalten die Umsatzvorhersehbarkeit neuIn-App-Käufe lieferten 45,72 % des Umsatzes im Jahr 2025, doch Abonnement- und Season-Pass-Pläne sollen mit einer CAGR von 5,57 % wachsen – dem schnellsten Wert unter den Modellen. Der digitale Pass von Warmachine konvertierte im ersten Jahr 22 % seiner Basis und demonstrierte damit, dass gebündelte Vorteile und konstante Inhaltsauffrischung die Ausgaben von episodisch auf wiederkehrend verlagern. Flick Solitaire führte 2025 ein dreistufiges Season-Pass-System ein – kostenlos, Premium für USD 4,99 pro Monat und Ultimate für USD 9,99 pro Monat –, das exklusive Kartenhintergründe und tägliche Herausforderungen hinter Bezahlschranken platziert und einen um 35 % höheren Lifetime-Value als Einmalkäufer generiert.
Apples Datenschutzregeln senkten die Genauigkeit des Anzeigen-Targetings, drückten den eCPM nach unten und überfüllten Bildschirme mit mehr Anzeigen, sodass die Diversifizierung über Einnahmequellen nun die Volatilität absichert. Vorab bezahlte Apps verharren im einstelligen Bereich, da Freemium-Tests die Entdeckung dominieren. Netflixs Einbeziehung von Brettspieltiteln in sein Video-Abonnement signalisiert, dass wiederkehrender Zugang – nicht einzelne SKU-Verkäufe – das künftige Wachstum des Marktes für Online-Brettspiele verankern wird.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Plattform:
Konsolen- und Smart-TV-Bereitstellungen beschleunigen sichMobilgeräte besaßen 70,63 % der Ausgaben im Jahr 2025, aber Konsolen- und Smart-TV-Formate werden mit einer CAGR von 5,84 % steigen, da Haushalte auf das Wohnzimmerspiel umschwenken. Netflix startete 2024 40 Mobilspiele und erweiterte 2025 auf Smart-TV-Schnittstellen, indem Titel wie Oxenfree und Into the Breach in seine Streaming-App eingebettet wurden, um Abonnenten zwischen Inhaltsveröffentlichungen zu binden – Netflix-Investorenbrief Q4 2024. Amazons Fire TV integrierte 2024 Xbox Cloud Gaming und ermöglichte es Abonnenten, Brettspieladaptionen wie Catan und Ticket to Ride auf Fernsehbildschirmen zu spielen, ohne dedizierte Konsolen kaufen zu müssen.
Tablets beanspruchen einen mittleren zweistelligen Anteil für Familienspieleabende. Unterdessen bedienen PCs Fans tiefgründiger Strategiespiele, obwohl ihr Wachstum hinter der Verlagerung hin zu handgehaltenen und großformatigen Gelegenheitssitzungen zurückbleibt. Plattformübergreifender Fortschritt – bei dem Spieler auf Telefonen beginnen und auf Fernsehern beenden – entwickelt sich zu einem zentralen Bindungsmerkmal, obwohl er die QA-Ausgaben um bis zu 40 % erhöht.
Nach Spielgenre:
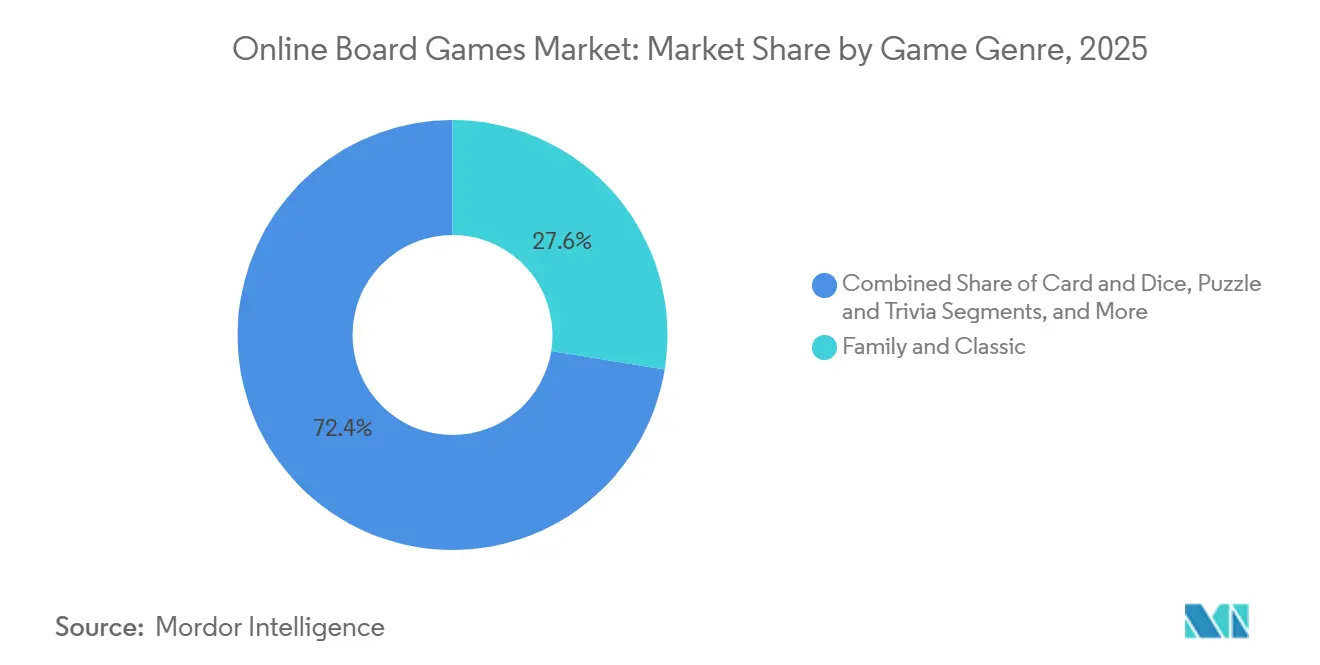
RPG-Konvertierungen führen die Tischspiel-Renaissance anFamilienklassiker wie Monopoly, Scrabble und Ludo machten 27,57 % der Einnahmen im Jahr 2025 aus, was die Anziehungskraft der Nostalgie unterstreicht. RPG- und Abenteuerbrettspiel-Umsetzungen expandieren jedoch mit einem CAGR von 6,01 % bis 2031 und verzeichnen damit die schnellste Wachstumsrate unter den Genre-Segmenten, da der Erfolg von Baldur's Gate 3 – das 15 Millionen Exemplare verkaufte und 2023 den Game of the Year Award gewann – die Nachfrage nach regelintensiven digitalen Tischspielerlebnissen bestätigte. Hochmoderne Technologie für das Spiel liegt im Trend und treibt den globalen Online-Abenteuerspiele-Markt voran, indem sie den Nutzern mehr Echtzeiterlebnisse bietet.
Strategie- und abstrakte Titel bleiben aufgrund von Wettbewerbs-Ranglisten zeitlos, während Karten- und Würfelspiele auf ereignisgesteuerte Turniere und kosmetische Verkäufe angewiesen sind. Die Genre-Fragmentierung spiegelt unterschiedliche Spielermotivationen wider: Familienspiele priorisieren Zugänglichkeit und Nostalgie, RPG-Umsetzungen richten sich an Optimierungsspieler, und Strategietitel belohnen Mustererkennung und langfristige Planung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Spielermodus:
Mehrspielerdominanz spiegelt den sozialen Imperativ widerDer Mehrspielermodus erfasste 63,81 % der Ausgaben im Jahr 2025 und wird mit einer CAGR von 6,17 % steigen, da synchrones Spielen die Gemeinschaftsbindung festigt. Sprachchat, Ranglisten und geräteübergreifende Lobbys vertiefen das Engagement. Spieler-gegen-Spieler-Formate dominieren Wettbewerbsgenres wie Schach und Kartenspiele, wo Ranglisten und Bestenlisten extrinsische Motivation bieten, während Koop- und Teamspiel-Modi Haushalte ansprechen, die gemeinsame Unterhaltungserlebnisse suchen.
Einzelspieler-KI-Modi dienen dem Onboarding und Nischen mit geringer Bandbreite, stehen aber im Wettbewerb mit kostenloser Open-Source-Konkurrenz wie Stockfish und Leela Chess Zero. Rundenbasierte asynchrone Schleifen bedienen berufstätige Erwachsene, die flexible Sitzungslängen suchen, und erhalten so die Relevanz innerhalb der Branche für Online-Brettspiele.
Geografische Analyse
APAC Online-Brettspiele-Markt
Der asiatisch-pazifische Raum erwirtschaftete 34,53 % des Umsatzes im Jahr 2025, angetrieben durch Chinas Vorliebe für einheimische IPs, Japans Pendler-Gaming-Kultur und Indiens Spielerbasis von 400 Millionen Nutzern, die durch Smartphones unter 100 USD unterstützt wird. Tencent erfüllte neue Anforderungen zur Klarnamen-Registrierung und Spielzeitbeschränkungen für Minderjährige durch biometrische Verifizierung und sicherte damit die Reichweite im Online-Brettspiele-Markt. Bandbreitendrosselung untergräbt jedoch werbebasierte Modelle in Indien und Indonesien.
Nordamerika Online-Brettspiele-Markt
Nordamerika machte dank hohem ARPU und der Übernahme von Konsolen-zu-Mobil-Crossover-Angeboten rund 28 % der Ausgaben im Jahr 2025 aus. Die Fragmentierung auf Bundesstaatsebene rund um Lootbox-Regelungen erschwert die Compliance, dennoch ermöglicht das beträchtliche verfügbare Einkommen eine robuste Nachfrage nach virtuellen Gütern. Kanadas obligatorische französische Lokalisierung für Quebec erhöht die Produktionsbudgets, erschließt jedoch eine lukrative zweisprachige Zielgruppe.
EMEA und Südamerika Online-Brettspiele-Markt
Europa lieferte rund 22 % des Umsatzes. Die DSGVO schränkt verhaltensbezogene Werbung ein und beschleunigt die Nutzung von Abonnements, während Belgien und die Niederlande Lootboxen vollständig verbieten. Der Nahe Osten, angeführt durch Saudi-Arabiens Savvy Games Group-Programm im Wert von 38 Milliarden USD, ist das am schnellsten wachsende Gebiet mit einem CAGR von 5,98 %, da die Region Studios und Esports-Arenen aufbaut. Afrika bleibt aufgrund von durchschnittlichen Geschwindigkeiten unter 10 Mbit/s noch in den Anfängen, aber M-Pesa Mobile Money in Kenia und Südafrika ermöglicht Mikrotransaktionen dort, wo Kreditkarten kaum verfügbar sind. Südamerika hat einen niedrigen einstelligen Marktanteil; Brasiliens makroökonomische Volatilität dämpft das auf Dollar lautende Wachstum, auch wenn die Spielerzahlen steigen.

Regulatorisches Umfeld
Die Regulierung von Online-Brettspielen wird zunehmend durch Vorschriften geprägt, die Monetarisierungsmechaniken, Sicherheitskontrollen und Verpflichtungen von Vermittlungsdiensten als Compliance-Säulen behandeln. In der Europäischen Union gelten durch den Digital Services Act (in Kraft seit dem 17. Februar 2024) Verpflichtungen für Dienste mit interaktiven Funktionen wie In-Game-Chat und nutzergenerierten Inhalten, was Studios zu stärkeren Notice-and-Action-Verfahren drängt und für Anbieter außerhalb der EU die Benennung eines EU-Rechtsvertreters erfordert.
Indien hat sich mit den Promotion and Regulation of Online Gaming Rules, 2026, die vom Ministry of Electronics and Information Technology (MeitY) am 22. April 2026 bekannt gegeben wurden und ab dem 1. Mai 2026 in Kraft sind, auf eine eigene Governance-Struktur für Online-Spiele zubewegt. Die Regelungen richten die Online Gaming Authority of India als nachgeordnete Behörde unter MeitY ein, die Registrierung und Klassifizierung überwacht, was die Compliance-Anforderungen für Publisher erhöht, die monetarisierte Titel in einem der größten mobile-first geprägten Märkte vertreiben.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei IP-Inhabern und Publishern (einschließlich Tabletop-Lizenzgebern), die Spielumfang, Monetarisierung und den Rhythmus des Live-Betriebs festlegen, und verlagert sich dann auf Drittanbieter-Studios und unabhängige Entwickler, die Regelwerke in deterministische digitale Regelmaschinen übersetzen. Zu den Kerninputs zählen Entwicklungs-Stacks (Unity und Web-Frameworks), Regel-Frameworks wie boardgame.io sowie Backend-Komponenten für Echtzeitspiele (Zustandsspeicherung, Matchmaking und Synchronisationsdienste).
Zunehmend bieten Creator- und Publishing-Plattformen wie Board Game Arena Studio-Tools an, während No-Code- oder assistierte Build-Dienste (Boardible, Board.fun, Boardcade) durch Vorlagen, gemeinsam genutzte Infrastruktur und vertriebsfertige Paketierung die Markteinführungszeit verkürzen. Der Vertrieb erfolgt dann über mobile App-Stores, Steam und browserbasierte Portale, wobei die Monetarisierung über Plattformzahlungen und In-Game-Commerce abgewickelt wird. Betriebliche Engpässe konzentrieren sich weiterhin auf die Zuverlässigkeit im Mehrspielerbetrieb (autoritative Zustandsvalidierung, Wiederverbindungsbehandlung und Websocket-Skalierung), Cheat-Resistenz und plattformübergreifende UI-Konsistenz, was zusammen die laufenden Infrastruktur- und QA-Kosten erhöht; Publisher, die bewährte Synchronisationsmuster und Plattform-Backends wiederverwenden, können Ausgaben stattdessen in Content-Updates, IP-Events und Community-Funktionen lenken, die Abonnements und In-App-Käufe unterstützen.
Wettbewerbslandschaft
Der Markt für Online-Brettspiele bleibt fragmentiert; die fünf größten Verlage – Zynga, Tencent, Scopely, Hasbro und Nintendo – kontrollierten schätzungsweise 35 % des Umsatzes im Jahr 2025. Zynga bewirbt Words With Friends und Poker gegenseitig, um die Akquisitionskosten um 40 % zu senken. Tencent bettet Mini-Brettspiele in WeChat ein, umgeht App-Store-Gebühren und erreicht 600 Millionen monatliche Spieler. Scopelys Monopoly GO! überschritt USD 3 Milliarden kumulativen Umsatz, indem zeitlich begrenzte Spielbretter mit realen Feiertagen abgestimmt wurden.
Große etablierte Unternehmen setzen auf Franchise-Lizenzen, um eingebaute Fangemeinden zu nutzen, während unabhängige Studios Zugänglichkeit und prozedurale Inhalte betonen. Hasbros Universes Beyond bringt Magic: The Gathering und Warhammer in digitale Dungeons-and-Dragons-Szenarien, um Gemeinschaften zu vernetzen. Startups mit Sprachschnittstellen zielen auf sehbehinderte Spieler ab, und Blockchain-native Studios monetarisieren dauerhafte Lizenzgebühren auf Sekundärhandel. Microsofts Patent von 2024 für Echtzeit-Schwierigkeitsanpassung deutet auf adaptive KI als nächsten Wettbewerbsvorteil hin.
Open-Source-KI-Schachengines erodieren den Premium-Einzelspielerumsatz, sodass die Differenzierung nun auf sozialen Funktionen, Kosmetika und geräteübergreifender Bequemlichkeit basiert. Compliance-Agilität prägt ebenfalls den Wettbewerbsvorteil, da Verlage divergierende Lootbox-Richtlinien, Datenschutzmandate und Nachhaltigkeitsoffenlegungen in verschiedenen Regionen navigieren.
Marktführer der Branche für Online-Brettspiele
-
Zynga Inc.
-
Tencent Holdings Ltd.
-
Scopely (MONOPOLY GO!)
-
Supercell OY
-
PLR Worldwide Sales Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Online-Brettspiele-Markt
- Zynga Inc.
- Tencent Holdings Ltd.
- Scopely (MONOPOLY GO!)
- Marmalade Game Studio
- Asmodee Digital
- Nintendo Co., Ltd.
- GungHo Online Entertainment
- Chess.com
- Mattel163
- Hasbro Inc.
- Versus Evil, LLC
- PLR Worldwide Sales Limited
- Supercell OY
- Ravensburger Digital
- SciPlay (Playtika)
- King Digital Entertainment
- Games24x7
- Moonfrog Labs
- SubZero Entertainment Pvt. Ltd.
- Jam City
- Niantic Inc.

Marktchancen und Zukunftsaussichten
Produkt- und Plattformchancen erweitern sich rund um Erstellungstools, reibungslosen Zugang und hybride Spielformate, die physische und digitale Sitzungen verbinden. Im Juni 2026 sammelte Board 20 Millionen USD in einer von Union Square Ventures angeführten Series-A-Finanzierungsrunde ein und kombinierte diese mit Board Studio, einem KI-gestützten Erstellungsworkflow, der individuelle Spielentwicklung über natürlichsprachliche Eingaben ermöglicht. Die Finanzierung und der Workflow weisen auf einen erneuten Fokus auf nutzergenerierte Brettspielinhalte und hochwertige hybride Hardware-Erlebnisse hin. Daneben senken browserbasierte, downloadfreie Portale und schlanke Web-Stacks die Installationshürden und können die Reichweite in Märkten erweitern, in denen Speicherbeschränkungen und Gerätevielfalt die Konversion bei schwereren nativen Clients begrenzen.
Monetarisierungs- und Engagement-Chancen hängen zunehmend von deterministischen Alternativen zu zufallsbasierten Mechaniken sowie von skalierbaren Live-Ops-Content-Pipelines ab. Abonnement- und Season-Pass-Bündel passen zu generativer Content-Auffrischung und plattformübergreifendem Fortschritt, während IP-geführte Events bei hohen Akquisitionskosten ein wiederholbarer Bindungshebel bleiben. Web3 und handelbare digitale Assets bieten durch Tantiemen im Sekundärmarkt zusätzliche Einnahmen, doch die Akzeptanz hängt von klaren Verbraucherschutz-Offenlegungen und der Bereitschaft zur regionalen Compliance ab, einschließlich der EU-Verpflichtungen für Krypto-Assets und -Dienste sowie lokaler Spielregel-Klassifizierungen in Märkten wie Indien.
Recent Industry Developments in Online-Brettspiele-Markt
- Juni 2026: Scopely startete die Simpsons-Kollaboration in MONOPOLY GO! (vom 3. Juni bis 29. Juli 2026) mit thematischen Events und Sammelobjekten. Umfang und Dauer des Crossovers untermauerten das Live-Service-Konzept des Spiels mit IP-gesteuerten Seasons, um das Engagement aufrechtzuerhalten und zeitlich begrenzte Fortschrittsschleifen zu monetarisieren.
- Dezember 2025: Scopely führte ab dem 10. Dezember 2025 eine Harry-Potter-Kollaboration für MONOPOLY GO! ein. Die Partnerschaft setzte den Rhythmus des Titels an Franchise-Kooperationen fort, die Inhalte auffrischen, ohne die Kernspielsysteme neu aufzubauen.
- Dezember 2024: Netflix erweiterte seinen Spielekatalog auf Smart-TV-Plattformen in etwa 50 Ländern und führte controller-kompatibles Gameplay ein. Dieser Schritt vergrößerte die adressierbare Wohnzimmer-Reichweite für digitale Brett- und Partyspiel-Titel, die innerhalb eines Video-Abonnementpakets vertrieben werden.


Online-Brettspiele-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt die Umsätze, die durch das Spielen von Brettspielen über Online- oder verbundene digitale Formate erzielt werden. Das Spielerlebnis wird dabei über das Internet durch Apps oder browserbasierte Plattformen bereitgestellt, und die Umsatzerfassung erfolgt aus Käufen, Abonnements, Werbung oder In-App-Ausgaben.
Ausschlüsse aus dem Umfang: Wir schließen den Verkauf physischer Brettspiele in Schachtelform aus, die keine Online-Spielkomponente aufweisen.
Segmentierungsübersicht
- Nach Monetarisierungsmodell
- Werbefinanziert
- In-App-Kauf (virtuelle Güter/Booster)
- Kostenpflichtiger App-Kauf (Premium)
- Abonnement/Season-Pass
- Nach Plattform
- Mobilgerät (Smartphone)
- Tablet
- PC / Browser
- Konsole und Smart-TV
- Nach Spielgenre
- Strategie und Abstrakt (Schach, Go, Xiangqi)
- Karten und Würfel (Uno, Yahtzee, Poker)
- Familie und Klassiker (Monopoly, Scrabble, Ludo)
- Rätsel und Trivia
- RPG- und Abenteuer-Brettspielkonvertierungen
- Nach Spielermodus
- Mehrspieler (Echtzeit/Rundenbasiert)
- Spieler gegen Spieler
- Koop/Teamspiel
- Einzelspieler (KI)
- Mehrspieler (Echtzeit/Rundenbasiert)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Südkorea
- Indien
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase begann mit der Klärung, was als Online-Brettspiel gilt und wie die Umsatzerfassung gehandhabt werden sollte, da einige Quellen diese Titel in breitere Casual-Gaming-Kategorien einordnen. Wir haben öffentliche Quellen herangezogen, darunter ITU-Konnektivitätsindikatoren, makroökonomische Datenreihen der Weltbank zu Einkommen und Internetzugang, Publikationen der OECD zur digitalen Wirtschaft sowie Richtlinienseiten von App-Marktplätzen zu Zahlungs- und Monetarisierungsregeln, da diese die Erfassung von Ausgaben beeinflussen.
Zur Untermauerung von Annahmen haben wir außerdem Unternehmensberichte und Investorenpräsentationen von börsennotierten Publishern und Plattformbetreibern sowie Verbandswebsites und seriöse Presseberichte zu Gaming-Engagement und Verbraucherausgaben genutzt. Für Stichprobenprüfungen zur Patentaktivität im Zusammenhang mit digitalen Gameplay-Funktionen und Monetarisierungsmechaniken haben wir eine kostenpflichtige Patentdatenbank verwendet; für Unternehmensfinanzdaten und Nachrichtenverfolgung haben wir uns auf ein kostenpflichtiges Finanzinformationsabonnement gestützt. Diese Beispiele sind nicht abschließend; weitere öffentliche und kostenpflichtige Quellen wurden zur Datenerhebung, -validierung und Klärung offener Fragen genutzt.
Primärinterviews und Umfragen
Primärgespräche dienten dazu, Monetarisierungsaufteilungen, typische Preispunkte und den Anteil des Spielens auf Mobilgeräten gegenüber Browser oder PC zu überprüfen, da der Plattformmix die Gesamtumsätze verschieben kann. Wir haben mit Publishern, Plattformbetreibern und kanalspezifischen Experten in den wichtigsten Regionen gesprochen, um Adoptionstrends, Annahmen zur Zahlungskonversion und das Tempo zu validieren, mit dem Abonnements und In-App-Käufe Einmal-Paid-Downloads ersetzen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Großunternehmen: 30 % | Führungskräfte der obersten Ebene (CXOs): 12 % | APAC: 48 % |
| Mittelgroße Unternehmen: 56 % | Funktions-/Bereichsleiter: 32 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 56 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wurde durch eine Kombination aus Top-down- und Bottom-up-Ansatz erstellt. Der Hauptpfad rekonstruiert die Nachfrage, indem die Online-Gaming-Beteiligung mit dem Zahlungsverhalten verknüpft und anschließend in Umsätze nach Plattform und Monetarisierungsmodell übersetzt wird. Praktisch ausgedrückt: Wir starteten von regionalen Online-Nutzerbasen und Gaming-Beteiligungssignalen, wendeten Brettspiel-Anteile und Zahlungskonversionseingaben an und nutzten dann den durchschnittlichen Umsatz pro zahlendem Nutzer sowie Annahmen zur Werbeertragsrendite, um zum Gesamtwert zu gelangen.
Um das Modell mit beobachtbaren Signalen zu verknüpfen, wurden Eingaben anhand von Variablen wie Smartphone- und Breitbandpenetration, auf Gaming-Apps verbrachter Zeit, dem Verhältnis von Free-to-Play- zu Paid-Download-Verhalten, der Abonnementakzeptanz für Spielebibliotheken und typischen In-App-Kaufpreisleitern kalibriert. Wo erforderlich, wurden selektive Bottom-up-Prüfungen eingesetzt, darunter Stichproben von Preispunkten auf Titeleben, Umsatzangaben von Publishern soweit verfügbar sowie Kanalprüfungen zur Aufteilung der Umsätze zwischen mobilen Stores und browserbasiertem Spielen. Wenn öffentliche Angaben dünn waren, wurden Lücken durch Proxy-Spannen aus angrenzenden digitalen Brettspielkatalogen geschlossen und anschließend durch Expertenfeedback eingegrenzt.
Für die Prognose haben wir eine Szenarioanalyse eingesetzt, die durch Primärfeedback gestützt wird, da das Wachstum ebenso sehr von sich verändernder Monetarisierung (Abonnements, Werbung und In-App-Ausgaben) abhängt wie vom Nutzerwachstum. Die Szenarien wurden um das Adoptionsniveau im asiatisch-pazifischen Raum, regulatorische Veränderungen mit Auswirkungen auf digitale Zahlungen sowie erwartete Änderungen bei App-Store-Gebührenstrukturen und Promotionsdynamiken verankert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale gegengeprüft, wie etwa App-Kategorierankings, Verschiebungen bei der Nutzung von Mobilgeräten gegenüber Browsern sowie der Frage, ob die impliziten Ausgaben pro Zahler nach Region realistisch blieben. Starke Sprünge oder Einbrüche wurden überprüft, und Annahmen wurden durch Folgegespräche erneut geprüft, wenn die Zahlen nicht durch bekannte Ereignisse erklärt werden konnten.
Vor der Freigabe durchläuft das Modell eine mehrstufige Analystenprüfung, damit Arithmetik, Definitionen und Jahres-zu-Jahres-Bewegungen konsistent bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie etwa größeren Plattformrichtlinienänderungen oder deutlichen Veränderungen bei der Monetarisierung. Unmittelbar vor der Auslieferung führen wir einen abschließenden Prüfdurchlauf durch, damit Kunden die aktuellste verfügbare Einschätzung erhalten.
Mordor Intelligence – Marktgrößenbestimmung des globalen Online-Brettspiele-Markts im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Online-Brettspiele weichen häufig voneinander ab, weil Quellen Online-Spielen, Monetarisierung und Plattformabdeckung nicht immer gleich behandeln, und diese Unterschiede werden bei der Projektion in die Zukunft noch verstärkt. Ebenso häufig sind unterschiedliche Basisjahre, unterschiedliche Währungszeitpunkte sowie unterschiedliche Annahmen zur Zahlungskonversion und Werbemonetarisierung anzutreffen.
Die Tabelle zeigt eine enge Streuung um den niedrigen 2-Milliarden-USD-Bereich, und die größte Abweichung ergibt sich in der Regel daraus, was als Online-Brettspiel gezählt wird und was in den breiteren Bereich digitaler Brett- und Kartenspiele fällt. Im Rahmen des Umfangs von Mordor Intelligence werden Verkäufe physischer Brettspiele in Schachtelform ausgeschlossen, und Umsätze werden nur dann erfasst, wenn das Spielen über verbundene Apps oder Browserplattformen mit Online-Bereitstellung und Monetarisierung erfolgt, was eine Aufblähung der Gesamtwerte durch Offline-Einzelhandel und angrenzende Tischspielausgaben vermeidet.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,28 Milliarden USD (2025) | |
| Branchenforschungshaus A | 2,30 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und neigt dazu, die Kategorie als Gesamtsumme zu behandeln, ohne browserbasiertes Online-Spielen klar von breiteren digitalen Tisch- und Kartenspielumsätzen zu trennen, was die Einschlussgrenzen verschieben kann. |
| Regionale Unternehmensberatung B | 2,30 Milliarden USD (2024) | Liefert eine Punktschätzung von rund 2,3 Milliarden USD, bietet jedoch nur begrenzte Klarheit darüber, ob werbeunterstütztes Spielen und Abonnements vollständig erfasst sind und wie die regionale Währungsumrechnungszeitpunkte gehandhabt werden. |
Der größte Teil der Abweichung zwischen den drei Zahlen erklärt sich durch Umfangsgrenzen (ausschließlich Online-Umsätze gegenüber breiterem digitalem Tischspiel) sowie durch die Art und Weise, wie die Monetarisierung über Regionen und Jahre hinweg normalisiert wird. Indem das Modell an beobachtbare Adoptions- und Monetarisierungseingaben gebunden bleibt, ist die Endzahl auf wiederholbare Schritte zurückführbar und wird nicht durch eine einzige breite Annahme bestimmt.


Im Bericht beantwortete Schlüsselfragen
Wie schnell werden die Einnahmen aus Abonnements wachsen?
Abonnement- und Season-Pass-Pläne sind auf dem Weg, zwischen 2026 und 2031 mit einer CAGR von 5,57 % zu wachsen – dem schnellsten Tempo unter den Monetarisierungsmodellen.
Welche Region wächst am schnellsten?
Der Nahe Osten wird voraussichtlich bis 2031 eine CAGR von 5,98 % verzeichnen und damit alle anderen Gebiete aufgrund umfangreicher staatlicher Investitionen übertreffen.
Warum nehmen RPG-Brettspielkonvertierungen zu?
Erfolgreiche digitale Adaptionen wie Dungeons-and-Dragons-Kampagnen belegen den aufgestauten Bedarf an tiefgründigen Regelwerken und führen das Genre zu einer CAGR-Prognose von 6,01 %.
Werden Lootbox-Verbote die Gesamtausgaben senken?
Kurzfristige Umsatzrückgänge von 15 %–25 % werden dort erwartet, wo zufällige Belohnungen eingeschränkt sind, aber Verlage gleichen dies mit deterministischen Season Passes und Kosmetika aus.
Wie groß ist der Anteil des Mehrspielermodus heute?
Mehrspielermodi machten 63,81 % des Umsatzes im Jahr 2025 aus und weisen mit einer CAGR von 6,17 % bis 2031 die stärkste Wachstumsdynamik auf.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

