
Taille et part du marché des produits chimiques de protection des cultures
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 109.67 Milliards de dollars |
| Taille du Marché (2031) | 137.49 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.63 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Sud |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des produits chimiques de protection des cultures par Mordor Intelligence
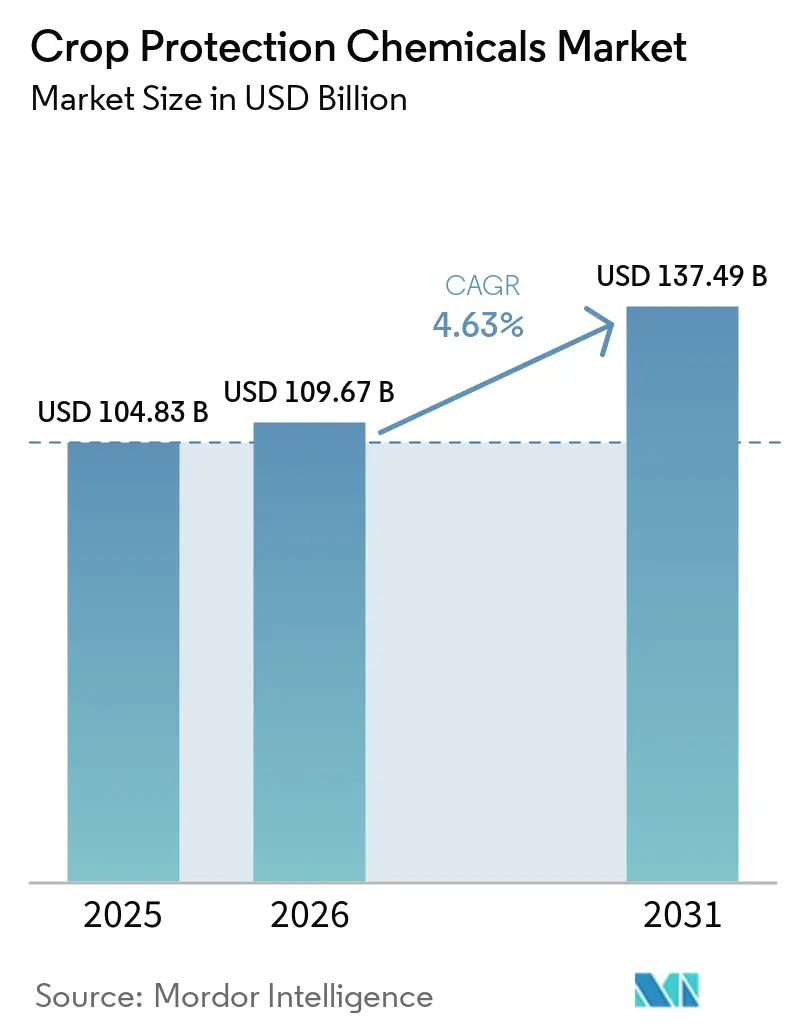
La taille du marché des produits chimiques de protection des cultures était évaluée à 104,83 milliards USD en 2025 et devrait croître de 109,67 milliards USD en 2026 à 137,49 milliards USD d'ici 2031, à un CAGR de 4,63 % durant la période de prévision de 2026 à 2031. La demande soutenue pour les cultures génétiquement modifiées à forte intensité d'herbicides, l'adoption de l'agriculture de précision et la migration des ravageurs liée au climat continuent de soutenir la courbe de croissance, malgré un encadrement réglementaire plus strict. Les pulvérisateurs de précision, les traitements ponctuels par drone et les systèmes d'application à débit variable permettent aux agriculteurs de réduire les pertes tout en maintenant l'efficacité, aidant le marché des produits chimiques de protection des cultures à capter des gains de productivité même dans les régions confrontées à des pénuries de main-d'œuvre. Les traitements foliaires restent le mode d'application le plus courant, mais les traitements du sol affichent la croissance la plus rapide, et les pratiques régénératives favorisent les produits chimiques de pré-levée.
Principaux enseignements du rapport
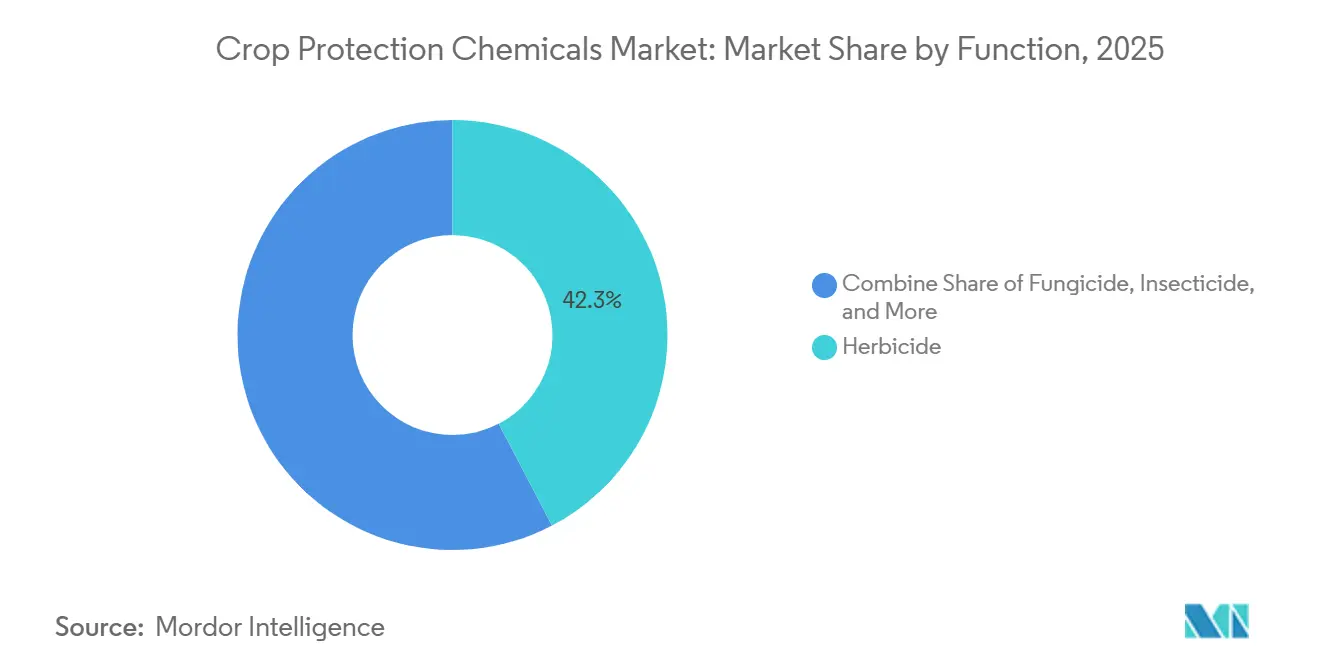
- Par fonction, les herbicides représentaient la plus grande part du marché des produits chimiques de protection des cultures, soit 42,3 %, en 2025, et devraient croître au CAGR le plus rapide de 5,0 % de 2026 à 2031.
- Par mode d'application, le traitement foliaire représentait la plus grande part à 43,2 % en 2025, tandis que la taille du marché des produits chimiques de protection des cultures pour le traitement du sol devrait croître au CAGR le plus rapide de 4,9 % de 2026 à 2031.
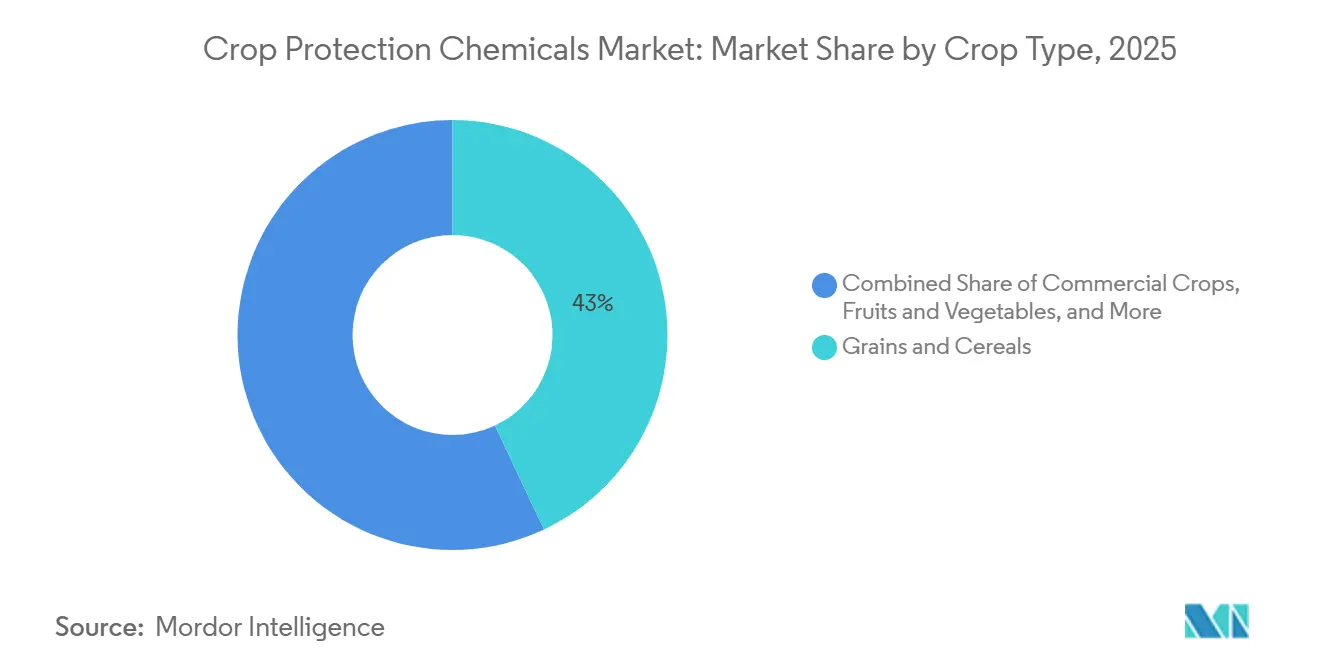
- Par type de culture, les céréales et grains représentaient la plus grande part à 43,0 % en 2025, tandis que les légumineuses et oléagineux devraient croître au CAGR le plus rapide de 4,7 % de 2026 à 2031.
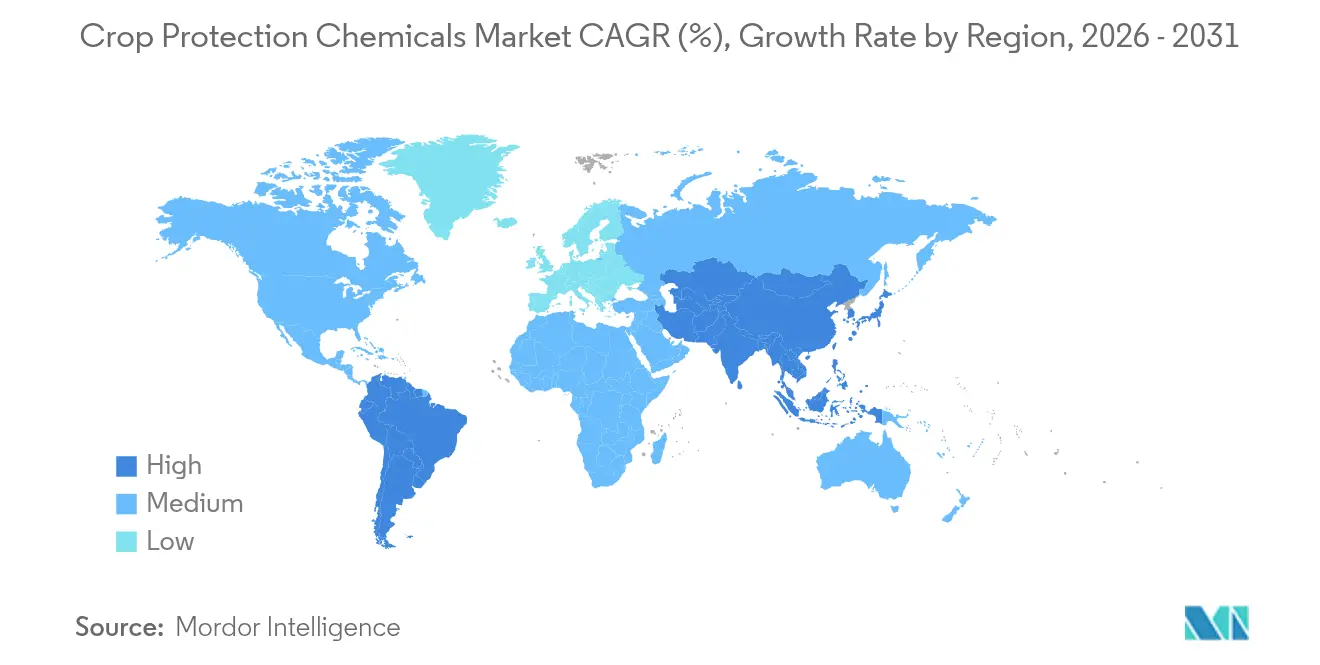
- Par géographie, l'Amérique du Sud représentait la plus grande part à 41,8 % en 2025, tandis que l'Asie-Pacifique devrait croître au CAGR le plus rapide de 4,7 % de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des Superficies Cultivées en Cultures Génétiquement Modifiées | +1.20% | Amérique du Sud et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Augmentation des Mauvaises Herbes Résistantes aux Herbicides | +0.90% | Amérique du Nord et Amérique du Sud | Court terme (≤ 2 ans) |
| Adoption des Technologies d'Agriculture de Précision | +0.80% | Amérique du Nord, Europe et expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Croissance Rapide de l'Agriculture Commerciale en Asie-Pacifique et en Amérique du Sud | +0.70% | Cœur de l'Asie-Pacifique et expansion en Amérique du Sud | Long terme (≥ 4 ans) |
| Agriculture Régénérative Favorisant les Produits Chimiques Sélectifs | +0.50% | Amérique du Nord, Europe et émergence en Asie-Pacifique | Long terme (≥ 4 ans) |
| Migration des Ravageurs Liée au Climat vers les Zones Tempérées | +0.40% | Régions tempérées mondiales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||


Expansion des Superficies Cultivées en Cultures Génétiquement Modifiées
Les sojas, maïs et cotons tolérants aux herbicides dominent désormais les décisions de plantation dans les Amériques, augmentant l'intensité chimique par hectare même à mesure que les terres agricoles globales s'étendent. Le Brésil a planté du soja génétiquement modifié sur 95 % de sa superficie sojicole en 2024, propulsant les ventes de glyphosate et de dicamba à des niveaux records [1]. Les agriculteurs combinent plusieurs modes d'action pour retarder la résistance, favorisant les fournisseurs qui proposent des offres intégrées semences-produits chimiques garantissant des revenus sur toute la saison. L'approbation par l'Argentine du soja tolérant à la sécheresse HB4 élargit encore la superficie adressable, notamment dans les régions marginales historiquement contraintes par le stress hydrique. À mesure que les brevets expirent, les acteurs de marque accélèrent le développement de packages trait-plus-chimie pour protéger leurs marges, tandis que les fabricants génériques se concentrent sur l'augmentation des volumes dans les matières actives hors brevet. Collectivement, la vague des cultures génétiquement modifiées soutient la demande en herbicides, maintient des prix premium sur les produits combinés et stimule des investissements supplémentaires dans les technologies de formulation adaptées aux packages de traits.
Augmentation des mauvaises herbes résistantes aux herbicides
L'amarante de Palmer résistante au glyphosate s'est répandue dans 27 États américains et progresse en Amérique du Sud, obligeant les agriculteurs à alterner les produits chimiques et à augmenter la fréquence d'application. Les biotypes résistants défient désormais également les inhibiteurs ALS, faisant des mélanges en cuve à deux à quatre voies la nouvelle norme. Cette course aux armements contre la résistance accroît la demande de nouveaux modes d'action et de prémix premium qui simplifient la gestion. Les pipelines d'innovation chimique retrouvent une urgence après une décennie lente, tandis que les outils de surveillance numérique gagnent du terrain pour identifier les foyers avant qu'ils ne deviennent incontrôlables. Le fardeau économique des coûts d'herbicides plus élevés par acre et des pertes de rendement potentielles maintient la disposition des agriculteurs à payer pour des solutions qui rétablissent le contrôle, offrant aux innovateurs une trajectoire de revenus claire à court terme.
Adoption des technologies d'agriculture de précision
Les pulvérisateurs à débit variable, les caméras de vision artificielle pour la détection des mauvaises herbes et les traitements ponctuels par drone ont atteint un taux d'adoption de 35 % parmi les grandes exploitations agricoles nord-américaines en 2024[2]. Ces systèmes réduisent l'utilisation totale de matières actives de 20 à 40 % sur les grandes cultures et jusqu'à 90 % dans les exploitations spécialisées, tout en s'appuyant sur des produits chimiques plus concentrés et optimisés en formulation. Les fabricants qui fournissent des produits à faible volume et haute puissance compatibles avec l'application aérienne ou robotique captent un pouvoir de fixation des prix. Les plateformes de données de précision intègrent des analyses météorologiques, pédologiques et de pression parasitaire, faisant de l'application chimique un service de type abonnement et renforçant la fidélisation pour les fournisseurs qui s'intègrent de manière transparente. À mesure que les coûts des équipements diminuent et que les options de financement s'étendent à la région Asie-Pacifique, le déploiement de précision s'accélère, soutenant la demande de produits chimiques spécialisés même lorsque le total des kilogrammes appliqués se stabilise.
Croissance rapide de l'agriculture commerciale en Asie-Pacifique et en Amérique du Sud
La consolidation foncière soutenue par les gouvernements en Inde et en Chine, ainsi que les investissements des entreprises au Brésil et en Argentine, favorisent des tailles de champs plus grandes et des systèmes de culture davantage orientés vers l'exportation. L'Inde a signalé une augmentation de 15 % de l'utilisation de produits chimiques commerciaux sur les exploitations consolidées en 2024[3]. Les grands exploitants privilégient les portefeuilles de marques, accordent de la valeur à des chaînes d'approvisionnement fiables et adoptent des contrats plurisaisonniers qui garantissent les volumes. Les exigences de certification à l'exportation poussent ces exploitations vers des matières actives plus récentes à résidus plus faibles, bénéficiant aux entreprises disposant de dossiers réglementaires solides. Une mise à l'échelle commerciale similaire dans le Cerrado brésilien soutient des cycles de double culture qui nécessitent un contrôle quasi continu des ravageurs, augmentant encore la demande saisonnière.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Interdictions Strictes de Pesticides et Resserrement des LMR (Accent sur l'Union Européenne) | -0.80% | Europe en premier lieu, avec des effets de débordement à l'échelle mondiale | Court terme (≤ 2 ans) |
| Accélération de la Résistance des Mauvaises Herbes au Glyphosate et aux Inhibiteurs ALS | -0.60% | Amérique du Nord et Amérique du Sud | Moyen terme (2 à 4 ans) |
| Chaîne d'Approvisionnement Volatile en Matières Techniques Chinoises | -0.40% | Impact sur la chaîne d'approvisionnement mondiale | Court terme (≤ 2 ans) |
| Adoption Rapide des Produits Biologiques Cannibalisant les Ventes de Synthétiques | -0.30% | Europe, Amérique du Nord et expansion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Interdictions Strictes de Pesticides et Resserrement des LMR (Accent sur l'Union Européenne)
Les autorités européennes continuent d'examiner les matières actives, avec 15 produits chimiques clés devant perdre leur renouvellement en 2024, tandis que les limites maximales de résidus sont progressivement abaissées. Les producteurs orientés vers l'exportation en Amérique du Sud et en Afrique font désormais face à des coûts de conformité pour respecter les tolérances de l'Union européenne, même lorsqu'ils vendent vers d'autres destinations, car les acheteurs mondiaux de céréales se conforment aux normes les plus strictes. Les petits fabricants peinent à financer de nouveaux dossiers de données, accélérant les gains de parts de marché pour les entreprises de premier rang capables d'investir dans des dossiers toxicologiques et environnementaux. Les agriculteurs se tournent vers des matières actives plus récentes et plus coûteuses présentant des profils de résidus plus faibles, augmentant les dépenses par hectare mais comprimant les marges lorsque les prix des matières premières s'assouplissent. Le manque d'outils oblige certains agriculteurs à revenir à des applications plus anciennes et plus fréquentes, augmentant paradoxalement la charge chimique globale malgré l'intention politique. Les priorités de recherche se déplacent vers des molécules biosourcées ou à faibles résidus, allongeant les délais de développement et élevant la barre pour l'entrée sur le marché.
Adoption rapide des produits biologiques cannibalisants les ventes de synthétiques
L'adoption rapide des produits biologiques de protection des cultures déplace de plus en plus les solutions synthétiques. La demande s'accélère dans les segments à haute valeur ajoutée des fruits et légumes, car les chaînes de distribution et les transformateurs alimentaires mettent l'accent sur un approvisionnement sans résidus, incitant les agriculteurs à adopter des alternatives microbiennes et biochimiques répondant aux normes de tolérance zéro. Les exploitations sous serre sont à l'avant-garde de cette transition, où les conditions contrôlées améliorent l'efficacité du biocontrôle et réduisent le risque d'application. Le déclin de l'utilisation des fongicides et insecticides synthétiques est le plus prononcé en Europe et en Amérique du Nord, porté par des réglementations favorables et une évolution de la perception publique. Les grandes entreprises chimiques réagissent en acquérant des start-ups biologiques pour renforcer leurs portefeuilles, bien que les défis d'intégration et de distribution continuent de ralentir l'adoption à grande échelle. Alors que les ventes de synthétiques se stabilisent dans les segments premium, les fournisseurs disposant de portefeuilles biologiques diversifiés continuent de maintenir leur croissance tout en faisant progresser leurs engagements en matière de durabilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction :
l'herbicide ancre les revenus alors que la résistance progresseLes herbicides représentaient la plus grande part du marché des produits chimiques de protection des cultures en 2025, à 42,3 %, et devraient croître au CAGR le plus rapide de 5,0 % de 2026 à 2031, représentant la plus grande tranche du marché et générant l'essentiel de la croissance incrémentale des revenus. La résistance persistante dans les espèces Palmer amaranth et Conyza nécessite des programmes multi-sites, incitant les agriculteurs à adopter des formulations empilées à prix premium. Le glyphosate domine toujours le volume, mais la demande se déplace de plus en plus vers les inhibiteurs HPPD, les inhibiteurs PPO et de nouveaux produits chimiques propriétaires positionnés pour le contrôle post-résistance.
L'adoption continue des traits génétiquement modifiés, notamment au Brésil et en Argentine, maintient une forte intensité d'herbicides par hectare. Les offres intégrées semences-produits chimiques permettent aux principaux fournisseurs de regrouper les traits avec des pulvérisations adaptées, protégeant à la fois la propriété intellectuelle et les marges brutes. Les fongicides détiennent une part significative, soutenus par des flambées de maladies liées aux conditions météorologiques et le lancement en 2024 de Revysol au Brésil, qui offre un nouveau mode d'action contre la rouille du soja. Les insecticides connaissent des pics sporadiques lors d'incursions de ravageurs liées au climat. Les nématicides et molluscicides restent des niches mais essentiels pour l'horticulture à haute valeur ajoutée, où même des pertes de rendement mineures compromettent la rentabilité.


Par mode d'application :
les traitements du sol s'accélèrent dans un paysage dominé par le foliaireL'application foliaire représentait la plus grande part à 43,2 % en 2025, soutenue par l'utilisation généralisée des pulvérisateurs à rampe et l'adoption croissante des drones agricoles pour des applications ponctuelles ciblées. Ces méthodes permettent une distribution uniforme des produits chimiques, un contrôle rapide des ravageurs et une couverture efficace de grandes surfaces agricoles. Les avancées dans les adjuvants de pulvérisation améliorent la rétention, l'étalement et l'absorption des produits chimiques sur les surfaces foliaires, réduisant potentiellement les besoins en matières actives sans compromettre l'efficacité du traitement. La commodité et l'adaptabilité de la pulvérisation foliaire à différents types de cultures soutiennent davantage la demande dans ce segment.
La taille du marché des produits chimiques de protection des cultures pour le traitement du sol devrait croître au CAGR le plus rapide de 4,9 % de 2026 à 2031, portée par une demande croissante de contrôle efficace des agents pathogènes telluriques, des nématodes et des ravageurs souterrains. La culture intensive, la monoculture continue et la nécessité de protéger le développement racinaire encouragent les agriculteurs à adopter des fongicides, nématicides et insecticides appliqués au sol. La sensibilisation croissante à la protection précoce des cultures et l'amélioration des technologies d'application, notamment la distribution chimique par irrigation goutte-à-goutte, soutiennent également l'adoption. Ces facteurs devraient renforcer la demande de traitement du sol pour les cultures à haute valeur ajoutée et les grandes cultures.
Par Type de Culture :
Les Céréales et Grains Tirent les Volumes, les Légumineuses et Oléagineux Tirent la ValeurLes céréales et grains représentaient la plus grande part à 43,0 % en 2025, reflétant à la fois l'étendue des superficies et la forte dépendance aux herbicides dans les rotations maïs-soja. Même de modestes variations en pourcentage de la demande en céréales se traduisent par de grandes variations absolues de la taille du marché des produits chimiques de protection des cultures, faisant de ce segment le principal moteur de volume.
Les légumineuses et oléagineux devraient croître au CAGR le plus rapide de 4,7 % de 2026 à 2031, portés par une demande croissante de gestion des mauvaises herbes, des insectes et des maladies dans le soja, le pois chiche, la lentille et d'autres cultures oléagineuses et légumineuses. L'expansion des surfaces cultivées, la demande croissante d'huiles alimentaires et de protéines végétales, et la nécessité de minimiser les pertes de récoltes encouragent les agriculteurs à adopter des herbicides, fongicides et insecticides. La sensibilisation croissante aux pratiques de protection des cultures et l'amélioration de la disponibilité des produits soutiennent davantage la croissance du segment.
Analyse géographique
L'Amérique du Sud représentait la plus grande part à 41,8 % en 2025, portée par la vaste production de soja et de maïs du Brésil dans la savane du Cerrado. Le Brésil à lui seul représentait plus de 60 % du volume régional, soutenu par des achats record de pesticides sur des cycles de plantation consécutifs durant la saison 2024. Les exploitations orientées vers l'exportation en Argentine ont contribué à la croissance, avec l'adoption de cultures génétiquement modifiées dépassant 95 % de la superficie nationale, renforçant les pratiques agricoles à forte intensité d'herbicides. Des conditions météorologiques favorables et des politiques gouvernementales privilégiant les recettes en devises étrangères ont soutenu une croissance régulière en Amérique du Sud, malgré des défis logistiques occasionnels dans les ports.
L'Asie-Pacifique devrait croître au CAGR le plus rapide de 4,7 % de 2026 à 2031. La croissance est portée par la consolidation foncière et la mécanisation accrue dans des pays tels que l'Inde, la Chine et l'Asie du Sud-Est. En Inde, les initiatives d'agriculture commerciale ont conduit à une augmentation de 15 % de l'utilisation de produits chimiques en 2024, les grandes tailles de champs nécessitant des programmes de contrôle des ravageurs sur toute la saison. En Chine, les politiques environnementales ont favorisé la consolidation des usines de pesticides tout en encourageant l'utilisation de produits chimiques à plus haute efficacité et à résidus plus faibles, conformes aux normes nationales de sécurité alimentaire. Par ailleurs, l'Indonésie, la Thaïlande et le Vietnam ont contribué à une demande incrémentale grâce à l'expansion de la culture de l'huile de palme et des systèmes de riziculture intensive, qui s'appuient sur des fongicides et insecticides spécialisés pour protéger les cultures dans les climats humides.
L'Amérique du Nord représente une part significative de la consommation mondiale, soutenue par l'adoption de l'agriculture de précision, qui couvre désormais 35 % des grandes exploitations et optimise le calendrier d'application. Aux États-Unis, les grandes superficies de cultures GM et la résistance croissante aux mauvaises herbes ont maintenu les dépenses en herbicides par hectare, malgré des marges bénéficiaires serrées. L'Europe représente une part substantielle de la demande, mais des réglementations strictes et des limites de résidus ont orienté les investissements vers des formulations à faible dose et des solutions biologiques. Malgré ces restrictions, les segments des fruits et légumes de spécialité maintiennent une valeur marchande élevée. L'Afrique demeure le plus petit marché régional ; cependant, des projets d'agriculture commerciale en Afrique du Sud et des pôles émergents en Afrique de l'Ouest commencent à adopter des programmes modernes de protection des cultures, indiquant une augmentation progressive de la demande à long terme.

Paysage concurrentiel
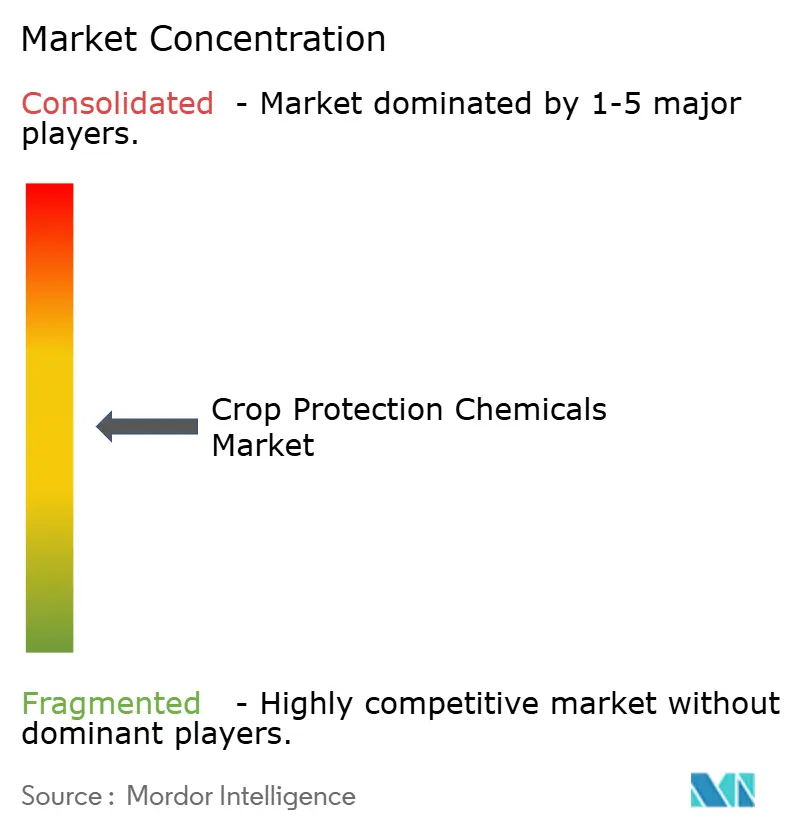
Le marché des produits chimiques de protection des cultures est modérément fragmenté en 2025, avec BASF SE, Bayer AG, Corteva Agriscience, FMC Corporation et Syngenta Group comme principaux acteurs majeurs. Ces entreprises s'appuient sur des budgets de R&D substantiels pour naviguer dans des examens réglementaires de plus en plus stricts. Syngenta, Bayer et BASF se concentrent sur des solutions intégrées semences-plus-pulvérisation, qui encouragent les agriculteurs à adopter des packages technologiques pluriannuels tout en maintenant des prix premium. Corteva renforce sa position sur le marché en augmentant ses capacités pour assurer un approvisionnement régulier en herbicides et traitements de semences, répondant aux besoins des clients en agriculture de précision en Amérique du Nord.
La dynamique concurrentielle du marché évolue, avec un accent croissant sur l'intégration biologique et les alliances axées sur les données. En avril 2024, BASF s'est associé à Climate Corporation pour intégrer des données météorologiques en temps réel et de pression parasitaire dans des outils de calendrier d'application des fongicides, améliorant ainsi l'efficacité sur le terrain et la fidélisation des clients. Par ailleurs, les fabricants d'équipements d'agriculture de précision collaborent de plus en plus avec des entreprises chimiques pour regrouper des abonnements analytiques avec des formulations optimisées, offrant aux fournisseurs numériquement agiles un avantage concurrentiel en vente croisée.
Les expirations de brevets continuent de créer des opportunités pour les formulateurs régionaux. Cependant, l'escalade des exigences en matière de données dans l'Union européenne et aux États-Unis a augmenté les coûts associés au maintien des molécules hors brevet. Les acteurs génériques, tels qu'Albaugh et Rotam, se concentrent sur la croissance des volumes en Amérique du Sud et en Asie du Sud-Est, où les cadres réglementaires sont moins stricts mais se resserrent progressivement. Les entreprises de taille intermédiaire capables de personnaliser les matières actives pour répondre aux défis locaux liés aux ravageurs, d'établir des chaînes d'approvisionnement fiables non chinoises et de s'intégrer aux plateformes de pulvérisateurs-drones sont bien positionnées pour gagner des parts de marché. Ces entreprises bénéficient de la priorité croissante accordée par les agriculteurs à la disponibilité rapide des produits et aux performances ciblées.
Leaders du secteur des produits chimiques de protection des cultures
-
BASF SE
-
Bayer AG
-
Corteva Agriscience
-
FMC Corporation
-
Syngenta Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des produits chimiques de protection des cultures
- BASF SE
- Bayer AG
- Corteva Agriscience
- FMC Corporation
- Jiangsu Yangnong Chemical Group Co., Ltd.
- Nufarm Limited
- Sumitomo Chemical Co., Ltd.
- Syngenta Group Co., Ltd.
- UPL Ltd.
- Lallemand Inc. (Animal Nutrition)
- EW Nutrition GmbH
- Kemin Industries Inc.
- Novus International Inc.
- Vitafor N.V.

Recent Industry Developments in Marché des produits chimiques de protection des cultures
- Septembre 2026 : Corteva Agriscience et Globachem ont convenu de créer une coentreprise 50:50 axée sur les produits de protection des cultures. La coentreprise proposée développera, formulera, enregistrera et commercialisera des solutions différenciées, ciblant les marchés agricoles en Europe et dans les Amériques.
- Juin 2026 : BASF SE a lancé le fongicide Melyra et l'insecticide Inveris Gold en Inde. Ces produits élargissent son portefeuille de protection des cultures en fournissant des solutions pour la gestion des maladies des cultures et des ravageurs piqueurs-suceurs, aidant les agriculteurs à protéger la santé des cultures et à réduire les pertes de production potentielles.
- Juin 2026 : Corteva Agriscience a conclu un accord de fourniture et de licence co-exclusif avec FMC Corporation pour élargir l'accès à la technologie herbicide rimisoxafen. La collaboration cible la production de maïs et de soja en Amérique du Nord et du Sud, offrant des options supplémentaires de gestion des mauvaises herbes aux agriculteurs.


Périmètre du rapport mondial sur le marché des produits chimiques de protection des cultures
Les produits chimiques de protection des cultures sont des substances agricoles utilisées pour prévenir, contrôler ou éliminer les mauvaises herbes, les insectes, les maladies des plantes et les organismes nuisibles. Ils comprennent les herbicides, insecticides, fongicides, molluscicides et nématicides, aidant les agriculteurs à protéger les cultures, à réduire les pertes de rendement et à améliorer la productivité.
Le rapport sur le marché des produits chimiques de protection des cultures est segmenté par fonction (fongicide, herbicide, insecticide, molluscicide et nématicide), par mode d'application (chimigation, foliaire, traitement des semences et autres), par type de culture (cultures commerciales, fruits et légumes, céréales et grains, légumineuses et oléagineux, et gazon et plantes ornementales), et par géographie (Afrique, Asie-Pacifique, Europe, Amérique du Nord et Amérique du Sud). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
| Fongicide |
| Herbicide |
| Insecticide |
| Molluscicide |
| Nématicide |
| Chemigation |
| Foliaire |
| Fumigation |
| Traitement des semences |
| Traitement du sol |
| Cultures commerciales |
| Fruits et légumes |
| Céréales et grains |
| Légumineuses et oléagineux |
| Gazon et plantes ornementales |
| Afrique | Afrique du Sud |
| Reste de l'Afrique | |
| Asie-Pacifique | Australie |
| Chine | |
| Inde | |
| Indonésie | |
| Japon | |
| Myanmar | |
| Pakistan | |
| Philippines | |
| Thaïlande | |
| Viêt Nam | |
| Reste de l'Asie-Pacifique | |
| Europe | France |
| Allemagne | |
| Italie | |
| Pays-Bas | |
| Russie | |
| Espagne | |
| Ukraine | |
| Royaume-Uni | |
| Reste de l'Europe | |
| Amérique du Nord | Canada |
| Mexique | |
| États-Unis | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Argentine |
| Brésil | |
| Chili | |
| Reste de l'Amérique du Sud |
| Fonction | Fongicide | |
| Herbicide | ||
| Insecticide | ||
| Molluscicide | ||
| Nématicide | ||
| Mode d'application | Chemigation | |
| Foliaire | ||
| Fumigation | ||
| Traitement des semences | ||
| Traitement du sol | ||
| Type de culture | Cultures commerciales | |
| Fruits et légumes | ||
| Céréales et grains | ||
| Légumineuses et oléagineux | ||
| Gazon et plantes ornementales | ||
| Géographie | Afrique | Afrique du Sud |
| Reste de l'Afrique | ||
| Asie-Pacifique | Australie | |
| Chine | ||
| Inde | ||
| Indonésie | ||
| Japon | ||
| Myanmar | ||
| Pakistan | ||
| Philippines | ||
| Thaïlande | ||
| Viêt Nam | ||
| Reste de l'Asie-Pacifique | ||
| Europe | France | |
| Allemagne | ||
| Italie | ||
| Pays-Bas | ||
| Russie | ||
| Espagne | ||
| Ukraine | ||
| Royaume-Uni | ||
| Reste de l'Europe | ||
| Amérique du Nord | Canada | |
| Mexique | ||
| États-Unis | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Argentine | |
| Brésil | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||


Définition du marché
- Fonction - Les produits chimiques de protection des cultures sont appliqués pour contrôler ou prévenir les ravageurs, notamment les insectes, les champignons, les mauvaises herbes, les nématodes et les mollusques, qui endommagent les cultures et protéger le rendement agricole.
- Mode d'application - Le foliaire, le traitement des semences, le traitement du sol, la chemigation et la fumigation sont les différents types de modes d'application par lesquels les produits chimiques de protection des cultures sont appliqués sur les cultures.
- Type de culture - Cela représente la consommation de produits chimiques de protection des cultures par les céréales, les légumineuses, les oléagineux, les fruits, les légumes, le gazon et les cultures ornementales.
| Mot-clé | Définition |
|---|---|
| IWM | La gestion intégrée des mauvaises herbes (IWM) est une approche qui consiste à intégrer plusieurs techniques de lutte contre les mauvaises herbes tout au long de la saison de croissance pour donner aux producteurs la meilleure opportunité de contrôler les mauvaises herbes problématiques. |
| Hôte | Les hôtes sont les plantes qui forment des relations avec des micro-organismes bénéfiques et les aident à se coloniser. |
| Agent pathogène | Un organisme causant des maladies. |
| Herbigation | L'herbigation est une méthode efficace d'application des herbicides par le biais de systèmes d'irrigation. |
| Limites maximales de résidus (LMR) | La limite maximale de résidus (LMR) est la limite maximale autorisée de résidus de pesticides dans les aliments ou les aliments pour animaux obtenus à partir de plantes et d'animaux. |
| IoT | L'Internet des objets (IoT) est un réseau d'appareils interconnectés qui se connectent et échangent des données avec d'autres appareils IoT et le cloud. |
| Variétés tolérantes aux herbicides (VTH) | Les variétés tolérantes aux herbicides sont des espèces végétales qui ont été génétiquement modifiées pour être résistantes aux herbicides utilisés sur les cultures. |
| Chemigation | La chemigation est une méthode d'application des pesticides sur les cultures par le biais d'un système d'irrigation. |
| Protection des cultures | La protection des cultures est une méthode de protection des rendements agricoles contre différents ravageurs, notamment les insectes, les mauvaises herbes, les maladies des plantes et autres qui causent des dommages aux cultures agricoles. |
| Traitement des semences | Le traitement des semences aide à désinfecter les semences ou les jeunes plants contre les ravageurs d'origine semencière ou tellurique. Les produits chimiques de protection des cultures, tels que les fongicides, insecticides ou nématicides, sont couramment utilisés pour le traitement des semences. |
| Fumigation | La fumigation est l'application de produits chimiques de protection des cultures sous forme gazeuse pour lutter contre les ravageurs. |
| Appât | Un appât est un aliment ou un autre matériau utilisé pour attirer un ravageur et le tuer par diverses méthodes, notamment l'empoisonnement. |
| Fongicide de contact | Les pesticides de contact préviennent la contamination des cultures et combattent les agents pathogènes fongiques. Ils agissent sur les ravageurs (champignons) uniquement lorsqu'ils entrent en contact avec ces derniers. |
| Fongicide systémique | Un fongicide systémique est un composé absorbé par une plante puis transféré au sein de la plante, protégeant ainsi la plante contre les attaques des agents pathogènes. |
| Administration médicamenteuse de masse (AMM) | L'administration médicamenteuse de masse est la stratégie visant à contrôler ou à éliminer de nombreuses maladies tropicales négligées. |
| Mollusques | Les mollusques sont des ravageurs qui se nourrissent des cultures, provoquant des dommages aux cultures et des pertes de rendement. Les mollusques comprennent les pieuvres, les calmars, les escargots et les limaces. |
| Herbicide de pré-levée | Les herbicides de pré-levée sont une forme de lutte chimique contre les mauvaises herbes qui empêche les plantules de mauvaises herbes germées de s'établir. |
| Herbicide de post-levée | Les herbicides de post-levée sont appliqués sur le terrain agricole pour contrôler les mauvaises herbes après la levée (germination) des graines ou des plantules. |
| Matières actives | Les matières actives sont les substances chimiques contenues dans les produits pesticides qui tuent, contrôlent ou repoussent les ravageurs. |
| Département américain de l'Agriculture (USDA) | Le Département de l'Agriculture assure le leadership en matière d'alimentation, d'agriculture, de ressources naturelles et de questions connexes. |
| Weed Science Society of America (WSSA) | La WSSA, une société professionnelle à but non lucratif, promeut les activités de recherche, d'éducation et de vulgarisation liées aux mauvaises herbes. |
| Concentré en suspension | Le concentré en suspension (CS) est l'une des formulations de produits chimiques de protection des cultures avec des matières actives solides dispersées dans l'eau. |
| Poudre mouillable | Une poudre mouillable (PM) est une formulation en poudre qui forme une suspension lorsqu'elle est mélangée à de l'eau avant la pulvérisation. |
| Concentré émulsifiable | Le concentré émulsifiable (CE) est une formulation liquide concentrée de pesticide qui doit être diluée avec de l'eau pour créer une solution de pulvérisation. |
| Nématodes phytoparasites | Les nématodes parasites se nourrissent des racines des cultures, causant des dommages aux racines. Ces dommages permettent une infestation facile des plantes par des agents pathogènes telluriques, ce qui entraîne des pertes de cultures ou de rendement. |
| Stratégie australienne contre les mauvaises herbes (AWS) | La Stratégie australienne contre les mauvaises herbes, gérée par le Comité de l'environnement et des espèces envahissantes, fournit des orientations nationales sur la gestion des mauvaises herbes. |
| Société japonaise de science des mauvaises herbes (WSSJ) | La WSSJ vise à contribuer à la prévention des dommages causés par les mauvaises herbes et à la valorisation des mauvaises herbes en offrant la possibilité de présentations de recherches et d'échanges d'informations. |


Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les variables clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'étape 1 sont testés par rapport aux données historiques disponibles du marché. Par un processus itératif, les variables nécessaires aux prévisions du marché sont établies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un modèle de marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification, et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision.
- Étape 3 : Valider et finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les conclusions des analystes sont validés par le biais d'un vaste réseau d'experts en recherche primaire provenant du marché étudié. Les répondants sont sélectionnés à différents niveaux et fonctions afin de générer une vision globale du marché étudié.
- Étape 4 : Résultats de la recherche : Rapports syndiqués, missions de conseil personnalisées, bases de données et plateformes d'abonnement




 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

