
Taille et part du secteur des agrochimiques en Inde
Analyse du secteur des agrochimiques en Inde par Mordor Intelligence
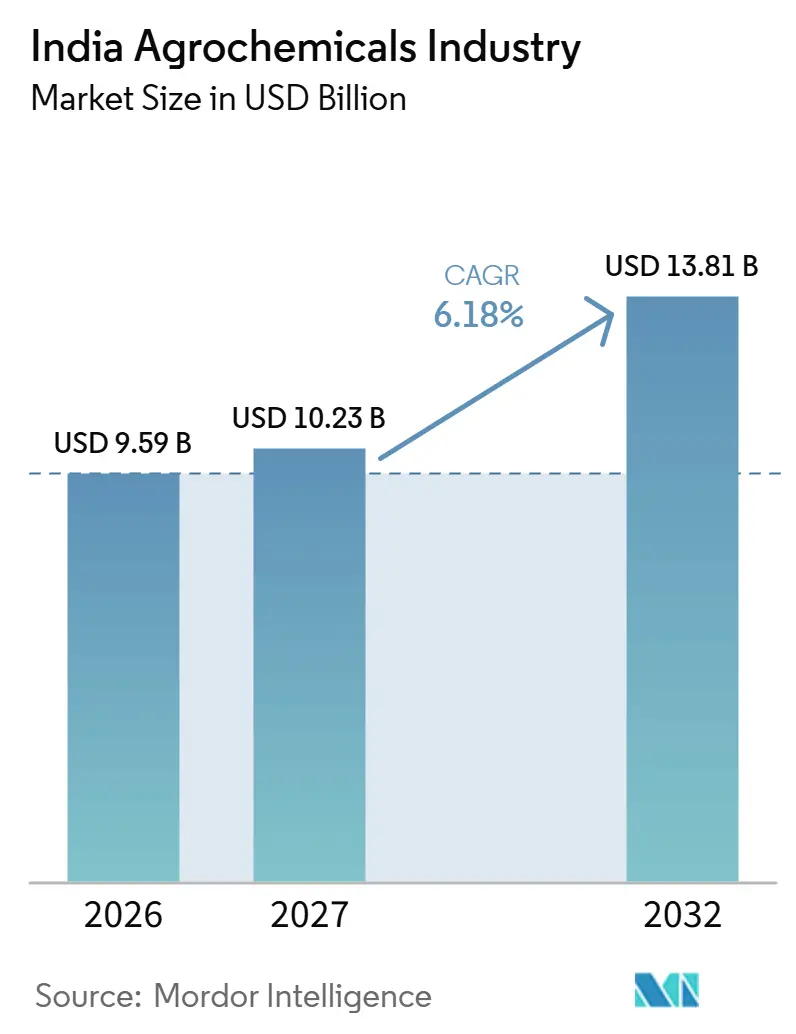
La taille du marché de l'industrie des agrochimiques en Inde devrait augmenter de 9,59 milliards USD en 2026 à 10,23 milliards USD en 2027 et atteindre 13,81 milliards USD d'ici 2032, avec un CAGR de 6,18 % sur la période 2027-2032.
L'opportunité de croissance de l'Inde combine l'application d'engrais et de pesticides permettant d'économiser de la main-d'œuvre avec une protection spécifique aux cultures et un pipeline potentiel d'exportations de génériques. La pulvérisation partagée peut réduire la barrière d'équipement pour les petits exploitants, tandis que la commande numérique auprès des détaillants connecte les formulations finies avec l'approvisionnement local en intrants agricoles. Une pénurie artificielle liée à la guerre a perturbé les prix des molécules agrochimiques en Inde en avril 2026, parallèlement à des pressions sur les coûts liées aux tensions en Asie occidentale. Les formulations spécifiques aux cultures peuvent ancrer des portefeuilles spécialisés pour le riz et l'horticulture, soutenant une réponse en matière de développement de produits face à un pouvoir de fixation des prix limité. Les fournisseurs peuvent rechercher une valeur supplémentaire dans le traitement des cultures grâce à ces usages, mais les coûts d'intrants plus élevés sont difficiles à récupérer lorsque la faiblesse de la demande limite les augmentations de prix de vente.
Principaux enseignements du rapport
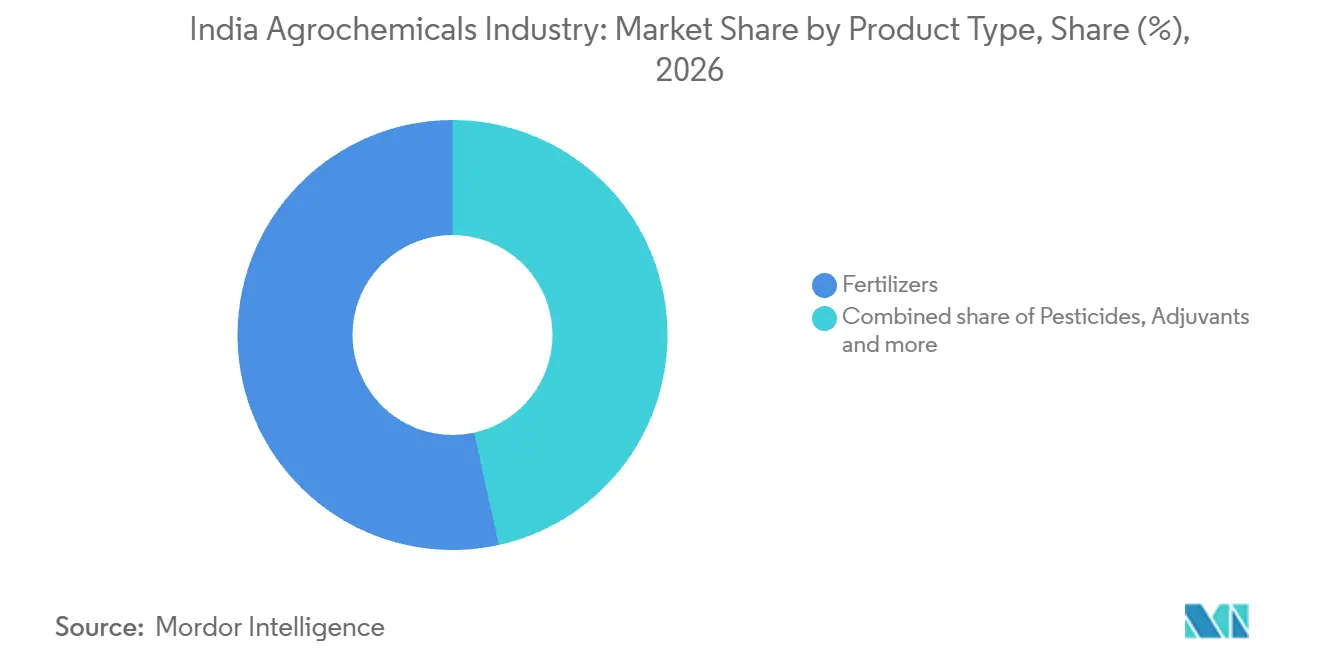
- Par type de produit, les engrais ont détenu une part de marché de 53,46 % dans l'industrie des agrochimiques en Inde en 2026, tandis que les pesticides sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 9,65 % sur la période 2027-2032.
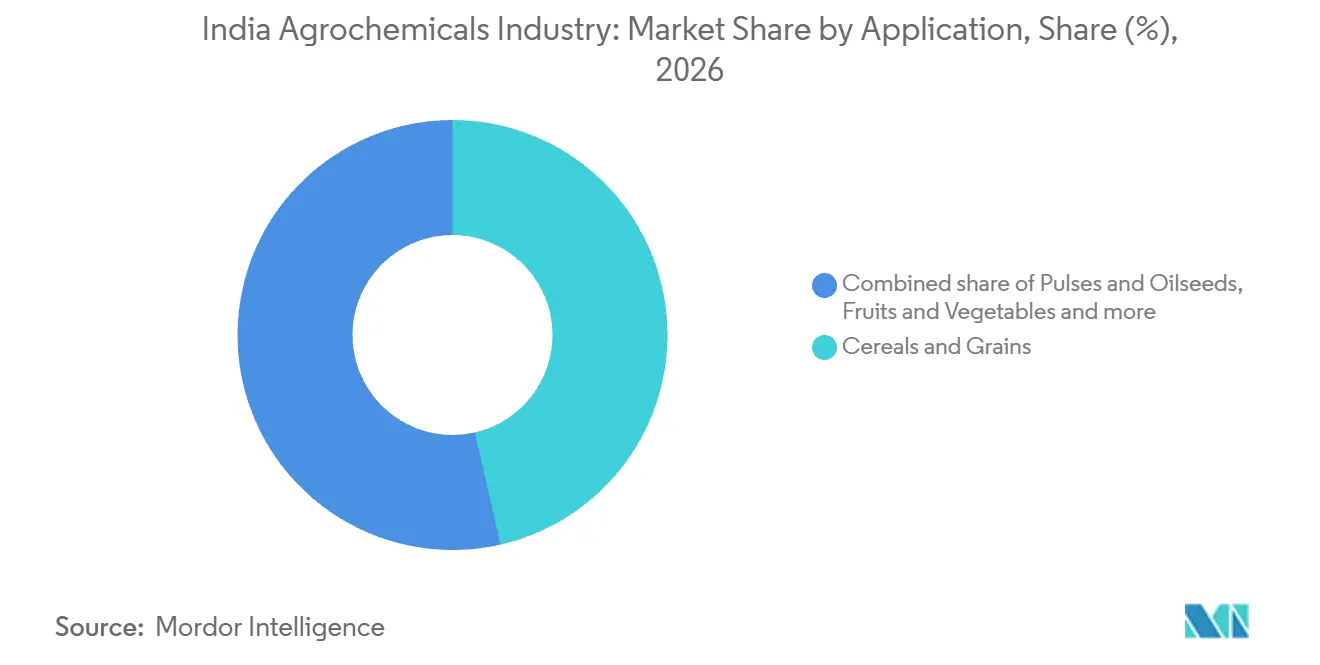
- Par application, les céréales et grains ont dominé avec une part de 46,41 % de la taille du marché de l'industrie des agrochimiques en Inde en 2026, et les fruits et légumes sont projetés comme le segment à la croissance la plus rapide avec un CAGR de 8,35 % sur la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Rationalisation des subventions gouvernementales visant à stimuler l'adoption des intrants biologiques | +1.4% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Plateformes de crédit agricole numérique et de commerce électronique élargissant l'accès aux produits chimiques | +1.3% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Pulvérisation de précision par drone libérant une demande inexploitée chez les petits exploitants | +1.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| La vague de molécules hors brevet élargit le pipeline d'exportation | +2.2% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Épidémies de ravageurs liées au climat augmentant l'intensité d'utilisation des pesticides | +0.7% | Nagpur, Chandrapur, Bhandara, Gondia et Gadchiroli | Court terme (≤ 2 ans) |
| Programmes gouvernementaux stimulant la capacité de fabrication nationale | +0.9% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rationalisation des subventions gouvernementales visant à stimuler l'adoption des intrants biologiques
Dans le nord-est de l'Inde, la Mission pour le développement de la chaîne de valeur biologique dans la région du nord-est soutient les intrants biologiques à la ferme et hors ferme, y compris les biofertilisants et les pesticides biologiques, sur 3 ans. La Mission nationale indienne pour l'agriculture naturelle a établi 7 601 centres de ressources en intrants biologiques au cours de l'exercice 2025-26.[1] Pendant sa durée approuvée jusqu'en mars 2026, la mission offrait aux agriculteurs éligibles adoptant l'agriculture naturelle une incitation basée sur les résultats pour 2 ans, plafonnée à un acre par agriculteur. Les agriculteurs pouvaient utiliser ce soutien pour acheter des intrants pour l'agriculture naturelle auprès de ces centres. Le plafond d'aide aux agriculteurs de 2 hectares du programme du nord-est est partagé avec un autre programme d'agriculture biologique. L'éligibilité aux biofertilisants hors ferme et aux pesticides biologiques offre aux fournisseurs une voie soutenue vers la demande des agriculteurs au-delà du réseau des centres d'agriculture naturelle.
Plateformes de crédit agricole numérique et de commerce électronique élargissant l'accès aux produits chimiques
La commande numérique auprès des détaillants peut étendre l'accès aux engrais et aux pesticides en connectant l'approvisionnement des fabricants avec les décisions d'achat des commerces locaux. Vers août 2026, la plateforme B2B d'Agrim a dépassé 100 000 détaillants d'intrants agricoles effectuant des transactions, avec l'approvisionnement en engrais et en pesticides parmi ses activités. Le nombre de détaillants couvre les intrants agricoles, et les détaillants sont les acheteurs de la plateforme qui servent les agriculteurs en aval. Une voie de commande auprès des fabricants peut permettre à ces commerces orientés vers les agriculteurs d'élargir leur approvisionnement en produits sans obliger les cultivateurs à acheter directement auprès des fabricants. Pour les fabricants, la participation des détaillants crée une ouverture commerciale uniquement lorsque les commandes d'engrais et de pesticides se transforment en livraisons.
Pulvérisation de précision par drone libérant une demande inexploitée chez les petits exploitants
Les services de pulvérisation partagés peuvent rendre l'application mécanisée accessible sans que chaque petit exploitant ait besoin de posséder un drone. En août 2026, les principales entreprises d'engrais avaient distribué 1 094 drones à des groupes d'entraide féminins en Inde, dont plus de 500 dans le cadre du programme Namo Drone Didi. L'initiative forme des femmes issues de ces groupes à utiliser des drones pour pulvériser des engrais et des pesticides sur les exploitations. Pour les petits exploitants, un modèle géré par un groupe peut transformer l'accès à l'équipement en une décision de service, permettant à plusieurs cultivateurs d'utiliser le même actif d'application. Les opérateurs de groupes d'entraide pourraient devenir des partenaires de distribution pour les fournisseurs desservant plusieurs exploitations via un seul service de pulvérisation.
La vague de molécules hors brevet élargit le pipeline d'exportation
L'expiration des brevets peut élargir le pipeline de produits disponibles pour les fabricants de génériques indiens et leurs clients étrangers. Le prospectus d'octobre 2025 d'Advance Agrolife Limited anticipait des opportunités pour le développement de génériques indiens et les exportations, alors que davantage de molécules devaient perdre leur protection par brevet d'ici l'exercice 27. La société a déclaré 410 enregistrements de génériques au 31 mars 2025, comprenant 380 enregistrements de qualité formulation et 30 enregistrements de qualité technique.[2] Cette base d'enregistrements illustre la participation à la fois aux produits de qualité formulation et de qualité technique, offrant différentes voies pour le développement de portefeuille. Les exportations totales d'agrochimiques de l'Inde ont atteint 3,3 milliards USD au cours de l'exercice 25, selon l'ACFI et Deloitte. L'ouverture commerciale consiste à connecter des produits génériques supplémentaires avec des acheteurs étrangers, les commandes déterminant dans quelle mesure l'opportunité liée à l'expiration des brevets se traduit en activité commerciale.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dépendance perturbatrice aux matières premières chinoises entraînant une volatilité des coûts | -1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Accélération des interdictions au niveau des États sur les principes actifs à haute toxicité | -0.7% | Andhra Pradesh et Telangana | Court terme (≤ 2 ans) |
| Développement du circuit de contrefaçon érodant les volumes des marques | -0.4% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Résistance croissante aux insecticides traditionnels | -0.3% | Plaines orientales de Palakkad et Kuttanad | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Dépendance perturbatrice aux matières premières chinoises entraînant une volatilité des coûts
En mars 2026, R.G. Agarwal, président émérite de Dhanuka Agritech Ltd., a déclaré que les prix des fournisseurs chinois avaient récemment augmenté. Il a indiqué que la hausse des coûts d'approvisionnement en intermédiaires et en matières techniques pourrait peser sur les coûts de formulation. Cette exposition met en danger la tarification des produits finis lorsque les coûts des intrants évoluent avant que les prix de vente puissent s'ajuster. Par ailleurs, Dhanuka a signalé des coûts élevés de matières premières et de logistique dans le secteur en Inde au cours d'avril-juin 2026, liés aux tensions en Asie occidentale, la faiblesse de la demande limitant les tentatives d'augmentation des prix. Son directeur financier a attribué une hausse artificielle des prix des molécules en avril 2026 à une pénurie artificielle liée à la guerre, suivie d'inversions à partir de mai et de baisses jusqu'en juillet. La faiblesse de la demande a limité la capacité des formulateurs à répercuter durablement les hausses signalées des coûts de matières premières et de logistique sur les prix de vente.
Accélération des interdictions au niveau des États sur les principes actifs à haute toxicité
Les restrictions étatiques peuvent interrompre la disponibilité commerciale d'un principe actif même lorsque l'intervention a une durée fixe et temporaire. L'Andhra Pradesh a interdit la vente, la distribution et l'utilisation du dichlorure de paraquat à 24 % SL et de ses formulations pendant 60 jours à compter du 22 mai 2026. Le Telangana a imposé une interdiction de 60 jours sur la vente, le stockage, la distribution, la fabrication et l'utilisation du paraquat et de ses formulations à compter du 31 mars 2026. Ces arrêtés ont touché plusieurs maillons du circuit de l'herbicide, étendant leur effet au-delà de l'autorisation des agriculteurs à appliquer le produit. Pour les fournisseurs de paraquat dans les États concernés, même une interdiction temporaire peut supprimer une fenêtre de vente légale que la disponibilité ultérieure ne peut pas récupérer.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'échelle nutritive et la mécanisation façonnent la demandeLes engrais représentaient une part de 53,46 % de la taille du marché de l'industrie des agrochimiques en Inde en 2026, ce qui en fait le segment le plus important. Le gouvernement indien a évalué les besoins en engrais à 67,72 millions de tonnes métriques pour 2025-26. Le Département de l'agriculture et du bien-être des agriculteurs évalue les besoins avec les États, tandis que le Département des engrais coordonne la production nationale, les importations et la distribution.
Les pesticides sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 9,65 % sur la période 2027-2032. UPL a signalé une croissance de 6 % à 7 % pour les herbicides indiens au cours de l'exercice 2025-26, contre 0 % à 1 % pour les insecticides, dans un contexte de pénurie de main-d'œuvre et de mécanisation agricole. Au cours de l'exercice 2024-25, les insecticides représentaient environ 52 % du marché indien national de la protection des cultures, selon UPL. Le désherbage permettant d'économiser de la main-d'œuvre offre donc une voie de croissance supplémentaire aux côtés d'une base établie de lutte contre les insectes.

Par application :
l'utilisation céréalière et l'horticulture ciblée créent des voies distinctesLes céréales et grains représentaient une part de marché de 46,41 % dans l'industrie des agrochimiques en Inde en 2026, ce qui en fait le segment le plus important. Les céréales ont dominé la consommation de pesticides chimiques dans toutes les catégories de produits de base déclarées pour l'Inde en 2024-25. Bayer CropScience Limited a annoncé un lancement national de BICOTA pour la gestion des foreurs de tiges dans le riz paddy au cours du premier trimestre de l'exercice 2025-26, qui s'est terminé le 30 juin 2025. La voie commerciale est la gestion des ravageurs spécifique aux cultures au sein d'une catégorie à forte utilisation, offrant aux fournisseurs axés sur les céréales une application paddy définie à servir.
Les fruits et légumes sont projetés comme le segment à la croissance la plus rapide avec un CAGR de 8,35 % sur la période 2027-2032. Les deuxièmes estimations avancées 2025-26 de l'Inde ont établi la production de fruits à 121,5 millions de tonnes métriques, en hausse de 3,25 %, et la production de légumes à 221 millions de tonnes métriques, en hausse de 1,47 %, par rapport à 2024-25. La culture des oranges et des kinnows est intensive en intrants, nécessitant des engrais, des systèmes d'irrigation, du matériel de plantation de qualité et des infrastructures post-récolte. Bayer a lancé Camalus pour les marchés indiens de légumes premium en août 2025, avec un contrôle à double mode des ravageurs broyeurs et suceurs. Servir l'horticulture uniquement par les engrais laisserait l'application de lutte contre les ravageurs dans les légumes premium en dehors de l'offre d'un fournisseur.
Analyse géographique
Dans l'ouest de l'Inde, Safex Chemicals a ajouté un site de formulation de protection des cultures lorsqu'elle a mis en service son installation pour les produits liquides et en poudre à Bharuch, Gujarat, en avril 2025. Le ratio de consommation d'engrais azote:phosphore:potassium du Gujarat était de 14,7:4,6:1 en 2024-25, donnant à l'azote un poids relatif plus important par rapport au potassium que dans le profil du Maharashtra. Le ratio du Maharashtra pour les mêmes nutriments et la même période était de 4,2:2,5:1, montrant un profil nutritif relatif différent au sein de l'ouest de l'Inde. Le poids plus important de l'azote par rapport au potassium au Gujarat nécessite un assortiment d'engrais différent de celui du Maharashtra, faisant de l'équilibre nutritif une décision commerciale spécifique à chaque État.
L'opportunité commerciale du sud de l'Inde inclut une distinction entre le format des engrais et le mélange de nutriments consommés au sein d'un État. IFFCO a commencé la production commerciale d'Urée Nano liquide dans son usine de Bengaluru, Karnataka, le 1er juin 2025. Le ratio de consommation d'engrais azote:phosphore:potassium du Karnataka était de 4,8:2,4:1 en 2024-25. Le phosphore et le potassium ont un poids substantiel aux côtés de l'azote dans ce profil de consommation étatique. La ligne locale d'Urée Nano répond à la composante azotée, laissant de la place pour les engrais contenant du phosphore et du potassium dans une offre plus large pour le Karnataka.
Le Tamil Nadu et l'Andhra Pradesh montrent pourquoi l'équilibre en phosphore peut distinguer les offres d'engrais au sein du sud de l'Inde. En 2024-25, le ratio de consommation d'engrais azote:phosphore:potassium du Tamil Nadu était de 4,9:2,0:1. Le ratio de l'Andhra Pradesh pour les mêmes nutriments et la même période était de 6,1:3,2:1. Avec le potassium maintenu constant, une formulation commune fournirait trop de phosphore pour le mélange de consommation observé au Tamil Nadu ou trop peu pour celui de l'Andhra Pradesh.
Cadre réglementaire et perspectives
La comparaison des juridictions sélectionnées évalue l'Inde et le Maharashtra du point de vue d'un fabricant d'insecticides construisant un réseau de distributeurs. Le Comité d'enregistrement de l'Inde examine les formules et vérifie les déclarations des importateurs ou des fabricants concernant l'efficacité et la sécurité lors de l'enregistrement des insecticides. Le cadre national permet aux gouvernements des États de nommer des agents de délivrance de licences pour la fabrication, la vente, le stockage, l'exposition à la vente et la distribution d'insecticides. Les demandes numériques de licences de fabrication et de distribution, ainsi que les registres des fabricants/importateurs et les déclarations mensuelles dans les 15 jours suivant la fin du mois, ajoutent des obligations administratives à cette voie.
Tableau réglementaire
| Facteur de décision | Inde | Maharashtra |
|---|---|---|
| Autorité principale | Comité d'enregistrement | Département de l'agriculture |
| Instruments ou orientations clés | Enregistrement en vertu de la Loi sur les insecticides de 1968 et cadre de délivrance de licences étatiques | Délivrance de licences étatiques pour la fabrication et la distribution d'insecticides, avec tests d'échantillons |
| Effet commercial | Examen de l'efficacité et de la sécurité au niveau du produit | Délivrance de licences et tests au niveau du circuit opérationnel |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Aucun changement | Aucun changement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Inde reflète l'examen de l'enregistrement et le Règlement modificatif sur les insecticides (Insecticides Amendment Rules) de 2026, notifié le 17 juin 2026, publié au Journal officiel le 18 juin 2026 et entrant en vigueur à la mi-septembre 2026 après une période de commencement de 90 jours. Les jugements Moyenne et Aucun changement du Maharashtra reflètent la poursuite de la délivrance de licences et des tests d'échantillons, avec des ajouts d'inspecteurs en avril 2026 modifiant les effectifs chargés de l'application. En juillet 2026, le Département de l'agriculture et du bien-être des agriculteurs a rapporté des retours sur son projet de loi sur la gestion des pesticides (Pesticides Management Bill) de 2026, diffusé aux ministères et aux États le 30 décembre 2025 et publié pour commentaires le 7 janvier 2026. Le jugement Aucun changement de l'Inde reflète un cadre opérationnel d'enregistrement des produits et de délivrance de licences étatiques avec des obligations numériques supplémentaires, tandis que la législation de remplacement était au stade de la consultation en juillet 2026.
Étapes de la chaîne de valeur
La comparaison suit la fabrication d'agrochimiques, la distribution en aval et la fourniture d'intrants orientée vers les agriculteurs. Rallis India Limited a déclaré 5 installations de fabrication d'agrochimiques et 4 662 distributeurs de protection des cultures au cours de l'exercice 2025-26. DeHaat fournit aux agriculteurs des semences, des engrais et des pesticides, avec livraison à domicile et conseil post-vente sur l'utilisation des intrants. La vente et la distribution d'intrants constituent une voie de revenus pour le vendeur orienté vers les agriculteurs, dont les conseils sur l'utilisation des cultures peuvent soutenir la relation client au-delà de la livraison.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fabrication d'agrochimiques | Fabricants d'agrochimiques tels que Rallis India Limited | Ventes d'agrochimiques fabriqués | Alignement de la production de l'usine avec les commandes en aval | Adapter la planification de la production à la demande des distributeurs |
| Distribution en aval | Fournisseurs du circuit de protection des cultures tels que UPL Ltd. et Rallis India Limited | Ventes en gros de produits de protection des cultures | Coordination entre les dépôts, les distributeurs et les détaillants | Relier l'expédition des dépôts au réapprovisionnement des distributeurs |
| Fourniture d'engrais et de pesticides orientée vers les agriculteurs | Fournisseurs d'intrants agricoles tels que DeHaat | Revenus de vente et de distribution d'intrants agricoles | Connexion de la livraison à la ferme avec le soutien à l'utilisation des cultures | Relier les modalités de livraison au conseil post-vente |
| Source: Mordor Intelligence | ||||
L'activité de protection des cultures en Inde d'UPL a déclaré 60 dépôts et 300 000 détaillants indirects au cours de l'exercice 2025-26. Agrim Wholesale Private Limited connecte les détaillants agricoles locaux avec les fabricants via sa plateforme B2B d'intrants agricoles à faible intensité d'actifs. Un réseau piloté par le fabricant combine l'approvisionnement en produits avec l'expédition en aval, tandis que la plateforme organise l'approvisionnement des détaillants auprès de plusieurs fabricants. Les vendeurs de produits captent les revenus des ventes, tandis qu'une couche de commande distincte rend l'accès des détaillants contestable sans que la plateforme ait besoin de reproduire les actifs de fabrication.
Paysage concurrentiel
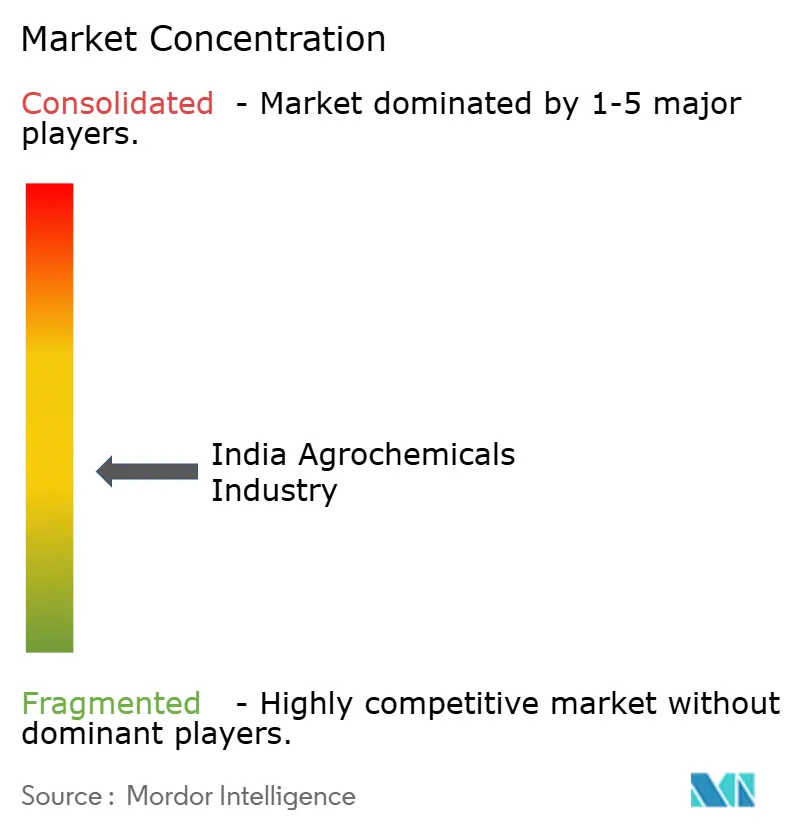
Bayer CropScience Limited, IFFCO, Syngenta India Private Limited, UPL Ltd. et PI Industries Limited sont des acteurs majeurs disposant d'actifs d'approvisionnement et de distribution différents. Bayer fournit des insecticides horticoles, tandis que l'activité coopérative d'IFFCO a vendu plus de 12 millions de tonnes métriques d'engrais et de produits connexes au cours de l'exercice 2025-26. Syngenta Group a lancé son herbicide rizicole ALTESSIA en Inde au premier semestre 2025. L'activité de protection des cultures en Inde d'UPL opère via UPL Sustainable Agri Solutions Limited, tandis que l'activité agroalimentaire nationale de PI a déclaré plus de 15 000 distributeurs et 100 000 points de vente au détail au cours de l'exercice 2025-26. La concurrence est donc dispersée entre des actifs distincts, l'échelle des engrais et les produits spécifiques aux cultures offrant des voies différentes vers les cultivateurs par rapport à la seule portée de la distribution.
L'activité de protection des cultures en Inde d'UPL, opérée via UPL Sustainable Agri Solutions Limited, a déclaré une croissance de l'EBITDA de 24 % au cours de l'exercice 2025-26 par rapport à l'exercice 2024-25. Les données financières pro forma couvraient uniquement cette activité indienne, à l'exclusion de l'opération nurture, et le chiffre d'affaires était stable sur la même base. Bayer Crop Science (India) a poursuivi une opportunité de produit spécifique aux cultures avec son lancement d'insecticide cotonnier Trance en juillet 2026 et a annoncé sa disponibilité dans les principaux États producteurs de coton à partir de ce mois. Ces résultats et ces mouvements présentent aux challengers des tests concurrentiels différents, car l'extension de la gamme de produits cotonniers offre une voie vers les acheteurs tandis que l'amélioration des bénéfices d'UPL renforce l'importance des ventes rentables.
L'exécution réglementaire offre une autre voie concurrentielle pour les développeurs construisant une position autour d'un nouveau principe actif. En septembre 2026, PI Industries Limited a reçu l'enregistrement indien pour sa formulation d'insecticide pioxaniliprole 20 % p/v SC, approuvée pour le riz, le piment, la tomate et le pois chiche du Bengale.[3] PI est le développeur de la molécule et le titulaire de l'enregistrement à la fois pour la matière technique et la formulation, reliant le développement moléculaire à l'autorisation du produit fini. L'approbation pour plusieurs cultures donne à cet effort de développement plusieurs voies d'application définies, tandis que la transformation d'un enregistrement en disponibilité de produit nécessite une exécution commerciale. Intégrer ces autorisations spécifiques aux cultures dans l'approvisionnement en produits finis ferait du développement chimique un atout concurrentiel aux côtés de la distribution établie.
Leaders du marché des agrochimiques en Inde
-
Bayer CropScience Limited
-
IFFCO
-
Syngenta India Private Limited
-
UPL Ltd.
-
PI Industries Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Industrie des Agrochimiques en Inde Entreprises couvertes dans ce rapport
- Bayer CropScience Limited
- BASF India Limited
- Syngenta India Private Limited
- UPL Ltd.
- Corteva Agriscience
- PI Industries Limited
- IFFCO
- Coromandel International Ltd.
- Chambal Fertilisers and Chemicals Limited
- Rallis India Limited
- Deepak Fertilisers and Petrochemicals Corporation Limited (DFPCL)
- Crystal Crop Protection Ltd.
- Sumitomo Chemical India Ltd.
- Dhanuka Agritech Ltd.
- Indofil Industries Limited (Modi Enterprises)
Lire l’analyse des entreprises de industrie des agrochimiques en inde
Opportunités clés pour les acteurs du marché
La comparaison évalue les opportunités d'étendre l'accès au détail des nano-engrais, de développer les ventes de produits nano-urée et de préparer les engrais inorganiques éligibles à l'examen réglementaire. IFFCO eBazar, une filiale entièrement détenue par IFFCO et agence de commercialisation, a contribué à 19 % des ventes d'Urée Nano et de DAP Nano d'IFFCO au cours de l'exercice 2025-26. La réponse du gouvernement à la Lok Sabha de mars 2026 décrit PM-PRANAM comme encourageant l'adoption des engrais biologiques, bio et nano, un contexte politique favorable à la commercialisation des engrais alternatifs. Ces voies mettent l'accent sur le placement de produits d'engrais finis auprès des utilisateurs agricoles, la préparation à l'approbation représentant une option de développement conditionnelle distincte.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principale barrière | Bénéficiaires probables |
|---|---|---|---|---|---|
| Étendre l'accès aux nano-engrais via le commerce de détail rural | Une voie de commercialisation rurale opérationnelle pour l'Urée Nano et le DAP Nano | Détaillants d'intrants ruraux et cultivateurs | Développer des partenariats de commercialisation orientés vers les agriculteurs et des partenariats de vente au détail | Établir des relations comparables avec les détaillants locaux | IFFCO eBazar et vendeurs d'engrais utilisant les circuits ruraux |
| Commercialiser les offres de nano-urée à partir d'une base de produits établie | Les ventes de nano-urée en Inde s'élevaient à 20,11 millions d'équivalents bouteilles de 500 mL au cours de l'exercice 2025-26 jusqu'au 28 février 2026 | Utilisateurs de nutrition des cultures envisageant la nano-urée | Développer les ventes de produits autour du format de bouteille établi et de la livraison orientée vers les agriculteurs | Maintenir les ventes de produits | Vendeurs de nano-urée tels qu'IFFCO |
| Préparer les produits d'engrais inorganiques éligibles à l'examen | Une proposition du 18 mai 2026 offrait une possible exemption d'essai sur le terrain pour les produits répondant aux normes de qualité et de sécurité établies | Développeurs d'engrais inorganiques éligibles | Préparer les preuves conformément aux critères de qualité et de sécurité proposés | Démontrer la conformité aux normes de qualité et de sécurité | Fabricants d'engrais inorganiques éligibles |
| Source: Mordor Intelligence | |||||
IFFCO a déclaré 28,76 millions de bouteilles de nano-engrais vendues au cours de l'exercice 2025-26, contre 36,43 millions au cours de l'exercice 2024-25, dans le cadre de son périmètre de reporting d'entreprise. La contribution d'eBazar démontre une voie de vente au détail opérationnelle pour ces produits. Moins de bouteilles vendues que l'année précédente fait de la conversion de cet accès en achats répétés l'ouverture commerciale centrale, plutôt que de s'appuyer sur le format seul. Le soulagement d'approbation proposé offre une option de développement distincte et conditionnelle pour les engrais inorganiques éligibles.
Développements industriels récents dans Industrie des Agrochimiques en Inde
- Sep 2026 : PI Industries Limited a reçu l'enregistrement indien pour sa formulation d'insecticide pioxaniliprole 20 % p/v SC, approuvée pour le riz, le piment, la tomate et le pois chiche du Bengale.
- Juil 2026 : Bayer a lancé l'insecticide Trance pour les ravageurs suceurs du coton, avec une disponibilité à partir de ce mois dans les États indiens producteurs de coton, dont le Maharashtra et le Gujarat.
- Juin 2026 : BASF Agricultural Solutions a annoncé le lancement indien du fongicide Melyra et de l'insecticide Inveris Gold pour la gestion des maladies des cultures et des ravageurs.
Industrie des Agrochimiques en Inde Portée du rapport et méthodologie de recherche
Définition et couverture du marché
L'industrie des agrochimiques en Inde mesure la valeur annuelle des produits d'intrants agricoles finis vendus pour une utilisation agricole en Inde. Elle couvre les produits vendus pour la nutrition des cultures, la protection des cultures, la performance d'application et la régulation de la croissance dans les applications agricoles du rapport.
Exclusions du périmètre : les emballages pour jardins particuliers, les intermédiaires chimiques en vrac en amont et les produits biostimulants autonomes en dehors des catégories engrais, pesticides, adjuvants et régulateurs de croissance des plantes sont exclus.
Aperçu de la segmentation
- Par type de produit
- Engrais
- Azotés
- Phosphatés
- Potassiques
- Autres engrais
- Pesticides
- Herbicides
- Insecticides
- Fongicides
- Autres pesticides
- Adjuvants
- Régulateurs de croissance des plantes
- Engrais
- Par application
- Céréales et grains
- Légumineuses et oléagineux
- Fruits et légumes
- Cultures commerciales
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Des sources telles que les rapports annuels du Département des engrais et les communiqués du Bureau d'information de la presse du Ministère de l'agriculture et du bien-être des agriculteurs fournissent le contexte de la consommation d'engrais, de la production agricole et de l'application, tandis que les données d'utilisation des pesticides de la FAOSTAT et les registres indiens de qualité des pesticides aident à vérifier les tendances des intrants et le contexte réglementaire. La série au niveau des produits du Département et les estimations des cultures aident à ancrer les intrants de la demande, tandis que les catégories d'utilisation physique des pesticides de la FAOSTAT et la publication sur l'application des contrôles d'échantillons de pesticides fournissent des vérifications indépendantes des volumes et du contexte réglementaire.
Les rapports annuels des entreprises, les dépôts auprès des bourses de valeurs, les documents destinés aux investisseurs et la presse économique réputée peuvent fournir des preuves supplémentaires sur les ventes, les produits, les capacités et la distribution des entreprises pour des recoupements. Les sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire comprendrait des entretiens structurés avec des fabricants indiens d'engrais et de protection des cultures, des importateurs, des distributeurs, des détaillants agricoles et des spécialistes des intrants agricoles, ainsi que des enquêtes auprès des participants pertinents du circuit. Leurs contributions seraient utilisées pour tester les preuves secondaires sur les prix de vente réalisés, les marges du circuit, l'intensité des intrants spécifiques aux cultures, la disponibilité des produits et le calendrier des changements réglementaires ou d'approvisionnement. Lorsque les sources ou les répondants diffèrent, les analystes clarifieraient l'année sous-jacente, la limite du produit et le stade de la transaction, puis triangularaient le résultat par rapport aux preuves indépendantes des entreprises, des cultures, de l'utilisation des engrais et de l'utilisation des pesticides.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Petits acteurs : 20 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle estime la valeur annuelle des produits finis vendus pour une utilisation agricole en Inde en construisant d'abord un total descendant à partir des dépenses en intrants agricoles et des indicateurs d'approvisionnement, puis en vérifiant les estimations de produits sélectionnés via des agrégations de fournisseurs et des prix de vente moyens échantillonnés multipliés par les volumes. Il suit la superficie agricole par application, la production agricole et la pression des ravageurs comme indicateurs de la demande, les volumes de consommation d'engrais et d'utilisation de pesticides comme indicateurs de l'intensité des intrants, les prix de produits réalisés comme pont de valeur, et les changements de subventions et de coûts d'importation comme influences sur les perspectives de prix et de disponibilité. Les valeurs historiques sont organisées par engrais, pesticides, adjuvants et régulateurs de croissance des plantes, puis réparties entre les céréales et grains, les légumineuses et oléagineux, les fruits et légumes, et les cultures commerciales en utilisant la superficie agricole, les schémas d'utilisation des intrants et la pertinence des produits. Ces parts sont vérifiées pour s'assurer que les vues par application et par produit représentent chacune le même total de marché.
Une régression multivariée peut relier la valeur historique du marché à la superficie agricole, à l'utilisation des intrants, aux prix et aux conditions d'approvisionnement lorsque des observations cohérentes le permettent, avec une analyse de scénarios utilisée lorsqu'une série clé est rare ou qu'un changement important de politique ou de coût des intrants rend la relation historique moins informative. Des vérifications ascendantes sélectives testent le total et le mix de produits via des agrégations de ventes de fournisseurs ou des prix de vente moyens échantillonnés multipliés par les volumes estimés, avec les intrants manquants d'entreprises ou de circuits estimés à partir de preuves comparables et recoupés par rapport à la plage descendante. Les experts primaires peuvent tester si les variables sélectionnées, les changements de prix et la direction spécifique aux cultures restent commercialement plausibles, tandis que les désaccords incitent à un examen de l'année, de la classification des produits et de la base de première vente avant que la prévision ne soit arrêtée.
Validation des données et cycle de mise à jour
Les analystes triangulent les divulgations des entreprises, les séries officielles sur les cultures et les intrants, les preuves du circuit et le modèle de marché, puis comparent chaque estimation avec des signaux de marché indépendants tels que la consommation d'engrais, l'utilisation de pesticides, la superficie agricole, la production et les ventes de produits déclarées. Ils enquêtent sur les écarts importants en vérifiant la période source, la devise et l'unité, la classification des produits, le traitement de la première vente par rapport à la revente, et les changements de volume ou de prix déclarés, puis documentent et résolvent les anomalies via un examen par un second analyste avant la validation finale. La reprise de contact est déclenchée lorsque les informations d'un répondant sont en conflit avec un dépôt daté ou une série officielle, lorsqu'un intrant ou une règle important change, ou lorsqu'un écart inexpliqué persiste. La série complète est actualisée annuellement, mise à jour entre les cycles après des événements de marché importants, et révisée lors d'une nouvelle passe avant livraison.
Taille du marché des agrochimiques en Inde selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. L'industrie des agrochimiques en Inde mesure la valeur annuelle des produits d'intrants agricoles finis vendus pour une utilisation agricole en Inde.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les valeurs historiques sont organisées par engrais, pesticides, adjuvants et régulateurs de croissance des plantes, puis réparties entre les céréales et grains, les légumineuses et oléagineux, les fruits et légumes, et les cultures commerciales en utilisant la superficie agricole, les schémas d'utilisation des intrants et la pertinence des produits.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,23 milliards USD (2027) | |
| Consultance mondiale A | 33,16 milliards USD (2023) | Sur la base de 2023, cette estimation est supérieure de 224,1 % à la valeur 2027 de ce rapport de 10,23 milliards USD, 4 ans plus tard. Ses perspectives par application incluent une catégorie Autres aux côtés des céréales et grains, des oléagineux et légumineuses, et des fruits et légumes, étendant la couverture des applications affichées au-delà des quatre groupes de cultures utilisés ici. |
| Consultance régionale B | 16,82 milliards USD (2026) | Sur la base de 2026, cette estimation est supérieure de 64,4 % à la valeur 2027 de ce rapport de 10,23 milliards USD, 1 an plus tard. Sa couverture par application inclut Autres en plus des céréales, des oléagineux et des fruits et légumes, permettant à l'estimation d'inclure des applications agricoles en dehors des quatre groupes utilisés ici. |
Les analystes de Mordor Intelligence triangulent les divulgations des entreprises, les séries officielles sur les cultures et les intrants, les preuves du circuit et le modèle de marché, puis comparent chaque estimation avec des signaux de marché indépendants tels que la consommation d'engrais, l'utilisation de pesticides, la superficie agricole, la production et les ventes de produits déclarées.
Questions clés auxquelles le rapport répond
Quelle est la perspective de taille du marché de l'industrie des agrochimiques en Inde ?
La taille est projetée à 10,23 milliards USD en 2027 et à 13,81 milliards USD d'ici 2032, avec un CAGR de 6,18 % sur la période 2027-2032.
Comment les incitations gouvernementales ont-elles soutenu les achats d'intrants pour l'agriculture naturelle en Inde ?
La Mission nationale indienne pour l'agriculture naturelle a établi 7 601 centres de ressources en intrants biologiques au cours de l'exercice 2025-26. Les conditions en vigueur jusqu'en mars 2026 offraient aux agriculteurs éligibles pratiquant l'agriculture naturelle une incitation basée sur les résultats sur 2 ans, plafonnée à un acre par agriculteur, pouvant soutenir les achats d'intrants pour l'agriculture naturelle auprès de ces centres.
Quel type de produit est en tête du secteur des agrochimiques en Inde ?
Les engrais ont dominé avec une part de 53,46 % en 2026. Les pesticides sont prévus comme le segment à la croissance la plus rapide avec un CAGR de 9,65 % sur la période 2027-2032.
Quelles entreprises sont les principaux fournisseurs d'agrochimiques en Inde ?
Bayer CropScience Limited, IFFCO, Syngenta India Private Limited, UPL Ltd. et PI Industries Limited sont les principaux acteurs.
Comment les restrictions étatiques peuvent-elles affecter les fournisseurs de pesticides en Inde ?
L'Andhra Pradesh a interdit la vente, la distribution et l'utilisation du dichlorure de paraquat à 24 % SL et de ses formulations pendant 60 jours à compter du 22 mai 2026. Une telle restriction peut interrompre l'approvisionnement légal de cet herbicide.
Comment les profils d'utilisation des engrais diffèrent-ils selon les États indiens ?
En 2024-25, le ratio de consommation d'engrais azote:phosphore:potassium du Gujarat était de 14,7:4,6:1, contre 4,2:2,5:1 au Maharashtra.