
Taille et parts du marché du transport maritime de conteneurs
Analyse du marché du transport maritime de conteneurs par Mordor Intelligence
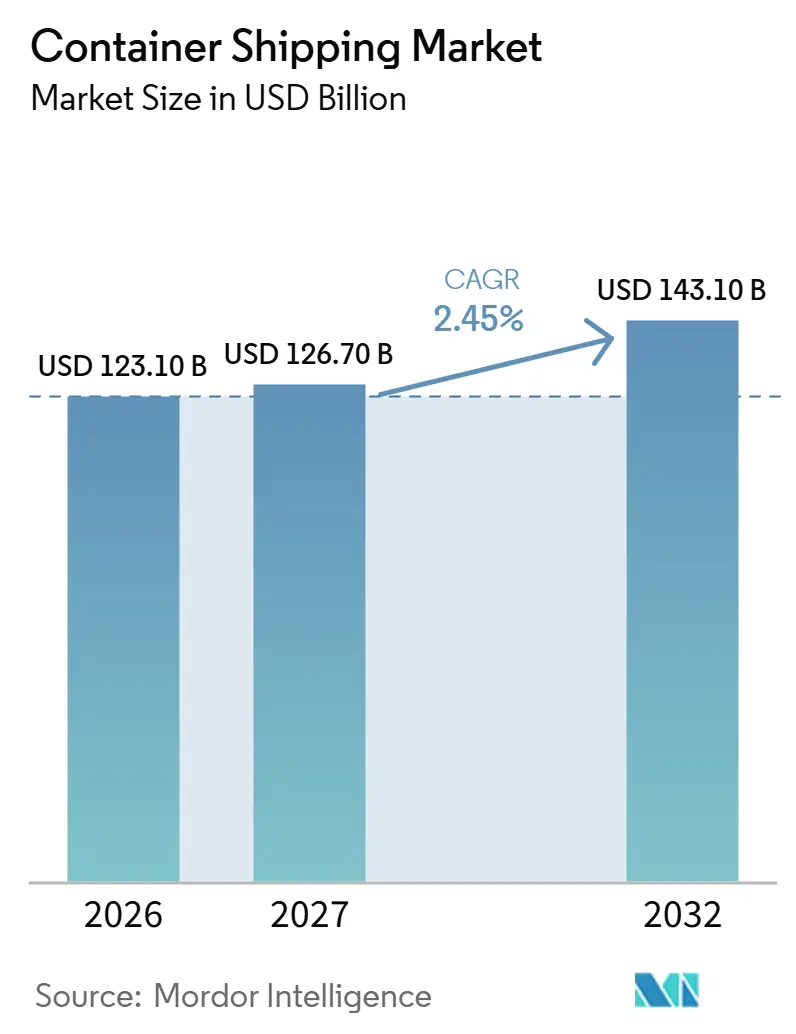
La taille du marché du transport maritime par conteneurs est estimée à 123,1 milliards USD en 2026 et devrait atteindre 126,7 milliards USD en 2027, pour atteindre 143,1 milliards USD d'ici 2032, avec un CAGR de 2,45 % de 2027 à 2032.
L'expansion du commerce de marchandises et le réapprovisionnement des entrepôts à l'étranger au Canada soutiennent la demande de services maritimes en chargement complet de conteneur. Cette opportunité se heurte à la pression exercée par la guerre en Iran, qui a débuté en février 2026 et a perturbé l'approvisionnement en carburant autour du détroit d'Ormuz. Les transporteurs ont donc besoin d'une flexibilité de réseau qui protège les engagements pour les cargaisons générales et réfrigérées tout en gérant l'exposition aux coûts du carburant. Les transporteurs qui augmentent suffisamment leurs recettes par unité chargée pour couvrir les coûts de carburant plus élevés sont mieux positionnés que ceux qui s'appuient uniquement sur des volumes supplémentaires.
Principaux enseignements du rapport
- Par taille de conteneur, les conteneurs de 40 pieds (FEU) détenaient une part de marché du transport maritime par conteneurs de 50,93 % en 2026 et devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 3,1 % de 2027 à 2032.
- Parmi les types de conteneurs, les conteneurs généraux représentaient une part de 63,2 % de la taille du marché du transport maritime par conteneurs en 2026, tandis que les conteneurs frigorifiques devraient connaître la croissance la plus rapide avec un CAGR de 3 % de 2027 à 2032.
- Le chargement complet de conteneur (FCL) a dominé la composition des services avec une part de marché de 76,35 % en 2026 et devrait être le service à la croissance la plus rapide, avec un CAGR de 2,6 % de 2027 à 2032.
- Parmi les secteurs d'activité des utilisateurs finaux, le FMCG et le commerce de détail détenaient une part de marché de 26,44 % en 2026, tandis que la santé et les produits pharmaceutiques devraient connaître la croissance la plus rapide avec un CAGR de 3,15 % de 2027 à 2032.
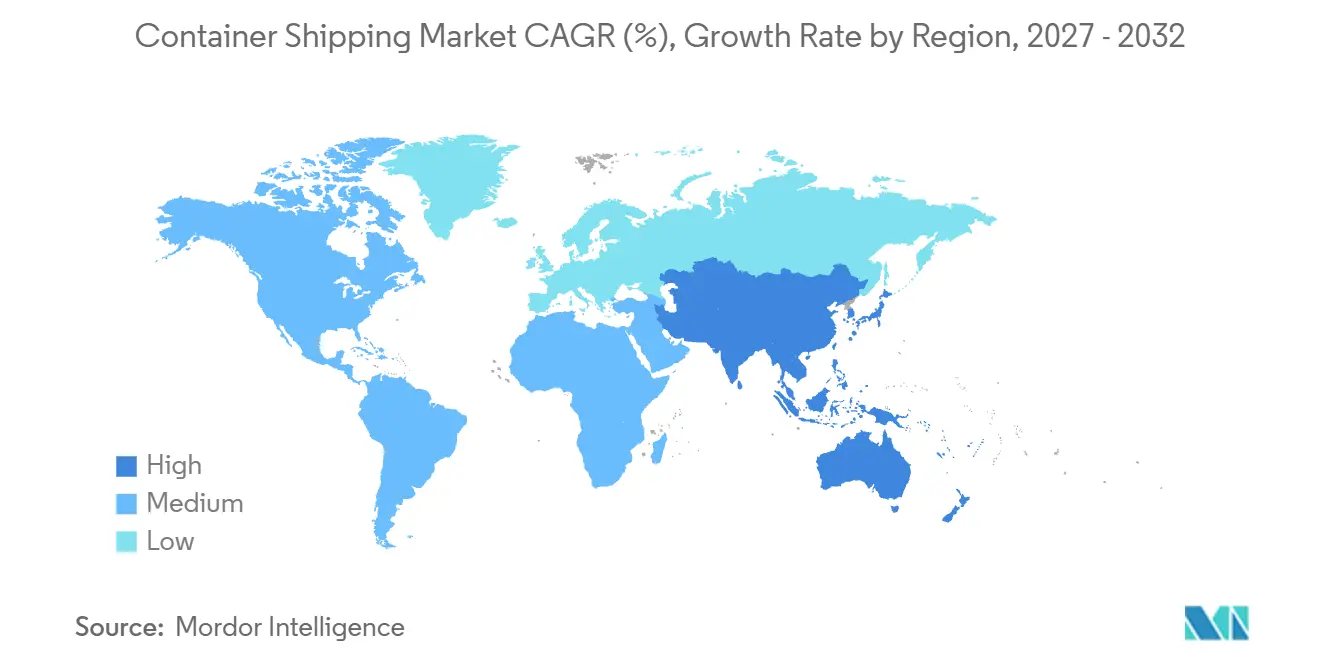
- Sur le plan géographique, l'Asie-Pacifique détenait une part de marché de 41,04 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 3,65 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse des volumes du commerce international | +1.6% | Asie-Pacifique, Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion des accords de libre-échange | +0.8% | Chine et économies de l'ASEAN | Moyen terme (2-4 ans) |
| Conteneurisation rapide du commerce électronique | +0.9% | Canaux d'importation du commerce électronique au Canada | Moyen terme (2-4 ans) |
| Les réglementations carbone de l'OMI 2023 stimulent le renouvellement de la flotte | +0.7% | Asie-Pacifique, Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Viabilité des routes arctiques (Route maritime du Nord) | +0.1% | Ports chinois et européens | Long terme (≥ 4 ans) |
| Routage et planification prédictifs assistés par l'IA | +0.3% | Asie, Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des volumes du commerce international
Le volume du commerce mondial de marchandises a progressé de 3,5 % en glissement annuel au premier semestre 2026.[1] L'indice de débit de conteneurs rapporté par l'OMC couvrait 92 ports traitant environ 65 % du trafic mondial de conteneurs et affichait une hausse de 3,9 % depuis le début de l'année jusqu'en juillet 2026. Ce gain depuis le début de l'année offre aux transporteurs davantage de fret physique à acheminer parallèlement au commerce de marchandises plus large. Le même indice a chuté de 2,5 % entre son pic de février et juillet 2026, dont une baisse de 4,0 % du débit des ports chinois, tandis que l'indice North Range couvrant les ports d'Europe du Nord était stable. Le gain repose donc sur les mois précédents et est inégal selon les ports d'origine, de sorte que la capacité placée sur les échanges en provenance de Chine fait face à une base récente plus faible que la capacité chargée en Europe du Nord.
Expansion des accords de libre-échange
L'ASEAN et la Chine ont signé le protocole de mise à niveau 3.0 de la Zone de libre-échange ASEAN-Chine (ACFTA) le 28 octobre 2025, modifiant les procédures douanières et les dispositions relatives à la facilitation des échanges. Le protocole n'est pas encore entré en vigueur et nécessite des notifications de la Chine et d'au moins 5 membres de l'ASEAN, suivies d'un délai de 60 jours. Cette condition fait de la mise en œuvre, plutôt que de la seule signature, le déclencheur pertinent pour les transporteurs maritimes évaluant des opportunités commerciales supplémentaires. Une fois en vigueur, une administration commerciale simplifiée pourrait rendre des transactions transfrontalières supplémentaires commercialement viables pour les exportateurs desservant ces économies connectées. Étant donné que l'entrée en vigueur attend la notification de la Chine et d'au moins 5 membres de l'ASEAN, la date effective sera déterminée par la notification requise la plus lente plutôt que par la date de signature.
Conteneurisation rapide du commerce électronique
Le réapprovisionnement des entrepôts à l'étranger relie la demande des marchands du commerce électronique au fret maritime en chargement complet avant que les marchandises n'entrent dans la distribution locale. Cainiao a ouvert son deuxième entrepôt à l'étranger en exploitation propre au Canada en juin 2025, ajoutant une installation pour marchandises volumineuses à Vancouver. L'installation prenait en charge la réception directe du fret maritime en chargement complet et le réapprovisionnement aérien urgent pour les marchands. Cet arrangement donne aux conteneurs maritimes un rôle défini dans l'approvisionnement des stocks à l'étranger, tout en préservant une alternative pour les cargaisons dont l'urgence modifie la décision de transport. Les transporteurs maritimes peuvent donc cibler les flux de stocks des marchands vers le réseau d'entrepôts.
Les réglementations carbone de l'OMI 2023 stimulent le renouvellement de la flotte
La conformité en matière d'intensité carbone rend la performance des navires pertinente dans l'ensemble des décisions de déploiement d'un transporteur. Les exigences de certification de l'Indice d'efficacité énergétique des navires existants (EEXI) et de l'Indicateur d'intensité carbone (CII) de l'Annexe VI de MARPOL sont entrées en vigueur le 1er janvier 2023 pour les navires d'une jauge brute de 400 et 5 000 respectivement. Dans le cadre du CII, un navire couvert noté D pendant 3 années consécutives ou E pendant un an doit soumettre un plan d'action corrective pour atteindre la note C ou supérieure. L'OMI identifie le nettoyage de la coque, l'optimisation de la vitesse et du routage, ainsi que l'énergie auxiliaire solaire ou éolienne parmi les mesures permettant d'améliorer une notation. Le renouvellement de la flotte est donc en concurrence avec les modifications de rétrofit et d'exploitation comme moyen d'améliorer la performance des navires, ce qui place le coût d'obtention de la notation requise au cœur de ce choix.
Analyse de l'impact des contraintes*
| Contrainte | Impact (%) sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du carburant de soute | -0.8% | Plaque tournante d'approvisionnement en carburant marin de Singapour | Court terme (≤ 2 ans) |
| Escalade des tensions géopolitiques commerciales | -0.7% | Chine et Moyen-Orient | Court terme (≤ 2 ans) |
| Goulots d'étranglement chroniques de congestion portuaire | -0.3% | Hubs portuaires d'Asie-Pacifique et d'Europe | Moyen terme (2-4 ans) |
| Cyberattaques sur les systèmes numériques navire-à-terre | -0.2% | Espagne, Italie, États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du carburant de soute
Le carburant de soute à Singapour a dépassé 800 USD par tonne métrique début mai 2026 à la suite de la guerre en Iran et de la perturbation de l'approvisionnement en carburant autour du détroit d'Ormuz qui a débuté en février 2026. Le prix moyen du carburant de soute d'OOCL était d'environ 582 USD par tonne métrique au premier semestre 2026, en hausse de 8 % par rapport à 541 USD un an plus tôt. Ces mouvements rendent plus difficile l'absorption des dépenses de carburant associées à la capacité de navires engagée dans un prix de transport fixe. Si les transporteurs répercutent les dépenses de carburant plus élevées sur les tarifs de fret, les importateurs doivent réévaluer quels envois conservent une valeur suffisante après le transport. La demande la plus exposée est celle des cargaisons dont l'économie à la livraison ne peut pas absorber un tarif de fret maritime plus élevé sans réduire la quantité qu'il vaut la peine d'expédier.
Escalade des tensions géopolitiques commerciales
Clarksons Research a rapporté le 12 mai 2026 que les vitesses moyennes des vraquiers et des porte-conteneurs avaient ralenti d'environ 2 % à l'échelle mondiale depuis le début de la guerre en Iran le 28 février 2026. Les prévisions d'octobre 2026 de l'OMC montrent que le « Reste du monde » soustrait 0,7 point de pourcentage à la croissance du volume du commerce mondial de marchandises en 2026 en raison de fortes baisses des exportations et importations du Moyen-Orient. Ces expositions contraignent les transporteurs par différents canaux, les rotations plus lentes limitant la capacité de service tandis que la faiblesse du commerce de marchandises au Moyen-Orient réduit la base de demande de fret. En mars 2026, Maersk a indiqué qu'il redistribuait le carburant pour soutenir les approvisionnements des navires et les opérations ininterrompues du réseau maritime. La redistribution du carburant ne peut à elle seule restaurer les volumes de fret du Moyen-Orient ni la prévisibilité des délais de transit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par taille de conteneur :
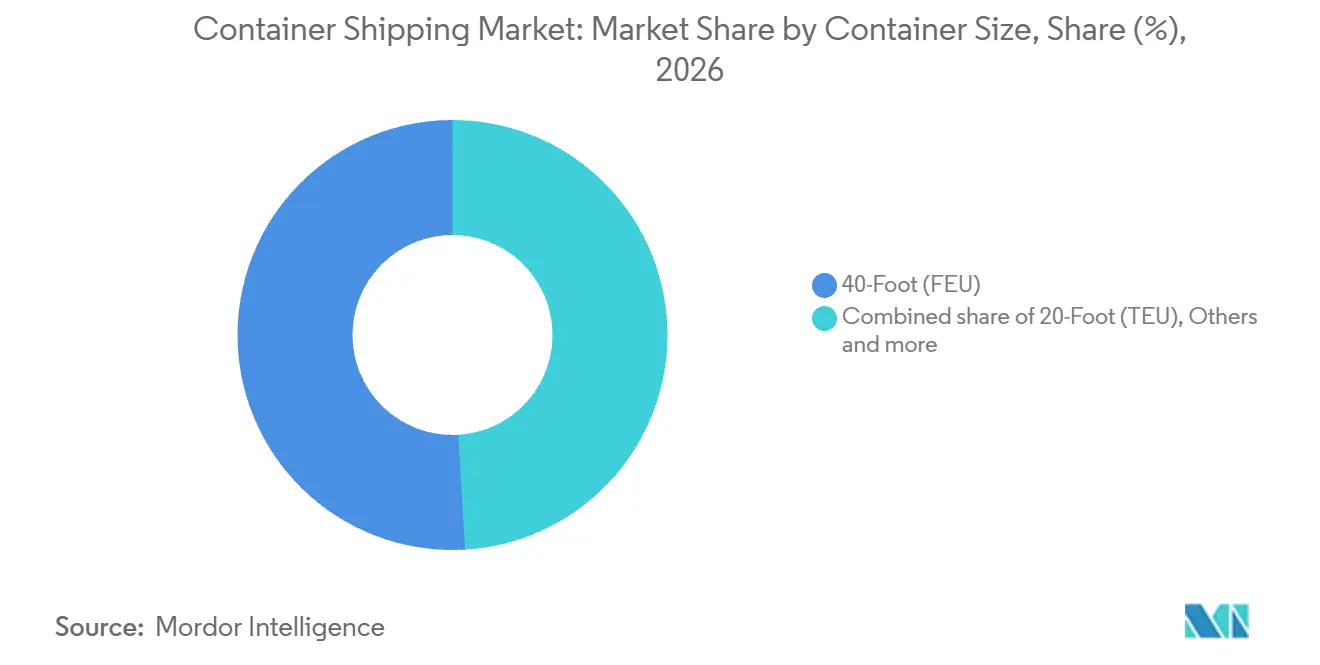
l'échelle de manutention physique façonne le déploiementLes conteneurs de 40 pieds (FEU) représentaient une part de 50,93 % de la taille du marché du transport maritime par conteneurs en 2026 et devraient constituer le segment à la croissance la plus rapide, avec un CAGR de 3,1 % de 2027 à 2032. Pour l'escale de l'OOCL Iris en février 2025, le port de Savannah a indiqué qu'il traiterait plus de 2 800 mouvements de conteneurs, principalement des conteneurs de 40 pieds. Cette composition rend le format déterminant pour les opérations de chargement et de déchargement associées à l'escale d'un grand navire. La valeur opérationnelle provient de la coordination de la capacité du navire et de la manutention au terminal autour des boîtes physiques échangées lors de l'escale.
Les engagements en équipements physiques de 40 pieds fournissent un signal distinct des volumes de service rapportés en unités équivalentes. Le volume de conteneurs d'Hawaï de Matson a augmenté de 1,6 % en glissement annuel sur une base FEU en 2025, principalement en raison d'une demande générale plus élevée et d'une mise en cale sèche d'un navire concurrent au premier semestre de l'année. Au Vietnam, VIMC Lines a signé en 2025 un contrat avec Hòa Phát Sea Transport Joint Stock Company pour 500 nouveaux conteneurs high-cube de 40 pieds, ainsi que 500 conteneurs secs de 20 pieds. La livraison initiale était prévue à partir de juin 2025. Le contrat a intégré les équipements de 40 pieds dans le plan d'expansion de capacité de VIMC Lines, tandis que le gain de Matson reflétait également l'indisponibilité temporaire d'un concurrent.



Par type de conteneur :
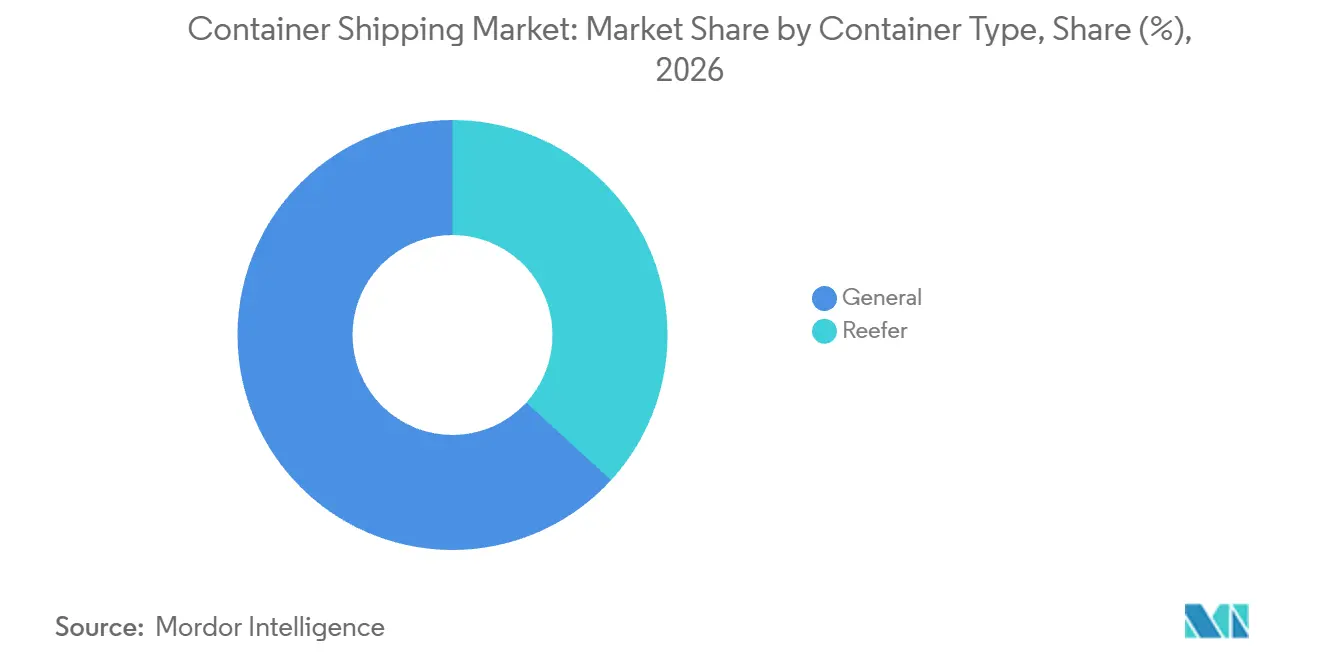
l'échelle des conteneurs secs rencontre l'investissement réfrigéréLes conteneurs généraux représentaient une part de marché du transport maritime par conteneurs de 63,2 % en 2026, ce qui en fait le plus grand segment. L'activité de fabrication de conteneurs de CIMC a vendu 1,14 million de TEU de conteneurs secs de janvier à juin 2026, soit environ 1,12 % de plus que sur la même période de 2025. Ces ventes établissent une base d'approvisionnement en équipements substantielle pour le transport de fret général. Leur échelle et leur modeste augmentation en glissement annuel rendent le niveau existant de demande de conteneurs secs plus déterminant pour l'activité commerciale de CIMC que le volume supplémentaire.
Le segment frigorifique devrait être le segment à la croissance la plus rapide, avec un CAGR de 3 % de 2027 à 2032. En avril 2026, Euroseas a signé des contrats pour 2 porte-conteneurs supplémentaires de 2 800 TEU à haute capacité frigorifique à construire par Huanghai Shipbuilding en Chine. Chaque navire était spécifié avec plus de 1 000 prises frigorifiques, avec des livraisons prévues en octobre 2028 et janvier 2029. La densité de prises planifiée fait de la capacité réfrigérée un engagement intégral de conception du navire qui pourrait soutenir des offres spécialisées pour les cargaisons sensibles à la température. Selon ce calendrier, les nouveaux navires n'apportent aucun emplacement frigorifique supplémentaire en 2027 ni pour la majeure partie de 2028.

Par service :
les engagements en conteneur complet contrastent avec l'économie des lignesLe chargement complet de conteneur (FCL) était le plus grand segment, avec une part de marché de 76,35 % en 2026, et devrait être le segment à la croissance la plus rapide, avec un CAGR de 2,6 % de 2027 à 2032. Le 19 février 2025, le service maritime FCL de port à port d'A.P. Moller - Maersk a été lancé sur Alibaba.com, où les acheteurs pouvaient payer en ligne pour réserver de l'espace et des tarifs et suivre leur cargaison. L'arrangement connectait l'achat de marchandises avec la confirmation du segment maritime dans le même environnement de transaction. La voie de Maersk vers ces clients FCL commençait au point d'achat, où l'intégration des transactions offrait un moyen de concourir pour la réservation maritime aux côtés de la capacité des navires.
Les services de groupage (LCL) accordent une plus grande importance à l'économie de la consolidation des cargaisons sur les lignes commerciales individuelles. Allcargo Global Limited a rapporté 711 000 mètres cubes de volume de groupage en août 2026, en baisse de 7 % en glissement annuel et de 2 % en glissement mensuel. La société a attribué cette baisse à une rationalisation délibérée des lignes déficitaires et a signalé une amélioration concomitante des rendements. Ce compromis montre que ce commissionnaire de transport a privilégié le rendement par la rationalisation des lignes plutôt que par le volume total.
Par secteur d'activité des utilisateurs finaux :
échelle de la passerelle commerciale de détail et accès pharmaceutiqueLe FMCG et le commerce de détail constituaient le plus grand segment d'utilisateurs finaux, avec une part de marché de 26,44 % en 2026. Port Houston a estimé à 272 129 TEU les importations de biens de consommation au détail en 2025, se classant deuxième parmi ses catégories de marchandises conteneurisées personnalisées. Le flux annuel offre aux transporteurs une base locale substantielle pour servir les importateurs du commerce de détail. La concentration de ces comptes autour d'une passerelle de réception partagée peut soutenir une offre de navigation dédiée, car les transporteurs peuvent assembler des cargaisons de biens de consommation de plusieurs importateurs dans le même service de destination.
La santé et les produits pharmaceutiques devraient être le segment à la croissance la plus rapide, avec un CAGR de 3,15 % de 2027 à 2032. En octobre 2025, DP World a lancé un service ferroviaire frigorifique dédié de Thimmapur, Hyderabad, à Nhava Sheva en Inde avec ONE (Ocean Network Express). DP World exploitait le service intérieur, tandis que ONE assurait la connectivité des navires pour les exportateurs pharmaceutiques. Le service a transféré les cargaisons de la route au rail tout en maintenant des températures stables pour préserver l'efficacité et la puissance pharmaceutiques sur le segment intérieur alimentant les navigations de ONE.
Analyse géographique
Marché du Transport Maritime par Conteneurs en Asie-Pacifique
L'Asie-Pacifique détenait une part de 41,04 % de la taille du marché du transport maritime par conteneurs en 2026 et devrait croître à un CAGR de 3,65 % de 2027 à 2032. Singapour a traité un record de 44,66 millions de TEU de débit de conteneurs en 2025, en hausse de 8,6 % par rapport à 2024.[2] Les ports chinois ont traité 354,47 millions de conteneurs standard en 2025, en hausse de 6,8 % par rapport à 2024. Le fret portuaire du commerce extérieur de la Chine a également augmenté en 2025, tandis que le port de Colombo au Sri Lanka a enregistré son débit annuel de conteneurs le plus élevé cette année-là. Les transporteurs peuvent cibler l'expansion du commerce extérieur de la Chine parallèlement aux records de manutention à Singapour et à Colombo, répartissant les opportunités de service international sur ces passerelles asiatiques établies.
Les États-Unis ont dominé l'Amérique du Nord en matière de connectivité des services de transport maritime régulier au T3 2026 malgré une baisse en glissement annuel, soutenus par une infrastructure portuaire étendue et une couverture de services. L'Espagne a dominé la connectivité des services de transport maritime régulier en Europe au T3 2026 grâce à de solides connexions intra- et extra-régionales, également malgré une baisse en glissement annuel. En 2025, Eucon a connecté l'Irlande aux destinations européennes par transport de conteneurs par mer, route, rail et barge. Étant donné que les deux leaders ont maintenu leurs positions malgré des baisses en glissement annuel, leur valeur pour les chargeurs réside dans la couverture des destinations établies plutôt que dans une connectivité croissante.
En Amérique du Sud, le terminal Callao de DP World au Pérou a dépassé 2 millions de TEU en 2025, devenant le premier terminal de la côte ouest de la région à franchir ce seuil. Au sein du Moyen-Orient et de l'Afrique, Jebel Ali a enregistré une croissance d'environ 9 % en glissement annuel des volumes d'origine et de destination en 2025, reflétant des flux commerciaux plus importants à Dubaï et aux Émirats arabes unis. L'Égypte a dominé la connectivité des services de transport maritime régulier en Afrique au T3 2026, avec des ports sur les routes clés de la Méditerranée et de la mer Rouge, malgré une baisse en glissement annuel. En février 2025, le Contecon Guayaquil d'ICTSI en Équateur a reçu le premier appel inaugural WSA5 de COSCO Shipping, ouvrant une connexion vers l'Asie via Chancay pour les exportations incluant les bananes et les crevettes. Les canaux régionaux combinent l'accès des exportations équatoriennes de bananes et de crevettes vers l'Asie via Chancay, le commerce de Dubaï et des Émirats arabes unis via Jebel Ali, et les ports égyptiens sur les routes méditerranéennes et de la mer Rouge.
Cadre réglementaire et perspectives
La comparaison couvre des juridictions sélectionnées du point de vue d'un transporteur maritime de conteneurs, en se concentrant sur les droits d'escale portuaire, la conformité de la flotte et les charges d'exploitation futures. Les exigences de la Californie s'appliquent aux escales portuaires réglementées, tandis que les obligations d'émissions maritimes de l'Allemagne dépendent des navires et voyages couverts. Le cadre mis à jour de l'environnement marin de l'Arabie saoudite a remplacé la réglementation précédente le 21 août 2026.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Chine | Allemagne | Arabie saoudite |
|---|---|---|---|---|---|
| Autorité principale | California Air Resources Board | Direction des ports et côtes de la marine brésilienne | Ministère des Transports | Autorité allemande d'échange de quotas d'émissions auprès de l'Agence fédérale de l'environnement | Autorité générale des transports ou son délégué |
| Instruments clés ou orientation | Réglementation californienne à quai ; proposition adoptée par la Chambre des représentants pour désapprouver l'autorisation de l'EPA | Règles de biosalissures NORMAM-401/DPC | Normes de carburant en zone de contrôle ; objectif de politique carbone 2030 annoncé | Système d'échange de quotas d'émissions de l'UE neutre en pavillon pour les navires couverts d'une jauge brute de 5 000 | Réglementation saoudienne de mise en œuvre de MARPOL |
| Effet commercial | Contrôle des émissions approuvé par escale réglementée en Californie, avec exceptions ou alternatives qualifiantes | Obligations de gestion des navires en vigueur ; pénalités reportées jusqu'au 10 janvier 2028 | Limites de soufre de 0,5 % m/m dans les zones de contrôle côtières et de 0,1 % m/m dans les zones de contrôle des voies navigables intérieures et les eaux côtières de Hainan | Couverture de 100 % des émissions des voyages intra-UE et des ports de l'UE et de 50 % des émissions des voyages de l'UE vers les pays non membres de l'UE | Conformité sous pavillon saoudien ; les capitaines de navires signalent les polluants détectés dans les eaux saoudiennes |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Faible | Moyen |
| Orientation future de l'attractivité de la politique | Assouplissement | Durcissement | Durcissement | Durcissement | Aucun changement |
| Source: Mordor Intelligence | |||||
L'attractivité modérée de la Chine et ses perspectives de durcissement reflètent les obligations fiscales existantes sur les carburants parallèlement à un objectif annoncé pour 2030 de réduire l'intensité carbone des navires internationaux de plus de 15 % par rapport à 2025. La faible attractivité de l'Allemagne et ses perspectives de durcissement reflètent la restitution de quotas pour 70 % des émissions couvertes de 2025 en 2026, passant à 100 % des émissions couvertes de 2026 en 2027. La note modérée des États-Unis reflète les alternatives de conformité de la Californie, avec un assouplissement proposé après le vote de la Chambre des représentants du 15 septembre 2026, tandis que la note modérée du Brésil reflète des obligations actives de gestion des navires avec des pénalités reportées dont le début au 10 janvier 2028 soutient le durcissement. La note modérée de l'Arabie saoudite et ses perspectives inchangées reflètent une surveillance conditionnelle dans le cadre du remplacement du 21 août 2026, déclenchée par une demande de l'autorité basée sur la nature de l'activité ou le risque environnemental, parallèlement aux obligations MARPOL distinctes sous pavillon saoudien.
Étapes de la chaîne de valeur
La manutention à l'origine, le transport maritime et la manutention à destination déterminent où les fournisseurs génèrent des revenus et où les expéditions de conteneurs peuvent perdre du temps. COSCO SHIPPING Ports, dont la société holding intermédiaire est COSCO SHIPPING Holdings, la société mère de COSCO Shipping Lines, exploitait et gérait 387 postes à quai dans 40 ports fin 2025. Maersk exploitait les activités Ocean et Terminals au sein de son groupe intégré en 2025. Les deux groupes associent un portefeuille de terminaux au transport maritime, créant une portée pour coordonner la manutention portuaire et les navigations au sein d'une structure d'entreprise partagée.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse de résilience |
|---|---|---|---|---|
| Manutention au terminal d'origine | Opérateurs de terminaux tels que HHLA, CSP Zeebrugge Terminal NV | Revenus de services de manutention | Séquençage du chargement par rapport au départ du navire | Coordonner la libération des cargaisons avec les délais de coupure de navigation |
| Transport maritime | Transporteurs maritimes tels que A.P. Moller - Maersk | Revenus de fret | Capacité de voyage mal alignée avec les transferts de terminaux | Coordonner l'allocation des voyages avec les deux interfaces de terminaux |
| Manutention au terminal de destination | Opérateurs de terminaux tels que HHLA, CSP Zeebrugge Terminal NV | Revenus de services de manutention | Calendrier de déchargement par rapport à la capacité du poste à quai | Aligner les fenêtres d'arrivée avec les plans de déchargement |
| Source: Mordor Intelligence | ||||
Les terminaux à conteneurs de HHLA ont traité 6,3 millions de TEU en 2025, en hausse de 5,4 % par rapport à 2024. HHLA comptabilise les revenus de manutention lorsqu'un service est achevé et les revenus locatifs dans le temps, avec des droits à remise contractuels pour certains clients. Cette composition des revenus fait de l'achèvement des transferts de conteneurs et de la gestion de l'utilisation des actifs basée sur le temps des tâches commercialement distinctes. Les revenus de manutention de HHLA dépendent donc des transferts achevés nets des remises contractuelles, de sorte que la seule croissance du débit ne peut pas établir un gain équivalent dans ces revenus.
Paysage concurrentiel
Concentration du Marché
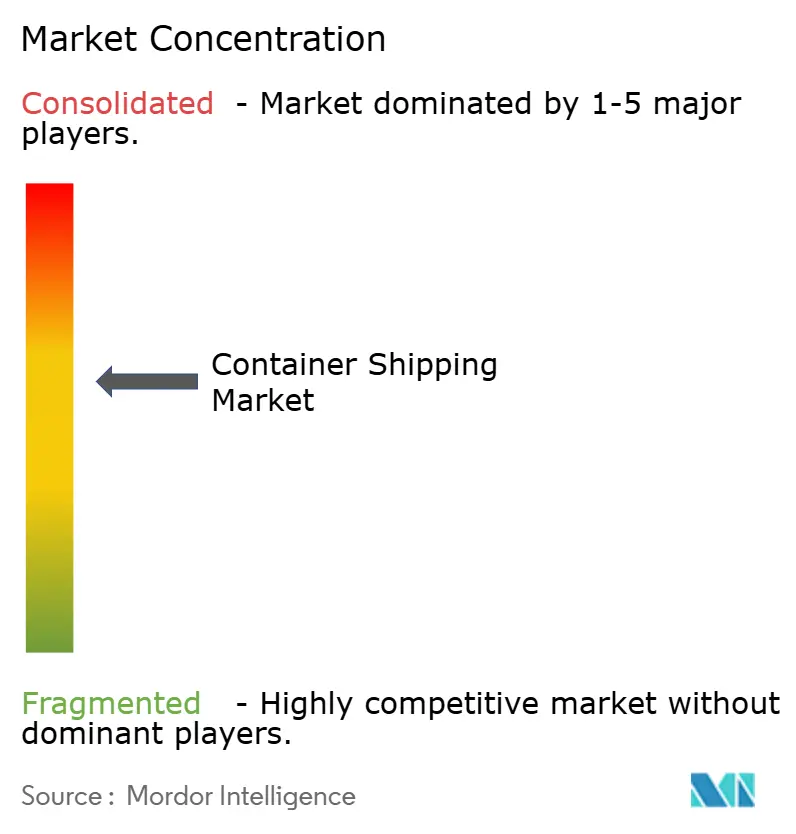
Le secteur dispose d'un noyau concentré de grands transporteurs comprenant MSC Mediterranean Shipping Company, A.P. Moller - Maersk, CMA CGM, COSCO Shipping Lines et Hapag-Lloyd. L'activité de transport maritime de CMA CGM a transporté 6,3 millions de TEU au T2 2026. Les revenus du transport maritime ont augmenté de 22 % pour atteindre 10 milliards USD par rapport au T2 2025, plus rapidement que la hausse de volume de 6 %, reflétant principalement des revenus moyens par TEU plus élevés. Cette combinaison place le transport de cargaisons à des rendements rémunérateurs au cœur de la rivalité entre les grands réseaux, tout en laissant de la place aux concurrents régionaux pour se différencier par les connexions et les engagements de service qu'ils peuvent offrir à des chargeurs particuliers.
Le 11 mars 2026, MSC a signé une sous-concession de 45 ans avec Nigerdock pour développer et exploiter un terminal à conteneurs dédié au port de Snake Island à Lagos, au Nigeria. Au 20 septembre 2026, le projet ne disposait d'aucun avis formel documenté publiquement pour procéder ou de mobilisation de construction. Son lancement le 9 avril 2025 d'escales hebdomadaires HADRIA au port de Rijeka en Croatie a fourni des connexions directes vers l'Extrême-Orient via Malte à travers l'Adriatic Gate Container Terminal d'ICTSI. Pour les chargeurs, la distinction est entre une connexion de navigation lancée et une concession dont les avantages de service dépendent du développement du terminal, de sorte que les 2 engagements représentent différentes étapes de l'expansion du réseau.
COSCO SHIPPING Holdings a réceptionné 12 navires de 16 000 TEU en 2025, ajoutant environ 200 000 TEU de capacité. La société mère gère le transport de conteneurs par l'intermédiaire de sa filiale d'exploitation en propriété exclusive, COSCO Shipping Lines. Fin 2025, la capacité de la flotte du groupe avait atteint 3,6 millions de TEU, les navires en propriété propre et affrétés coque nue représentant 75 % de la capacité totale. Pour la capacité déployée sur des voyages dans le cadre du Système d'échange de quotas d'émissions (SEQE) de l'UE, l'obligation de restitution de quotas augmente en 2027, ajoutant un test de coût lié aux émissions au rendement des nouveaux navires.
Leaders du secteur du transport maritime de conteneurs
-
MSC Mediterranean Shipping Company
-
A.P. Moller - Maersk
-
CMA CGM
-
COSCO Shipping Lines
-
Hapag-Lloyd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du transport maritime par conteneurs Entreprises couvertes dans ce rapport
- MSC Mediterranean Shipping Company
- A.P. Moller - Maersk
- CMA CGM
- COSCO Shipping Lines
- Hapag-Lloyd
- ONE (Ocean Network Express)
- Evergreen Marine
- Yang Ming
- HMM Co.
- PIL (Pacific International Lines)
- ZIM Integrated Shipping
- OOCL
- Wan Hai Lines
- Matson
- X-Press Feeders
- SITC International
- Zhonggu Logistics
- Antong Holdings
- IRISL Group
Principales opportunités pour les acteurs du marché
Les opportunités comparent les façons de transformer l'interface frigorifique alimentée de Dublin en services de conteneurs maritimes différenciés. En février 2026, le port de Dublin a livré des points de charge pour 140 unités de réfrigération, Doyle Shipping Group exploitant les portiques et des espaces supplémentaires offerts aux importateurs et exportateurs sensibles à la température.[3] L'ouverture commerciale réside dans la connexion de cette capacité de terminal à des points spécifiques où un envoi maritime nécessite une continuité de température.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Transfert d'importation protégé en température | Interface alimentée pour les importations sensibles à la température | Importateurs sensibles à la température utilisant Dublin | Relier le service maritime frigorifique à la mise en attente alimentée avant la libération de la cargaison | Coordination de l'arrivée, du transfert de garde et de la libération | Transporteurs frigorifiques, importateurs, Doyle Shipping Group |
| Mise en attente des exportations alignée sur les navigations | Mise en attente alimentée pour les cargaisons sortantes sensibles à la température | Exportateurs sensibles à la température utilisant Dublin | Aligner les arrangements de mise en attente au terminal avec les départs de navires réservés | Aligner la disponibilité de la cargaison avec les délais de coupure de départ | Exportateurs, transporteurs frigorifiques, Doyle Shipping Group |
| Continuité de température lors de perturbations de navigation | Soutien alimenté lors de perturbations météorologiques ou de navigation | Chargeurs exposés à des connexions maritimes retardées | Définir les arrangements de maintien alimenté et d'escalade dans l'offre de transport maritime | Attribution de la garde et de la responsabilité du contrôle de température lors des retards | Propriétaires de cargaisons, transporteurs frigorifiques, Doyle Shipping Group |
| Source: Mordor Intelligence | |||||
L'ouverture centrale est un service maritime qui protège la continuité de température lors du transfert portuaire. Les accords transporteur-terminal peuvent connecter la mise en attente alimentée aux calendriers des navires, rendant l'infrastructure utile à travers les points de transfert de l'expédition. L'offre la plus solide préciserait qui contrôle la température de la cargaison lorsqu'une connexion de navigation planifiée est retardée.
Développements industriels récents dans Marché du transport maritime par conteneurs
- Sep 2026 : Sea Legend Shipping a effectué la plupart des navigations hebdomadaires prévues vers l'ouest dans sa saison 2026 de la Chine vers l'Europe via la Route maritime du Nord. Les derniers départs ont été avancés au 27 septembre en raison des prévisions de glace arctique, et certaines navigations ont été retardées.
- Sep 2026 : La Chambre des représentants des États-Unis a adopté une proposition de désapprobation de l'autorisation accordée par l'EPA à la réglementation californienne à quai, qui régit le contrôle des émissions dans les ports californiens réglementés.
- Août 2026 : La réglementation de remplacement de l'Arabie saoudite sur l'environnement marin et côtier est entrée en vigueur le 21 août, permettant aux autorités d'exiger une surveillance environnementale pour le transport maritime et les ports en fonction de la nature de l'activité ou du risque environnemental.
Marché du transport maritime par conteneurs Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché du transport maritime par conteneurs mesure les dépenses annuelles en services de transport maritime de conteneurs fournis aux chargeurs à l'échelle mondiale. Les revenus couvrent le transport de cargaisons dans des conteneurs standardisés à bord de porte-conteneurs, classés par taille et type de conteneur, service d'expédition, secteur d'activité des utilisateurs finaux et géographie.
Exclusions du périmètre : le transport en vrac ou par pétrolier, les mouvements intérieurs uniquement par camion ou rail, les frais de manutention aux terminaux portuaires et la fabrication de conteneurs sont exclus.
Aperçu de la segmentation
- Par taille de conteneur
- 20 pieds (TEU)
- 40 pieds (FEU)
- Autres
- Par type de conteneur
- Général
- Frigorifique
- Par service
- Chargement complet de conteneur (FCL)
- Groupage (LCL)
- Par secteur d'utilisation final
- FMCG et commerce de détail
- Industrie manufacturière et automobile
- Santé et produits pharmaceutiques
- Électronique et équipements électriques
- Produits chimiques industriels et matières premières
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
L'analyse utilise des sources telles que la Revue du transport maritime de la CNUCED pour le commerce maritime, les taux de fret, le trafic portuaire et la connectivité des services de transport maritime régulier, les statistiques commerciales de l'OMC pour les signaux de marchandises et de débit de conteneurs, l'Indice de performance des ports à conteneurs de la Banque mondiale pour le temps et l'efficacité des ports, et les publications de l'Autorité maritime et portuaire de Singapour pour le débit de la passerelle et le contexte opérationnel. Ces sources fournissent des indicateurs indépendants pour la demande, les conditions des navires et des ports, tandis que les statistiques douanières et portuaires nationales peuvent clarifier les flux commerciaux et la couverture régionale.
Les dépôts des transporteurs, les rapports annuels, les documents destinés aux investisseurs et la presse maritime réputée peuvent recouper les revenus de transport rapportés, la capacité, les taux de fret et les changements de routes par rapport à ces indicateurs publics. Ces sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire s'appuie sur les responsables commerciaux et de planification de réseau des transporteurs, les transitaires, les spécialistes des ports et terminaux, et les responsables des achats ou de la logistique des grands chargeurs en Asie-Pacifique, EMEA et dans les Amériques. Des questions structurées testent les résultats secondaires sur les revenus de transport, l'exposition aux routes, la composition des conteneurs et des services, les changements de tarifs et la récupération des coûts, tout en clarifiant les définitions incohérentes ou les lacunes dans les rapports publics. Les réponses sont comparées aux dépôts, aux indicateurs portuaires et commerciaux, et entre elles, les différences non résolues étant renvoyées pour clarification le cas échéant.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 20 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle descendant estime les dépenses annuelles mondiales en transport maritime de conteneurs à partir de l'activité commerciale, des revenus de transport rapportés par les transporteurs, des mouvements des taux de fret et du débit conteneurisé, puis réconcilie le total par taille et type de conteneur, service FCL et LCL, secteurs d'activité des utilisateurs finaux et régions. Le commerce et le débit indiquent la base de volume, tandis que les revenus des transporteurs et les taux de fret traduisent les cargaisons transportées en dépenses. Les dépôts aident à distinguer le transport des revenus de terminaux ou de logistique, et les parts de segment sont construites à partir de preuves des transporteurs, des ports, du commerce et des chargeurs et vérifiées pour s'additionner au total mondial. Une régression multivariée peut relier les revenus annuels au commerce conteneurisé, au débit, aux taux de fret et à la capacité des transporteurs, avec une analyse de scénarios pour les perturbations de routes et la normalisation des taux lorsque l'historique est instable. Les analystes comparent les prévisions résultantes avec les évaluations d'experts des facteurs déterminants et examinent les différences matérielles. Des vérifications ascendantes sélectives utilisent les cumuls de revenus des transporteurs divulgués et les taux de fret échantillonnés multipliés par le volume de conteneurs sur les principaux corridors, à l'exclusion des charges intérieures uniquement et de terminaux. Les observations manquantes de corridors ou d'entreprises sont encadrées avec les indicateurs publics comparables les plus proches et vérifiées par rapport à l'estimation descendante.
Cycle de validation des données et de mise à jour
Les analystes triangulent le modèle de revenus par rapport aux divulgations des transporteurs, aux séries de commerce et de débit, à la performance des ports et aux indicateurs de taux publiés, puis examinent les mouvements inhabituels d'une année à l'autre et les écarts entre les estimations indépendantes avant validation. Un second analyste examine les définitions des sources, les unités, les totaux des segments, la couverture régionale et les hypothèses de prévision, et le premier analyste documente et résout les anomalies ou recontacte les répondants lorsque les définitions sont en conflit ou qu'un changement matériel est peu clair. La série est actualisée annuellement, révisée entre les cycles après des événements matériels de routes, réglementaires ou commerciaux, et soumise à un examen frais des sources et des calculs avant livraison.
Taille du marché mondial du transport maritime par conteneurs de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et produits qu'elles comptabilisent et les données utilisées pour modéliser la demande. Le marché du transport maritime par conteneurs mesure les dépenses annuelles en services de transport maritime de conteneurs fournis aux chargeurs à l'échelle mondiale.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les observations manquantes de corridors ou d'entreprises sont encadrées avec les indicateurs publics comparables les plus proches et vérifiées par rapport à l'estimation descendante.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 126,7 milliards USD (2027) | |
| Consultance mondiale A | 149,04 milliards USD (2026) | À sa base de 2026, cette estimation est supérieure de 17,6 % à la valeur 2027 de ce rapport de 126,7 milliards USD, 1 an plus tard. |
| Consultance sectorielle B | 11,2 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 91,2 % à la valeur 2027 de ce rapport de 126,7 milliards USD, 2 ans plus tard. |
Les analystes de Mordor Intelligence triangulent le modèle de revenus par rapport aux divulgations des transporteurs, aux séries de commerce et de débit, à la performance des ports et aux indicateurs de taux publiés, puis examinent les mouvements inhabituels d'une année à l'autre et les écarts entre les estimations indépendantes avant validation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du transport maritime par conteneurs et ses perspectives de croissance ?
La taille devrait atteindre 126,7 milliards USD en 2027 et 143,1 milliards USD d'ici 2032, avec un CAGR de 2,45 % de 2027 à 2032.
Quelles forces soutiennent la demande de transport maritime conteneurisé ?
Le volume du commerce mondial de marchandises a progressé de 3,5 % en glissement annuel au premier semestre 2026. L'ouverture en juin 2025 de l'entrepôt de marchandises volumineuses de Cainiao à Vancouver a lié le réapprovisionnement des marchands au fret maritime en chargement complet.
Quel service domine les dépenses en transport maritime de conteneurs ?
Le chargement complet de conteneur (FCL) détenait une part de marché de 76,35 % en 2026 et devrait croître à un CAGR de 2,6 % de 2027 à 2032.
Quelles entreprises sont les principaux transporteurs maritimes de conteneurs ?
Les principaux transporteurs comprennent MSC Mediterranean Shipping Company, A.P. Moller - Maersk et CMA CGM.
Quel défi lié aux coûts du carburant affecte le transport maritime de conteneurs ?
Le prix moyen du carburant de soute d'OOCL était d'environ 582 USD par tonne métrique au premier semestre 2026, en hausse de 8 % par rapport à 541 USD au premier semestre 2025.
Quelle région domine les revenus du transport maritime de conteneurs ?
L'Asie-Pacifique détenait une part de marché de 41,04 % en 2026 et devrait croître à un CAGR de 3,65 % de 2027 à 2032.
Comment les réglementations environnementales affectent-elles les commandes de navires ?
Les règles d'efficacité énergétique de l'OMI et les coûts carbone de l'UE accélèrent les commandes de navires à double carburant, avec plus de 500 de ces navires commandés fin 2024.
Quelle a été la plus grande acquisition portuaire récente ?
L'achat par MSC des terminaux mondiaux de Hutchison Ports pour 22,765 milliards EUR (25,12 milliards USD) en mars 2025 a ajouté 51 millions de TEU de capacité de manutention et a marqué la plus grande transaction d'actifs portuaires jamais enregistrée.