
Taille et part du marché du transport ferroviaire de marchandises
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
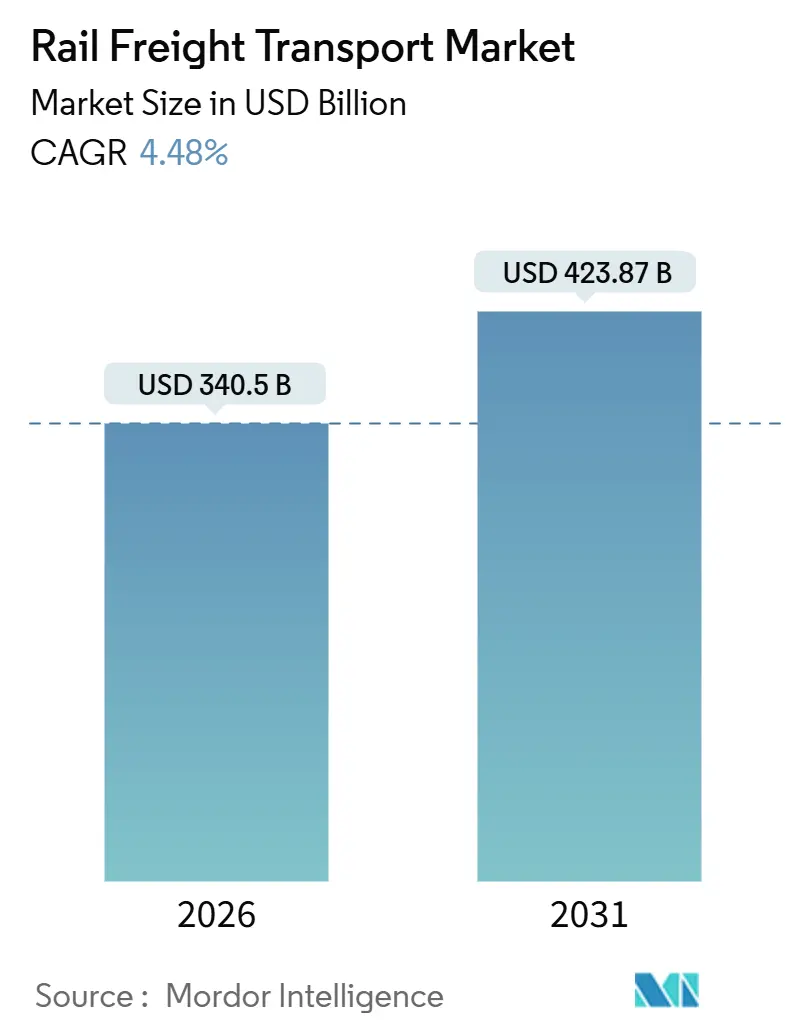
| Taille du Marché (2026) | 340.5 Milliards de dollars |
| Taille du Marché (2031) | 423.87 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.48 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport ferroviaire de marchandises par Mordor Intelligence
La taille du marché du transport ferroviaire de marchandises est estimée à 340,5 milliards USD en 2026 et devrait atteindre 423,87 milliards USD d'ici 2031, à un TCAC de 4,48 % au cours de la période de prévision (2026-2031).
Le marché du transport ferroviaire de marchandises bénéficie des mandats de décarbonation, de la relocalisation industrielle et de la modernisation des infrastructures, même si les pressions concurrentielles exercées par le transport routier à faible coût persistent. Les volumes conteneurisés et intermodaux s'accélèrent, la traction à carburant alternatif monte en puissance et les services de maintenance connexes captent des marges plus élevées. Les corridors transfrontaliers, notamment en Asie-Pacifique et en Amérique du Nord, attirent des capitaux à mesure que les chaînes d'approvisionnement se réorientent face aux risques géopolitiques et climatiques.
Principaux enseignements du rapport
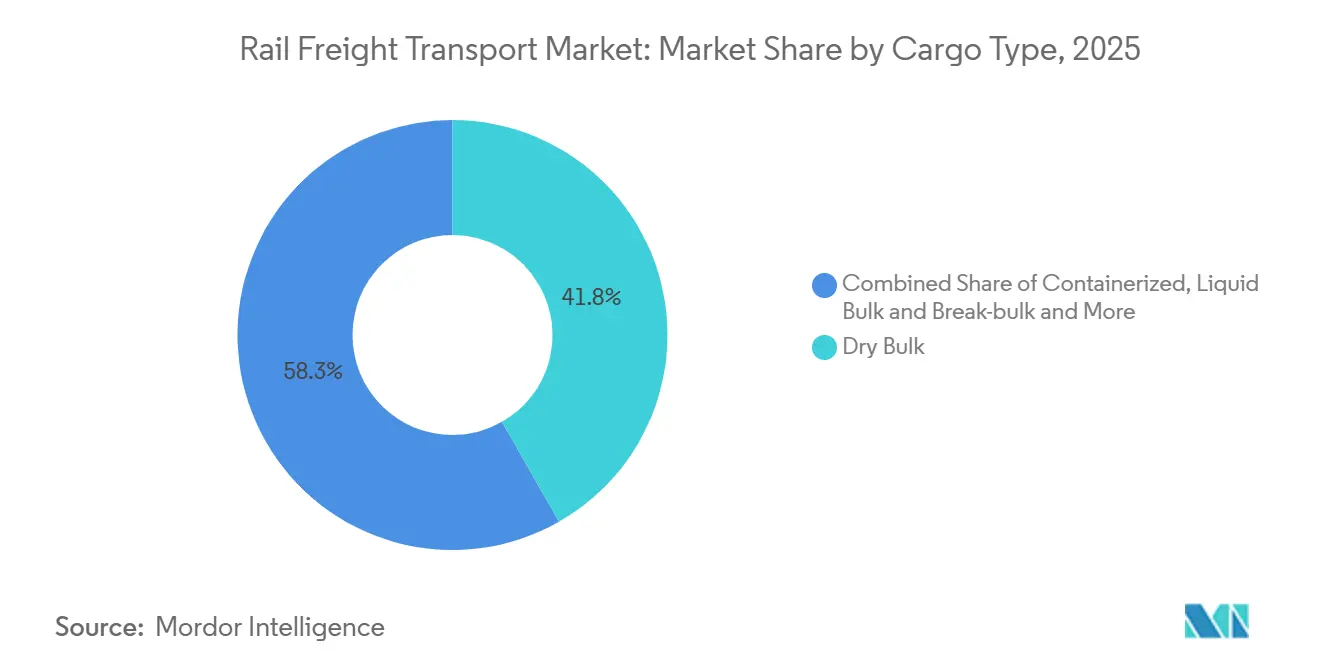
- Par type de fret, le vrac sec représentait 41,75 % de la part du marché du transport ferroviaire de marchandises en 2025, tandis que le fret conteneurisé et intermodal progresse à un TCAC de 6,23 % jusqu'en 2031.
- Par type de service, le transport représentait 83,14 % de la taille du marché du transport ferroviaire de marchandises en 2025 ; les services connexes se développent à un TCAC de 7,49 % jusqu'en 2031.
- Par type de service, le transport a contribué à hauteur de 83,14 % du chiffre d'affaires 2025 ; les services connexes se développent à un TCAC de 7,49 % jusqu'en 2031.
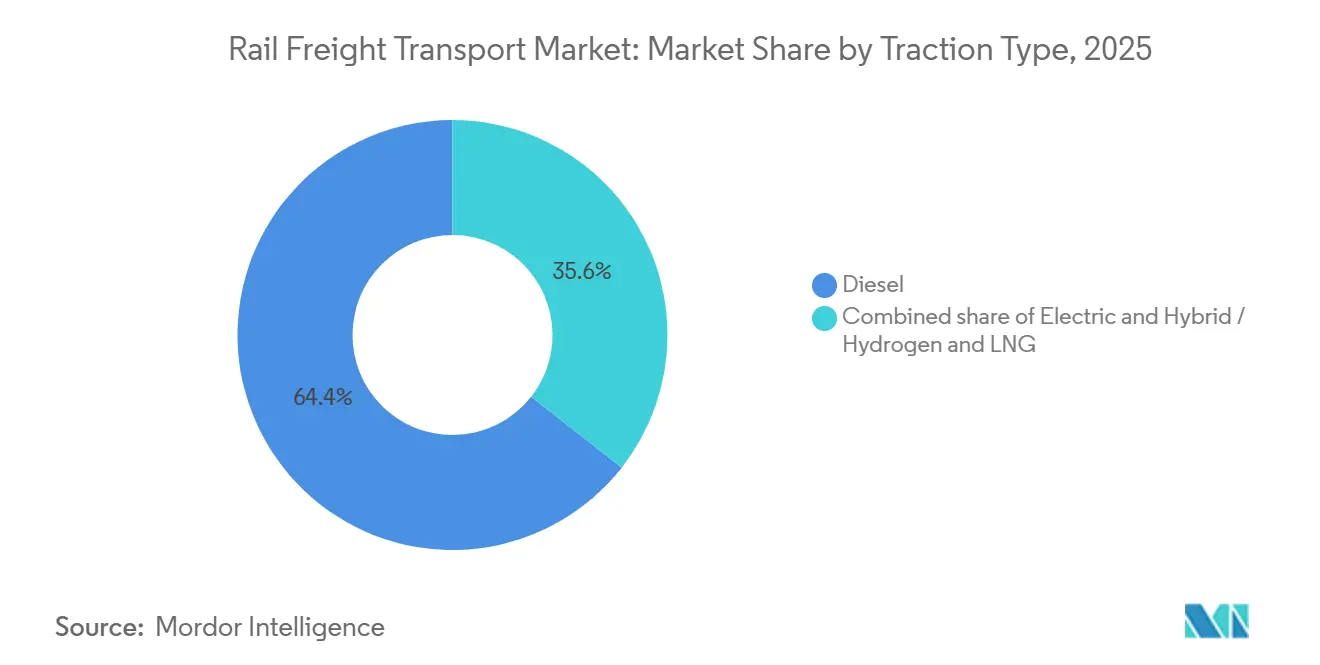
- Par type de traction, le diesel est resté dominant avec une base installée de 64,41 % en 2025, mais les locomotives hybrides-hydrogène-GNL progressent à un TCAC de 10,62 % jusqu'en 2031.
- Par destination, les services nationaux ont capté 61,28 % des volumes de 2025 ; le fret international et transfrontalier s'accroît à un TCAC de 6,68 % jusqu'en 2031.
- Par région, l'Asie-Pacifique se développe à un TCAC de 6,21 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Mandats de décarbonation favorisant le report modal sur les corridors nord-sud longue distance | +1.1% | UE et Amérique du Nord, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Relocalisation de la fabrication lourde vers le Mexique et l'Europe centrale et orientale | +0.8% | Amérique du Nord (États-Unis-Mexique), Europe (Europe centrale et orientale) | Court terme (≤2 ans) |
| Minéraux de la transition énergétique nécessitant une capacité ferroviaire de vrac | +0.6% | Amérique du Sud (Andes), Australie, Amérique du Nord | Moyen terme (2-4 ans) |
| Programmes de résilience du pont terrestre Chine-UE | +0.5% | Corridors Asie, Europe, Moyen-Orient | Moyen terme (2-4 ans) |
| Congestion des ports de premier rang stimulant le transport ferroviaire intermodal intérieur | +0.4% | Asie-Pacifique, répercussions sur les hubs mondiaux | Court terme (≤2 ans) |
| Stimulus gouvernemental pour les locomotives de fret prêtes à l'hydrogène | +0.3% | Allemagne, Japon, certaines routes nord-américaines | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Les mandats de décarbonation accélèrent la substitution modale longue distance
Les normes d'émissions reconfigurent les choix de mode de transport sur les itinéraires de plus de 800 km. Le paquet européen « Fit for 55 » exige une réduction de 43 % des émissions de CO₂ des véhicules utilitaires lourds d'ici 2030 et une baisse de 90 % d'ici 2040, incitant les chargeurs à privilégier le rail pour atteindre leurs objectifs de portée 3[1]. La règle californienne sur les flottes propres avancées oblige les grandes flottes à acquérir des camions zéro émission à partir de 2024, orientant davantage la demande vers le marché du transport ferroviaire de marchandises. Les opérateurs réagissent en commandant des locomotives à hydrogène et à batterie ; Deutsche Bahn prévoit à elle seule de remplacer 1 300 unités diesel d'ici 2030 avec un soutien fédéral de 13,7 millions EUR (16 millions USD). À mesure que la tarification du carbone s'étend, le marché du transport ferroviaire de marchandises acquiert des avantages de coût structurels par rapport à la route, soutenant des gains de volume réguliers jusqu'en 2031.
La relocalisation reconfigure les corridors ferroviaires nord-américains et européens
Les fabricants qui se rapprochent des marchés finaux stimulent les flux ferroviaires nord-sud et est-ouest. Le Mexique a exporté plus de 550 milliards USD de marchandises vers les États-Unis en 2025, dépassant la Chine, avec les entreprises automobiles et électroniques en tête du mouvement. En Europe centrale et orientale, les fournisseurs se sont regroupés dans un rayon de 500 km des usines allemandes, augmentant le tonnage ferroviaire transfrontalier via la Pologne et la Tchéquie de 12 % d'une année sur l'autre. Ces évolutions élargissent le marché adressable du transport ferroviaire de marchandises tout en récompensant les opérateurs en place qui gèrent déjà la complexité douanière et d'interchange.
La demande en minéraux de la transition énergétique nécessite une capacité ferroviaire de vrac spécialisée
Le lithium, le cuivre et les minéraux de terres rares sous-tendent les chaînes d'approvisionnement en énergie renouvelable et nécessitent des solutions ferroviaires à haute capacité. Le Chili prévoit de tripler sa production de lithium d'ici 2030, déclenchant des investissements dans des liaisons ferroviaires dédiées reliant les mines d'Atacama aux ports du Pacifique. Les trains autonomes AutoHaul de Rio Tinto en Australie-Occidentale transportent du minerai de fer sur 1 700 km avec une consommation de carburant inférieure de 15 % aux opérations avec équipage, illustrant la productivité du transport ferroviaire de vrac[2]. Les locomotives à hydrogène livrées à FCAB en 2024 prouvent la viabilité de la traction alternative dans le terrain difficile des Andes. Ces projets élargissent le marché du transport ferroviaire de marchandises à mesure que les minéraux de la transition énergétique circulent en volumes plus importants.
L'optimisation du pont terrestre Chine-UE renforce la connectivité eurasiatique
La diversification des chaînes d'approvisionnement post-pandémique a ravivé l'intérêt pour les corridors terrestres reliant l'Asie de l'Est à l'Europe. Le chemin de fer Chine-Kirghizistan-Ouzbékistan, approuvé en 2024, promet des économies de temps de transit allant jusqu'à 10 jours par rapport aux itinéraires conventionnels. Le nombre de trajets de trains de fret Chine-Europe est passé de 19 392 en 2024 à 20 022 en 2025, marquant une hausse d'environ 3,3 %. La valeur des marchandises a atteint 67,7 milliards USD en 2025 contre les années précédentes, desservant 232 villes dans le cadre de l'expansion du réseau. Les retards persistants liés aux changements d'écartement ajoutent encore des coûts, mais les opérateurs qui investissent dans des bogies à double écartement capteront une plus grande part du marché du transport ferroviaire de marchandises à mesure que les volumes eurasiatiques augmentent.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Congestion du réseau de classe I sur les routes céréalières du Midwest américain | -0.7% | Midwest américain, répercussions sur les terminaux d'exportation du Golfe | Court terme (≤2 ans) |
| Limitations de charge à l'essieu imposées par le tirant d'eau sur les lignes à voie étroite d'Afrique subsaharienne | -0.4% | Afrique subsaharienne | Long terme (≥4 ans) |
| Divergence des normes d'attelage des wagons entravant le trafic de transit Chine-Asie centrale | -0.6% | Corridor Chine-Asie centrale | Moyen terme (2-4 ans) |
| Déflation des coûts du transport routier longue distance réduisant l'avantage tarifaire du rail | -0.3% | Amérique du Nord (région ALENA) | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
La congestion du réseau de classe I contraint la compétitivité des exportations agricoles
Les wagons de fret céréalier aux États-Unis ont atteint environ 1,11 million en 2025, en hausse d'environ 3,7 % par rapport à 1,07 million en 2024, soutenus par une forte demande à l'exportation et des volumes hebdomadaires supérieurs à la moyenne. Les règles d'aiguillage réciproque proposées visent à améliorer le service mais pourraient perturber la planification du réseau. Une extension de voie de garage de 50 millions USD à Chicago a amélioré la vitesse de CN de 30 %, illustrant que des investissements ciblés peuvent atténuer les goulets d'étranglement. Les opérateurs qui ne parviennent pas à accroître leur capacité risquent de perdre des parts du marché du transport ferroviaire de marchandises au profit des concurrents fluviaux et routiers.
La divergence des normes d'attelage fragmente l'intégration ferroviaire eurasiatique
Les systèmes d'attelage incompatibles imposent des transbordements chronophages aux frontières Chine-Asie centrale, ajoutant 6 à 8 heures par train et 500 à 800 USD par conteneur. Le programme européen d'attelage automatique numérique pourrait augmenter la capacité de fret de 30 % d'ici 2030, mais les attelages de type AAR de la Chine et la conception SA-3 de la Russie restent incompatibles[3]. Tant que l'harmonisation n'avance pas, ces barrières techniques limitent le trafic de transit et tempèrent le rythme d'expansion du marché du transport ferroviaire de marchandises sur les corridors eurasiatiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fret :
les volumes de vrac ancrent le marché, les conteneurs propulsent la croissanceLa taille du marché du transport ferroviaire de marchandises pour les produits en vrac représentait 41,75 % de la valeur 2025, soulignant l'avantage de coût du rail pour le charbon, le minerai et les céréales. Le réseau AutoHaul de 1 700 km de Rio Tinto fonctionne avec une fiabilité de 99,7 %, prouvant les opérations de vrac autonomes à grande échelle. Les flux conteneurisés et intermodaux progressent à un TCAC de 6,23 %, portés par le commerce électronique et la relocalisation qui privilégient une logistique flexible. Le budget d'investissement de 3,8 milliards USD de BNSF pour 2025 comprend un hub intermodal à Phoenix visant une croissance de 15 % des conteneurs domestiques.
Le vrac liquide, principalement le pétrole et les produits chimiques, maintient une demande stable car le rail offre une manutention plus sûre des marchandises dangereuses par rapport aux pipelines sur certains itinéraires. Le vrac conventionnel et le fret de projet restent des niches, servant les turbines et les machines hors gabarit. Les normes de sécurité des wagons de marchandises 2025 de la Federal Railroad Administration interdisent les composants provenant de pays préoccupants, augmentant les coûts d'approvisionnement tout en renforçant la résilience à long terme. Les opérateurs qui équilibrent leurs activités de vrac massif avec la diversification des conteneurs résisteront mieux aux cycles des matières premières que les spécialistes mono-activité.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par type de service :
le transport principal domine tandis que les services auxiliaires progressent fortementLes services de transport ont généré 83,14 % du chiffre d'affaires 2025, reflétant le cœur historique du marché du transport ferroviaire de marchandises. La planification ferroviaire de précision, la rotation des actifs et la vitesse de ligne restent les indicateurs de performance centraux. Les services connexes — maintenance, triage et stockage — progressent à un TCAC de 7,49 %, signalant un pivot vers des lignes d'activité à marges plus élevées. La scission de SNCF en Hexafret (opérations) et Technis (maintenance) vise 200 millions EUR (233,6 millions USD) de chiffre d'affaires de maintenance pour des tiers d'ici 2027.
Les règles réglementaires exigeant des inspections plus fréquentes des wagons-citernes et des wagons de matières dangereuses augmentent les obstacles à la conformité pour les nouveaux entrants, protégeant les bénéfices des opérateurs en place. Wabtec a enregistré plus de 1 milliard USD de commandes au quatrième trimestre 2024 pour des modernisations de locomotives et des diagnostics numériques, soulignant l'ampleur du marché de l'après-vente[4]. Les opérateurs qui internalisent les compétences de maintenance peuvent capter la valeur sur le cycle de vie et renforcer leur pouvoir de négociation avec les fournisseurs de matériel roulant.
Par secteur d'utilisation final :
l'exploitation minière reste en tête, la logistique de détail s'accélèreLes mines et minéraux ont expédié le tonnage le plus élevé, contribuant à hauteur de 31,77 % des volumes 2025 sur le marché du transport ferroviaire de marchandises. Les négociations tarifaires restent difficiles ; BHP a obtenu des réductions de 8 à 12 % dans les contrats 2024 en garantissant des volumes. Les flux de détail et de produits de grande consommation progressent à un TCAC de 7,98 %, les arrivées dans les ports côtiers se connectant aux centres de distribution intérieurs par rail. Le couloir intermodal Mexique-Sud-Est de Schneider National promet 62 % de CO₂ en moins par rapport au camion et une livraison plus rapide de 18 à 24 heures.
Le pétrole, le gaz et les produits chimiques bénéficient de chargements stables car la capacité des pipelines est limitée et les règles de sécurité favorisent le rail pour certains itinéraires de matières dangereuses. Les volumes agricoles fluctuent saisonnièrement mais bénéficient de l'extension des connexions aux silos à grains. Les chaînes d'approvisionnement automobiles intègrent le rail pour gérer les batteries et les véhicules finis ; Norfolk Southern se positionne comme partenaire de la chaîne d'approvisionnement des véhicules électriques avec une manutention spécialisée des batteries. Des portefeuilles clients diversifiés permettent aux opérateurs de se couvrir contre les ralentissements sectoriels.
Par type de traction :
le diesel domine, les alternatives gagnent du terrainLes locomotives diesel représentaient 64,41 % de la flotte active en 2025, mais la volatilité des prix du carburant et les taxes carbone érodent leur avantage en termes de coût. Les unités hybrides hydrogène-GNL progressent à un CAGR de 10,62 %, reflétant les subventions gouvernementales et la maturité technologique. L'essai hydrogène de CPKC dans l'ouest du Canada a atteint des temps de ravitaillement comparables au diesel et des autonomies de 500 km, soulignant le potentiel d'un transport ferroviaire de fret au Canada plus propre sur les corridors non électrifiés. Siemens Mobility et Tyczka Hydrogen prévoient une architecture d'approvisionnement en hydrogène de bout en bout pour les corridors non électrifiés.
La traction électrique se développe là où la caténaire existe déjà, notamment en Europe et dans certaines parties de l'Asie, offrant zéro émission directe et une meilleure efficacité énergétique. Les locomotives électriques à batterie et à double mode permettent une exploitation urbaine silencieuse et sans émission tout en conservant une capacité de longue distance. Les opérateurs qui échelonnent leurs investissements en priorité sur les lignes à forte utilisation éviteront les dépréciations d'actifs échoués et sécuriseront des contrats à prime verte.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par destination :
maturité nationale face à la dynamique transfrontalièreLes mouvements nationaux ont capté 61,28 % du tonnage 2025, reflétant des réseaux nationaux bien établis et une familiarité réglementaire. La croissance est modérée à mesure que les plafonds de capacité approchent et que le transport routier est concurrentiel sur les courtes distances. Le trafic international et transfrontalier augmente à un TCAC de 6,68 %, porté par les accords commerciaux et les infrastructures dédiées. Le programme TEN-T européen alloue 30 milliards EUR (35 milliards USD) pour porter la part modale du rail à 30 % d'ici 2030.
Le nouveau service Mexique-Sud-Est des États-Unis de Schneider National s'appuie sur l'itinéraire en ligne directe de CSX et CPKC pour contourner les voies routières traditionnelles. Les plateformes douanières numériques qui pré-valident la documentation réduisent les temps d'immobilisation, améliorant la compétitivité porte-à-porte du rail. Les opérateurs disposant de relations établies avec les agences frontalières et de systèmes informatiques multidomaines sont bien positionnés pour gagner des parts transfrontalières supplémentaires du marché du transport ferroviaire de marchandises.
Analyse géographique
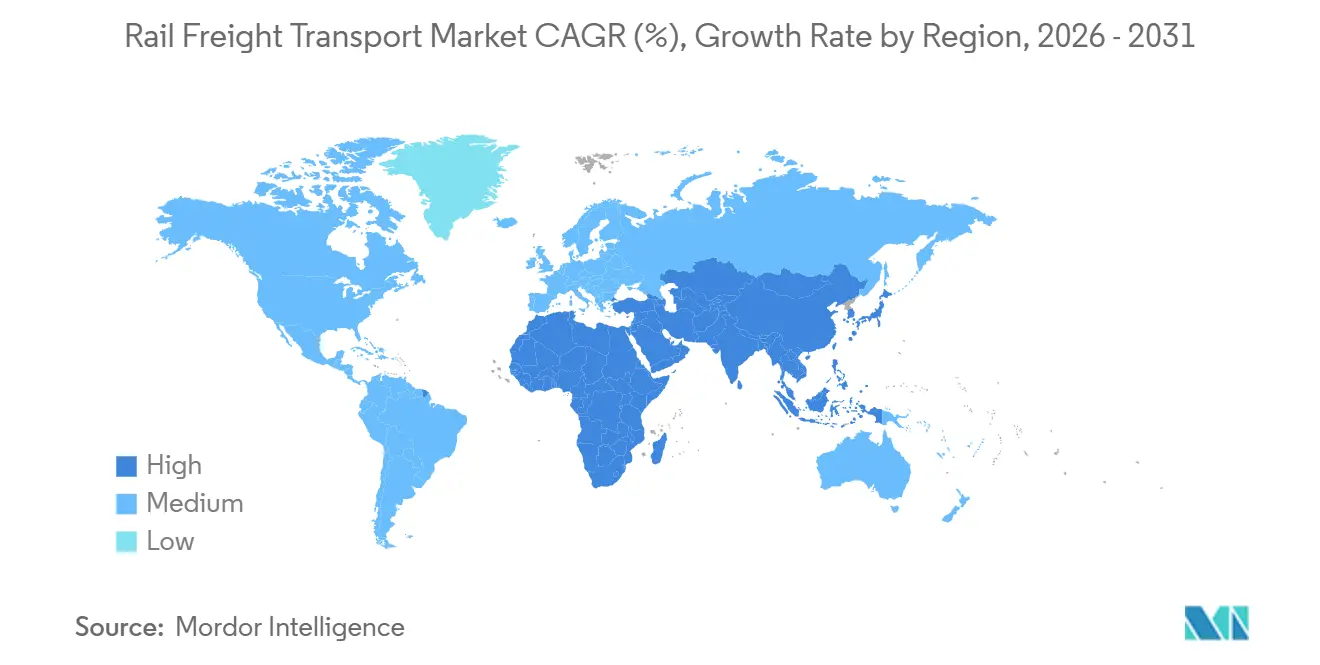
Marché du Transport de Fret Ferroviaire en Asie-Pacifique
L'Asie-Pacifique affiche la plus forte expansion régionale avec un CAGR de 6,21 % jusqu'en 2031, soutenue par les projets de la Ceinture et de la Route de la Chine et les 3 360 km de corridors dédiés au fret en Inde. Les corridors indiens supportent des charges à l'essieu de 25 tonnes et des trains de 1 500 m, réduisant les coûts par tonne jusqu'à 40 %. Le Japon expérimente des locomotives à hydrogène, les lignes minières australiennes font circuler des convois autonomes, et l'Asie du Sud-Est modernise ses voies et ses terminaux, comme le Vietnam SuperPort.
Marché du Transport de Fret Ferroviaire en Amérique du Nord
L'Amérique du Nord enregistre une croissance stable à un chiffre moyen, le nearshoring stimulant les volumes sud-nord. Union Pacific a affiché 1,8 milliard USD au troisième trimestre 2025, frais de fusion inclus. CPKC, désormais le seul opérateur à ligne unique Canada-États-Unis-Mexique du continent, capte le trafic automobile et de biens de consommation sur la nouvelle ligne Southeast Mexico Express.
Marché du Transport de Fret Ferroviaire en EMEA et en Amérique du Sud
La libéralisation en Europe intensifie la concurrence ; la filiale Hexafret de la SNCF poursuit la rentabilité par la spécialisation, et l'Allemagne subventionne les locomotives à hydrogène. L'Amérique du Sud reste axée sur les matières premières, la locomotive à hydrogène de la FCAB démontrant une traction verte en haute altitude. Le Moyen-Orient et l'Afrique offrent des perspectives greenfield, telles que la ligne Émirats arabes unis-Oman à 3 milliards USD et un prêt de 1 milliard USD de la BAD pour réhabiliter Transnet Freight Rail en Afrique du Sud. Les voies à écartement étroit et les limites de charge à l'essieu freinent les capacités à court terme, mais offrent un potentiel à long terme une fois les modernisations achevées.
Paysage réglementaire
La réglementation se durcit en matière de sécurité, d'interopérabilité et d'allocation de la capacité du réseau, avec des implications directes sur les investissements en flotte, les performances transfrontalières et les coûts de conformité. Aux États-Unis, la Federal Railroad Administration a continué de formaliser les exigences de sécurité, notamment une règle finale de décembre 2024 renforçant les normes de sécurité des wagons de fret (49 CFR Part 215), et une action du Federal Register de janvier 2026 codifiant les dérogations existantes relatives à la réflectorisation du matériel roulant de fret ferroviaire (49 CFR Part 224). Cela pousse les opérateurs et les bailleurs vers des pratiques plus standardisées de rétrofit, d'inspection et de documentation.
En Europe, la politique ferroviaire évolue d'approches corridor par corridor vers une coordination plus unifiée et axée sur le numérique pour les itinéraires de fret internationaux. En mai 2026, le Parlement européen a approuvé un règlement sur l'utilisation des capacités de l'infrastructure ferroviaire dans l'espace ferroviaire unique européen, remplaçant le règlement (UE) n° 913/2010 afin d'améliorer la coordination transfrontalière. Parallèlement, l'UE a continué d'affiner l'interopérabilité des wagons via des mises à jour de la STI WAG (règlement d'exécution (UE) 2025/2064, adopté en octobre 2025). La Grande-Bretagne a fait progresser les règles techniques relatives au matériel roulant via l'avis de spécification technique nationale (NTSN) du Department for Transport pour les wagons de fret (Issue 2, mai 2025), et a réintroduit un projet de loi ferroviaire (Railways Bill) lors de la session 2026-27 qui comprend un objectif légal de croissance du fret ferroviaire dans le cadre du modèle proposé Great British Railways.
Analyse de la chaîne de valeur
La chaîne de valeur du transport de fret ferroviaire va de la propriété et de l'accès à l'infrastructure (gouvernements et gestionnaires d'infrastructure) à la fourniture de flotte et de technologie (constructeurs de locomotives et de wagons, fournisseurs de systèmes de freinage et de contrôle, et partenaires d'approvisionnement en carburants alternatifs), puis aux opérations (opérateurs de fret ferroviaire, opérateurs de transport intermodal et combiné, et gestionnaires de terminaux et de dépôts), et enfin aux propriétaires de marchandises et transitaires qui contractent des services de transport longue distance et de dernier kilomètre. Alors que le fret conteneurisé et intermodal croît plus rapidement que le vrac dans la structure de marché actuelle, les terminaux, grues, l'automatisation des cours de triage et les interfaces de données (réservation de créneaux, suivi et prédédouanement sur les corridors transfrontaliers) deviennent des nœuds à plus fort effet de levier que le seul transport longue distance, ce qui accroît l'importance des partenariats entre les chemins de fer, les ports et ports secs, et les intégrateurs logistiques.
Les goulets d'étranglement ont tendance à se concentrer aux interfaces du réseau, où la congestion, des fenêtres de travaux mal coordonnées, des perturbations de signalisation et des déséquilibres d'équipement peuvent bloquer des conteneurs loin des centres de demande. L'activité récente des corridors montre également comment l'infrastructure et la logistique frontalière façonnent la création de capacité, notamment le début du trafic fret régulier sur la ligne Budapest-Belgrade en février 2026, et la Türkiye, l'Azerbaïdjan et la Géorgie faisant passer la ligne Bakou-Tbilissi-Kars (BTK) en pleine capacité opérationnelle en juin 2026. Du côté de la demande, l'intermodal port-vers-intérieur en Amérique du Nord reste un générateur de flux majeur, l'intermodal représentant une part significative des conteneurs quittant les terminaux portuaires par train. Cela maintient la gestion des châssis, le repositionnement des conteneurs et le débit des hubs intérieurs au centre de la fiabilité du service de bout en bout.
Paysage concurrentiel
Le marché du transport ferroviaire de marchandises est régionalement concentré mais mondialement fragmenté. En Amérique du Nord, sept opérateurs de classe I contrôlent la majorité des tonnes-kilomètres, s'appuyant sur la planification ferroviaire de précision, l'intermodal à double empilage et les suppléments carburant pour maintenir leurs marges. BNSF, Union Pacific et CPKC poursuivent des programmes d'investissement de plusieurs milliards de dollars ciblant les corridors de croissance clés et les services connexes comme la réparation de wagons.
L'Europe accueille des opérateurs nationaux historiques — DB Cargo, Hexafret de SNCF, PKP Cargo — ainsi que des entrants agiles tels que SBB Cargo et Genesee & Wyoming Europe. La libéralisation permet la concurrence par les prix mais érode les parts individuelles, poussant les opérateurs en place vers la spécialisation, l'attelage automatisé et les essais de traction à hydrogène.
L'adoption technologique distingue les leaders des retardataires. L'AutoHaul de Rio Tinto, fiable à 99,7 %, élève la barre pour le transport lourd autonome. Wabtec fournit des systèmes de freinage numérique et des diagnostics qui améliorent la disponibilité et soutiennent la conformité aux émissions. La conformité à la norme ISO 14001 et aux objectifs fondés sur la science influence désormais les choix des chargeurs, accordant aux opérateurs disposant de feuilles de route de décarbonation crédibles une prime tarifaire sur le marché du transport ferroviaire de marchandises.
Leaders du secteur du transport ferroviaire de marchandises
-
BNSF Railway
-
Union Pacific Railroad
-
Russian Railways
-
Canadian National Railway
-
DB Cargo
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Transport de Fret Ferroviaire Entreprises couvertes dans ce rapport
- Union Pacific Railroad Company
- BNSF Railway Company
- Canadian National Railway Company
- Canadian Pacific Kansas City Limited (CPKC)
- CSX Transportation, Inc.
- Norfolk Southern Railway Company
- DB Cargo AG
- Fret SNCF (Hexafret)
- SBB Cargo AG
- Russian Railways (RZD)
- PKP Cargo S.A.
- Genesee & Wyoming Inc.
- Pacific National Pty Ltd
- Qube Holdings Limited
- Japan Freight Railway Company
- Indian Railways
- Qatar Railways Company (Qatar Rail)
- Etihad Rail PJSC
- Transnet Freight Rail
- Aurizon LTD*
Lire l’analyse des entreprises de transport de fret ferroviaire
Opportunités de marché et perspectives d'avenir
La capacité intermodale et les nœuds logistiques intérieurs constituent un espace vierge clair où convergent la relocalisation à proximité, le réapprovisionnement du commerce électronique et la distribution port-vers-intérieur. Aux États-Unis, BNSF a annoncé un plan d'investissement en capital 2026 de 3,6 milliards USD comprenant un financement dédié à des projets d'expansion de capacité. L'entreprise a également fait progresser le développement du Barstow International Gateway (BIG) en Californie, un grand hub intérieur destiné à gérer les expéditions intermodales et à réduire les kilomètres parcourus par camion. Ensemble, ces initiatives indiquent où les opérateurs allouent leur capital pour protéger la vélocité de service et gagner des parts sur les lignes longue distance, où le rail peut combiner transport longue distance et productivité des terminaux.
La simplification des politiques et les réformes de l'accès des opérateurs créent également de la marge pour de nouvelles conceptions de services et partenariats, en particulier dans les corridors à forte croissance d'Asie-Pacifique où le rail domestique domine aujourd'hui mais où le transfrontalier et la conteneurisation augmentent. En juillet 2026, Indian Railways a annoncé des réformes supprimant les structures tarifaires multi-échelons pour les engrais et les céréales, introduisant une licence unifiée pour les opérateurs de trains de conteneurs, et déployant un cadre de certification des compétences. Cela favorise des opérations de trains de conteneurs plus standardisées et évolutives, ainsi qu'une participation tierce plus large. Parallèlement aux programmes d'infrastructure tels que les corridors de fret dédiés et le virage vers la numérisation (automatisation dans les cours de triage, opérations à distance et initiatives liées à l'attelage automatique numérique en Europe), les opportunités se concentrent autour : (i) des services connexes tels que la maintenance, le triage et le stockage qui monétisent la disponibilité des actifs, et (ii) des projets pilotes de traction alternative et des écosystèmes d'avitaillement sur les itinéraires de fret non électrifiés, où les opérateurs peuvent associer la conformité en matière d'émissions aux exigences de scope 3 des chargeurs sans devoir procéder à l'électrification complète du réseau.
Développements industriels récents dans Marché du Transport de Fret Ferroviaire
- Juillet 2026 : Canadian National Railway a annoncé avoir transporté 2,67 millions de tonnes métriques de céréales en juin 2026, établissant un nouveau record mensuel sur son réseau. Ce résultat souligne comment l'exécution opérationnelle et la fluidité des corridors convertissent la demande agricole en volumes ferroviaires, renforçant l'importance du débit des terminaux et des temps de cycle pendant les périodes de pointe d'exportation.
- Mai 2026 : Keyera, AltaGas et Canadian National Railway ont lancé le projet de terminal ferroviaire Alberta Corridor Export (ACE), soutenu par un investissement initial de 240 millions USD de Keyera. Le projet relie l'approvisionnement industriel de l'Alberta aux plateformes d'exportation de la côte ouest, renforçant la logistique des matières premières de bout en bout et créant un nouveau point de captation pour la croissance des exportations liées au rail.
- Avril 2026 : Union Pacific Railroad a signé un contrat de sept ans avec Rocky Mountain Steel Mills pour la production nationale de rails d'acier depuis l'installation de Pueblo, Colorado. La sécurisation d'un approvisionnement ferroviaire national à long terme soutient les programmes de maintenance et de renouvellement et réduit l'exposition aux perturbations d'approvisionnement transfrontalier pour les matériaux de voie critiques.
Marché du Transport de Fret Ferroviaire Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par le transport de marchandises par voie ferrée, où le fret est acheminé sur des réseaux ferroviaires à l'aide de trains de marchandises et de services d'exploitation associés. Le dimensionnement se concentre sur les services de transport de fret payants fournis par des opérateurs ferroviaires agréés à des clients commerciaux.
Exclusions du périmètre : les services ferroviaires de voyageurs (y compris les services de banlieue et à grande vitesse), le transport par pipeline et la manœuvre industrielle en usine sont exclus du dimensionnement de ce marché.
Aperçu de la segmentation
- Par type de fret
- Conteneurisé / Intermodal
- Vrac sec (charbon, minerais, céréales)
- Vrac liquide (brut, produits chimiques)
- Vrac conventionnel et fret de projet
- Par type de service
- Transport
- Services connexes au transport (maintenance des wagons et des voies ferrées, triage des marchandises et stockage)
- Par secteur d'utilisation final
- Mines et minéraux
- Pétrole, gaz et produits chimiques
- Agriculture et alimentation
- Industrie manufacturière et automobile
- Détail et produits de grande consommation
- Matériaux de construction et sylviculture
- Par type de traction
- Diesel
- Électrique
- Hybride / Hydrogène et GNL
- Par destination
- National
- International / Transfrontalier
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Pérou
- Chili
- Argentine
- Reste de l'Amérique du Sud
- Asie-Pacifique
- Inde
- Chine
- Japon
- Australie
- Corée du Sud
- Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines)
- Reste de l'Asie-Pacifique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas et Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège et Suède)
- Reste de l'Europe
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Nigeria
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'organisation du bassin de la demande et du périmètre des revenus de services, puis par la collecte de séries de référence cohérentes par région. Des sources publiques telles que l'Union Internationale des Chemins de fer (UIC), le Forum International des Transports (FIT), la Banque mondiale, UN Comtrade, ainsi que les ministères nationaux des transports et les régulateurs ferroviaires permettent d'ancrer les indicateurs d'activité du fret tels que les tonnes-km ferroviaires, les flux commerciaux et l'utilisation des corridors.
Nous examinons également les rapports annuels des opérateurs, les présentations aux investisseurs et les dépôts audités pour comprendre la composition des revenus et les évolutions du rendement par tonne-km, et nous utilisons la presse logistique de référence pour les événements liés aux politiques et aux réseaux. Pour la vérification croisée des volumes liés aux échanges commerciaux, une base de données d'expéditions à l'import et à l'export au niveau des envois est utilisée de manière sélective pour valider les flux de marchandises et de conteneurs qui aboutissent généralement sur le rail. Les sources de recherche documentaire listées ici sont illustratives, et d'autres références publiques ont également été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour tester les périmètres de revenus et pour traduire les indicateurs d'activité en hypothèses réalistes de tarification et de composition, notamment là où les rapports publics sont inégaux. Nous avons échangé avec des opérateurs de fret ferroviaire, des prestataires logistiques, des parties prenantes de l'infrastructure et de grands utilisateurs côté chargeurs sur les principaux corridors ferroviaires, puis nous avons revérifié les hypothèses par région pour refléter les différences de composition des marchandises et de styles de contrats.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 12 % | APAC : 43 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 36 % |
| Acteurs de plus petite taille : 17 % | Managers : 50 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le modèle central utilise une approche descendante dans laquelle les indicateurs d'activité du fret ferroviaire sont convertis en revenus en appliquant une logique de rendement propre chaque région. En pratique, les tendances des tonnes-km ferroviaires, les évolutions de la part intermodale, les cycles des marchandises en vrac, les ajouts de capacité sur les corridors, ainsi que les mouvements des coûts du carburant et de l'électricité sont utilisés comme données d'entrée qui façonnent à la fois les attentes en matière de volume et de tarification.
Pour maintenir des totaux réalistes, des approximations ascendantes sélectives sont utilisées comme vérification croisée, telles que l'agrégation des revenus de fret d'opérateurs échantillonnés et le test du rendement implicite par tonne-km par rapport aux fourchettes issues des entretiens. Nous validons également la direction de la tarification intermodale par des vérifications auprès des acteurs du marché. Lorsque la divulgation publique au niveau national est limitée, nous utilisons des réseaux ferroviaires comparables comme référence, puis nous corrigeons en tenant compte de l'exposition commerciale, de la composition des marchandises et des différences de densité du réseau.
Pour les prévisions, une analyse de scénarios est appliquée autour des facteurs macroéconomiques que le fret ferroviaire tend à suivre, puis la trajectoire finale est affinée à l'aide des résultats de régressions multivariées pour des variables telles que la production industrielle, la valeur des échanges commerciaux et les ajouts d'infrastructures. Les hypothèses sont maintenues suffisamment simples pour être reproductibles, et nous ne les retenons qu'après qu'elles s'alignent sur ce que les répondants primaires décrivent comme un comportement pratique en matière de contrats et de volumes.
Cycle de validation des données et de mise à jour
Les résultats sont validés par triangulation à partir de signaux indépendants, et nous effectuons des vérifications pour détecter les écarts importants par région, composition des marchandises et niveaux de rendement implicites. Si le total d'un pays suggère un revenu par tonne-km irréaliste, ou présente un changement soudain de composition sans déclencheur politique ou réseau identifiable, nous réexaminons les données d'entrée sous-jacentes et engageons des échanges de suivi.
Avant la validation finale, le modèle et les hypothèses font l'objet d'un examen interne en plusieurs étapes afin de maintenir la cohérence de la logique de calcul, des unités et du traitement des devises. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif affecte les corridors ferroviaires, la réglementation ou la demande de fret. Juste avant la livraison, nous effectuons une dernière passe pour intégrer les dernières publications publiques et les principaux signaux du marché.
Taille du marché du transport ferroviaire de fret de Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs de marché publiées pour le transport ferroviaire de fret peuvent différer même lorsqu'elles semblent couvrir le même périmètre, car le périmètre des services, le calendrier et les choix de tarification ne sont pas toujours alignés. Les variations proviennent généralement du fait que les services connexes sont ou non comptabilisés, de la manière dont les revenus nationaux et transfrontaliers sont traités, et de la façon dont le modèle traduit le tonnage ou les tonnes-km en revenus réalisés.
Les données probantes sur l'activité du fret, telles que la direction des tonnes-km ferroviaires déclarées, les commentaires sur les volumes intermodaux et la fourchette implicite de revenus par tonne-km, sont utilisées pour maintenir Mordor Intelligence ancré à un bassin de revenus clairement ferroviaire. C'est l'une des raisons pour lesquelles le total 2026 peut s'écarter des chiffres ancrés à des années de base différentes. Dans certaines publications, l'année de base est antérieure et projetée selon une trajectoire de croissance plus élevée, tandis que d'autres élargissent le périmètre pour inclure des services logistiques adjacents ou des hypothèses de majoration tarifaire différentes qui ne sont pas revalidées chaque année.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 340,5 milliards USD (2026) | |
| Global Research House A | 313,0 milliards USD (2024) | Utilise une année de base antérieure et un horizon plus long, et le périmètre indique un ensemble de services plus large couvrant les marchandises, la traction et les utilisateurs finaux sans séparer clairement les revenus des services ferroviaires des revenus logistiques connexes. |
| Industry Publisher B | 291,62 milliards USD (2024) | Ancre l'estimation aux valeurs 2023-2024 et applique un taux de croissance uniforme, avec une visibilité limitée sur la façon dont les tonnes-km et le rendement sont réconciliés entre les régions et sur la manière dont le calendrier des devises est géré. |
L'écart entre les trois chiffres s'explique principalement par le choix de l'année de base et par la rigueur avec laquelle le périmètre des revenus des services ferroviaires est appliqué. Lorsque les signaux d'activité et les vérifications du rendement sont utilisés conjointement, le chiffre final est plus facile à relier aux mouvements de fret observables et au comportement tarifaire, ce qui améliore la reproductibilité pour la planification.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du transport ferroviaire de marchandises en 2026 ?
La taille du marché du transport ferroviaire de marchandises est de 340,50 milliards USD en 2026, progressant vers 423,87 milliards USD d'ici 2031 à un TCAC de 4,48 %.
Quel type de fret connaît la croissance la plus rapide jusqu'en 2031 ?
Le fret conteneurisé et intermodal est en tête avec un TCAC de 6,23 %, porté par la logistique du commerce électronique et les besoins de chaînes d'approvisionnement flexibles.
Quelles technologies de traction gagneront des parts de marché ?
Les locomotives hybrides, à hydrogène et au GNL devraient croître à un TCAC de 10,62 % à mesure que les opérateurs se conforment aux règles de décarbonation et à la volatilité des coûts du carburant.
Quelle région affiche le taux de croissance le plus élevé ?
L'Asie-Pacifique enregistre l'expansion la plus rapide avec un TCAC de 6,21 %, soutenue par les investissements de l'Initiative Ceinture et Route et les corridors de fret dédiés de l'Inde.
Comment les tendances de relocalisation impactent-elles les volumes ferroviaires ?
Les délocalisations industrielles vers le Mexique et l'Europe centrale et orientale ajoutent de la densité aux corridors ferroviaires nord-sud et est-ouest, augmentant les volumes transfrontaliers à deux chiffres.
Quel est le principal frein opérationnel aujourd'hui ?
Les goulets d'étranglement de capacité sur les routes céréalières du Midwest américain allongent les délais de transit et risquent de provoquer des reports modaux vers le transport routier et fluvial.