
Taille et part du marché des MCU automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
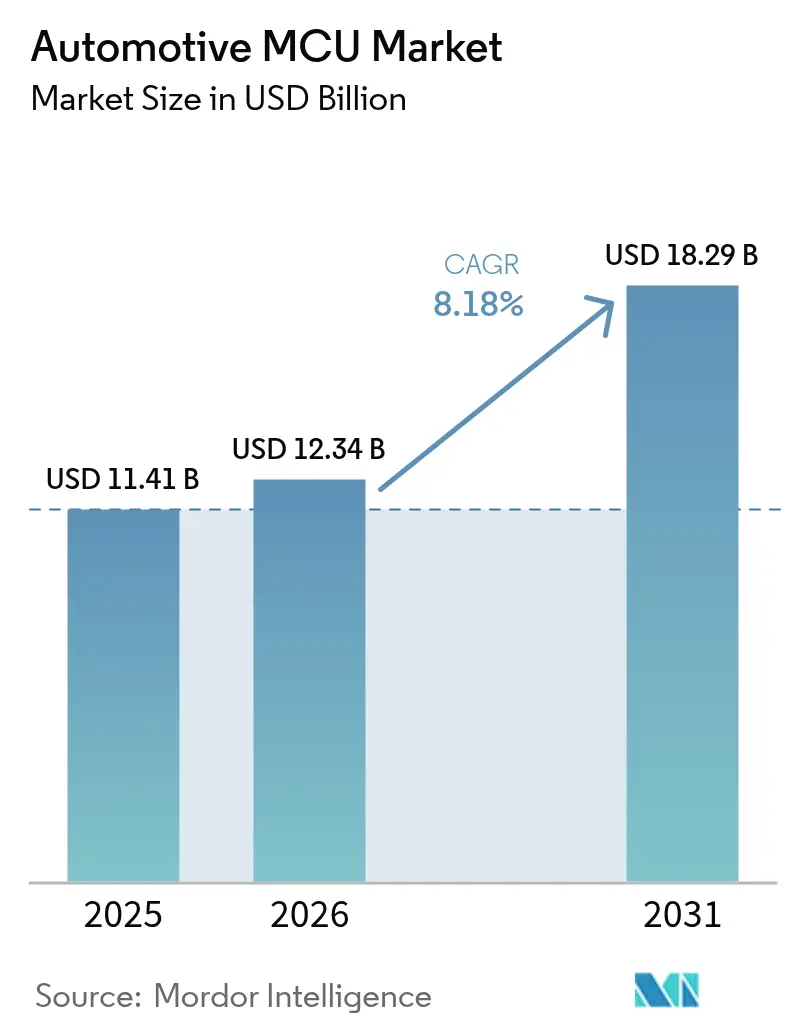
| Taille du Marché (2026) | 12.34 Milliards de dollars |
| Taille du Marché (2031) | 18.29 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des MCU automobiles par Mordor Intelligence
La taille du marché des MCU automobiles a été évaluée à 11,41 milliards USD en 2025 et devrait croître de 12,34 milliards USD en 2026 pour atteindre 18,29 milliards USD d'ici 2031, à un TCAC de 8,18 % au cours de la période de prévision (2026-2031). La pénétration croissante des véhicules électriques (VE), la migration vers des architectures électroniques/électriques (E/E) zonales et le renforcement des réglementations en matière de cybersécurité sont les principales forces qui accroissent le contenu en microcontrôleurs automobiles par véhicule. Les plateformes modernes intègrent plus de 100 contrôleurs, contre moins de 10 dans les modèles d'ancienne génération. Les dispositifs 32 bits à hautes performances, les technologies de procédé FinFET avancées ≤16 nm et les cœurs temps réel de classe Cortex-R/A mènent la transition vers les véhicules à définition logicielle et les mises à jour OTA (over-the-air) qui exigent un traitement déterministe à faible latence. L'activité concurrentielle se concentre sur l'adoption du RISC-V, les conceptions à sécurité renforcée et la diversification géographique de la chaîne d'approvisionnement pour satisfaire les exigences de localisation et atténuer les risques géopolitiques. Ces tendances maintiennent collectivement le marché des MCU automobiles sur une trajectoire de croissance soutenue tout au long de la décennie.
Principaux enseignements du rapport
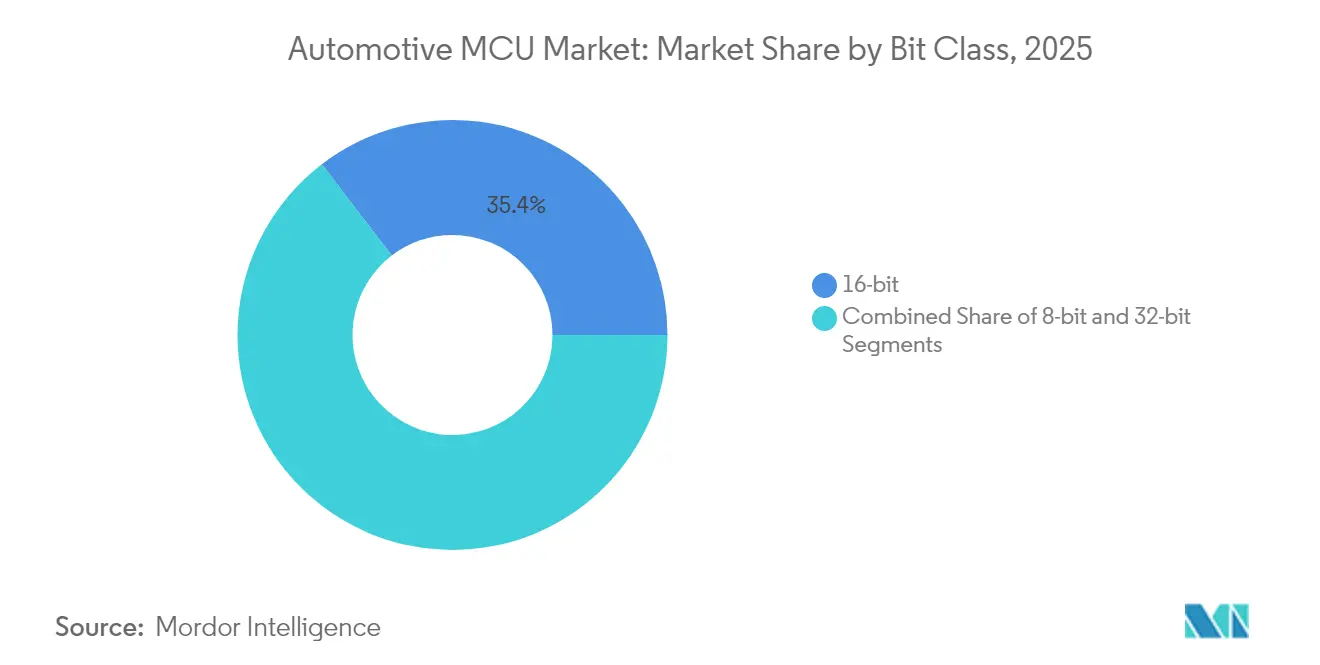
- Par classe de bits, les dispositifs 32 bits mènent l'expansion avec un TCAC de 11,2 % jusqu'en 2031, tandis que les contrôleurs 16 bits ont conservé une part de revenus de 35,40 % du marché des MCU automobiles en 2025.
- Par application, la sécurité et l'ADAS ont enregistré un TCAC de 13,6 %, le plus rapide parmi les segments ; le groupe motopropulseur et le châssis détenaient 25,60 % de la part de marché des MCU automobiles en 2025.
- Par type de propulsion du véhicule, les véhicules électriques à batterie ont contribué à la hausse la plus rapide avec un TCAC de 13,10 % ; les ICE commerciaux ont maintenu une tranche de 27,80 % de la taille du marché des MCU automobiles en 2025.
- Par nœud de procédé, les dispositifs FinFET ≤16 nm ont affiché un TCAC de 11,9 %, tandis que les nœuds 40-22 nm ont représenté une part de revenus de 22,10 % en 2025.
- Par architecture de cœur, les solutions ARM Cortex-R/A se sont accélérées à un TCAC de 15,0 % ; le RISC-V détenait 8,35 % des revenus de 2025 mais croît rapidement.
- Sur le plan régional, l'Asie-Pacifique affiche le TCAC le plus élevé à 13,2 %, tandis que l'Amérique du Nord détenait une part de 18,80 % en 2025.
- Les cinq plus grands fournisseurs contrôlaient 81,5 % des revenus mondiaux ; Infineon était en tête avec 28,5 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Électrification et montée en puissance de la pénétration des xEV | 2.10% | Mondial, avec l'APAC et l'UE en tête de l'adoption | Moyen terme (2-4 ans) |
| Contenu croissant en fonctionnalités ADAS et autonomes | 1.80% | Impulsion réglementaire en Amérique du Nord et dans l'UE, croissance des volumes en APAC | Long terme (≥ 4 ans) |
| Véhicule à définition logicielle et architecture OTA | 1.40% | Mondial, avec une adoption précoce dans les segments premium | Long terme (≥ 4 ans) |
| Cycles de renouvellement pilotés par la réglementation en matière de cybersécurité | 0.90% | Conformité en UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Transition vers l'architecture E/E zonale | 1.20% | Mondial, menée par les équipementiers européens | Moyen terme (2-4 ans) |
| Incitations à la localisation (lois CHIPS, etc.) | 0.80% | National, avec un accent sur les États-Unis, l'UE et la Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Électrification et montée en puissance de la pénétration des xEV
Les voitures électriques à batterie nécessitent plus de 300 contrôleurs, contre 70 dans les véhicules ICE, quadruplant la demande unitaire en MCU. Les charges thermiques dans les systèmes de traction à 800 V imposent des conceptions homologuées pour des températures de jonction supérieures à 150 °C. Le S32K39/37 de NXP contrôle des moteurs hexaphasés à plus de 200 kHz, illustrant les boucles à haute vitesse requises. Le passage aux liaisons dorsales zonales à 48 V réduit la masse du câblage de 85 % et libère un budget d'alimentation pour les boucles de chauffage, de ventilation et de conditionnement de batterie.
Contenu croissant en fonctionnalités ADAS et autonomes
Les plateformes de Niveau 2 intègrent déjà environ 500 USD en semiconducteurs, soit un ordre de grandeur au-dessus des véhicules de base. La progression vers l'autonomie de Niveau 4 impose la fusion de capteurs, la redondance et la conformité ASIL-D. Le radar AWRL6844 de Texas Instruments intègre l'IA en périphérie dans son MCU, traitant en temps réel les données de présence d'enfant en cabine. La consolidation du code de perception et de contrôle sur des MCU uniques accélère le pivot du calcul distribué vers le calcul centralisé.[2]Commission européenne, "Plan d'action industriel pour le secteur automobile," ec.europa.eu
Véhicule à définition logicielle et architecture OTA
Les mises à jour logicielles fréquentes favorisent la MRAM embarquée et les cycles d'effacement/écriture rapides. La famille S32K5 16 nm de NXP écrit le micrologiciel 15 fois plus rapidement que la mémoire flash tout en atteignant les objectifs ASIL-D. Les contrôleurs zonaux gèrent plusieurs sous-systèmes, réduisant le nombre d'UCE. Infineon et Flex ont démontré une plateforme de zone modulaire qui regroupe l'accélération Ethernet et l'inférence par IA pour une adaptation en temps réel.
Cycles de renouvellement pilotés par la réglementation en matière de cybersécurité
La réglementation UN R155 et la norme ISO/SAE 21434 exigent une gestion certifiée de la cybersécurité à compter de juillet 2024. Les modules de sécurité matérielle et les racines de démarrage sécurisé sont désormais livrés en standard. Les incidents de cybersécurité automobile ont généré un impact de 22,5 milliards USD en 2024, renforçant la demande de MCU à exécution de confiance. Les mandats de l'UE ajoutent une authentification basée sur la chaîne de blocs, augmentant la fréquence de renouvellement du matériel.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Longs cycles de qualification en matière de sécurité fonctionnelle | -1.30% | Mondial, avec des exigences plus strictes dans l'UE | Long terme (≥ 4 ans) |
| Goulots d'étranglement persistants de la capacité des fonderies sur substrat 150 mm | -0.80% | Mondial, avec une concentration de la fabrication en Asie-Pacifique | Moyen terme (2-4 ans) |
| Problèmes de déclassement de la température de jonction > 150 °C | -0.60% | Mondial, particulièrement dans les applications VE | Moyen terme (2-4 ans) |
| Coûts de conformité croissants aux normes ISO 26262/21434 | -0.90% | UE et Amérique du Nord principalement | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Longs cycles de qualification en matière de sécurité fonctionnelle
L'obtention de la certification ASIL-D s'étend sur 18 à 24 mois, retardant l'innovation. Les charges de travail à criticité mixte nécessitent un partitionnement matériel et des preuves formelles, augmentant les coûts et les risques de planning.
Goulots d'étranglement persistants de la capacité des fonderies sur substrat 150 mm
Plus de 75 % des contrôleurs automobiles fonctionnent encore sur des nœuds ≥ 28 nm. L'expansion sur les nœuds matures est limitée à environ 7 % en 2025, exposant les équipementiers à des chocs d'approvisionnement et à une exposition géopolitique concentrée dans les fonderies de Taïwan et de Corée du Sud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe de bits :
les solutions 32 bits haut de gamme gagnent des partsLe segment 16 bits a maintenu 35,40 % des revenus en 2025, principalement dans l'électronique de carrosserie. En revanche, les dispositifs 32 bits ont enregistré un TCAC de 11,2 %, portés par la demande en ADAS et les charges de travail des véhicules à définition logicielle. Le ARM Cortex-R5 domine les rôles critiques pour la sécurité, tandis que le TriCore d'Infineon excelle dans le groupe motopropulseur. La taille du marché des MCU automobiles pour les contrôleurs 32 bits devrait s'élargir à 10,62 milliards USD d'ici 2031. L'informatique hétérogène qui mélange le contrôle et le traitement neuronal par IA creuse l'écart avec les dispositifs 16 bits. Les MCU 8 bits persistent dans les interfaces de capteurs à basse vitesse mais voient leur part décliner à mesure que l'intégration augmente.
Les périphériques étendus, la latence déterministe et les pare-feux matériels maintiennent la préférence pour les composants 32 bits dans les systèmes ASIL-D. Les derniers dispositifs AURIX-3 d'Infineon offrent un verrouillage à triple cœur et 1 500 DMIPS par watt, soulignant l'impératif d'efficacité. Le marché des MCU automobiles traite de plus en plus les dispositifs 16 bits comme des niveaux de coût, tandis que les niveaux premium privilégient les 32 bits pour la cryptographie avancée et la prise en charge de l'Ethernet TSN.


Par application :
la sécurité et l'ADAS mènent la croissanceLa sécurité et l'ADAS ont enregistré un TCAC de 13,6 % entre 2026 et 2031, progressant sous l'effet des réglementations obligatoires sur le freinage automatique et l'assistance au maintien de voie. Le groupe motopropulseur et le châssis conservent toujours les revenus les plus importants en raison de leur montage universel. La part de marché des MCU automobiles pour le groupe motopropulseur est restée à 25,60 % en 2025, mais sa croissance se modère à mesure que l'électrification déplace les dépenses vers les unités de gestion de batterie.
Les piles logicielles brouillent désormais les lignes d'application ; la maintenance prédictive s'exécute sur les MCU de groupe motopropulseur, tandis que les MCU d'infodivertissement hébergent l'IA vocale. L'AM275x-Q1 de Texas Instruments fusionne le rendu graphique et les réseaux neuronaux de surveillance du conducteur, témoignant de la convergence inter-domaines. L'apprentissage en périphérie réduit le trafic vers le nuage et garantit la conformité en matière de confidentialité dans les régions qui renforcent les lois sur la souveraineté des données.
Par type de propulsion du véhicule :
les VE commandent l'élanLes flottes ICE commerciales menaient encore avec 27,80 % des revenus de 2025. Les plateformes électrifiées, cependant, s'accélèrent ; les voitures électriques à batterie affichent un TCAC de 13,10 % jusqu'en 2031. La taille du marché des MCU automobiles pour les contrôleurs BEV devrait plus que tripler, portée par les onduleurs à 800 V et les commandes de charge bidirectionnelle. Les systèmes hybrides nécessitent des MCU à double domaine orchestrant les boucles de combustion et électriques, se traduisant par des partitions de sécurité complexes.
Les MCU pour les VE doivent tolérer des pics dv/dt plus élevés et intégrer l'isolation galvanique pour satisfaire la norme IEC 60747-17. Le RH850/C1M-Ax de Renesas prend en charge les onduleurs de traction doubles et les convertisseurs survolteurs synchrones, mettant en évidence les exigences spécialisées de l'électricité de propulsion.
Par technologie de nœud de procédé :
l'adoption du FinFET progresseLes nœuds 40-22 nm ont conservé 22,10 % des revenus en 2025, équilibrant coût et fiabilité. Pourtant, les conceptions FinFET ≤ 16 nm affichent un TCAC de 11,9 %, alimenté par les contrôleurs zonaux à intelligence artificielle intégrée. La taille du marché des MCU automobiles liée au ≤ 16 nm devrait atteindre 5,29 milliards USD d'ici 2031. La robustesse aux rayonnements et les coûts de qualification ralentissent l'adoption, mais la faible fuite du FinFET s'aligne sur les contraintes de budget d'alimentation des VE.
Pendant ce temps, les lignes ≥ 180 nm servent les fonctions de contrôle de carrosserie sensibles au coût mais perdent des parts à mesure que la consolidation s'intensifie. La qualification automobile accuse un retard de 3 à 5 ans par rapport au grand public ; ainsi, les nœuds de pointe à 5 nm restent rares dans les microcontrôleurs automobiles jusqu'à ce qu'une preuve de fiabilité zéro défaut stricte émerge.

Par architecture de cœur :
le RISC-V émerge comme un challengerLes expéditions ARM Cortex-R/A croissent à un TCAC de 15,0 % sur les charges de travail d'IA en temps réel dans les systèmes à fonctionnement sûr. Le RISC-V représente 8,35 % des revenus de 2025 mais évolue à près de 28 % annuellement à mesure que les équipementiers cherchent la liberté de redevances. La famille de MCU RISC-V automobiles d'Infineon lancée en mars 2025 signale une validation grand public, soutenue par des prototypes virtuels qui raccourcissent le délai d'intégration pour les piles AUTOSAR. Les cœurs propriétaires persistent dans les boucles de contrôle de couple de niche où le code héritage précis en cycles est bien établi.
Le potentiel de personnalisation permet aux fournisseurs d'adapter les extensions d'instructions RISC-V pour l'analyse de batterie ou les boucles de balayage rapide radar, améliorant les performances par watt. Le marché des MCU automobiles pourrait voir la part du RISC-V doubler d'ici 2028 si la maturité de la chaîne d'outils suit le rythme.
Analyse géographique
Marché des MCU Automobiles en Amérique du Nord
L'Amérique du Nord a représenté 18,80 % des revenus en 2025, portée par les zones pilotes de véhicules autonomes et le CHIPS Act qui subventionne les usines de fabrication nationales. L'expansion de Microchip Technology Inc. à 880 millions USD dans le carbure de silicium au Colorado sécurise l'approvisionnement local pour les onduleurs de traction des véhicules électriques. Les usines d'assemblage à faibles coûts du Mexique complètent les pôles de conception américains, tandis que le Canada bénéficie des incitations à l'achat de véhicules zéro émission.
Marché des MCU Automobiles en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un CAGR de 13,2 %. Le mandat chinois de 25 % de contenu en puces domestiques pour 2025 dynamise les startups locales de MCU et les coentreprises ; l'usine de 300 mm de VisionPower Semiconductor d'une valeur de 7,8 milliards USD à Singapour soutient la production automobile à signaux mixtes. Renesas Electronics Corporation a enregistré une croissance automobile de 50 % en glissement annuel en 2024, tandis que la Corée du Sud tire parti de son expertise en cellules de batteries pour intégrer des contrôleurs haute densité dans les systèmes de gestion de batteries. L'Inde représente une opportunité naissante mais stratégique, à mesure que les volumes de production augmentent et que les droits d'importation favorisent l'approvisionnement localisé.
Marché des MCU Automobiles en Europe
La trajectoire de l'Europe vers 65 % de pénétration des véhicules électriques d'ici 2030 nécessite un contenu MCU plus important par véhicule. Le Plan d'action industriel annoncé en mars 2025 oriente les fonds vers la numérisation et la cybersécurité, contraignant les équipementiers à adopter des contrôleurs conformes à la norme ISO 21434. L'écart de coûts de l'Allemagne par rapport aux concurrents chinois pousse vers l'automatisation et des conceptions centrées sur les logiciels qui privilégient le calcul zonal. L'Acte européen sur les semi-conducteurs vise 20 % de la production mondiale de semi-conducteurs d'ici 2030, mais la coordination transfrontalière reste un obstacle. L'application stricte du règlement UN R155 dans les États membres accélère l'adoption de la sécurité matérielle.


Paysage réglementaire
La cybersécurité et la gouvernance des logiciels renforcent le socle de conformité pour les microcontrôleurs automobiles, ancrées par les exigences du WP.29 de la CEE-ONU telles que le règlement UN R155 et la norme ISO/SAE 21434, que les équipementiers et les fournisseurs utilisent pour structurer les processus de sécurité et les contrôles techniques tout au long du cycle de vie des ECU. Ces exigences se traduisent par des mandats au niveau matériel dans la conception des MCU, incluant le démarrage sécurisé, les modules de sécurité matériels, et des livrables de cybersécurité prêts pour audit, et elles sont mises en œuvre via des programmes fournisseurs tels que le début, par Infineon, de la conformité ISO/SAE 21434 pour ses familles de MCU TRAVEO T2G et AURIX TC3x en mars 2026.
Les politiques commerciales et de sécurité nationale affectent également les décisions d'approvisionnement et de conception pour l'électronique automobile vendue sur les grands marchés. Aux États-Unis, une règle du BIS sur les véhicules connectés finalisée en mars 2025 restreint certaines transactions de véhicules connectés impliquant du matériel et des logiciels ayant un lien suffisant avec la Chine ou la Russie, augmentant les besoins de diligence raisonnable et de substitution pour les composants de contrôle électronique. Par ailleurs, une mesure américaine entrée en vigueur le 15 janvier 2026 a appliqué un droit ad valorem de 25 % sur les importations de produits semi-conducteurs couverts, ajoutant une pression sur les coûts et sur la composition des fournisseurs pour les composants de qualité automobile, tout en renforçant l'argument commercial en faveur d'empreintes de fabrication régionalisées.
Analyse de la chaîne de valeur
La chaîne de valeur des MCU automobiles va de la propriété intellectuelle et de l'EDA jusqu'à la fabrication de plaquettes (fonderie ou IDM), l'assemblage et le test, la qualification de qualité automobile, et la distribution vers les équipementiers de rang 1 et les OEM pour l'intégration dans les ECU et les contrôleurs zonaux/de domaine. L'offre du marché est très concentrée au niveau des composants, les principaux fournisseurs (Renesas, NXP, Infineon, Texas Instruments et Microchip) contrôlant la majorité du volume des MCU automobiles 32 bits, tandis que la production dépend encore largement de nœuds matures (autour de 40 nm et plus) qui se disputent une capacité limitée. Les obligations de qualification et de support à long terme allongent les délais de cycle et accroissent l'importance de démarrages de plaquettes stables, de l'allocation de capacité de packaging et d'une gestion de la qualité robuste tout au long de la chaîne.
La diversification et la localisation de la chaîne d'approvisionnement sont de plus en plus visibles dans les partenariats de fabrication et de packaging. En juillet 2025, Tata Electronics et Robert Bosch GmbH ont signé un protocole d'accord pour collaborer sur le packaging et la fabrication de puces dans les unités de Tata Electronics à Assam et au Gujarat, reflétant les efforts pour développer une capacité locale pour l'approvisionnement en électronique automobile. L'Inde a également vu, en décembre 2025, un partenariat entre Tata Electronics et ROHM axé initialement sur l'assemblage et le test de MOSFETs en silicium de qualité automobile pour la mobilité électrique, soulignant comment la capacité OSAT et de test devient un levier stratégique aux côtés de l'approvisionnement en plaquettes pour les semi-conducteurs automobiles.
Paysage concurrentiel
La concentration du marché est modérée : les cinq premiers fournisseurs ont capturé 81,5 % des revenus de 2024, favorisant des barrières à l'entrée élevées mais une rivalité vigoureuse sur l'intégration des fonctionnalités. Infineon, avec une part de 28,5 %, s'appuie sur son héritage de sécurité à triple cœur AURIX et l'acquisition de l'activité Ethernet automobile de Marvell pour 2,5 milliards USD afin de fusionner réseau et calcul pour les véhicules à définition logicielle. NXP suit avec une stratégie de plateforme S32 évolutive qui associe la mémoire flash MRAM à des accélérateurs d'IA dédiés, facilitant les mises à jour OTA. STMicroelectronics se différencie par la mémoire à changement de phase (PCM) embarquée et la co-intégration de front-end analogique.
Microchip et Renesas complètent le top cinq, en mettant l'accent sur les engagements d'approvisionnement à long terme et les chaînes d'outils de sécurité fonctionnelle. Le RISC-V ouvre des voies disruptives pour les entrants basés en Chine alignés sur les politiques de localisation. Pourtant, les exigences strictes de support produit sur 15 ans et la charge de certification ISO tempèrent un bouleversement rapide. Les perspectives d'espaces blancs comprennent les contrôleurs de charge bidirectionnelle véhicule-réseau, les MCU de sécurité de paiement embarqués et les concentrateurs zonaux de domaine d'alimentation améliorés par l'IA.
La diversification des fournisseurs gagne en urgence à mesure que les équipementiers se couvrent contre l'exposition géopolitique. Infineon, NXP et ST élargissent leurs capacités d'extrémité avant en Europe et aux États-Unis, tandis que les collaborations avec les fonderies (par exemple, la coentreprise VIS-NXP à Singapour) poursuivent des empreintes mondiales équilibrées. Ces démarches visent à garantir la disponibilité des contrôleurs après que la pénurie de 2021-2023 a perturbé les plans de production dans le monde entier.[4]Microchip Technology, "Microchip étend sa fabrication de SiC au Colorado," microchip.com
Leaders du secteur des MCU automobiles
Renesas Electronics Corporation
NXP Semiconductors N.V.
Infineon Technologies AG
STMicroelectronics N.V.
Texas Instruments Incorporated
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des MCU Automobiles
- Infineon Technologies AG
- Microchip Technology Inc.
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- STMicroelectronics N.V.
- Texas Instruments Incorporated
- Toshiba Electronic Devices and Storage Corporation
- Analog Devices, Inc.
- ROHM Semiconductor Co., Ltd.
- Broadcom Inc.
- ON Semiconductor Corp.
- Qualcomm Technologies, Inc.

Opportunités de marché et perspectives d'avenir
Un espace blanc émerge autour des MCU automobiles renforcés en cybersécurité et agiles en cryptographie, à mesure que les équipementiers actualisent leurs architectures pour répondre aux exigences de cybersécurité de la CEE-ONU et aux preuves de développement alignées sur l'ISO/SAE 21434. En mars 2026, Infineon a mis en avant l'activation de la cryptographie post-quantique dans l'AURIX TC49 et a introduit une activité de conformité ISO/SAE 21434 sur ses principales familles de MCU, tandis que Renesas a étendu sa gamme RH850 en mars 2026 avec le RH850/U2C en 28 nm, en soulignant l'alignement avec l'ISO/SAE 21434 et le support PQC. Ensemble, les exigences dictées par les normes et les nouveaux silicium disposant de capacités de sécurité intégrées soutiennent l'adoption pour les OTA sécurisées, les contrôleurs passerelle/zonaux, et les systèmes de contrôle liés à la sécurité, où le démarrage sécurisé et les chemins de mise à jour renforcés sont des critères d'achat incontournables.
Une autre zone d'opportunité se situe à l'intersection des véhicules définis par logiciel et des architectures ouvertes, où l'alignement sur des normes peut réduire les frictions liées aux chaînes d'outils et permettre des stratégies de multi-approvisionnement. Quintauris, soutenu par Infineon, Bosch, NXP Semiconductors, Nordic Semiconductor, Qualcomm et STMicroelectronics, coordonne la standardisation sectorielle pour le RISC-V automobile, et Infineon a communiqué des plans pour intégrer des cœurs RISC-V dans sa gamme de MCU automobiles, aux côtés de son offre AURIX existante. Dans le domaine de la fabrication, les programmes de diversification se traduisent par de nouvelles capacités et empreintes régionales, notamment le démarrage par Bosch de la production d'échantillons dans son site de semi-conducteurs de Roseville, en Californie, lié à un investissement de 2 milliards USD, et l'ouverture par Infineon d'une Smart Power Fab de 5 milliards d'euros à Dresde en juillet 2026. Bien qu'il ne s'agisse pas d'actifs exclusivement dédiés aux MCU, ils soutiennent un approvisionnement plus large en semi-conducteurs automobiles, qui sous-tend les écosystèmes adjacents de signaux mixtes et de contrôle de puissance utilisés dans les plateformes zonales et électrifiées.
Recent Industry Developments in Marché des MCU Automobiles
- Juillet 2026 : Infineon a ouvert sa Smart Power Fab de 5 milliards d'euros à Dresde, en Allemagne, élargissant sa capacité de fabrication en 300 mm pour les semi-conducteurs de puissance et analogiques/à signaux mixtes utilisés dans les plateformes automobiles. La capacité additionnelle soutient des niveaux d'intégration plus élevés à travers l'électrification des véhicules et les architectures E/E zonales, où le contenu en signaux mixtes et en contrôle de puissance augmente. Elle renforce également la diversification régionale de la chaîne d'approvisionnement pour l'approvisionnement en semi-conducteurs automobiles.
- Mars 2026 : Renesas a lancé le MCU automobile RH850/U2C en 28 nm pour les applications de contrôle et de sécurité des véhicules, en soulignant l'alignement de l'ingénierie de cybersécurité, y compris l'ISO/SAE 21434 et des fonctionnalités de préparation telles que le support PQC. Le lancement cible les tendances de consolidation de domaine et zonale qui exigent davantage de puissance de calcul et de sécurité dans les MCU de classe contrôle. Il renforce la position de Renesas dans les conceptions axées sur la sécurité, où les artefacts de qualification et de sécurité influencent la sélection de la plateforme.
- Avril 2025 : Infineon a annoncé le rachat de l'activité Ethernet automobile de Marvell pour 2,5 milliards USD, ajoutant une profondeur de portefeuille Ethernet aux côtés de sa franchise de MCU AURIX. Cette combinaison améliore la capacité à associer réseautage et contrôle en temps réel pour des architectures de véhicules définis par logiciel qui dépendent d'une connectivité intra-véhicule à haut débit. Elle accroît également la pression concurrentielle sur les fournisseurs proposant des feuilles de route intégrant MCU et réseautage pour les contrôleurs zonaux.


Marché des MCU Automobiles Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les unités de microcontrôleurs de qualité automobile utilisées dans les véhicules pour détecter, contrôler et communiquer à travers les fonctions électroniques clés, comptabilisés au point où elles sont fournies aux applications automobiles à l'échelle mondiale.
Exclusions du périmètre : Nous excluons les MCU non automobiles et les semi-conducteurs automobiles adjacents tels que les capteurs, les composants discrets de puissance et les processeurs autonomes qui ne sont pas vendus en tant que MCU.
Aperçu de la segmentation
- Par classe de bits
- 8 bits
- 16 bits
- 32 bits
- Par application
- Groupe motopropulseur et châssis
- Sécurité et ADAS
- Électronique de carrosserie et de confort
- Télématique et infodivertissement
- Par type de propulsion du véhicule
- ICE passagers
- ICE commerciaux
- Véhicule électrique à batterie (BEV)
- Véhicule électrique hybride (HEV)
- Hybride rechargeable (PHEV)
- Véhicule électrique à pile à combustible (FCEV)
- Par technologie de nœud de procédé
- ≥ 180 nm
- 90-65 nm
- 40-22 nm
- ≤ 16 nm (FinFET)
- Par architecture de cœur
- ARM Cortex-M
- ARM Cortex-R/A
- Propriétaire 16/32 bits
- RISC-V
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Israël
- Arabie Saoudite
- Émirats Arabes Unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la construction du contexte de l'offre et de la demande qui explique pourquoi les expéditions et la tarification des MCU automobiles évoluent. Nous nous référons aux données publiques de production et d'immatriculation des véhicules (telles que celles de l'OICA et des agences nationales de transport), aux statistiques commerciales et douanières pour les semi-conducteurs (telles que UN Comtrade), et aux indicateurs macroéconomiques de sources telles que la Banque mondiale et le FMI pour maintenir la cohérence des cycles régionaux.
Pour ancrer la technologie et l'évolution du contenu par véhicule, nous examinons également les normes de sécurité et d'électronique des véhicules ainsi que les signaux de rappel (tels que la NHTSA et la CEE-ONU), ainsi que des articles techniques publiés via l'IEEE. Les rapports annuels des entreprises, les présentations de résultats et les communiqués de presse crédibles sont ensuite utilisés pour cartographier les ajouts de capacité, les calendriers de qualification et les évolutions du mix produit. Dans certains cas, des abonnements payants pour les données financières des entreprises, les brevets et les signaux commerciaux au niveau des expéditions sont utilisés pour recouper les données sensibles à la directionnalité, telles que l'évolution de l'ASP et la migration des nœuds. Il s'agit de sources illustratives, et de nombreuses autres références publiques et propriétaires ont également été utilisées pour la collecte, la validation et la clarification.
Entretiens et enquêtes primaires
Le travail primaire vise à valider les données du modèle que les sources documentaires ne publient pas systématiquement, notamment les fourchettes d'ASP des MCU par classe de bits et par application, les schémas d'approvisionnement typiques par plateforme véhicule, et la rapidité avec laquelle les pénuries et les délais se normalisent. Nous avons échangé avec un ensemble de fournisseurs de composants, de parties prenantes de l'électronique automobile et d'acteurs des canaux de distribution à travers les principales régions productrices et consommatrices, puis avons utilisé des vérifications de suivi pour confirmer les hypothèses finales utilisées dans les prévisions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 29 % | Cadres dirigeants : 15 % | APAC : 41 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 37 % |
| Petits acteurs : 16 % | Managers : 53 % | Amériques : 22 % |
Dimensionnement et prévision du marché
Le dimensionnement commence par une reconstruction descendante de la demande de MCU automobiles en reliant la production de véhicules aux hypothèses de contenu électronique, où la pénétration des applications et le nombre de MCU par véhicule sont cartographiés à travers le groupe motopropulseur et le châssis, la sécurité, l'électronique de carrosserie, et la télématique et l'infodivertissement. Sur cette structure, nous superposons une logique de tarification pratique utilisant le mix de classes de bits (8 bits, 16 bits, 32 bits), la migration des nœuds technologiques, et la part des fonctions avancées dans les nouvelles plateformes, ce qui aide à expliquer pourquoi le chiffre d'affaires peut augmenter même lorsque la croissance des unités est plus stable.
Les totaux sont ensuite corroborés par des vérifications ascendantes sélectives utilisant l'exposition aux revenus des fournisseurs, des fourchettes d'ASP échantillonnées par application, et les retours des canaux sur les schémas d'allocation. Là où la divulgation publique est limitée, nous appliquons des fourchettes prudentes, puis effectuons une normalisation de second passage pour éliminer les doubles comptages entre applications. Pour les prévisions, nous utilisons une analyse de scénarios autour des cycles de production et de l'adoption de l'électrification, et nous contraignons ces scénarios en utilisant des points de vue primaires sur la normalisation des délais, l'évolution annuelle typique de l'ASP, et le calendrier de qualification pour les nouvelles conceptions.
Validation des données et cycle de mise à jour
La validation s'effectue par couches, où les résultats du modèle sont comparés à des signaux indépendants tels que les tendances de production de véhicules, les flux commerciaux, et les commentaires publiés sur le contenu en semi-conducteurs, avant que les exceptions ne soient examinées. Lorsque les écarts sont importants, nous revérifions des hypothèses telles que le mix régional, la pénétration des applications, et l'ASP implicite, puis recontactons les sources si l'écart ne peut être expliqué par des preuves publiques.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants font évoluer l'offre, la demande, ou la tarification de manière notable. Avant la livraison, une dernière relecture par un analyste est effectuée afin que les chiffres et les commentaires reflètent les données et révisions les plus récentes disponibles.
Taille du marché mondial des MCU automobiles de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les MCU automobiles peuvent sembler très éloignées, même lorsque tout le monde parle de la même direction sectorielle, car les frontières et les choix de calendrier ne sont pas toujours alignés. Les principales différences proviennent généralement de ce qui est compté comme un MCU par rapport aux puces voisines, de l'année considérée comme base actuelle, et de la manière dont les évolutions de l'ASP sont répercutées dans les prévisions.
Un écart lié à l'actualisation apparaît souvent sur ce marché, car la production de véhicules, les délais et la tarification ont évolué rapidement après les chocs d'approvisionnement, et le mois de conversion des devises peut également faire varier le total en USD. Lorsque la logique de l'ASP est mise à jour à l'aide des évolutions du mix de bits et des transitions de nœuds, puis recoupée avec les signaux de demande par application avant publication, le résultat est moins sensible aux pics de prix ponctuels, une discipline appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,34 milliards USD (2026) | |
| Service d'agence commerciale A | 14,32 milliards USD (2024) | Utilise une année de base antérieure et une fenêtre de prévision plus longue, et la note publique ne précise pas le calendrier de conversion des devises ni si les effets de tarification et d'allocation liés à la période de pénurie ont été normalisés dans la valeur de départ. |
| Résumé d'agence de presse B | 15,49 milliards USD (2025) | Semble appliquer une interprétation plus large qui peut intégrer des libellés de technologie et d'application au-delà d'une limite nette de revenus des MCU, et le niveau d'ASP de l'année de base peut refléter des hypothèses de calendrier différentes concernant les réinitialisations de tarification. |
Le tableau suggère que l'écart est davantage motivé par le calendrier de l'année de base et la manière dont l'ASP est reporté que par un désaccord sur les moteurs de croissance à long terme. En maintenant un périmètre strict limité aux MCU de qualité automobile et en forçant chaque année à se réconcilier avec la production de véhicules, le contenu, et les vérifications de tarification, l'estimation reste traçable à des données pouvant être examinées et reproduites.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des MCU automobiles ?
La taille du marché des MCU automobiles est de 12,34 milliards USD en 2026 et devrait atteindre 18,29 milliards USD d'ici 2031.
Quel segment d'application connaît la croissance la plus rapide ?
Les applications de sécurité et d'ADAS sont en tête, progressant à un TCAC de 13,6 % à mesure que les réglementations mondiales imposent des fonctionnalités avancées d'aide à la conduite.
Pourquoi les MCU 32 bits gagnent-ils des parts sur les dispositifs 16 bits ?
La complexité croissante du code dans les groupes motopropulseurs VE et les systèmes autonomes nécessite des calculs en virgule flottante, une sécurité renforcée et une accélération de l'IA disponibles uniquement dans les architectures 32 bits modernes.
Comment le RISC-V influencera-t-il le marché des MCU automobiles ?
Le RISC-V offre une flexibilité open source et des coûts de licence inférieurs, permettant des jeux d'instructions personnalisés et favorisant l'entrée de nouveaux acteurs, ce qui pourrait doubler sa part de marché d'ici 2028.
Quelle région contribuera le plus à la croissance future ?
L'Asie-Pacifique affiche le TCAC le plus élevé à 13,2 %, portée par les politiques de localisation chinoises et l'adoption rapide des VE dans les principales économies asiatiques.
Quelles sont les principales contraintes limitant l'expansion du marché ?
La longue qualification de sécurité ASIL-D, les contraintes des fonderies sur nœuds matures et les coûts de conformité croissants en vertu des normes ISO 26262/21434 tempèrent l'élan de croissance.
Dernière mise à jour de la page le:



