
Taille et part du marché des capteurs de pression automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.47 Milliards de dollars |
| Taille du Marché (2031) | 11.79 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
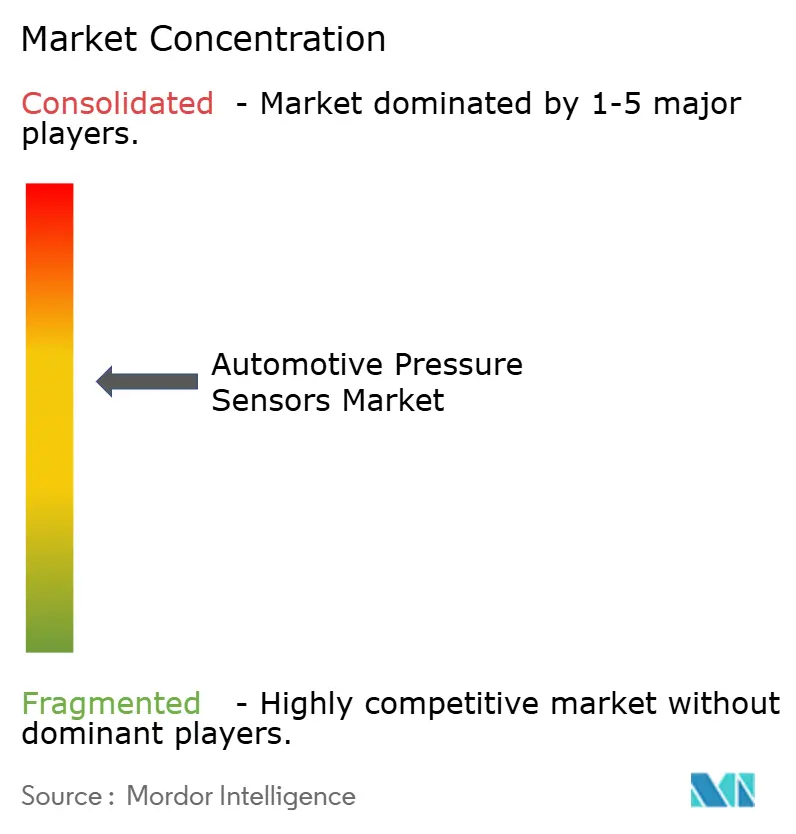
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capteurs de pression automobiles par Mordor Intelligence
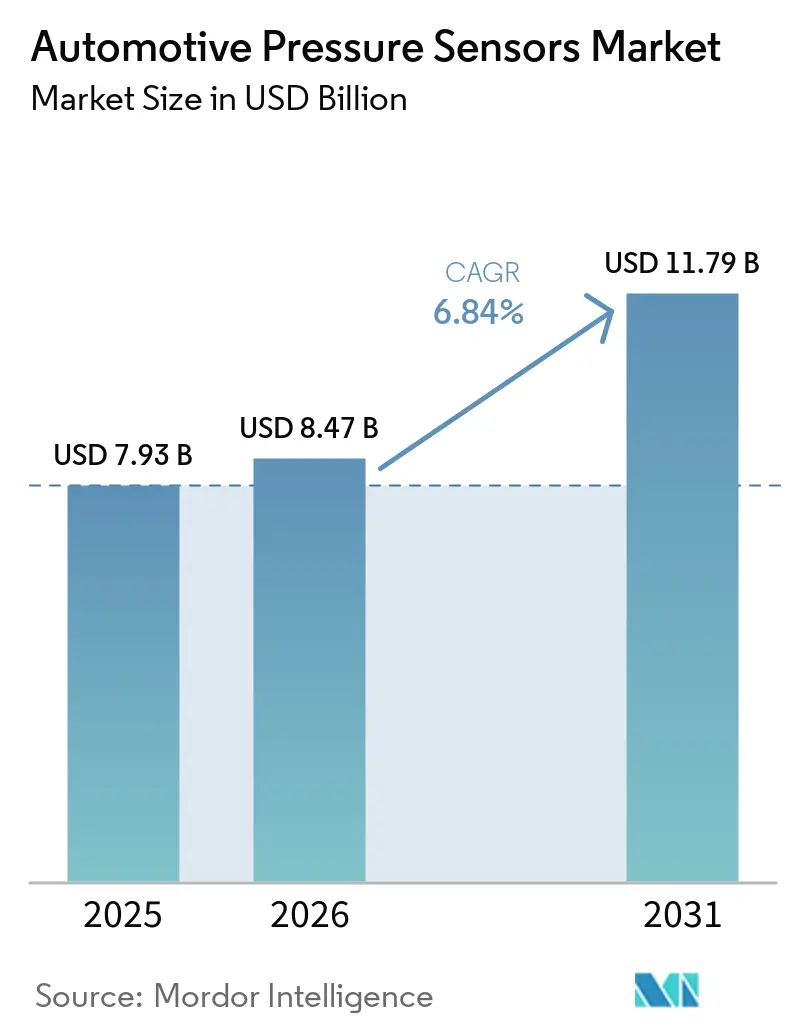
La taille du marché des capteurs de pression automobiles était évaluée à 7,93 milliards USD en 2025 et devrait croître de 8,47 milliards USD en 2026 pour atteindre 11,79 milliards USD d'ici 2031, à un CAGR de 6,84 % durant la période de prévision (2026-2031). Une demande robuste émerge alors que les fabricants remplacent les jauges mécaniques par des dispositifs à semi-conducteurs qui alimentent en données les plateformes de véhicules à définition logicielle. La propulsion électrique, les systèmes de freinage par câble prêts pour l'autonomie, et les limites d'émissions harmonisées à l'échelle mondiale nécessitent chacun davantage de nœuds de pression par véhicule, augmentant à la fois les volumes unitaires et la valeur moyenne des capteurs. L'Asie-Pacifique continue de donner le rythme en matière d'échelle de production et de déploiements de véhicules à nouvelle énergie, tandis que l'Europe et l'Amérique du Nord modernisent leurs flottes pour se conformer aux réglementations des États-Unis (loi TREAD) et de la CEE-ONU R141 qui imposent la surveillance de la pression des pneus pour chaque véhicule de classe M1 [1]. Parallèlement, les fournisseurs investissent dans des conceptions MEMS en carbure de silicium et capacitifs qui résistent aux échappements plus chauds et aux pressions plus basses des liquides de refroidissement de batteries, élargissant le périmètre total adressable du marché des capteurs de pression automobiles.
Principaux enseignements du rapport
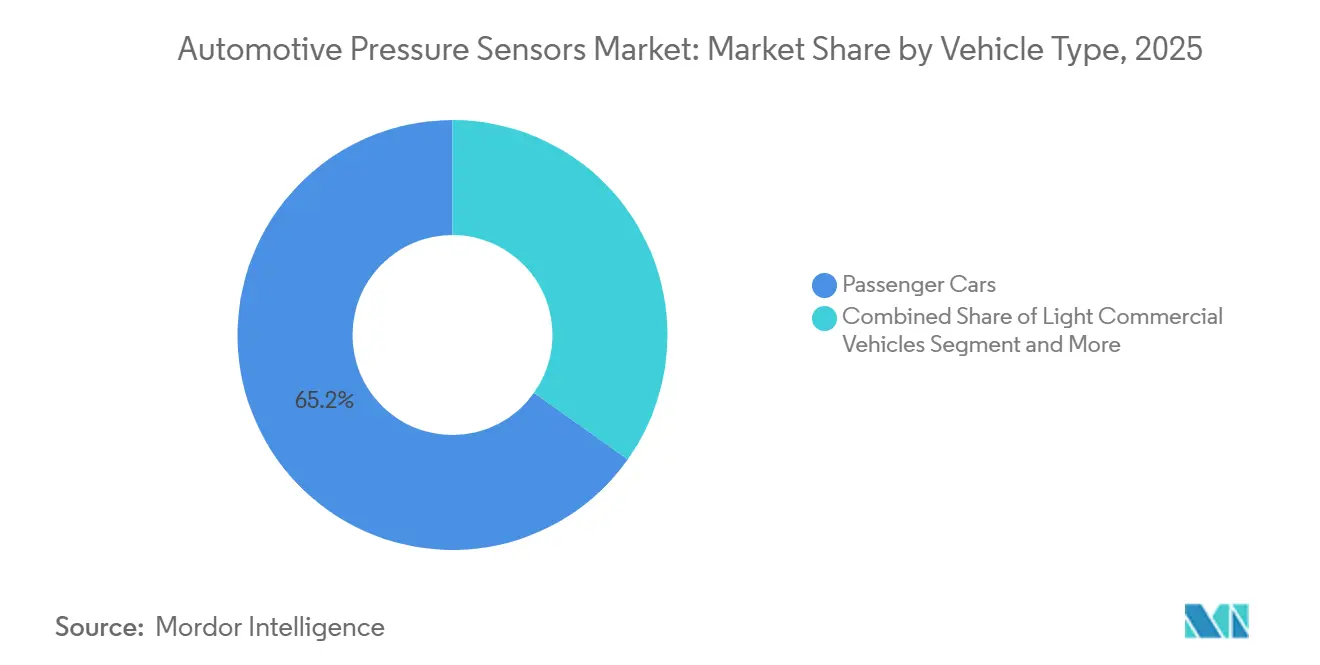
- Par type de véhicule, les voitures particulières détenaient 65,18 % de la part de marché des capteurs de pression automobiles en 2025, progressant à un CAGR de 8,15 % jusqu'en 2031.
- Par application, les systèmes de surveillance de la pression des pneus représentaient 39,25 % de la taille du marché des capteurs de pression automobiles en 2025, tandis que la détection de la recirculation des gaz d'échappement devrait croître à un CAGR de 10,45 %.
- Par type de pression, les capteurs absolus étaient en tête avec une part de revenus de 44,71 % en 2025 ; les capteurs relatifs devraient se développer à un CAGR de 9,15 % jusqu'en 2031.
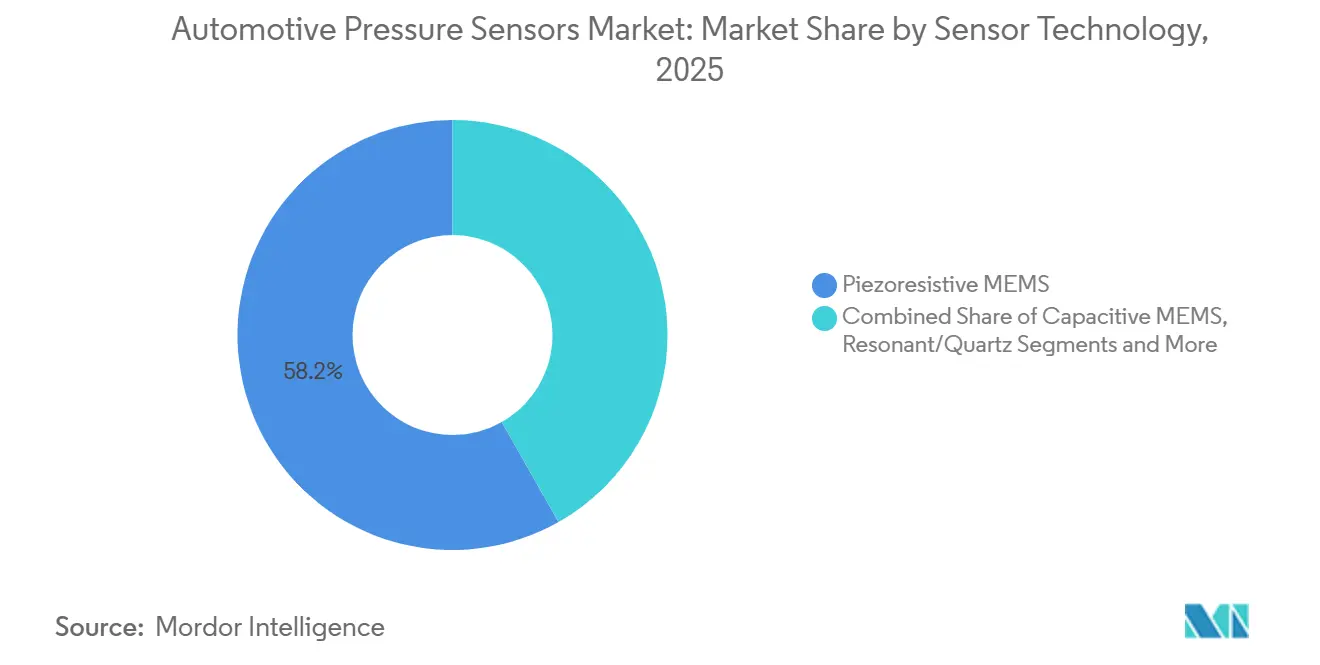
- Par technologie de capteur, les dispositifs MEMS piézorésistifs ont capturé 58,21 % des revenus de 2025, tandis que les MEMS capacitifs constituent la catégorie à la croissance la plus rapide avec un CAGR de 8,75 %.
- Par canal de vente, les capteurs montés en première monte représentaient 87,55 % des revenus de 2025, tandis que le canal de l'après-marché devrait croître à un CAGR de 10,16 %.
- Par géographie, l'Asie-Pacifique a capturé 49,66 % de la part de marché des capteurs de pression automobiles en 2025, et devrait se développer à un CAGR de 9,66 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Obligations réglementaires pour l'installation du TPMS | +1.8% | Europe, Amérique du Nord, expansion mondiale | Court terme (≤ 2 ans) |
| Escalade de la production de groupes motopropulseurs électrifiés | +1.5% | Cœur Asie-Pacifique, extension mondiale | Moyen terme (2-4 ans) |
| Intégration croissante des systèmes ADAS et autonomes | +1.2% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Normes mondiales plus strictes en matière d'émissions et d'économie de carburant | +1.0% | Mondial, dirigé par l'UE et la Chine | Long terme (≥ 4 ans) |
| Les capteurs haute température à base de SiC ouvrent des cas d'usage côté échappement | +0.8% | Mondial, adoption précoce dans les segments premium | Long terme (≥ 4 ans) |
| Les diagnostics OTA nécessitent des capteurs intelligents autodiagnostiques | +0.7% | Amérique du Nord et Europe, déploiement mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Obligations réglementaires pour l'installation du TPMS
Les régulateurs considèrent désormais les données de pression des pneus comme des informations de sécurité de première ligne. À partir de juillet 2024, le Règlement Général de Sécurité II de l'UE exige un TPMS sur chaque nouvelle voiture particulière, bus, camion et remorque [2]. Des mandats comparables existent déjà aux États-Unis, tandis que les gouvernements d'Amérique du Sud et d'Asie du Sud-Est élaborent des règles similaires. Les équipementiers exploitent l'infrastructure sans fil obligatoire pour superposer des analyses d'usure des bandes de roulement et des alertes en nuage, augmentant la valeur des capteurs, et ils préfèrent les fournisseurs proposant des protocoles chiffrés qui réussissent les audits de cybersécurité.
Escalade de la production de groupes motopropulseurs électrifiés
Les plateformes à batterie électrique introduisent des nœuds de pression supplémentaires dans les circuits de refroidissement, les circuits de freinage par câble et les systèmes de réfrigérant fermés ; un retour d'information précis prévient l'emballement thermique et optimise les fenêtres de température de charge rapide. Les assembleurs chinois intègrent plusieurs puces MEMS basse pression par module, tandis que les marques premium européennes migrent vers des architectures 800 volts nécessitant une isolation électrique plus robuste. Le nombre croissant de points de données élargit à la fois le volume et la complexité, récompensant les fournisseurs qui associent un matériel robuste à des algorithmes de santé de batterie au sein du marché des capteurs de pression automobiles.
Intégration croissante des systèmes ADAS et autonomes
Les pilotes autoroutiers mains libres exigent des données de freinage et de châssis synchronisées qui s'alignent sur les flux de caméras, de radars et de lidars. Les capteurs MEMS intégrés dans les actionneurs électrohydrauliques fournissent des signaux de force de freinage en temps réel conformes à l'ISO 26262 ASIL-D. Les prototypes de niveau 3 spécifient des canaux redondants, doublant le nombre de capteurs. Les mises à jour continues par liaison radio favorisent les pièces préchargées avec des points d'ancrage de calibration, générant des revenus logiciels récurrents pour les fournisseurs de capteurs de pression et renforçant leur rôle dans les écosystèmes de véhicules à définition logicielle.
Normes mondiales plus strictes en matière d'émissions et d'économie de carburant
Euro 7 impose une surveillance continue de la contre-pression et du filtre à particules à partir de 2025, stimulant la demande de MEMS en carbure de silicium capables de résister à des flux d'échappement à 800 °C. China VI-b et California LEV IV sont appelés à refléter ces règles, assurant une harmonisation mondiale. Parce que chaque groupe motopropulseur, essence, diesel, hybride ou hydrogène, fait face à une vérification plus stricte en conditions réelles, la détection de pression à haute température assure une trajectoire de croissance à long terme pour les fournisseurs établis de SiC.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Érosion des prix des capteurs et pression sur les marges | –1.2% | Mondial, plus aigu dans les usines d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Volatilité de la chaîne d'approvisionnement en semi-conducteurs | –0.9% | Fournisseurs automobiles de rang mondial | Moyen terme (2-4 ans) |
| Cyberrisque de falsification du signal TPMS | –0.6% | Amérique du Nord et Europe, marchés des véhicules connectés | Long terme (≥ 4 ans) |
| Charge complexe de certification multi-normes | –0.5% | Mondial, barrière la plus élevée dans les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Érosion des prix des capteurs et pression sur les marges
Les constructeurs automobiles négocient des réductions de coûts annuelles de 2 à 3 % sur les jauges de collecteur et TPMS traditionnelles, tandis que les fonderies sous contrat d'Asie du Sud-Est reproduisent des conceptions matures, comprimant les marges. Pour défendre leurs prix, les fournisseurs regroupent des diagnostics et des API de maintenance prédictive qui créent des revenus par abonnement. Néanmoins, les objectifs incessants de réduction des coûts exigent un conditionnement allégé, des tests externalisés et des réductions agressives de la taille des puces, mettant à l'épreuve les petites entreprises et tempérant la rentabilité à court terme au sein du marché des capteurs de pression automobiles.
Volatilité de la chaîne d'approvisionnement en semi-conducteurs
La production de MEMS (Systèmes Micro-Électro-Mécaniques) automobiles repose sur une capacité rare en 200 mm, mais les fonderies privilégient la logique pour smartphones à marges plus élevées, laissant les nœuds analogiques plus anciens, de plus de 65 nm, en situation de goulot d'étranglement. Les fournisseurs de rang 1 se couvrent avec un double approvisionnement et des stocks tampons, mais les tremblements de terre, les pannes de courant ou les sanctions perturbent encore les livraisons. Chaque lot manqué se répercute sur les lignes en flux tendu, forçant des réductions de production chez les équipementiers qui peuvent amputer la croissance trimestrielle du marché des capteurs de pression automobiles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les voitures particulières stimulent la croissance des volumesEn 2025, les plateformes pour passagers détenaient 65,18 % de la part de marché des capteurs de pression automobiles et progressent à un CAGR de 8,15 % jusqu'en 2031. L'adoption s'accélère alors que les marques de luxe intègrent des suspensions pneumatiques adaptatives, une aérodynamique active et un entretien prédictif des freins. Les berlines électriques placent des nœuds de basse pression supplémentaires dans les refroidisseurs de batteries et les pompes à chaleur de l'habitacle, augmentant le nombre de capteurs par véhicule. Les fourgonnettes commerciales et les camionnettes légères sont en retrait en volume mais attirent l'attention des flottes de livraison du dernier kilomètre qui exigent une surveillance de la charge et une optimisation du freinage régénératif. Les camions moyens et lourds font face aux mandats de l'UE pour le TPMS sur les nouvelles homologations, stimulant des jauges à plus haute plage qui prospèrent dans des cycles d'utilisation plus sévères. Les pilotes de fret autonome emploient des circuits de pression redondants pour satisfaire aux critères de fonctionnement en mode dégradé. Par conséquent, des offres diversifiées à travers les catégories de véhicules permettent aux fournisseurs de se couvrir contre la faiblesse cyclique dans tout segment unique, soutenant des gains durables pour le marché des capteurs de pression automobiles.
La croissance de second rang provient des véhicules hors route spécialisés où les charges hydrauliques et les cycles d'utilisation prolongés stimulent la demande de membranes haute pression. Les machines agricoles intègrent le contrôle numérique du gonflage des pneus pour la gestion du compactage des sols, tandis que les engins de construction adoptent le suivi en temps réel de la santé hydraulique. Bien que les volumes unitaires soient modestes, les prix de vente moyens augmentent car ces capteurs intègrent des cellules en acier inoxydable ou en céramique et des connecteurs étanches. Le leadership des voitures particulières coexiste donc avec des niches rentables dans les applications lourdes, enrichissant la capture de valeur globale du secteur des capteurs de pression automobiles.

Par application :
la domination du TPMS remise en question par la surveillance des échappementsLes systèmes de surveillance de la pression des pneus ont généré 39,25 % des revenus de 2025, consolidant leur rôle de point d'entrée pour les nouvelles réglementations. Chaque véhicule léger embarque quatre à six capteurs dans les passages de roue, et les équipements premium ajoutent une cinquième unité pour la roue de secours. Les batteries des capteurs durent jusqu'à 10 ans, créant un après-marché de type rente. Pourtant, Euro 7 oriente les dépenses supplémentaires vers les sous-systèmes de recirculation des gaz d'échappement, de piège à particules et de dosage SCR qui nécessitent désormais un retour de pression continu. Ces modules d'échappement affichent le CAGR le plus rapide à 10,45 % et nécessitent des puces en carbure de silicium à haute température qui commandent le double du prix de vente moyen des unités TPMS courantes. La détection de pression pour les freins et l'ABS reste un noyau stable, bien que la migration vers le freinage par câble introduise une résolution plus fine et une redondance qui augmentent le nombre de dispositifs. La détection de la pression du collecteur moteur, du rail de carburant et de la suralimentation turbo évolue vers une plus grande précision à de larges variations de pression, maintenant la demande héritée intacte même à mesure que l'électrification progresse.
À l'intérieur de l'habitacle, les modules d'airbag intelligents utilisent des informations de pression barométrique pour améliorer la classification des occupants. La climatisation de nouvelle génération exploite la surveillance de la compression de vapeur pour optimiser la charge en réfrigérant dans les pompes à chaleur communes aux véhicules électriques. Les systèmes de contrôle de la tenue de route intègrent des capteurs de pression rapides à 10 kHz pour réguler les amortisseurs semi-actifs. À mesure que le nombre de capteurs augmente, les bus numériques multiplexés remplacent les lignes analogiques, simplifiant le poids du faisceau et améliorant la fiabilité. L'élargissement du périmètre souligne comment le marché des capteurs de pression automobiles continue de migrer des jauges analogiques à usage unique vers des nœuds numériques en réseau qui alimentent des contrôleurs de domaine centralisés.
Par type de pression :
les capteurs absolus ancrent le marché, les capteurs relatifs s'accélèrentLes cellules de pression absolue, liées à un vide de référence scellé, ont conservé une part de 44,71 % en 2025 en raison de leur large utilisation dans la gestion moteur. Elles gouvernent la récupération des vapeurs de carburant, la dynamique du collecteur d'admission et la compensation barométrique dans les calibrations sensibles à l'altitude. Cependant, les capteurs relatifs qui lisent par rapport à l'ambiance affichent désormais un CAGR de 9,15 %, portés par les circuits de refroidissement des véhicules électriques et les systèmes de freinage électro-hydrauliques où le décalage atmosphérique est plus pertinent. Les dispositifs haute différentielle mesurent les chutes de pression à travers les filtres à particules et les refroidisseurs EGR ; ils présentent des spécifications de plage dynamique plus larges et des membranes robustes capables de résister aux suies et aux condensats acides. Les unités basse pression ont trouvé une nouvelle vie dans les pompes à vide électromécaniques pour l'assistance au freinage dans les voitures électriques à batterie.
Les boîtiers hybrides à double port fusionnent la mesure absolue et différentielle dans une seule puce, réduisant la nomenclature pour les compartiments moteur étroits. Les fournisseurs co-intègrent également des éléments de température, réduisant le nombre de composants dans les boucles de gestion thermique. À mesure que les plateformes de véhicules convergent vers des architectures de domaine centralisées, un seul nœud numérique émettant plusieurs trames de pression simplifie la maintenance logicielle. Cette dynamique d'intégration élève la densité fonctionnelle totale envoyée au marché des capteurs de pression automobiles tout en réduisant la complexité du câblage.
Par technologie de capteur :
la domination des MEMS piézorésistifs sous pressionLes MEMS piézorésistifs ont conservé 58,21 % de part en 2025, soutenus par leur faible coût, des contrôles de processus bien établis et un comportement de dérive stable. Des décennies de données sur les modes de défaillance rendent ces dispositifs faciles à qualifier pour les équipementiers. Pourtant, les MEMS capacitifs enregistrent un CAGR de 8,75 % car leur topologie à plaque mobile excelle dans les lectures inférieures à 100 kPa et utilise un courant de repos minimal — un avantage dans les batteries de véhicules électriques dont les budgets de courant parasite sont serrés. Les cellules capacitives présentent également une résistance aux chocs supérieure, utile dans les TPMS en bout de roue. Les microstructures à base de résonance apparaissent dans les jauges de collecteur haute précision, exploitant les décalages de fréquence pour une précision inférieure à 0,1 % de pleine échelle sur la température. Les capteurs en carbure de silicium, développés à l'origine avec la NASA pour l'aéronautique extrême, migrent désormais dans les filtres à particules diesel où une opération à 600 °C est courante.
Les approches par fibre optique et par onde acoustique de surface restent de niche mais offrent une immunité électromagnétique, précieuse dans les unités d'entraînement haute tension. La diversité de la pile technologique maintient le marché des capteurs de pression automobiles ouvert à l'innovation tout en préservant une base stable dans les puces piézorésistives grand public. Les fonderies expérimentent l'encapsulation sous vide au niveau de la tranche pour verrouiller les cavités de référence lors de la singulation des puces, réduisant considérablement le temps d'ajustement. La co-conception ASIC fusionne le frontal analogique, le CAN et les interfaces SENT ou PSI5 sur une seule puce compagnon, permettant un étalonnage numérique à la vitesse de la ligne. Ces économies d'emballage et de test aident les fournisseurs à compenser l'érosion des prix dans les segments banalisés et à défendre les marges, soutenant la capacité d'investissement dans l'ensemble du secteur des capteurs de pression automobiles.
Par canal de vente :
l'intégration en équipement d'origine prévaut, le marché secondaire évolueL'installation en première monte représentait 87,55 % des expéditions de 2025, les constructeurs automobiles spécifiant les capteurs tôt dans les cycles de vie des plateformes. Les fournisseurs de rang 1 co-développent des modules répondant aux audits ASIL, CEM et de sécurité fonctionnelle, verrouillant des gains de conception pour des cycles de modèles de 7 ans. Le segment de l'après-marché, bien que plus petit, prend de l'élan et devrait croître à un CAGR de 10,16 %, car les cycles d'épuisement des batteries TPMS déclenchent une demande de remplacement et les flottes recherchent la disponibilité grâce à des kits de maintenance prédictive. Les distributeurs indépendants stockent des capteurs multi-protocoles programmables capables de cloner les identifiants des équipementiers, simplifiant la logistique des ateliers de service.
Les récepteurs TPM cyber-sécurisés entrent dans le canal de remplacement, répondant aux préoccupations concernant les attaques de brouillage par radiofréquence que des groupes de recherche ont rendues publiques. À mesure que les véhicules vieillissent au-delà de 12 ans, les opportunités de cycle de vie s'élargissent, donnant au marché des capteurs de pression automobiles une longue traîne durable de pièces de service à haute marge. Des programmes de remise à neuf et de retour de noyau émergent pour les capteurs en acier inoxydable utilisés dans les systèmes d'échappement diesel lourds. Les fournisseurs remettent à neuf les boîtiers et installent de nouvelles membranes, réduisant les coûts et l'impact environnemental. Les places de marché numériques intègrent l'historique de diagnostic des capteurs avec les bases de données VIN, recommandant des numéros de pièces précis et des tutoriels d'installation. Cette commodité élargit la pénétration de l'après-marché, renforçant la résilience du marché des capteurs de pression automobiles aux cycles de demande de nouveaux véhicules.
Analyse géographique
Marché des capteurs de pression automobiles en Asie-Pacifique
L'Asie-Pacifique demeure le moteur de volume du marché des capteurs de pression automobiles, en tête avec une part de 49,20 % en 2025. La région devrait poursuivre sa croissance avec un CAGR de 9,21 % d'ici 2031, la Chine accélérant sa production de véhicules électriques et intégrant de multiples nœuds basse pression pour la sécurité des batteries. Les fabricants locaux bénéficient de mandats nationaux sur le contenu local qui incitent à l'approvisionnement domestique en MEMS, réduisant ainsi la dépendance aux importations. L'Inde développe des clusters d'assemblage automobile au Gujarat et au Tamil Nadu, favorisant des chaînes d'approvisionnement régionales en capteurs parallèlement à l'électronique de groupe motopropulseur. Le Japon maintient son leadership dans les outils de micro-usinage, alimentant la fabrication externalisée de plaquettes pour les marques mondiales, tandis que la Corée du Sud exploite ses usines d'électronique grand public pour pousser la miniaturisation des capteurs. Les subventions gouvernementales accordées aux laboratoires de mobilité intelligente maintiennent des cycles de conception régionaux courts, renforçant ainsi la compétitivité.
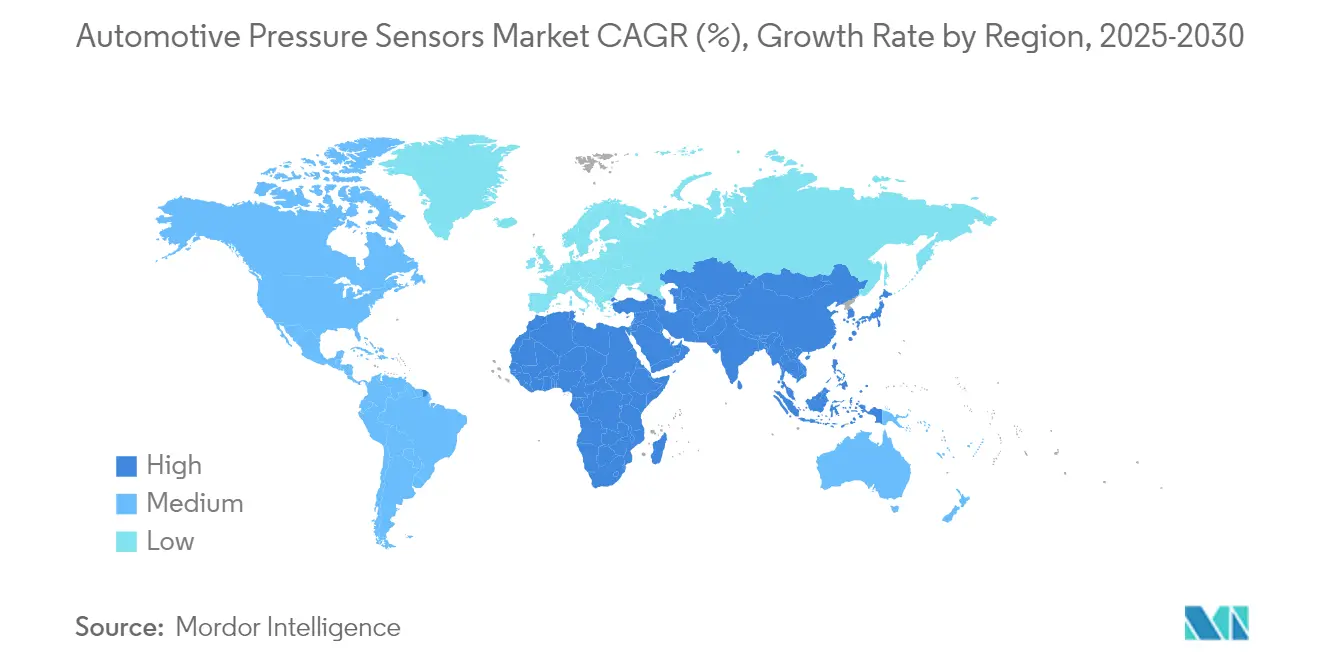
Marché des capteurs de pression automobiles en Amérique du Nord
L'Amérique du Nord combine une demande réglementaire avec une impulsion technologique. Les règles de la NHTSA sur le TPMS et les normes d'émissions de l'EPA garantissent une demande de base, tandis que les piles logicielles de la Silicon Valley accélèrent la transition vers des domaines centralisés qui favorisent les protocoles de pression numérique. Les équipementiers de Detroit localisent l'assemblage des blocs-batteries et l'intégration de la gestion thermique, augmentant ainsi le contenu en capteurs domestiques. Le secteur des camions lourds au Canada adopte un contrôle de gonflage des pneus à haute précision pour des gains d'efficacité énergétique, étendant l'utilisation des capteurs aux applications professionnelles. L'écosystème de rang 2 du Mexique fournit des boîtiers moulés et des estampages de grilles de connexion, soutenant l'optimisation des coûts régionaux sur l'ensemble du marché des capteurs de pression automobiles.
Marché des capteurs de pression automobiles en Europe
Le paysage réglementaire européen est le plus strict. La législation Euro 7 impose une surveillance en temps réel des émissions d'échappement, stimulant l'adoption de capteurs haute température en SiC. Le Règlement général sur la sécurité oblige l'installation du TPMS sur toutes les catégories de véhicules, augmentant la densité des capteurs dans les remorques et les autocars. Les équipementiers premium allemands spécifient des modules de pression de freinage à double redondance pour l'homologation en conduite autonome de niveau 3. La France et l'Italie canalisent les fonds de relance vers des projets de bus électriques intégrant des capteurs avancés pour le liquide de refroidissement des batteries. Les usines d'Europe de l'Est attirent de nouveaux investissements dans l'encapsulation MEMS, exploitant une main-d'œuvre compétitive tout en restant au sein du marché commun. Dans l'ensemble, la synchronisation des réglementations et la sophistication des utilisateurs finaux stabilisent la demande à long terme sur le marché des capteurs de pression automobiles.
Paysage réglementaire
Les règles de sécurité et d'émissions continuent d'inscrire la détection de pression dans l'homologation des véhicules et les essais de conformité. Dans l'Union européenne, le règlement général sur la sécurité (UE) 2019/2144 élargit le contenu de sécurité obligatoire à travers les catégories de véhicules, renforçant l'équipement en TPMS et les diagnostics associés comme exigence de base à partir de la fenêtre de mise en œuvre de juillet 2024 mentionnée dans le contexte du rapport. Aux États-Unis, la NHTSA impose les exigences relatives au TPMS via la norme FMVSS 138 (49 CFR 571.138), maintenant le TPMS comme un moteur réglementaire durable de la demande OEM et de remplacement.
Au-delà des réglementations au niveau des véhicules, les fournisseurs qualifient également les dispositifs et processus selon les normes d'électronique automobile couramment exigées par les OEM et les équipementiers de rang 1 pour l'approvisionnement. La norme AEC-Q103-002 est utilisée pour qualifier les dispositifs de capteurs MEMS via des tests de contrainte basés sur les mécanismes de défaillance, et la Chine dispose d'une norme dédiée aux capteurs de pression automobiles, la QC/T 822-2024, couvrant les exigences, les méthodes d'essai et les règles d'inspection pour les cas d'usage moteur, freinage et système à urée. Pour les applications spécialisées, des normes ISO telles que l'ISO 20766-21:2023 (capteurs de pression et de température pour systèmes GPL) et l'ISO 15638-23:2025 (cadres de communication de données pour la surveillance de la pression des pneus des véhicules commerciaux) ajoutent des couches de conformité supplémentaires qui affectent la documentation de conception, le périmètre de validation et la charge de travail liée à la certification multirégionale.
Analyse de la chaîne de valeur
La chaîne de valeur va de la fabrication de plaquettes MEMS et de la fourniture de circuits intégrés analogiques ou mixtes associés, en passant par le conditionnement, l'étalonnage ou l'ajustement, l'intégration des modules, puis la livraison par les équipementiers de rang 1 aux plateformes OEM, avec une voie de service plus modeste mais en croissance vers le marché de la rechange. En amont, les capteurs de pression dépendent de capacités semi-conductrices sur nœuds matures et de procédés MEMS spécialisés (gravure profonde du silicium, collage de plaquettes et conditionnement au niveau de la plaquette). En aval, la valeur se concentre sur la capacité d'étalonnage, l'intégration des diagnostics de sécurité fonctionnelle et les fonctionnalités RF ou de sécurité pour les modules TPMS. Les grands équipementiers de rang 1 tels que Bosch, Continental et DENSO occupent une place centrale dans l'intégration, combinant souvent puce MEMS, ASIC et micrologiciel en assemblages spécifiques à l'application livrés dans le cadre de contrats à long cycle de plateforme.
Le risque d'approvisionnement se concentre autour de la disponibilité limitée de puces de qualité automobile et des longs délais de requalification qui rendent difficile une deuxième source rapide une fois qu'un module est figé. Une couverture de Reuters en 2025 a mis en lumière une nouvelle perturbation de la chaîne d'approvisionnement en semi-conducteurs automobiles liée aux restrictions d'exportation touchant les puces automobiles standard, soulignant la vulnérabilité des modules de capteurs de pression qui dépendent de semi-conducteurs discrets et de composants qualifiés avec un contrôle des changements long. Pour réduire l'exposition aux perturbations, les fournisseurs privilégient le double approvisionnement lorsque possible, transfèrent davantage d'étapes vers des lignes internes contrôlées (ou une sous-traitance étroitement encadrée), et ajoutent des implantations de fabrication régionales, tout en continuant à dépendre d'écosystèmes d'équipements et de matériaux répartis mondialement pour le traitement et les essais MEMS.
Paysage concurrentiel
La structure du secteur est modérément concentrée, plusieurs fournisseurs clés contrôlant une position dominante sur le marché. Sensata Technologies a tiré ses ventes de la détection automobile, associant des puces piézorésistives à des ASIC pour les groupes motopropulseurs hybrides. Continental intègre des émetteurs-récepteurs TPMS dans son contrôleur de domaine, vendant une plateforme groupée qui raccourcit les cycles de validation des équipementiers. Bosch a dévoilé son capteur de roue MEMS SMP290 compatible Bluetooth en juin 2025, prolongeant la durée de vie de conception à 10 ans tout en partageant le module RF avec les réseaux d'entrée passive. Chaque leader investit dans des piles logicielles internes, permettant l'étalonnage par liaison radio et les diagnostics proactifs qui attirent les clients de flottes.
Les challengers de niveau intermédiaire se concentrent sur la détection d'échappement en SiC ou les nœuds thermiques EV capacitifs où les acteurs établis détiennent moins de brevets. Le spécialiste chinois Trensor a récemment révélé des plans pour ouvrir une usine en Malaisie afin de diversifier les risques et de raccourcir les délais de livraison pour les lignes d'assemblage de l'ASEAN. Les acteurs européens à faible intensité capitalistique en fabrication concèdent sous licence des processus de tranches auprès d'instituts de recherche, tirant parti de subventions publiques pour la production pilote. L'accent croissant sur la sécurité fonctionnelle pousse au développement collaboratif ; NOVOSENSE et Continental se sont associés en octobre 2024 pour co-concevoir des ASIC de capteurs de pression qualifiés ASIL-D. La conformité à la cybersécurité crée des opportunités pour les éditeurs de logiciels qui chiffrent les charges utiles RF, une niche que les fabricants de composants traditionnels adressent rarement. Une telle collaboration inter-domaines maintient le marché des capteurs de pression automobiles dynamique et riche en innovation.
Les stratégies prospectives comprennent le collage de tranches par fritte de verre pour réduire le nombre de boîtiers, la fabrication additive de membranes en céramique pour les milieux agressifs, et des moteurs d'apprentissage automatique embarqués sur le capteur qui signalent la dérive avant qu'elle ne dépasse les limites d'étalonnage. Les dépôts de brevets se concentrent autour de l'herméticité au niveau de la tranche et de l'isolation haute tension pour les batteries de 1 000 V. Les fusions restent sélectives car les conseils d'administration évaluent le risque géopolitique et l'intensité capitalistique des usines. Dans l'ensemble, des réservoirs de profit solides soutiennent une R&D soutenue, permettant au marché des capteurs de pression automobiles de répondre aux prochaines étapes en matière de sécurité et de durabilité.
Leaders de l'industrie des capteurs de pression automobiles
-
DENSO Corporation
-
Robert Bosch GmbH
-
Infineon Technologies AG
-
Sensata Technologies, Inc.
-
Continental AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capteurs de Pression Automobiles Entreprises couvertes dans ce rapport
- Robert Bosch GmbH
- Continental AG
- Sensata Technologies, Inc.
- DENSO Corporation
- Infineon Technologies AG
- STMicroelectronics N.V.
- NXP Semiconductors N.V.
- Texas Instruments Incorporated
- TE Connectivity Ltd.
- Honeywell International Inc.
- Analog Devices, Inc.
- Melexis NV
- Aptiv PLC
- Amphenol Advanced Sensors
- Alps Alpine Co., Ltd.
- Bourns, Inc.
- Nidec-Copal Electronics
Lire l’analyse des entreprises de capteurs de pression automobiles
Opportunités de marché et perspectives d'avenir
Les groupes motopropulseurs électrifiés et les architectures de véhicules définies par logiciel élargissent le champ d'application de la détection de pression au-delà des nœuds traditionnels de collecteur et de TPMS. Les principaux espaces blancs se trouvent dans la sécurité des batteries, la gestion thermique et la détection numériquement connectée. Un exemple concret de produit dans ce périmètre est le capteur de pression absolue numérique XENSIV KP467 d'Infineon, positionné pour les systèmes de gestion de batterie afin de surveiller les impulsions de pression associées aux événements d'emballement thermique, alignant la détection de pression avec les exigences de sécurité des batteries et des cas d'usage de détection à plus forte valeur. Cela crée des opportunités pour les fournisseurs capables de combiner une précision robuste à basse pression, des diagnostics de sécurité fonctionnelle et des interfaces numériques qui réduisent la complexité du câblage tout en s'adaptant aux architectures de calcul centralisées.
L'expansion du contenu réglementaire et l'activité de normalisation renforcent également le besoin de cadres de capteurs et de données conformes et interopérables que les fournisseurs peuvent industrialiser à travers les plateformes. En Europe, l'évolution des exigences d'homologation et de surveillance embarquée (par exemple, le règlement d'exécution de la Commission (UE) 2025/1707 cité dans le dossier de preuves) maintient l'attention des OEM sur des performances mesurables et diagnosticables dans les fonctions de groupe motopropulseur et de sécurité, ce qui accroît la demande de capteurs à autotest et traçabilité. Sur le plan technologique, des approches en maturation de production telles que l'intégration ASIC-sur-MEMS, l'encapsulation sans gel et les sorties nativement numériques créent de la place pour des solutions de plateforme extensibles au TPMS, à l'hydraulique du freinage électrique, aux circuits de liquide de refroidissement des véhicules électriques et à la détection pour le post-traitement des gaz d'échappement. Les fournisseurs qui simplifient la certification multi-normes et la validation en cybersécurité peuvent raccourcir les cycles de qualification OEM et sécuriser une couverture de conception plus large.
Développements industriels récents dans Marché des Capteurs de Pression Automobiles
- Juillet 2026 : Melexis a introduit de nouvelles variantes basse pression dans sa gamme de capteurs de pression Triphibian, prenant en charge des plages de pression configurables aussi basses que 2 bar. Disponibles pour les modèles JMLX90830, MLX90833 et MLX90834, ces variantes étendent la technologie Triphibian à la gestion thermique pour les véhicules électriques et le refroidissement liquide des centres de données d'intelligence artificielle.
- Juin 2026 : NOVOSENSE Microelectronics a fait ses débuts au salon SENSOR+TEST avec un portefeuille complet de solutions de circuits intégrés de capteurs couvrant les technologies de détection magnétique, de pression, de température et d'humidité.
- Mars 2026 : Infineon Technologies AG a mis à jour la documentation du capteur de pression absolue numérique KP467 XENSIV (révision de la fiche technique 1.20). Le positionnement du dispositif pour les systèmes de gestion de batteries afin de détecter les impulsions de pression associées à l'emballement thermique relie la détection de pression plus directement aux architectures de sécurité des véhicules électriques et aux nœuds de détection à plus haute valeur.
Marché des Capteurs de Pression Automobiles Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché comptabilise les revenus générés par les capteurs de pression installés dans les véhicules à moteur pour mesurer la pression des gaz ou des fluides et transmettre des signaux aux systèmes de contrôle et de sécurité des véhicules. La couverture inclut à la fois la première monte et le remplacement en après-marché, rapportés à l'échelle mondiale.
Exclusions du périmètre : Les jauges mécaniques autonomes et les capteurs de pression industriels généraux qui ne sont pas conçus et qualifiés pour une utilisation automobile sont exclus.
Aperçu de la Segmentation
- Par type de véhicule
- Voitures particulières
- Véhicules utilitaires légers
- Véhicules utilitaires moyens et lourds
- Par application
- Système de surveillance de la pression des pneus (TPMS)
- Servofrein et ABS
- Gestion du moteur et du carburant/collecteur
- Recirculation des gaz d'échappement/post-traitement
- Systèmes d'airbag et de retenue de sécurité
- Dynamique du véhicule et ESC
- Par type de pression
- Absolue
- Relative (scellée/ventilée)
- Différentielle
- Vide/basse pression
- Par technologie de capteur
- MEMS piézorésistif
- MEMS capacitif
- Résonant/quartz
- Optoélectronique et autres
- Par canal de vente
- Équipement d'origine
- Marché secondaire
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour construire une vue de la demande et pour réduire les doubles comptages entre les systèmes de véhicules utilisant plusieurs capteurs. Nous avons référencé des statistiques publiques de production et de ventes de véhicules et des indicateurs de parc provenant de sources telles que l'OICA, les agences nationales de transport, et les bases de données douanières et commerciales qui publient les totaux d'importation et d'exportation pour les catégories de capteurs pertinentes.
Du côté de l'offre, nous avons examiné des informations publiques telles que les rapports annuels des entreprises, les présentations aux investisseurs, les transcriptions de résultats et les catalogues de produits pour comprendre les cas d'utilisation typiques des capteurs et le comportement de remplacement. Nous avons également utilisé des abonnements à des bases de données payantes pour les données financières et le renseignement sur les entreprises, ainsi que des bases de données de brevets, pour suivre les évolutions technologiques (par exemple l'adoption des MEMS) qui peuvent modifier les prix de vente moyens au fil du temps. Ces sources documentaires ne sont pas exhaustives, et de nombreuses autres références publiques ont été consultées pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Des entretiens primaires et des enquêtes ont été menés auprès d'un ensemble de fournisseurs de composants, de participants à l'écosystème des équipementiers automobiles, et de contacts dans les services et la distribution pour confirmer le contenu en capteurs par véhicule et la direction des prix par application. Ce marché étant mondial, les données ont été équilibrées entre l'APAC, l'EMEA et les Amériques afin que le mix régional de plateformes, l'adoption réglementaire (comme le TPMS) et la dynamique de l'après-marché puissent être reflétés dans le modèle final.
Distribution des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Directeurs généraux : 19 % | APAC : 45 % |
| Rang intermédiaire : 43 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 31 % |
| Acteurs plus petits : 20 % | Managers : 52 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part d'un bassin de demande descendant reconstruit à partir des signaux de production de véhicules et de parc. La demande en capteurs est ensuite dérivée en utilisant le contenu moyen en capteurs par véhicule à travers les systèmes clés tels que le TPMS, la gestion moteur, l'assistance au freinage, l'EGR, les airbags et la dynamique du véhicule. Pour maintenir le modèle pratique, un ensemble limité d'entrées est suivi chaque année, incluant la production mondiale de véhicules légers et lourds, le mix régional de groupes motopropulseurs (moteur à combustion interne par rapport aux carburants alternatifs), la pénétration du TPMS par plateforme, le nombre moyen de capteurs par véhicule par application, et l'évolution du prix de vente moyen liée à la technologie MEMS et aux exigences de précision du signal.
Ces totaux sont vérifiés par des approximations ascendantes sélectives. Des divulgations d'expéditions et de revenus échantillonnées, des vérifications de canaux et des discussions sur les fourchettes de prix lors d'entretiens aident à corriger toute surestimation dans les applications à forte croissance. Lorsque des données directes manquent pour des applications ou des pays plus petits, les lacunes sont comblées à l'aide de relations par proxy, telles que les parts de production de véhicules et les plages de pénétration au niveau des applications validées par les répondants. Pour les prévisions, une analyse de scénarios est utilisée autour de la production de véhicules, du rythme d'électrification et des changements de pénétration induits par la réglementation, et la trajectoire finale n'est sélectionnée qu'après que les hypothèses ont été jugées réalistes par les données primaires.
Validation des Données et Cycle de Mise à Jour
Les résultats sont recoupés avec des signaux indépendants tels que les tendances de production de véhicules, les schémas de pénétration des capteurs et la direction des prix des équipementiers et de l'après-marché. Si une région ou une application présente un saut inhabituel, les hypothèses sont réexaminées et des appels de suivi sont déclenchés pour confirmer si le changement reflète une évolution réelle ou un artefact de modélisation.
Avant la validation finale, le modèle passe par des révisions analytiques en plusieurs étapes qui incluent des vérifications de variance entre les régions et un passage de cohérence final entre les années historiques et les années de prévision. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants affectent la production de véhicules, les calendriers réglementaires ou les prix, suivies d'une dernière révision juste avant la livraison afin que les clients reçoivent la vue la plus récente.
Comparaison du Dimensionnement du Marché Mondial des Capteurs de Pression Automobiles de Mordor Intelligence avec d'Autres Estimations Publiées
Différentes publications peuvent afficher des tailles de marché différentes même lorsqu'elles utilisent des termes similaires, car le périmètre sous-jacent et l'alignement des années ne sont pas toujours identiques. Les plus grandes différences proviennent généralement de ce qui est comptabilisé comme capteur de pression automobile, de la façon dont la première monte par rapport à l'après-marché est traitée, et de si les hypothèses de prix reflètent les évolutions actuelles du mix entre les applications.
Les jauges de pression mécaniques et les autres pièces de mesure de pression non électroniques se situent en dehors du périmètre de Mordor Intelligence. C'est l'une des raisons pour lesquelles certains chiffres publics peuvent paraître plus élevés ou plus bas lorsqu'ils mélangent du matériel adjacent ou utilisent des catégories de capteurs plus larges. Des écarts apparaissent également lorsqu'une estimation s'ancre sur les prix de 2024 avec une escalade agressive du prix de vente moyen, tandis qu'une autre utilise une courbe de prix plus calme liée à la réduction des coûts MEMS et à une répartition différente de la demande TPMS par rapport à la demande en groupe motopropulseur.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 7,93 milliards USD (2025) | |
| Cabinet de Conseil Régional A | 6,80 milliards USD (2024) | Utilise une année de base antérieure et n'indique pas clairement si le remplacement en après-marché et la couverture complète des applications sont inclus, ce qui peut sous-estimer les régions avec une demande en service plus élevée. |
| Revue Professionnelle B | 8,30 milliards USD (2024) | Une valeur 2024 plus large est associée à des perspectives de croissance plus élevées et à une divulgation limitée sur la façon dont la progression du prix de vente moyen et le mix technologique sont modélisés, ce qui peut gonfler les totaux lorsque les capteurs TPMS et de groupe motopropulseur sont tarifés trop agressivement. |
L'écart dans le tableau suit principalement l'alignement des années et ce qui est regroupé dans la définition, suivi des différences dans les hypothèses de prix et de mix. En liant d'abord la demande à la production de véhicules et à la pénétration des applications, puis en testant les prix et les schémas de remplacement par des entretiens, la valeur finale reste traçable à des données claires et à des vérifications reproductibles.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des capteurs de pression automobiles ?
La taille du marché des capteurs de pression automobiles s'élève à 8,47 milliards USD en 2026 et devrait atteindre 11,79 milliards USD d'ici 2031.
Quel segment d'application connaît la croissance la plus rapide ?
La détection de pression pour la recirculation des gaz d'échappement et le post-traitement mène la croissance avec un CAGR projeté de 10,45 % jusqu'en 2031, les règles Euro 7 exigeant une surveillance continue des gaz d'échappement.
Pourquoi les capteurs MEMS capacitifs gagnent-ils en popularité dans les véhicules électriques ?
Les MEMS capacitifs offrent une sensibilité plus élevée aux basses pressions absolues et un courant de veille plus faible, les rendant idéaux pour les circuits de refroidissement des batteries et les systèmes de freinage des véhicules électriques.
Comment les nouvelles réglementations influencent-elles la demande de capteurs de pression ?
L'installation obligatoire du TPMS sur toutes les catégories de véhicules et les exigences d'échappement Euro 7 ajoutent chacune plusieurs nouveaux points de capteurs par véhicule, stimulant une croissance soutenue du marché.