
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 24.79 Milliards de dollars |
| Taille du Marché (2031) | 34.83 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.02 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
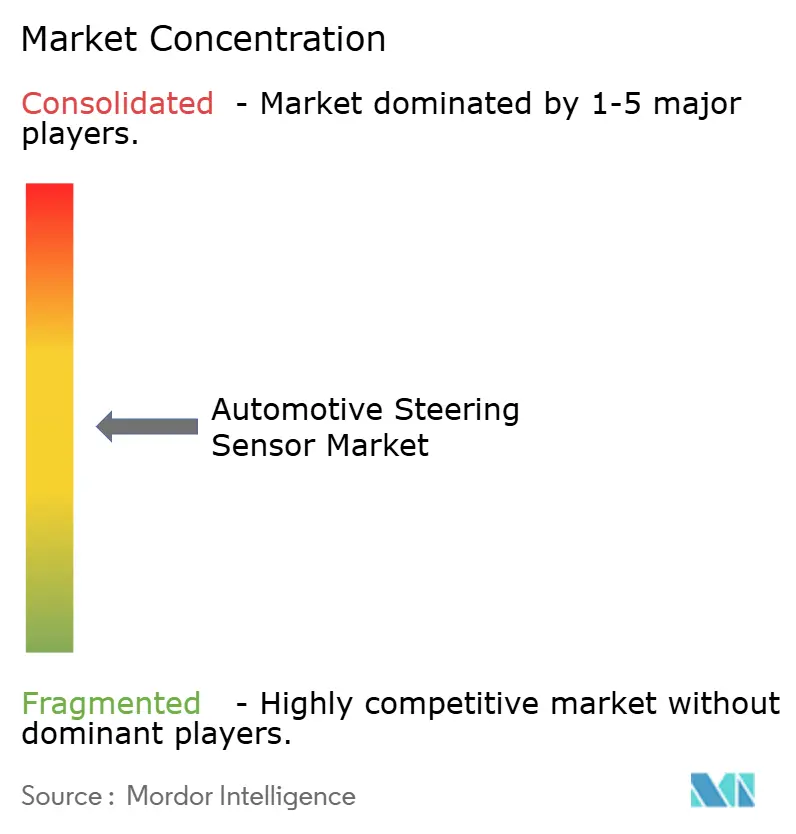
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Capteurs de Direction Automobile par Mordor Intelligence
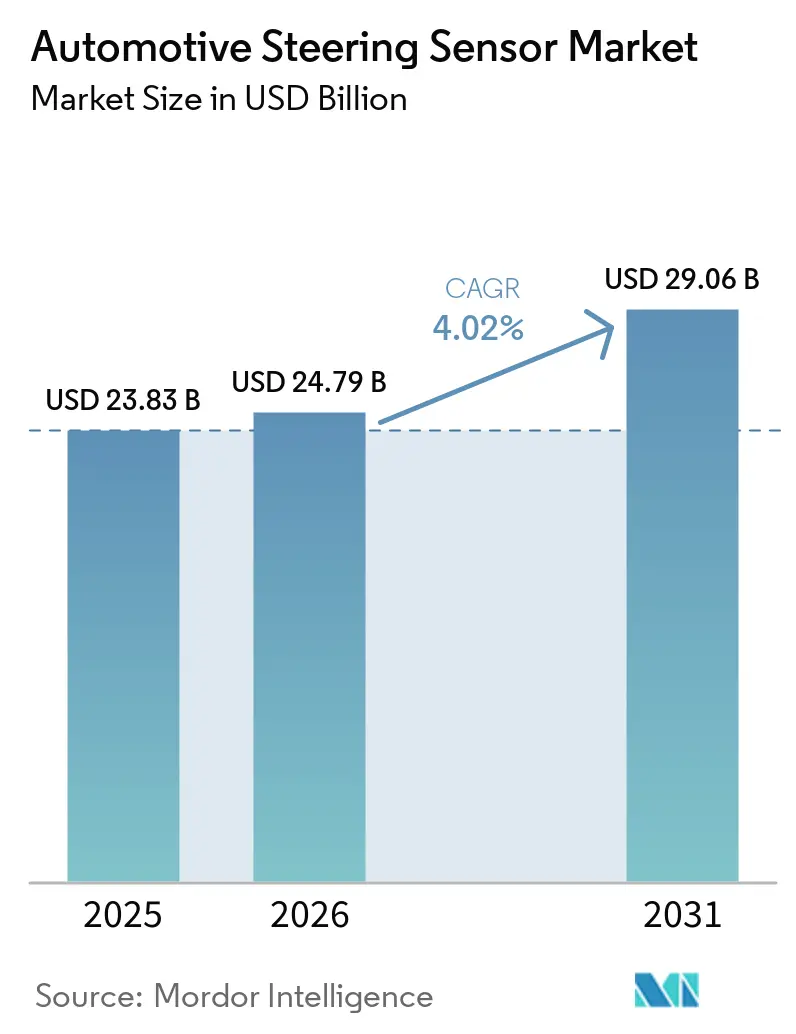
Le marché des capteurs de direction automobiles était évalué à 23,83 milliards USD en 2025, est estimé à 24,79 milliards USD en 2026, et devrait atteindre 34,83 milliards USD d'ici 2031, enregistrant un TCAC de 4,02 % sur la période 2026–2031. La migration continue des colonnes de direction mécaniques vers des systèmes à commande électronique soutient cette croissance, les constructeurs automobiles intégrant de plus en plus les capteurs de direction dans la direction assistée électrique (EPS), les systèmes d'aide à la conduite avancés (ADAS) et les plateformes de conduite automatisée émergentes. L'électrification croissante des véhicules accroît davantage le besoin de mesures précises de la position, du couple et de l'angle de direction pour soutenir des systèmes de contrôle réactifs et efficaces.
Points Clés du Rapport
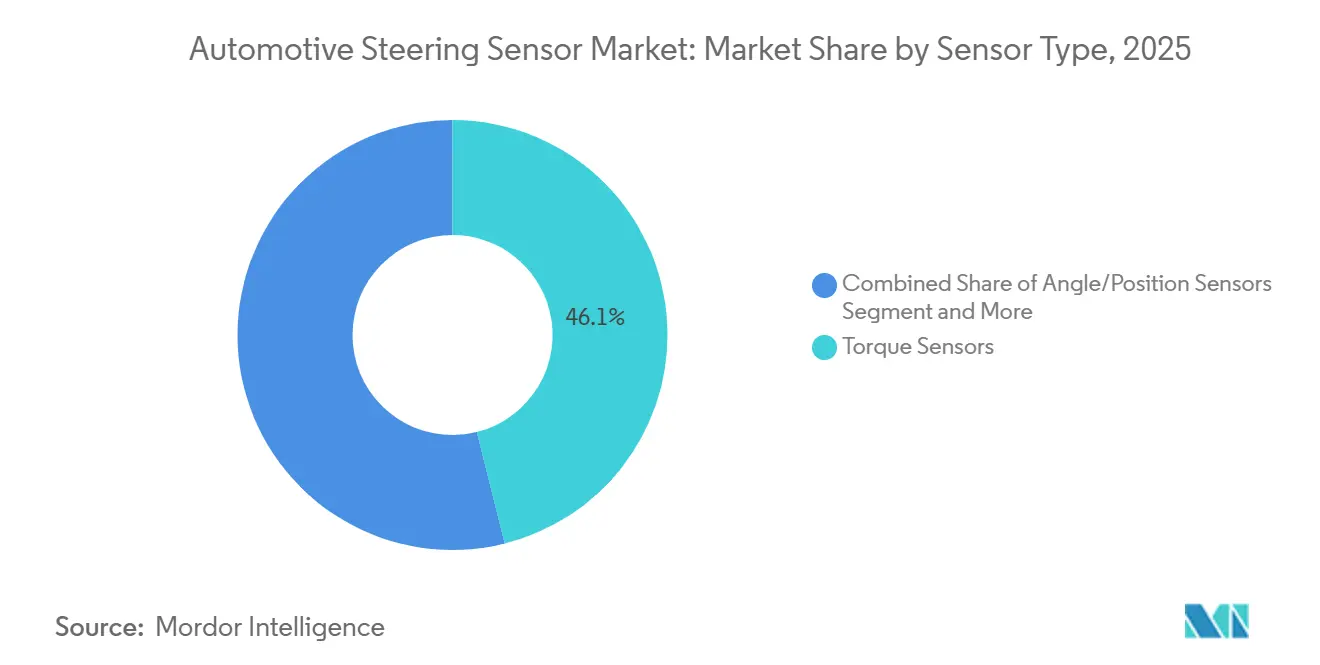
- Par type de capteur, les capteurs de couple ont capté 46,10 % du marché des capteurs de direction automobiles en 2025, tandis que les solutions de détection capacitive devraient croître à un TCAC de 12,95 % entre 2026 et 2031.
- Par type de véhicule, les voitures particulières ont dominé avec une part de marché de 46,85 % du marché des capteurs de direction automobiles en 2025 ; les véhicules hors route devraient croître à un TCAC de 9,75 % jusqu'en 2031.
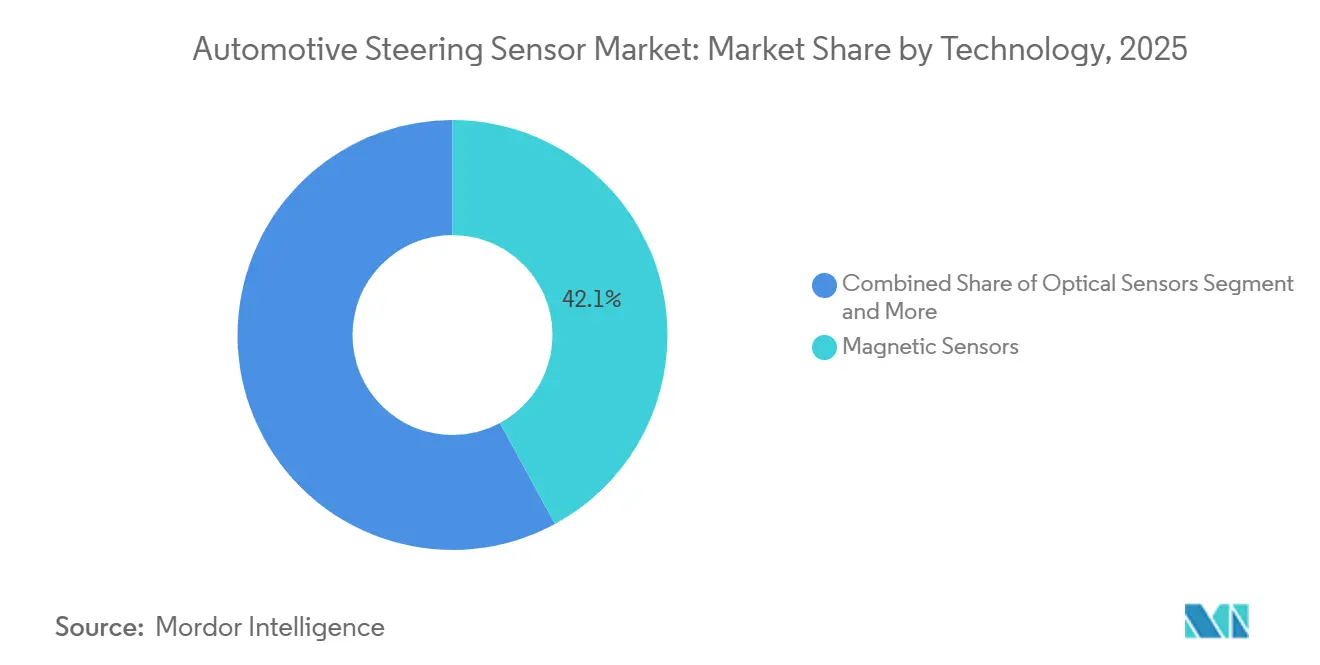
- Par technologie, les capteurs magnétiques ont dominé le marché des capteurs de direction automobiles en 2025 avec une part de 42,15 %, tandis que les capteurs ultrasoniques devraient croître à un TCAC de 13,65 % jusqu'en 2031.
- Par application, la détection de l'angle de direction a représenté 38,10 % du marché des capteurs de direction automobiles en 2025, tandis que les applications d'assistance au maintien de voie s'accélèrent à un TCAC de 14,45 % jusqu'en 2031.
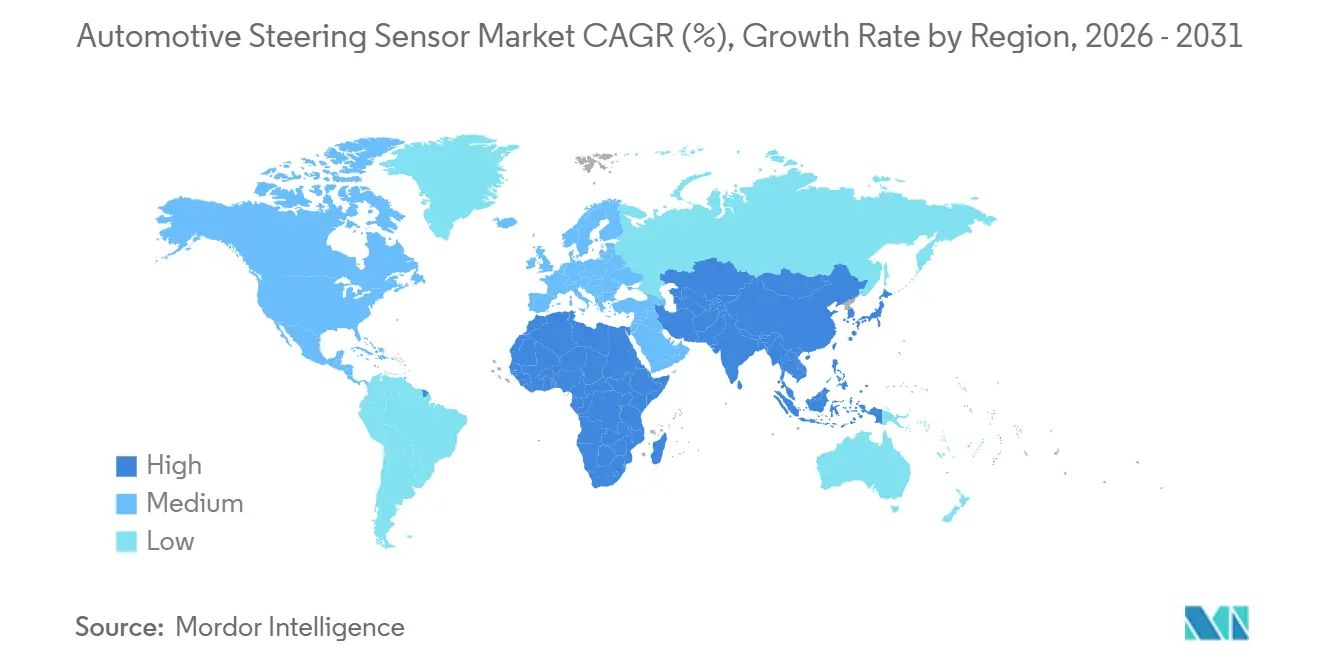
- Par zone géographique, l'Asie-Pacifique a représenté 54,25 % de la part du marché des capteurs de direction automobiles en 2025, tandis que le Moyen-Orient et l'Afrique devraient se développer à un TCAC de 11,05 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pénétration de l'EPS dans Toutes les Catégories de Véhicules | +1.2% | Mondial, avec l'Asie-Pacifique en tête de l'adoption | Moyen terme (2–4 ans) |
| Normes Obligatoires de Sécurité et d'Efficacité Énergétique | +0.8% | Priorité réglementaire en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Demande de Capteurs pour l'ADAS et l'Autonomie | +0.6% | Mondial, concentré dans les segments premium | Long terme (≥ 4 ans) |
| Retrofits Modulaires de Direction à Commande Électronique | +0.4% | Adoption précoce en Europe et en Amérique du Nord | Moyen terme (2–4 ans) |
| Capteurs de Maintenance Prédictive à Intelligence Artificielle Embarquée | +0.3% | Hubs de fabrication en Asie-Pacifique, opérateurs de flottes dans l'UE | Long terme (≥ 4 ans) |
| Interfaces Numériques Standardisées pour Capteurs TMR | +0.2% | Écosystème mondial des semi-conducteurs | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Pénétration de l'EPS dans Toutes les Catégories de Véhicules
L'adoption de la direction assistée électrique s'accélère dans tous les segments de véhicules. Cette mise en œuvre généralisée crée une demande pour des capteurs de couple et d'angle sophistiqués qui permettent un calibrage précis de l'assistance à la direction. L'expansion de cette technologie vers les véhicules hors route représente un changement de paradigme, les fabricants d'équipements de construction et agricoles intégrant des systèmes EPS pour réduire la fatigue des opérateurs et améliorer l'efficacité énergétique. En juillet 2026, ZF a annoncé la production de son 100 millionième système de direction assistée électrique (EPS), soulignant la montée en puissance continue de l'EPS dans les voitures particulières, les SUV et les véhicules utilitaires légers, et indiquant une forte dynamique dans ce segment traditionnellement dominé par l'hydraulique.
Normes Obligatoires de Sécurité et d'Efficacité Énergétique
Les cadres réglementaires imposent de plus en plus l'intégration de capteurs de direction avancés pour répondre aux normes de sécurité et environnementales. Le Règlement général sur la sécurité de l'Union européenne exige des systèmes d'assistance au maintien de voie dans tous les nouveaux véhicules à partir de 2024Règlement de l'UE sur les systèmes d'assistance d'urgence au maintien de voie publié, InterRegs, interregs.com.">[1], stimulant directement la demande de capteurs d'angle haute précision capables de détecter les mouvements du volant avec une précision de 0,1 degré. De même, les normes américaines de consommation moyenne de carburant des entreprises incitent à l'adoption de l'EPS grâce à des crédits d'efficacité énergétique, les systèmes de direction électrique consommant 90 % moins d'énergie que les alternatives hydrauliques dans des conditions de conduite typiques. Le mandat chinois relatif aux véhicules à nouvelle énergiePOLITIQUE DE MANDAT CHINOIS SUR LES VÉHICULES À NOUVELLE ÉNERGIE, ICCT, theicct.org.">[2] étend ces exigences aux véhicules commerciaux, les spécifications des capteurs de direction devenant partie intégrante des processus de certification des véhicules. La conformité à la norme ISO 26262 ajoute de la complexité au développement, mais garantit que la fiabilité des capteurs répond aux niveaux d'intégrité de sécurité automobile, en particulier pour les applications ASIL-C et ASIL-D dans les systèmes de conduite autonomeGuide des niveaux d'intégrité de sécurité automobile (ASIL), Jama Software, jamasoftware.com.">[3].
Demande de Capteurs pour l'ADAS et l'Autonomie
Les systèmes d'aide à la conduite avancés créent une demande sans précédent pour des capteurs de direction multi-axes fournissant un retour d'information en temps réel pour les interventions de direction automatisées. Les fonctionnalités de conduite autonome de niveau 2+ nécessitent des architectures de fusion de capteurs dans lesquelles les capteurs de direction complètent les systèmes de caméra et de radar pour exécuter des manœuvres précises de centrage de voie et de direction d'urgence. La complexité d'intégration s'étend au-delà du matériel aux algorithmes logiciels qui interprètent les signaux des capteurs pour la planification de trajectoire et le contrôle de la dynamique du véhicule. Mercedes-Benz a annoncé le déploiement de réseaux de capteurs de direction à triple redondance dans son système Drive Pilot, soulignant les exigences de fiabilité pour les applications d'automatisation autoroutière. Cette approche de redondance devient une pratique standard à mesure que les constructeurs automobiles progressent vers les niveaux 3 et 4 d'autonomie, où les défaillances de capteurs pourraient compromettre la sécurité des passagers et la conformité réglementaire.
Retrofits Modulaires de Direction à Commande Électronique
La technologie de direction par câble élimine les liaisons mécaniques entre le volant et les roues directrices, permettant des architectures de véhicules flexibles et des fonctionnalités de sécurité améliorées. L'approche modulaire permet une installation en équipement secondaire sur les plateformes de véhicules existantes, élargissant les opportunités de marché au-delà de la production de nouveaux véhicules. Cette technologie nécessite des réseaux de capteurs sophistiqués pour surveiller simultanément l'intention du conducteur, la dynamique du véhicule et les conditions routières, créant une demande pour des modules de capteurs intégrés combinant des mesures de couple, d'angle et de vitesse. L'absence de systèmes de secours mécaniques place une importance critique sur la fiabilité des capteurs et le fonctionnement à sécurité intégrée, favorisant l'adoption de capteurs à magnétorésistance tunnel qui offrent une précision et une durabilité supérieures par rapport aux conceptions potentiométriques traditionnelles. Les premiers adoptants dans les segments de véhicules haut de gamme démontrent une amélioration de 15 % de la précision de direction et une réduction de 25 % de la fatigue du conducteur lors de longs trajets autoroutiers.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé de Fiabilité et de Qualification | −0.5% | Mondial, affectant particulièrement les petits fournisseurs | Court terme (≤ 2 ans) |
| Problèmes d'Interférences Électromagnétiques et Thermiques dans les Plateformes VE à 800 V | −0.4% | Hubs de fabrication de VE en Europe et en Chine | Moyen terme (2–4 ans) |
| Risque d'Approvisionnement en Capteurs MR lié aux Droits de Douane | −0.3% | Corridor commercial États-Unis–Chine, dépendances de l'UE | Court terme (≤ 2 ans) |
| Coût de Reconception de la Cybersécurité pour le CAN FD | −0.3% | Mondial, concentré dans les segments de véhicules connectés | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Coût Élevé de Fiabilité et de Qualification
La qualification des capteurs de direction automobiles nécessite des protocoles de test étendus pouvant prendre 18 à 24 mois et coûter entre 2 et 5 millions USD par variante de capteur, créant des barrières pour les fournisseurs de plus petite taille et limitant la vitesse d'innovation. Le processus de qualification englobe des cycles thermiques de -40 °C à 150 °C, des tests de vibration sur plusieurs axes et une validation de la compatibilité électromagnétique dans diverses conditions d'interférence. Ces exigences affectent particulièrement les technologies de capteurs émergentes telles que les conceptions capacitives et ultrasoniques, pour lesquelles les données de fiabilité à long terme restent limitées par rapport aux approches de détection magnétique établies. La charge de coûts oblige les fournisseurs à amortir les dépenses de développement sur des volumes de production plus importants, limitant potentiellement la personnalisation des capteurs pour les applications de niche et contraignant l'entrée sur le marché pour les technologies innovantes.
Problèmes d'Interférences Électromagnétiques et Thermiques dans les Plateformes VE à 800 V
Les architectures de véhicules électriques à haute tension introduisent des défis d'interférence électromagnétique qui compromettent la précision des capteurs et nécessitent des solutions de blindage coûteuses. Les systèmes à 800 V génèrent des fréquences de commutation allant jusqu'à 20 kHz pouvant interférer avec le traitement du signal des capteurs, affectant particulièrement les conceptions à effet Hall et à magnétorésistance fonctionnant à proximité de l'électronique de puissance. La gestion thermique devient critique car l'électronique de puissance génère des charges thermiques dépassant 85 °C dans des environnements de compartiment moteur confinés, approchant les limites opérationnelles des spécifications standard des capteurs automobiles. Ces défis favorisent l'adoption d'une électronique de puissance à base de carbure de silicium fonctionnant à des rendements plus élevés, mais nécessitant des conceptions de capteurs capables de résister à des contraintes électromagnétiques accrues et à des cycles thermiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Capteur :
Les Capteurs de Couple Mènent la Transformation du MarchéLes capteurs de couple ont représenté 46,10 % de la part du marché des capteurs de direction automobiles en 2025, témoignant de leur rôle indispensable au sein des colonnes EPS, où les lectures en temps réel de l'effort du conducteur sous-tendent les courbes d'assistance. Ces jauges fournissent des sorties analogiques ou numériques haute résolution avec une latence inférieure à 2 ms, permettant un transfert fluide entre l'entrée manuelle et l'assistance moteur. À mesure que les aménagements de l'habitacle évoluent vers des volants de type yoke, la précision de détection du couple reste centrale pour le confort de l'utilisateur et la naturalité perçue de la direction sur le marché des capteurs de direction automobiles.
À l'inverse, les capteurs capacitifs progressent à un TCAC de 12,95 % jusqu'en 2031, portés par des électrodes sans contact qui renoncent aux pièces mécaniques, améliorant ainsi la durée de vie dans les flottes à forte utilisation. Les topologies à magnétorésistance tunnel séduisent les marques haut de gamme pour leur résilience aux champs parasites générés par les alternateurs 48 V. Parallèlement, les modules hybrides regroupent désormais des canaux TMR et capacitifs pour offrir une redondance à double voie. La miniaturisation des capteurs rendue possible par le CMOS qualifié automobile en technologie 65 nm permet l'intégration dans les branches du volant, libérant de l'espace pour les modules d'airbag et les commandes d'écran tactile.



Par Type de Véhicule :
Le Segment Hors Route Stimule l'InnovationLes voitures particulières ont représenté 46,85 % de la part du marché des capteurs de direction automobiles en 2025, soutenues par les volumes mondiaux de véhicules légers et la croissance du contenu ADAS par unité. Pourtant, les véhicules hors route progressent à un TCAC de 9,75 % à mesure que les équipementiers de la construction et de l'agriculture numérisent leurs équipements de terrain. Les bulldozers, excavateurs et tracteurs à rangs intègrent une automatisation de la direction alignée sur le GPS nécessitant une résolution angulaire inférieure à 0,05 degré sur la rotation complète.
Ces environnements imposent des charges de choc et de contamination plus sévères que celles des véhicules routiers, accélérant la migration vers des piles de détection sans contact et étanches. Par exemple, la dernière série de tracteurs de Deere intègre des codeurs optiques doubles avec des puces TMR pour atteindre une précision de passage à passage inférieure au centimètre en labour autonome, illustrant le transfert technologique intersectoriel qui façonne désormais le marché des capteurs de direction automobiles.
Par Technologie :
Les Capteurs Magnétiques Font Face au Défi des Capteurs UltrasoniquesLes variantes magnétiques ont représenté une part de marché de 42,15 % en 2025 grâce à des décennies de fiabilité sur le terrain et à un coût unitaire compétitif. Les familles à effet Hall et à magnétorésistance anisotrope restent fondamentales dans les nœuds de couple et d'angle EPS, mais les marges de conception se réduisent dans les environnements harmoniques à 800 V. La détection ultrasonique devrait croître à un TCAC de 13,65 % en contournant le bruit électromagnétique grâce à des impulsions acoustiques à haute fréquence, ce qui la rend attractive pour les emballages de véhicules électriques sans blindage.
Les codeurs optiques sont utilisés dans les colonnes de direction par câble nécessitant des temps de réaction inférieurs à la milliseconde, bien que leurs émetteurs fragiles aient historiquement limité leur adoption dans les environnements à fortes vibrations. Les disques capacitifs gagnent du terrain dans les intérieurs de luxe, où les designers apprécient les profils fins et l'éclairage intégré. Les potentiomètres à contact connaissent un déclin progressif en raison de l'usure après 100 000 cycles de direction. Ils survivent néanmoins dans les modèles de marchés émergents sensibles aux coûts, où le prix prime sur la durée de vie sur le marché des capteurs de direction automobiles.

Par Application :
Les Systèmes d'Assistance au Maintien de Voie Accélèrent la CroissanceLa détection de l'angle de direction a représenté 38,10 % du marché des capteurs de direction automobiles en 2025, sous-tendant à la fois les boucles de guidage humain et machine. Le stationnement automatisé et la direction avant adaptative étendent davantage la demande adressable en nécessitant une surveillance continue de l'angle à basse vitesse et des changements dynamiques du rapport de direction.
L'assistance au maintien de voie devrait être l'application à la croissance la plus rapide, avec un TCAC de 14,45 %, portée par des réglementations de sécurité obligatoires des deux côtés de l'Atlantique. Les codeurs d'angle à triple redondance dans les programmes de pilotage autoroutier de niveau 3 alimentent des contrôleurs prédictifs de modèle qui supervisent le maintien de trajectoire même lors de rafales de vent soudaines. Le retour d'information sur le couple et la vitesse complète les données caméra-radar pour imposer des limites latérales sans corrections brusques, cimentant le rôle des capteurs en tant que garants du confort des occupants et de la conformité réglementaire au sein du marché plus large des capteurs de direction automobiles.
Analyse Géographique
Marché des capteurs de direction automobiles en Asie-Pacifique
L'Asie-Pacifique domine le marché des capteurs de direction automobiles avec une part de 54,25 % en 2025, portée par la position de la Chine en tant que premier producteur automobile mondial et ses objectifs ambitieux d'adoption des véhicules électriques. La région bénéficie de chaînes d'approvisionnement automobiles bien établies et de politiques gouvernementales favorisant l'électrification des véhicules, créant une demande soutenue pour les technologies avancées de capteurs de direction. Le mandat chinois sur les véhicules à nouvelle énergie exige que 40 % des ventes de nouveaux véhicules soient électriques d'ici 2030, stimulant directement l'adoption des systèmes de direction à assistance électrique et des capteurs de direction dans tous les segments de véhicules. Le secteur automobile indien contribue de manière significative, tant par la consommation intérieure que par la fabrication destinée à l'exportation, avec des entreprises telles que Tata Motors et Mahindra intégrant des systèmes de direction avancés dans leurs plateformes de véhicules commerciaux. Le Japon maintient son leadership technologique grâce à des entreprises comme NSK et JTEKT qui développent des solutions de capteurs innovantes pour les marchés automobiles mondiaux.
Marché des capteurs de direction automobiles au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent le marché régional à la croissance la plus rapide, avec un CAGR de 11,05 % jusqu'en 2031, reflétant les efforts de diversification économique et les programmes de développement des infrastructures qui stimulent la demande en véhicules commerciaux. Les Émirats arabes unis sont en tête de l'adoption régionale grâce à leurs initiatives de villes intelligentes et à leurs programmes de test de véhicules autonomes nécessitant des technologies de capteurs avancées. Le programme Vision 2030 de l'Arabie saoudite comprend le développement de la fabrication automobile, créant des opportunités pour les fournisseurs de capteurs de direction d'établir des capacités de production locales. L'industrie automobile sud-africaine bénéficie d'une infrastructure de fabrication établie et d'accords commerciaux préférentiels qui soutiennent la production orientée vers l'exportation de composants de systèmes de direction.
Marché des capteurs de direction automobiles en Europe et en Amérique du Nord
L'Europe maintient une forte présence sur le marché grâce à des réglementations de sécurité strictes et à une production de véhicules haut de gamme exigeant des solutions de capteurs de direction haute performance. L'accent mis par la région sur le développement de la conduite autonome crée une demande pour des architectures de capteurs redondantes et des capacités avancées de traitement du signal. Le leadership de l'industrie automobile allemande stimule l'innovation dans les technologies de capteurs de direction, avec des entreprises comme Continental et ZF développant des solutions de nouvelle génération pour les véhicules électriques et autonomes. L'Amérique du Nord affiche une croissance régulière, portée par les exigences réglementaires relatives aux systèmes de sécurité avancés et par la transition vers des plateformes de véhicules électriques nécessitant des technologies de contrôle de direction sophistiquées.
Éditions régionales
Paysage Concurrentiel
Concentration du Marché
Segment Magnétique sur le Marché des Capteurs de Direction Automobiles
Le marché des capteurs de direction automobiles présente une fragmentation modérée, avec une concurrence s'étendant aux fournisseurs automobiles traditionnels, aux entreprises de semi-conducteurs et aux spécialistes des technologies émergentes. La concentration du marché reste répartie sur plusieurs niveaux, les acteurs établis comme JTEKT Corporation et Robert Bosch GmbH s'appuyant sur leur expertise en intégration de systèmes, tandis que les spécialistes des semi-conducteurs, notamment Infineon Technologies et Texas Instruments, se concentrent sur le développement de circuits intégrés de capteurs et les solutions de traitement du signal. Cette structure à plusieurs niveaux crée des opportunités d'intégration verticale et de partenariats stratégiques combinant des capacités d'ingénierie mécanique avec des technologies de semi-conducteurs avancées.
La différenciation technologique émerge comme la principale stratégie concurrentielle, les entreprises investissant massivement dans les technologies de détection sans contact, l'intégration de l'intelligence artificielle en périphérie et les capacités de maintenance prédictive qui vont au-delà des fonctions traditionnelles des capteurs. La convergence des expertises mécaniques et électroniques crée des opportunités dans des espaces inexploités pour les entreprises capables de faire le lien entre les domaines matériel et logiciel, en particulier dans les applications nécessitant une fusion de capteurs en temps réel et des algorithmes de contrôle adaptatif.
L'activité en matière de brevets s'intensifie autour de la détection par magnétorésistance tunnel et des techniques de mesure capacitive, Infineon Technologies ayant déposé 47 brevets liés aux capteurs de direction en 2024. Les perturbateurs émergents se concentrent sur des architectures de capteurs définies par logiciel permettant des mises à jour et une personnalisation à distance, remettant en question les approches traditionnelles centrées sur le matériel en matière de conception et de fabrication de capteurs.
Leaders du Secteur des Capteurs de Direction Automobile
-
Robert Bosch GmbH
-
DENSO Corporation
-
AISIN CORPORATION
-
NXP Semiconductors N.V.
-
FORVIA HELLA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des capteurs de direction automobiles Entreprises couvertes dans ce rapport
- JTEKT Corporation
- Robert Bosch GmbH
- Nexteer Automotive
- NSK Ltd.
- ZF Friedrichshafen AG
- Mitsubishi Electric Mobility Corporation
- Hitachi Astemo Ltd.
- ThyssenKrupp AG
- Hyundai Mobis Co. Ltd.
- HL Mando Corporation
- China Automotive Systems Inc.
- Valeo SA
- Infineon Technologies AG
- Texas Instruments Inc.
- Analog Devices Inc.
- NXP Semiconductors N.V.
- Sensata Technologies
- TE Connectivity Ltd.
- Denso Corporation
- FORVIA HELLA
- Continental AG
Développements industriels récents dans Marché des capteurs de direction automobiles
- Août 2026 : Nexteer a lancé son actionneur de volant de direction par câble à montage haut à entraînement direct (HMDD), une architecture compacte conçue pour les véhicules définis par logiciel et le conditionnement flexible du volant. Le HMDD convertit directement l'entrée de direction du conducteur en signal électronique, éliminant la connexion mécanique conventionnelle entre le volant et les roues directrices.
- Avril 2026 : Mercedes-Benz a annoncé que sa nouvelle EQS serait disponible avec la technologie de direction par câble quelques mois seulement après son lancement commercial, faisant de Mercedes-Benz le premier constructeur automobile allemand à proposer la direction par câble dans un véhicule de série. La technologie est disponible sur toute la gamme de motorisations de l'EQS et en combinaison avec la direction des roues arrière à 10 degrés du véhicule.
Périmètre du Rapport sur le Marché Mondial des Capteurs de Direction Automobile
Les capteurs de direction sont conçus pour la surveillance et le fonctionnement du système de direction ainsi qu'à des fins de surveillance du conducteur. Ces capteurs de direction sont situés dans la colonne de direction et aident à envoyer des données cruciales concernant la somnolence du conducteur, l'angle du volant et le positionnement du volant à l'ordinateur de bord du véhicule.
Le marché des capteurs de direction automobile est segmenté par type de capteur (capteurs de couple, capteurs d'angle/position, capteurs de vitesse et autres), type de véhicule (voitures particulières, véhicules utilitaires légers, véhicules commerciaux moyens et lourds, et véhicules hors route), technologie (capteurs à contact, capteurs magnétiques, capteurs optiques, capteurs ultrasoniques, capteurs capacitifs et autres), application (détection d'angle de direction, mesure du couple de direction, suivi de position de direction, direction d'urgence autonome et direction avant adaptative), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
Type de Capteur
| Systèmes de Surveillance de l'État de Santé |
| Capteurs de Couple |
| Systèmes de Capteurs Intelligents Multifonctionnels |
| Capteurs de Position/Capteurs d'Angle |
| Autres Types de Capteurs |
Type de Véhicule
| Voitures Particulières |
| Véhicules Commerciaux Légers |
| Véhicules Commerciaux Lourds |
Technologie
| Contact |
| Magnétique |
Géographie
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de Capteur | Systèmes de Surveillance de l'État de Santé | |
| Capteurs de Couple | ||
| Systèmes de Capteurs Intelligents Multifonctionnels | ||
| Capteurs de Position/Capteurs d'Angle | ||
| Autres Types de Capteurs | ||
| Type de Véhicule | Voitures Particulières | |
| Véhicules Commerciaux Légers | ||
| Véhicules Commerciaux Lourds | ||
| Technologie | Contact | |
| Magnétique | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des capteurs de direction automobile en 2025 ?
La taille du marché des capteurs de direction automobile était évaluée à 23,83 milliards USD en 2025.
Quel CAGR est prévu pour les capteurs de direction jusqu'en 2031 ?
La valeur du marché devrait croître à un CAGR de 4,02 % entre 2026 et 2031.
Quelle région mène actuellement la demande de capteurs de direction ?
L'Asie-Pacifique a capturé 54,25 % de la part de marché mondiale en 2025, portée par le développement du parc de véhicules électriques en Chine.
Quel type de capteur détient la plus grande part aujourd'hui ?
Les capteurs de couple ont capturé 46,10 % de la part de marché en 2025 en raison de leur rôle central dans les systèmes EPS.
Quel segment d'application connaît la croissance la plus rapide ?
L'assistance au maintien de voie est l'application en expansion la plus rapide avec un CAGR de 14,45 % jusqu'en 2031.