
Taille et Part du Marché des Équipements Miniers en France
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2019 - 2024 |
| Taille du Marché (2026) | 0.97 Milliards de dollars |
| Taille du Marché (2031) | 1.13 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.16 % |
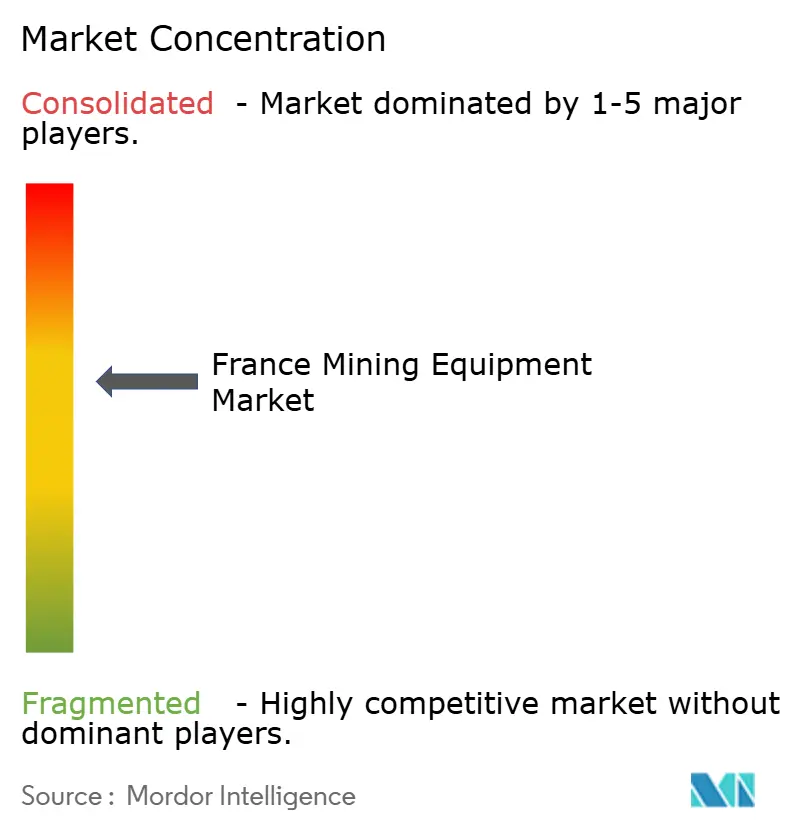
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché des Équipements Miniers en France par Mordor Intelligence
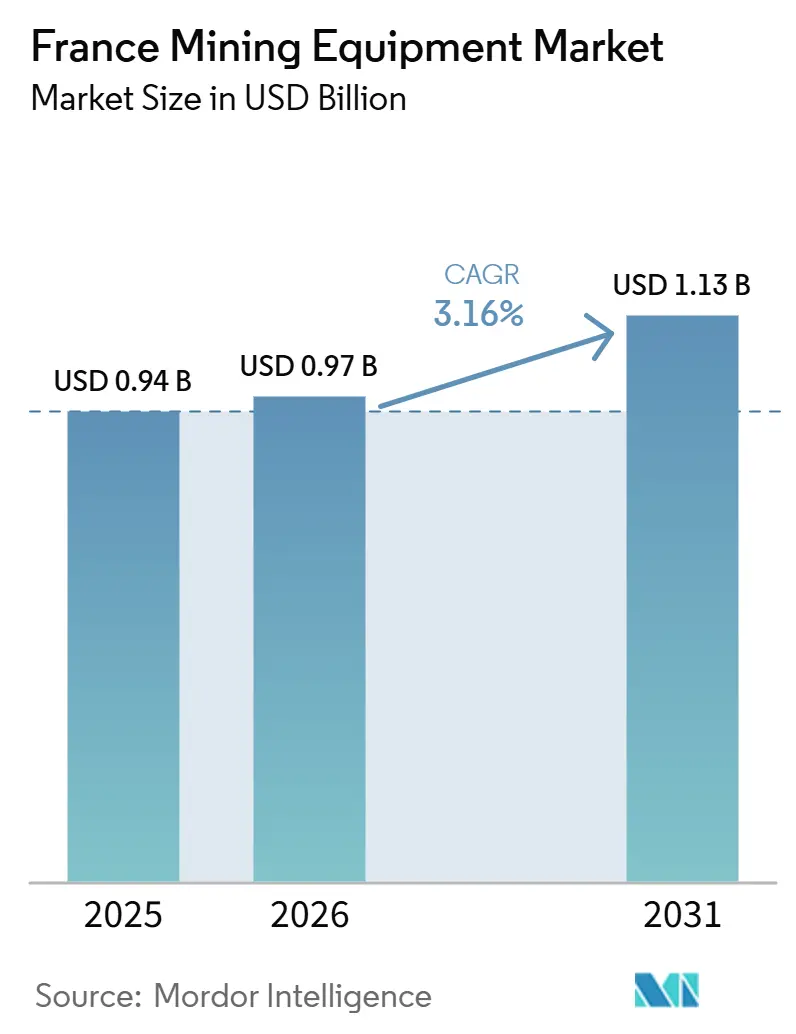
La taille du marché des équipements miniers en France devrait passer de 0,94 milliard USD en 2025 à 0,97 milliard USD en 2026, pour atteindre 1,13 milliard USD d'ici 2031, avec un CAGR de 3,16 % sur la période 2026-2031. Les opérateurs se concentrent de plus en plus sur les projets liés au lithium, au tungstène et au cuivre, davantage portés par des relances politiques que par les fluctuations habituelles des matières premières. Ces projets nécessitent désormais de nouvelles flottes pour le forage, le transport et le traitement. Soutenus par des fonds de co-investissement publics et poussés par les mandats d'émissions, les opérateurs sont orientés vers des plateformes électriques à batterie et autonomes. Parallèlement, les équipementiers s'efforcent d'intégrer la télématique et la maintenance prédictive pour préserver leurs marges face à la concurrence croissante des fabricants chinois à moindre coût. Bien que le processus d'obtention des permis reste long, l'urgence autour des matières premières critiques provoque une hausse des commandes d'équipements, notamment pour les machines souterraines et de surface compactes, dans un délai spécifique.
Principaux Enseignements du Rapport
- Par type d'équipement, les machines de surface représentaient 41,87 % de la part du marché des équipements miniers en France en 2025, tandis que les équipements souterrains devraient progresser à un CAGR de 6,46 % jusqu'en 2031.
- Par niveau d'automatisation, les flottes manuelles représentaient 64,12 % du marché en 2025 ; les unités entièrement autonomes devraient croître à un CAGR de 7,43 % d'ici 2031.
- Par groupe motopropulseur, les modèles à moteur à combustion interne représentaient 86,62 % du marché en 2025, les véhicules électriques à batterie progressant à un CAGR de 8,11 % jusqu'en 2031.
- Par puissance, la classe 500-1 000 CV captait 43,74 % du marché des équipements miniers en France en 2025, tandis que les machines de moins de 500 CV affichaient la plus forte croissance avec un CAGR de 6,21 %.
- Par application, l'exploitation minière des métaux représentait 52,53 % en 2025 ; l'exploitation minière des minéraux devrait s'accélérer à un CAGR de 6,19 % sur 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Équipements Miniers en France
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Le règlement sur les matières premières critiques stimule l'exploitation minière nationale | +0.8% | National, avec concentration dans l'Allier, l'Alsace, la Lorraine | Moyen terme (2-4 ans) |
| Le fonds France 2030 stimule les projets de minéraux critiques | +0.7% | National, axé sur les gisements de lithium et de terres rares | Moyen terme (2 à 4 ans) |
| L'automatisation et l'électrification améliorent la sécurité et la productivité | +0.5% | National, avec une adoption précoce dans les régions minières actives | Long terme (≥ 4 ans) |
| Les réglementations strictes NRMM / Euro VI stimulent le renouvellement des flottes | +0.4% | National, affectant toutes les opérations minières | Court terme (≤ 2 ans) |
| L'Inventaire du Sous-sol du BRGM Stimule les Dépenses d'Exploration | +0.3% | National, avec focus sur 5 régions ciblées | Long terme (≥ 4 ans) |
| La Relance du Cuivre et du Lithium Accroît le Besoin en Équipements Spécialisés | +0.3% | Régional, concentré en Bretagne, Allier, Alsace | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le Règlement Européen sur les Matières Premières Critiques Accélère l'Investissement dans l'Exploitation Minière Nationale
Le règlement impose une capacité d'extraction nationale de 10 % d'ici 2030, réduisant les délais d'autorisation jusqu'à 50 % et comprimant les cycles d'approvisionnement en équipements[1]« Règlement (UE) 2024 » établissant un cadre pour garantir un approvisionnement sûr et durable en matières premières critiques, Commission européenne, europa.eu. Les fournisseurs d'équipements qui satisfont aux critères de traçabilité et de faibles émissions prennent l'avantage, les opérateurs s'alignant de plus en plus sur les obligations de divulgation en matière de durabilité de l'UE. Cet alignement est porté par l'accent croissant mis sur les normes environnementales, sociales et de gouvernance (ESG), qui deviennent essentielles pour que les entreprises maintiennent leur conformité et leur compétitivité sur le marché. Par ailleurs, la législation stimule des programmes régionaux de développement de la main-d'œuvre afin d'améliorer les opportunités d'emploi local et le développement des compétences. Ces initiatives, à leur tour, stimulent la demande de services après-vente, une main-d'œuvre qualifiée étant indispensable pour entretenir et réparer efficacement les équipements, garantissant ainsi l'efficacité opérationnelle et la satisfaction des clients.
Le Fonds France 2030 Stimule les Projets de Minéraux Critiques
Le projet lithium EMILI d'Imerys a bénéficié d'une première impulsion grâce à une allocation plus importante. Ce financement marque le déblocage de la première tranche d'un plan de dépenses d'investissement plus large[2]"Fiche d'information sur le projet lithium EMILI,", Imerys SA, imerys.com. Ce plan comprend un ensemble complet d'équipements, notamment des jumbos, des chargeuses électriques à batterie et des camions automatisés. En optant pour des prises de participation plutôt que pour des subventions traditionnelles, le projet aligne plus efficacement ses incitations. Cette décision stratégique réduit les primes de risque et accélère les cycles d'approvisionnement. Par ailleurs, des entités privées, comme le fonds de minéraux critiques d'InfraVia, élargissent le périmètre des investissements. Elles se concentrent sur un large éventail de projets de petite et moyenne envergure, qui privilégient souvent des équipements modulaires compacts.
L'Automatisation et l'Électrification Améliorent l'Économie Sécurité-Productivité
Les groupes motopropulseurs hybrides, comme le PowerROC T45 MKII d'Epiroc, permettent des améliorations significatives de l'efficacité énergétique. Parallèlement, les chargeuses électriques à batterie de Sandvik non seulement éliminent les émissions de particules diesel, mais réduisent également de manière substantielle les coûts de ventilation souterraine. Le contrat majeur de Liebherr pour la livraison de camions BEV autonomes met en évidence un changement crucial : les équipementiers intègrent désormais l'électrification et l'autonomie dans une plateforme unifiée plutôt que de les traiter comme des stratégies distinctes. Pour les opérations lithium françaises dans des galeries confinées, l'élimination des gaz d'échappement diesel n'est pas facultative — c'est une exigence de sécurité vitale, même si le retour financier prend plus de temps à se matérialiser. De plus, la maintenance prédictive dans les flottes autonomes minimise les arrêts imprévus, renforçant les avantages du coût total de possession pour les premiers adoptants.
Les réglementations strictes sur les émissions NRMM / Euro VI stimulent le renouvellement des flottes
Les opérateurs, confrontés à des retrofits non rentables en raison d'exigences strictes, optent pour le remplacement de leurs flottes par des modèles conformes ou à zéro émission. En prévision d'une vague de remplacement significative sur le marché des équipements miniers en France, Volvo CE augmente sa production dans son usine suédoise de pelles sur chenilles pour répondre à la demande européenne, y compris en France. Cette usine produira un mix de modèles à moteur à combustion interne (MCI) et électriques adaptés au marché européen [3]"Volvo va construire une nouvelle installation d'excavateurs en Suède,", Volvo Construction Equipment, volvoce.com. Les transmissions électriques permettent non seulement d'éviter les coûts liés aux filtres à particules diesel et au post-traitement à l'urée, mais améliorent également les marges opérationnelles dans les carrières de granulats et les chantiers souterrains.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Investissements élevés et long retour sur investissement ralentissent l'adoption des systèmes autonomes et des véhicules électriques à batterie | -0.5% | National, affectant toutes les opérations minières | Moyen terme (2-4 ans) |
| La pénurie de techniciens qualifiés freine les systèmes avancés | -0.3% | National, aiguë dans les bassins miniers | Long terme (≥ 4 ans) |
| L'abandon du charbon réduit la demande de machines traditionnelles | -0.2% | National, concentré dans les anciennes régions charbonnières | Long terme (≥ 4 ans) |
| Les Longues Consultations Retardent les Permis sous le Nouveau Code Minier | -0.2% | National, avec variations régionales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Investissements élevés et long retour sur investissement pour les flottes autonomes et les véhicules électriques à batterie
Les chargeuses électriques à batterie, dont le prix est nettement supérieur à celui des modèles diesel, voient leurs coûts augmenter encore davantage avec l'ajout de fonctionnalités autonomes. Ces coûts initiaux plus élevés, combinés aux défis opérationnels, allongent les délais de remboursement pour les mines de taille intermédiaire, rendant difficile la justification de l'investissement. L'adoption plus large reste freinée par des risques financiers, notamment liés aux valeurs imprévisibles du marché secondaire et à la dégradation des batteries, qui soulèvent des préoccupations quant à la viabilité économique à long terme.
Le déclin du charbon national limite la demande pour certaines machines
La France est en bonne voie pour éliminer le charbon, avec pour objectif la suppression progressive des centrales électriques au charbon. Ce déclin de la consommation de charbon est largement attribué aux fermetures d'installations menées par le gouvernement, aux conversions de sites en biomasse et à une dépendance croissante aux sources d'énergie nucléaire et renouvelable. Le gouvernement français a mis en œuvre des politiques strictes pour accélérer la transition, notamment des subventions pour les projets d'énergie renouvelable et des pénalités pour les industries à fortes émissions. Par ailleurs, les campagnes de sensibilisation du public et les engagements internationaux en faveur de la réduction des émissions de carbone ont renforcé les efforts du pays pour s'éloigner du charbon.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Équipement : La Dominance de la Surface Stimule l'Innovation Souterraine
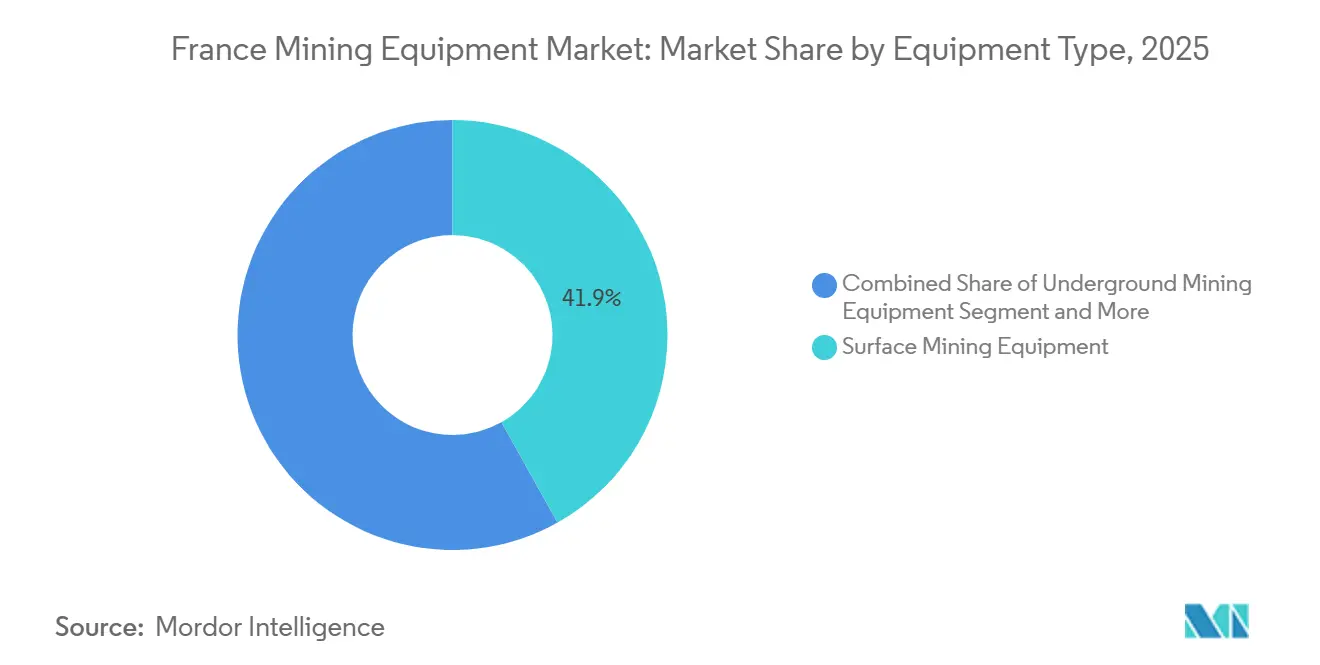
Les équipements miniers de surface représentaient 41,87 % de la part du marché des équipements miniers en France en 2025. Les équipements souterrains, bien que moins importants en valeur actuelle, devraient enregistrer un CAGR de 6,46 % sur la période 2026-2031, le plus rapide de la catégorie. Cet écart découle de la résistance des municipalités à l'ouverture de nouvelles mines à ciel ouvert et de la nécessité de protéger les paysages ruraux au-dessus des gisements de lithium et de tungstène.
En conséquence, les opérateurs canalisent leurs dépenses d'investissement vers des chargeuses, des jumbos et des camions de transport autonomes conçus pour des chantiers confinés, une évolution qui concentre les commandes sur la fenêtre 2026-2028. Les flottes de surface restent essentielles pour les granulats, mais leur croissance plafonne à mesure que la production des carrières se stabilise.


Par Niveau d'Automatisation : Les Opérations Manuelles Face aux Contraintes de Main-d'Œuvre Qualifiée
Les flottes manuelles représentaient 64,12 % de la part du marché des équipements miniers en France en 2025. Les machines entièrement autonomes devraient toutefois progresser à un CAGR de 7,43 % jusqu'en 2031, dépassant tous les autres niveaux d'automatisation. Les grands projets souterrains justifient leurs coûts d'intégration initiaux plus élevés grâce à des améliorations significatives de l'utilisation des actifs et à des économies de main-d'œuvre notables.
Les opérateurs de taille intermédiaire privilégient les kits semi-autonomes offrant l'évitement des collisions et la téléopération sans nécessiter une couverture 5G à l'échelle de la mine. Les programmes gouvernementaux de compétences numériques en cours devraient atténuer le goulot d'étranglement actuel en matière de techniciens, facilitant les courbes d'adoption après 2027.
Par Type de Groupe Motopropulseur : La Dominance des Moteurs à Combustion Interne Face à la Pression de l'Électrification
Les équipements à moteur à combustion interne représentaient 86,62 % de la part du marché des équipements miniers en France en 2025. Les véhicules électriques à batterie devraient croître à un CAGR de 8,11 % sur 2026-2031, érodant rapidement la domination du diesel. Des économies de ventilation allant jusqu'à 30 % dans les chantiers souterrains et l'évitement des coûts de post-traitement Stage V sous-tendent cette transition.
Les engins hybrides constituent une étape intermédiaire, mais la baisse des prix des batteries vers le seuil de parité de 100 €/kWh maintient l'adoption complète des véhicules électriques à batterie sur une trajectoire ascendante prononcée, notamment pour les nouveaux projets souterrains mis en service en fin de décennie.
Par Puissance : Les Équipements de Gamme Intermédiaire Servent des Applications Diverses
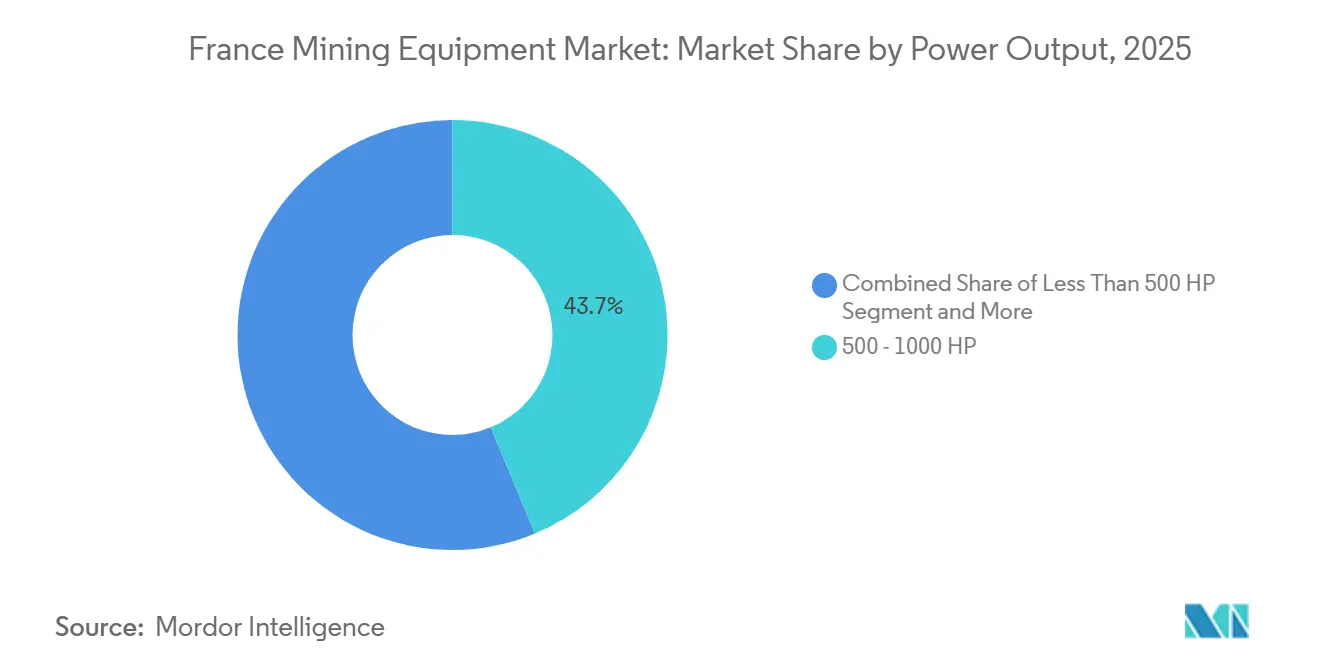
La tranche 500-1 000 CV captait 43,74 % de la part du marché des équipements miniers en France en 2025. Les machines de moins de 500 CV affichent toutefois la plus forte croissance avec un CAGR prévu de 6,21 % jusqu'en 2031. L'inventaire national du sous-sol du BRGM, porté par des foreuses transportables à faible puissance, stimule la croissance dans la classe compacte.
À Paris et à Lyon, les projets de tunnelisation urbaine optent de plus en plus pour des machines à faibles émissions et faible bruit, stimulant la demande de mini-chargeuses et de brise-roches électriques à batterie. Les équipementiers réduisent la taille des systèmes autonomes pour s'adapter à cette plage de puissance, élargissant ainsi leur clientèle aux petits entrepreneurs et aux sociétés d'exploration.
Par Application : Le Leadership de l'Exploitation Minière des Métaux Stimule l'Accélération des Minéraux
L'exploitation minière des métaux représentait 52,53 % de la part du marché des équipements miniers en France en 2025. L'exploitation minière des minéraux, au service de la céramique, du verre et des granulats de construction, devrait afficher le CAGR le plus rapide du segment, à 6,19 %, sur la période 2026-2031.
Tandis que les projets de lithium et de tungstène ancrent les grandes commandes souterraines, les producteurs de minéraux bénéficient de délais d'obtention de permis plus courts et de dépenses d'investissement plus faibles, permettant des renouvellements de flottes plus rapides. Les opérateurs diversifiés équilibrent ainsi les cycles volatils des métaux avec les flux de trésorerie plus stables issus de la production de minéraux industriels, soutenant des programmes continus de renouvellement des équipements.
Analyse Géographique
Dans le Massif Central et les Pyrénées, les investissements souterrains sont en plein essor, portés par le projet lithium EMILI d'Imerys et le projet tungstène de Couflens d'Apollo Minerals. Ces projets génèrent une demande de chargeuses électriques à batterie, de jumbos et de ventilation haute capacité, incitant les équipementiers à rapprocher leurs implantations de service du centre de la France.
Les anciennes régions charbonnières de Lorraine et du Nord-Pas-de-Calais sont désormais en transition vers des projets de réhabilitation et de géothermie, entraînant une demande minimale pour de nouvelles machines minières. En revanche, les carrières de granulats en Île-de-France, en Auvergne-Rhône-Alpes et en Provence-Alpes-Côte d'Azur continuent de passer des commandes régulières d'excavateurs de surface et de concasseurs, avec une préférence notable pour les modèles électrifiés en raison des réglementations locales sur le bruit.
L'inventaire du sous-sol du BRGM couvre la Bretagne, l'Alsace et les Pyrénées, générant une demande décentralisée pour des foreuses électriques de moins de 500 CV. En réponse, les équipementiers mettent en place des dépôts régionaux de pièces détachées, à l'image de la nouvelle installation d'Aramine dans le sud de la France, réduisant considérablement les délais d'intervention des techniciens pour les clients souterrains.
Paysage Concurrentiel
Les géants mondiaux tels que Caterpillar, Komatsu, Sandvik, Epiroc et Liebherr dominent le marché français des équipements miniers, représentant collectivement une part significative. Ils y parviennent grâce à des investissements solides en recherche et développement et à de vastes réseaux de concessionnaires à travers le pays. Parallèlement, des acteurs régionaux comme Aramine et Manitou ont su se tailler des niches, en se concentrant sur les chargeuses souterraines compactes et les kits d'électrification en retrofit. Cependant, les entreprises chinoises intensifient la concurrence tant sur les prix que sur le plan technologique. Notamment, XCMG a décroché une commande substantielle en Europe lors d'un grand événement sectoriel, et SANY a présenté son excavateur électrique SY215E dans la région du Benelux, avec des plans de déploiement en France prochainement.
L'électrification est au cœur de nombreuses manœuvres stratégiques. Sandvik a obtenu un prêt important auprès d'une grande institution financière européenne pour renforcer ses efforts de recherche et développement dans les véhicules électriques à batterie et l'automatisation. Parallèlement, la collaboration de Liebherr avec Fortescue fixe un objectif ambitieux pour les camions autonomes, illustrant les avantages potentiels d'être un adoptant précoce dans l'électrification à grande échelle. On observe également une tendance croissante vers les modèles de retrofit et d'économie circulaire. Par exemple, Manitou s'est associé à Kiloutou pour convertir des chariots télescopiques électriques, ciblant spécifiquement les opérateurs réticents à se séparer prématurément de leurs actifs. Par ailleurs, des solutions innovantes comme la plateforme d'échange de batteries LANDCROS de Hitachi, qui promet un rechargement rapide en énergie, émergent comme des facteurs de changement, notamment pour les sites éloignés contraints par l'accès au réseau électrique.
La technologie devient de plus en plus le point focal de la concurrence. Le système Smart View de Volvo CE, équipé de la détection d'obstacles, intègre la vision par intelligence artificielle et la technologie radar pour améliorer la sécurité dans les opérations souterraines. Dans le même ordre d'idées, la collaboration d'Epiroc avec ABB introduit une fonction d'assistance par trolley, offrant aux mines de taille intermédiaire une réduction notable des coûts énergétiques de transport. À mesure que le secteur évolue, la consolidation semble inévitable, notamment pour les équipementiers de plus petite taille qui peinent à suivre les exigences croissantes en matière de recherche et développement pour les véhicules électriques à batterie et les technologies autonomes.
Leaders du Secteur des Équipements Miniers en France
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Sandvik AB
-
Epiroc AB
-
Liebherr-International AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Mars 2025 : Imerys a réalisé un investissement significatif pour lancer le projet d'exploitation de mica lithium EMILI sur son site de Beauvoir. Le projet vise à renforcer la chaîne d'approvisionnement en hydroxyde de lithium, un matériau clé dans la production de batteries. Cette initiative répond à la demande croissante de solutions énergétiques durables et soutient la transition vers des sources d'énergie plus propres.
- Mars 2025 : Dans le cadre du règlement sur les matières premières critiques, la Commission européenne s'est engagée à hauteur de 22,5 milliards EUR pour 47 projets stratégiques couvrant l'extraction, le traitement et le recyclage.


Périmètre du Rapport sur le Marché des Équipements Miniers en France
Le rapport sur le marché des équipements miniers en France est segmenté par type d'équipement (équipements miniers de surface, équipements miniers souterrains, équipements de traitement des minéraux, foreuses et brise-roches, équipements de concassage, de pulvérisation et de criblage, chargeuses et camions miniers), niveau d'automatisation (équipements manuels, équipements semi-autonomes et équipements entièrement autonomes), type de groupe motopropulseur (véhicules à moteur à combustion interne, véhicules électriques à batterie et véhicules hybrides), puissance (moins de 500 CV, 500-1 000 CV et plus de 1 000 CV) et application (exploitation minière des métaux, exploitation minière des minéraux et exploitation du charbon). Les prévisions du marché sont fournies en termes de valeur (USD).
| Équipements Miniers de Surface |
| Équipements Miniers Souterrains |
| Équipements de Traitement des Minéraux |
| Foreuses et Brise-roches |
| Concassage, Pulvérisation et Criblage |
| Chargeurs |
| Camions Miniers |
| Équipements Manuels |
| Équipements Semi-Autonomes |
| Équipements Entièrement Autonomes |
| Véhicules à Moteur à Combustion Interne |
| Véhicules Électriques à Batterie |
| Véhicules Hybrides |
| Moins de 500 CV |
| 500 - 1 000 CV |
| Plus de 1 000 CV |
| Exploitation Minière des Métaux |
| Exploitation Minière des Minéraux |
| Exploitation Minière du Charbon |
| Par Type d'Équipement | Équipements Miniers de Surface |
| Équipements Miniers Souterrains | |
| Équipements de Traitement des Minéraux | |
| Foreuses et Brise-roches | |
| Concassage, Pulvérisation et Criblage | |
| Chargeurs | |
| Camions Miniers | |
| Par Niveau d'Automatisation | Équipements Manuels |
| Équipements Semi-Autonomes | |
| Équipements Entièrement Autonomes | |
| Par Type de Groupe Motopropulseur | Véhicules à Moteur à Combustion Interne |
| Véhicules Électriques à Batterie | |
| Véhicules Hybrides | |
| Par Puissance | Moins de 500 CV |
| 500 - 1 000 CV | |
| Plus de 1 000 CV | |
| Par Application | Exploitation Minière des Métaux |
| Exploitation Minière des Minéraux | |
| Exploitation Minière du Charbon |


Questions Clés Répondues dans le Rapport
Quelle est la taille du segment des équipements miniers en France en 2026 ?
La valeur s'établit à 0,97 milliard USD en 2026.
Quel est le CAGR prévu pour les véhicules électriques à batterie entre 2026 et 2031 ?
Les unités électriques à batterie devraient progresser à un CAGR de 8,11 % sur la période.
Comment les normes d'émissions Stage V influencent-elles la demande d'équipements ?
Elles accélèrent le renouvellement des flottes vers de nouveaux modèles diesel équipés de filtres à particules et stimulent l'intérêt pour les alternatives électriques à batterie afin de satisfaire aux exigences de conformité.
Pourquoi l'automatisation prend-elle de l'ampleur dans les mines françaises ?
Les pénuries de main-d'œuvre, la majorité des projets dans les bassins ayant du mal à recruter des techniciens, combinées aux gains de sécurité et de productivité, stimulent l'adoption rapide de l'autonomie.
Quelles régions génèrent la plus forte demande d'équipements ?
La Bretagne, l'Allier et l'Alsace sont en tête en raison de la production active d'andalousite et des grands projets de lithium soutenus par des fonds nationaux et européens.
Dernière mise à jour de la page le:



