
Tamaño y Participación del Mercado de Equipos de Minería en Alemania
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2019 - 2024 |
| Tamaño del Mercado (2026) | 1.62 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.93 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.58 % |
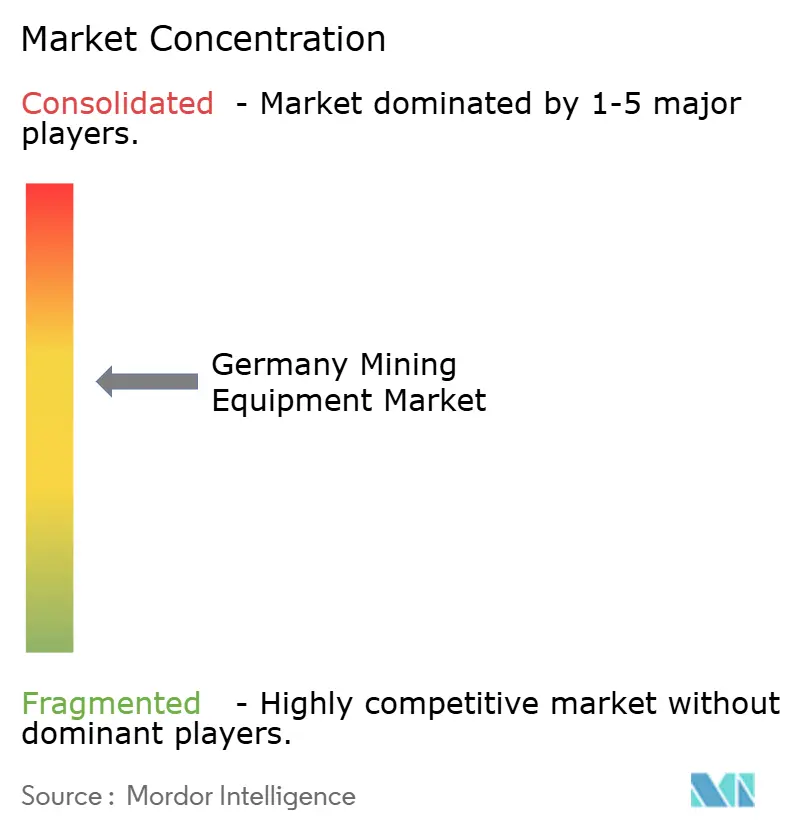
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Minería en Alemania por Mordor Intelligence
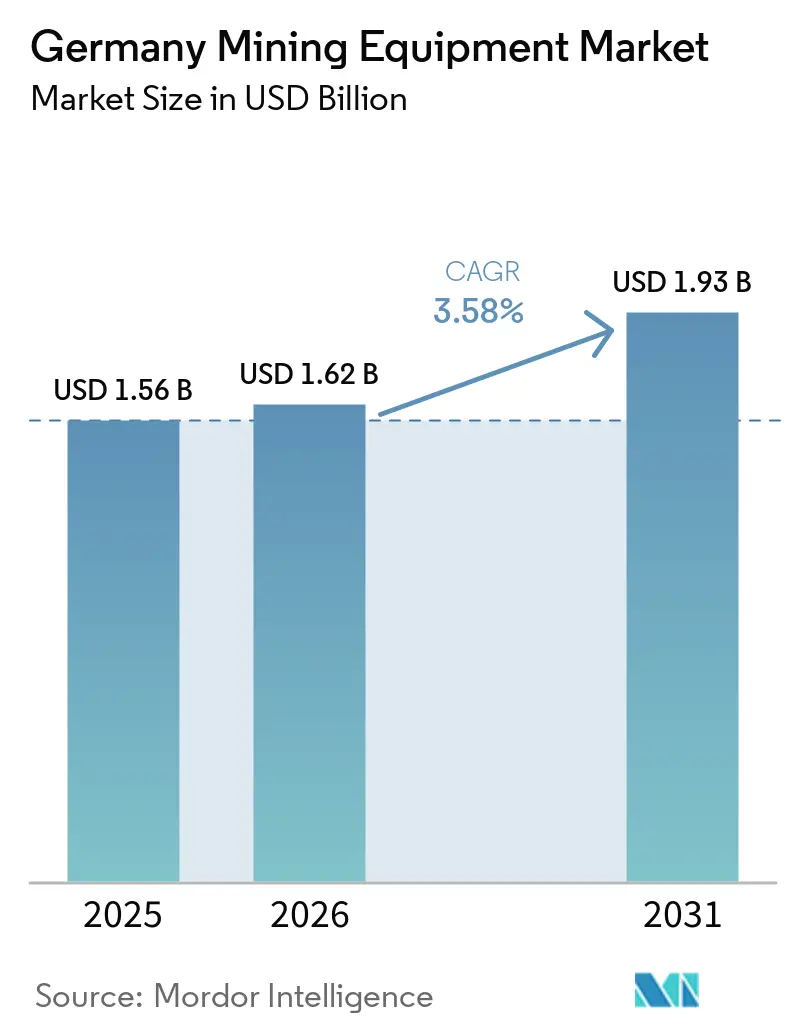
El tamaño del mercado de equipos de minería en Alemania fue valorado en 1,56 mil millones de USD en 2025, y se proyecta que crezca desde 1,62 mil millones de USD en 2026 hasta 1,93 mil millones de USD en 2031, con una CAGR del 3,58% durante el período 2026-2031. El aumento de proyectos de minerales críticos, la actividad continua de eliminación progresiva del carbón y los incentivos federales para maquinaria de cero emisiones impulsan el crecimiento, al tiempo que moderan la intensidad de capital general. La automatización resuelve una creciente brecha de mano de obra calificada, y la electrificación se alinea con las normas EU Stage V que restringen las emisiones diésel. La implementación de gemelos digitales acorta los ciclos de mantenimiento y permite el control de flotas en múltiples sitios, redefiniendo las prioridades de adquisición hacia ecosistemas centrados en software. Los equipos de tamaño mediano dominan en valor, pero los equipos de alta potencia están ganando relevancia para el almacenamiento de hidrógeno en cavernas de sal y la reutilización de pozos geotérmicos, creando espacio para que los proveedores alemanes especializados complementen a los fabricantes de equipos originales globales.
Conclusiones Clave del Informe
- Por tipo de equipo, los equipos de minería a cielo abierto representaron el 47,55% de la participación del mercado de equipos de minería en Alemania en 2025, mientras que se proyecta que los equipos subterráneos se expandan a una CAGR del 5,35% hasta 2031.
- Por nivel de automatización, las máquinas manuales representaron el 65,33% de la participación del mercado de equipos de minería en Alemania en 2025, pero se prevé que las unidades totalmente autónomas crezcan más rápido, con una CAGR del 18,89% hasta 2031.
- Por tipo de tren de potencia, los trenes de potencia de combustión interna representaron el 86,24% del mercado de equipos de minería en Alemania en 2025. Sin embargo, se proyecta que los equipos eléctricos de batería registren el mayor crecimiento, con una CAGR del 7,26% durante el mismo período.
- Por potencia de salida, la clase de 500 a 1.000 HP representó el 45,18% del mercado de equipos de minería en Alemania en 2025, mientras que se espera que los equipos de más de 1.000 HP registren la expansión más rápida, con una CAGR del 4,43% hasta 2031.
- Por aplicación, la minería de metales representó el 54,35% del mercado de equipos de minería en Alemania en 2025, pero la minería de minerales crecerá a una CAGR del 4,92% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Equipos de Minería en Alemania
Análisis del Impacto de los Impulsores*
| Impulsor | ( ~ ) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Minerales Críticos | +1.2% | Sajonia, Baden-Wurtemberg, Sajonia-Anhalt | Mediano plazo (2-4 años) |
| Automatización y Digitalización | +0.9% | Renania del Norte-Westfalia, Sajonia, Brandeburgo | Corto plazo (≤ 2 años) |
| Incentivos Federales de I+D | +0.7% | Baden-Wurtemberg, Baviera, Baja Sajonia | Mediano plazo (2-4 años) |
| Proyectos Subterráneos de Sal y Potasa | +0.5% | Baja Sajonia, Renania del Norte-Westfalia, Brandeburgo | Largo plazo (≥ 4 años) |
| Modernización de Minas de Lignito y Carbón Duro | +0.4% | Brandeburgo, Sajonia-Anhalt, Renania del Norte-Westfalia | Corto plazo (≤ 2 años) |
| Reconversión de Pozos Geotérmicos | +0.3% | Renania del Norte-Westfalia, Baviera, Baden-Wurtemberg | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Demanda de Minerales Críticos para la Cadena de Suministro de Baterías de la UE
Los datos geológicos federales sitúan los recursos de litio de Alemania entre los diez primeros del mundo, respaldando las ambiciones nacionales de cumplir los objetivos de abastecimiento de la UE. La financiación pública asegurada en 2026 demuestra la confianza de los inversores en las iniciativas integradas de geotermia y litio que priorizan procesos de extracción de cero emisiones de carbono. Los diagramas de flujo favorecen trituradoras modulares, celdas de flotación y cintas transportadoras que ya cumplen con los límites de Stage V. Los proyectos transfronterizos en Sajonia-Bohemia promueven infraestructura compartida e impulsan la demanda de equipos de procesamiento móvil. Las plantas piloto que adoptan bombas de extracción directa de litio y conjuntos de intercambiadores de calor también reconfiguran los requisitos de los proveedores hacia materiales resistentes a la corrosión.
Automatización y Digitalización para Mitigar la Escasez de Mano de Obra Cualificada
Los operadores de canteras citan la escasez de mano de obra como el principal riesgo de productividad, acelerando las pruebas de camiones de acarreo autónomos y cargadoras adaptadas. Los primeros despliegues se apoyan en software de orquestación de flotas en 3D que previene bloqueos de tráfico en galerías estrechas, algo importante para las cavernas de potasa y sal de Alemania. Los programas de gemelos digitales liderados por universidades reportan ganancias de tiempo de actividad de dos dígitos, validando las alertas de mantenimiento basadas en la nube. La telemetría de los fabricantes de equipos originales ahora incluye análisis predictivos, lo que permite a un solo supervisor monitorear múltiples sitios desde un centro central. A medida que las directivas de seguridad se endurecen, la preparación para la operación remota se convierte en un requisito previo de adquisición.
Incentivos Federales de I+D para Equipos de Minería Eléctricos de Batería
Los programas nacionales subvencionan el desarrollo de paquetes de baterías, interfaces de asistencia por trolebús y trenes de potencia compatibles con hidrógeno. Las recientes presentaciones de camiones de acarreo con baterías modulares demuestran que los intercambios en menos de 20 minutos son viables en ciclos de trabajo a cielo abierto. Los pilotos subterráneos combinan líneas de trolebús fijas con diésel a bordo para mayor flexibilidad en el último tramo, reduciendo los niveles de partículas en espacios confinados. La financiación también se dirige a sistemas híbridos que reducen los picos de combustible sin electrificación total, ampliando la adopción entre canteras de tamaño mediano. La convergencia de la autonomía y la electrificación reduce los costos del ciclo de vida y mejora el cumplimiento normativo.
Expansión de Proyectos Subterráneos de Sal y Potasa para el Almacenamiento de Hidrógeno
El equilibrio energético estacional impulsa la actividad de construcción de cavernas en Baja Sajonia y Renania del Norte-Westfalia [1]Alemania explora cavernas subterráneas como sitios de almacenamiento de calor estacional,
Clean Energy Wire, cleanenergywire.org. Las bombas de alta presión, los módulos automatizados de gestión de salmuera y los sensores geomecánicos en tiempo real difieren notablemente del equipo convencional de potasa. Los especialistas alemanes en tunelería adaptan máquinas perforadoras de gran diámetro para hundir pozos con tolerancias de circularidad estrictas, esenciales para la integridad del hidrógeno. Las tecnologías de monitoreo continuo detectan microfracturas antes de que fallen los sellos de gas, creando un nuevo nicho de servicios para los proveedores de equipos. Estos proyectos atraen atención mundial como modelos para el almacenamiento subsuperficial a gran escala.
Análisis del Impacto de las Restricciones*
| Restricción | ( ~ ) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normas más Estrictas de Emisiones y Ruido de la UE | -0.5% | Todos los sitios mineros de Alemania | Corto plazo (≤ 2 años) |
| Volatilidad de los Precios de las Materias Primas | -0.4% | Global, reflejado en proyectos alemanes | Mediano plazo (2-4 años) |
| Afluencia de Equipos Reacondicionados de Europa del Este | -0.3% | Alemania | Corto plazo (≤ 2 años) |
| Permisos Rigurosos y Oposición Local | -0.2% | Sajonia, Baviera, Renania del Norte-Westfalia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Normas más Estrictas de Emisiones y Ruido de la UE que Elevan los Costes de los Equipos
Las normas de motores Stage V y las directivas actualizadas sobre ruido exterior obligan a los fabricantes de equipos originales a integrar hardware de postratamiento y recintos acústicos, elevando los precios de lista[2]Descarbonización de la combustión: Tier 4, Stage V y más allá,
Cummins Inc., cummins.com. Los pequeños operadores se enfrentan a kits de adaptación que a menudo cuestan más que el valor residual de la máquina, lo que los empuja hacia opciones eléctricas o híbridas. La financiación compensa parcialmente las primas, pero los obstáculos de capital persisten para las canteras de propiedad familiar. Los proveedores que agrupan cumplimiento normativo, financiación y mantenimiento en un único contrato obtienen una ventaja competitiva. Los beneficios a largo plazo incluyen menores gastos de ventilación y mayor valor de reventa para las flotas conformes.
Volatilidad de los Precios de las Materias Primas que Retrasa el CAPEX
Las fuertes oscilaciones en los precios del litio, el cobre y el níquel durante los últimos dos años han llevado a los desarrolladores de minas a posponer las decisiones finales de inversión. Los prolongados ciclos de obtención de permisos en Europa amplifican la exposición a las caídas de precios, elevando el costo efectivo del capital y reduciendo los presupuestos de equipos. Los desarrolladores prefieren planes de construcción por etapas que ajusten el flujo de caja a las señales del mercado, reduciendo el tamaño de los pedidos de nuevos equipos y cargadoras. Los diseños de plantas modulares que escalan con la demanda son favorecidos en entornos de precios inciertos. Por lo tanto, los proveedores deben equilibrar los riesgos de inventario con la necesidad de entrega rápida.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: Los Equipos Subterráneos Ganan Terreno Gracias al Hidrógeno y el Litio
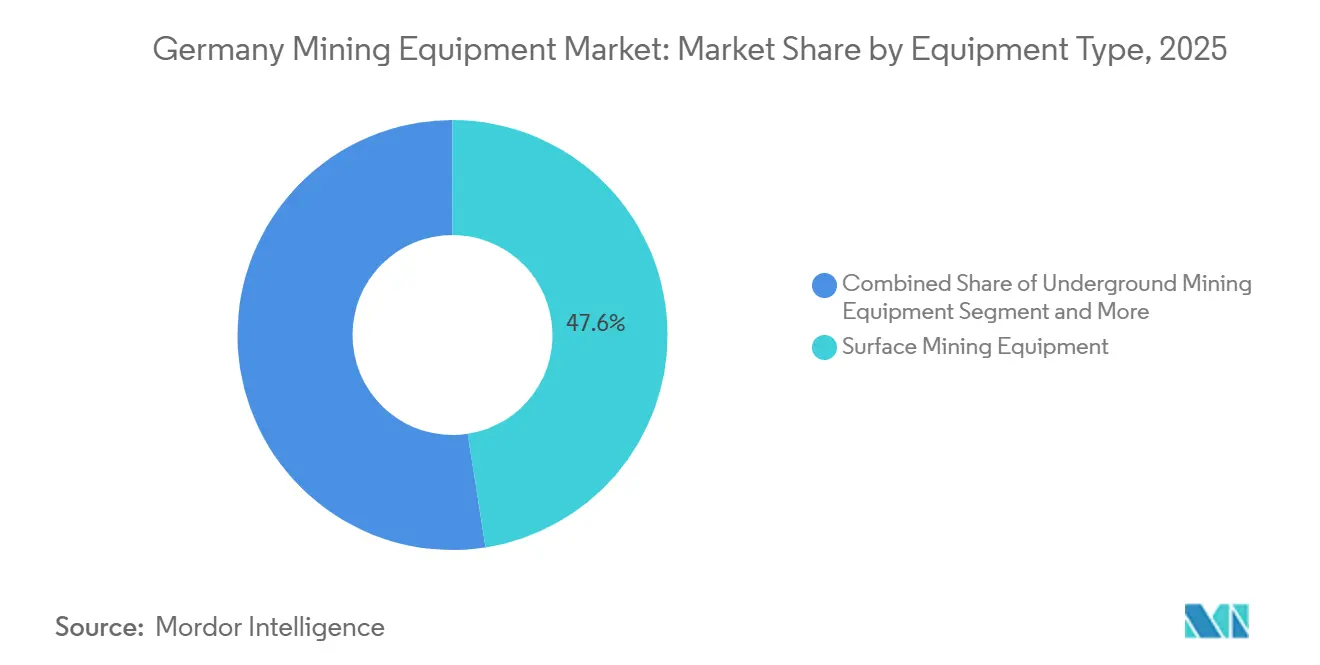
Los equipos de superficie tuvieron la mayor participación, con un 47,55%, en el mercado de equipos de minería de Alemania en 2025, aunque se proyecta que las unidades subterráneas registren la CAGR más rápida, del 5,35%, hasta 2031. La demanda subterránea se beneficia del almacenamiento de hidrógeno en cavernas de sal y de la actividad de litio en vetas estrechas, ambas de las cuales requieren cargadoras compactas, jumbos de perforación y paquetes de ventilación. Los operadores prefieren vehículos utilitarios modulares que puedan cambiar de cassette entre funciones de servicio, escalado y acarreo de roca dentro de un mismo turno. Dicha flexibilidad maximiza la utilización de las máquinas en galerías estrechas y reduce los requisitos de tamaño de la flota. Los fabricantes de equipos originales incorporan sensores preparados para la autonomía para que los clientes puedan activar funciones sin conductor mediante actualizaciones de software en lugar de adquirir nueva maquinaria. Dadas las estrictas limitaciones de ruido, las cargadoras eléctricas de batería encuentran una adopción temprana en el subsuelo, donde la reducción de la ventilación compensa los mayores costos de adquisición.
Mientras tanto, los operadores de minas a cielo abierto invierten selectivamente en actualizaciones de flota que combinan camiones de acarreo diésel con líneas de asistencia por trolebús para reducir el consumo de combustible en los tramos de subida. Las canteras de tamaño mediano adoptan el monitoreo digital de carga útil que vincula palas, trituradoras y cintas transportadoras, reduciendo los tiempos de inactividad. Los contratos de servicio de ciclo de vida reemplazan las ventas únicas de máquinas, garantizando la participación del fabricante de equipos originales durante todos los ciclos de reconstrucción. Las empresas de ingeniería alemanas especializadas en rodillos de molienda de alta presión y sistemas de trituración y transporte en mina ganan terreno a medida que los clientes buscan menores emisiones y una huella más pequeña.


Por Nivel de Automatización: Los Equipos Totalmente Autónomos Aumentan a Pesar de la Alta Participación Manual
Las máquinas manuales retuvieron el 65,33% de la participación del mercado de equipos de minería en Alemania en 2025, aunque se prevé que los sistemas totalmente autónomos se expandan a una CAGR del 18,89% hasta 2031. La autonomía aborda la escasez de mano de obra en Alemania y las estrictas expectativas de seguridad. Los kits de adaptación permiten a los camiones de acarreo y cargadoras existentes navegar por rutas predefinidas utilizando lidar y percepción mejorada por inteligencia artificial. Los primeros adoptantes reportan una mayor consistencia en los tiempos de ciclo y una reducción del tiempo de inactividad durante los cambios de turno; normativas como la ISO 17757 exigen redundancias de seguridad funcional, orientando a los compradores hacia proveedores con largos registros operativos.
Las funciones semiautónomas, la evasión de colisiones y los ciclos de excavación asistidos por el operador actúan como puente para las flotas conservadoras, al tiempo que ofrecen ganancias inmediatas de productividad sin una renovación completa de la infraestructura. Los centros de teleoperación ubicados fuera del sitio crean nuevos perfiles de empleo que atraen a trabajadores orientados a la tecnología, compensando parcialmente las desventajas asociadas con las ubicaciones rurales. Los datos recopilados por las flotas autónomas alimentan algoritmos de mantenimiento predictivo, reduciendo las interrupciones no planificadas. En respuesta, los proveedores de equipos agrupan licencias de software, paneles de análisis y actualizaciones de ciberseguridad en paquetes de servicio plurianuales que suavizan la visibilidad de los ingresos.
Por Tipo de Tren de Potencia: Los Equipos Eléctricos de Batería Ganan Terreno en Medio del Dominio del Diésel
Los motores de combustión interna representaron el 86,24% de la participación del mercado de equipos de minería en Alemania en 2025, pero las unidades eléctricas de batería registrarán la CAGR más rápida, del 7,26%, hasta 2031. El diésel sigue siendo predominante debido a las redes de suministro de combustible existentes y su alta densidad energética. Sin embargo, los límites de emisiones de la UE y el aumento de los precios del carbono inclinan las ecuaciones del costo total de propiedad hacia las alternativas eléctricas, particularmente en las galerías subterráneas, donde los ahorros en costos de ventilación son inmediatos. Los primeros camiones de acarreo eléctricos cuentan con baterías modulares que permiten intercambios rápidos, mitigando la ansiedad por la autonomía.
Los híbridos sirven a operaciones donde la conexión a la red es limitada, capturando energía de frenado regenerativo y reduciendo los picos de consumo de combustible. Los proveedores colaboran en estándares de carga de interfaz abierta para evitar la dependencia de un único proveedor, una preocupación expresada por los gestores de flotas que evalúan la compatibilidad a largo plazo. Los modelos de financiación evolucionan: los contratos de potencia como servicio agrupan arrendamientos de baterías, suministro de energía e infraestructura de carga bajo tarifas por tonelada o por hora. A medida que las químicas de baterías evolucionan hacia opciones de mayor contenido de manganeso e iones de sodio que reducen el costo inicial, las curvas de adopción se aceleran. Mientras tanto, la mejora de la eficiencia de los inversores reduce las brechas de rendimiento entre las curvas de par diésel y los trenes de potencia eléctricos, ampliando los alcances de aplicación.
Por Potencia de Salida: El Rango Medio Domina, el Segmento de Alta Potencia se Acelera
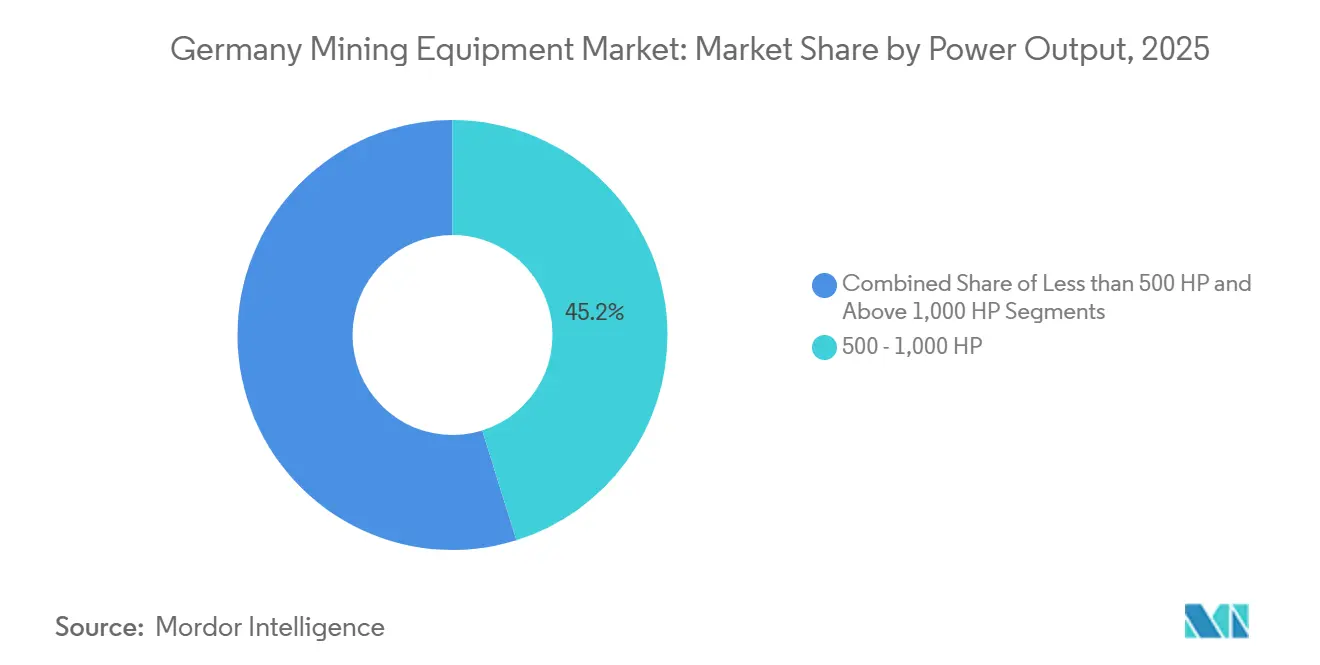
La clase de 500 a 1.000 HP representó la mayor participación del mercado de equipos de minería en Alemania, con un 45,18% en 2025, aunque se prevé que los equipos con más de 1.000 HP crezcan más rápido, con una CAGR del 4,43% hasta 2031. Las máquinas de rango medio ofrecen un equilibrio óptimo entre carga útil y maniobrabilidad para canteras y pequeñas operaciones subterráneas. Sin embargo, los equipos de alta potencia son vitales para la perforación geotérmica profunda, el hundimiento de pozos de gran diámetro y la excavación de cavernas asociada con proyectos de hidrógeno. Los fabricantes de equipos originales integran sistemas de enfriamiento activo e hidráulica de alta temperatura para soportar el trabajo continuo bajo geología exigente.
Las variantes eléctricas de las grandes cargadoras ofrecen un par instantáneo que supera al de sus contrapartes diésel a pesar de una potencia nominal inferior, reencuadrando los criterios de adquisición hacia las toneladas movidas por kilovatio-hora en lugar de la potencia máxima únicamente. Las unidades compactas de menos de 500 HP ahora cuentan con kits de autonomía de conexión y uso y opciones de batería, lo que permite a los contratistas más pequeños experimentar con tecnologías avanzadas sin incurrir en un riesgo de capital significativo. Las importaciones reacondicionadas de Europa del Este ejercen presión de precios sobre las ventas de equipos nuevos, lo que lleva a los fabricantes de equipos originales a enfatizar las garantías de tiempo de actividad, la disponibilidad de repuestos y los certificados de cumplimiento que los equipos usados no pueden igualar.
Por Aplicación: La Minería de Metales Lidera, la Minería de Minerales se Acelera
La minería de metales representó el 54,35% de la participación del mercado de equipos de minería en Alemania en 2025, mientras que la minería de minerales está prevista para expandirse más rápido, con una CAGR del 4,92% hasta 2031. El litio, el cobre y los metales especiales sustentan las cadenas de suministro de baterías y electrónica de Alemania, impulsando una demanda sostenida de molinos de trituración, celdas de flotación y sistemas de espesamiento de concentrados. Sin embargo, las operaciones de minerales, potasa, sal y áridos, se benefician directamente de la transición energética a través de cavernas de almacenamiento de hidrógeno y relleno de infraestructura. Los equipos adecuados para salmueras corrosivas y partículas finas de sal difieren de los equipos para minas de metales, abriendo oportunidades para proveedores especializados.
El declive del carbón desplaza el foco hacia dozers de recuperación y plantas de tratamiento de agua, diversificando la combinación de equipos. Los fondos de remediación respaldados por el gobierno canalizan el trabajo hacia contratistas especializados en maquinaria de restauración de tierras. La reutilización de pozos geotérmicos difumina aún más las líneas entre la minería y la infraestructura energética, requiriendo equipos de perforación que toleren altas temperaturas y manejen litologías variables. Los proveedores capaces de vender de forma cruzada en proyectos de metales, minerales y energía aseguran carteras de pedidos resilientes.
Análisis Geográfico
La demanda de equipos de minería en Alemania se concentra en regiones que están en transición de los combustibles fósiles a los minerales críticos y el almacenamiento de energía limpia. Sajonia lidera la exploración de litio, con proyectos cerca de enlaces viales y ferroviarios existentes que facilitan la logística de equipos pesados. Las galerías subterráneas en el Erzgebirge requieren cargadoras de veta estrecha y vehículos utilitarios ligeros que mantengan baja la presión sobre el suelo en la roca huésped frágil. La colaboración transfronteriza con sitios checos armoniza los estándares de seguridad de los equipos y agiliza la concesión de licencias cruzadas de repuestos.
Renania del Norte-Westfalia ilustra cómo las regiones con legado carbonero pivotan hacia el almacenamiento de hidrógeno y la energía geotérmica. Los contratistas de expansión de cavernas adquieren bombas de alta presión, tuberías resistentes a la corrosión y sistemas de mapeo sonar en 3D, señalando un cambio desde equipos de decapado de sobrecarga hacia herramientas de precisión subsuperficial. Las universidades de Aquisgrán y Bochum se asocian con fabricantes de equipos originales para probar equipos de perforación con sensores capaces de retroalimentación en tiempo real de las propiedades de la roca, reduciendo los costosos cambios de brocas.
Baja Sajonia alberga importantes proyectos de cavernas de sal, reforzando la demanda de máquinas perforadoras de gran diámetro adaptadas de aplicaciones de túneles civiles. La proximidad del estado a los parques eólicos del Mar del Norte respalda soluciones de energía híbrida que combinan energías renovables en el sitio con camiones de acarreo eléctricos de batería. Brandeburgo y Sajonia-Anhalt se enfrentan a los cierres de lignito; los pedidos de equipos se inclinan hacia dozers de recuperación, estabilizadores de suelo y unidades de remediación de agua en lugar de palas de producción. Los canales de financiación mezclan cada vez más fondos públicos de transición justa con capital privado, dirigiendo el gasto hacia flotas modernas de bajas emisiones.
Panorama Competitivo
El mercado alemán de equipos de minería sigue siendo moderadamente concentrado; los cinco principales fabricantes de equipos originales tienen suficiente escala al tiempo que dejan espacio para actores locales ágiles. Los proveedores europeos aprovechan su proximidad y familiaridad con las regulaciones de la UE para ganar contratos que requieren una personalización rápida. El pedido plurianual de Liebherr para camiones de acarreo de cero emisiones demuestra cómo los paquetes de baterías modulares y las líneas de asistencia por trolebús cumplen tanto los objetivos de descarbonización como los de productividad. El hito de Komatsu de 1.000 camiones autónomos comerciales subraya la creciente importancia de los ecosistemas de software sobre las características puramente de hardware.
Las empresas de ingeniería alemanas como TAKRAF se especializan en renovar excavadoras de rueda de cangilones envejecidas con variadores de frecuencia variable y monitoreo basado en la nube, extendiendo la vida útil de los activos al tiempo que incorporan servicios digitales. Las empresas emergentes de sensores e inteligencia artificial se integran con flotas establecidas para desbloquear la autonomía en canteras del mercado medio, reduciendo las barreras para los operadores de propiedad familiar. La entrada de maquinaria reacondicionada de Europa del Este intensifica la competencia de precios en las categorías de menos de 500 HP, pero los fabricantes de equipos originales contrarrestan con la duración de la garantía, la telemetría y el cumplimiento garantizado de Stage V.
Las alianzas de I+D entre fabricantes de equipos, empresas de servicios públicos de energía e institutos de investigación fomentan la creación rápida de prototipos de sistemas de accionamiento eléctrico. Los bancos de pruebas conjuntos en pozos de lignito reconvertidos prueban equipos de perforación con batería bajo ciclos de trabajo del mundo real, retroalimentando los aprendizajes en los modelos de producción. La localización de la cadena de suministro gana terreno a medida que las tensiones geopolíticas ponen de relieve los riesgos de las materias primas: el abastecimiento de componentes se desplaza hacia fundiciones europeas, y los equipos de software refuerzan las medidas de ciberseguridad en territorio nacional.
Líderes de la Industria de Equipos de Minería en Alemania
Caterpillar Inc.
Komatsu Ltd.
Liebherr-International AG
Epiroc AB
Sandvik AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Komatsu lanzó globalmente la excavadora hidráulica PC9000-12, señalando su disposición para suministrar máquinas de clase ultra para proyectos europeos de minerales críticos.
- Abril de 2026: Alemania aprobó un paquete de 85 millones de EUR para apoyar la transformación de antiguas zonas mineras en centros de energía limpia e industriales.
- Diciembre de 2025: Hitachi Construction Machinery estableció LANDCROS Development Center Europe GmbH para acelerar la I+D en excavadoras con batería en Alemania.


Alcance del Informe del Mercado de Equipos de Minería en Alemania
El mercado de equipos de minería en Alemania está segmentado por tipo de equipo, nivel de automatización, tipo de tren de potencia, potencia de salida y aplicación. Por Tipo de Equipo, el mercado está segmentado en Equipos de Minería a Cielo Abierto, Equipos de Minería Subterránea, Equipos de Procesamiento de Minerales, Perforadoras y Rompedoras, Equipos de Trituración, Pulverización y Cribado, y Cargadoras y Dozers. Por Nivel de Automatización, el mercado está segmentado en Equipos Manuales, Semiautónomos y Totalmente Autónomos. Por Tipo de Tren de Potencia, el mercado está segmentado en Motor de Combustión Interna (MCI), Vehículo Eléctrico de Batería (VEB) y Vehículo Híbrido. Por Potencia de Salida, el mercado está segmentado en Menos de 500 HP, de 500 a 1.000 HP y más de 1.000 HP. Por Aplicación, el mercado está segmentado en Minería de Metales, Minería de Minerales y Minería de Carbón. Los pronósticos del mercado se proporcionan en términos de Valor (USD) y Volumen (Unidades).
| Equipos de Minería de Superficie |
| Equipos de Minería Subterránea |
| Equipos de Procesamiento de Minerales |
| Perforadoras y Rompedoras |
| Trituración, Pulverización y Cribado |
| Cargadoras y Camiones de Acarreo |
| Equipos Manuales |
| Equipos Semiautónomos |
| Equipos Totalmente Autónomos |
| Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos de Batería |
| Vehículos Híbridos |
| Menos de 500 HP |
| 500 – 1.000 HP |
| Más de 1.000 HP |
| Minería de Metales |
| Minería de Minerales |
| Minería de Carbón |
| Por Tipo de Equipo | Equipos de Minería de Superficie |
| Equipos de Minería Subterránea | |
| Equipos de Procesamiento de Minerales | |
| Perforadoras y Rompedoras | |
| Trituración, Pulverización y Cribado | |
| Cargadoras y Camiones de Acarreo | |
| Por Nivel de Automatización | Equipos Manuales |
| Equipos Semiautónomos | |
| Equipos Totalmente Autónomos | |
| Por Tipo de Tren de Potencia | Vehículos con Motor de Combustión Interna |
| Vehículos Eléctricos de Batería | |
| Vehículos Híbridos | |
| Por Potencia de Salida | Menos de 500 HP |
| 500 – 1.000 HP | |
| Más de 1.000 HP | |
| Por Aplicación | Minería de Metales |
| Minería de Minerales | |
| Minería de Carbón |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de equipos de minería en Alemania?
Está valorado en 1,62 mil millones de USD en 2026 y se prevé que alcance 1,93 mil millones de USD en 2031.
¿Qué categoría de equipo domina actualmente el gasto?
Las máquinas de minería a cielo abierto representaron el 47,55% de la participación del mercado de equipos de minería en Alemania en 2025, lideradas por cargadoras y camiones de acarreo para operaciones de cantera.
¿Qué tecnología crecerá más rápido hasta 2031?
Se proyecta que los equipos totalmente autónomos se expandan a una CAGR del 18,89% hasta 2031, impulsados por la escasez de mano de obra y las regulaciones de seguridad.
¿Cómo avanza la electrificación en las minas alemanas?
Las unidades eléctricas de batería aún ocupan una base pequeña, pero están previstas para crecer a una CAGR del 7,26% a medida que las normas Stage V y los fondos federales de I+D acortan los períodos de recuperación de la inversión.
Última actualización de la página el:



