
Taille et Part du Marché de la Fabrication Aéronautique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 697.54 Milliards de dollars |
| Taille du Marché (2031) | 859.66 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.27 % |
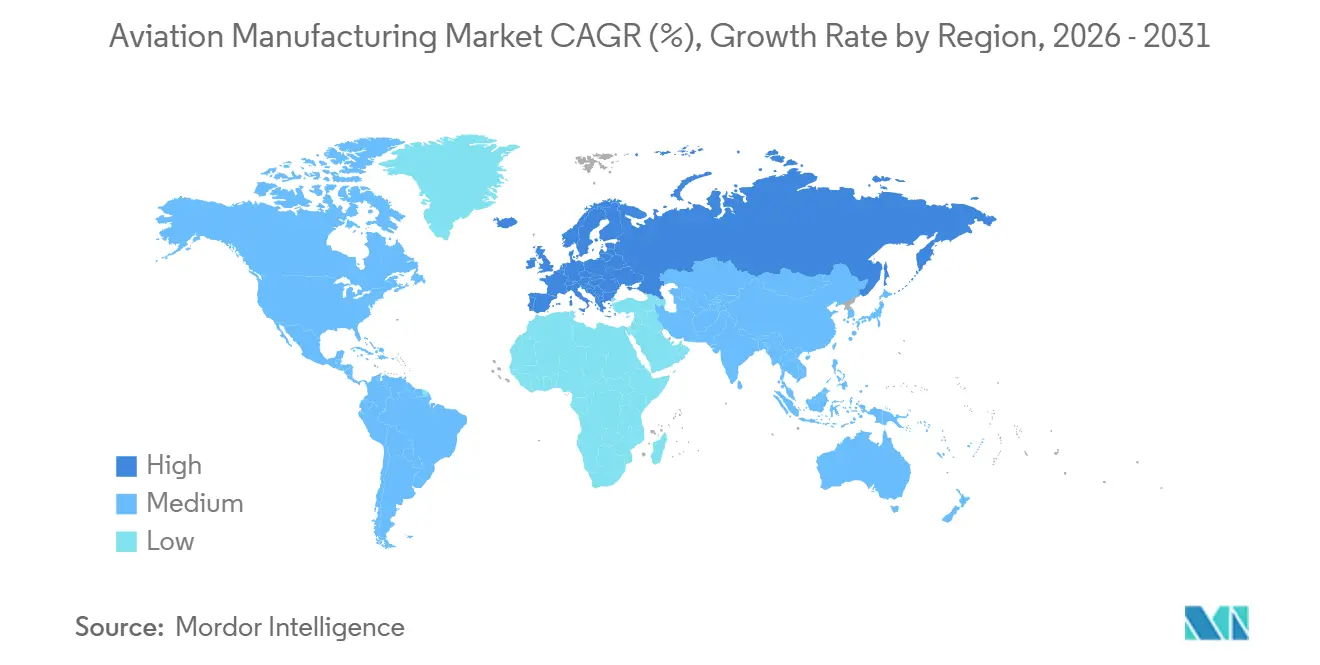
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Amérique du Nord |
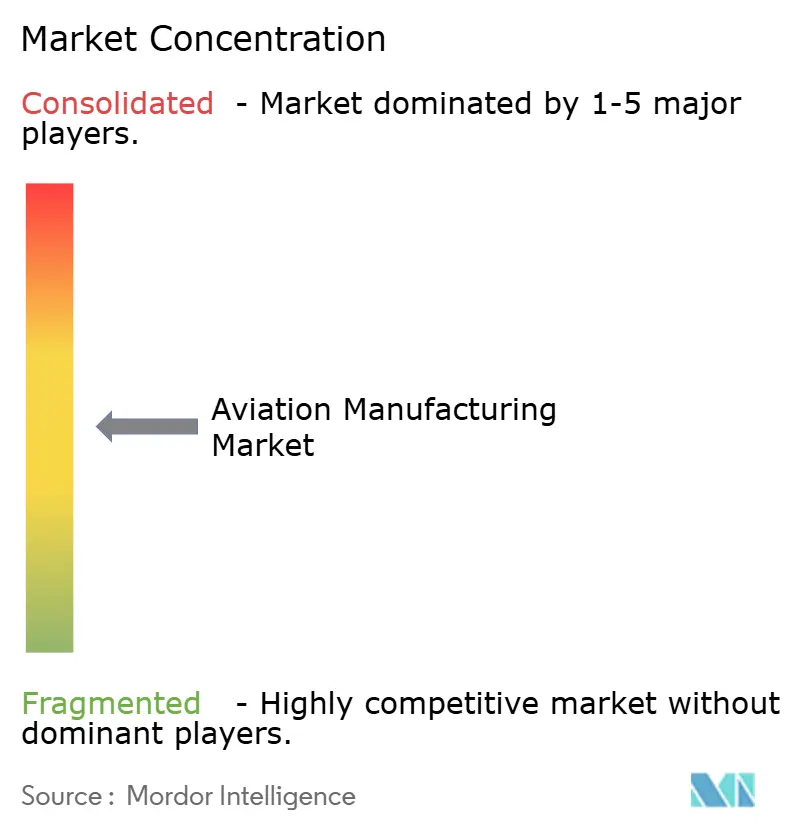
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Fabrication Aéronautique par Mordor Intelligence
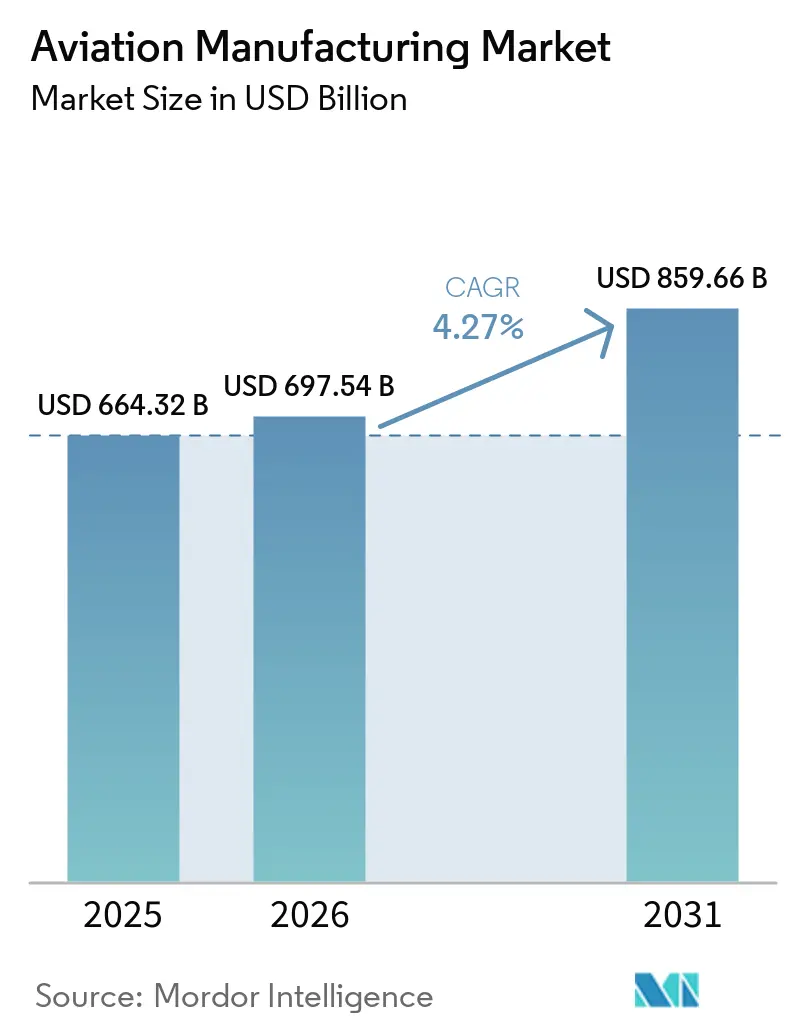
La taille du marché de la fabrication aéronautique était évaluée à 664,32 milliards USD en 2025 et devrait croître de 697,54 milliards USD en 2026 à 859,66 milliards USD en 2031, à un CAGR de 4,27 % sur la période 2026-2031. Le renouvellement des flottes commerciales, la modernisation de la défense et de vastes initiatives de numérisation ancrent les perspectives à court et moyen terme, tandis que l'adoption de la fabrication additive et des matériaux composites positionne le secteur pour des gains d'efficacité à long terme. La préférence des compagnies aériennes pour les modèles monocouloir économes en carburant maintient des carnets de commandes élevés et stabilise la planification de la production malgré les frictions persistantes dans la chaîne d'approvisionnement. Parallèlement, les incitations à la relocalisation en Amérique du Nord et en Europe stimulent des écosystèmes de composants localisés qui réduisent l'exposition aux chocs logistiques et aux risques géopolitiques. L'intensification des dépenses de défense au sein de l'OTAN et dans la région Indo-Pacifique complète la demande civile, permettant au marché de la fabrication aéronautique d'équilibrer les tendances cycliques du trafic passagers avec les cycles pluriannuels de marchés militaires.
Principaux Enseignements du Rapport
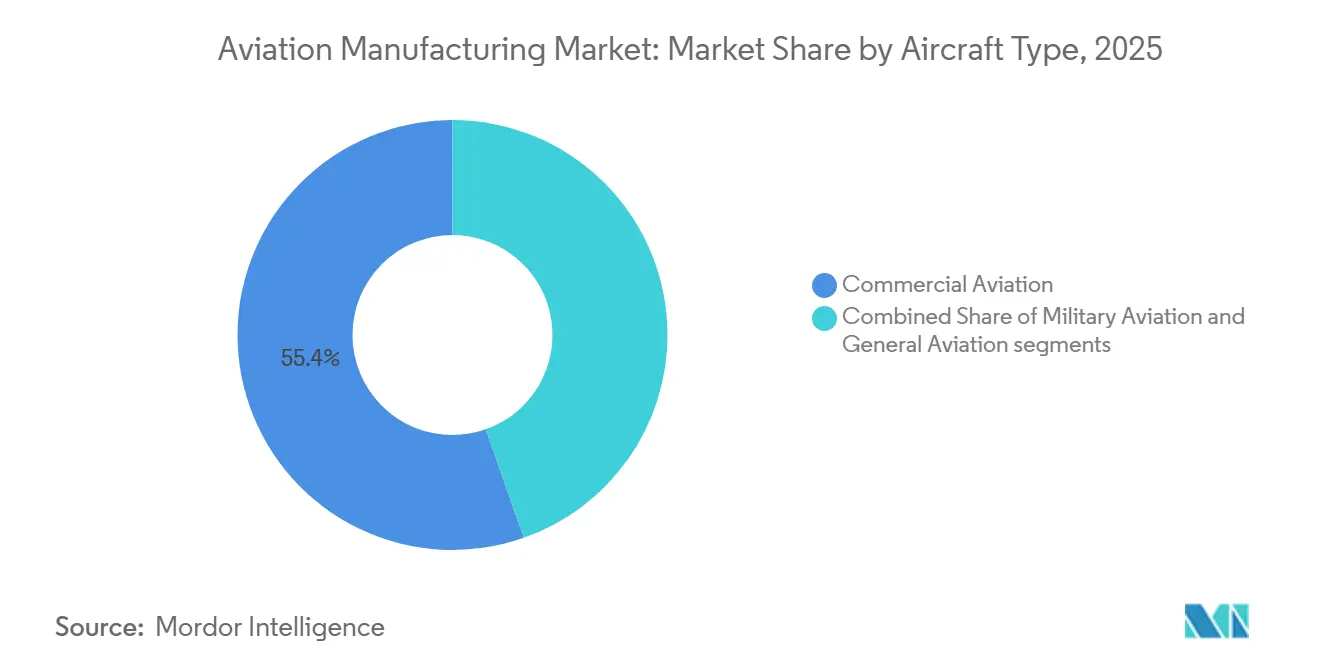
- Par type d'aéronef, les plateformes d'aviation commerciale ont capté 55,38 % de la part du marché de la fabrication aéronautique en 2025, tandis que l'aviation militaire devrait croître à un CAGR de 6,79 % jusqu'en 2031.
- Par composant, les structures de cellule représentaient 43,58 % du marché de la fabrication aéronautique en 2025, et les avioniques et systèmes de commande de vol devraient croître à un CAGR de 6,28 % jusqu'en 2031.
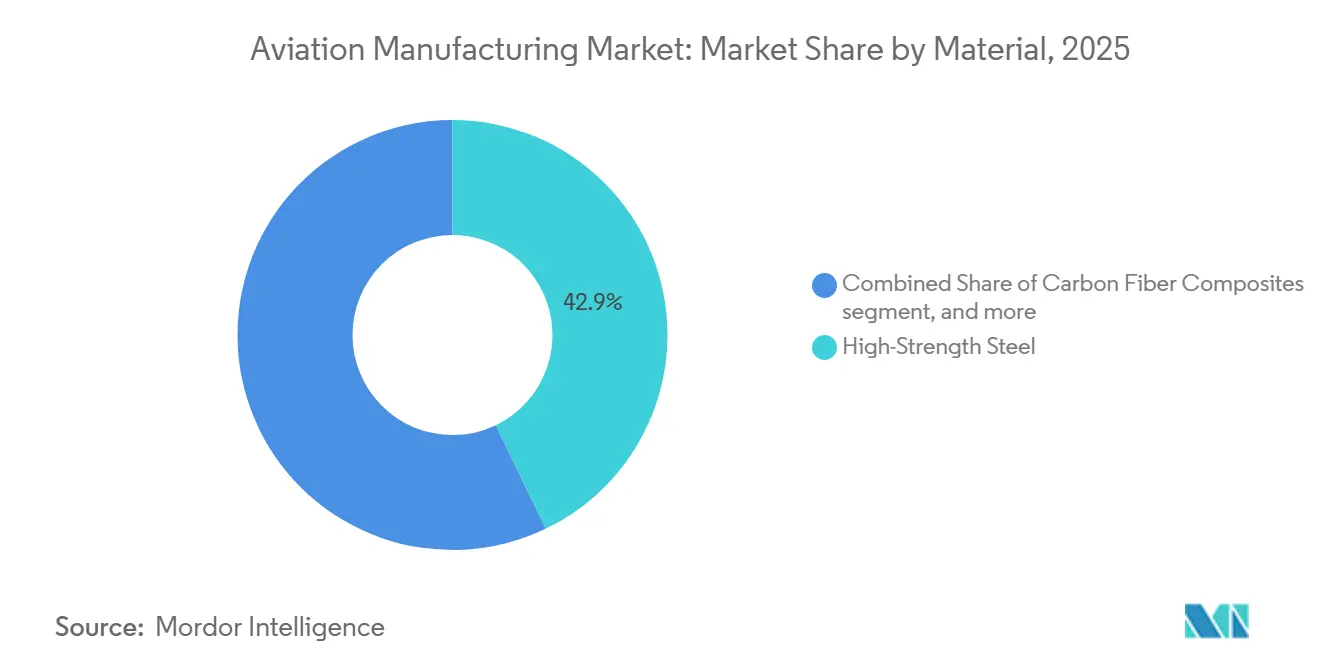
- Par matériau, les aciers à haute résistance détenaient 42,87 % de la part du marché de la fabrication aéronautique en 2025 ; les composites en fibre de carbone devraient croître à un CAGR de 7,38 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 40,99 % du marché de la fabrication aéronautique en 2025, tandis que l'Europe devrait croître à un CAGR de 5,92 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption de la fabrication additive pour les pièces structurelles | +1.40% | Amérique du Nord et Europe, avec expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Reprise du transport aérien commercial et expansion des flottes | +1.20% | Mondial, plus fort en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Programmes de modernisation des flottes du secteur de la défense | +1.10% | Amérique du Nord, Europe, Indo-Pacifique | Long terme (≥ 4 ans) |
| Croissance des flottes des compagnies aériennes des marchés émergents | +0.90% | Cœur Asie-Pacifique, avec débordement vers le Moyen-Orient, l'Afrique et l'Amérique latine | Moyen terme (2 à 4 ans) |
| Demande soutenue d'aéronefs de nouvelle génération économes en carburant | +0.80% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2–4 ans) |
| Incitations au rapatriement de la chaîne d'approvisionnement aux États-Unis et dans l'UE | +0.60% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Reprise du Transport Aérien Commercial et Expansion des Flottes
Le trafic mondial de passagers a retrouvé 94,10 % des niveaux de 2019 en décembre 2024, incitant les compagnies aériennes à accélérer le renouvellement de leur flotte avec des appareils plus récents à faible consommation de carburant, réduisant l'exposition aux coûts énergétiques tout en respectant des plafonds d'émissions plus stricts.[1] Les compagnies aériennes privilégient les familles monocouloir telles que le B737 MAX et l'A320neo, en s'appuyant sur des réseaux point à point à haute fréquence qui améliorent l'utilisation des appareils et compriment les coûts unitaires. Les compagnies à bas coûts (LCC) continuent d'étendre leurs services vers les villes secondaires, générant une demande supplémentaire pour des plateformes de 100 à 220 sièges bien adaptées aux routes à faible densité. Les créneaux de livraison restent rares tout au long de la décennie, préservant le pouvoir de fixation des prix pour les maîtres d'œuvre. Ces dynamiques renforcent collectivement la trajectoire de croissance à court terme du marché de la fabrication aéronautique.
Programmes de Modernisation des Flottes du Secteur de la Défense
Pour l'exercice 2025, les crédits américains ont alloué 61,2 milliards USD à l'acquisition d'aéronefs.[2] Les initiatives européennes telles que le Système de combat aérien du futur (SCAF) canalisent 8 milliards EUR (9,36 milliards USD) dans la R&D collaborative, faisant progresser les capacités de furtivité, de fusion de capteurs et de coopération avec des drones, élevant ainsi la complexité des plateformes et la valeur du marché secondaire. Les alliés de la région Asie-Pacifique accélèrent leurs achats d'avions de combat multirôles et d'aéronefs de patrouille maritime pour contrer l'évolution des menaces sécuritaires. La modernisation s'étend au-delà des nouvelles cellules aux mises à niveau d'avionique en milieu de vie, de guerre électronique (GE) et de propulsion, qui allongent la durée de vie opérationnelle et diversifient les revenus pour les fournisseurs de rang 1 et de rang 2. La contribution de la défense constitue un amortisseur stratégique, stabilisant le marché de la fabrication aéronautique lors des cycles baissiers dans le secteur civil.
Adoption de la Fabrication Additive pour les Pièces Structurelles
Le succès de General Electric avec la buse de carburant LEAP, réduisant 20 sous-ensembles en une seule pièce imprimée, démontre les avantages en termes de coûts et de poids de la fabrication additive.[3] Les maîtres d'œuvre pilotent désormais des supports, conduits et surfaces de contrôle imprimés en 3D, réduisant les déchets de matières premières et comprimant les délais de production. Les voies réglementaires pour les pièces imprimées ont mûri, la FAA et l'EASA ayant publié des orientations qui raccourcissent les délais de certification pour les géométries qualifiées, accélérant ainsi un déploiement plus large. Les fournisseurs peuvent localiser la production à mesure que les systèmes de dépôt sur lit de poudre et de dépôt par énergie dirigée se développent, atténuant les risques logistiques et soutenant les objectifs de relocalisation. À long terme, l'adoption de la fabrication additive élèvera le niveau de productivité de base du marché de la fabrication aéronautique.
Croissance des Flottes des Compagnies Aériennes des Marchés Émergents
Le trafic intérieur indien a progressé de 7,6 % en 2024, poussant des compagnies telles qu'IndiGo à commander plus de 1 000 appareils pour livraison jusqu'en 2030.[4] Les compagnies aériennes chinoises se concentrent sur l'expansion intérieure dans le cadre de la stratégie de double circulation, en acquérant des appareils monocouloir adaptés aux créneaux aéroportuaires contraints tout en offrant un débit élevé. Les hubs du Moyen-Orient exploitent leur neutralité géographique pour capter le trafic de correspondance, générant une double demande pour des flottes monocouloir et gros-porteurs alimentant les réseaux à sixième liberté. Ces régions privilégient des aménagements cabine simplifiés et une ponctualité robuste, encourageant les équipementiers à affiner les conceptions à haute utilisation. La hausse du pouvoir d'achat dans les villes secondaires élargit la base adressable de l'aviation, renforçant l'échelle à long terme du marché de la fabrication aéronautique.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des prix des matières premières de qualité aérospatiale | -0.70% | Mondial, plus élevé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Cycles de certification et de conformité réglementaire longs | -0.50% | Mondial, affectant particulièrement les nouveaux entrants | Long terme (≥ 4 ans) |
| Pénuries de main-d'œuvre qualifiée en usinage avancé | -0.40% | Mondial, avec une pression notable en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Hausse des coûts de conformité en cybersécurité sur les lignes de production numérisées | -0.30% | Mondial, aigu dans les bases de fournisseurs de rang 2 en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix des Matières Premières de Qualité Aérospatiale
Les prix au comptant de l'aluminium ont progressé de 17,40 % en 2025 en raison de contraintes de fusion liées à l'énergie, tandis que l'approvisionnement en titane s'est resserré après que des sanctions ont perturbé les exportations russes. Les maîtres d'œuvre disposent de couvertures à long terme, mais les fournisseurs de rang 2 de plus petite taille subissent une compression des marges qui les contraint à se consolider ou à se retirer du marché. Les équipementiers répondent par la double source d'approvisionnement, les boucles de recyclage des chutes et les substitutions de conception qui réduisent les métaux coûteux en intégrant des matériaux composites là où cela est structurellement réalisable. Les clauses d'indexation dynamique des contrats sont devenues la norme, mais la volatilité persistante continue de peser sur la croissance à court terme du marché de la fabrication aéronautique.
Cycles de Certification et de Conformité Réglementaire Longs
L'examen de retour en service du B737 MAX, d'une durée de 20 mois, a illustré les régimes de tests rigoureux requis pour les systèmes critiques pour la sécurité des vols. Les nouvelles solutions de propulsion ou d'autonomie font face à une incertitude supplémentaire car les cadres harmonisés restent incomplets entre la FAA, l'EASA et la CAAC. Les doublons de documentation, les sessions de simulateur et les campagnes d'essais en vol prolongent le délai de mise sur le marché de trois à cinq ans par rapport aux cycles des produits de grande consommation, retardant la capture des revenus. Les nouveaux entrants disposant de capitaux limités trouvent ces obstacles particulièrement décourageants, freinant le dynamisme concurrentiel au sein du marché de la fabrication aéronautique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type d'Aéronef :
L'Échelle Commerciale Rencontre l'Élan MilitaireL'aviation commerciale a conservé 55,38 % de la part du marché de la fabrication aéronautique en 2025, soulignant sa domination malgré les vents contraires persistants du transport international. Les compagnies aériennes privilégient les familles monocouloir telles que le B737 MAX et l'A320neo, qui offrent une utilisation élevée sur les réseaux point à point, tandis que les conversions cargo ajoutent de la résilience à mesure que le commerce électronique élève les rendements du fret. La tension dans la chaîne d'approvisionnement autour des moteurs et des aérostructures continue de plafonner la production mensuelle, incitant Boeing à intégrer Spirit AeroSystems pour améliorer le contrôle qualité et réduire le risque de calendrier. La demande de gros-porteurs reste atone car les transporteurs privilégient la flexibilité de capacité, mais les assouplissements des clauses de périmètre permettent aux jets régionaux plus grands de pénétrer les routes principales, élargissant les séries de production pour les équipementiers secondaires. Le renforcement du contrôle réglementaire après la recertification du B737 MAX allonge les délais de développement et renforce la confiance des opérateurs grâce à des protocoles de validation plus rigoureux.
L'aviation militaire devrait se développer à un CAGR de 6,79 % jusqu'en 2031, les points chauds géopolitiques en Europe de l'Est, dans la région Indo-Pacifique et au Moyen-Orient stimulant les efforts de modernisation des flottes qui mettent l'accent sur la polyvalence multirôle. Des programmes tels que le F-35, dont la valeur sur la durée de vie dépasse 400 milliards USD, canalisent des structures composites, des commandes de vol numériques et des moteurs économes en carburant issus des plateformes civiles vers des applications furtives et de guerre électronique qui redéfinissent la doctrine de la puissance aérienne. La coopération internationale, illustrée par le Système de combat aérien du futur (SCAF), répartit les charges de R&D et intègre la participation industrielle nationale dans les nations partenaires. Les actifs non combattants, notamment les ravitailleurs et les transports, font l'objet d'acquisitions régulières, la résilience logistique devenant une priorité stratégique. Parallèlement, le soutien aux crédits à l'exportation aide les maîtres d'œuvre à convertir les succès nationaux en ventes militaires à l'étranger. Le volume civil des avions commerciaux et le carnet de commandes de défense en accélération positionnent le segment par type d'aéronef comme un double moteur de croissance du marché de la fabrication aéronautique jusqu'à la fin de la décennie.

Par Composant :
Les Systèmes Avioniques Ancrent la Migration NumériqueLes structures de cellule représentaient 43,58 % de la part du marché de la fabrication aéronautique en 2025, portées par la demande continue de fuselages et d'ailes qui évolue directement avec le volume de livraisons. Les équipementiers de moteurs naviguent dans une transition structurelle vers des accords de puissance à l'heure, convertissant les ventes initiales en revenus de service récurrents qui fidélisent les opérateurs dans des cadres de maintenance à long terme. Les avioniques et systèmes de commande de vol devraient se développer à un CAGR de 6,28 %, dépassant les autres composants à mesure que les compagnies aériennes numérisent leurs opérations et que les régulateurs imposent des mises à niveau d'équipements pour moderniser la gestion du trafic aérien.
Les fournisseurs d'intérieurs de cabine repensent les offices et les toilettes pour minimiser les points de contact tout en préservant la densité. Les systèmes de contrôle environnemental et les groupes auxiliaires de puissance migrent des systèmes de prélèvement pneumatique vers des architectures à entraînement électrique qui réduisent la consommation de carburant. Les fabricants de trains d'atterrissage exploitent des suites de capteurs et des analyses prédictives pour optimiser les intervalles de révision. À mesure que les opérateurs modernisent les postes de pilotage avec des liaisons de données en temps réel et des fonctions de pilotage automatique améliorées, les revenus de l'avionique augmentent, approfondissant la transformation numérique qui balaie le marché de la fabrication aéronautique.
Par Matériau :
L'Adoption des Composites Défie les Alliages TraditionnelsLes aciers à haute résistance conventionnels et les alliages associés représentaient encore 42,87 % de la part du marché de la fabrication aéronautique en 2025, témoignant de chaînes d'approvisionnement bien établies, d'une usinabilité éprouvée et de positions de coût favorables pour les structures non primaires. L'aluminium reste le matériau principal des fuselages en raison d'écosystèmes de réparation matures, tandis que le titane occupe les niches de la section chaude des moteurs et des trains d'atterrissage à forte charge grâce à sa tolérance thermique supérieure. Les composites en fibre de carbone devraient enregistrer un CAGR de 7,38 % à mesure que les équipementiers recherchent des économies de poids qui se traduisent directement par des réductions de coûts de carburant et des extensions de portée.
Les cellules de placement de fibres robotisées et les procédés de durcissement hors autoclave réduisent les coûts des pièces composites, élargissant les cas d'utilisation viables au-delà des revêtements d'ailes et des dérives verticales. Cependant, la complexité d'inspection et les préoccupations relatives à la réparabilité persistent, en particulier pour les compagnies aériennes de rang inférieur dans les régions émergentes disposant d'une infrastructure MRO limitée. Les solutions de recyclage telles que la pyrolyse et la dépolymérisation chimique progressent en réponse aux mandats croissants de fin de vie. Les compromis entre matériaux continueront de façonner les choix de conception, renforçant le caractère multi-matériaux du marché de la fabrication aéronautique.
Analyse Géographique
Marché de la fabrication aéronautique en Amérique du Nord
L'Amérique du Nord a commandé 40,82 % de la part du marché de la fabrication aéronautique en 2025, soutenue par l'envergure de Boeing, un vaste réseau de contractants de défense et une solide capacité MRO. Les facilités de crédit à l'exportation fédérales et les pipelines de ventes militaires à l'étranger élargissent la portée internationale, tandis que les incitations à la relocalisation nationale soutiennent la localisation des composants. Le Canada apporte une force de niche dans les avions régionaux et les jets d'affaires, portée par les programmes de Bombardier qui conservent des bases de clients fidèles malgré les pressions concurrentielles.
Marché de la fabrication aéronautique en Europe
L'Europe devrait afficher un CAGR de 5,92 % jusqu'en 2031, Airbus élargissant ses lignes d'assemblage monocouloir et les politiques d'autonomie stratégique de l'UE canalisant les financements de R&D vers les fournisseurs nationaux.[5] Les plateformes de défense collaboratives comme le SCAF favorisent les échanges technologiques transfrontaliers et approfondissent l'intégration industrielle. Les compétences allemandes en matière de moteurs, l'expertise française en avionique et la spécialisation italienne dans les aérostructures renforcent collectivement l'autosuffisance régionale. Le Royaume-Uni tire parti de ses liens mondiaux dans la chaîne d'approvisionnement tout en naviguant dans la divergence réglementaire post-Brexit.
Marché de la fabrication aéronautique en Asie-Pacifique et au Moyen-Orient
L'Asie-Pacifique enregistre la croissance absolue de la demande la plus dynamique, portée par la hausse des revenus disponibles, l'augmentation des capacités aéroportuaires et des politiques gouvernementales favorables à l'aviation. L'expansion du réseau intérieur de la Chine soutient d'importantes commandes d'appareils monocouloirs, tandis que le secteur de l'Aviation en Inde bénéficie de l'engagement des compagnies aériennes sur des carnets de commandes conséquents, positionnant le sous-continent comme un futur hub d'assemblage. Le Japon et la Corée du Sud maintiennent des exportations de sous-systèmes à haute valeur ajoutée, et Singapour consolide son leadership régional en matière de MRO. Parallèlement, les compagnies aériennes du Golfe au Moyen-Orient exploitent leur positionnement géographique de carrefour en acquérant des appareils long-courriers gros-porteurs et en investissant dans des centres de révision locaux qui s'intègrent dans l'écosystème plus large du marché de la fabrication aéronautique.
Paysage Concurrentiel
La fabrication d'avions commerciaux reste un duopole, Boeing et Airbus contrôlant une part majeure des commandes mondiales de grands jets. Cette concentration offre des économies d'échelle et un levier de négociation, mais expose les équipementiers aux revers de certification ou aux problèmes de qualité spécifiques à un programme. Les marchés de la défense sont plus fragmentés : Lockheed Martin, Northrop Grumman et BAE Systems dirigent les programmes de chasseurs, tandis qu'Embraer, Saab et Korea Aerospace Industries approvisionnent les niches d'avions d'attaque légère et d'entraînement.
Les alliances stratégiques se multiplient à mesure que les fournisseurs partagent les risques de R&D. Parmi les exemples figurent le partenariat CFM de GE et Safran pour le démonstrateur à soufflante ouverte RISE et les partenariats de Rolls-Royce avec des start-ups sur la propulsion hybride-électrique. Les plateformes de jumeaux numériques et les analyses de maintenance prédictive différencient les offres de services, orientant la préférence des opérateurs vers les équipementiers qui garantissent une haute fiabilité de mise en service. La fabrication additive, la maîtrise des composites et l'expertise en cybersécurité avionique émergent comme des vecteurs concurrentiels façonnant les décisions d'achat. À terme, la convergence technologique est susceptible de redessiner les frontières traditionnelles de la chaîne de valeur au sein du marché de la fabrication aéronautique.
Leaders du Secteur de la Fabrication Aéronautique
-
Airbus SE
-
The Boeing Company
-
Lockheed Martin Corporation
-
RTX Corporation
-
General Electric Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Fabrication Aéronautique Entreprises couvertes dans ce rapport
- Airbus SE
- The Boeing Company
- Lockheed Martin Corporation
- RTX Corporation
- General Electric Company
- Rolls-Royce Holdings plc
- Safran SA
- Northrop Grumman Coporation
- Embraer S.A.
- Leonardo S.p.A.
- Bombardier Inc.
- Saab AB
- Mitsubishi Heavy Industries, Ltd.
- Hindustan Aeronautics Ltd.
- Kawasaki Heavy Industries, Ltd.
- AVIC SAC Commercial Aircraft Company Ltd. (Aviation Industry Corporation of China)
- Israel Aerospace Industries Ltd.
- Korea Aerospace Industries, Ltd.
- GKN Aerospace Services Limited (Melrose Industries plc)
- Eaton Corporation plc
- Parker-Hannifin Corporation
- Honeywell International Inc.
- Singapore Technologies Engineering Ltd.
Développements industriels récents dans Marché de la Fabrication Aéronautique
- Octobre 2026 : L'Inde a lancé un appel d'offres pour 60 avions de transport moyen, avec une valeur de contrat estimée à 10,5 milliards USD. Le programme vise à renforcer la flotte de transport de l'armée de l'air indienne et à remplacer les aéronefs vieillissants. Cinq entreprises indiennes, à savoir Tata Advanced Systems Limited (TASL), Mahindra Group, Adani Defence & Aerospace, Hindustan Aeronautics Limited (HAL) et Reliance Defence, sont en compétition pour le contrat. Ces entreprises devraient s'associer à des fabricants d'aéronefs internationaux.
- Septembre 2025 : Honeywell a élargi sa collaboration avec PT Garuda Maintenance Facility Aero Asia Tbk (GMF), le principal prestataire de maintenance, réparation et révision (MRO) d'aéronefs en Indonésie. Le partenariat élargi comprend un programme d'approvisionnement en pièces APU 131-9A/B et 331-350 sur trois ans et un programme de réparation à tarif forfaitaire sur trois ans pour les unités remplaçables en ligne (LRU) de la gamme APU 331-350, fourni exclusivement à GMF.
- Août 2025 : L'unité Pratt & Whitney de RTX a reçu un contrat modifié de 2,8 milliards USD pour la production de moteurs F135. Le contrat soutient la fabrication de moteurs pour les jets F-35 de Lockheed Martin, au service du programme américain Joint Strike Fighter (JSF) et de clients internationaux.
- Août 2025 : LOT Polish Airlines a sélectionné les systèmes avioniques avancés de Honeywell pour ses 13 nouveaux aéronefs B737 MAX. Les appareils entreront en service en 2026 et seront équipés des technologies de Honeywell pour améliorer la conscience situationnelle des pilotes et soutenir les opérations de vol.
Périmètre du Rapport sur le Marché Mondial de la Fabrication Aéronautique
Le marché de la fabrication aéronautique englobe la production d'aéronefs commerciaux, militaires et d'aviation générale, ainsi que leurs composants et systèmes. Le marché bénéficie d'une demande géographiquement diversifiée en Europe et en Asie-Pacifique.
Le marché de la fabrication aéronautique est segmenté par type d'aéronef, composant, matériau et géographie. Par type d'aéronef, le marché est segmenté en aviation commerciale, aviation militaire et aviation générale. Par composant, le marché est segmenté en structures de cellule, systèmes de propulsion, avioniques et systèmes de commande de vol, modules de cabine et d'intérieur, trains d'atterrissage et actionneurs, et autres composants. Par matériau, le marché est segmenté en alliages d'aluminium, composites en fibre de carbone, alliages de titane, acier à haute résistance et autres matériaux. Le rapport couvre également les tailles de marché et les prévisions pour le marché de la fabrication aéronautique dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Aviation Commerciale | Avions Monocouloir |
| Avions Gros-Porteurs | |
| Jets Régionaux | |
| Aviation Militaire | Aéronefs de Combat |
| Aéronefs Non Combattants | |
| Hélicoptères | |
| Aviation Générale | Jets d'Affaires |
| Avions Turbopropulseurs | |
| Avions à Pistons | |
| Hélicoptères |
| Structures de Cellule |
| Systèmes de Propulsion |
| Systèmes Avioniques et de Commande de Vol |
| Modules de Cabine et d'Intérieur |
| Trains d'Atterrissage et Actionnement |
| Autres Composants |
| Alliages d'Aluminium |
| Composites en Fibres de Carbone |
| Alliages de Titane |
| Aciers à Haute Résistance |
| Autres Matériaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats Arabes Unis |
| Arabie Saoudite | ||
| Israël | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par Type d'Aéronef | Aviation Commerciale | Avions Monocouloir | |
| Avions Gros-Porteurs | |||
| Jets Régionaux | |||
| Aviation Militaire | Aéronefs de Combat | ||
| Aéronefs Non Combattants | |||
| Hélicoptères | |||
| Aviation Générale | Jets d'Affaires | ||
| Avions Turbopropulseurs | |||
| Avions à Pistons | |||
| Hélicoptères | |||
| Par Composant | Structures de Cellule | ||
| Systèmes de Propulsion | |||
| Systèmes Avioniques et de Commande de Vol | |||
| Modules de Cabine et d'Intérieur | |||
| Trains d'Atterrissage et Actionnement | |||
| Autres Composants | |||
| Par Matériau | Alliages d'Aluminium | ||
| Composites en Fibres de Carbone | |||
| Alliages de Titane | |||
| Aciers à Haute Résistance | |||
| Autres Matériaux | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Singapour | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Émirats Arabes Unis | |
| Arabie Saoudite | |||
| Israël | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||
Questions Clés Répondues dans le Rapport
Quelle est la valorisation actuelle du marché de la fabrication aéronautique ?
La taille du marché de la fabrication aéronautique était évaluée à 664,32 milliards USD en 2025 et devrait croître de 697,54 milliards USD en 2026 à 859,66 milliards USD en 2031, à un CAGR de 4,27 % sur la période 2026-2031.
Quelle catégorie d'aéronef domine la production actuelle ?
Les jets d'aviation commerciale détiennent 55,38 % de part de marché en raison des structures de routes à haute fréquence et économes en carburant privilégiées par les compagnies aériennes.
Quel segment présente le potentiel de croissance le plus rapide jusqu'en 2031 ?
L'aviation militaire devrait se développer à un TCAC de 6,79 % sur la base de dépenses de défense accrues.
À quelle vitesse les systèmes avioniques et de commande de vol devraient-ils croître ?
Les avioniques et systèmes de commande de vol devraient progresser à un CAGR de 6,28 %, soutenus par les mises à niveau numériques obligatoires et les initiatives de vol autonome.
Quelle région accroît le plus rapidement son poids sur le marché ?
L'Europe devrait afficher le TCAC le plus rapide de 5,92 % à mesure qu'Airbus développe ses capacités et que les financements de l'UE stimulent l'autonomie aérospatiale.
Quelle tendance stratégique remodèle l'approvisionnement en composants ?
Les incitations au rapatriement aux États-Unis et dans l'UE encouragent les fournisseurs à localiser la production, réduisant le risque logistique et améliorant la réactivité.