
Taille et Part du Marché des Systèmes de Gestion de Vol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
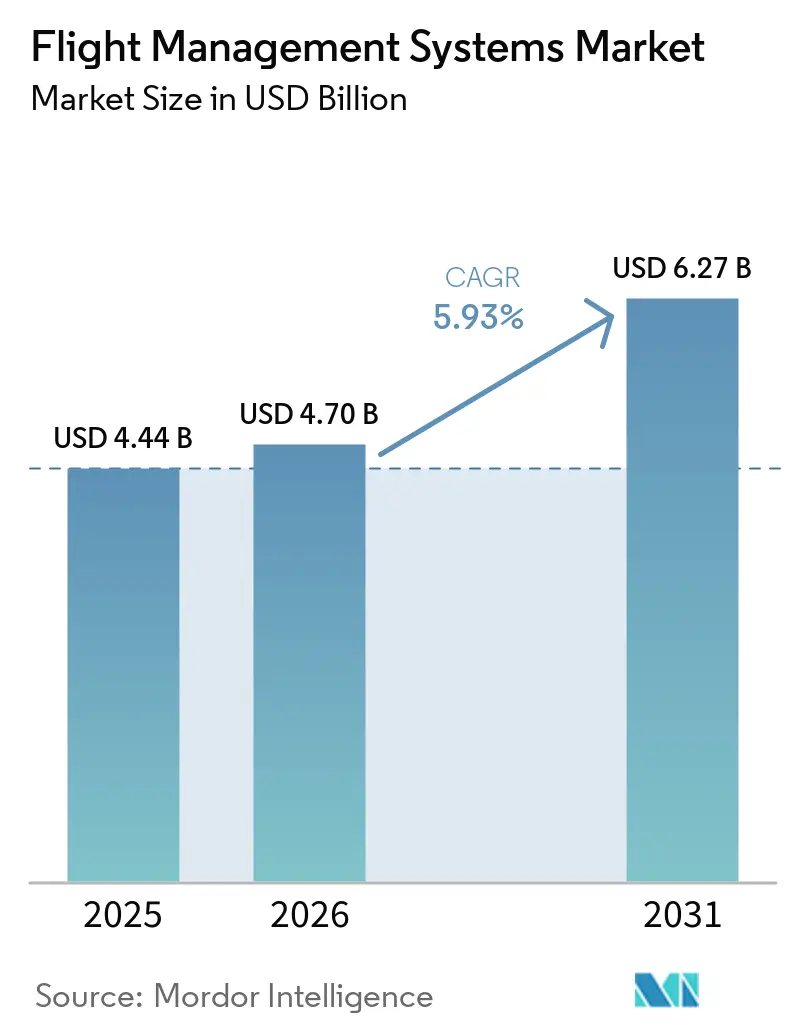
| Taille du Marché (2026) | 4.70 Milliards de dollars |
| Taille du Marché (2031) | 6.27 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Gestion de Vol par Mordor Intelligence
La taille du marché des systèmes de gestion de vol était évaluée à 4,44 milliards USD en 2025 et devrait croître de 4,70 milliards USD en 2026 pour atteindre 6,27 milliards USD d'ici 2031, à un CAGR de 5,95 % durant la période de prévision (2026-2031). La hausse de la production d'aéronefs commerciaux, les programmes d'efficacité énergétique des compagnies aériennes et l'adoption réglementaire de la navigation fondée sur les performances soutiennent le marché des systèmes de gestion de vol. Ces facteurs créent une demande pour de nouvelles installations et des mises à jour logicielles sur les aéronefs déjà en service. Les fournisseurs développent également des architectures connectées et définies par logiciel capables de prendre en charge les mises à jour de navigation, l'échange de données et les nouvelles fonctions de cockpit. La concurrence se concentre sur les positions d'installation d'origine certifiées, où un fournisseur peut établir une relation après-vente à long terme avec un exploitant d'aéronef. Les retards de livraison, les contraintes sur les composants et les exigences de certification en cybersécurité peuvent différer les installations, en particulier pour les programmes d'aéronefs plus récents.
Principaux Enseignements du Rapport
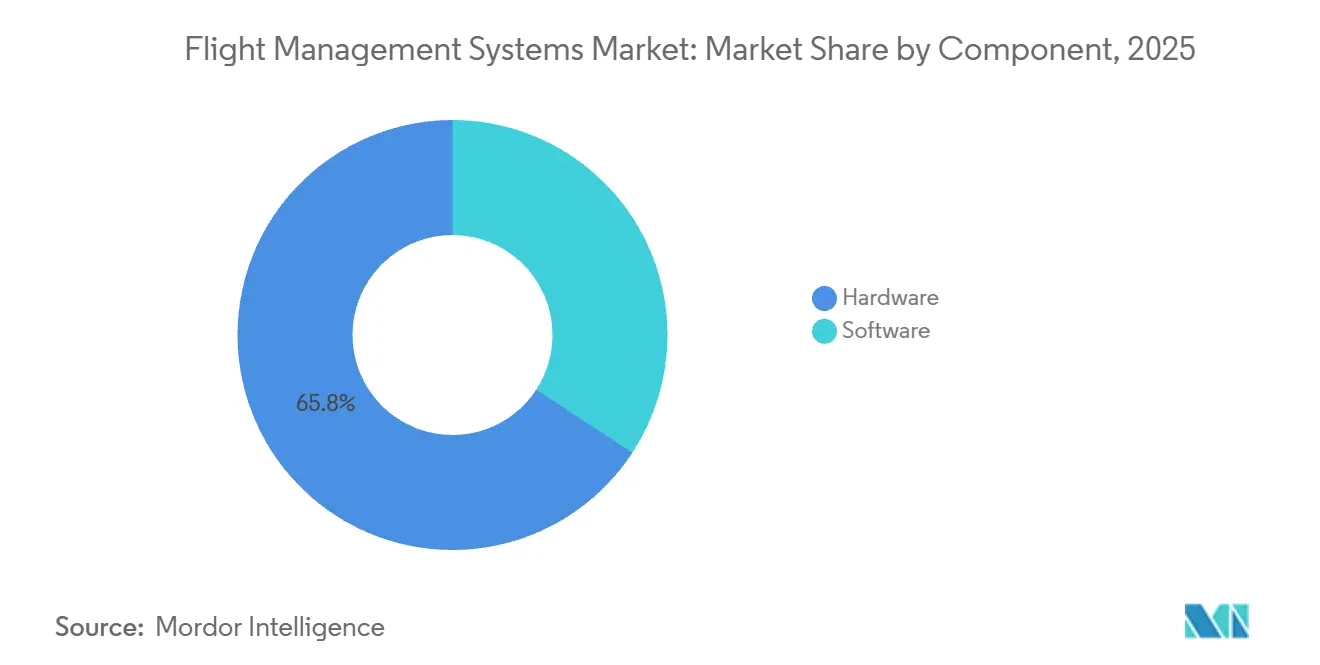
- Par composant, le matériel représentait 65,78 % de la part du marché des systèmes de gestion de vol en 2025, tandis que le logiciel devrait croître à un CAGR de 7,41 % jusqu'en 2031.
- Par type d'aéronef, l'aviation commerciale représentait 74,89 % du chiffre d'affaires de 2025, tandis que la mobilité aérienne urbaine devrait croître à un CAGR de 10,84 % jusqu'en 2031.
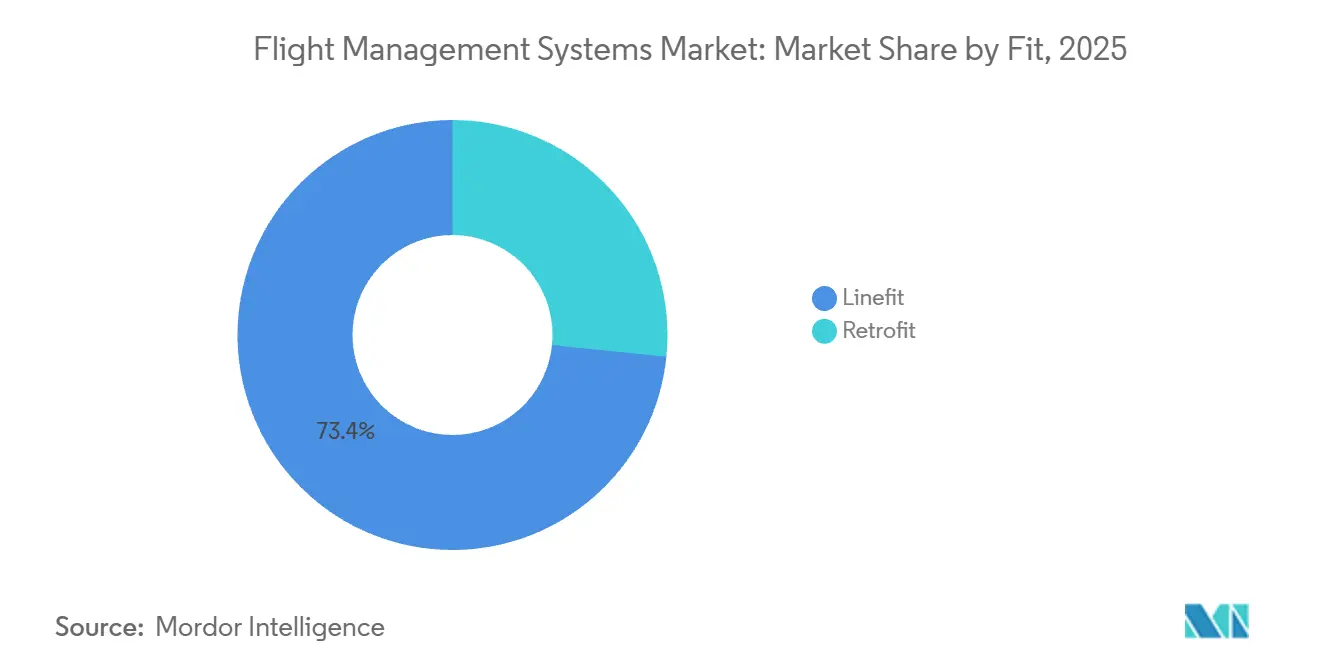
- Par configuration, les installations d'origine représentaient 73,39 % du chiffre d'affaires de 2025, tandis que le rétrofit devrait croître à un CAGR de 6,91 % jusqu'en 2031.
- Par type d'installation, les configurations SGV double ou triple redondant représentaient 58,33 % du chiffre d'affaires de 2025 et constituaient également le type d'installation à la croissance la plus rapide, avec un CAGR de 7,38 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 33,16 % de la part du marché des systèmes de gestion de vol en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,82 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Systèmes de Gestion de Vol
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur la Prévision du TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse des cadences de production des aéronefs commerciaux monocouloirs | +1.4% | Mondial, porté par les pôles d'équipementiers d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Accent croissant des compagnies aériennes sur l'efficacité énergétique et la réduction des coûts d'exploitation | +1.1% | Mondial, concentré chez les transporteurs d'Asie-Pacifique et du Moyen-Orient | Moyen terme (2–4 ans) |
| Conformité obligatoire aux normes avancées de performances de navigation | +0.9% | Mondial ; le retard de conformité en Asie-Pacifique et au Moyen-Orient et en Afrique alimente le pipeline de rétrofit | Moyen terme (2–4 ans) |
| Adoption croissante des aéronefs connectés et de l'analyse en temps réel | +0.8% | Amérique du Nord et Europe en tant que premiers adoptants ; extension vers l'Asie-Pacifique | Moyen terme (2–4 ans) |
| Avancées des systèmes d'aide à la décision en cockpit basés sur l'IA | +0.7% | Amérique du Nord, Europe, adoption croissante en Asie-Pacifique | Long terme (≥ 4 ans) |
| Intégration des systèmes de gestion de vol avec les plateformes de gestion du trafic aérien de nouvelle génération | +0.6% | Mondial ; SESAR (Europe) et NextGen (États-Unis) comme points d'ancrage | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Production d'Aéronefs à Fuselage Étroit Convertit les Carnets de Commandes en Demande Certifiée de Systèmes de Gestion de Vol
La production d'aéronefs commerciaux demeure une source directe de demande unitaire sur le marché des systèmes de gestion de vol. Airbus a livré 793 aéronefs commerciaux en 2025 et vise 870 livraisons en 2026. La famille A320 représentait environ les deux tiers du volume de livraisons de la société en 2025, maintenant les programmes à fuselage étroit au cœur des achats d'avionique. Chaque aéronef livré nécessite un système de gestion de vol certifié dans le cadre de la configuration de son poste de pilotage. Les fournisseurs doivent réserver des capacités de production bien avant la date de livraison prévue de l'aéronef, car les pièces avioniques et les processus de certification ont de longs délais d'exécution. Une sélection en installation d'origine peut donc soutenir les expéditions de matériel à la livraison et les revenus de service tout au long de la durée de vie opérationnelle de l'aéronef.
Le marché des systèmes de gestion de vol bénéficie lorsque les constructeurs d'aéronefs augmentent leur production, car les mêmes systèmes certifiés peuvent être sélectionnés sur une grande famille d'aéronefs. Airbus a déclaré son intention d'augmenter la cadence de production de la famille A320 à 75 aéronefs par mois en 2027.[1]Source : Airbus, "Ramping Up A320 Family Production," Airbus, airbus.com Ces plans rendent la disponibilité de l'approvisionnement importante pour les fournisseurs d'ordinateurs de gestion de vol, d'afficheurs et de logiciels de navigation. Les plateformes certifiées occupent une position solide une fois installées, car le remplacement d'un système avionique implique des coûts d'ingénierie, de test et d'approbation. Ce schéma favorise les entreprises qui sécurisent des positions tôt dans un programme d'aéronef. Il fait également des calendriers de production d'aéronefs un indicateur significatif de la demande à court terme sur le marché des systèmes de gestion de vol.
L'Optimisation du Carburant Soutient la Demande de Mises à Niveau Logicielles
Les compagnies aériennes utilisent les fonctions de gestion de vol pour planifier des routes efficaces, gérer les performances des aéronefs et répondre à l'évolution des conditions d'exploitation. Le marché des systèmes de gestion de vol est donc lié aux efforts des compagnies aériennes pour réduire la consommation de carburant et les coûts d'exploitation. Airbus a rapporté que sa collaboration GEESE a testé des fonctions d'heure d'arrivée requise pouvant soutenir la récupération d'énergie de sillage grâce à un espacement coordonné des aéronefs.[2]Source : Airbus, "GEESE and ATM: Wake Energy Retrieval Collaboration Achieves New Milestones," Airbus, airbus.com De telles fonctions nécessitent une interaction étroite entre les systèmes de gestion de vol embarqués et les processus de gestion du trafic aérien. Elles accordent également une plus grande valeur aux données de performance actuelles, aux bases de données de navigation et aux capacités logicielles.
Le modèle commercial évolue à mesure que les compagnies aériennes regardent au-delà de l'achat initial d'un ordinateur de gestion de vol. Les mises à jour logicielles peuvent ajouter des procédures de navigation, des améliorations de performance et une compatibilité avec les systèmes de trafic aérien sans remplacer le matériel. Airbus a décrit une approche d'aéronef défini par logiciel en juin 2026 qui prend en charge le déploiement d'applications, de bases de données de performance et de mises à jour de conformité par des méthodes numériques. Ce modèle peut prolonger le cycle de revenus après qu'un aéronef entre en service. Il donne également aux exploitants une raison de maintenir les logiciels à jour à mesure que les exigences en matière de carburant, de routes et d'exploitation évoluent. Ces conditions soutiennent la composante logicielle du marché des systèmes de gestion de vol.
La Navigation Fondée sur les Performances Crée un Pipeline de Conformité
Les exigences de navigation fondée sur les performances créent une demande moins dépendante des décisions d'achat à court terme des compagnies aériennes. La Federal Aviation Administration (FAA) indique que son programme NextGen soutient la modernisation du système de transport aérien américain grâce à l'amélioration de la navigation, des communications et du partage d'informations.[3]Source : Federal Aviation Administration, "Next Generation Air Transportation System," Federal Aviation Administration, faa.gov Les systèmes de gestion de vol sont au cœur de cette transition car ils calculent et exécutent les procédures de navigation requises. Les compagnies aériennes et autres exploitants ont besoin d'équipements compatibles et de bases de données à jour pour utiliser ces procédures de manière fiable. Cela maintient la conformité réglementaire pertinente pour les nouveaux aéronefs comme pour les programmes de rétrofit.
Le cadre de navigation fondée sur les performances en Europe soutient également les mises à niveau continues des systèmes de gestion de vol. L'Union européenne exige des capacités de navigation spécifiques dans des espaces aériens définis par sa réglementation sur la navigation fondée sur les performances, tandis que le Règlement 2025/520 étend les exigences RNP 4 aux espaces aériens océaniques et continentaux éloignés. Ces exigences soutiennent l'activité du marché des systèmes de gestion de vol car de nombreux aéronefs nécessitent des modifications logicielles, de bases de données ou matérielles pour satisfaire aux normes de performance requises. Les besoins de conformité peuvent être particulièrement pertinents pour les exploitants disposant de flottes plus anciennes. Ils maintiennent également une opportunité de rétrofit là où la modernisation de l'espace aérien progresse au fil du temps.
Les Aéronefs Connectés et les Opérations Assistées par l'IA Élargissent les Exigences des Systèmes
Les programmes d'aéronefs connectés augmentent la quantité d'informations opérationnelles pouvant être partagées entre les aéronefs et les systèmes au sol. Airbus a fusionné Navblue et Skywise en avril 2026 pour créer une entité d'opérations numériques connectant environ 12 000 aéronefs. Ce développement rapproche les opérations de vol, la maintenance et les services de données. Il peut accroître l'importance des données des systèmes de gestion de vol dans les opérations des compagnies aériennes. Il donne également aux constructeurs de cellules un rôle plus important dans la relation de services numériques après la livraison des aéronefs.
Les fonctions de cockpit assistées par l'IA constituent une autre exigence en développement sur le marché des systèmes de gestion de vol. Le DLR a validé un assistant numérique aéroporté en 2025 pour des tâches incluant le soutien aux communications avec le contrôle du trafic aérien, l'évitement météorologique et l'optimisation des approches. Airbus a décrit des fonctions d'aéronef définies par logiciel, notamment la détection d'obstacles, le soutien à la reconnaissance vocale pour le contrôle du trafic aérien et l'assistance à l'atterrissage automatique. Ces capacités nécessitent des liens fiables avec la logique de gestion de vol lorsqu'elles affectent les décisions de route ou de trajectoire. Il en résulte un besoin accru de calcul sécurisé, d'intégration logicielle et de voies de certification claires.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur la Prévision du TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Retards prolongés de livraison des aéronefs affectant les nouvelles installations de systèmes | -1.1% | Mondial ; plus aigu en Asie-Pacifique où les files d'attente de commandes sont les plus longues | Court terme (≤ 2 ans) |
| Retards dans la certification des architectures avioniques cybersécurisées | -0.8% | Mondial ; plus aigu pour les nouveaux programmes de mobilité aérienne urbaine et de systèmes aériens sans pilote | Moyen terme (2–4 ans) |
| Pénuries de circuits intégrés spécifiques aux applications pour les systèmes avioniques | -0.7% | Mondial ; risque concentré dans les fonderies de semi-conducteurs basées en Asie | Court terme (≤ 2 ans) |
| Coûts de rétrofit élevés limitant l'adoption dans les flottes d'aéronefs plus anciens | -0.5% | Principalement en Amérique du Sud, au Moyen-Orient et en Afrique, et chez les transporteurs secondaires d'Asie-Pacifique | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Les Retards de Livraison d'Aéronefs Diffèrent les Revenus d'Installation d'Origine
Les retards dans les carnets de commandes d'aéronefs peuvent reporter le moment où les systèmes d'installation d'origine sont posés et comptabilisés en revenus. Les systèmes de gestion de vol sont généralement planifiés en fonction des jalons de livraison des aéronefs, de sorte qu'un retard de production décale l'installation correspondante vers une période ultérieure. L'impact est le plus visible là où de grands carnets de commandes prolongent les calendriers de livraison des aéronefs à fuselage étroit. La disponibilité des composants peut compliquer la situation car l'avionique certifiée repose sur des pièces spécialisées qui ne peuvent pas être facilement remplacées. Les circuits intégrés spécifiques aux applications nécessitent une qualification pour une utilisation critique en matière de sécurité, ce qui limite le nombre de fournisseurs de substitution acceptables.
Le marché des systèmes de gestion de vol est également confronté à des délais d'exécution plus longs lorsque les fournisseurs doivent requalifier une pièce ou modifier une configuration certifiée. Ces contraintes peuvent affecter l'ensemble du calendrier de livraison des aéronefs même si la plupart des équipements avioniques sont disponibles. Les compagnies aériennes peuvent alors recevoir les aéronefs plus tard que prévu, ce qui reporte le début des revenus associés aux services et aux logiciels. Les retards ne suppriment pas le besoin final de systèmes de gestion de vol, mais peuvent décaler la demande entre les périodes de prévision. La pression est plus immédiate pour les fournisseurs en installation d'origine que pour les prestataires de rétrofit, qui peuvent poursuivre les installations sur des aéronefs déjà en exploitation.
La Certification en Cybersécurité Ajoute un Risque de Développement
Les exigences en matière de cybersécurité augmentent le travail nécessaire pour certifier les architectures avioniques connectées. Les normes de certification de l'EASA incluent des considérations de sécurité pour les systèmes pouvant être affectés par des interactions électroniques non autorisées intentionnelles. Les fournisseurs doivent évaluer les menaces, définir les protections et démontrer que leur système peut maintenir un fonctionnement sûr. Ce travail ajoute du temps et des coûts d'ingénierie aux programmes d'aéronefs utilisant de nouvelles fonctions de mise en réseau ou logicielles. Il est particulièrement pertinent pour les systèmes qui échangent des informations opérationnelles avec des services au sol ou d'autres systèmes d'aéronefs.
Le défi est plus prononcé pour les programmes de mobilité aérienne urbaine et d'aéronefs sans équipage car leurs architectures sont encore en développement. Les nouvelles conceptions doivent combiner l'intégrité de la navigation, les communications, les fonctions automatisées et les contrôles de cybersécurité dans un système que les régulateurs peuvent approuver. Le marché des systèmes de gestion de vol pourrait donc connaître un déploiement plus lent pour certaines plateformes avancées malgré des taux de croissance attendus élevés. Les programmes d'aéronefs commerciaux établis disposent de processus de certification plus matures et de bases d'équipements installés. Néanmoins, les travaux de cybersécurité peuvent affecter les calendriers chaque fois que les fournisseurs introduisent une architecture de système de gestion de vol substantiellement différente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant : Le Matériel Domine Tandis que le Logiciel Élargit le Cycle de Revenus
Le matériel représentait 65,78 % du chiffre d'affaires des composants en 2025. Les ordinateurs de gestion de vol, les unités d'affichage de commande et les unités d'affichage visuel constituent le noyau physique certifié d'une installation. Leur valeur reflète l'ingénierie nécessaire pour satisfaire aux exigences de sécurité, de fiabilité et d'environnement. Honeywell a sélectionné le système TTEthernet End System de TTTech Aerospace pour son SGV de nouvelle génération en septembre 2025.[4]Source : TTTech Aerospace, "TTTECH's TTEthernet End System Selected by Honeywell Aerospace for Next-Gen Flight Management System," TTTech, tttech.com Le réseau prend en charge l'échange de données déterministe et est destiné à un système pouvant être certifié au niveau d'assurance de conception le plus élevé. Cette approche montre pourquoi le matériel reste important même à mesure que les fonctions logicielles se développent.
Le logiciel est le composant à la croissance la plus rapide, la taille du marché des systèmes de gestion de vol pour le logiciel devant s'étendre à un CAGR de 7,41 % jusqu'en 2031. Le logiciel prend en charge les bases de données de navigation, la logique de planification de vol, les calculs de performance des aéronefs et les interfaces avec d'autres systèmes d'aéronefs. Les travaux d'Airbus sur les aéronefs définis par logiciel indiquent que les applications et les mises à jour de données peuvent être livrées sans modifier le matériel de base. Cette capacité peut créer des travaux récurrents pour les fournisseurs après l'installation d'un système. Elle peut également aider les exploitants à répondre à l'évolution des exigences de navigation fondée sur les performances. Les fournisseurs de matériel qui proposent des services logiciels peuvent entretenir une relation à long terme plus solide avec les exploitants d'aéronefs.


Par Type d'Aéronef : L'Aviation Commerciale Dispose de la Plus Grande Base de Demande Installée
L'aviation commerciale représentait 74,89 % du chiffre d'affaires du marché en 2025. Les grandes flottes de compagnies aériennes nécessitent des capacités de navigation communes, une formation standardisée et un soutien continu aux bases de données. Les aéronefs à fuselage étroit sont particulièrement importants car ils représentent une grande part des livraisons commerciales mondiales. Airbus prévoit que l'Asie-Pacifique représentera 19 560 des besoins mondiaux en nouveaux aéronefs commerciaux d'ici 2044. Cette base de demande soutient les nouvelles installations de systèmes ainsi que les activités de soutien à long terme.
L'aviation militaire offre une voie de modernisation distincte à travers les programmes de mise à niveau des ordinateurs de mission et des postes de pilotage. Curtiss-Wright a été sélectionné pour fournir des ordinateurs de mission dans le cadre du programme de modernisation du C-17 de l'US Air Force, avec une valeur estimée sur la durée de vie supérieure à 400 millions USD.[5]Source : Curtiss-Wright Corporation, "Curtiss-Wright Selected by Boeing to Supply Mission Computers for U.S. Air Force C-17 Fleet Modernization," Curtiss-Wright, curtisswright.com L'aviation générale et les aéronefs sans équipage ajoutent une demande de rétrofit et de navigation spécialisée. La mobilité aérienne urbaine est la catégorie d'aéronefs à la croissance la plus rapide avec un CAGR de 10,84 % jusqu'en 2031. Safran a été sélectionné en juillet 2026 pour fournir des systèmes de navigation inertielle hybride SkyNaute doubles pour les aéronefs eVTOL d'Eve Air Mobility. Cette sélection montre que les systèmes de mobilité aérienne urbaine nécessitent des performances de navigation spécialisées dans des environnements urbains où le GNSS est dégradé.
Par Configuration : L'Installation d'Origine Conserve son Échelle Tandis que le Rétrofit Prend de l'Élan
Les installations d'origine représentaient 73,39 % du chiffre d'affaires de la configuration en 2025. Les constructeurs d'aéronefs et les compagnies aériennes clientes sélectionnent souvent l'avionique pendant la production pour créer une configuration de flotte cohérente dès l'entrée en service. Cette décision peut établir une relation prolongée pour la maintenance, les bases de données, les réparations et les mises à niveau. Une configuration de flotte commune peut également simplifier le soutien opérationnel pendant la durée de vie de l'aéronef. La structure des accords aide à expliquer pourquoi les positions d'installation d'origine ont une valeur au-delà d'une sélection initiale de système.
Le rétrofit est la catégorie de configuration à la croissance la plus rapide avec un CAGR de 6,91 % jusqu'en 2031. Les aéronefs plus anciens peuvent nécessiter des mises à niveau pour satisfaire aux exigences de navigation, améliorer les capacités du cockpit ou prolonger leur durée de vie. Les exploitants d'aéronefs d'affaires mettent également à jour l'avionique pour maintenir l'utilité et la valeur de revente des aéronefs. Universal Avionics, Collins Aerospace et Garmin s'adressent à différentes parties du marché des mises à niveau avec des solutions de rétrofit certifiées. Le G5000H de Garmin a été sélectionné en décembre 2025 pour moderniser 24 hélicoptères UH-60L Black Hawk de l'Armée de l'Air brésilienne. Les travaux de rétrofit peuvent être protégés par des exigences d'ingénierie spécifiques aux aéronefs et de certification de type supplémentaire.
Par Type d'Installation : La Redondance Devient Plus Importante pour les Opérations Avancées
Les configurations SGV double ou triple redondant représentaient 58,33 % du chiffre d'affaires du marché en 2025. Ces systèmes utilisent plusieurs unités pour assurer la continuité en cas de défaillance d'un système. La redondance est importante pour les aéronefs qui exécutent des procédures de navigation avancées et ont besoin d'un guidage de vol fiable. Elle soutient également le dossier de sécurité pour les systèmes dotés de fonctions plus automatisées. La configuration est donc courante dans les aéronefs commerciaux et autres plateformes aux exigences opérationnelles exigeantes.
Les configurations double ou triple redondantes étaient également le type d'installation à la croissance la plus rapide avec un CAGR de 7,38 % durant la période de prévision. Les procédures d'approche RNP AR nécessitent une haute précision de navigation, ce qui accroît l'importance de la surveillance croisée et de la tolérance aux pannes. Les configurations SGV unique restent pertinentes dans les petits aéronefs à pistons, les turbopropulseurs et les jets d'affaires légers où le poids et le coût sont plus importants. Les aéronefs de mobilité aérienne urbaine peuvent nécessiter des systèmes de navigation et inertiels redondants pour soutenir la poursuite d'un vol et d'un atterrissage en toute sécurité. La sélection du système double de Safran pour Eve Air Mobility reflète ce besoin d'une architecture de navigation résiliente.
Analyse Géographique
L'Amérique du Nord détenait 33,16 % du chiffre d'affaires régional de 2025. La région combine une importante activité de construction d'aéronefs, de grands fournisseurs d'avionique et le programme de modernisation FAA NextGen. Les travaux NextGen de la FAA soutiennent les mises à niveau de navigation, de communication et de partage d'informations dans l'ensemble du système d'espace aérien national. Cet environnement soutient les mises à niveau des aéronefs et les activités logicielles de gestion de vol associées.
L'Europe était la deuxième zone régionale en importance sur le marché des systèmes de gestion de vol. Les sites de production d'Airbus à Toulouse, Hambourg et Séville soutiennent la base de construction d'aéronefs de la région. Les règles européennes sur l'espace aérien exigent également des capacités de navigation fondée sur les performances pour les opérations éligibles. Le Règlement 2025/520 étend les exigences RNP 4 aux opérations océaniques et continentales éloignées spécifiées. Ces règles peuvent soutenir la demande de rétrofits et de mises à jour logicielles.
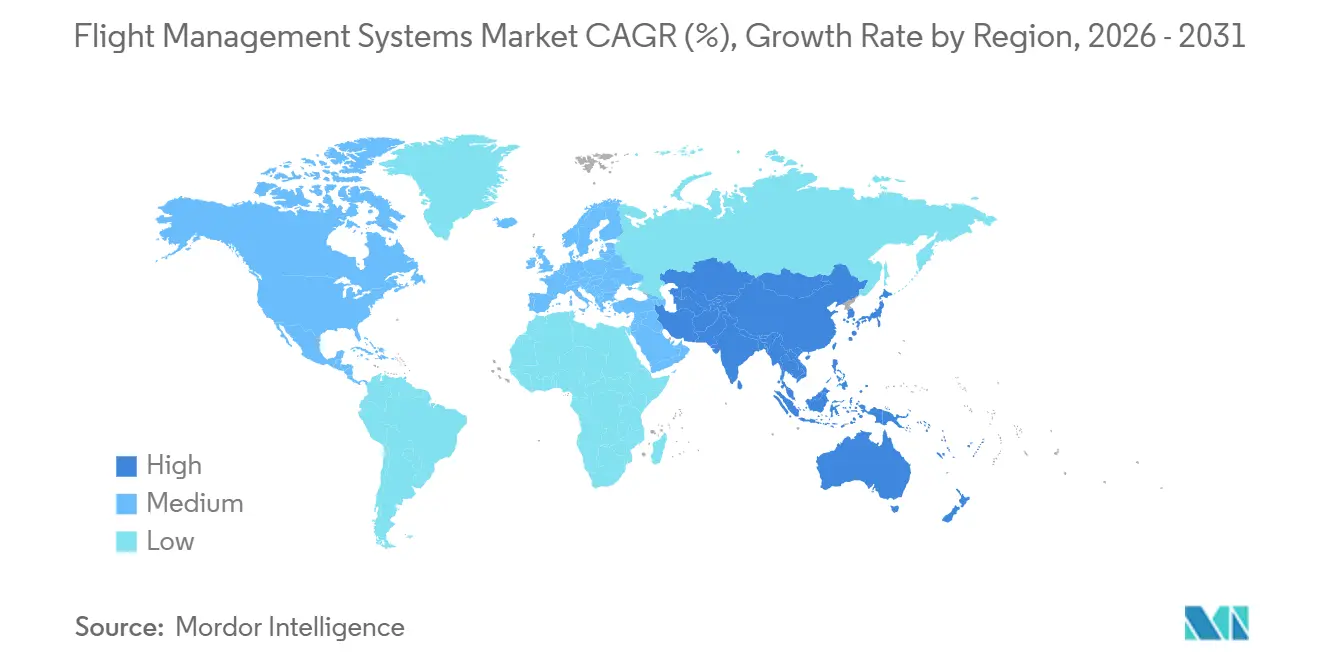
L'Asie-Pacifique devrait enregistrer un CAGR de 8,82 % jusqu'en 2031, le taux de croissance régional le plus rapide sur le marché des systèmes de gestion de vol. Airbus prévoit une croissance annuelle du trafic passagers de 4,4 % pour la région jusqu'en 2044. L'Inde, la Chine et l'Asie du Sud-Est sont importantes car elles développent leurs flottes commerciales et leurs réseaux de transport aérien. L'Inde a également attiré d'importants engagements de services avioniques pour de grandes flottes de la famille A320. La Chine a développé un système national de planification de vol pour l'aviation civile, ce qui indique une voie technologique à plus long terme différente dans le pays.
L'Amérique du Sud disposait d'une base de demande sur le marché des systèmes de gestion de vol plus modeste mais distincte en 2025. Le Brésil soutient l'activité régionale à travers les travaux d'aviation militaire et le développement de plateformes de mobilité aérienne urbaine. Les besoins des flottes long-courriers, le développement des infrastructures et le profil d'âge des aéronefs en exploitation façonnent la demande au Moyen-Orient et en Afrique. La mise en œuvre de la navigation fondée sur les performances reste inférieure à la moyenne mondiale dans certaines parties de la région, créant une opportunité de conformité à plus long terme à mesure que les investissements dans l'espace aérien et les aéroports progressent.

Paysage Concurrentiel
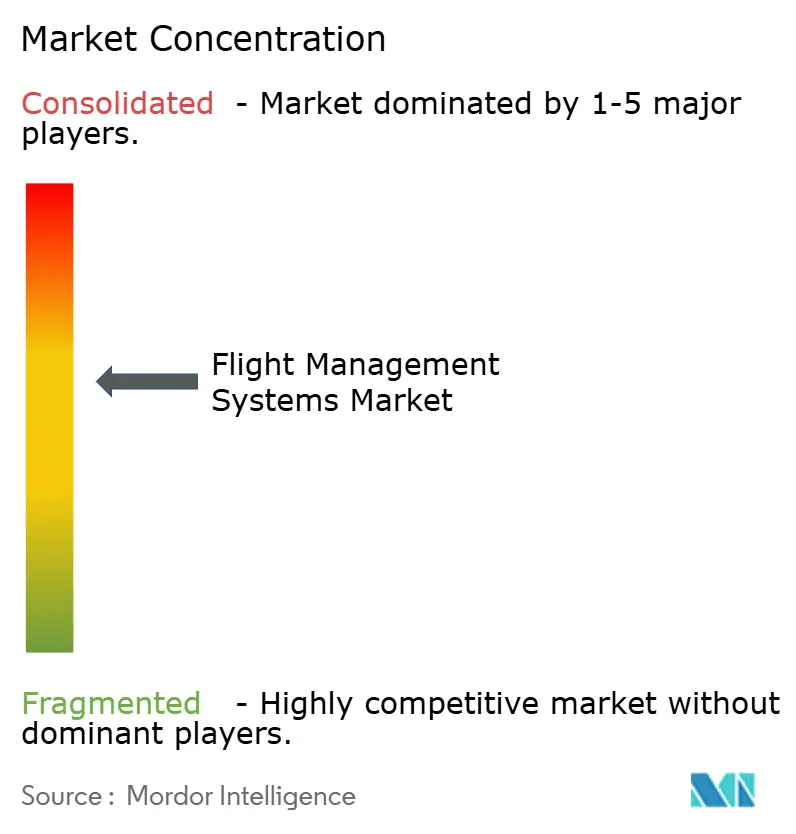
Le marché des systèmes de gestion de vol est modérément consolidé parmi les grands fournisseurs d'avionique. Honeywell International Inc., Thales Group et RTX Corporation occupent des positions solides dans les programmes d'équipement d'origine pour l'aviation commerciale. Leur avantage concurrentiel découle de leur expertise en matière de certification, de leurs relations établies avec les constructeurs aéronautiques et de leur capacité à assurer le support des systèmes tout au long de longs cycles de vie opérationnels. Une sélection en équipement d'origine peut créer une relation après-vente à long terme grâce aux réparations, à la maintenance, aux mises à jour logicielles et aux services de données. Cette structure rend difficile le remplacement d'un système principal installé par un nouveau fournisseur et confère à la compétition pour les programmes aéronautiques une importance supérieure à celle d'une simple vente d'équipement ponctuelle.
Le marché des systèmes de gestion de vol offre également des opportunités dans la modernisation militaire, les systèmes de retrofit et la navigation pour la mobilité aérienne urbaine. L'attribution du contrat d'ordinateur de mission C-17 à Curtiss-Wright illustre la manière dont les marchés publics à architecture ouverte peuvent créer des opportunités aux côtés des fournisseurs de défense traditionnels. Garmin et Universal Avionics répondent à la demande de retrofit avec des systèmes certifiés modulaires adaptés à différentes catégories d'aéronefs. L'acquisition par Safran des activités de commandes de vol et d'actionnement de Collins Aerospace en juillet 2025 a élargi son portefeuille de capacités en matière de systèmes de vol. Cette transaction peut favoriser des offres groupées couvrant les commandes de vol, la navigation et les systèmes associés. En l'absence de part de marché combinée fournie pour les principales entreprises, les informations disponibles étayent une description de marché modérément concentré, plutôt que hautement concentré.
Leaders du Secteur des Systèmes de Gestion de Vol
Honeywell International Inc.
Thales Group
RTX Corporation
Garmin Ltd.
GE Aerospace (General Electric Company)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : Safran Electronics & Defense a été sélectionné par Eve Air Mobility, une filiale d'Embraer, pour fournir des systèmes de navigation inertielle hybride SkyNaute doubles pour ses aéronefs eVTOL. Les systèmes utilisent la technologie de gyroscope HRG Crystal pour maintenir la continuité de la navigation dans des environnements urbains où le GNSS est dégradé.
- Avril 2026 : Airbus a fusionné Navblue avec Skywise pour former une entité d'opérations numériques unifiée connectant environ 12 000 aéronefs dans le monde, en concurrence avec les équipementiers avioniques sur les marchés de l'optimisation de la gestion de vol et des logiciels pour compagnies aériennes.
- Février 2026 : The Boeing Company a reçu un contrat de l'US Air Force pour concevoir et moderniser le poste de pilotage du C-17 Globemaster III. Curtiss-Wright a ensuite été sélectionné pour fournir des ordinateurs de mission conformes à la MOSA dans le cadre d'un contrat dont la valeur estimée sur la durée de vie dépasse 400 millions USD.


Périmètre du Rapport sur le Marché Mondial des Systèmes de Gestion de Vol
Un système de gestion de vol (SGV) est un système informatique embarqué central dans les aéronefs modernes. Il automatise la planification de vol, la navigation multi-capteurs et l'optimisation des performances. Le système réduit considérablement la charge de travail de l'équipage en calculant des trajectoires de vol latérales et verticales précises, en gérant la consommation de carburant et en se synchronisant avec le pilote automatique.
Le marché des systèmes de gestion de vol est segmenté par composant, type d'aéronef, configuration, type d'installation et géographie. Par composant, le marché est segmenté en matériel et logiciel. Par type d'aéronef, le marché est segmenté en aviation commerciale, aviation militaire, aviation générale, systèmes aériens sans pilote (UAS) et mobilité aérienne urbaine (UAM). Par configuration, le marché est segmenté en installation d'origine et rétrofit. Par type d'installation, le marché est segmenté en SGV unique et SGV double/triple redondant. Le rapport couvre également les tailles de marché et les prévisions pour le marché des systèmes de gestion de vol dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
| Matériel | Ordinateur de Gestion de Vol |
| Unité d'Affichage de Commande | |
| Unité d'Affichage Visuel | |
| Logiciel |
| Aéronefs Commerciaux | Monocouloir |
| Long-Courrier | |
| Jets Régionaux | |
| Aéronefs Militaires | Combat |
| Transport | |
| Mission Spéciale | |
| Hélicoptères | |
| Aviation Générale | Jets d'Affaires |
| Pistons et Turbopropulseurs | |
| Hélicoptères Commerciaux | |
| Systèmes Aériens Sans Pilote | Civil et Commercial |
| Défense et Gouvernement | |
| Mobilité Aérienne Urbaine |
| Montage en Ligne |
| Rétrofit |
| Système de Gestion de Vol Unique |
| Système de Gestion de Vol Double/Triple Redondant |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||
| Par Composant | Matériel | Ordinateur de Gestion de Vol | |
| Unité d'Affichage de Commande | |||
| Unité d'Affichage Visuel | |||
| Logiciel | |||
| Par Type d'Aéronef | Aéronefs Commerciaux | Monocouloir | |
| Long-Courrier | |||
| Jets Régionaux | |||
| Aéronefs Militaires | Combat | ||
| Transport | |||
| Mission Spéciale | |||
| Hélicoptères | |||
| Aviation Générale | Jets d'Affaires | ||
| Pistons et Turbopropulseurs | |||
| Hélicoptères Commerciaux | |||
| Systèmes Aériens Sans Pilote | Civil et Commercial | ||
| Défense et Gouvernement | |||
| Mobilité Aérienne Urbaine | |||
| Par Montage | Montage en Ligne | ||
| Rétrofit | |||
| Par Type d'Installation | Système de Gestion de Vol Unique | ||
| Système de Gestion de Vol Double/Triple Redondant | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quels sont les facteurs qui stimulent la demande de systèmes de gestion de vol ?
La production d'aéronefs commerciaux, les besoins d'efficacité énergétique, les exigences de navigation fondée sur les performances et les fonctions des aéronefs connectés soutiennent la demande de nouveaux systèmes et de mises à niveau.
Quel composant connaît la croissance la plus rapide ?
Le logiciel est le composant à la croissance la plus rapide, avec un CAGR projeté de 7,41 % jusqu'en 2031, tandis que le matériel détenait une part de 65,78 % en 2025.
Quelle catégorie d'aéronef présente les meilleures perspectives de croissance ?
La mobilité aérienne urbaine (UAM) devrait être la catégorie d'aéronefs à la croissance la plus rapide avec un CAGR de 10,84 % jusqu'en 2031.
Pourquoi les installations de rétrofit augmentent-elles ?
La demande de rétrofit est soutenue par le vieillissement des aéronefs, les besoins de conformité en matière de navigation, la prolongation de la durée de vie en service et la modernisation des cockpits, avec un CAGR projeté de 6,91 % jusqu'en 2031.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 8,82 % jusqu'en 2031, soutenue par l'expansion des flottes commerciales en Inde, en Chine et en Asie du Sud-Est.
Qu'est-ce qui limite l'adoption des systèmes de gestion de vol avancés ?
Les retards de livraison des aéronefs et le temps nécessaire pour certifier les systèmes avioniques cybersécurisés peuvent différer les installations et le déploiement de nouveaux programmes.
Dernière mise à jour de la page le:



