
Taille et part du marché de l'analytique aéronautique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
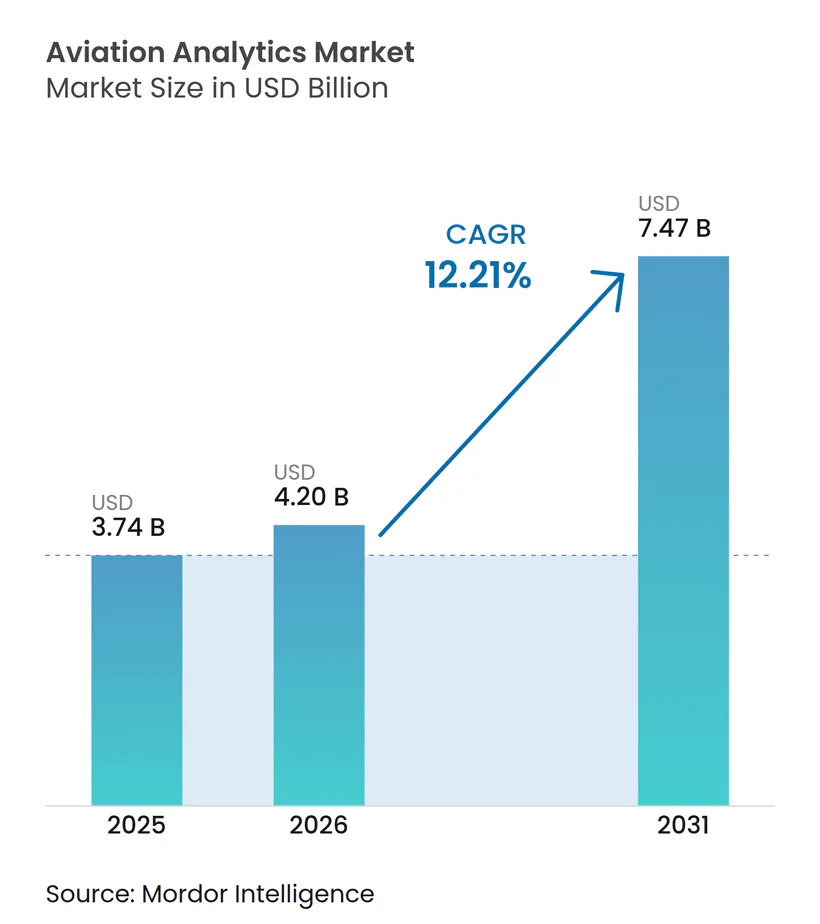
| Taille du Marché (2026) | 4.20 Milliards de dollars |
| Taille du Marché (2031) | 7.47 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.21 % |
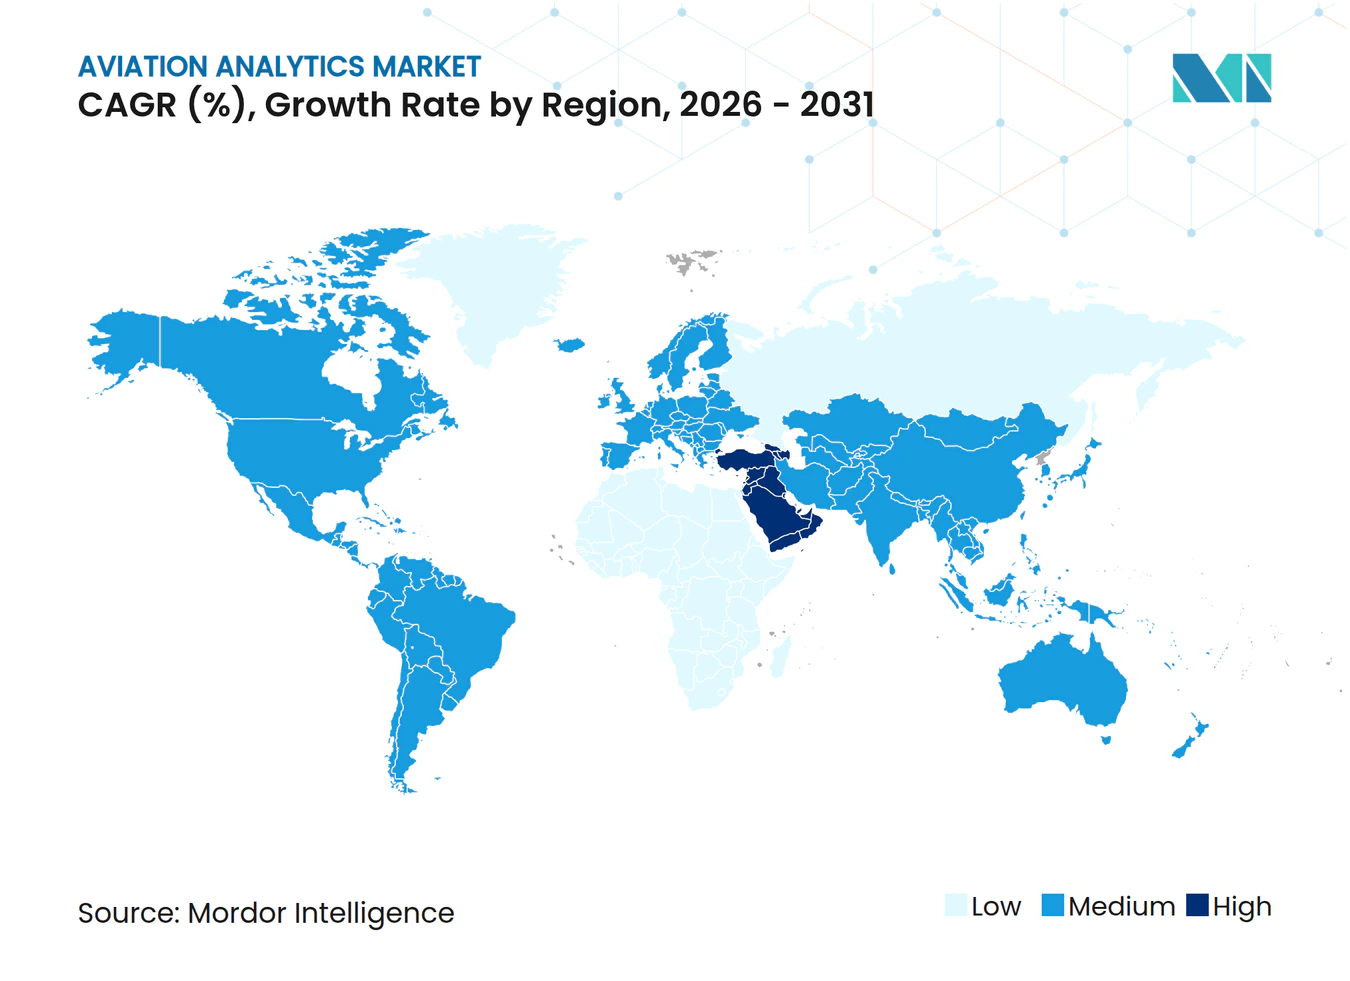
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Amérique du Nord |
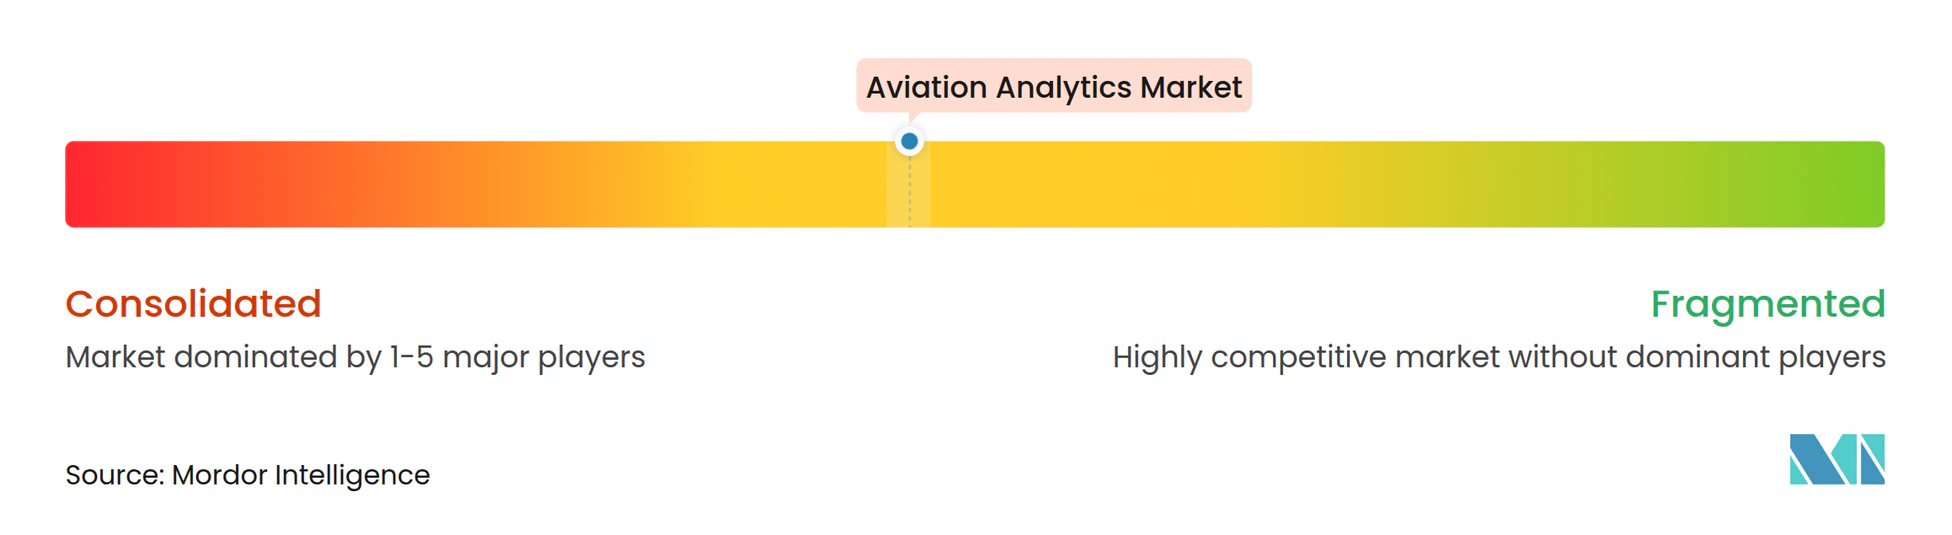
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'analytique aéronautique par Mordor Intelligence
La taille du marché de l'analytique aéronautique en 2026 est estimée à 4,2 milliards USD, en progression par rapport à la valeur de 2025 de 3,74 milliards USD, avec des projections pour 2031 affichant 7,47 milliards USD, soit une croissance à un CAGR de 12,21 % sur la période 2026-2031. Cette expansion reflète le besoin des opérateurs de réduire les coûts de carburant, de se conformer aux obligations réglementaires en matière de sécurité et d'exploiter les flux de données provenant des aéronefs de nouvelle génération. La maintenance prédictive est adoptée pour prévenir les événements d'immobilisation d'aéronef (Aircraft on Ground) pouvant coûter jusqu'à 100 000 USD par heure. Les plateformes de gestion du carburant demeurent la principale application, les compagnies aériennes utilisant des modèles d'apprentissage automatique pour réduire de 1 à 4,3 % leurs dépenses totales en carburant. Le déploiement cloud domine en raison d'une infrastructure évolutive qui soutient la prise de décision en temps réel et les initiatives de personnalisation pilotées par l'IA. La croissance régionale est portée par le Moyen-Orient, où les programmes d'expansion des capacités aéroportuaires et les renouvellements de flotte nécessitent des solutions de données sophistiquées.
Principaux enseignements du rapport
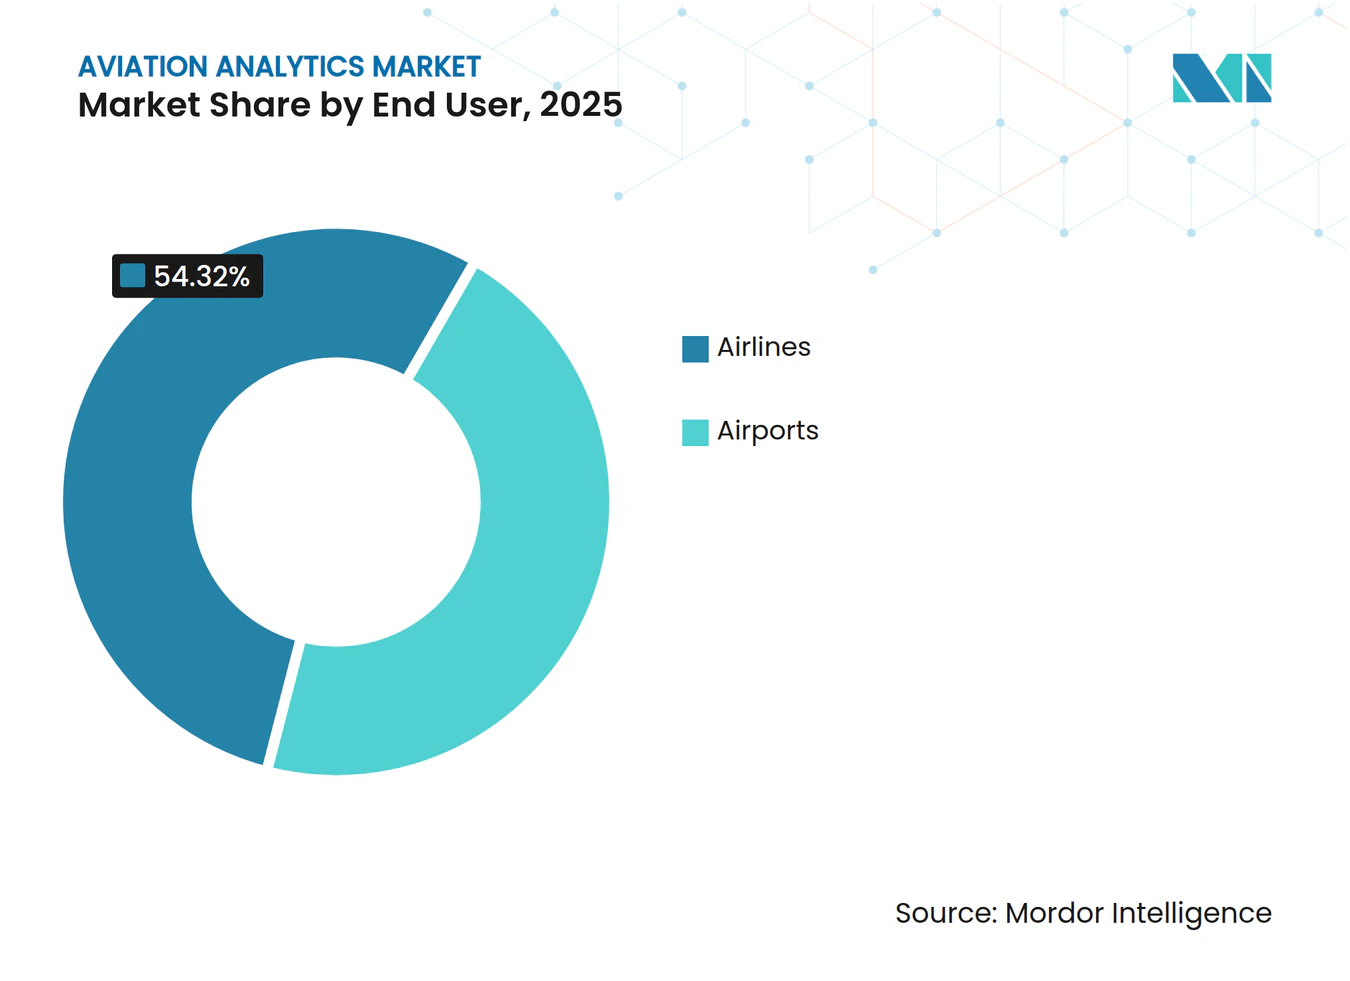
- Par utilisateur final, les compagnies aériennes ont enregistré une part de chiffre d'affaires de 54,32 % en 2025, tandis que les aéroports affichent la croissance la plus rapide avec un CAGR de 15,05 % jusqu'en 2031.
- Par application, la gestion du carburant a capté 29,55 % de la part du marché de l'analytique aéronautique en 2025 ; ce segment devrait se développer à un CAGR de 14,08 % jusqu'en 2031.
- Par type d'analytique, l'analytique prédictive détenait 45,02 % de la taille du marché de l'analytique aéronautique en 2025 ; l'analytique prescriptive progresse au CAGR le plus élevé, soit 13,18 %, jusqu'en 2031.
- Par déploiement, les solutions cloud représentaient 67,12 % du chiffre d'affaires 2025 et ont enregistré le CAGR le plus fort à 15,21 %.
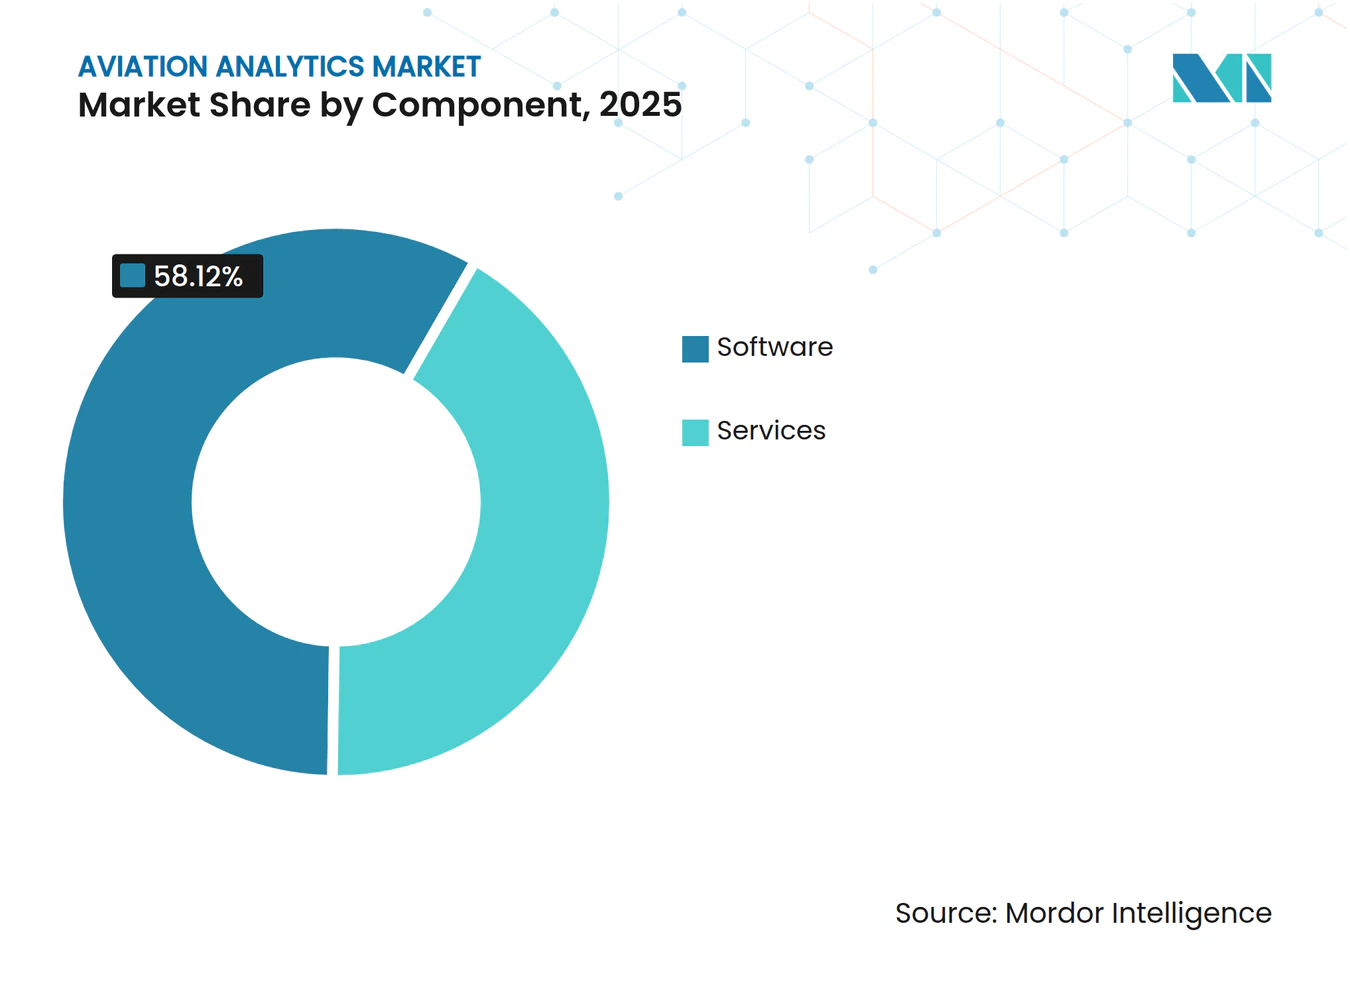
- Par composant, les logiciels représentaient 58,12 % des ventes 2025, tandis que les services affichaient un CAGR de 12,05 % jusqu'en 2031.
- Par fonction commerciale, la finance représentait 32,10 % de la taille du marché de l'analytique aéronautique en 2025, tandis que l'analytique de la chaîne d'approvisionnement enregistre un CAGR de 10,62 %.
- Par géographie, l'Amérique du Nord détenait une part de 35,21 % en 2025, tandis que le Moyen-Orient affichait la croissance la plus rapide avec un CAGR de 11,31 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Adoption de la maintenance prédictive pour réduire les pertes liées aux immobilisations d'aéronefs | +2.8% | Mondial, adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Optimisation de la consommation de carburant face aux pressions de coûts du SAC (carburant d'aviation durable) | +3.1% | Mondial, plus marqué en Europe en raison de la réglementation | Court terme (≤ 2 ans) |
| Monétisation des mégadonnées issues des capteurs d'aéronefs de nouvelle génération | +2.2% | Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Obligations réglementaires de gestion de la sécurité stimulant l'analytique FDM (surveillance des données de vol) | +1.9% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Jeux de données en temps réel sur les performances du SAC permettant un routage dynamique | +1.7% | Europe et Amérique du Nord, expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Télémétrie edge-IA des flottes d'aéronefs à décollage et atterrissage verticaux électriques créant une demande d'analytique en micro-services | +0.8% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de la maintenance prédictive pour réduire les pertes liées aux immobilisations d'aéronefs
Les compagnies aériennes connectent leurs aéronefs à des systèmes de diagnostic basés sur le cloud qui analysent les flux de données de capteurs en temps réel et signalent les pannes imminentes. Airbus estime que les programmes prédictifs pourraient permettre aux opérateurs d'économiser 4 milliards USD par an d'ici 2043, avec 11 600 aéronefs transmettant des données vers son écosystème Skywise.[1] United Airlines a démontré des gains en termes de fiabilité des horaires après avoir étendu l'analytique de santé de sa flotte, tandis que Collins Aerospace fait état d'une réduction de 30 % des retards liés à la maintenance grâce à sa plateforme Ascentia.[2] Veryon Diagnostics note une réduction de 50 % du temps de dépannage et une diminution de 10 % des retards après l'intégration de modèles d'IA qui apprennent à partir des défaillances historiques des pièces. À mesure que les informations prédictives gagnent en maturité, les compagnies aériennes passent d'une maintenance basée sur les intervalles à une maintenance basée sur l'état, libérant ainsi de la capacité en main-d'œuvre et des stocks de pièces de rechange.
Optimisation de la consommation de carburant face aux pressions de coûts du carburant d'aviation durable
Les prix du carburant d'aviation durable (SAC) se situent bien au-dessus du carburant aviation conventionnel, accentuant la nécessité d'une analytique d'efficacité granulaire. Le vol transatlantique 100 % SAC de Virgin Atlantic a économisé 95 tonnes de CO₂, validant les techniques de planification de vol basées sur les données. Alaska Airlines utilise l'IA pour affiner la sélection des trajectoires et les profils de descente, réduisant les émissions tout en maintenant la ponctualité. Le module d'analytique du carburant de Boeing analyse plus de 650 paramètres par vol, offrant des économies de consommation de 1 à 3 % pouvant dépasser 1 million USD par an pour les flottes long-courriers. L'accès à des jeux de données en temps réel sur les performances du SAC permet aux compagnies aériennes de recalculer dynamiquement leurs routes en fonction de la disponibilité du carburant et des différentiels de prix entre les hubs.
Monétisation des mégadonnées issues des capteurs d'aéronefs de nouvelle génération
Les cellules modernes génèrent des téraoctets de données par vol grâce à des avioniques avancés et des nœuds IoT. Des études académiques confirment que les réseaux de capteurs intégrés constituent le fondement de l'analytique prédictive et de l'optimisation opérationnelle dans l'aviation civile. Des plateformes telles que GE Aerospace FlightPulse convertissent les paramètres de vol bruts en informations exploitables pour les équipages, améliorant la stabilité d'approche et les performances en montée.[3] Les compagnies aériennes commercialisent de plus en plus les données opérationnelles anonymisées en fournissant des services de benchmarking à leurs pairs et aux équipementiers, créant ainsi de nouveaux flux de revenus sans perturber les opérations de transport principales.
Obligations réglementaires de gestion de la sécurité stimulant l'analytique FDM
Quarante ans d'évolution de la surveillance des données de vol (FDM) ont contribué à la baisse des taux d'accidents avec perte de la cellule à l'échelle mondiale. Teledyne Controls relie les systèmes FDM modernes aux données météorologiques et de planification pour contextualiser les dépassements et détecter les risques systémiques. GE Aerospace Safety Insight automatise le nettoyage des données et la notation des risques, aidant les opérateurs à comparer leurs performances avec des jeux de données agrégés de leurs pairs. Les régulateurs européens exigent désormais une mesure continue des performances en matière de sécurité, accélérant l'adoption mondiale des plateformes d'analytique FDM complètes.
Analyse d'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Les silos informatiques hérités entravent l'interopérabilité des données | -1.8% | Mondial, plus aigu chez les transporteurs historiques | Moyen terme (2-4 ans) |
| Pénurie de spécialistes des données familiarisés avec l'aéronautique | -1.4% | Sévère en Asie-Pacifique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Cyber-risques liés à la diffusion en continu des données de vol vers le cloud | -1.1% | Accentué dans les régions sensibles à la sécurité | Court terme (≤ 2 ans) |
| Règles de confidentialité des passagers limitant l'analytique comportementale | -0.9% | Europe sous le RGPD, s'étendant au monde entier | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les silos informatiques hérités entravent l'interopérabilité des données
De nombreuses compagnies aériennes établies exploitent des systèmes de réservation, de maintenance et de finance sur mesure, construits sur des décennies, ce qui engendre des paysages de données fragmentés. L'intégration de ces environnements nécessite des investissements majeurs dans les intergiciels et les pipelines ETL (extraction, transformation, chargement). Lufthansa a surmonté cette contrainte en reliant plus de 10 instances ERP à une couche d'analytique des achats unifiée, offrant une visibilité sur les dépenses à l'échelle du groupe.[4] Néanmoins, les obstacles à la gestion du changement et la concurrence des priorités budgétaires ralentissent la migration vers des architectures d'entreprise en temps réel qui exploitent pleinement le potentiel de l'analytique.
Pénurie de spécialistes des données familiarisés avec l'aéronautique
Les projets d'analytique avancée nécessitent des professionnels versés à la fois dans le génie aéronautique et l'apprentissage automatique. Les départs à la retraite des techniciens expérimentés coïncident avec une demande intense de talents en IA, créant un déficit de compétences qui retarde les calendriers des projets. Les compagnies aériennes y remédient en s'associant à des universités et en proposant des programmes de rotation qui associent des diplômés à des mentors spécialisés dans les opérations de vol. Les logiciels de planification des effectifs basés sur l'IA assistent les recruteurs ; toutefois, la profondeur des connaissances du domaine progresse encore lentement par rapport aux ambitions technologiques, limitant la mise à l'échelle rapide de cas d'usage complexes en analytique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par utilisateur final :
les compagnies aériennes en tête, les aéroports en forte hausseLa taille du marché de l'analytique aéronautique attribuée aux compagnies aériennes a atteint 2,03 milliards USD en 2025, soit 54,32 % du chiffre d'affaires mondial. Les compagnies à service complet investissent dans des moteurs de gestion des revenus intégrés, qui ont amélioré le résultat opérationnel de Delta Air Lines de 10 % après une migration cloud complète. Les opérateurs à bas coûts appliquent des algorithmes de tarification dynamique des services annexes ; airBaltic a augmenté les dépenses des passagers de 6 % grâce à des offres guidées par l'IA. Les compagnies cargo déploient des outils d'optimisation des routes pour atténuer la volatilité des coûts de carburant et des tarifs d'affrètement.
Bien que plus modestes en valeur absolue, les aéroports enregistrent un CAGR de 15,05 % jusqu'en 2031. Les grands hubs automatisent le suivi des bagages avec la solution ALIX d'IDEMIA et de SITA, améliorant la précision de correspondance et réduisant les bagages mal acheminés. Les hubs de taille moyenne, tels que l'aéroport international d'Orlando, traitent 2 800 bagages par heure grâce à des tapis de tri à vision par ordinateur. Les aéroports régionaux adoptent des tableaux de bord cloud pour visualiser les temps d'attente et l'utilisation des actifs, réduisant ainsi l'écart technologique avec les grandes plateformes métropolitaines et renforçant un cycle d'adoption de l'analytique.


Note: Les parts de segment pour l'ensemble des segments individuels sont disponibles à l'achat du rapport
Par application :
la gestion du carburant domine, l'analytique de la sécurité aérienne s'accélèreLa gestion du carburant a contribué à hauteur de 29,55 % de la part du marché de l'analytique aéronautique en 2025 et devrait maintenir sa position de leader avec un TCAC de 14,08 %, le plus élevé parmi les groupes d'applications. L'outil Fuel Analytics de Boeing analyse 200 analyses standard par segment de vol afin de détecter les événements générateurs de traînée et de recommander des vitesses optimisées. Les compagnies aériennes relient ces informations aux bases de données d'approvisionnement pour aligner leurs stratégies de couverture, amplifiant ainsi les rendements financiers. Les modules de gestion des stocks réduisent les pièces de rechange excédentaires jusqu'à 30 %, libérant ainsi du fonds de roulement pour de nouveaux outils numériques.
L'analytique de sécurité des vols bénéficie d'un examen réglementaire accru. Teledyne Controls révèle une forte corrélation entre l'élargissement de la couverture FDM et la diminution des incidents lors des approches et des atterrissages. L'analytique de gestion des risques intègre l'IA pour prévoir les retards en cascade causés par les tempêtes, permettant une affectation proactive des équipages et des portes d'embarquement. Les simulateurs radar peuvent soutenir la formation par scénarios et l'évaluation des procédures opérationnelles liées au radar. Les plateformes de gestion des perturbations d'Amadeus réduisent les délais de rétablissement lorsque des événements surviennent malgré tout, préservant l'intégrité du réseau et la satisfaction des passagers.
Par type d'analytique :
dominance du prédictif, dynamisme du prescriptifLes solutions prédictives détenaient 45,02 % de la taille du marché de l'analytique aéronautique en 2025, soutenues par des décennies d'accumulation de données de vol numériques et un retour sur investissement avéré dans la maintenance. Airbus Skywise synthétise la télémétrie historique et en vol, identifiant les modes de défaillance des composants bien avant les inspections planifiées. L'analytique diagnostique reste essentielle pour les enquêtes sur les causes profondes, mais les modèles prescriptifs plus récents recommandent des actions immédiates.
L'adoption prescriptive devrait croître de 13,18 % par an à mesure que les algorithmes mûrissent. La plateforme Network Operations de GE Aerospace évalue les variables relatives aux aéronefs, aux équipages et aux portes d'embarquement pour proposer des scénarios de reprise après perturbation qui réduisent de 15 % les coûts d'exploitation irrégulière. Les compagnies aériennes intègrent directement les résultats prescriptifs dans les systèmes de gestion des rotations d'équipages et de planification des charges, ouvrant la voie vers un contrôle semi-autonome du réseau.
Par déploiement :
priorité au cloud, expansion du modèle hybrideLes déploiements cloud ont capté 67,12 % des dépenses 2025 à mesure que les transporteurs ont migré leurs charges de travail héritées vers des environnements hyperscale capables de traiter des millions de points de télémétrie chaque heure. Le basculement intégral de Delta a permis une réaccommodation en temps réel lors d'événements météorologiques, améliorant les indicateurs de satisfaction client. La puissance de calcul élastique permet aux compagnies aériennes de tester de nouveaux modèles d'optimisation sans ajouter de serveurs sur site, accélérant ainsi les cycles d'innovation.
Les fonctions sensibles à la sécurité, telles que les données de configuration des aéronefs, continuent de résider sur site. La montée des cybermenaces — notamment une attaque majeure en 2024 ayant entraîné d'importantes annulations de vols chez un transporteur américain — incite les conseils d'administration à maintenir des référentiels à accès isolé pour les systèmes critiques. En conséquence, les architectures hybrides gagnent du terrain, associant la garde locale des données à l'analytique avancée basée sur le cloud. Les nouvelles règles de la FAA (Administration fédérale de l'aviation) imposent la démonstration de la sécurité des systèmes électroniques pour les avioniques connectés en réseau, ce qui oriente les décisions d'investissement.
Par composant :
les logiciels au cœur, les services à grande échelleLes logiciels ont généré 58,12 % du chiffre d'affaires 2025, englobant les tableaux de bord visuels, les moteurs d'inférence IA et les applications mobiles d'aide à la décision. GE Aerospace, Boeing et Collins Aerospace proposent des suites de bout en bout qui harmonisent les modules de carburant, de maintenance et de sécurité sous des modèles de données uniformes. Les API ouvertes favorisent le développement de l'écosystème, les startups tierces ajoutant des algorithmes spécialisés pour la gestion du risque météorologique ou l'optimisation des échanges de créneaux.
Les services surpassent la croissance des logiciels avec un CAGR de 12,05 %. Les contrats de services gérés aident les transporteurs dépourvus de capacités internes en science des données à tirer parti de plateformes complexes. Collins Aerospace propose des services d'analytique Ascentia qui gèrent les tâches d'ingestion, de validation et de rédaction de règles pour le compte des opérateurs. Les engagements de formation et de gestion du changement garantissent l'adhésion des équipes de première ligne, améliorant les rendements des projets et consolidant les relations fournisseurs.

Note: Les parts de segment pour l'ensemble des segments individuels sont disponibles à l'achat du rapport
Par fonction commerciale :
la finance en tête des budgets, la chaîne d'approvisionnement gagne en urgenceLa finance a représenté 32,10 % du mix de chiffre d'affaires 2025, les compagnies aériennes ayant priorisé la personnalisation tarifaire et le contrôle des coûts. LATAM Airlines a adopté Sabre Air Price IQ pour passer des tarifs déposés aux offres dynamiques, améliorant la résilience du revenu unitaire face aux fluctuations du marché. Cirium et Aerlytix ont lancé une suite conjointe d'analyse des risques pour les bailleurs, reflétant un contrôle accru des valorisations d'actifs dans un contexte de volatilité des taux d'intérêt.
L'analytique de la chaîne d'approvisionnement connaît la plus forte hausse avec un CAGR de 10,62 %, en réponse aux pénuries chroniques de pièces qui prolongent les immobilisations d'aéronefs. Aviation Week prévoit que les dépenses mondiales de MRO (maintenance, réparation et révision) atteindront 119 milliards USD d'ici 2026, accentuant la nécessité d'une planification prédictive des pièces de rechange. Les clients de la plateforme de maintenance de Ramco automatisent 90 % des commandes d'achat de routine, réduisant les déplacements des mécaniciens et libérant une main-d'œuvre rare pour des tâches complexes. Les tableaux de bord de visibilité des stocks intègrent les prévisions de livraison des fournisseurs, permettant aux planificateurs de réorienter les expéditions de pièces et d'éviter des perturbations en cascade des programmes.
Analyse géographique
Marché de l'analytique aéronautique en Amérique du Nord
L'Amérique du Nord a contribué à hauteur de 35,21 % des revenus mondiaux de 2025, soutenue par la connectivité précoce des données passagers et la présence des principaux équipementiers aérospatiaux. United Airlines a étendu la maintenance prédictive à l'ensemble de sa flotte de monocouloirs, améliorant les départs à l'heure, tandis qu'Alaska Airlines a exploité l'IA pour des ajustements de trajectoire ascendante permettant d'économiser du carburant sur les départs de Seattle. Les orientations de la FAA en matière d'IA et de cybersécurité offrent aux transporteurs une clarté réglementaire, mais la fréquence croissante des attaques incite à de nouveaux investissements dans les défenses périmètriques.
Marché de l'analytique aéronautique en Asie-Pacifique
L'Asie-Pacifique présente des perspectives multidimensionnelles. La Chine et l'Inde intensifient l'analytique autour de leurs réseaux intérieurs en pleine expansion, tandis que le Japon et la Corée du Sud intègrent des ensembles de données provenant d'aéronefs vieillissants et de nouvelle génération afin de garantir des gains d'efficacité à l'échelle de la flotte. Le plan d'expansion aéroportuaire de la Thaïlande s'appuie sur des tableaux de bord de flux passagers pour maintenir les temps d'attente en deçà des seuils réglementaires, soulignant la demande croissante de conscience situationnelle en temps réel.
Marché de l'analytique aéronautique au Moyen-Orient
Le Moyen-Orient enregistre le CAGR le plus élevé à 11,31 % alors que les flottes doublent dans le cadre des initiatives Vision 2030. La capacité en sièges dans la région est passée de 70 millions en 2000 à 257 millions en 2024, Emirates et Qatar Airways adoptant des suites intégrées de planification de réseau pour équilibrer les vagues de correspondances dans les hubs. Le lancement de Riyadh Air par l'Arabie Saoudite ajoute une complexité supplémentaire, rendant les outils prescriptifs d'appariement des équipages indispensables pour maintenir un taux d'utilisation élevé. Les exploitants aéroportuaires de Dubaï et de Doha déploient des plateformes de vision par ordinateur qui suivent la densité des passagers et ajustent les effectifs en temps réel.
Marché de l'analytique aéronautique en Amérique latine et en Afrique
L'Amérique latine et l'Afrique affichent une adoption en accélération à partir de bases faibles. LATAM met en œuvre une tarification intelligente, tandis qu'Ethiopian Airlines introduit des journaux de maintenance basés sur le cloud pour soutenir la croissance régionale de la MRO. La volatilité des devises et une infrastructure de connectivité inégale freinent la vitesse de déploiement, mais les partenariats avec des fournisseurs de plateformes mondiaux abaissent les barrières à l'entrée et encouragent des déploiements progressifs dans les hubs secondaires.
Paysage réglementaire
La réglementation de l'analytique aéronautique est de plus en plus façonnée par la convergence de la surveillance de la sécurité avec les exigences de cybersécurité pour l'avionique connectée au réseau, ainsi que par les exigences de normalisation des données aéronautiques pour les opérations numériques. La FAA et l'EASA ont maintenu une coopération structurée à travers des forums récurrents tels que l'International Aviation Safety Conference, organisée à Washington, D.C. en 2024 et à Cologne en 2025, alignant les approches autour de la modernisation numérique, de l'intelligence de sécurité et des sujets de cybersécurité qui influencent la manière dont les compagnies aériennes conçoivent leurs déploiements analytiques cloud et hybrides.
Les normes et la gouvernance des données renforcent également les données utilisées par les plateformes analytiques. Le Conseil EUROCAE a approuvé le groupe de travail WG-136 le 24 juin 2026 pour créer un cadre de réglementations numériques et de certification centré sur les données, avec un lancement prévu le 21 septembre 2026 en France. Cet effort soutient un passage des processus de certification centrés sur les documents vers des flux de conformité prêts pour les données. Parallèlement, l'OACI pilote l'adoption progressive de jeux de données aéronautiques codées (notamment le relief, les obstacles, la cartographie des aérodromes, l'AIP et les procédures de vol aux instruments) utilisant des formats tels qu'AIXM 5.1/5.1.1, avec des calendriers de mise en œuvre s'étendant jusqu'en 2031. Cela élargit le besoin de capacités de qualité des données, de validation et de traçabilité dans l'ensemble des piles d'analytique aéronautique.
Analyse de la chaîne de valeur
La chaîne de valeur de l'analytique aéronautique commence par la capture de données multi-sources issues des aéronefs et des opérations, incluant les données de vol, les paramètres de carburant et de performance, ainsi que les flux de sécurité et de FDM, puis se poursuit vers les systèmes d'entreprise qui gèrent la maintenance, les pièces et la finance. Les compagnies aériennes, les aéroports et les écosystèmes d'équipementiers consolident et normalisent ces jeux de données via des couches d'ingestion, d'ETL et d'intégration, et s'appuient de plus en plus sur des plateformes cloud et hybrides pour opérationnaliser des modèles de gestion du carburant, de maintenance prédictive, de notation des risques de sécurité et d'exploitation du réseau.
La livraison de solutions s'organise généralement sur trois niveaux connectés : (i) les fournisseurs de plateformes et d'applications, notamment les suites d'analytique des opérations de vol et du carburant de GE Aerospace, (ii) les fournisseurs de logiciels d'entreprise et de socles de données, tels que SAP pour l'ERP et la transformation cloud, et (iii) les intégrateurs de systèmes et partenaires conseil, notamment IBM, qui relient les systèmes informatiques historiques des compagnies aériennes aux tissus de données et à la gouvernance modernes. La numérisation en amont dans la chaîne d'approvisionnement aérospatiale ajoute une autre couche d'interopérabilité, avec les travaux Aerospace-X de Fraunhofer ISST dans le cadre de Manufacturing-X, axés sur des modèles d'échange fédérés basés sur des espaces de données (incluant des concepts tels que Gaia-X et Catena-X) pour améliorer la visibilité et la résilience inter-niveaux. Ces données alimentent ensuite l'analytique en aval pour le risque d'inventaire, la planification MRO et la gestion de la performance des fournisseurs.
Paysage concurrentiel
Concentration du Marché
Paysage concurrentiel
Le marché de l'analytique aéronautique présente une concentration modérée : les acteurs historiques de l'aérospatiale fournissent des plateformes intégrées verticalement, les grands acteurs technologiques apportent des pipelines cloud et IA, et les startups ciblent des points de douleur spécifiques. L'accord de Boeing pour céder Jeppesen, ForeFlight et AerData à Thoma Bravo pour 10,55 milliards USD signale un réalignement du portefeuille vers les créneaux de fabrication de cellules et d'analytique de la sécurité. L'acquisition par Safran de la société spécialiste en IA Preligens pour 220 millions EUR (255,1 millions USD) souligne la prime accordée aux compétences en systèmes autonomes.
La concurrence s'intensifie dans la maintenance prédictive et l'optimisation du carburant, où le retour sur investissement est facile à quantifier. GE Aerospace s'appuie sur des jumeaux numériques de moteurs, tandis que SITA et Amadeus capitalisent sur leurs vastes empreintes informatiques dans les compagnies aériennes pour alimenter des modèles avec des données opérationnelles de haute qualité. Les espaces blancs émergents incluent l'analytique des flottes d'aéronefs à décollage et atterrissage verticaux électriques, la synchronisation du trottoir à la porte d'embarquement dans les aéroports, et les tours de contrôle inter-opérations qui brisent les silos hérités. Les fournisseurs qui regroupent plusieurs cas d'usage sous un tissu de données unifié gagnent un avantage concurrentiel, car les compagnies aériennes cherchent à réduire la complexité des fournisseurs et les coûts de support.
Le pouvoir des fournisseurs reste équilibré car le changement de prestataire nécessite une intégration complexe et une nouvelle formation des utilisateurs. Cependant, les contrats de service à long terme et les algorithmes propriétaires peuvent lier les clients à des écosystèmes spécifiques. Les challengers qui réussissent se différencient par des architectures ouvertes et des modèles de tarification fondés sur les résultats qui partagent les gains d'efficacité avec les clients, alignant les incitations et élargissant les budgets adressables.
Leaders du secteur de l'analytique aéronautique
-
International Business Machines Corporation (IBM)
-
Honeywell International Inc.
-
SAP SE
-
GE Digital (General Electric Company)
-
Oracle Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'analytique aéronautique Entreprises couvertes dans ce rapport
- Airbus SE
- The Boeing Company
- GE Digital (General Electric Company)
- Honeywell International Inc.
- Collins Aerospace (RTX Corporation)
- International Business Machines Corporation (IBM)
- Oracle Corporation
- SAP SE
- SITA
- Amadeus IT Group, S.A.
- Palantir Technologies Inc.
- OAG Aviation Worldwide Limited
- Sabre GLBL Inc.
- IFS World Operations AB
- Swiss-AS
- Ramco Systems Ltd.
- OpenAirlines
- Skymetrix
- Osprey Flight Solutions (Sora Risk Solutions Limited)
- L3Harris Technologies, Inc.
- Luxoft Holding, Inc.
- Cloud Software Group, Inc. (TIBCO)
- PROS, Inc.
Opportunités de marché et perspectives d'avenir
Une opportunité claire est la modernisation des systèmes de décision des compagnies aériennes et des aéroports grâce à des fondations de données d'entreprise consolidées et basées sur le cloud, connectant les fonctions opérationnelles, de maintenance et commerciales. L'activité actuelle du marché montre que les compagnies aériennes passent d'outils cloisonnés à des programmes centrés sur des plateformes. Cela inclut l'adoption de RISE with SAP pour la transformation d'entreprise (par exemple, Garuda Indonesia), ainsi que des programmes d'intégration à grande échelle où SAP et IBM soutiennent la modernisation des ERP des compagnies aériennes. Cela élargit le périmètre analytique adressable à travers la finance, la chaîne d'approvisionnement et les flux de travail MRO, plutôt que de limiter la valeur à des déploiements à cas d'usage unique.
Un second espace blanc est l'analytique liée à la normalisation des données et à la conformité numérique. Les organismes de normalisation et les régulateurs poussent des données structurées et lisibles par machine, ce qui crée une demande pour des outils de validation, de traçabilité et de surveillance continue entre les producteurs de données source et les utilisateurs de l'analytique opérationnelle. Le WG-136 de l'EUROCAE (approuvé le 24 juin 2026) formalise un cadre de réglementations numériques et de certification, tandis que les programmes de codage des données aéronautiques pilotés par l'OACI utilisant AIXM 5.1/5.1.1, avec des calendriers s'étendant jusqu'en 2031, prolongent la charge de travail liée à la conformité et à la qualité des données jusqu'en 2031. Sur le plan applicatif, les déploiements en cours d'analytique du carburant et des opérations de vol (par exemple, les plateformes GE Aerospace utilisées par Air France KLM Group, SAS et SAUDIA) indiquent une voie d'expansion au-delà des modules dédiés uniquement au carburant vers une analytique intégrée de la sécurité, des perturbations et de la maintenance, à condition que la couche de données unifiée sous-jacente et le modèle de gouvernance soient en place.
Développements industriels récents dans Marché de l'analytique aéronautique
- Juillet 2026 : IndiGo (IndiGo Airlines) a sélectionné les systèmes avioniques et d'alimentation phares d'Honeywell Aerospace pour 810 nouveaux aéronefs de la famille Airbus A320neo. Cette décision définit la mise à niveau de la flotte et élargit la dynamique de l'approvisionnement en avionique, renforçant l'écosystème de sécurité et de gestion du carburant basé sur les données d'Honeywell auprès d'un grand opérateur ; elle élargit les sources de données pour les plateformes analytiques.
- Juillet 2026 : Honeywell Aerospace a annoncé un protocole d'accord avec Enigma Aerospace pour intégrer des systèmes de mission, de navigation et des capacités de guerre électronique sur l'UAS Enigma Phoenix. Cette collaboration élargit les capacités d'analytique défense et aéronautique pour les UAS et l'interopérabilité entre plateformes.
- Juin 2026 : Odysight AI (collaboration avec la division APU d'Honeywell) a reçu un bon de commande de la division APU d'Honeywell Aerospace pour lancer une preuve de concept du système de maintenance prédictive basé sur la vision d'Odysight AI sur les APU Honeywell. La preuve de concept démontre une application directe de maintenance prédictive au sein de l'analytique aéronautique et pourrait s'étendre à l'ensemble de la flotte de turbomachines d'Honeywell en cas de succès.
Marché de l'analytique aéronautique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les logiciels et services qui transforment les données aéronautiques en aide à la décision pour les compagnies aériennes, les aéroports, les parties prenantes de la navigation aérienne et les utilisateurs MRO, dans les domaines opérationnel, commercial et de la sécurité.
Exclusions du périmètre : le matériel de connectivité pure, l'externalisation informatique générale sans couche analytique, et les outils d'informatique décisionnelle d'entreprise non liés à l'aéronautique sont exclus, sauf s'ils sont vendus et utilisés pour des résultats analytiques spécifiques à l'aviation.
Aperçu de la segmentation
- Par utilisateur final
- Compagnies aériennes
- Transporteurs à service complet
- Transporteurs à bas coûts
- Opérateurs de fret et d'affrètement
- Aéroports
- Grands aéroports hubs
- Aéroports hubs de taille moyenne
- Petits aéroports et aéroports régionaux
- Compagnies aériennes
- Par application
- Gestion des risques
- Gestion des stocks
- Gestion du carburant
- Gestion des revenus
- Analytique client
- Analytique de la sécurité aérienne
- Gestion des équipages
- Gestion des perturbations
- Par type d'analytique
- Analytique descriptive
- Analytique diagnostique
- Analytique prédictive
- Analytique prescriptive
- Par déploiement
- Sur site
- Cloud
- Par composant
- Logiciels
- Services
- Services gérés
- Services professionnels
- Par fonction commerciale
- Ventes et marketing
- Finance
- Opérations MRO
- Chaîne d'approvisionnement
- Opérations de vol
- Planification du réseau et des horaires
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle sur le trafic aérien, l'activité des flottes et l'intensité opérationnelle, car ces facteurs déterminent dans quelle mesure l'analytique est utilisée et rémunérée. Nous nous référons à des sources publiques telles que les statistiques de transport aérien de l'OACI, les publications de l'IATA, les publications de sécurité de la FAA et de l'AESA, ainsi que les indicateurs macroéconomiques de la Banque mondiale ou de l'OCDE, afin de comprendre l'orientation de la demande et les éventuelles ruptures structurelles.
Ces données sont ensuite complétées par des dépôts de documents d'entreprises, des rapports annuels, des présentations aux investisseurs et de la documentation produit, afin de cartographier les modèles de tarification typiques (abonnement, basé sur l'usage et services) et les obstacles à l'adoption. En parallèle, les bases de données de brevets sont examinées pour identifier l'évolution des capacités analytiques, et un abonnement payant aux données financières et aux actualités des entreprises est utilisé pour recouper les déclarations de revenus et l'activité transactionnelle lorsque cela est possible. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques et payantes ont également été utilisées pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens primaires et enquêtes
Le travail primaire se concentre sur les vérifications de réalité que les sources documentaires ne peuvent pas pleinement répondre, telles que la manière dont les budgets analytiques sont approuvés, quelles fonctions achètent en premier, et ce qui motive les renouvellements après les phases pilotes. Nous menons des entretiens et des enquêtes auprès des équipes opérationnelles des compagnies aériennes et des aéroports, des planificateurs de maintenance, des responsables numériques et des partenaires de solutions dans les principales régions, afin d'ajuster les hypothèses sur la pénétration et la tarification au comportement d'achat réel.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 14 % | APAC : 49 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 33 % |
| Acteurs de plus petite taille : 18 % | Managers : 54 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit à partir d'un bassin de demande descendant qui part de l'activité aéronautique et des signaux de dépenses numériques, puis les traduit en taux d'adoption de l'analytique par groupe d'utilisateurs. Une fois ce plafond établi, nous le corroborons par des vérifications ascendantes sélectives, telles que l'échantillonnage des valeurs contractuelles annuelles typiques, la validation des parts de mise en œuvre et de support, et la vérification du nombre de déploiements actifs évoqués lors des entretiens.
Les principaux paramètres utilisés dans le modèle comprennent les tendances de l'activité et de la capacité des vols commerciaux, les schémas de taille et d'utilisation des flottes, l'intensité des événements MRO (tels que les visites et les retraits non programmés), ainsi que le glissement de la composition vers les flux de données d'aéronefs connectés permettant une analytique quasi en temps réel. L'adoption est en outre influencée par le rythme de migration vers le cloud, les contraintes de gouvernance des données et les besoins de reporting réglementaire qui intègrent l'analytique dans les flux de travail de sécurité et de conformité. Lorsque les détails ascendants directs font défaut, les lacunes sont traitées par des fourchettes conservatrices qui sont affinées à l'aide des retours d'entretiens et des fourchettes de prix observées.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios, dans laquelle les cas de base, conservateur et d'adoption élevée sont liés aux trajectoires de reprise du trafic, aux pressions sur les carburants et les coûts, ainsi qu'aux programmes de modernisation numérique en cours. Les courbes prévisionnelles finales sont examinées avec des experts afin que la progression attendue de la pénétration et des valeurs contractuelles moyennes reste en adéquation avec ce que les acheteurs déclarent pouvoir mettre en œuvre et maintenir.
Validation des données et cycle de mise à jour
Les résultats sont triangulés par rapport à des signaux indépendants tels que les commentaires sur les dépenses informatiques aéronautiques, les programmes de transformation numérique déclarés et les évolutions des indicateurs opérationnels clés que l'analytique est censée améliorer. Des contrôles de variance sont effectués par région et par type d'utilisateur, et tout écart déclenche un réexamen des hypothèses. Si l'écart ne peut être expliqué, certains répondants sont recontactés pour confirmer le facteur sous-jacent.
Avant la validation finale, le modèle et la logique font l'objet d'examens analytiques en plusieurs étapes, comprenant des vérifications de cohérence des unités, des vérifications du calendrier de conversion des devises et des tests de résistance sur les leviers clés tels que la pénétration et la tarification. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, après quoi une dernière vérification avant livraison est réalisée afin que les données les plus récentes soient reflétées.
Comparaison du dimensionnement du marché de l'analytique aéronautique de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées diffèrent souvent parce que chaque éditeur choisit ses propres limites quant à ce qui est considéré comme de l'analytique, l'année utilisée comme point de référence, et la manière dont la tarification et l'adoption sont projetées dans la fenêtre de prévision. Nous exposons ces différences afin que les lecteurs puissent aligner le chiffre qu'ils utilisent avec la décision commerciale qu'ils prennent.
Les signaux d'activité du trafic et des flottes, ainsi que les vérifications par entretiens sur l'allocation des budgets analytiques et le comportement de renouvellement, constituent les éléments probants utilisés pour ancrer la taille du marché 2026 de Mordor Intelligence à ce que les opérateurs aéronautiques peuvent réalistement déployer et financer cette année-là. Les écarts les plus importants proviennent généralement de la question de savoir si les catégories adjacentes, telles que les suites logicielles aéronautiques plus larges, sont incluses, si les services de mise en œuvre sont intégralement comptabilisés, et si les années de base plus anciennes sont reconduites sans réinitialisation pour la tarification des abonnements cloud et le calendrier des devises.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,2 milliards USD (2026) | |
| Publication sectorielle A | 3,44 milliards USD (2024) | Utilise une année de base antérieure, et le résumé publié ne précise pas si les revenus des services et de l'intégration sont entièrement comptabilisés, ce qui peut sous-estimer les dépenses adressables modélisées. |
| Communiqué de presse B | 2,90 milliards USD (2025) | L'estimation semble appliquer un périmètre plus étroit lié à des fonctions analytiques spécifiques, et ne décrit pas la manière dont les taux d'adoption et la progression des prix des abonnements ont été actualisés pour la période de prévision. |
L'écart observé dans le tableau s'explique principalement par le choix de l'année de base et par ce qui est inclus dans le périmètre, notamment les services et les logiciels plus larges pouvant être qualifiés d'analytique. En ancrant le modèle à des indicateurs d'activité observables, puis en recoupant la tarification et la pénétration avec des praticiens, la valeur finale reste traçable à partir d'intrants clairs et d'étapes reproductibles.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'analytique aéronautique ?
Le marché de l'analytique aéronautique s'élève à 4,2 milliards USD en 2026 et devrait atteindre 7,47 milliards USD d'ici 2031, reflétant un CAGR de 12,21 %.
Quel domaine d'application génère le plus de chiffre d'affaires ?
L'analytique de la gestion du carburant est en tête, détenant 29,55 % du chiffre d'affaires 2025 et se développant à un CAGR de 14,08 %, alors que les compagnies aériennes poursuivent des gains d'efficacité en matière de carburant et de SAC.
Pourquoi les compagnies aériennes migrent-elles leur analytique vers le cloud ?
Les plateformes cloud offrent une puissance de calcul élastique et des capacités de traitement des données en temps réel qui soutiennent les systèmes de décision pilotés par l'IA, tout en réduisant les coûts d'infrastructure sur site.
Quelle région connaît la croissance la plus rapide ?
Le Moyen-Orient affiche le CAGR le plus élevé à 11,31 %, en raison des plans d'expansion à grande échelle des flottes, des investissements dans les capacités aéroportuaires et des stratégies nationales pour le secteur aérien.
Quels freins pourraient ralentir la croissance du marché ?
Les silos informatiques hérités entravent l'intégration des données, et une pénurie de spécialistes des données familiarisés avec l'aéronautique limite la vitesse à laquelle les projets d'analytique complexes se déploient à l'échelle mondiale.
Quelle est la concentration du paysage fournisseurs ?
Les cinq premiers fournisseurs contrôlant environ la moitié du chiffre d'affaires mondial, le marché affiche une concentration modérée, laissant des opportunités aux startups spécialisées.