
Taille et part du marché de la fertigation et de la chimigation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
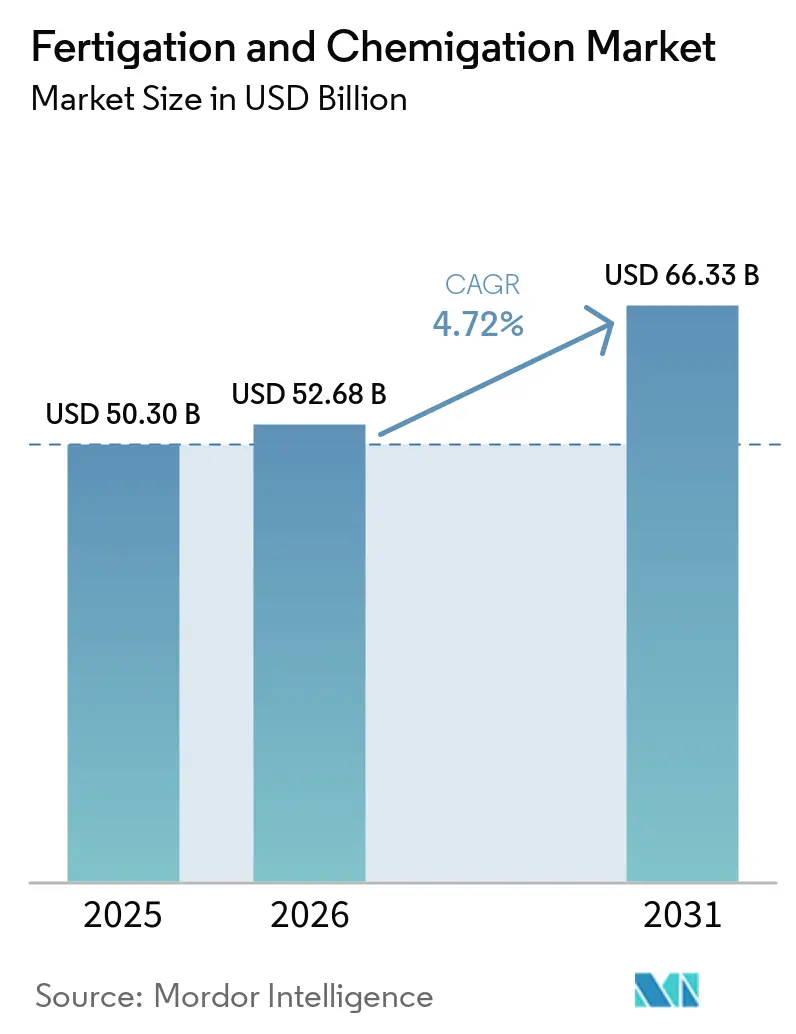
| Taille du Marché (2026) | 52.68 Milliards de dollars |
| Taille du Marché (2031) | 66.33 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.72 % |
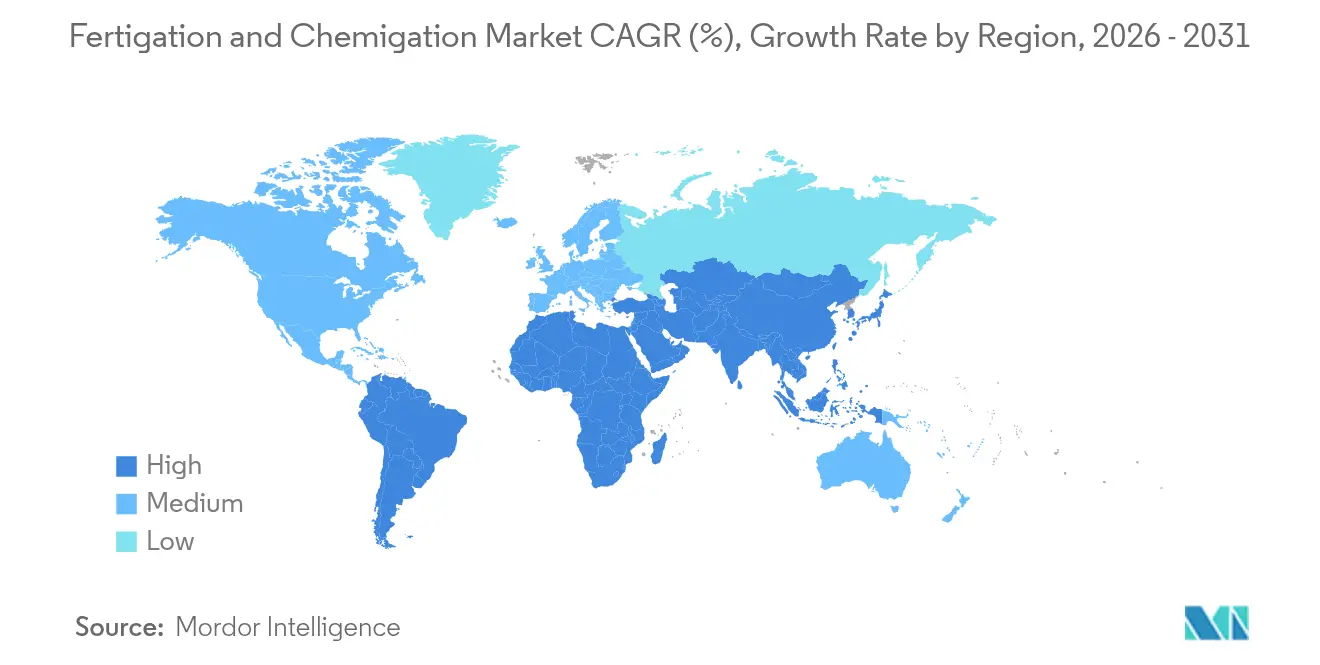
| Marché à la Croissance la Plus Rapide | Afrique |
| Plus Grand Marché | Europe |
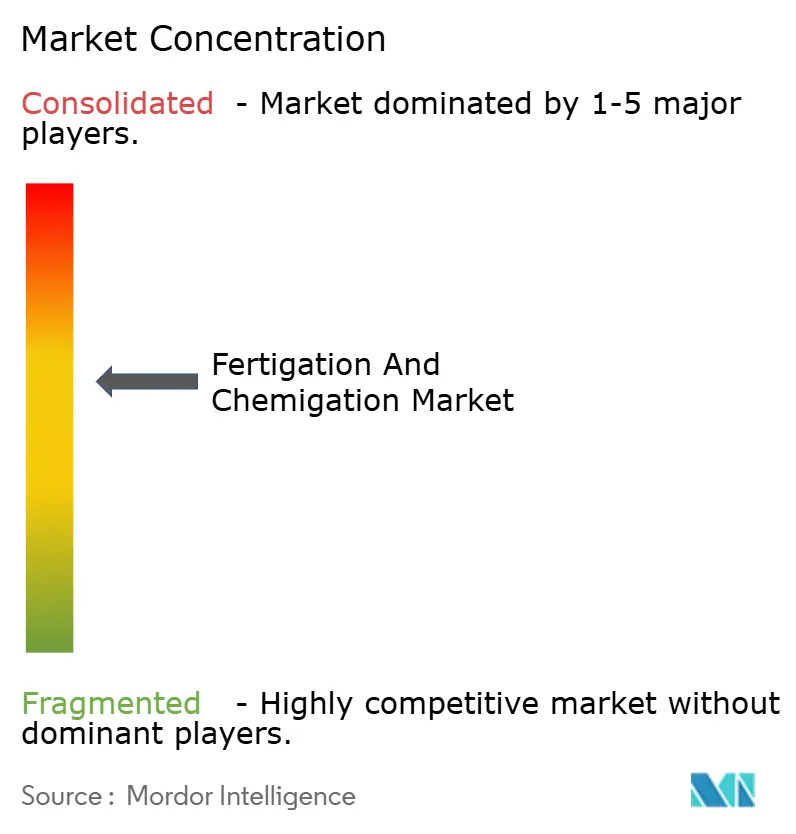
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la fertigation et de la chimigation par Mordor Intelligence
La taille du marché de la fertigation et de la chimigation devrait passer de 50,3 milliards USD en 2025 à 52,68 milliards USD en 2026 et devrait atteindre 66,33 milliards USD d'ici 2031 à un CAGR de 4,72 % sur la période 2026-2031. Cette croissance est portée par l'aggravation des préoccupations liées à la pénurie d'eau, la hausse des coûts des engrais soulignant les besoins en efficacité, et l'intégration des technologies de l'Internet des objets (IoT) et de l'Intelligence Artificielle (IA) dans les systèmes d'apport de nutriments. Ces facteurs transforment les pratiques de gestion agricole, réduisent les pertes opérationnelles et améliorent l'adaptabilité aux changements climatiques. Les entreprises investissent dans la recherche et le développement de formulations hydrosolubles, de systèmes de contrôle basés sur le cloud et de technologies de capteurs qui surveillent en temps réel l'humidité, la salinité et les niveaux de nutriments. Les gouvernements des pays développés et en développement élargissent les subventions à la micro-irrigation, facilitent la modernisation des équipements et soutiennent l'innovation nationale. Les fabricants d'intrants intègrent des solutions logicielles, des services agronomiques et un support de maintenance pour améliorer la fidélisation des clients et la valeur ajoutée.
Principaux enseignements du rapport
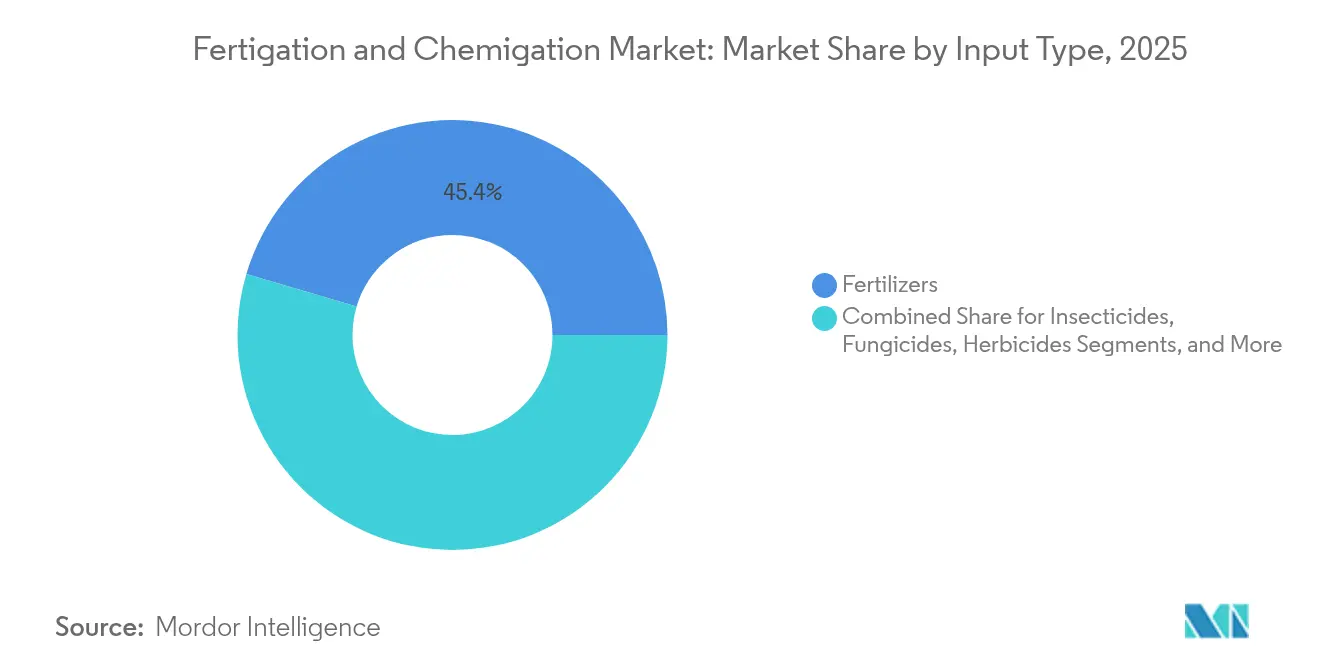
- Par type d'intrant, les engrais représentaient 45,42 % de la part de marché de la fertigation et de la chimigation en 2025, tandis que les biostimulants et les micronutriments devraient croître à un TCAC de 9,68 % jusqu'en 2031.
- Par type de culture, les fruits et légumes représentaient 37,35 % du marché de la fertigation et de la chimigation en 2025, les cultures de plantation devant atteindre le TCAC le plus élevé de 7,62 % jusqu'en 2031.
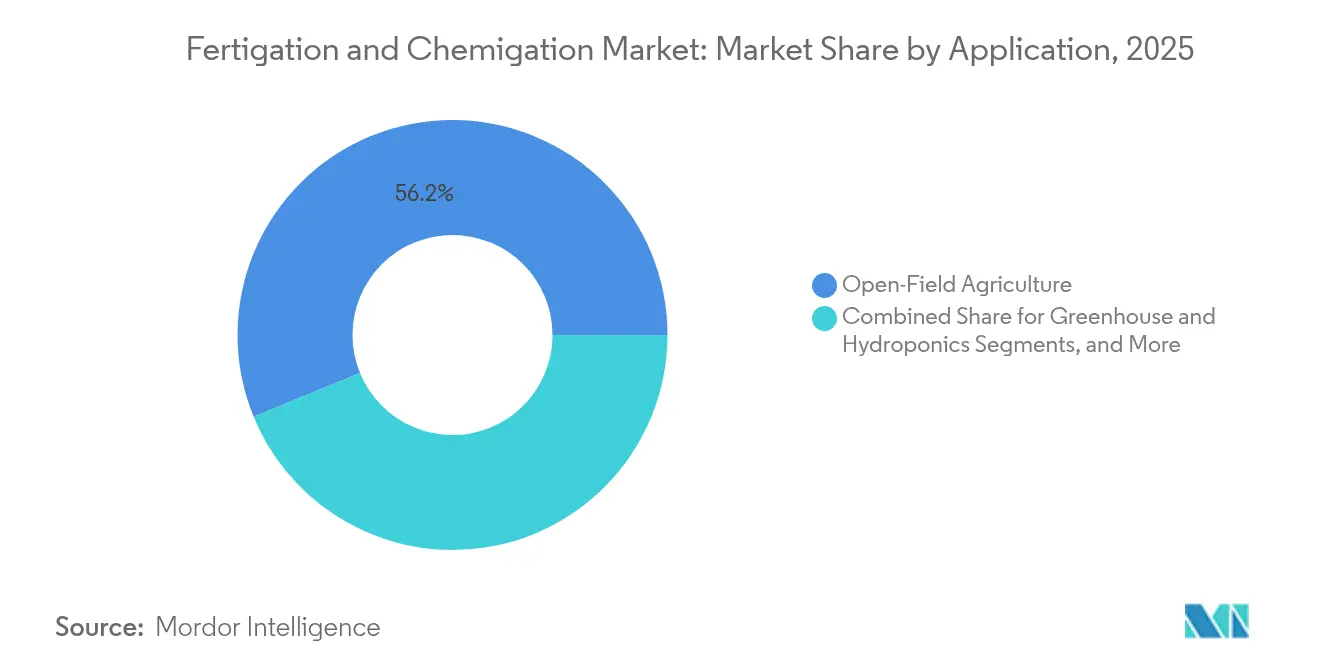
- Par environnement d'application, l'agriculture en plein champ maintenait une part de 56,20 % de la taille du marché de la fertigation et de la chimigation en 2025, tandis que l'agriculture urbaine verticale croît à un TCAC de 10,15 % durant 2026-2031.
- Par type d'irrigation, les systèmes goutte-à-goutte dominaient avec une part de 60,25 % de la taille du marché de la fertigation et de la chimigation en 2025, les systèmes souterrains et autres systèmes croissant à un TCAC de 11,78 % durant la même période.
- Par géographie, l'Europe a capté 33,62 % de la part des revenus en 2025, tandis que l'Afrique devrait croître au TCAC le plus élevé de 8,92 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de sécurité alimentaire et de maximisation des rendements | +1.50% | Mondial, avec l'impact le plus élevé en Asie-Pacifique et en Afrique | Long terme (≥ 4 ans) |
| Subventions gouvernementales et incitations à la micro-irrigation | +1.20% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| La pénurie d'eau croissante intensifie l'apport efficace de nutriments | +1.30% | Moyen-Orient, Afrique, Asie-Pacifique, Ouest de l'Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption rapide d'engrais spéciaux hydrosolubles | +0.80% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Systèmes de fertigation à débit variable activés par l'IoT | +0.6% | Amérique du Nord, Europe, marchés avancés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Efficacité de la main-d'œuvre et des coûts | +0.4% | Mondial, avec l'impact le plus élevé sur les marchés développés à contrainte de main-d'œuvre | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de sécurité alimentaire et de maximisation des rendements
La demande mondiale en calories augmente plus rapidement que la disponibilité des terres arables, obligeant les agriculteurs à maximiser la production par unité d'eau, de nutriments et de main-d'œuvre. La fertigation, qui apporte les nutriments directement aux zones racinaires des plantes, augmente les rendements des cultures de 15 à 35 % dans les cultures à haute valeur ajoutée en synchronisant l'apport d'azote, de phosphore et de potassium avec les stades de développement des plantes. Les vergers commerciaux et les exploitations maraîchères signalent jusqu'à 30 % d'amélioration de l'efficacité d'utilisation des engrais, réduisant les coûts durant les périodes de volatilité des prix des intrants tout en diminuant le ruissellement des nutriments. La fertigation, lorsqu'elle est intégrée aux pratiques agricoles climato-intelligentes, permet aux exploitations de mettre en œuvre des programmes de nutrition continus et basés sur les données plutôt que des applications périodiques d'engrais en vrac.
Subventions gouvernementales et incitations à la micro-irrigation
Les politiques gouvernementales soutiennent l'adoption des technologies agricoles par le biais de subventions, de crédits d'impôt et de prêts bonifiés. Le budget 2025 du Département de l'Agriculture des États-Unis alloue 10,5 milliards USD au Service de conservation des ressources naturelles, avec un accent sur les systèmes de gestion précise de l'eau.[1]Service de conservation des ressources naturelles, "Résumé budgétaire exercice 2025," Département de l'Agriculture des États-Unis, usda.govDes programmes similaires en Inde et en Chine offrent des remboursements allant jusqu'à 55 % pour les équipements d'irrigation goutte-à-goutte basse pression, encourageant l'adoption parmi les agriculteurs de petite et moyenne taille. Ces initiatives ont favorisé le développement de services d'accompagnement, notamment le conseil agronomique, la production de capteurs et la gestion de l'irrigation par logiciel.
Adoption rapide d'engrais spéciaux hydrosolubles
Les mélanges NPK hydrosolubles, les mélanges Ca-Mg et les mélanges d'oligo-éléments deviennent plus répandus car ils préviennent le colmatage des émetteurs et permettent une alimentation multi-nutriments en une seule application. Des études de recherche démontrent que les engrais hydrosolubles atteignent une efficacité d'utilisation des nutriments supérieure de 30 % par rapport aux applications granulaires, soutenant la conformité au cadre des « 5 B » (bonne source, bon taux, bon moment, bon endroit, bonne irrigation).[2]Bureau de l'eau, "Stratégies de réduction des nutriments," Agence de protection de l'environnement des États-Unis, epa.govLes fabricants proposent désormais des produits spécifiquement formulés pour les cultures sensibles au pH et la fertigation à haute fréquence, augmentant l'adoption dans la production fruitière premium et en serre en Europe et en Amérique du Nord.
La pénurie d'eau croissante intensifie l'apport efficace de nutriments
L'agriculture représente 70 % des prélèvements mondiaux d'eau douce, et ce pourcentage devrait augmenter avec la croissance démographique et l'évolution des habitudes alimentaires. La fertigation intégrée au goutte-à-goutte réduit la consommation d'eau de 20 à 60 % par rapport aux méthodes d'irrigation par inondation tout en réduisant la lixiviation des nitrates dans les aquifères. Les agriculteurs des régions arides du Moyen-Orient et d'Afrique du Nord qui mettent en œuvre des systèmes de fertigation constatent une réduction de la salinité des sols et des rendements agricoles plus réguliers durant les saisons chaudes. Cette méthode d'irrigation répond à la fois aux exigences de conservation de l'eau et d'efficacité des nutriments, qui font l'objet d'une surveillance réglementaire croissante.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement, d'exploitation et de maintenance élevés | -0.90% | Mondial, avec l'impact le plus élevé dans les régions en développement | Moyen terme (2-4 ans) |
| Manque de connaissances techniques parmi les agriculteurs | -0.80% | Asie-Pacifique, Afrique, Amérique du Sud | Moyen terme (2-4 ans) |
| Colmatage des émetteurs par les précipités et les biofilms | -0.50% | Mondial | Court terme (≤ 2 ans) |
| Contrôle réglementaire croissant sur la lixiviation des nutriments | -0.30% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement, d'exploitation et de maintenance élevés
Les systèmes de fertigation goutte-à-goutte dotés de fonctionnalités avancées nécessitent une infrastructure importante, notamment des conduites principales régulées en pression, une double filtration, une prévention du reflux et des contrôleurs programmables. Ces exigences augmentent les coûts initiaux au-delà de ce que de nombreux petits agriculteurs peuvent se permettre. Les analyses économiques indiquent que les systèmes de fertigation à débit variable ont des périodes de remboursement supérieures à 27 ans pour les cultures de commodités, tandis que les systèmes pivot à débit fixe atteignent le remboursement en 10 ans. Les obstacles financiers sont particulièrement difficiles dans les régions à faibles revenus avec de petites exploitations et un accès limité au crédit. Les coûts de maintenance continus, notamment le rinçage du système, le traitement acide et l'étalonnage des capteurs, créent une pression financière supplémentaire, ce qui réduit les mises à niveau des systèmes et les nouveaux achats.[3]Bureau de la responsabilité gouvernementale des États-Unis, "Agriculture de précision : avantages et obstacles," gao.gov
Manque de connaissances techniques parmi les agriculteurs
Un apport précis de nutriments nécessite une compréhension de la physiologie des cultures, de la chimie de la fertigation et de l'utilisation de logiciels de surveillance. Des enquêtes de terrain menées en Afrique du Sud en 2021 ont identifié les lacunes en matière de connaissances comme le principal facteur affectant les taux d'adoption, avec 24 % dans les districts à ressources limitées contre 68 % dans les zones bien dotées en ressources. Dans le Karnataka, en Inde, l'insuffisance des services de conseil locaux limite le retour sur investissement. Un soutien technique inadéquat peut entraîner des erreurs d'étalonnage, provoquant des obstructions des émetteurs ou des déséquilibres nutritifs qui érodent la confiance des agriculteurs dans la technologie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'intrant :
les biostimulants et les micronutriments repoussent les frontières de l'efficacitéLe marché de la fertigation et de la chimigation est dominé par les engrais, qui représentaient 45,42 % de la part des revenus en 2025. Cette domination est principalement due aux formulations NPK hydrosolubles qui offrent une dissolution rapide et une précipitation minimale dans les conduites. Les principaux fabricants développent des mélanges de micronutriments chélatés pour remédier aux carences nutritives dans les opérations horticoles intensives.
Les biostimulants et les micronutriments émergent comme des moteurs de croissance significatifs, avec des projections indiquant un TCAC de 9,68 % de 2026 à 2031. Cette croissance est portée par les agriculteurs cherchant des rendements réguliers dans des conditions météorologiques imprévisibles. La recherche indique que les extraits végétaux et les consortiums microbiens améliorent l'efficacité d'utilisation des nutriments de 30 % par rapport aux applications d'engrais conventionnels, ce qui conduit les principaux producteurs de laitue et de baies à mettre en œuvre ces solutions dans leurs opérations. De nouveaux inoculants liquides conçus pour les systèmes goutte-à-goutte basse pression améliorent les interactions sol-microbes sans obstruction des émetteurs.
Les insecticides et les fongicides maintiennent des taux de croissance modérés, car les systèmes de fertigation permettent une distribution uniforme dans les canopées de cultures denses, réduisant l'utilisation globale de produits chimiques tout en maintenant des niveaux efficaces de contrôle des ravageurs. Le segment des herbicides, bien que plus petit en raison des limitations d'application, affiche une croissance progressive dans la gestion des populations de mauvaises herbes résistantes au glyphosate.


Par type de culture :
les cultures de plantation gagnent du terrainLes fruits et légumes maintiennent la plus grande part de marché à 37,35 % en 2025, portés par leurs exigences élevées en matière de synchronisation des nutriments que la fertigation répond efficacement. Les systèmes de fertigation par ligne goutte-à-goutte démontrent des augmentations de rendement de 15 à 35 % dans les cultures de vigne, les fraises et les légumes à feuilles, en particulier dans les zones périurbaines où les coûts élevés des terres nécessitent une productivité accrue. Les producteurs de céréales et de grains passent des programmes pilotes à la mise en œuvre commerciale, les agriculteurs de maïs et de blé adoptant des systèmes basse pression dans les calendriers de rotation des cultures. La technologie montre également une adoption croissante dans les cultures oléagineuses et les légumineuses, en particulier dans les régions à pénurie d'eau où les applications fractionnées d'azote réduisent les pertes de nutriments par volatilisation.
Les cultures de plantation, notamment le thé, le café, le cacao, la noix de coco et le caoutchouc, présentent des schémas d'adoption de la fertigation uniques. Bien qu'elles détiennent actuellement une part de marché plus petite, le marché de la fertigation et de la chimigation pour les cultures de plantation devrait croître à un TCAC de 7,62 % de 2026 à 2031. Ces cultures bénéficient considérablement d'un apport de nutriments à faible volume et à haute fréquence en raison de leurs longs cycles de production et de leurs systèmes racinaires pérennes, en particulier durant les périodes de sécheresse prolongées. Les producteurs signalent une amélioration du développement foliaire et de l'uniformité de la qualité des grains après la mise en œuvre de la fertigation goutte-à-goutte, ce qui réduit la lixiviation des nutriments dans les zones à fortes précipitations. La durée de vie prolongée des cultures de plantation soutient l'investissement en capital initial, car les avantages en termes de revenus s'accumulent sur plusieurs années, améliorant le retour sur investissement global.
Par application :
l'agriculture urbaine s'accélèreL'agriculture en plein champ représente 56,20 % des revenus de 2025, portée par la mise en œuvre de systèmes d'irrigation goutte-à-goutte dans la culture du coton, de la canne à sucre et du maïs. L'intégration de la cartographie de précision permet des taux de fertigation spécifiques aux zones qui équilibrent les variations de rendement avec les réglementations environnementales. Les segments serre et hydroponique continuent de croître à mesure que les incertitudes climatiques soulignent les avantages de l'agriculture en environnement contrôlé. Le segment des pépinières et de l'aménagement paysager se développe à mesure que les municipalités mettent en œuvre des espaces verts économes en eau.
L'agriculture urbaine verticale devrait afficher le taux de croissance le plus élevé de 10,15 % jusqu'en 2031 sur le marché de la fertigation et de la chimigation, portée par les initiatives des villes visant à localiser la production de légumes à feuilles. Le déploiement de systèmes de planification basés sur l'IA optimise les ratios nitrate-ammonium en fonction des besoins en transpiration, améliorant l'efficacité opérationnelle. Les incitations gouvernementales, notamment les subventions pour l'agriculture sur les toits et le financement favorable pour les installations de culture à diodes électroluminescentes, soutiennent cette trajectoire de croissance.
Par type d'irrigation :
la technologie goutte-à-goutte maintient sa dominationL'irrigation goutte-à-goutte détient une part de marché de 60,25 % en 2025, portée par son application de précision, ses pertes minimales par évaporation et son intégration avec la technologie à débit variable. Les conceptions avancées d'émetteurs intègrent des mécanismes anti-siphon et des labyrinthes à compensation de pression, assurant une distribution uniforme de l'eau sur un terrain accidenté. Le marché des kits d'irrigation goutte-à-goutte de modernisation dans les vergers permanents se développe à mesure que les producteurs d'arbres fruitiers cherchent à maintenir un apport régulier de nutriments durant les périodes critiques de développement des fruits. Les systèmes d'aspersion se classent en deuxième position, les systèmes pivot et linéaires disposant désormais d'un contrôle individuel du débit des buses pour une application précise des engrais avec une dérive minimale.
Les systèmes d'irrigation souterrains et autres systèmes affichent le taux de croissance le plus élevé à un TCAC de 11,78 %. Les systèmes d'irrigation goutte-à-goutte souterraine placent l'eau et les nutriments à 25-40 cm sous terre, réduisant l'évaporation de surface et limitant la croissance des mauvaises herbes. Des études indiquent que l'irrigation goutte-à-goutte souterraine augmente la productivité de l'eau de 15 % par rapport à l'irrigation de surface tout en améliorant l'absorption des nitrates. Les systèmes d'irrigation par impulsions gagnent en adoption dans les régions à petites exploitations à ressources en eau limitées, combinant rentabilité et apport efficace d'eau grâce à des conceptions alimentées par gravité.
Analyse géographique
L'Europe représentait 33,62 % de la part du marché de la fertigation et de la chimigation en 2025. Les producteurs d'olives, de vignobles et de légumes sous serre ont mis en place des systèmes de fertigation basés sur des capteurs afin de respecter les exigences de la directive européenne sur les nitrates, tout en améliorant la régularité des rendements et la qualité des produits. La Politique Agricole Commune accorde des subventions gouvernementales et des prêts à faible taux d'intérêt qui soutiennent l'adoption de systèmes avancés intégrant des capteurs d'humidité du sol, une filtration automatisée et des plateformes de surveillance numérique, raccourcissant les délais de retour sur investissement malgré la hausse des coûts de main-d'œuvre. Les vastes installations de serres aux Pays-Bas, en Espagne et en Italie stimulent l'adoption des technologies, car les environnements contrôlés maximisent l'efficacité de l'apport précis de nutriments et de la gestion du pH. La croissance du marché est soutenue par un réseau de services établi, où les fournisseurs d'intrants agricoles collaborent avec des entreprises technologiques pour proposer des offres de solutions complètes, de la conception à la maintenance, ciblant les coopératives agricoles de taille moyenne qui ont besoin de conformité réglementaire sans élargir leur personnel technique.
L'Amérique du Nord est un marché régional important, soutenu par l'adoption généralisée des technologies numériques, des réseaux de support technique établis et une demande croissante d'application efficace des engrais. La demande est renforcée par les agriculteurs du Midwest qui réagissent aux fluctuations des prix des engrais, tandis que 78,6 % des producteurs de maïs et de soja accordent la priorité à l'efficacité des engrais, favorisant une plus grande adoption de la fertigation par pivot à débit variable. Les financements fédéraux pour la conservation et les réglementations strictes sur le ruissellement renforcent davantage l'argumentaire en faveur de l'adoption de la fertigation et de la chimigation dans toute la région.
L'Afrique devrait enregistrer la croissance la plus rapide, avec un CAGR de 8,92 % de 2026 à 2031. En 2024, le Sommet africain sur les engrais et la santé des sols, en collaboration avec des initiatives régionales d'irrigation intelligente, a mis en évidence les avantages de la fertigation en matière de conservation de l'eau et d'apport nutritionnel. Les niveaux de mise en œuvre varient considérablement, avec 24 % des exploitations du district de Vhembe en Afrique du Sud adoptant l'irrigation climato-intelligente, contre 68 % dans le district de Capricorn en 2021. Les services de vulgarisation numérique par SMS (Short Message Service) et à faible bande passante sont utilisés pour combler les lacunes en matière de connaissances. De plus, les programmes de fertilisation de précision au Kenya et en Tanzanie soulignent l'intérêt régional pour les applications mobiles dédiées à la gestion des nutriments.

Paysage réglementaire
Les exigences en matière de chemigation reposent sur l'étiquetage des pesticides et les mesures de protection de l'eau. Aux États-Unis, la supervision de l'EPA en vertu de la FIFRA régit la possibilité d'appliquer des pesticides par irrigation, et les étiquettes des produits doivent explicitement autoriser (ou interdire) l'utilisation de la chemigation, ce qui déterminant quels intrants peuvent être délivrés via les systèmes de fertigation et de chemigation et comment les opérateurs documentent des pratiques d'application conformes.
Au niveau des États et des régions, les réglementations exigent généralement des protections techniques telles que la prévention du reflux, des dispositifs de verrouillage et d'autres systèmes anti-pollution afin d'éviter la contamination des puits et des eaux de surface. Cela se traduit par des protocoles de chemigation mis à jour, notamment les mises à jour de l'Idaho en 2024, et des exigences codifiées dans des États tels que le Colorado. Dans l'État de Washington, le WSDA a engagé en 2024 la modernisation du WAC 16-202, puis a fait avancer des changements simplifiant la supervision de la chemigation et de la fertigation, renforçant ainsi une transition vers des cadres de conformité à l'échelle de l'État plus clairs concernant la configuration des équipements et le contrôle opérationnel. En Europe, le règlement (UE) 2020/741 (en vigueur depuis juin 2023) fixe des exigences minimales de qualité et de surveillance pour l'eau régénérée utilisée en irrigation agricole, liant les permis de réutilisation de l'eau aux plans de gestion des risques et aux catégories de cultures ou de méthodes d'irrigation, et renforçant la valeur de conformité des pratiques de surveillance et de délivrance traçable des nutriments.
Paysage concurrentiel
Le marché de la fertigation et de la chimigation maintient une concentration modérée, cinq grandes entreprises contrôlant 63 % des revenus de 2024. Netafim Limited (An Orbia Business) détient la plus grande part à 18,2 %, suivie de Jain Irrigation Systems Limited (Rivulis), Lindsay Corporation, Valmont Industries, Inc. et The Toro Company. Ces entreprises renforcent leurs positions sur le marché grâce à des capacités logicielles élargies et des contrats de service. L'accent concurrentiel s'est déplacé vers le développement de systèmes de contrôle à architecture ouverte qui s'intègrent avec des capteurs tiers, des données météorologiques et des plateformes de gestion agricole.
Un potentiel de marché significatif existe dans les régions émergentes où la viabilité économique dépend d'équipements rentables et d'options de financement. Le segment de l'agriculture verticale attire des investissements en capital-risque, en particulier pour les start-ups développant des modules légers équipés de capteurs. Les fabricants établis répondent par des acquisitions stratégiques de fabricants de pompes doseuses et des partenariats avec des entreprises d'IA pour améliorer leurs capacités d'analyse prédictive. Les entreprises élargissent leurs offres de services pour inclure la conception, l'installation, la maintenance et la surveillance à distance, créant des relations clients plus solides grâce à des coûts de changement accrus.
Les fournisseurs plus petits ciblent des marchés spécialisés, tels que les systèmes goutte-à-goutte souterrains pour le coton à racines peu profondes ou les variétés de légumes tolérantes au sel. Les fournisseurs d'intrants de fertigation spécialisés intègrent des produits consommables avec des options de location d'équipements, facilitant l'intégration verticale des chaînes d'approvisionnement et la stabilité des marges.
Leaders du secteur de la fertigation et de la chimigation
Netafim Limited (An Orbia Business)
Jain Irrigation Systems Limited (Rivulis)
Lindsay Corporation
Valmont Industries, Inc.
The Toro Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la fertigation et de la chimigation
- Netafim Limited (An Orbia Business)
- Jain Irrigation Systems Limited (Rivulis Irrigation Ltd.)
- Lindsay Corporation
- Valmont Industries, Inc.
- The Toro Company
- Rain Bird Corporation
- Automat Industries Private Limited
- Mahindra EPC Irrigation Limited
- Hunter Industries Inc.
- Irritec S.p.A
Lire l’analyse des entreprises de fertigation et chimigation

Opportunités de marché et perspectives d'avenir
La surveillance à distance et l'automatisation deviennent plus exploitables commercialement lorsque les régulateurs reconnaissent explicitement des approches de surveillance qualifiées. L'État de Washington a adopté des amendements au WAC 16-202 le 31 octobre 2025 (entrant en vigueur le 1er décembre 2025) afin d'autoriser la surveillance à distance pour la chemigation et la fertigation des systèmes qualifiés, réduisant la dépendance aux contrôles visuels obligatoires sur site et augmentant la demande pour des contrôleurs connectés, des fonctionnalités de vérification et des journaux de données prêts pour l'audit sur les bases installées.
Un espace blanc visible existe dans le matériel, les logiciels et la vérification des performances de la fertigation à débit variable proportionnel au flux (VRF), alors que l'adoption passe d'un dosage uniforme à une injection pilotée par prescription qui correspond au débit d'irrigation et aux besoins spécifiques des cultures selon la localisation. Les feuilles de route des fabricants soutiennent cette orientation grâce à des capacités VRF et de surveillance à distance commercialisées, notamment les mises à jour d'Agri-Inject d'avril 2026 pour ReflexCONNECT et ReflexCONNECT uVRF concernant le VRF à débit proportionnel et la surveillance à distance. Des méthodes publiées pour cartographier l'azote dans les systèmes VRF à débit proportionnel (Precision Agriculture, mai 2026) contribuent également à standardiser la mesure et le reporting du bilan massique des nutriments injectés, ce qui est lié à un contrôle renforcé du lessivage des nutriments en Amérique du Nord et en Europe et renforce l'argument en faveur de mises à niveau intégrées en matière de détection, d'uniformité de mélange et de couche de contrôle, au-delà de la simple délivrance d'irrigation.
Recent Industry Developments in Marché de la fertigation et de la chimigation
- Juillet 2026 : Jain Irrigation Systems Limited a signé un protocole d'accord avec Indian Potash Limited pour fournir des systèmes d'irrigation goutte à goutte destinés à la culture de la canne à sucre au Gujarat. Cet accord met en évidence le regroupement du matériel d'irrigation avec les intrants et les écosystèmes agronomiques, favorisant un déploiement à grande échelle d'infrastructures de goutte à goutte prêtes pour la fertigation dans une région majeure de production de canne à sucre.
- Mai 2026 : Une étude publiée dans PLOS One a rapporté les effets sur le rendement de la combinaison d'une fertilisation nano-NPK avec une chemigation à l'acide salicylique dans la production de tomates. Ces résultats renforcent le développement continu de produits et l'intérêt des producteurs pour des formulations spécialisées, hydrosolubles et innovantes pouvant être appliquées via les systèmes d'irrigation tout en maintenant les performances.
- Octobre 2024 : Rivulis a lancé le système de goutte à goutte D4000, conçu pour étendre l'usage du goutte à goutte et de la fertigation aux terrains en pente et rocailleux. En ouvrant des surfaces difficiles à irriguer à des dispositifs de goutte à goutte de précision, ce produit élargit la base adressable pour les consommables de fertigation et les composants de contrôle dans les régions topographiquement contraintes.


Marché de la fertigation et de la chimigation Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les systèmes et les intrants utilisés pour appliquer des engrais hydrosolubles et des produits phytosanitaires par le biais de l'irrigation sous pression dans les exploitations agricoles et les installations de culture contrôlée. Il inclut le processus de distribution via l'infrastructure d'irrigation, où les nutriments ou les produits chimiques sont injectés et distribués avec l'eau d'irrigation.
Exclusions du périmètre : il exclut les équipements de mélange de nutriments autonomes non liés à la distribution par irrigation, les équipements de pulvérisation foliaire et les services purement agronomiques de conseil.
Aperçu de la segmentation
- Par type d'intrant
- Engrais
- Insecticides
- Fongicides
- Herbicides
- Biostimulants et micronutriments
- Autres types d'intrants
- Par type de culture
- Céréales et grains
- Oléagineux et légumineuses
- Fruits et légumes
- Cultures de plantation
- Gazons et plantes ornementales
- Autres types de cultures
- Par application
- Agriculture en plein champ
- Serre et hydroponique
- Pépinière et aménagement paysager
- Agriculture urbaine verticale
- Autres applications
- Par type d'irrigation
- Irrigation goutte-à-goutte
- Irrigation par aspersion
- Autres types d'irrigation
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient
- Turquie
- Arabie Saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par ancrer le marché dans une activité agricole et d'irrigation mesurable, puis par cartographier les zones où l'application d'engrais et de produits chimiques par irrigation est réalisable et économiquement utilisée. Les sources publiques qui contribuent à cette étape comprennent notamment les ensembles de données agricoles de l'USDA et de l'Economic Research Service, les indicateurs de cultures et d'intrants de FAOSTAT, les données de la Banque mondiale et des Nations Unies sur les terres irriguées et le stress hydrique, ainsi que les tableaux de perspectives de l'OCDE-FAO sur la superficie des cultures et l'orientation des rendements.
Nous analysons également des références techniques ouvertes, telles que des revues d'agronomie et d'irrigation évaluées par des pairs, des bases de données de brevets pour les innovations en matière d'injecteurs et de dosage, et des sites web d'associations professionnelles liées à la micro-irrigation et à la gestion des intrants agricoles. Pour le contexte des entreprises, nous examinons les rapports annuels, les présentations aux investisseurs et la couverture presse réputée sur l'adoption de l'irrigation et les programmes d'efficacité des intrants. Dans quelques cas, des abonnements payants sont utilisés uniquement pour l'intelligence financière des entreprises, les recherches de brevets et les vérifications des échanges commerciaux au niveau des expéditions pour les composants pertinents, puis les hypothèses sont recoupées avec des signaux publics. Cette liste n'est pas exhaustive, et de nombreuses autres sources ont été utilisées pour la collecte, la validation et la clarification des données au cours des travaux.
Entretiens primaires et enquêtes
Le travail primaire se concentre sur la validation de la manière dont la fertigation et la chimigation sont réellement pratiquées selon les types de cultures et les méthodes d'irrigation, et sur l'évolution des prix et de l'adoption au cours de l'année en cours. Nous avons échangé avec un panel de participants aux systèmes d'irrigation, de distributeurs d'intrants agricoles, d'exploitants agricoles, d'agronomes et d'experts régionaux en Asie-Pacifique, en EMEA et dans les Amériques, afin de combler les lacunes des sources documentaires et de soumettre les hypothèses à des tests de résistance avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 17 % | Asie-Pacifique : 37 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 37 % |
| Acteurs de plus petite taille : 18 % | Managers : 56 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante dans laquelle la superficie irriguée, la composition des cultures et l'adoption des méthodes d'irrigation sont utilisées pour reconstituer le bassin de demande réaliste pour les nutriments et la protection des cultures appliqués par irrigation dans chaque région. Une fois ce bassin constitué, les prix et l'intensité d'utilisation sont appliqués à l'aide de variables telles que la pénétration de la micro-irrigation (goutte-à-goutte et aspersion), la part des cultures à haute valeur ajoutée sous irrigation, les évolutions des taux d'application d'engrais et de pesticides vers des grades hydrosolubles, et le rythme de développement de la culture protégée et des serres.
Pour maintenir des totaux pratiques, nous corroborons ensuite les résultats par des vérifications ascendantes sélectives, telles que des fourchettes de prix de vente moyens échantillonnés pour les injecteurs et les équipements de dosage, des vérifications des canaux de distribution pour les mélanges d'intrants utilisés en fertigation, et des vérifications de la réalité côté fournisseur sur les zones où la chimigation est autorisée et couramment utilisée. Lorsque les données nationales sont insuffisantes, des indicateurs de substitution sont utilisés, puis ajustés après les retours d'experts afin que l'adoption modélisée ne dépasse pas l'état de préparation des infrastructures.
Les prévisions sont réalisées à l'aide d'une régression multivariée, où les principaux facteurs sont la croissance des terres irriguées, la pression liée à la pénurie d'eau, l'économie agricole pour l'amélioration des rendements et le soutien politique à la micro-irrigation. Les hypothèses sont examinées avec les données des entretiens, et des scénarios sont utilisés lorsque les fluctuations des prix des engrais ou le calendrier des subventions à l'irrigation peuvent modifier sensiblement la demande à court terme.
Cycle de validation et de mise à jour des données
La validation est effectuée en comparant les totaux du modèle à des signaux indépendants qui devraient évoluer dans le même sens, tels que les tendances des installations de micro-irrigation, les dépenses en intrants agricoles et les évolutions des superficies cultivées dans les zones irriguées. Lorsque les chiffres semblent incorrects, nous revérifions les conversions d'unités, le calendrier des devises et la répartition entre les cas d'utilisation de la fertigation et de la chimigation, puis la logique est réexaminée avant validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des variations importantes des prix des engrais, des révisions majeures des subventions ou de nouvelles restrictions sur l'application de produits chimiques par irrigation. Avant la livraison, nous effectuons une vérification finale pour nous assurer que les dernières données publiques et les retours d'experts les plus récents sont reflétés dans les résultats.
Comparaison du dimensionnement du marché de la fertigation et de la chimigation par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour la fertigation et la chimigation peuvent varier même lorsqu'elles semblent décrire le même sujet, car les périmètres sont définis différemment et tous les modèles n'utilisent pas les mêmes indicateurs d'activité. Les raisons les plus courantes incluent ce qui est comptabilisé dans le système de distribution, la manière dont les intrants hydrosolubles sont traités, et les années utilisées comme référence pour les prix et l'adoption.
En suivant l'adéquation des superficies irriguées, la pénétration de la micro-irrigation et l'utilisation avec injection dans l'année en cours, Mordor Intelligence maintient l'estimation liée à la demande appliquée par irrigation plutôt que de mélanger des catégories d'intrants adjacentes pouvant être utilisées en dehors de l'irrigation. Les différences proviennent également de la manière dont la chimigation est traitée dans les régions où les règles et les pratiques agricoles limitent l'injection de produits chimiques, ainsi que de la rapidité avec laquelle les hypothèses sont actualisées lorsque les prix des engrais et les programmes de subventions évoluent.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 50,30 milliards USD (2025) | |
| Consultance mondiale A | 56,34 milliards USD (2026) | Utilise une année de référence plus tardive et une trajectoire de croissance plus rapide, et la description du périmètre est moins explicite sur l'exclusion des équipements de mélange autonomes et de l'application de produits chimiques hors irrigation, ce qui peut gonfler la valeur comptabilisée. |
| Éditeur sectoriel B | 59,10 milliards USD (2025) | Semble appliquer des regroupements de catégories plus larges et une trajectoire de CAGR plus élevée, avec une clarté limitée sur la part de la valeur liée à la distribution par irrigation sous pression par rapport aux dépenses générales en intrants agricoles. |
La comparaison montre qu'un décalage d'un an dans le point de référence et de petits choix de périmètre autour de ce qui est considéré comme une valeur distribuée par irrigation peuvent faire varier la taille du marché de plusieurs milliards. L'utilisation d'inclusions clairement définies, de facteurs d'adoption pratiques et de recoupements avec l'activité d'irrigation contribue à maintenir le chiffre final traçable et reproductible lors de la mise à jour du modèle.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la fertigation et de la chimigation ?
La taille du marché de la fertigation et de la chimigation a atteint 52,68 milliards USD en 2026 et devrait grimper à 66,33 milliards USD d'ici 2031.
Quelle méthode d'irrigation détient la plus grande part ?
Les systèmes goutte-à-goutte dominent avec 60,25 % de la part de marché de la fertigation et de la chimigation en 2025, car ils apportent l'eau et les nutriments précisément aux zones racinaires.
Quelle région devrait connaître la croissance la plus rapide ?
L'Afrique devrait atteindre le TCAC le plus élevé de 8,92 % jusqu'en 2031, portée par l'aggravation de la pénurie d'eau et les initiatives de santé des sols qui encouragent les investissements dans la fertigation.
Comment les gouvernements encouragent-ils l'adoption ?
Les subventions, les aides et le financement à faible taux d'intérêt, notamment des programmes tels que le financement de la conservation du Département de l'Agriculture des États-Unis et les incitations à la micro-irrigation de l'Inde, aident les agriculteurs à réduire les coûts d'investissement et à promouvoir une adoption plus rapide de la technologie.
Quel est le principal obstacle à une adoption plus large de la fertigation à débit variable ?
Les coûts initiaux élevés restent la principale contrainte, des études économiques indiquant des périodes de remboursement pouvant dépasser 27 ans pour les systèmes sophistiqués.
Dernière mise à jour de la page le:



