
Taille et part de marché de l'agriculture verticale aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
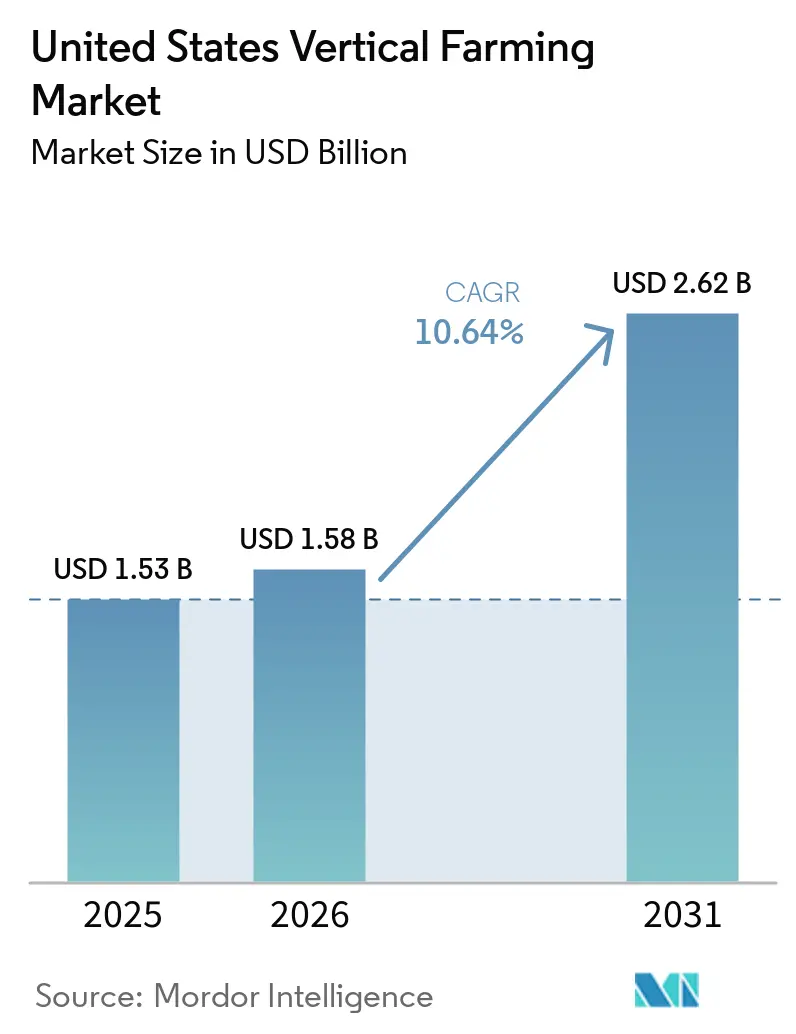
| Taille du marché de l'année de base (2025) | 1.53 Milliards de dollars |
| Taille du Marché (2026) | 1.58 Milliards de dollars |
| Taille du Marché (2031) | 2.62 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.64 % |
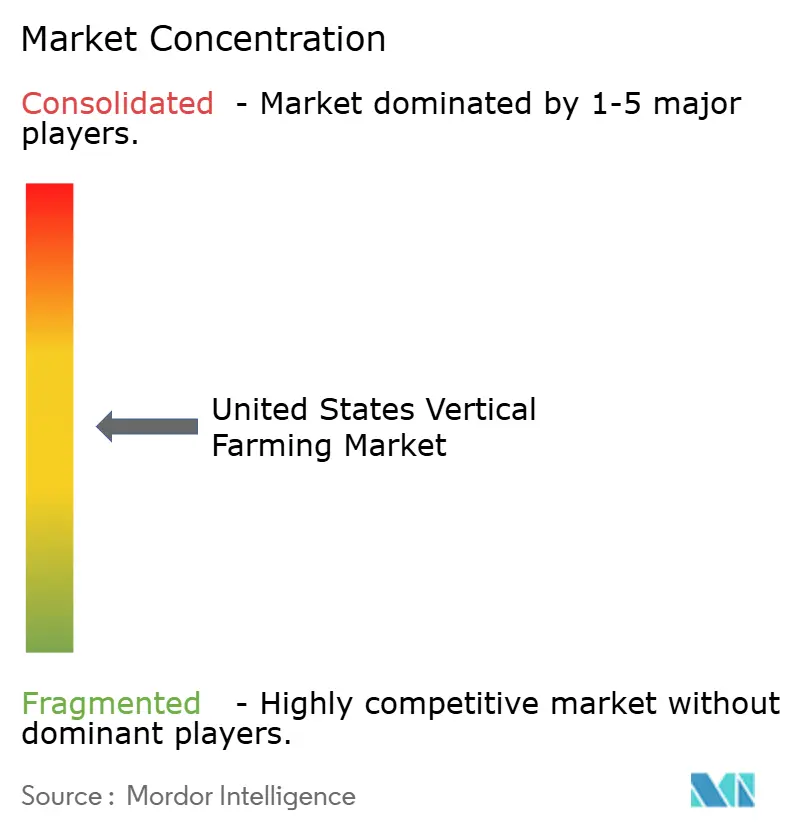
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'agriculture verticale aux États-Unis par Mordor Intelligence
La taille du marché de l'agriculture verticale aux États-Unis était évaluée à 1,5 milliard USD en 2025 et devrait croître de 1,6 milliard USD en 2026 pour atteindre 2,6 milliards USD d'ici 2031, à un CAGR de 10,6 % durant la période de prévision 2026-2031. Le marché de l'agriculture verticale aux États-Unis sort de la période de réinitialisation 2022-2024, avec un nombre réduit d'opérateurs disposant de meilleurs actifs et de bilans plus solides. La demande de produits frais sans pesticides et d'origine locale continue de soutenir un flux de ventes régulier, aidant les producteurs rentables à préserver leurs revenus même dans un contexte de financement tendu. Le marché de l'agriculture verticale aux États-Unis bénéficie également du soutien lié au stress hydrique dans l'agriculture de plein champ de l'Ouest, les acheteurs de produits frais considérant l'hydroponique en intérieur comme une option de continuité d'approvisionnement plutôt que comme un format premium de niche. Les contrats d'énergie renouvelable, les arrangements de microréseaux et une sélection de sites plus rigoureuse améliorent la visibilité des coûts pour les exploitations exposées aux fluctuations de l'électricité. Parallèlement, la pollinisation assistée par intelligence artificielle et le contrôle spectral élargissent la gamme de cultures aux baies et autres formats premium, offrant au marché de l'agriculture verticale aux États-Unis une base de revenus plus large que lorsque les légumes à feuilles étaient la seule catégorie à l'échelle commerciale éprouvée.
Points clés du rapport
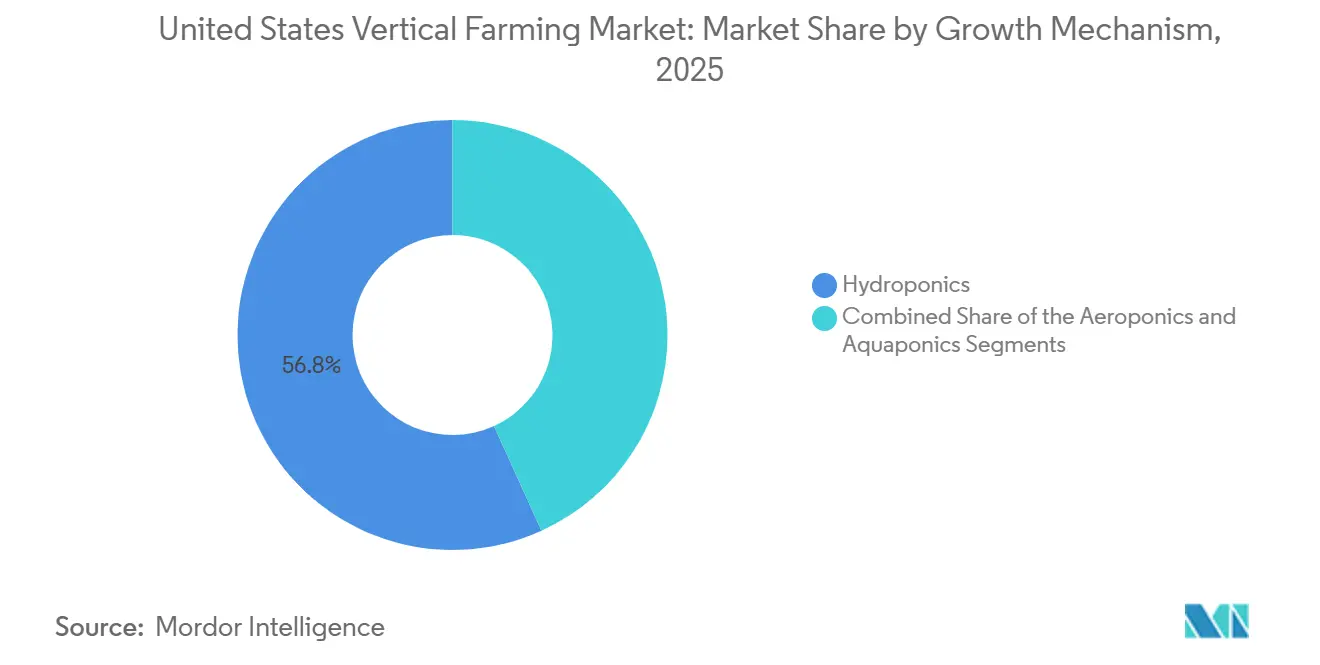
- Par mécanisme de croissance, l'hydroponique était le segment le plus important avec 56,8 % de la part de marché de l'agriculture verticale aux États-Unis en 2025, tandis que l'aéroponique est le segment à la croissance la plus rapide et devrait se développer à un CAGR de 16 % durant 2026-2031.
- Par structure, les exploitations en bâtiment étaient le segment le plus important avec 68,6 % de la part de marché de l'agriculture verticale aux États-Unis en 2025, tandis que les exploitations en conteneurs maritimes sont le segment à la croissance la plus rapide avec un CAGR de 12,2 % durant 2026-2031.
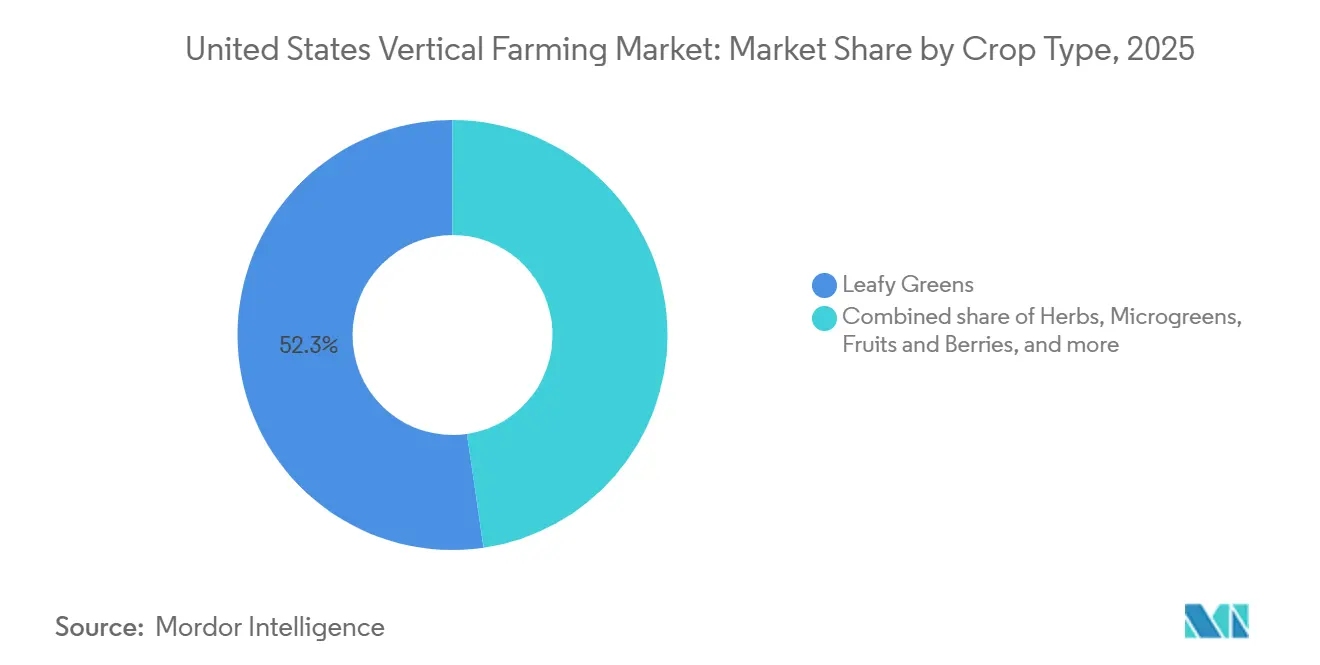
- Par type de culture, les légumes à feuilles étaient le segment le plus important avec 52,3 % de la taille du marché de l'agriculture verticale aux États-Unis en 2025, tandis que les fruits et baies sont le segment à la croissance la plus rapide avec un CAGR de 10,3 % durant 2026-2031.
- Par composant, le matériel était le segment le plus important avec 63,7 % de la part de marché de l'agriculture verticale aux États-Unis en 2025, tandis que le logiciel est le segment à la croissance la plus rapide avec un CAGR de 12,4 % durant 2026-2031.
- Par utilisateur final, le commerce de détail et les supermarchés étaient le segment le plus important avec 48 % de la taille du marché de l'agriculture verticale aux États-Unis en 2025, tandis que les acheteurs d'ingrédients pharmaceutiques et cosmétiques sont le segment à la croissance la plus rapide avec un CAGR de 15 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande de légumes verts locaux sans pesticides | +2.3% | National, avec la plus forte attraction au détail dans le Nord-Est et les corridors urbains de la côte Ouest, où les produits frais premium se vendent plus rapidement | Court terme (≤ 2 ans) |
| Réduction des kilomètres alimentaires et fraîcheur le jour même | +1.5% | National, centré sur les grands réseaux de distribution métropolitains où les pertes de durée de conservation ont des implications directes sur les marges | Court terme (≤ 2 ans) |
| Production économe en eau face à la pression de la sécheresse dans l'Ouest | +1.2% | Plus fort en Californie, en Arizona et au Colorado, avec une demande de débordement au Texas où la sécurité hydrique façonne les décisions d'approvisionnement | Moyen terme (2-4 ans) |
| Demande des distributeurs pour une résilience d'approvisionnement tout au long de l'année | +1.6% | National, notamment dans les régions exposées aux perturbations des cultures de plein champ liées aux conditions météorologiques et aux flux entrants de produits frais variables | Moyen terme (2-4 ans) |
| Les contrats d'énergie renouvelable et de microréseaux améliorent l'économie | +0.9% | Plus pertinent au Texas et dans les États de l'Ouest, où des structures d'alimentation flexibles et un accès aux énergies renouvelables peuvent soutenir les installations intérieures | Long terme (≥ 4 ans) |
| La vision par IA, la pollinisation et les recettes de cultures permettent des cultures fruitières premium | +1.1% | National, avec une concentration commerciale précoce dans le New Jersey, la Virginie et la Californie, où les programmes de baies dépassent le stade pilote | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de légumes verts locaux sans pesticides
La demande au détail ancre le marché de l'agriculture verticale aux États-Unis, les grandes chaînes d'épicerie traitant de plus en plus les produits sans pesticides comme une norme d'approvisionnement. Les exploitations intérieures répondent systématiquement aux exigences zéro pesticide et zéro herbicide, surpassant les producteurs de plein champ et de nombreux fournisseurs sous serre selon les saisons. Cette adéquation avec les attentes du commerce de détail est renforcée par des initiatives fédérales, telles que l'annonce en janvier 2025 par l'USDA de 14,4 millions USD de nouvelles subventions pour l'agriculture urbaine et la production innovante, portant les engagements totaux depuis 2020 à 53,7 millions USD[1]. Ces développements renforcent la visibilité des contrats, les relations avec les distributeurs et la discipline tarifaire dans les catégories salades emballées et produits frais découpés. En réduisant le risque que les légumes verts intérieurs soient traités comme des produits discrétionnaires lors des ralentissements économiques, le marché déplace son attention vers la gestion des catégories de détail et la garantie d'approvisionnement. Ce schéma de demande interconnecté souligne la dépendance croissante du marché de l'agriculture verticale aux États-Unis envers des partenariats de détail stables plutôt que des préférences de nouveauté des consommateurs.
Réduction des kilomètres alimentaires et fraîcheur le jour même
Des distances de livraison plus courtes améliorent l'efficacité du marché de l'agriculture verticale aux États-Unis en répondant aux pertes importantes de durée de conservation que subissent les légumes à feuilles lors des longs transits transcontinentaux. Les produits conventionnels de Californie et d'Arizona mettent souvent 4 à 6 jours pour atteindre les réseaux de distribution de détail de l'Est, laissant peu de temps pour la gestion en magasin et l'achat par le consommateur. En revanche, les exploitations intérieures situées à moins de 320 kilomètres des grandes villes peuvent livrer des produits dans les 24 heures suivant la récolte, prolongeant la durée de conservation en rayon de 5 à 7 jours. Une étude de septembre 2025 de Wang et ses coauteurs a mis en évidence que l'approvisionnement de proximité réduisait les pertes par respiration post-récolte de 18 % à 22 %, améliorant directement les marges des distributeurs et réduisant les démarques. Ce changement souligne pourquoi la fraîcheur le jour même évolue d'un message marketing vers une norme contractuelle dans les corridors de distribution urbains, consolidant l'argument en faveur de l'agriculture intérieure régionale.
Production économe en eau face à la pression de la sécheresse dans l'Ouest
La productivité de l'eau remodèle le marché de l'agriculture verticale aux États-Unis à mesure que les risques de sécheresse s'intensifient dans les États de l'Ouest. Une étude d'Agronomy for Sustainable Development (2025) a mis en évidence que la laitue hydroponique en environnement contrôlé atteignait 140 grammes de poids frais par litre d'eau, contre seulement 15,3 grammes par litre en production en plein champ. De plus, une évaluation du cycle de vie a révélé que la laitue conventionnelle de plein champ nécessitait jusqu'à 240 litres par kilogramme en Californie et 169 litres par kilogramme en Arizona, tandis que les systèmes hydroponiques utilisaient significativement moins d'eau[2]. Ces efficacités influencent les décisions des acheteurs, car la disponibilité de l'eau impacte de plus en plus la continuité des approvisionnements et les coûts. Reflétant ce changement, Vertical Harvest Farms a obtenu 59,5 millions USD en 2024, soutenu par le programme d'énergie rurale pour l'Amérique de l'USDA, les économies d'eau étant un facteur clé. À mesure que les risques liés à l'irrigation augmentent, l'agriculture verticale consolide son rôle de solution durable dans les stratégies d'approvisionnement de l'Ouest.
La vision par IA, la pollinisation et les recettes de cultures permettent des cultures fruitières premium
La diversification des cultures transforme le marché de l'agriculture verticale aux États-Unis, les exploitations entièrement fermées s'étendant au-delà des légumes à feuilles vers les baies et les fruits premium. La pollinisation assistée par intelligence artificielle (IA) et les recettes spectrales de cultures permettent une gestion efficace des cultures fruitières qui étaient auparavant non rentables à produire à grande échelle en intérieur. Par exemple, la ferme Amatelas d'Oishii dans le New Jersey, lancée en juin 2024, démontre la viabilité de la production de baies à l'échelle industrielle avec 237 000 pieds carrés de capacité de fraises en intérieur, 50 robots autonomes et 60 milliards de points de données annuels sur les cultures. De même, en septembre 2024, le partenariat de Plenty Unlimited avec Driscoll's en Virginie intègre la production intérieure à une grande plateforme commerciale de baies, mettant l'accent sur l'évolutivité et la valeur de la marque. Ces avancées remodèlent la composition des revenus du marché de l'agriculture verticale en introduisant des catégories à plus haute valeur ajoutée, telles que les fruits premium, qui se vendent à des prix plus élevés que les légumes verts traditionnels. Ce changement diversifie non seulement l'offre, mais justifie également les investissements dans des systèmes d'automatisation et de données sophistiqués, stimulant ainsi le potentiel de croissance à long terme du marché.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La rentabilité des cultures reste concentrée dans les légumes à feuilles et les herbes aromatiques | -1.5% | National, avec les limites les plus claires dans les programmes de légumes verts matures du Nord-Est et du Midwest, où la diversification des cultures progresse encore lentement | Court terme (≤ 2 ans) |
| L'intensité énergétique et la volatilité des prix de l'électricité pèsent sur les marges | -2.0% | Plus fort dans les zones tarifaires du Midwest et du Nord-Est, notamment autour de l'Illinois, de New York et de l'Ohio | Moyen terme (2-4 ans) |
| L'écart de financement post-faillite augmente le coût du capital | -1.2% | National, avec l'effet le plus marqué sur les opérateurs de taille intermédiaire dont le chiffre d'affaires annuel est inférieur à 50 millions USD | Court terme (≤ 2 ans) |
| Complexité du zonage, des permis et de l'interconnexion au niveau des États et des collectivités locales | -0.8% | National, avec des délais plus longs dans les projets de réhabilitation urbaine à New York, en Illinois et en Californie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'intensité énergétique et la volatilité des prix de l'électricité pèsent sur les marges
L'électricité est un facteur de coût majeur pour le marché de l'agriculture verticale aux États-Unis en raison de la dépendance à des systèmes énergivores tels que l'éclairage, le contrôle climatique et la déshumidification. En 2024, Kaiser et ses coauteurs ont rapporté que l'électricité représente 20 % à 40 % des coûts de production, l'éclairage seul consommant 60 % à 85 % de l'électricité totale. Les résultats d'AGEYE en 2025 ont montré que les modèles financiers de pré-construction sous-estiment souvent les coûts de CVC et de déshumidification de 30 % à 50 %, conduisant à des hypothèses de coûts plus faibles. Une étude de 2026 publiée dans Nature Communications a révélé que la plupart des exploitations verticales dépassent le seuil d'intensité énergétique pour un positionnement compétitif en termes de carbone par rapport aux importations traditionnelles. Bien que l'éclairage dynamique puisse réduire les coûts d'électricité de 12 %, la rénovation des installations plus anciennes est souvent inabordable. Cela laisse le marché vulnérable à la volatilité tarifaire, notamment dans le Midwest et le Nord-Est, soulignant le besoin urgent d'adoption des énergies renouvelables, de systèmes de stockage et de technologies efficaces pour stabiliser les coûts et renforcer la compétitivité.
L'écart de financement post-faillite augmente le coût du capital
Le marché de l'agriculture verticale aux États-Unis fait face à des défis de financement, les prêteurs et les investisseurs restant prudents à la suite des faillites et restructurations de 2022 à 2024. Des normes de crédit plus strictes pèsent désormais sur les petits opérateurs avec des clauses plus contraignantes, des spreads d'intérêt plus élevés et une flexibilité limitée en cas de retards. Des acteurs établis comme Local Bounti, qui a restructuré 197 millions USD de dette en 2025 et levé 15 millions USD en 2026, et AeroFarms, qui a émis puis annulé un avis WARN après restructuration, illustrent le besoin continu de stabilité financière. Cet environnement favorise les acheteurs bien capitalisés qui peuvent se développer sans supporter les coûts de première construction, tandis que les opérateurs sous-financés sont poussés vers des fusions ou des ventes en difficulté. L'écart de financement remodèle le marché, déterminant le rythme et les participants de la croissance future.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par mécanisme de croissance :
l'hydroponique est le plus grand segment, l'aéroponique est le plus rapideL'hydroponique a dominé le marché de l'agriculture verticale aux États-Unis avec une part de 56,8 % en 2025, portée par sa compatibilité avec les légumes à feuilles, ses systèmes nutritifs établis et sa facilité d'intégration dans les aménagements d'exploitations intérieures existants. Sa capacité à fournir des rendements prévisibles et des cycles de cultures standardisés s'aligne sur la demande des distributeurs pour des cultures comme la laitue et les épinards, qui restent les principaux produits commerciaux. Cependant, l'adoption généralisée de l'hydroponique a réduit la différenciation des produits, rendant l'échelle opérationnelle, l'exécution et l'accès aux clients plus critiques pour le succès.
L'aéroponique, avec un CAGR projeté de 16 % durant 2026-2031, émerge comme le mécanisme à la croissance la plus rapide grâce à son utilisation efficace de l'eau, 70 % à 95 % de moins que l'hydroponique, et à une meilleure oxygénation de la zone racinaire, bénéfique pour les cultures à haute valeur ajoutée et sensibles à l'eau. Des innovations comme le système hybride assisté par IA de Local Bounti, breveté en février 2026, mettent en évidence la flexibilité croissante des méthodes de croissance à mesure que les opérateurs optimisent le débit. Bien que l'aquaponique reste une niche en raison de sa complexité opérationnelle dans la gestion de la biologie des plantes et des poissons, elle sert des marchés spécialisés comme les circuits institutionnels et pharmaceutiques, où la traçabilité et la production en circuit fermé apportent de la valeur. Ensemble, ces mécanismes reflètent un marché évoluant vers l'efficacité, l'innovation et des applications ciblées pour répondre à des demandes diverses.

Par structure :
les exploitations en bâtiment sont les plus grandes, les conteneurs sont les plus rapidesLes exploitations en bâtiment représentaient 68,6 % de la valeur du marché en 2025, ce qui en fait le type de structure le plus important du marché de l'agriculture verticale aux États-Unis. Leur capacité à reconvertir des entrepôts et des espaces industriels existants pour une production à grand volume, en plus des aménagements multi-niveaux denses et d'un contrôle climatique plus précis, garantit des volumes de récolte plus élevés. Ces avantages sont essentiels pour répondre aux contrats de détail nationaux et régionaux, et l'évolutivité des formats en bâtiment permet aux opérateurs de répartir les coûts fixes sur une production plus importante, consolidant leur rôle central sur le marché.
Pendant ce temps, les exploitations en conteneurs maritimes, avec un CAGR projeté de 12,2 % durant 2026-2031, émergent comme le type de structure à la croissance la plus rapide. Leurs capacités modulaires et de déploiement rapide les rendent idéales pour les déserts alimentaires, les sites militaires et les campus institutionnels où la construction permanente est moins pratique. Par exemple, le déploiement de cubes automatisés d'Opollo Farm en 2025 à Phoenix a démontré comment les systèmes de conteneurs peuvent répondre aux contraintes de main-d'œuvre et d'espace grâce à des solutions compactes et automatisées. Les exploitations en entrepôt, positionnées entre ces deux formats, offrent plus de volume de culture que les conteneurs mais une intensité de construction moindre par rapport aux bâtiments multi-niveaux conçus à cet effet. Ensemble, ces types de structures reflètent un marché équilibrant de grands hubs régionaux avec des unités plus petites et modulaires, favorisant l'évolution du marché de l'agriculture verticale aux États-Unis vers des solutions diverses et adaptables.
Par type de culture :
les légumes à feuilles sont les plus grands, les fruits et baies sont les plus rapidesLes légumes à feuilles représentaient 52,3 % des revenus de 2025, consolidant leur position de plus grand segment de cultures du marché de l'agriculture verticale aux États-Unis. Cette domination découle de cycles de croissance courts optimisés, de techniques d'éclairage cohérentes et de formats d'emballage efficaces qui s'intègrent parfaitement dans la distribution au détail. Des cultures comme la laitue, les épinards et la roquette restent l'épine dorsale du marché en raison de leur demande stable et de leur facilité de manipulation. En octobre 2025, Little Leaf Farms a rapporté détenir plus de 54 % de la catégorie laitue intérieure dans plus de 8 000 magasins aux États-Unis, soulignant la pénétration grand public des légumes à feuilles dans le commerce de détail, qui continuent de définir la base de revenus du marché.
Pendant ce temps, les fruits et baies émergent comme le segment de cultures à la croissance la plus rapide, avec un CAGR projeté de 10,3 % de 2026 à 2031. Cette croissance est alimentée par les avancées dans les systèmes de pollinisation, l'amélioration du contrôle climatique et des revenus plus élevés par unité par rapport aux légumes à feuilles. Des installations comme celle d'Oishii dans le New Jersey et le programme de baies de Plenty en Virginie avec Driscoll's mettent en évidence le passage de la production intérieure de baies de la faisabilité technique à l'évolutivité commerciale. De plus, les herbes aromatiques et les micropousses contribuent à la croissance du marché en soutenant des prix premium et une demande constante de la restauration, du commerce de détail spécialisé et des consommateurs soucieux de leur santé. Par exemple, 80 Acres Farms a étendu sa gamme de micropousses à plus de 17 000 points de vente au détail en janvier 2026, démontrant l'évolutivité des cultures de petit format et contribuant davantage à la croissance du marché. Ensemble, ces développements soulignent la diversification et le potentiel de croissance du marché de l'agriculture verticale aux États-Unis, les légumes à feuilles ancrant les revenus et les fruits, baies et micropousses stimulant l'expansion future.
Par composant :
le matériel est le plus grand segment, le logiciel est le plus rapideEn 2025, le matériel représentait 63,7 % du marché de l'agriculture verticale aux États-Unis, porté par l'investissement initial essentiel dans l'éclairage, l'irrigation, les rayonnages et les systèmes climatiques nécessaires pour lancer la production de cultures. Ces systèmes restent essentiels car ils influencent directement le rendement et les coûts unitaires, garantissant que le matériel conserve la plus grande part de marché. Cependant, à mesure que les installations établissent leur infrastructure physique, l'attention se déplace de plus en plus vers les systèmes de contrôle numérique pour améliorer l'efficacité et réduire les coûts.
Le logiciel, dont la croissance est projetée à un CAGR de 12,4 % durant 2026-2031, devient indispensable pour la surveillance avancée des cultures, la traçabilité et la planification de la production, notamment pour les opérateurs multi-sites. L'intégration de l'intelligence artificielle, de la vision par ordinateur et des logiciels d'entreprise évolue de l'optionnel à l'essentiel, permettant l'optimisation des actifs physiques. De plus, l'expansion des services externalisés, tels que le soutien agronomique et l'intégration de systèmes, reflète un glissement vers la priorité accordée à l'expertise opérationnelle et aux logiciels plutôt qu'à la seule infrastructure physique. Ensemble, ces tendances mettent en évidence la synergie croissante entre matériel et logiciel, stimulant l'évolution du marché de l'agriculture verticale aux États-Unis.
Par utilisateur final :
le commerce de détail et les supermarchés sont les plus grands, les acheteurs pharmaceutiques et cosmétiques sont les plus rapidesLe commerce de détail et les supermarchés, dont la part devrait représenter 48 % des revenus des utilisateurs finaux en 2025, dominent le marché de l'agriculture verticale aux États-Unis. Les rayons des épiceries testent l'économie de l'agriculture intérieure, car les salades emballées et les légumes frais reposent sur des taux de remplissage constants, un contrôle de la qualité et une gestion de la durée de conservation. Les chaînes de distribution génèrent des coûts de conformité par leurs exigences en matière de documentation de sécurité alimentaire et d'intégration logistique, mais offrent aux opérateurs stables une demande récurrente, consolidant le commerce de détail comme ancre de revenus du marché.
Pendant ce temps, les acheteurs pharmaceutiques et cosmétiques, croissant à un CAGR de 15 % durant 2026-2031, privilégient les environnements contrôlés pour la pureté et la cohérence, mettant en évidence la valeur de l'agriculture verticale pour les applications sensibles. La restauration, le deuxième segment le plus important, met l'accent sur la fraîcheur et l'approvisionnement local, tandis que les canaux de vente directe aux consommateurs et de commerce électronique se concentrent sur les articles spécialisés premium. Ensemble, ces tendances soulignent une base d'utilisateurs finaux qui se diversifie, l'agriculture verticale répondant de plus en plus aux demandes de cultures que les systèmes traditionnels ne peuvent pas produire de manière fiable.
Analyse géographique
Le Nord-Est a dominé le marché de l'agriculture verticale aux États-Unis en 2025. Ce leadership est porté par une demande urbaine dense, des itinéraires de livraison courts et une concentration d'actifs d'agriculture intérieure dans le corridor New York, New Jersey et Pennsylvanie. Des développements clés, tels que l'expansion de la serre de Little Leaf Farms en Pennsylvanie et la production de baies premium d'Oishii dans le New Jersey, illustrent l'innovation de la région. Cependant, la hausse des coûts immobiliers et les délais d'interconnexion plus lents incitent à déplacer les nouveaux projets vers des zones moins urbanisées.
Le Midwest et le Sud émergent comme des régions compétitives, tirant parti des avantages en termes de coûts et d'infrastructures. Le Midwest bénéficie de coûts immobiliers plus bas et d'un accès solide à l'eau, comme en témoigne l'expansion de Gotham Greens à Chicago, tandis que le Sud attire des investissements à grande échelle comme les installations de BrightFarms au Texas et en Géorgie, soutenues par un zonage favorable et un accès au réseau électrique. Ces régions deviennent des pôles de croissance essentiels, équilibrant les efficacités de coûts avec l'évolutivité opérationnelle.
L'Ouest affiche le CAGR le plus rapide durant 2026-2031, porté par la pénurie d'eau et l'adoption de systèmes hydroponiques et aéroponiques. Des États comme la Californie et l'Arizona se distinguent par une utilisation efficace de l'eau, tandis que le Colorado et Washington ajoutent de l'élan grâce à l'accès à l'énergie propre et à la demande de cultures premium. Les déploiements innovants de l'Arizona, tels que les systèmes automatisés d'Opollo Farm, soulignent davantage le rôle de la région dans la définition de l'avenir de l'agriculture verticale. Ensemble, ces dynamiques régionales reflètent un marché évoluant vers l'efficacité des ressources, l'innovation et une croissance interconnectée.
Paysage concurrentiel
Le marché de l'agriculture verticale aux États-Unis reste modérément concentré, les cinq premiers opérateurs, Little Leaf Farms, Gotham Greens, BrightFarms, Oishii et Local Bounti, détenant une part significative de la valeur du marché en 2025. Cependant, ce leadership évolue à mesure que la restructuration permet aux acheteurs bien financés d'acquérir des actifs d'opérateurs plus faibles à des coûts réduits. La fusion en 2025 de 80 Acres Farms et Soli Organic, créant une plateforme avec un chiffre d'affaires estimé de 200 millions USD la première année dans 17 000 points de vente au détail, a intensifié la concurrence. Parallèlement, les opérateurs régionaux de serres défient les exploitations verticales en ciblant les rayons de détail premium avec des exigences énergétiques et en capital plus faibles. Ce changement souligne que la force concurrentielle dépend désormais de l'efficacité des coûts, de l'accès aux clients et de la stratégie de cultures plutôt que du nombre d'exploitations ou de la capacité seule.
La technologie est un moteur essentiel de cette évolution concurrentielle, car les systèmes numériques et la propriété intellectuelle améliorent le rendement, l'efficacité de la main-d'œuvre et la préparation à la conformité. Le brevet de Local Bounti en février 2026 pour son système de culture hybride assisté par IA reflète les efforts pour sécuriser des avantages technologiques. Des fournisseurs comme Priva Holding et Argus Control Systems restent influents, car de nombreux producteurs s'appuient sur leurs systèmes dans des cadres propriétaires. La Food and Drug Administration des États-Unis (FDA) prolonge la date de conformité pour les enregistrements de traçabilité supplémentaires en vertu de la section 204 de la loi sur la modernisation de la sécurité alimentaire jusqu'en juillet 2028, après que les principales étapes de conformité sont entrées en vigueur en 2025[3]. Ces facteurs renforcent collectivement la position des acteurs établis, limitant la fragmentation du marché malgré les avancées technologiques en cours.
Les mouvements stratégiques en 2025 et 2026 illustrent davantage comment les acteurs d'envergure s'adaptent à ce paysage concurrentiel. BrightFarms construit des hubs régionaux au Texas et en Géorgie pour améliorer la distribution au détail et la couverture régionale. Le partenariat d'Oishii avec MISUMI en mars 2026 se concentre sur la fabrication de précision pour la culture robotisée, mettant l'accent sur la production de fruits premium et l'automatisation. La levée de fonds de Local Bounti en mars 2026, à la suite d'une restructuration de la dette, souligne l'importance croissante de la stabilité financière parallèlement à l'expansion des exploitations. De même, 80 Acres Farms s'est développé par des acquisitions d'actifs en difficulté en 2025, tirant parti de coûts de construction plus bas. Ces stratégies démontrent collectivement que le marché de l'agriculture verticale aux États-Unis se consolide autour de l'échelle régionale, de l'innovation technologique et d'une gestion disciplinée du capital, le propulsant vers un avenir plus compétitif et axé sur l'innovation.
Leaders du secteur de l'agriculture verticale aux États-Unis
-
Little Leaf Farms, LLC
-
Gotham Greens Holdings, LLC
-
BrightFarms Inc.
-
Oishii Farm Corporation
-
Local Bounti Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'agriculture verticale aux États-Unis Entreprises couvertes dans ce rapport
- Little Leaf Farms, LLC
- Gotham Greens Holdings, LLC
- BrightFarms Inc. (Cox Enterprises, Inc.)
- Oishii Farm Corporation
- Local Bounti Corporation
- Plenty Unlimited Inc.
- AeroFarms, Inc.
- 80 Acres Farms, Inc.
- Square Roots, Inc.
- Farm.One, Inc.
- American Hydroponics, Inc.
- Argus Control Systems Limited
- Priva Holding B.V.
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Fluence Bioengineering, Inc. (ams-OSRAM AG)
Lire l’analyse des entreprises de agriculture verticale aux états-unis
Développements industriels récents dans Marché de l'agriculture verticale aux États-Unis
- Mars 2026 : Oishii Farm Corporation a conclu un partenariat stratégique avec MISUMI pour fournir des composants usinés de précision pour ses systèmes de culture robotisée. Cela renforce le marché de l'agriculture verticale aux États-Unis en améliorant l'économie de l'automatisation dans la production de baies premium, ce qui peut soutenir la montée en puissance dans les cultures à haute valeur ajoutée et élargir les opportunités de revenus futurs au-delà des légumes à feuilles.
- Mars 2026 : Local Bounti a obtenu 15 millions USD de nouveaux capitaux pour faire avancer sa stratégie de croissance. Cette levée de fonds permet l'expansion des points de vente au détail et l'investissement dans l'efficacité opérationnelle sans les contraintes de la structure de capital héritée.
- Octobre 2025 : Little Leaf Farms a ouvert sa quatrième serre à McAdoo, en Pennsylvanie, devenant le plus grand producteur mondial de légumes à feuilles en agriculture sous environnement contrôlé avec plus de 54 % de part de marché de la laitue intérieure dans plus de 8 000 magasins aux États-Unis.
Périmètre du rapport sur le marché de l'agriculture verticale aux États-Unis
L'agriculture verticale est une pratique agricole qui consiste à cultiver des cultures en couches empilées verticalement, généralement dans des environnements intérieurs contrôlés. Ce système de production optimise la croissance des plantes en régulant des facteurs tels que la lumière, la température, l'humidité et les nutriments, et emploie couramment des techniques de culture sans sol, notamment l'hydroponique, l'aquaponique et l'aéroponique.
Le marché de l'agriculture verticale aux États-Unis est segmenté par mécanisme de croissance (aéroponique, hydroponique et aquaponique), par structure (exploitations verticales en bâtiment, exploitations verticales en entrepôt et exploitations verticales en conteneurs maritimes), par type de culture (légumes à feuilles, herbes aromatiques et micropousses, fruits et baies, et fleurs et plantes ornementales), par composant (matériel, logiciel et autres) et par utilisateur final (commerce de détail et supermarchés, restauration, vente directe aux consommateurs et commerce électronique, institutionnel et gouvernemental, et acheteurs d'ingrédients pharmaceutiques et cosmétiques). Le rapport fournit la taille du marché et les prévisions en termes de valeur (USD) pour tous les segments susmentionnés.
Aperçu de la segmentation
| Hydroponique |
| Aéroponique |
| Aquaponique |
| Exploitations verticales en bâtiment |
| Exploitations verticales en entrepôt |
| Exploitations verticales en conteneurs maritimes |
| Légumes à feuilles |
| Herbes aromatiques |
| Micropousses |
| Fruits et baies |
| Fleurs et plantes ornementales |
| Matériel | Systèmes d'éclairage |
| CVC et contrôle climatique | |
| Capteurs et surveillance | |
| Irrigation et distribution des nutriments | |
| Rayonnages, plateaux et convoyage | |
| Systèmes d'alimentation et de secours | |
| Logiciel | Systèmes d'exploitation agricole |
| IA et vision par ordinateur | |
| Flux de travail, ERP et traçabilité | |
| Services | Conception et intégration |
| Maintenance et soutien agronomique | |
| Opérations gérées |
| Commerce de détail et supermarchés |
| Restauration |
| Vente directe aux consommateurs et commerce électronique |
| Institutionnel et gouvernemental |
| Acheteurs d'ingrédients pharmaceutiques et cosmétiques |
| Par mécanisme de croissance | Hydroponique | |
| Aéroponique | ||
| Aquaponique | ||
| Par structure | Exploitations verticales en bâtiment | |
| Exploitations verticales en entrepôt | ||
| Exploitations verticales en conteneurs maritimes | ||
| Par type de culture | Légumes à feuilles | |
| Herbes aromatiques | ||
| Micropousses | ||
| Fruits et baies | ||
| Fleurs et plantes ornementales | ||
| Par composant | Matériel | Systèmes d'éclairage |
| CVC et contrôle climatique | ||
| Capteurs et surveillance | ||
| Irrigation et distribution des nutriments | ||
| Rayonnages, plateaux et convoyage | ||
| Systèmes d'alimentation et de secours | ||
| Logiciel | Systèmes d'exploitation agricole | |
| IA et vision par ordinateur | ||
| Flux de travail, ERP et traçabilité | ||
| Services | Conception et intégration | |
| Maintenance et soutien agronomique | ||
| Opérations gérées | ||
| Par utilisateur final | Commerce de détail et supermarchés | |
| Restauration | ||
| Vente directe aux consommateurs et commerce électronique | ||
| Institutionnel et gouvernemental | ||
| Acheteurs d'ingrédients pharmaceutiques et cosmétiques | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'agriculture verticale aux États-Unis ?
Le marché de l'agriculture verticale aux États-Unis s'élève à 1,6 milliard USD en 2026.
Quelle catégorie de cultures génère le plus de revenus aux États-Unis ?
Les légumes à feuilles constituent le plus grand segment de cultures, avec 52,3 % des revenus en 2025, car la laitue, les épinards et la roquette restent les catégories intérieures les plus optimisées et les plus prêtes pour le commerce de détail.
Quel mécanisme de croissance se développe le plus rapidement dans l'agriculture intérieure aux États-Unis ?
L'aéroponique est le mécanisme à la croissance la plus rapide, avec un CAGR de 16 % durant 2026-2031.
Quel est le principal défi de coût pour les opérateurs d'exploitations intérieures ?
L'électricité est le principal point de pression, l'énergie représentant 20 % à 40 % du coût de production dans de nombreuses installations, et l'éclairage représentant 60 % à 85 % de la consommation totale d'électricité.
Quel groupe d'utilisateurs finaux se développe le plus rapidement au-delà du commerce de détail alimentaire ?
Les acheteurs d'ingrédients pharmaceutiques et cosmétiques constituent le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 15 % durant 2026-2031, car ils valorisent la pureté contrôlée et les profils phytochimiques reproductibles.