
Taille et parts du marché du test de ferritine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
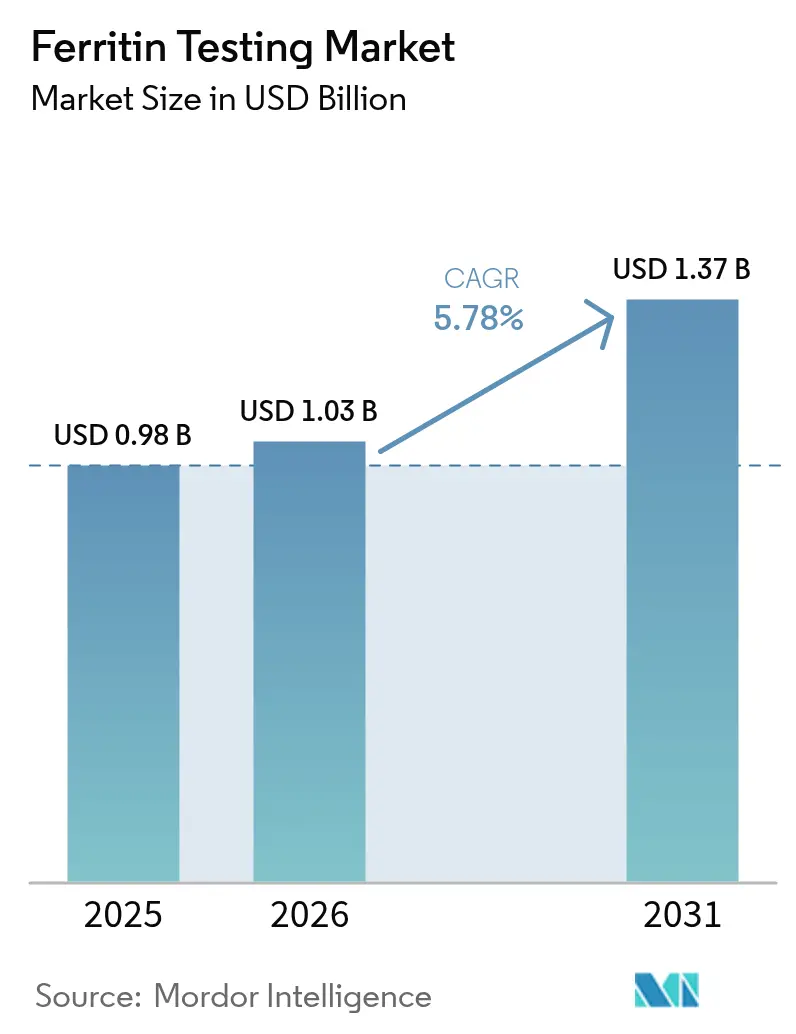
| Taille du Marché (2026) | 1.03 Milliards de dollars |
| Taille du Marché (2031) | 1.37 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du test de ferritine par Mordor Intelligence
La taille du marché du test de ferritine était évaluée à 0,977 milliard USD en 2025 et devrait croître de 1,03 milliard USD en 2026 pour atteindre 1,37 milliard USD d'ici 2031, à un TCAC de 5,78 % durant la période de prévision (2026-2031). La progression solide découle d'une utilisation clinique plus large de la ferritine à la fois comme indicateur du statut en fer et comme biomarqueur inflammatoire, permettant aux cliniciens de surveiller la maladie rénale chronique, les troubles hépatiques métaboliques et les cas d'oncologie dans un seul dosage. Les mandats gouvernementaux de dépistage en santé maternelle et dans les programmes de réinstallation des réfugiés, l'arrivée de dispositifs de tests au point d'intervention (POI) qui réduisent les résultats à quelques minutes, et des cadres de remboursement plus stricts dans les pays de l'OCDE maintiennent conjointement la demande sur une trajectoire ascendante stable. La reconnaissance croissante du rôle pronostique de la ferritine dans les contextes cardiovasculaires et oncologiques, couplée à la prévalence croissante de la maladie rénale chronique, fait évoluer les bilans ferriques de routine d'analyses annuelles vers une surveillance longitudinale. Les fournisseurs de technologie répondent en associant des systèmes de dosage immunologique par chimiluminescence (CLIA) à haut débit à des lecteurs à flux latéral compatibles avec des applications mobiles, se positionnant ainsi pour une adoption décentralisée.
Principaux points à retenir du rapport
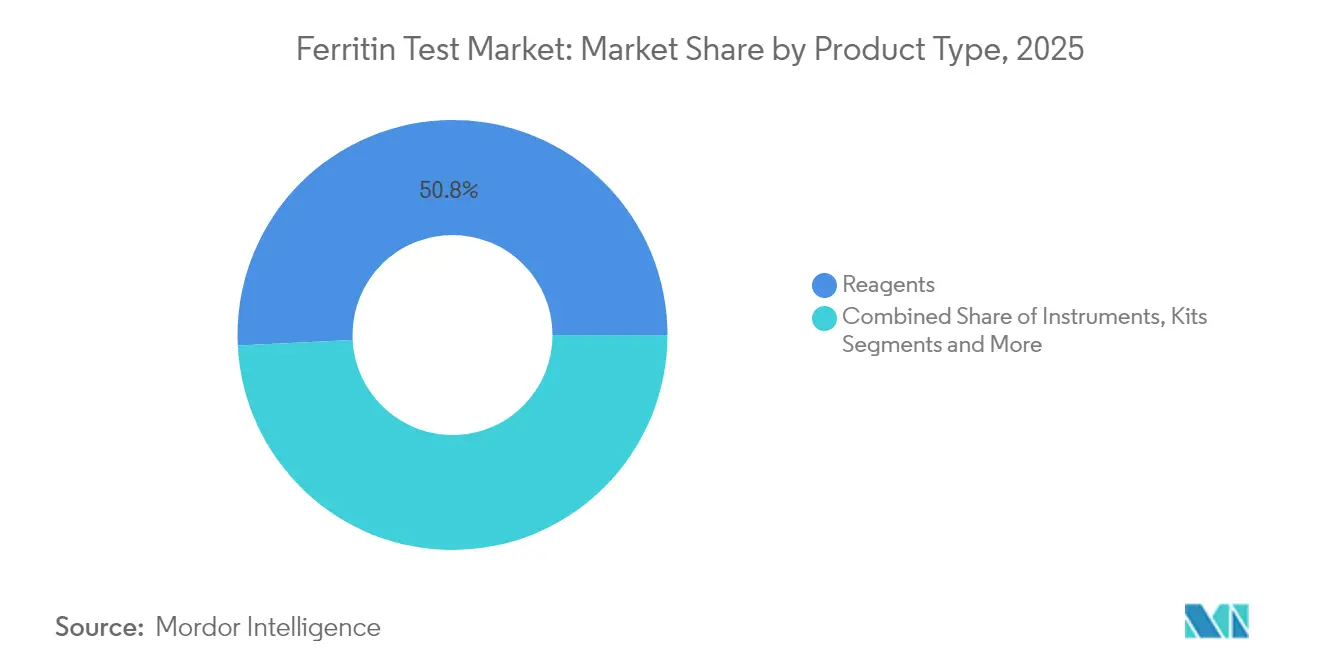
- Par type de produit, les réactifs ont dominé avec une part de chiffre d'affaires de 50,78 % en 2025, tandis que les dispositifs de test au point d'intervention devraient s'étendre à un TCAC de 8,85 % jusqu'en 2031.
- Par type de spécimen, le sérum/plasma représentait 67,10 % des parts du marché du test de ferritine en 2025 ; les tests sur sang total progressent à un TCAC de 9,95 %.
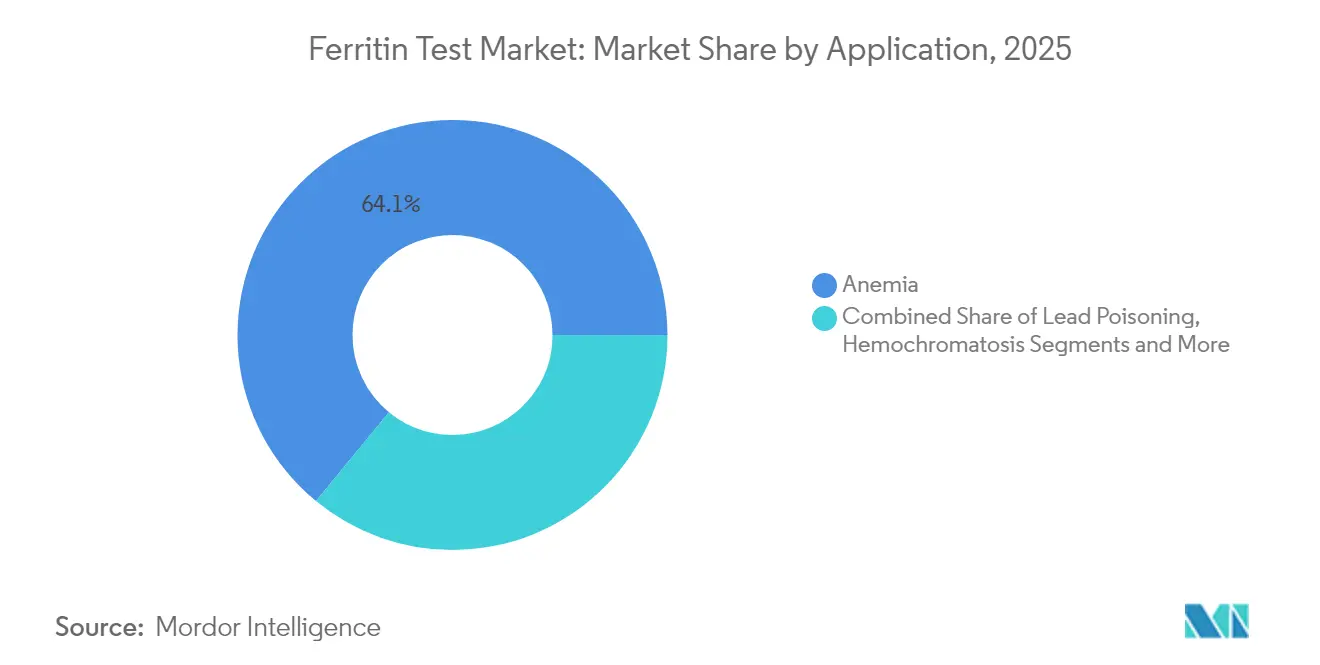
- Par application, le diagnostic de l'anémie détenait 64,05 % de la taille du marché du test de ferritine en 2025, tandis que les applications liées à la maladie rénale chronique progresseront à un TCAC de 9,15 %.
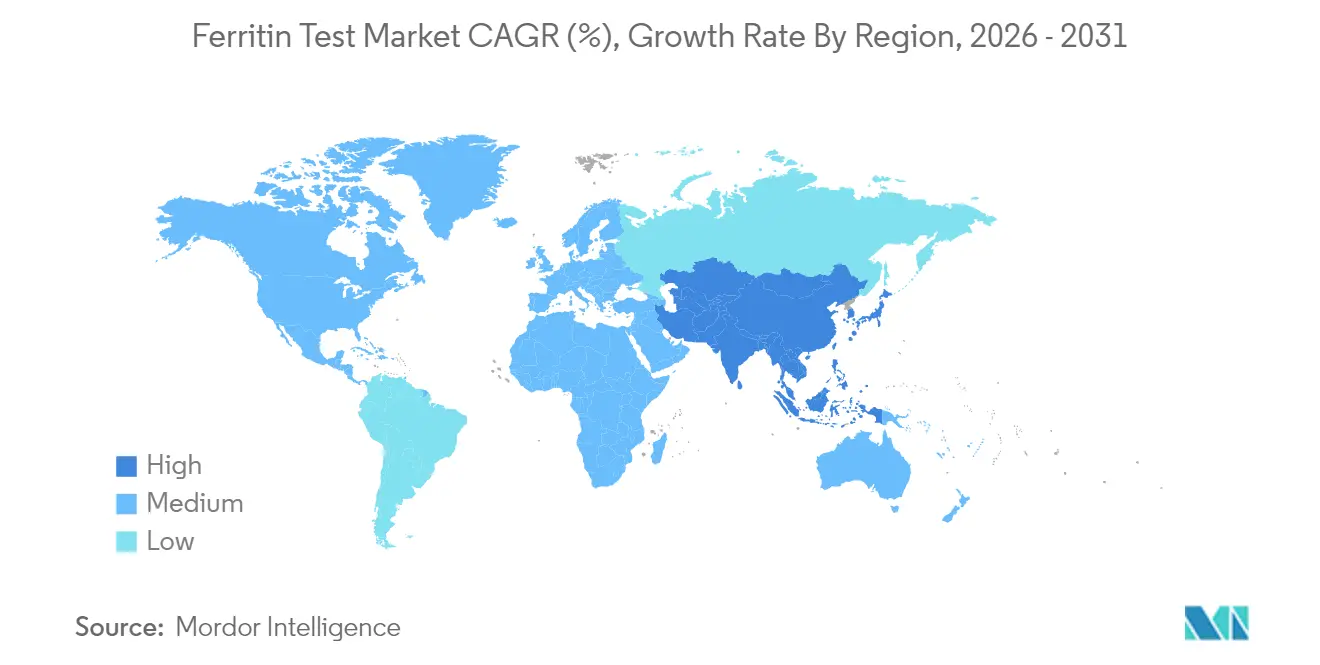
- Par géographie, l'Amérique du Nord commandait 30,95 % des parts de chiffre d'affaires en 2025 ; l'Asie-Pacifique devrait enregistrer le TCAC régional le plus rapide de 8,62 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché du test de ferritine*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante de l'anémie ferriprive | 1.8% | Mondial, avec concentration en Afrique subsaharienne et en Asie du Sud | Long terme (≥ 4 ans) |
| Charge croissante de l'anémie liée à la maladie rénale chronique (MRC) | 1.2% | Amérique du Nord et UE, expansion vers l'APAC | Moyen terme (2-4 ans) |
| Expansion des programmes gouvernementaux financés de dépistage en santé maternelle | 0.9% | APAC au cœur, débordement vers le MEA et l'Amérique latine | Moyen terme (2-4 ans) |
| Adoption des dispositifs de ferritine en TPDI dans les environnements à faibles ressources | 1.1% | Afrique subsaharienne, Inde rurale, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Augmentation des essais cliniques utilisant la ferritine comme biomarqueur inflammatoire | 0.7% | Mondial, mené par l'Amérique du Nord et les centres de recherche de l'UE | Court terme (≤ 2 ans) |
| Expansion du remboursement pour les bilans d'anémie dans les pays de l'OCDE | 0.5% | Pays de l'OCDE, adoption progressive dans les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante de l'anémie ferriprive
L'anémie ferriprive touche 1,2 milliard de personnes dans le monde, avec une prévalence de 28,6 % chez les femmes enceintes dans les régions en développement.[1]W.S. AlQurashi et al., "Dépistage de la carence en fer chez les femmes enceintes," nature.com Le rapport de synthèse 2024 des CDC a signalé une prévalence de l'anémie de 9,3 % dans la population américaine âgée de 2 ans et plus, atteignant 22 % dans les communautés noires. Ces charges épidémiologiques contraignent les systèmes de santé à institutionnaliser les tests de ferritine de routine pour les groupes à risque, soutenus par la directive 2024 de l'Organisation mondiale de la Santé qui harmonise les seuils d'hémoglobine à l'échelle mondiale.[2]Alimentation et nutrition dans les systèmes de santé, "Directive sur les seuils d'hémoglobine pour définir l'anémie," who.intLes données probantes montrent qu'une ferritine inférieure à 30 ng/mL est corrélée au déclin cognitif et à une tolérance réduite à l'effort, élargissant la justification clinique du dépistage proactif. Des seuils standardisés et des mandats politiques alimentent directement la croissance continue du marché du test de ferritine.
Charge croissante de l'anémie liée à la maladie rénale chronique (MRC)
La maladie rénale chronique touche environ 850 millions de personnes, et 40 à 60 % développent une anémie à mesure que la fonction rénale se détériore. La séquestration du fer médiée par l'hepcidine complique la prise en charge, rendant la ferritine indispensable pour différencier la carence absolue de la carence fonctionnelle ijms.com. Des audits de pratique au Japon ont révélé une sous-utilisation de la surveillance de la ferritine lors des thérapies, signalant un potentiel de marché inexploité.[3]T. Matsuoka, "Métabolisme du fer et médiateurs inflammatoires chez les patients souffrant de dysfonction rénale," ijms.com De nouveaux traitements tels que le carboxymaltose ferrique et les stabilisateurs du HIF nécessitent un suivi précis de la ferritine pour prévenir la surcharge en fer. Une étude de 2024 a associé une ferritine supérieure à 346,05 μg/L à une mortalité plus élevée chez les patients hémodialysés, renforçant son importance pronostique.
Expansion des programmes gouvernementaux financés de dépistage en santé maternelle
La carence en fer maternelle affecte jusqu'à 50 % des grossesses dans le monde, incitant de nombreux gouvernements à intégrer les tests de ferritine dans les protocoles prénataux. La stratégie Anemia Mukt Bharat de l'Inde équipe les cliniques rurales d'analyseurs numériques, créant des volumes de tests prévisibles. Les réformes anténatales de la Chine après sa politique des deux enfants étendent le dépistage systématique de la ferritine à une population obstétricale plus large. La directive par trimestre de l'Arabie saoudite met en évidence des lacunes en matière de demande, la conformité restant inférieure à 5 %, impliquant une large opportunité latente. La boîte à outils de l'USAID positionne la ferritine comme ancre des interventions contre l'anémie, influençant les projets financés par les donateurs en Afrique et en Asie.
Adoption des dispositifs de ferritine en TPDI dans les environnements à faibles ressources
Les tests de ferritine au point d'intervention comblent les lacunes diagnostiques là où les laboratoires centraux sont rares. Le déploiement par l'Inde d'hémoglobinomètres numériques valide la viabilité, mais les pénuries d'approvisionnement révèlent une demande non satisfaite. Les lecteurs compatibles avec les smartphones fournissent désormais des résultats en 15 minutes à partir de petits échantillons capillaires, réduisant les temps de visite et améliorant l'observance. La FDA a autorisé AnemoCheck Home en 2023, avec un lancement au détail aux États-Unis en 2025, signalant une aisance réglementaire avec le dépistage de l'anémie à domicile. La recherche en cours sur les dosages microfluidiques à base de salive cible les groupes pédiatriques et ceux qui évitent les aiguilles, posant les bases d'une adoption décentralisée plus large.
Analyse de l'impact des freins du marché du test de ferritine*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Disponibilité de tests alternatifs de saturation de la transferrine | -0.8% | Mondial, en particulier dans les pratiques de cardiologie et de néphrologie | Moyen terme (2-4 ans) |
| Coût élevé des analyseurs immunologiques automatisés | -0.6% | Marchés émergents et petits laboratoires | Long terme (≥ 4 ans) |
| Infrastructure diagnostique limitée en Afrique subsaharienne | -0.4% | Afrique subsaharienne, zones rurales des pays en développement | Long terme (≥ 4 ans) |
| Variabilité des plages de référence selon les groupes ethniques | -0.3% | Mondial, avec un accent sur les populations multiethniques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Disponibilité de tests alternatifs de saturation de la transferrine
Des recherches récentes en cardiologie montrent que la saturation de la transferrine (ST) est plus étroitement corrélée au risque de mortalité dans l'insuffisance cardiaque que la ferritine. Les directives préconisent désormais une ST inférieure à 20 % comme seuil de carence en fer, notamment dans les états inflammatoires où la ferritine peut être faussement élevée. La déclaration 2024 de l'Association américaine de cardiologie encourage les définitions basées sur l'hypoferriémie, ce qui pourrait détourner une partie du volume de tests de la ferritine. Néanmoins, la ferritine reste indispensable dans le suivi de la supplémentation en fer et dans les conditions sans inflammation systémique, atténuant la force à long terme de ce frein.
Coût élevé des analyseurs immunologiques automatisés
Les systèmes CLIA entièrement automatisés coûtent entre 100 000 et 500 000 USD, dissuadant les petits laboratoires et les établissements sur les marchés à ressources limitées. Les dépenses continues en réactifs et les contrats de maintenance s'ajoutent aux coûts totaux de possession. Les modèles de location et de paiement à l'analyse aident à atténuer les obstacles en capital, mais leur adoption reste modeste là où le remboursement est incertain. Pendant ce temps, les lecteurs à flux latéral à faible coût gagnent en dynamisme, mais leur précision analytique inférieure peut limiter l'adoption en oncologie ou en néphrologie, où des ajustements de dosage stricts reposent sur des valeurs de ferritine exactes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché du test de ferritine
Par type de produit :
les réactifs dominent tandis que les dispositifs TPDI s'accélèrentLe segment des réactifs a généré 50,78 % du chiffre d'affaires de 2025 et ancre le marché du test de ferritine par une consommation constante par les analyseurs automatisés dans les laboratoires centraux. Les cycles d'approvisionnement récents dans les hôpitaux de référence démontrent une sensibilité limitée aux ralentissements économiques, soulignant la solidité de la demande en réactifs. Les plateformes CLIA à haut débit telles que le Roche cobas 8000 peuvent traiter plus de 400 tests par heure, ce qui couple étroitement la consommation de réactifs aux panels de chimie de routine. En parallèle, les dispositifs de test au point d'intervention devraient s'étendre à un TCAC de 8,85 %, portés par les chaînes de soins primaires, les services d'urgence et les cliniques humanitaires en quête de résultats rapides. Les tubes de collecte au bout du doigt de BD associés au matériel de traitement des micro-échantillons de Babson Diagnostics illustrent le pivot vers les flux de travail à base de prélèvements capillaires. Le kit Preventis SmarTest Ferritin Home connecté à une application smartphone montre comment les tests à domicile élargissent le marché du test de ferritine.
Les industriels fournissant des analyseurs intègrent un middleware qui télécharge automatiquement les résultats dans les dossiers médicaux électroniques, simplifiant la codification pour le remboursement. Cette fonctionnalité est passée d'un avantage supplémentaire à une exigence d'approvisionnement en Amérique du Nord et en Europe. Les fabricants lient les installations d'analyseurs à des contrats de location de réactifs, garantissant des ventes prévisibles sur la durée de vie de l'appareil. Du côté des TPDI, l'acquisition de SpinChip Diagnostics par bioMérieux en 2025 pour 138 millions EUR indique que les grandes entreprises de diagnostic in vitro préféreront acheter l'innovation plutôt que la développer en interne. La plateforme microfluidique centrifuge de SpinChip fournit des lectures quantitatives de ferritine à partir de sang total en moins de 10 minutes, réduisant l'écart historique de précision entre les tests CLIA en laboratoire et les tests au chevet du patient. À mesure que la précision converge, la transparence des prix et la facilité d'utilisation détermineront le rythme auquel les dispositifs TPDI éroderont le modèle de revenus dominant axé sur les réactifs.


Par type de spécimen :
la domination du sérum est remise en question par l'innovation sur le sang totalLes spécimens de sérum et de plasma ont contribué à 67,10 % du chiffre d'affaires mondial en 2025, reflétant les flux de travail de phlébotomie veineuse établis de longue date et leur robustesse analytique éprouvée. Les grands hôpitaux préfèrent le sérum parce que des centrifugeuses à grande vitesse et des systèmes de pistes automatisés existent déjà pour traiter des milliers d'échantillons quotidiennement. Pourtant, les tests sur sang total gagnent du terrain à un TCAC de 9,95 %, portés par des kits de collecte au bout du doigt qui réduisent l'inconfort du patient et éliminent la centrifugation. Des études de validation menées par BD démontrent une concordance quantitative entre les prélèvements capillaires et veineux dans des limites cliniquement acceptables, renforçant la confiance des cliniciens. Le sang total s'aligne également sur les missions humanitaires où la logistique de la chaîne du froid reste un obstacle, rendant les dosages en une seule étape attrayants.
La taille du marché du test de ferritine pour les plateformes sur sang total devrait s'élargir à mesure que les cartouches microfluidiques centrifuges atteignent des limites de détection inférieures à 15 ng/mL, suffisantes pour le dépistage de l'anémie pédiatrique. L'urine et la salive restent au stade de la recherche préliminaire. Des données pilotes montrent que la ferritine urinaire suit les réserves corporelles en fer chez les nourrissons, bien que la sensibilité du dosage doive s'améliorer avant un déploiement commercial. Des cassettes à flux latéral à base de salive en développement dans plusieurs universités américaines visent à atteindre un seuil de détection de 10 ng/mL, mais présentent des défis liés aux effets de matrice et à la standardisation. À long terme, les matrices non invasives pourraient ouvrir de nouvelles cohortes de patients, mais le sérum et le sang total sont appelés à rester les piliers jusqu'en 2031.
Par technique de dosage :
le leadership du CLIA face à la disruption du flux latéralLe dosage immunologique par chimiluminescence a conservé 37,35 % du chiffre d'affaires en 2025 grâce à sa haute sensibilité analytique et à son intégration transparente dans les lignes d'automatisation consolidées. La solution Atellica DL IM1600 de Siemens peut effectuer 440 tests de ferritine par heure tout en réindexant automatiquement les réactifs, réduisant les interventions manuelles. Le CLIA offre également de larges plages de mesure, permettant l'évaluation de l'anémie et de la surcharge en fer à partir d'une seule dilution. Cette position bien établie est cependant remise en question par les tests à flux latéral dont la croissance est projetée à un TCAC de 8,42 %. Les lecteurs modernes utilisent des caméras CMOS associées à des algorithmes cloud pour quantifier l'intensité du signal, ramenant les valeurs de coefficient de variation en dessous de 8 %, acceptable pour la prise de décision en soins primaires.
La taille du marché du test de ferritine pour le flux latéral reste modeste aujourd'hui, mais des avancées technologiques telles que la quantification assistée par smartphone de Preventis améliorent la confiance des cliniciens. L'ELISA occupe une niche stable dans les laboratoires de recherche nécessitant des tests par lots ; les dosages multiplex à billes détectent désormais la ferritine à des concentrations sub-femtomolaires, offrant des perspectives futures pour le pronostic en oncologie. Les analyseurs chimiluminescents à accès aléatoire BIO-FLASH réduisent les déchets de réactifs jusqu'à 30 %, améliorant le coût opérationnel des hôpitaux de taille intermédiaire. À long terme, la convergence entre la précision du CLIA et la commodité du flux latéral dictera les évolutions de parts, la facilité d'intégration logicielle et de manipulation des échantillons déterminant les décisions d'approvisionnement.
Par application :
la focalisation sur l'anémie s'étend à la gestion des maladies chroniquesLe diagnostic de l'anémie a généré 64,05 % du chiffre d'affaires de 2025, soulignant le rôle historique de la ferritine dans les bilans de carence en fer. Pourtant, les applications liées à la maladie rénale chronique devraient afficher la croissance la plus rapide à un TCAC de 9,15 %, les néphrologues adoptant des seuils de ferritine pour orienter le dosage du fer intraveineux et des agents stimulants l'érythropoïèse. Les données associant une ferritine supérieure à 346,05 μg/L à une mortalité plus élevée chez les patients dialysés incitent les praticiens à intégrer des objectifs de ferritine dans les indicateurs de qualité des soins. Les programmes d'hémochromatose en Europe et en Amérique du Nord continuent de prescrire la ferritine parallèlement à la saturation de la transferrine pour surveiller les populations génétiquement prédisposées.
Au-delà des domaines traditionnels, les essais d'oncologie suivent de plus en plus la ferritine comme marqueur pronostique négatif. Des études sur le cancer du sein constatent que la ferritine associée au CA153 améliore la prédiction métastatique par rapport au CA153 seul, laissant entrevoir son inclusion dans des panels multi-analytes. Dans la stéatose hépatique associée à un dysfonctionnement métabolique, une ferritine dépassant 215,5 μg/L stratifie le risque de progression de la maladie plus précisément que l'ALT seule. Le marché du test de ferritine s'élargit ainsi vers des algorithmes multi-biomarqueurs qui soutiennent la médecine personnalisée, renforçant la fréquence et la croissance en volume des tests.
Par utilisateur final :
la domination hospitalière se déplace vers les tests décentralisésLes hôpitaux représentaient 51,88 % du chiffre d'affaires en 2025, les laboratoires centralisés exploitant des systèmes CLIA à haut débit utilisés dans de multiples disciplines. Les nouvelles réglementations de la FDA qui renforcent la surveillance des tests développés en laboratoire favorisent les grands systèmes hospitaliers disposant d'une infrastructure de conformité, consolidant indirectement les volumes dans les centres tertiaires. Néanmoins, les cliniques et les sites TPDI dédiés devraient afficher la croissance la plus rapide à un TCAC de 9,38 %, soutenus par des contrats de soins basés sur la valeur qui récompensent le diagnostic immédiat. Les chaînes de pharmacies de détail intègrent de plus en plus les panels de ferritine aux menus de bien-être en accès libre, illustrant la migration dans la prestation des soins.
Les méga-laboratoires de diagnostic attirent encore les tests ésotériques, mais les marges bénéficiaires sur la ferritine de routine sont minces, les encourageant à externaliser la phlébotomie sur site aux réseaux hospitaliers. Les instituts de recherche représentent une part plus faible mais stimulent l'innovation dans les dosages, notamment dans les matrices non invasives et la détection à ultra-haute sensibilité. Dans l'ensemble, le marché du test de ferritine est témoin d'un modèle à double canal dans lequel les laboratoires centraux hospitaliers gèrent une demande stable à volume élevé, tandis que les nœuds TPDI décentralisés répondent aux tests épisodiques axés sur la commodité.
Analyse géographique
Marché du test de ferritine en Amérique du Nord
L'Amérique du Nord a généré 30,95 % des revenus de 2025, portée par une forte sensibilisation, une couverture d'assurance complète et des parcs d'analyseurs robustes au sein des hôpitaux de soins aigus. La mise à jour 2024 du Groupe de travail américain sur les services préventifs, qui a formalisé le dépistage de la ferritine pendant la grossesse, a renforcé la demande de base. Les directives provinciales du Canada reflètent la position américaine, tandis que les programmes de dépistage des immigrants menés par les CDC ajoutent un volume de niche. Les grands laboratoires commerciaux tels que Quest Diagnostics bénéficient d'une logistique interétatique, renforçant le leadership de la région.
Marché du test de ferritine en Asie-Pacifique
L'Asie-Pacifique devrait afficher un CAGR de 8,62 %, le plus élevé au monde, à mesure que les gouvernements institutionnalisent des programmes de lutte contre l'anémie à grande échelle. L'initiative Anemia Mukt Bharat de l'Inde finance des analyseurs de réactifs numériques dans les hôpitaux de district, créant un pipeline prévisible pour le marché du test de ferritine. L'expansion des soins prénatals en Chine dans le cadre de sa politique des deux enfants élargit également le dépistage de la ferritine, tandis que les sociétés de néphrologie du Japon publient de nouvelles directives de surveillance pour la maladie rénale chronique. Les partenariats public-privé ont accéléré les essais de dispositifs de soins au point d'intervention en Indonésie et au Vietnam, signalant un terrain fertile pour les services de tests mobiles.
Marché du test de ferritine en EMEA et en Amérique latine
L'Europe maintient une adoption stable grâce à la couverture universelle des soins de santé et au déploiement du Règlement sur les dispositifs de diagnostic in vitro, qui harmonise les exigences de performance. La taille du marché du test de ferritine en Europe reste ancrée dans les laboratoires hospitaliers, mais des projets pilotes décentralisés dans les centres communautaires du NHS au Royaume-Uni illustrent un glissement progressif. Le Moyen-Orient et l'Afrique devraient se développer, mais à partir d'une base faible, contraints par les infrastructures. Les hôpitaux du Conseil de coopération du Golfe investissent dans des lignes d'immunodosage automatisées pour s'aligner sur l'accréditation JCI, tandis que les cliniques d'Afrique subsaharienne s'appuient sur des bandelettes à flux latéral financées par des donateurs. L'Amérique latine affiche une croissance modérée, le Brésil intégrant la ferritine dans les protocoles prénatals nationaux et l'Argentine pilotant des analyseurs de soins au point d'intervention dans des postes de soins primaires.

Paysage réglementaire
Les tests de ferritine sont réglementés en tant que dispositifs de diagnostic in vitro (DIV) sur les principaux marchés, l'Union européenne étant régie par le règlement (UE) 2017/746 (IVDR) et les États-Unis évoluant vers une supervision plus complète de la FDA pour les tests développés en laboratoire (LDT). Dans l'UE, le règlement d'exécution de la Commission (UE) 2026/977 (établi le 4 mai 2026) fixe des exigences uniformes de management de la qualité et de procédure pour les organismes notifiés au titre de l'IVDR, façonnant les voies d'évaluation de la conformité pour les immunoessais utilisés sur les analyseurs automatisés et pour les systèmes de ferritine quantitatifs de point de soins.
Aux États-Unis, la FDA a finalisé sa règle sur les LDT le 6 mai 2024, lançant une élimination progressive sur 4 ans de la discrétion d'application afin que les DIV fabriqués par les laboratoires s'alignent généralement sur les exigences relatives aux dispositifs médicaux. L'étape 1 a débuté en mai 2025, couvrant les rapports sur les dispositifs médicaux, les rapports de correction et de retrait, ainsi que les dossiers de réclamation du système qualité, ce qui accroît les attentes de conformité pour les systèmes de santé et les laboratoires spécialisés qui réalisent des tests de ferritine dans le cadre du suivi de l'anémie et des maladies chroniques. Parallèlement, le Royaume-Uni continue de réglementer les DIV via les directives de la MHRA relatives aux dispositifs médicaux et aux diagnostics in vitro, maintenant la pertinence des exigences liées au marquage UKCA pour les fournisseurs vendant des kits et lecteurs de ferritine dans les circuits du NHS et des laboratoires privés.
Analyse de la chaîne de valeur
La chaîne de valeur des tests de ferritine commence par des intrants spécialisés pour les immunoessais, notamment les anticorps monoclonaux et les chimies d'essai (par exemple, les marqueurs chimiluminescents à ester d'acridinium) et les matériaux d'étalonnage traçables à des références liées à l'OMS, puis se poursuit par la formulation de l'essai, l'emballage et la configuration spécifique aux instruments pour les analyseurs CLIA et les lecteurs quantitatifs à flux latéral. La fabrication est concentrée parmi de grandes entreprises de plateformes DIV et un plus petit groupe de développeurs de kits et de dispositifs de point de soins, tandis que la distribution s'effectue via des ventes directes aux systèmes hospitaliers, des organisations d'achats groupés et des distributeurs de laboratoire qui gèrent le réapprovisionnement courant en réactifs et les contrats de service pour la disponibilité des analyseurs.
En aval, les laboratoires cliniques et les laboratoires centraux hospitaliers stimulent la demande récurrente grâce à des flux de travail à haut débit, tandis que les cliniques et les sites décentralisés achètent de plus en plus des systèmes de point de soins intégrés combinant échantillonnage capillaire et lecteurs pilotés par application. Les points de friction du côté de l'offre incluent l'exposition aux goulots d'étranglement du transport et aux perturbations liées au commerce pour les réactifs de diagnostic (relevés par la presse professionnelle des laboratoires cliniques en juin 2026), ainsi que des changements d'approvisionnement dans lesquels certains grands systèmes de santé dissocient les contrats de réactifs du placement des analyseurs pour privilégier une tarification basée sur des engagements de volume. L'examen des contrats et des coûts s'est également intensifié, les laboratoires ayant audité les factures des fournisseurs liées aux répercussions des droits de douane sur les importations de DIV, à la suite des dynamiques de remboursement de droits de douane liées à la Cour suprême des États-Unis évoquées entre avril et mai 2026, influençant les tactiques d'approvisionnement à court terme pour les programmes de tests de ferritine à forte intensité de consommables.
Paysage concurrentiel
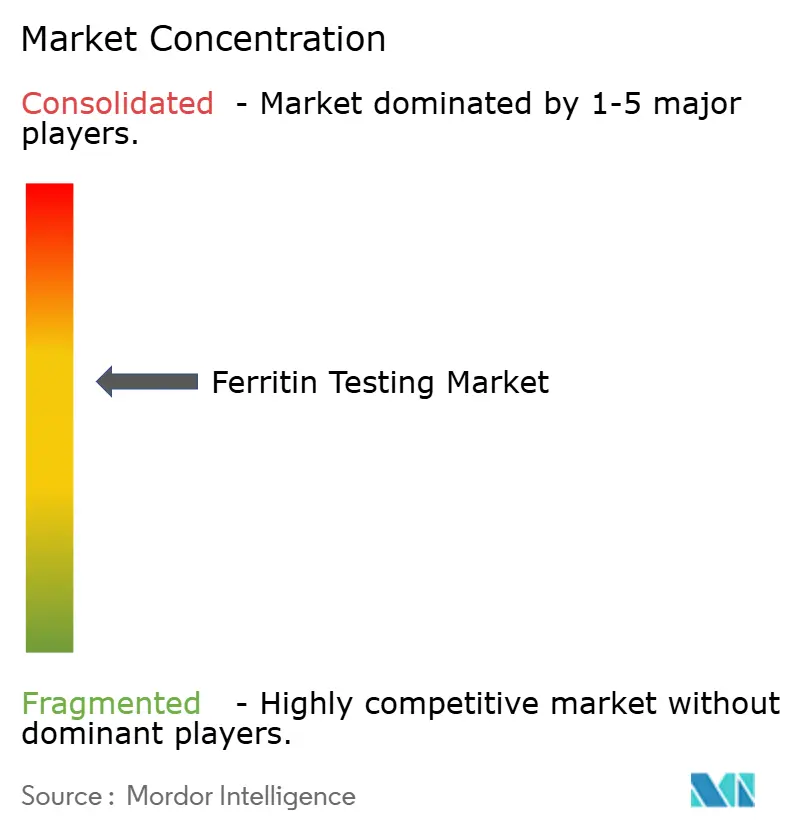
Le marché du test de ferritine est modérément consolidé. Roche Diagnostics, Siemens Healthineers et Thermo Fisher Scientific ancrent le segment CLIA à haut débit, s'appuyant sur de larges portefeuilles de réactifs et des organisations de service mondiales. La gamme cobas de Roche intègre la ferritine aux côtés des marqueurs de maladies infectieuses, permettant aux laboratoires d'amortir les coûts de plateforme sur de multiples panels. Siemens adapte des contrats de location de réactifs qui regroupent le placement d'analyseurs avec des engagements à long terme en consommables, verrouillant les parts. Thermo Fisher met l'accent sur des configurations à canaux ouverts sur ses analyseurs Indiko pour soutenir les petits laboratoires.
L'acquisition de SpinChip Diagnostics par bioMérieux pour 138 millions EUR souligne le poids stratégique des TPDI. L'opération donne à bioMérieux une technologie microfluidique centrifuge capable de traiter la ferritine en moins de 10 minutes, établissant un nouveau référentiel pour la précision au chevet du patient. La création par Danaher en 2025 de deux Centres d'innovation en diagnostic se concentre sur les diagnostics compagnons, impliquant que la ferritine pourrait être intégrée dans des kits multi-analytes adaptés aux thérapies ciblées. Le renforcement réglementaire de la FDA autour des tests développés en laboratoire augmente les coûts de conformité, favorisant les multinationales disposant de ressources réglementaires et de systèmes qualité automatisés.
Les innovateurs plus modestes se différencient par des matrices non invasives et la connectivité avec les smartphones. AnemoCheck Home de Sanguina exploite la chimie colorimétrique interprétée par des algorithmes basés sur l'application, reflétant les tendances de consumérisation. Preventis intègre le stockage en nuage pour les courbes longitudinales de ferritine, répondant aux besoins de l'autogestion des maladies chroniques. Alors que les acteurs établis pilotent des superpositions numériques similaires, la vitesse d'exécution pourrait déterminer si les perturbateurs capturent une part durable. Dans l'ensemble, le paysage reflète un bras de fer dans lequel les avantages d'échelle de l'automatisation contrebalancent les entrants TPDI agiles.
Leaders de l'industrie du test de ferritine
Thermo Fisher Scientific
bioMérieux SA
Siemens Healthineers
Abbott Laboratories
F. Hoffmann-La Roche Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché du test de ferritine
- Thermo Fisher Scientific
- Roche
- Siemens Healthineers
- Abbott Laboratories
- HORIBA
- bioMérieux
- Randox Laboratories
- DiaSys Diagnostic Systems
- QuidelOrtho
- Danaher
- Sysmex
- Abnova
- Aviva Systems Biology
- Eurolyser Diagnostica
- Monobind
- Sekisui Diagnostics
- Omega Diagnostics
- Mindray
- Bio-Rad Laboratories
- Euroimmun

Opportunités de marché et perspectives d'avenir
Les tests de ferritine décentralisés créent un espace blanc évident dans les contextes à faibles ressources et proches du consommateur, où le délai de traitement et la logistique des échantillons peuvent déterminer l'adoption, soutenus par l'évolution du marché vers une quantification capillaire assistée par smartphone. L'activité produit dans cette direction comprend le Preventis SmarTest Pro Ferritin, une approche à flux latéral pilotée par application pour la mesure quantitative de la ferritine dans le sang capillaire (informations produit mises à jour en janvier 2026), et le kit Sofy de Unicharm pour le contrôle de la carence en fer, utilisant le sang menstruel pour le dépistage (annoncé en novembre 2025, effectif au 1er décembre 2025). Ensemble, ces signaux indiquent une expansion des modalités d'échantillonnage au-delà des flux de travail sériques basés sur la ponction veineuse.
Du côté des laboratoires réglementés et des systèmes de santé, l'opportunité est liée à la stabilité du remboursement et à la consolidation des tests, motivée par la conformité, au sein d'organisations disposant d'une infrastructure qualité établie. Aux États-Unis, les mises à jour de la CMS liées au barème des honoraires des laboratoires cliniques (CLFS) fixent la prochaine fenêtre de déclaration de données pour les laboratoires concernés entre le 1er mai 2026 et le 31 juillet 2026 (sur la base d'une période de collecte de données du 1er janvier 2025 au 30 juin 2025), et l'exercice CY 2026 ne prévoit aucune réduction progressive des paiements au titre du CLFS, ce qui soutient la planification opérationnelle des bilans de routine sur l'anémie incluant la ferritine. Par ailleurs, la voie d'autorisation de la FDA pour les systèmes immunologiques de ferritine reste active, comme l'illustre l'obtention par Beckman Coulter d'une autorisation FDA 510(k) (K234052) en mars 2024 pour son système de test immunologique Access Ferritin en vertu du 21 CFR 866.5340, renforçant les cycles continus de renouvellement des plateformes dans les environnements hospitaliers et de laboratoires de référence.
Développements récents du secteur sur le marché du test de ferritine
- Mars 2026 : Shield Therapeutics a annoncé que l'Agence européenne des médicaments a adopté un avis positif pour étendre l'indication de FeRACCRU (maltol ferrique) aux adolescents âgés de 12 ans et plus. Une utilisation plus large étiquetée de la thérapie ferrique orale augmente le nombre de patients suivis et renforce le suivi de routine du statut martial, incluant les tests de ferritine. Elle soutient également des parcours de gestion de l'anémie plus standardisés lors des transitions pédiatrie-adulte en Europe.
- Novembre 2025 : Unicharm a annoncé le lancement du kit Sofy pour le contrôle de la carence en fer, utilisant le sang menstruel pour le dépistage, effectif au 1er décembre 2025. Cela introduit une modalité d'échantillonnage destinée au consommateur, capable de capter des volumes de dépistage plus en amont du parcours de soins, en dehors des prélèvements de laboratoire traditionnels. Cette évolution met en lumière l'intérêt croissant pour les approches d'auto-prélèvement ou à domicile, susceptibles de compléter les tests de ferritine confirmatoires en clinique et en laboratoire.
- Mars 2024 : Beckman Coulter a obtenu l'autorisation FDA 510(k) (K234052) pour son système de test immunologique Access Ferritin en vertu du 21 CFR 866.5340. Cette autorisation renforce les cycles continus de renouvellement des plateformes dans les environnements hospitaliers et de laboratoires de référence, et élargit les capacités de test de ferritine dans les programmes de suivi de routine de l'anémie et du statut martial.


Marché du test de ferritine Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les tests de ferritine utilisés pour quantifier les niveaux de ferritine dans des échantillons humains, ce qui aide les cliniciens à évaluer le statut martial et les conditions cliniques associées. Il inclut les formats de laboratoire et de point de soins couramment utilisés, achetés et employés dans les environnements de test de routine.
Exclusions du périmètre : les tests qui ne mesurent que d'autres marqueurs du fer sans déterminer directement la ferritine sont exclus (par exemple, les tests d'hémoglobine seule ou de saturation de la transferrine seule).
Aperçu de la segmentation
- Par type de produit
- Instruments
- Réactifs
- Kits
- Dispositifs de test au point d'intervention
- Analyseurs automatisés
- Par type de spécimen
- Sérum/Plasma
- Sang total
- Autres spécimens
- Par technique de dosage
- ELISA
- Dosage immunologique par chimiluminescence (CLIA)
- Dosage immunoturbidimétrique
- Dosage à flux latéral
- Autres
- Par application
- Anémie
- Hémochromatose
- Empoisonnement au plomb
- Maladie rénale chronique
- Autres applications
- Par utilisateur final
- Hôpitaux
- Laboratoires de diagnostic
- Cliniques / Centres TPDI
- Instituts de recherche
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure initiale du modèle et ancrer le contexte clinique et d'utilisation des tests de ferritine. Nous avons consulté des sources de santé publique et statistiques telles que les références de l'Organisation mondiale de la santé sur l'anémie et la nutrition, les documents des Centers for Disease Control and Prevention sur la carence en fer, les ressources cliniques des National Institutes of Health, ainsi que les données démographiques du US Census Bureau comme base du bassin de demande.
Du côté de l'offre et de la commercialisation, nous avons également utilisé des sources telles que les rapports annuels d'entreprises, les présentations aux investisseurs, la documentation produit sur les sites des fabricants, les listes réglementaires le cas échéant, et des revues de médecine de laboratoire évaluées par des pairs décrivant les méthodes de dosage de la ferritine et les schémas d'utilisation habituels (par exemple, ELISA et immunoessais par chimiluminescence). Le cas échéant, des bases de données financières et de veille d'entreprises sur abonnement, ainsi qu'une base de données de brevets, ont été utilisées pour recouper l'activité des entreprises et l'empreinte des produits. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester la robustesse des hypothèses que la recherche documentaire ne peut pas trancher clairement, notamment sur la fréquence de prescription des tests, le mix des canaux et l'évolution des prix selon les contextes de soins. Nous avons échangé avec des parties prenantes issues de laboratoires de diagnostic, de laboratoires hospitaliers, de distributeurs, ainsi que des acteurs spécialisés dans les essais et les analyseurs à travers l'APAC, l'EMEA et les Amériques, puis avons résolu les divergences par des suivis lorsque les réponses étaient contradictoires.
Répartition des répondants aux enquêtes de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Top tier : 33 % | Dirigeants (CXO) : 14 % | APAC : 46 % |
| Mid tier : 46 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 32 % |
| Petits acteurs : 21 % | Managers : 50 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les cohortes de population et les bassins de patients probablement testés sont reconstitués par région, puis convertis en volumes de tests de ferritine attendus à l'aide d'hypothèses sur le comportement de test clinique et l'accès aux soins. Une fois le bassin de demande façonné, le modèle applique un nombre typique de tests par patient et par an, puis multiplie par un prix moyen réalisé reflétant un mélange d'usages en laboratoires hospitaliers, laboratoires de diagnostic et point de soins.
Pour s'assurer que les totaux ne dérivent pas, nous les corroborons avec des approximations ascendantes sélectives, telles que des vérifications échantillonnées auprès des fournisseurs et des canaux, et un contrôle croisé volume x ASP pour les principales régions à partir des données d'entretiens. Les principales variables qui guident le modèle incluent la prévalence de l'anémie et l'intensité du dépistage, les schémas de test de grossesse dans les bilans de routine, l'adoption des analyseurs d'immunoessai automatisés dans les laboratoires, les ratios d'utilisation réactif/instrument, et la part des tests réalisés en laboratoire hospitalier par rapport aux laboratoires indépendants, qui expliquent ensemble les différences de volumes et de tarification selon les zones géographiques.
Pour les prévisions, une analyse de scénarios est utilisée afin que les évolutions des directives de dépistage, l'expansion de l'automatisation en laboratoire et la pression sur le remboursement puissent être traduites en trajectoires de croissance distinctes. Lorsque les données primaires font défaut pour les petits pays ou les canaux à faible transparence, des hypothèses proxy sont utilisées à partir de marchés cliniquement similaires, puis ajustées après examen par des experts afin que les estimations restent pratiques et reproductibles.
Validation des données et cycle de mise à jour
La validation est effectuée par triangulation des résultats du modèle avec des signaux indépendants, puis en vérifiant si les niveaux de test par habitant et de prix implicites semblent réalistes par rapport aux retours d'entretiens et aux schémas de dépenses en diagnostics observés publiquement. Lorsqu'une région présente une hausse marquée ou une baisse inhabituelle, les facteurs sous-jacents sont réexaminés, et les répondants sont recontactés si l'écart ne peut pas être expliqué par un changement clair d'utilisation ou de tarification.
Avant validation finale, le classeur est revu en plusieurs étapes afin que les formules, les conversions d'unités et le traitement des devises soient cohérents entre les pays et les années. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des changements de directives, des modifications réglementaires affectant la disponibilité des tests, ou des ajustements tarifaires notables. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché des tests de ferritine selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour les tests de ferritine semblent souvent incohérentes car le périmètre sous-jacent et la logique de comptage peuvent varier considérablement entre les études. Les écarts proviennent généralement de ce qui est compté comme un test de ferritine, de la manière dont les prix sont moyennés selon les contextes de laboratoire, et de la rapidité avec laquelle les hypothèses sont actualisées lorsque le comportement de test évolue.
Les tests qui ne mesurent que d'autres marqueurs du fer sans déterminer directement la ferritine sont exclus du périmètre de Mordor Intelligence, ce qui peut tirer le total vers le bas par rapport aux études qui regroupent un panel de fer plus large sous la même rubrique. L'écart provient également du fait que la tarification soit traitée comme un prix moyen réalisé mixte entre laboratoires hospitaliers et indépendants, ou selon une approche de type prix catalogue, et du fait que la demande soit construite à partir de bassins de patients testés plutôt que d'une prévalence de maladie plus large sans passerelle d'utilisation.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,03 milliard USD (2026) | |
| Cabinet de conseil mondial A | 0,99 milliard USD (2025) | Utilise une année de référence et une fenêtre de déclaration différentes, et la description du périmètre ne distingue pas clairement les tests de ferritine seule des diagnostics plus larges du statut martial, ce qui peut modifier le bassin de revenus comptabilisé. |
| Éditeur sectoriel B | 0,50 milliard USD (2025) | Semble appliquer une capture de revenus plus étroite et un horizon de prévision plus long, et la base tarifaire n'est pas transparente entre les laboratoires hospitaliers et les laboratoires de diagnostic, ce qui peut sous-estimer la valeur de marché réalisée mixte. |
Pris ensemble, le tableau montre que le choix de l'année, ce qui est considéré comme un test de ferritine, et la manière dont la tarification est mixée entre les contextes de soins expliquent la majeure partie de l'écart. Lorsque les données sont rattachées à des étapes d'utilisation claires et vérifiées par des retours d'entretiens, la valeur finale devient plus facile à retracer et à mettre à jour lorsque les hypothèses évoluent.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du test de ferritine ?
Le marché du test de ferritine s'élevait à 1,03 milliard USD en 2026 et devrait atteindre 1,37 milliard USD d'ici 2031.
Quelle région connaît la croissance la plus rapide dans le domaine du test de ferritine ?
L'Asie-Pacifique affiche le TCAC prévisionnel le plus élevé de 8,62 % grâce à l'accélération des programmes de dépistage gouvernementaux et de l'adoption des tests au point d'intervention.
Pourquoi les tests de ferritine au point d'intervention sont-ils importants ?
Les dispositifs de ferritine TPDI fournissent des résultats en moins de 15 minutes à partir de petits échantillons capillaires, améliorant la portée du dépistage dans les contextes à faibles ressources ou à haut débit dans le marché du test de ferritine.
Comment la maladie rénale chronique influence-t-elle la demande de tests de ferritine ?
L'anémie liée à la maladie rénale chronique touche jusqu'à 60 % des patients, entraînant une surveillance répétée de la ferritine pour guider la thérapie au fer intraveineux et évaluer le risque de mortalité.
Dernière mise à jour de la page le:



