
Taille et Part du Marché de la Santé Animale d'Élevage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
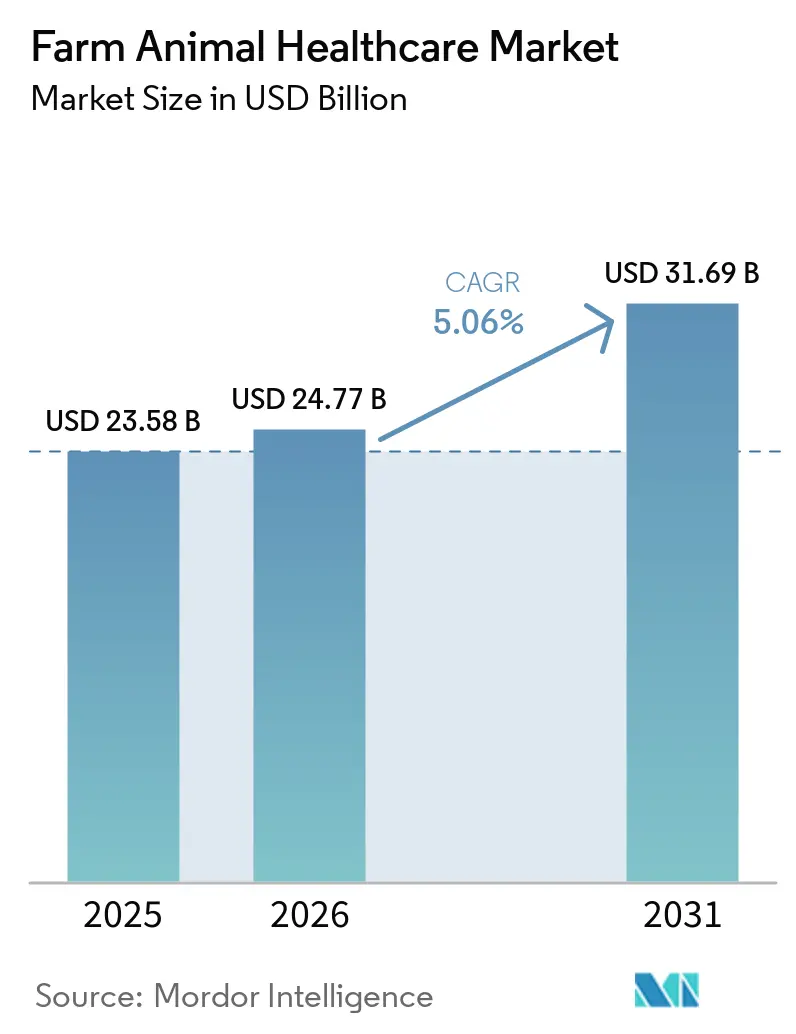
| Taille du Marché (2026) | 24.77 Milliards de dollars |
| Taille du Marché (2031) | 31.69 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.06 % |
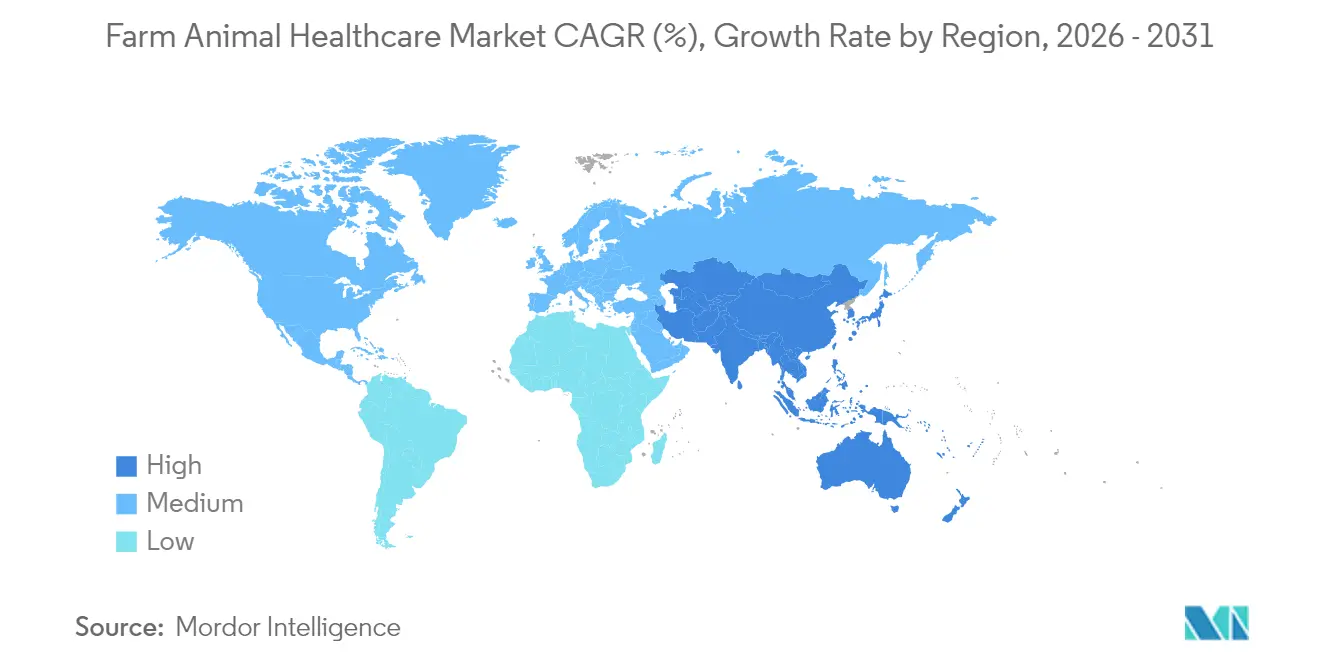
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
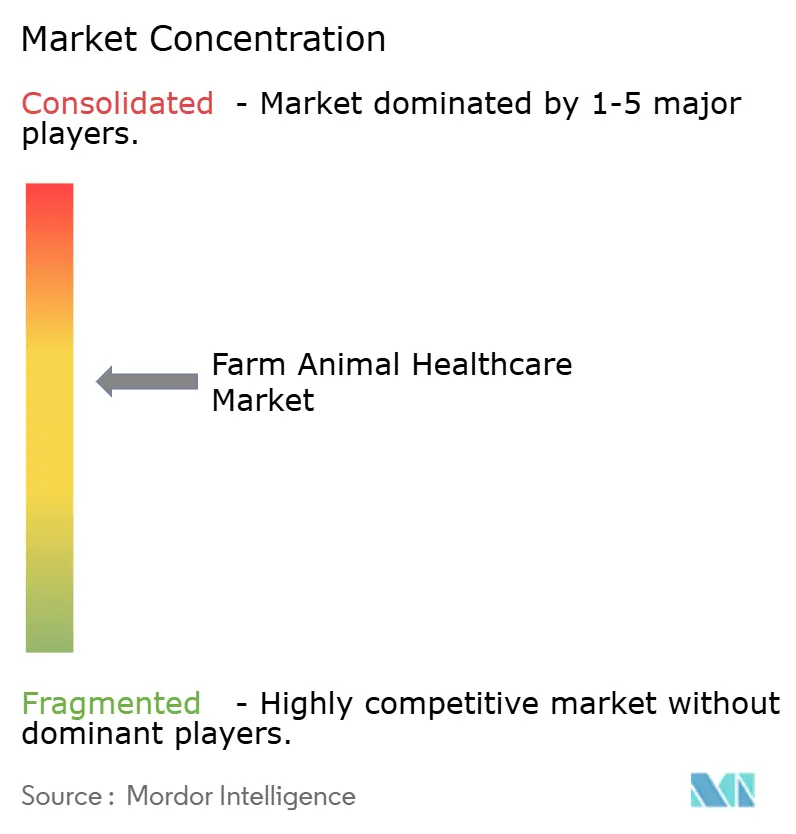
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Santé Animale d'Élevage par Mordor Intelligence
La taille du marché de la santé animale d'élevage était évaluée à 23,58 milliards USD en 2025 et devrait croître de 24,77 milliards USD en 2026 pour atteindre 31,69 milliards USD d'ici 2031, à un TCAC de 5,06 % durant la période de prévision (2026-2031). Cette expansion reflète l'orientation décisive vers les biologiques préventifs, l'utilisation plus large des plateformes de surveillance des maladies basées sur l'IA, ainsi que des règles de bien-être plus strictes qui limitent l'antibiothérapie systématique au profit des programmes de vaccination. L'adoption rapide des outils d'élevage de précision, la hausse de la demande en protéines dans les économies émergentes et les efforts réglementaires concertés contre les épidémies zoonotiques renforcent davantage les perspectives de croissance. La dynamique concurrentielle dépend désormais de la capacité des fabricants à intégrer le diagnostic à la thérapeutique et à fournir des vaccins spécifiques à chaque région qui satisfont aux normes de conformité renforcées. Dans le même temps, les risques liés aux médicaments contrefaits, les lacunes dans les effectifs vétérinaires et le manque d'harmonisation réglementaire dans les pays à revenus faibles et intermédiaires tempèrent l'élan global.
Points Clés du Rapport
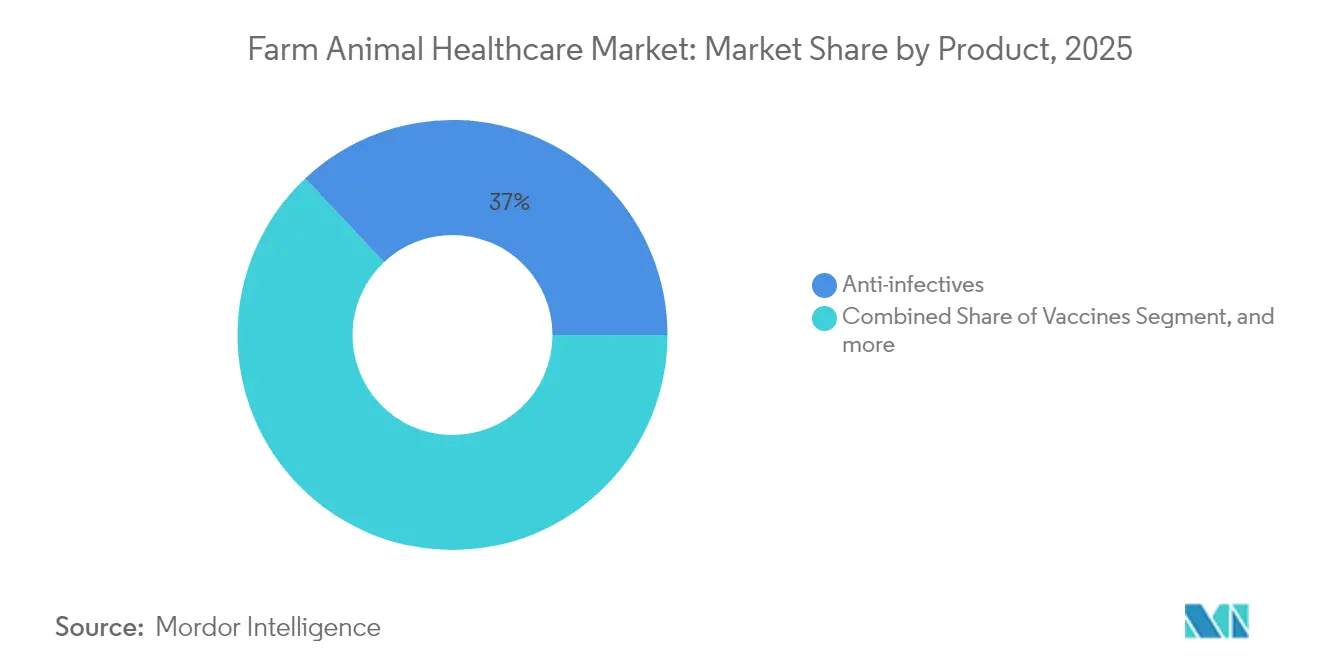
- Par catégorie de produit, les anti-infectieux ont dominé avec 37,02 % de la part du marché de la santé animale d'élevage en 2025, tandis que les vaccins progressent à un TCAC de 7,31 % jusqu'en 2031.
- Par type d'animal, la volaille a capté 38,10 % des revenus en 2025, tandis que le segment des bovins affiche le TCAC le plus rapide à 6,61 % jusqu'en 2031.
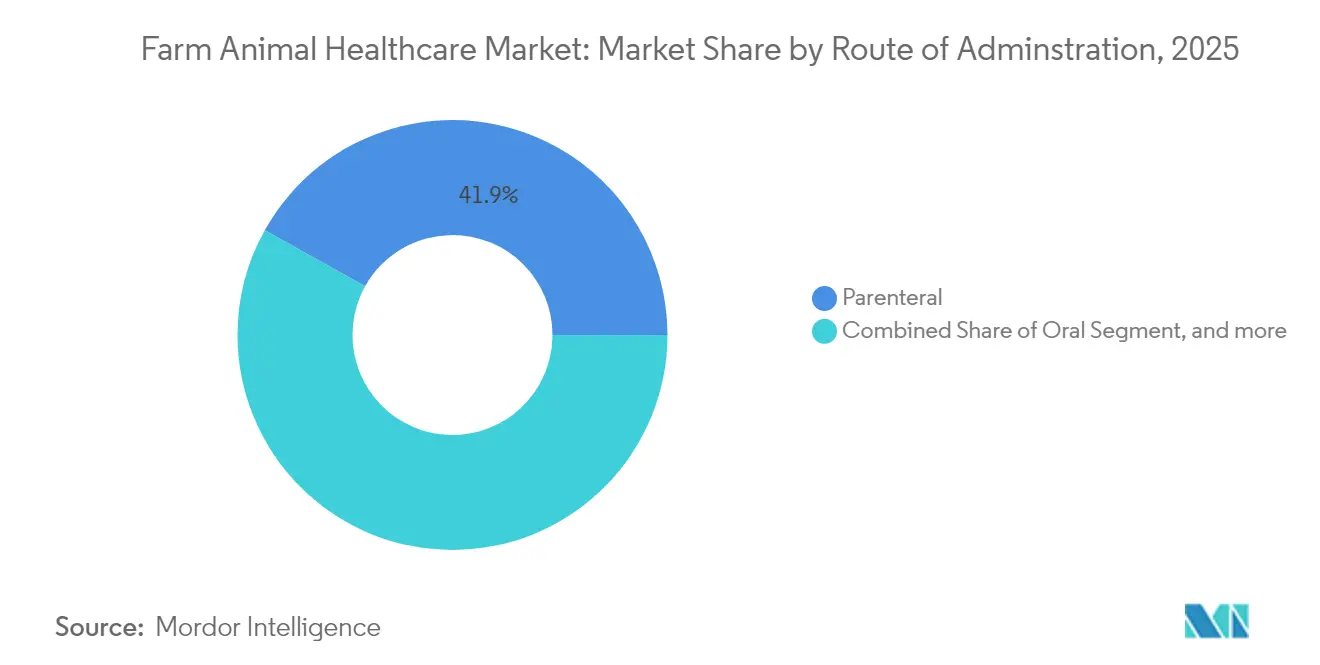
- Par voie d'administration, les produits parentéraux ont représenté 41,90 % des revenus en 2025, et les formulations topiques progressent à un TCAC de 7,19 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a représenté 42,70 % des revenus en 2025, tandis que l'Asie-Pacifique progresse à un TCAC de 6,39 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance*
| Facteur de Croissance | Impact (%) sur les Prévisions du TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Technologies Avancées Accélérant le Diagnostic à la Ferme | +1.2% | Mondial, avec adoption précoce en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Mandats Gouvernementaux et de Bien-Être Animal en matière de Vaccination | +0.9% | Mondial, plus fort dans l'UE et en Amérique du Nord | Court terme (≤ 2 ans) |
| Menace Croissante des Zoonoses Émergentes | +0.8% | Mondial, avec des foyers en Asie-Pacifique et en Afrique | Long terme (≥ 4 ans) |
| Transition vers les Biologiques Préventifs et les Plans de Santé Intégrés | +1.1% | Mondial, porté par les marchés développés | Moyen terme (2-4 ans) |
| Plateformes de Surveillance des Maladies en Temps Réel Basées sur l'IA | +0.7% | Amérique du Nord, UE, marchés sélectionnés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Investissements en Sous-Traitance de Développement et Fabrication (CDMO) de Vaccins Autogènes dans les Marchés Émergents | +0.5% | Asie-Pacifique, Amérique latine, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Technologies Avancées Accélérant le Diagnostic à la Ferme
Les unités PCR portables et les biocapteurs sur smartphone permettent désormais la détection d'agents pathogènes en étable en quelques minutes, réduisant le temps de réponse aux épidémies de 72 heures à moins de 12 heures dans des systèmes tels que la plateforme KAHIS de Corée[1]Ministère de l'Agriculture de Corée, "Performance Annuelle du KAHIS," moa.go.kr. Un diagnostic plus rapide favorise un traitement opportun, réduit les pertes et stimule la demande d'appareils connectés s'intégrant parfaitement aux logiciels de gestion de troupeaux. L'adoption est la plus marquée en Amérique du Nord et en Europe occidentale, où les budgets d'investissement et la couverture haut débit sont solides. Les fabricants d'appareils bénéficient de revenus récurrents grâce aux cartouches de réactifs et aux services d'abonnement aux données. Le déploiement plus large dans les régions éloignées dépend du matériel abordable et d'une logistique de chaîne du froid robuste pour les kits de test.
Mandats Gouvernementaux et de Bien-Être Animal en matière de Vaccination
Le programme de l'Union européenne contre la fièvre porcine africaine et le Plan national d'amélioration de la volaille de l'USDA obligent les exploitations commerciales à respecter des calendriers de vaccination stricts. Les agences gouvernementales de santé animale, bien qu'elles représentent une part plus modeste du secteur de la santé porcine, orientent la direction du marché par le biais de programmes d'éradication et de stocks d'urgence de vaccins, comme en témoigne l'initiative ASF 2025 de l'AU-PANVAC. Ces réglementations génèrent une demande stable en vaccins, favorisent les entreprises dotées d'une expertise en conformité réglementaire et élèvent les barrières à l'entrée pour les fournisseurs de génériques. Les programmes obligatoires stimulent également les investissements dans les infrastructures de chaîne du froid et les équipements automatisés de vaccination de masse. Les économies émergentes reproduisent ces politiques pour obtenir des certifications à l'exportation, élargissant ainsi le marché de la santé animale d'élevage. Cependant, les petits exploitants font face à des coûts d'exploitation plus élevés et ont besoin de subventions ou de modèles coopératifs pour se conformer à ces exigences.
Menace Croissante des Zoonoses Émergentes
Le changement climatique et l'empiétement sur les habitats accroissent le risque de transmission, 75 % des nouvelles maladies infectieuses étant d'origine animale et coûtant plus de 20 milliards USD par an[3]OMSA, "Perspectives sur les Maladies Émergentes," woah.org. Les récentes vagues d'influenza aviaire hautement pathogène (IAHP) en Amérique du Nord et en Europe soulignent la vulnérabilité des systèmes de production intensive. En conséquence, les gouvernements subventionnent des stocks de vaccins à réponse rapide et poussent au développement de biologiques à large spectre. Les fabricants dotés de plateformes ARNm ou vectorielles flexibles peuvent se reformuler rapidement, obtenant un avantage marginal. Les assureurs lient de plus en plus les primes de police au statut vaccinal des exploitations, renforçant le pivot du traitement à la prévention.
Transition vers les Biologiques Préventifs et les Plans de Santé Intégrés
Les règles de la Directive Vétérinaire sur l'Alimentation (VFD) du Département de l'Agriculture des États-Unis (USDA) limitant l'utilisation des antibiotiques ont accéléré l'investissement dans les vaccins, les probiotiques et les programmes de biosécurité. Les producteurs achètent désormais des contrats de service pluriannuels qui associent les immunisations, les plans nutritionnels et les audits environnementaux. Le modèle groupé favorise les relations à long terme entre fabricants, vétérinaires et agriculteurs, augmentant les coûts de changement. Les entreprises disposant de larges portefeuilles et d'équipes de soutien de terrain dominent, tandis que les spécialistes de produits uniques cherchent des partenariats ou des indications de niche. Les programmes intégrés génèrent également des données du monde réel précieuses qui alimentent les moteurs d'IA pour l'analyse prédictive.
Analyse de l'Impact des Freins*
| Frein | Impact (%) sur les Prévisions du TCAC | Pertinence Géographique | Calendrier d'Impact |
|---|---|---|---|
| Médicaments Contrefaits et de Qualité Inférieure | -0.6% | Mondial, concentré en Asie-Pacifique et en Afrique | Court terme (≤ 2 ans) |
| Coûts Croissants des Services Vétérinaires et des Tests | -0.4% | Mondial, plus aigu sur les marchés développés | Moyen terme (2-4 ans) |
| Pénurie Aiguë de Vétérinaires Ruraux suite au GFI-263 de la FDA des États-Unis | -0.3% | Amérique du Nord, se propageant à d'autres régions | Long terme (≥ 4 ans) |
| Harmonisation Réglementaire Fragmentée dans les Pays à Revenus Faibles et Intermédiaires (PRFI) | -0.2% | Asie-Pacifique, Afrique, Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Médicaments Contrefaits et de Qualité Inférieure
Les produits de qualité inférieure représentent 10 à 15 % de l'approvisionnement vétérinaire mondial, érodant la confiance des agriculteurs et favorisant la résistance aux antimicrobiens. Des opérations répressives, telles qu'une saisie de vaccins d'une valeur de 2,4 millions USD au Texas, mettent en évidence l'ampleur du commerce illicite. Les entreprises légitimes doivent investir dans la sérialisation, la traçabilité par chaîne de blocs et les campagnes d'éducation, ce qui augmente les coûts d'exploitation. Les marchés émergents en subissent le plus les conséquences en raison d'une surveillance limitée et de frontières poreuses, ce qui ralentit l'entrée sur le marché légitime et empêche le marché de la santé animale d'élevage d'atteindre son plein potentiel.
Coûts Croissants des Services Vétérinaires et des Tests
Les honoraires vétérinaires moyens ont augmenté de 8,3 % par an de 2020 à 2024, dépassant les prix à la ferme et comprimant les marges des petites exploitations. Les diagnostics moléculaires coûtent jusqu'à cinq fois plus cher que les méthodes de culture, mais sont de plus en plus exigés pour les certifications commerciales. Les coûts élevés stimulent la demande de kits de test à domicile et de téléconsultation, mais ils contraignent également certains producteurs à renoncer aux interventions recommandées, limitant la croissance des revenus pour les fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit :
Les Vaccins Conduisent la Révolution des BiologiquesLe TCAC de 7,31 % du segment des vaccins jusqu'en 2031 souligne une transition décisive vers la prévention alors que les anti-infectieux, malgré une avance de revenus de 37,02 % en 2025, font face à des pressions liées à la gestion des antibiotiques. Les gains en taille du marché de la santé animale d'élevage proviennent des plateformes ARNm, des nouveaux adjuvants et des systèmes de délivrance automatisés qui réduisent les coûts de main-d'œuvre. Les fabricants tirent parti d'une tarification premium sur les biologiques différenciés, compensant les marges perdues au profit des antibiotiques génériques. Les antiparasitaires maintiennent une croissance stable alors que l'extension des zones de répartition des vecteurs menace les troupeaux de pâturage, tandis que les additifs médicamenteux pour l'alimentation animale font face à des règles de résidus plus strictes qui réduisent la demande.
Les vaccins autogènes se développent rapidement au sein du portefeuille de vaccins plus large. Les installations au Brésil et en Australie raccourcissent les chaînes d'approvisionnement et personnalisent les antigènes selon les agents pathogènes spécifiques aux exploitations, améliorant l'efficacité et imposant des prix plus élevés. Les anti-infectieux pivotent vers des formulations combinées et des injectables à libération prolongée pour maintenir la différenciation. Les fabricants de diagnostics s'associent avec des fournisseurs de biologiques pour proposer des packages de santé du troupeau, renforçant davantage la pénétration du marché de la santé animale d'élevage.


Par Type d'Animal :
Le Segment des Bovins s'Accélère Malgré la Dominance de la VolailleLa volaille a maintenu une part de revenus de 38,10 % en 2025, les systèmes intensifs de production de poulets de chair et de poules pondeuses standardisant les protocoles de vaccination et de biosécurité. Le segment bovin, quant à lui, affiche la croissance future la plus soutenue avec un CAGR de 6,61 %, porté par la consolidation de la filière laitière et les outils d'agriculture de précision permettant de détecter prcocement les cas de mammite ou les épisodes respiratoires. Le marché de la santé bovine est appelé à se développer à mesure que les capteurs portables et l'analytique basée sur l'IA permettent un dosage ciblé et optimisent les performances reproductives.
Les producteurs porcins font face aux risques persistants liés à la fièvre porcine africaine, ce qui oriente les investissements vers une biosécurité renforcée et des vaccins multivalents. La santé ovine et caprine reste un segment de niche, bien que les produits ciblés de contrôle des parasites trouvent leur place dans les régions arides. Les technologies issues de l'aquaculture retiennent l'attention des éleveurs terrestres qui se diversifient, élargissant ainsi le marché de la santé animale d'élevage au-delà des espèces terrestres.
Par Voie d'Administration :
L'Innovation Topique Défie la Dominance ParentéraleLes produits parentéraux ont représenté 41,90 % des revenus en 2025, les injectables demeurant la référence absolue pour les vaccins et les thérapeutiques critiques. Les formats topiques, cependant, progressent à un CAGR de 7,19 %, les applications pour-on et les patchs à micro-aiguilles délivrant des antiparasitaires à longue durée d'action sans provoquer de lésions au site d'injection. La part du marché de la santé animale d'élevage pour les solutions topiques augmentera à mesure que les pénuries de main-d'œuvre s'intensifient et que les certifications de bien-être animal privilégient les traitements à faible stress.
Les thérapies orales font face à des contrôles plus stricts, mais les probiotiques et les prébiotiques conservent leur attrait en tant qu'alternatives aux antibiotiques. Les dispositifs implantables et par inhalation sont des technologies en phase précoce promettant un dosage précis et des résidus minimaux, positionnant les innovateurs pour une future disruption du marché de la santé animale d'élevage.
Par Canal de Distribution :
La Transformation Numérique Remodèle les Réseaux TraditionnelsLes hôpitaux vétérinaires dominent encore, mais le commerce électronique en vente directe à la ferme progresse rapidement, réduisant les coûts d'approvisionnement et offrant un réapprovisionnement par abonnement. Les grands intégrateurs négocient des tarifs en volume et privilégient les fournisseurs qui proposent des tableaux de bord de données et un support à distance. Les pharmacies prospèrent dans les zones péri-urbaines, mais les ventes directes à la ferme dépassent tous les canaux parce que les fabricants associent les produits à des contrats de service comprenant une formation sur site. Cette évolution élève les barrières du marché de la santé animale d'élevage pour les entreprises ne disposant pas d'infrastructures numériques ou d'équipes de terrain.
Les initiatives d'intégrité de la chaîne d'approvisionnement, telles que la traçabilité par chaîne de blocs, renforcent les distributeurs de confiance tout en réduisant les opérateurs du marché gris. Les audits réglementaires scrutent désormais les enregistrements de température, faisant de la conformité à la chaîne du froid un facteur de différenciation concurrentiel dans l'ensemble du secteur de la santé animale d'élevage.
Analyse Géographique
Marché des Soins de Santé pour Animaux d'Élevage en Amérique du Nord
L'Amérique du Nord, représentant 42,70 % des revenus en 2025, bénéficie de solides écosystèmes de R&D, d'un remboursement établi des services vétérinaires et d'une adoption précoce de la surveillance basée sur l'IA. Cependant, les pénuries persistantes de vétérinaires ruraux menacent la couverture des services et pourraient freiner la croissance du marché des soins de santé pour animaux d'élevage dans les comtés frontaliers. Des programmes fédéraux de remise de prêts et des initiatives de cliniques mobiles visent à combler ce déficit.
Marché des Soins de Santé pour Animaux d'Élevage en Asie-Pacifique
L'Asie-Pacifique affiche la croissance la plus dynamique avec un CAGR de 6,39 % jusqu'en 2031, la Chine modernisant ses méga-fermes et l'Inde développant ses coopératives laitières. Les réformes réglementaires qui rationalisent l'examen des dossiers et reconnaissent les certificats internationaux de Bonnes Pratiques de Fabrication améliorent les délais d'entrée sur le marché. Toutefois, la diversité linguistique et l'hétérogénéité des règles de biosécurité continuent de compliquer les stratégies de commercialisation.
Marché des Soins de Santé pour Animaux d'Élevage en Europe
L'Europe maintient des gains modérés sous l'effet d'une législation stricte en matière de bien-être animal et de mandats de vaccination complets. Les producteurs investissent dans des produits biologiques et des diagnostics haut de gamme afin de satisfaire aux tolérances en matière de résidus sur les marchés d'exportation. Les États membres d'Europe de l'Est allouent des fonds de relance de l'UE à la modernisation de la logistique de la chaîne du froid, élargissant ainsi l'accès au marché des soins de santé pour animaux d'élevage.
Marché des Soins de Santé pour Animaux d'Élevage en Amérique du Sud et en MEA
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique représentent des marchés à fort potentiel en phase de développement précoce. Le Brésil et l'Argentine déploient des capacités de production de vaccins autogènes ciblant les souches endémiques, tandis que les États du Golfe investissent dans des programmes de sécurité alimentaire incluant de grandes exploitations laitières et avicoles. Les contraintes de capacité réglementaire et l'infiltration de produits contrefaits demeurent des obstacles, mais l'harmonisation progressive au sein de blocs commerciaux tels que le Mercosur offre une voie plus claire pour l'expansion du marché des soins de santé pour animaux d'élevage.

Paysage réglementaire
La réglementation se durcit autour de la gestion responsable des antimicrobiens, de la conformité en matière de bien-être animal et de la traçabilité, ce qui redéfinit la manière dont les médicaments destinés aux animaux d'élevage sont autorisés, étiquetés et utilisés. Dans l'Union européenne, le règlement (UE) 2019/6 relatif aux médicaments vétérinaires continue d'ancrer l'autorisation de mise sur le marché et les contrôles d'approvisionnement, et le règlement d'exécution (UE) 2025/2091 de la Commission fixe les exigences de BPF vétérinaires. L'Agence européenne des médicaments a également demandé aux titulaires d'autorisation de mise sur le marché d'aligner les informations sur les produits avec le modèle QRD v9.1 avant le 29 janvier 2027, relevant ainsi le niveau de conformité pour l'étiquetage et les mises à jour du cycle de vie dans l'ensemble des États membres.
Sur les principaux marchés nationaux, les règles de lutte contre les maladies et de mouvement sont de plus en plus liées au statut de surveillance et aux plans de santé au niveau des exploitations. Aux États-Unis, l'USDA APHIS a mis à jour en avril 2026 les directives relatives au mouvement interétatique des vaches laitières en lactation dans le cadre de la National Milk Testing Strategy, supprimant certaines exigences de test pour les animaux provenant d'États bénéficiant du statut d'État non affecté, tandis que les exigences de traçabilité des maladies animales pour les bovins et les bisons restent régies par le 9 CFR Part 86. Au Royaume-Uni, le Defra a ouvert en février 2026 une consultation sur des propositions obligatoires dans le cadre de l'Animal Health and Welfare Pathway, incluant des bilans de santé annuels pour les bovins, les ovins et les porcins ainsi que des programmes d'éradication de la BVD et du PRRS, aux côtés d'un financement Improve Animal Health and Welfare élargi en janvier 2026 qui soutient les bilans et les suivis dans plusieurs troupeaux ou cheptels.
Analyse de la chaîne de valeur
La chaîne de valeur des soins de santé des animaux d'élevage couvre les intrants amont (principes actifs, antigènes biologiques, adjuvants, emballages, matériels de chaîne du froid et réactifs de diagnostic), la fabrication (produits pharmaceutiques, vaccins y compris les lots autogènes, et diagnostics au point de soins), ainsi que la distribution en aval via les hôpitaux et cliniques vétérinaires, les pharmacies et drogueries, le commerce électronique et les modèles de vente directe à la ferme soutenus par des équipes de service sur le terrain. Les utilisateurs finaux comprennent les exploitations avicoles et porcines intégrées, les producteurs laitiers et bovins, et les petits exploitants, les vétérinaires, les paraprofessionnels vétérinaires et les agents communautaires de santé animale influençant la sélection des produits, les protocoles d'administration et la documentation de conformité.
Les points de blocage se concentrent de plus en plus sur l'intégrité de la chaîne du froid, le contrôle du risque de contrefaçon et la volatilité des intrants ou de la logistique, qui affectent à la fois les résultats thérapeutiques et ceux liés à la nutrition. Les perturbations d'approvisionnement ont notamment inclus des ruptures de stock intermittentes de vaccins (par exemple, Nobilis ND Clone 30) et des pénuries d'intrants clés pour additifs alimentaires tels que la méthionine et l'acide formique, liées à la disponibilité du méthanol et aux risques de transit via le détroit d'Hormuz. Les organismes de gouvernance et de normalisation tels que l'OMSA, le VICH, le Codex Alimentarius et le cadre SPS de l'OMC façonnent les limites de résidus, l'harmonisation des dossiers et les procédures de certification commerciale, tandis que les systèmes de surveillance numérique et les outils de traçabilité deviennent de plus en plus centraux à mesure que les exploitations et les fournisseurs alignent leurs programmes de santé sur les règles de mouvement et les exigences d'exportation.
Paysage Concurrentiel
Le marché de la santé animale d'élevage présente une concentration modérée, les grands acteurs mondiaux tirant parti de leur échelle, de leur intégration verticale et de leurs larges portefeuilles pour conserver des avantages concurrentiels. Zoetis, Merck Animal Health et Boehringer Ingelheim complètent leurs pipelines internes par des acquisitions d'entreprises technologiques de niche pour accélérer la mise sur le marché de nouvelles plateformes de délivrance. Les leaders régionaux tels que Ceva Santé Animale et Huvepharma renforcent leurs positions grâce à des sites de vaccins autogènes qui adaptent les produits aux agents pathogènes locaux, renforçant la fidélité des clients.
La transformation numérique est le nouveau terrain de bataille. Les entreprises intègrent des capteurs IoT, des analyses d'apprentissage automatique et la traçabilité par chaîne de blocs dans des solutions de santé de bout en bout qui promettent un retour sur investissement mesurable. Les collaborations stratégiques entre développeurs de vaccins et innovateurs en diagnostics créent des offres groupées qui fidélisent les clients sur des contrats pluriannuels et augmentent les coûts de changement pour les exploitations. Les acteurs plus petits se différencient par une spécialisation approfondie ou une focalisation géographique, s'associant souvent avec des fabricants sous contrat pour compenser les désavantages d'échelle.
La rivalité concurrentielle s'intensifie autour de l'élevage de précision où le matériel, le logiciel et les biologiques convergent. Les avantages du précurseur reviennent aux entreprises qui sécurisent la couverture par brevet sur les algorithmes de traitement basés sur les données et l'interopérabilité transparente des dispositifs. L'expertise en conformité réglementaire demeure une barrière décisive ; les entreprises établies maintiennent des équipes dédiées versées dans les normes de dépôt de plus de 100 juridictions, les protégeant des challengers à évolution rapide. Néanmoins, les entrants disruptifs proposant des plateformes d'IA à faible coût ou des vaccins de biologie synthétique constituent des menaces crédibles à long terme pour les leaders établis du marché de la santé animale d'élevage.
Leaders du Secteur de la Santé Animale d'Élevage
Zoetis Inc
Ceva Animal Health
Boehringer Ingelheim GmbH
Elanco
Vetoquinol
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Santé Animale d'Élevage
- Bayer Animal Health
- Bimeda
- Boehringer Ingelheim
- Ceva Santé Animale
- Dechra Pharmaceuticals
- Elanco
- Hester Biosciences
- Huvepharma
- Indian Immunologicals
- Intas Pharmaceuticals
- Merck
- Norbrook
- Ouro Fino Saúde Animal
- Phibro Animal Health
- Vetoquinol
- Virbac
- Virbac South Africa

Opportunités de marché et perspectives d'avenir
Des espaces vierges s'ouvrent là où les biologiques préventifs, les outils d'élevage de précision et les alternatives non antibiotiques peuvent être intégrés dans des programmes auditables au niveau des exploitations. L'activité d'acquisition montre où les principaux fournisseurs placent leur accent au-delà des produits pharmaceutiques traditionnels : Zoetis a annoncé en 2026 des accords pour acquérir l'activité de génomique animale de Neogen (160 millions USD) et la plateforme de téléradiologie vétérinaire VitalRADS, visant une intégration plus étroite des outils d'évaluation des risques génétiques et des diagnostics assistés par IA dans la prise de décision à la ferme. Merck Animal Health a également annoncé en juin 2026 un accord pour acquérir TARGAN, ajoutant des capacités de biodispositifs (WingScan) pour la transformation avicole et l'efficacité de production, renforçant les stratégies groupées matériel-logiciel-biologiques.
Les opportunités s'élargissent également dans les portefeuilles de vaccins et de biologiques spécifiques aux régions, en particulier pour les systèmes de production confrontés à une pression persistante de maladies endémiques et à des contraintes d'utilisation d'antibiotiques. Ceva Animal Health a acquis Aquilon CyL S.L. en juin 2026 pour renforcer ses solutions de santé intestinale porcine, incluant un vaccin ciblant Brachyspira hyodysenteriae, et a formé la coentreprise Ceva Bussan Animal Health avec Mitsui and Co. en mai 2026 pour approfondir son accès au marché japonais. Les tendances politiques vers des règles plus prescriptives de gestion responsable des antimicrobiens et de lutte contre les maladies poussent les fabricants à combiner un étiquetage de produit conforme, une chaîne du froid fiable et une preuve d'utilisation numérique, ce qui peut soutenir des contrats à plus forte valeur avec les intégrateurs et les producteurs orientés vers l'exportation.
Recent Industry Developments in Marché de la Santé Animale d'Élevage
- Juillet 2026 : Zoetis a reçu l'autorisation de mise sur le marché de la Commission européenne pour Poulvac Procerta HVT-ND, élargissant son portefeuille de vaccins avicoles dans le cadre des voies d'approbation de l'UE. Le même mois, Zoetis a également annoncé un accord définitif pour acquérir VitalRADS, une plateforme de services de téléradiologie vétérinaire, renforçant ses capacités de diagnostic et d'interprétation assistée par IA qui peuvent être intégrées dans des programmes de santé de précision des troupeaux et des cheptels.
- Juin 2026 : Ceva Animal Health a acquis Aquilón CyL S.L., une entreprise espagnole de biotechnologie axée sur la santé intestinale porcine, ajoutant un vaccin ciblant Brachyspira hyodysenteriae pour la dysenterie porcine. La transaction élargit l'empreinte de Ceva en solutions biologiques en Europe et renforce la profondeur du portefeuille dans les maladies de production à fort impact où les restrictions sur les antibiotiques accroissent la demande pour des approches préventives.
- Mai 2024 : MSD Animal Health (Merck Animal Health) a annoncé que la Commission européenne a accordé l'autorisation de mise sur le marché pour le vaccin INNOVAX-ND-H5 destiné aux poulets. Cette approbation soutient le déploiement commercial de stratégies de contrôle basées sur la vaccination dans les exploitations avicoles confrontées au risque de grippe aviaire et à des exigences renforcées de gestion responsable des antimicrobiens.


Marché de la Santé Animale d'Élevage Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché de la santé animale d'élevage couvre les revenus issus des produits utilisés pour prévenir, diagnostiquer et traiter les problèmes de santé des animaux destinés à la production alimentaire, tels qu'achetés via les circuits vétérinaires et agricoles. Cela inclut les médicaments, vaccins et diagnostics couramment utilisés qui soutiennent les résultats sanitaires des troupeaux et des volailles.
Exclusions du périmètre : Nous excluons les produits destinés exclusivement aux animaux de compagnie, les assurances pour animaux de compagnie et les services de toilettage, ainsi que les équipements agricoles non sanitaires qui n'ont pas de rôle dans la prévention ou le traitement des maladies.
Aperçu de la segmentation
- Par Produit
- Vaccins
- Antiparasitaires
- Anti-infectieux
- Additifs Médicamenteux pour l'Alimentation Animale
- Autres Produits
- Par Type d'Animal
- Bovins
- Porcins
- Volaille
- Ovins et Caprins
- Autres Types d'Animaux
- Par Voie d'Administration
- Orale
- Parentérale
- Topique
- Autres Voies d'Administration
- Par Canal de Distribution
- Hôpitaux Vétérinaires
- Cliniques Vétérinaires
- Pharmacies et Parapharmacies
- Commerce Électronique
- Vente Directe à la Ferme
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- CCG
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté par la construction du bassin de demande à partir des populations de bétail et de volailles, des indicateurs de l'intensité de production et des indicateurs de charge de morbidité, puis par la cartographie des modalités de délivrance des soins selon les régions. Nous nous sommes appuyés sur des sources publiques et officielles, notamment FAOSTAT pour les effectifs de bétail et de volailles, les mises à jour de l'OMSA pour les notifications de maladies, l'USDA et Eurostat pour les séries de production et d'échanges commerciaux, ainsi que les sites des régulateurs nationaux de l'agriculture et de la médecine vétérinaire pour les évolutions réglementaires affectant les modes d'utilisation.
Pour convertir l'activité en valeur de marché, nous avons recoupé les hypothèses relatives au mix produit et aux taux d'utilisation à l'aide de revues vétérinaires à comité de lecture, des recommandations des autorités en matière de vaccination et de gestion de l'antibiorésistance, ainsi que des rapports annuels, dépôts réglementaires et présentations aux investisseurs des entreprises pour les ventilations directionnelles des revenus. Dans quelques cas, des données financières d'entreprises payantes et une base de données de brevets ont été utilisées pour confirmer les portefeuilles de produits et le rythme d'innovation. Les sources de recherche documentaire listées ici sont illustratives, et des documents publics supplémentaires ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Des entretiens primaires et des enquêtes structurées ont été utilisés pour tester les hypothèses documentaires et combler les lacunes concernant les niveaux d'utilisation réels pour les bovins, les porcins, les volailles et les petits ruminants. Nous avons échangé avec des fabricants, des distributeurs, des vétérinaires, des intégrateurs et des responsables d'exploitation dans les zones APAC, EMEA et Amériques, de sorte que le modèle reflète les différences en matière d'accès, de réglementation et de comportement d'achat.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 13 % | APAC : 42 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 34 % |
| Acteurs de plus petite taille : 18 % | Managers : 57 % | Amériques : 24 % |
Dimensionnement et prévisions du marché
Le modèle central utilise une approche descendante dans laquelle les populations animales et les volumes de production sont reconstitués en un bassin de demande traitée par espèce, puis convertis en valeur à l'aide des taux de traitement typiques et des fourchettes de prix par groupe de produits. Nous nous sommes concentrés sur des variables d'entrée pratiques telles que les tendances des effectifs de bétail, la pénétration de la vaccination, la saisonnalité des parasites, la pression liée à la gestion de l'antibiorésistance, les signaux de fréquence des épidémies de maladies et les évolutions du mix de canaux entre les achats directs à la ferme et les achats en commerce de détail ou en clinique.
Ces totaux ont été corroborés par des approximations sélectives ascendantes, telles que l'échantillonnage d'un ensemble de revenus de fournisseurs par exposition à la santé animale, la vérification des signaux de débit des distributeurs et la validation du prix implicite par animal traité par rapport aux retours d'entretiens. Lorsque les données étaient insuffisantes, les lacunes ont été traitées avec des fourchettes d'adoption conservatrices, puis affinées par des appels de suivi jusqu'à ce que l'utilisation implicite corresponde aux systèmes de production connus.
Pour les prévisions, une analyse de scénarios a été utilisée, soutenue par un lissage de courtes séries sur les variables stables et des perspectives convenues avec des experts pour les principaux facteurs tels que l'expansion des troupeaux, les dépenses de biosécurité et les limites réglementaires sur certains antimicrobiens. La prévision finale est liée à des indicateurs visibles du bétail et des maladies, puis ajustée pour tenir compte des évolutions attendues du mix et des prix confirmées par les données de terrain.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, notamment la croissance de la production animale, l'orientation des dépenses de santé animale dans les principaux pays et les attentes en matière de mix produit de la part des praticiens, puis les écarts ont été examinés ligne par ligne. Si une donnée d'entrée créait un saut soudain ne correspondant pas à des événements connus, tels qu'une vague épidémique ou un changement réglementaire, l'hypothèse était réexaminée et les répondants primaires étaient recontactés pour confirmer ce qui se passe en pratique.
Avant validation finale, le modèle et le récit ont fait l'objet de plusieurs révisions analytiques afin d'aligner la logique de calcul, la cohérence des unités et le traitement des devises. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des épidémies majeures, des mesures réglementaires ou des perturbations tarifaires notables, et une vérification finale avant livraison est effectuée pour maintenir les chiffres à jour.
Dimensionnement du marché de la santé animale d'élevage par Mordor Intelligence comparé à d'autres estimations publiées
Les estimations publiées pour la santé animale d'élevage peuvent sembler différentes même lorsque le nom du sujet est identique, car chaque éditeur choisit ses propres inclusions de produits, sa couverture animale et le calendrier de ses hypothèses de prix et de devises. Des différences apparaissent également lorsque certaines études intègrent des services et des technologies dans le même total, tandis que d'autres s'en tiennent aux revenus de produits déclarés via les circuits d'achat vétérinaires et agricoles.
Certains chiffres externes sont plus larges par conception, car ils intègrent des équipements ou des solutions plus larges de gestion agricole, et ils peuvent appliquer une croissance des prix plus rapide sans confirmer ce qui est réellement payé dans chaque circuit. Chez Mordor Intelligence, le chiffre est limité aux produits de santé animale utilisés pour les espèces d'élevage, et les totaux sont vérifiés par rapport aux signaux de demande au niveau des espèces, notamment la logique de population traitée et le mix de voies d'administration, avant que la valeur finale ne soit arrêtée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 24,77 milliards USD (2026) | |
| Éditeur sectoriel A | 23,51 milliards USD (2024) | Utilise une année de base antérieure et un calendrier différent pour la tarification, et regroupe également les équipements avec les produits pharmaceutiques dans certaines ventilations de produits, ce qui éloigne le total des seules dépenses en produits. |
| Cabinet de recherche B | 21,08 milliards USD (2024) | Applique un ensemble de produits plus restreint dans l'année de base et s'appuie davantage sur des fourchettes de CAGR déclarées, avec un lien moins visible avec la population traitée et le mix de canaux par espèce. |
L'écart provient principalement de ce qui est comptabilisé comme soins de santé, ainsi que de la manière dont la tarification et le mix de canaux sont traités dans l'année de base. En ancrant le total aux populations animales, aux taux de traitement et de vaccination, et à des fourchettes de prix réalistes revérifiées lors des entretiens, l'estimation reste traçable selon des étapes reproductibles et auditables.


Questions Clés Auxquelles le Rapport Répond
Quelle est la valeur attendue du marché de la santé animale d'élevage en 2031 ?
Le marché de la santé animale d'élevage devrait atteindre 31,69 milliards USD d'ici 2031.
Quelle catégorie de produit connaît la croissance la plus rapide dans le domaine de la santé du bétail ?
Les vaccins progressent à un TCAC de 7,31 % à mesure que les producteurs pivotent vers les soins préventifs.
Quelle région affiche la croissance la plus rapide de la demande en santé animale ?
L'Asie-Pacifique croît à un TCAC de 6,39 % grâce à la modernisation du secteur de l'élevage et à la hausse de la consommation de protéines.
Quel défi limite le plus les services de santé animale d'élevage en milieu rural en Amérique du Nord ?
Une pénurie aiguë de vétérinaires spécialisés en grands animaux suite aux modifications d'ordonnance de la FDA limite la couverture des services.
Comment les médicaments contrefaits affectent-ils la santé animale d'élevage ?
Les produits de qualité inférieure représentent jusqu'à 15 % de l'approvisionnement, compromettant l'efficacité des traitements et favorisant la résistance aux antimicrobiens.
Dernière mise à jour de la page le:



