
Marktgröße und Marktanteil der Nutztier-Gesundheitsversorgung
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 24.77 Milliarden US-Dollar |
| Marktgröße (2031) | 31.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.06 % |
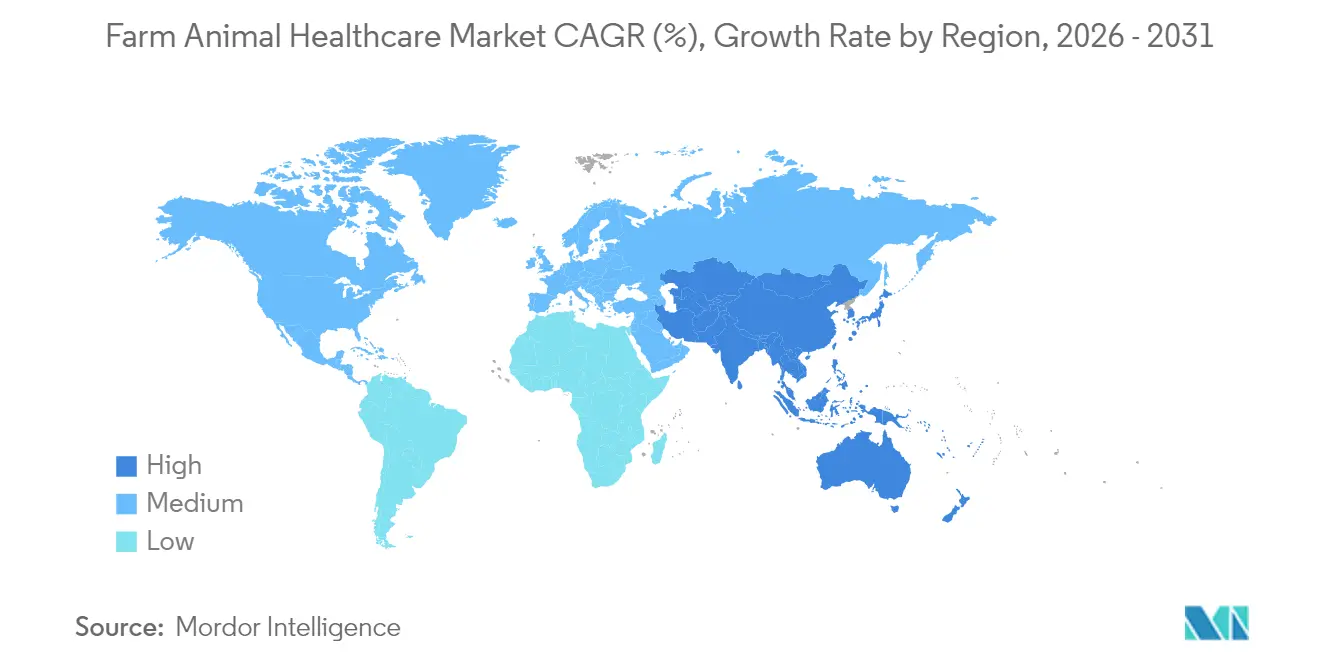
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
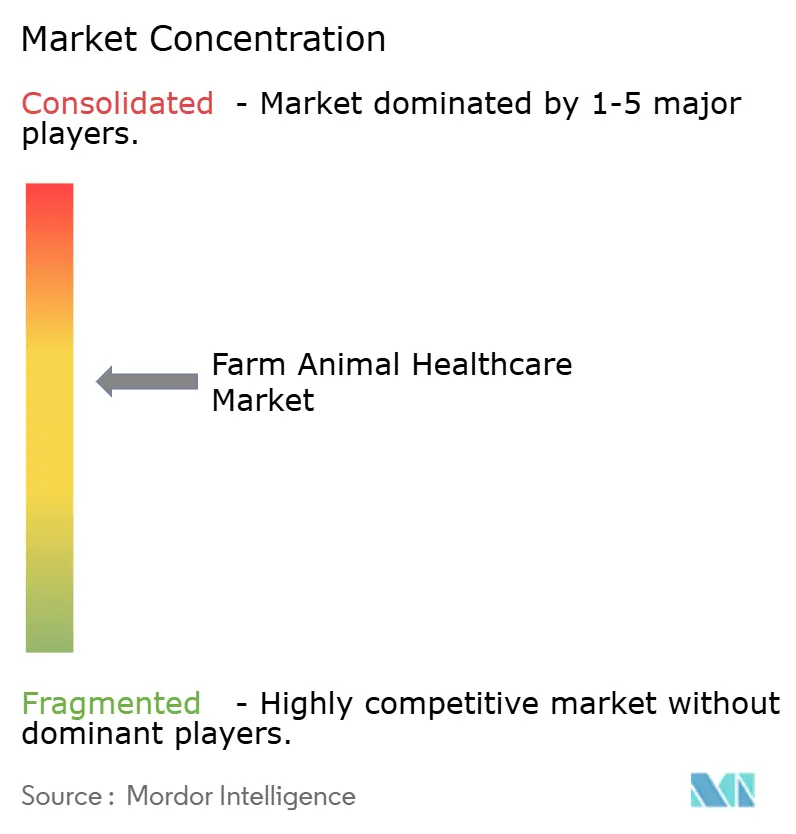
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Nutztier-Gesundheitsversorgung von Mordor Intelligence
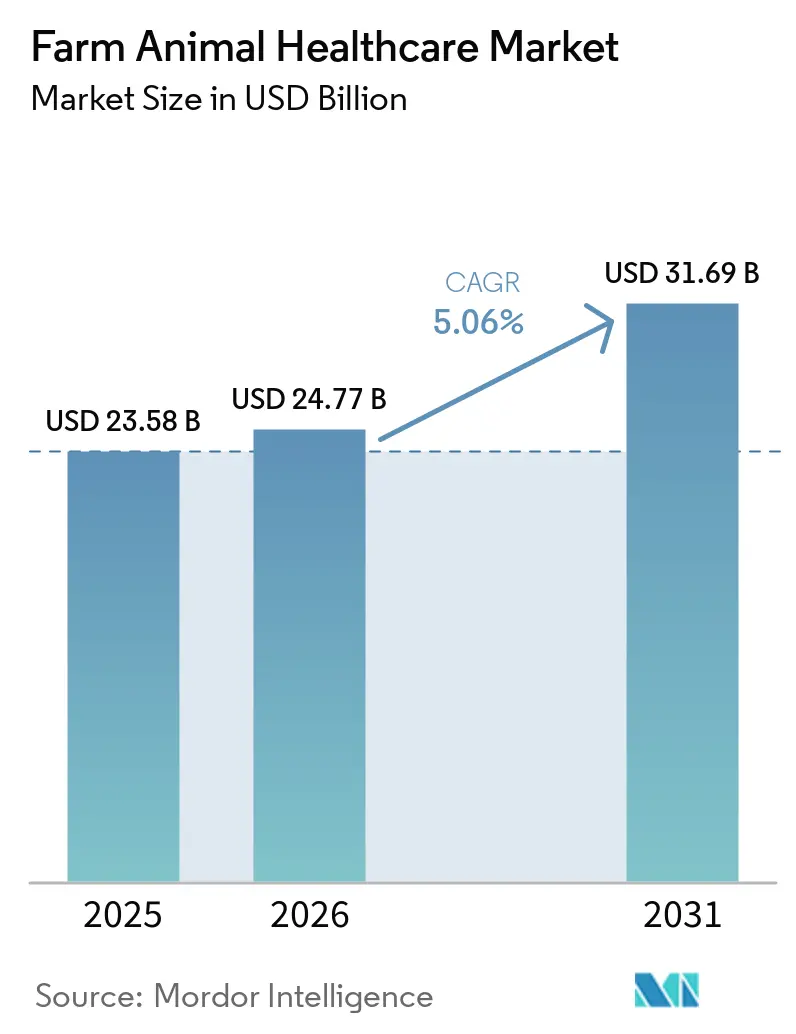
Die Marktgröße der Nutztier-Gesundheitsversorgung wurde im Jahr 2025 auf 23,58 Milliarden USD geschätzt und wird voraussichtlich von 24,77 Milliarden USD im Jahr 2026 auf 31,69 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,06 % im Prognosezeitraum (2026–2031). Die Expansion spiegelt den entscheidenden Wandel hin zu präventiven Biologika, die verstärkte Nutzung KI-gestützter Krankheitsüberwachungsplattformen sowie strengere Tierschutzvorschriften wider, die den routinemäßigen Einsatz von Antibiotika zugunsten von Impfprogrammen einschränken. Die rasche Verbreitung von Präzisions-Nutztierhaltungswerkzeugen, die steigende Nachfrage nach Proteinen in aufstrebenden Volkswirtschaften und konzertierte regulatorische Bemühungen gegen zoonotische Ausbrüche stärken die Wachstumsaussichten weiter. Der Wettbewerbsdynamik hängt nun davon ab, inwieweit Hersteller in der Lage sind, Diagnostik mit Therapeutika zu integrieren und regionsspezifische Impfstoffe zu liefern, die den gestiegenen Compliance-Anforderungen entsprechen. Gleichzeitig bremsen Risiken durch gefälschte Arzneimittel, Lücken in der tierärztlichen Versorgung und uneinheitliche regulatorische Abstimmungen in Ländern mit niedrigem und mittlerem Einkommen den Gesamtschwung.
Wichtigste Erkenntnisse des Berichts
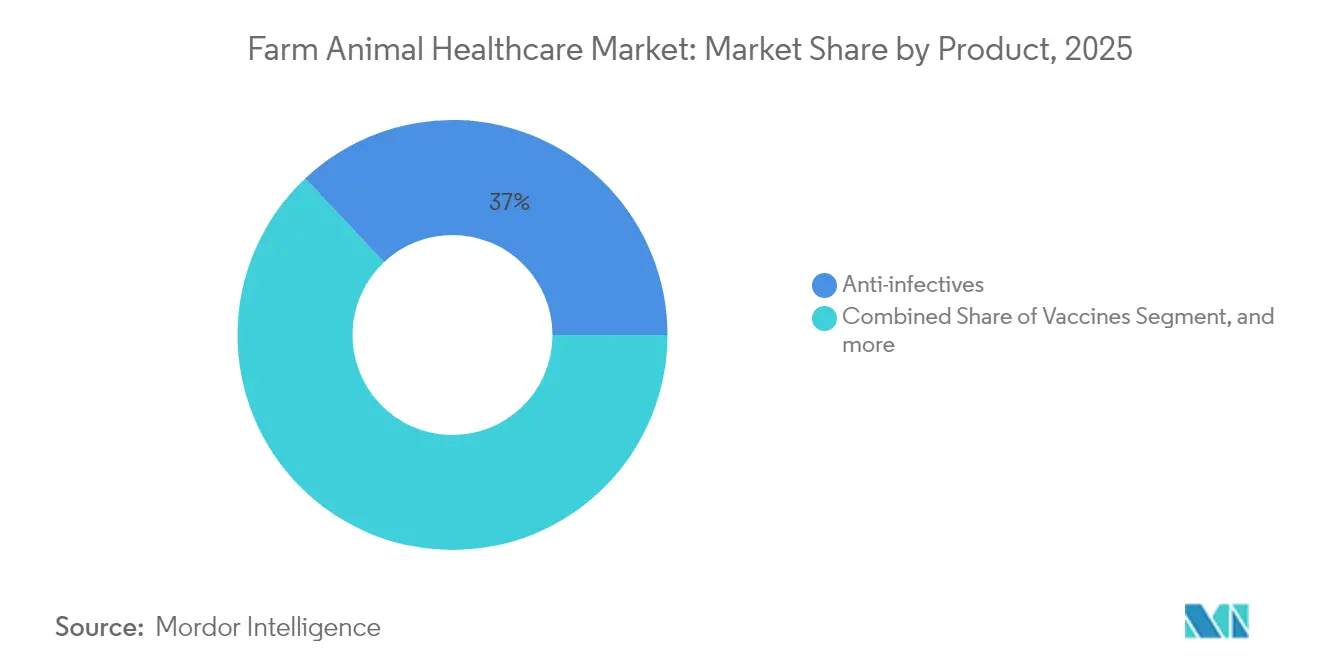
- Nach Produktkategorie führten Antiinfektiva mit einem Marktanteil von 37,02 % an der Nutztier-Gesundheitsversorgung im Jahr 2025, während Impfstoffe bis 2031 mit einer CAGR von 7,31 % wachsen.
- Nach Tierart erzielte Geflügel im Jahr 2025 einen Umsatzanteil von 38,10 %, während das Rindersegment mit der höchsten CAGR von 6,61 % bis 2031 das stärkste Wachstum verzeichnet.
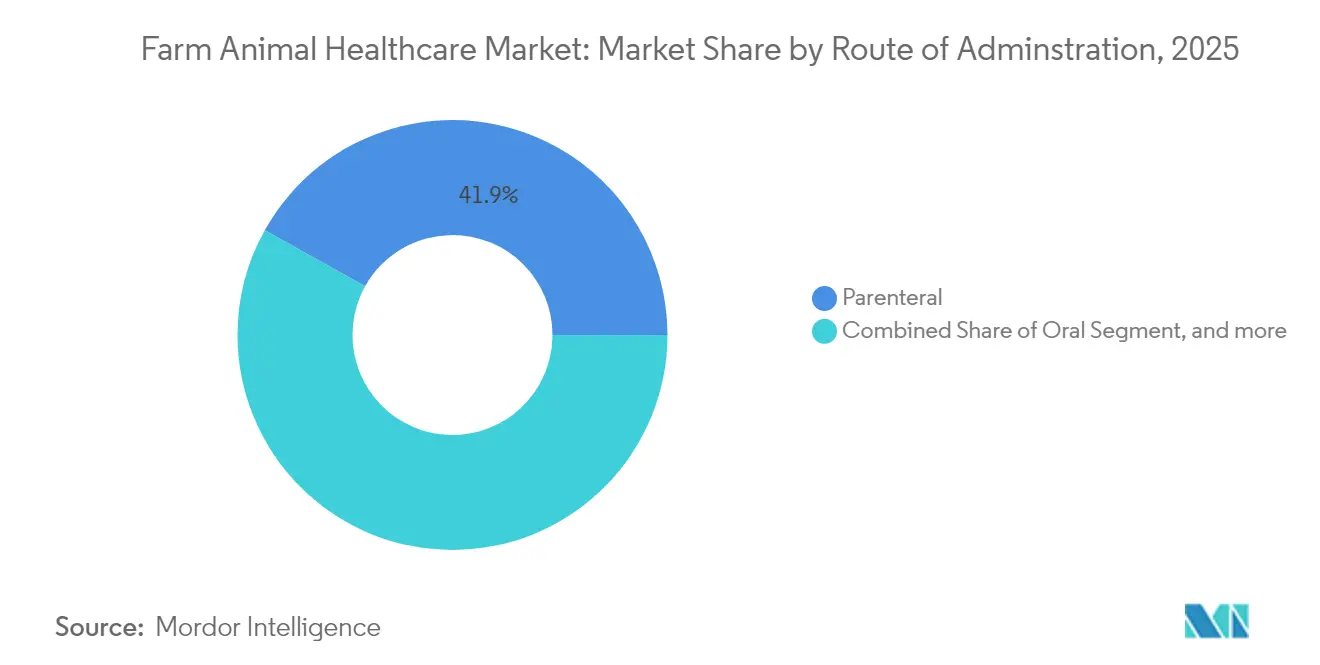
- Nach Verabreichungsweg hielten parenterale Produkte im Jahr 2025 einen Umsatzanteil von 41,90 %, und topische Formulierungen steigen mit einer CAGR von 7,19 % bis 2031.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Umsatzanteil von 42,70 %, wobei der Asien-Pazifik-Raum mit einer CAGR von 6,39 % bis 2031 führend ist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | % (ca.) Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fortschrittliche Technologie beschleunigt die betriebliche Vor-Ort-Diagnostik | +1.2% | Global, mit früher Einführung in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Behördliche und tierschutzbezogene Impfvorschriften | +0.9% | Global, am stärksten in EU und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Bedrohung durch neu auftretende Zoonosen | +0.8% | Global, mit Schwerpunkten in APAC und Afrika | Langfristig (≥ 4 Jahre) |
| Wandel hin zu präventiven Biologika und integrierten Gesundheitsplänen | +1.1% | Global, angeführt von entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| KI-gestützte Echtzeit-Krankheitsüberwachungsplattformen | +0.7% | Nordamerika, EU, ausgewählte APAC-Märkte | Langfristig (≥ 4 Jahre) |
| Investitionen in autogene Impfstoff-CDMO in aufstrebenden Märkten | +0.5% | APAC, Lateinamerika, MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fortschrittliche Technologie beschleunigt die betriebliche Vor-Ort-Diagnostik
Tragbare PCR-Geräte und Smartphone-Biosensoren ermöglichen heute eine stallseitige Pathogenerkennung innerhalb von Minuten und reduzieren die Reaktionszeit bei Ausbrüchen von 72 Stunden auf unter 12 Stunden in Systemen wie der koreanischen KAHIS-Plattform[1]. Schnellere Diagnosen treiben eine zeitnahe Behandlung voran, begrenzen Verluste und steigern die Nachfrage nach vernetzten Geräten, die sich nahtlos in Herdenmanagement-Software integrieren lassen. Die Einführung ist in Nordamerika und Westeuropa am stärksten ausgeprägt, wo Investitionsbudgets und Breitbandabdeckung gut ausgebaut sind. Gerätehersteller profitieren von wiederkehrenden Einnahmen durch Reagenzkartuschen und Daten-Abonnementdienste. Die breitere Einführung in abgelegenen Regionen hängt von erschwinglicher Hardware und einer robusten Kühlketten-Logistik für Testkits ab.
Behördliche und tierschutzbezogene Impfvorschriften
Das Afrikanische-Schweinepest-Programm der Europäischen Union und der nationale Geflügelverbesserungsplan des USDA verpflichten kommerzielle Betriebe zur Einhaltung strenger Impfpläne. Staatliche Tiergesundheitsbehörden, obwohl ein kleinerer Teil der Schweinegesundheitsbranche, bestimmen die Marktrichtung durch Tilgungsprogramme und Notfallimpfstoffvorräte, wie die ASP-Initiative 2025 von AU-PANVAC belegt. Diese Vorschriften schaffen eine stetige Impfstoffnachfrage, begünstigen Unternehmen mit regulatorischer Compliance-Expertise und erhöhen die Markteintrittsbarrieren für Generikahersteller. Verpflichtende Programme fördern zudem Investitionen in die Kühlketteninfrastruktur und automatisierte Massenimpfanlagen. Schwellenländer übernehmen diese Maßnahmen, um Exportzertifizierungen zu sichern, und vergrößern damit den Markt für Nutztiergesundheit weiter. Kleinbetriebe sehen sich jedoch mit höheren Betriebskosten konfrontiert und benötigen Subventionen oder Genossenschaftsmodelle, um die Anforderungen zu erfüllen.
Wachsende Bedrohung durch neu auftretende Zoonosen
Klimawandel und die Erschließung von Lebensräumen erhöhen das Übertragungsrisiko, wobei 75 % der neuen Infektionskrankheiten ihren Ursprung bei Tieren haben und jährlich mehr als 20 Milliarden USD Kosten verursachen[3]. Jüngste Wellen hochpathogener aviärer Influenza in Nordamerika und Europa unterstreichen die Anfälligkeit intensiver Produktionssysteme. Infolgedessen finanzieren Regierungen Impfstoffvorräte für schnelle Reaktionen und fördern breit wirksame Biologika. Hersteller mit flexiblen mRNA- oder Vektorplattformen können Formulierungen schnell anpassen und erzielen dadurch einen Margenvorteil. Versicherungsanbieter verknüpfen Prämien zunehmend mit dem Impfstatus des Betriebs, was den Wandel von der Behandlung zur Prävention verstärkt.
Wandel hin zu präventiven Biologika und integrierten Gesundheitsplänen
Die Vorschriften der USDA Veterinary Feed Directive zur Einschränkung des Antibiotikaeinsatzes haben Investitionen in Impfstoffe, Probiotika und Biosicherheitspakete beschleunigt. Produzenten schließen nun mehrjährige Serviceverträge ab, die Immunisierungen, Ernährungspläne und Umweltaudits miteinander verbinden. Das gebündelte Modell fördert langfristige Beziehungen zwischen Herstellern, Tierärzten und Landwirten und erhöht die Wechselkosten. Unternehmen mit breiten Portfolios und Außendienstteams dominieren, während Einprodukt-Spezialisten nach Partnerschaften oder Nischenindikationen suchen. Integrierte Programme liefern zudem wertvolle Realdaten, die KI-Systeme für prädiktive Analysen speisen.
Analyse der Hemmniswirkung*
| Hemmnis | % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gefälschte und minderwertige Arzneimittel | -0.6% | Global, konzentriert in APAC und Afrika | Kurzfristig (≤ 2 Jahre) |
| Steigende Kosten für tierärztliche Leistungen und Tests | -0.4% | Global, am stärksten in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Akuter Mangel an Tierärzten im ländlichen Bereich nach U.S. FDA GFI-263 | -0.3% | Nordamerika, sich auf andere Regionen ausbreitend | Langfristig (≥ 4 Jahre) |
| Fragmentierte regulatorische Harmonisierung in Ländern mit niedrigem und mittlerem Einkommen | -0.2% | APAC, Afrika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gefälschte und minderwertige Arzneimittel
Minderwertige Produkte machen 10–15 % des globalen Veterinärangebots aus, untergraben das Vertrauen der Landwirte und fördern die Entwicklung von Antibiotikaresistenzen. Durchsetzungsmaßnahmen, wie etwa eine Impfstoffbeschlagnahme im Wert von 2,4 Millionen USD in Texas, verdeutlichen das Ausmaß des illegalen Handels. Legitime Unternehmen müssen in Serialisierung, Blockchain-Nachverfolgung und Aufklärungskampagnen investieren, was die Betriebskosten erhöht. Aufstrebende Märkte tragen die Hauptlast aufgrund begrenzter Aufsicht und durchlässiger Grenzen, was den legitimen Markteintritt verlangsamt und verhindert, dass der Markt für Nutztier-Gesundheitsversorgung sein volles Potenzial ausschöpft.
Steigende Kosten für tierärztliche Leistungen und Tests
Die durchschnittlichen Tierarzthonorare stiegen von 2020 bis 2024 um 8,3 % pro Jahr, was die Erzeugerpreise übertraf und die Margen kleinerer Betriebe belastete. Molekulare Diagnosemethoden kosten bis zu fünfmal mehr als Kulturmethoden, werden jedoch zunehmend für Handelszertifizierungen verlangt. Die hohen Kosten fördern die Nachfrage nach Heim-Testkits und Tele-Beratung, zwingen jedoch auch einige Erzeuger dazu, empfohlene Maßnahmen zu unterlassen, was das Umsatzpotenzial für Anbieter begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Impfstoffe treiben die Biologika-Revolution voranDie CAGR von 7,31 % des Impfstoffsegments bis 2031 unterstreicht einen entscheidenden Übergang zur Prävention, da Antiinfektiva trotz eines Umsatzvorsprungs von 37,02 % im Jahr 2025 unter Stewardship-Druck geraten. Die Marktgrößengewinne der Nutztier-Gesundheitsversorgung resultieren aus mRNA-Plattformen, neuartigen Adjuvanzien und automatisierten Verabreichungssystemen, die die Arbeitskosten senken. Hersteller nutzen Premium-Preisgestaltung bei differenzierten Biologika, um durch generische Antibiotika verlorene Margen zu kompensieren. Parasitizidie verzeichnen ein stabiles Wachstum, da sich ausdehnende Vektorgebiete weidende Herden bedrohen, während medizinische Futterzusätze strengeren Rückstandsvorschriften unterliegen, die die Nachfrage dämpfen.
Autogene Impfstoffe expandieren schnell innerhalb des breiteren Impfstoffportfolios. Einrichtungen in Brasilien und Australien verkürzen Lieferketten und passen Antigene an betriebsspezifische Krankheitserreger an, was die Wirksamkeit erhöht und höhere Preise rechtfertigt. Antiinfektiva setzen auf Kombinationsformulierungen und retardierende Injektabilia zur Aufrechterhaltung der Differenzierung. Diagnosehersteller kooperieren mit Biologika-Anbietern, um Herdengesundheitspakete zu bündeln, was die Marktdurchdringung der Nutztier-Gesundheitsversorgung weiter steigert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Tierart:
Das Rindersegment beschleunigt sich trotz der Dominanz von GeflügelGeflügel hielt 2025 einen Umsatzanteil von 38,10 %, da intensive Broiler- und Legehennensysteme Impf- und Biosicherheitsprotokolle standardisieren. Das Rindersegment führt jedoch das künftige Wachstum mit einem CAGR von 6,61 % an, angetrieben durch die Konsolidierung der Milchwirtschaft und Präzisionslandwirtschaftswerkzeuge, die Mastitis oder Atemwegserkrankungen frühzeitig erkennen. Der Markt für Rindergesundheit wird sich voraussichtlich ausweiten, da tragbare Sensoren und KI-Analysen eine gezielte Dosierung ermöglichen und die Reproduktionsleistung optimieren.
Schweineproduzenten kämpfen mit anhaltenden Risiken durch die Afrikanische Schweinepest und lenken Investitionen in robuste Biosicherheitsmaßnahmen und multivalente Impfstoffe. Die Schaf- und Ziegengesundheit bleibt eine Nische, obwohl gezielte Parasitenbekämpfungsprodukte in ariden Regionen Anklang finden. Aquakultur-Querschnittstechnologien gewinnen an Aufmerksamkeit, da Landwirte diversifizieren und den Markt für Nutztiergesundheit über terrestrische Arten hinaus erweitern.
Nach Verabreichungsweg:
Topische Innovation fordert die parenterale Dominanz herausParenterale Produkte erzielten 2025 einen Umsatzanteil von 41,90 %, da Injektionspräparate der Goldstandard für Impfstoffe und kritische Therapeutika bleiben. Topische Darreichungsformen steigen jedoch mit einem CAGR von 7,19 % an, da Pour-on-Präparate und Mikronadelpflaster langwirksame Parasitizide ohne Injektionsstellenläsionen verabreichen. Der Marktanteil für topische Lösungen im Markt für Nutztiergesundheit wird steigen, da der Arbeitskräftemangel zunimmt und Tierschutzzertifizierungen stressarme Behandlungen priorisieren.
Orale Therapien unterliegen strengeren Kontrollen, doch Probiotika und Präbiotika behalten ihren Reiz als Antibiotikaalternativen. Implantierbare und Inhalationsgeräte sind Frühphasentechnologien, die eine präzise Dosierung und minimale Rückstände versprechen und Innovatoren für künftige Marktveränderungen im Markt für Nutztiergesundheit positionieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Die digitale Transformation verändert traditionelle NetzwerkeTierkliniken dominieren nach wie vor, doch der direkte E-Commerce zum Betrieb wächst schnell, senkt Beschaffungskosten und bietet Abonnement-Nachbestellungen an. Große Integratoren verhandeln Mengenrabatte und bevorzugen Anbieter, die Daten-Dashboards und Fernunterstützung bereitstellen. Apotheken florieren in stadtnahen Gebieten, doch direkte Hofverkäufe übertreffen alle Kanäle, da Hersteller Produkte mit Serviceverträgen einschließlich betrieblicher Schulungen bündeln. Diese Entwicklung erhöht die Markteintrittsbarrieren für Unternehmen ohne digitale Infrastruktur oder Außendienstteams.
Initiativen zur Lieferkettensicherheit wie die Blockchain-Rückverfolgung stärken vertrauenswürdige Distributoren und verdrängen Graumarktakteure. Regulatorische Prüfungen überprüfen nun Temperaturprotokollierungsaufzeichnungen, was die Einhaltung der Kühlkette zu einem Wettbewerbsvorteil in der gesamten Nutztier-Gesundheitsversorgungsbranche macht.
Geografische Analyse
Markt für Tiergesundheit bei Nutztieren in Nordamerika
Nordamerika, das im Jahr 2025 einen Umsatzanteil von 42,70 % hält, profitiert von einem starken Forschungs- und Entwicklungsökosystem, etablierten Erstattungsregelungen für tierärztliche Leistungen und der frühen Einführung KI-gestützter Überwachungssysteme. Der anhaltende Mangel an Tierärzten im ländlichen Raum gefährdet jedoch die Versorgungsabdeckung und könnte das Wachstum des Marktes für Tiergesundheit bei Nutztieren in Randgebieten dämpfen. Bundesweite Darlehenserlassprogramme und mobile Klinik-Initiativen zielen darauf ab, diese Lücke zu schließen.
Markt für Tiergesundheit bei Nutztieren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet mit einer CAGR von 6,39 % bis 2031 das stärkste Wachstum, da China Großbetriebe modernisiert und Indien Milchwirtschaftsgenossenschaften ausbaut. Regulatorische Reformen, die Dossierbewertungen vereinfachen und internationale Zertifikate für Gute Herstellungspraxis anerkennen, verbessern die Markteintrittszeiten. Dennoch erschweren sprachliche Vielfalt und uneinheitliche Biosicherheitsvorschriften weiterhin die Vermarktungsstrategien.
Markt für Tiergesundheit bei Nutztieren in Europa
Europa verzeichnet moderate Zuwächse unter strengen Tierschutzgesetzen und umfassenden Impfpflichten. Erzeuger investieren in hochwertige Biologika und Diagnostika, um die Rückstandstoleranzen der Exportmärkte zu erfüllen. Östliche Mitgliedstaaten setzen EU-Wiederaufbaufonds ein, um die Kühlkettenlogistik auszubauen und den Marktzugang für Tiergesundheit bei Nutztieren zu erweitern.
Markt für Tiergesundheit bei Nutztieren in Südamerika und dem Nahen Osten und Afrika
Südamerika sowie der Nahe Osten und Afrika stellen Märkte mit hohem Potenzial in einem frühen Entwicklungsstadium dar. Brasilien und Argentinien setzen autogene Impfstoffkapazitäten ein, die auf endemische Stämme abzielen, während Golfstaaten in Ernährungssicherheitsprogramme investieren, die groß angelegte Milchwirtschafts- und Geflügelvorhaben umfassen. Regulatorische Kapazitätsengpässe und das Eindringen gefälschter Produkte bleiben Hindernisse, doch die schrittweise Harmonisierung im Rahmen von Handelsblöcken wie Mercosur bietet einen klareren Weg für die Expansion des Marktes für Tiergesundheit bei Nutztieren.
Regulatorisches Umfeld
Die Regulierung in den Bereichen antimikrobielle Verantwortung, Tierwohl-Konformität und Rückverfolgbarkeit wird verschärft, was Auswirkungen darauf hat, wie Arzneimittel für Nutztiere zugelassen, gekennzeichnet und angewendet werden. In der Europäischen Union bildet die Tierarzneimittelverordnung (EU) 2019/6 weiterhin die Grundlage für Zulassungs- und Lieferkontrollen, und die Durchführungsverordnung (EU) 2025/2091 der Kommission legt die veterinärmedizinischen GMP-Anforderungen fest. Die Europäische Arzneimittel-Agentur hat zudem Zulassungsinhaber aufgefordert, die Produktinformationen bis zum 29. Januar 2027 an die QRD-Vorlage v9.1 anzupassen, wodurch die Compliance-Anforderungen an Kennzeichnung und Lebenszyklus-Aktualisierungen in den Mitgliedstaaten steigen.
In wichtigen nationalen Märkten sind Seuchenbekämpfungs- und Verbringungsvorschriften zunehmend an den Überwachungsstatus und betriebliche Gesundheitspläne gekoppelt. In den Vereinigten Staaten aktualisierte USDA APHIS im April 2026 die Leitlinien für den zwischenstaatlichen Transport von laktierenden Milchkühen im Rahmen der National Milk Testing Strategy und hob bestimmte Testanforderungen für Tiere auf, die aus Bundesstaaten mit „Unaffected State Status“ stammen, während die Anforderungen an die Tierseuchen-Rückverfolgbarkeit für Rinder und Bisons weiterhin durch 9 CFR Part 86 geregelt werden. Im Vereinigten Königreich eröffnete Defra im Februar 2026 eine Konsultation zu verpflichtenden Vorschlägen im Rahmen des Animal Health and Welfare Pathway, einschließlich jährlicher Gesundheitsüberprüfungen für Rinder, Schafe und Schweine sowie Tilgungsprogrammen für BVD und PRRS, zusammen mit einer erweiterten Förderung „Improve Animal Health and Welfare“ im Januar 2026, die Überprüfungen und Folgemaßnahmen in mehreren Herden oder Herden unterstützt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Nutztiergesundheitsversorgung umfasst vorgelagerte Inputs (Wirkstoffe, biologische Antigene, Adjuvanzien, Verpackungen, Kühlkettenmaterialien und Diagnosereagenzien), die Herstellung (Pharmazeutika, Impfstoffe einschließlich autogener Chargen sowie patientennahe Diagnostik) sowie den nachgelagerten Vertrieb über Tierkliniken und -praxen, Apotheken und Drogerien, E-Commerce sowie Direktmodelle auf dem Betrieb, unterstützt durch Außendienstteams. Zu den Endnutzern zählen integrierte Geflügel- und Schweinebetriebe, Milch- und Rindfleischproduzenten sowie Kleinbauern, wobei Tierärzte, veterinärmedizinisches Fachpersonal und kommunale Tiergesundheitshelfer die Produktauswahl, Verabreichungsprotokolle und Compliance-Dokumentation beeinflussen.
Engpässe konzentrieren sich zunehmend auf die Integrität der Kühlkette, die Kontrolle von Fälschungsrisiken sowie die Volatilität bei Inputs oder Logistik, die sich sowohl auf Therapeutika als auch auf ernährungsbezogene Gesundheitsergebnisse auswirkt. Zu den Lieferunterbrechungen zählten zeitweise Impfstoffengpässe (zum Beispiel Nobilis ND Clone 30) sowie Engpässe bei wichtigen Futterzusatzstoffen wie Methionin und Ameisensäure im Zusammenhang mit der Methanolverfügbarkeit und dem Transitrisiko durch die Straße von Hormus. Governance- und Normungsgremien wie WOAH, VICH, Codex Alimentarius und das WTO-SPS-Rahmenwerk prägen Rückstandsgrenzwerte, die Harmonisierung von Dossiers und Handelszertifizierungsabläufe, während digitale Überwachungssysteme und Rückverfolgbarkeitstools zunehmend an Bedeutung gewinnen, da Betriebe und Lieferanten ihre Gesundheitsprogramme an Verbringungsvorschriften und Exportanforderungen ausrichten.
Wettbewerbslandschaft
Der Markt für Nutztier-Gesundheitsversorgung weist eine moderate Konzentration auf, da globale Marktführer Skaleneffekte, vertikale Integration und breite Portfolios nutzen, um Wettbewerbsvorteile zu sichern. Zoetis, Merck Animal Health und Boehringer Ingelheim ergänzen ihre internen Pipelines durch Akquisitionen von Nischentechnologieunternehmen, um die Markteinführungszeit für neuartige Verabreichungsplattformen zu beschleunigen. Regionale Marktführer wie Ceva Santé Animale und Huvepharma stärken ihre Positionen durch Standorte für autogene Impfstoffe, die Produkte auf lokale Krankheitserreger zuschneiden und die Kundenbindung stärken.
Die digitale Transformation ist das neue Schlachtfeld. Unternehmen integrieren IoT-Sensoren, maschinelles Lernanalysen und Blockchain-Rückverfolgung in durchgängige Gesundheitslösungen, die einen messbaren Return on Investment versprechen. Strategische Kooperationen zwischen Impfstoffentwicklern und Diagnoseinnovatoren schaffen gebündelte Angebote, die Kunden über mehrjährige Verträge binden und die Wechselkosten für Betriebe erhöhen. Kleinere Akteure differenzieren sich durch tiefe Spezialisierung oder geografischen Fokus und arbeiten häufig mit Auftragsherstellern zusammen, um Skalennachteile auszugleichen.
Der Wettbewerbsdruck intensiviert sich im Bereich der Präzisions-Nutztierhaltung, wo Hardware, Software und Biologika zusammenwachsen. Frühe Wettbewerbsvorteile entstehen für Unternehmen, die Patentschutz für datengestützte Behandlungsalgorithmen und nahtlose Geräteinteroperabilität sichern. Regulatorische Compliance-Expertise bleibt eine entscheidende Eintrittsbarriere; etablierte Unternehmen unterhalten dedizierte Teams, die mit Einreichungsstandards in über 100 Jurisdiktionen vertraut sind und sie vor schnell aufholenden Herausforderern schützen. Dennoch stellen disruptive Marktteilnehmer, die kostengünstige KI-Plattformen oder Impfstoffe aus der synthetischen Biologie anbieten, glaubwürdige langfristige Bedrohungen für die etablierten Marktführer der Nutztier-Gesundheitsversorgung dar.
Marktführer der Nutztier-Gesundheitsversorgungsbranche
-
Zoetis Inc
-
Ceva Animal Health
-
Boehringer Ingelheim GmbH
-
Elanco
-
Vetoquinol
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Nutztiergesundheit Unternehmen in diesem Bericht
- Bayer Animal Health
- Bimeda
- Boehringer Ingelheim
- Ceva Santé Animale
- Dechra Pharmaceuticals
- Elanco
- Hester Biosciences
- Huvepharma
- Indian Immunologicals
- Intas Pharmaceuticals
- Merck
- Norbrook
- Ouro Fino Saúde Animal
- Phibro Animal Health
- Vetoquinol
- Virbac
- Virbac South Africa
Marktchancen und Zukunftsaussichten
Es entstehen Freiräume, in denen präventive Biologika, Präzisionsviehzucht-Tools und nicht-antibiotische Alternativen zu prüfbaren, betriebsbezogenen Programmen gebündelt werden können. Übernahmeaktivitäten zeigen, wo führende Anbieter den Schwerpunkt über traditionelle Pharmazeutika hinaus verlagern: Zoetis gab 2026 Vereinbarungen zum Erwerb des Tiergenomik-Geschäfts von Neogen (160 Millionen USD) sowie der veterinärmedizinischen Teleradiologie-Plattform VitalRADS bekannt, mit dem Ziel einer engeren Integration genetischer Risikotools und KI-gestützter Diagnostik in betriebliche Entscheidungsprozesse. Merck Animal Health kündigte im Juni 2026 zudem eine Vereinbarung zum Erwerb von TARGAN an, wodurch Biodevice-Funktionen (WingScan) für die Geflügelverarbeitung und Produktionseffizienz hinzukommen, was die Strategie gebündelter Hardware-Software-Biologika-Lösungen stärkt.
Auch bei regionsspezifischen Impfstoff- und Biologika-Portfolios erweitern sich die Chancen, insbesondere für Produktionssysteme, die anhaltendem endemischem Krankheitsdruck und Einschränkungen beim Antibiotikaeinsatz ausgesetzt sind. Ceva Animal Health übernahm im Juni 2026 Aquilon CyL S.L., um die Lösungen für die Darmgesundheit von Schweinen zu stärken, einschließlich eines Impfstoffs gegen Brachyspira hyodysenteriae, und gründete im Mai 2026 gemeinsam mit Mitsui and Co. das Joint Venture Ceva Bussan Animal Health, um den Marktzugang in Japan zu vertiefen. Politische Trends hin zu strengeren Vorschriften zum verantwortungsvollen Antibiotikaeinsatz und zur Seuchenbekämpfung veranlassen Hersteller dazu, konforme Produktkennzeichnung, zuverlässige Kühlkettenversorgung und digitale Nutzungsnachweise zu kombinieren, was höherwertige Verträge mit Integratoren und exportorientierten Erzeugern unterstützen kann.
Neueste Industrielle Entwicklungen in Markt für Nutztiergesundheit
- Juli 2026: Zoetis erhielt von der Europäischen Kommission die Zulassung für Poulvac Procerta HVT-ND und erweiterte damit sein Geflügelimpfstoff-Portfolio im Rahmen der EU-Zulassungsverfahren. Im selben Monat gab Zoetis zudem eine endgültige Vereinbarung zum Erwerb von VitalRADS bekannt, einer Plattform für veterinärmedizinische Teleradiologie-Dienstleistungen, wodurch seine diagnostischen und KI-gestützten Interpretationsfähigkeiten gestärkt werden, die in Präzisionsprogramme zur Herden- und Bestandsgesundheit integriert werden können.
- Juni 2026: Ceva Animal Health übernahm Aquilón CyL S.L., ein spanisches Biotechnologieunternehmen mit Schwerpunkt auf der Darmgesundheit von Schweinen, und ergänzte damit einen Impfstoff gegen Brachyspira hyodysenteriae zur Bekämpfung der Schweinedysenterie. Die Transaktion erweitert Cevas Präsenz im Bereich biologischer Lösungen in Europa und stärkt die Portfoliotiefe bei wirkungsstarken Produktionskrankheiten, bei denen Antibiotikabeschränkungen die Nachfrage nach präventiven Ansätzen erhöhen.
- Mai 2024: MSD Animal Health (Merck Animal Health) gab bekannt, dass die Europäische Kommission die Marktzulassung für den Impfstoff INNOVAX-ND-H5 für Hühner erteilt hat. Die Zulassung unterstützt die kommerzielle Einführung impfstoffbasierter Kontrollstrategien in Geflügelbetrieben, die mit dem Risiko der Vogelgrippe und strengeren Anforderungen an den verantwortungsvollen Antibiotikaeinsatz konfrontiert sind.
Markt für Nutztiergesundheit Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt für Nutztiergesundheit Umsätze aus Produkten, die zur Vorbeugung, Diagnose und Behandlung von Gesundheitszuständen bei lebensmittelliefernden Tieren eingesetzt werden, wie sie über tierärztliche und landwirtschaftliche Kanäle erworben werden. Dazu gehören gängige Arzneimittel, Impfstoffe und Diagnostika, die die Gesundheitsergebnisse von Herden und Beständen unterstützen.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Produkte, die ausschließlich für Heimtiere bestimmt sind, Tierversicherungen und Pflegedienstleistungen sowie nicht gesundheitsbezogene landwirtschaftliche Geräte ohne Krankheitspräventions- oder Behandlungsfunktion.
Segmentierungsübersicht
- Nach Produkt
- Impfstoffe
- Parasitizidie
- Antiinfektiva
- Medizinische Futterzusätze
- Sonstige Produkte
- Nach Tierart
- Rinder
- Schweine
- Geflügel
- Schafe und Ziegen
- Sonstige Tierarten
- Nach Verabreichungsweg
- Oral
- Parenteral
- Topisch
- Sonstige Verabreichungswege
- Nach Vertriebskanal
- Tierkliniken
- Tierärztliche Praxen
- Apotheken und Drogerien
- E-Commerce
- Direkter Hofverkauf
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Golfkooperationsrat
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research begann mit dem Aufbau des Nachfragepools unter Verwendung von Nutz- und Geflügelpopulationen, Produktionsintensitätsindikatoren und Krankheitslastindikatoren, gefolgt von der Erfassung der regionalen Versorgungsstrukturen. Wir stützten uns auf öffentliche und offizielle Quellen, darunter FAOSTAT für Nutz- und Geflügelzahlen, WOAH-Aktualisierungen für Krankheitsmeldungen, USDA und Eurostat für Produktions- und Handelsreihen sowie nationale Landwirtschafts- und Veterinärbehörden für politische Änderungen, die die Nutzungsmuster beeinflussen.
Um die Aktivitäten in Marktwerte umzurechnen, haben wir Produktmix- und Nutzungsratenannahmen anhand von begutachteten Veterinärfachzeitschriften, Impf- und Antibiotikastewardship-Leitlinien der Behörden sowie Jahresberichten, Einreichungen und Investorenpräsentationen der Unternehmen für richtungsweisende Umsatzaufteilungen abgeglichen. In einigen Fällen wurden kostenpflichtige Unternehmensfinanzdaten und eine Patentdatenbank verwendet, um Produktportfolios und Innovationsrhythmus zu bestätigen. Die hier aufgeführten Desk-Research-Quellen sind illustrativ; für die Datenerhebung, Validierung und Klärung wurden zusätzlich weitere öffentliche Materialien herangezogen.
Primärinterviews und Umfragen
Primärinterviews und strukturierte Umfragen wurden eingesetzt, um Desk-Annahmen zu überprüfen und Lücken bei den tatsächlichen Nutzungsniveaus bei Rindern, Schweinen, Geflügel und kleinen Wiederkäuern zu schließen. Wir sprachen mit Herstellern, Distributoren, Tierärzten, Integratoren und Betriebsleitern in der Region Asien-Pazifik, EMEA und Amerika, sodass das Modell Unterschiede in Zugang, Regulierung und Kaufverhalten widerspiegelt.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 38 % | CXOs: 13 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 30 % | EMEA: 34 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 57 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Das Kernmodell verwendet einen Top-down-Ansatz, bei dem Tierpopulationen und Produktionsvolumina in einen behandelten Nachfragepool nach Tierart rekonstruiert und dann mithilfe typischer Behandlungsraten und Preisspannen nach Produktgruppe in Werte umgerechnet werden. Wir konzentrierten uns auf praktische Eingabevariablen wie Trends bei der Viehbestandszahl, Impfdurchdringung, Parasitenssaisonalität, Druck durch Antibiotikastewardship, Häufigkeitssignale von Krankheitsausbrüchen und Kanalmixtransformationen zwischen direktem Einkauf auf dem Betrieb und Einzelhandels- oder Klinikbeschaffung.
Diese Gesamtwerte wurden durch selektive Bottom-up-Annäherungen bestätigt, beispielsweise durch Stichproben von Lieferantenumsätzen nach Tiergesundheitsexposition, Überprüfung von Distributordurchsatzsignalen und Validierung des impliziten Preises pro behandeltem Tier anhand von Interviewfeedback. Wo die Datenlage dünn war, wurden Lücken mit konservativen Adoptionsbandbreiten behandelt und dann durch Folgegespräche eingeengt, bis die implizierte Nutzung mit bekannten Produktionssystemen übereinstimmte.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, unterstützt durch Kurzreihenglättung bei stabilen Variablen und von Experten vereinbarte Ausblicke für wichtige Treiber wie Herdenexpansion, Biosicherheitsausgaben und politische Beschränkungen für bestimmte Antibiotika. Die endgültige Prognose ist an sichtbare Nutzvieh- und Krankheitsindikatoren geknüpft und dann für erwartete Mix- und Preisänderungen angepasst, die durch Feldeingaben bestätigt wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, darunter das Wachstum der Nutztierproduktion, die Richtung der Tiergesundheitsausgaben in wichtigen Ländern und die Produktmixerwartungen von Praktikern; anschließend wurden Abweichungen Zeile für Zeile überprüft. Wenn eine Eingabe einen plötzlichen Sprung verursachte, der nicht mit bekannten Ereignissen wie einer Krankheitswelle oder einer regulatorischen Änderung übereinstimmte, wurde die Annahme überarbeitet und primäre Befragte erneut kontaktiert, um zu bestätigen, was in der Praxis geschieht.
Vor der Freigabe durchliefen das Modell und der Bericht mehrere Analytikerprüfungen, um Berechnungslogik, Einheitenkonsistenz und Währungsbehandlung abzustimmen. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie größere Ausbrüche, politische Maßnahmen oder nennenswerte Preisunterbrechungen ausgelöst werden; eine abschließende Prüfung vor der Lieferung wird durchgeführt, um die Aktualität der Zahlen zu gewährleisten.
Vergleich der Marktgrößenbestimmung für Nutztiergesundheit von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für die Nutztiergesundheit können unterschiedlich aussehen, selbst wenn der Themenname identisch ist, da jeder Herausgeber seine eigenen Produkteinschlüsse, Tierabdeckungen und den Zeitpunkt für Preis- und Währungsannahmen wählt. Unterschiede zeigen sich auch, wenn einige Studien Dienstleistungen und Technologien in denselben Gesamtwert einbeziehen, während andere bei Produktumsätzen bleiben, die über tierärztliche und landwirtschaftliche Beschaffungswege gemeldet werden.
Einige externe Zahlen sind von vornherein breiter angelegt, weil sie Ausrüstung oder umfassendere Betriebsmanagementsysteme einschließen und möglicherweise ein schnelleres Preiswachstum anwenden, ohne zu bestätigen, was tatsächlich in jedem Kanal gezahlt wird. Bei Mordor Intelligence ist die Zahl auf Tiergesundheitsprodukte für Nutztierarten beschränkt, und die Gesamtwerte werden anhand von artspezifischen Nachfragesignalen überprüft – einschließlich der Logik der behandelten Population und des Verabreichungswegemix –, bevor der endgültige Wert festgelegt wird.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 24,77 Milliarden USD (2026) | |
| Branchenpublisher A | 23,51 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen anderen Zeitpunkt für die Preisgestaltung und gruppiert in einigen Produktschnitten auch Ausrüstung mit Pharmazeutika, was den Gesamtwert von den reinen Produktausgaben wegverschiebt. |
| Research House B | 21,08 Milliarden USD (2024) | Wendet im Basisjahr einen engeren Produktumfang an und stützt sich stärker auf angegebene CAGR-Bandbreiten, mit weniger sichtbarer Verknüpfung zur behandelten Population und zum Kanalanteil nach Tierart. |
Die Streuung ergibt sich hauptsächlich daraus, was als Gesundheitsversorgung gezählt wird, sowie aus der Handhabung von Preisgestaltung und Kanalmix im Basisjahr. Durch die Verankerung des Gesamtwerts an Tierpopulationen, Behandlungs- und Impfnutzung sowie realistischen Preisspannen, die in Interviews erneut überprüft werden, bleibt die Schätzung auf Schritte zurückführbar, die wiederholt und geprüft werden können.
Im Bericht beantwortete Schlüsselfragen
Welchen Wert wird der Markt für Nutztier-Gesundheitsversorgung im Jahr 2031 voraussichtlich erreichen?
Der Markt für Nutztier-Gesundheitsversorgung wird bis 2031 voraussichtlich 31,69 Milliarden USD erreichen.
Welche Produktkategorie wächst in der Nutztierhaltung am schnellsten?
Impfstoffe verzeichnen eine CAGR von 7,31 %, da Erzeuger auf Präventivversorgung umsteigen.
Welche Region verzeichnet das schnellste Wachstum in der Nachfrage nach Tiergesundheitsversorgung?
Der Asien-Pazifik-Raum wächst mit einer CAGR von 6,39 % dank der Modernisierung des Nutztiersektors und des steigenden Proteinkonsums.
Welche Herausforderung schränkt die tierärztliche Versorgung von Nutztieren im ländlichen Nordamerika am stärksten ein?
Ein akuter Mangel an Großtierärzten infolge der geänderten FDA-Verschreibungsvorschriften schränkt die Versorgungsabdeckung ein.
Wie wirken sich gefälschte Arzneimittel auf die Gesundheitsversorgung von Nutztieren aus?
Minderwertige Produkte machen bis zu 15 % des Angebots aus, untergraben die Wirksamkeit der Behandlung und treiben die Entwicklung von Antibiotikaresistenzen voran.