
Taille et part du marché des lunettes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
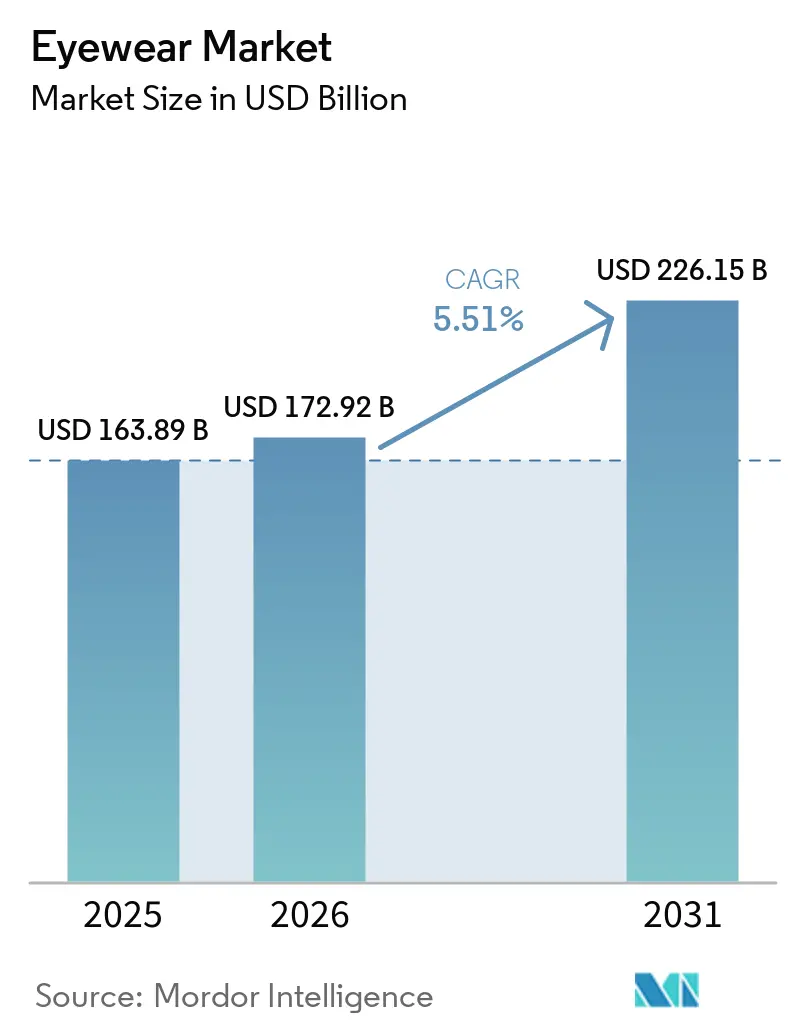
| Taille du Marché (2026) | 172.92 Milliards de dollars |
| Taille du Marché (2031) | 226.15 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lunettes par Mordor Intelligence
La taille du marché des lunettes était évaluée à 163,89 milliards USD en 2025 et devrait croître de 172,92 milliards USD en 2026 pour atteindre 226,15 milliards USD d'ici 2031, à un CAGR de 5,51 % durant la période de prévision (2026–2031). Porté par des tendances médicales, de style de vie et technologiques, le marché des lunettes connaît une croissance robuste. La prévalence croissante des erreurs de réfraction, telles que la myopie et la presbytie, stimule la demande. Des facteurs tels que le temps prolongé passé devant les écrans, le vieillissement de la population et l'urbanisation affectent des milliards de personnes dans le monde. À mesure que la fatigue oculaire numérique devient plus courante, la demande de verres filtrant la lumière bleue et de remplacements plus fréquents de lunettes augmente. Au-delà de la correction visuelle, les lunettes sont devenues un accessoire de mode. Les consommateurs, en particulier les femmes, la génération Z et les millennials, se tournent vers des montures de créateurs et des lunettes de soleil de luxe. Leurs choix, souvent renouvelés chaque saison, sont fortement influencés par les réseaux sociaux et les recommandations de célébrités. Avec une sensibilisation croissante à la protection UV et la recherche de modes de vie actifs, des segments comme les lunettes de soleil et les lunettes de sport connaissent une forte progression. Les lunettes intelligentes se taillent une niche, alliant mode et technologie. La collaboration entre Ray-Ban et Meta souligne que l'IA portable peut s'harmoniser avec l'esthétique. De plus, la consolidation des marques de luxe, les mandats en milieu de travail mettant l'accent sur la protection contre la lumière bleue et les actions strictes contre les contrefaçons amplifient les signaux de demande tout en élevant simultanément les barrières à l'entrée.
Points clés du rapport
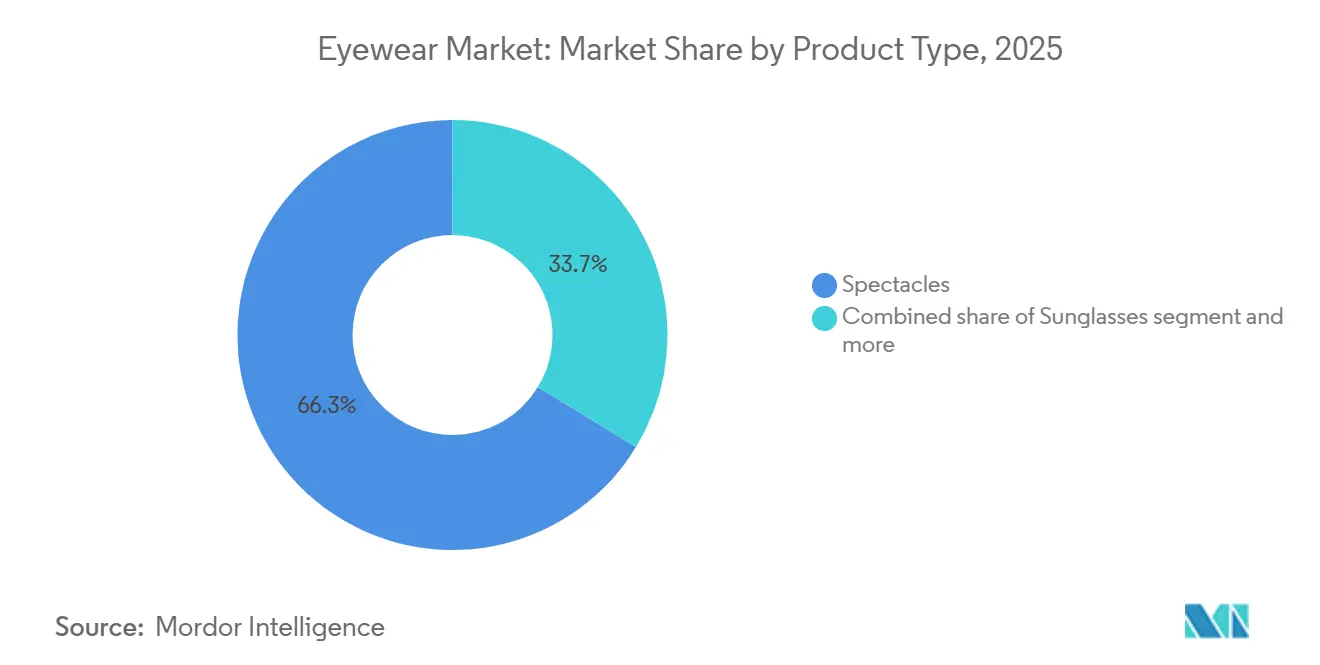
- Par type de produit, les lunettes de vue ont dominé avec une part de revenus de 66,28 % en 2025, tandis que les lunettes de soleil devraient se développer à un CAGR de 6,18 % jusqu'en 2031.
- Par catégorie, le segment de masse détenait 67,54 % de la part de marché des lunettes en 2025, tandis que les lunettes haut de gamme devraient croître à un CAGR de 6,12 % jusqu'en 2031.
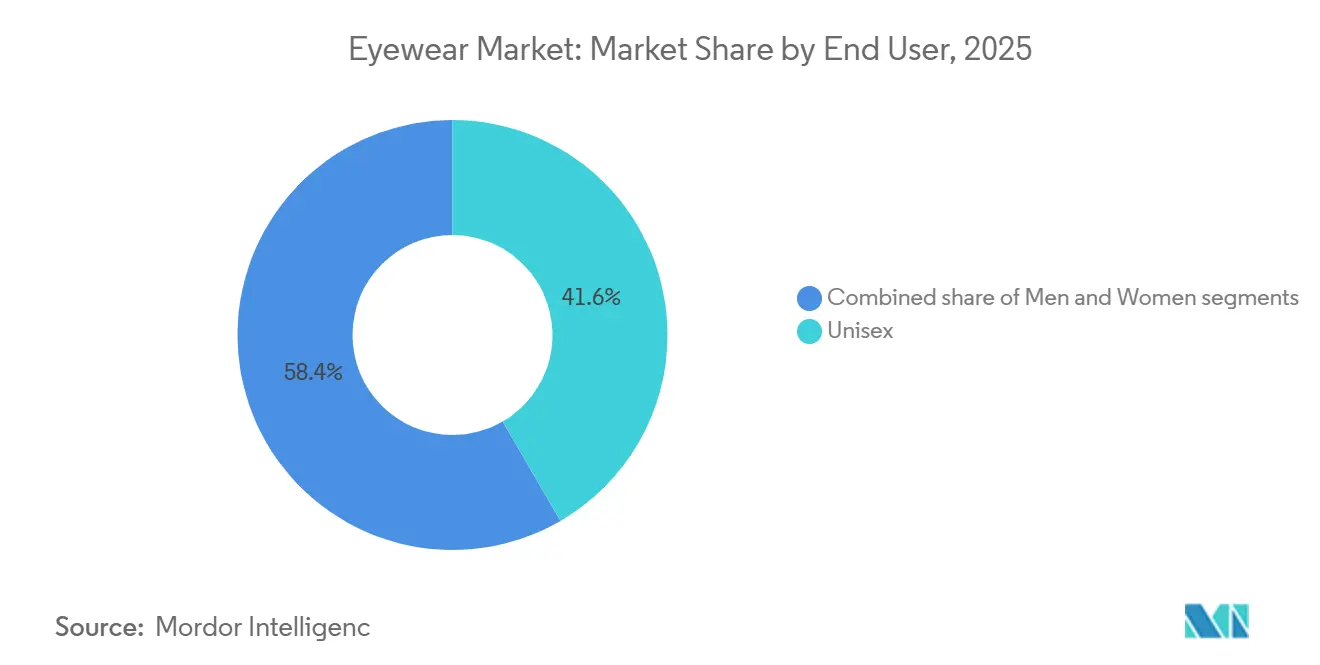
- Par utilisateur final, les montures unisexes représentaient 41,63 % de la taille du marché des lunettes en 2025, tandis que les lunettes pour femmes progressent à un CAGR de 5,88 % jusqu'en 2031.
- Par canal de distribution, les magasins physiques représentaient 83,11 % des ventes en 2025, tandis que les canaux en ligne devraient afficher un CAGR de 6,85 % jusqu'en 2031.
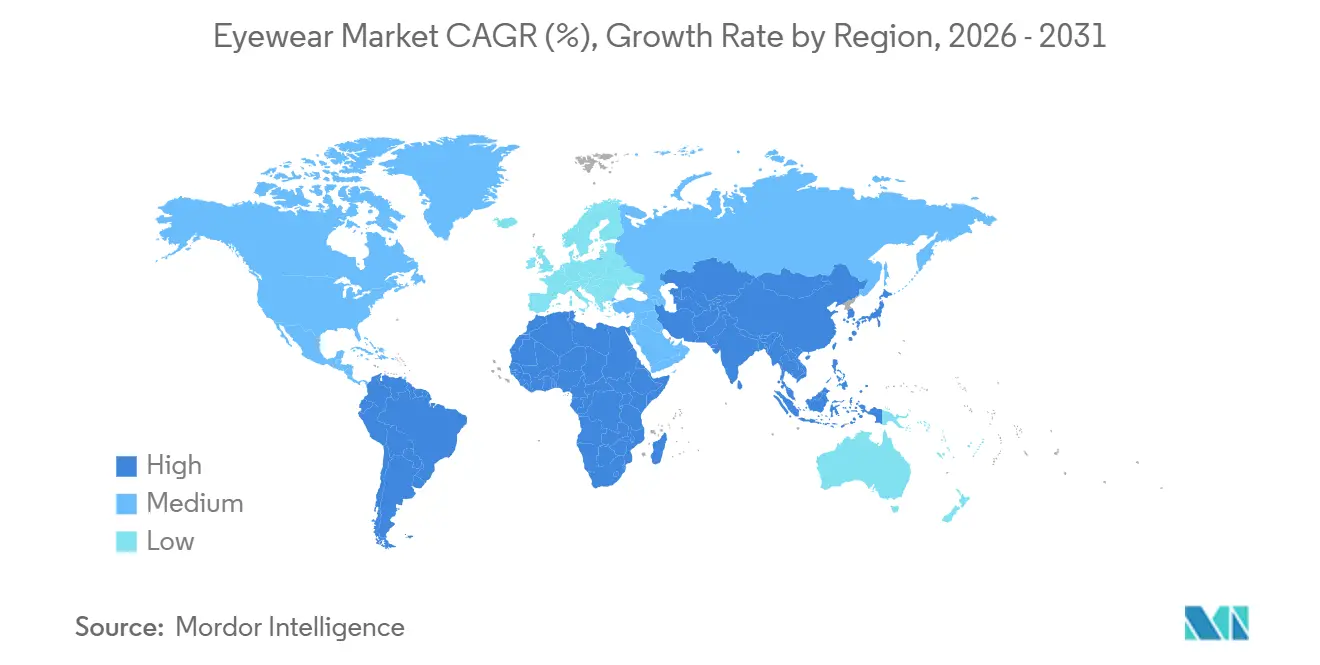
- Par géographie, l'Amérique du Nord détenait 32,96 % des revenus de 2025, et l'Asie-Pacifique est positionnée pour la croissance la plus rapide avec un CAGR de 6,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Lunettes*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de lunettes de soleil de luxe et premium | +1.2% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Prévalence croissante des problèmes de vision | +1.8% | Mondial, aigu en Asie-Pacifique (Chine, Inde) et en Afrique subsaharienne | Long terme (≥4 ans) |
| Avancées technologiques et lunettes intelligentes | +0.9% | Amérique du Nord, Europe, adoption précoce au Japon et en Corée du Sud | Court terme (≤2 ans) |
| Sensibilisation croissante à la protection UV et à la santé oculaire | +0.7% | Mondial, réglementaire en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Influence des recommandations de célébrités et des réseaux sociaux | +0.6% | Mondial, plus fort en Amérique du Nord, en Europe et en Asie-Pacifique urbaine | Court terme (≤2 ans) |
| Obligations de protection contre la lumière bleue en milieu de travail | +0.4% | Amérique du Nord, Europe, émergent dans les secteurs d'entreprise en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de lunettes de soleil de luxe et premium
Les lunettes de soleil premium sont de plus en plus commercialisées comme un choix de style de vie, mettant en avant la protection UV non seulement comme une nécessité mais comme une affirmation. Cette tendance est soulignée par l'acquisition d'Supreme par EssilorLuxottica pour 1,5 milliard USD en juillet 2024, une opération qui mêle l'attrait du streetwear à la vente au détail d'optique. L'acquisition de Barton Perreira par LVMH en novembre 2023 souligne davantage l'orientation du secteur vers l'intégration verticale. Les acteurs établis, dotés de laboratoires de test internes, trouvent un avantage à naviguer dans les obstacles réglementaires tels que la norme ISO 12312-1:2022, qui fixe des normes strictes de transmittance UV et de résistance aux chocs pour les lunettes de soleil. À mesure que les revenus disponibles augmentent, une plus large frange de consommateurs peut désormais s'offrir des lunettes de soleil premium et de luxe, transcendant la simple fonctionnalité. Les données du Bureau d'analyse économique des États-Unis, consultées via FRED, ont mis en évidence que le revenu personnel disponible réel aux États-Unis a atteint 18 040,2 USD en septembre 2025 [1]. Avec cette flexibilité financière, les consommateurs se tournent vers la qualité artisanale, l'exclusivité et le prestige de la marque. Ce changement alimente une demande accrue pour les collections en édition limitée, les matériaux durables et les verres technologiquement avancés, reléguant au second plan les alternatives du marché de masse.
Prévalence croissante des problèmes de vision
La hausse mondiale des erreurs de réfraction, notamment la myopie, l'hypermétropie et l'astigmatisme, stimule la demande de lunettes de soleil correctrices offrant à la fois une correction visuelle et une protection UV. Selon l'Organisation mondiale de la santé, au moins 2,2 milliards de personnes dans le monde souffrent de déficiences visuelles de près ou de loin, soulignant le potentiel de marché substantiel pour les solutions de correction visuelle [2]. La myopie, en particulier, a connu une progression spectaculaire, notamment en Asie. Dans des pays comme la Chine, le Japon, Singapour et la Corée du Sud, 80 à 90 % des adolescents et des jeunes adultes sont désormais myopes, ce qui en fait un problème de santé publique majeur [3]. Les avancées dans la technologie des verres photochromiques stimulent la croissance du marché des lunettes de soleil correctrices en améliorant leur fonctionnalité. En avril 2024, Indizen Optical Technologies of America (IOT America) a lancé les verres photochromiques polycarbonate à segment plat Neochromes FT-28, améliorant le segment des verres bifocaux avec des caractéristiques d'adaptation à la lumière et une durabilité améliorées. L'augmentation du temps d'écran a entraîné une hausse de la fatigue oculaire numérique, stimulant l'adoption de verres filtrant la lumière bleue. De plus, le vieillissement des populations dans les marchés développés soutient la demande de produits spécialisés de correction visuelle sur le marché des lunettes.
Avancées technologiques et lunettes intelligentes
En juillet 2024, Meta, en partenariat avec EssilorLuxottica, a lancé des lunettes intelligentes Ray-Ban dotées d'intelligence artificielle. Ces lunettes combinent mode et technologie portable, offrant des fonctionnalités telles que des assistants vocaux et la photographie mains libres. Pour renforcer cette collaboration, Meta envisage d'acquérir une participation au capital d'EssilorLuxottica. De même, Snap Inc. a lancé ses Spectacles 5 en septembre 2024. Avec un abonnement développeur mensuel de 99 USD, ces lunettes sont dotées d'affichages en réalité augmentée. Cependant, Snap cible les applications d'entreprise telles que la visualisation en commerce de détail et l'assistance à distance, plutôt que le marché de masse. La Food and Drug Administration des États-Unis a approuvé 12 nouveaux modèles de lentilles de contact pour 2024-2025. Les principales approbations comprennent les Acuvue Oasys Max 1-Day de Johnson and Johnson Vision avec la technologie TearStable et les MiSight 1-day de CooperVision pour le contrôle de la myopie. Ces approbations reflètent une orientation réglementaire vers des innovations progressives plutôt que vers des technologies de lentilles intelligentes disruptives. Par ailleurs, les revêtements filtrant la lumière bleue, désormais largement inclus dans les verres correcteurs en Amérique du Nord, sont conformes aux normes ISO 12312-1:2022 et ANSI Z80.3-2018. Leur adoption, principalement motivée par les recommandations des opticiens plutôt que par la demande des consommateurs, souligne l'influence des professionnels dans l'orientation de l'adoption technologique par rapport aux efforts marketing.
Sensibilisation croissante à la protection UV et à la santé oculaire
L'Organisation mondiale de la santé identifie l'exposition aux UV comme un facteur contribuant à 20 % des cas de cataracte. Cela a incité les agences nationales de santé à promouvoir les verres certifiés UV400 dans les campagnes de santé publique. Cependant, la conformité reste largement volontaire en dehors de l'Australie et de la Nouvelle-Zélande, où l'Administration des biens thérapeutiques impose l'étiquetage de la transmittance UV sur toutes les lunettes de soleil. Aux États-Unis, la Food and Drug Administration applique le 21 CFR Partie 886.5844, qui exige une résistance aux chocs pour les verres correcteurs mais n'établit pas de seuils spécifiques de protection UV. Cette lacune réglementaire permet aux marques premium de commercialiser l'UV400 comme une caractéristique distinctive. De plus, la norme ISO 12312-1:2022 a réduit les limites de transmittance UV pour les lunettes de soleil de catégorie 2 à 4 à moins de 5 % et a introduit des tests de résistance aux chocs à des vitesses de 162 kilomètres par heure. Ces changements ont augmenté les coûts de conformité, notamment pour les fabricants ne disposant pas de capacités de test internes. Les preuves cliniques reliant l'exposition aux UV à des affections telles que le ptérygion et la dégénérescence maculaire soutiennent les recommandations des opticiens pour les verres polarisants, dont le prix est plus élevé que les alternatives non polarisantes.
Analyse de l'Impact des Freins sur le Marché des Lunettes*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des produits contrefaits | -0.8% | Mondial, concentré en Asie-Pacifique (Chine, Hong Kong) et distribué via le commerce électronique | Court terme (≤2 ans) |
| Chirurgies de correction visuelle | -0.5% | Amérique du Nord, Europe, Asie-Pacifique urbaine avec revenus disponibles élevés | Moyen terme (2-4 ans) |
| Fluctuation des prix des matières premières | -0.6% | Mondial, aigu dans les régions dépendantes de l'acétate, du polycarbonate et du titane importés | Court terme (≤2 ans) |
| Coûts élevés de recherche, de conception et de technologie | -0.4% | Mondial, affecte de manière disproportionnée les petites marques sans envergure en R&D | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des produits contrefaits
En 2024, l'Union européenne a saisi 112 millions d'articles contrefaits d'une valeur estimée à 3,8 milliards EUR, soulignant les défis persistants dans la lutte contre les activités de contrefaçon. Le règlement 608/2013 de l'Union européenne accorde aux États membres le pouvoir de retenir les marchandises suspectées d'être contrefaites aux frontières ; cependant, les pratiques d'application diffèrent considérablement d'une région à l'autre, entraînant des niveaux d'efficacité variables. Le rapport 2024 de l'Organisation mondiale de la propriété intellectuelle souligne que les lunettes se classent au quatrième rang des catégories les plus précieuses parmi les marchandises contrefaites saisies, après les produits pharmaceutiques, l'électronique et l'habillement. Ce classement reflète l'exploitation stratégique par les contrefacteurs des faibles coûts de fabrication pour produire et distribuer des produits faux. Pour remédier à ce problème, EssilorLuxottica a mis en place un programme d'enregistrement électronique en collaboration avec le Service des douanes et de la protection des frontières des États-Unis. Ce programme facilite les alertes en temps réel chaque fois que des expéditions correspondant à des marques déposées enregistrées sont détectées à l'entrée aux États-Unis, réduisant ainsi l'infiltration de marchandises contrefaites. Néanmoins, cette initiative nécessite des investissements substantiels dans les cadres juridiques et l'infrastructure de conformité pour assurer son succès.
Chirurgies de correction visuelle
La Food and Drug Administration des États-Unis indique que les procédures de LASIK et de kératectomie photoréfractive réduisent la dépendance aux lunettes de correction à distance mais ne traitent pas entièrement la presbytie, qui se développe généralement entre 40 et 45 ans. Cette limitation atténue le risque à long terme d'érosion de la demande de lunettes de vue. L'adoption de la chirurgie réfractive est principalement concentrée dans les marchés à revenus élevés, l'Amérique du Nord et l'Europe représentant une part significative des procédures. En revanche, des régions telles que l'Asie-Pacifique, l'Amérique latine et le Moyen-Orient connaissent des taux d'adoption plus faibles en raison des obstacles liés aux coûts. Les directives 2025 de l'Académie américaine d'ophtalmologie déconseillent le LASIK aux personnes ayant des cornées minces, des troubles auto-immuns ou des prescriptions instables, excluant environ 30 % des candidats myopes et maintenant une demande de base pour les lunettes correctrices. Pendant ce temps, les fabricants de lentilles de contact comme Johnson and Johnson Vision et CooperVision promeuvent des lentilles de contrôle de la myopie telles qu'Acuvue Oasys Max et MiSight 1 day comme alternatives à la chirurgie réfractive pour les patients pédiatriques. Cette approche répond aux préoccupations parentales concernant les risques chirurgicaux tout en favorisant une fidélité précoce à la marque qui se prolonge jusqu'à l'âge adulte.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Lunettes
Par type de produit :
les lunettes de vue ancrent le volume, les lunettes de soleil captent la premiumisationEn 2025, les lunettes de vue dominaient le marché avec une part substantielle de 66,28 %. Cette domination est principalement portée par le besoin mondial de correction de la vision de loin et la demande croissante de verres pour la presbytie. La prévalence croissante de la myopie, de la presbytie et de la fatigue oculaire numérique, largement causée par une exposition prolongée aux écrans, a considérablement stimulé la demande de verres correcteurs. De plus, les lentilles de contact connaissent une croissance grâce aux approbations de la Food and Drug Administration visant à contrôler la myopie, diversifiant davantage le marché des lunettes. D'autres catégories de produits, telles que les lunettes de sport et les lunettes de protection, restent des niches, répondant à des besoins spécifiques des consommateurs. La norme ISO 12870:2024 mise à jour pour les montures de lunettes a introduit des tests de durabilité pour les matériaux en acétate biosourcé. Cette avancée permet à des marques comme Warby Parker et Fielmann de mettre en avant leurs efforts en matière de durabilité tout en maintenant leur compétitivité tarifaire par rapport aux alternatives traditionnelles à base de pétrole.
Le segment des lunettes de soleil, cependant, devrait croître à un CAGR robuste de 6,18 % jusqu'en 2031. Cette croissance est largement attribuée à la consolidation des marques de luxe au sein du marché. Les développements clés comprennent l'acquisition par EssilorLuxottica de Supreme pour 1,5 milliard USD en juillet 2024 et l'achat par LVMH de Barton Perreira pour 80 millions USD en novembre 2023. Ces acquisitions stratégiques soulignent la rentabilité du segment des lunettes de soleil haut de gamme, qui affiche des marges brutes de 50 à 70 %, nettement supérieures aux marges de 30 à 40 % associées aux lunettes correctrices. La tendance à la premiumisation, portée par l'attrait des marques de créateurs, l'influence des réseaux sociaux et les innovations technologiques telles que les verres polarisants et les verres intelligents, a encouragé des mises à niveau fréquentes. Cela est particulièrement visible chez les jeunes générations et les consommateurs aisés, attirés par la combinaison de fonctionnalité et de luxe offerte par ces produits.

Par catégorie :
la grande consommation domine le volume, le premium capte l'expansion des margesEn 2025, le segment grande consommation détient une part dominante de 67,54 % du marché. Ce segment prospère grâce à la production en grande série de modèles de lunettes standardisés, ce qui permet une fabrication rentable. L'accessibilité qui en résulte séduit fortement les consommateurs sensibles aux prix dans les régions urbaines et rurales, en faisant le principal moteur de la demande mondiale. Le segment grande consommation sert principalement les marchés émergents, répondant aux besoins d'une large base de consommateurs qui dépend de lunettes correctrices essentielles pour des affections telles que la myopie et la presbytie, ainsi que pour un usage quotidien. Dans ces régions, les groupes à revenus moyens et faibles privilégient souvent la fonctionnalité et l'accessibilité à l'attrait esthétique, consolidant davantage la position du segment sur le marché.
À l'inverse, les lunettes premium devraient croître à un TCAC de 6,12 % jusqu'en 2031. Cette croissance est alimentée par les accords de licence stratégiques d'EssilorLuxottica avec des marques de luxe telles que Prada, Chanel et Versace. Ces collaborations capitalisent sur l'exposition sur les tapis rouges, soutenant des prix de détail allant de 300 à 800 USD pour des montures qui coûtent 30 à 80 USD à produire. De plus, la division Thélios de LVMH, suite à son acquisition de Barton Perreira en novembre 2023, fabrique désormais des lunettes pour des marques haut de gamme comme Dior, Fendi et Celine. Ce changement élimine les paiements de redevances, auparavant de 8 à 12 % du chiffre d'affaires en gros, et accélère les délais de mise sur le marché de 18 mois à 12 mois. Par ailleurs, la conformité aux normes ISO 12312-1:2022, qui entraîne des coûts de 50 000 à 200 000 USD par ligne de produits pour les tests de transmittance UV et de résistance aux chocs, représente un défi important pour les acteurs du marché de masse. Les marques premium, dotées de laboratoires internes, satisfont facilement à ces exigences réglementaires, créant une barrière substantielle pour les nouveaux entrants.
Par utilisateur final :
les montures unisexes dominent, le segment féminin surpasse la croissanceEn 2025, les lunettes unisexes représentent 41,63 % de la part de marché, portées par des designs minimalistes tels que les aviateurs, les wayfarers et les montures rondes. Ces styles séduisent les consommateurs soucieux des coûts qui valorisent la polyvalence. Des marques comme Warby Parker et Zenni Optical se concentrent sur les références unisexes pour rationaliser la gestion des stocks. Les montures unisexes s'adaptent à diverses formes de visage et styles, permettant aux détaillants d'éliminer le besoin de lignes séparées pour hommes et femmes. Cet attrait large cible les consommateurs à la recherche de lunettes adaptables et minimalistes. En incorporant des couleurs neutres, des formes classiques et des designs intemporels, les marques répondent aux achats familiaux partagés et aux consommateurs au style fluide, stimulant les volumes de ventes. L'accent croissant sur l'inclusivité, la fluidité de genre et les tendances portées par les réseaux sociaux soutient la demande de produits unisexes, notamment chez les jeunes générations, telles que la génération Z et les millennials, qui privilégient le confort aux normes de genre traditionnelles.
D'autre part, les lunettes pour femmes connaissent une croissance significative, avec un TCAC de 5,88 % prévu jusqu'en 2031. Cette croissance est portée par des designs spécifiques au genre, notamment les montures œil-de-chat et oversize, qui commandent une prime de prix de 20 à 30 % par rapport aux alternatives unisexes. Les lignes Ray-Ban et Oakley Women's d'EssilorLuxottica devraient générer 2,5 milliards USD de revenus en 2024. Les recommandations de célébrités jouent un rôle central dans le succès des lunettes pour femmes. Par exemple, l'expansion de Lenskart en Inde repose fortement sur des partenariats avec Bollywood. L'approbation de l'actrice Katrina Kaif a contribué à 25 % des nouvelles acquisitions de clients de la marque en 2024, soulignant l'influence des célébrités régionales sur la reconnaissance des marques mondiales dans les marchés émergents. Cependant, des défis persistent. La Commission fédérale du commerce des États-Unis a mis à jour ses directives de divulgation des recommandations en 2024, exigeant que les influenceurs étiquettent clairement les partenariats rémunérés. Bien que cette initiative améliore la transparence, elle augmente également les coûts de conformité pour les marques gérant des réseaux d'influenceurs à plusieurs niveaux.
Par canal de distribution :
le hors ligne conserve sa domination, le en ligne accélère la disruptionEn 2025, les magasins hors ligne détiennent une part de marché de 83,11 %, soutenue par les consultations menées par les opticiens, les remboursements d'assurance simplifiés et les ajustements rapides des verres. La nature pratique des lunettes, nécessitant des ajustements précis pour le confort et la fonctionnalité, assure la domination des magasins physiques. Les opticiens améliorent cette expérience en proposant des examens de la vue sur place, des ajustements personnalisés et des essais immédiats de produits, ce qui renforce la confiance des consommateurs pour des achats importants. D'autre part, les magasins en ligne connaissent une croissance, avec un TCAC de 6,85 % prévu jusqu'en 2031. Cette croissance est portée par des fonctionnalités telles que les essayages virtuels, les larges gammes de produits, les prix compétitifs et la commodité de la livraison à domicile, qui séduisent les jeunes consommateurs férus de technologie.
Lenskart illustre cette tendance avec sa stratégie omnicanale, intégrant les commandes en ligne avec les ajustements hors ligne. Cette approche souligne l'importance des points de contact physiques dans les marchés émergents, répondant aux préoccupations des consommateurs concernant l'achat de lunettes en ligne. De même, Fielmann s'étend à travers l'Europe en ouvrant stratégiquement des magasins phares dans des zones urbaines à fort trafic comme Berlin, Paris et Milan. Ces magasins combinent la vente au détail avec l'optométrie en magasin et les services de meulage de verres, réduisant les délais d'exécution du standard de 7 à 10 jours à la livraison le jour même, offrant un avantage concurrentiel sur les acteurs exclusivement en ligne. De plus, la Commission fédérale du commerce des États-Unis a mis à jour sa règle sur les lentilles de contact en 2024, exigeant que les prescripteurs fournissent aux patients des copies de leurs ordonnances. Ce changement permet aux détaillants en ligne tels que 1-800 Contacts et Lens.com de capter une part significative de 30 % du marché américain des lentilles de contact.
Analyse géographique
Marché des Lunettes en Amérique du Nord
En 2025, l'Amérique du Nord représentait 32,96 % des revenus, soutenue par les mandats de la Food and Drug Administration sur la résistance aux chocs qui ont augmenté les coûts des lentilles importées. Une application stricte contre la contrefaçon a en outre protégé les prix premium. Au Canada, les subventions provinciales, ainsi que la croissance du Mexique sur les marchés en développement, ont contribué à la croissance des volumes. Bien que la demande de LASIK ait modéré la croissance, elle ne l'a pas entravée entièrement. Des revenus disponibles élevés, une couverture étendue par les assurances vision et une préférence pour les marques premium comme Ray-Ban et Oakley ont stimulé des dépenses par habitant plus élevées, renforçant la part de valeur de la région par rapport aux régions axées sur les volumes.
Marché des Lunettes en Asie-Pacifique et en Europe
L'Asie-Pacifique devrait atteindre le CAGR régional le plus rapide, à 6,67 %. Les changements de politique de l'Inde soutiennent de plus en plus la production locale, tandis que les processus d'approbation accélérés de la Chine créent des opportunités pour les nouveaux entrants sur le marché. Le vieillissement de la population japonaise continue de stimuler les achats répétés, notamment pour les produits liés à la presbytie. Les expansions rapides des magasins de Lenskart soulignent le succès croissant du commerce omnicanal. L'Europe affiche une croissance régulière malgré une application inégale contre la contrefaçon. Au Royaume-Uni, les programmes de bons du NHS soutiennent la demande de lunettes de base. En Allemagne, Fielmann se différencie par des services de livraison le jour même. Pendant ce temps, des entreprises de dispositifs médicaux comme Carl Zeiss se concentrent sur des équipements de diagnostic à haute marge, intensifiant la concurrence sur le marché des lunettes grand public.
Marché des Lunettes en Amérique du Sud et au Moyen-Orient et Afrique
L'Amérique du Sud progresse, avec les règles d'enregistrement ANVISA du Brésil qui protègent les marques établies. En Argentine, l'inflation pousse les consommateurs vers des montures de masse, mais les plans de paiement échelonné contribuent à maintenir les volumes de ventes. Les programmes de lunettes scolaires gratuites au Chili construisent une familiarité avec les marques qui persiste à l'âge adulte. Le Moyen-Orient et l'Afrique présentent des opportunités de croissance, portées par le financement de la santé en Arabie Saoudite et les réglementations d'importation ISO 13485 des Émirats Arabes Unis qui garantissent la qualité. Malgré la fragmentation persistante en Afrique du Sud et au Nigéria, les expansions de chaînes et l'approvisionnement local commencent à réduire les prix à la consommation. Ces tendances géographiques variées atténuent non seulement les risques sur le marché des lunettes, mais assurent également des flux de revenus diversifiés à travers les régions.
Paysage Concurrentiel
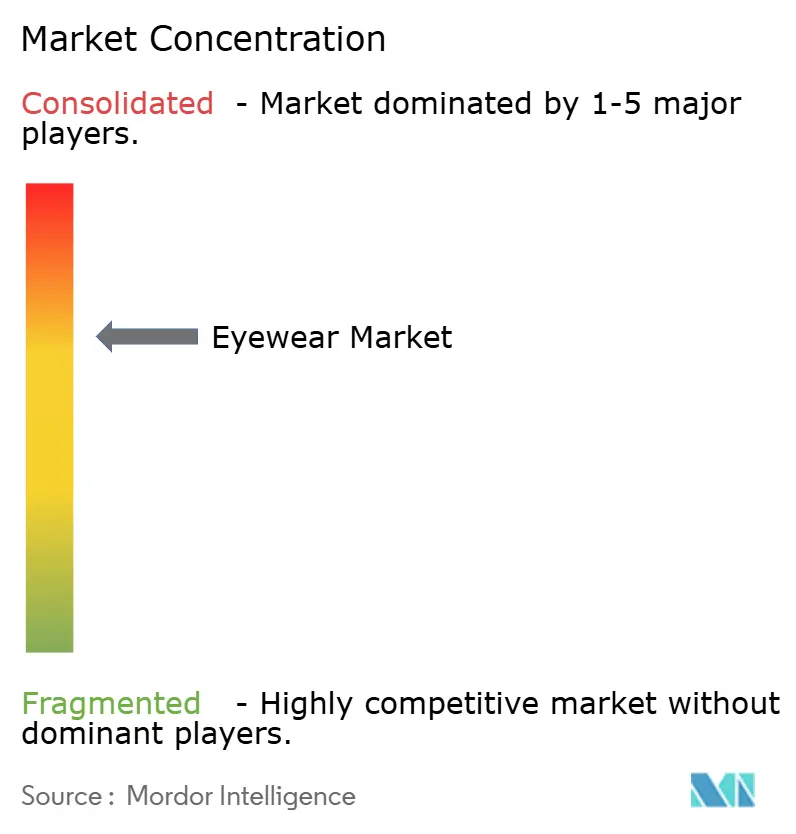
Le marché des lunettes présente une consolidation modérée, les entreprises établies renforçant leurs positions grâce à des partenariats stratégiques. Ces acteurs majeurs s'appuient sur leurs vastes réseaux de distribution, leurs portefeuilles de marques diversifiés et leurs solides capacités de fabrication pour maintenir un avantage concurrentiel. Ces partenariats renforcent non seulement les efforts de recherche conjoints, mais favorisent également le partage de technologies et l'expansion synchronisée sur les marchés. Les principaux acteurs du marché comprennent Safilo Group S.p.A., Fielmann AG, EssilorLuxottica SA, The Cooper Companies, Inc. et Johnson & Johnson.
Les géants technologiques reconfigurent la dynamique concurrentielle. Meta et Apple, en compétition pour la domination dans la réalité augmentée (RA), intègrent leurs écosystèmes dans les lunettes, avec des affichages virtuels, des commandes gestuelles et une connectivité transparente avec les appareils. Pendant ce temps, l'acteur régional Lenskart élargit ses horizons avec des stratégies omnicanales, illustrées par son acquisition d'Owndays au Japon. Cette expansion couvre la vente au détail physique, le commerce électronique et des solutions innovantes d'essayage virtuel numérique. Les marques de milieu de gamme se taillent des niches avec des matériaux durables, l'impression 3D et le dimensionnement piloté par l'IA, proposant des montures biodégradables et des designs sur mesure. Pour contrer la contrefaçon, les entreprises adoptent le suivi par blockchain et la micro-gravure, une démarche qui, tout en augmentant les coûts opérationnels, renforce la confiance des consommateurs.
Les titans du luxe LVMH et Kering considèrent les lunettes comme une extension lucrative, rachetant des maisons de design et des licences pour maximiser la valeur. Les acteurs régionaux comme Fielmann, Devlyn et Specsavers consolident des marchés fragmentés grâce à leurs approches omnicanales, intensifiant la concurrence pour les détaillants indépendants. La menace des contrefaçons entraîne des investissements continus dans les technologies d'authentification et la collaboration avec les douanes, engendrant des coûts de conformité mais préservant l'intégrité des marques.
Leaders du Secteur des Lunettes
-
Safilo Group S.p.A.
-
Fielmann AG
-
EssilorLuxottica SA
-
The Cooper Companies, Inc.
-
Johnson and Johnson AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Lunetterie Entreprises couvertes dans ce rapport
- EssilorLuxottica SA
- Johnson and Johnson AG
- Alcon Inc.
- The Cooper Companies Inc.
- Bausch + Lomb Corp.
- Safilo Group SpA
- Fielmann AG
- Carl Zeiss AG
- De Rigo Vision SpA
- Charmant Group
- Hoya Corporation
- Warby Parker Inc.
- Lenskart Solutions Pvt. Ltd.
- Marchon Eyewear (VSP Global)
- Maui Jim Inc.
- Zenni Optical Inc.
- Marcolin SpA
- Inspecs Group PLC
- Meta Platforms Inc. (Ray-Ban Meta)
- Snap Inc. (Spectacles)
Leaders du Secteur des Lunettes
Le marché des lunettes présente une consolidation modérée, avec des entreprises établies renforçant leurs positions grâce à des partenariats stratégiques. Ces acteurs majeurs s'appuient sur leurs vastes réseaux de distribution, leurs portefeuilles de marques diversifiés et leurs solides capacités de fabrication pour maintenir un avantage concurrentiel. Ces partenariats renforcent non seulement les efforts de recherche conjoints, mais favorisent également le partage de technologies et l'expansion synchronisée des marchés. Les acteurs clés du marché comprennent Safilo Group S.p.A., Fielmann AG, EssilorLuxottica SA, The Cooper Companies, Inc. et Johnson & Johnson.
Les géants technologiques remodèlent la dynamique concurrentielle. Meta et Apple, en compétition pour la domination dans la réalité augmentée (RA), intègrent leurs écosystèmes dans les lunettes, avec des affichages virtuels, des commandes gestuelles et une connectivité transparente aux appareils. Pendant ce temps, l'acteur régional Lenskart élargit ses horizons avec des stratégies omnicanales, illustrées par son acquisition d'Owndays au Japon. Cette expansion couvre la vente au détail physique, le commerce électronique et des solutions innovantes d'essayage numérique. Les marques de milieu de gamme se taillent des niches avec des matériaux durables, l'impression 3D et le dimensionnement piloté par l'IA, proposant des montures biodégradables et des designs sur mesure. Pour contrer la contrefaçon, les entreprises adoptent le suivi par blockchain et la micro-gravure, une démarche qui, tout en augmentant les coûts opérationnels, renforce la confiance des consommateurs.
Les titans du luxe LVMH et Kering considèrent les lunettes comme une extension lucrative, rachetant des maisons de design et des licences pour maximiser la valeur. Les acteurs régionaux comme Fielmann, Devlyn et Specsavers consolident des marchés fragmentés avec leurs approches omnicanales, intensifiant la concurrence pour les détaillants indépendants. La menace des contrefaçons entraîne des investissements continus dans les technologies d'authentification et la collaboration avec les douanes, engendrant des coûts de conformité mais préservant l'intégrité des marques.
Opportunités de Marché et Perspectives d'Avenir
Les ajouts de capacités et les modernisations d'usines indiquent une opportunité plus claire pour une fabrication régionalisée à haut débit et des modèles de livraison plus rapides, en particulier là où les détaillants omnicanaux et les canaux de soins gérés privilégient des délais d'approvisionnement prévisibles. Lenskart a posé la première pierre en mars 2025 d'une usine de fabrication intégrée de 50 acres à Hyderabad, visant une production de 200 000 paires de lunettes par jour. Specsavers a également lancé en mai 2026 une expansion de 7 millions GBP de ses Vision Labs de Kidderminster pour augmenter la production hebdomadaire de verres de 22 %. Dans le segment des montures haut de gamme, Thélios a inauguré en juillet 2025 une installation de 20 000 mètres carrés à Longarone dédiée à la production de lunettes en métal, doublant sa surface de production totale à 40 000 mètres carrés pour soutenir des cycles de conception à la mise en rayon plus courts et un contrôle plus strict de la qualité et de la conformité.
L'activation numérique et l'IA déplacent les opportunités de la seule différenciation produit vers des améliorations mesurables de la conversion, de la précision d'ajustement et de la productivité en magasin. En Italie, Innovereye a été lancé en février 2026 par l'ANFAO, Confindustria Belluno Dolomiti, Aivisory et Certottica pour aider les acteurs du secteur à adopter les technologies numériques et l'IA, réduisant les frictions d'adoption pour les fournisseurs plus petits en dehors des écosystèmes de R&D des grands groupes. Du côté de la demande, le passage de l'essayage virtuel statique au suivi de la géométrie faciale en temps réel et aux moteurs de recommandation par IA élargit le segment des ordonnances en ligne adressable en améliorant la confiance dans la proportionnalité des montures et la navigation dans les catalogues, tandis que les détaillants physiques investissent également dans l'automatisation (par exemple, les déploiements de réfraction assistée par IA) pour augmenter le débit des examens et standardiser la qualité de service. Les lunettes intelligentes ajoutent une autre voie d'investissement, illustrée par l'annonce d'EssilorLuxottica en juin 2026 de la conversion d'une zone de production de son usine d'Agordo pour produire des lunettes intelligentes, signalant un développement des capacités de fabrication que les fournisseurs d'optiques, de charnières, de revêtements et d'automatisation d'assemblage peuvent soutenir.
Opportunités de marché et perspectives d'avenir
Les ajouts de capacité et les modernisations d'usines pointent vers une opportunité plus claire pour une fabrication régionalisée à haut débit et des modèles de livraison plus rapides, en particulier lorsque les détaillants omnicanaux et les canaux de soins gérés privilégient des délais de livraison prévisibles. Lenskart a posé la première pierre en mars 2025 d'une usine de fabrication intégrée de 50 acres à Hyderabad visant 200 000 lunettes par jour. Specsavers a également entamé en mai 2026 une expansion de 7 millions de GBP de son Vision Labs de Kidderminster pour augmenter sa production hebdomadaire de verres de 22 %. Dans le segment des montures haut de gamme, Thélios a inauguré en juillet 2025 un site de 20 000 mètres carrés à Longarone dédié à la production de lunettes en métal, doublant sa surface de production totale à 40 000 mètres carrés afin de raccourcir les cycles de conception à la mise en rayon et de renforcer le contrôle de la qualité et de la conformité.
L'adoption du numérique et de l'IA fait évoluer l'opportunité, de la seule différenciation produit vers des améliorations mesurables en matière de conversion, de précision d'ajustement et de productivité en magasin. En Italie, Innovereye a été lancé en février 2026 par ANFAO, Confindustria Belluno Dolomiti, Aivisory et Certottica pour aider les acteurs du secteur à adopter les technologies numériques et d'IA, réduisant ainsi les frictions à l'adoption pour les fournisseurs plus modestes en dehors des écosystèmes de R&D des grands groupes. Du côté de la demande, le passage de l'essai virtuel statique au suivi en temps réel de la géométrie faciale et aux moteurs de recommandation par IA élargit le segment adressable de la prescription en ligne en renforçant la confiance dans la proportionnalité des montures et la navigation dans les catalogues, tandis que les détaillants physiques investissent également dans l'automatisation (par exemple, les déploiements de réfraction assistée par IA) afin d'augmenter le débit des examens et de standardiser la qualité de service. Les lunettes intelligentes constituent un autre axe d'investissement, illustré par l'annonce d'EssilorLuxottica en juin 2026 de la conversion d'une zone de production de son usine d'Agordo pour produire des lunettes intelligentes, signalant le développement d'une capacité de fabrication que les fournisseurs d'optique, de charnières, de revêtements et d'automatisation d'assemblage peuvent accompagner.
Développements Récents de l'Industrie sur le Marché des Lunettes
- Juin 2026 : EssilorLuxottica et Meta ont lancé une nouvelle collection de lunettes IA (Meta Glasses) avec un prix d'entrée à partir de 299 USD. Ce lancement élargit l'assortiment de wearables au-delà des précédents modèles Ray-Ban Meta et rapproche les lunettes intelligentes des points de prix grand public. Pour les acteurs historiques du secteur des lunettes, cela relève la barre pour les écosystèmes de produits combinant montures, verres et fonctionnalités logicielles.
- Avril 2026 : Fielmann Group a annoncé le déploiement d'une technologie de réfraction automatisée assistée par IA dans 300 magasins en Europe. Cela élargit la capacité de diagnostic en magasin et soutient un débit d'examens plus élevé dans un canal hors ligne qui reste le pilier de la plupart des achats de lunettes. Cet investissement renforce également la capacité de Fielmann à intégrer des services quasi cliniques avec la conversion en magasin et un traitement plus rapide.
- Juillet 2024 : Meta, en partenariat avec EssilorLuxottica, a introduit des lunettes intelligentes Ray-Ban dotées d'IA, combinant montures de mode et fonctionnalités d'assistant vocal et de capture mains libres. Ce lancement a contribué à valider les lunettes intelligentes comme une sous-catégorie de lunettes haut de gamme portée par une distribution optique établie et des portefeuilles de marques reconnus. Il a également accéléré les réponses concurrentielles d'autres acteurs de la tech grand public et des lunettes, concentrés sur la réalité augmentée et l'informatique portable.
Marché de la Lunetterie Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Le marché des lunettes est défini ici comme la valeur des produits de lunetterie vendus aux utilisateurs finaux via des canaux hors ligne et en ligne, couvrant les cas d'usage de correction visuelle et de protection solaire dans les principales régions.
Exclusions du périmètre : Nous excluons les accessoires non liés aux lunettes tels que les étuis et les solutions de nettoyage, ainsi que les lunettes intelligentes autonomes à composants électroniques.
Aperçu de la Segmentation
- Par type de produit
- Lunettes de vue
- Lunettes de soleil
- Lentilles de contact
- Autres types de produits
- Par catégorie
- Grande consommation
- Premium
- Par utilisateur final
- Hommes
- Femmes
- Unisexe
- Par canal de distribution
- Magasins hors ligne
- Magasins en ligne
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Suède
- Belgique
- Pologne
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Thaïlande
- Singapour
- Indonésie
- Corée du Sud
- Australie
- Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Afrique du Sud
- Arabie saoudite
- Nigeria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Pour la recherche documentaire, nous commençons par construire une base de faits fiable sur les besoins visuels, les données démographiques et les flux commerciaux qui façonnent la demande de lunettes. Des sources publiques telles que l'Organisation mondiale de la Santé, la Banque mondiale, le Bureau du recensement des États-Unis, Eurostat et UN Comtrade sont utilisées pour comprendre la structure de la population, les signaux de revenus et les mouvements d'importation et d'exportation pour les catégories de lunettes.
En parallèle, nous examinons les rapports annuels des entreprises, les présentations aux investisseurs et les commentaires sur les résultats pour comprendre la composition du portefeuille et les mouvements de prix, ce qui aide à vérifier les hypothèses sur les produits et les canaux. Lorsque les données publiques ne couvrent pas bien des détails spécifiques, nous utilisons de manière sélective des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et des enregistrements d'importation et d'exportation au niveau des expéditions lorsqu'ils correspondent à la couverture géographique dont nous avons besoin. Ces sources de recherche documentaire sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens Primaires et Enquêtes
Les entretiens primaires et les enquêtes sont utilisés pour tester le modèle là où les données publiques sont larges, notamment en ce qui concerne la composition par catégorie, les niveaux de prix et les répartitions par canal dans les différentes régions. Nous nous entretenons avec un ensemble de responsables côté marques, de distributeurs, d'opérateurs de vente au détail et de commerce électronique, et de spécialistes du secteur en Asie-Pacifique, en EMEA et dans les Amériques, afin que les hypothèses puissent être affinées avant de finaliser les chiffres.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 40 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 34 % |
| Acteurs plus petits : 14 % | Managers : 59 % | Amériques : 26 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante où la population par tranche d'âge, la prévalence des déficiences visuelles et l'accès aux tests ophtalmologiques sont traduits en un bassin de demande, puis convertis en besoins unitaires à l'aide de cycles de remplacement pour les lunettes de vue, les lunettes de soleil et les lentilles de contact. Ces unités sont associées à des échelles de prix par catégorie et par canal, de sorte que la valeur est reconstituée d'une manière qui peut être reproduite pays par pays.
Nous corroborons les résultats avec des approximations ascendantes sélectives telles que des vérifications des canaux fournisseurs et détaillants, des prix de vente moyens (ASP) échantillonnés par type de produit, et des contrôles de cohérence à l'aide de signaux d'importation et d'exportation pour les lignes de lunettes pertinentes. Lorsque les données nationales sont insuffisantes, nous utilisons des indicateurs de substitution tels que l'urbanisation, les tranches de revenus et la densité des commerces d'optique, puis nous revérifions les dépenses implicites par habitant afin que les valeurs aberrantes ne faussent pas les totaux.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par un petit ensemble de facteurs sur lesquels les répondants primaires s'accordent généralement. Ceux-ci comprennent les tendances du vieillissement de la population, la demande de correction visuelle liée au temps passé devant les écrans, les évolutions de la part du commerce électronique et les mouvements des ASP liés à la premiumisation et aux promotions. Dans les années marquées par des chocs inhabituels, les hypothèses sont ajustées et retestées afin que la courbe finale reste réaliste.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par des recoupements afin que le résultat ne dépende pas d'un seul flux de données. Nous comparons les totaux avec des signaux indépendants tels que les fourchettes de dépenses par habitant, la directionnalité des échanges commerciaux et la composition implicite par catégorie, puis nous effectuons des vérifications de variance entre les régions pour signaler les sauts soudains qui ne sont pas étayés par les facteurs déclarés.
Avant la validation finale, le modèle passe par une révision analytique en plusieurs étapes, et les répondants peuvent être recontactés lorsqu'une hypothèse clé évolue ou qu'une valeur aberrante apparaît. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement important peut modifier la demande ou les prix. Juste avant la livraison, nous effectuons une dernière vérification pour nous assurer que les derniers indicateurs publics et les développements du marché ont été pris en compte.
Taille du Marché des Lunettes selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés pour les lunettes ne correspondent pas toujours car les entreprises peuvent définir différemment les limites du produit, choisir des années de base différentes et appliquer des hypothèses de prix et de devises différentes. Certaines études étendent également le périmètre à des éléments adjacents, ce qui peut augmenter les totaux, tandis que d'autres se concentrent principalement sur les produits de correction visuelle de base.
Le tableau de référence montre un écart notable même pour des années proches, et dans le modèle de Mordor Intelligence, la valeur 2026 est construite à partir des lunettes de vue, des lunettes de soleil et des lentilles de contact uniquement, les accessoires et les lunettes intelligentes autonomes à composants électroniques étant exclus. Cette définition du périmètre modifie le total par rapport aux paniers plus larges.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 172,92 milliards USD (2026) | |
| Éditeur sectoriel A | 192,74 milliards USD (2026) | Utilise une interprétation plus large du produit dans les résumés publics et peut comporter des hypothèses différentes en matière de couverture des canaux, ce qui peut augmenter la valeur comptabilisée pour la même année. |
| Cabinet de Conseil Mondial B | 200,46 milliards USD (2024) | Utilise une année de base antérieure et une trajectoire de croissance plus rapide, et peut appliquer une progression différente des ASP et un calendrier de change différent, ce qui peut décaler le niveau rapporté avant même que les prévisions ne commencent. |
En examinant les trois chiffres, le principal enseignement est que le choix du périmètre et de l'année explique une grande partie de la différence, tandis que le traitement des prix et des devises représente généralement le reste. En maintenant les données d'entrée liées à des facteurs de demande clairs, à la composition par catégorie et à une logique de prix reproductible, nous pouvons expliquer chaque étape et réconcilier les raisons pour lesquelles les totaux évoluent lorsque les hypothèses changent.
Questions clés auxquelles répond le rapport
Quelle est la valeur prévue du marché mondial des lunettes en 2031 ?
Le marché devrait atteindre 226,15 milliards USD d'ici 2031, avec une expansion à un TCAC de 5,51 %.
Quel type de produit devrait connaître la croissance la plus rapide au cours des cinq prochaines années ?
Les lunettes de soleil devraient enregistrer la croissance la plus élevée, avec un CAGR de 6,18 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle considérée comme la région de croissance la plus attractive ?
Les incitations politiques à la production locale, les déploiements rapides de magasins et la sensibilisation accrue aux soins de la vue sous-tendent une perspective de TCAC de 6,67 %.
Comment les lunettes intelligentes influencent-elles la dynamique concurrentielle ?
Des partenariats comme Ray-Ban Meta mêlent mode et fonctionnalité RA, créant un nouveau segment premium que les acteurs optiques établis sont bien positionnés pour servir.