
Taille et part du marché des vecteurs d'expression
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
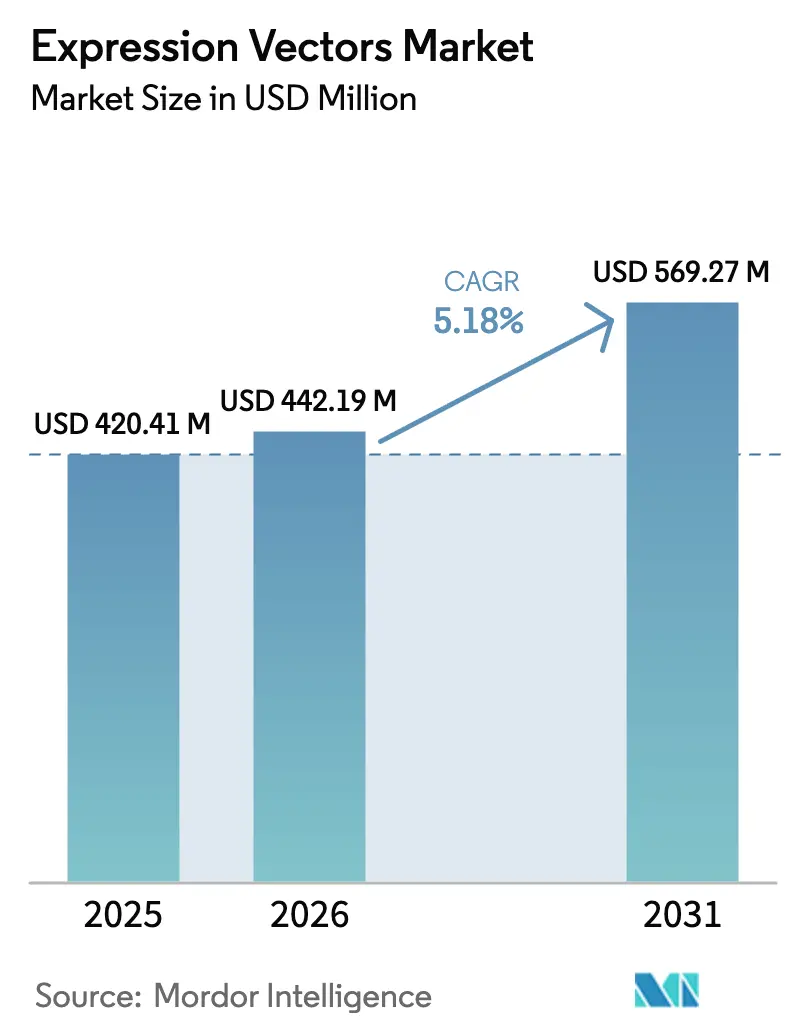
| Taille du Marché (2026) | 442.19 Millions de dollars américains |
| Taille du Marché (2031) | 569.27 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 5.18 % |
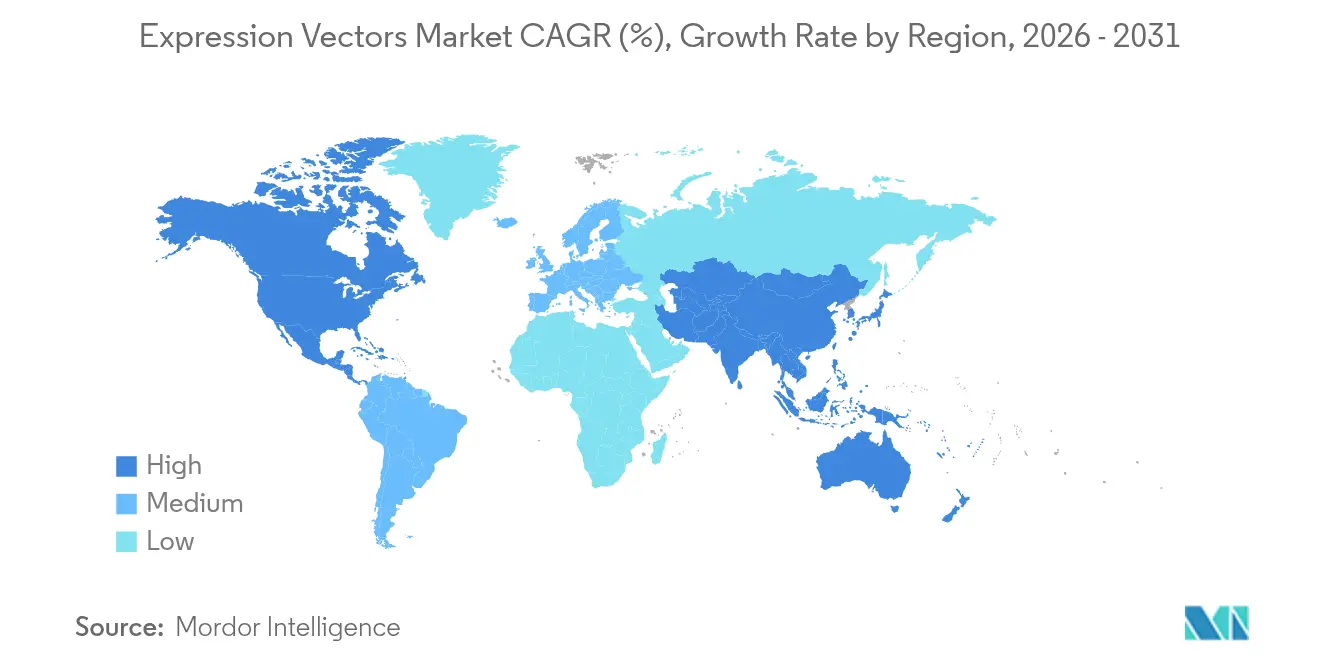
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vecteurs d'expression par Mordor Intelligence
La taille du marché des vecteurs d'expression en 2026 est estimée à 442,19 millions USD, en croissance par rapport à la valeur de 2025 de 420,41 millions USD, avec des projections pour 2031 indiquant 569,27 millions USD, progressant à un TCAC de 5,18 % sur la période 2026-2031. L'adoption rapide des vecteurs dans les produits biologiques de qualité clinique, les investissements croissants dans l'optimisation des vecteurs assistée par intelligence artificielle et l'expansion des capacités de fabrication sous contrat accélèrent la demande. Les systèmes bactériens restent rentables pour les protéines simples, tandis que les hôtes insectes et mammifères gagnent en popularité pour les thérapeutiques complexes nécessitant un repliement proche du natif [1]U.S. Food and Drug Administration, "Produits de thérapie cellulaire et génique approuvés," fda.gov . Les organisations de développement et de fabrication sous contrat (CDMOs) utilisent l'échelle et la spécialisation pour réduire les coûts unitaires, mais la hausse des prix des matières premières et des normes de sécurité virale plus strictes alourdissent les charges de conformité. L'intensité concurrentielle augmente à mesure que les fournisseurs intègrent la conception assistée par IA avec la production selon les bonnes pratiques de fabrication (BPF) pour sécuriser des accords d'approvisionnement à long terme.
Principaux enseignements du rapport
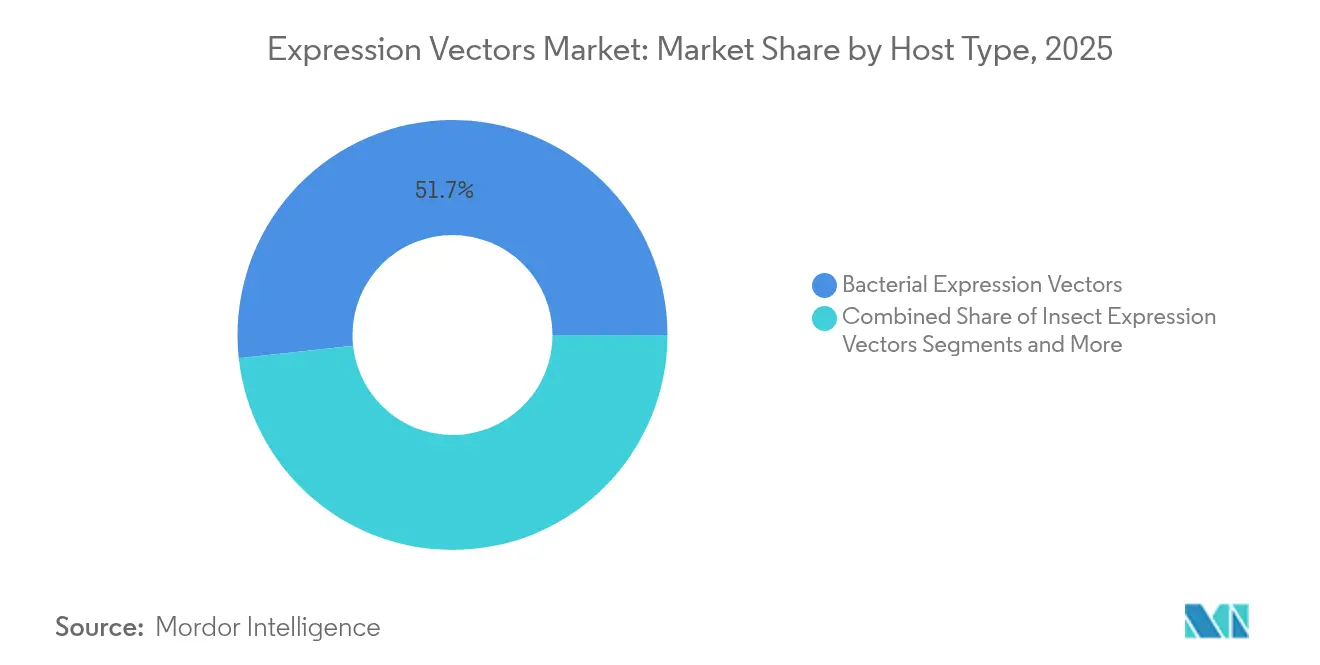
- Les vecteurs d'expression bactériens détenaient 51,72 % de la part du marché des vecteurs d'expression en 2025. Les vecteurs d'expression à base d'insectes devraient croître à un TCAC de 5,97 % jusqu'en 2031.
- Les applications thérapeutiques représentaient 49,35 % de la taille du marché des vecteurs d'expression en 2025, tandis que les applications de recherche progressent à un TCAC de 6,01 % jusqu'en 2031.
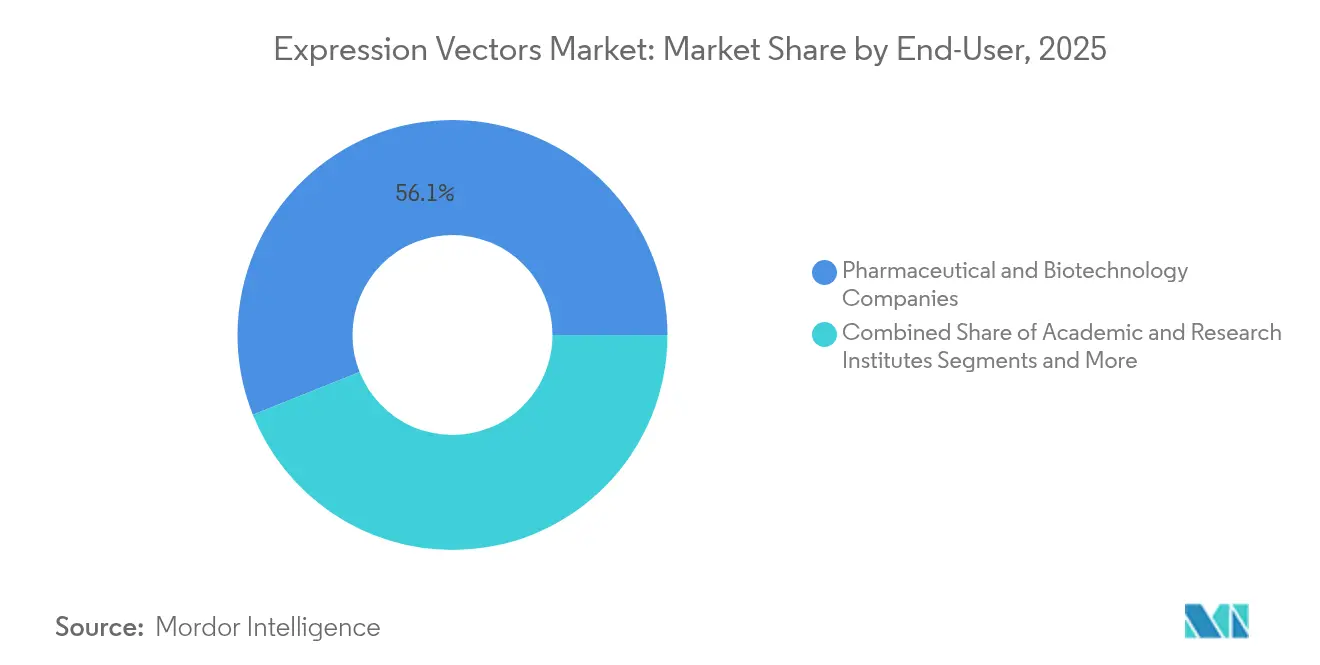
- Les entreprises pharmaceutiques et biotechnologiques ont capturé 56,05 % de la part des revenus en 2025 ; les instituts académiques et de recherche affichent la croissance la plus rapide avec un TCAC de 6,08 % jusqu'en 2031.
- L'Amérique du Nord représentait 42,05 % des revenus de 2025, tandis que l'Asie-Pacifique devrait se développer à un TCAC de 6,15 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Forte demande pour les produits biologiques avancés et les thérapies cellulaires/géniques | +1.2% | Mondial, avec l'Amérique du Nord et l'UE en tête | Moyen terme (2 à 4 ans) |
| Adoption croissante des hôtes mammifères et insectes pour les protéines complexes | +0.9% | Mondial, concentré dans les pôles de fabrication en Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des capacités de fabrication de vecteurs sous contrat | +0.8% | Amérique du Nord et UE comme noyau, avec débordement vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Optimisation des codons et conception de vecteurs de novo assistées par IA | +0.7% | Mondial, adoption précoce aux États-Unis et en Allemagne | Moyen terme (2 à 4 ans) |
| Dépôts de vecteurs en libre accès accélérant la traduction | +0.6% | Mondial, concentré dans les centres de recherche académique | Moyen terme (2 à 4 ans) |
| Débordement des vaccins à ARNm stimulant la demande de vecteurs plasmidiques | +0.5% | Amérique du Nord et UE principalement | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Forte demande pour les produits biologiques avancés et les thérapies cellulaires/géniques
Les approbations de thérapies géniques sont passées de 8 en 2023 à 15 en 2024, chacune nécessitant des vecteurs personnalisés et de haute pureté. Les programmes cliniques spécifient désormais des conceptions de vecteurs compatibles avec les bioréacteurs à perfusion et les systèmes à usage unique, ce qui resserre la sélection des fournisseurs. Les pipelines de CAR-T autologues intensifient la demande de vecteurs spécifiques aux lots, incitant des entreprises telles que Bluebird Bio et Oxford BioMedica à restructurer leurs calendriers de production internes. Les CDMOs dotés de suites redondantes absorbent les débordements, mais leur taux d'utilisation des capacités atteint un pic lors des poussées réglementaires. Les développeurs perçoivent un approvisionnement sécurisé en vecteurs comme un différenciateur stratégique et concluent souvent des contrats pluriannuels, renforçant la visibilité des revenus à long terme sur le marché des vecteurs d'expression.
Adoption croissante des hôtes mammifères et insectes pour les protéines complexes
Les entreprises biopharmaceutiques se tournent vers les systèmes d'expression de vecteurs baculoviraux (BEVS) pour les protéines membranaires et les glycoprotéines nécessitant des modifications post-traductionnelles authentiques [2]Nature Biotechnology, "Avancées dans les systèmes d'expression de vecteurs baculoviraux pour la production de protéines complexes," nature.com . Les orientations réglementaires évaluent désormais la cohérence de la glycosylation parallèlement à l'identité de séquence, favorisant les hôtes eucaryotes. Bien que les coûts de production cellulaire mammifère restent plus élevés, la demande pour des profils de sécurité et d'efficacité distinctifs justifie des prix premium, notamment pour les thérapies de première intention. Les fournisseurs répondent en élargissant leurs portefeuilles de milieux de transfection et en proposant des kits prêts à la transfection optimisés pour les cellules d'ovaire de hamster chinois et les cellules Spodoptera frugiperda. Cette tendance réoriente les dépenses de R&D de l'optimisation bactérienne vers des plateformes eucaryotes évolutives, élargissant les canaux de revenus sur le marché des vecteurs d'expression.
Expansion des capacités de fabrication de vecteurs sous contrat
AGC Biologics, Polyplus et d'autres CDMOs ont investi plus de 400 millions USD dans des installations spécialisées de production de vecteurs en 2024. L'expansion des suites BPF réduit les coûts par gramme jusqu'à 35 %, attirant les petites entreprises biotechnologiques dépourvues d'infrastructure interne. L'externalisation simplifie les délais, mais elle centralise également la production dans un nombre plus restreint de pôles, augmentant le risque systémique lié aux perturbations de capacité. Les CDMOs tentent d'atténuer le risque de concentration grâce à des réseaux multi-sites aux États-Unis, au Danemark et à Singapour. Cet essor de l'externalisation démocratise l'accès aux vecteurs de qualité thérapeutique, accélérant la progression des pipelines et stimulant la demande incrémentale au sein du marché des vecteurs d'expression.
Optimisation des codons et conception de vecteurs de novo assistées par IA
L'algorithme CodonTransformer améliore le rendement moyen en protéines de 15 à 20 % par rapport aux approches classiques, réduisant les cycles de développement de plusieurs mois à quelques semaines [3]Nature Machine Intelligence, "CodonTransformer : optimisation des codons assistée par IA," nature.com . Les pipelines d'apprentissage automatique associent désormais les promoteurs, les amplificateurs et les biais de codons à la cinétique traductionnelle spécifique à l'hôte, améliorant la prévisibilité. Les premiers adoptants intègrent l'IA dans les cadres de qualité par conception, traduisant l'amélioration de l'expression en empreintes de bioréacteur plus réduites et en coûts des marchandises plus faibles. Les boîtes à outils IA en libre accès élargissent l'expérimentation dans les milieux académiques, intensifiant les pressions concurrentielles tout en accélérant l'innovation sur le marché des vecteurs d'expression.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé et complexité de la production de vecteurs de qualité BPF | -0.8% | Mondial, aigu sur les marchés émergents | Long terme (≥ 4 ans) |
| Réglementations strictes en matière de sécurité des vecteurs viraux | -0.6% | Amérique du Nord et UE principalement | Moyen terme (2 à 4 ans) |
| Enchevêtrements de brevets autour des promoteurs/éléments régulateurs | -0.4% | Mondial, concentré sur les marchés développés | Long terme (≥ 4 ans) |
| Fragilité de la chaîne d'approvisionnement pour les matières premières critiques | -0.3% | Mondial, aigu dans la fabrication en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé et complexité de la production de vecteurs de qualité BPF
Les coûts de l'ADN plasmidique de qualité clinique se situent entre 50 et 200 USD par gramme, soit quatre à dix fois le prix des produits de qualité recherche. Les dépenses en capital pour les salles blanches classées ISO, les systèmes de gestion de la qualité et les tests de stérilité gonflent les budgets opérationnels. Les petites entreprises biotechnologiques retardent souvent les essais en raison de goulets d'étranglement dans les approvisionnements, tandis que les centres académiques absorbent rarement l'intégralité des coûts de conformité. Bien que les CDMOs atténuent les contraintes d'échelle, un resserrement des capacités en période de forte demande fait monter les prix au comptant et allonge les délais de livraison. Ces dynamiques freinent les taux d'adoption sur les marchés émergents et modèrent l'expansion globale du marché des vecteurs d'expression.
Réglementations strictes en matière de sécurité des vecteurs viraux
La révision Q5A(R2) de la FDA impose des tests plus étendus sur les agents adventices, prolongeant les délais de développement jusqu'à 12 mois et ajoutant de 0,5 à 2 millions USD par programme. Des orientations similaires de l'Agence européenne des médicaments (EMA) superposent une spécificité régionale aux cadres de conformité mondiaux, créant des redondances documentaires. Les petits développeurs peuvent avoir du mal à financer des essais supplémentaires, limitant le rythme de lancement de nouveaux vecteurs. Bien que les réglementations rehaussent les normes de sécurité et améliorent les résultats pour les patients, elles contraignent la croissance à court terme sur le marché des vecteurs d'expression.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'hôte :
la domination bactérienne face au défi des systèmes à base d'insectesLes systèmes bactériens ont capturé 51,72 % de la part du marché des vecteurs d'expression en 2025, soutenus par une fermentation rentable et des boîtes à outils génétiques bien maîtrisées. En revanche, les vecteurs à base d'insectes enregistrent un TCAC robuste de 5,97 % jusqu'en 2031, la technologie BEVS résolvant les contraintes de repliement et de glycosylation.
Le marché des vecteurs d'expression continue de migrer vers les hôtes eucaryotes, les plateformes mammifères commandant des prix premium en raison de l'accent réglementaire mis sur la qualité des protéines. Les systèmes à levure maintiennent leur pertinence pour certaines enzymes, tandis que les vecteurs végétaux et algaux explorent des niches non pharmaceutiques. À mesure que les pipelines thérapeutiques s'orientent vers les produits biologiques multi-sous-unités, les cadres de sélection des hôtes privilégient la fidélité au détriment du coût, accélérant la demande de solutions insectes et mammifères sophistiquées.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par application :
les applications de recherche accélèrent au-delà des applications thérapeutiquesLes programmes thérapeutiques représentaient 49,35 % de la taille du marché des vecteurs d'expression en 2025, mais les usages en recherche croissent plus rapidement à un TCAC de 6,01 % jusqu'en 2031. Les dépôts en libre accès abaissent les barrières à l'entrée, et le financement des NIH pour la découverte basée sur les vecteurs a augmenté de 18 % en 2024.
Les laboratoires académiques exploitent le prototypage rapide pour interroger les fonctions géniques, alimenter les constructions de biologie synthétique et valider les cibles médicamenteuses, créant une demande de base constante. L'amélioration des cadres de traduction raccourcit le délai du banc à la clinique, permettant aux découvertes de progresser vers des pipelines réglementés en cinq ans. Ces dynamiques étendent les opportunités de revenus tout au long du cycle de vie du marché des vecteurs d'expression.
Par utilisateur final :
les instituts académiques stimulent le pipeline d'innovationLes entreprises pharmaceutiques et biotechnologiques représentaient 56,05 % des revenus de 2025, s'appuyant sur des accords d'approvisionnement à long terme pour réduire les risques liés aux jalons cliniques. Les instituts académiques et de recherche affichent cependant le TCAC le plus rapide à 6,08 % jusqu'en 2031, à mesure que les universités développent leurs installations centrales de vecteurs et renforcent leur financement translationnel.
L'infrastructure partagée réduit les coûts par expérience et favorise une qualité standardisée. Les collaborations intersectorielles associent la découverte académique à l'industrialisation à grande échelle, améliorant les perspectives de commercialisation. Les CDMOs servent les deux cohortes, se positionnant comme tissu connectif au sein du marché des vecteurs d'expression.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Vecteurs d'Expression en Amérique du Nord
La part de 42,05 % de l'Amérique du Nord reflète les investissements en capital-risque bien établis, les voies d'approbation rationalisées de la FDA et les chaînes d'approvisionnement intégrées reliant la découverte à la commercialisation. L'initiative canadienne de biofabrication avancée de 2,2 milliards CAD renforce la capacité nationale en vecteurs, et la tendance à la délocalisation de proximité au Mexique accroît la demande en développement de procédés.
Marché des Vecteurs d'Expression en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 6,15 %. La Chine a autorisé sa première thérapie CAR-T d'origine nationale en 2024, incitant les CDMOs nationaux à augmenter leur production de vecteurs. Les clusters d'incitations fiscales de Singapour attirent les grands acteurs mondiaux, et la K-Bio Belt de la Corée du Sud développe des corridors dédiés à la biofabrication. Le Japon réduit les délais d'examen de 30 %, accélérant les vitesses de déploiement des produits régénératifs.
Marché des Vecteurs d'Expression en Europe
L'Europe maintient un marché consolidé mais innovant, le programme BioRegion allemand doté de 500 millions EUR renforçant les infrastructures. Le Royaume-Uni accélère les approbations après le Brexit, tandis que le Genopole français ajoute des unités dédiées aux vecteurs. Les nations d'Europe du Sud progressent graduellement, mais les lignes directrices communes de l'EMA permettent une circulation fluide des produits, renforçant la demande panrégionale au sein du marché des vecteurs d'expression.

Paysage réglementaire
Les vecteurs d'expression utilisés dans le développement thérapeutique sont principalement régis par des cadres relatifs aux produits biologiques, aux thérapies innovantes et aux BPF, qui imposent des exigences accrues en matière d'identité, de sécurité et de contrôles des procédés, en particulier lorsque les vecteurs soutiennent des flux de travail de développement de vecteurs viraux, d'ADN plasmidique ou de lignées cellulaires. Aux États-Unis, les attentes de la FDA concernant la sécurité virale et le contrôle des agents fortuits, y compris les tests élargis alignés sur les mises à jour Q5A(R2) citées dans le contexte du rapport, élargissent les dossiers de qualification et de comparabilité pour les vecteurs de qualité clinique et les matières premières associées. Cela déplace la charge de conformité vers les fournisseurs qualifiés et les CDMO, ce que les développeurs plus petits ont souvent du mal à égaler.
En Europe, la Commission européenne a renforcé son programme en matière de biotechnologie et de biofabrication à travers COM(2025) 1022 et les actions de suivi 2026 autour d'un cadre au niveau de l'Union (souvent désigné comme un Biotech Act européen) axé sur la simplification réglementaire à travers des dispositifs réglementaires liés à la santé tels que le règlement sur les essais cliniques et les voies liées aux MTIA. Cette même orientation évoque également des bacs à sable réglementaires supervisés destinés à raccourcir les cycles d'itération pour les nouvelles technologies bioprocédés, ce qui correspond à la nécessité d'attributs qualité critiques cohérents dans la conception de vecteurs assistée par IA et dans les systèmes d'expression eucaryotes plus récents, y compris la cohérence de la glycosylation pour les protéines complexes.
Paysage concurrentiel
Le marché des vecteurs d'expression présente une fragmentation modérée, aucun fournisseur unique ne dépassant un tiers des revenus, ce qui laisse de la place pour les innovateurs de niche. Thermo Fisher Scientific et Merck KGaA ancrent des portefeuilles couvrant les kits de clonage, les réactifs de transfection et la production BPF. GenScript et New England Biolabs gagnent des parts grâce à des services personnalisés et à des délais d'exécution rapides.
La conception de séquences assistée par IA, les promoteurs propriétaires et le conseil réglementaire intégré émergent comme différenciateurs. Les dépôts de brevets sur les technologies de vecteurs ont augmenté de 34 % en 2024, soulignant l'intensification de l'innovation. Les CDMOs tels qu'AGC Biologics et Lonza tirent parti de leur échelle pour négocier les prix des matières premières en vrac, exerçant une pression sur les prix des laboratoires plus petits. Cependant, les barrières élevées de conformité limitent les nouveaux entrants, préservant les marges pour les acteurs établis.
Les acteurs du secteur adoptent de plus en plus des approches de plateforme. Des accords tels que le partenariat Lonza–Oxford BioMedica intègrent l'expertise lentivirale avec des empreintes de fabrication mondiales. Les fournisseurs proposent en bundle la conception guidée par IA, la sélection de la topologie plasmidique et la production cBPF, offrant aux clients une commodité de source unique. Ces stratégies alimentent une concurrence saine tout en maintenant la vélocité d'innovation sur le marché des vecteurs d'expression.
Leaders du secteur des vecteurs d'expression
Thermo Fisher Scientific, Inc.
Promega Corporation
Merck KGaA
Agilent Technologies
Bio-Rad Laboratories
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Vecteurs d'Expression
- Thermo Fisher Scientific
- Merck
- Takara Bio
- Promega
- Agilent Technologies
- Bio-Rad Laboratories
- QIAGEN
- New England Biolabs
- Genscript
- OriGene Technologies
- System Biosciences
- Lonza Group
- Aldevron
- Cobra Biologics
- Sirion-Biotech
- Bluebird bio
- Catalent
- Addgene
- Oxford BioMedica

Opportunités de marché et perspectives d'avenir
Une opportunité claire se situe à l'interface entre la conception des vecteurs et leur aptitude à la fabrication. Les fournisseurs qui associent des ossatures optimisées pour l'hôte, bactériennes pour l'efficacité des coûts, et des plateformes mammifères ou insectes lorsque les attributs de qualité des protéines dominent, à une documentation de type quality-by-design et à des dossiers analytiques validés, répondent à un goulot d'étranglement récurrent dans la traduction clinique. Le renforcement des exigences de sécurité virale dans le contexte du rapport accroît également la demande pour des systèmes de vecteurs normalisés et prêts à la conformité, des matières premières traçables, et un support groupé offert par des fournisseurs et CDMO établis.
Un second espace blanc se situe dans la plateformisation à travers le flux de travail amont, où les technologies de vecteurs sont intégrées dans des chaînes d'outils plus larges pour un développement de lignées cellulaires, une transfection et une montée en échelle plus rapides. Le contexte du rapport cite une discussion de 2026 de Thermo Fisher Scientific concernant un vaste pipeline d'investissements annoncés dans la fabrication biopharmaceutique aux États-Unis (500 milliards USD), ce qui indique une expansion de la capacité installée et une demande continue pour les plasmides, promoteurs, marqueurs de sélection et systèmes de transfection. Parallèlement, le programme de biotechnologie et de biofabrication de la Commission européenne (COM(2025) 1022 et les travaux de cadre 2026 subséquents) offre un contexte politique qui soutient une activité accrue de développement de procédés et de fabrication, créant des opportunités pour les fournisseurs capables de localiser l'approvisionnement en vecteurs de qualité BPF et de réduire les délais pour les programmes européens.
Recent Industry Developments in Marché des Vecteurs d'Expression
- Juin 2026 : VectorBuilder s'est associé à MaxCyte pour co-développer une solution d'administration génique combinant le système plasmidique MiniVec de VectorBuilder avec la plateforme d'électroporation de MaxCyte. La collaboration élargit la capacité d'administration de vecteurs de bout en bout et pourrait modifier la dynamique concurrentielle dans la production de vecteurs de qualité clinique.
- Avril 2026 : Thermo Fisher Scientific a lancé le kit de développement de lignées cellulaires CHOvantage GS, intégrant un système vectoriel basé sur les transposons avec des milieux et compléments optimisés. Cette initiative accélère les délais de développement des produits biologiques et élargit les plateformes intégrées de Thermo Fisher pilotées par vecteurs.
- Octobre 2025 : Merck KGaA a conclu un accord définitif pour acquérir Mirus Bio, un spécialiste des réactifs de transfection utilisés pour la production de vecteurs viraux. L'accord élargit les capacités amont en matière de vecteurs viraux, et l'intégration verticale pourrait affecter la dynamique des fournisseurs et la tarification dans la chaîne d'approvisionnement des vecteurs.


Marché des Vecteurs d'Expression Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les revenus générés par les vecteurs d'expression utilisés pour délivrer ou maintenir des séquences génétiques dans des cellules hôtes afin que des protéines puissent être exprimées à des fins de recherche, de bioprocédés et d'utilisations connexes en laboratoire et en fabrication.
Exclusions du périmètre : nous excluons les services d'expression protéique en aval, les frais d'étude des CRO, les services de développement de lignées cellulaires et les consommables de laboratoire généraux qui ne sont pas vendus en tant que vecteurs d'expression.
Aperçu de la segmentation
- Par type d'hôte
- Vecteurs d'expression bactériens
- Vecteurs d'expression mammifères
- Vecteurs d'expression à base d'insectes
- Vecteurs d'expression à levure
- Autres
- Par application
- Applications thérapeutiques
- Applications de recherche
- Fabrication d'enzymes
- Par utilisateur final
- Entreprises pharmaceutiques et biotechnologiques
- CDMOs / CROs / CMOs
- Instituts académiques et de recherche
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la construction d'une vue claire des moteurs de la demande et de l'environnement réglementaire qui influence la manière dont les vecteurs sont conçus et utilisés. Des sources publiques ont été utilisées pour ancrer des vérifications de réalité, notamment les bases de données de produits de la FDA pour les thérapies innovantes, les ressources du NIH et du NCBI pour les outils d'expression génique, les références pharmacopéiques de l'USP ou similaires pour les exigences de qualité, et les publications indexées sur PubMed décrivant les systèmes hôtes et la performance des vecteurs.
Nous avons également examiné des signaux industriels qui traduisent l'activité scientifique en dépenses, tels que les statistiques gouvernementales de R&D (par exemple, la NSF), les résumés commerciaux et douaniers pertinents, ainsi que les documents d'entreprise et présentations aux investisseurs discutant de la répartition des revenus pour les outils des sciences de la vie. Des abonnements payants pour les données financières et de veille des entreprises, les actualités et données financières, et les bases de données de brevets ont été utilisés de manière sélective pour confirmer le positionnement des produits, le calendrier de lancement et la propriété des principaux designs de vecteurs. Les sources citées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été vérifiées pour compiler les données, valider les hypothèses et clarifier les lacunes.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester rigoureusement ce qui est compté comme une vente de vecteur d'expression, puis pour aligner les prix de vente moyens avec les unités d'achat les plus courantes parmi les utilisateurs de la recherche et de la biofabrication. Nous avons échangé avec un mélange de fournisseurs, de distributeurs et d'utilisateurs finaux à travers les principales géographies, et les discussions ont permis de confirmer les niveaux d'adoption par système hôte, les cycles de réapprovisionnement typiques, et la rapidité avec laquelle les formats de vecteurs plus récents sont substitués dans les flux de travail.
Répartition des répondants au travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 36 % | Cadres dirigeants : 13 % | APAC : 50 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 30 % |
| Acteurs plus petits : 19 % | Managers : 55 % | Amériques : 20 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit en combinant une logique descendante et ascendante, en partant des dépenses totales adressables en outils des sciences de la vie pouvant être rattachées aux flux de travail d'expression génique, puis en les affinant à l'aide des taux de pénétration par système hôte et cas d'usage. Là où les données publiques sont plus limitées, nous nous sommes appuyés sur des indicateurs pratiques, tels que l'intensité de R&D, l'activité de développement des produits biologiques et des thérapies géniques, et la part des laboratoires et fabricants utilisant des méthodes de production de protéines recombinantes.
Le modèle repose sur un petit ensemble d'entrées reproductibles validées lors d'entretiens, notamment la répartition entre systèmes hôtes bactériens, mammifères, insectes et levures, la répartition entre demande de recherche et demande de qualité fabrication, les fourchettes de prix de vente moyens pour les types de vecteurs couramment achetés, et le rythme des mises à niveau lié à des besoins d'expression accrue et à des exigences de qualité plus strictes. Les prévisions ont utilisé une analyse de scénarios soutenue par un consensus d'experts sur les cycles de financement, l'expansion des capacités pour les produits biologiques, et le taux auquel les protéines complexes poussent les utilisateurs vers des systèmes hôtes avancés. Des vérifications ascendantes ont ensuite été appliquées à partir d'échantillons de revenus fournisseurs, de vérifications de canaux sur la fréquence d'achat, et d'approximations prix moyen x volume. Les lacunes ont été traitées en appliquant des facteurs d'adoption régionaux prudents qui ont été retestés lors d'appels de suivi.
Validation des données et cycle de mise à jour
Les résultats ont été validés par triangulation à partir d'au moins trois angles, à savoir les signaux de vente côté fournisseurs, le comportement d'achat des utilisateurs finaux, et des marqueurs d'activité indépendants comme les pipelines de produits réglementés et l'orientation du financement de la R&D. Si la valeur d'un pays ou d'un système hôte semblait incohérente, les hypothèses étaient rouvertes, les calculs revérifiés, et des entretiens primaires de suivi étaient déclenchés pour résoudre l'écart avant validation finale.
Un processus de révision interne est appliqué par étapes afin que les principales entrées, calculs et totaux finaux soient vérifiés par plus d'un analyste, et tout saut inhabituel est expliqué en termes clairs. Les rapports sont actualisés annuellement, et les événements majeurs comme des changements réglementaires importants ou des changements soudains de capacité sont intégrés via des mises à jour intermédiaires. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus actuelle possible basée sur les derniers signaux disponibles.
Taille du marché des vecteurs d'expression de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les vecteurs d'expression peuvent différer considérablement car les auteurs ne comptent pas toujours le même ensemble de produits, et ils choisissent également des années de base et des hypothèses de prix différentes. Les différences proviennent aussi de la mesure dans laquelle le modèle lie la demande à l'utilisation réelle des flux de travail, c'est pourquoi nos vérifications s'appuient sur l'adoption par système hôte et les schémas d'achats répétés.
Certains chiffres publiés semblent regrouper des domaines adjacents comme des kits d'administration génique plus larges ou des services en aval dans le même total, ce qui augmente le chiffre même lorsque la demande unitaire de vecteurs reste inchangée. Chez Mordor Intelligence, la valeur n'est comptée que lorsqu'elle est directement attribuable aux produits de vecteurs d'expression utilisés pour l'expression génique dans des cellules hôtes, et elle est maintenue séparée des frais de CRO et des services d'expression protéique en aval, qui sont ensuite modélisés dans leurs propres marchés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 442,19 millions USD (2026) | |
| Éditeur sectoriel A | 406,40 millions USD (2024) | Utilise une année de base différente et semble appliquer un regroupement de types de produits plus large qui peut mélanger les formats d'administration génique avec des constructions axées sur l'expression, et la tarification n'est pas clairement réconciliée avec les normes d'unités d'achat. |
| Cabinet de conseil régional B | 398,30 millions USD (2024) | Une fenêtre de prévision de longue durée et une visibilité limitée sur les entrées d'adoption par système hôte peuvent modifier la valeur de départ implicite, et le calendrier des devises ainsi que les hypothèses de hausse des prix ne sont pas validés de manière transparente par des vérifications de canaux. |
L'écart dans le tableau s'explique en grande partie par le choix de l'année et ce qui est inclus autour des revenus des produits vecteurs de base, suivi de différences dans la manière dont la progression du prix de vente moyen est appliquée. En maintenant le modèle rattaché à l'usage par système hôte, à la fréquence d'achat, et à des fourchettes de prix réalistes revérifiées lors d'appels primaires, le chiffre final reste traçable à des entrées reproductibles et actualisables sans conjecture.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des vecteurs d'expression ?
La taille du marché des vecteurs d'expression est de 442,19 millions USD en 2026.
À quelle vitesse la demande devrait-elle croître au cours des cinq prochaines années ?
Le chiffre d'affaires devrait atteindre 569,27 millions USD d'ici 2031, reflétant un TCAC de 5,18 %.
Quel système hôte gagne le plus de traction sur le marché ?
Les vecteurs d'expression à base d'insectes affichent la croissance la plus rapide, progressant à un TCAC de 5,97 % jusqu'en 2031.
Quelle région offre la plus grande opportunité de croissance ?
L'Asie-Pacifique est en tête avec un TCAC projeté de 6,15 % en raison d'investissements à grande échelle dans la fabrication de thérapies géniques.
Qui sont les principaux fournisseurs dans ce domaine ?
Thermo Fisher Scientific, Merck KGaA, GenScript et New England Biolabs détiennent une part significative grâce à des portefeuilles complets de vecteurs et des capacités BPF.
Dernière mise à jour de la page le:



