
Marktgröße und Marktanteil der Expressionsvektoren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
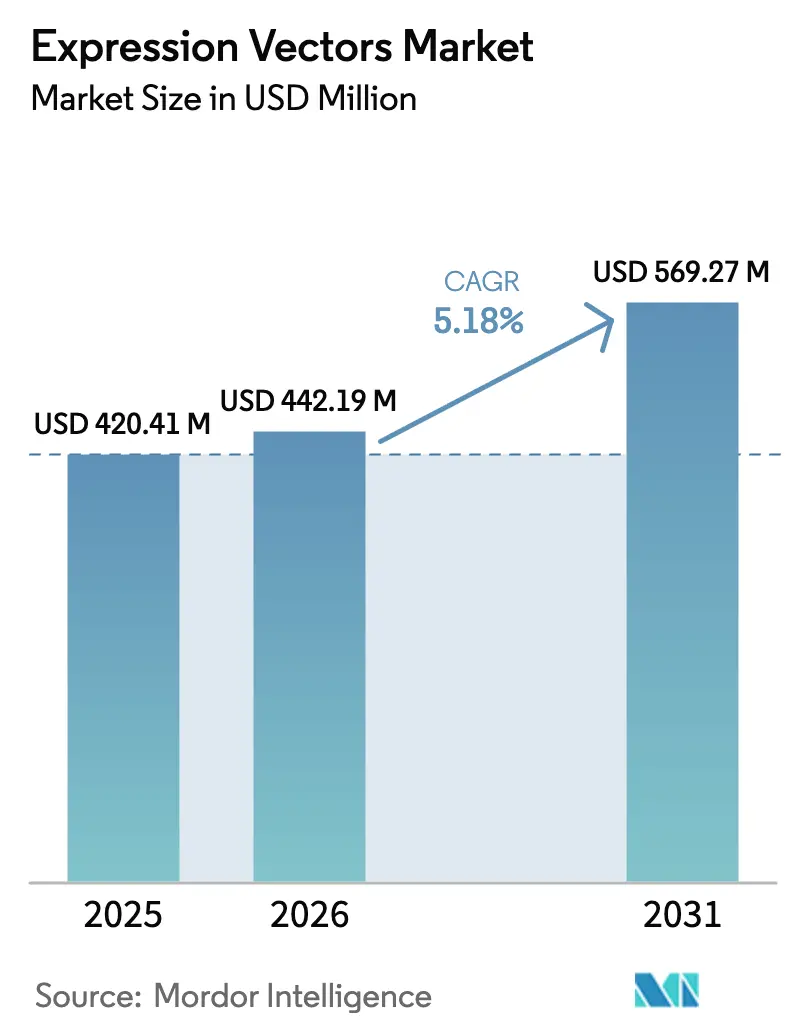
| Marktgröße (2026) | 442.19 Millionen US-Dollar |
| Marktgröße (2031) | 569.27 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 5.18 % |
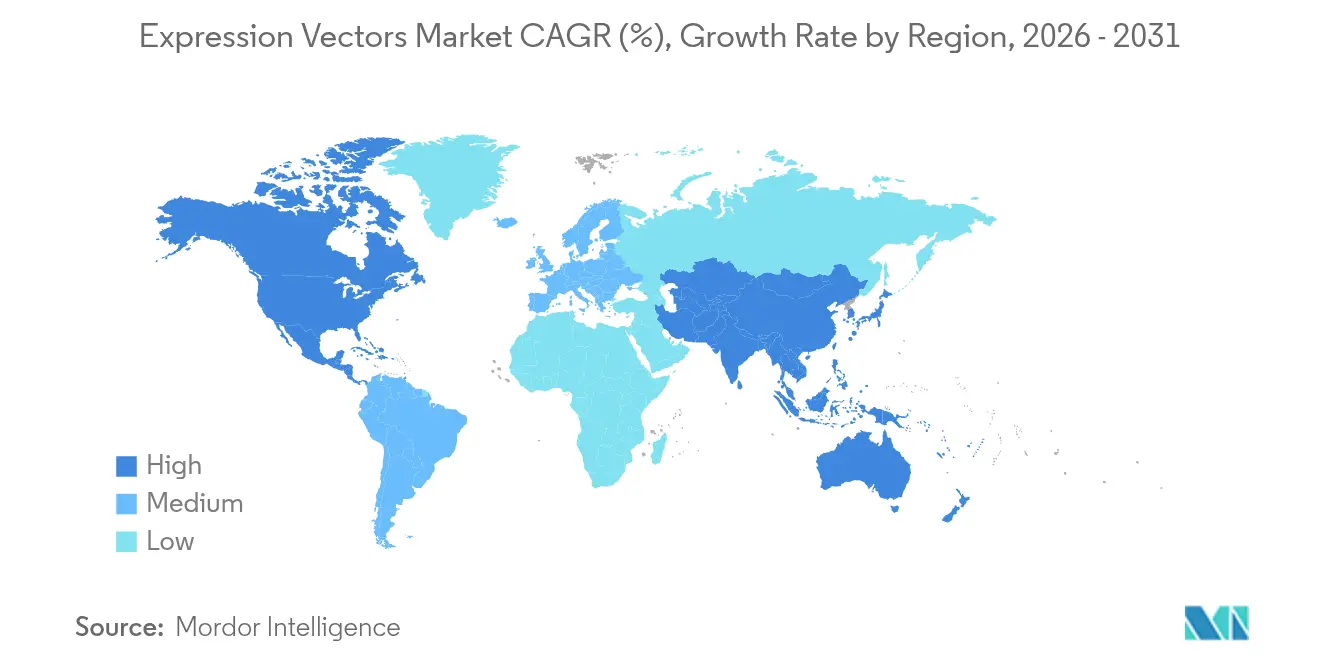
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Markts für Expressionsvektoren durch Mordor Intelligence
Die Marktgröße für Expressionsvektoren wird im Jahr 2026 auf 442,19 Millionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 420,41 Millionen USD, mit Prognosen für 2031 von 569,27 Millionen USD, was einem Wachstum von 5,18 % CAGR im Zeitraum 2026–2031 entspricht. Die rasche Einführung von Vektoren für klinisch-qualifizierte Biologika, steigende Investitionen in KI-gestützte Vektoroptimierung und die Ausweitung der Kapazitäten in der Auftragsherstellung beschleunigen die Nachfrage. Bakterielle Systeme bleiben kosteneffizient für einfache Proteine, während Insekten- und Säugetierwirte für komplexe Therapeutika, die eine naturähnliche Faltung erfordern, zunehmend an Bedeutung gewinnen [1]U.S. Food and Drug Administration, "Zugelassene Zell- und Gentherapieprodukte," fda.gov . Auftragsentwicklungs- und -herstellungsorganisationen (CDMOs) nutzen Skalierung und Spezialisierung, um die Kosten pro Einheit zu senken; steigende Rohstoffpreise und strengere Virensicherheitsstandards erhöhen jedoch die Compliance-Aufwände. Die Wettbewerbsintensität steigt, da Lieferanten KI-gestütztes Design mit der GMP-Produktion (Good Manufacturing Practice) integrieren, um langfristige Liefervereinbarungen zu sichern.
Wichtigste Erkenntnisse des Berichts
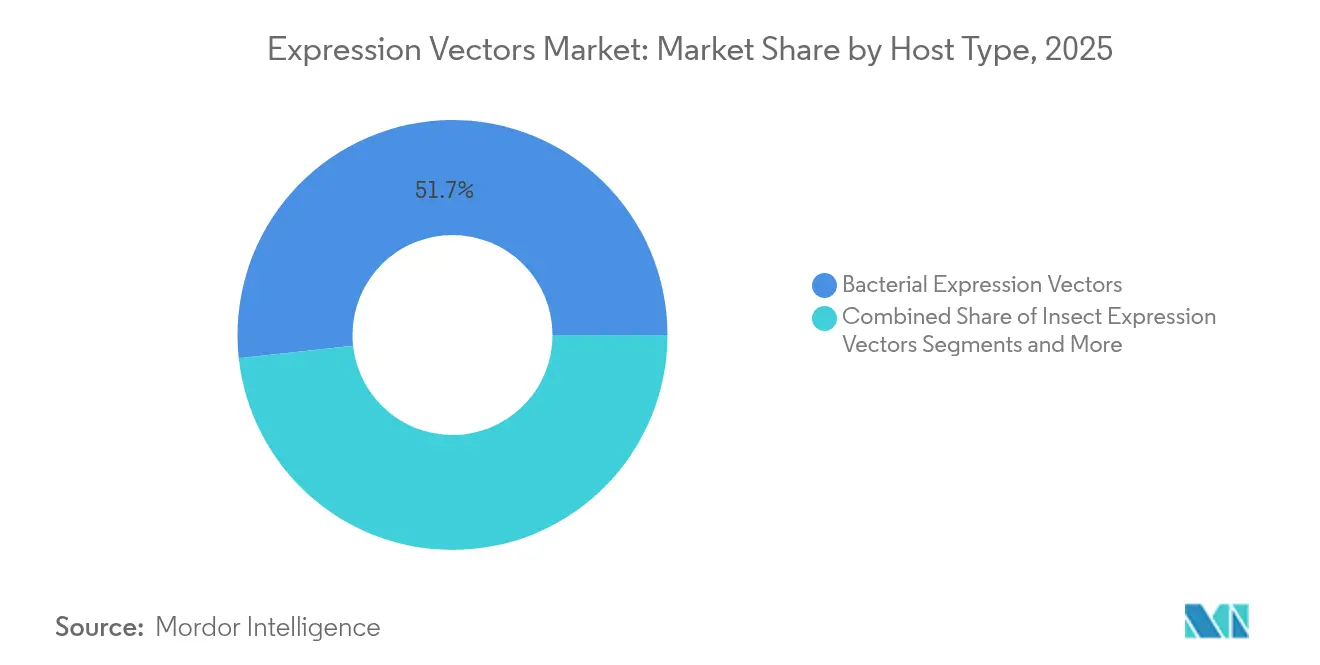
- Bakterielle Expressionsvektoren hielten im Jahr 2025 einen Marktanteil von 51,72 % am Markt für Expressionsvektoren. Insekten-Expressionsvektoren werden bis 2031 voraussichtlich mit einer CAGR von 5,97 % wachsen.
- Therapeutische Anwendungen machten im Jahr 2025 49,35 % der Marktgröße für Expressionsvektoren aus, während Forschungsanwendungen bis 2031 mit einer CAGR von 6,01 % wachsen.
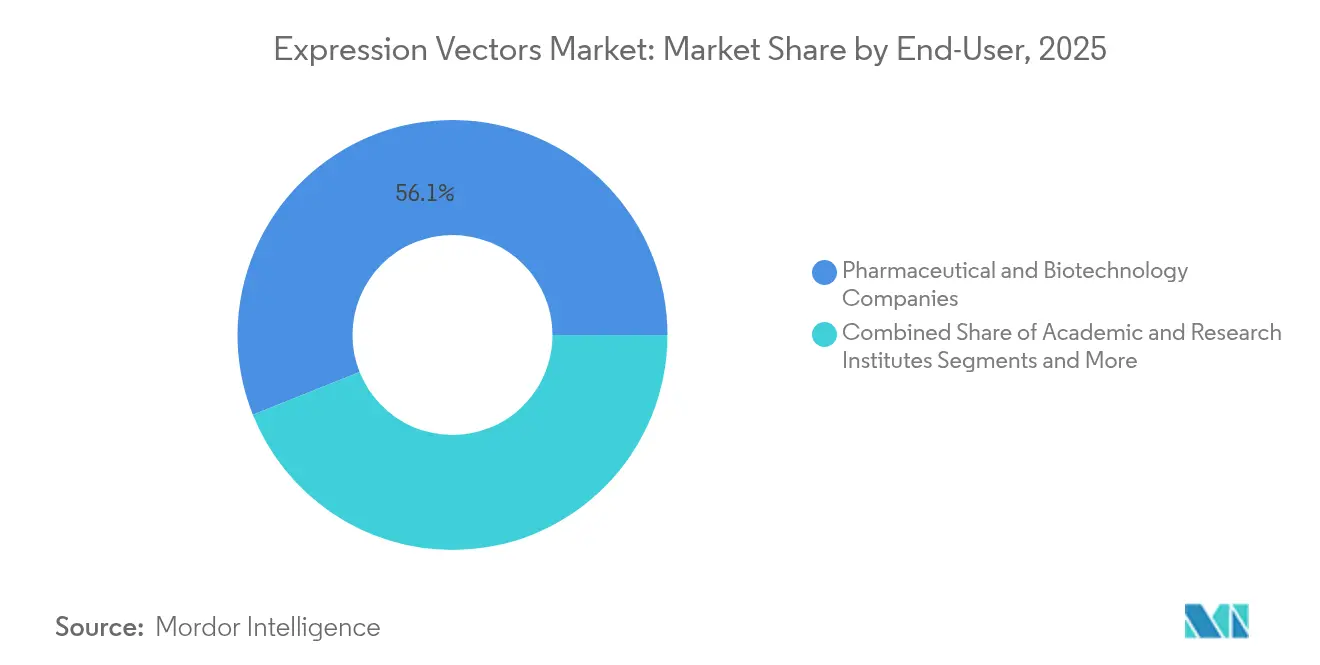
- Pharmazeutische Unternehmen und Biotechnologieunternehmen erzielten im Jahr 2025 einen Umsatzanteil von 56,05 %; akademische und Forschungseinrichtungen verzeichnen das schnellste Wachstum mit einer CAGR von 6,08 % bis 2031.
- Nordamerika machte im Jahr 2025 42,05 % des Umsatzes aus, während für den Asien-Pazifik-Raum zwischen 2026 und 2031 eine CAGR von 6,15 % prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Anstieg der Nachfrage nach fortschrittlichen Biologika und Zell-/Gentherapien | +1.2% | Global, mit Führungsrolle von Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Säugetier- und Insektenwirten für komplexe Proteine | +0.9% | Global, konzentriert in Fertigungszentren im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Ausweitung der Kapazitäten in der Auftragsherstellung von Vektoren | +0.8% | Schwerpunkt Nordamerika und EU, Ausstrahlungseffekte auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Codon-Optimierung und De-novo-Vektordesign | +0.7% | Global, frühzeitige Einführung in den USA und Deutschland | Mittelfristig (2–4 Jahre) |
| Open-Source-Vektorrepositorien beschleunigen die Translation | +0.6% | Global, konzentriert in akademischen Forschungszentren | Mittelfristig (2–4 Jahre) |
| mRNA-Impfstoff-Übertragungseffekt steigert die Nachfrage nach Plasmidvektoren | +0.5% | Schwerpunkt Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nachfrage nach fortschrittlichen Biologika und Zell-/Gentherapien
Die Zulassungen von Gentherapien stiegen von 8 im Jahr 2023 auf 15 im Jahr 2024, wobei jede Zulassung maßgeschneiderte, hochreine Vektoren erfordert. Klinische Programme legen nun Vektordesigns fest, die mit Perfusionsbioreaktoren und Einwegsystemen kompatibel sind, was die Lieferantenauswahl verschärft. Autologe CAR-T-Pipelines intensivieren die chargenspezifische Vektornachfrage, was Unternehmen wie Bluebird Bio und Oxford BioMedica dazu veranlasst, interne Produktionspläne umzustrukturieren. CDMOs mit redundanten Einheiten absorbieren Überlaufmengen, doch ihre Kapazitätsauslastung erreicht Spitzenwerte während regulatorischer Hochphasen. Entwickler betrachten eine sichere Vektorversorgung als strategisches Differenzierungsmerkmal und schließen häufig mehrjährige Verträge ab, was die langfristige Umsatzsichtbarkeit auf dem Markt für Expressionsvektoren stärkt.
Zunehmende Nutzung von Säugetier- und Insektenwirten für komplexe Proteine
Biopharmazeutische Unternehmen wenden sich Baculovirus-Expressionsvektorsystemen (BEVS) für Membranproteine und Glykoproteine zu, die authentische posttranslationale Modifikationen benötigen [2]Nature Biotechnology, "Fortschritte bei Baculovirus-Expressionsvektorsystemen für die Produktion komplexer Proteine," nature.com . Regulatorische Leitlinien bewerten nun die Glykosylierungskonsistenz neben der Sequenzidentität und bevorzugen damit eukaryotische Wirte. Obwohl die Produktionskosten für Säugetierzellen höher bleiben, rechtfertigt die Nachfrage nach besonderen Sicherheits- und Wirksamkeitsprofilen Aufpreise, insbesondere bei erstklassigen Therapien. Lieferanten reagieren, indem sie die Portfolios an Transfektionsmedien erweitern und transfektionsfertige Kits anbieten, die für Ovarialzellen des chinesischen Hamsters und Spodoptera-frugiperda-Zellen optimiert sind. Dieser Trend verlagert die Forschungs- und Entwicklungsausgaben von der bakteriellen Optimierung hin zu skalierbaren eukaryotischen Plattformen und erweitert die Umsatzkanäle auf dem Markt für Expressionsvektoren.
Ausweitung der Kapazitäten in der Auftragsherstellung von Vektoren
AGC Biologics, Polyplus und andere CDMOs investierten im Jahr 2024 mehr als 400 Millionen USD in spezialisierte Vektoranlagen. Erweiterte GMP-Einheiten senken die Kosten pro Gramm um bis zu 35 %, was kleine Biotechnologieunternehmen ohne eigene Infrastruktur anlockt. Outsourcing vereinfacht Zeitpläne, zentralisiert jedoch die Produktion in weniger Standorten und erhöht das systemische Risiko durch Kapazitätsunterbrechungen. CDMOs versuchen, das Konzentrationsrisiko durch Mehrstandortnetzwerke in den Vereinigten Staaten, Dänemark und Singapur zu mindern. Dieser Outsourcing-Boom demokratisiert den Zugang zu therapeutisch-qualifizierten Vektoren, beschleunigt den Pipeline-Fortschritt und fördert die inkrementelle Nachfrage auf dem Markt für Expressionsvektoren.
KI-gestützte Codon-Optimierung und De-novo-Vektordesign
Der CodonTransformer-Algorithmus verbessert die durchschnittliche Proteinausbeute im Vergleich zu klassischen Ansätzen um 15–20 % und verkürzt die Entwicklungszyklen von Monaten auf Wochen [3]Nature Machine Intelligence, "CodonTransformer: KI-gestützte Codon-Optimierung," nature.com . Machine-Learning-Pipelines passen Promotoren, Enhancer und Codon-Biases nun an die wirtsspezifische Translationskinetik an und erhöhen so die Vorhersagbarkeit. Frühe Anwender integrieren KI in Quality-by-Design-Frameworks und übersetzen verbesserte Expression in kleinere Bioreaktorgrößen und niedrigere Herstellungskosten. Open-Source-KI-Toolkits erweitern die Experimentierfreudigkeit in akademischen Umgebungen, verstärken den Wettbewerbsdruck und beschleunigen gleichzeitig die Innovation auf dem Markt für Expressionsvektoren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Hohe Kosten und Komplexität der GMP-Vektorproduktion | -0.8% | Global, besonders ausgeprägt in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Strenge Sicherheitsvorschriften für Virusvektoren | -0.6% | Schwerpunkt Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Patentdickicht rund um Promotoren/regulatorische Elemente | -0.4% | Global, konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Fragilität der Lieferkette für kritische Rohstoffe | -0.3% | Global, besonders ausgeprägt in der Fertigung im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten und Komplexität der GMP-Vektorproduktion
Die Kosten für klinisch-qualifizierte Plasmid-DNA liegen zwischen 50 und 200 USD pro Gramm, was dem Vier- bis Zehnfachen des Forschungsqualitätspreises entspricht. Kapitalaufwendungen für ISO-klassifizierte Reinräume, Qualitätsmanagementsysteme und Sterilitätsprüfungen belasten die Betriebsbudgets. Kleine Biotechnologieunternehmen verzögern häufig Studien aufgrund von Beschaffungsengpässen, während akademische Einrichtungen die vollen Compliance-Kosten selten tragen können. Obwohl CDMOs Kapazitätsbeschränkungen mindern, treiben engere Kapazitäten während der Spitzennachfrage die Spotpreise in die Höhe und verlängern die Vorlaufzeiten. Diese Dynamiken dämpfen die Akzeptanzraten in Schwellenmärkten und bremsen das Gesamtwachstum des Markts für Expressionsvektoren.
Strenge Sicherheitsvorschriften für Virusvektoren
Die Q5A(R2)-Überarbeitung der FDA schreibt eine umfassendere Prüfung auf adventive Agenzien vor, was die Entwicklungszeiträume um bis zu 12 Monate verlängert und je Programm 0,5–2 Millionen USD an zusätzlichen Kosten verursacht. Ähnliche Leitlinien der Europäischen Arzneimittel-Agentur legen regionale Spezifikationen auf globale Compliance-Rahmen, was zu Dokumentationsredundanzen führt. Kleine Entwickler haben möglicherweise Schwierigkeiten, inkrementelle Tests zu finanzieren, was das Tempo neuer Vektoreinführungen begrenzt. Obwohl die Vorschriften Sicherheitsstandards erhöhen und die Patientenergebnisse verbessern, schränken sie das kurzfristige Wachstum auf dem Markt für Expressionsvektoren ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirtstyp:
Bakterielle Dominanz steht vor der Herausforderung durch InsektensystemeBakterielle Systeme hielten im Jahr 2025 einen Marktanteil von 51,72 % am Markt für Expressionsvektoren, unterstützt durch kosteneffiziente Fermentation und gut verstandene genetische Werkzeuge. Im Gegensatz dazu verzeichnen Insektenvektoren bis 2031 eine robuste CAGR von 5,97 %, da die BEVS-Technologie Faltungs- und Glykosylierungsbeschränkungen überwindet.
Der Markt für Expressionsvektoren verlagert sich weiterhin in Richtung eukaryotischer Wirte, wobei Säugetierplattformen aufgrund des regulatorischen Schwerpunkts auf Proteinqualität Premiumpreise erzielen. Hefesysteme behalten ihre Relevanz für bestimmte Enzyme, während Pflanzen- und Algenvektoren nicht-pharmazeutische Nischen erkunden. Da sich therapeutische Pipelines zunehmend auf Multi-Untereinheit-Biologika konzentrieren, priorisieren Wirtsselektion-Frameworks Genauigkeit gegenüber Kosten, was die Nachfrage nach anspruchsvollen Insekten- und Säugetierlösungen beschleunigt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Forschungsanwendungen wachsen schneller als TherapeutikaTherapeutische Programme machten im Jahr 2025 49,35 % der Marktgröße für Expressionsvektoren aus, doch Forschungsanwendungen wachsen mit einer CAGR von 6,01 % bis 2031 schneller. Offene Repositorien senken die Eintrittsbarrieren, und die NIH-Förderung für vektorbasierte Entdeckungen stieg im Jahr 2024 um 18 %.
Akademische Labore nutzen schnelles Prototyping, um Genfunktionen zu untersuchen, synthetisch-biologische Konstrukte voranzutreiben und Wirkstoffziele zu validieren, was eine gleichbleibende Basisnachfrage schafft. Verbesserte Translationsrahmen verkürzen den Weg vom Labor zur Klinik, sodass Entdeckungen innerhalb von fünf Jahren in regulierte Pipelines übergehen können. Diese Dynamiken erweitern die Umsatzmöglichkeiten im gesamten Lebenszyklus des Markts für Expressionsvektoren.
Nach Endverbraucher:
Akademische Einrichtungen treiben die Innovationspipeline anPharmazeutische Unternehmen und Biotechnologieunternehmen machten im Jahr 2025 56,05 % des Umsatzes aus und stützen sich auf langfristige Liefervereinbarungen zur Risikominderung klinischer Meilensteine. Akademische und Forschungseinrichtungen verzeichnen jedoch bis 2031 die schnellste CAGR von 6,08 %, da Universitäten Vektor-Kerneinrichtungen ausbauen und Translationsförderungen verstärken.
Gemeinsam genutzte Infrastruktur senkt die Kosten pro Experiment und fördert standardisierte Qualität. Branchenübergreifende Kooperationen verbinden akademische Entdeckungen mit industrieller Skalierung und verbessern die Kommerzialisierungsaussichten. CDMOs bedienen beide Gruppen und positionieren sich als verbindendes Gewebe auf dem Markt für Expressionsvektoren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Expressionsvektoren in Nordamerika
Der Nordamerikas Anteil von 42,05 % spiegelt fest verankerte Risikokapitalinvestitionen, optimierte FDA-Zulassungswege und integrierte Lieferketten wider, die Entdeckung und Kommerzialisierung miteinander verbinden. Kanadas Initiative zur fortgeschrittenen Bioproduktion im Wert von 2,2 Milliarden CAD stärkt die inländische Vektorkapazität, und Mexikos Nearshoring-Trend erhöht die Nachfrage nach Prozessentwicklung.
Markt für Expressionsvektoren im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 6,15 %. China genehmigte 2024 seine erste einheimische CAR-T-Therapie und veranlasste inländische CDMOs, die Vektorproduktion zu steigern. Singapurs Steueranreizcluster ziehen globale Marktführer an, und Südkoreas K-Bio-Gürtel baut dedizierte Bioproduktionskorridore auf. Japan verkürzt die Prüfungsfristen um 30 % und beschleunigt damit die Markteinführung von Produkten der regenerativen Medizin.
Markt für Expressionsvektoren in Europa
Europa verfügt über einen konsolidierten, aber innovativen Markt, wobei Deutschlands BioRegion-Programm im Wert von 500 Millionen EUR die Infrastruktur ausbaut. Das Vereinigte Königreich beschleunigt Zulassungen nach dem Brexit, während Frankreichs Genopole Vektoreinheiten hinzufügt. Die südeuropäischen Länder wachsen schrittweise, doch gemeinsame EMA-Leitlinien ermöglichen einen reibungslosen Produktverkehr und stärken die panregionale Nachfrage im Markt für Expressionsvektoren.

Regulatorisches Umfeld
Expressionsvektoren, die in der therapeutischen Entwicklung eingesetzt werden, unterliegen vor allem Rahmenwerken für Biologika, fortschrittliche Therapien und GMP, die Anforderungen an Identität, Sicherheit und Prozesskontrollen erhöhen, insbesondere wenn Vektoren virale Vektoren, Plasmid-DNA oder Zelllinienentwicklungs-Workflows unterstützen. In den Vereinigten Staaten erweitern die Erwartungen der FDA hinsichtlich viraler Sicherheit und der Kontrolle unerwünschter Fremdstoffe, einschließlich erweiterter Tests im Einklang mit den im Berichtskontext genannten Q5A(R2)-Aktualisierungen, die Qualifizierungs- und Vergleichbarkeitspakete für klinische Vektoren und zugehörige Rohstoffe. Dies verschiebt die Compliance-Last hin zu qualifizierten Lieferanten und CDMOs, mit denen kleinere Entwickler oft nur schwer mithalten können.
In Europa hat die Europäische Kommission ihre Biotechnologie- und Biofertigungsagenda durch COM(2025) 1022 sowie Folgemaßnahmen für 2026 im Rahmen eines unionsweiten Rahmenwerks (oft als European Biotech Act bezeichnet) bekräftigt, das sich auf die regulatorische Vereinfachung gesundheitsbezogener Regelwerke wie die Verordnung über klinische Prüfungen und ATMP-bezogene Zulassungswege konzentriert. Die gleiche Richtung weist auch auf beaufsichtigte regulatorische Sandkästen hin, die Iterationszyklen für neue Bioprozesstechnologien verkürzen sollen, was mit dem Bedarf an konsistenten kritischen Qualitätsmerkmalen bei KI-gestütztem Vektordesign und in neueren eukaryotischen Expressionssystemen übereinstimmt, einschließlich der Glykosylierungskonsistenz bei komplexen Proteinen.
Wettbewerbslandschaft
Der Markt für Expressionsvektoren weist eine moderate Fragmentierung auf, da kein einzelner Anbieter mehr als ein Drittel des Umsatzes erzielt, was Raum für Nischeninnovatoren lässt. Thermo Fisher Scientific und Merck KGaA verankern Portfolios, die Klonierungskits, Transfektionsreagenzien und GMP-Produktion umfassen. GenScript und New England Biolabs gewinnen durch maßgeschneiderte Dienstleistungen und schnelle Auftragsabwicklung Marktanteile.
KI-gestütztes Sequenzdesign, proprietäre Promotoren und integrierte Regulierungsberatung entwickeln sich zu Differenzierungsmerkmalen. Patent-Einreichungen zu Vektortechnologien stiegen im Jahr 2024 um 34 %, was die zunehmende Intensivierung der Innovation verdeutlicht. CDMOs wie AGC Biologics und Lonza nutzen ihre Größe, um Massenrohstoffpreise zu verhandeln, was kleinen Labors Preisdruck erzeugt. Hohe Compliance-Hürden begrenzen jedoch den Markteintritt neuer Wettbewerber und sichern die Margen etablierter Akteure.
Branchenteilnehmer setzen zunehmend auf Plattformansätze. Vereinbarungen wie die Partnerschaft zwischen Lonza und Oxford BioMedica integrieren lentivirale Expertise mit globalen Produktionsstandorten. Lieferanten bündeln KI-gestütztes Design, Plasmidtopologieauswahl und cGMP-Ausgabe und bieten Kunden eine Einzel-Quellen-Bequemlichkeit. Diese Strategien fördern einen gesunden Wettbewerb und halten gleichzeitig das Innovationstempo auf dem Markt für Expressionsvektoren aufrecht.
Marktführer im Bereich Expressionsvektoren
Thermo Fisher Scientific, Inc.
Promega Corporation
Merck KGaA
Agilent Technologies
Bio-Rad Laboratories
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Expressionsvektoren
- Thermo Fisher Scientific
- Merck
- Takara Bio
- Promega
- Agilent Technologies
- Bio-Rad Laboratories
- QIAGEN
- New England Biolabs
- Genscript
- OriGene Technologies
- System Biosciences
- Lonza Group
- Aldevron
- Cobra Biologics
- Sirion-Biotech
- Bluebird bio
- Catalent
- Addgene
- Oxford BioMedica

Marktchancen und Zukunftsaussichten
Eine klare Chance liegt an der Schnittstelle von Vektordesign und Herstellbarkeit. Anbieter, die wirtsoptimierte Grundgerüste, bakteriell für Kosteneffizienz sowie Säugetier- oder Insektenplattformen dort, wo Proteinqualitätsmerkmale dominieren, mit Quality-by-Design-Dokumentation und validierten Analysepaketen kombinieren, adressieren einen wiederkehrenden Engpass bei der klinischen Umsetzung. Verschärfte Erwartungen an die virale Sicherheit im Berichtskontext erhöhen zudem die Nachfrage nach standardisierten, compliance-fertigen Vektorsystemen, rückverfolgbaren Rohstoffen und gebündelter Unterstützung durch etablierte Anbieter und CDMOs.
Ein zweiter Bereich mit Weißraum ist die Plattformisierung über den gesamten vorgelagerten Workflow hinweg, bei der Vektortechnologien in breitere Toolchains für schnellere Zelllinienentwicklung, Transfektion und Skalierung eingebettet werden. Der Berichtskontext zitiert eine Diskussion von Thermo Fisher Scientific aus 2026 über eine große Pipeline angekündigter US-Biopharma-Fertigungsinvestitionen (500 Milliarden USD), was auf eine Ausweitung der installierten Kapazität und eine anhaltende Nachfrage nach Plasmiden, Promotoren, Selektionsmarkern und Transfektionssystemen hindeutet. Parallel dazu bietet das Biotechnologie- und Biofertigungsprogramm der Europäischen Kommission (COM(2025) 1022 und die anschließenden Rahmenwerksarbeiten für 2026) einen politischen Hintergrund, der eine verstärkte Prozessentwicklungs- und Fertigungstätigkeit unterstützt und Möglichkeiten für Anbieter schafft, die die GMP-gerechte Vektorversorgung lokalisieren und die Lieferzeiten für europäische Programme verkürzen können.
Recent Industry Developments in Markt für Expressionsvektoren
- Juni 2026: VectorBuilder ist eine Partnerschaft mit MaxCyte eingegangen, um gemeinsam eine Gentransfer-Lösung zu entwickeln, die das MiniVec-Plasmidsystem von VectorBuilder mit der Elektroporationsplattform von MaxCyte kombiniert. Die Zusammenarbeit erweitert die durchgängige Vektor-Liefer-Kapazität und könnte die Wettbewerbsdynamik bei der Produktion klinischer Vektoren verschieben.
- April 2026: Thermo Fisher Scientific hat das CHOvantage GS-Zelllinienentwicklungskit eingeführt, das ein transposonbasiertes Vektorsystem mit optimierten Medien und Feeds integriert. Die Initiative beschleunigt die Entwicklungszeiten für Biologika und erweitert Thermo Fishers integrierte, vektorgestützte Plattformen.
- Oktober 2025: Merck KGaA hat eine endgültige Vereinbarung zur Übernahme von Mirus Bio, einem Spezialisten für Transfektionsreagenzien, die für die Produktion viraler Vektoren verwendet werden, getroffen. Der Deal erweitert die vorgelagerten Fähigkeiten bei viralen Vektoren, und die vertikale Integration könnte die Lieferantendynamik und Preisgestaltung in der Vektor-Lieferkette beeinflussen.


Markt für Expressionsvektoren Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Umsätze, die mit Expressionsvektoren erzielt werden, die zur Übertragung oder Aufrechterhaltung genetischer Sequenzen in Wirtszellen eingesetzt werden, damit Proteine für Forschung, Bioprocessing sowie verwandte Labor- und Fertigungszwecke exprimiert werden können.
Ausschlüsse des Anwendungsbereichs: Ausgeschlossen sind nachgelagerte Proteinexpressionsdienstleistungen, CRO-Studiengebühren, Zelllinienentwicklungsdienstleistungen sowie allgemeine Laborverbrauchsmaterialien, die nicht als Expressionsvektoren verkauft werden.
Übersicht der Segmentierung
- Nach Wirtstyp
- Bakterielle Expressionsvektoren
- Säugetier-Expressionsvektoren
- Insekten-Expressionsvektoren
- Hefe-Expressionsvektoren
- Sonstige
- Nach Anwendung
- Therapeutische Anwendungen
- Forschungsanwendungen
- Enzymherstellung
- Nach Endverbraucher
- Pharmazeutische Unternehmen und Biotechnologieunternehmen
- CDMOs / CROs / CMOs
- Akademische und Forschungseinrichtungen
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärarbeit begann mit dem Aufbau eines klaren Bildes der Nachfragetreiber und des regulatorischen Umfelds, das beeinflusst, wie Vektoren entworfen und eingesetzt werden. Öffentliche Quellen wurden zur Verankerung von Realitätsprüfungen herangezogen, darunter FDA-Produktdatenbanken für fortschrittliche Therapien, NIH- und NCBI-Ressourcen für Genexpressionswerkzeuge, USP oder ähnliche pharmakopöische Referenzen für Qualitätsanforderungen sowie in PubMed indexierte Publikationen, die Wirtssysteme und Vektorleistung beschreiben.
Wir haben zudem Branchensignale geprüft, die wissenschaftliche Aktivität in Ausgaben übersetzen, wie staatliche F&E-Statistiken (zum Beispiel NSF), gegebenenfalls Handels- und Zollzusammenfassungen sowie Unternehmensmeldungen und Investorenpräsentationen, die den Umsatzmix bei Life-Science-Tools erläutern. Kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken wurden gezielt genutzt, um Produktpositionierung, Markteinführungszeitpunkte und Eigentumsverhältnisse wichtiger Vektordesigns zu bestätigen. Die hier genannten Quellen sind beispielhaft, und viele weitere öffentliche und kostenpflichtige Referenzen wurden geprüft, um Daten zusammenzustellen, Annahmen zu validieren und Lücken zu klären.
Primärinterviews und Umfragen
Die Primärarbeit diente dazu, zu prüfen, was als Verkauf eines Expressionsvektors zählt, und anschließend die durchschnittlichen Verkaufspreise mit den gängigsten Kaufeinheiten bei Forschungs- und Biofertigungsnutzern abzugleichen. Wir sprachen mit einer Mischung aus Anbietern, Vertriebshändlern und Endnutzern in wichtigen Regionen, und die Gespräche halfen dabei, die Akzeptanzniveaus nach Wirtssystem, typische Nachbestellzyklen und die Geschwindigkeit, mit der neuere Vektorformate in Arbeitsabläufe integriert werden, zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 36% | CXOs: 13% | APAC: 50% |
| Mittleres Segment: 45% | Funktions-/Bereichsleiter: 32% | EMEA: 30% |
| Kleinere Akteure: 19% | Manager: 55% | Amerika: 20% |
Marktdimensionierung & Prognose
Die Dimensionierung wurde unter kombinierter Anwendung von Top-Down- und Bottom-Up-Logik erstellt, ausgehend von den gesamten adressierbaren Ausgaben für Life-Science-Tools, die mit Genexpressions-Workflows verknüpft werden können, und anschließend eingegrenzt anhand der Durchdringungsraten nach Wirtssystem und Anwendungsfall. Wo öffentliche Daten dünner sind, stützten wir uns auf praktische Näherungswerte wie F&E-Intensität, Entwicklungsaktivität bei Biologika und Gentherapie sowie den Anteil der Labore und Hersteller, die rekombinante Proteinproduktionsmethoden einsetzen.
Das Modell wird von einer kleinen Anzahl wiederholbarer Inputs angetrieben, die in Interviews validiert wurden, darunter der Mix aus bakteriellen, Säugetier-, Insekten- und Hefe-Wirtssystemen, die Aufteilung zwischen Forschungs- und Fertigungsqualität-Nachfrage, durchschnittliche Verkaufspreisspannen für häufig gekaufte Vektortypen sowie das Tempo von Upgrades im Zusammenhang mit höheren Expressionsanforderungen und strengeren Qualitätsansprüchen. Die Prognose nutzte Szenarioanalysen, gestützt durch Expertenkonsens zu Finanzierungszyklen, Kapazitätserweiterung bei Biologika und der Rate, mit der komplexe Proteine Nutzer zu fortschrittlichen Wirtssystemen drängen. Anschließend wurden Bottom-Up-Prüfungen anhand von Stichproben der Lieferantenumsätze, Kanalprüfungen zur Kaufhäufigkeit sowie ASP-x-Volumen-Näherungen angewendet. Lücken wurden durch die Anwendung konservativer regionaler Akzeptanzfaktoren behandelt, die in Nachfassgesprächen erneut getestet wurden.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation aus mindestens drei Blickwinkeln validiert, nämlich Verkaufssignale seitens der Anbieter, Kaufverhalten der Endnutzer sowie unabhängige Aktivitätsindikatoren wie regulierte Produktpipelines und die Richtung der F&E-Finanzierung. Wenn ein Länder- oder Wirtssystemwert unstimmig erschien, wurden die Annahmen erneut geöffnet, die Berechnungen überprüft und Nachfass-Primärgespräche ausgelöst, um die Abweichung vor der Freigabe zu klären.
Ein interner Überprüfungsprozess wird schrittweise angewendet, sodass wichtige Inputs, Berechnungen und Endsummen von mehr als einem Analysten geprüft werden und ungewöhnliche Sprünge in einfachen Worten erklärt werden. Berichte werden jährlich aktualisiert, und bedeutende Ereignisse wie große regulatorische Veränderungen oder plötzliche Kapazitätsänderungen werden durch Zwischenaktualisierungen ergänzt. Unmittelbar vor der Auslieferung wird ein letzter Durchgang durchgeführt, damit Kunden die aktuellste Sicht auf Basis der jüngsten verfügbaren Signale erhalten.
Vergleich der Marktgröße für Expressionsvektoren von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Expressionsvektoren können stark voneinander abweichen, da Autoren nicht immer dieselbe Produktgruppe erfassen und zudem unterschiedliche Basisjahre und Preisannahmen wählen. Unterschiede ergeben sich auch daraus, wie stark das Modell die Nachfrage an die tatsächliche Nutzung im Arbeitsablauf koppelt, weshalb sich unsere Prüfungen auf die Akzeptanz nach Wirtssystemen und wiederkehrende Kaufmuster stützen.
Einige veröffentlichte Zahlen scheinen angrenzende Bereiche wie breitere Gentransfer-Toolkits oder nachgelagerte Dienstleistungen in dieselbe Gesamtsumme einzubeziehen, was die Zahl erhöht, selbst wenn die Nachfrage nach Vektoreinheiten unverändert bleibt. Bei Mordor Intelligence wird der Wert nur dann gezählt, wenn er direkt Expressionsvektorprodukten zuzurechnen ist, die zur Genexpression in Wirtszellen verwendet werden, und er wird getrennt von CRO-Gebühren und nachgelagerten Proteinexpressionsdienstleistungen gehalten, die dann in ihren eigenen Märkten modelliert werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 442,19 Mio. USD (2026) | |
| Branchenverlag A | 406,40 Mio. USD (2024) | Verwendet ein anderes Basisjahr und scheint ein breiteres Bündel an Produkttypen anzuwenden, das Gentransferformate mit expressionsorientierten Konstrukten vermischen kann, wobei die Preisgestaltung nicht klar mit Kaufeinheitsnormen abgeglichen ist. |
| Regionale Beratungsgesellschaft B | 398,30 Mio. USD (2024) | Ein langfristiges Prognosefenster und eingeschränkte Sichtbarkeit bei den Eingaben zur Akzeptanz nach Wirtssystem können den implizierten Ausgangswert verschieben, und Annahmen zu Währungstiming und Preissteigerungen werden nicht transparent durch Kanalprüfungen validiert. |
Die Spanne in der Tabelle wird größtenteils durch die Wahl des Jahres und die Frage erklärt, was rund um die Kernumsätze mit Vektorprodukten einbezogen wird, gefolgt von Unterschieden in der Anwendung der ASP-Entwicklung. Indem das Modell an die Nutzung nach Wirtssystem, die Kaufhäufigkeit und realistische Preisspannen gekoppelt bleibt, die in Primärgesprächen erneut überprüft wurden, bleibt die endgültige Zahl auf Inputs rückführbar, die ohne Rätselraten wiederholt und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für Expressionsvektoren?
Der Markt für Expressionsvektoren hat im Jahr 2026 eine Größe von 442,19 Millionen USD.
Wie schnell wird die Nachfrage in den nächsten fünf Jahren voraussichtlich wachsen?
Der Umsatz wird bis 2031 voraussichtlich 569,27 Millionen USD erreichen, was einer CAGR von 5,18 % entspricht.
Welches Wirtsystem gewinnt die größte Marktdynamik?
Insekten-Expressionsvektoren verzeichnen das schnellste Wachstum mit einer CAGR von 5,97 % bis 2031.
Welche Region bietet die höchsten Wachstumschancen?
Der Asien-Pazifik-Raum führt mit einer prognostizierten CAGR von 6,15 % aufgrund groß angelegter Investitionen in die Herstellung von Gentherapien.
Wer sind die führenden Anbieter in diesem Bereich?
Thermo Fisher Scientific, Merck KGaA, GenScript und New England Biolabs verfügen über bedeutende Marktanteile mit umfassenden Vektorportfolios und GMP-Kapazitäten.
Seite zuletzt aktualisiert am:



