
Taille et part de marché des taxis électriques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 36.81 Milliards de dollars |
| Taille du Marché (2031) | 110.56 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 24.60 % |
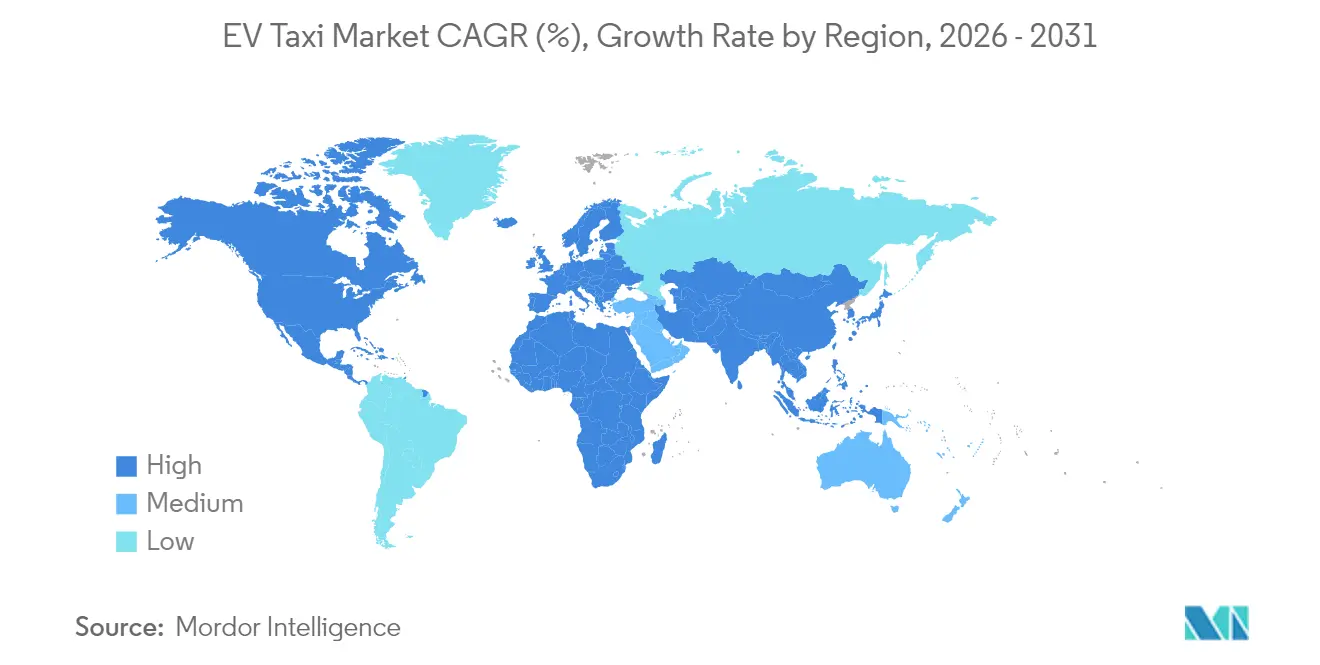
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des taxis électriques par Mordor Intelligence
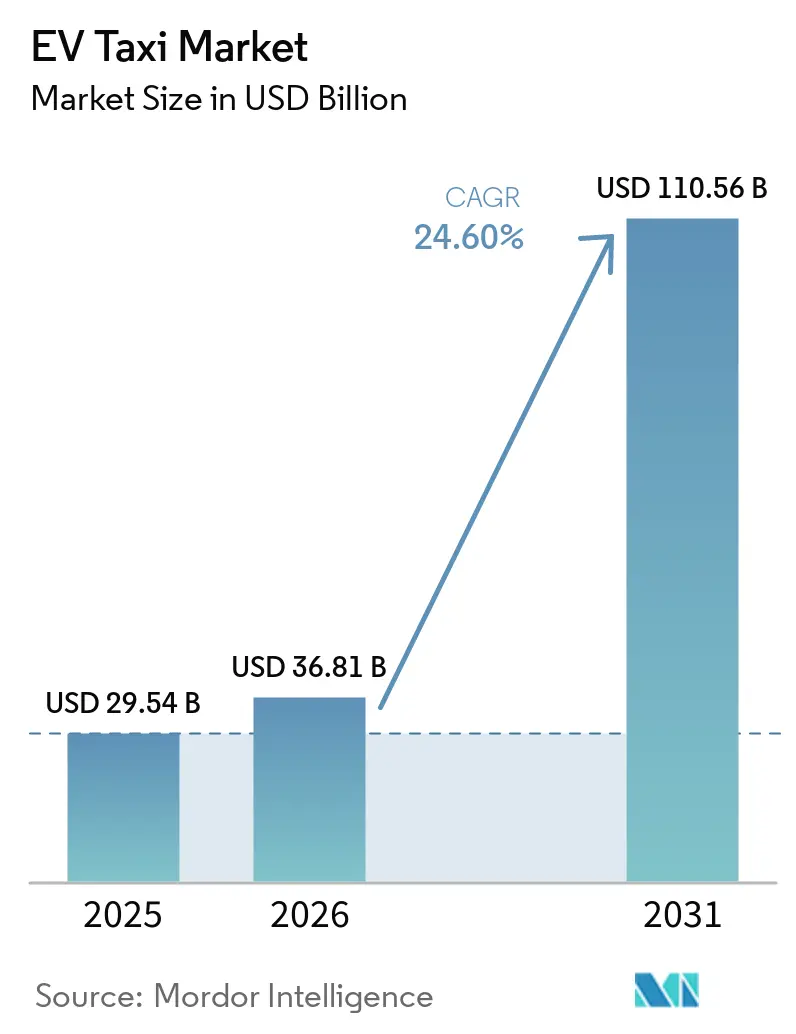
La taille du marché des taxis électriques en 2026 est estimée à 36,81 milliards USD, en hausse par rapport à la valeur 2025 de 29,54 milliards USD, avec des projections pour 2031 indiquant 110,56 milliards USD, progressant à un TCAC de 24,6 % sur la période 2026-2031. La trajectoire de croissance reflète l'accélération de la parité du coût total de possession, le renforcement des mandats zéro émission pour les taxis, et le déploiement rapide de hubs de recharge rapide. Les flottes bénéficient également de dépenses réduites en carburant et en maintenance, tandis que les plateformes de covoiturage avec chauffeur anticipent la demande grâce à des calendriers d'électrification fermes. Les modèles économiques de type batterie-en-tant-que-service réduisent le capital initial, et les programmes de financement municipal liés aux critères ESG permettent d'accéder à des financements à faible coût pour les opérateurs. L'Asie-Pacifique est en tête en volume, tandis que le Moyen-Orient et l'Afrique enregistrent les gains régionaux les plus rapides, les économies exportatrices de pétrole pivotant vers une mobilité électrifiée.
Principaux enseignements du rapport
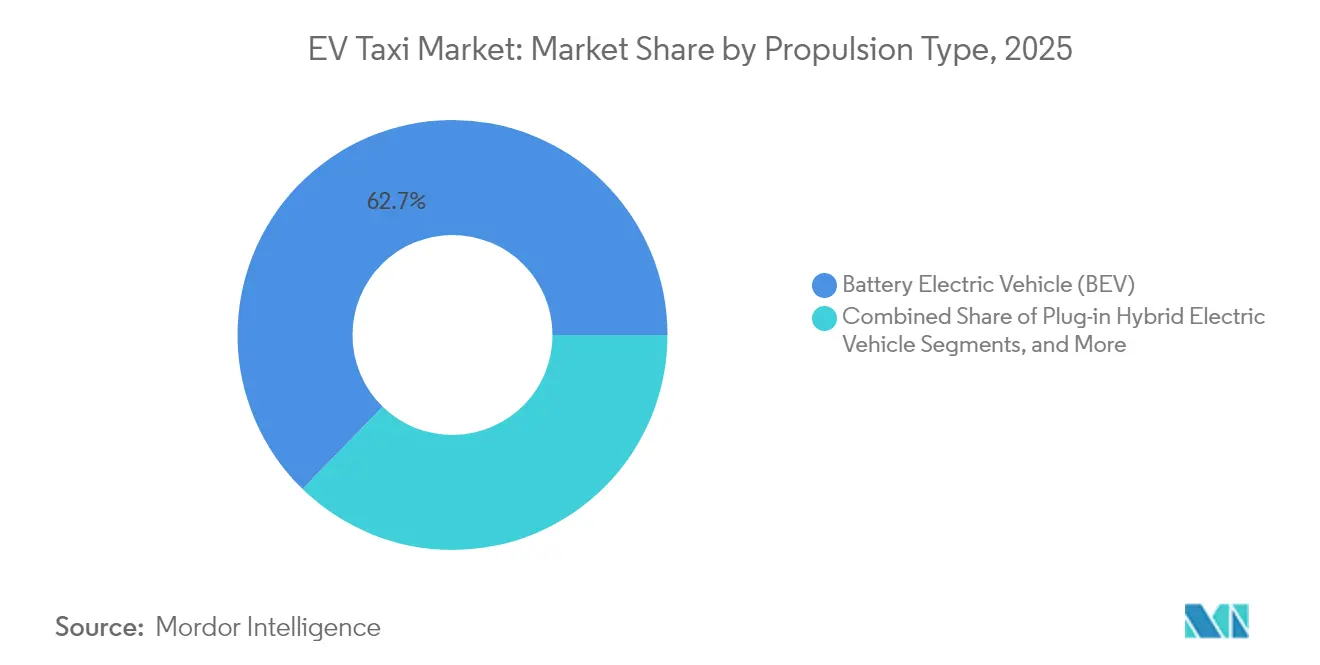
- Par type de propulsion, les véhicules électriques à batterie détenaient 62,72 % de la part de marché des taxis électriques en 2025 ; les véhicules électriques hybrides rechargeables devraient se développer à un TCAC de 26,8 % jusqu'en 2031.
- Par type de véhicule, les taxis à quatre roues représentaient 73,46 % de la part de marché des taxis électriques en 2025, tandis que les formats deux-roues devraient croître à un TCAC de 27,9 % d'ici 2031.
- Par modèle de service, le covoiturage avec chauffeur a capté 72,88 % de la part de marché des taxis électriques en 2025, tandis que les navettes aéroportuaires et touristiques devraient progresser à un TCAC de 27,6 % jusqu'en 2031.
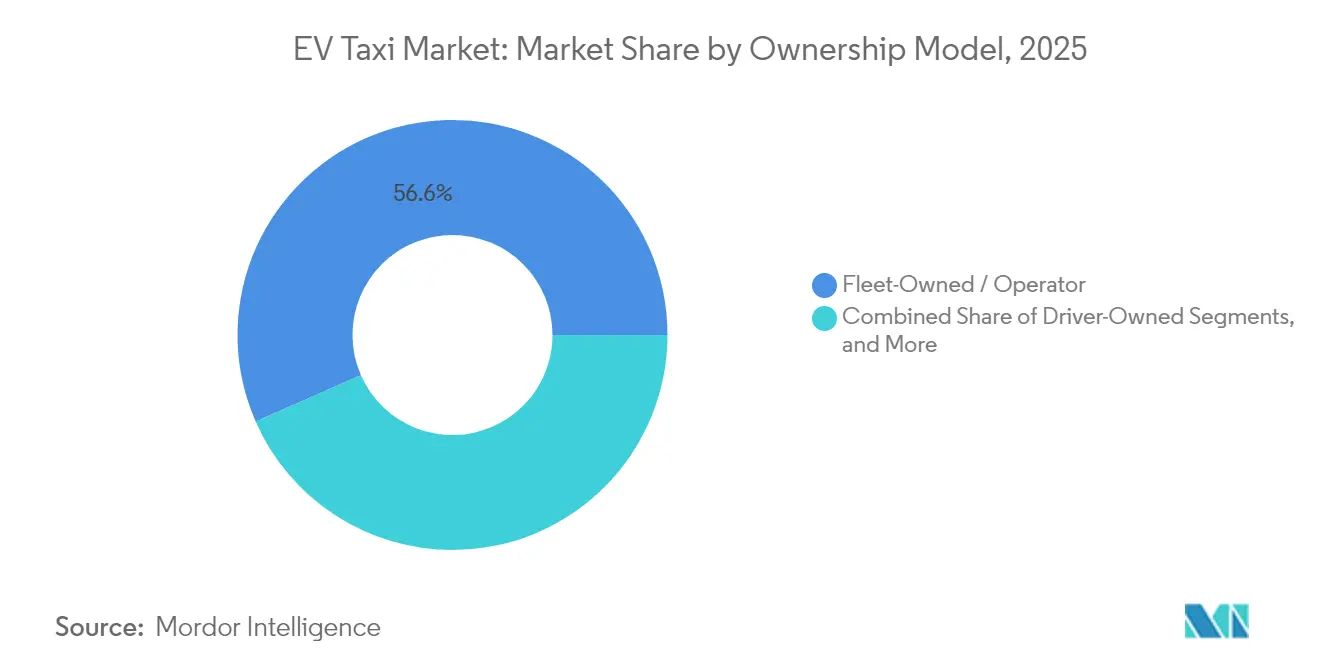
- Par modèle de propriété, les opérations en flotte d'entreprise représentaient 56,58 % de la part de marché des taxis électriques en 2025 ; les formules de location et d'abonnement afficheront le TCAC le plus rapide à 26,7 % d'ici 2031.
- Par capacité de batterie, les batteries de 30 à 60 kWh représentaient 51,83 % de la part de marché des taxis électriques en 2025, mais les configurations supérieures à 60 kWh devraient enregistrer un TCAC de 27,85 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique était en tête avec une part de marché des taxis électriques de 43,02 % en 2025, tandis que le Moyen-Orient et l'Afrique sont positionnés pour un TCAC de 28,45 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | Impact approximatif (%) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Parité du coût total de possession (CTP) d'ici 2026 | +6.8% | Amérique du Nord et Europe, répercussion sur le cœur de l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Engagements d'électrification des plateformes de covoiturage avec chauffeur | +5.1% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Mandats gouvernementaux zéro émission pour les taxis | +4.2% | Mondial, avec des gains précoces au Royaume-Uni, en Californie, à Singapour | Moyen terme (2-4 ans) |
| Économie d'abonnement de type batterie-en-tant-que-service | +3.8% | Cœur de l'Asie-Pacifique, expansion vers les marchés mondiaux | Moyen terme (2-4 ans) |
| Expansion des hubs de recharge rapide dans les aéroports et les centres urbains | +3.5% | Mondial, concentré dans les grandes zones métropolitaines | Moyen terme (2-4 ans) |
| Programmes de financement municipal liés aux critères ESG | +2.9% | Amérique du Nord et Europe, émergents en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Parité du coût total de possession d'ici 2026
La baisse rapide des coûts des batteries — désormais inférieure à 100 USD par kWh — et la hausse des prix du carburant constituent un point d'inflexion économique. Dans les cycles d'utilisation intensive des taxis à kilométrage élevé, les économies réalisées sur le carburant et la maintenance compensent le prix d'achat plus élevé en moins de trois ans d'exploitation. Les structures d'incitation telles que les remises à l'achat et l'amortissement accéléré réduisent encore davantage le délai de retour sur investissement. Les opérateurs révisent en conséquence leurs modèles de taux de rendement interne en faveur des groupes motopropulseurs électriques plutôt que des groupes motopropulseurs diesel. Les prêteurs répondent en proposant des financements à longue échéance et à faible coupon, adossés à des économies de trésorerie prévisibles.
Engagements d'électrification des plateformes de covoiturage avec chauffeur
Les plateformes utilisent leurs objectifs de développement durable pour se différencier et attirer des capitaux d'investisseurs. Uber s'efforce d'atteindre ses objectifs de durabilité à l'échelle mondiale, s'engageant à disposer d'une flotte zéro émission d'ici 2040. Cet objectif est renforcé par des alliances stratégiques et des stratégies d'approvisionnement étendues, illustrées par une lettre d'intention d'acquérir des véhicules électriques auprès de grands constructeurs tels que BYD. Ces actions témoignent d'une transition de la simple aspiration à une exécution concrète, permettant à Uber de façonner les chaînes d'approvisionnement et d'établir des références en matière de mobilité urbaine. Pendant ce temps, Lyft propose aux utilisateurs des options « Vertes » à un tarif premium, orientant subtilement ses chauffeurs partenaires vers des modèles électriques. Ces garanties créent une demande durable qui sous-tend les achats en volume, catalysant les allocations en usine pour les versions optimisées pour les taxis.
Mandats gouvernementaux zéro émission pour les taxis
Les délais de suppression progressive obligatoires des taxis à moteur à combustion interne reconfigurent les calendriers d'approvisionnement des flottes. Le Royaume-Uni exige que 80 % des nouvelles voitures soient électriques d'ici 2030, tandis que la Californie vise 100 % de flottes de taxis zéro émission cette même année [1]. Singapour agit plus tôt, en exigeant que toutes les nouvelles immatriculations de taxis soient électriques à partir de 2025. Ces mandats prévoient des amendes en cas de non-conformité, transformant des engagements de durabilité facultatifs en obligations financières contraignantes[2]. Les opérateurs de flottes accélèrent leurs commandes, et les constructeurs automobiles donnent la priorité aux variantes zéro émission certifiées répondant aux règles d'homologation régionales. Les municipalités délimitent simultanément des zones à faibles émissions, garantissant des avantages d'utilisation immédiats pour les véhicules conformes.
Expansion des hubs de recharge rapide dans les aéroports et les centres urbains
Le déploiement ciblé de chargeurs de 150 kW à 350 kW dans les nœuds à forte demande réduit les temps d'attente qui érodaient autrefois le taux d'utilisation des flottes. En 2024, le JFK de New York a installé 24 chargeurs rapides dédiés aux véhicules électriques. L'aéroport international de Los Angeles et l'aéroport de Zurich ont installé des bornes électriques. Les autorités d'octroi de licences municipales regroupent les concessions d'occupation du sol et les renouvellements de licences zéro émission, alignant les incitations entre les secteurs public et privé. Grâce à des rotations plus rapides, les chauffeurs peuvent effectuer un quart de travail supplémentaire aux heures de pointe, renforçant la stabilité des revenus et élargissant le marché des taxis électriques.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact approximatif (%) sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Temps d'immobilisation élevé des véhicules dû à la recharge | -3.7% | Mondial, aigu sur les marchés à recharge rapide limitée | Court terme (≤ 2 ans) |
| Valeurs résiduelles incertaines pour les taxis électriques d'occasion | -2.8% | Amérique du Nord et Europe, préoccupation émergente en Asie-Pacifique | Moyen terme (2-4 ans) |
| Goulets d'étranglement de la capacité du réseau électrique urbain | -2.1% | Principales zones métropolitaines mondiales | Long terme (≥ 4 ans) |
| Priorité de production des constructeurs automobiles éloignée des variantes de taxis | -1.9% | Mondial, affectant particulièrement les modèles de taxis spécialisés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Temps d'immobilisation élevé des véhicules dû à la recharge
Les taxis électriques passent plus de temps hors service que les équivalents à essence, car les sessions de recharge sont plus longues et les files d'attente sont fréquentes aux heures de pointe. Les opérateurs dans les villes denses ressentent la pression lorsque les changements de quart simultanés coïncident avec la congestion des chargeurs. Les minutes de service perdues se traduisent directement par une perte de revenus et une réduction des pourboires, rendant certains chauffeurs réticents à effectuer la conversion même lorsque des subventions existent. Cette contrainte devrait s'atténuer à mesure que la recharge par mégawatt et les logiciels de gestion de charge améliorés se développent, mais les lacunes de capacité à court terme freinent encore l'adoption.
Valeurs résiduelles incertaines pour les taxis électriques d'occasion
Avec leur kilométrage annuel élevé, les opérations de taxis sollicitent considérablement les batteries des véhicules électriques. Cela soulève des inquiétudes quant à la durabilité à long terme des batteries et à la conservation de la valeur des véhicules. L'utilisation intensive et les cycles de recharge fréquents accélèrent la dégradation des batteries, affectant potentiellement les performances et la valeur de revente. Les données de marché indiquent que les voitures électriques se déprécient plus rapidement que les véhicules à combustion interne sur des périodes comparables, en particulier dans les segments à fort taux de rotation tels que le covoiturage avec chauffeur. Les prêteurs, assureurs et bailleurs intègrent cette incertitude dans des mensualités plus élevées. Tant que des normes robustes de certification de l'état des batteries n'émergeront pas, les opérateurs de taille réduite sans solidité de bilan hésiteront à financer de grandes flottes, ce qui limite la taille atteignable du marché des taxis électriques sur la fenêtre de prévision.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propulsion :
leadership des VEB face à la couverture des VEHRLes véhicules électriques à batterie représentaient 62,72 % de la part du marché des taxis électriques en 2025, illustrant que le marché des taxis électriques favorise la simplicité de la chaîne cinématique et les faibles coûts d'entretien. Les hybrides rechargeables, cependant, progressent rapidement à un TCAC de 26,8 % jusqu'en 2031, les opérateurs se couvrant contre la rareté des chargeurs sur autoroute dans les zones péri-urbaines. Par conséquent, l'industrie des taxis électriques verra probablement des stratégies d'approvisionnement à double voie jusqu'à ce que la densité de recharge nationale se normalise. Les opérateurs tournés vers l'avenir pivotent déjà vers le tout-électrique dans les régions prévoyant d'exclure les hybrides des définitions zéro émission après 2028. Pendant ce temps, les projets pilotes à pile à combustible restent confinés aux projets de corridors à hydrogène, représentant collectivement moins de 1 % du marché actuel des taxis électriques.
Les véhicules électriques hybrides rechargeables de deuxième génération associent des batteries de plus de 20 kWh à des prolongateurs d'autonomie efficaces, permettant 80 km d'autonomie tout-électrique couvrant la plupart des trajets intra-urbains. Cette flexibilité séduit les opérateurs de flottes de gamme intermédiaire qui équilibrent les considérations de dépenses d'investissement et de disponibilité. Néanmoins, en comparant les flux de trésorerie sur cinq ans, les analystes voient les VEB atteindre un coût actualisé net inférieur dès que les temps de file d'attente aux chargeurs tombent en dessous de douze minutes. Ce point d'inflexion pourrait consolider la domination des VEB d'ici la fin de la décennie.

Par type de véhicule :
le cœur des quatre-roues face à la disruption des deux-rouesLes berlines et citadines à quatre roues représentaient 73,46 % de la part du marché des taxis électriques en 2025, grâce à des réglementations bien établies et aux attentes de confort des passagers. Pourtant, les motocycles et scooters électriques enregistrent un TCAC soutenu de 27,9 % jusqu'en 2031, portés par l'Indonésie, l'Inde et le Viêt Nam, où les rues étroites, les tarifs faibles et les batteries modulaires propulsent l'adoption. Ces formats deux-roues nécessitent souvent des batteries de 3 à 8 kWh, ouvrant la voie à l'échange en bord de trottoir qui restaure l'autonomie complète en moins de deux minutes.
Les autorités de réglementation reconnaissent de plus en plus les deux-roues comme des catégories de taxis légitimes, délivrant des permis numériques liés aux applications de plateformes. Cette légitimité améliore la visibilité des revenus des chauffeurs et accélère la disponibilité des financements. Les monospaces et les véhicules multi-usages conservent un rôle sur les trajets aéroportuaires à plusieurs passagers. Ils ne devraient toutefois pas perturber de manière significative la domination des quatre-roues de plus petite taille dans les mesures de la taille du marché des taxis électriques.
Par modèle de service :
covoiturage avec chauffeur toujours dominant, navettes aéroportuaires les plus rapidesLes applications de covoiturage avec chauffeur détiennent 72,88 % de la part du marché des taxis électriques en 2025 et restent le principal canal par lequel les clients accèdent aux taxis électriques. Leur modèle d'offre et de demande mis en correspondance numériquement optimise l'utilisation des véhicules, ce qui est crucial pour amortir les coûts des batteries. Cependant, les services de navettes aéroportuaires et touristiques enregistreront le TCAC le plus rapide à 27,6 % d'ici 2031, car les itinéraires fixes se synchronisent parfaitement avec les fenêtres de recharge programmées. Le créneau des navettes d'entreprise de l'industrie des taxis électriques se développe à mesure que les entreprises compensent leurs émissions de portée 3.
Les incitations politiques renforcent la tendance : de nombreux aéroports accordent désormais des remises sur les frais de dépose ou attribuent des rangs prioritaires aux véhicules zéro émission. Ces privilèges améliorent le roulement des tarifs, incitant les opérateurs de navettes privées à électrifier leurs flottes plus tôt que les indépendants du covoiturage avec chauffeur.
Par modèle de propriété :
l'économie d'abonnement défie la domination de la flotte d'entrepriseLes structures de flotte d'entreprise représentaient 56,58 % de tous les taxis électriques en 2025, bénéficiant des achats à grande échelle et des ateliers internes. Cependant, les formules de location et d'abonnement, portées par la batterie-en-tant-que-service, devraient bondir à un TCAC de 26,7 % jusqu'en 2031. Dans le cadre de ces contrats, la batterie reste avec un gestionnaire d'actifs spécialisé qui garantit son remplacement lorsque son état tombe en dessous de 80 %. Cette formule réduit le coût initial du véhicule jusqu'à un tiers et protège les opérateurs de l'incertitude liée à la valeur résiduelle.
La propriété individuelle des chauffeurs ne croît que là où des programmes de micro-financement associent des taux d'intérêt favorables à une demande garantie sur les plateformes. En l'absence de ces facteurs favorables, le niveau élevé des dépenses d'investissement dissuade les entrepreneurs indépendants de rejoindre le marché des taxis électriques.
Par capacité de batterie :
les batteries de gamme intermédiaire prédominent, les batteries haute capacité en hausseLes batteries de 30 à 60 kWh représentent 51,83 % du marché des taxis électriques en 2025, car elles offrent une autonomie urbaine de 250 km à un coût et un poids maîtrisés. Les unités de plus de 60 kWh, bien que constituant une base plus restreinte, se développent à un TCAC de 27,85 % jusqu'en 2031, les segments de taxis suburbains et interurbains nécessitant de plus longues distances entre les recharges. Les déploiements de batteries de moins de 30 kWh se concentrent dans les deux-roues et les mégapoles asiatiques denses, où les trajets de micro-mobilité dépassent rarement 15 km.
Les avancées en matière de chimie des batteries, telles que le lithium-fer-phosphate à densité énergétique accrue, réduisent le poids des batteries et ouvrent de nouvelles possibilités en termes de carrosserie. D'ici la fin de la décennie, les batteries de milieu de gamme pourraient conserver leur dominance dans la taille totale du marché des taxis à véhicules électriques, tandis que les variantes à haute capacité soutiendront les classes tarifaires premium et les corridors aéroportuaires. Le covoiturage via application détenait une part prépondérante du marché des taxis à nouvelles énergies en 2024 et devrait maintenir une forte croissance, les déplacements professionnels, les transferts aéroportuaires et les trajets quotidiens se tournant de plus en plus vers les services basés sur des applications.
Analyse géographique
Marché des Taxis Électriques en Asie-Pacifique
L'Asie-Pacifique détient 43,02 % du marché des taxis électriques en 2025, reflétant le poids manufacturier de la Chine, l'essor des deux-roues en Inde et les incitations politiques proactives au Japon, en Corée du Sud et en Australie. Les régimes provinciaux de double crédit en Chine permettent aux opérateurs de flottes d'échanger des certificats de conformité, améliorant ainsi la rentabilité des projets. Les subventions FAME-II de l'Inde, quant à elles, stimulent la localisation des batteries et des chargeurs, approfondissant les chaînes d'approvisionnement nationales qui stabilisent les prix de détail.
Marché des Taxis Électriques au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique enregistreront le CAGR le plus rapide de 28,45 % jusqu'en 2031, portés par la vision zéro émission pour les transports terrestres des Émirats arabes unis dans le cadre de l'Expo 2030 et par le plan directeur de la ville intelligente NEOM de l'Arabie saoudite. Des tarifs d'électricité avantageux et une capacité solaire abondante réduisent davantage les coûts d'exploitation. L'Égypte et le Maroc déploient des programmes d'électrification des taxis financés par des obligations vertes, en s'appuyant sur des institutions multilatérales pour un financement concessionnel.
Marché des Taxis Électriques dans les Amériques et en Europe
La règle Advanced Clean Fleets de la Californie donne le ton, tandis que la ville de New York plafonne les nouvelles licences de taxis à moteur à combustion interne. L'Europe bénéficie de réseaux de recharge publics matures, mais la volatilité persistante des prix de l'énergie continue d'impacter les calculs de retour sur investissement des conducteurs. L'Amérique du Sud est à la traîne en raison du risque de change et du coût élevé du capital, mais le Brésil et la Colombie ont commencé à expérimenter des remises tarifaires pour la recharge nocturne des flottes.
Paysage réglementaire
La réglementation applicable aux taxis électriques est façonnée par des mandats d'électrification à l'échelle des villes et des flottes, des règles d'éligibilité des véhicules électriques liées à des incitations fiscales, et des exigences d'interopérabilité de la recharge. Aux États-Unis, les règles de la New York City Taxi and Limousine Commission dans le cadre de la Green Rides Initiative imposent aux services de transport à la demande à fort volume de répartir 25 % des trajets vers des véhicules à zéro émission (ZEV) ou des véhicules accessibles en fauteuil roulant (WAV) en 2026, ce taux passant à 40 % en 2027. Cela crée un déclencheur de conformité fondé sur la répartition des courses, qui affecte les flottes des plateformes et les opérateurs affiliés.
En Chine, les incitations sous forme d'exonération de taxe à l'achat sont liées à des listes de qualification technique et à des normes mises à jour. À compter du 1er janvier 2026, les véhicules électriques doivent satisfaire à des exigences techniques révisées pour être éligibles à l'exonération de la taxe à l'achat en vertu de l'annonce n° 24 (2025) du MIIT, du ministère des Finances et de l'Administration nationale fiscale, et l'annonce publique n° 14 (2026) du MIIT met à jour le catalogue des véhicules éligibles pour la période 2026-2027. Dans l'Union européenne, l'accent politique porte de plus en plus sur des mesures habilitantes telles que les règles relatives aux infrastructures de recharge (par exemple dans le cadre du règlement sur les infrastructures pour carburants alternatifs) et les règles nationales et locales encadrant les taxis et les services de VTC, laissant les mesures d'électrification à l'échelle des villes jouer un rôle plus important là où l'octroi des licences de taxi relève des municipalités.
Analyse de la chaîne de valeur
La chaîne de valeur des taxis électriques commence en amont par les matériaux pour batteries et l'approvisionnement en cellules, puis passe à la production de véhicules par les constructeurs (OEM), y compris des versions adaptées aux taxis avec des cycles d'utilisation intensifs. À partir de là, les canaux de financement et d'acquisition de flottes (location, abonnement et locations facilitées par des plateformes) alimentent les services de recharge et d'énergie, couvrant la recharge rapide publique, la recharge en dépôt et, sur certains marchés, l'échange de batteries. L'utilisation transite ensuite par la répartition et l'exploitation, via les opérateurs de taxis et les plateformes de VTC.
Les plateformes agissent de plus en plus comme des agrégateurs de demande et des orchestrateurs de services en aval, en reliant l'accès des conducteurs aux véhicules et à la recharge avec la répartition intégrée dans l'application, des outils de disponibilité et, dans certains cas, des offres groupées d'assurance et de maintenance. Des partenariats récents montrent comment l'approvisionnement, le financement et l'infrastructure sont packagés pour réduire les frictions de conversion. Uber et BYD ont annoncé un accord pluriannuel visant à ajouter 100 000 véhicules électriques BYD sur la plateforme Uber dans plusieurs régions, tandis que Grab s'est associé à BYD pour élargir l'accès aux véhicules électriques pour les conducteurs en Asie du Sud-Est via des programmes de location et de financement à la propriété. Sur le plan des infrastructures, Inspiration Mobility Group et WHC Worldwide (zTrip) ont lancé un concept de dépôt de recharge commerciale rapide multi-flotte à Kansas City, et U Power, en partenariat avec Sumitomo Mitsui Auto Leasing, a soutenu le déploiement d'un service de taxis à échange de batteries à Phuket, mettant en avant des approches alternatives pour réduire les temps d'immobilisation liés à la recharge, une contrainte opérationnelle clé pour les cycles d'utilisation intensifs des taxis.
Paysage concurrentiel
La rivalité sur le marché implique les constructeurs automobiles, les plateformes numériques et les opérateurs de flottes spécialisées. Uber et Lyft utilisent leur échelle pour négocier des remises groupées, intégrant parfois un financement direct aux chauffeurs qui accélère l'adoption. Les constructeurs automobiles chinois tels que BYD, SAIC et Geely s'appuient sur une chaîne d'approvisionnement de batteries intégrée verticalement pour proposer des prix inférieurs à ceux des constructeurs traditionnels, permettant une pénétration plus large dans les segments de taxis sensibles au prix.
Des acteurs régionaux spécialisés émergent également. BluSmart Mobility en Inde exploite une flotte entièrement électrique ainsi que des dépôts de recharge rapide propriétaires à travers la région Delhi-NCR et Bengaluru. GSM Green and Smart Mobility au Viêt Nam reproduit cette stratégie, intégrant un logiciel de covoiturage avec chauffeur développé en interne et une infrastructure de recharge. Les aéroports accordent de plus en plus des concessions exclusives aux opérateurs s'engageant à disposer de flottes 100 % zéro émission, déplaçant l'avantage concurrentiel vers les premiers entrants.
Des acteurs régionaux spécialisés émergent également. BluSmart Mobility en Inde exploite une flotte entièrement électrique ainsi que des dépôts de recharge rapide propriétaires à travers la région Delhi-NCR et Bengaluru. GSM Green and Smart Mobility au Viêt Nam reproduit cette stratégie, intégrant un logiciel de covoiturage avec chauffeur développé en interne et une infrastructure de recharge. Les aéroports accordent de plus en plus des concessions exclusives aux opérateurs s'engageant à disposer de flottes 100 % zéro émission, déplaçant l'avantage concurrentiel vers les premiers entrants.
Leaders de l'industrie des taxis électriques
-
Uber Technologies Inc.
-
Didi Chuxing Technology Co.
-
Grab Holdings Ltd.
-
Lyft Inc.
-
Ola Electric Mobility Pvt Ltd. (Ola Cabs)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Taxis Électriques Entreprises couvertes dans ce rapport
- Lyft Inc.
- Ola Electric Mobility Pvt Ltd. (Ola Cabs)
- Uber Technologies Inc.
- Grab Holdings Ltd.
- Didi Chuxing Technology Co.
- GoGreen Cabs
- Phoenix Taxis
- CAB-EEZ Infra Tech Ltd
- XANHSM Green and Smart Mobility Indonesia (GSM)
- Prakriti E-Mobility Private Limited (Evera Cabs)
- eee-Mobility Solutions Private Limited
- Electric Cab North America
- Free Now GmbH
- Addison Lee Limited
- G7 New Energy Taxi (Beijing) Co.
- Yandex Go
- Bolt Technology OU
Développements industriels récents dans Marché des Taxis Électriques
- Mai 2026 : Uber, Nuro et Lucid ont désigné Houston comme le deuxième marché pour leur programme de robotaxi autonome de nouvelle génération et ont sécurisé un dépôt de 50 000 pieds carrés pour soutenir les opérations. Ce développement ajoute une couche d'installations dédiées à l'écosystème des taxis électriques, reliant l'approvisionnement en véhicules, l'exploitation des flottes et la préparation en matière de recharge et d'entretien pour des modèles de service à forte utilisation.
- Mars 2026 : Uber a annoncé un partenariat avec Rivian pour déployer jusqu'à 50 000 robotaxis autonomes basés sur le modèle R2, accompagné d'un engagement d'investissement pouvant atteindre 1,25 milliard USD jusqu'en 2031. Cet accord renforce l'intégration entre les plateformes de VTC et les feuilles de route des constructeurs de véhicules électriques, influençant les besoins à long terme en approvisionnement de flottes, en planification de la maintenance et en infrastructures de recharge pour des cycles d'utilisation similaires à ceux des taxis.
- Juillet 2024 : Uber et BYD ont annoncé un partenariat stratégique visant à ajouter 100 000 véhicules électriques BYD à la plateforme Uber dans plusieurs marchés mondiaux. Cela a élargi le bassin d'approvisionnement en véhicules électriques à vocation commerciale lié à une grande plateforme de répartition, favorisant un renouvellement plus rapide des flottes là où le financement des conducteurs et la disponibilité des véhicules limitent l'adoption.
Marché des Taxis Électriques Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les services de transport rémunéré de passagers où le trajet est assuré par un taxi électrique, y compris les opérations de covoiturage via application et de flottes de taxis, et il est mesuré en termes de chiffre d'affaires au niveau du marché dans les principales régions.
Exclusions du périmètre : les véhicules électriques particuliers utilisés pour les déplacements personnels et les véhicules électriques commerciaux non destinés au transport de passagers sont exclus de ce dimensionnement.
Aperçu de la segmentation
- Par type de propulsion
- Véhicule électrique à batterie (VEB)
- Véhicule électrique hybride rechargeable (VEHR)
- Véhicule électrique hybride (VEH)
- Véhicule électrique à pile à combustible (VEPC)
- Par type de véhicule
- Taxi deux-roues
- Taxi trois-roues
- Taxi quatre-roues (berline/citadine)
- Véhicule multi-usages / monospace
- Par modèle de service
- Covoiturage avec chauffeur (à la demande)
- Covoiturage partagé
- Flotte d'entreprise / institutionnelle
- Navette aéroportuaire et touristique
- Par modèle de propriété
- Flotte d'entreprise / Opérateur
- Propriété individuelle du chauffeur
- Location et abonnement
- Par capacité de batterie
- Moins de 30 kWh
- 30-60 kWh
- Supérieure à 60 kWh
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays-Bas
- Norvège
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Indonésie
- Thaïlande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure initiale du modèle et l'ancrer à des signaux réels en matière de mobilité et d'adoption des véhicules électriques. Nous avons examiné les statistiques publiques sur les transports et la mobilité, les indicateurs de recharge et d'électrification, ainsi que les orientations politiques ayant un impact sur les flottes de taxis.
Les données courantes proviennent de sources telles que l'Agence internationale de l'énergie pour les tendances relatives au parc de véhicules électriques et à la recharge, le Forum international des transports et la Banque mondiale pour les indicateurs de mobilité urbaine, le Département américain des transports et Eurostat pour le contexte des transports et des immatriculations de véhicules, et UN Comtrade pour les flux commerciaux sur les catégories de véhicules pertinentes, là où cela servait de vérification croisée. Nous avons également utilisé des rapports annuels d'entreprises, des présentations aux investisseurs et des sources de presse réputées pour cartographier les calendriers de déploiement des flottes et les signaux de prix, et nous avons complété ces données par des bases de données payantes pour les données financières des entreprises et l'activité en matière de brevets afin de comprendre les évolutions technologiques. Les sources documentaires mentionnées ici sont illustratives, et d'autres références publiques ont également été utilisées pour la collecte de données, la validation et la clarification des recherches.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation de la vitesse d'électrification des flottes de taxis, des différences d'utilisation et de tarification selon le type de ville, et de la proportion de nouvelles additions à la flotte réellement électriques dans les principales régions. Nous avons échangé avec un ensemble d'opérateurs de flottes, de participants à l'écosystème de recharge et de parties prenantes de la mobilité, puis utilisé leurs contributions pour combler les lacunes là où les bases de données publiques ne distinguent pas les taxis des totaux plus larges de véhicules électriques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux : 12 % | APAC : 41 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 35 % |
| Acteurs plus modestes : 21 % | Responsables : 45 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base part d'une construction du bassin de demande dans laquelle l'activité des taxis et les signaux d'électrification des flottes sont reconstitués au niveau régional, puis convertis en chiffre d'affaires à l'aide d'hypothèses réalistes de tarification et d'utilisation. Pour la logique descendante et ascendante, la population des flottes de taxis et les cycles de remplacement sont combinés avec les taux de pénétration des taxis électriques validés par des entretiens, puis traduits en valeur de marché annuelle à l'aide des rendements tarifaires moyens et de l'intensité de service.
Pour ancrer les totaux, nous avons utilisé des approximations ascendantes sélectives comme vérification, telles que l'échantillonnage des déploiements de flottes, les objectifs de taxis électriques au niveau des villes, et des vérifications par échantillonnage du prix de vente moyen multiplié par le volume sur les ajouts de véhicules là où des programmes publics fournissent des données chiffrées. Les variables clés utilisées (à titre illustratif) comprenaient la part des taxis électriques dans les ajouts de flotte, le kilométrage journalier moyen par taxi, le tarif moyen par kilomètre ou par trajet, les schémas d'accès à la recharge et de temps d'immobilisation, ainsi que les déclencheurs politiques tels que les zones à zéro émission et les exigences de licences de taxi. Pour les prévisions, une analyse de scénarios a été utilisée, car la vitesse d'adoption dépend de l'application des politiques, du déploiement des bornes de recharge et de l'évolution des coûts des batteries, et ces éléments ont été soumis à des tests de résistance avec des avis d'experts avant que la courbe finale ne soit arrêtée. Lorsque des données granulaires sur les flottes locales manquaient, les lacunes ont été comblées à l'aide de cohortes de villes proxy (profil similaire de densité urbaine et de réglementation), puis ajustées par des facteurs de correction basés sur les entretiens.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants afin que les valeurs ne s'écartent pas des conditions réelles d'adoption, tels que les annonces de flottes de véhicules électriques, le rythme de déploiement des infrastructures de recharge et les objectifs d'électrification des permis de taxi publiquement déclarés par les villes. Des vérifications des écarts ont été effectuées par région et par année, et les valeurs aberrantes ont été réexaminées avec les hypothèses sous-jacentes avant validation finale.
Chaque estimation est examinée en plusieurs étapes, en commençant par la revue de la logique du modèle, suivie des vérifications de cohérence des données d'entrée, puis des vérifications finales de cohérence entre les régions et les types de propulsion. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements de politique accélérant l'électrification ou des évolutions majeures dans les plans de déploiement des flottes. Avant la livraison, une nouvelle passe de validation est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des taxis électriques selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les taxis électriques peuvent varier considérablement, car cette catégorie se situe entre les services de mobilité et l'électrification des véhicules, et différents auteurs mélangent ces frontières de différentes manières. Des différences apparaissent également lorsqu'une estimation est construite à partir de signaux de flotte et d'utilisation, tandis qu'une autre s'appuie davantage sur des récits généraux de ventes de véhicules électriques.
Les services de taxis en deux-roues sont comptabilisés ici, et cet élément est inclus dans le périmètre de Mordor Intelligence, ce qui peut faire varier les totaux par rapport aux estimations qui ne comptent que les taxis électriques à quatre roues ou qui n'incluent que les véhicules électriques à batterie. Les autres écarts proviennent généralement de la manière dont le covoiturage via application par rapport au hèlement traditionnel dans la rue est traité, de la vitesse à laquelle la pénétration est supposée augmenter après les mandats, et de la façon dont la conversion des devises est effectuée à un taux au comptant unique ou en moyenne sur l'année.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 36,81 milliards USD (2026) | |
| Journal professionnel A | 18,00 milliards USD (2024) | Utilise une année de base antérieure et une définition de la demande plus étroite dans de nombreuses publications, et mélange souvent la croissance des taxis électriques avec l'adoption générale des véhicules électriques sans lier systématiquement le chiffre d'affaires à l'utilisation des taxis et au rendement tarifaire. |
| Publication sectorielle B | 25,17 milliards USD (2025) | Présente un horizon de prévision plus lointain et propose généralement un chiffre global pour les taxis électriques avec une clarté limitée sur l'inclusion ou non des hybrides, des véhicules à pile à combustible et des services de taxis en deux-roues, ce qui modifie le bassin adressable comptabilisé. |
La comparaison montre que le choix de l'année et la gestion du périmètre sont les principaux facteurs d'écart, davantage que les différences de calcul. Lorsque la taille de la flotte, la pénétration des véhicules électriques et l'intensité de service sont suivies de manière cohérente, la valeur finale du marché devient plus facile à reproduire et plus facile à tester lors des mises à jour.
Questions clés auxquelles le rapport répond
À quelle vitesse le segment des taxis électriques croît-il par rapport aux taxis conventionnels ?
L'électrification des flottes devrait progresser à un TCAC de 24,6 % jusqu'en 2031, contre une croissance à un chiffre pour les modèles conventionnels, portée par des coûts d'exploitation plus faibles et des mandats d'émissions plus stricts.
Quelle région ajoutera le plus grand nombre de nouveaux taxis électriques d'ici 2031 ?
L'Asie-Pacifique fournira les additions unitaires absolues les plus élevées, tandis que le Moyen-Orient et l'Afrique enregistreront le TCAC le plus rapide à 28,45 % sur une base plus réduite.
Les opérateurs préfèrent-ils l'achat direct ou l'abonnement pour les batteries ?
Les contrats de location et de batterie-en-tant-que-service devraient se développer à un TCAC de 26,7 %, car ils transfèrent le risque de dégradation des batteries loin des chauffeurs et réduisent l'apport en capital initial.
Quelle taille de batterie domine les opérations de taxis urbains ?
Les batteries de 30 à 60 kWh représentent 51,83 % des flottes actives, car elles équilibrent une autonomie quotidienne de 250 km avec un poids et un coût gérables.
Les hybrides rechargeables resteront-ils pertinents après 2028 ?
Les véhicules électriques hybrides rechargeables comblent aujourd'hui les lacunes d'infrastructure, mais les juridictions les excluant des définitions zéro émission pourraient freiner la demande plus tard dans la décennie.