
Tamaño y Cuota del Mercado de Taxis EV
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 36.81 Mil millones de dólares |
| Tamaño del Mercado (2031) | 110.56 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 24.60 % |
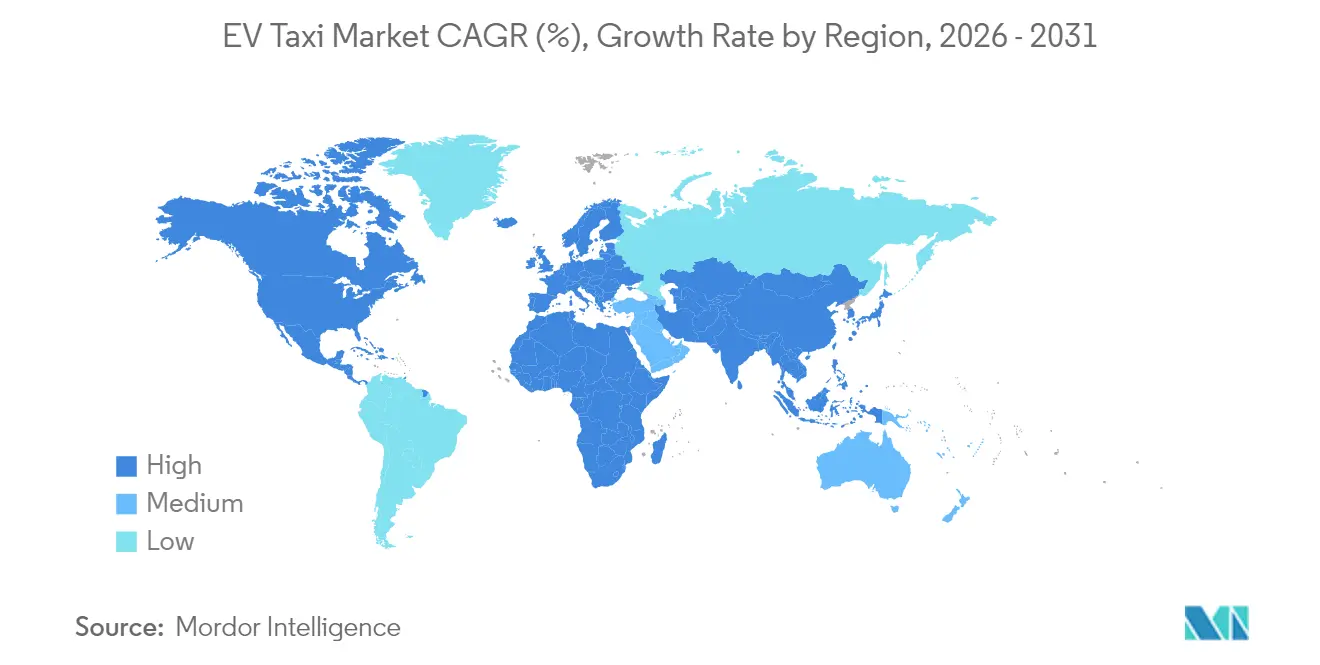
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Taxis EV por Mordor Intelligence
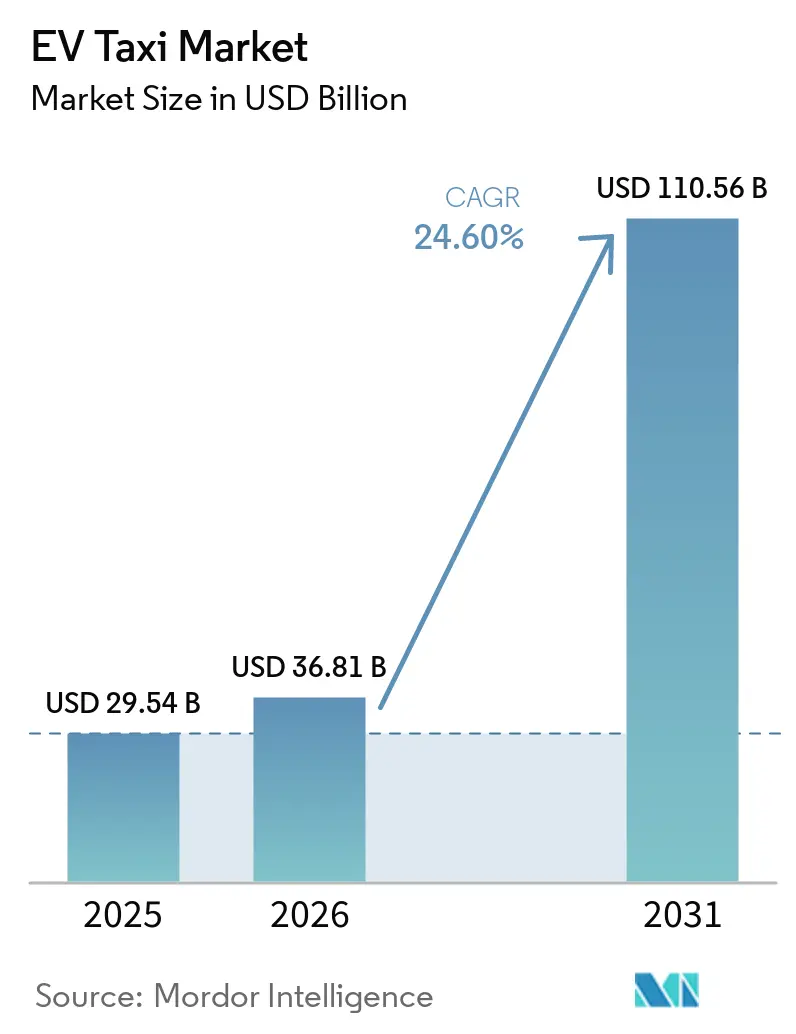
El tamaño del mercado de taxis EV en 2026 se estima en USD 36,81 mil millones, creciendo desde el valor de 2025 de USD 29,54 mil millones con proyecciones para 2031 que muestran USD 110,56 mil millones, creciendo a una CAGR del 24,6% durante el período 2026-2031. La trayectoria de crecimiento refleja la aceleración de la paridad del costo total de propiedad, el endurecimiento de los mandatos de taxis de cero emisiones y la rápida construcción de centros de carga rápida. Las flotas también se benefician de menores gastos de combustible y mantenimiento, mientras que las plataformas de transporte por aplicación impulsan la demanda a través de plazos firmes de electrificación. Los modelos de negocio de batería como servicio reducen el capital inicial, y los programas de financiación municipal vinculados a criterios ESG desbloquean financiación de bajo costo para los operadores. Asia-Pacífico lidera en volumen, aunque Oriente Medio y África registran las ganancias regionales más rápidas a medida que las economías exportadoras de petróleo pivotan hacia la movilidad electrificada.
Conclusiones Clave del Informe
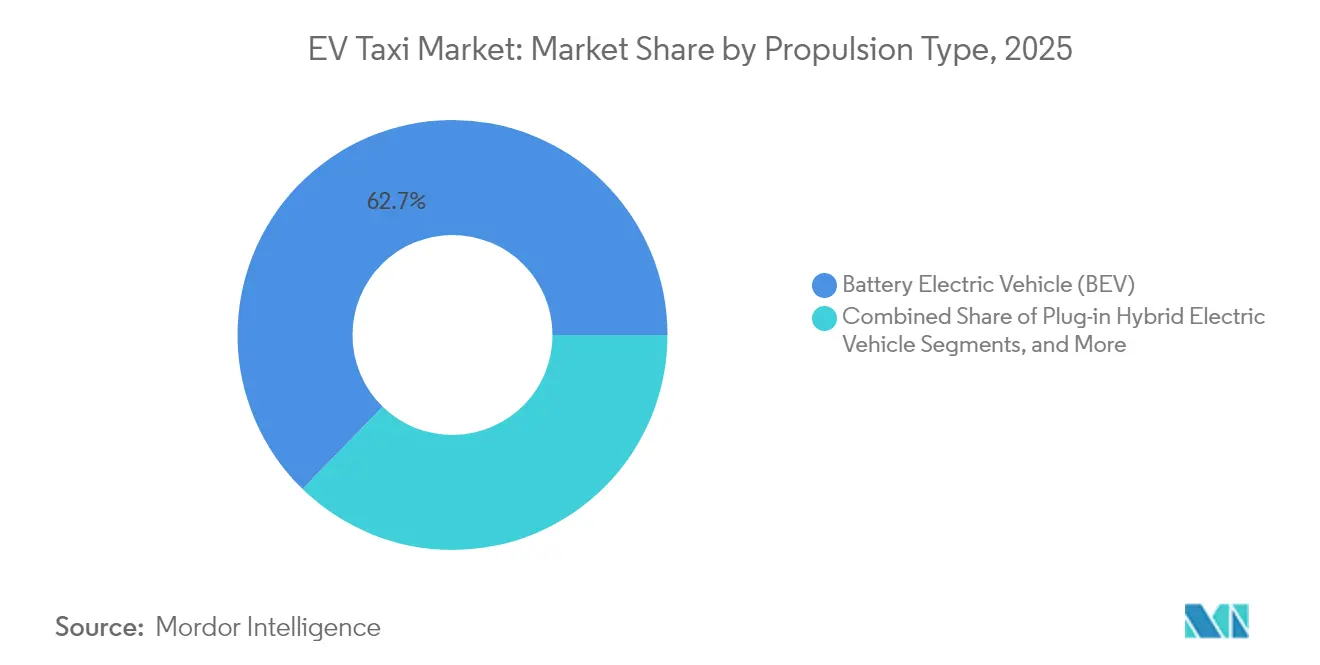
- Por tipo de propulsión, los Vehículos Eléctricos de Batería representaron el 62,72% de la cuota del mercado de taxis EV en 2025; se proyecta que los Vehículos Eléctricos Híbridos Enchufables se expandirán a una CAGR del 26,8% hasta 2031.
- Por tipo de vehículo, los taxis de cuatro ruedas representaron el 73,46% de la cuota del mercado de taxis EV en 2025, mientras que los formatos de dos ruedas están previstos para crecer a una CAGR del 27,9% hasta 2031.
- Por modelo de servicio, el transporte por aplicación capturó el 72,88% de la cuota del mercado de taxis EV en 2025, mientras que los servicios de traslado en aeropuertos y turismo están previstos para avanzar a una CAGR del 27,6% hasta 2031.
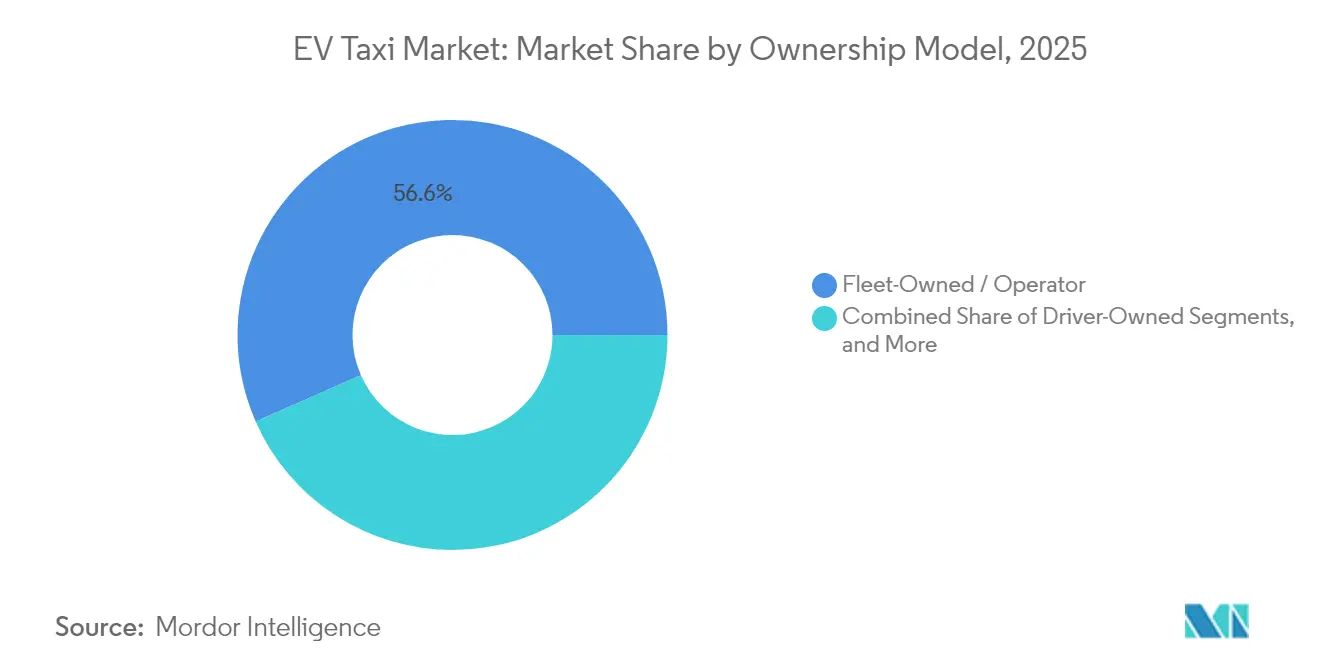
- Por modelo de propiedad, las operaciones de flota propia representaron el 56,58% de la cuota del mercado de taxis EV en 2025; los marcos de arrendamiento y suscripción registrarán la CAGR más rápida del 26,7% hasta 2031.
- Por capacidad de batería, los paquetes de 30-60 kWh representaron el 51,83% de la cuota del mercado de taxis EV en 2025, aunque se espera que las configuraciones superiores a 60 kWh registren una CAGR del 27,85% hasta 2031.
- Por geografía, Asia-Pacífico lideró con una cuota del mercado de taxis EV del 43,02% en 2025, mientras que Oriente Medio y África están posicionados para una CAGR del 28,45% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Paridad del Costo Total de Propiedad (TCO) para 2026 | +6.8% | América del Norte y Europa, con extensión al núcleo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Compromisos de Electrificación de Flotas de Plataformas de Transporte por Aplicación | +5.1% | Global, liderado por América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Mandatos Gubernamentales de Taxis de Cero Emisiones | +4.2% | Global, con ganancias tempranas en el Reino Unido, California y Singapur | Mediano plazo (2-4 años) |
| Economía de Suscripción de Batería como Servicio | +3.8% | Núcleo de Asia-Pacífico, expandiéndose a mercados globales | Mediano plazo (2-4 años) |
| Expansión de Centros de Carga Rápida en Aeropuertos y Núcleos Urbanos | +3.5% | Global, concentrado en las principales áreas metropolitanas | Mediano plazo (2-4 años) |
| Programas de Financiación Municipal Vinculados a Criterios ESG | +2.9% | América del Norte y Europa, emergentes en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Paridad del Costo Total de Propiedad para 2026
Las rápidas reducciones en el costo de las baterías —ahora por debajo de USD 100 por kWh— y los altos precios del combustible impulsan la inflexión económica. En los ciclos de uso de alta intensidad de los taxis, los ahorros en combustible y mantenimiento compensan el precio inicial más elevado en un plazo de tres años de operación. Las estructuras de incentivos, como los reembolsos de compra y la depreciación acelerada, comprimen aún más el horizonte de recuperación de la inversión. En consecuencia, los operadores reescriben sus modelos de tasa interna de retorno en torno a trenes de propulsión eléctricos en lugar de trenes de propulsión diésel. Los prestamistas responden ofreciendo deuda de mayor plazo y menor cupón respaldada por ahorros de flujo de caja predecibles.
Compromisos de Electrificación de Flotas de Plataformas de Transporte por Aplicación
Las plataformas utilizan los objetivos de sostenibilidad para diferenciarse y asegurar capital de los inversores. Uber se esfuerza por alcanzar sus objetivos globales de sostenibilidad, comprometiéndose a lograr una flota de cero emisiones para 2040. Este objetivo está respaldado por alianzas estratégicas y amplias estrategias de adquisición, destacadas por una carta de intención para adquirir vehículos eléctricos de los principales fabricantes como BYD. Tales acciones indican una transición de la mera aspiración a la ejecución tangible, empoderando a Uber para moldear las cadenas de suministro y establecer puntos de referencia en la movilidad urbana. Mientras tanto, Lyft ofrece a los usuarios opciones "Verdes" por una tarifa premium, orientando sutilmente a sus socios conductores hacia modelos eléctricos. Tales garantías crean una demanda duradera que sustenta las compras en volumen, catalizando la asignación de fábrica para versiones optimizadas para taxis.
Mandatos Gubernamentales de Taxis de Cero Emisiones
Los plazos de eliminación gradual obligatoria de los taxis de combustión interna están reformando los calendarios de adquisición de flotas. El Reino Unido exige que el 80% de los automóviles nuevos sean eléctricos para 2030, mientras que California tiene como objetivo que el 100% de las flotas de taxis sean de cero emisiones ese mismo año [1]. Singapur actúa antes, insistiendo en que todos los nuevos registros de taxis sean eléctricos a partir de 2025. Estos mandatos conllevan multas por incumplimiento, convirtiendo los compromisos de sostenibilidad opcionales en obligaciones financieras vinculantes [2]. Los operadores de flotas aceleran los pedidos, y los fabricantes de automóviles priorizan las variantes certificadas de cero emisiones que cumplen las normas de homologación regionales. Los municipios, al mismo tiempo, delimitan zonas de bajas emisiones, garantizando ventajas inmediatas de utilización para los vehículos que cumplen la normativa.
Expansión de Centros de Carga Rápida en Aeropuertos y Núcleos Urbanos
El despliegue específico de cargadores de 150 kW a 350 kW en nodos de alta demanda reduce los tiempos de espera que antes erosionaban la utilización de la flota. En 2024, el aeropuerto JFK de Nueva York instaló 24 cargadores rápidos dedicados para vehículos eléctricos. El Aeropuerto Internacional de Los Ángeles y el Aeropuerto de Zúrich han instalado puertos eléctricos. Las autoridades de franquicias municipales están combinando concesiones de uso del suelo con renovaciones de licencias de cero emisiones, alineando los incentivos entre los sectores público y privado. Con rotaciones más rápidas, los conductores pueden incorporar un turno adicional en hora punta, reforzando la estabilidad salarial y ampliando el mercado de taxis de vehículos eléctricos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Tiempo de Inactividad del Vehículo Debido a la Carga | -3.7% | Global, especialmente grave en mercados con carga rápida limitada | Corto plazo (≤ 2 años) |
| Valores Residuales Inciertos para Taxis Eléctricos Usados | -2.8% | América del Norte y Europa, preocupación emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Cuellos de Botella en la Capacidad de la Red Urbana | -2.1% | Principales áreas metropolitanas a nivel mundial | Largo plazo (≥ 4 años) |
| Prioridad de Producción de los Fabricantes de Equipos Originales Alejada de las Variantes de Taxi | -1.9% | Global, afectando particularmente a los modelos de taxi especializados | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Tiempo de Inactividad del Vehículo Debido a la Carga
Los taxis eléctricos pasan más tiempo fuera de servicio que los equivalentes de gasolina porque las sesiones de carga son más largas y las colas son frecuentes en horas punta. Los operadores en ciudades densas sienten el aprieto cuando los cambios de turno simultáneos coinciden con la congestión en los cargadores. Los minutos de servicio perdidos se traducen directamente en pérdida de ingresos y reducción de propinas, lo que hace que algunos conductores sean reacios a realizar la conversión incluso cuando existen subsidios. Se espera que la restricción se alivie a medida que la carga de megavatios y el software de gestión de carga mejores se amplíen, aunque las brechas de capacidad a corto plazo todavía frenan la adopción.
Valores Residuales Inciertos para Taxis Eléctricos Usados
Con su alto kilometraje anual, las operaciones de taxi someten a las baterías de los vehículos eléctricos a una tensión significativa. Esto genera preocupaciones sobre la durabilidad a largo plazo de las baterías y la retención de valor de los vehículos. El uso intensivo y los ciclos de carga frecuentes aceleran la degradación de la batería, lo que puede afectar al rendimiento y al valor de reventa. Los datos del mercado indican que los vehículos eléctricos se deprecian más rápido que los vehículos de combustión interna en períodos de tiempo comparables, especialmente en segmentos de alta rotación como el transporte por aplicación. Los prestamistas, las aseguradoras y los arrendadores incorporan esta incertidumbre en pagos mensuales más elevados. Hasta que surjan estándares sólidos de certificación del estado de la batería, los operadores más pequeños sin solidez en su balance dudan en financiar grandes flotas, lo que limita el tamaño alcanzable del mercado de taxis de vehículos eléctricos durante el período de previsión.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propulsión:
Liderazgo de los VEB con Cobertura de los VEH EnchufablesLos vehículos eléctricos de batería representaron una cuota del 62,72% del mercado de taxis EV en 2025, lo que ilustra que el mercado de taxis de vehículos eléctricos favorece la simplicidad del tren de propulsión y los bajos costos de servicio. Sin embargo, los híbridos enchufables están ganando terreno rápidamente a una CAGR del 26,8% hasta 2031, ya que los operadores se cubren ante la escasez de cargadores en carreteras de zonas periurbanas. Por lo tanto, es probable que la industria de taxis de vehículos eléctricos vea estrategias de adquisición de doble vía hasta que la densidad de carga a nivel nacional se normalice. Los operadores con visión de futuro ya están pivotando hacia los vehículos puramente eléctricos en regiones que planean excluir a los híbridos de las definiciones de cero emisiones después de 2028. Mientras tanto, los pilotos de vehículos de pila de combustible siguen confinados a proyectos de corredor de hidrógeno, colectivamente por debajo del 1% del mercado de taxis de vehículos eléctricos actual.
Los vehículos eléctricos híbridos enchufables de segunda generación combinan baterías de más de 20 kWh con extensores de rango eficientes, permitiendo 80 km de autonomía solo eléctrica que cubre la mayoría de los viajes intraurbanos. Esta flexibilidad atrae a los operadores de flotas de nivel medio que equilibran las consideraciones de gasto de capital y tiempo de actividad. No obstante, al comparar los flujos de caja a cinco años, los analistas ven a los vehículos eléctricos de batería alcanzando un menor costo neto presente tan pronto como los tiempos de cola en los cargadores caigan por debajo de los doce minutos. Esa inflexión podría consolidar el dominio de los vehículos eléctricos de batería a finales de la década.


Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Vehículo:
El Núcleo de Cuatro Ruedas Enfrenta la Disrupción de las Dos RuedasLos sedanes y vehículos compactos de cuatro ruedas representaron el 73,46% de la cuota del mercado de taxis de vehículos eléctricos durante 2025, gracias a las regulaciones arraigadas y las expectativas de comodidad de los pasajeros. Sin embargo, las motocicletas y scooters eléctricos están registrando una brisk CAGR del 27,9% hasta 2031, liderados por Indonesia, India y Vietnam, donde las calles estrechas, las tarifas bajas y los paquetes de batería modulares impulsan la adopción. Estos formatos de dos ruedas a menudo necesitan baterías de 3 a 8 kWh, abriendo la puerta al intercambio en la acera que restaura la autonomía completa en menos de dos minutos.
Los reguladores reconocen cada vez más a los vehículos de dos ruedas como categorías legítimas de taxi, emitiendo permisos digitales vinculados a aplicaciones de plataforma. Esa legitimidad mejora la visibilidad de los ingresos de los conductores y acelera la disponibilidad de financiación. Las furgonetas y los vehículos de uso múltiple conservan un papel en las rutas de aeropuerto con múltiples pasajeros. Aun así, no se prevé que alteren materialmente el dominio de los vehículos de cuatro ruedas más pequeños dentro de las métricas de tamaño del mercado de taxis de vehículos eléctricos.
Por Modelo de Servicio:
El Transporte por Aplicación Sigue Dominando, los Traslados en Aeropuertos son los más RápidosLas aplicaciones de transporte por aplicación tienen una cuota del 72,88% del mercado de taxis EV en 2025 y siguen siendo el canal principal a través del cual los clientes acceden a los taxis eléctricos. Su modelo de oferta y demanda digitalmente emparejado optimiza la utilización del vehículo, lo que es crucial para amortizar los costos de la batería. Sin embargo, los servicios de traslado en aeropuertos y turismo registrarán la CAGR más rápida del 27,6% hasta 2031, ya que las rutas fijas se sincronizan perfectamente con las ventanas de carga programadas. El nicho de traslados corporativos de la industria de taxis de vehículos eléctricos se expande a medida que las empresas compensan las emisiones de Alcance 3.
Los incentivos de política refuerzan la tendencia: muchos aeropuertos ahora descuentan las tarifas de acceso al bordillo o asignan rangos prioritarios a los vehículos de cero emisiones. Tales privilegios mejoran la rotación de tarifas, atrayendo a los operadores privados de traslados a electrificar sus flotas antes que los independientes del transporte por aplicación.
Por Modelo de Propiedad:
La Economía de Suscripción Desafía el Dominio de las FlotasLas estructuras de flota propia suministraron el 56,58% de todos los taxis eléctricos en 2025, beneficiándose de la adquisición a escala y los talleres propios. Sin embargo, los formatos de arrendamiento y suscripción, impulsados por la batería como servicio, están proyectados para crecer a una CAGR del 26,7% hasta 2031. Bajo estos contratos, la batería permanece con un gestor de activos especializado que garantiza su reemplazo una vez que su estado de salud cae por debajo del 80%. El acuerdo reduce el costo inicial del vehículo hasta en un tercio y protege a los operadores de la incertidumbre sobre el valor residual.
La propiedad individual del conductor crece solo donde los programas de microfinanzas combinan tasas de interés favorables con demanda garantizada de la plataforma. Sin esos habilitadores, el alto gasto de capital disuade a los empresarios con un solo taxi de unirse al mercado de taxis de vehículos eléctricos.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles al adquirir el informe
Por Capacidad de Batería:
Los Paquetes de Rango Medio Prevalecen, los de Alta Capacidad en AscensoLas baterías con capacidad de 30 a 60 kWh representan el 51,83% del mercado de taxis eléctricos en 2025, ya que ofrecen una autonomía urbana de 250 km a un costo y peso manejables. Las unidades superiores a 60 kWh, aunque constituyen una base menor, se están expandiendo a una CAGR del 27,85% hasta 2031, dado que los segmentos de taxis suburbanos e interurbanos requieren mayores distancias entre cargas. Los despliegues de baterías de menos de 30 kWh se concentran en vehículos de dos ruedas y en las densas megaciudades asiáticas, donde los viajes de micromovilidad rara vez superan los 15 km.
Los avances en química, como el litio-hierro-fosfato con mayor densidad energética, están reduciendo el peso de las baterías y abriendo nuevas posibilidades en tipos de carrocería. A finales de la década, las baterías de rango medio podrían mantener el dominio en el tamaño total del mercado de taxis eléctricos, aunque las variantes de alta capacidad sustentarán las categorías de tarifas premium y los corredores aeroportuarios. Los servicios de transporte por aplicación mantuvieron una participación líder en el mercado de taxis de vehículos de nueva energía en 2024 y se espera que mantengan un fuerte crecimiento a medida que los viajes corporativos, los traslados aeroportuarios y los desplazamientos diarios se desplacen cada vez más hacia los servicios basados en aplicaciones.
Análisis Geográfico
Mercado de Taxis Eléctricos de Asia-Pacífico
Asia-Pacífico concentra el 43,02% de la cuota del mercado de taxis eléctricos en 2025, lo que refleja el peso manufacturero de China, el auge de los vehículos de dos ruedas en India y los incentivos de política proactiva en Japón, Corea del Sur y Australia. Los esquemas provinciales de doble crédito en China permiten a los operadores de flotas comercializar certificados de cumplimiento, mejorando la viabilidad económica de los proyectos. Los subsidios FAME-II de India, por su parte, impulsan la localización de paquetes de baterías y cargadores, profundizando las cadenas de suministro domésticas que estabilizan los precios al por menor.
Mercado de Taxis Eléctricos de Oriente Medio y África
Oriente Medio y África registrarán el CAGR más rápido del 28,45% hasta 2031, liderado por la visión de transporte terrestre de cero emisiones de los Emiratos Árabes Unidos para la Expo 2030 y el plan de ciudad inteligente NEOM de Arabia Saudita. Las generosas tarifas eléctricas y la abundante capacidad solar reducen aún más los costos operativos. Egipto y Marruecos están implementando esquemas de electrificación de taxis financiados con bonos verdes, recurriendo a organismos multilaterales para obtener financiamiento concesional.
Mercado de Taxis Eléctricos de las Américas y Europa
La norma de Flotas Limpias Avanzadas de California marca la pauta, mientras que la ciudad de Nueva York limita los nuevos medallones de taxis de combustión interna. Europa se beneficia de redes de carga pública maduras, aunque la persistente volatilidad de los precios de la energía sigue afectando los cálculos de recuperación de la inversión para los conductores. América del Sur se rezaga debido al riesgo cambiario y al elevado costo del capital; sin embargo, Brasil y Colombia han comenzado a implementar pilotos de descuentos tarifarios para la carga nocturna de flotas.
Panorama regulatorio
La regulación para los taxis eléctricos está siendo moldeada por mandatos de electrificación a nivel de ciudad y de flota, normas de elegibilidad de vehículos eléctricos vinculadas a incentivos fiscales, y requisitos de interoperabilidad de carga. En Estados Unidos, las normas de la New York City Taxi and Limousine Commission bajo la Green Rides Initiative exigen que los servicios de alquiler de alto volumen despachen el 25% de los viajes a vehículos de cero emisiones (ZEV) o vehículos accesibles en silla de ruedas (WAV) en 2026, aumentando al 40% en 2027. Esto crea un desencadenante de cumplimiento basado en el despacho que afecta a las flotas de plataformas y a los operadores afiliados.
En China, los incentivos del impuesto de compra están vinculados a listas de calificación técnica y normas actualizadas. A partir del 1 de enero de 2026, los vehículos eléctricos deben cumplir requisitos técnicos revisados para calificar para las exenciones del impuesto de compra según el Anuncio N.º 24 (2025) del MIIT, el Ministerio de Finanzas y la Administración Estatal de Impuestos, y el Anuncio Público N.º 14 (2026) del MIIT actualiza el catálogo de vehículos elegibles para el periodo 2026-2027. En la Unión Europea, el énfasis de las políticas se centra cada vez más en medidas habilitadoras, como las normas de infraestructura de carga (por ejemplo, en el marco de la Alternative Fuels Infrastructure) y las normas nacionales y locales de operación de taxis/servicios de transporte a pedido, dejando que las medidas de electrificación a nivel de ciudad desempeñen un papel más importante donde la concesión de licencias de taxi corresponde a los municipios.
Análisis de la cadena de valor
La cadena de valor de los taxis eléctricos comienza con los materiales de batería y el suministro de celdas en la etapa inicial, para luego avanzar hacia la producción de vehículos por parte de los OEM, incluidas las versiones adecuadas para taxis con ciclos de servicio de alta intensidad. A partir de ahí, los canales de financiación y adquisición de flotas (arrendamiento, suscripción y alquileres habilitados por plataformas) alimentan los servicios de carga y energía, que abarcan la carga rápida pública, la carga en depósitos y, en algunos mercados, el intercambio de baterías. La utilización fluye después a través del despacho y las operaciones mediante operadores de taxis y plataformas de transporte a pedido.
Las plataformas actúan cada vez más como agregadores de demanda y orquestadoras de servicios posteriores, al vincular el acceso de los conductores a los vehículos y la carga con el despacho dentro de la aplicación, herramientas de disponibilidad y, en algunos casos, seguros y mantenimiento incluidos. Las asociaciones recientes muestran cómo se están empaquetando la adquisición, la financiación y la infraestructura para reducir la friction de conversión. Uber y BYD anunciaron un acuerdo multianual para incorporar 100.000 vehículos eléctricos de BYD a la plataforma Uber en varias regiones, mientras que Grab se asoció con BYD para ampliar el acceso a vehículos eléctricos para los conductores en el sudeste asiático mediante esquemas de alquiler y financiación de propiedad. En el plano de la infraestructura, Inspiration Mobility Group y WHC Worldwide (zTrip) abrieron un concepto de depósito de carga comercial de alta velocidad para múltiples flotas en Kansas City, y U Power, junto con Sumitomo Mitsui Auto Leasing, respaldó un despliegue de taxis con intercambio de baterías en Phuket, lo que pone de relieve enfoques alternativos para reducir el tiempo de inactividad por carga, una restricción operativa clave para los ciclos de servicio de taxis de alto kilometraje.
Panorama Competitivo
Concentración del Mercado
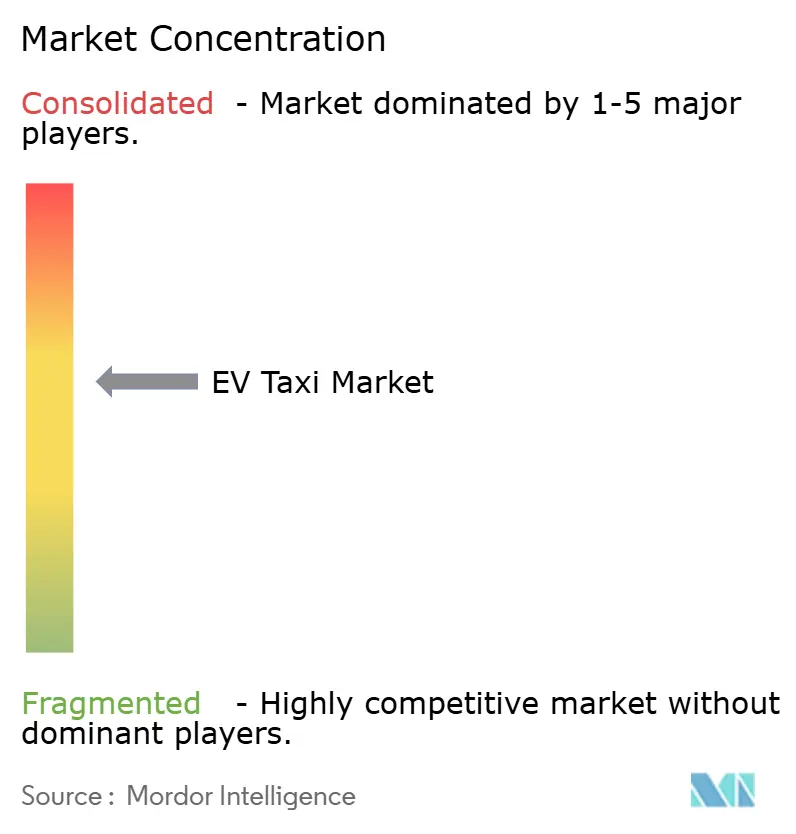
La rivalidad del mercado abarca fabricantes de automóviles, empresas de plataformas y operadores de flotas especializados. Uber y Lyft ejercen su escala para negociar descuentos por volumen, integrando a veces financiación directa para conductores que acelera la adopción. Los fabricantes de equipos originales chinos como BYD, SAIC y Geely aprovechan el suministro de baterías verticalmente integrado para competir en precio con los fabricantes tradicionales, permitiendo una mayor penetración en los segmentos de taxi sensibles al precio.
También surgen actores regionales especializados. BluSmart Mobility de India opera una flota totalmente eléctrica más depósitos de carga rápida propios en Delhi-NCR y Bengaluru. XANHSM Green and Smart Mobility Indonesia (GSM) de Vietnam replica la estrategia, integrando software de transporte por aplicación de producción propia con infraestructura de carga. Los aeropuertos otorgan cada vez más concesiones exclusivas a los operadores que se comprometen a tener flotas 100% de cero emisiones, desplazando la ventaja competitiva hacia los primeros en actuar.
También surgen actores regionales especializados. BluSmart Mobility de India opera una flota totalmente eléctrica más depósitos de carga rápida propios en Delhi-NCR y Bengaluru. XANHSM Green and Smart Mobility Indonesia (GSM) de Vietnam replica la estrategia, integrando software de transporte por aplicación de producción propia con infraestructura de carga. Los aeropuertos otorgan cada vez más concesiones exclusivas a los operadores que se comprometen a tener flotas 100% de cero emisiones, desplazando la ventaja competitiva hacia los primeros en actuar.
Líderes de la Industria de Taxis EV
-
Uber Technologies Inc.
-
Didi Chuxing Technology Co.
-
Grab Holdings Ltd.
-
Lyft Inc.
-
Ola Electric Mobility Pvt Ltd. (Ola Cabs)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Taxis Eléctricos Empresas cubiertas en este informe
- Lyft Inc.
- Ola Electric Mobility Pvt Ltd. (Ola Cabs)
- Uber Technologies Inc.
- Grab Holdings Ltd.
- Didi Chuxing Technology Co.
- GoGreen Cabs
- Phoenix Taxis
- CAB-EEZ Infra Tech Ltd
- XANHSM Green and Smart Mobility Indonesia (GSM)
- Prakriti E-Mobility Private Limited (Evera Cabs)
- eee-Mobility Solutions Private Limited
- Electric Cab North America
- Free Now GmbH
- Addison Lee Limited
- G7 New Energy Taxi (Beijing) Co.
- Yandex Go
- Bolt Technology OU
Desarrollos recientes de la industria en Mercado de Taxis Eléctricos
- Mayo de 2026: Uber, Nuro y Lucid nombraron a Houston como el segundo mercado para su programa de robotaxis autónomos de próxima generación y asegurado un depósito de 50.000 pies cuadrados para respaldar las operaciones. El desarrollo añade una capa dedicada de instalaciones al ecosistema de taxis eléctricos, vinculando el suministro de vehículos, las operaciones de flota y la preparación para la carga y el servicio en modelos de servicio de alta utilización.
- Marzo de 2026: Uber anunció una asociación con Rivian para desplegar hasta 50.000 robotaxis autónomos basados en el R2, junto con un compromiso de inversión de hasta 1.250 millones de USD hasta 2031. El acuerdo estrecha la integración entre las plataformas de transporte a pedido y las hojas de ruta de los OEM de vehículos eléctricos, influyendo en la adquisición de flotas a largo plazo, la planificación del mantenimiento y las necesidades de infraestructura de carga para ciclos de servicio similares a los de los taxis.
- Julio de 2024: Uber y BYD anunciaron una asociación estratégica orientada a incorporar 100.000 vehículos eléctricos de BYD a la plataforma Uber en varios mercados globales. Esto amplió el conjunto de oferta de vehículos eléctricos de orientación comercial vinculada a una gran plataforma de despacho, favoreciendo una rotación más rápida de la flota en los casos en que la financiación de los conductores y la disponibilidad de vehículos limitan la adopción.
Mercado de Taxis Eléctricos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado abarca los servicios de transporte remunerado de pasajeros en los que el viaje se realiza mediante un taxi eléctrico, incluyendo operaciones de transporte por aplicación y flotas de taxis, y se mide en términos de ingresos a nivel de mercado en las principales regiones.
Exclusiones del alcance: Los vehículos eléctricos de pasajeros privados utilizados para desplazamientos personales y los vehículos eléctricos comerciales no destinados al transporte de pasajeros quedan excluidos de esta estimación.
Descripción General de la Segmentación
- Por Tipo de Propulsión
- Vehículo Eléctrico de Batería (VEB)
- Vehículo Eléctrico Híbrido Enchufable (VEH Enchufable)
- Vehículo Eléctrico Híbrido (VEH)
- Vehículo Eléctrico de Pila de Combustible (VEPC)
- Por Tipo de Vehículo
- Taxi de Dos Ruedas
- Taxi de Tres Ruedas
- Taxi de Cuatro Ruedas (Sedán/Vehículo Compacto)
- Vehículo de Uso Múltiple / Furgoneta
- Por Modelo de Servicio
- Transporte por Aplicación (Bajo Demanda)
- Viaje Compartido (Agrupación)
- Flota Corporativa / Institucional
- Traslado en Aeropuerto y Turismo
- Por Modelo de Propiedad
- Flota Propia / Operador
- Propiedad del Conductor
- Arrendamiento y Suscripción
- Por Capacidad de Batería
- Menos de 30 kWh
- 30-60 kWh
- Más de 60 kWh
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- Resto de América del Norte
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Bajos
- Noruega
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Indonesia
- Tailandia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir la estructura inicial del modelo y anclarlo a señales reales de movilidad y adopción de vehículos eléctricos. Se revisaron estadísticas de transporte público y movilidad, indicadores de carga y electrificación, y la orientación de políticas que impactan las flotas de taxis.
Las fuentes de datos comunes incluyeron la Agencia Internacional de Energía para tendencias de stock de vehículos eléctricos y carga, el Foro Internacional de Transporte y el Banco Mundial para indicadores de movilidad urbana, el Departamento de Transporte de EE. UU. y Eurostat para el contexto de transporte y registro de vehículos, y UN Comtrade para la dirección del comercio en categorías de vehículos relevantes donde sirvió como verificación cruzada. También se utilizaron informes anuales de empresas, presentaciones para inversores y prensa de reputación para mapear los cronogramas de despliegue de flotas y las señales de precios, y se complementó con bases de datos de pago para los estados financieros de las empresas y la actividad de patentes para comprender los cambios tecnológicos. Las fuentes documentales mencionadas aquí son ilustrativas, y también se utilizaron otras referencias públicas para la recopilación de datos, validación y aclaración de la investigación.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar la rapidez con que las flotas de taxis se están electrificando, cómo difieren la utilización y los precios según el tipo de ciudad, y qué proporción de las nuevas incorporaciones a las flotas son verdaderamente eléctricas en las regiones clave. Se conversó con una combinación de operadores de flotas, participantes del ecosistema de carga y partes interesadas en movilidad, y luego se utilizaron sus aportes para cerrar brechas donde los conjuntos de datos públicos no separan los taxis de los totales generales de vehículos eléctricos.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 12% | APAC: 41% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 43% | EMEA: 35% |
| Actores menores: 21% | Gerentes: 45% | Américas: 24% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento central parte de una construcción de grupo de demanda en la que la actividad de los taxis y las señales de electrificación de flotas se reconstruyen a nivel regional, y luego se convierten en ingresos utilizando supuestos realistas de precios y utilización. Para la lógica descendente y ascendente, la población de flotas de taxis y los ciclos de reemplazo se combinan con las tasas de penetración de taxis eléctricos validadas mediante entrevistas, y luego se traducen en valor de mercado anual utilizando rendimientos promedio de tarifas e intensidad de servicio.
Para mantener los totales fundamentados, se utilizaron aproximaciones ascendentes selectivas como verificación, tales como el muestreo de despliegues de flotas, los objetivos de taxis eléctricos a nivel de ciudad y verificaciones de precio de venta promedio por volumen en adiciones de vehículos donde los programas públicos proporcionan recuentos. Las variables clave utilizadas (ilustrativas) incluyeron la participación de taxis eléctricos en las incorporaciones a la flota, los kilómetros diarios promedio por taxi, la tarifa promedio por kilómetro o por viaje, los patrones de acceso a la carga y tiempo de inactividad, y los detonantes de política como las zonas de cero emisiones y los requisitos de licencias de taxi. Para el pronóstico, se utilizó el análisis de escenarios, ya que la velocidad de adopción depende de la aplicación de políticas, el despliegue de cargadores y la dirección del costo de las baterías, y estos fueron sometidos a pruebas de estrés con opiniones de expertos antes de fijar la curva final. Donde faltaban datos granulares de flotas locales, las brechas se llenaron utilizando cohortes de ciudades proxy (perfil similar de densidad urbana y regulación) y luego se ajustaron mediante factores de corrección basados en entrevistas.
Ciclo de Validación y Actualización de Datos
Los resultados se verificaron con señales independientes para que los valores no se alejen de las condiciones reales de adopción, como los anuncios de flotas de vehículos eléctricos, el ritmo de despliegue de carga y los objetivos de electrificación de ciudades declarados públicamente para los permisos de taxi. Se realizaron verificaciones de varianza por región y año, y los valores atípicos se revisaron nuevamente con los supuestos de respaldo antes de la aprobación final.
Cada estimación se revisa en múltiples pasos, comenzando con la revisión de la lógica del modelo, seguida de verificaciones de coherencia de los datos de entrada, y luego verificaciones de consistencia final entre regiones y tipos de propulsión. El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como cambios de política que aceleran la electrificación o cambios importantes en los planes de despliegue de flotas. Antes de la entrega, se completa una nueva ronda de validación para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Taxis Eléctricos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los taxis eléctricos pueden variar ampliamente porque la categoría se sitúa entre los servicios de movilidad y la electrificación de vehículos, y diferentes autores mezclan estos límites de distintas maneras. Las diferencias también surgen cuando una estimación se construye a partir de señales de flota y utilización, mientras que otra se apoya más en narrativas amplias de ventas de vehículos eléctricos.
Los servicios de taxi en vehículos de dos ruedas se contabilizan aquí, y ese elemento está dentro del alcance de Mordor Intelligence, lo que puede mover los totales en comparación con las estimaciones que solo cuentan los taxis eléctricos de cuatro ruedas o que solo incluyen vehículos eléctricos de batería. Otras diferencias suelen provenir de cómo se trata el transporte por aplicación frente al taxi tradicional en la calle, la rapidez con que se asume que aumenta la penetración tras los mandatos, y si la conversión de divisas se toma a un tipo de cambio único o se promedia a lo largo del año.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 36,81 mil millones de USD (2026) | |
| Publicación Especializada A | 18,00 mil millones de USD (2024) | Utiliza un año base anterior y una definición de demanda más estrecha en muchos análisis, y frecuentemente combina el crecimiento de los taxis eléctricos con la adopción general de vehículos eléctricos sin vincular de manera consistente los ingresos a la utilización de taxis y el rendimiento de tarifas. |
| Publicación del Sector B | 25,17 mil millones de USD (2025) | Presenta un horizonte de pronóstico de mayor antigüedad y típicamente ofrece una cifra amplia de taxis eléctricos con poca claridad sobre si se incluyen híbridos, vehículos de pila de combustible y servicios de taxi en vehículos de dos ruedas, lo que modifica el grupo de mercado contabilizado. |
La comparación muestra que la selección del año y el manejo del alcance son los principales factores de dispersión, más que las diferencias matemáticas. Cuando el tamaño de la flota, la penetración de vehículos eléctricos y la intensidad del servicio se rastrean de manera consistente, el valor final del mercado se vuelve más fácil de replicar y de someter a pruebas de presión durante las actualizaciones.
Preguntas Clave Respondidas en el Informe
¿A qué velocidad crece el segmento de taxis de vehículos eléctricos en comparación con los taxis convencionales?
Se proyecta que la electrificación de flotas crecerá a una CAGR del 24,6% hasta 2031 frente al crecimiento de un solo dígito de los modelos convencionales, impulsado por el menor costo operativo y los mandatos de emisiones más estrictos.
¿Qué región añadirá más taxis eléctricos nuevos para 2031?
Asia-Pacífico suministrará las mayores adiciones absolutas de unidades, aunque Oriente Medio y África registrarán la CAGR más rápida del 28,45% sobre una base más pequeña.
¿Prefieren los operadores la compra directa o la suscripción para las baterías?
Se prevé que los contratos de arrendamiento y de batería como servicio se expandan a una CAGR del 26,7%, ya que trasladan el riesgo de degradación de la batería lejos de los conductores y reducen el desembolso de capital inicial.
¿Qué tamaño de batería domina las operaciones de taxi urbano?
Los paquetes en el rango de 30-60 kWh representan el 51,83% de las flotas activas porque equilibran 250 km de autonomía diaria con un peso y costo manejables.
¿Seguirán siendo relevantes los híbridos enchufables después de 2028?
Los vehículos eléctricos híbridos enchufables cubren las brechas de infraestructura hoy en día, pero las jurisdicciones que los excluyen de las definiciones de cero emisiones podrían frenar la demanda más adelante en la década.