
Taille et Part du Marché de la Recharge VE en tant que Service
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 236.12 Millions de dollars américains |
| Taille du Marché (2031) | 794.66 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 27.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
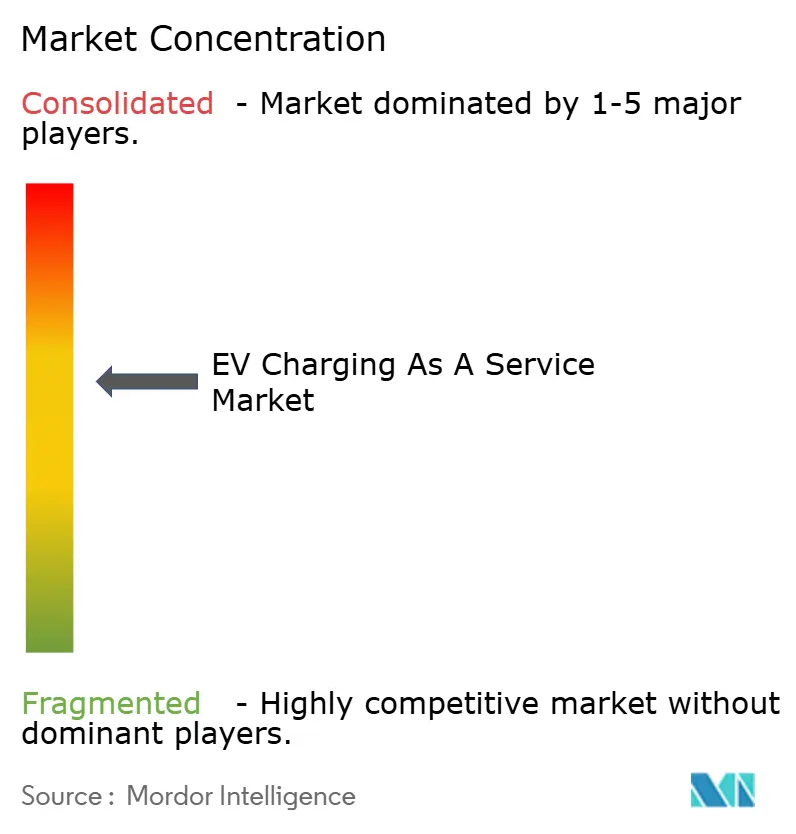
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de la Recharge VE en tant que Service par Mordor Intelligence
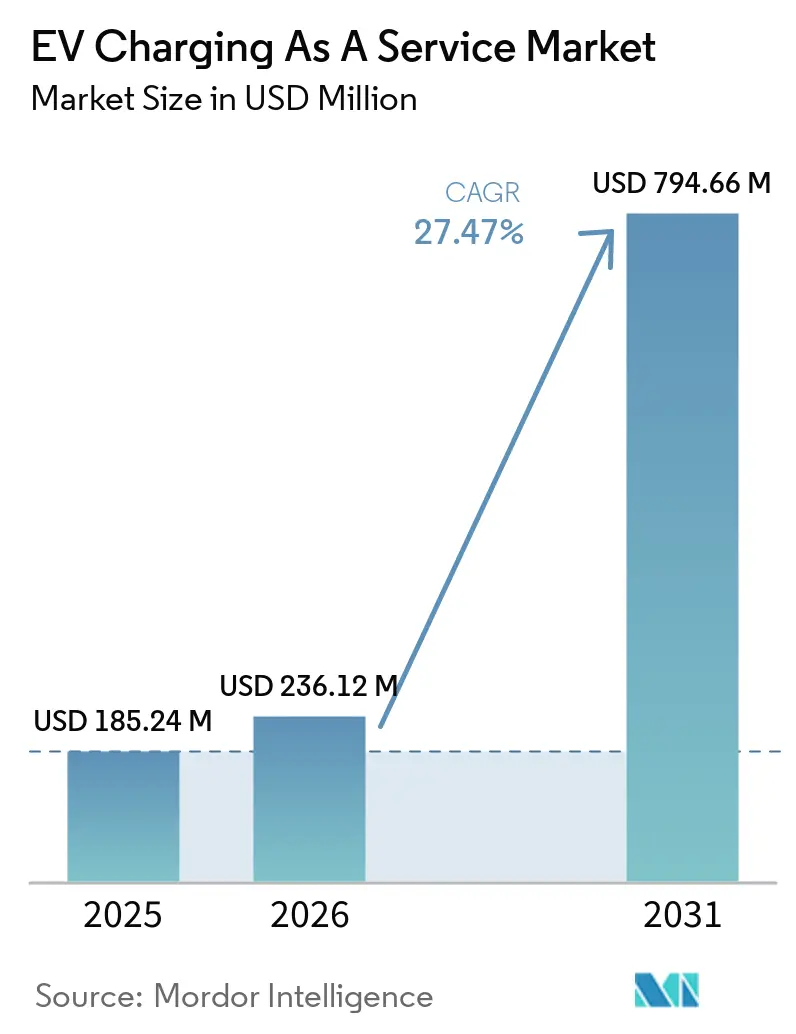
Le marché de la Recharge de VE en tant que Service était évalué à 185,24 millions USD en 2025, et devrait croître de 236,12 millions USD en 2026 à 794,66 millions USD d'ici 2031, enregistrant un CAGR de 27,47 % au cours de la période de prévision (2026–2031). Les opérateurs de flottes, les propriétaires immobiliers et les municipalités se tournent de plus en plus vers des prestataires de services pour atténuer les risques liés à la possession de bornes de recharge. Ces prestataires proposent un ensemble groupé comprenant le matériel, le logiciel et la maintenance pour un abonnement mensuel. Aux États-Unis, les agences distribuent des subventions dans le cadre du programme National Electric Vehicle Infrastructure (NEVI) aux fournisseurs, avec la stipulation qu'ils garantissent un taux de disponibilité élevé — un critère pratiquement inaccessible pour les villes aux budgets limités. Pendant ce temps, l'Europe fait avancer le Règlement sur les infrastructures pour carburants alternatifs (AFIR), imposant une augmentation significative des bornes de recharge publiques par rapport au nombre de véhicules électriques à batterie d'ici la fin de la décennie. Ce règlement pousse les concessionnaires d'autoroutes vers des contrats de Recharge en tant que Service (CaaS) à long terme, comportant souvent des clauses de partage des revenus. Dans la région Asie-Pacifique, la dynamique est largement portée par la décision stratégique de la Chine, permettant à des opérateurs privés de superviser un nombre substantiel de bornes de recharge existantes. En échange, ces opérateurs perçoivent des frais basés sur l'utilisation et des revenus supplémentaires provenant des services de réseau électrique.
Points Clés du Rapport
- Par type de chargeur, les unités AC ont dominé avec 71,27 % de la part de marché de la Recharge de VE en tant que Service en 2025, tandis que les chargeurs rapides DC devraient progresser à un CAGR de 27,49 % jusqu'en 2031.
- Par service de flotte, les véhicules d'entreprise et les parcs automobiles ont capturé 27,65 % de la part de marché de la Recharge de VE en tant que Service en 2025, tandis que les flottes de livraison devraient se développer à un CAGR de 27,55 % jusqu'en 2031.
- Par utilisation finale, les sites semi-publics en milieu de travail et de commerce de détail représentaient 71,38 % de la part de marché de la Recharge de VE en tant que Service en 2025, et la recharge mobile à la demande devrait progresser à un CAGR de 27,53 % sur 2026-2031.
- Par puissance de sortie, les chargeurs de Niveau 1 et AC inférieurs à 22 kW contrôlaient 78,34 % de la part de marché de la Recharge de VE en tant que Service en 2025, mais les systèmes ultra-rapides supérieurs à 150 kW devraient croître à un CAGR de 27,58 % jusqu'en 2031.
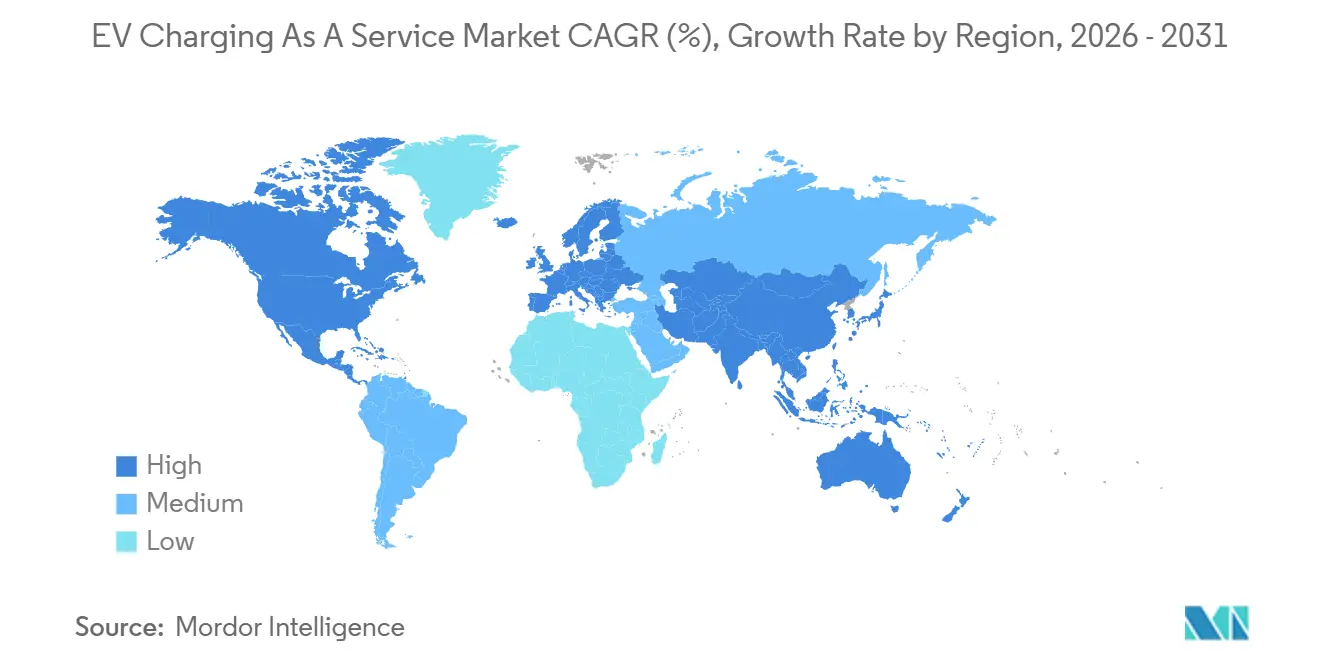
- Par zone géographique, l'Amérique du Nord a dominé, représentant 46,21 % de la part de marché de la Recharge de VE en tant que Service en 2025, tandis que l'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR prévu de 27,61 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Subventions Gouvernementales et Mandats pour le Déploiement de la Recharge Publique | +6.2% | Amérique du Nord et UE en cœur, extension vers l'APAC | Moyen terme (2-4 ans) |
| Engagements d'Électrification des Flottes d'Entreprise | +5.8% | Mondial, concentré en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Développement Rapide des Corridors de Recharge Rapide DC | +5.4% | Amérique du Nord, Europe, Chine | Court terme (≤ 2 ans) |
| Modèles de Financement CaaS par Abonnement | +3.7% | Mondial, traction précoce en Europe | Moyen terme (2-4 ans) |
| Les Services de Recharge Mobile à la Demande Gagnent du Terrain | +3.1% | Amérique du Nord et Europe urbaines, expansions pilotes en Asie-Pacifique | Moyen terme (2-4 ans) |
| L'Association Micro-Réseau + Stockage Réduit les Coûts d'Exploitation | +2.9% | Amérique du Nord et Europe, émergent en Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Subventions Gouvernementales et Mandats pour le Déploiement de la Recharge Publique
Les programmes fédéraux et régionaux traduisent les objectifs politiques en calendriers d'approvisionnement obligatoires, au bénéfice du marché de la Recharge de VE en tant que Service. Le programme NEVI, engageant des financements substantiels jusqu'à moyen terme, impose aux bénéficiaires de subventions d'installer des chargeurs à haute capacité à intervalles réguliers pour garantir un taux de disponibilité élevé. Cette orientation dirige les attributions vers des prestataires de services complets équipés de diagnostics à distance [1]« Programme de formule NEVI », Département américain des Transports, transportation.gov . L'AFIR oblige les États membres de l'UE à installer des stations de 400 kW tous les 60 km le long des corridors principaux d'ici 2025, incitant les opérateurs d'autoroutes à signer des contrats CaaS de 10 ans regroupant capital et exploitation [2]« Règlement (UE) 2023/1804 relatif aux infrastructures pour carburants alternatifs », Commission européenne, europa.eu .
Engagements d'Électrification des Flottes d'Entreprise
Les entreprises mondiales de logistique et de services concluent des accords CaaS pluriannuels pour éviter les actifs échoués à mesure que les normes de recharge évoluent. Amazon a acheté 100 000 camionnettes Rivian et sécurisé une infrastructure de dépôt qui échelonne la recharge pour maintenir la demande du site en dessous de 2 MW, se protégeant ainsi contre les tarifs punitifs [3]« Rapport de progrès en matière de développement durable 2026 », Amazon.com Inc., amazon.com . D'ici le milieu de la décennie, UPS prévoit d'électrifier une part significative de ses nouveaux achats de flotte nationale. L'entreprise utilise également la recharge gérée dans de nombreuses installations, synchronisant sa consommation d'énergie avec la tarification en temps réel. Ford Pro, ciblant les petits opérateurs sans ingénierie interne, propose une solution complète de recharge de flotte à un coût fixe par port, complétée par des frais récurrents. Octopus Energy, via sa division flotte européenne, planifie stratégiquement la recharge AC nocturne pour s'aligner sur les tarifs dynamiques, tirant parti des prix de gros dans des conditions favorables. Pendant ce temps, Volvo Trucks propose un ensemble groupé pour les clients de transport lourd combinant l'infrastructure de dépôt, la maintenance prédictive et la recharge en tant que service, avec des pénalités de disponibilité appliquées si les performances tombent en dessous d'un certain seuil.
Développement Rapide des Corridors de Recharge Rapide DC
Alors que les opérateurs se précipitent pour sécuriser des emplacements stratégiques le long des autoroutes, la fenêtre d'opportunité se referme rapidement. Dans un avenir proche, Electrify America prévoit de mettre à niveau un nombre significatif de stations vers des capacités de recharge plus élevées, réduisant considérablement les temps de recharge pour les véhicules électriques avancés. Tesla, avec son vaste réseau Superchargeur, a ouvert la majorité de ses ports aux marques concurrentes, élargissant son potentiel de revenus tout en maintenant le contrôle de son réseau. IONNA, en collaboration avec Circle K, est sur le point d'introduire du matériel de recharge avancé dans de nombreux centres de voyage américains au cours des prochaines années, capitalisant sur le trafic existant de la vente au détail de carburant. Le ChargeLeague européen intègre des milliers de chargeurs de plusieurs fournisseurs dans une plateforme d'itinérance unifiée, facilitant les défis de paiement pour les conducteurs transfrontaliers. BP Pulse, visant une expansion à grande échelle aux États-Unis au cours de la prochaine décennie, a passé une commande importante de matériel Tesla pour établir de nouveaux sites de recharge aux capacités améliorées.
Les Services de Recharge Mobile à la Demande Gagnent du Terrain
Les systèmes portables sont conçus pour les sites où le terrassement ou l'interconnexion s'avère trop coûteux ou trop long. SparkCharge a développé des blocs de batteries modulaires qui, lorsqu'ils sont empilés sur un chariot, délivrent une puissance significative. Cette innovation réduit considérablement les temps d'assistance routière. Pendant ce temps, le Boost Charger de FreeWire combine une grande batterie avec un distributeur à haute capacité. Cela permet aux hôtes de commerce de détail d'offrir une recharge rapide sur des panneaux à faible puissance, éliminant ainsi le besoin de coûteuses mises à niveau de transformateurs. Ces dernières années, les installations américaines ont ajouté un nombre considérable de stations de recharge rapide publiques chaque mois. Pourtant, les unités mobiles ne représentent qu'une petite fraction des ports, soulignant un créneau en plein essor dans le marché de la Recharge de VE en tant que Service. Pendant les périodes de pointe des fêtes, les hubs logistiques déploient des chargeurs mobiles pour contourner les coûts d'une infrastructure permanente surdimensionnée. Ces hubs ont signalé des réductions notables du coût total de possession dans des projets pilotes. De plus, les assureurs explorent le déploiement mobile comme avantage premium pour les assurés possédant des VE, sous réserve que les blocs de batteries respectent les normes de sécurité établies.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Investissement Initial Élevé pour les Chargeurs Rapides et les Mises à Niveau du Réseau | -3.8% | Mondial, aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Pénurie de Techniciens de Service Terrain Certifiés | -2.6% | Amérique du Nord, émergent en Europe | Moyen terme (2-4 ans) |
| Lacunes d'Interopérabilité (CCS contre NACS contre CHAdeMO) | -2.1% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Exposition Volatile aux Tarifs de Pointe pour les Opérateurs CaaS | -1.9% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Investissement Initial Élevé pour les Chargeurs Rapides et les Mises à Niveau du Réseau
Les opérateurs supportent des coûts élevés pour installer un seul distributeur à haute capacité, et ces coûts augmentent davantage si les transformateurs ou les appareillages de commutation nécessitent un remplacement. Dans certaines régions, comme certaines parties de la Californie et du Royaume-Uni, les files d'attente d'interconnexion peuvent s'étendre sur plusieurs années, obligeant les opérateurs CaaS à gérer leurs obligations de dette avant de générer des revenus. Les charges de demande sont souvent substantielles, et même de brèves périodes de production élevée peuvent entraîner des frais mensuels considérables, malgré une utilisation moyenne faible. Le stockage par batterie peut aider à atténuer ces charges de pointe, mais il ajoute une dépense notable au site et subit une perte progressive de capacité au fil du temps en raison de la dégradation. Certains opérateurs négocient des allègements tarifaires en participant à des programmes de réponse à la demande. Cependant, le délestage en temps réel dans le cadre de ces accords peut limiter la disponibilité des chargeurs pendant les périodes de forte demande, comme les pics du soir.
Lacunes d'Interopérabilité (CCS contre NACS contre CHAdeMO)
La fragmentation des connecteurs oblige les fournisseurs CaaS à stocker plusieurs normes de câbles, compliquant la maintenance et gonflant les stocks. Les constructeurs automobiles américains ont largement adopté le NACS depuis mi-2025, tandis que l'Europe reste attachée au CCS2, créant une incertitude à double norme pour les flottes mondiales. Le CHAdeMO domine toujours les chargeurs publics japonais et plus de la moitié des installations en Thaïlande, nécessitant des distributeurs multi-protocoles coûtant 15 % de plus que les unités à norme unique. L'interopérabilité des logiciels est également en retard : les hôtes OCPP 1.6 ne peuvent pas accéder aux nouvelles fonctionnalités telles que les profils de recharge intelligente disponibles dans OCPP 2.0.1, créant des coûts de mise à niveau pour le matériel existant. L'itinérance entre réseaux s'améliore, mais la latence et les échecs d'authentification restent courants, réduisant la confiance des conducteurs et poussant certains à rester dans des écosystèmes propriétaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Chargeur :
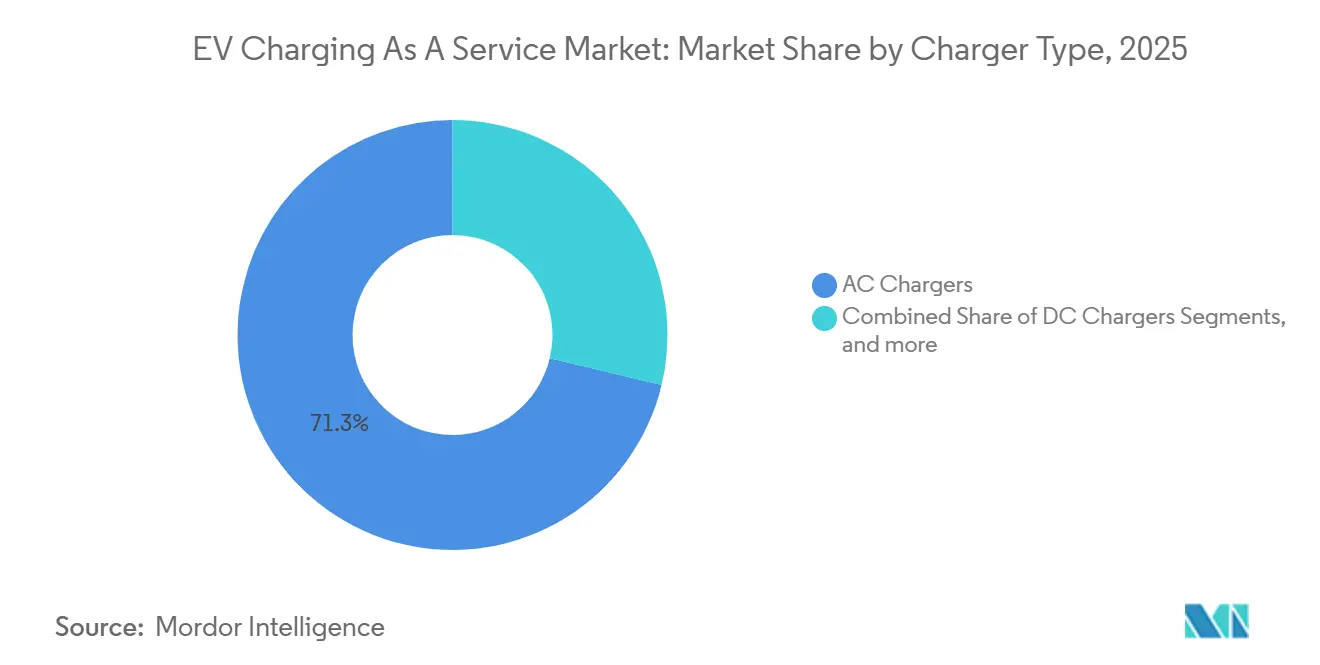
Les Unités AC Dominent, la Recharge Rapide DC ProgresseLes chargeurs AC représentaient 71,27 % de la part de marché de la Recharge de VE en tant que Service en 2025, car les hôtes peuvent brancher des unités de Niveau 2 sur des panneaux 208 volts existants pour un coût d'installation de 2 000 à 5 000 USD, soit une fraction de l'investissement requis pour les systèmes DC de 50 kW. La taille du marché de la Recharge de VE en tant que Service pour les équipements AC devrait croître régulièrement à mesure que les lieux de travail et les centres commerciaux développent des aménagements en bordure de trottoir encourageant des temps de stationnement plus longs. Un entretien réduit — moins de pièces haute tension et un refroidissement passif — permet aux prestataires de services d'offrir des garanties de disponibilité agressives à des frais d'abonnement modestes.
Les chargeurs rapides DC devraient croître à un taux de 27,49 % jusqu'en 2031, alimentés par des architectures de véhicules à 800 volts telles que la Hyundai Ioniq 5 et la Porsche Taycan qui peuvent accepter 350 kW sans limitation. Les prestataires de services combattent les coûts d'investissement élevés avec des armoires de partage de puissance qui distribuent la capacité entre plusieurs distributeurs, augmentant l'utilisation et raccourcissant le retour sur investissement.


Par Type de Service de Flotte :
Les Flottes de Livraison Stimulent la CroissanceLes véhicules d'entreprise et les parcs automobiles représentaient 27,65 % de la part de marché de la Recharge de VE en tant que Service en 2025, reflétant les régimes d'avantages fiscaux qui permettent aux employés de recharger sans investissement en capital de l'entreprise. Ce segment privilégie les ports AC associés à des cartes intelligentes qui suivent l'utilisation personnelle par rapport à l'utilisation professionnelle à des fins de remboursement. Le marché de la Recharge de VE en tant que Service considère les flottes de livraison comme le segment à la croissance la plus rapide, avec un CAGR prévu de 27,55 %, car les acteurs du commerce électronique ont besoin d'une recharge de dépôt prévisible et d'une comptabilité carbone pour les camionnettes de livraison du dernier kilomètre.
Le transport de passagers par VTC et la location contribuent à une part significative du chiffre d'affaires global, s'appuyant fortement sur des accords d'itinérance. Ces accords offrent des remises substantielles mais nécessitent le partage des données des conducteurs. Les flottes de transport en commun municipal représentent également une part notable du chiffre d'affaires. Notamment, des villes comme Los Angeles appliquent des contrats stricts basés sur la performance, imposant un taux de disponibilité élevé et des pénalités pour tout départ manqué.
Par Utilisation Finale :
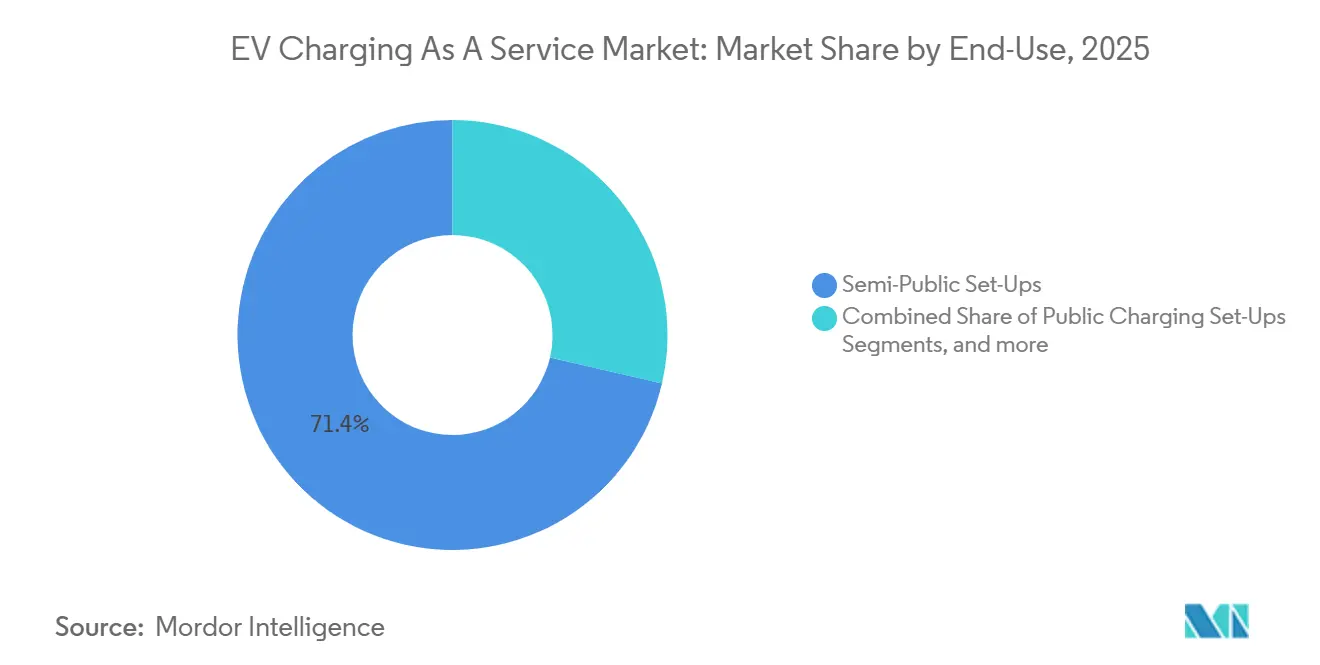
La Recharge Mobile Perturbe les Modèles TraditionnelsLes installations semi-publiques sur les lieux de travail et les sites de commerce de détail représentaient 71,38 % de la part de marché de la Recharge de VE en tant que Service en 2025, reflétant les politiques d'avantages sociaux des employeurs et les stratégies des détaillants visant à prolonger les visites d'achat. Les crédits d'impôt de la Section 30C, qui remboursent une part significative des coûts d'équipement et d'installation, rendent les offres d'abonnement dans le marché de la Recharge de VE en tant que Service plus accessibles. Bien que les chargeurs publics sur les autoroutes représentent une part plus faible des installations, ils font face à des cycles de permis plus longs et à des risques de vandalisme plus élevés. En conséquence, les opérateurs se tournent de plus en plus vers des boîtiers résistants aux manipulations et des fonctionnalités de désactivation à distance. Les hubs de dépôt desservant les flottes logistiques contribuent à une part notable du chiffre d'affaires. Ces hubs capitalisent sur des tarifs d'électricité plus bas en décalant leur charge vers des fenêtres nocturnes, profitant des prix de gros qui tombent fréquemment à des niveaux minimaux.
La recharge mobile à la demande devrait croître à un CAGR de 27,53 % et sert les événements, les chantiers de construction et les besoins d'urgence en bord de route où les actifs fixes sont peu pratiques. La plateforme modulaire de SparkCharge réduit les temps de réponse sans nécessiter de terrassement ni de mise à niveau de transformateur, séduisant les assureurs qui intègrent la recharge routière dans les primes. L'unité à tampon de batterie de FreeWire permet une recharge rapide sur des sites alimentés par des panneaux 208 volts, ouvrant des sources de revenus dans des terrains en friche dépourvus d'alimentation triphasée. Étant donné que les flottes mobiles peuvent redéployer les actifs en fonction de l'évolution de la demande, le risque d'utilisation reste inférieur à celui des hubs fixes. Cependant, la dégradation des batteries reste un facteur de coût que les fournisseurs CaaS doivent intégrer dans leurs abonnements.
Par Puissance de Sortie :
La Recharge Ultra-Rapide Remodèle l'InfrastructureLes chargeurs de Niveau 1 et AC inférieurs à 22 kW ont capturé 78,34 % de la part de marché de la Recharge de VE en tant que Service en 2025, car ils exploitent les circuits existants et nécessitent un minimum d'autorisations. La taille du marché de la Recharge de VE en tant que Service pour le matériel haute puissance, cependant, connaît la croissance la plus rapide ; les chargeurs supérieurs à 150 kW sont prévus à un CAGR de 27,58 % jusqu'en 2031, car les véhicules à 800 volts peuvent désormais absorber 350 kW sans limitation. Les modules Terra HP Gen III d'ABB distribuent dynamiquement la capacité entre les distributeurs, réduisant considérablement les coûts en capital par port lors de rares pics de charge simultanés. Le HPC 350 de Delta, utilisant une topologie à redresseur de Vienne, atteint une haute efficacité, minimisant les pertes d'énergie qui peuvent réduire les marges des opérateurs.
Les systèmes de Niveau 2 avec une puissance de sortie modérée devraient représenter une part notable des installations dans un avenir proche, établissant un équilibre entre les besoins de recharge nocturne des flottes et les considérations de coût. Bien que les chargeurs rapides avec une puissance de sortie plus élevée représentent une part plus faible des installations, ils font face à des risques d'obsolescence croissants à mesure que les attentes des conducteurs évoluent. Néanmoins, ces chargeurs de niveau intermédiaire restent pertinents dans les zones commerciales urbaines, où les temps de stationnement coïncident avec les achats ou les repas. Les installations ultra-rapides nécessitant des connexions au réseau substantielles pour les sites multi-places nécessitent souvent des études de réseau, gonflant considérablement les budgets de projet. Pour contrecarrer cela, les opérateurs utilisent le stockage d'énergie par batterie, limitant ainsi le prélèvement maximal sur le réseau et facilitant le déploiement dans les zones à capacité de sous-station limitée.
Analyse Géographique
L'Amérique du Nord a dominé avec une part de marché de 46,21 % dans le marché de la Recharge de VE en tant que Service en 2025. Cette progression a été largement portée par un programme gouvernemental substantiel, qui finance des chargeurs de corridor tenus d'atteindre un taux de disponibilité élevé — un critère qui s'aligne parfaitement avec les prestataires de services spécialisés. Début 2026, les États-Unis étaient en plein essor, ajoutant un nombre considérable de stations de recharge rapide DC chaque mois. Cet effort a abouti à un vaste réseau de ports répartis sur de nombreux sites. Notamment, Tesla s'est imposé comme un acteur de premier plan, dominant la majorité des places DC et atteignant ce jalon après avoir ouvert une part significative de ses ports à des marques autres que la sienne.
L'Asie-Pacifique devrait se développer à un CAGR de 27,61 % jusqu'en 2031. En Chine, une transition significative est en cours. Le vaste réseau de chargeurs du pays passe de la supervision étatique à la gestion privée. Ce changement permet aux opérateurs d'intégrer des services auxiliaires de réseau électrique à leurs frais d'utilisation. En Inde, une importante initiative gouvernementale soutient les chargeurs rapides de corridor et affiche une nette préférence pour les contrats de services gérés à long terme. Le Japon joue également ses atouts, proposant de subventionner une grande partie des coûts d'installation. Cependant, il y a une condition : les fournisseurs doivent s'engager sur des accords de disponibilité sur dix ans.
L'Europe, tournée vers l'avenir, récolte les fruits de mandats et d'alliances stratégiques. Représentant une part significative des revenus de 2025, la dynamique de l'Europe est alimentée par une directive visant à installer un chargeur public pour chaque ensemble défini de véhicules électriques à batterie. De plus, l'alliance d'itinérance ChargeLeague, qui intègre de manière transparente des chargeurs dans de nombreuses nations, renforce la position du continent. Le Moyen-Orient et l'Afrique, qui détiennent actuellement une part modeste, ont des objectifs ambitieux. Les Émirats arabes unis, par exemple, visent un nombre substantiel de chargeurs rapides publics d'ici 2030.

Paysage Concurrentiel
Le marché de la Recharge de VE en tant que Service est dominé par les cinq premiers acteurs — ChargePoint, Tesla, Electrify America, EVgo et BP Pulse — qui contrôlent une part significative de la capacité installée. Le réseau Superchargeur de Tesla domine le marché américain de la recharge rapide DC après l'ouverture du NACS. Cette domination offre à Tesla des données d'utilisation inégalées et un pouvoir d'achat d'énergie. ChargeLeague a consolidé un nombre substantiel de chargeurs européens sous un seul abonnement, mettant en évidence une tendance vers l'interopérabilité d'itinérance plutôt que la propriété directe. IONNA, soutenu par plusieurs constructeurs automobiles, prévoit d'installer des distributeurs à haute capacité dans de nombreux sites Circle K dans les années à venir, témoignant de l'engagement des constructeurs automobiles envers une infrastructure garantissant une fiabilité indépendante des marques.
L'intégration verticale règne en maître. ABB et Delta Electronics fusionnent des solutions d'alimentation internes avec la technologie cloud, réalisant des améliorations significatives de la disponibilité de la maintenance prédictive. BP Pulse accélère son déploiement en acquérant du matériel Tesla, en l'intégrant à son bureau de trading d'énergie pour naviguer dans les fluctuations tarifaires. Des innovateurs comme SparkCharge et FreeWire exploitent des solutions mobiles et à tampon de batterie, contournant les délais d'interconnexion — un avantage pour les hôtes réticents aux longues attentes pour les mises à niveau du réseau. Les avancées logicielles se concentrent désormais sur la gestion dynamique de la charge, la télématique et la participation aux marchés de réponse à la demande, débloquant des revenus au-delà des simples ventes de kWh.
Les fusions et partenariats sont en hausse. Récemment, Volkswagen a intégré LOGPAY et Elli dans Elli Mobility, rationalisant les services de recharge et de paiement européens. Cette décision fait écho à la stratégie de BP consistant à fusionner les propriétés de vente au détail avec les avantages du trading d'énergie. Les fabricants de matériel lorgnent sur la propriété intellectuelle logicielle pour sécuriser des contrats clients à long terme, tandis que les services publics visent à être des hubs complets d'énergie et de services, maximisant les profits en aval. La dynamique concurrentielle évolue : les contrats stipulant des pénalités pour une disponibilité inférieure à un certain seuil sont désormais standard dans les appels d'offres publics.
Leaders du Secteur de la Recharge VE en tant que Service
ChargePoint Holdings Inc.
Shell Recharge Solutions
Tesla Inc.
ABB Ltd.
BP Pulse (Chargemaster Limited)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Recharge de VE en tant que Service
- ChargePoint Holdings Inc.
- Tesla Inc.
- Shell Recharge Solutions
- BP Pulse (Chargemaster Limited)
- ABB Ltd.
- Electrify America, LLC
- EVgo Services LLC
- TotalEnergies Charging Services, S.A.S.
- Blink Charging Co.
- Enel S.p.A.
- Ionity GmbH
- Fastned B.V.
- Tritium DCFC Ltd
- Pod Point PLC
- SparkCharge Inc.

Recent Industry Developments in Marché de la Recharge de VE en tant que Service
- Mai 2026 : Le spécialiste des infrastructures Voltera, soutenu par EQT Infrastructure, a fusionné avec le réseau de recharge rapide urbaine Revel. Opérant sous la marque Voltera, la plateforme combinée a créé une entité de Recharge en tant que Service (CaaS) de premier plan axée sur des hubs de recharge urbaine haute performance pour les opérateurs de VTC, les flottes de logistique lourde et les véhicules autonomes dans les principales zones métropolitaines américaines.
- Avril 2026 : Le fournisseur de recharge pour VE Pod, membre de la famille EDF, a acquis EO Charging pour renforcer ses capacités de recharge de flottes commerciales et de dépôts. La transaction a intégré le logiciel de dépôt et les outils de gestion d'EO Charging avec la pile énergétique de Pod pour soutenir les grands opérateurs commerciaux.
- Mai 2025 : SparkCharge a levé 30,5 millions USD pour développer ses flottes de recharge mobile. L'entreprise vise à améliorer sa capacité opérationnelle et à répondre à la demande croissante de services de ravitaillement adaptables. Le financement permettra à l'entreprise de développer son infrastructure, d'améliorer l'efficacité des services et de répondre aux besoins croissants des utilisateurs de véhicules électriques à la recherche de solutions de recharge pratiques et flexibles.
- Avril 2025 : ABB E-mobility a dévoilé le chargeur mégawatt MCS1200, les unités tout-en-un A200/300 et le distributeur ChargeDock, élargissant les solutions pour les flottes légères et lourdes.
- Janvier 2025 : Volkswagen a fusionné LOGPAY Transport Services et les actifs d'Elli, formant Elli Mobility GmbH pour unifier les services de recharge et de paiement à travers l'Europe.


Périmètre du Rapport Mondial sur le Marché de la Recharge VE en tant que Service
Le périmètre du rapport comprend le type de chargeur (chargeurs AC et plus), le type de service de flotte (véhicules d'entreprise et parcs automobiles et plus), l'utilisation finale (installations semi-publiques et plus), la puissance de sortie (Niveau 1/AC (inférieur à 22 kW) et plus) et la géographie.
Aperçu de la segmentation
| Chargeurs AC |
| Chargeurs Rapides DC |
| Chargeurs Sans Fil / Inductifs |
| Véhicules d'Entreprise et Parcs Automobiles |
| Flottes de Livraison et de Logistique |
| Flottes de Passagers (Covoiturage, Location) |
| Flottes Municipales et de Transport en Commun |
| Installations Semi-Publiques (Lieu de Travail, Commerce de Détail) |
| Installations de Recharge Publique (Autoroute, Urbain) |
| Recharge en Dépôt / Hub de Flotte |
| Recharge Mobile à la Demande |
| Niveau 1 / AC (Inférieur à 22 kW) |
| Niveau 2 (22 - 50 kW) |
| Rapide (50 - 150 kW) |
| Haute Puissance (Supérieur à 150 kW) |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| Espagne | |
| Italie | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Indonésie | |
| Malaisie | |
| Singapour | |
| Viêt Nam | |
| Philippines | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Chargeur | Chargeurs AC | |
| Chargeurs Rapides DC | ||
| Chargeurs Sans Fil / Inductifs | ||
| Par Type de Service de Flotte | Véhicules d'Entreprise et Parcs Automobiles | |
| Flottes de Livraison et de Logistique | ||
| Flottes de Passagers (Covoiturage, Location) | ||
| Flottes Municipales et de Transport en Commun | ||
| Par Utilisation Finale | Installations Semi-Publiques (Lieu de Travail, Commerce de Détail) | |
| Installations de Recharge Publique (Autoroute, Urbain) | ||
| Recharge en Dépôt / Hub de Flotte | ||
| Recharge Mobile à la Demande | ||
| Par Puissance de Sortie | Niveau 1 / AC (Inférieur à 22 kW) | |
| Niveau 2 (22 - 50 kW) | ||
| Rapide (50 - 150 kW) | ||
| Haute Puissance (Supérieur à 150 kW) | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| Espagne | ||
| Italie | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Indonésie | ||
| Malaisie | ||
| Singapour | ||
| Viêt Nam | ||
| Philippines | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
À quelle vitesse le Marché de la Recharge VE en tant que Service devrait-il croître jusqu'en 2031 ?
Le marché était évalué à 185,24 millions USD en 2025, et devrait croître de 236,12 millions USD en 2026 à 794,66 millions USD d'ici 2031, enregistrant un CAGR de 27,47 % au cours de la période de prévision (2026–2031).
Quelle région ajoutera le plus de nouveaux revenus de services d'ici 2031 ?
L'Asie-Pacifique devrait être la région à la croissance la plus rapide, se développant à un CAGR de 27,61 % alors que la Chine et l'Inde passent à des modèles de services gérés privés.
Quel type de chargeur domine actuellement les déploiements ?
Les unités AC de Niveau 2 ont détenu 71,27 % des revenus de 2025 parce que les hôtes peuvent les installer sur des panneaux 208 volts existants à un coût minimal.
Quel segment de flotte génère la croissance la plus élevée ?
Les flottes de livraison et de logistique devraient progresser à un CAGR de 27,55 % parce que les géants du commerce électronique ont besoin d'ensembles de dépôt incluant la gestion de la charge et les certificats d'énergie renouvelable.
Quel est le principal obstacle financier pour les stations de recharge ultra-rapide ?
Le coût total d'installation d'un seul distributeur de 350 kW peut atteindre 300 000 USD lorsque des mises à niveau du réseau sont nécessaires, poussant de nombreux hôtes à adopter la Recharge en tant que Service par abonnement plutôt que la propriété.
Dans quelle mesure le paysage concurrentiel est-il fragmenté ?
Les cinq premiers fournisseurs contrôlent environ 37 % de la capacité installée, indiquant une concentration modérée et un espace significatif pour les entrants régionaux ou de niche.
Dernière mise à jour de la page le:



