
Taille et part du marché des chargeurs VE résidentiels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 15.45 Milliards de dollars |
| Taille du Marché (2032) | 49.76 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 26.35 % |
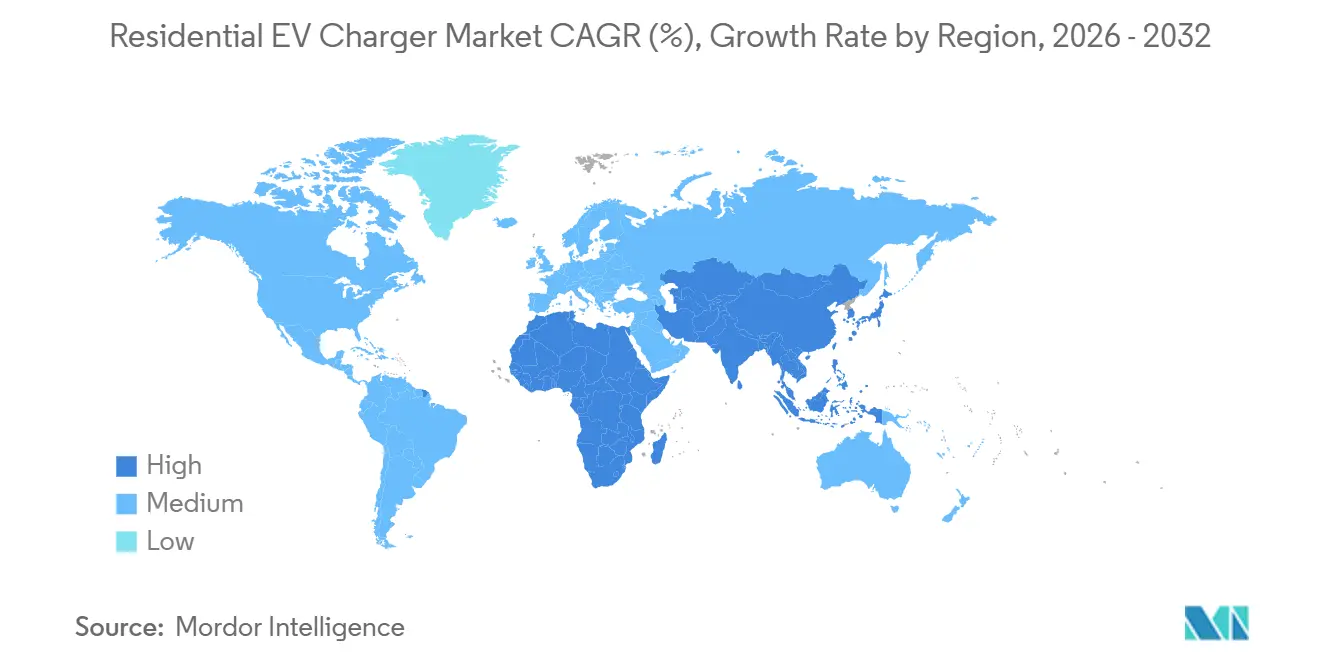
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chargeurs VE résidentiels par Mordor Intelligence
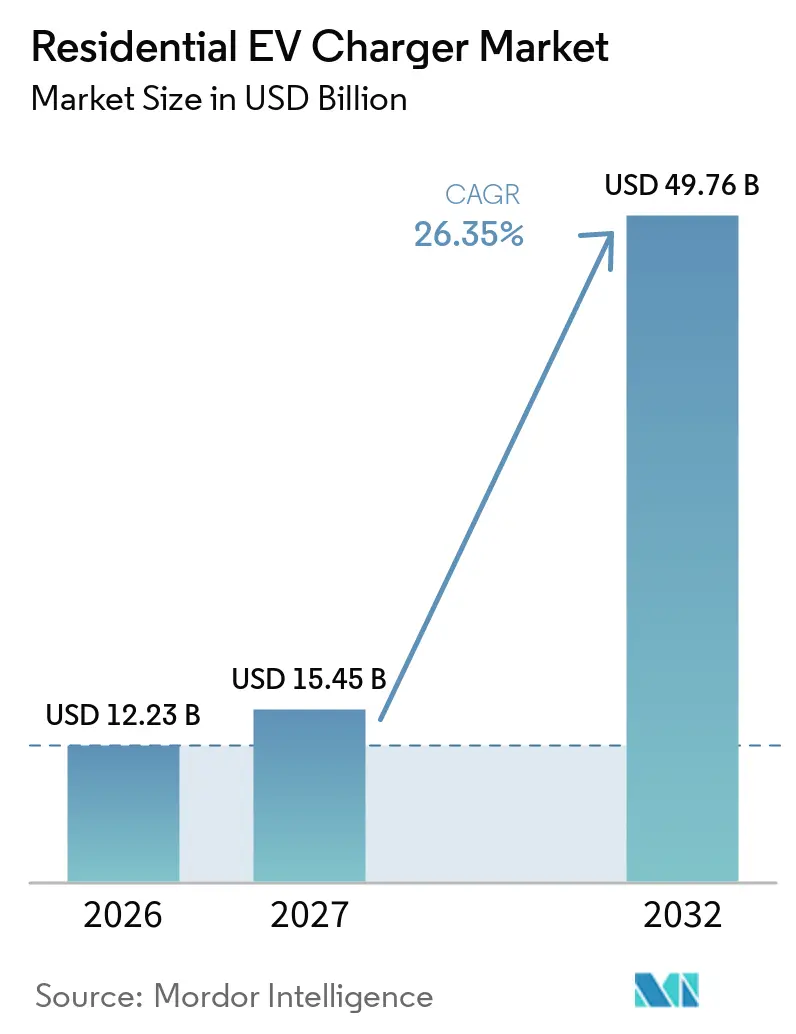
La taille du marché des chargeurs VE résidentiels était évaluée à 12,23 milliards USD en 2026, est estimée à 15,45 milliards USD en 2027, et devrait atteindre 49,76 milliards USD d'ici 2032, avec un CAGR de 26,35 % de 2027 à 2032. Les ventes mondiales de voitures électriques ont dépassé 20 millions d'unités en 2025, et l'Agence Internationale de l'Énergie prévoit 23 millions d'unités en 2026, soutenant une demande continue pour les équipements de recharge à domicile. Plus de 43 millions de points de recharge privés à domicile étaient en service dans le monde à la fin de 2025, faisant de la recharge à domicile le principal lieu de recharge habituel pour une grande partie du parc de VE. Le marché de la recharge VE résidentielle bénéficie des incitations publiques, de la baisse des coûts des équipements et de l'utilisation croissante des systèmes solaires et de batteries résidentiels. La concurrence évolue au-delà du matériel de base de niveau 2 vers la recharge gérée, la coordination de l'énergie domestique et la capacité bidirectionnelle. Les coûts d'installation, les limites des tableaux électriques, les autorisations et les risques de cybersécurité restent des obstacles importants, notamment dans les logements anciens.
Principaux enseignements du rapport
- Par type de chargeur, les chargeurs de niveau 2 détenaient 67,83 % de la part de marché de la recharge VE résidentielle en 2026, tandis que les chargeurs sans fil et inductifs étaient le type à la croissance la plus rapide, à 34,78 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières représentaient 92,58 % de la part de marché de la recharge VE résidentielle en 2026, tandis que les deux-roues et les dispositifs de micromobilité devraient croître à un CAGR de 30,09 % jusqu'en 2032.
- Par tranche de puissance de la station de recharge, la tranche de puissance moyenne détenait 44,13 % de la part de marché de la recharge VE résidentielle en 2026, tandis que la tranche de haute puissance devrait croître à un CAGR de 27,59 % jusqu'en 2032.
- Par connectivité, les chargeurs intelligents et en réseau représentaient 65,55 % de la part de marché en 2026 et devraient croître à un CAGR de 28,12 % jusqu'en 2032.
- Par type d'installation, les chargeurs muraux détenaient 60,25 % de la part de marché de la recharge VE résidentielle en 2026, tandis que les chargeurs portables à prise étaient le type d'installation à la croissance la plus rapide, à un CAGR de 28,35 % jusqu'en 2032.
- Par canal d'achat, les programmes groupés des constructeurs automobiles représentaient 47,19 % du volume en 2026, tandis que les magasins spécialisés VE et les réseaux d'installateurs devraient croître à un CAGR de 27,11 % jusqu'en 2032.
- Par zone géographique, l'Asie-Pacifique détenait 40,01 % de la part de marché de la recharge VE résidentielle en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 27,44 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante des VE | +8.5% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête | Moyen terme (2-4 ans) |
| Incitations gouvernementales pour la recharge à domicile | +6.2% | Amérique du Nord et Europe comme marchés principaux, | Court terme (≤ 2 ans) |
| Baisse des coûts du matériel de recharge | +4.8% | Mondial, avec des avantages d'échelle de production en Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption du solaire résidentiel combiné au stockage | +3.1% | Amérique du Nord, Europe, Australie avec une forte pénétration solaire | Long terme (≥ 4 ans) |
| Demande du marché secondaire des VE d'occasion | +2.4% | Mondial, avec adoption précoce dans les marchés développés | Long terme (≥ 4 ans) |
| Opportunités de monétisation V2H / V2G | +1.7% | Cadres réglementaires en Amérique du Nord et en Europe, | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des VE
Les ventes mondiales de voitures électriques continuent d'augmenter significativement par rapport à la période précédente. L'objectif de la Chine que les VE représentent une part substantielle des ventes de nouvelles voitures renforce la dynamique régionale et souligne le lien critique entre l'adoption des véhicules et l'infrastructure résidentielle. L'adoption rapide ne se limite plus aux marchés de pointe. En Jordanie, les VE représentent une part significative des ventes de véhicules, les exonérations fiscales stimulant une hausse des importations. Conformément aux conclusions de l'Agence Internationale de l'Énergie, plus de 90 % des propriétaires britanniques s'appuient déjà sur la recharge à domicile, renforçant la primauté de l'accès résidentiel [1].
Incitations gouvernementales pour la recharge à domicile
Les crédits d'impôt, les codes du bâtiment et les mandats d'infrastructure réduisent conjointement les coûts initiaux et garantissent une demande à long terme pour les équipements domestiques. Aux États-Unis, les particuliers peuvent déduire 30 % des dépenses d'installation qualifiées, plafonnées à 1 000 USD, jusqu'en 2032[2]. La Californie resserre le filet réglementaire en exigeant que chaque nouveau logement inclue des circuits prêts pour les VE à partir de 2026, tandis que la Directive sur la Performance Énergétique des Bâtiments de l'UE oblige les nouvelles structures résidentielles multi-espaces à installer des équipements de recharge ou au moins un précâblage. L'obligation de recharge sur les routes publiques tous les 60 km en vertu du Règlement sur l'Infrastructure pour Carburants Alternatifs renforce la confiance des propriétaires qui envisagent des solutions de recharge nocturne.
Baisse des coûts du matériel de recharge
Les économies d'échelle dans les usines asiatiques, la baisse du coût des cathodes de batteries et l'intégration de l'électronique de gestion de charge font baisser les prix de vente moyens chaque année. Le Laboratoire national d'Argonne prévoit que les coûts des batteries américaines glisseront vers 86 USD par kWh d'ici 2035, renforçant une trajectoire descendante pour l'électronique de recharge associée. Le chargeur Pro d'Emporia est vendu au détail à 599 USD avec une gestion de charge intégrée, illustrant comment les fonctionnalités intelligentes arrivent désormais à des prix de milieu de gamme. La participation de Siemens AG à hauteur de 25 millions USD dans WiTricity souligne comment le capital d'investissement accélère les réductions de coûts dans la technologie sans fil.
Adoption du solaire résidentiel couplé au stockage
Le couplage de panneaux photovoltaïques en toiture, de batteries et de chargeurs VE permet aux ménages d'arbitrer les tarifs et de résister aux pannes de réseau. Une station hybride solaire de 4 kW peut recharger 10 à 12 VE par jour et même exporter l'énergie excédentaire, améliorant le retour sur investissement des installations solaires. Schneider Electric intègre ces actifs dans une plateforme énergétique unique, simplifiant la surveillance et rendant les capacités de prosommateur accessibles au grand public.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût d'installation élevé | -2.30% | Mondial, avec un impact plus fort sur les marchés sensibles aux prix | Court terme (≤ 2 ans) |
| Limites des tableaux électriques domestiques anciens | -1.80% | Parc immobilier ancien en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Délais de permis et d'inspection | -1.20% | Juridictions réglementaires en Amérique du Nord | Court terme (≤ 2 ans) |
| Vulnérabilités en matière de cybersécurité dans les chargeurs intelligents | -0.90% | Mondial, avec une préoccupation plus forte dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût d'installation élevé
Au-delà du chargeur, les ménages peuvent faire face à plusieurs milliers de dollars de mises à niveau du tableau ou de la ligne de service, retardant le retour sur investissement et ralentissant l'adoption. Les résidents d'immeubles collectifs rencontrent une complexité supplémentaire lorsque les places de stationnement manquent d'alimentation électrique suffisante, une lacune désormais comblée par des produits de partage de charge dynamique qui minimisent les travaux initiaux. Des services publics tels que PG&E appliquent une intelligence en périphérie du réseau pour réduire ces dépenses, offrant un contrôle en temps réel qui maintient les exigences de mise à niveau à un niveau modeste.
Limites des tableaux électriques dans les logements anciens
De nombreux logements anciens ne peuvent pas supporter un circuit dédié à haute capacité sans recâblage, ce qui incite à des consultations précoces avec des services publics tels que le Département de l'Eau et de l'Électricité de Los Angeles. Le développement de normes pour les systèmes de contrôle de puissance, notamment les normes UL, devrait valider la gestion de charge multi-appareils et réduire la nécessité de coûteuses mises à niveau de service.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de chargeur :
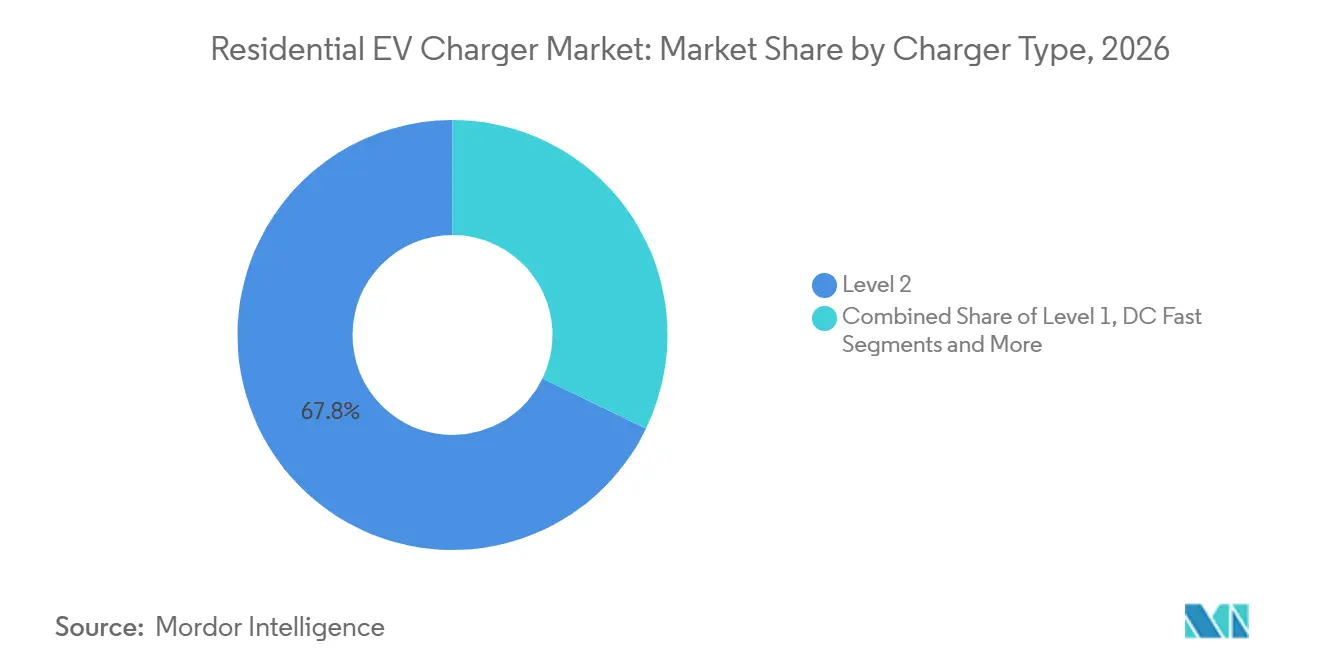
domination du Niveau 2 face à l'élan du sans filLes appareils de niveau 2 représentaient 67,83 % du chiffre d'affaires de 2026, reflétant leur commodité pour la recharge nocturne et leur compatibilité avec les circuits 240 V existants. Cette part du marché de la recharge VE résidentielle persistera grâce à des coûts d'équipement modestes, des protocoles d'installation établis et des capacités de batterie de véhicules croissantes, qui rendent les équipements de niveau 1 moins attractifs. Pendant ce temps, le segment sans fil est sur une trajectoire de CAGR de 34,78 %, stimulé par des données sur les préférences des consommateurs montrant que 96 % des acheteurs considèrent la recharge sans câble comme idéale.
Les travaux de brevets de Tesla soulignent l'intérêt croissant des constructeurs automobiles, et la norme 2024 de la SAE offre désormais une base pour des conceptions interopérables. À mesure que les courbes de coûts des composants baissent, les solutions sans fil peuvent éroder la complexité perçue, notamment pour les conducteurs plus âgés ou à mobilité réduite. Étant donné que la puissance délivrée atteint jusqu'à 11 kW dans les prochains chargeurs domestiques, les temps de stationnement restent comparables aux unités de niveau 2 câblées, minimisant l'anxiété d'autonomie tout en améliorant le confort d'utilisation.



Par type de véhicule :
cœur de marché des voitures particulières avec potentiel de la micromobilitéLes voitures particulières représentaient 92,58 % des ventes unitaires de 2026, ancrant le marché de la recharge VE résidentielle et reflétant des structures d'incitation matures et la disponibilité de modèles grand public. Les flottes commerciales légères gagneront du terrain à mesure que les mandats de livraison urbaine se multiplieront, mais resteront secondaires à moyen terme.
Les formats de micromobilité — trottinettes électriques, vélos électriques et plateformes connexes — suivent un CAGR de 30,09 % en raison des batteries à faible puissance qui permettent une recharge flexible et décentralisée. Ces véhicules présentent des défis d'infrastructure uniques, stimulant l'innovation dans des systèmes de stations compacts, partagés ou assistés par énergie solaire. Des systèmes flexibles d'échange de batteries et des tapis d'induction sans fil adaptés aux deux-roues devraient ouvrir de nouveaux flux de revenus dans les centres urbains denses où la possession de voitures particulières est limitée.
Par bande de puissance de la station de recharge :
puissance moyenne, montée en puissance des unités haute puissanceLes systèmes de puissance moyenne dans la plage de 3,8 à 11 kW représentaient 44,13 % du chiffre d'affaires de 2026, une proportion qui établit la référence de performance pour les propriétaires grand public. Ils offrent une recharge complète de la batterie pendant la nuit sans surcharger les tableaux électriques typiques de 200 ampres, soutenant une grande partie de la part de marché de la recharge VE résidentielle détenue par les appareils intelligents à contrôle de charge. Les unités à faible puissance inférieures à 3,7 kW reculeront à mesure que les capacités des batteries s'élargissent.
Les stations à haute puissance supérieures à 11 kW devraient se composer à un CAGR de 27,59 %, stimulant la taille du marché de la recharge VE résidentielle dans ce créneau. La baisse des coûts des onduleurs en carbure de silicium, ainsi que l'alimentation triphasée croissante dans les nouvelles constructions, alimentent cet appétit. Les équipements à haute puissance s'alignent également sur les besoins bidirectionnels : alimenter un foyer entier lors de pannes de réseau nécessite des taux de décharge robustes, mieux servis par des ports à haute puissance.
Par connectivité :
les chargeurs intelligents ancrent les services réseauLes modèles intelligents représentaient 65,55 % du chiffre d'affaires de 2026, grâce à des protocoles ouverts tels que l'OCPP 2.0.1, les incitations à la réponse à la demande des services publics et l'intérêt des propriétaires pour l'optimisation tarifaire. Le partenariat logiciel de WeaveGrid avec Emporia montre comment l'analyse en nuage équilibre le stress du réseau tout en réduisant les factures des consommateurs.
Le CAGR de 28,12 % du segment repose sur une intégration plus profonde avec le solaire en toiture, les batteries stationnaires et les marchés de réponse à la demande. Les mises à jour du micrologiciel permettent déjà aux chargeurs de suivre les signaux de coût marginal en temps réel, débloquant de nouveaux revenus et accélérant le retour sur investissement des clients. Les appareils non connectés persisteront dans les environnements à budget limité ou hors réseau, mais perdront des parts relatives à mesure que la prime intelligente tombera en dessous de 50 USD par unité.
Par type d'installation :
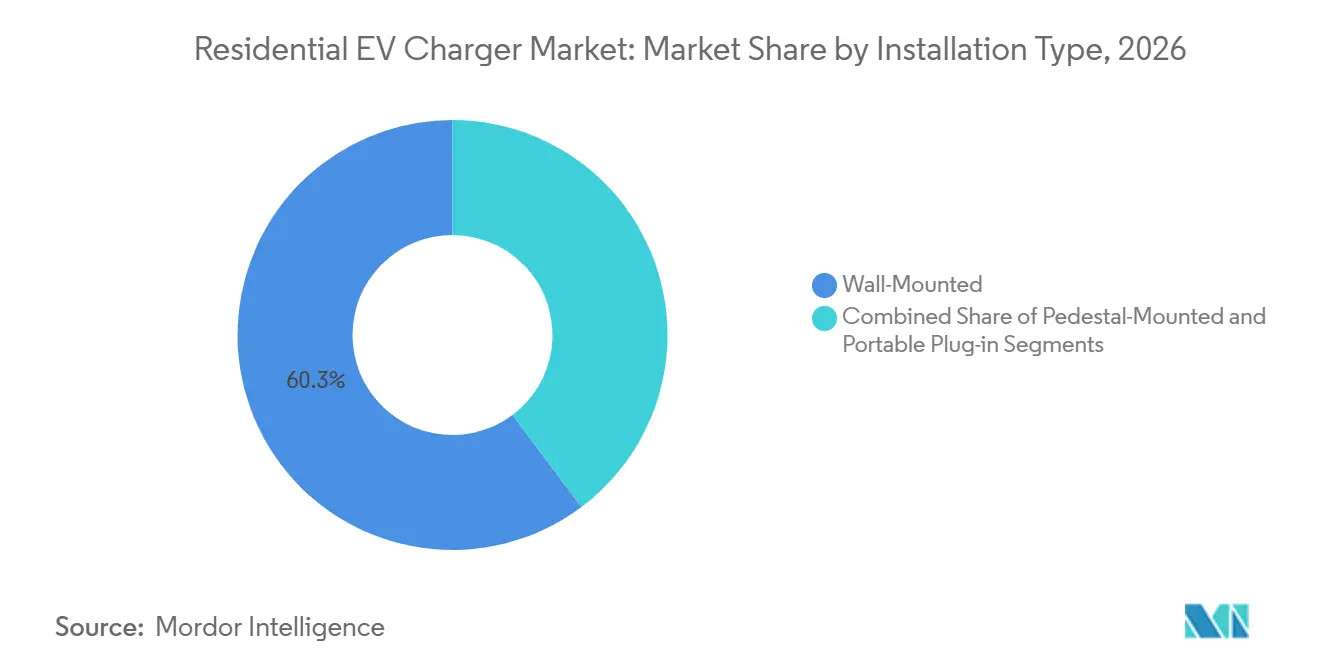
prédominance du mural, flexibilité du portableLes solutions murales ont capturé 60,25 % du chiffre d'affaires de 2026, longtemps privilégiées pour leur installation soignée dans les garages et les passages de conduits directs vers les tableaux électriques. Combinées à de simples couvercles anti-gouttes, ces unités satisfont aux critères d'assurance et aux codes locaux dans la plupart des climats, garantissant une position bien établie sur le marché de la recharge VE résidentielle.
Les unités portables à prise, cependant, croissent à un CAGR de 28,35 %, séduisant les locataires, les résidents d'appartements et les professionnels en déplacement. Leur proposition de valeur repose sur l'évitement des délais de permis et la fourniture aux utilisateurs d'une résilience en cas d'urgence lorsque les équipements fixes peuvent être hors ligne. Les innovations récentes ont réduit les facteurs de forme tout en augmentant la puissance à 9,6 kW, brouillant les frontières avec les installations permanentes et invitant une adoption plus large.

Par canal d'achat :
les offres groupées des constructeurs conservent la têteLes constructeurs automobiles représentaient près de 47,19 % des ventes d'équipements domestiques en 2026, tirant parti de leur influence en salle d'exposition et garantissant une compatibilité autorisée par la marque. L'intégration des services d'installation dans le package de financement du véhicule simplifie le parcours client et maintient un avantage de fidélisation critique pour les constructeurs automobiles au sein du marché de la recharge VE résidentielle.
Les installateurs VE spécialisés et les points de vente dédiés croissent à un CAGR de 27,11 %. À mesure que la recharge à domicile évolue vers une mise à niveau du système énergétique, les acheteurs s'appuient de plus en plus sur des électriciens expérimentés versés dans la conception solaire, de stockage et de gestion de charge. Des partenariats comme le programme de ChargePoint avec Airbnb montrent comment les canaux de niche ciblent des cohortes d'utilisateurs uniques et augmentent l'adoption globale.
Analyse géographique
Marché des Chargeurs VE Résidentiels en Asie-Pacifique
L'Asie-Pacifique a pris la tête avec une part de 40,01 % en 2026 après que le gouvernement chinois a soutenu des normes de recharge unifiées qui favorisent les économies d'échelle de production et réduisent les coûts d'installation. L'adoption précoce par le Japon de la sauvegarde véhicule-domicile, ainsi que la forte pénétration du solaire en toiture en Australie, cimentent davantage le leadership régional. L'Inde est en retard sur la pénétration des chargeurs domestiques — seulement 55 % des propriétaires de VE ont un accès privé — mais de fortes impulsions politiques et des incitations à la fabrication locale en font un acteur clé pour les volumes futurs.
Marché des Chargeurs VE Résidentiels en Amérique du Nord et en EMEA
L'Amérique du Nord est portée par des incitations fiscales fédérales et des mandats étatiques actifs. La Californie seule compte plus de 2 millions de VE immatriculés et exigera des chargeurs dans chaque nouveau logement dans les 12 mois suivant la délivrance du certificat d'occupation. Les projets pilotes canadiens sur le V2G renforcent la voie de la région vers la monétisation des services réseau tout en stimulant la demande de matériel bidirectionnel.
L'Europe suit de près, portée par le Règlement sur l'Infrastructure pour Carburants Alternatifs et des directives strictes sur les bâtiments qui obligent à installer des chargeurs dans les propriétés neuves et rénovées. Les mandats de cybersécurité — tels que les règles anti-falsification du Royaume-Uni — façonnent les spécifications matérielles et favorisent les fournisseurs établis dotés d'une expertise approfondie en matière de conformité. Le Moyen-Orient et l'Afrique, bien que plus petits aujourd'hui, constituent la région à la croissance la plus rapide, progressant à un CAGR de 27,44 % jusqu'en 2032.
Paysage concurrentiel
Concentration du Marché
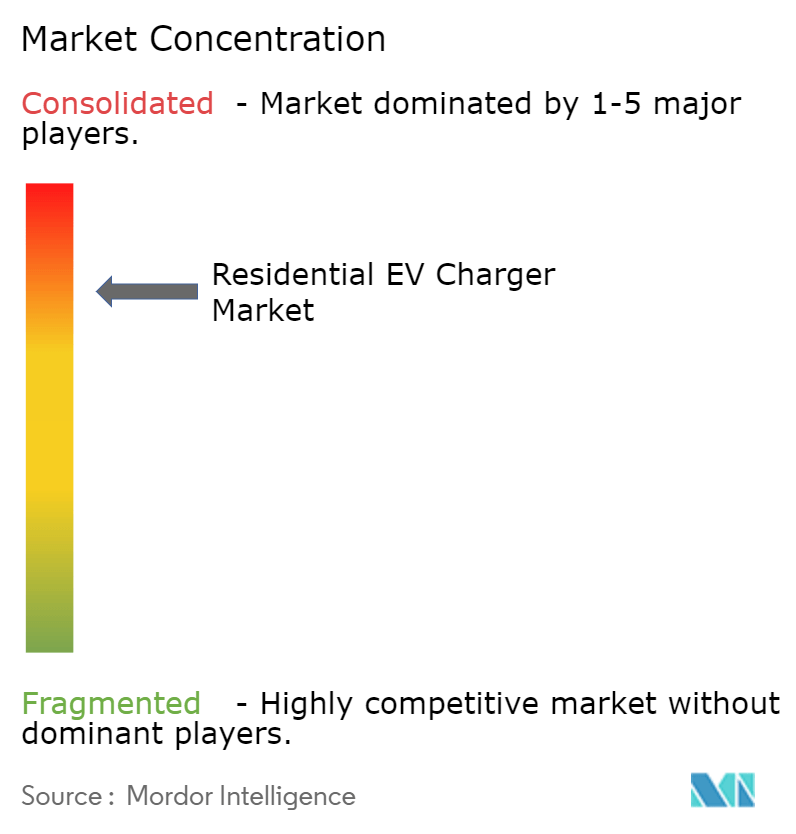
La concentration du secteur est modérée. Tesla a mené le volume résidentiel en 2025, étendant son écosystème de propriétaires de véhicules ; Wallbox a suivi, après avoir acquis ABL et ajouté plus d'un million d'installations européennes. Schneider Electric se différencie par une gestion intégrée de l'énergie domestique, regroupant le contrôle solaire, de stockage et de chargeur au sein d'une plateforme unique.
L'activité de fusions et acquisitions s'accélère à mesure que les fournisseurs recherchent l'échelle, l'étendue du portefeuille et la portée géographique. L'acquisition d'ABL par Wallbox pour 15 millions EUR lui a donné une production allemande et une présence plus forte dans les appels d'offres des services publics. Eaton et ChargePoint ont forgé une alliance inédite associant l'appareillage de commutation au matériel de point de recharge, simplifiant la conception et les autorisations pour les installateurs. Les dépôts de brevets sur les tapis sans fil, les algorithmes d'équilibrage de charge et les interfaces bidirectionnelles illustrent une course technologique favorisant les entreprises dotées de compétences transversales.
Les obstacles liés aux coûts des mises à niveau de tableaux électriques continuent d'entraver l'expansion, mais le contrôle de charge défini par logiciel comble l'écart. Des entreprises comme Emporia intègrent désormais des modules de détection de courant dans les chargeurs, allouant dynamiquement la puissance domestique sans câblage supplémentaire. À mesure que la standardisation des protocoles de contrôle de puissance mûrit, des acteurs supplémentaires entreront sur le marché, maintenant les prix sous contrôle et soutenant une concurrence saine.
Leaders du secteur des chargeurs VE résidentiels
-
Tesla, Inc.
-
ChargePoint, Inc.
-
ABB Ltd.
-
Schneider Electric SE
-
Wallbox N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Chargeurs VE Résidentiels Entreprises couvertes dans ce rapport
- Tesla Inc.
- Wallbox N.V.
- Schneider Electric SE
- Siemens AG
- ABB Ltd.
- ChargePoint Holdings Inc.
- Webasto Group
- Eaton Corporation plc
- Blink Charging Co.
- EVBox Group
- Enphase Energy, Inc.
- Enel S.p.A. (Enel X Way)
- Delta Electronics, Inc.
- Pod Point Group PLC
- Autel Intelligent Technology Corp.
Développements industriels récents dans Marché des Chargeurs VE Résidentiels
- Septembre 2026 : EP Cube, la marque de stockage et de gestion d'énergie résidentielle de Canadian Solar, a annoncé le lancement du chargeur VE EP Cube en Europe dans le cadre d'un partenariat stratégique avec KEBA, un leader européen de l'infrastructure de recharge en courant alternatif et continu. Alimentée par la technologie de recharge éprouvée de KEBA, la nouvelle solution offre un chargeur VE fiable et facile à installer qui s'intègre pleinement à l'écosystème de gestion d'énergie domestique intelligente EP Cube. Elle permet aux propriétaires d'optimiser la recharge des VE, de réduire les coûts énergétiques et de maximiser la valeur de leurs investissements solaires.
- Août 2026 : Schneider Electric a dévoilé Schneider Charge, un chargeur VE résidentiel intelligent et simple conçu pour répondre aux besoins modernes en énergie domestique. Schneider Charge ajuste automatiquement la recharge des VE en fonction de la consommation d'énergie du foyer, permettant aux propriétaires d'ajouter une recharge de niveau 2 à moindre coût et avec moins de complexité. La solution simplifie également l'installation pour les électriciens.
Marché des Chargeurs VE Résidentiels Portée du rapport et méthodologie de recherche
Définitions du Marché et Couverture Principale
Notre étude définit le marché des chargeurs VE résidentiels comme la vente de nouveaux dispositifs à courant alternatif ou continu jusqu'à 22 kW, installés de manière permanente ou semi-permanente dans des maisons individuelles et des immeubles collectifs, afin de recharger des véhicules électriques particuliers pendant la nuit ou lors de stationnements prolongés.
Exclusions du périmètre : Les câbles d'urgence portables, les points de charge publics ou en entreprise, ainsi que les services de maintenance après-vente sont exclus de ce périmètre.
Aperçu de la Segmentation
- Par type de chargeur
- Niveau 1 (jusqu'à 1,9 kW)
- Niveau 2 (2-22 kW)
- Recharge rapide en courant continu (50 kW et plus)
- Sans fil / Inductif
- Par type de véhicule
- Voitures particulières
- Véhicules commerciaux légers
- Deux-roues / Micromobilité
- Par bande de puissance de la station de recharge
- Faible (jusqu'à 3,7 kW)
- Moyen (3,8-11 kW)
- Élevé (supérieur à 11 kW)
- Par connectivité
- Intelligent / En réseau
- Non intelligent
- Par type d'installation
- Mural
- Sur socle
- Portable à branchement direct
- Par canal d'achat
- Fourni par le constructeur
- Concessionnaires VE
- Vente au détail en ligne
- Magasins/installateurs spécialisés en VE
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Les analystes de Mordor ont interrogé des chefs de produit d'équipementiers de chargeurs, des installateurs résidentiels, des services publics d'électricité et des associations de propriétaires de VE en Amérique du Nord, en Europe, en Chine et dans les marchés émergents de l'ASEAN. Ces échanges ont permis de valider les courbes d'adoption par les ménages, les prix de vente moyens et les hypothèses de taux de défaillance que les sources secondaires ne pouvaient qu'esquisser, nous permettant d'affiner les cycles de pénétration et de remplacement.
Recherche Documentaire
Nous avons commencé par des ensembles de données publiques tels que les Perspectives mondiales des VE de l'AIE, le Centre de données sur les carburants alternatifs du DOE américain, les déclarations commerciales d'Eurostat et les codes d'importation des douanes chinoises afin d'évaluer les flux de chargeurs et les fourchettes de prix. Des organismes professionnels tels que l'Electric Drive Transportation Association et l'AVERE ont fourni des ratios d'installation, tandis que des revues scientifiques à comité de lecture ont précisé les efficacités de gestion de charge. Pour comparer les revenus des fabricants et les répartitions des expéditions, nous avons utilisé des bases de données payantes auxquelles les analystes de Mordor sont abonnés, notamment D&B Hoovers pour les données financières des entreprises et Dow Jones Factiva pour les actualités récentes en matière d'expansion. Cette liste est indicative ; plusieurs autres sources ouvertes et par abonnement ont alimenté les vérifications des données et la construction du contexte.
Une deuxième vague de recherche documentaire a compilé les déclencheurs réglementaires, les subventions aux chargeurs domestiques, les obligations du code de la construction et les tarifs de comptage dans 30 grandes nations en matière de VE ; ces données ont encadré les limites des scénarios et ont permis de s'assurer que les modèles par pays s'alignaient sur la dynamique des politiques publiques.
Dimensionnement du Marché et Prévisions
Un parc installé de VE par pays, calculé de haut en bas, est reconstruit à partir des données d'immatriculation et ajusté selon notre « part de recharge à domicile » issue des enquêtes. Ce parc de demande est multiplié par les taux de remplacement et de première installation pondérés, puis recoupé avec des échantillons ascendants des expéditions des fournisseurs et des factures des installateurs. Des variables clés telles que la croissance du parc de VE, la proportion de maisons individuelles, la valeur des subventions aux chargeurs, le prix unitaire moyen et l'adoption des chargeurs intelligents alimentent une régression multivariée qui projette la demande jusqu'en 2032. Lorsque les données des installateurs étaient lacunaires, nous avons comblé les écarts avec les prix de vente moyens médians issus des suivis de la vente au détail en ligne et des ratios de substitution régionaux dérivés de déploiements d'appareils similaires.
Cycle de Validation des Données et de Mise à Jour
Les résultats du modèle passent par trois examens : des contrôles de variance par rapport aux registres d'importation, des audits par des analystes pairs et une réconciliation avec les raccordements aux compteurs d'électricité. Les rapports sont actualisés annuellement, avec des ajustements intermédiaires lorsque les structures de subventions ou des révisions majeures du code modifient sensiblement les perspectives. Avant la livraison, un analyste effectue une veille de dernière minute afin que les clients reçoivent notre point de vue le plus récent.
Pourquoi la Référence de Mordor sur les Chargeurs VE Résidentiels Mérite la Confiance des Décideurs
Les chiffres publiés diffèrent parce que certains éditeurs intègrent les stations commerciales, d'autres mélangent le matériel avec les services, et plusieurs utilisent des bases de parc VE obsolètes.
En adoptant une approche centrée exclusivement sur les chargeurs, en appliquant un échantillonnage des prix de vente moyens en temps réel et en révisant les données tous les douze mois, Mordor produit un point médian équilibré — ni trop optimiste ni trop prudent — que les dirigeants peuvent relier à des leviers observables.
Comparaison de référence
| Taille du Marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 9,68 milliards USD (2025) | Mordor Intelligence | - |
| 14,49 milliards USD (2024) | Consultance Mondiale A | Inclut les unités publiques et en entreprise, taux de change obsolètes |
| 4,20 milliards USD (2024) | Revue Professionnelle B | Exclut les immeubles collectifs et utilise des prévisions conservatrices du parc VE |
La comparaison montre que les chiffres varient principalement en fonction de l'étendue du périmètre, de la couverture des types de logements et de la fréquence de mise à jour. En ancrant les estimations sur des définitions claires des dispositifs et des variables alignées sur les politiques publiques, Mordor fournit une référence transparente et reproductible sur laquelle les planificateurs peuvent s'appuyer en toute confiance.
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée de la recharge VE résidentielle d'ici 2032 ?
Le marché de la recharge VE résidentielle devrait atteindre 49,76 milliards USD d'ici 2032, contre 12,23 milliards USD en 2026.
Quel type de chargeur présente la plus grande demande résidentielle ?
Les chargeurs de niveau 2 détenaient une part de 67,83 % en 2026 car ils sont compatibles avec les circuits domestiques 240 V courants et les besoins de recharge nocturne.
Pourquoi les chargeurs domestiques intelligents connaissent-ils une croissance rapide ?
Les chargeurs intelligents et en réseau devraient croître à un CAGR de 28,12 % jusqu'en 2032 car ils prennent en charge la gestion de charge, les programmes des services publics et les diagnostics à distance.
Quelle région détient la plus grande part de la demande de recharge VE à domicile ?
L'Asie-Pacifique détenait une part de 40,01 % en 2026, soutenue par le grand parc de VE de la Chine et la base de chargeurs privés.
Quel est le principal obstacle à une adoption plus large ?
Les coûts d'installation élevés, en particulier les dépenses de mise à niveau du tableau électrique, ralentissent l'adoption, mais sont atténués par des solutions intelligentes de gestion de charge.
Qui sont les leaders du marché ?
Tesla Inc., suivi de Wallbox N.V. et de Schneider Electric SE, façonnent collectivement un paysage modérément concentré.