
Taille et part du marché européen des meubles durables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 13.37 Milliards de dollars |
| Taille du Marché (2026) | 14.05 Milliards de dollars |
| Taille du Marché (2031) | 18.01 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.12 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des meubles durables par Mordor Intelligence
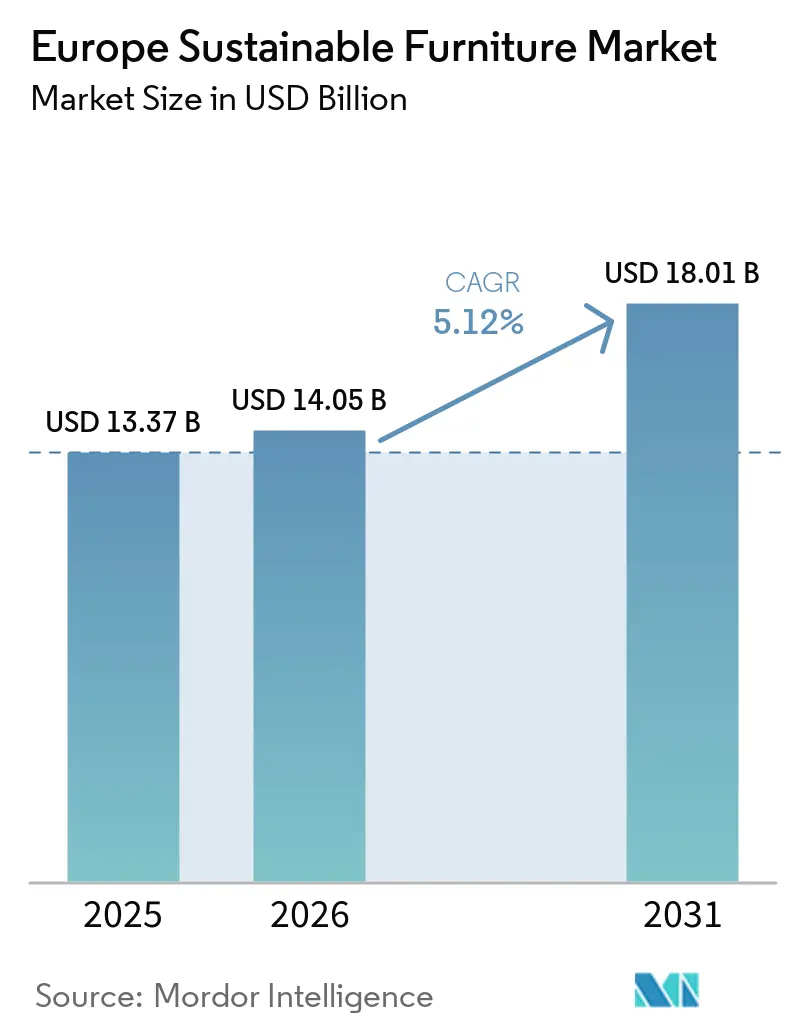
La taille du marché européen des meubles durables devrait croître de 13,37 milliards USD en 2025 à 14,05 milliards USD en 2026 et devrait atteindre 18,01 milliards USD d'ici 2031 à un TCAC de 5,12 % sur la période 2026-2031. La dynamique du marché découle de la législation européenne sur l'économie circulaire, de la montée en puissance des mandats ESG des entreprises et de la volonté des consommateurs de payer pour des produits certifiés à faible teneur en COV. Les évolutions réglementaires ont transformé la durabilité d'un facteur de différenciation en une licence d'exploitation de facto, incitant aussi bien les acteurs établis que les jeunes entreprises à investir dans la traçabilité des matériaux, la réparabilité et les systèmes de reprise. La demande s'est élargie au-delà des acheteurs de niche écologique pour toucher les clients résidentiels et commerciaux grand public, les abonnements aux meubles en tant que service (FaaS) accélérant la pénétration numérique et augmentant la valeur du marché secondaire des actifs certifiés. L'intensité concurrentielle se déplace vers les services de fin de vie, les passeports numériques de produits et les matériaux biosourcés innovants qui réduisent le carbone incorporé et améliorent la recyclabilité[1]Source : Commission européenne, "Règlement sur l'écoconception pour des produits durables," ec.europa.eu .
Principaux enseignements du rapport
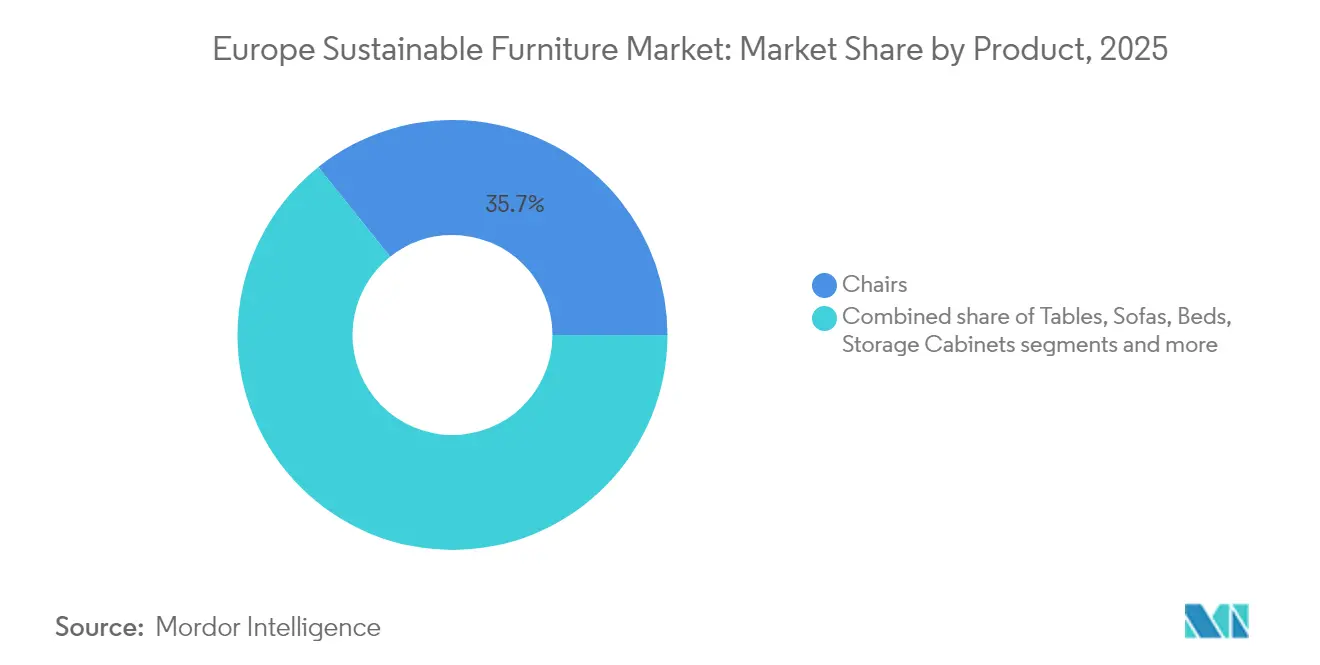
- Par produit, les chaises ont représenté 35,72 % de la part du marché européen des meubles durables en 2025, tandis que les lits devraient se développer à un TCAC de 6,74 % jusqu'en 2031.
- Par matériau, le bois récupéré et certifié FSC a représenté une part de 31,35 % de la taille du marché européen des meubles durables en 2025, tandis que les plastiques recyclés et biosourcés croîtront à un TCAC de 6,39 % jusqu'en 2031.
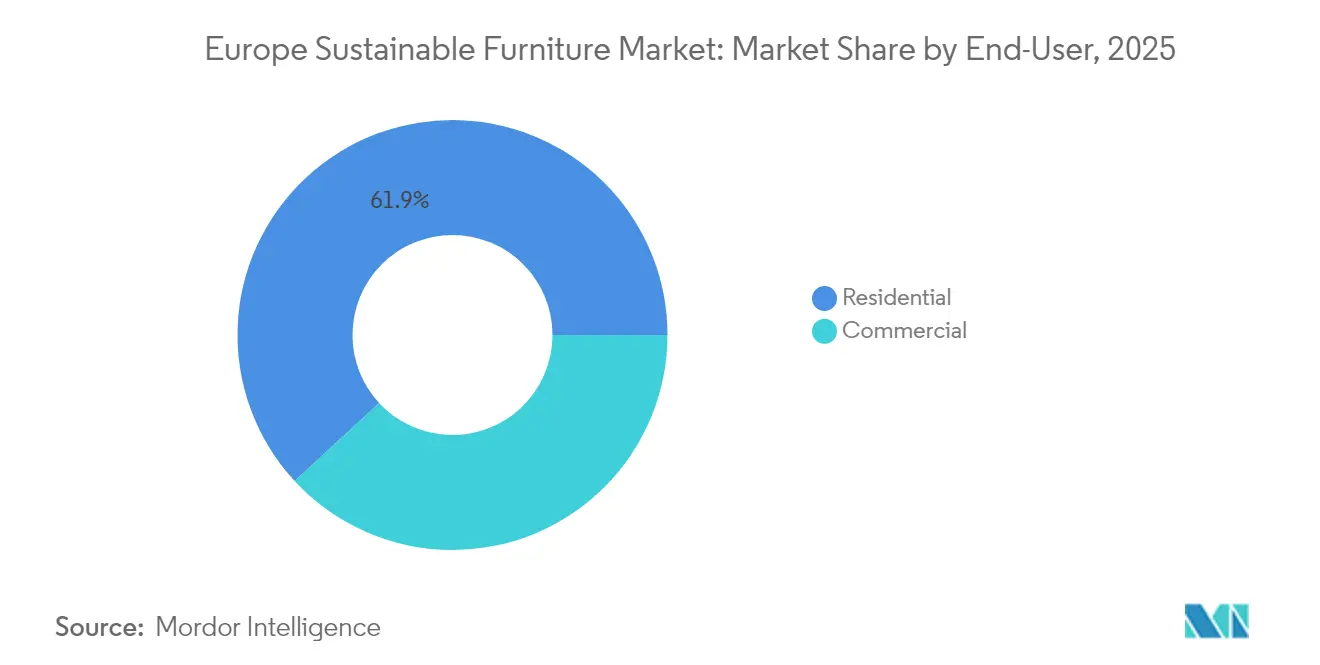
- Par utilisateur final, le segment résidentiel a contrôlé 61,88 % de la taille du marché européen des meubles durables en 2025, mais les applications commerciales progressent à un TCAC de 5,98 % jusqu'en 2031.
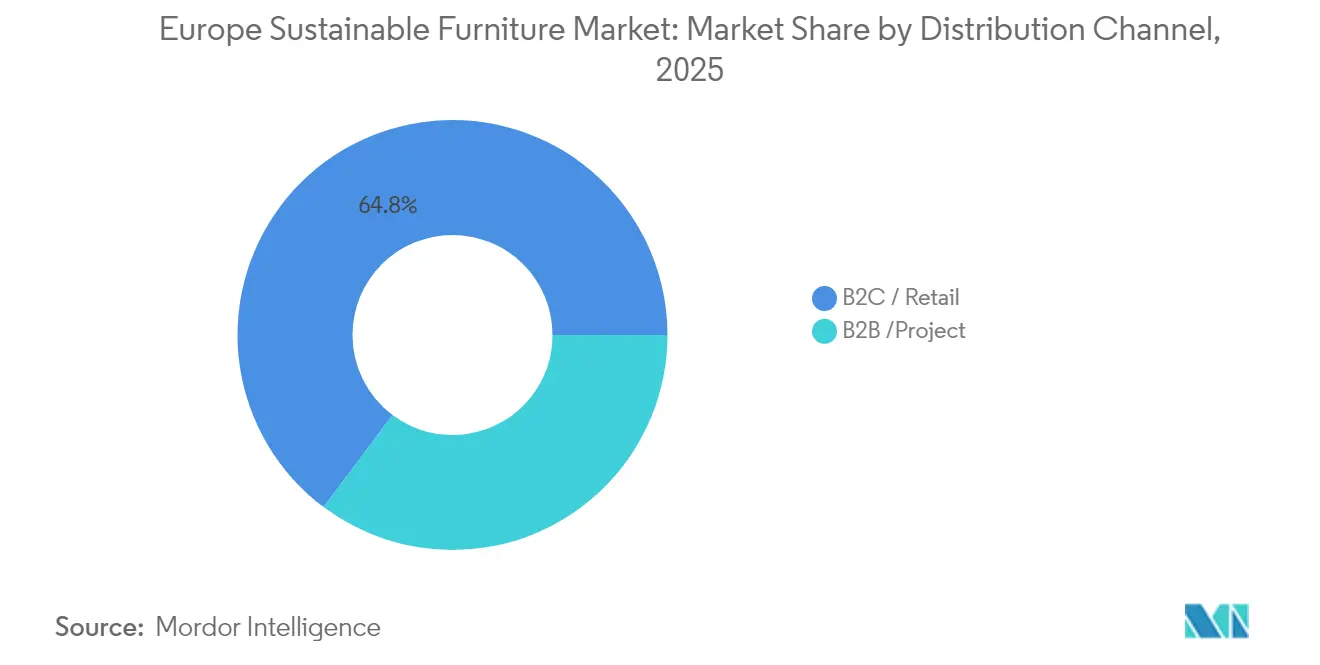
- Par canal de distribution, le segment B2C/commerce de détail a représenté 64,77 % de la part du marché européen des meubles durables en 2025. Au sein du B2C/commerce de détail, le segment en ligne devrait se développer à un TCAC de 6,88 % jusqu'en 2031.
- Par géographie, l'Allemagne était en tête avec une part de revenus de 18,21 % en 2025 ; la région nordique devrait afficher le TCAC le plus rapide de 7,42 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché européen des meubles durables
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Législation européenne sur l'écoconception et l'économie circulaire | +1.2% | À l'échelle de l'UE ; la plus forte en Allemagne, en France et dans les pays nordiques | Moyen terme (2 à 4 ans) |
| Bois durable certifié et matériaux à faible teneur en COV | +0.9% | Europe occidentale | Court terme (≤ 2 ans) |
| Projets de construction verte et adoption des certifications LEED/BREEAM | +0.8% | Royaume-Uni, Allemagne, Pays-Bas, pays nordiques | Moyen terme (2 à 4 ans) |
| Expansion des meubles en tant que service | +0.7% | Zones urbaines de l'UE, menées par les pays nordiques et le BENELUX | Long terme (≥ 4 ans) |
| Avancées dans les adhésifs et finitions biosourcés | +0.6% | Allemagne, Italie, Pologne | Moyen terme (2 à 4 ans) |
| Passeports numériques de produits | +0.5% | À l'échelle de l'UE, adoption précoce en Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mise en œuvre de la législation européenne sur l'écoconception et l'économie circulaire (2025-2030)
Le règlement ESPR a officiellement placé les meubles en priorité le 18 juillet 2024, imposant la circularité des matériaux, la réparabilité et la recyclabilité. Les actes délégués provisoires attendus pour 2025-2027 rendront les passeports numériques de produits obligatoires, imposant une divulgation transparente de l'origine des matériaux, de l'empreinte carbone et des voies de fin de vie. Les groupes à intégration verticale capables de suivre les intrants de la forêt à l'usine bénéficient d'un avantage en matière de conformité, tandis que les fabricants historiques qui s'appuient sur des importations opaques font face à une inflation des coûts de 3 à 5 % pour la collecte de données et la refonte de la conception. La construction modulaire adaptée au remplacement de composants s'articule parfaitement avec les contrats FaaS dans lesquels les producteurs conservent la propriété et assurent la maintenance. Les premiers adoptants qui internalisent dès maintenant les coûts réglementaires sont bien positionnés pour construire des avantages concurrentiels durables.
Demande croissante des consommateurs pour du bois durable certifié et des matériaux à faible teneur en COV
Les ménages européens sont prêts à payer une prime pour des meubles écocertifiés et considèrent le mode de vie durable comme essentiel. Les labels FSC sont donc passés d'un argument marketing à un prérequis d'achat en Allemagne, au Danemark et en France. Les fabricants sont désormais contraints d'investir dans des systèmes de vérification de la chaîne d'approvisionnement, car la transparence des matériaux passe d'un simple facteur de différenciation marketing à un critère d'achat essentiel. Les vendeurs ont répondu en numérisant les registres de la chaîne de traçabilité et en développant des gammes de produits à faible teneur en formaldéhyde, notamment dans la chambre à coucher, où le bien-être lié au sommeil est primordial. Les primes restent 15 à 30 % au-dessus des offres conventionnelles, mais une meilleure durabilité et un dégazage réduit renforcent les perceptions de valeur tout au long de la durée de vie du produit[2]Source : Forest Stewardship Council, "Données mondiales de certification," fsc.org.
Expansion rapide des projets de construction verte et des certifications LEED/BREEAM
Les acheteurs institutionnels intègrent de plus en plus les critères liés aux meubles dans leurs appels d'offres pour obtenir des points de certification. La Stratégie irlandaise d'achats publics écologiques, par exemple, exige des attributs environnementaux dans tous les appels d'offres publics de meubles d'État d'ici 2027. Les constructeurs exigent désormais des Déclarations environnementales de produits (DEP) pour les bureaux, les chaises et les systèmes de rangement afin de traiter les calculs du potentiel de réchauffement climatique à l'échelle du bâtiment. Les fournisseurs proposant des packs DEP clés en main ainsi que des services de reprise bénéficient du statut de fournisseur privilégié. La croissance est la plus forte sur le marché britannique de la rénovation, où les propriétaires rénovent les bâtiments vieillissants pour atteindre les normes minimales d'efficacité énergétique.
Croissance des modèles d'abonnement aux meubles en tant que service soutenant la réutilisation
Les prestataires de meubles en tant que service tels que NORNORM ont enregistré une croissance de 50 % en glissement annuel des mètres carrés loués en 2024, soutenue par une levée de fonds de 110 millions EUR (114,5 millions USD) garantie par le Fonds européen d'investissement. Les locataires d'entreprises apprécient le modèle opex pour la régularisation des flux de trésorerie et les changements rapides de configuration. Ils peuvent éviter les lourds coûts initiaux de mobilier tout en bénéficiant de la flexibilité nécessaire pour reconfigurer leurs espaces. Comme la propriété reste aux mains du fournisseur, les produits sont conçus pour plusieurs cycles de vie, réduisant les déchets et intégrant les principes circulaires[3]Source : NORNORM, "Communiqué de presse sur le financement soutenu par le FEI," nornorm.com. Les statistiques européennes sur les déchets révèlent que 11 millions de tonnes de meubles finissent en décharge chaque année, avec seulement 3 % recyclés. Cela souligne le potentiel des initiatives d'économie circulaire, notamment celles défendues par les modèles de meubles en tant que service.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux plus élevés par rapport aux meubles conventionnels | -0.8% | Europe orientale et méridionale | Court terme (≤ 2 ans) |
| Complexité de la chaîne d'approvisionnement pour les matériaux certifiés | -0.6% | Marchés dépendants des importations | Moyen terme (2 à 4 ans) |
| Fragmentation des normes de durabilité entre les États membres de l'UE | -0.4% | Fabricants multinationaux | Moyen terme (2 à 4 ans) |
| Infrastructure de logistique inverse insuffisante | -0.3% | Régions rurales de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux plus élevés par rapport aux meubles conventionnels
Malgré la préférence exprimée par les consommateurs pour la durabilité, les meubles durables affichent souvent une prime de prix de 15 à 30 % par rapport aux options conventionnelles, créant ainsi un obstacle à l'adoption. Cette hausse de prix est en grande partie due aux coûts associés aux matériaux certifiés, aux vérifications par des tiers et aux complexités de la conception circulaire. Ces défis de tarification sont particulièrement prononcés dans les segments sensibles au prix, notamment sur les marchés résidentiels où les décisions sont principalement motivées par le coût, même dans un contexte de sensibilisation croissante à la durabilité. Pourtant, des modèles comme les meubles en tant que service répondent à ces préoccupations de coûts initiaux. En permettant d'étaler les dépenses sur des périodes d'abonnement, des entreprises comme NORNORM ont vu leurs clients d'entreprise adopter leurs offres premium.
Complexité de la chaîne d'approvisionnement dans l'approvisionnement en matériaux certifiés
Les intrants certifiés tels que le bois FSC proviennent souvent d'un petit nombre de scieries spécialisées, de sorte que même de modestes variations de la demande peuvent déclencher des goulots d'étranglement et des fluctuations soudaines de prix qui perturbent les calendriers de production. L'accès est inégal sur le continent ; les usines nordiques bénéficient de grumes certifiées locales, tandis que les usines en Espagne ou en Italie doivent importer du bois et absorber des frais de transport et des risques de change supplémentaires. Les fabricants jonglant avec plusieurs écolabels pour le bois, les tissus et les finitions constatent que chaque cycle d'audit ajoute de la paperasse, de la vérification des fournisseurs et des stocks de sécurité coûteux pour éviter les arrêts de ligne. Les progrès sur les colles biosourcées sont encourageants, mais de nombreuses formules prometteuses, comme les résines d'algues brunes ou de protéines de soja, restent bloquées au stade pilote, limitant les volumes commerciaux et augmentant les coûts pour les premiers adoptants. Les nouvelles règles d'écoconception de l'UE rehausseront encore la barre, exigeant que chaque niveau de la chaîne d'approvisionnement prouve la provenance des matériaux et les étapes de traitement, une tâche que les petites et moyennes entreprises pourraient trouver particulièrement difficile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit : les chaises maintiennent leur leadership tandis que les lits accélèrent
Les chaises ont généré 35,72 % de la part du marché européen des meubles durables en 2025, reflétant les améliorations ergonomiques dans les environnements de travail hybrides et les appels d'offres institutionnels spécifiant des cadres en bois FSC. Les prix de vente moyens ont grimpé de 4,2 % à mesure que les acheteurs privilégiaient les modèles réglables en hauteur et réparables. Sur la période de prévision, les lits enregistrent le TCAC le plus rapide de 6,74 %, aidés par les dépenses liées au bien-être du sommeil et des limites de formaldéhyde plus strictes dans les normes de qualité de l'air des chambres à coucher. La taille du marché européen des meubles durables pour les lits devrait passer de 2,17 milliards USD en 2026 à 2,99 milliards USD d'ici 2031, soutenue par les noyaux de matelas biologiques et les lattes en bois certifié. Les tables et les unités de rangement affichent une croissance stable à un chiffre moyen grâce aux tendances d'organisation du domicile, tandis que les lignes d'extérieur expérimentent des cadres en aluminium recyclé pour réduire le carbone incorporé.
Les innovateurs de produits mettent l'accent sur la modularité : les composants à clipser simplifient la réparation et permettent aux opérateurs de meubles en tant que service de rafraîchir les pièces usées plutôt que de remplacer les unités. Les fabricants de chaises intègrent des plastiques d'origine océanique dans les coques de sièges, et les entreprises de lits introduisent des assemblages sans boulons pour un montage sans outils. Les détaillants grand public livrent des kits de réparation et prolongent les garanties pour signaler la durabilité. À mesure que les dispositions du règlement ESPR sur le droit à la réparation se cristallisent, les références avec des points d'accès aux composants devraient surperformer, renforçant le leadership des marques qui effectuent déjà des audits de conception circulaire.


Par matériau : les plastiques recyclés et biosourcés dépassent la croissance du bois certifié
Le bois récupéré et certifié FSC a conservé une avance de revenus de 31,35 % en 2025, mais les plastiques recyclés et biosourcés devraient afficher un TCAC de 6,39 % jusqu'en 2031, à mesure que les usines de recyclage de polymères arrivent à maturité. La taille du marché européen des meubles durables liée aux plastiques recyclés devrait passer de 1,99 milliard USD en 2026 à 2,71 milliards USD en 2031, soutenue par la liberté de conception et la stabilité des couleurs. Les programmes de résines d'origine océanique alimentent les coques de chaises de bureau, tandis que les mousses bio-PU dérivées de l'huile de ricin pénètrent dans les assises rembourrées. Le risque d'approvisionnement est plus faible car l'infrastructure de recyclage du PET et du PP a été développée dans le cadre des règles européennes sur les emballages.
Le bois reste indispensable pour son attrait esthétique et ses arguments de séquestration du carbone, mais les fabricants se diversifient dans les panneaux de bambou et d'agrofibre pour se couvrir contre les fluctuations de coûts. L'acier et l'aluminium recyclés voient leur demande augmenter de la part des architectes ciblant les bâtiments à zéro émission nette, tirant parti de leur recyclabilité infinie. Les innovations en matière d'adhésifs permettent un décollement propre des assemblages multi-matériaux, augmentant les taux de récupération. Les choix de matériaux sont de plus en plus pris en compte dans les scores DEP à mesure que les promoteurs visent les plafonds de carbone incorporé fixés par les codes du bâtiment nationaux.
Par utilisateur final : les achats commerciaux s'accélèrent sous l'effet des mandats ESG
Les acheteurs résidentiels ont représenté 61,88 % des ventes de 2025, reflétant les aménagements de bureaux à domicile liés à la pandémie et l'alignement sur les modes de vie, avec le mobilier domestique durable en Europe qui gagne du terrain auprès des ménages. Cependant, les clients commerciaux les dépasseront à un CAGR de 5,98 % d'ici 2031, car les entreprises font face à un examen rigoureux de leurs tableaux de bord ESG et cherchent à obtenir des points LEED. La taille du marché européen du mobilier durable pour les seuls bureaux devrait atteindre 4,58 milliards USD d'ici 2031. Le FaaS répond à la demande des entreprises en matière d'adaptabilité face à des taux d'occupation fluctuants, tandis que les hôpitaux et les écoles recherchent des mobiliers antimicrobiens à faible teneur en COV qui soutiennent les certifications bien-être.
Les équipes d'approvisionnement effectuent désormais des analyses de coût du cycle de vie qui favorisent les biens durables assortis de clauses de rachat, faisant évoluer les contrats du capex vers des abonnements de service. Les groupes hôteliers renouvellent les chambres sur des cycles plus courts et valorisent donc les programmes de rénovation qui minimisent les déchets mis en décharge. Les organismes du secteur public regroupent de plus en plus le mobilier avec les rénovations de bâtiments pour satisfaire les objectifs climatiques nationaux, accordant aux fournisseurs certifiés des privilèges de priorité dans les files d'attente.
Par canal de distribution : l'accélération en ligne remodèle le B2C
Le commerce de détail B2C est resté dominant à 64,77 % du chiffre d'affaires 2025, mais le commerce électronique au sein de ce canal se développe de 6,88 % par an à mesure que les consommateurs recherchent les écolabels en ligne et apprécient la livraison directe à domicile de produits en kit. Les taux de clic s'améliorent lorsque les annonces affichent des scores carbone et des passeports numériques de produits. La taille du marché européen des meubles durables issue des ventes en ligne devrait dépasser 3,22 milliards USD d'ici 2031. Les showrooms traditionnels répondent avec la visualisation en réalité virtuelle et des démonstrations de réparation en magasin. Les grandes surfaces aménagent des « espaces circulaires » où les acheteurs peuvent échanger des pièces obsolètes.
Les intégrateurs de projets B2B regroupent les meubles avec des panneaux acoustiques et des tapis dans le cadre de contrats d'aménagement holistiques. Ils exigent une responsabilité à guichet unique et des rapports sur les indicateurs clés de performance, ce qui pousse les fabricants à agréger les données environnementales dans des nomenclatures multi-fournisseurs. La lecture des codes QR lors de la remise du chantier vérifie de plus en plus la conformité. Les distributeurs hybrides combinant des configurateurs en ligne et des centres de rénovation locaux captent à la fois les avantages de la transparence et de la proximité des services.
Analyse géographique
L'Allemagne a capté 18,21 % des revenus de 2025, portée par des réglementations strictes sur la qualité de l'air intérieur et le leadership du pays dans la production de bois d'ingénierie. Les constructeurs et les occupants d'entreprises considèrent la documentation FSC et DEP comme des critères d'appel d'offres par défaut, permettant des prix premium. Les consortiums pilotes de passeports numériques en Bavière illustrent une adoption précoce de la transparence ESPR. La croissance est stable plutôt qu'explosive, reflétant la maturité du marché et la saturation des rénovations de bureaux verts.
Les pays nordiques afficheront le TCAC le plus rapide de 7,42 % jusqu'en 2031 grâce à un revenu disponible élevé, un environnementalisme culturel et d'abondantes ressources forestières certifiées. La pénétration des meubles en tant que service au Danemark dépasse déjà 8 % des nouvelles installations de bureaux, et les incitations fiscales suédoises pour les services de réparation réduisent les coûts du cycle de vie. Les systèmes municipaux de gestion des déchets récupèrent plus de 60 % des meubles encombrants, alimentant les boucles industrielles de matériaux. L'éthique minimaliste du design nordique s'aligne sur les stratégies à moindre intensité matérielle. La France, l'Italie, l'Espagne, le BENELUX et le Royaume-Uni forment un niveau diversifié. La France applique la loi AGEC anti-gaspillage qui étend la responsabilité des producteurs aux meubles, déclenchant des investissements dans la logistique de reprise. Les maisons de design italiennes fusionnent l'artisanat traditionnel avec l'innovation biosourcée pour maintenir des primes à l'exportation. Le Royaume-Uni post-Brexit élabore ses propres règles d'écoconception, favorisant les jeunes entreprises non contraintes par la bureaucratie de l'UE. L'urbanisation dense du BENELUX soutient des clusters pilotes de meubles en tant que service reliant Amsterdam, Bruxelles et Luxembourg. L'Europe centrale et orientale reste sensible aux coûts mais s'harmonisera progressivement sous l'application du règlement ESPR, libérant une demande différée en Pologne et dans les pays baltes.
Paysage réglementaire
Le cycle politique de l'UE renforce les exigences en matière de circularité et de transparence des produits pour l'ameublement, ancré par le règlement sur l'écoconception pour des produits durables (ESPR), Règlement (UE) 2024/1781, adopté en juin 2024. Dans le cadre du plan de travail ESPR 2025-2030, l'ameublement et les matelas sont désignés comme groupes de produits prioritaires, ce qui introduit des obligations de durabilité, de réparabilité, de contenu recyclé et de passeport numérique du produit dans la trajectoire de conformité. Les orientations sectorielles indiquent que l'acte délégué sur l'ameublement suit une trajectoire d'adoption vers 2028.
Des mesures complémentaires en matière de politique des déchets maintiennent un examen plus étroit de la responsabilité des producteurs et des allégations de circularité. La directive-cadre révisée sur les déchets est entrée en vigueur le 16 octobre 2025 et, bien qu'axée sur les textiles et les déchets alimentaires, elle renforce l'orientation vers une REP élargie et des systèmes de collecte de meilleure qualité. Parallèlement à l'ESPR, cela accroît les attentes en matière de reprise, de filières de fin de vie documentées et de justification vérifiable des attributs de durabilité dans les ventes transfrontalières et les marchés publics.
Analyse de la chaîne de valeur
L'approvisionnement en intrants se concentre sur le bois certifié et récupéré (chaîne de contrôle FSC, matières premières récupérées), les métaux recyclés et les polymères recyclés ou biosourcés, ainsi que les adhésifs et finitions à faible teneur en COV. La fabrication est soutenue par une base dense de PME à travers l'Europe, et les changements de conception induits par la conformité, notamment la modularité, la réparabilité et la séparation des matériaux, sont de plus en plus façonnés par les priorités de l'ESPR (Règlement (UE) 2024/1781). Cela génère, en amont, des exigences de provenance vérifiée et, en aval, des exigences de données produit alimentant les passeports numériques du produit.
En aval, la distribution se répartit entre les canaux B2C (vente au détail et en ligne) et B2B (projets), avec un accent croissant sur les couches de services telles que la remise à neuf, la fourniture de pièces détachées et la logistique de reprise. Des goulets d'étranglement persistent en raison d'une capacité de collecte et de logistique inverse inégale, ainsi que du coût de la réparation et de la remise à neuf. L'accès aux intrants certifiés peut également varier selon la géographie. Des modèles circulaires verticalement intégrés montrent comment les entreprises bouclent les boucles, comme Gruppo Saviola qui utilise son réseau de récupération Savionet pour s'approvisionner en bois post-consommation pour son panneau écologique, tandis que des catégories fortement dépendantes des achats comme les cuisines ajoutent une complexité d'approvisionnement multi-niveaux, Nobia indiquant que le bois primaire provient largement de fournisseurs européens, mais que certains composants secondaires et appareils peuvent provenir d'Asie.
Paysage concurrentiel
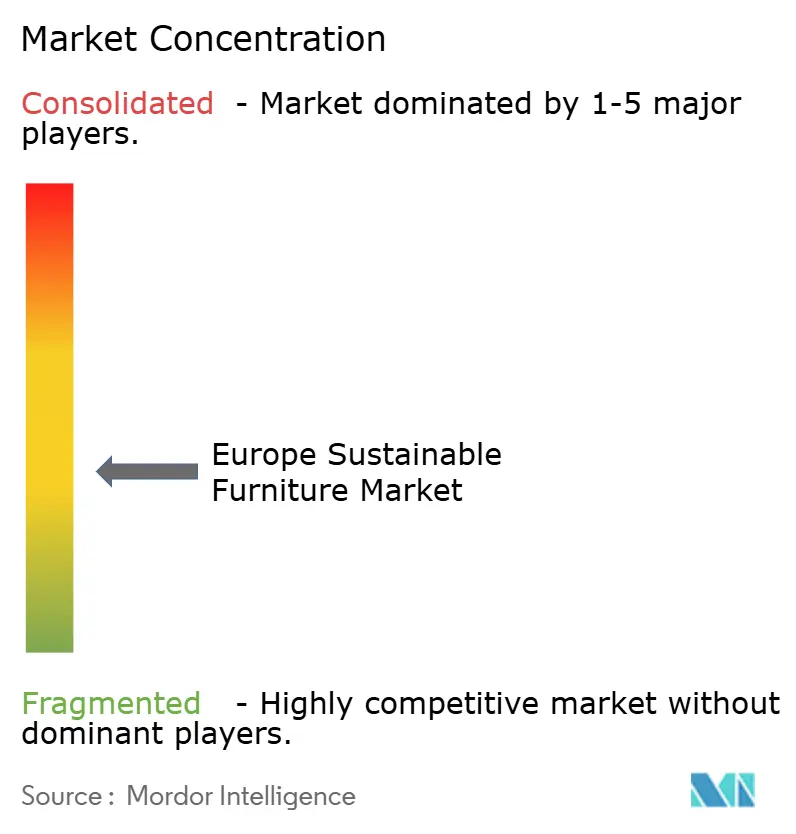
Le marché est fragmenté. IKEA, Steelcase, Herman Miller et Haworth laissent de la place aux spécialistes régionaux et aux perturbateurs des meubles en tant que service. IKEA a consacré 1 milliard EUR (1,04 milliard USD) en 2025 aux centres de recyclage européens, signalant un pivot du volume vers la rétention circulaire. MillerKnoll a éliminé les SPFA sur toutes ses gammes en décembre 2024, anticipant les interdictions chimiques. Steelcase s'associe à BASF pour les coques de sièges en plastique océanique, tandis que Vestre exploite des usines de meubles d'extérieur à carbone négatif alimentées à l'hydroélectricité.
NORNORM et Enky défendent l'abonnement aux meubles, ciblant la flexibilité des locataires et la réduction des émissions incorporées. Les deux déploient des étiquettes IoT pour la surveillance des actifs et la maintenance prédictive, assurant ≥ 5 cycles de vie par article. Les maisons de menuiserie régionales au Portugal et en Slovénie se différencient grâce au liège et au hêtre d'origine locale tout en tirant parti des plateformes numériques de l'UE pour atteindre les acheteurs urbains. La parité concurrentielle repose de plus en plus sur une transparence vérifiée ; les passeports adossés à la chaîne de blocs et les outils de notation du cycle de vie basés sur l'IA remplacent les catalogues brillants.
La sécurité de l'approvisionnement est un autre champ de bataille. Les multinationales achètent des concessions forestières en Finlande et en Lettonie pour sécuriser les approvisionnements en bois certifié FSC, tandis que les jeunes entreprises expérimentent des panneaux à base de mycélium cultivés en interne. L'avantage de coût seul ne garantit plus les ventes ; les acheteurs exigent des réductions de CO₂ démontrables, l'élimination des produits chimiques toxiques et une reprise pratique. À mesure que l'application du règlement ESPR se renforce après 2027, les acteurs sans voies de fin de vie risquent de perdre l'éligibilité aux appels d'offres, accélérant la consolidation autour des marques capables de circularité.
Leaders du secteur européen des meubles durables
IKEA Group
Vitra International AG
Steelcase Inc.
Herman Miller Inc.
Haworth Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La mise en œuvre de l'ESPR crée à court terme de la place pour des services facilitant la conformité et des infrastructures de données. L'ameublement est un groupe de produits prioritaire au titre du Règlement (UE) 2024/1781, et le chantier politique actif se manifeste par des consultations continues des parties prenantes sur les exigences d'écoconception, ainsi qu'une révision des critères de l'Écolabel européen pour l'ameublement. La date limite de l'enquête a été prolongée jusqu'au 13 juillet 2026. Ce cycle de consultation soutient les opportunités pour les fabricants et les fournisseurs de solutions d'industrialiser la capture de données produit, notamment les matériaux, les instructions de réparation et l'orientation en fin de vie, et d'utiliser ces données dans les listings B2C et la documentation d'appels d'offres B2B.
La récupération de valeur circulaire présente encore des lacunes, ce qui soutient les cas d'investissement dans la collecte, le tri, la remise à neuf et le conditionnement de matières premières recyclées pour le bois et les plastiques. Les déchets d'ameublement de l'UE sont estimés à 10,78 millions de tonnes par an, et seulement environ 10 % sont recyclés, le reste étant en grande partie incinéré ou mis en décharge. Les opérateurs capables d'agréger les retours et de fournir des matières premières secondaires cohérentes sont donc susceptibles de gagner en influence à mesure que les marques renforcent les exigences de durabilité et de contenu recyclé. Des initiatives pilotes, telles que Cir4Fun et le développement associé du passeport numérique du produit soutenu par CORDIS, offrent également une plateforme pratique pour relier la traçabilité à la tarification du marché secondaire et à la performance de reprise.
Développements récents du secteur
- Juillet 2026 : L'étude préparatoire et d'évaluation d'impact ESPR pour l'ameublement, liée à la révision des critères de l'Écolabel européen, a prolongé la date limite des enquêtes auprès des parties prenantes jusqu'au 13 juillet 2026. Le maintien de la fenêtre de consultation ouverte soutient l'activité à court terme autour des définitions de durabilité, de réparabilité et d'information sur les produits, ce qui affecte la manière dont les fabricants construisent leurs systèmes de données et redessinent leurs références avant l'échéancier de l'acte délégué sur l'ameublement.
- Octobre 2025 : Ingka Investments a finalisé l'acquisition d'environ 153 000 hectares de forêts en Lettonie et en Estonie auprès de l'association de propriétaires forestiers Sodra. Cette acquisition renforce l'accès à long terme à des matières premières en bois gérées de manière responsable et améliore la sécurité d'approvisionnement et la documentation de provenance, à mesure que les exigences de traçabilité augmentent dans les chaînes de valeur de l'UE.
- Avril 2025 : Vitra a présenté V-Foam, une mousse de rembourrage en polyuréthane recyclable développée avec BASF, Vitra détenant des droits exclusifs dans le secteur de l'ameublement pendant un an. Cette innovation matérielle vise la circularité dans les sièges rembourrés en améliorant les options de fin de vie des composants en mousse et soutient la reconception des produits vers une meilleure séparabilité et des rendements de recyclage plus élevés.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché couvre le mobilier vendu en Europe qui est positionné comme durable sur la base du choix des matériaux et des allégations produits, tels que les intrants recyclés, le bois issu de sources responsables et les finitions à faibles émissions, et il est mesuré en valeur au point de vente.
Exclusions du périmètre : Nous excluons les services d'entretien du mobilier, la valeur de la revente de pair à pair de seconde main, et les articles de décoration intérieure générale qui ne constituent pas du mobilier.
Aperçu de la segmentation
- Par produit
- Chaises
- Tables
- Canapés
- Lits
- Armoires de rangement
- Autres produits
- Par matériau
- Bois récupéré / certifié FSC
- Bambou et herbes à renouvellement rapide
- Métaux recyclés (acier et aluminium)
- Plastiques recyclés et biosourcés
- Fibres organiques / naturelles (rotin, jute, chanvre)
- Autres matériaux (bois de parawood, bois de caoutchouc, tissus naturels, etc.)
- Par utilisateur final
- Résidentiel
- Commercial
- Bureaux
- Hôtellerie
- Établissements de santé
- Établissements d'enseignement
- Autres utilisateurs commerciaux (lieux publics, centres commerciaux, bureaux gouvernementaux, etc.)
- Par canal de distribution
- B2C / Commerce de détail
- Grandes surfaces
- Magasins spécialisés de meubles
- En ligne
- Autres canaux de distribution
- B2B / Projet
- B2C / Commerce de détail
- Par géographie
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- BENELUX (Belgique, Pays-Bas, Luxembourg)
- NORDICS (Danemark, Finlande, Islande, Norvège, Suède)
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a débuté par la cartographie des signaux de demande et de la capacité d'offre vérifiables dans les données publiques. Nous avons consulté des sources telles qu'Eurostat pour les indicateurs commerciaux et macroéconomiques, l'Agence européenne pour l'environnement pour le contexte de l'économie circulaire, et les pages de la Commission européenne sur les déchets, les produits chimiques et les règles relatives aux produits qui influencent les matériaux et l'étiquetage. Nous avons également utilisé des références liées à la foresterie et aux matériaux, telles que les statistiques forestières de la FAO et les informations de certification FSC et PEFC disponibles publiquement, afin de comprendre les signaux d'approvisionnement durable.
Pour relier ces signaux à la valeur de marché, nous avons examiné les rapports annuels, les rapports de développement durable et les présentations aux investisseurs des fabricants et détaillants de mobilier ayant une exposition européenne significative. Nous avons ensuite effectué des recoupements avec des articles de presse fiables sur l'adoption des éco-matériaux et les programmes de reprise. En outre, des abonnements à des bases de données payantes ont été utilisés de manière sélective pour les données financières des entreprises, le renseignement, les bases de données de brevets et les contrôles d'importation et d'exportation au niveau des expéditions, là où les séries publiques manquaient de détails. Cette liste n'est pas exhaustive, et de nombreuses autres sources publiques et payantes ont également été utilisées pour collecter des données, valider des hypothèses et clarifier des questions ouvertes.
Entretiens primaires et enquêtes
Le travail primaire s'est concentré sur la validation de ce qui est comptabilisé comme durable dans les décisions d'achat réelles, et sur la façon dont les primes de prix varient selon les matériaux et les canaux. Nous avons échangé avec un panel de fabricants, distributeurs, détaillants, ainsi que des parties prenantes en matière de matériaux et de certification sur les principaux marchés européens du mobilier, afin de corriger les hypothèses documentaires là où elles ne correspondaient pas à la réalité des ventes de produits. Ces discussions ont également servi à confirmer le rythme d'adoption des finitions à faible teneur en COV, du contenu recyclé, de la réparabilité et des modèles de reprise, ce qui a permis d'affiner les hypothèses de prévision.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 36 % |
| Acteurs de plus petite taille : 15 % | Managers : 49 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle les indicateurs de production et d'échanges commerciaux, combinés aux indicateurs de consommation de mobilier par pays, ont été utilisés pour reconstituer le bassin de valeur adressable pour le mobilier durable en Europe. Une fois ce bassin défini, nous avons appliqué des taux d'adoption qui reflètent la fréquence à laquelle les matériaux durables et les allégations vérifiées apparaissent dans les gammes de produits réelles, puis nous avons ajusté la valeur en utilisant les primes de prix observées par matériau et par canal.
Quelques indicateurs caractéristiques du marché ont été traités comme des données d'entrée fondamentales, car ils tendent à faire évoluer la valeur totale de manière prévisible. Il s'agit notamment de la part du mobilier à base de bois certifié ou issu de sources responsables, de la pénétration du contenu recyclé dans les panneaux et les textiles, de la diffusion des finitions à faible teneur en COV et de l'étiquetage des produits associés, du mix en ligne par rapport au hors ligne (qui influe sur le prix de vente moyen et l'assortiment), ainsi que de l'activité de rénovation et de logement qui détermine les cycles de remplacement. Pour maintenir des totaux réalistes, nous avons corroboré les résultats par des vérifications ascendantes sélectives, notamment des prix de vente moyens échantillonnés multipliés par les volumes pour des catégories représentatives et des contrôles de canaux sur les assortiments durables, suivis d'ajustements ciblés là où des écarts ont été constatés.
Les prévisions se sont appuyées sur une analyse de scénarios étayée par des tendances en matière de logement et de rénovation, de disponibilité des matériaux et de dynamique politique liée aux actions en faveur de l'économie circulaire. Lorsque les communications des entreprises ne ventilaient pas clairement les revenus durables, nous avons comblé l'écart avec des règles d'allocation prudentes ancrées dans le mix produit, l'intensité de certification et la part des références durables observées dans les canaux clés.
Validation des données et cycle de mise à jour
La validation a été effectuée en plusieurs passes afin qu'un point de données inhabituel ne fausse pas les totaux du marché. Nous avons comparé les résultats du modèle à des signaux indépendants tels que les mouvements du commerce de mobilier, les tendances de croissance des certifications et les évolutions directionnelles des prix et des promotions, puis nous avons revérifié les pays ou catégories présentant des hausses marquées. Lorsque les écarts étaient importants, des appels de suivi ont été déclenchés pour confirmer si le changement était dû à une demande réelle, à un changement de périmètre, ou à des effets de calendrier et de change.
Avant la validation finale, le modèle et les hypothèses sont examinés par un autre analyste pour vérifier la logique, les calculs et si les données d'entrée correspondent à ce que les acheteurs et les vendeurs ont décrit lors des entretiens. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements de politique majeurs, des mouvements brusques des coûts des intrants ou des évolutions visibles des prix de détail. Juste avant la livraison, une passe finale est effectuée afin que les clients reçoivent une vue à jour.
Estimation du marché européen du mobilier durable par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le mobilier durable en Europe peuvent différer considérablement, car les chercheurs tracent les frontières à des endroits différents et appliquent ensuite des hypothèses de prix et d'adoption différentes. Les différences proviennent généralement de ce qui est considéré comme durable, du fait que la valeur est mesurée au niveau du fabricant ou au niveau du détail, et de la rapidité avec laquelle les primes de prix sont supposées se normaliser dans le temps.
En suivant les évolutions du mix liées aux certifications, les mouvements des primes de prix par matériau et les vérifications annuelles de mise à jour, Mordor Intelligence maintient l'estimation ancrée aux produits de mobilier présentant des signaux durables plus clairs, plutôt que de comptabiliser largement toutes les allégations de mobilier à thème écologique qui ne sont pas vérifiées de manière cohérente.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,37 milliards USD (2025) | |
| Cabinet de conseil régional A | 14,75 milliards USD (2026) | Utilise une année de base plus tardive et une définition plus large du développement durable pouvant inclure des assortiments à thème écologique plus larges, ce qui tend à augmenter la valeur de départ lorsque les prix de détail sont appliqués de manière plus uniforme. |
| Éditeur sectoriel B | 18,50 milliards USD (2024) | Semble mélanger le mobilier avec des catégories domestiques adjacentes et applique une hypothèse de prime de prix agressive sur l'ensemble des marchés, avec une transparence limitée sur la façon dont les matériaux vérifiés et les critères à faible teneur en COV sont distingués. |
L'écart dans le tableau s'explique principalement par les choix de délimitation et la façon dont les primes de prix sont appliquées, plutôt que par un désaccord sur la demande globale de mobilier en Europe. Notre approche reste traçable car le total est construit à partir de signaux de consommation observables, puis filtré à l'aide d'hypothèses d'adoption et de prix qui ont été revérifiées avec les acteurs du marché. Cela rend la valeur finale plus facile à reproduire et à mettre à jour lorsque la politique, les matériaux ou le mix de canaux évoluent.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché européen des meubles durables ?
Le marché s'établit à 14,05 milliards USD en 2026.
À quelle vitesse le marché devrait-il croître ?
Il devrait enregistrer un TCAC de 5,12 % et atteindre 18,01 milliards USD d'ici 2031.
Quelle catégorie de produits est en tête en termes de revenus ?
Les chaises sont en tête avec une part de 35,72 % de la taille du marché européen des meubles durables en 2025.
Pourquoi les pays nordiques connaissent-ils la croissance la plus rapide ?
Des politiques d'économie circulaire complètes, un revenu disponible élevé et des systèmes robustes de logistique inverse entraînent un TCAC de 7,42 %.
Quel modèle économique remodèle les achats ?
Les abonnements aux meubles en tant que service gagnent du terrain, offrant flexibilité et avantages circulaires aux clients d'entreprise.
Quel segment de matériaux se développe le plus rapidement ?
Les plastiques recyclés et biosourcés devraient croître à un TCAC de 6,39 % jusqu'en 2031.
Dernière mise à jour de la page le:



