
Taille et part du marché du mobilier de bureau en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 11.81 Milliards de dollars |
| Taille du Marché (2026) | 11.58 Milliards de dollars |
| Taille du Marché (2031) | 14.24 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.23 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du mobilier de bureau en Europe par Mordor Intelligence
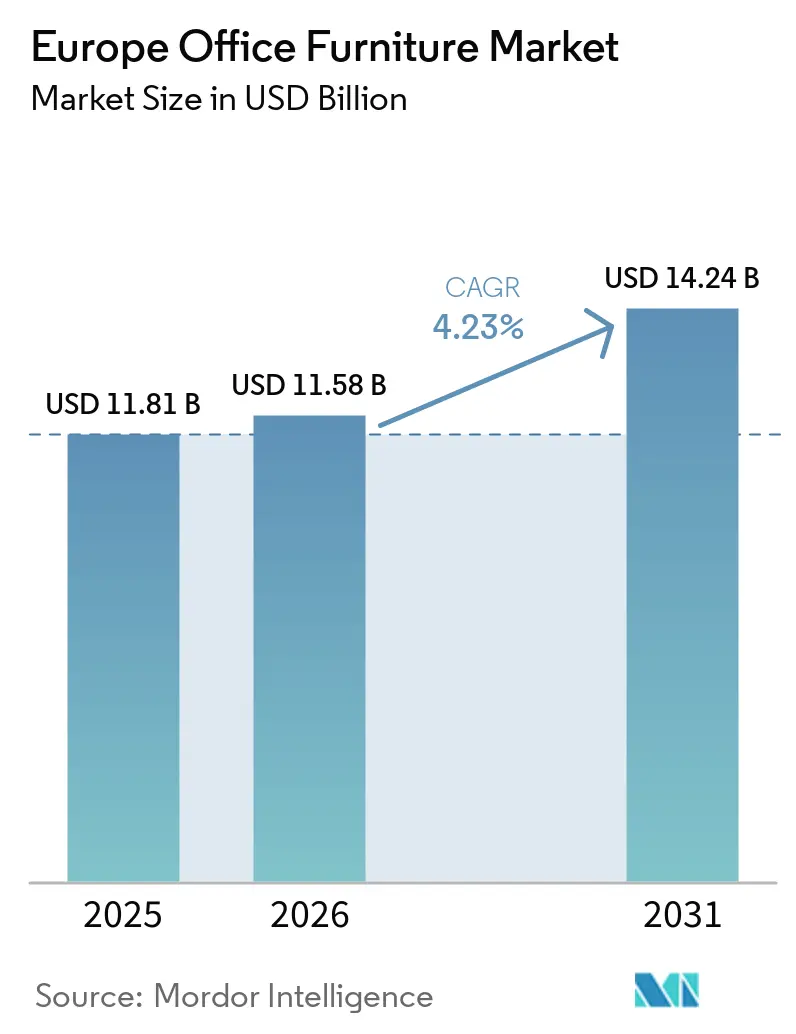
La taille du marché européen du mobilier de bureau devrait reculer de 11,81 milliards USD en 2025 à 11,58 milliards USD en 2026, avant d'atteindre 14,25 milliards USD d'ici 2031, soit un TCAC de 4,23 % sur la période 2026–2031. La croissance actuelle est portée par les organisations qui repensent leurs espaces pour soutenir le travail hybride, imposent des sièges plus ergonomiques et privilégient des configurations modulaires pouvant être réutilisées ou revendues afin de répondre aux objectifs d'économie circulaire. Les entreprises répondent également aux critères environnementaux, sociaux et de gouvernance en exigeant des programmes de reprise en interne et une teneur garantie en matières recyclées, tandis que les normes ergonomiques de l'UE poussent à la modernisation des sièges dans toutes les grandes zones géographiques. La résilience de la chaîne d'approvisionnement est devenue une autre priorité, car les prix au comptant du bois ont augmenté de 30 % et ceux de l'acier de 25 % en 2024, ce qui a conduit les entreprises disposant d'un approvisionnement diversifié à surpasser celles qui dépendent d'un fournisseur unique. Les avantages concurrentiels s'articulent désormais autour d'offres complètes de gestion du cycle de vie, de produits équipés de capteurs permettant de suivre l'utilisation, et d'une esthétique haut de gamme aidant les employeurs à se démarquer sur des marchés du travail tendus. Le marché européen du mobilier de bureau reste par conséquent un indicateur avancé de la manière dont les stratégies immobilières d'entreprise, les exigences réglementaires et les objectifs de durabilité convergent dans les investissements liés aux espaces de travail physiques.
Principaux enseignements du rapport
- Par produit, les chaises représentaient 37,85 % de la part de marché du mobilier de bureau en Europe en 2025, tandis que les cabines et les cloisons de bureau devraient afficher le TCAC le plus rapide, soit 6,55 %, jusqu'en 2031.
- Par matériau, le bois représentait 45,20 % de la taille du marché du mobilier de bureau en Europe en 2025 ; les plastiques et polymères se développeront à un TCAC de 6,39 % jusqu'en 2031, à mesure que les matières recyclées gagnent du terrain.
- Par gamme de prix, le milieu de gamme représentait 55,60 % de la taille du marché du mobilier de bureau en Europe en 2025, mais le segment premium devrait croître de 6,81 % par an et dépasser la moyenne du marché, les employeurs privilégiant des solutions de meilleure qualité.
- Par utilisateur final, les bureaux d'entreprise détenaient 61,35 % de la taille du marché du mobilier de bureau en Europe en 2025, tandis que les bureaux de santé progresseront à un TCAC de 7,24 % portés par la modernisation et les exigences de contrôle des infections.
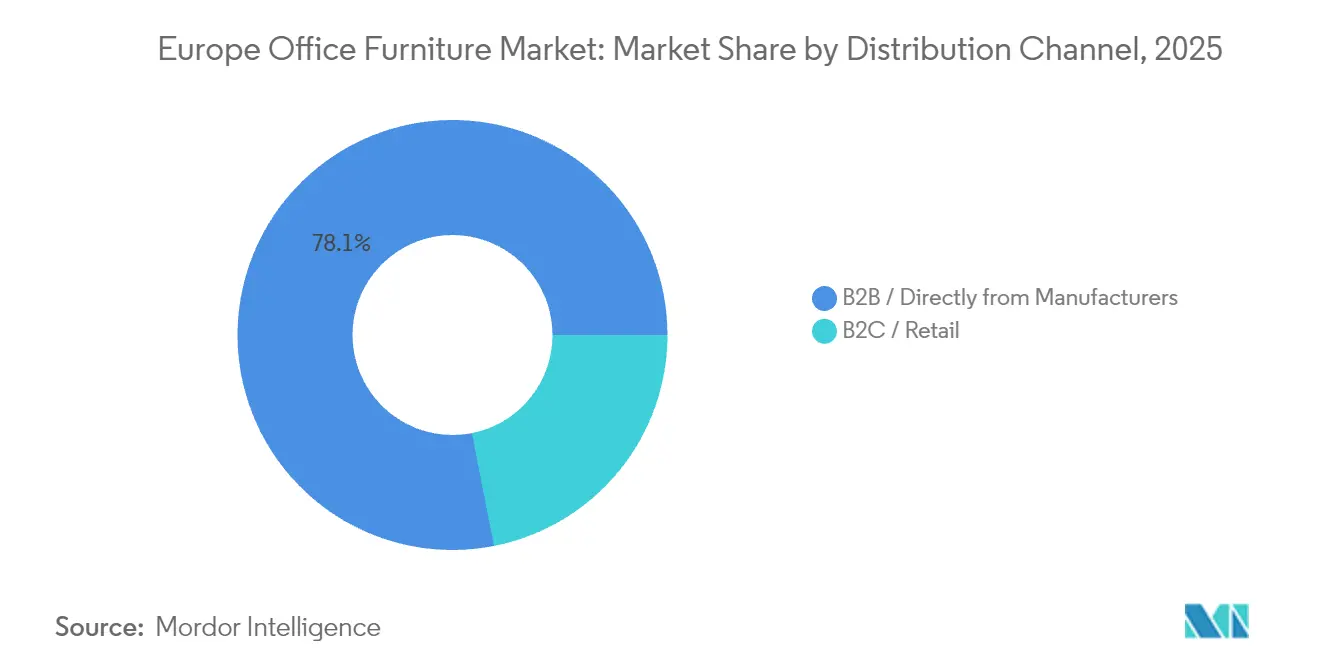
- Par canal de distribution, les ventes directes B2B représentaient 78,10 % de la taille du marché du mobilier de bureau en Europe en 2025 et s'accéléreront à un TCAC de 7,55 %, les fabricants utilisant ce canal pour capter des marges et approfondir les relations avec leurs clients.
- Par géographie, l'Allemagne maintenait une part de 20,30 % de la taille du marché du mobilier de bureau en Europe en 2025, mais l'Espagne devrait enregistrer un TCAC de 7,73 % jusqu'en 2031 en raison d'une forte expansion de la construction et des services professionnels.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor du travail hybride post-pandémique soutenant le cycle de remplacement | +1.2% | Mondial, avec l'impact le plus fort en Allemagne, au Royaume-Uni, en France | Moyen terme (2-4 ans) |
| Les mandats ESG des entreprises stimulant la demande de mobilier circulaire et recyclé | +0.8% | À l'échelle de l'UE, particulièrement dans les régions nordiques et du Benelux | Long terme (≥ 4 ans) |
| Les directives ergonomiques plus strictes de l'UE (EN 1335-1:2020) accélérant l'adoption de sièges ergonomiques | +0.7% | Exigence réglementaire à l'échelle de l'UE | Court terme (≤ 2 ans) |
| La premiumisation de l'esthétique des espaces de travail pour attirer les talents sur des marchés du travail tendus | +0.9% | Principaux centres d'affaires européens, plus forte en Allemagne, au Royaume-Uni | Moyen terme (2-4 ans) |
| Les plateformes de conception personnalisée de masse pilotées par l'IA réduisant les délais et les risques liés aux stocks | +0.4% | Marchés à forte composante technologique : Allemagne, Pays-Bas, pays nordiques | Long terme (≥ 4 ans) |
| Les bureaux et chaises équipés de capteurs intelligents permettant les dépenses en analytique des espaces de travail | +0.3% | Premiers adoptants en Allemagne, au Royaume-Uni, aux Pays-Bas | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor du travail hybride post-pandémique soutenant le cycle de remplacement
Les évolutions des entreprises vers des modèles de présence flexible ont allongé les rotations quotidiennes des postes et réduit le nombre total de bureaux fixes, mais ce même changement prolonge les cycles de remplacement du mobilier modulaire qui accueille davantage d'utilisateurs par poste[1]K2 Space, "Tendances de conception de bureaux 2024," k2space.co.uk. . Les entreprises introduisent des bureaux réglables en hauteur, des caissons mobiles et des systèmes de reconfiguration sans outil pour aligner la densité des sièges sur l'occupation fluctuante. Les indicateurs d'utilisation montrent déjà que les zones collaboratives affichent un taux d'occupation de 32 % contre 26 % pour les postes de travail attitrés, orientant les investissements vers du mobilier polyvalent qui aide les équipes de gestion des installations à redéployer les mètres carrés rapidement. Le marché du mobilier de bureau en Europe en bénéficie car ces gammes modulaires nécessitent des ajouts et accessoires fréquents, augmentant la valeur moyenne des commandes lors des renouvellements de baux. Les fabricants de mobilier captent désormais des revenus récurrents via des modèles d'abonnement permettant aux clients d'échanger des pièces à la demande, réduisant drastiquement les stocks inutilisés et les déchets mis en décharge. Les équipes immobilières apprécient également les données captées par les bureaux et chaises équipés de capteurs qui alimentent des tableaux de bord d'utilisation en temps réel, guidant des calendriers de maintenance proactifs qui prolongent la durée de vie des produits.
Les mandats ESG des entreprises stimulant la demande de mobilier circulaire et recyclé
Les services des achats à travers l'Europe traitent désormais la réduction des émissions de carbone comme un critère d'achat formel, accélérant l'essor des tables remises à neuf, des rénovations de chaises et des abonnements en tant que service. Des prestataires tels que NORNORM font état d'une croissance annuelle de 50 % des mètres carrés loués tout en affirmant un impact CO₂ jusqu'à 70 % inférieur par rapport aux achats en première vente[2]NORNORM, "Financement de Santander CIB pour l'expansion circulaire," nornorm.com.. Les offres circulaires comprennent souvent une reprise garantie, une remise en état et des rapports transparents sur la fin de vie, aidant les clients entreprises à atteindre leurs objectifs d'émissions de portée trois. La stratégie confère un avantage commercial car les acheteurs peuvent désormais éviter les dépenses d'investissement initiales et payer depuis des budgets d'exploitation, une approche qui réaligne la planification financière avec les objectifs de durabilité. Les fabricants intègrent simultanément des plastiques d'origine océanique et du feutre en PET post-consommateur dans les panneaux et les coques de sièges, propulsant les plastiques vers le rang de segment matériau à la croissance la plus rapide d'ici 2030. La tendance circulaire est en outre portée par des propositions de politique de l'UE qui étendraient les règles d'éco-conception au mobilier et imposeraient une déclaration détaillée du cycle de vie pour chaque article vendu.
Les directives ergonomiques plus strictes de l'UE accélérant l'adoption de sièges ergonomiques
La norme EN 1335-1:2020 actualise les plages anthropométriques pour couvrir 95 % des citoyens européens, incitant les entreprises à remplacer les chaises vieillissantes par des modèles offrant une profondeur d'assise réglable, des mécanismes synchronisés et un soutien lombaire calibré[3]British Standards Institution, "BS EN 1335," bsigroup.com.. Les gestionnaires d'installations font face à des audits de conformité susceptibles d'entraîner des pénalités liées aux accidents du travail si les normes ne sont pas respectées, déclenchant une vague de remplacements proactifs de chaises même dans les organisations disposant de budgets par ailleurs restreints. Les fournisseurs de sièges se différencient grâce à des certifications vérifiant à la fois les critères dimensionnels et de durabilité, créant un avantage concurrentiel pour les marques bien capitalisées. Les secteurs de la santé et de l'éducation sont les premiers à bouger car les spécialistes de la santé au travail disposent de nouveaux leviers pour imposer des mises à niveau dans leurs établissements. Dans les bureaux hybrides, les paramètres de sièges multi-utilisateurs bénéficient de leviers de réglage rapide et de tutoriels par QR code qui aident chaque nouvel occupant à calibrer sa posture en quelques secondes. Les fabricants profitent de la norme en associant des applications numériques de coaching ergonomique à chaque chaise, générant des revenus d'abonnement annexes qui améliorent la fidélisation.
La premiumisation de l'esthétique des espaces de travail pour attirer les talents sur des marchés du travail tendus
La tension sur les bassins de main-d'œuvre européens se traduit par des coûts de capital humain élevés, contraignant les employeurs à améliorer l'environnement physique comme facteur de différenciation concurrentielle. Les recruteurs mettent de plus en plus en avant des halls d'entrée d'inspiration hôtelière, des finitions en bois artisanal et des œuvres d'art sélectionnées lorsqu'ils courtisent des candidats, faisant du mobilier premium un symbole tangible de la culture organisationnelle. Les nouvelles directives de conception mettent désormais l'accent sur les matériaux biophiliques, les textures variées et les palettes de couleurs atténuées qui soutiennent le bien-être mental, des études indiquant des gains de productivité de 6 % et des améliorations de la créativité de 15 % après aménagement. Les vendeurs premium exploitent ces préférences en s'associant à des designers renommés et en proposant des collections en édition limitée qui servent de vecteurs de narration de marque dans les campagnes sur les réseaux sociaux. Bien que les solutions premium impliquent des dépenses en capital plus élevées, les directions financières acceptent cette dépense car le retour se manifeste par une réduction du turnover et de meilleures mesures d'engagement des collaborateurs. Les cabines acoustiques, les sièges emblématiques et les systèmes de salon modulaires incarnent la poussée vers le premium, chacun générant des marges qui dépassent largement celles des bureaux ordinaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reports de dépenses d'investissement des entreprises liés à l'inflation | -1.1% | À l'échelle de l'UE, impact le plus fort en Allemagne, en Italie | Court terme (≤ 2 ans) |
| Volatilité des prix du bois et de l'acier comprimant les marges des équipementiers | -0.8% | Régions à forte composante manufacturière : Allemagne, Italie, Pologne | Moyen terme (2-4 ans) |
| Réduction des surfaces de bureaux due au télétravail | -0.6% | Principales zones métropolitaines à travers l'Europe | Long terme (≥ 4 ans) |
| Obligations de reprise de type déchets d'équipements électriques et électroniques (style DEEE) de l'UE ajoutant des coûts | -0.3% | Exigence réglementaire à l'échelle de l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Reports de dépenses d'investissement des entreprises liés à l'inflation
L'inflation persistante des prix à la consommation en Europe pousse les directions financières à geler les dépenses d'investissement non essentielles, ce qui freine directement les cycles de renouvellement du mobilier. Le chiffre d'affaires du mobilier allemand a chuté de 7,40 % à 17,8 milliards USD (16,4 milliards EUR) en 2024, et les sous-catégories bureaux ont reculé de 4 % alors que les entreprises redirigeaient leurs liquidités vers la technologie et les coussins de fonds de roulement. Au lieu d'acheter de nouvelles chaises, les équipes de gestion des installations font appel à des prestataires de remise en état offrant 30 à 50 % d'économies tout en respectant les directives ergonomiques. Les budgets de réaménagement différés pèsent sur les volumes du milieu de gamme même si les gammes premium résistent, les cadres cherchant des zones « emblématiques » qui communiquent stabilité en période de turbulences économiques. Le ralentissement génère un arriéré sur le marché du mobilier de bureau en Europe mais crée également une demande latente susceptible de se manifester lors d'une reprise des dépenses une fois l'incertitude macroéconomique dissipée.
Volatilité des prix du bois et de l'acier comprimant les marges des équipementiers
Les fabricants à travers l'Europe s'attendent à ce que les intrants en matières premières restent élevés après les pics liés à la pandémie, les données d'enquête indiquant des hausses de prix potentielles de 30 % et 25 % pour le bois et l'acier respectivement en 2025. Ces coûts compressent les marges et imposent soit des hausses de prix soit des dégradations de spécifications, chacun comportant son propre risque sur la demande. Certains fournisseurs substituent le bambou, les panneaux composites ingéniérés ou les métaux recyclés pour limiter leur exposition, mais la re-certification pour l'intégrité structurelle peut retarder les lancements de produits. Les petites usines sans couverture de risques ou chaînes d'approvisionnement diversifiées risquent l'insolvabilité, devenant des cibles d'acquisition pour les groupes plus importants cherchant des effets de levier sur les volumes. La pression sur les prix ralentit également l'innovation car les budgets de R&D sont réaffectés pour atténuer les chocs sur les matières premières, allongeant les cycles de renouvellement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
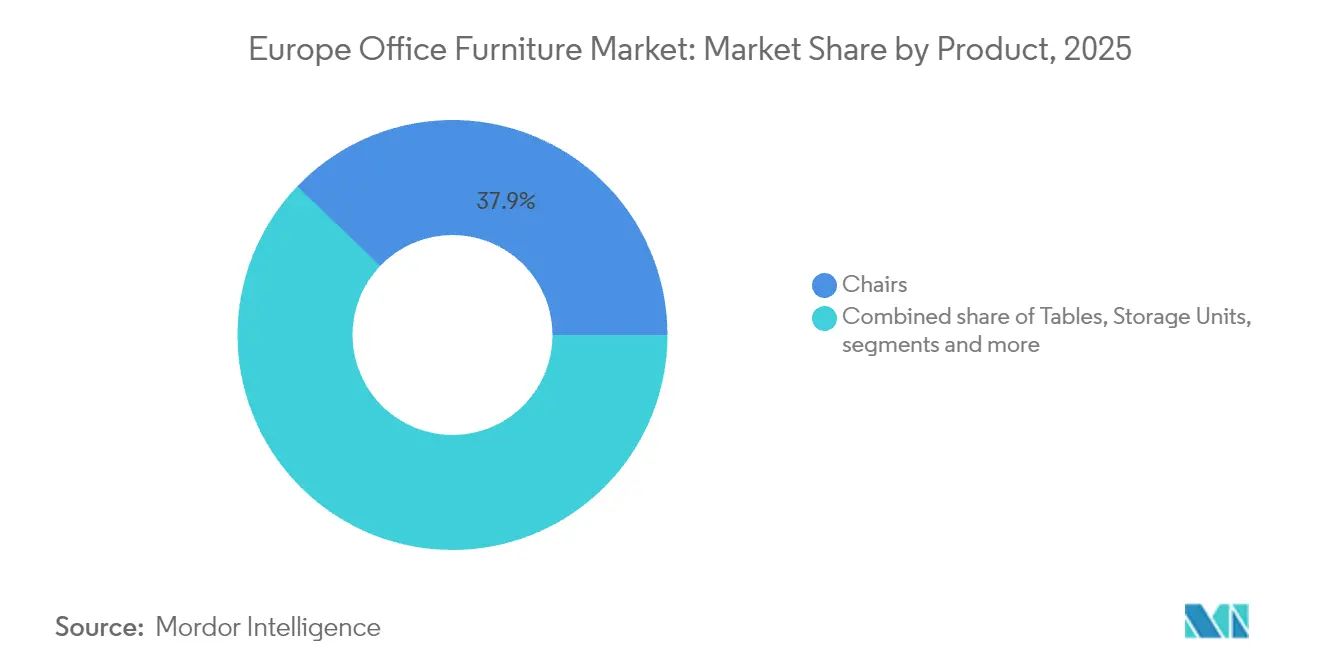
les chaises en tête tandis que les solutions acoustiques s'accélèrentLes chaises ont conservé 37,85 % du chiffre d'affaires 2025 car chaque poste de travail nécessite encore un siège conforme aux normes ergonomiques, faisant des chaises la seule gamme de produits indispensable dans la part de marché du mobilier de bureau en Europe. Les re-certifications obligatoires EN 1335 ainsi que les programmes de bien-être en entreprise prolongent la durée de vie des chaises à environ cinq ans, déclenchant des commandes de remplacement prévisibles qui stabilisent la production des usines. Les bureaux réglables en hauteur et les grandes tables de conférence restent des incontournables dans les bureaux de taille moyenne à grande, mais l'accent post-pandémique sur la collaboration suscite un pivot vers des zones de sièges de style salon mélangeant canapés, tabourets et tables basses. Les plateaux en open space souffrent cependant de fatigue sonore, ce qui propulse les cabines et cloisons de confidentialité à un TCAC prévisionnel de 6,55 % jusqu'en 2031, le plus rapide de toutes les catégories.
Les cabines et systèmes de cloisons prospèrent grâce à des noyaux composites légers, des kits d'assemblage magnétisés et des ventilateurs de ventilation intégrés répondant aux codes de sécurité incendie et de qualité de l'air. Les start-ups déploient des cabines immédiatement après la signature des contrats de bail car les modules contournent l'approbation du propriétaire pour les travaux d'aménagement, réduisant les délais d'installation de plusieurs semaines. Les entreprises multinationales intègrent les cabines avec des logiciels de réservation qui suivent l'occupation, optimisant la densité des sièges au fur et à mesure que les taux de retour au bureau fluctuent. Les chaises, quant à elles, restent essentielles pour la conformité mais se diversifient rapidement en hybrides polyvalents — pensez aux tabourets inclinables qui améliorent la posture ou aux chaises de travail souples qui servent également de sièges pour visiteurs.


Par matériau :
le bois domine tandis que les plastiques stimulent l'innovationLe bois a maintenu une part de marché du mobilier de bureau en Europe de 45,20 % en 2025, soutenu par la préférence des clients pour les textures naturelles qui évoquent chaleur et biophilie. Les certifications de chaîne de contrôle telles que FSC et PEFC confèrent au bois un avantage environnemental, permettant aux fabricants de pratiquer des prix premium lors des appels d'offres orientés ESG. Les finitions en chêne, frêne et noyer restent populaires pour les tables de conférence de direction et les comptoirs d'accueil, bien que les feuilles de placage sur âmes en panneaux de particules aident à réduire le poids et le coût. Les sous-châssis métalliques ajoutent de l'intégrité structurelle aux bureaux assis-debout, mais la flambée des prix de l'acier pèse sur les budgets de nomenclature, incitant le secteur à explorer des alliages alternatifs. Dans le même temps, les formulations de polymères recyclés enregistrent le TCAC le plus élevé à 6,39 % car elles répondent aux mandats d'achats circulaires et permettent des géométries complexes dans des moules en une seule pièce.
Les polymères innovants intègrent des canaux de gestion des câbles, des étiquettes NFC et des additifs antimicrobiens lors du moulage, répondant aux nouvelles exigences d'hygiène et d'intégration technologique sans assemblage secondaire. Cette capacité raccourcit les délais de production et réduit le nombre de pièces, diminuant le risque de garantie tout en augmentant la liberté de conception. Le mobilier en feutre de PET recyclé gagne également du terrain comme baffles acoustiques derrière les bras de moniteur, offrant absorption sonore et personnalisation des couleurs à grande échelle.
Par gamme de prix :
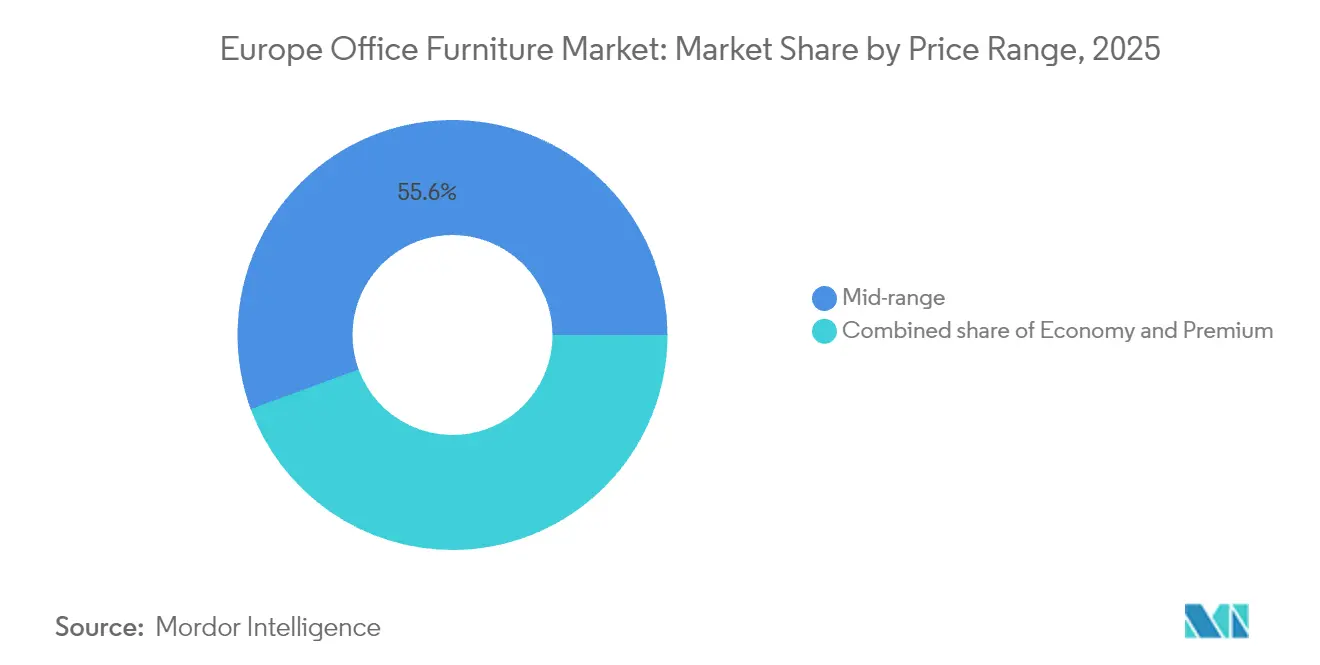
le segment premium dépasse la croissance du marchéLe mobilier milieu de gamme a généré 55,60 % des ventes 2025 car il équilibre les contraintes de coûts avec des caractéristiques satisfaisant la plupart des listes de contrôle des achats. L'architecture tarifaire à trois niveaux — économique, milieu de gamme, premium — reste une pratique standard, mais l'inflation pousse certains clients soit à remettre en état leur parc existant soit à monter en gamme pour des articles visiblement supérieurs qui justifient la dépense. Les produits économiques remportent encore les commandes des petites entreprises et les appels d'offres du secteur public contraints par l'austérité, mais les réclamations sous garantie et les préoccupations en matière de durabilité limitent la viabilité à long terme dans les comptes d'entreprise. Les achats premium, actuellement à un TCAC de 6,81 %, comprennent des sièges de direction en cuir cousu, des bureaux en bois massif avec prises de courant dissimulées et des cabines de confidentialité garnies de feutre en laine pour une meilleure acoustique.
De plus, les pièces premium intègrent des réseaux de capteurs et des préréglages de hauteur pilotés par application qui alimentent les analyses de bien-être, un ensemble de fonctionnalités aligné sur les programmes RH axés sur les données. Les directeurs financiers approuvent ces achats lorsque l'analyse montre des courbes d'amortissement plus faibles et des valeurs résiduelles plus élevées, réduisant effectivement le coût total de possession. Les fournisseurs capitalisent sur cette dynamique en proposant des services de retapissererie et de remise en état internes, préservant la valeur de marque sur plusieurs cycles de propriété. Le premium fonctionne donc à la fois comme catégorie de produit et de service, protégeant davantage les fournisseurs des fluctuations des prix des matières premières. Alors que le travail hybride génère de nouveaux hubs phares destinés à mettre en valeur la culture d'entreprise, la taille du marché du mobilier de bureau en Europe allouée au premium continuera de s'élargir.
Par utilisateur final :
les bureaux de santé accélèrent leur croissanceLes bureaux d'entreprise représentent encore 61,35 % du chiffre d'affaires total car les espaces centralisés restent essentiels pour la collaboration, l'image de marque et la supervision réglementaire. Malgré la diminution des densités de postes de travail, le besoin d'ensembles de collaboration flexibles stimule les dépenses en tables d'équipe, rangements mobiles et sièges de salon. Les campus éducatifs maintiennent une part stable, modernisant bibliothèques et pôles d'innovation avec des aménagements agiles répondant à diverses modalités d'apprentissage. Les agences gouvernementales achètent sur la base de contrats-cadres pluriannuels, ce qui aide les fabricants à prévoir les volumes et à investir dans des équipes de support localisées.
Les bureaux de santé affichent une dynamique remarquable avec un TCAC de 7,24 %, reflétant les extensions hospitalières et les ailes administratives spécialisées qui exigent des revêtements antimicrobiens, des coutures scellées et des surfaces nettoyables. Ces environnements nécessitent des sièges ergonomiques conçus pour de longs quarts de travail aux postes infirmiers et des comptoirs d'accueil servant également de guichets de triage, poussant les fournisseurs à certifier les matériaux selon des protocoles stricts de contrôle des infections. L'environnement encourage également le mobilier conçu autour du confort des patients — par exemple, des chaises pour visiteurs réglables dans les salles de consultation — créant des gammes de produits de niche à prix premium. À mesure que les cliniques ambulatoires se multiplient dans les zones périurbaines européennes, les aménagements localisés représentent de nouveaux débouchés en volume.
Par canal de distribution :
les ventes directes dominent et s'accélèrentLes ventes directes B2B ont atteint 78,10 % en 2025 car les fabricants préfèrent conserver les relations clients plutôt que de partager la marge avec des intermédiaires. Les canaux directs permettent de regrouper des services — planification des espaces, financement et maintenance après-vente — les rendant attractifs pour les organisations dépourvues d'équipes internes de gestion des installations. Les configurateurs numériques permettent aux clients de concevoir des postes de travail en ligne et de recevoir des devis instantanés, réduisant les délais et les erreurs. Les réseaux nationaux de revendeurs existent toujours mais servent de plus en plus de partenaires d'installation plutôt que de contractants principaux, inversant les rôles traditionnels.
Les portails en ligne ciblent désormais les clients de petits bureaux et de bureaux à domicile qui recherchent des pièces de qualité commerciale livrées aux tarifs postaux résidentiels, une clientèle qui a explosé lors des confinements pandémiques. Les applications de réalité augmentée aident les utilisateurs à visualiser les bureaux à l'échelle réelle dans les salons, comblant le fossé entre l'ameublement de commerce de détail et de contrat. Les showrooms spécialisés conservent de la valeur pour le prototypage, permettant aux acheteurs d'entreprise de tester des cabines acoustiques et des bureaux assis-debout avant de signer des commandes à six chiffres. Les modèles hybrides — numérique d'abord, confirmation physique ensuite — devraient continuer à orienter les parts de portefeuille vers les marques qui gèrent les points de contact omnicanaux de manière transparente.
Analyse géographique
Marché allemand du mobilier de bureau
L'Allemagne a représenté 20,30 % des revenus de 2025, soutenue par la plus grande base manufacturière d'Europe et des cadres réglementaires stricts qui renforcent la demande de mobilier ergonomique certifié. L'économie allemande, orientée vers l'exportation, investit massivement dans des sièges sociaux vitrines où un mobilier au design avant-gardiste renforce le prestige de la marque, garantissant ainsi un socle stable pour la taille du marché européen du mobilier de bureau. Néanmoins, l'incertitude macroéconomique a conduit de nombreuses entreprises allemandes à reporter leurs mises à niveau en 2024, affectant les aménagements de nouvelles constructions et entraînant des taux de rénovation plus élevés.
Marché espagnol du mobilier de bureau
L'Espagne, en revanche, affichera le CAGR le plus rapide de la région, à 7,73 %, d'ici 2031, à mesure que les secteurs de l'immobilier et des TIC élargissent leurs effectifs et leurs empreintes de bureaux. Madrid et Barcelone sont en tête des nouvelles constructions qui privilégient les certifications WELL et LEED, exigeant des matériaux à très faible teneur en COV et des bureaux assis-debout équipés de capteurs. Le marché espagnol, autrefois dominé par de petits ateliers de menuiserie, attire désormais des fournisseurs multinationaux désireux de localiser leur production et de raccourcir leurs chaînes d'approvisionnement. La baisse des coûts de financement encourage les promoteurs à opter pour des espaces communs haut de gamme — cafétérias, salons de coworking, pods de réunion en toiture — qui nécessitent des variétés de mobilier durables adaptées aux espaces extérieurs.
Marchés européens au sens large
Par ailleurs, les pays nordiques associent un fort pouvoir d'achat à des mandats d'achats circulaires, générant une demande soutenue pour les chaises reconditionnées et les matériaux à bilan ressources positif. Les pays du Benelux, avec leurs denses pôles financiers et logistiques, privilégient les systèmes modulaires haut de gamme pouvant être déplacés d'un étage loué à l'autre tous les trois ans. L'Italie demeure une puissance du design exportant des collections premium, mais connaît un ralentissement sur le marché intérieur en raison d'une croissance du PIB plus lente. La France affiche des dépenses stables dans le segment intermédiaire, tandis que Paris accélère la rénovation de ses bureaux dans le cadre de la phase d'héritage des Jeux olympiques de 2024. Le segment collectif du reste de l'Europe bénéficie des fonds de relance de l'UE canalisés vers l'infrastructure numérique, qui attire à son tour des locataires technologiques ayant besoin de postes de travail agiles.
Paysage réglementaire
La réglementation en Europe se durcit en matière de sécurité des produits, d'ergonomie et de divulgation de la durabilité. Le règlement européen sur l'écoconception pour des produits durables (ESPR) (règlement (UE) 2024/1781), entré en vigueur en juillet 2024, définit l'orientation des futures exigences spécifiques au mobilier concernant la durabilité, la réparabilité et l'efficacité des ressources. Le mobilier est également priorisé dans le plan de travail 2025-2030 de l'UE sur l'écoconception et l'étiquetage énergétique, qui signale une évolution du secteur vers des attributs de circularité documentés tels que le contenu recyclé et la préparation à la reprise des produits.
Les priorités de conformité à court terme portent également sur les émissions chimiques et les obligations générales de sécurité. À partir du 6 août 2026, la restriction de l'UE sur les émissions de formaldéhyde (règlement (UE) 2023/1464, entrée 77 de l'annexe XVII de REACH) limite les émissions de formaldéhyde du mobilier mis sur le marché de l'UE. Cela incite les fabricants à vérifier les panneaux à base de bois, les adhésifs et les finitions plus tôt dans le cycle de développement des produits. Parallèlement, le règlement général sur la sécurité des produits (UE) 2023/988 établit des obligations générales de sécurité, appuyées par des normes harmonisées de sécurité du mobilier référencées dans la décision d'exécution (UE) 2019/1698 de la Commission, renforçant la nécessité d'une conformité documentée pour les sièges, tables et systèmes modulaires utilisés dans les bureaux.
Analyse de la chaîne de valeur
La chaîne de valeur du mobilier de bureau en Europe débute par des intrants amont tels que le bois et les panneaux à base de bois, les métaux (acier et aluminium), les plastiques et polymères (y compris les flux recyclés), les textiles, la mousse, les fixations, les revêtements et les adhésifs, puis se poursuit par la conception et l'ingénierie, la fabrication de composants, l'assemblage final, et les processus de qualité et de certification. Le secteur reste façonné par une importante base de PME (environ 1 million d'employés répartis dans environ 130 000 entreprises), avec des pôles spécialisés par compétence (travail du bois, structures métalliques, tapisserie), alimentant une demande de contrats et de projets pour les chaises, bureaux, rangements et solutions acoustiques.
En aval, les fabricants vendent via des ventes directes B2B, des revendeurs et intégrateurs, ainsi que des prescripteurs de projets tels que les architectes et consultants en aménagement du travail, avec une installation, une maintenance, une remise à neuf et une reprise de plus en plus regroupées en services de cycle de vie. La volatilité des chaînes d'approvisionnement et les perturbations maritimes en 2024 ont renforcé le rôle de l'approvisionnement multiple et de la relocalisation à proximité pour les composants, tandis que les préparations liées à l'ESPR ajoutent une nouvelle couche de données à la chaîne, notamment la conception pour le désassemblage, la traçabilité et la préparation au passeport numérique des produits. Des plateformes sectorielles telles que le GO Furniture Meta-Cluster (formé après le projet Furniture Go International 2021-2024) sont utilisées pour relier les PME à des programmes transfrontaliers d'innovation et de durabilité, aidant les petits producteurs à s'aligner sur les nouvelles exigences de conformité et de service.
Paysage concurrentiel
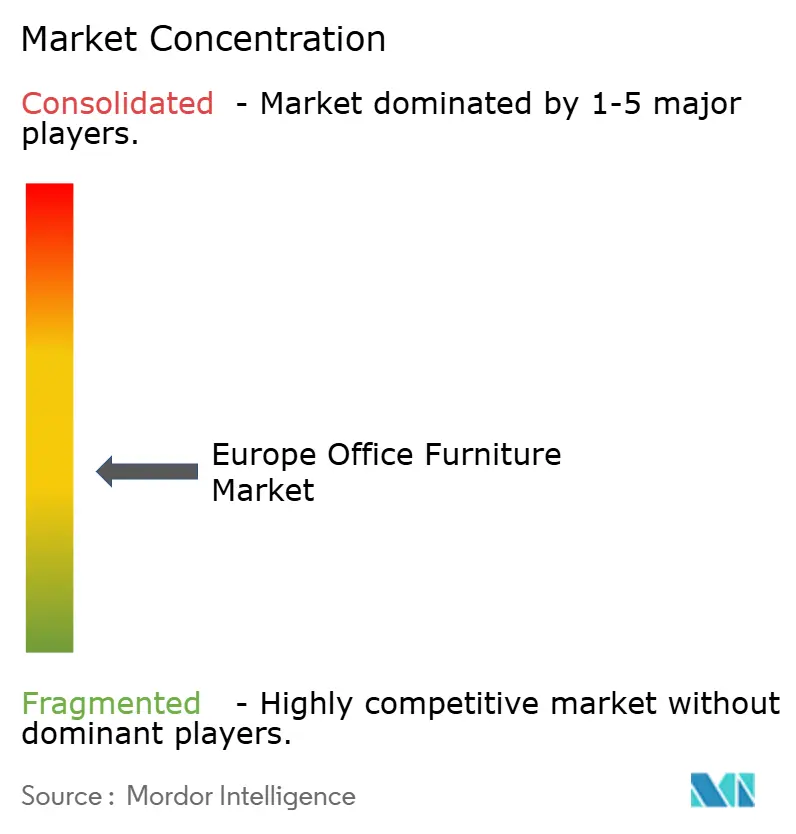
Le marché du mobilier de bureau en Europe est modérément concentré, les cinq premiers acteurs contrôlant ensemble une part significative des ventes. Cette échelle leur confère un avantage tout en laissant une large place aux spécialistes régionaux. Steelcase domine le marché, en utilisant ses capacités mondiales de R&D pour introduire des bureaux à capteurs intégrés fournissant des tableaux de bord d'analyse d'occupation. Herman Miller se distingue par ses designs emblématiques et un fort accent sur les matériaux durables, tels que les plastiques d'origine océanique utilisés dans sa chaise Aeron Remastered. La position de Haworth repose sur des cloisons modulaires et des suites de bureau privé qui allient intimité acoustique et reconfiguration rapide, répondant aux besoins des environnements de travail hybride.
Les acteurs européens établis Kinnarps et Vitra contribuent à une part combinée notable grâce à leur focus respectif sur le minimalisme nordique et la précision suisse, chacun mettant l'accent sur de fortes engagements envers les chaînes d'approvisionnement circulaires. Les mouvements stratégiques incluent l'acquisition de Stylex par Flokk en 2024, renforçant l'exposition en Amérique du Nord et élargissant le portefeuille avec des sièges de qualité médicale. À noter également le partenariat de Watson Furniture avec Sedus en 2025 pour la vente croisée de tables d'ingénierie allemande sur les marchés américains, reflétant des ambitions à l'export face à une demande européenne saturée.
Les fronts concurrentiels s'étendent désormais aux plateformes numériques où les configurateurs pilotés par l'IA réduisent drastiquement les délais de devis, séduisant les grandes entreprises aux calendriers de déménagement compressés. Les fournisseurs construisent des écosystèmes analytiques qui monétisent les données d'utilisation des bureaux, revendant des insights anonymisés aux clients pour des plans d'optimisation des espaces. La durabilité reste un autre facteur de différenciation ; les entreprises incapables de certifier des boucles cradle-to-cradle risquent d'être exclues des appels d'offres nordiques. Enfin, la volatilité des prix des intrants encourage les fournisseurs à couvrir les matériaux par des contrats à long terme ou à investir directement dans des scieries, créant des barrières à l'entrée pour les acteurs de plus petite taille. Ces dynamiques démontrent que si les indicateurs de concentration de premier plan montrent une dominance modérée, le marché récompense l'agilité et la spécialisation de niche.
Leaders du secteur du mobilier de bureau en Europe
Steelcase Inc.
Herman Miller Inc.
Haworth Inc.
Kinnarps AB
Vitra International AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Mobilier de Bureau en Europe
- Steelcase Inc.
- Herman Miller Inc.
- Haworth Inc.
- Kinnarps AB
- Vitra International AG
- HNI Corporation
- Okamura Corporation
- Wilkhahn Wilkening+Hahne GmbH
- Flokk AS
- Sedus Stoll AG
- Ahrend Holding NV
- Bene GmbH
- USM U. Schärer Söhne AG
- Martela Oyj
- Senator Group
- Nowy Styl Group
- Interstuhl Büromöbel GmbH
- Bisley Office Furniture Ltd.
- Euromof S.A.
- Humanscale Corporation

Opportunités de marché et perspectives d'avenir
Les modèles d'achats circulaires et de services de cycle de vie créent un espace vacant pour les fabricants et intégrateurs capables d'opérationnaliser la reprise, la remise à neuf et le reporting à grande échelle, d'autant plus que les critères d'achat guidés par l'ESG et les préparations liées à l'ESPR intègrent les données de durabilité dans les exigences des appels d'offres. Les modèles de location et d'abonnement montrent déjà une traction, par exemple NORNORM rapporte une croissance rapide de la surface louée et positionne son modèle autour d'un impact CO2 nettement inférieur par rapport aux achats de première vente, ce qui soutient la demande pour des architectures de produits standardisées et modulaires pouvant être redéployées et remises à neuf sur plusieurs sites clients.
La refonte des produits motivée par la conformité ouvre également des opportunités autour des matériaux et de la documentation. La restriction sur les émissions de formaldéhyde applicable au 6 août 2026 dans l'UE accroît la valeur des panneaux à faibles émissions, des adhésifs et finitions certifiés, ainsi que de la documentation d'essai vérifiée pour les systèmes de bureau construits avec des composants à base de bois. Parallèlement, les organismes sectoriels et notes commerciales signalent une attention active des investissements sur les districts du mobilier européens. FederlegnoArredo, par exemple, a rapporté que la chaîne d'approvisionnement italienne du meuble en bois atteignait un chiffre d'affaires de production de 52,2 milliards d'EUR à la fin de 2025, ce qui soutient le développement de fournisseurs dans les panneaux techniques, les polymères recyclés et la standardisation des composants alignés sur les postes de travail modulaires, les cabines acoustiques et les flux de configuration directement destinés aux entreprises.
Recent Industry Developments in Marché du Mobilier de Bureau en Europe
- Juin 2026 : Herman Miller a introduit des mises à jour de la chaise Aeron, ajoutant de nouvelles options de couleurs et faisant progresser les matériaux avec un accent sur les intrants recyclés et biosourcés. Ce changement renforce la premiumisation des sièges de travail tandis qu'il aligne les produits phares sur les exigences de circularité des entreprises et de comptabilité carbone dans les appels d'offres européens.
- Décembre 2025 : HNI Corporation a finalisé son acquisition de Steelcase Inc., combinant deux portefeuilles majeurs de mobilier de bureau et leurs empreintes de distribution. Cette consolidation redéfinit la dynamique concurrentielle pour les appels d'offres des grandes entreprises et du secteur public en élargissant les offres groupées de sièges, mobilier modulaire et services d'aménagement du travail.
- Juillet 2024 : NORNORM a obtenu une facilité de crédit auprès de Santander CIB, garantie par le Fonds européen d'investissement, pour étendre son modèle d'abonnement de mobilier dans les principaux pôles européens. Ce financement a renforcé l'économie des aménagements de bureau circulaires en élargissant l'accès au crédit-bail adossé à des actifs et à la capacité de remise à neuf.


Marché du Mobilier de Bureau en Europe Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre la valeur du mobilier de bureau vendu en Europe pour une utilisation dans des espaces de travail professionnels, incluant les articles essentiels tels que les sièges, les bureaux, les tables et le rangement, comptabilisés au point de vente aux utilisateurs finaux via des canaux directs et indirects.
Exclusions du périmètre : Nous excluons le mobilier exclusivement résidentiel et les articles de décoration intérieure qui ne sont pas conçus ou commercialisés pour un usage de bureau.
Aperçu de la Segmentation
- Par produit
- Chaises
- Chaises de bureau pour employés
- Chaises de réunion
- Chaises pour visiteurs
- Tables
- Tables de conférence
- Bureaux
- Autres tables
- Unités de rangement
- Classeurs
- Bibliothèques et étagères
- Canapés et sièges rembourrés
- Cabines et cloisons de bureau
- Autre mobilier de bureau (tabourets, mobilier de zone d'accueil, accessoires, autres)
- Chaises
- Par matériau
- Bois
- Métal
- Plastique et polymère
- Autres matériaux
- Par gamme de prix
- Économique
- Milieu de gamme
- Premium
- Par utilisateur final
- Bureaux d'entreprise
- Bureaux de santé
- Établissements d'enseignement
- Bureaux gouvernementaux et publics
- Back-office de l'hôtellerie et du commerce de détail
- Autres
- Par canal de distribution
- B2C / Commerce de détail
- Grandes surfaces de bricolage et d'aménagement
- Magasins spécialisés en mobilier
- En ligne
- Autres canaux de distribution
- B2B / Directement auprès des fabricants
- B2C / Commerce de détail
- Par géographie
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Benelux
- Pays nordiques
- Reste de l'Europe
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire est utilisée pour établir la base factuelle qui maintient le modèle dans des limites réalistes, notamment en ce qui concerne la production de mobilier, les flux commerciaux et l'activité de construction liée aux aménagements de bureaux. Nous nous référons généralement à des séries de données publiques et à des documents de référence tels que les statistiques de fabrication et de commerce d'Eurostat, les tableaux commerciaux d'UN Comtrade et les offices statistiques nationaux pour la construction et la démographie des entreprises.
Pour affiner la perspective européenne, nous effectuons également des recoupements avec des sources telles que les pages de politique de la Commission européenne (pour l'orientation en matière de circularité et de conformité des produits), les publications douanières et portuaires disponibles, ainsi que des revues à comité de lecture couvrant l'ergonomie et l'adoption de la conception des espaces de travail. Les rapports annuels, les dépôts réglementaires et les présentations aux investisseurs des entreprises aident à confirmer la répartition des revenus et l'accent mis sur les canaux, tandis que la presse réputée et les sites d'associations sont utilisés pour valider les variations de la demande liées à des événements. Le cas échéant, des données financières d'entreprises payantes et une base de données d'importations/exportations au niveau des expéditions ont été utilisées pour valider les parts directionnelles et la logique de tarification unitaire. Cette liste de sources documentaires est fournie à titre indicatif uniquement, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la validation de la formation de la demande en Europe, généralement façonnée par les rénovations de bureaux, les aménagements pour le travail hybride et les cycles d'approvisionnement des grandes entreprises et des organismes publics. Nous avons échangé avec des fabricants, des distributeurs, de grands acheteurs et des experts du secteur dans les principaux pays européens afin de combler les lacunes des données documentaires, telles que les répartitions par canal et les évolutions de prix, avant de finaliser les hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Directeurs généraux (CXO) : 13 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 43 % |
| Acteurs de plus petite taille : 16 % | Managers : 44 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement commence par une construction descendante dans laquelle les données de production et de commerce sont utilisées pour reconstituer le bassin de consommation de mobilier de bureau adressable en Europe, puis alignées sur les signaux de demande observables issus des projets d'aménagement d'espaces de travail. Pour ancrer les totaux dans la réalité, nous les corroborons par des approximations ascendantes sélectives, telles que des points de prix échantillonnés par type de produit multipliés par la demande unitaire attendue issue de l'activité de rénovation, puis nous ajustons lorsque les deux approches divergent.
Les données utilisées dans le modèle comprennent les niveaux d'emploi dans les bureaux, les tendances de construction et de rénovation de bureaux, l'activité d'approvisionnement des acheteurs privés et publics, l'intensité des importations par catégorie de mobilier et les évolutions du prix de vente moyen par matériau et par mix produit. Le travail hybride modifiant encore les habitudes d'achat, nous suivons également des indicateurs tels que les ratios sièges/bureaux dans les nouveaux aménagements et la part des zones de collaboration flexibles dans les plans d'aménagement, ce qui fait évoluer la répartition entre sièges, tables et rangements. Les prévisions sont réalisées à l'aide d'une analyse de scénarios appuyée par une régression multivariée simple, dans laquelle les facteurs de demande tels que les dépenses de rénovation et les effectifs dans les bureaux expliquent une grande part des évolutions historiques, et les hypothèses sont affinées à partir des attentes des personnes interrogées concernant les délais et la tarification.
Lorsque les vérifications ascendantes sont incomplètes pour les pays plus petits ou les gammes de produits de niche, les lacunes sont traitées par allocation proportionnelle à l'aide de pondérations commerciales et d'emploi, suivie d'un contrôle de vraisemblance par rapport aux dépenses par employé et aux normes de cycle de remplacement.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés en comparant les totaux finaux du marché avec des signaux indépendants tels que les balances commerciales du mobilier à l'échelle européenne, les cycles de construction des principaux pays et la direction des revenus divulguée par les fournisseurs concernés. Les valeurs aberrantes sont examinées et, si un écart ne peut être expliqué par un facteur clairement identifiable, tel qu'une variation de change ou un calendrier de projet ponctuel, nous revérifions les hypothèses et, si nécessaire, recontactons les participants pour obtenir des éclaircissements.
Avant validation finale, le modèle fait l'objet de révisions analytiques en plusieurs étapes au cours desquelles les calculs, les conversions d'unités et la correspondance des années sont vérifiés, suivis d'un contrôle de cohérence final entre les pays et les canaux. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que de fortes variations des prix des matières premières, des perturbations commerciales ou des changements de politique modifiant les coûts de conformité. Une révision finale est effectuée juste avant la livraison afin que les clients reçoivent la vue la plus récente.
Estimation du Marché du Mobilier de Bureau en Europe par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour le mobilier de bureau en Europe peuvent sembler très éloignées les unes des autres, même lorsqu'elles prétendent mesurer la même catégorie sous-jacente, car le périmètre et le point de mesure peuvent varier. Les différences proviennent le plus souvent du fait que les valeurs représentent la consommation ou le chiffre d'affaires, des pays inclus dans l'Europe et de la manière dont les ventes directes par rapport aux ventes au détail sont traitées.
Le tableau de référence montre un écart notable entre les derniers chiffres publiés ; dans le modèle de Mordor Intelligence, le total est lié aux catégories de mobilier spécifiques aux bureaux vendus dans des espaces de travail professionnels via des canaux directs et indirects, plutôt qu'à des regroupements de mobilier plus larges ou à des données de consommation uniquement plus étroites. L'écart se creuse également lorsque certains éditeurs datent les prix en utilisant des fenêtres de taux de change différentes, ou lorsque leur trajectoire de prévision suppose soit un cycle de renouvellement rapide lié au travail hybride, soit un cycle de remplacement plus lent, sans vérifier ce que les équipes d'approvisionnement budgètent réellement.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 15,36 milliards USD (2026) | |
| Éditeur Sectoriel A | 18,23 milliards USD (2024) | Utilise une année de base différente et peut refléter une vision plus large du chiffre d'affaires pour le mobilier de bureau en Europe, pouvant inclure des catégories adjacentes et un panier de pays différent, et est moins transparent sur la manière dont les marges de canal et le calendrier de change sont traités. |
| Revue Professionnelle B | 10,48 milliards USD (2024) | Présenté comme la consommation de mobilier de bureau en Europe en EUR, ce qui est généralement plus étroit que le chiffre d'affaires à l'entrée et peut exclure des parties de la chaîne de valeur, et la conversion en USD peut faire varier le chiffre principal en fonction de la période de taux de change utilisée. |
Globalement, les différences s'expliquent principalement par ce qui est comptabilisé (chiffre d'affaires par rapport à la consommation), les zones géographiques regroupées sous le terme Europe, et la manière dont les prix et les devises sont traités pour l'année indiquée. En ancrant le modèle sur des facteurs de demande clairs tels que les rénovations de bureaux et les cycles d'approvisionnement, puis en recoupant les totaux à l'aide de signaux commerciaux et de prix, l'estimation reste traçable à des données pratiques pouvant être reproduites et mises à jour chaque année.


Questions clés traitées dans le rapport
Quelle est la valeur prévisionnelle du marché du mobilier de bureau en Europe en 2031 ?
Le marché devrait atteindre 14,25 milliards USD d'ici 2031, avec un TCAC de 4,23 %.
Quelle catégorie de produits connaîtra la croissance la plus rapide dans les bureaux européens ?
Les cabines et cloisons de bureau devraient afficher un TCAC de 6,55 % jusqu'en 2031, portées par la demande de confidentialité acoustique dans les lieux de travail hybrides.
Pourquoi les plastiques gagnent-ils des parts dans les matériaux de mobilier de bureau ?
Les polymères recyclés répondent aux objectifs d'achats circulaires et permettent des designs complexes et légers, menant le segment des matériaux avec un TCAC de 6,39 %.
Quel pays européen affiche la dynamique de croissance la plus forte ?
L'Espagne devrait enregistrer un TCAC de 6,57 % en raison de l'essor de la construction et de l'activité dans les services professionnels.
Dernière mise à jour de la page le:


