
Taille et part du marché européen du mobilier de bureau à domicile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 6.25 Milliards de dollars |
| Taille du Marché (2026) | 6.54 Milliards de dollars |
| Taille du Marché (2031) | 8.02 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.15 % |
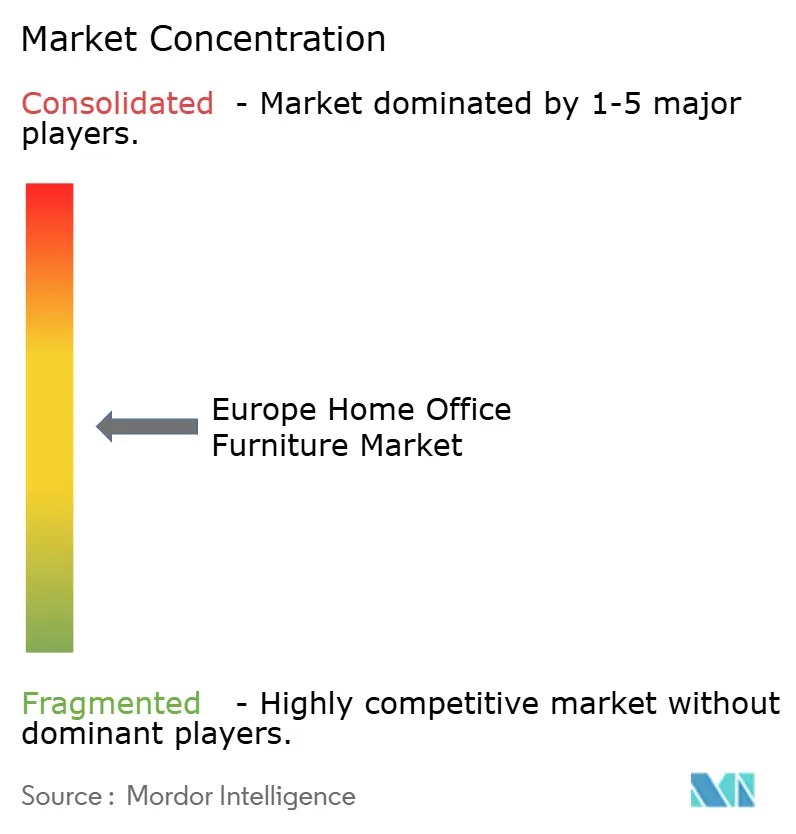
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du mobilier de bureau à domicile par Mordor Intelligence
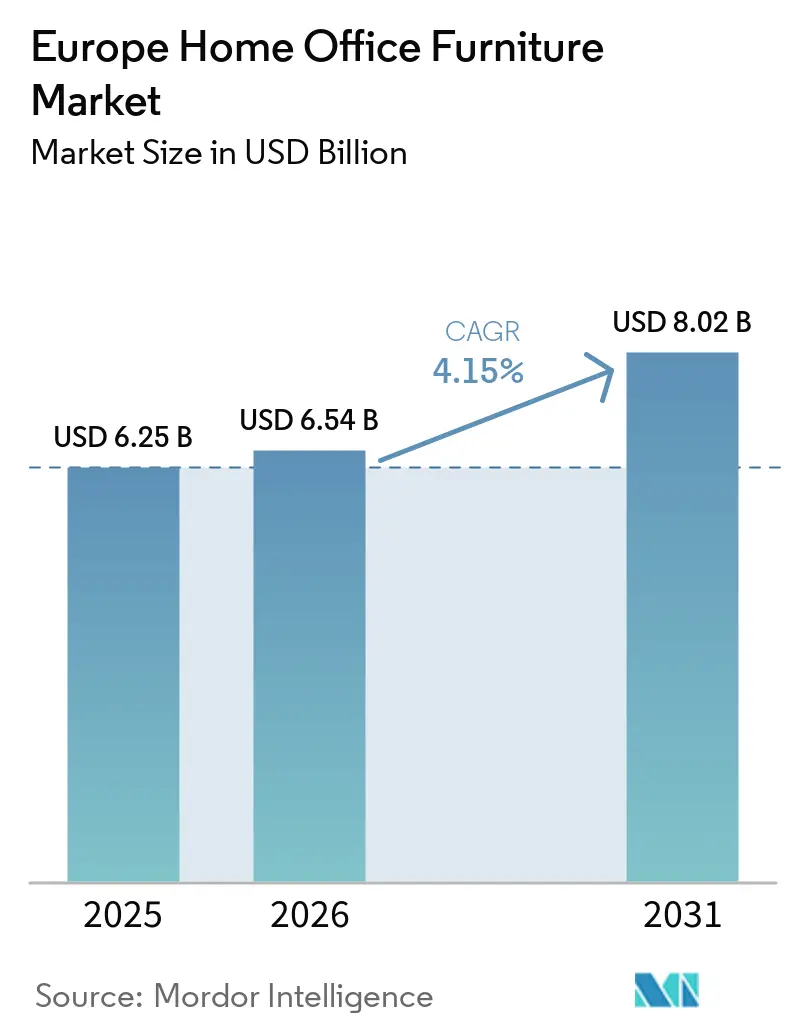
La taille du marché européen du mobilier de bureau à domicile devrait passer de 6,25 milliards USD en 2025 à 6,54 milliards USD en 2026 et atteindre 8,02 milliards USD d'ici 2031, à un TCAC de 4,15 % sur la période 2026-2031.
L'adoption soutenue du travail hybride a transformé le mobilier de bureau à domicile d'un achat discrétionnaire en une dépense d'investissement planifiée pour les employeurs et les ménages qui soutiennent le travail à distance et flexible. Les achats s'orientent vers la conformité ergonomique et des spécifications plus élevées, les codes du travail européens et les pratiques de sécurité au travail s'étendant aux arrangements hybrides, ce qui élève le niveau de qualité de base des sièges et des bureaux. La répartition des canaux continue de se déplacer vers le commerce en ligne, les détaillants développant leur commerce électronique, ajoutant des nœuds logistiques urbains et intégrant des outils de visualisation qui réduisent la dépendance aux showrooms. La dynamique réglementaire favorise les matériaux certifiés et traçables, ce qui soutient les produits à base de bois disposant d'une chaîne de traçabilité crédible et accélère la transition vers des intrants recyclés et biosourcés dans les plastiques. Les entreprises capables de mettre en œuvre une distribution omnicanale, des fonctionnalités numériques dans les produits et la conformité de la chaîne d'approvisionnement utilisent ces capacités pour consolider leur part sur le marché européen du mobilier de bureau à domicile.
Principaux enseignements du rapport
- Par type de produit, les chaises de bureau représentaient la plus grande part du marché européen du mobilier de bureau à domicile, soit 46,35 % de la taille totale du marché en 2025, et devraient enregistrer un TCAC de 8,65 % durant la période 2026–2031.
- Par matériau, le bois détenait 51,37 % de la part du marché européen du mobilier de bureau à domicile en 2025, tandis que les plastiques et polymères devraient croître à un TCAC de 9,32 % jusqu'en 2031.
- Par gamme de prix, le segment milieu de gamme représentait 43,35 % de la part du marché européen du mobilier de bureau à domicile en 2025, et le segment premium devrait se développer à un TCAC de 11,75 % jusqu'en 2031, les fonctionnalités intelligentes et la durabilité stimulant la disposition à payer sur l'ensemble du marché.
- Par canal de distribution, les magasins spécialisés détenaient 42,38 % de la part du marché européen du mobilier de bureau à domicile en 2025, tandis que le canal en ligne est le canal à la croissance la plus rapide avec un TCAC de 13,76 % jusqu'en 2031.
- Par zone géographique, l'Allemagne représentait 26,36 % de la part du marché européen du mobilier de bureau à domicile en 2025, tandis que l'Espagne devrait enregistrer la croissance la plus rapide avec un TCAC de 11,38 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion des modèles de travail hybride en Europe | +1.8% | Mondial, avec la plus forte concentration aux Pays-Bas, au Royaume-Uni et en Allemagne | Moyen terme (2-4 ans) |
| Avancées dans les technologies de mobilier intelligent et connecté | +1.2% | Cœur de l'Europe occidentale avec adoption en Allemagne, aux Pays-Bas, dans les pays nordiques | Long terme (≥ 4 ans) |
| Essor des ventes de mobilier en ligne en Europe | +1.4% | Mondial, porté par le Royaume-Uni, les Pays-Bas, les pays nordiques, avec une accélération en Europe du Sud | Court terme (≤ 2 ans) |
| Préférence croissante des consommateurs pour le mobilier durable certifié FSC/PEFC | +0.9% | À l'échelle de l'UE, avec une forte dynamique en Allemagne, aux Pays-Bas et dans les pays nordiques | Moyen terme (2-4 ans) |
| Demande croissante de mobilier modulaire et gain de place en raison de la réduction des espaces urbains | +0.7% | Centres urbains des grandes villes européennes avec des pôles de micro-logement | Long terme (≥ 4 ans) |
| Sensibilisation et adoption croissantes du mobilier ergonomique | +1.0% | Paneuropéen, avec une adoption plus élevée en Allemagne, au Royaume-Uni et dans les pays nordiques | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Expansion des modèles de travail hybride en Europe
Le travail hybride est passé d'une exception liée à la pandémie à une norme durable sur les marchés du travail européens, soutenant une demande régulière de mobilier de bureau à domicile. Les arrangements hybrides constituent désormais le modèle de travail flexible dominant dans l'UE, avec environ 44 % des salariés pouvant télétravailler qui travaillent selon des schémas hybrides, et le télétravail à temps plein se stabilisant au-dessus des niveaux d'avant la pandémie, indiquant un équilibre durable entre jours à distance et jours au bureau. Les données d'Eurostat montrent que plus de 50 % des entreprises européennes ont tenu des réunions à distance en 2024, reflétant l'adoption généralisée d'une infrastructure de collaboration hybride. Les chiffres par pays mettent en évidence les Pays-Bas, où plus de la moitié de la population active (≈52 %) travaille à domicile au moins à temps partiel, et le Royaume-Uni affiche une forte prévalence du travail hybride, avec environ 28 % des travailleurs en mode hybride. [1]La dynamique politique, telle que les prochaines directives européennes sur le travail via des plateformes et les droits au télétravail, continue de façonner des cadres formels de travail hybride qui intègrent les attentes en matière d'équipement à distance dans la conformité des employeurs et les avantages des travailleurs. L'adoption des normes hybrides par les employeurs, combinée à la préférence persistante des travailleurs pour des arrangements flexibles, soutient des cycles de remplacement réguliers pour les chaises ergonomiques et les bureaux réglables dans le cadre d'espaces de travail à domicile conformes, renforçant la croissance du marché du mobilier de bureau à domicile.
Avancées dans les technologies de mobilier intelligent et connecté
Les fonctionnalités numériques telles que les préréglages de hauteur liés à une application, le coaching postural et l'analyse d'occupation ont intégré les assortiments courants dans les sièges et bureaux premium et milieu de gamme. Les principaux fabricants ont lancé des collections mises à jour qui rendent l'ergonomie active plus accessible et intègrent des actionneurs électriques, des fonctions de sécurité et une gestion des câbles pour soutenir une utilisation tout au long de la journée pour les travailleurs hybrides. Par exemple, JIECANG Group a lancé des solutions de mobilier à mouvement intelligent pour les bureaux à domicile et commerciaux à l'Interzum 2025 à Cologne, avec des actionneurs avancés, des bureaux debout intelligents avec mises à jour OTA, et des systèmes d'alimentation économes en énergie. L'entreprise a également ouvert une nouvelle installation de fabrication en Hongrie pour répondre à la demande européenne, soulignant l'adoption croissante des technologies de mobilier connecté en Europe [2]. Des recherches évaluées par des pairs et des déploiements précoces sur le marché suggèrent que le mobilier intelligent peut favoriser des comportements d'assise plus sains et fournir des retours en temps réel via des capteurs, ce qui s'aligne avec la démarche plus large des employeurs en faveur du bien-être et de la réduction des risques ergonomiques sur les postes de travail à domicile. Les marques mettent également l'accent sur la chaleur résidentielle à travers les palettes de matériaux et les choix de finitions tout en préservant la durabilité commerciale, ce qui améliore l'acceptation dans les espaces de vie. À mesure que ces cas d'usage se familiarisent et que les prix se normalisent, le marché européen du mobilier de bureau à domicile verra des taux d'attachement aux fonctionnalités intelligentes plus élevés au sein des références à plus haute valeur ajoutée.
Essor des ventes de mobilier en ligne en Europe
Le commerce électronique s'est consolidé comme un canal de distribution durable pour le mobilier, avec un confort croissant des consommateurs pour l'achat d'articles volumineux en ligne, soutenu par de meilleures options de livraison et des outils de visualisation. Les statistiques officielles confirment un engagement significatif dans les achats en ligne de mobilier et de produits pour la maison dans l'UE, tandis que les principaux détaillants font état de parts en ligne significatives du total des ventes sur les grands marchés européens. Par exemple, en 2024, le chiffre d'affaires du commerce électronique B2C européen a augmenté de 7 %, passant d'environ 784 milliards d'euros à 842 milliards d'euros, avec une croissance réelle d'environ 4,6 % après ajustement pour l'inflation. Cette performance reflète une forte demande des consommateurs, des offres de produits plus larges (y compris les options de seconde main et circulaires), une confiance accrue et des investissements continus des entreprises dans la technologie, la logistique et le service client [3]. Les investissements dans les réseaux, notamment davantage de points de retrait locaux et l'exécution des commandes depuis les magasins, ont raccourci les délais de livraison et élargi l'assortiment effectif en ligne. Les marques premium développent leurs boutiques en ligne directes dans davantage de pays européens, reconnaissant que la portée omnicanale est désormais essentielle pour la visibilité et la conversion. Ces avancées renforcent la capture de parts par le canal en ligne face aux formats traditionnels sur le marché européen du mobilier de bureau à domicile.
Préférence croissante des consommateurs pour le mobilier durable certifié FSC/PEFC
La certification est devenue un élément central du marché européen du mobilier, les exigences de diligence raisonnable dans la chaîne d'approvisionnement se renforçant et les acheteurs adoptant des normes de durabilité plus strictes. Les cadres FSC et PEFC fournissent une assurance vérifiée de la chaîne de traçabilité pour les intrants en bois, offrant aux entreprises un moyen pratique de démontrer un approvisionnement responsable à faible risque. En décembre 2024, l'Union européenne a prolongé le calendrier de mise en œuvre du règlement sur les produits sans déforestation (EUDR), qui impose que les produits à base de bois mis sur le marché européen ne contribuent pas à la déforestation ou à la dégradation des forêts. Dans le cadre de cette prolongation, la conformité sera requise à partir du 30 décembre 2025 pour les grandes et moyennes entreprises et du 30 juin 2026 pour les micro et petites entreprises, incluant le suivi par géolocalisation et la preuve d'un approvisionnement durable après le 31 décembre 2020 [4]. Si la certification seule ne remplace pas les obligations de diligence raisonnable du règlement, elle fournit une documentation essentielle et une crédibilité qui soutiennent les évaluations des risques et l'engagement des fournisseurs. Ces pressions réglementaires et de marché renforcent l'attractivité des produits certifiés FSC/PEFC et encouragent une adoption plus large parmi les consommateurs et les entreprises. En conséquence, les acteurs de grande taille disposant de la capacité à mettre en œuvre des systèmes de conformité robustes sont particulièrement bien positionnés pour capter la croissance sur le marché européen du mobilier de bureau à domicile.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Fluctuation des prix du bois et des métaux affectant les coûts de production | -1.1% | Pression mondiale sur les chaînes d'approvisionnement scandinaves et d'Europe centrale | Court terme (≤ 2 ans) |
| Inflation dans la zone euro réduisant les dépenses des consommateurs en mobilier pour la maison | -0.8% | À l'échelle de la zone euro, avec une pression notable dans les grandes économies | Moyen terme (2-4 ans) |
| Croissance des services de mobilier d'occasion et de location limitant les ventes de mobilier neuf | -0.6% | Centres urbains des grands marchés européens avec des schémas circulaires avancés | Long terme (≥ 4 ans) |
| Hausse des coûts énergétiques augmentant les dépenses de fabrication et de logistique | -0.7% | Paneuropéen, avec le plus fort impact en Allemagne, en Italie et en France | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Fluctuation des prix du bois et des métaux affectant les coûts de production
Les scieries et les fabricants en aval ont géré d'importantes fluctuations de prix des produits en bois qui ont affecté les marges en 2024 et 2025, avec des signes de stabilisation vers le tournant de 2025 à mesure que les capacités s'ajustaient. Les mises à jour sectorielles des grands producteurs européens indiquent une période de faible demande et de suroffre dans certaines parties de la filière bois, ce qui a déclenché des réductions de capacité et une compression des prix qui se sont répercutées sur les intrants pour le mobilier. L'environnement réglementaire introduit également de nouvelles couches de coûts pour les matériaux à base de bois en raison des exigences de traçabilité et de diligence raisonnable dans le cadre du règlement sur les produits sans déforestation, qui commencent à s'appliquer à partir de fin 2025 pour les grands opérateurs. Dans les métaux, les pressions sur les coûts énergétiques et les problèmes d'approvisionnement mondiaux ont davantage affecté l'aluminium que l'acier tout au long de 2025, tandis que des cadres politiques comme le MACF en 2026 façonneront la compétitivité-coût des intrants importés et à forte intensité d'émissions pour les structures de mobilier. Ces dynamiques de coûts combinées créent des défis de planification pour les fabricants et les détaillants qui servent le marché européen du mobilier de bureau à domicile et augmentent la valeur des achats à grande échelle et de la couverture des risques.
Inflation dans la zone euro réduisant les dépenses des consommateurs en mobilier pour la maison
Le pouvoir d'achat des ménages dans la zone euro s'est amélioré jusqu'en 2025 à mesure que l'inflation globale se modérait, bien que les dépenses en biens de consommation soient restées inégales et sensibles aux niveaux de prix. Les projections et bulletins de la BCE documentent un assouplissement progressif de l'inflation, avec une stabilisation des prix des biens industriels non énergétiques à des taux modérés jusqu'à mi-2025 et un refroidissement des prix à la production dans plusieurs catégories de consommation. Les taux d'épargne agrégés sont restés relativement élevés fin 2025, reflétant la prudence et la préférence à reconstituer des réserves, ce qui a pesé sur les catégories discrétionnaires comme le mobilier. Les volumes des ventes au détail ont montré des signes de stabilisation plutôt qu'un fort rebond, ce qui suggère que le positionnement prix et valeur restera central pour gagner des parts. Ce contexte renforce le rôle des produits milieu de gamme à valeur optimisée et des promotions soutenues sur le marché européen du mobilier de bureau à domicile à mesure que le pouvoir d'achat se normalise.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
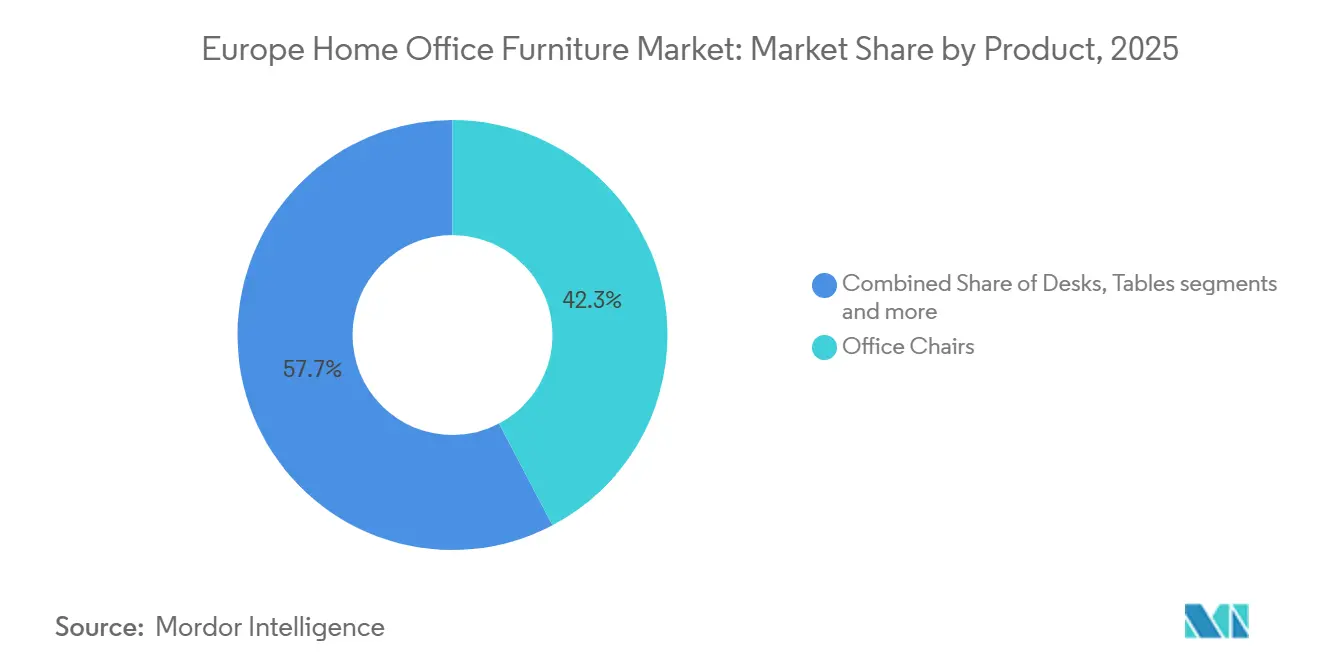
domination du segment sièges ancrée par les obligations ergonomiques et l'intégration de l'IoTLes chaises de bureau représentaient 46,35 % de la taille du marché européen du mobilier de bureau à domicile en 2025 et devraient être la catégorie de produits à la croissance la plus rapide, se développant à un TCAC de 8,65 % jusqu'en 2031, renforçant leur rôle central dans la conformité ergonomique et le confort quotidien des travailleurs hybrides. Les employeurs et les assureurs reconnaissent la valeur d'un siège bien conçu, et les marques ont renouvelé leurs gammes avec des chaises qui allient esthétique résidentielle et performance commerciale pour mieux s'adapter aux espaces de vie. Plusieurs fabricants ont mis sur le marché des chaises mises à jour avec une meilleure réglabilité, de nouveaux matériaux pour la chaleur, et des options qui se couplent avec des guides basés sur des applications. Des travaux évalués par des pairs sur les chaises intelligentes soutiennent une trajectoire d'innovation à long terme incluant des capteurs pour la posture, la cartographie de la pression et des signaux comportementaux en temps réel pouvant réduire les risques musculo-squelettiques. Ces dynamiques renforcent la position dominante de la catégorie à mesure que la connectivité et le confort convergent sur le marché européen du mobilier de bureau à domicile.
Les bureaux à hauteur réglable se sont étendus aux budgets milieu de gamme, aidés par les avancées en composants et actionneurs qui améliorent la fiabilité et la sécurité tout en réduisant le bruit et la complexité. Les fournisseurs d'actionneurs et les fabricants de bureaux mettent désormais l'accent sur des transitions plus fluides, la protection contre les collisions, la gestion des câbles et l'alimentation intégrée pour mieux soutenir les appareils de travail utilisés à domicile. À mesure que les prix se normalisent, les ménages considèrent les bureaux assis-debout électriques comme des achats de bien-être à long terme, souvent coordonnés avec des chaises ergonomiques pour constituer un poste de travail cohérent. Le rangement et les étagères répondent directement aux besoins des petits appartements et des pièces polyvalentes, avec des solutions verticales qui aident à récupérer de l'espace au sol et à maintenir les lignes de vue dans les zones à usages multiples. Ensemble, la gamme de produits évolue vers des équipements qui soutiennent activement de meilleures habitudes de travail et l'optimisation de l'espace au sein du marché européen du mobilier de bureau à domicile.

Par matériau :
l'hégémonie certifiée du bois remise en question par le vent réglementaire favorable aux plastiques recyclésLes produits en bois détenaient 51,37 % de la part de marché en 2025, soutenus par une couverture robuste de certification forestière dans les marchés clés et une préférence de longue date des consommateurs pour l'esthétique naturelle et la qualité tactile sur le marché européen du mobilier de bureau à domicile. La participation nationale aux certifications dans des pays comme l'Allemagne renforce la continuité de l'approvisionnement pour la conformité à l'EUDR, les règles de diligence raisonnable commençant à s'appliquer aux grands et moyens opérateurs à partir du 30 décembre 2025. Les schémas de certification comme PEFC et FSC restent centraux pour l'assurance de la chaîne de traçabilité, et leur portée à travers les entreprises et les hectares permet aux acheteurs de réduire le risque d'approvisionnement dans le cadre du nouveau règlement européen. Dans le même temps, les plastiques et polymères sont la catégorie de matériaux à la croissance la plus rapide avec un TCAC de 9,32 % jusqu'en 2031, les fabricants augmentant le contenu recyclé et testant des matériaux biosourcés pour les mousses et les coques. Il en résulte un rééquilibrage du portefeuille qui maintient le bois au centre tout en ouvrant de nouvelles perspectives de croissance dans les plastiques recyclés pour les cas où la durabilité et le contenu circulaire peuvent être démontrés de manière crédible sur le marché européen du mobilier de bureau à domicile.
Les métaux font face à une bifurcation, les intrants importés et à forte intensité d'émissions étant de plus en plus soumis à la future application du MACF, ce qui crée une prime pour les filières à faible émission de carbone et l'approvisionnement en énergie renouvelable dans la fusion. Cela favorise les marques qui sécurisent un approvisionnement certifié et communiquent les valeurs de carbone incorporé dans le cadre du Passeport numérique de produit relevant de la politique européenne des produits. Les plastiques recyclés bénéficient des investissements des grands détaillants dans des réseaux de prétraitement et de retraitement capables de réutiliser les mousses et les polymères rigides, ce qui accélère encore l'adoption dans les roulettes, les accoudoirs, les dossiers et les plateaux. La certification et la validation de conception pour le contenu recyclé facilitent également les allégations de produits lors des achats et contribuent aux futures boucles de reprise. À mesure que les exigences de conformité s'intensifient et que le registre du Passeport numérique de produit prend forme, les matériaux aux propriétés traçables et à la recyclabilité prouvée gagneront des parts sur le marché européen du mobilier de bureau à domicile.
Par gamme de prix :
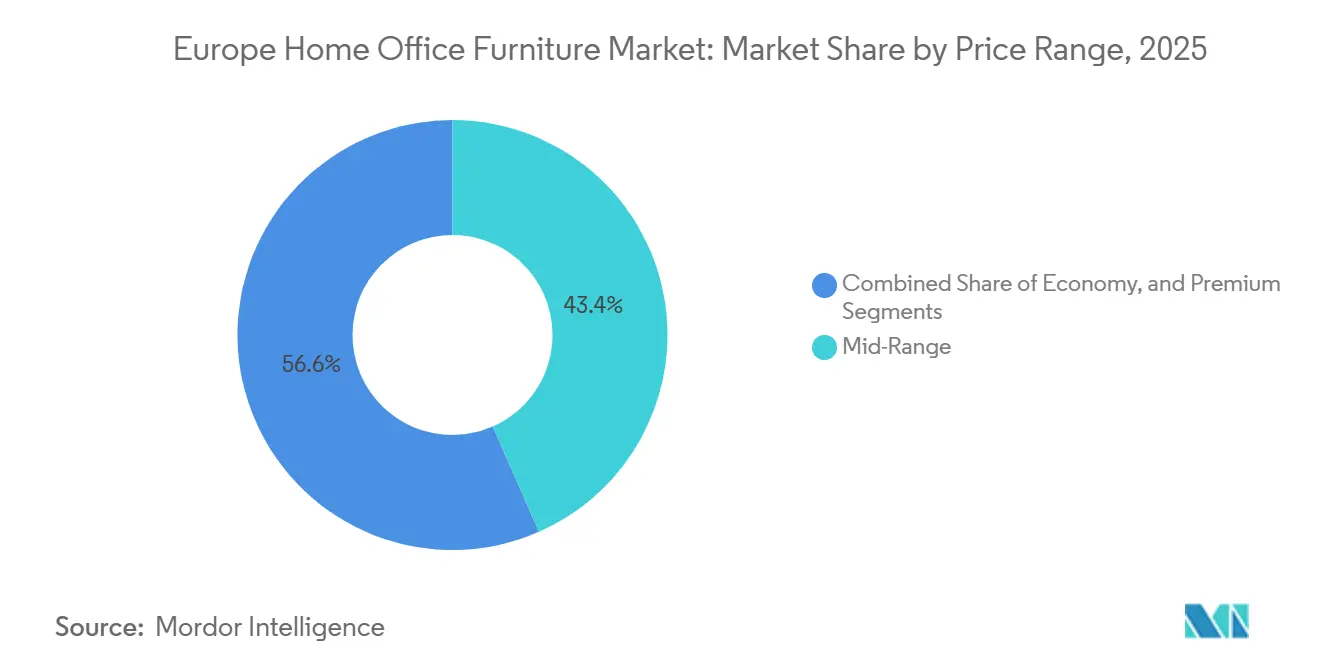
le segment premium en plein essor grâce à la durabilité et aux fonctionnalités intelligentes qui stimulent la disposition à payerLe segment milieu de gamme détenait 43,35 % de la part de marché en 2025, car il équilibre le prix avec des fonctionnalités ergonomiques crédibles, tandis que le segment premium est le plus dynamique avec un TCAC de 11,75 % jusqu'en 2031 sur le marché européen du mobilier de bureau à domicile. La demande premium est soutenue par la disposition à payer pour des matériaux durables, des finitions attrayantes et des fonctionnalités intelligentes intégrées qui favorisent des journées de travail plus saines et offrent une esthétique cohérente avec les espaces de vie. Les marques premium ont élargi leur présence en vente directe dans les grandes villes européennes, proposant un mélange de showrooms contractuels et d'espaces orientés consommateurs qui aident à transmettre les récits de marque aux acheteurs résidentiels. Le développement de produits dans ce segment investit dans la connectivité, les allégations de durabilité soutenues par les choix de matériaux, et les collaborations ou licences avec des maisons de design pour se différencier. Ces caractéristiques séduisent les ménages qui considèrent les postes de travail à domicile comme des équipements permanents et les employeurs qui cofinancent les installations à domicile, soutenant la surperformance du segment premium sur le marché européen du mobilier de bureau à domicile.
Les assortiments milieu de gamme continuent de s'améliorer avec davantage de bois certifié, une meilleure durabilité des surfaces et des mécanismes stables, tandis que les grands détaillants mettent l'accent sur l'accessibilité tarifaire et une livraison plus rapide. Plusieurs grands détaillants ont réalisé des investissements prix et des mises à niveau de leurs réseaux en ligne, visant à maintenir les volumes malgré la prudence des consommateurs en 2025. Les segments économiques restent mis à l'épreuve par la croissance de l'offre de seconde main et des options de location dans les villes, qui peuvent se substituer aux achats neufs pour les ménages sensibles aux prix. Au fil du temps, la diffusion de meilleures fonctionnalités vers le bas de l'échelle des prix soutiendra la compétitivité du milieu de gamme, tandis que le segment premium maintiendra un avantage grâce aux matériaux, aux finitions et aux expériences numériques. Ce schéma en haltère maintient le volume ancré dans le milieu de gamme tandis que la croissance des marges se concentre dans le premium sur le marché européen du mobilier de bureau à domicile.
Par canal de distribution :
l'ascendance du canal en ligne remodèle l'économie du commerce de détail tandis que les magasins spécialisés font face à une compression des margesLes magasins spécialisés détenaient 42,38 % de la part de marché en 2025, tandis que les canaux en ligne devraient croître à un TCAC de 13,76 % jusqu'en 2031 et jouer un rôle plus important dans la découverte et l'exécution des commandes sur le marché européen du mobilier de bureau à domicile. Les parts des ventes en ligne chez les principaux détaillants ont augmenté tout au long de l'exercice 2025 et sont soutenues par des investissements dans des points de retrait, une logistique localisée et une exécution depuis les magasins qui transforment les empreintes commerciales en hubs de commerce électronique. Les données au niveau de l'UE confirment des achats récents significatifs de mobilier et d'accessoires pour la maison en ligne, avec une pénétration s'élargissant aux cohortes d'âge plus avancé à mesure que l'expérience s'améliore. Les fabricants premium ont élargi leurs boutiques en ligne directes dans davantage de pays européens, reflétant une réalité omnicanale durable qui mêle showrooms physiques et conversion en ligne. Ce changement intensifie la concurrence pour les détaillants spécialisés indépendants et récompense les acteurs de grande taille qui offrent une exécution rapide, transparente et abordable sur le marché européen du mobilier de bureau à domicile.
Les expériences en magasin s'adaptent pour mettre l'accent sur l'essai des sièges ergonomiques, la configuration personnalisée et la planification des espaces qui complète les outils en ligne. Les détaillants utilisent des formats urbains plus petits qui présentent des assortiments sélectionnés et offrent un retrait immédiat, tandis que les grands magasins de périphérie consacrent une partie de leur espace au soutien de l'exécution du dernier kilomètre. À mesure que le trafic en ligne augmente, les détaillants intègrent la réalité augmentée pour les aperçus d'ajustement et de finition, tandis que les données clients soutiennent un meilleur placement des stocks et une planification des capacités. L'effet net est un meilleur retour sur l'espace commercial où les rôles expérientiels et logistiques sont tous deux optimisés. Ces changements soutiennent la progression continue du canal en ligne dans la répartition des canaux pour le marché européen du mobilier de bureau à domicile tout en préservant des points de contact physiques à haute valeur ajoutée.
Analyse géographique
Marché du mobilier de bureau à domicile en Allemagne et en France
L'Allemagne représentait 26,36 % de la taille du marché européen du mobilier de bureau à domicile en 2025, demeurant la plus grande base nationale grâce à une forte couverture de certification forestière et à une large main-d'œuvre hybride. La conformité environnementale nationale soutient un approvisionnement en bois traçable dans le cadre des réglementations de diligence raisonnable à venir. Les programmes d'investissement public et la reprise progressive des revenus réels constituent une toile de fond positive pour les dépenses des ménages, malgré le ralentissement des achèvements de construction en 2024 et 2025. Les schémas d'importation et d'exportation de l'Allemagne soulignent son rôle central dans le commerce du mobilier européen, soutenant les détaillants à grande échelle et les marques de design haut de gamme. Pendant ce temps, la France fait face à une demande des ménages contrainte, les taux d'épargne élevés maintenant les dépenses en biens de consommation durables à un niveau prudent.
Marché du mobilier de bureau à domicile en France urbaine
L'adoption de l'économie circulaire en France, notamment les dispositifs de responsabilité élargie des producteurs (REP) très performants, permet des modèles de reprise et de remanufacturing qui modèrent les volumes de nouveaux produits aux prix les plus bas. L'adoption du travail hybride continue de s'étendre, stimulant la demande de mobilier économe en espace et flexible dans les appartements urbains. Les cadres politiques axés sur la durabilité et la réparabilité orientent davantage les assortiments et influencent les décisions d'achat. Les centres de vie urbains privilégient de plus en plus les solutions modulaires et adaptables, en accord avec les préférences des consommateurs et des entreprises. Ces initiatives créent également des sources de revenus de services supplémentaires pour les grands opérateurs du segment du mobilier de bureau à domicile.
Marché européen du mobilier de bureau à domicile
L'Italie demeure un pôle clé de design et d'approvisionnement, combinant une base manufacturière solide, des traditions artisanales et des exportations mondiales, bien que 2024 ait vu une pression sur les exportations vers les marchés européens matures. La demande intérieure est sensible au pouvoir d'achat des ménages, tandis que les programmes REP favorisent les filières de réparation et de seconde main, conformément à la politique circulaire européenne. La législation sur le travail hybride, entrée en vigueur fin 2024, soutient la demande continue de mises à niveau des postes de travail à domicile, complétée par des projets contractuels dans l'hôtellerie et les développements à usage mixte. L'Espagne est le marché national à la croissance la plus rapide jusqu'en 2031, avec un CAGR de 11,38 %, portée par une forte adoption du télétravail, le développement du commerce électronique et une activité résidentielle favorable. Le Royaume-Uni maintient un taux élevé de pénétration du travail hybride et une part importante du commerce en ligne, les droits au travail flexible et les pratiques circulaires soutenant à la fois les segments grand public et contractuel.
Analyse de la chaîne de valeur
La chaîne de valeur commence par des matières premières et composants certifiés, notamment des panneaux et placages de bois certifiés FSC/PEFC, de l'acier et de l'aluminium pour les structures, des plastiques et des mousses, des textiles, ainsi que des actionneurs électriques pour les bureaux assis-debout. La traçabilité et la documentation en amont s'ancrent davantage à mesure que les exigences de diligence raisonnée de l'UE se renforcent pour les produits à base de bois dans le cadre du règlement relatif aux produits sans déforestation (EUDR), avec des obligations simplifiées clarifiées via le règlement (UE) 2025/2650. Cela accroît le besoin de données fournisseurs cartographiées et d'une chaîne de traçabilité auditable, en plus des contrôles habituels de coûts et de qualité. En aval, les produits transitent par des sites DTC de marque, des places de marché en ligne, la distribution spécialisée et des réseaux omnicanaux qui relient les stocks en magasin à l'exécution du dernier kilomètre et aux points de retrait. L'efficacité de l'emballage et la prévention des dommages sont essentielles pour les références en kit et à assemblage mixte.
Les couches de services, incluant l'installation, la gestion des retours, la remise à neuf et le recyclage, prennent également plus de poids opérationnel à mesure que le mobilier s'aligne sur les priorités du règlement sur l'écoconception pour des produits durables (ESPR) fixées dans le plan de travail de l'UE 2025-2030. Fabricants et distributeurs ajustent leurs choix de conception en matière de réparabilité, de disponibilité des pièces détachées et de futurs besoins liés au passeport numérique des produits, tout en gérant la volatilité des intrants, en particulier le bois et les métaux liés à l'énergie, et la complexité logistique transfrontalière à travers l'Europe.
Paysage concurrentiel
Le marché européen du mobilier de bureau à domicile présente une concentration modérée, dominé par de grands détaillants omnicanaux et des marques de design premium, tandis que de nombreux acteurs régionaux et en ligne forment une longue traîne concurrentielle. Le secteur est façonné par trois niveaux de concurrents : les acteurs mondiaux intégrés verticalement, les marques premium axées sur le design, et les détaillants nationaux ou en ligne. Les acteurs mondiaux investissent massivement dans des hubs de commerce électronique, des magasins de nouveaux formats et des infrastructures de recyclage pour soutenir les opérations omnicanales et l'utilisation circulaire des matériaux. Ces entreprises maintiennent des ventes en ligne significatives, mettent en œuvre des stratégies de prix pour l'accessibilité et poursuivent des investissements en capital dans l'exécution des commandes et l'efficacité énergétique. Cette structure renforce les avantages des acteurs de grande taille tout en maintenant la concurrence des opérateurs plus petits.
Les marques leaders mettent l'accent sur l'ergonomie active et les designs adaptés à l'environnement résidentiel qui s'intègrent harmonieusement dans les espaces de vie. Les gammes de chaises sont mises à jour avec diverses options de finition, et les systèmes de bureaux sont dotés de relevages électriques fluides et d'une gestion intégrée de l'alimentation. Les concepts de sièges intelligents intègrent des capteurs pour encourager le mouvement et des habitudes d'assise plus saines lors de longues sessions de travail. Les initiatives de durabilité comprennent l'élimination des produits chimiques nocifs, l'adoption de matériaux recyclés ou biosourcés, et la planification de stratégies environnementales à long terme qui guident les choix de produits et d'approvisionnement. Les marques qui démontrent ces efforts par des certifications et des rapports transparents sont mieux positionnées pour répondre aux exigences d'achat.
Des réglementations telles que le cadre européen de diligence raisonnable et l'écoconception pour des produits durables façonnent les stratégies des entreprises, notamment la préparation à la traçabilité numérique des produits. Les entreprises disposant de systèmes d'approvisionnement solides, d'un suivi par géolocalisation et de certifications vérifiées de la chaîne de traçabilité peuvent naviguer plus efficacement dans la conformité. Ces capacités soutiennent également les programmes de reprise et de remanufacturing qui récupèrent les matériaux et créent de la valeur à partir des actifs résiduels. Les investissements dans les capacités de recyclage et les partenariats stratégiques signalent un engagement envers les objectifs de circularité et contribuent à pérenniser l'approvisionnement en matériaux. Combinées, ces dynamiques réglementaires et opérationnelles renforcent les avantages de consolidation pour les grands acteurs tout en élevant le seuil de conformité pour les concurrents plus petits.
Leaders du secteur européen du mobilier de bureau à domicile
-
Sedus Stoll AG
-
Bisley Office Furniture
-
Poltrona Frau
-
BoConcept
-
MillerKnoll, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché européen du mobilier de bureau à domicile Entreprises couvertes dans ce rapport
- IKEA
- Sedus Stoll AG
- Bisley Office Furniture
- Poltrona Frau
- BoConcept
- MillerKnoll, Inc.
- Haworth Inc
- HNI Corporation
- Nowy Styl Group
- Vitra International AG
- Teknion Corporation
- Kokuyo Co Ltd
- Bene GmbH
- Senator Group
- Wilkhahn
- Humanscale
- Kimball International
- Okamura Corporation
- La-Z-Boy Inc
- Muuto A/S
- Ahrend Group
- Kinnarps
Lire l’analyse des entreprises de marché européen du mobilier de bureau à domicile
Opportunités de marché et perspectives d'avenir
La mise en œuvre de l'ESPR crée une opportunité de préparation des produits et des données pour les portefeuilles de mobilier de bureau à domicile capables de démontrer, de manière standardisée, leur durabilité, leur réparabilité et leurs attributs circulaires. Le règlement (UE) 2024/1781 est en vigueur depuis le 18 juillet 2024, et la Commission européenne a adopté le plan de travail ESPR 2025-2030 le 16 avril 2025, avec le mobilier comme priorité. Cette configuration laisse à court terme un espace libre pour élaborer des méthodes d'essai, des stratégies de pièces détachées et des systèmes d'information produit avant l'étude préparatoire spécifique au mobilier, dont la publication est prévue début 2026. Les certifications utilisées dans le mobilier de bureau européen, telles que FEMB Level, offrent une voie établie pour les allégations de durabilité que les marques peuvent exploiter en vendant vers des canaux d'achat et de consommation de plus en plus sensibles à la conformité.
L'expansion omnicanale et la localisation du DTC restent des leviers de croissance concrets, le canal en ligne étant celui qui connaît la croissance la plus rapide dans le périmètre du rapport, et les principales marques élargissent leur couverture pays avec des dispositifs de commerce électronique dédiés. L'intégration de fonctionnalités numériques, comme la gestion de l'alimentation, les préréglages de hauteur liés à une application et l'accompagnement postural, favorise également la montée en gamme sur les références premium et milieu-haut de gamme, avec des investissements côté fournisseurs tels que la localisation des actionneurs et des composants de mouvement en Europe. Parallèlement, la traçabilité imposée par l'EUDR et les workflows émergents de passeport produit récompensent les fabricants et distributeurs capables de consolider les données fournisseurs, y compris l'origine des matériaux et les preuves de contenu recyclé, au niveau des références sur plusieurs marchés européens sans fragmenter les assortiments par pays.
Développements industriels récents dans Marché européen du mobilier de bureau à domicile
- Juin 2026 : le groupe Sedus Stoll a communiqué sur l'avancement de ses initiatives de croissance stratégique tout en évoluant dans un environnement de demande difficile pour le mobilier de bureau européen. Cette mise à jour a réaffirmé l'attention continue portée aux initiatives produits et canaux qui recoupent la demande de bureau à domicile, notamment lorsque des sièges ergonomiques et des bureaux sont achetés pour un usage résidentiel via des circuits omnicanaux.
- Mai 2026 : MillerKnoll, via sa marque Knoll, a dévoilé le système de bureau privatif Konzert lors du Clerkenwell Design Week 2026. Ce lancement a mis en évidence le développement continu de produits premium et la différenciation par le design, influençant la manière dont les solutions d'espaces de travail à forte valeur sont commercialisées en Europe aux côtés des assortiments de bureau à domicile.
- Avril 2025 : Herman Miller a étendu sa présence directe au consommateur en Europe en lançant des boutiques en ligne dédiées au Danemark, en Finlande, en Espagne et en Suède. Ce déploiement a renforcé l'accès localisé au commerce électronique pour les produits phares de sièges ergonomiques et d'espaces de travail, et a accentué la pression concurrentielle sur la distribution spécialisée en améliorant la découvrabilité et l'exécution contrôlées par la marque.
Marché européen du mobilier de bureau à domicile Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre le mobilier de bureau à domicile vendu pour un usage résidentiel en Europe, principalement les bureaux, chaises, tables et unités de rangement destinés au travail ou à l'étude depuis un domicile. Nous évaluons la taille du marché en valeur sur la base des prix de vente au niveau du fabricant.
Exclusions du périmètre : Nous excluons les achats en volume pour les bureaux d'entreprise, le mobilier contractuel pour les espaces de coworking et les ventes de mobilier d'occasion.
Aperçu de la segmentation
- Par produit
- Chaises de bureau
- Bureaux
- Bureaux à hauteur réglable
- Bureaux fixes
- Tables (tables d'appoint, tables pour imprimante, etc.)
- Armoires de rangement et étagères
- Autres produits (tabourets, bibliothèques, accessoires de bureau, etc.)
- Par matériau
- Bois
- Métal
- Plastique et polymère
- Autres matériaux
- Par gamme de prix
- Économique
- Milieu de gamme
- Premium
- Par canal de distribution
- Grandes surfaces d'ameublement
- Magasins spécialisés (y compris les points de vente exclusifs de marques)
- En ligne
- Autres canaux de distribution
- Par zone géographique
- Allemagne
- France
- Italie
- Espagne
- Royaume-Uni
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement d'une base factuelle cohérente sur la demande de mobilier, les flux commerciaux et les signaux de prix en Europe, puis par un recentrage sur l'usage bureau à domicile. Nous nous appuyons sur des sources publiques telles que les statistiques structurelles des entreprises d'Eurostat et les tableaux du commerce international, les offices statistiques nationaux pour les dépenses des ménages et les indicateurs du logement, ainsi que les pages de politique de l'UE qui encadrent les exigences produits (par exemple, les règles de conformité chimique et matérielle qui affectent les finitions et les mousses). Nous consultons également des sources associatives et normatives, telles que les organismes européens de l'industrie du meuble et les recommandations relatives à l'ergonomie, afin de maintenir des frontières de produits réalistes.
Nous alignons ensuite le modèle de marché sur ce que les fournisseurs rapportent effectivement, en utilisant des éléments tels que les rapports annuels, les présentations aux investisseurs et les communiqués de presse pour les ventilations de revenus et l'orientation des canaux. Ces données sont vérifiées par rapport aux tendances déclarées des importations et des exportations. Un abonnement payant couvrant les données financières et les actualités des entreprises, ainsi qu'une base de données de flux commerciaux au niveau des expéditions d'importation ou d'exportation, sont utilisés de manière sélective pour clarifier les changements de propriété et vérifier la cohérence des évolutions de la dynamique commerciale. Les sources documentaires listées ici sont données à titre illustratif uniquement, et de nombreuses autres références publiques sont utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour tester sous pression ce que nous avons construit à partir des données publiques, notamment sur les glissements de mix entre chaises, bureaux et rangements, et sur la façon dont les achats en ligne modifient les niveaux de prix par pays. Nous nous entretenons avec des fabricants, des distributeurs, des détaillants et des experts du secteur sur les principaux marchés européens. Nous réconcilions ensuite les divergences entre ce qui est exprimé lors des entretiens et ce qui est visible dans les indicateurs commerciaux et de consommation, afin que la vision finale reste ancrée dans des tendances observables.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 39 % | Directeurs généraux (CXO) : 18 % |
| Niveau intermédiaire : 42 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs de plus petite taille : 19 % | Managers : 47 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante et ascendante, en partant des signaux de dépenses en mobilier et en consommation des ménages au niveau européen, puis en filtrant vers le bassin de demande en mobilier de bureau à domicile à l'aide du taux d'incidence du télétravail, de l'orientation des dépenses d'amélioration du logement et de la pénétration du bureau à domicile par pays. Le modèle est corroboré par des approximations ascendantes sélectives, telles que les ventilations de revenus des fournisseurs liées aux gammes bureau à domicile, les fourchettes de prix échantillonnées pour les articles clés (chaises et bureaux) et les vérifications des canaux sur le mix en ligne par rapport au hors ligne.
Les principaux intrants utilisés dans le modèle comprennent la consommation des ménages et l'orientation des dépenses discrétionnaires, la production de mobilier et les flux commerciaux, l'évolution typique des prix par type de produit (notamment pour les chaises ergonomiques), la part du travail hybride dans la population active occupée, et les indicateurs du logement qui influencent la disponibilité des espaces et les achats liés aux emménagements. Lorsque des ventilations directes ne sont pas disponibles, nous comblons les lacunes en appliquant des parts proxy conservatrices validées lors des entretiens, puis testées en analyse de sensibilité, afin qu'une seule hypothèse ne détermine pas l'ensemble du total.
Pour les prévisions, nous nous appuyons principalement sur une analyse de scénarios, où le rythme d'adoption du travail hybride et les cycles de remplacement constituent les scénarios de base, puis les prix et le mix des canaux sont ajustés en fonction des attentes des acteurs du secteur pour les prochaines années. La prévision finale est examinée pays par pays afin de s'assurer que le schéma de croissance est cohérent avec une demande réaliste des consommateurs et la dynamique commerciale observée.
Cycle de validation des données et de mise à jour
La validation est effectuée par plusieurs vérifications qui comparent les totaux du marché à des signaux indépendants, tels que la direction de la production et des échanges commerciaux, les tendances des dépenses des ménages et la dépense implicite par ménage pour les articles de mobilier concernés. Nous examinons les valeurs aberrantes, notamment les hausses soudaines de valeur non étayées par une logique de volume ou de prix, puis nous revérifions les hypothèses lors d'appels de suivi lorsqu'un écart ne peut être expliqué.
Avant la validation finale, le modèle fait l'objet d'une révision interne en plusieurs étapes, comprenant des vérifications de cohérence sur le calendrier de conversion des devises, le traitement de l'inflation et les agrégations par pays au total régional. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs, des perturbations de l'approvisionnement ou des chocs de demande. Juste avant la livraison, les dernières mises à jour publiques sont revérifiées afin que les clients reçoivent une vision à jour.
Taille du marché du mobilier de bureau à domicile en Europe selon Mordor Intelligence par rapport aux autres estimations publiées
Les tailles de marché publiées pour le mobilier de bureau à domicile en Europe peuvent sembler très éloignées les unes des autres, car le périmètre est défini différemment et la base de prix n'est pas toujours cohérente, et l'année de prévision choisie ajoute un autre niveau d'écart. Nous observons également des variations lorsque certaines estimations utilisent la valeur au détail et d'autres le prix de vente du fournisseur, ce qui modifie le total même si les volumes unitaires sont similaires.
Les signaux commerciaux et de production, ainsi que les tendances de consommation des ménages pour les catégories de mobilier, constituent les vérifications probantes qui permettent à Mordor Intelligence de rester aligné sur un bassin de demande en mobilier de bureau à domicile à usage exclusivement résidentiel, plutôt que sur les dépenses plus larges en mobilier de bureau ou en mobilier de maison complet. Les écarts les plus importants proviennent généralement de la prise en compte ou non des ventes de seconde main, de l'inclusion ou non des achats en volume par les entreprises, et du traitement des marges des canaux en ligne et du calendrier de conversion des devises lors de la conversion des totaux nationaux en USD.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,25 milliards USD (2025) | |
| Journal professionnel A | 7,20 milliards USD (2025) | Utilise les prix à l'utilisateur final et intègre souvent des catégories adjacentes telles que les dépenses plus larges en mobilier de maison, ce qui peut faire monter la valeur au-delà des prix de vente fabricant pour les articles de bureau à domicile dédiés. |
| Cabinet de conseil régional B | 5,10 milliards USD (2025) | Applique des hypothèses de pénétration conservatrices pour le travail hybride et peut exclure les achats de plus petite taille réalisés en ligne ainsi que les accessoires, ce qui peut réduire la demande captée dans les pays affichant une part plus élevée du commerce électronique. |
Dans l'ensemble, l'écart s'explique principalement par la base de prix et les choix de périmètre, plutôt que par un véritable désaccord sur la direction de la demande. Lorsque le périmètre est limité à l'usage résidentiel et que les totaux sont vérifiés par rapport aux indicateurs commerciaux et de consommation, la taille du marché devient plus facile à retracer selon des étapes claires et reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle et les perspectives de croissance du marché européen du mobilier de bureau à domicile ?
La taille du marché européen du mobilier de bureau à domicile est de 6,54 milliards USD en 2026 et devrait atteindre 8,02 milliards USD d'ici 2031 à un TCAC de 4,15 % durant la période 2026-2031, soutenu par le travail hybride, l'expansion du commerce en ligne et les évolutions des matériaux axées sur la durabilité.
Quelle catégorie de produits est en tête de la demande sur le marché européen du mobilier de bureau à domicile ?
Les chaises de bureau sont en tête avec une part de 46,35 % en 2025 et sont également le produit à la croissance la plus rapide avec un TCAC de 8,65 % jusqu'en 2031, reflétant les besoins de conformité ergonomique et de confort dans le travail hybride.
Comment le commerce de détail en ligne transforme-t-il le marché européen du mobilier de bureau à domicile ?
Le canal en ligne est le canal à la croissance la plus rapide avec un TCAC de 13,76 % jusqu'en 2031, porté par des parts en ligne plus élevées chez les principaux détaillants, une meilleure livraison et des outils de visualisation qui réduisent la dépendance aux showrooms.
Quels matériaux gagneront des parts sur le marché européen du mobilier de bureau à domicile ?
Le bois reste le plus important avec 51,37 % en 2025 grâce à la certification, tandis que les plastiques et polymères connaissent la croissance la plus rapide avec un TCAC de 9,32 % à mesure que le contenu recyclé et les intrants biosourcés se développent dans le cadre de la politique européenne des produits.
Quel pays enregistrera la croissance la plus rapide en Europe ?
L'Espagne devrait être la zone géographique à la croissance la plus rapide avec un TCAC de 11,38 % jusqu'en 2031, aidée par l'adoption du télétravail, la croissance du commerce électronique et l'amélioration de l'activité résidentielle.