
Taille et part du marché européen des systèmes de gestion de l'énergie à domicile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
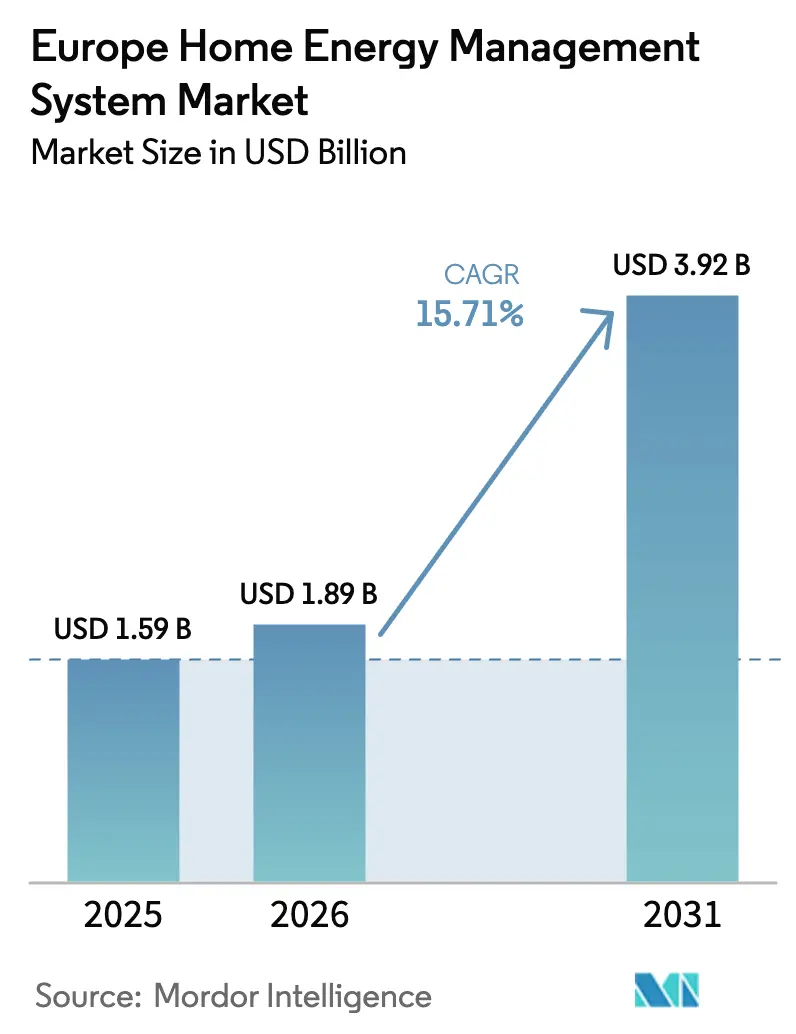
| Taille du marché de l'année de base (2025) | 1.59 Milliards de dollars |
| Taille du Marché (2026) | 1.89 Milliards de dollars |
| Taille du Marché (2031) | 3.92 Milliards de dollars |
| Growth Rate (2026 - 2031) | 15.71 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen des systèmes de gestion de l'énergie à domicile par Mordor Intelligence
La taille du marché européen des systèmes de gestion de l'énergie à domicile est projetée à 1,59 milliard USD en 2025, 1,89 milliard USD en 2026, et devrait atteindre 3,92 milliards USD d'ici 2031, avec un TCAC de 15,71 % de 2026 à 2031. Le déploiement continu de compteurs intelligents convertit les données de consommation passives en signaux de prix dynamiques, orientant les ménages vers des outils automatisés de délestage de charge. Les tarifs d'électricité persistants après la crise maintiennent des périodes de retour sur investissement attractives pour les plateformes qui orchestrent les pompes à chaleur, les chargeurs de véhicules électriques et les batteries. L'unification des protocoles sous Matter réduit la dépendance aux fournisseurs et accélère l'intégration des appareils multiprotocoles. Les fournisseurs d'énergie pivotent au-delà du matériel vers l'orchestration en nuage qui monétise la flexibilité résidentielle sur les marchés de gros et de services auxiliaires. La confluence de ces facteurs nourrit un écosystème dans lequel l'agrégation logicielle, et non la vente d'appareils, capte la plus grande part de valeur.
Principaux enseignements du rapport
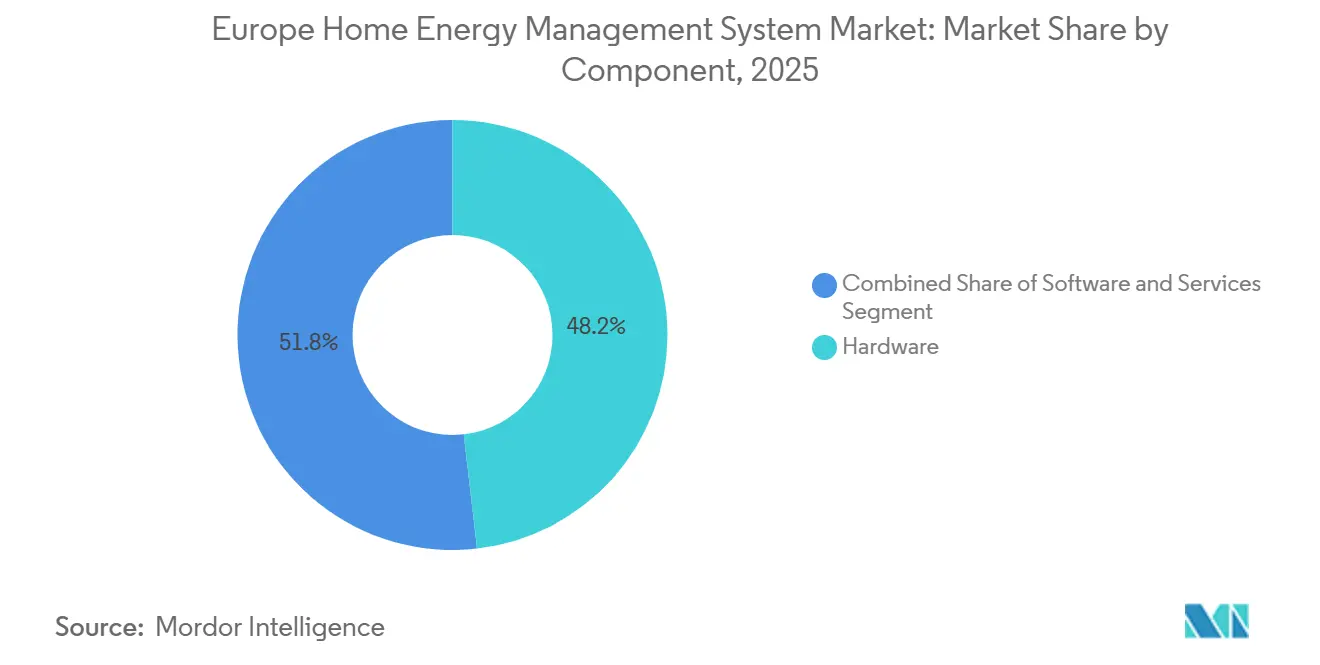
- Par composant, le matériel a dominé avec 48,19 % de la part du marché européen des systèmes de gestion de l'énergie à domicile en 2025, tandis que le logiciel devrait se développer à un TCAC de 16,23 % jusqu'en 2031.
- Par type de produit, les contrôles d'éclairage ont représenté 37,28 % des revenus de 2025, tandis que les systèmes et services d'autocontrôle progressent à un TCAC de 16,51 % jusqu'en 2031.
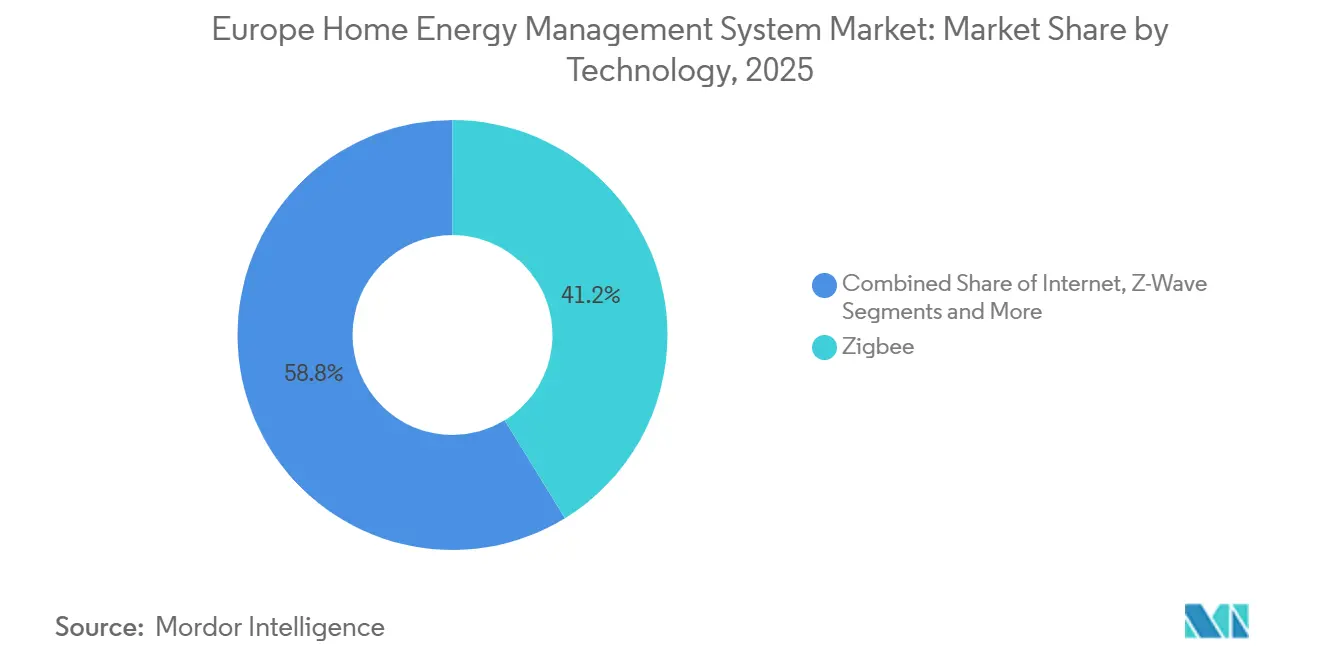
- Par technologie, Zigbee a dominé avec 41,23 % des revenus de 2025, et Thread devrait enregistrer la croissance la plus rapide à 16,67 % sur 2026-2031.
- Par type d'installation, les intégrations en rénovation ont représenté 62,36 % des déploiements de 2025, mais les installations en construction neuve sont prêtes à croître à un TCAC de 16,06 % jusqu'en 2031.
- Par géographie, le Royaume-Uni détenait une part de revenus de 23,39 % en 2025, tandis que l'Espagne est en bonne voie pour la croissance régionale la plus élevée à un TCAC de 16,16 % pendant la période de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Déploiements obligatoires de compteurs intelligents dans le cadre du paquet européen sur l'énergie propre | +3.20% | Paneuropéen, avec un déploiement accéléré en Allemagne, au Royaume-Uni et en France | Moyen terme (2-4 ans) |
| Flambée des prix de l'électricité des ménages après la crise énergétique | +2.80% | Allemagne, Royaume-Uni, Espagne, Italie | Court terme (≤2 ans) |
| Électrification résidentielle (pompes à chaleur et chargeurs de véhicules électriques) nécessitant une orchestration de charge | +2.50% | Europe du Nord (pays nordiques, Allemagne, Pays-Bas), en expansion vers la France et le Royaume-Uni | Moyen terme (2-4 ans) |
| Association solaire et batteries débloquant l'optimisation en aval du compteur | +2.10% | Espagne, Allemagne, Italie, sud de la France | Moyen terme (2-4 ans) |
| Programmes d'incitation à la réponse à la demande menés par les fournisseurs d'énergie | +1.90% | Royaume-Uni, Allemagne, Pays-Bas, programmes pilotes en France | Court terme (≤2 ans) |
| Flux de revenus issus du commerce de flexibilité énergétique au détail pour les prosommateurs | +1.60% | Royaume-Uni, Allemagne, Espagne (après la réforme réglementaire de 2024) | Long terme (≥4 ans) |
| Source: Mordor Intelligence | |||
Déploiements obligatoires de compteurs intelligents dans le cadre du paquet européen sur l'énergie propre
Une couverture de 80 % des ménages avant 2026 ancre un substrat numérique qui transmet des données de consommation demi-horaires sur des dorsales sécurisées, permettant aux détaillants de publier des tarifs granulaires fluctuant avec les prix de gros.[1]Commission européenne, "Paquet sur l'énergie propre pour tous les Européens," energy.ec.europa.eu L'Allemagne a franchi ce seuil début 2025, convertissant les déploiements de compteurs intelligents en offres tarifaires dynamiques qui aiguisent la demande des consommateurs pour des contrôleurs automatisés capables de délestage de charge préprogrammé. Les 57 millions d'installations du Royaume-Uni illustrent l'ampleur du phénomène, mais les problèmes persistants d'interopérabilité avec les premiers appareils SMETS1 soulignent la valeur des logiciels indépendants des plateformes capables d'abstraire les particularités matérielles. Les compteurs Linky de la France ont atteint une couverture nationale en 2024, mais l'adoption plus lente des tarifs dynamiques a laissé de la place aux fournisseurs alternatifs utilisant des offres groupées de gestion de l'énergie à domicile pour gagner des parts de marché. L'Espagne, déjà au-dessus d'un taux de pénétration des tarifs intelligents de 70 %, démontre comment la clarté des politiques est directement corrélée à une trajectoire de croissance à deux chiffres sur le marché européen des systèmes de gestion de l'énergie à domicile. Dans toute la région, l'omniprésence des compteurs intelligents n'est plus une variable prévisionnelle ; c'est une réalité opérationnelle qui ancre les services de flexibilité automatisés.
Flambée des prix de l'électricité des ménages
Les ménages allemands ont payé 0,42 EUR par kWh (0,47 USD par kWh) au premier trimestre 2025, encore 60 % plus élevé que les niveaux d'avant la crise, intensifiant l'attention des consommateurs sur l'automatisation économe en énergie.[2]Agence internationale de l'énergie, "Pompes à chaleur," iea.org Les plafonds tarifaires britanniques ont atteint 0,28 GBP par kWh (0,36 USD par kWh), et les clients des produits Agile ont réalisé des économies annuelles documentées de 180 GBP (230 USD) en alignant les cycles des appareils sur les creux de prix intrajournaliers.[3]Octopus Energy, "Tarif demi-horaire Agile Octopus," octopus.energy Les écarts entre heures de pointe et heures creuses en Espagne se sont élargis à 0,15 EUR par kWh (0,17 USD par kWh), amplifiant les opportunités d'arbitrage pour les ménages équipés de batteries. Des tarifs de détail élevés compriment la période de retour sur investissement pour les offres groupées de matériel combinant thermostats, moniteurs au niveau des circuits et logiciels en nuage, convertissant la pression sur les prix en catalyseur d'adoption sur le marché européen des systèmes de gestion de l'énergie à domicile.
Électrification résidentielle nécessitant une orchestration de charge
L'Europe a installé 3,2 millions de pompes à chaleur en 2024 et compte 2,8 millions de points de charge résidentiels pour véhicules électriques d'ici fin 2025. Le fonctionnement simultané aux heures de pointe sollicite les réseaux de distribution, incitant les gestionnaires de réseaux de distribution à rémunérer les ménages flexibles qui autorisent la modulation à distance. Le §14a EnWG allemand accorde aux fournisseurs d'énergie des droits de délestage, créant un signal économique pour les consommateurs afin d'adopter des contrôleurs capables de préchauffage ou de recharge différée des véhicules électriques. Le service de flexibilité de la demande du Royaume-Uni a enrôlé 1,4 million de foyers d'ici l'hiver 2025, versant aux participants 100 GBP (128 USD) pour des événements de délestage saisonniers. Ces programmes externalisent la valeur du réseau vers le bord résidentiel et renforcent la pertinence stratégique des logiciels d'orchestration.
Association solaire et batteries débloquant l'optimisation en aval du compteur
Les ajouts solaires résidentiels ont atteint 7,8 GW en 2024, et les taux d'association avec des batteries ont grimpé à 35 %. Les tarifs d'injection en Allemagne ont chuté à 0,082 EUR par kWh (0,092 USD par kWh), soit un cinquième du prix de détail, incitant ainsi aux combinaisons stockage et logiciel qui maximisent les marges d'autoconsommation. Les règles d'autoconsommation collective en Espagne permettent des crédits de production partagés, poussant les propriétaires vers des plateformes en nuage qui calculent les allocations optimales de charge-décharge entre voisins. Sonnen rapporte que 68 % de ses clients de batteries souscrivent à un tarif de flexibilité qui négocie l'énergie stockée sur les marchés de gros. Les modèles économiques d'agrégation qui monétisent les ressources en aval du compteur amplifient la demande d'orchestration interopérable et renforcent les perspectives de croissance du marché européen des systèmes de gestion de l'énergie à domicile.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût initial élevé du matériel par rapport aux contrôles traditionnels | -1.80% | Europe du Sud (Espagne, Italie, Portugal), Europe de l'Est | Court terme (≤2 ans) |
| Fragmentation des normes d'appareils (Zigbee, Thread, Matter, etc.) | -1.30% | Paneuropéen, affectant particulièrement les installations en rénovation | Moyen terme (2-4 ans) |
| Préoccupations des consommateurs en matière de cybersécurité et de confidentialité sur les données de charge granulaires | -0.90% | Allemagne, France, Pays-Bas, Europe du Nord soucieuse de la vie privée | Moyen terme (2-4 ans) |
| Déploiement lent des tarifs dynamiques dans plusieurs États membres de l'UE | -0.70% | Europe du Sud (Italie, Portugal, Grèce), Europe de l'Est | Court terme (≤2 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé du matériel par rapport aux contrôles traditionnels
Un kit complet de gestion de l'énergie à domicile coûte entre 800 et 1 500 EUR (900 à 1 690 USD), tandis qu'un thermostat programmable de base coûte entre 150 et 250 EUR (169 à 281 USD). Les ménages en Espagne, en Italie et au Portugal, avec des revenus disponibles plus faibles et des tarifs plus plats, perçoivent souvent une période de retour sur investissement de cinq ans comme trop longue. Une enquête de 2025 a montré que 48 % des répondants espagnols citaient le coût comme principal obstacle à l'adoption. Des modèles d'abonnement qui renoncent aux paiements d'appareils en échange de frais de service mensuels de 10 à 15 EUR (11 à 17 USD) émergent, illustrés par les offres groupées de tado et Hive, et élargissent la pénétration mais ne peuvent pas encore neutraliser le frein dans les marchés du sud.
Fragmentation des normes d'appareils
Zigbee, Z-Wave, Thread, Wi-Fi et des piles propriétaires coexistent, générant des problèmes de compatibilité qui augmentent les coûts de main-d'œuvre des installateurs et les coûts de stock. La certification Matter 1.3 inclut enfin les classes d'appareils centrés sur l'énergie, mais les capteurs hérités ne sont pas mis à jour par micrologiciel, obligeant à utiliser des passerelles à double radio qui ajoutent entre 80 et 120 EUR (90 à 135 USD) à la nomenclature. Une enquête d'alliance de 2025 a révélé que 37 % des consommateurs rencontraient des échecs d'appairage, incitant 29 % à se replier vers des écosystèmes à fournisseur unique. Tant que les passerelles de rénovation n'atteignent pas des coûts de commodité, la fragmentation des normes continuera de soustraire des points de pourcentage au TCAC du marché européen des systèmes de gestion de l'énergie à domicile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le logiciel monétise la flexibilitéLe matériel a conservé 48,19 % des dépenses de 2025 parce que les capteurs, les prises intelligentes et les passerelles sont des prérequis pour la capture de données, mais l'élan de croissance a pivoté vers les plateformes en nuage qui orchestrent ces actifs. Les revenus des logiciels progressent à 16,23 % jusqu'en 2031, les agrégateurs regroupant des algorithmes, l'enrôlement à la réponse à la demande et les enchères sur les marchés de gros dans des abonnements mensuels. Ce changement de mix de revenus élève les revenus récurrents, approfondissant les marges des fournisseurs et attirant des flux de capital-risque sur le marché européen des systèmes de gestion de l'énergie à domicile. Les services, couvrant l'installation et la surveillance à distance, suivent le même vecteur à mesure que les ménages externalisent la complexité technique.
Les premiers adoptants de tarifs dynamiques nécessitent des logiciels qui prévoient les courbes de prix et programment des cycles de préchauffage trente minutes avant les événements de pointe. Octopus a traité 2,4 milliards de lectures demi-horaires en 2025 et optimisé 180 000 batteries distribuées, démontrant comment le code plutôt que le cuivre est le lieu de différenciation. Schneider Electric a rapporté que les logiciels et services contribuaient à 34 % de ses ventes dans le segment résidentiel au cours de l'exercice 2024, soulignant l'avantage de monétisation du secteur.


Par type de produit :
les plateformes d'autocontrôle dépassent les systèmes d'éclairage traditionnelsLes contrôles d'éclairage ont conservé une part de revenus de 37,28 % en 2025 en raison de la familiarité précoce des consommateurs, mais ils offrent un arbitrage tarifaire limité. Les plateformes d'autocontrôle, en expansion à 16,51 % par an, intègrent des compteurs au niveau des circuits, des API tarifaires et des tableaux de bord mobiles, permettant aux prosommateurs de poursuivre les écarts intrajournaliers et de réduire les charges fantômes, augmentant ainsi la taille du marché européen des systèmes de gestion de l'énergie à domicile associée aux abonnements logiciels. Les thermostats, autrefois l'appareil phare, saturent désormais l'Europe du Nord, déplaçant les ventes incrémentielles vers les corridors du sud et de l'est.
Les contrôleurs centraux avancés intègrent la climatisation, la recharge des véhicules électriques et le stockage, agissant comme le chef d'orchestre numérique des ménages à charges multiples. L'abonnement Auto-Assist de Tado a attiré 42 % de sa base d'utilisateurs, convertissant une base installée de matériel en 18 millions EUR (20 millions USD) de revenus récurrents en 2025. Le thermostat compatible Matter de Netatmo a alimenté une croissance de 19 % en glissement annuel des ventes de produits connectés chez Legrand, témoignant de la demande des consommateurs pour des appareils conformes aux normes qui s'intègrent dans des écosystèmes plus larges.
Par technologie :
Thread monte sous l'égide de MatterZigbee a dominé avec 41,23 % en 2025 après une décennie de présence établie, mais Thread croît à 16,67 % grâce au support IPv6 et à l'approbation de Matter. Les routeurs frontières intégrés dans les enceintes intelligentes grand public créent des passerelles à coût zéro, accélérant la pénétration de Thread dans les ménages et élargissant la part du marché européen des systèmes de gestion de l'énergie à domicile pour les appareils maillés à faible consommation. Z-Wave occupe des applications de sécurité de niche grâce à son spectre 868 MHz qui évite la congestion Wi-Fi.
Le Thread Group a certifié plus de 350 produits à mi-2025 et a vu 12 millions de routeurs frontières expédiés en 2024, un bond de 140 % en glissement annuel. Matter 1.3 a intégré les chargeurs de véhicules électriques et les pompes à chaleur sous un schéma commun, étendant l'interopérabilité de l'éclairage aux charges à haute valeur, une étape importante qui devrait maintenir Thread sur sa trajectoire ascendante.
Par type d'installation :
la rénovation domine, l'élan de la construction neuve se renforceLa rénovation a représenté 62,36 % des déploiements en 2025 ; le parc immobilier vieillissant de l'Europe manque de bus de données intégrés et s'appuie donc sur des compléments sans fil. Les capteurs sans fil et les adaptateurs de communication par courant porteur réduisent la main-d'œuvre d'installation et maintiennent le marché européen des systèmes de gestion de l'énergie à domicile accessible aux logements existants. Les adaptateurs Magic de Devolo, qui exploitent le câblage existant, ont obtenu 38 % de la part des ventes en rénovation en 2025.
Les codes de construction transforment les projets de construction neuve en canevas prêts pour le numérique. La loi allemande sur l'énergie des bâtiments impose des charges contrôlables dans les nouvelles maisons, tandis que la réglementation française RE2020 accélère l'adoption des thermostats pour atteindre les objectifs carbone. Les économies de pré-installation réduisent les coûts des passerelles jusqu'à 40 %, et les quartiers en développement commercialisent de plus en plus des références zéro émission nette qui présupposent des contrôles énergétiques orchestrés.
Analyse géographique
Marché britannique des systèmes de gestion de l'énergie à domicile
Le Royaume-Uni a pris la tête avec 23,39 % des revenus de 2025, soutenu par la pénétration la plus profonde des compteurs intelligents du continent et un paysage de vente au détail concurrentiel où 15 fournisseurs proposent des tarifs dynamiques. Les inscriptions aux tarifs Agile ont dépassé 400 000 foyers à mi-2025, et une communauté de développeurs dynamique a créé des applications tierces sur l'API Kraken, renforçant la position de leader du Royaume-Uni sur le marché européen des systèmes de gestion de l'énergie à domicile. La parité des politiques est arrivée avec le projet de loi sur la sécurité énergétique de 2024, qui oblige chaque fournisseur à lancer au moins un tarif à variation temporelle, consolidant ainsi la demande future pour les plateformes d'orchestration.
Marché allemand des systèmes de gestion de l'énergie à domicile
La dynamique de croissance de l'Allemagne est centrée sur les droits de limitation réglementaires prévus par le §14a EnWG. E.ON a ajouté 1,2 million de clients connectés à domicile et a fourni 180 MW de capacité flexible durant l'hiver 2024-2025, l'équivalent d'une centrale de pointe de taille moyenne. Deutsche Telekom a vendu en complément les services Magenta SmartHome à 18 % de ses clients haut débit d'ici fin 2025, confirmant que les opérateurs de télécommunications rivalisent désormais avec les fournisseurs d'énergie dans la capture de valeur liée à l'énergie à domicile.
Marchés européens au sens large
L'Espagne, chef de file des prévisions avec un CAGR de 16,16 %, bénéficie de la législation sur l'autoconsommation et d'un essor solaire qui nécessite des contrôles de stockage bidirectionnels. La plateforme JuiceNet d'Enel X a recruté 35 000 foyers espagnols à mi-2025, leur versant 120 EUR (135 USD) par an pour des services réseau et réduisant les délais de retour sur investissement pour le matériel. La France, les Pays-Bas et les pays nordiques affichent une croissance à un chiffre élevé à mesure que les réformes tarifaires et l'électrification s'accélèrent, tandis que l'Europe de l'Est accuse un retard dans l'attente d'une convergence réglementaire dans le cadre du paquet Fit for 55.
Paysage réglementaire
La refonte de la directive sur la performance énergétique des bâtiments (EPBD) (directive (UE) 2024/1275) a atteint sa date limite de transposition nationale le 29 mai 2026, renforçant les exigences de rénovation et de préparation aux technologies intelligentes qui intègrent les systèmes de contrôle, de surveillance et d'automatisation dans les processus de rénovation comme de construction neuve. La directive (UE) 2026/706, adoptée le 11 mars 2026, met à jour les systèmes de mesure pour les bornes de recharge (EVSE) et les compteurs d'énergie thermique, alignant la mesure et la facturation sur la croissance des charges domestiques contrôlables.
Le 25 mars 2026, le Centre commun de recherche a élargi son code de conduite volontaire sur l'interopérabilité des appareils intelligents consommateurs d'énergie afin de couvrir les équipements pertinents pour les HEMS. En 2026, la Commission a fait progresser des initiatives d'information numérique sur les produits afin de simplifier l'étiquetage énergétique et d'améliorer l'utilisation des options numériques via les données liées à EPREL.
Paysage concurrentiel
Aucun fournisseur ne dépasse 8 % de part, alignant le marché européen des systèmes de gestion de l'énergie à domicile sur un profil de concentration modérée. Les grands acteurs de l'automatisation traditionnelle tels que Schneider Electric, Honeywell et Johnson Controls concurrencent des spécialistes purs (tado, Netatmo), des plateformes de détaillants (Octopus Kraken, OVO Zero Carbon) et des agrégateurs de batteries (sonnenCommunity). La différenciation migre des spécifications des appareils vers des services de flexibilité pilotés par des algorithmes.
L'intégration verticale s'intensifie, les fournisseurs d'énergie rachetant des actifs technologiques pour conserver les points de contact avec les clients, illustrée par le lancement en 2025 par E.ON d'un optimiseur en nuage propriétaire et le partenariat de Schneider Electric avec Volkswagen pour la recharge bidirectionnelle des véhicules électriques. Les alliances d'interopérabilité horizontale sont tout aussi essentielles ; Bosch Smart Home, par exemple, collabore avec des fournisseurs d'énergie, des fabricants d'appareils et des fournisseurs de plateformes pour assurer une intégration transparente dans des écosystèmes énergétiques domestiques multi-fournisseurs.
Honeywell et ABB ont tous deux obtenu la certification Matter en 2025, pérennisant leurs gammes d'appareils et atténuant le risque lié aux normes. Le modèle de pompe à chaleur en tant que service de Thermondo, financé par un tour de table de série C de 50 millions EUR début 2025, souligne l'appétit du capital-risque pour les offres matérielles par abonnement qui regroupent installation, maintenance et logiciel en un seul forfait, remodelant davantage les frontières concurrentielles.
Leaders du secteur des systèmes de gestion de l'énergie à domicile en Europe
Schneider Electric
Eaton Corporation
ABB Group
GE Electric
Honeywell International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché européen des systèmes de gestion de l'énergie à domicile
- Schneider Electric SE
- Eaton Corporation plc
- ABB Ltd
- General Electric Company
- Honeywell International Inc.
- tado GmbH
- Netatmo (Legrand SA)
- Legrand SA
- EnergyHub Inc.
- Johnson Controls International plc
- OVO Energy Ltd
- E.ON SE
- sonnen GmbH
- Hive Smart-Home (Centrica plc)
- Devolo AG
- Thermondo GmbH
- Deutsche Telekom AG (Magenta SmartHome)
- Enel X S.r.l.
- Octopus Energy Ltd
- Bosch Smart Home GmbH
Lire l’analyse des entreprises de marché européen des systèmes de gestion de l'énergie à domicile

Opportunités de marché et perspectives d'avenir
La politique de l'UE pour 2030-2035 fixe des objectifs de rénovation pour les 16 % des bâtiments non résidentiels les moins performants d'ici 2030 et 26 % d'ici 2033, dans le cadre de la refonte de l'EPBD (directive (UE) 2024/1275). Pour les bâtiments résidentiels, la trajectoire de réduction de la consommation d'énergie primaire vise 16 % d'ici 2030 et 20-22 % d'ici 2035, ce qui accroît la demande d'automatisation capable de gérer plusieurs charges contrôlables.
Les écosystèmes de contrôle interopérables au niveau du tableau électrique et les partenariats laissent présager une dynamique continue en faveur de l'orchestration multi-fournisseurs, alors que l'électrification exerce une pression supplémentaire sur des réseaux déjà contraints. L'élargissement du code de conduite du JRC, couvrant les systèmes de gestion de l'énergie domestique, les onduleurs photovoltaïques, les batteries et les chargeurs de véhicules électriques domestiques, renforce l'attrait du marché pour l'intégration multimarque et des plateformes de contrôle unifiées.
Recent Industry Developments in Marché européen des systèmes de gestion de l'énergie à domicile
- Juillet 2026 : Eaton Corporation collabore avec FranklinWH pour intégrer les disjoncteurs intelligents AbleEdge au système FranklinWH afin d'assurer une gestion intelligente et flexible de l'énergie domestique dans les projets de rénovation et de construction neuve. Cette collaboration favorise l'interopérabilité matériel-logiciel et élargit le marché de la rénovation adressable, en ajoutant des capacités modulaires de gestion de l'énergie pour les foyers.
- Mars 2026 : Eaton Corporation et SPAN établissent un partenariat stratégique pour commercialiser des tableaux électriques intelligents offrant une vision énergétique globale du foyer, avec des solutions conjointes attendues au deuxième trimestre 2026. Le partenariat favorise la convergence matériel-logiciel et offre aux foyers une meilleure visibilité et un meilleur contrôle pour une gestion des charges compatible avec le réseau.
- Mars 2026 : ABB Group lance le System Access Point 3.0 Wireless lors de Light + Building 2026 pour étendre l'écosystème sans fil ABB-free@home avec la compatibilité Matter et Thread. Cette mise à jour renforce l'interopérabilité pour la gestion de l'énergie résidentielle et favorise une intégration plus large entre les appareils domestiques connectés.


Marché européen des systèmes de gestion de l'énergie à domicile Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché couvre les systèmes utilisés dans les foyers pour surveiller, contrôler et optimiser la consommation d'électricité, généralement via une combinaison d'appareils, de passerelles, de logiciels et de services associés qui aident à gérer les charges et les coûts énergétiques.
Exclusions du périmètre : nous excluons les déploiements de gestion de l'énergie industriels et commerciaux, ainsi que les dispositifs domotiques généraux lorsqu'ils n'offrent pas de fonction de surveillance énergétique ou de contrôle de charge.
Aperçu de la segmentation
- Par composant
- Matériel
- Logiciel
- Services
- Par type de produit
- Contrôles d'éclairage
- Systèmes et services d'autocontrôle
- Thermostats communicants programmables
- Contrôleurs centraux avancés
- Contrôleurs de climatisation intelligents
- Par technologie
- Zigbee
- Wi-Fi
- Internet
- Z-Wave
- Autres
- Par type d'installation
- Construction neuve
- Rénovation
- Par pays
- Royaume-Uni
- Allemagne
- France
- Espagne
- Reste de l'Europe
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la structure initiale de la demande et maintenir la cohérence des limites du marché à travers l'Europe. Nous nous sommes appuyés sur des sources publiques et officielles telles que les séries de prix et de consommation d'énergie d'Eurostat, les mises à jour de la politique énergétique de la Commission européenne, les publications des régulateurs nationaux de l'énergie, les trackers de déploiement des compteurs intelligents des GRT et GRD lorsqu'ils sont disponibles, et la documentation des organismes de normalisation pour les protocoles de connectivité et d'énergie. Ces sources nous ont permis d'identifier où les foyers disposent de l'infrastructure habilitante sous-jacente, où les signaux de prix de l'électricité sont les plus forts, et à quelle vitesse les technologies de soutien sont déployées.
Nous avons ensuite vérifié l'évolution de l'offre à l'aide de matériaux secondaires tels que les rapports annuels, les présentations aux investisseurs et les communiqués de presse, qui clarifient le positionnement des produits et l'origine des revenus. En complément, des abonnements payants pour les données financières et de renseignement d'entreprises, l'actualité et les données financières, ainsi que des bases de données de brevets ont été utilisés de manière sélective pour vérifier l'échelle des activités, les allégations produits et le calendrier des lancements de produits. Les sources documentaires listées ci-dessus sont uniquement illustratives, et de nombreuses autres références ont été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce qui est réellement acheté dans les projets domestiques concrets, sur l'évolution des prix et sur les fonctionnalités effectivement activées après l'installation. Nous nous sommes entretenus avec un panel d'équipementiers, de fournisseurs de logiciels, de fournisseurs d'énergie et d'agrégateurs, d'installateurs et de partenaires de distribution à travers les principales sous-régions européennes, afin de combler les lacunes de la recherche documentaire et de tester la robustesse des hypothèses avant de finaliser le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 36 % | Cadres dirigeants (CXO) : 19 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 22 % |
| Acteurs plus petits : 19 % | Managers : 59 % |
Dimensionnement et prévision du marché
Le dimensionnement a suivi une logique descendante et ascendante utilisée comme contrôles mutuels, la construction principale partant d'un bassin de demande européen reflétant les foyers équipés et les installations adressables. En pratique, les taux d'adoption ont été rattachés à l'infrastructure habilitante et aux cas d'usage, puis convertis en valeur de marché à l'aide de la tarification type des systèmes et du taux d'attachement des services. Pour maintenir le modèle ancré dans la réalité, des approximations ascendantes sélectives ont été réalisées à l'aide de vérifications auprès des fournisseurs et des canaux de distribution, ainsi que de points de prix échantillonnés multipliés par des volumes raisonnables d'expéditions et d'installations, et ces résultats ont été utilisés pour ajuster les totaux lorsque la première estimation semblait exagérée.
Les principales données d'entrée comprenaient la pénétration et le rythme de déploiement des compteurs intelligents, les niveaux et la volatilité des prix de détail de l'électricité, les indicateurs d'adoption du solaire résidentiel et des batteries, les tendances d'adoption des pompes à chaleur et des thermostats intelligents, et la répartition entre nouvelles installations et mises à niveau de rénovation. Les hypothèses de tarification ont été traitées avec soin, car les offres groupées varient, nous avons donc utilisé des fourchettes pour le matériel plus les éléments logiciels ou de services récurrents, et les avons normalisées sur ce qui est communément vendu à travers la région. Les prévisions ont utilisé une analyse de scénarios ancrée sur l'orientation des politiques et des tarifs, puis affinée à l'aide de points de vue d'experts sur les freins à l'adoption tels que la préparation en matière d'interopérabilité, la capacité des installateurs et la stabilité des incitations.
Validation des données et cycle de mise à jour
La validation a consisté à vérifier si les résultats correspondaient à des signaux indépendants, tels que les tendances d'électrification des foyers, les jalons de déploiement des compteurs intelligents, et les fourchettes de prix observées pour les forfaits domestiques types. Les valeurs aberrantes ont été examinées pays par pays, et lorsqu'un écart ne pouvait pas être expliqué par le calendrier des politiques ou la disponibilité des appareils, les hypothèses ont été révisées et des rappels ciblés ont été déclenchés pour revérifier la logique.
Avant validation finale, le modèle et ses hypothèses passent par plusieurs revues d'analystes afin que les erreurs de calcul, les doubles comptages et les problèmes de calendrier des devises soient détectés tôt. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements importants se produisent, comme des changements majeurs de subventions ou des variations brutales des prix de l'électricité. Juste avant la livraison, un analyste effectue une dernière passe d'actualisation afin que les clients reçoivent la vision la plus récente.
Taille du marché européen des systèmes de gestion de l'énergie domestique de Mordor Intelligence comparée à d'autres estimations publiées
Il est courant de voir différents chiffres de taille de marché pour ce secteur, même lorsque le nom du sujet semble similaire. Les écarts proviennent généralement de ce qui est comptabilisé comme un système complet par rapport à un appareil unique, de l'inclusion ou non des services, et de la manière dont les pays présentant des maturités de déploiement différentes sont pondérés dans le total.
En suivant l'activation des compteurs intelligents, les signaux d'électrification des foyers et les taux d'attachement logiciel récurrents, Mordor Intelligence maintient le total du marché européen des systèmes de gestion de l'énergie domestique lié aux solutions activement utilisées pour la surveillance ou le contrôle, plutôt que de comptabiliser chaque appareil domestique connecté doté d'une fonctionnalité liée à l'énergie. D'autres estimations peuvent également dériver car elles appliquent une escalation des prix agressive, incluent des dispositifs domotiques énergétiques plus larges, ou utilisent des conversions de devises d'années de référence anciennes qui ne correspondent pas aux évolutions récentes des tarifs et des incitations.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,59 milliard USD (2025) | |
| Cabinet de conseil régional A | 4,80 milliards USD (2026) | Cette estimation semble utiliser un périmètre plus large pouvant inclure des dispositifs domotiques énergétiques plus larges et une courbe d'adoption plus optimiste, ce qui peut faire augmenter les totaux plus rapidement que des constructions de demande basées sur les foyers équipés. |
| Revue spécialisée B | 3,20 milliards USD (2025) | Cette estimation semble s'appuyer sur un comptage de type parc installé avec une visibilité limitée sur la valeur par système et les revenus de services, ce qui peut surestimer la valeur lorsque des déploiements uniquement matériels sont valorisés comme des plateformes complètes. |
Globalement, l'écart provient principalement des choix de périmètre du système et de la manière dont la valeur est attribuée aux installations uniquement matérielles par rapport à l'orchestration pilotée par logiciel. Notre approche reste reproductible en rattachant la valeur à un bassin de foyers adressables, une tarification réaliste des offres groupées, et des vérifications croisées issues des retours des canaux de distribution et de l'avancement de l'infrastructure habilitante.


Questions clés auxquelles le rapport répond
Quelle sera la taille des revenus des logiciels résidentiels sur le marché européen des systèmes de gestion de l'énergie à domicile d'ici 2031 ?
Le logiciel est en bonne voie pour la croissance la plus rapide à un TCAC de 16,23 %, ce qui en fait le principal bassin de valeur même si le matériel domine encore les volumes.
Quelle technologie remplacera Zigbee dans les nouvelles installations de maisons intelligentes en Europe ?
Thread est le successeur de premier plan, progressant à 16,67 % par an grâce à l'approbation de Matter et à la compatibilité IPv6.
Qu'est-ce qui propulse le leadership de l'Espagne en matière de croissance pour les plateformes d'énergie à domicile connectées ?
Les réglementations sur l'autoconsommation issues du Décret royal 244/2019 et l'adoption rapide du solaire associé au stockage propulsent un TCAC de 16,16 %, le plus élevé de la région.
Pourquoi les fournisseurs d'énergie investissent-ils dans des modèles de centrales électriques virtuelles ?
L'agrégation de la flexibilité résidentielle permet aux fournisseurs d'énergie de compenser la capacité de pointe et de monétiser les opportunités des marchés de gros sans posséder d'actifs de production.
Quel obstacle restreint le plus l'adoption en Europe du Sud ?
Des coûts initiaux élevés par rapport aux revenus et un déploiement plus lent des tarifs dynamiques allongent les périodes de retour sur investissement, dissuadant les ménages d'acheter des offres groupées complètes de systèmes de gestion de l'énergie à domicile.
Comment Matter améliore-t-il l'interopérabilité des appareils ?
Matter définit une couche d'application commune sur Thread, Wi-Fi et Ethernet, permettant aux appareils de plusieurs marques de s'appairer rapidement et de participer à des routines d'automatisation unifiées.
Dernière mise à jour de la page le:



