
Tamanho e Participação do Mercado de Serviços de Consultoria na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
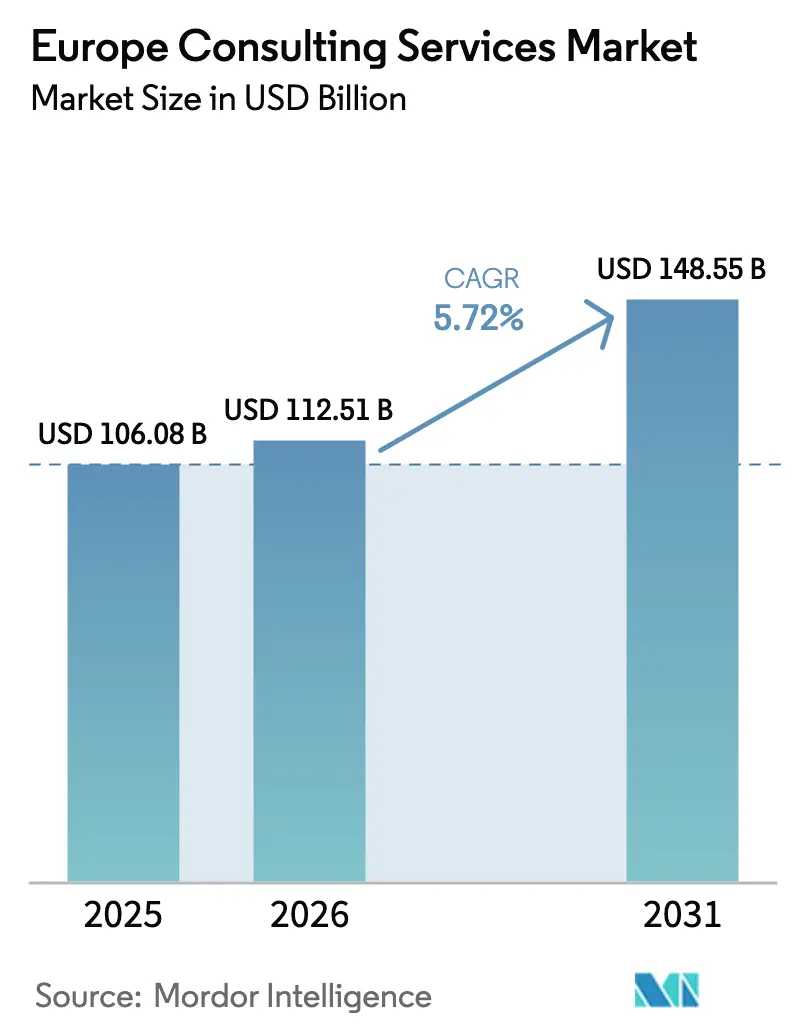
| Tamanho do mercado no ano base (2025) | 106.08 Bilhões de dólares |
| Tamanho do Mercado (2026) | 112.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 148.55 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.72 % |
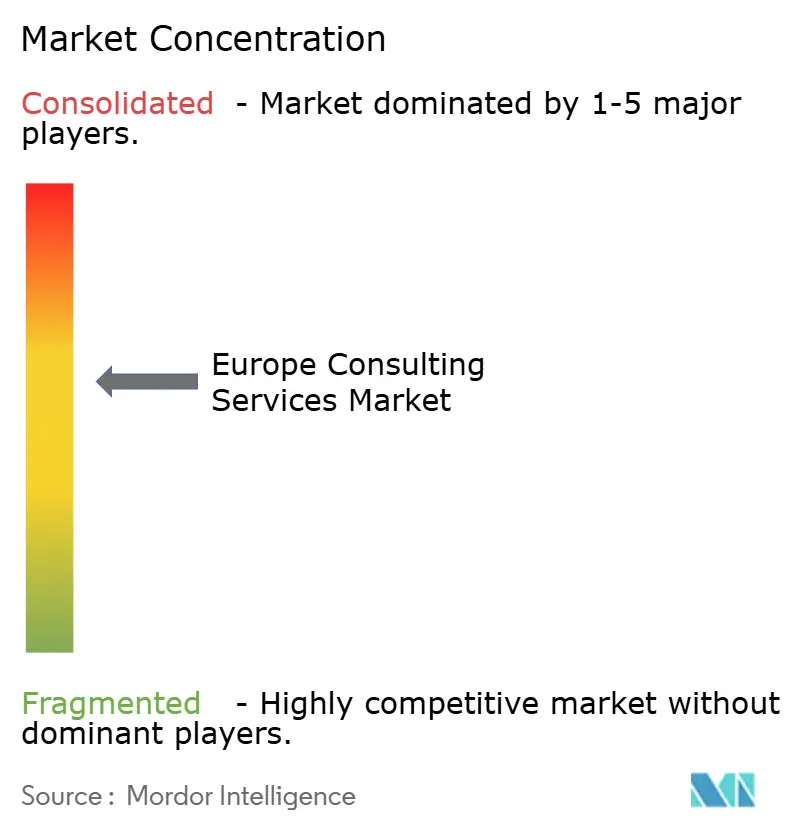
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Consultoria na Europa por Mordor Intelligence
O tamanho do mercado de serviços de consultoria na Europa está projetado em USD 106,08 bilhões em 2025, USD 112,51 bilhões em 2026, e deverá atingir USD 148,55 bilhões até 2031, crescendo a um CAGR de 5,71% de 2026 a 2031. A expansão reflete o aumento dos gastos com assessoria em conformidade com a Diretiva de Relatórios de Sustentabilidade Corporativa, a rápida implantação de IA generativa e os programas de digitalização financiados pelo Mecanismo de Recuperação e Resiliência. As empresas estão realocando orçamentos de projetos estratégicos discricionários para relatórios de sustentabilidade legalmente obrigatórios e ganhos de produtividade habilitados por tecnologia. A adoção de IA generativa está remodelando os modelos de entrega, com a execução remota e virtual ganhando participação em relação ao trabalho presencial tradicional. A intensidade competitiva está aumentando à medida que as integradoras do Big Four, as casas de estratégia e as grandes empresas de serviços de TI convergem para contratos baseados em resultados e enriquecidos por tecnologia.
Principais Conclusões do Relatório
- Por tipo de serviço, a consultoria em estratégia detinha 24,11% da participação na receita em 2025, enquanto a consultoria em sustentabilidade e ESG está prevista para expandir a um CAGR de 6,81% até 2031.
- Por porte de empresa, as grandes empresas responderam por 63,21% dos gastos em 2025, enquanto as PMEs estão projetadas para crescer a um CAGR de 6,23% até 2031.
- Por setor do cliente, o BFSI gerou 19,87% da receita de 2025, enquanto a consultoria em energia e serviços públicos está projetada para crescer a um CAGR de 6,58% até 2031.
- Por modelo de entrega, os formatos híbridos responderam por 49,53% dos contratos de 2025, enquanto a entrega remota está prevista para expandir a um CAGR de 6,35% até 2031.
- Por geografia, o Reino Unido liderou com 27,39% de participação no mercado de serviços de consultoria na Europa em 2025; a Espanha avança ao CAGR mais rápido de 6,31% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Serviços de Consultoria na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressões de conformidade com o Pacto Ecológico Europeu e a CSRD | +1.20% | Em toda a UE, mais intenso na Alemanha, França e países nórdicos | Médio prazo (2 a 4 anos) |
| Demanda acelerada dos clientes por consultoria de produtividade habilitada por IA | +1.00% | Global, concentrado no Reino Unido, Alemanha e Benelux | Curto prazo (até 2 anos) |
| Financiamento da maturidade digital de PMEs por meio de subsídios do MRR da UE | +0.90% | Espanha, Itália, Europa Central e Oriental | Médio prazo (2 a 4 anos) |
| Convergência regulatória para serviços transfronteiriços | +0.70% | Em toda a UE, particularmente Benelux e países nórdicos | Longo prazo (4 anos ou mais) |
| Transição para modelos de precificação baseados em resultados | +0.50% | Reino Unido, Alemanha, França | Médio prazo (2 a 4 anos) |
| Nearshoring impulsionado pelo risco geopolítico nas cadeias de suprimentos | +0.40% | Europa Central e Oriental, Espanha, Portugal | Longo prazo (4 anos ou mais) |
| Fonte: Mordor Intelligence | |||
Pressões de Conformidade com o Pacto Ecológico Europeu e a CSRD
Aproximadamente 50.000 empresas europeias devem publicar divulgações de sustentabilidade auditadas a partir dos relatórios do exercício fiscal de 2025, um aumento de dez vezes em relação aos regimes anteriores.[1]Comissão Europeia, "Diretiva de Relatórios de Sustentabilidade Corporativa (CSRD)," finance.ec.europa.eu A demanda por assessoria concentra-se em plataformas de dados ESG, modelagem do Escopo 3 e prontidão para auditoria, com uma grande empresa citando um aumento de 43% ano a ano nos trabalhos vinculados à CSRD em 2025.[2]Deloitte, "CSRD Diretiva de Relatórios de Sustentabilidade Corporativa: Guia de Implementação," deloitte.com A responsabilidade legal agora se estende aos diretores financeiros, tornando o ESG uma prioridade de conformidade em nível de conselho, e não apenas uma iniciativa reputacional. O princípio de dupla materialidade da diretiva exige que as empresas quantifiquem tanto o risco financeiro relacionado ao clima quanto sua pegada ambiental, capacidades raramente encontradas internamente. A Alemanha e a França avançaram mais rapidamente devido à rigorosa aplicação nacional, enquanto os membros do sul e do leste estão escalando de forma mais gradual, aguardando orientações finais.[3]PwC, "Guia de Implementação da CSRD para Empresas Europeias," pwc.com
Demanda Acelerada dos Clientes por Consultoria de Produtividade Habilitada por IA
A adoção de IA generativa em empresas europeias subiu de 12% no início de 2024 para 38% em dezembro de 2025.[4]McKinsey and Company, "O Estado da IA em 2025: O Ano de Destaque da IA Generativa," mckinsey.com Os contratos de consultoria agora abrangem seleção de modelos, engenharia de prompts e conformidade com a Lei de IA da UE. As empresas agrupam o mapeamento de casos de uso, a execução de pilotos e a requalificação da força de trabalho em programas plurianuais que dependem cada vez mais de precificação baseada em resultados; 62% dos projetos de IA europeus de uma integradora em 2025 incluíam honorários vinculados ao sucesso. O Reino Unido e a Alemanha dominam os gastos graças a grandes reservas de talentos e infraestrutura de nuvem madura, enquanto os mercados do sul aceleram à medida que os hiperescaladores localizam centros de dados para satisfazer as regras de residência de dados.
Financiamento da Maturidade Digital de PMEs por meio de Subsídios do MRR da UE
A Espanha e a Itália juntas receberam mais de EUR 261 bilhões em alocações do MRR até 2026, com pelo menos 20% destinados à transição digital. Programas como o Kit de Digitalização da Espanha subsidiam até EUR 12.000 por PME para serviços de assessoria. Os créditos fiscais da Transizione 4.0 da Itália impulsionam uma adoção semelhante, especialmente nos clusters industriais do norte. Os membros da Europa Central e Oriental utilizam subsídios para modernizar a administração pública e a TI na saúde, comprimindo os prazos e favorecendo as consultorias com aceleradores pré-construídos. O encerramento da janela de financiamento em 2026 intensifica a demanda por intervenções de assessoria rápidas.
Convergência Regulatória para Serviços Transfronteiriços
A Diretiva de Serviços da UE e os esquemas de reconhecimento mútuo estão reduzindo as barreiras administrativas para a prestação de consultoria em múltiplos países. Uma proposta de janeiro de 2025 para padronizar contratos de prestação de serviços busca reduzir os custos jurídicos para empresas de médio porte que se expandem além-fronteiras. O Benelux e os países nórdicos já reconhecem qualificações profissionais entre si, permitindo a alocação de equipes de projeto de forma contínua. A harmonização é mais valiosa para competências de nicho escassas, como precificação de transferência ou design de ensaios clínicos, onde os clientes exigem cobertura consistente em múltiplas jurisdições.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Déficit persistente de talentos em análise avançada de dados | -0.80% | Alemanha, Reino Unido, países nórdicos | Médio prazo (2 a 4 anos) |
| Compressão de honorários por negociações conduzidas por procurement | -0.60% | Reino Unido, França, Alemanha | Curto prazo (até 2 anos) |
| Ferramentas de autoatendimento de IA generativa reduzindo trabalhos de nível básico | -0.40% | Global, mais agudo no Reino Unido e Benelux | Curto prazo (até 2 anos) |
| Escrutínio regulatório sobre fusões e aquisições de grandes integradoras-consultorias | -0.30% | Em toda a UE | Longo prazo (4 anos ou mais) |
| Fonte: Mordor Intelligence | |||
Déficit Persistente de Talentos em Análise Avançada de Dados
A Alemanha registrou 124.000 vagas não preenchidas em TI e análise de dados em dezembro de 2025, 17% a mais do que no ano anterior. A escassez infla os salários, comprime as margens dos projetos e leva as empresas a adquirir boutiques ou abrir hubs de nearshoring. As restrições de imigração do Reino Unido limitam ainda mais a entrada de cientistas de dados não pertencentes à UE, levando os escritórios de Londres a transferir a entrega para Dublin e Varsóvia. As universidades nórdicas formam menos graduados em ciência da computação do que a demanda local, agravando o déficit apesar das regras liberais de visto. Os clientes regulados frequentemente insistem em equipes locais, limitando o offshoring como medida de mitigação.
Compressão de Honorários por Negociações Conduzidas por Procurement
As corporações europeias centralizaram os gastos com consultoria sob estruturas de gestão por categoria que reduziram as diárias médias em 15 a 25% desde 2023. O procurement agora co-aprova contratos acima de EUR 500.000 e compara propostas com alternativas offshore ou internas. A precificação baseada em resultados transfere o risco de entrega para as consultorias e exige investimento antecipado em ferramentas proprietárias, desafiando as empresas de médio porte. Os assistentes de pesquisa de IA generativa corroem ainda mais a disposição de pagar por mão de obra júnior, pressionando as empresas a se reposicionarem para assessoria de alto valor ao nível de diretoria.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Consultoria em Sustentabilidade Supera as Linhas Tradicionais
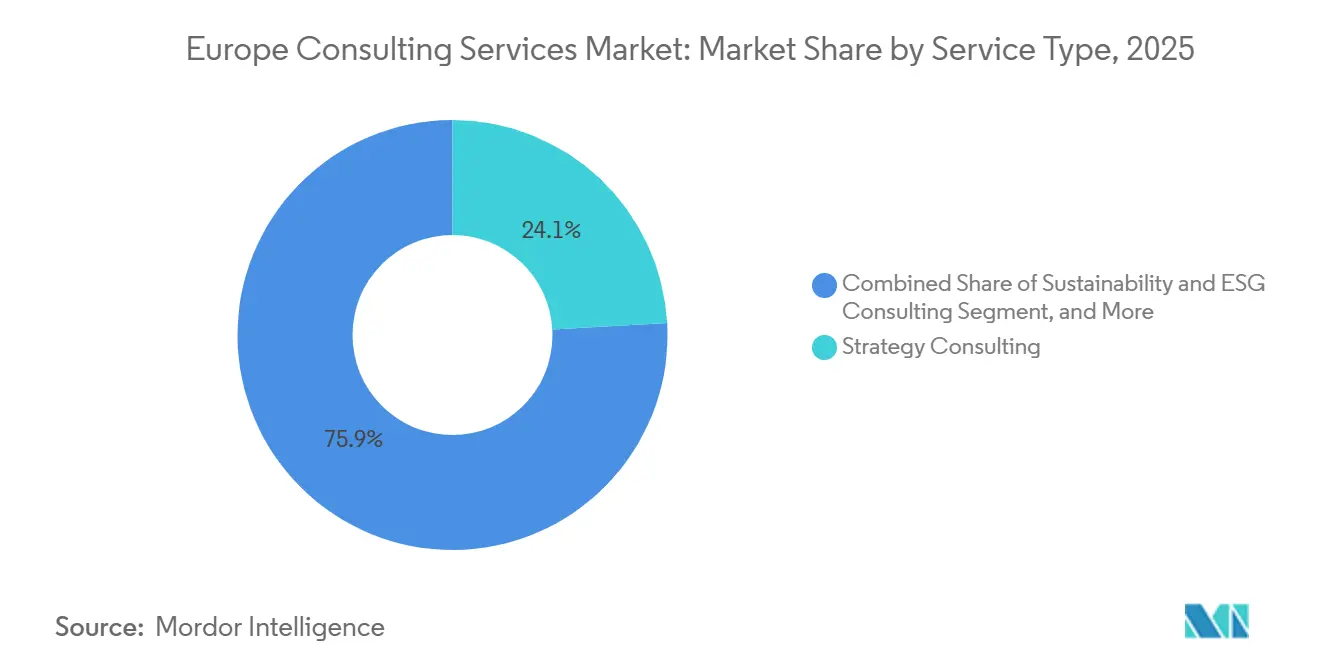
A consultoria em estratégia gerou a maior participação de 24,11% na receita do mercado de serviços de consultoria na Europa em 2025. Os projetos de sustentabilidade e ESG, no entanto, estão previstos para registrar o CAGR mais alto de 6,81%, impulsionados pelos prazos da CSRD e pela supervisão de risco climático em nível de conselho. Os contratos de transformação digital capturam demanda adjacente à medida que os clientes incorporam métricas de ESG em sistemas ERP e painéis de clientes. A consultoria em operações permanece resiliente devido à contenção de custos e à volatilidade da cadeia de suprimentos. A assessoria financeira se beneficia do intenso fluxo de negócios em energia renovável e saúde, enquanto a assessoria em tecnologia e cibersegurança convergem sob o regime mais rigoroso da NIS2.
O impulso da sustentabilidade está deslocando a participação de carteira. Empresas com metodologias CSRD verificadas e aceleradores de contabilidade do Escopo 3 estão conquistando contratos plurianuais de retenção. O tamanho do mercado de serviços de consultoria na Europa vinculado à garantia de ESG está projetado para crescer mais rapidamente do que qualquer outra sublinha até 2031. Enquanto isso, a precificação baseada em resultados ganha força em operações e transformação digital, embora os contratos de estratégia e assessoria financeira permaneçam em grande parte por tempo e materiais devido à criação de valor intangível. As práticas de RH e gestão de mudanças se voltam para o planejamento da força de trabalho habilitado por IA, integrando treinamento em IA generativa em mais da metade dos contratos de 2025.


Por Setor do Cliente: A Transição Energética Impulsiona a Consultoria em Serviços Públicos
O BFSI contribuiu com 19,87% dos honorários de 2025, ancorado pelos programas de conformidade com Basileia IV e a Lei de Resiliência Operacional Digital. Os contratos em energia e serviços públicos devem registrar o CAGR mais rápido de 6,58%, refletindo os mandatos de modernização da rede elétrica no âmbito do REPowerEU. Os clientes de manufatura sustentam gastos robustos em Indústria 4.0 e transições para a economia circular, enquanto a consultoria em saúde se expande junto com o número recorde de aprovações de medicamentos em 2025.
Os projetos em serviços públicos agrupam cada vez mais estratégia, mapeamento tecnológico e análise de manutenção preditiva, elevando o tamanho do mercado de serviços de consultoria na Europa associado ao setor. A demanda do consumidor e do varejo se recupera, centrada na integração omnicanal e na rotulagem de sustentabilidade. Os contratos no setor público crescem à medida que os governos implantam fundos do MRR para serviços digitais, e os clientes do setor de transportes firmam parcerias em roteiros de descarbonização alinhados com os padrões de CO₂ do Fit for 55.
Por Porte de Empresa: As PMEs Aceleram a Adoção de Assessoria
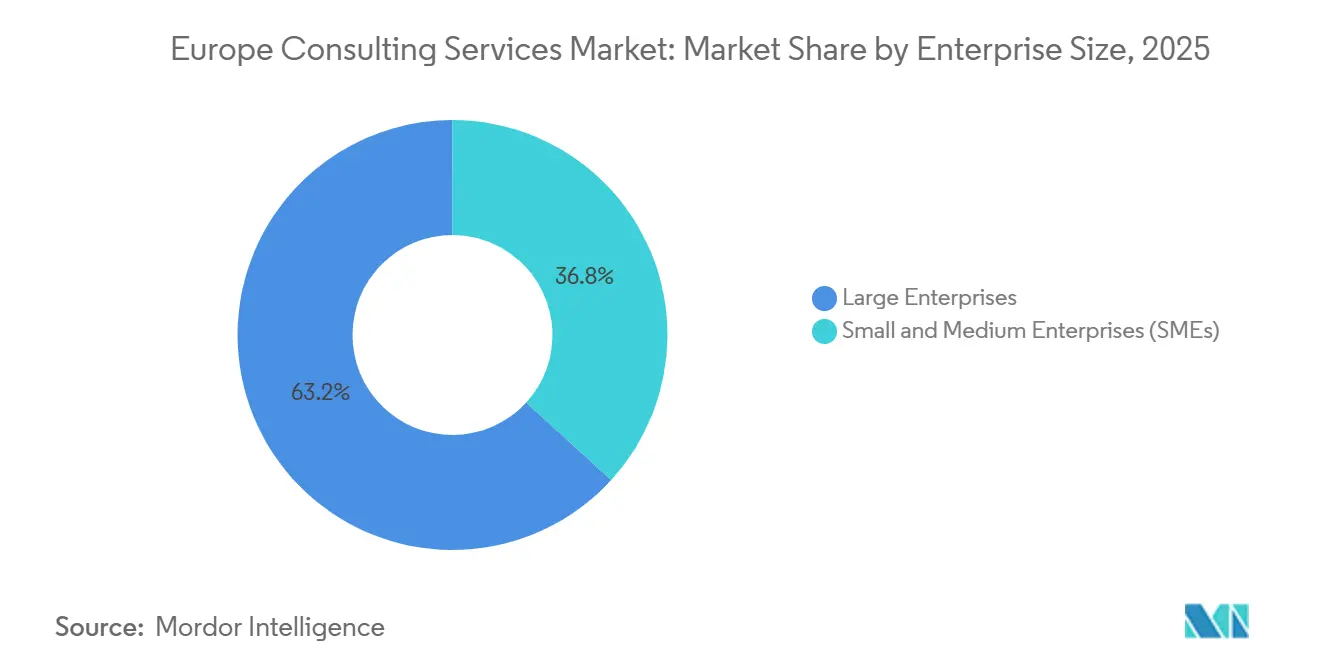
As grandes empresas responderam por 63,21% dos gastos em 2025, mas as PMEs estão previstas para registrar o CAGR mais acelerado de 6,23%. Programas apoiados por subsídios, como o Kit de Digitalização da Espanha, reduzem os custos de entrada na assessoria, ampliando a participação de mercado de serviços de consultoria na Europa dos contratos com PMEs. Aceleradores padronizados e precificação modular ajudam as grandes consultorias a penetrar na demanda do mercado intermediário, enquanto as boutiques aproveitam o idioma local e a especialização setorial.
A entrega remota reduz os custos de deslocamento, tornando economicamente viável atender PMEs em regiões periféricas. O tamanho do mercado de serviços de consultoria na Europa para assessoria a PMEs está pronto para se expandir à medida que as propostas de harmonização contratual reduzem a complexidade jurídica entre os estados membros. As grandes empresas continuarão a dominar os programas intensivos em capital de ERP e pós-fusão, embora a pressão do procurement comprima as margens e force as empresas a se diferenciarem por meio de análises proprietárias e modelos de co-investimento.
Por Modelo de Entrega: O Híbrido Domina, o Remoto Ganha Terreno
Os formatos híbridos responderam por 49,53% dos contratos de 2025, equilibrando a construção de relacionamentos presenciais com as eficiências da execução virtual. A entrega remota, o modelo de crescimento mais rápido com um CAGR de 6,35%, beneficia-se de plataformas de colaboração maduras e da disciplina de custos dos clientes. O tamanho do mercado de serviços de consultoria na Europa associado ao trabalho totalmente remoto está se expandindo à medida que os contratos implantam talentos especializados além-fronteiras sem obstáculos de visto.
A presença presencial permanece essencial para programas de integração e gestão de mudanças de alto risco, mas segue cada vez mais um ritmo de semanas de imersão em vez de residência contínua. A entrega remota também apoia o acesso à assessoria para PMEs e projetos de nicho em setores regulados. A orientação proposta pela UE sobre tributação do trabalho remoto transfronteiriço poderia acelerar ainda mais a adoção ao aliviar os encargos de conformidade.
Análise Geográfica
O Reino Unido respondeu por 27,39% da receita de 2025, sustentado pela concentração de sedes globais em Londres e pelos profundos mercados de capitais. A Alemanha e a França representam conjuntamente cerca de 35% dos gastos, impulsionados por grandes bases industriais e cenários regulatórios complexos. As nações do Benelux superam seu peso econômico graças a densas populações de PMEs e infraestrutura digital avançada.
A Espanha está projetada para registrar o CAGR mais rápido de 6,31% até 2031, à medida que EUR 69,5 bilhões em subsídios do MRR financiam transições digitais e verdes. A Itália segue uma trajetória semelhante, impulsionada pelos incentivos da Transizione 4.0 voltados para os clusters industriais do norte. Os países nórdicos exibem alta intensidade de consultoria per capita, sustentada pela adoção precoce de relatórios de sustentabilidade e pela liderança na adoção de IA.
A Europa Central e Oriental ganha força como hub de nearshoring para manufatura e serviços compartilhados, impulsionando a demanda por assessoria em cadeia de suprimentos e cibersegurança. A Irlanda se beneficia de seu papel como base europeia para multinacionais de tecnologia e farmacêuticas, enquanto Portugal e Grécia registram atividade de projetos ligada à modernização do turismo e a investimentos em manufatura inteligente. Os países bálticos exploram seu histórico em governo eletrônico para atrair consultoria em fintech e cibersegurança, reforçando a diversidade geográfica no mercado de serviços de consultoria na Europa.
Panorama regulatório
O ambiente regulatório que sustenta a demanda por consultoria na Europa reflete cada vez mais as obrigações digitais e de sustentabilidade em toda a UE, que exigem gestão de programas, controles e relatórios prontos para auditoria. A CSRD amplia as divulgações de sustentabilidade auditadas para aproximadamente 50.000 empresas, começando com os relatórios do ano fiscal de 2025, atraindo as consultorias para o desenho de modelos de dados ESG, estimativa de Scope 3 e redesenho de processos de relatórios. Em relação à tecnologia e ao risco, o EU Data Act está em vigor desde 12 de setembro de 2025, e os clientes estão avançando para 2026 com trabalhos de implementação relacionados a acesso a dados, compartilhamento e termos de troca de nuvem, o que aumenta a demanda por consultoria jurídico-técnica que abrange contratação, governança de dados e mudanças no modelo operacional.
Uma segunda onda de conformidade está focada em responsabilidade das plataformas, cibersegurança e IA responsável. A aplicação do Digital Services Act se intensifica em 2026, com a Comissão Europeia focando nas obrigações relacionadas a riscos sistêmicos para plataformas online muito grandes e motores de busca. Essa mudança aumenta a demanda por modelos operacionais de conformidade, governança de moderação de conteúdo e suporte à auditoria. O EU AI Act (Regulamento (UE) 2024/1689) estabelece um cronograma de obrigações com datas definidas, com os principais requisitos de transparência aplicáveis a partir de 2 de agosto de 2026 e obrigações adicionais de conformidade para sistemas de alto risco vinculadas a 2 de agosto de 2027. Isso está levando clientes corporativos a buscar orientação sobre gestão de risco de modelos, documentação e controles, enquanto a preparação de supervisão nacional permanece desigual entre os Estados-Membros.
Cenário Competitivo
O mercado permanece moderadamente concentrado; o Big Four detém coletivamente cerca de 35 a 40% da receita, mas nenhum ultrapassa 12% individualmente. Deloitte, PwC, EY e KPMG aproveitam suas presença multidisciplinar e relacionamentos de auditoria para conquistar grandes mandatos de transformação. As casas de estratégia McKinsey, BCG e Bain dominam a assessoria ao nível de diretoria, cobrando tarifas premium, mas competindo cada vez mais com as grandes empresas de serviços de TI como Accenture, Capgemini, IBM Consulting, Infosys, TCS e Wipro, que agrupam assessoria com implementação e serviços gerenciados.
Empresas europeias de médio porte, incluindo Roland Berger, BearingPoint e PA Consulting, se diferenciam por meio de especialização setorial e agilidade na entrega local. Os espaços em branco em consultoria de sustentabilidade e IA generativa permitem que boutiques com profundo conhecimento de domínio cobrem preços premium e atraiam propostas de aquisição.
Os limites antitruste introduzidos em janeiro de 2025 desaceleram os megadeals, mas criam espaço para aquisições complementares abaixo de EUR 500 milhões, remodelando o tabuleiro competitivo. A capacidade tecnológica está emergindo como o diferenciador decisivo, com as empresas líderes implantando plataformas de análise proprietárias, assistentes de IA e portais de autoatendimento para clientes que aumentam os custos de troca.
Líderes do Setor de Serviços de Consultoria na Europa
Deloitte Touche Tohmatsu Limited
Ernst & Young Global Limited
KPMG International
PricewaterhouseCoopers LLP
McKinsey & Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade para as consultorias europeias está na interseção entre a implantação de IA generativa e a construção de governança impulsionada pela regulamentação. O cronograma do EU AI Act, com disposições principais aplicáveis a partir de 2 de agosto de 2026, já está gerando demanda por consultoria de ponta a ponta que conecta a seleção de casos de uso e as operações de modelos a artefatos de conformidade, como divulgações de transparência, gestão de riscos e documentação. Paralelamente, o contexto do relatório aponta para uma mudança em direção a projetos infundidos de tecnologia e honorários vinculados ao sucesso, o que apoia o empacotamento de programas de produtividade em IA com resultados mensuráveis, aceleradores padronizados e manuais de governança repetíveis, em vez de projetos exclusivamente estratégicos e personalizados.
A transformação liderada pela conformidade em sustentabilidade e compartilhamento de dados oferece uma segunda via de crescimento. A implementação da CSRD para os relatórios do ano fiscal de 2025 expande o trabalho de preparação para garantia ESG em ERP, plataformas de dados e modernização de controles internos, enquanto o EU Data Act (aplicável desde 12 de setembro de 2025) cria nova demanda de consultoria em correção de contratos de nuvem, processos de acesso a dados e estratégias de monetização para dados de produtos e serviços conectados. Os modelos de entrega também são relevantes, com abordagens operacionais transfronteiriças e execução remota ganhando força à medida que os clientes buscam acesso mais rápido a talentos analíticos escassos. A compressão de honorários impulsionada por compras desde 2023 torna as ofertas modulares e escaláveis mais atraentes para PMEs, especialmente onde programas do RRF da UE, como o Kit de Digitalização da Espanha e o Transizione 4.0 da Itália, subsidiam os custos de entrada na consultoria.
Desenvolvimentos recentes do setor
- Junho de 2026: a Deloitte Touche Tohmatsu Limited lançou a Deloitte EMEA, uma entidade empresarial integrada em 80 países com 6.000 sócios e 132.000 profissionais, apoiada por um compromisso de investimento incremental de €1,5 bilhão ao longo de 4 anos. A integração da consultoria e entrega transfronteiriças fortalece as capacidades pan-europeias e posiciona a Deloitte para conquistar grandes mandatos de transformação, ao mesmo tempo em que expande as ofertas de GenAI e nuvem soberana em toda a região.
- Março de 2026: a Deloitte Touche Tohmatsu Limited reúne empresas da EMEA para formar um negócio integrado de €20 bilhões. A medida cria uma oferta de serviços pan-europeia e integrada que fortalece os engajamentos transfronteiriços com clientes e amplia as transformações digitais e habilitadas por IA na Europa.
- Fevereiro de 2026: a Deloitte Touche Tohmatsu Limited anuncia o lançamento de uma empresa EMEA. Essa expansão em toda a Europa acelera a entrega de consultoria pan-europeia e o investimento em capacidades habilitadas por IA para apoiar clientes em toda a região.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange a receita obtida com engajamentos de consultoria profissional prestados a organizações em toda a Europa, onde o produto principal é o aporte consultivo, o apoio à transformação ou a resolução especializada de problemas, faturado como honorários por serviços.
Exclusões de escopo: excluímos a mera alocação de pessoal e o trabalho temporário, o trabalho rotineiro de processos de negócios terceirizados e a receita de licenciamento de software que não seja separável do serviço de consultoria.
Visão geral da segmentação
- Por Tipo de Serviço
- Consultoria em Operações
- Consultoria em Estratégia
- Assessoria Financeira
- Assessoria em Tecnologia
- RH e Gestão de Mudanças
- Consultoria em Sustentabilidade e ESG
- Consultoria em Transformação Digital
- Por Setor do Cliente
- BFSI
- Manufatura e Industriais
- Saúde e Ciências da Vida
- Energia e Serviços Públicos
- TIC e Mídia
- Consumidor e Varejo
- Demais Setores de Clientes
- Por Porte de Empresa
- Grandes Empresas
- Pequenas e Médias Empresas (PMEs)
- Por Modelo de Entrega
- Contrato Presencial
- Remoto/Virtual
- Modelo Híbrido
- Por País
- Reino Unido
- Alemanha
- França
- Benelux
- Itália
- Países Nórdicos
- Espanha
- Europa Central e Oriental (incl. Polônia)
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer o contexto macro e construir a primeira versão dos sinais de demanda por país e setor. Recorremos a divulgações estatísticas públicas e fontes de políticas, como Eurostat, Comissão Europeia, OCDE e Banco Mundial, e verificamos indicadores de trabalho e preços com a OIT e institutos nacionais de estatística quando necessário.
Para tornar o conjunto de demanda por consultoria mais realista, também analisamos relatórios anuais e apresentações a investidores de grandes grupos de consultoria e serviços profissionais, além de coberturas confiáveis da imprensa de negócios sobre ciclos de gastos em transformação. Para evidências de apoio sobre trabalhos impulsionados pela regulamentação, referenciamos publicações oficiais relacionadas a itens como cronogramas de preparação para a CSRD e grandes programas digitais públicos. Onde as divisões financeiras e as estruturas de propriedade não eram transparentes, utilizamos uma assinatura paga para dados financeiros e inteligência de empresas, além de uma base de dados de patentes paga separadamente, para preencher lacunas básicas de classificação. Essas fontes documentais são apenas ilustrativas, e também utilizamos outras referências públicas e pagas para coletar, verificar e esclarecer o conjunto de dados final.
Entrevistas e pesquisas primárias
O trabalho primário focou em confirmar como os projetos são precificados, como a demanda está mudando entre a entrega presencial e remota, e quais temas de consultoria estão ganhando prioridade orçamentária. Conversamos com uma combinação de prestadores de consultoria, compradores corporativos e especialistas de domínio nas principais economias europeias, para que as premissas de utilização, as faixas de taxas de honorários e as durações típicas de projetos pudessem ser testadas antes de serem incorporadas ao modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 21% |
| Nível médio: 53% | Líderes funcionais/de unidade: 29% |
| Players menores: 21% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento partiu de uma construção top-down, na qual a atividade de serviços profissionais em nível europeu foi reconstruída usando o PIB, indicadores de produção de serviços e sinais de gastos empresariais, e depois filtrada para a parcela razoavelmente atribuível à consultoria baseada em honorários. Uma vez construída essa primeira etapa, corroboramos com verificações seletivas bottom-up, como taxas de honorários amostradas por função, duração típica de engajamentos e faixas estimadas de utilização faturável discutidas em entrevistas.
Alguns insumos importaram mais do que outros, incluindo a intensidade de consultoria por setor (por exemplo, ciclos de transformação em serviços financeiros e manufatura), investimento público e privado em programas digitais, demanda de consultoria impulsionada pela regulamentação (incluindo a preparação para relatórios de sustentabilidade), e a parcela de trabalho entregue remotamente versus presencialmente, pois isso altera a composição de pessoal e as taxas combinadas. Quando os dados estavam ausentes para países menores ou linhas de serviço de nicho, as lacunas foram tratadas usando proporções de referência de mercados comparáveis e depois reverificadas com o feedback de especialistas.
Para a previsão, utilizamos análise de cenários apoiada por regressão multivariada leve sobre indicadores macro e de gastos, e depois ajustamos a trajetória com base nas expectativas dos entrevistados para trabalhos de estratégia discricionária versus projetos liderados por conformidade e tecnologia. Isso mantém a previsão reproduzível, enquanto ainda reflete como os ciclos de aquisição e os modelos de entrega estão realmente mudando.
Validação de dados e ciclo de atualização
Os resultados foram verificados por triangulação em três camadas: indicadores macro, sinais do lado dos prestadores e indícios de orçamento do lado dos compradores. Quando um país ou linha de serviço apresentava um salto inusual, revalidávamos o fator causador e, se não pudesse ser explicado por um evento claro, como cronograma de políticas ou ciclos de investimento, ajustávamos as premissas e recalculávamos.
Antes da aprovação final, o modelo e as premissas-chave passam por uma revisão interna em várias etapas, para que a aritmética, a lógica e a consistência de escopo sejam validadas. O relatório é atualizado anualmente, e, caso haja um evento relevante (como uma grande mudança regulatória ou uma mudança macro acentuada), acionamos uma revisão intermediária e podemos recontatar especialistas. Imediatamente antes da entrega, concluímos uma última rodada de atualização para que os números reflitam as informações mais recentes disponíveis.
Tamanho do mercado europeu de serviços de consultoria da Mordor Intelligence comparado com outras estimativas publicadas
Os tamanhos de mercado publicados para consultoria na Europa frequentemente não coincidem, porque cada publicador faz escolhas diferentes sobre o que é considerado consultoria e como a Europa é construída como uma geografia. As diferenças também surgem de os valores serem reportados como honorários faturados versus valor total do projeto, e se o modelo assume preços estáveis ou taxas combinadas crescentes.
As maiores discrepâncias geralmente aparecem quando algumas estimativas misturam serviços adjacentes, como terceirização de TI, serviços gerenciados com forte componente de implementação, ou alocação de pessoal no total, o que infla o número mesmo que pareça direcionalmente correto. O tratamento da moeda também importa, pois algumas fontes utilizam agregação em moeda local, enquanto outras convertem para USD usando uma taxa de um único ano, e o momento da atualização pode atrasar quando temas de rápida mudança, como conformidade ESG e programas de GenAI, deslocam orçamentos no meio do ano. Em nosso benchmark, a diferença é explicada principalmente pela exclusão de entregas no estilo de terceirização e pela contabilização apenas da receita de consultoria baseada em honorários em toda a Europa, uma escolha de escopo aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 106,08 bilhões de USD (2025) | |
| Associação do Setor A | 96,50 bilhões de USD (2024) | Frequentemente reflete um painel de países em vez de cobertura completa da Europa, e pode enfatizar o faturamento de consultoria de gestão, deixando de fora áreas de consultoria adjacentes que os compradores ainda tratam como consultoria. |
| Consultoria Global B | 125,00 bilhões de USD (2025) | Tende a usar uma definição mais ampla, que pode incorporar serviços com forte componente de implementação e trabalhos semelhantes à terceirização, e pode aplicar premissas de taxas combinadas mais altas ao projetar grandes programas digitais. |
A comparação mostra que a amplitude é impulsionada principalmente pelos limites de escopo, pela cobertura do painel e pela forma como preços e moeda são tratados. Ao manter as etapas rastreáveis a indicadores claros de demanda e revalidar as premissas com profissionais do setor, o número final permanece prático de interpretar e mais fácil de atualizar quando as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de consultoria na Europa em 2026 e qual é sua taxa de crescimento?
Está avaliado em USD 112,51 bilhões em 2026 e está projetado para crescer a um CAGR de 5,71% até 2031.
Qual linha de serviço está se expandindo mais rapidamente?
A consultoria em sustentabilidade e ESG está prevista para registrar o CAGR mais alto de 6,81% à medida que os prazos de conformidade com a CSRD se aproximam.
Qual setor de clientes apresenta o maior potencial de crescimento?
A consultoria em energia e serviços públicos está projetada para expandir a um CAGR de 6,58%, refletindo os investimentos em modernização da rede elétrica e transição energética.
Qual modelo de entrega está ganhando participação mais rapidamente?
A entrega remota e virtual está crescendo a um CAGR de 6,35% à medida que os clientes buscam eficiência de custos e flexibilidade de talentos.
Como as PMEs estão influenciando a dinâmica do mercado?
Os gastos com assessoria para PMEs estão crescendo a um CAGR de 6,23%, impulsionados por subsídios da UE que subsidiam a consultoria em digitalização e sustentabilidade.
Quais fatores estão pressionando os honorários de consultoria?
As negociações centralizadas de procurement e a disponibilidade de ferramentas de pesquisa de IA generativa estão comprimindo as diárias em 15 a 25%.
Página atualizada pela última vez em:


