
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
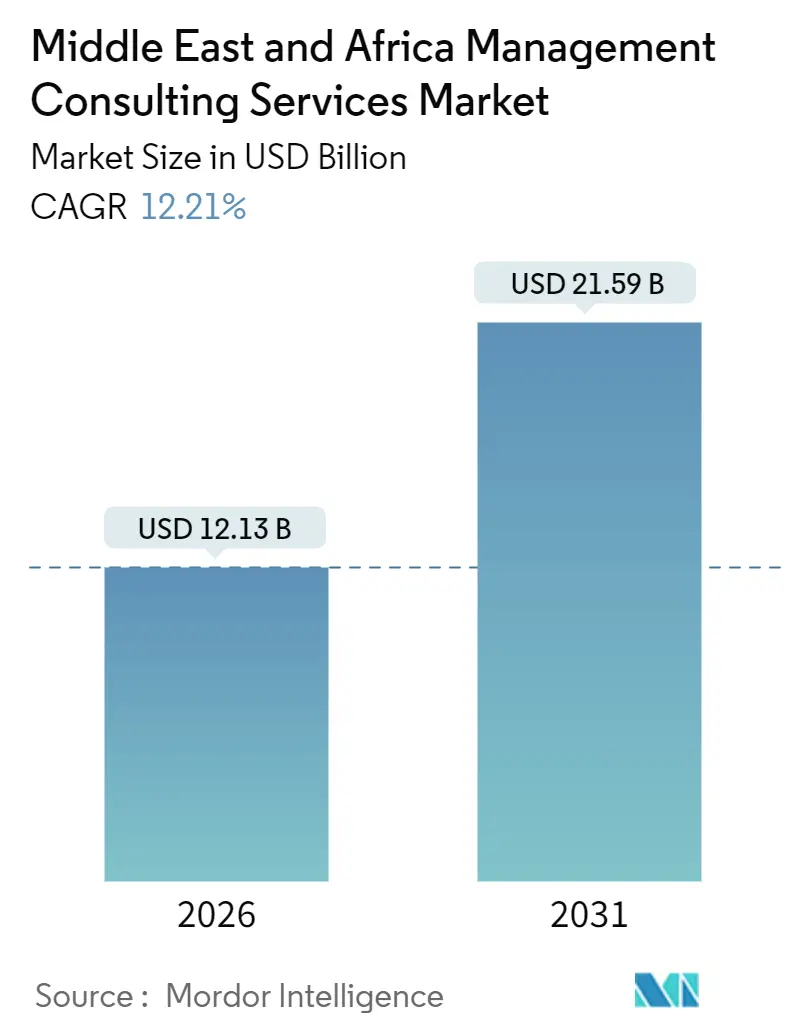
| Taille du Marché (2026) | 12.13 Milliards de dollars |
| Taille du Marché (2031) | 21.59 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.21 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services de Conseil en Management au Moyen-Orient et en Afrique par Mordor Intelligence
La taille du marché des services de conseil en gestion au Moyen-Orient et en Afrique est de 12,13 milliards USD en 2026 et devrait atteindre 21,59 milliards USD d'ici 2031, soit un CAGR de 12,21 % sur la période. Des programmes robustes de transformation du secteur public au sein du Conseil de coopération du Golfe, une forte hausse du déploiement du capital-investissement en Afrique subsaharienne, et l'adoption croissante des cadres de reporting environnemental, social et de gouvernance constituent l'épine dorsale de cette expansion. Un fossé croissant en matière de compétences numériques, une demande accrue de cas d'usage en intelligence artificielle, et des mandats plus stricts en matière de protection des données incitent les clients à rechercher une expertise externe, élargissant ainsi le vivier adressable pour le marché des services de conseil en gestion MEA. Les stratégies concurrentielles s'articulent autour de la spécialisation sectorielle, de la capacité de livraison locale, et de plateformes technologiques propriétaires, toutes visant à sécuriser des mandats à long terme et multifonctionnels avec des entités souveraines et des multinationales. L'Arabie saoudite et les Émirats arabes unis demeurent l'épicentre des dépenses, mais le Nigéria, l'Afrique du Sud et l'Égypte émergent comme des nœuds de croissance portés par les flux de capitaux privés et les développements d'infrastructures.
Principaux enseignements du rapport
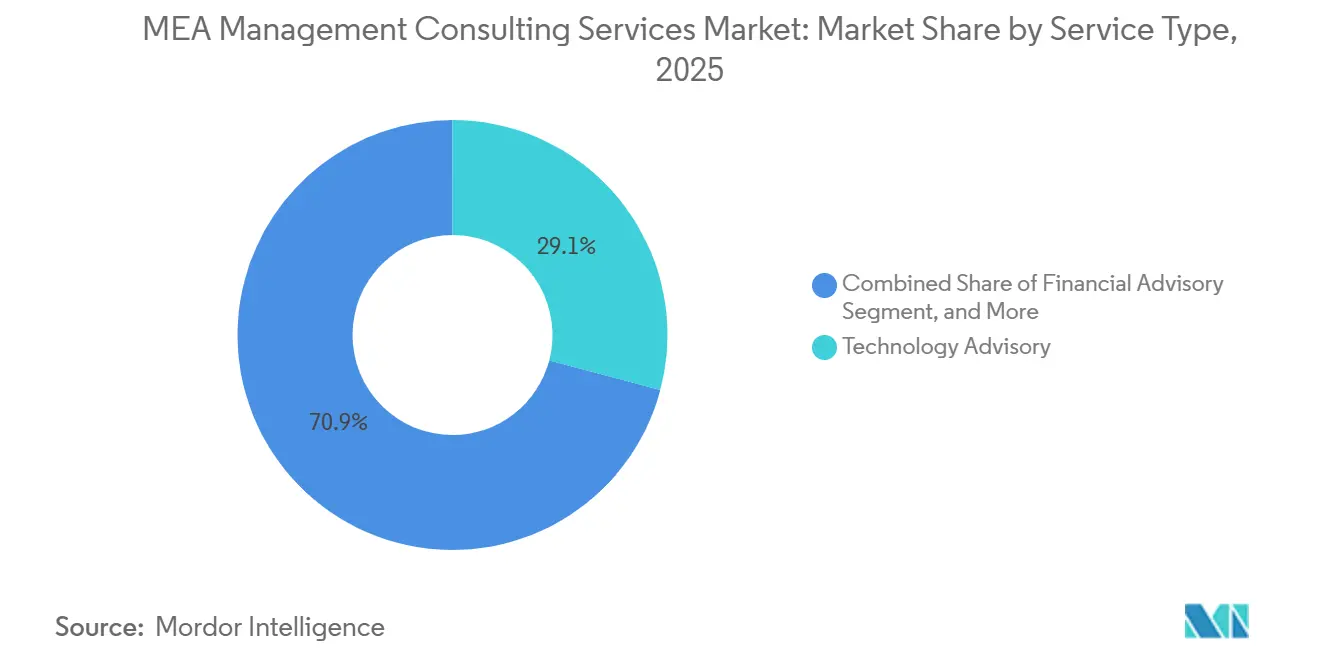
- Par type de service, le conseil technologique a capturé 29,11 % de la part des revenus en 2025 et devrait également afficher un CAGR de 12,67 % jusqu'en 2031.
- Par thème, la transformation numérique a représenté 38,29 % des dépenses en 2025 ; le sous-segment de la transformation pilotée par l'IA devrait s'accélérer à un CAGR de 12,88 % jusqu'en 2031.
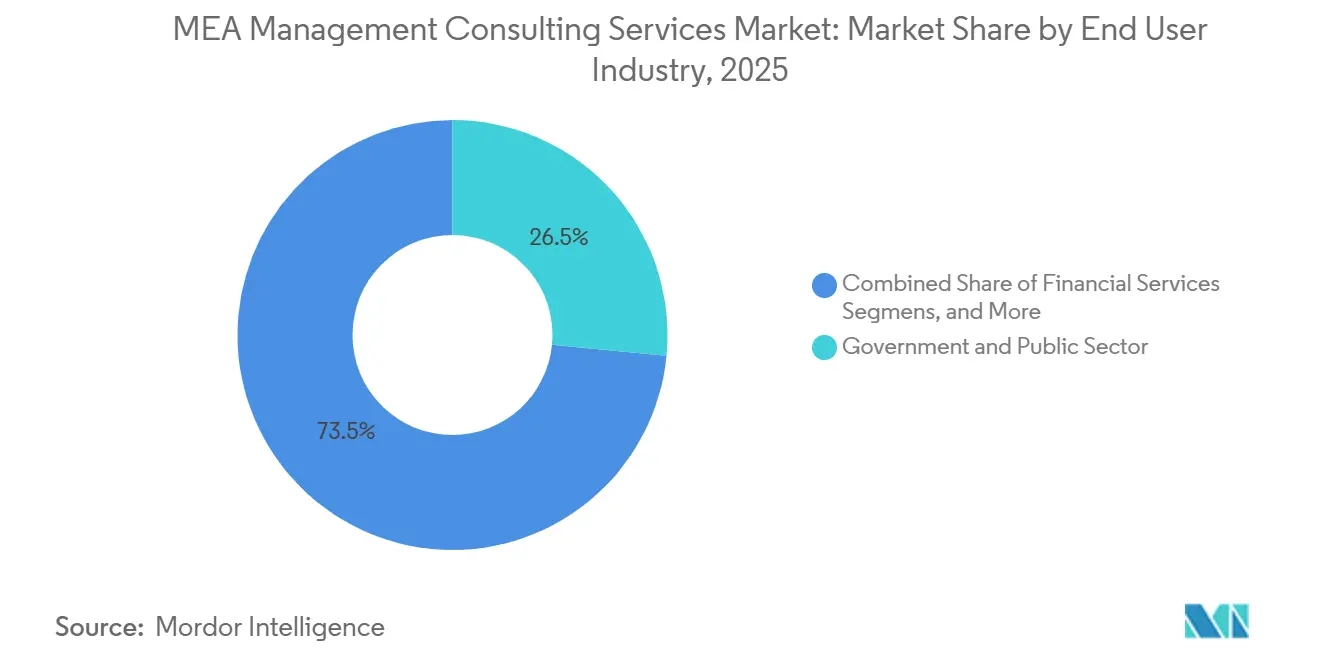
- Par secteur d'utilisateur final, les clients du gouvernement et du secteur public ont conservé 26,54 % de la part de marché des services de conseil en gestion MEA en 2025 ; l'énergie et les services publics devraient se développer à un CAGR de 12,93 % entre 2026 et 2031.
- Par entreprise, les grandes organisations ont représenté 78,31 % des facturations de 2025, mais les petites et moyennes entreprises devraient croître à un CAGR de 13,54 % jusqu'en 2031.
- Par pays, l'Arabie saoudite a détenu 51,23 % de la part des revenus en 2025 et devrait également enregistrer le CAGR le plus rapide de 13,15 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Les budgets de transformation numérique augmentent dans le cadre des programmes de vision du CCG | +3.2% | Arabie saoudite, Émirats arabes unis, Qatar, Bahreïn, Oman, Koweït | Moyen terme (2-4 ans) |
| L'externalisation de la formulation de stratégie par le secteur public s'accélère | +2.8% | Arabie saoudite, Émirats arabes unis, Égypte, Afrique du Sud | Moyen terme (2-4 ans) |
| Le déploiement du capital-investissement en Afrique stimule la demande de conseil en due diligence | +2.1% | Nigéria, Afrique du Sud, Égypte, Kenya, Ghana | Court terme (≤ 2 ans) |
| La course au conseil en conformité ESG et en finance verte | +1.9% | CCG et Afrique du Sud | Long terme (≥ 4 ans) |
| La relocalisation des centres de compétences mondiaux au Moyen-Orient génère des besoins de conseil multifonctionnel | +1.5% | Émirats arabes unis, Arabie saoudite, Qatar | Court terme (≤ 2 ans) |
| L'adoption par les PME de plateformes de conseil en ligne et virtuelles élargit le marché adressable total | +0.7% | Émirats arabes unis, Afrique du Sud, Égypte et ensemble de la région MEA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les budgets de transformation numérique augmentent dans le cadre des programmes de vision du CCG
L'Arabie Saoudite a alloué 120 milliards SAR (32 milliards USD) à l'infrastructure des technologies de l'information entre 2024 et 2029, avec notamment l'obligation que 70 % des services gouvernementaux migrent vers des plateformes cloud d'ici 2025. Les ateliers d'assurance 2024 de KPMG et le protocole d'accord 2025 de PwC-Strategy&-UnifyApps sur la durabilité pilotée par l'IA illustrent comment le marché des services de conseil en management au Qatar intègre des plateformes technologiques dans ses offres ESG. North Field West, qui intègre 1,1 million de tonnes par an de captage de carbone et d'énergie solaire, amplifie la demande d'évaluations du cycle de vie et de structuration des crédits carbone. Les ministères font donc appel à des conseillers pour la conception d'architectures d'entreprise, la migration de systèmes hérités et la gestion du changement. Les Émirats Arabes Unis poursuivent une prestation de services 100 % numérique dans le cadre de leur Stratégie de Gouvernement Numérique 2025, ce qui génère des appels d'offres complexes favorisant les cabinets dotés de solides références dans le secteur public. L'Agenda Numérique 2030 du Qatar alloue 8 milliards QAR (2,2 milliards USD) à des projets pilotes de villes intelligentes et à des services aux citoyens basés sur l'IA, faisant à nouveau appel à des consultants pour des missions stratégiques pluriannuelles. Les clauses de localisation exigeant la résidence des données dans le pays et une main-d'œuvre nationalisée favorisent davantage les cabinets disposant de centres de prestation locaux. Ensemble, ces initiatives garantissent un flux régulier de projets pour le marché des services de conseil en management au Moyen-Orient et en Afrique.
L'externalisation de la formulation de stratégie par le secteur public s'accélère
Le Fonds d'investissement public d'Arabie saoudite a engagé des conseillers externes sur plus de 40 gigaprojets représentant des investissements en capital combinés dépassant 500 milliards USD[1]. En 2024, les Émirats arabes unis ont demandé à toutes les entités fédérales dont les budgets dépassent 500 millions AED (136 millions USD) de procéder à des examens stratégiques indépendants tous les trois ans, créant instantanément un besoin récurrent de consultants tiers. Le Fonds souverain d'Égypte a externalisé des études de faisabilité pour des actifs d'infrastructure et de santé d'une valeur de 200 milliards EGP (6,5 milliards USD), tandis que l'Afrique du Sud oblige désormais les entreprises d'État qui sollicitent des fonds de redressement à recourir à des conseils externes. Bien que les marchés pondérés par le prix compriment les marges, le volume et la complexité de ces mandats augmentent les dépenses totales, élargissant ainsi le marché des services de conseil en gestion au Moyen-Orient et en Afrique.
Le déploiement du capital-investissement en Afrique stimule la demande de conseil en due diligence
La levée de fonds de capital-investissement en Afrique a atteint 6,1 milliards USD en 2024, avec 68 % du capital engagé en Afrique du Sud, au Nigéria et en Égypte. Les sponsors recherchent de plus en plus des diligences commerciales, opérationnelles et ESG pour sécuriser des actifs de qualité. Le secteur des technologies financières du Nigéria a enregistré 12 transactions soutenues par du capital-investissement en 2025, nécessitant des évaluations réglementaires dans le cadre des directives révisées de la Banque centrale. L'Afrique du Sud a attiré 1,8 milliard USD dans les énergies renouvelables, stimulant la demande de conseil pour des évaluations techniques et d'impact social. Le calendrier de privatisation de l'Égypte s'appuie également sur des conseillers pour la valorisation et la préparation des investisseurs, renforçant l'expansion du marché des services de conseil en gestion au Moyen-Orient et en Afrique.
La course au conseil en conformité ESG et en finance verte
Les Émirats arabes unis ont levé 2 milliards USD grâce à leur première obligation verte en 2024 et ont déployé un Cadre de finance durable qui oblige les entreprises cotées à publier des informations ESG annuelles[2]. L'Autorité des marchés de capitaux d'Arabie saoudite a introduit des exigences de reporting ESG progressives en 2024. L'Afrique du Sud a aligné les orientations de sa bourse sur les normes IFRS S1 et S2 en 2025, tandis que l'Égypte a déployé une taxonomie verte l'année précédente. Les consultants sont donc devenus indispensables pour les analyses d'écarts, les systèmes de gestion des données et la préparation aux assurances, élargissant davantage le marché des services de conseil en gestion au Moyen-Orient et en Afrique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| La pénurie de consultants seniors bilingues fait monter les tarifs | -1.8% | Arabie saoudite, Émirats arabes unis, Qatar, Égypte | Court terme (≤ 2 ans) |
| La compression des prix pilotée par les achats dans les entreprises d'État | -1.4% | Arabie saoudite, Émirats arabes unis, Égypte, Afrique du Sud | Moyen terme (2-4 ans) |
| Les règles de localisation transfrontalière des données compliquent les projets multinationaux | -0.9% | Émirats arabes unis, Arabie saoudite, Afrique du Sud, Nigéria | Moyen terme (2-4 ans) |
| Les licences réglementaires fragmentées pour les boutiques à capitaux étrangers | -0.6% | États du CCG, Nigéria, Égypte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La pénurie de consultants seniors bilingues fait monter les tarifs
La demande de directeurs bilingues arabe-anglais dépasse l'offre d'environ 30 %, obligeant les cabinets à augmenter leurs tarifs de facturation jusqu'à 20 % d'une année sur l'autre. Les quotas d'émirisation aux Émirats arabes unis exigent que 2 % des postes qualifiés soient occupés par des ressortissants nationaux d'ici 2026, entraînant des primes à la signature de 200 000 AED (54 000 USD). Le programme Nitaqat d'Arabie saoudite resserre les objectifs de recrutement local, contraignant les cabinets à créer des académies de formation coûteuses. Des structures de tarifs plus élevées et des retards de livraison tempèrent la demande adressable pour les services de conseil en gestion au Moyen-Orient et en Afrique.
La compression des prix pilotée par les achats dans les entreprises d'État
La loi sur les marchés publics de 2024 en Arabie saoudite impose que le prix représente 60 % de l'évaluation des offres, entraînant des remises agressives et une compression des marges. L'Égypte vise à réduire ses dépenses de conseil de 25 % sur trois ans, tandis que l'Afrique du Sud plafonne les tarifs journaliers de conseil pour le personnel senior à 8 000 ZAR (440 USD). La pression sur les prix qui en résulte freine la croissance globale de la valeur du marché des services de conseil en gestion MEA.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
le conseil technologique maintient sa position de leaderLe segment du conseil technologique a représenté 29,11 % des revenus de 2025, assurant la plus grande part du marché des services de conseil en gestion MEA. Il devrait également progresser à un rythme composé de 12,67 % jusqu'en 2031, ce qui en fait un moteur essentiel de la taille du marché des services de conseil en gestion MEA en termes absolus. L'Autorité nationale de cybersécurité d'Arabie saoudite a mandaté que tous les organismes gouvernementaux localisent les charges de travail sensibles d'ici 2027, générant 800 millions USD en engagements d'architecture et de conformité. La Stratégie IA 2031 des Émirats arabes unis vise à déployer l'apprentissage automatique dans neuf secteurs, alimentant des conseils à haute valeur ajoutée sur la gouvernance des données et les tests de biais.
Le conseil en stratégie a représenté un peu moins d'un quart des dépenses de 2025, soutenu par les agendas de diversification économique et les projets de redressement africains. Les mandats de conseil financier se sont concentrés autour des privatisations et des restructurations d'actifs en difficulté, sécurisant une part de 18 %. Le conseil en capital humain soutient la nationalisation de la main-d'œuvre et les transitions vers le travail hybride, tandis que le conseil en opérations s'attaque à la refonte des chaînes d'approvisionnement et des achats. Collectivement, ces lignes de services soulignent la nature multidisciplinaire du marché des services de conseil en gestion MEA.



Par thème de conseil :
la transformation numérique domineLa transformation numérique a représenté 38,29 % des revenus thématiques en 2025, en faisant le pilier le plus important du marché des services de conseil en gestion MEA. Au sein de cet ensemble, la transformation pilotée par l'IA devrait croître de 12,88 % par an jusqu'en 2031, reflétant la transition des clients de la numérisation vers l'automatisation algorithmique. Le marché des services de conseil en gestion MEA pour les programmes d'excellence opérationnelle reste important, bien que les initiatives d'optimisation atteignent un plateau à mesure que les gains d'efficacité les plus accessibles sont réalisés.
Le conseil en risques et conformité prospère grâce à la prolifération des lois sur la protection des données, tandis que les mandats ESG propulsent le conseil en durabilité. En 2025, les Émirats arabes unis ont enregistré le taux d'adoption de l'IA générative le plus élevé de la région dans les entreprises, à 42 %. Le véhicule d'investissement de 40 milliards USD dans l'IA de l'Arabie saoudite gonfle encore davantage les pipelines d'opportunités. Ces développements amplifient la demande pour les cabinets de conseil capables de combiner des compétences en technologie, en réglementation et en gestion du changement.
Par secteur d'utilisateur final :
le gouvernement reste l'ancre, l'énergie prend de l'avanceLes entités gouvernementales et du secteur public ont représenté 26,54 % des facturations de 2025, la plus grande part du marché des services de conseil en gestion MEA. Le segment continue de commander des programmes pluriannuels pour le gouvernement numérique, la diversification macroéconomique et la gestion de la performance. L'énergie et les services publics, bien que moins importants en termes absolus, connaissent la croissance la plus rapide avec un CAGR de 12,93 %, soutenu par les objectifs de production d'énergies renouvelables et la modernisation des réseaux.
L'Arabie saoudite prévoit de porter sa capacité en énergies renouvelables à 58,7 GW d'ici 2030, une évolution qui catalyse le conseil en financement de projet et les études d'intégration au réseau. L'élan vers l'énergie propre des Émirats arabes unis et les contrats solaires et éoliens de l'Égypte élargissent l'ensemble des opportunités. Les services financiers, les télécommunications et la santé complètent le tableau, chacun confronté à des perturbations technologiques et réglementaires spécifiques au secteur qui nécessitent un soutien consultatif.

Par entreprise :
les grands clients dominent, les PME rattrapent leur retard grâce à la livraison virtuelleLes grandes entreprises ont représenté 78,31 % des revenus de 2025, ancrant le marché des services de conseil en gestion MEA. Elles commandent de larges engagements multifonctionnels couvrant la stratégie, la technologie et la refonte organisationnelle. Pourtant, les petites et moyennes entreprises se développeront à un CAGR de 13,54 % jusqu'en 2031, à mesure que les plateformes de conseil virtuel réduisent les seuils d'engagement de 30 à 40 %. Des programmes tels que le programme de bons Monsha'at en Arabie saoudite et le Fonds Khalifa aux Émirats arabes unis subventionnent les honoraires de conseil, incitant les plus petites entreprises à recourir aux services de conseil professionnel et élargissant le marché des services de conseil en gestion MEA.
La contribution croissante des PME apporte des cycles de projets plus courts mais un nombre plus élevé de clients, augmentant la complexité opérationnelle pour les prestataires. Les cabinets capables de proposer des boîtes à outils modulaires livrées en nuage sont bien positionnés pour capter cette croissance incrémentale sans diluer les marges.
Analyse géographique
Marché des Services de Conseil en Management en Arabie Saoudite
La demande de conseil en Arabie Saoudite repose sur sa transition du statut d'opérateur vers celui d'investisseur et de régulateur. Des projets tels que NEOM et The Red Sea sont des zones économiques autonomes dotées de régimes juridiques et fiscaux distincts, nécessitant chacun un conseil en matière de conception réglementaire et de mesure de la performance[3]. Le portefeuille de 700 milliards USD du Fonds Public d'Investissement nécessite donc un conseil continu en matière de sélection sectorielle et d'allocation de capital.
Marché des Services de Conseil en Management aux Émirats Arabes Unis
Les Émirats Arabes Unis répartissent leurs dépenses entre les programmes fédéraux et ceux des émirats. La vision économique d'Abu Dhabi met l'accent sur la diversification des industries lourdes, tandis que Dubaï reste engagée dans les programmes touristiques, logistiques et d'économie de la connaissance. L'imbrication de juridictions chevauchantes complexifie la passation des marchés, mais élargit le champ d'intervention du conseil en gouvernance et en intégration.
Marché des Services de Conseil en Management au Qatar
Le marché du conseil au Qatar est étroitement lié à trois clients d'ancrage, QatarEnergy, la Qatar Investment Authority et le Ministère des Finances, ce qui rend les revenus sensibles aux cycles des hydrocarbures. Néanmoins, l'expansion de North Field East et la Stratégie Nationale de Développement génèrent des mandats récurrents en matière de structuration de coentreprises et de gouvernance numérique.
Marché des Services de Conseil en Management en Afrique
L'Afrique du Sud s'appuie sur le conseil pour la réforme des entreprises publiques et la passation des marchés d'énergie renouvelable. La feuille de route de privatisation de l'Égypte à l'horizon 2027 ouvre des missions d'évaluation et de commercialisation auprès des investisseurs, tandis que les écosystèmes fintech et télécom du Nigeria dominent les dépenses, même si l'instabilité sécuritaire et la volatilité monétaire freinent l'expansion sur le terrain des firmes étrangères. Le Kenya, le Maroc et le Ghana offrent des opportunités de niche, notamment dans les chaînes d'approvisionnement des secteurs automobile et aérospatial, mais manquent actuellement d'envergure suffisante pour modifier l'ensemble du marché des services de conseil en management en Afrique, au Moyen-Orient et en Afrique.
Paysage réglementaire
Le marché des services de conseil en gestion au Moyen-Orient et en Afrique évolue dans un cadre de plus en plus strict de règles de marchés publics, de protection des données et d'exigences de gouvernance technologique qui façonnent la manière dont les missions de conseil sont définies et exécutées. En Arabie saoudite, la Digital Government Authority (DGA) fait avancer une feuille de route de gouvernement numérique 2026-2030 qui utilise des évaluations pilotées par l'IA pour la performance des services publics, tandis que les clauses de localisation et de résidence des données influencent de plus en plus la sélection des prestataires et les modèles de livraison. Les obligations de divulgation ESG deviennent également un chantier axé sur la conformité, notamment les exigences progressives de reporting ESG de la Saudi Capital Market Authority introduites en 2024.
Dans l'ensemble des Émirats arabes unis, la gouvernance passe d'une numérisation généralisée à une supervision plus formelle de l'IA. En mai 2026, le Cabinet des Émirats arabes unis a approuvé un cadre de gouvernance pour le National Agentic AI Project, attribuant des responsabilités entre les ministères et entités fédéraux et liant le déploiement aux opérations des services publics. Ces évolutions réglementaires et de gouvernance accroissent la demande pour des consultants capables d'associer l'interprétation de la conformité à un soutien à la mise en œuvre en matière de cloud, de cybersécurité, de gestion des données et de contrôles de l'IA, en particulier pour les clients du secteur public et des industries réglementées.
Paysage concurrentiel
Concentration du Marché
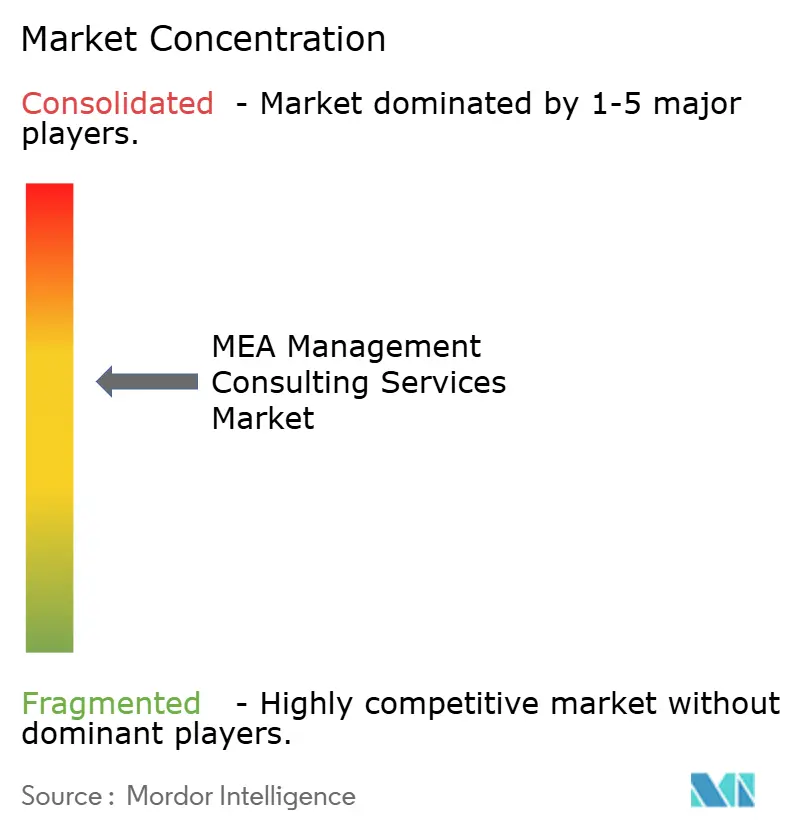
Les dix premiers cabinets mondiaux représentent ensemble environ 60 % des revenus, indiquant une concentration moyenne dans le marché des services de conseil en gestion MEA. Accenture a acquis Inspirage en 2024 pour renforcer sa capacité de conseil en nuage à Riyad et à Dubaï, ajoutant une expertise sectorielle dans la fabrication et la chaîne d'approvisionnement[4]. Deloitte a ouvert un bureau à Riyad en 2025, axé sur le conseil ESG et les fonds souverains. PwC s'est associé à l'Autorité saoudienne du gouvernement numérique pour élaborer un cadre de gouvernance de l'IA et a ainsi obtenu le statut de conseiller privilégié pour la conception des politiques en matière d'IA.
Les boutiques régionales prospèrent dans des niches telles que la finance islamique, la structuration des fonds souverains et l'Afrique francophone. Les plateformes technologiques stimulent également la différenciation, les cabinets déployant des moteurs d'analyse de données propriétaires qui raccourcissent les cycles d'engagement de 25 % et améliorent la capture des marges. Parallèlement, l'adoption de la norme ISO 20700 par les gouvernements du CCG sert de référence pour la qualité de la livraison, poussant les entrants à faible coût opérant depuis l'étranger à investir dans la certification sous peine d'exclusion. La capacité à marier la profondeur sectorielle, les talents locaux et la livraison numérique devient déterminante pour remporter des mandats complexes et pluriannuels au sein du marché des services de conseil en gestion MEA.
Leaders du Secteur des Services de Conseil en Management au Moyen-Orient et en Afrique
-
Accenture plc
-
Boston Consulting Group
-
Bain and Company
-
Deloitte Touche Tohmatsu Ltd
-
McKinsey and Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Conseil en Management au Moyen-Orient et en Afrique Entreprises couvertes dans ce rapport
- Accenture plc
- McKinsey & Company, Inc.
- The Boston Consulting Group, Inc.
- Bain & Company, Inc.
- Deloitte Touche Tohmatsu Limited
- Ernst & Young Global Limited
- PricewaterhouseCoopers LLP
- KPMG International Limited
- Strategy& LLC
- Oliver Wyman Group LLC
- Roland Berger GmbH
- Alvarez & Marsal Holdings, LLC
- Booz Allen Hamilton Inc.
- Arthur D. Little, Inc.
- L.E.K. Consulting LLC
- Arif Kitchlew Management Consultancy L.L.C.
- Proclipse Consulting Pvt. Ltd.
- Várri Consultancy OÜ
- Decision Management Consultants, Inc.
- Alpha Equity Management Consultancy L.L.C.
- Kaizen Consulting Group DMCC
- A&Z Management Consultants LLC
- Affility Consulting Ltd.
- NH Management Consulting LLC
- Kearney, Inc.
Opportunités de marché et perspectives d'avenir
Un espace blanc clé réside dans la fourniture complète d'IA et de fondations numériques combinant stratégie, architecture, gouvernance et exécution pour des clients souverains et réglementés. En Arabie saoudite, HUMAIN (une société du Public Investment Fund) a annoncé en mai 2026 des collaborations avec Accenture et McKinsey pour accélérer les transformations d'IA à grande échelle, couvrant des éléments d'infrastructure tels que les centres de données, les plateformes cloud et l'activation de grands modèles de langage dans des secteurs incluant le gouvernement, l'énergie, la finance et l'industrie manufacturière. Ce type de programme piloté par plateforme soutient des mandats pluriannuels combinant conseil technologique, refonte des modèles opérationnels et gestion du changement.
Une autre opportunité à court terme est l'adoption à l'échelle gouvernementale de l'IA agentique et les changements opérationnels nécessaires pour la rendre auditable et sécurisée. Le cadre de gouvernance de mai 2026 du Cabinet des Émirats arabes unis pour le National Agentic AI Project, associé à un effort de formation de la fonction publique, indique une demande de soutien allant de la politique à la mise en œuvre : conception de la gouvernance de l'IA, montée en compétences de la main-d'œuvre, refonte des processus et programmes de qualité des données à travers les ministères. Parallèlement, les opérateurs télécoms poursuivant la monétisation de plateformes numériques et l'analytique avancée, comme évoqué dans les travaux sectoriels de 2026 sur les opérateurs télécoms du Moyen-Orient, suggèrent un pipeline de conseil lié à la diversification des revenus, aux modèles opérationnels de données et aux programmes d'efficacité intégrant l'IA dans les opérations réseau et client.
Développements industriels récents dans Marché des Services de Conseil en Management au Moyen-Orient et en Afrique
- Juin 2026 : Boston Consulting Group (BCG) Platinion lance une pratique au Qatar pour soutenir le Digital Agenda 2030 et la National AI Strategy. Ce lancement élargit la présence de BCG Platinion au Qatar afin de renforcer les initiatives d'IA et numériques pour les clients régionaux. Cette évolution renforce la capacité de livraison pour la transformation numérique des secteurs public et privé au Qatar.
- Mai 2026 : Humain et McKinsey collaborent pour accélérer les transformations d'IA à travers l'Arabie saoudite. L'alliance stimule les missions de transformation d'IA avec des entités publiques et privées saoudiennes. La collaboration élargit la présence de McKinsey en Arabie saoudite grâce à l'alliance avec Humain.
- Février 2026 : Accenture acquiert une technologie d'IA avancée d'Avanseus pour soutenir les capacités de réseau autonome. Cette acquisition élargit la pile d'IA télécom d'Accenture dans la région. L'accord renforce les offres de modernisation des réseaux basées sur l'IA à travers le Moyen-Orient et l'Afrique.
Marché des Services de Conseil en Management au Moyen-Orient et en Afrique Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Pour cette méthodologie, le marché comptabilise les revenus générés par les missions de conseil en management réalisées auprès d'organisations publiques et privées au Moyen-Orient et en Afrique, incluant les travaux de conseil en stratégie, opérations et transformation, exprimés en USD.
Exclusions du périmètre : sont exclus les services d'externalisation des processus métier, le renforcement des effectifs et les travaux de mise en œuvre informatique pure facturés en tant que prestation plutôt qu'en tant que conseil.
Aperçu de la Segmentation
- Par type de service
- Conseil en opérations
- Conseil en stratégie
- Conseil financier
- Conseil technologique
- Capital humain et gestion du changement
- Par thème de conseil
- Transformation numérique
- ESG / Durabilité
- Excellence opérationnelle
- Risques et conformité
- Autres thèmes
- Par secteur d'utilisateur final
- Services financiers
- Sciences de la vie et santé
- Technologies de l'information et télécommunications
- Gouvernement et secteur public
- Énergie et services publics
- Commerce de détail et commerce électronique
- Par entreprise
- Grandes entreprises
- Petites et moyennes entreprises
- Par pays
- Arabie saoudite
- Émirats arabes unis
- Qatar
- Afrique du Sud
- Égypte
- Nigéria
- Reste du Moyen-Orient et de l'Afrique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a débuté par la cartographie du bassin de demande régionale en conseil, puis par la vérification des secteurs et pays où les dépenses sont susceptibles de se manifester. Nous avons utilisé des indicateurs publics liés aux besoins en conseil, tels que les séries macroéconomiques de la Banque Mondiale et du FMI (PIB, investissement, finances publiques), ainsi que les statistiques des autorités nationales de planification et de statistiques des principaux pays de la région Moyen-Orient et Afrique lorsqu'elles étaient disponibles.
Pour affiner les hypothèses, nous avons également consulté des sources telles que UN Comtrade pour les flux commerciaux signalant l'activité industrielle, l'OMC et la CNUCED pour le contexte des services et des investissements, et les données de l'OIT sur l'emploi des cols blancs et l'évolution des salaires. Ces sources ont été complétées par des rapports annuels d'entreprises et des présentations aux investisseurs, la presse économique de référence, et un recours limité à des abonnements payants pour les données financières d'entreprises, les actualités, le suivi des contrats et appels d'offres, et les bases de données de brevets lorsque cela était pertinent pour les thèmes de conseil axés sur le numérique et l'analytique. La liste des sources documentaires ci-dessus est fournie à titre indicatif uniquement, et de nombreuses autres références publiques et payantes ont été utilisées pour la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Les travaux primaires ont servi à tester la robustesse des hypothèses de tarification, de taux d'utilisation et de la composition des projets dans les domaines de la transformation gouvernementale, de l'énergie, des services financiers, des télécommunications et des autres grands donneurs d'ordre. Nous avons échangé avec des responsables de prestation, des chefs de pratique et des responsables côté client dans le Golfe, en Afrique du Nord et en Afrique subsaharienne, afin de corriger les hypothèses relatives aux taux de facturation, à la durée des projets et à la composition de la prestation locale avant de finaliser les totaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28 % | Directeurs généraux et assimilés : 16 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % |
| Acteurs de taille plus modeste : 22 % | Managers : 49 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit selon une approche descendante dans laquelle la demande de services est reconstituée à partir de la capacité de dépenses sectorielles, de l'intensité des grands programmes de transformation et des niveaux d'activité des entreprises dans la région Moyen-Orient et Afrique, puis convertie en bassins de revenus de conseil à l'aide d'une logique de pénétration et de tarification. Nous avons recoupé les totaux à l'aide d'approximations ascendantes sélectives, notamment en agrégeant les revenus de conseil échantillonnés pour les cabinets locaux et régionaux, et en utilisant un taux de facturation moyen par rôle multiplié par l'effort facturable estimé pour les types de projets courants afin de corriger les valeurs aberrantes.
Les principaux paramètres du modèle comprenaient les budgets de modernisation gouvernementale et les signaux de marchés publics, les grands pipelines de projets à forte intensité capitalistique nécessitant généralement un soutien en gestion de programme, le rythme d'adoption de la transformation numérique et des données, ainsi que les exigences réglementaires et de reporting ESG qui génèrent des travaux de gouvernance. Nous avons également intégré les tendances d'inflation et de change affectant les revenus réalisés en USD. Lorsque les données par pays ou secteur présentaient des lacunes, nous avons utilisé des indicateurs de substitution, puis les avons calibrés à l'aide des retours d'entretiens, afin que les dépenses implicites par grande organisation restent réalistes.
Pour les prévisions, une analyse de scénarios a été appliquée car la demande de conseil dans la région Moyen-Orient et Afrique évolue avec les cycles politiques, le calendrier des méga-projets et le sentiment des investisseurs privés. Nous avons utilisé les attentes au niveau des variables issues des experts primaires pour définir des trajectoires de base, conservatrices et accélérées pour les démarrages de projets, la progression des prix et le taux d'utilisation, puis avons traduit ces trajectoires en valeurs de marché annuelles.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été validés par de multiples vérifications afin de ne pas reposer sur une seule série de données ou un seul point de vue. Nous avons comparé l'intensité implicite du conseil à des signaux indépendants tels que l'activité des appels d'offres publics, les annonces de grands programmes et les tendances d'investissement des entreprises, puis avons revu les anomalies jusqu'à ce que les facteurs correspondent à ce que les répondants avaient décrit.
Avant validation finale, le modèle et les hypothèses sont soumis à des revues analytiques internes au cours desquelles les totaux par pays, les taux de croissance et la logique de tarification sont testés pour la variance et la cohérence interne. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs modifient les perspectives de dépenses, et une dernière révision avant livraison est effectuée afin que les clients reçoivent une vue à jour.
Estimation du Marché des Services de Conseil en Management au Moyen-Orient et en Afrique par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les services de conseil en management dans la région Moyen-Orient et Afrique diffèrent souvent car les cabinets ne traitent pas de la même manière la géographie, les limites des services et le calendrier de conversion en USD. Les différences proviennent également de la part des travaux à forte composante de mise en œuvre comptabilisés comme du conseil, et de la prise en compte des programmes du secteur public à travers les budgets annoncés ou les dépenses réalisées.
Les principaux facteurs d'écart dans ce marché sont généralement le traitement des travaux de transformation numérique (conseil versus prestation), la part attribuée aux grands programmes gouvernementaux par rapport aux missions du secteur privé, et la progression supposée des taux de facturation en période d'inflation et de fluctuations monétaires. Lorsque ces paramètres ne sont pas alignés sur un bassin de demande cohérent par pays et par usage final, le total peut varier même si le discours sur la croissance semble similaire.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 12,13 milliards USD (2026) | |
| Cabinet de Conseil Régional A | 10,90 milliards USD (2026) | Adopte une vision plus étroite qui exclut une partie du conseil en transformation lié aux programmes du secteur public, et applique une progression des taux de facturation plus conservatrice, ce qui réduit le total en USD pour la même année. |
| Association Professionnelle du Secteur B | 14,80 milliards USD (2026) | Intègre des services professionnels adjacents et une part plus importante de travaux numériques à forte composante de mise en œuvre, et peut utiliser des taux de change moyens qui gonflent la conversion en USD par rapport aux factures de conseil réalisées. |
Le tableau montre un écart visible autour de la valeur 2026, et dans le modèle de Mordor Intelligence, le chiffre d'affaires comptabilisé est limité au conseil en management à dominante advisory facturé pour une prestation dans la région Moyen-Orient et Afrique, tandis que les revenus d'externalisation adjacents et de mise en œuvre pure sont exclus. Après ces vérifications de périmètre et de tarification, les différences résiduelles se ramènent principalement à la façon dont les programmes publics sont convertis en dépenses de conseil réalisées et à la manière dont le calendrier de change est appliqué aux devises volatiles.
Questions clés auxquelles répond le rapport
À quelle vitesse les dépenses de conseil croissent-elles au Moyen-Orient et en Afrique ?
Le marché des services de conseil en gestion MEA devrait enregistrer un CAGR de 12,21 % entre 2026 et 2031, dépassant les moyennes mondiales.
Quel pays détient la plus grande part des honoraires de conseil ?
L'Arabie saoudite a mené avec 51,23 % des revenus régionaux en 2025 et devrait continuer à se développer à un CAGR de 13,15 %.
Quelle ligne de services génère le plus de revenus ?
Le conseil technologique détenait une part de 29,11 % des facturations de 2025 et demeure le segment le plus rentable.
Qu'est-ce qui explique la montée en puissance du conseil dans le secteur de l'énergie ?
Les objectifs nationaux en matière d'énergies renouvelables et les programmes de modernisation des réseaux en Arabie saoudite, aux Émirats arabes unis et en Afrique du Sud stimulent la demande de soutien en matière de stratégie, de financement et de mise en œuvre.
Les petites entreprises bénéficient-elles de l'essor du conseil ?
Oui, l'engagement des PME devrait croître de 13,54 % par an jusqu'en 2031, à mesure que les plateformes de conseil virtuel réduisent les coûts et les barrières à l'accès.
Quelle est la concentration du marché parmi les grands acteurs mondiaux ?
Les dix premiers cabinets captent environ 60 % des revenus régionaux, laissant de la place aux cabinets locaux spécialisés pour répondre à des mandats de niche.