
Taille et part du marché des mousses techniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
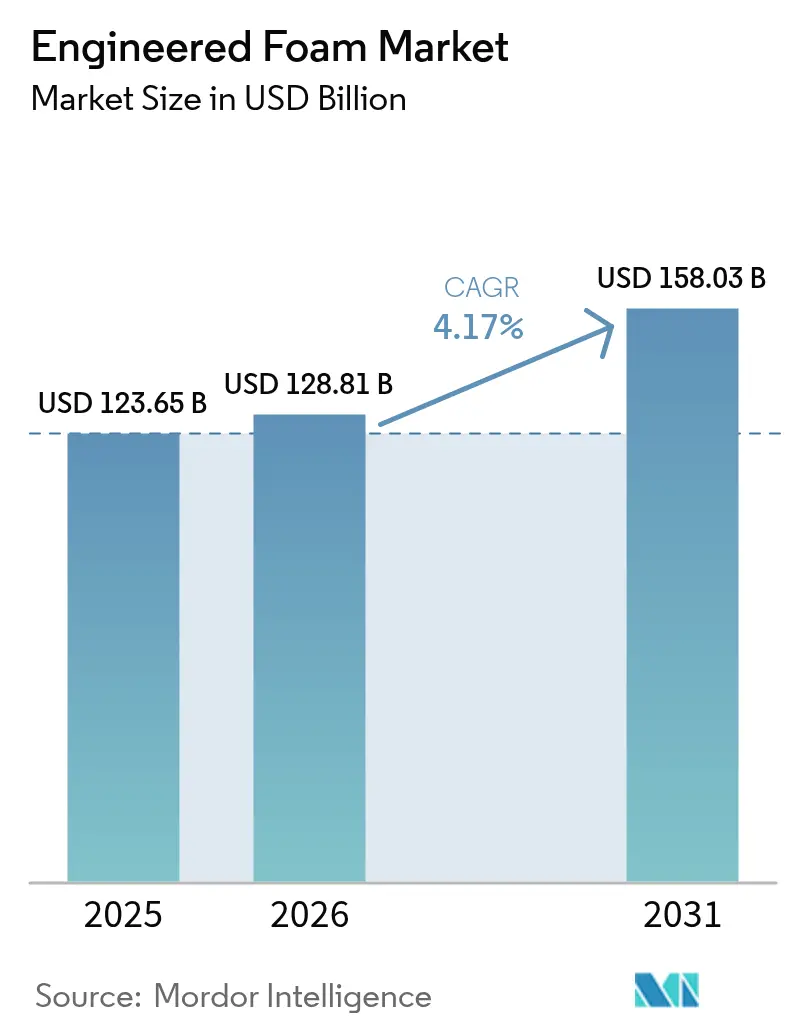
| Taille du Marché (2026) | 128.81 Milliards de dollars |
| Taille du Marché (2031) | 158.03 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.17 % |
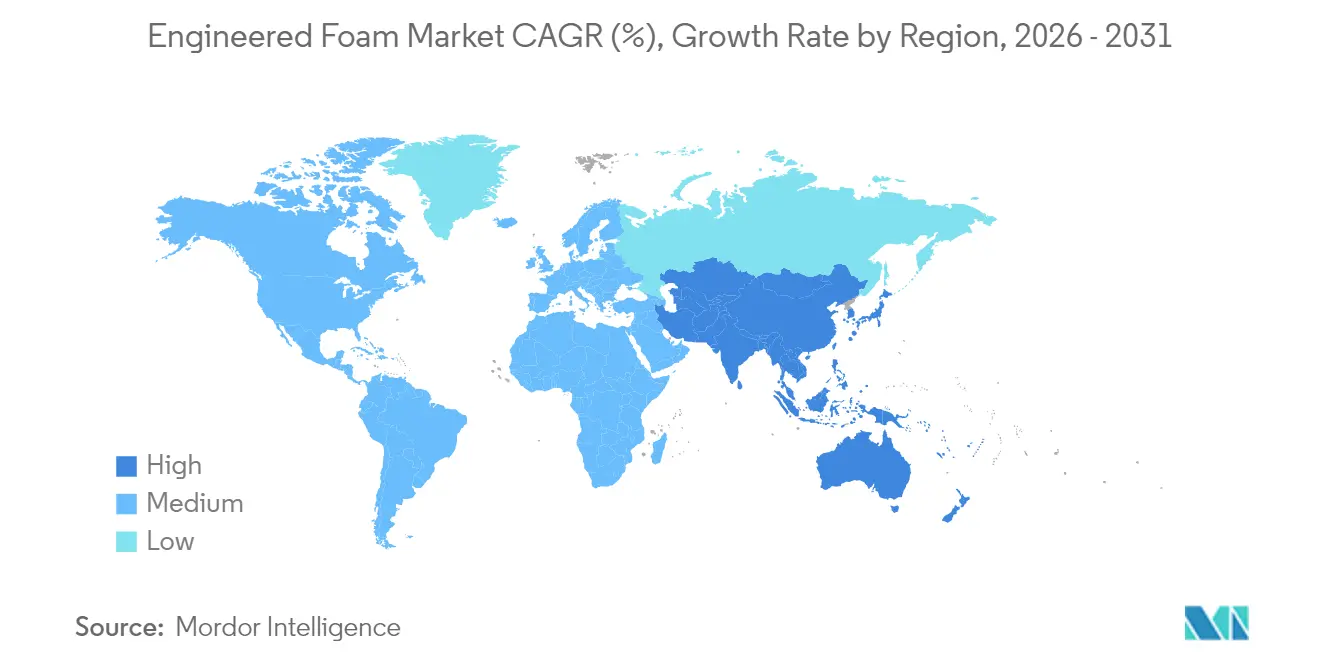
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
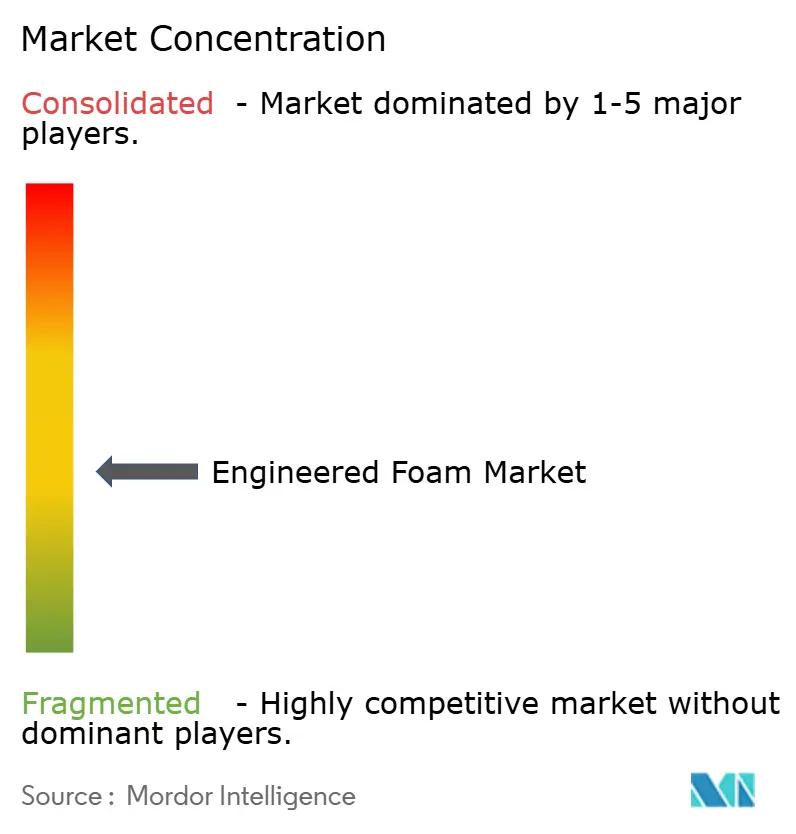
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des mousses techniques par Mordor Intelligence
La taille du marché des mousses techniques est estimée à 128,81 milliards USD en 2026, en progression par rapport à la valeur de 2025 de 123,65 milliards USD, avec des projections pour 2031 indiquant 158,03 milliards USD, croissant à un TCAC de 4,17 % sur la période 2026-2031. Les réglementations rehaussant les valeurs R de l'enveloppe des bâtiments, l'appétit des constructeurs automobiles pour des véhicules électriques plus légers et plus silencieux, ainsi que l'élimination progressive des agents d'expansion à fort potentiel de réchauffement global (PRG) accélèrent collectivement la croissance des volumes. Les producteurs bénéficient également de la demande en emballages pour le commerce électronique et des premiers projets pilotes d'infrastructure hydrogène nécessitant des mousses cryogéniques. L'Asie-Pacifique ancre l'offre et la demande grâce aux nouvelles capacités de TPU en Chine et à des projets de génie civil à grande échelle, tandis que l'Amérique du Nord joue le rôle de référence réglementaire pour les systèmes de pulvérisation à faible PRG. La pression à court terme sur les marges découle des fluctuations de prix des isocyanates et des polyols, mais les fournisseurs intégrés qui sécurisent leurs approvisionnements en matières premières et commercialisent des polyols biosourcés sont bien positionnés pour défendre leur rentabilité.
Points clés du rapport
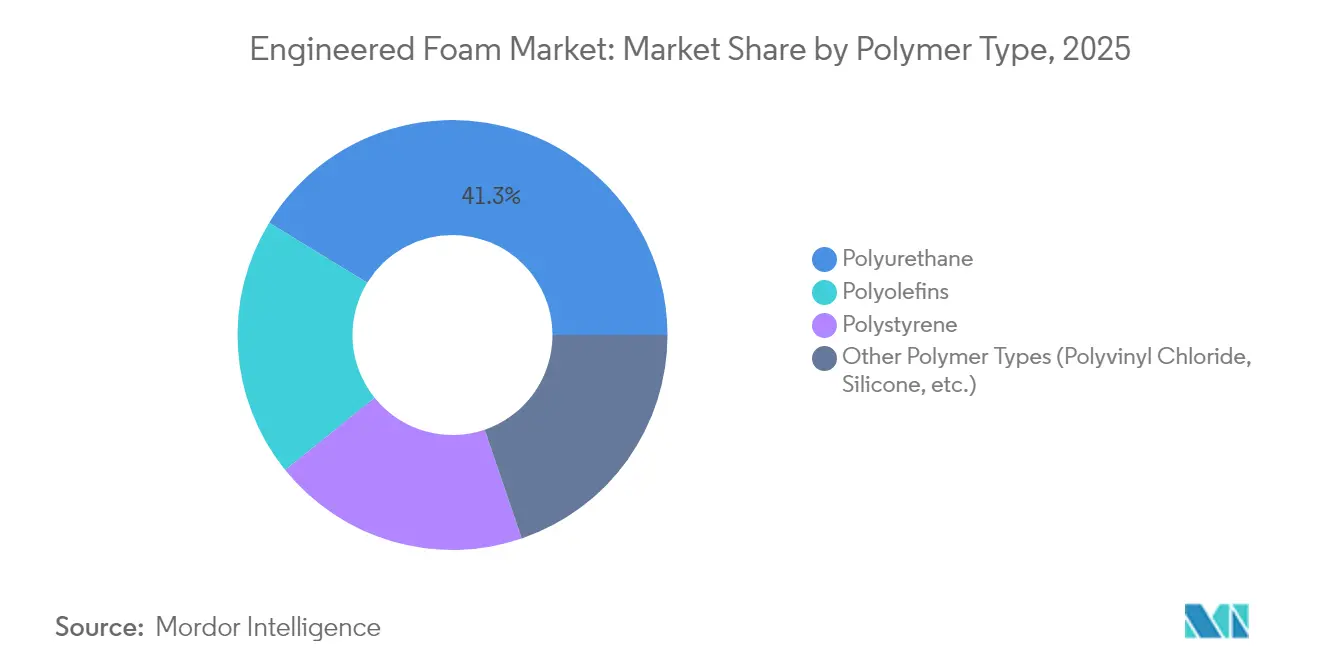
- Par type de polymère, le polyuréthane a dominé avec une part de marché des mousses techniques de 41,25 % en 2025, tandis que le segment des autres types de polymères devrait s'élargir à un TCAC de 5,06 % jusqu'en 2031.
- Par type de mousse, les mousses flexibles ont représenté 52,30 % du chiffre d'affaires en 2025 ; les mousses en spray sont prévues d'afficher la croissance la plus rapide avec un TCAC de 5,03 % jusqu'en 2031.
- Par fonction, les applications d'isolation thermique ont représenté 39,55 % de la taille du marché des mousses techniques en 2025, et les mousses pour âme structurelle et allégement progressent à un TCAC de 4,85 % jusqu'en 2031.
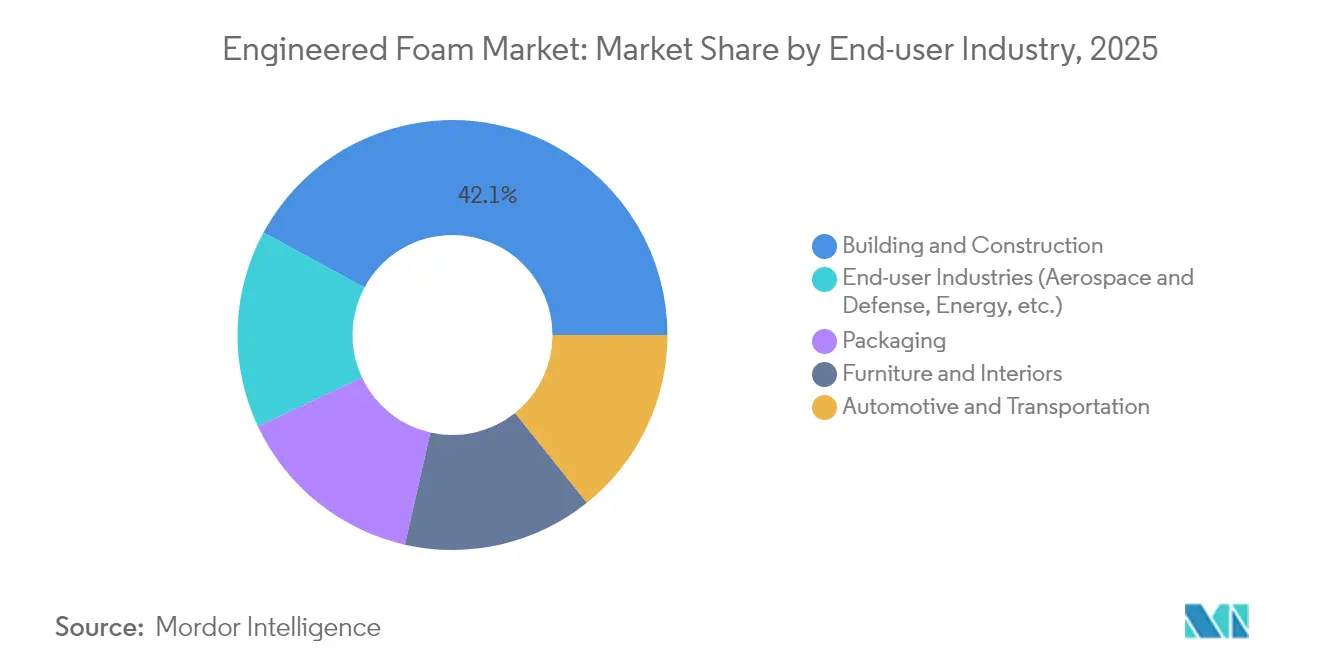
- Par industrie d'utilisation finale, le bâtiment et la construction ont représenté 42,10 % du chiffre d'affaires en 2025, tandis que l'ensemble regroupant l'aérospatiale, l'énergie et les autres industries de niche devrait progresser à un TCAC de 5,12 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capté 44,30 % de la demande mondiale en 2025 et devrait simultanément croître à un TCAC de 4,90 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande croissante de matériaux légers et économes en carburant dans l'automobile | +0.8% | Mondial, avec concentration en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Réglementations strictes sur l'efficacité énergétique des bâtiments stimulant la demande de mousses d'isolation techniques | +0.7% | Amérique du Nord et UE, s'étendant à l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion du commerce électronique stimulant l'emballage de protection en mousse | +0.5% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption rapide des mousses métamatériaux acoustiques dans les habitacles de véhicules électriques | +0.4% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord et l'UE | Moyen terme (2 à 4 ans) |
| Demande croissante de mousses à capacité cryogénique pour l'isolation de l'infrastructure hydrogène | +0.3% | UE et Amérique du Nord, adoption précoce au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de matériaux légers et économes en carburant dans l'automobile
Les constructeurs automobiles visent des économies de poids pour améliorer l'autonomie des véhicules électriques et respecter les limites moyennes de CO₂ pour leur parc. Les systèmes polyuréthane tels que le SHOKLESS™ de Huntsman offrent des gammes de densité permettant de sécuriser les modules de batterie tout en réduisant la masse. Les analyses du cycle de vie montrent que les composites à fibres naturelles réduisent la demande en énergie par rapport aux métaux, renforçant l'attrait des architectures hybrides mousse-composite. La hausse de 13 % de la production au Mexique et son ascension au rang de quatrième marché mondial du polyuréthane soulignent l'attraction régionale créée par les stratégies de relocalisation de proximité. À mesure que les plateformes skateboard pour véhicules électriques se multiplient, les mousses qui combinent support structurel, gestion thermique et amortissement NVH passent de composants optionnels à composants essentiels du marché des mousses techniques.
Réglementations strictes sur l'efficacité énergétique des bâtiments stimulant la demande de mousses d'isolation techniques
L'IECC 2021 impose une isolation extérieure continue dans les zones climatiques 4 et 5, consolidant le profil R-7 par pouce de la mousse polyuréthane en spray à cellules fermées. L'adoption fédérale améliore l'efficacité des maisons neuves de 34,4 % par rapport aux références de 2009, même après un coût de construction supplémentaire de 7 229 USD[1]Registre fédéral, « Adoption de normes d'efficacité énergétique pour la construction neuve de logements financés par le HUD et l'USDA », federalregister.gov. Huntsman estime qu'isoler le parc immobilier existant aux États-Unis permettrait d'économiser 648 milliards de kWh par an, soit l'équivalent énergétique du retrait de 38,9 millions de voitures de la circulation. Les constructeurs commerciaux en quête de points LEED spécifient des panneaux rigides expansés avec des agents dont le PRG est supérieur à 10, accélérant la transition depuis le HFC-141b. Par conséquent, la pression réglementaire oriente l'essentiel des volumes d'isolation vers des mousses plus performantes sur le marché des mousses techniques.
Expansion du commerce électronique stimulant l'emballage de protection en mousse
Les volumes de commandes en ligne ne cessent d'augmenter, obligeant les propriétaires de marques à réduire les taux de détérioration sans alourdir le poids dimensionnel. Les profilés en polyéthylène à cellules fermées de Sealed Air atteignent cet équilibre, remplaçant les designs en carton ondulé plus volumineux tout en protégeant les articles délicats. La gamme Cellu-Pro™ de l'entreprise intègre 95 % de matières recyclées, répondant aux quotas de matériaux recyclés de l'UE. Les dépôts de brevets portant sur des coussins biodégradables à base d'amidon renforcent l'élan vers un emballage circulaire. Ces évolutions se traduisent par des carnets de commandes constants pour les transformateurs et renforcent le marché des mousses techniques.
Adoption rapide des mousses métamatériaux acoustiques dans les habitacles de véhicules électriques
En l'absence du bruit des moteurs à combustion interne, les habitacles des véhicules électriques exposent les occupants aux fréquences du vent et des pneumatiques. Des recherches montrent que les non-tissés chargés d'aérogel atteignent un coefficient d'absorption moyen de 0,33 à 500–1 600 Hz tout en conservant une conductivité thermique de 0,026 W/mK. Les remplisseurs de cavités Bayfit® de Covestro réduisent le bruit habitacle de 3 à 5 dB sans gain de masse appréciable. Une logique métamatériau similaire migre désormais vers des mousses de sièges d'avion 100 % recyclables, témoignant d'une demande intersectorielle. Les performances NVH figurent donc parmi les leviers de croissance les plus rentables du marché des mousses techniques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité des prix des isocyanates et des polyols | -0.6% | Mondial, impactant particulièrement l'Amérique du Nord et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Durcissement des réglementations sur les COV des agents d'expansion | -0.4% | Amérique du Nord et UE, extension mondiale | Moyen terme (2 à 4 ans) |
| Rareté des matières premières de polyols biosourcés certifiés | -0.3% | Mondial, avec des pénuries aiguës dans les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des isocyanates et des polyols
Les indices au comptant du MDI ont fluctué à deux chiffres en 2024, faisant monter les cotations des résines polyuréthane même lorsque la demande automobile a chuté de 25 %. Le rachat par BASF de la coentreprise Alsachimie PA 6.6 sécurise les flux d'acide adipique et de HMD, illustrant comment l'intégration en amont protège contre le risque de coût. Les transformateurs de taille intermédiaire s'appuient sur des contrats multi-sources, mais les décalages de prix continuent de comprimer les marges sur l'ensemble du marché des mousses techniques.
Durcissement des réglementations sur les COV des agents d'expansion
L'EPA américaine interdit les mousses en spray expansées aux HFC avec des PRG supérieurs à 150 à partir de janvier 2025, obligeant les formulateurs à basculer vers les HFO et les hydrocarbures[2]Conseil américain de la chimie, « Élimination progressive des HFC dans le secteur de la mousse en spray par les États », americanchemistry.com . La réforme européenne sur les gaz fluorés suit la même voie. Les agents à faible PRG entraînent des coûts en matières premières plus élevés et des coûts de gestion de l'inflammabilité accrus, évinçant les petits applicateurs. La complexité de la conformité freine ainsi à court terme les volumes dans certains segments du marché des mousses techniques, même si les trajectoires de durabilité à long terme favorisent les fournisseurs conformes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de polymère :
la diversification du portefeuille s'accélèreLe polyuréthane a conservé la plus grande part du marché des mousses techniques à 41,25 % en 2025, ancré dans les systèmes à cellules fermées qui offrent R-7 par pouce et dominent les constructions en chaîne du froid et en toiture. Néanmoins, les voies biosourcées, les chimies sans isocyanate et les squelettes modifiés au CO₂ alimentent un TCAC de 5,06 % pour le segment des autres types de polymères. L'expansion d'EPS à Ludwigshafen par BASF cible les niches d'appareils électroménagers et d'emballage, tandis que le prototype de mousse rigide de Covestro avec 20 % de CO₂ capté atteint la parité de spécifications avec les concurrents d'origine pétrochimique.
Les polyoléfines de deuxième génération améliorent la recyclabilité, offrant aux expéditeurs du commerce électronique une option à faible densité répondant aux engagements circulaires. Les silicones spéciaux pénètrent les intérieurs de matériel roulant ferroviaire grâce à leur conformité intrinsèque aux exigences de toxicité des fumées d'incendie. À mesure que la diversification des matières premières s'approfondit, la domination du polyuréthane en termes de chiffre d'affaires se réduira légèrement, tout en continuant d'ancrer la taille du marché des mousses techniques en 2030 grâce à son efficacité d'isolation inégalée et à ses chaînes d'approvisionnement matures.


Par type de mousse :
les systèmes en spray captent les avantages liés aux codes de constructionLes mousses flexibles ont représenté 52,30 % du chiffre d'affaires en 2025, portées par les applications literie, mobilier et assise. Les panneaux rigides ont préservé les couloirs frigorifiques de la distribution alimentaire, et les mousses élastomères ont répondu aux besoins de joints CVC. Les mousses en spray, cependant, sont prévues pour un TCAC de 5,03 % — le plus rapide dans leur catégorie — car elles répondent aux codes d'étanchéité à l'air et d'isolation en une seule application, augmentant leur part de la taille du marché des mousses techniques d'une année à l'autre. La série Icynene de Huntsman Building Solutions atteint une valeur R de 7,4 par pouce et est commercialisée en kits basse pression pour les rénovateurs.
La chimie expansée aux HFO domine désormais les nouveaux lancements, tandis que les entrepreneurs en toiture exploitent des variantes à cellules fermées haute levée pour réduire les heures de main-d'œuvre. À mesure que les assureurs renforcent les clauses de perte d'énergie, la pénétration des mousses en spray pourrait dépasser 20 % de l'isolation des murs et toitures en Amérique du Nord d'ici 2030, élargissant encore davantage le marché des mousses techniques.
Par fonction :
l'isolation domine ; l'allégement s'accélèreLes fonctions d'isolation thermique ont représenté 39,55 % du chiffre d'affaires en 2025, la tranche la plus importante de la taille du marché des mousses techniques, car les codes réglementaires et la logistique de la chaîne du froid valorisent les matériaux à faible conductivité thermique λ. Les mousses pour âme structurelle et allégement affichent un TCAC de 4,85 %, aidées par l'utilisation de panneaux sandwich dans les boîtiers de batteries et des cœurs en treillis imprimés en 3D qui réduisent de 35 % le poids par rapport aux structures en nid d'abeilles.
Les mousses acoustiques et anti-vibratoires profitent de la demande des véhicules électriques, tandis que les coussins d'absorption d'énergie se développent avec le commerce omnicanal. Les mousses de flottabilité restent stables dans l'énergie marine et les loisirs. La diversité au niveau fonctionnel protège les producteurs de la cyclicité sectorielle et élargit la participation au marché des mousses techniques.
Par industrie d'utilisation finale :
la construction domine toujours, les secteurs de niche surpassentLe bâtiment et la construction ont contribué à hauteur de 42,10 % du chiffre d'affaires en 2025, soutenu par l'isolation extérieure imposée par les codes réglementaires. Pourtant, l'aérospatiale, l'énergie hydrogène et les dispositifs médicaux se regroupent dans le segment des autres industries d'utilisation finale, qui progresse à un TCAC de 5,12 %. Les fabricants de sièges d'avion adoptent des mousses entièrement recyclables pour réduire les émissions liées aux délais de rotation, et des systèmes d'isolation cryogénique protègent les réservoirs d'hydrogène liquide à –253 °C. Ces niches à plus forte valeur ajoutée diversifient le flux de revenus du marché des mousses techniques au-delà des tendances cycliques du secteur résidentiel.
Analyse géographique
Marché des Mousses Techniques en Asie-Pacifique
La part de 44,30 % de l'Asie-Pacifique et son CAGR de 4,90 % reflètent un écosystème industriel à spectre complet couvrant la construction civile, l'assemblage automobile et l'électronique grand public. Le complexe TPU alimenté par des énergies renouvelables de Chine à Zhanjiang souligne l'engagement en faveur des chaînes de valeur locales. Le Japon affine les mousses NVH pour les véhicules électriques haut de gamme, et le boom de la construction en Inde absorbe les panneaux rigides et les systèmes de projection dans les nouveaux logements urbains. La Corée du Sud contribue avec des résines avancées pour l'emballage de puces mémoire, tandis que les usines de l'ASEAN gagnent des parts de marché en proposant une conversion compétitive en termes de coûts. Ensemble, ces dynamiques soutiennent la plus forte dynamique régionale du marché des mousses techniques.
Marché des Mousses Techniques en Amérique du Nord
L'Amérique du Nord combine des codes de construction stricts et un accès aux capitaux, soutenant le leadership dans les capacités de mousse projetée à faible potentiel de réchauffement climatique. La série Icynene de Huntsman et la formation des installateurs à l'échelle régionale poussent les produits à cellules ouvertes plus profondément dans les travaux de rénovation des combles. La vague de délocalisation de proximité au Mexique stimule l'utilisation du polyuréthane automobile, et le climat froid du Canada renforce la demande en isolation. Des perspectives positives persistent, mais la volatilité des matières premières demeure un facteur de risque pour les acteurs du marché des mousses techniques dans la région.
Marché des Mousses Techniques en Europe
L'Europe joue le rôle de fer de lance de la durabilité, en généralisant les polyols à base de CO₂ et les attributions bio-circulaires. Les prototypes de mousse rigide de Covestro intégrant 20 % de CO₂ capturé établissent de nouveaux référentiels en matière de cycle de vie. Les programmes de stimulation du logement dans les pays nordiques amplifient la demande de panneaux SIP à haute résistance thermique, tandis que le système de sous-traitance automobile allemand expérimente des noyaux légers ignifuges pour les bacs de batteries de véhicules électriques. La certitude réglementaire autour des plafonds relatifs aux gaz fluorés et aux COV favorise la planification des investissements à long terme, ancrant la stratégie européenne du marché des mousses techniques.

Paysage réglementaire
La réglementation se durcit à la fois sur l'impact climatique et la sécurité chimique dans les principaux usages finaux de la mousse technique. Les codes du bâtiment et la politique relative aux gaz fluorés influencent la sélection des produits pour l'isolation et la mousse projetée. Aux États-Unis, l'IECC 2021 relève sensiblement les exigences de base en matière d'efficacité des bâtiments et renforce la demande pour des systèmes d'isolation technique à R plus élevé. L'interdiction par l'EPA des mousses projetées soufflées aux HFC dont le PRG dépasse 150, à partir de janvier 2025, accélère également l'adoption de formulations soufflées au HFO et aux hydrocarbures dans les applications SPF.
En Europe, REACH reste le cadre de conformité principal pour les substances utilisées dans les diverses chimies de mousse, et les récents amendements ajoutent une pression sur les formulations et additifs existants. En octobre 2025, la Commission européenne a adopté le règlement (UE) 2025/1988 modifiant l'annexe XVII de REACH afin de restreindre les PFAS dans les mousses anti-incendie, avec une échéance d'application en octobre 2026 concernant les exigences d'étiquetage et les restrictions d'usage pour les mousses contenant une concentration de PFAS égale ou supérieure à 1 mg/L. En juin 2026, le règlement (UE) 2026/1168 a modifié davantage l'annexe XVII de REACH concernant les microparticules de polymères synthétiques, ajoutant une couche de conformité supplémentaire pour les formulateurs et transformateurs utilisant des additifs polymères et des charges fonctionnelles dans les systèmes de mousse.
Analyse de la chaîne de valeur
La chaîne de valeur de la mousse technique débute avec les matières premières pétrochimiques et chimiques spécialisées en amont, puis se poursuit par la formulation de systèmes, la transformation de mousse, et la distribution vers le bâtiment et la construction, l'automobile et le transport, l'emballage, l'ameublement et l'intérieur, et d'autres utilisateurs finaux de niche. Les principaux fournisseurs amont tels que BASF, Covestro, Dow, SABIC et Huntsman fournissent des intrants essentiels, notamment des isocyanates, des polyols, des styréniques et des polyoléfines. Ceux-ci sont formulés et compoundés en systèmes de mousse ou en résines, tandis que les transformateurs et fabricants de produits en mousse les transforment via des procédés de bloc moulé, moulage, extrusion, laminage et projection en produits techniques tels que panneaux et plaques d'isolation rigide, garnitures souples, emballages de protection et composants NVH. Les ventes s'effectuent généralement soit directement auprès des équipementiers et constructeurs, soit via des réseaux de distributeurs et d'installateurs.
La captation de valeur se déplace vers le savoir-faire en formulation, notamment les gammes d'agents gonflants à faible PRG et les systèmes conformes aux normes de sécurité incendie, ainsi que vers la gestion NVH et thermique orientée véhicules électriques. La sécurisation de l'approvisionnement pour des intrants volatils tels que le MDI et les polyols polyéther prend également plus de poids. La chaîne reste exposée aux fluctuations des prix des matières premières et aux perturbations logistiques, qui peuvent allonger les délais et accroître les besoins en fonds de roulement des transformateurs, en particulier dans les régions dépendantes des intermédiaires liquides importés. En aval, les exigences de spécification et de conformité dans la construction et le transport accroissent le rôle du service technique et de la formation des installateurs, notamment pour la mousse projetée, ainsi que la documentation telle que les déclarations environnementales. Cela renforce les avantages des fournisseurs intégrés capables de regrouper matériaux, support technique et préparation à la conformité.
Paysage concurrentiel
Le marché des mousses techniques est caractérisé par une fragmentation modérée. L'acquisition par Carpenter de la division Mousses techniques de Recticel pour 656 millions EUR le propulse au rang de premier fabricant intégré verticalement de mousses flexibles. Le rachat total d'AJA par Armacell renforce la capacité d'isolation haute température à base d'aérogel au-delà de 700 t/an, ouvrant des applications dans le GNL et le chauffage urbain. L'acquisition d'Alsachimie par BASF renforce le contrôle en amont des précurseurs du polyamide, illustrant la logique d'intégration verticale.
La différenciation technologique prime désormais sur le volume. Covestro commercialise des remplisseurs NVH Bayfit® qui offrent une atténuation de 3 dB à masse égale, obtenant des positionnements premium sur les plateformes de véhicules électriques. Le SHOKLESS™ de Huntsman résiste à l'emballement thermique dans les blocs de batteries, capitalisant sur le cycle haussier de la sécurité des véhicules électriques. Le NORDEL™ REN EPDM biosourcé de Dow signale une poussée vers des matrices élastomères renouvelables. Les entreprises disposant de ressources en R&D, de flux de monomères captifs et d'une expertise réglementaire occupent donc une position stratégique avantageuse.
Les transformateurs de taille intermédiaire couvrent le risque lié aux matières premières via des accords de tolling et le recyclage localisé, mais la résilience des marges reste inférieure à celle de leurs homologues intégrés. Les fonds de capital-investissement restent des acheteurs actifs, ciblant des formulateurs spécialisés ayant accès aux secteurs aérospatial et médical, où les niveaux de prix réalisés sont plus élevés. Dans l'ensemble, l'étendue de la propriété intellectuelle, les références bas-carbone et l'envergure des fusions-acquisitions dicteront les gains de parts sur le marché des mousses techniques.
Leaders de l'industrie des mousses techniques
BASF SE
Dow Inc.
Huntsman Corporation
Armacell International SA
Carpenter Co.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Mousses Techniques
- BASF SE
- Armacell International SA
- Carpenter Co.
- Covestro AG
- Dow Inc.
- Evonik Industries AG
- Huntsman Corporation
- Kaneka Corporation
- Rogers Foam Corporation
- SABIC
- Sealed Air
- Trelleborg
- Woodbridge
- Zotefoams plc

Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme se situe à l'intersection de l'isolation à faible carbone intrinsèque et de la performance imposée par les codes, notamment en Amérique du Nord où la demande de mousse projetée est tirée par les exigences d'étanchéité à l'air et les mandats à faible PRG. BASF a introduit l'isocyanate ELASTOSPRAY BMB en avril 2026 pour le marché nord-américain de la mousse polyuréthane projetée, signalant la priorité donnée par les fournisseurs aux intrants à bilan biomasse dans les systèmes SPF et élargissant les options pour les constructeurs et prescripteurs cherchant des voies bas carbone sans changer leurs méthodes d'application.
La circularité et les solutions de fin de vie pour les mousses polyuréthane restent un besoin majeur non satisfait, en particulier pour les systèmes réticulés et thermodurcis mal servis par le recyclage mécanique. Covestro et Fraunhofer UMSICHT ont signé un contrat en mars 2026 pour développer une installation pilote de pyrolyse intelligente de 2 kt par an destinée au recyclage de la mousse polyuréthane rigide, créant une voie concrète pour la mise à l'échelle du recyclage chimique des flux de mousse difficiles à recycler. Dans l'emballage et les applications destinées aux consommateurs, la demande d'alternatives biosourcées prêtes à l'emploi crée de la place pour de nouvelles chimies de mousse pouvant utiliser les actifs de transformation existants. Des investissements tels que l'ouverture par SEKISUI Voltek d'une extension de 39 millions USD à Coldwater, Michigan, en mai 2026, témoignent également d'une allocation continue de capital vers des capacités de mousse à cellules fermées haute performance proches des marchés finaux. Par ailleurs, un recours accru à l'automatisation et aux outils de formulation pilotés par les données est déployé pour réduire les rebuts et accélérer les cycles de développement de produits, soutenant les fournisseurs et transformateurs capables de traduire leurs capacités de procédé en qualification plus rapide auprès des équipementiers et des filières de produits de construction.
Recent Industry Developments in Marché des Mousses Techniques
- Avril 2026 : BASF a lancé l'isocyanate ELASTOSPRAY BMB pour le marché nord-américain de la mousse polyuréthane projetée, étendant les options de bilan biomasse aux systèmes SPF. Ce lancement soutient les entrepreneurs et prescripteurs travaillant sous des exigences de faible PRG et de carbone intrinsèque, en offrant une voie de réduction de l'empreinte tout en conservant des performances et des fenêtres d'application familières.
- Novembre 2025 : Carpenter a annoncé le matelas ZIPR, utilisant une approche d'assemblage sans adhésif conçue pour améliorer le désassemblage et la recyclabilité en fin de vie. Cette évolution de produit renforce le positionnement en conception circulaire dans les applications de mousse souple et signale une demande client croissante pour des solutions de mousse technique alignées sur les récits de recyclage et de reprise.
- Juillet 2024 : Sea-Land Chemical Company a annoncé un accord de distribution avec Carpenter afin d'élargir l'accès aux solutions chimiques spécialisées utilisées dans les applications liées à la mousse. Une couverture de canal plus large peut améliorer la réactivité de l'approvisionnement régional pour les transformateurs et formulateurs, en particulier lorsque la volatilité des matières premières et la variabilité des délais compliquent la planification des achats.


Marché des Mousses Techniques Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché de la mousse technique couvre la valeur des mousses polymères techniques vendues dans des usages finaux où la performance est conçue pour l'isolation, l'amortissement, l'étanchéité, le contrôle des vibrations ou l'allègement, à travers les principales régions.
Exclusions de périmètre : les exclusions comprennent les plastiques solides non moussés, l'isolation en laine minérale et en fibre de verre, ainsi que les matériaux poreux spécialisés non polymères qui ne sont ni fabriqués ni vendus en tant que mousses.
Aperçu de la segmentation
- Par type de polymère
- Polyuréthane
- Polyoléfines
- Polystyrène
- Autres types de polymères (chlorure de polyvinyle, silicone, etc.)
- Par type de mousse
- Flexible
- Rigide
- Spray
- Autres types de mousses (élastomère, etc.)
- Par fonction
- Isolation thermique
- Contrôle acoustique et vibratoire
- Absorption d'énergie et amortissement
- Flottabilité et flotaison
- Âme structurelle et allégement
- Par industrie d'utilisation finale
- Bâtiment et construction
- Emballage
- Mobilier et intérieurs
- Automobile et transport
- Industries d'utilisation finale (aérospatiale et défense, énergie, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de la chaîne d'approvisionnement et des signaux de demande vérifiables sans accès payant, afin que nos intrants restent explicables. Nous nous appuyons principalement sur des sources publiques telles que les publications manufacturières et commerciales du US Census Bureau, les statistiques industrielles d'Eurostat, les flux commerciaux d'UN Comtrade, et les indicateurs d'efficacité énergétique et de bâtiments de l'IEA, qui aident à ancrer l'activité de construction et d'isolation.
Pour recouper l'exposition aux matériaux et les tendances d'application, nous examinons également des sources telles que les bases de données de brevets sur les formulations de mousse, les mises à jour des codes du bâtiment et des normes énergétiques publiées par les régulateurs, ainsi que des revues scientifiques évaluées par des pairs sur les polymères et matériaux traitant des agents gonflants et de la performance des mousses. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse réputée sont ensuite utilisés pour valider les ajouts de capacité, les arrêts d'usine et les récits de tarification, et un abonnement payant pour les données financières d'entreprises, les données de brevets et les données d'import-export au niveau des expéditions est utilisé de manière sélective lorsque les séries publiques ne sont pas suffisamment granulaires. Ces sources ne sont pas exhaustives, et d'autres références publiques et propriétaires ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver ce que les sources documentaires ne peuvent pas trancher clairement, en particulier concernant le mix de types de mousse, l'intensité d'usage et les prix de vente moyens réalistes par région. Nous échangeons avec des acteurs des matières premières, des transformateurs de mousse, des distributeurs et de grands utilisateurs finaux à travers l'APAC, l'EMEA et les Amériques, afin que les hypothèses sur les cycles de construction, les besoins d'allègement automobile et la demande d'emballage reflètent ce qui est réellement acheté.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 15 % | APAC : 50 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 29 % |
| Acteurs plus petits : 16 % | Managers : 51 % | Amériques : 21 % |
Dimensionnement et prévision du marché
Le modèle est construit selon une approche descendante, où l'activité de construction, les signaux d'adoption de l'isolation, la production automobile et de transport, et le débit d'emballage sont convertis en bassins de demande de mousse en appliquant des facteurs d'intensité de mousse technique. Une fois les totaux plus larges formés, ils sont corroborés par des approximations ascendantes sélectives, telles que le volume échantillonné par type de mousse multiplié par un prix indicatif, ainsi que des vérifications de canal sur les principaux domaines d'application, puis les totaux sont ajustés lorsque des écarts apparaissent.
Les principaux intrants suivis incluent l'orientation des prix des matières premières polyuréthane et polyoléfine, le durcissement des codes d'efficacité des bâtiments et les taux de rénovation, les tendances de production de véhicules et de contenu intérieur, la croissance des expéditions de commerce électronique comme indicateur de l'emballage de protection, et les commentaires publiés sur le taux d'utilisation des capacités issus des dépôts publics. Pour la prévision, nous utilisons une analyse de scénarios avec une couche légère de régression multivariée, car la demande évolue avec les cycles de construction et industriels et les répondants fournissent généralement une fourchette pratique plutôt qu'une estimation ponctuelle unique. Lorsque les vérifications ascendantes sont limitées dans les pays plus petits, les dépenses de construction par habitant et la pénétration des importations sont utilisées comme variables de transition, et nous documentons l'hypothèse afin qu'elle puisse être revue ultérieurement.
Validation des données et cycle de mise à jour
La validation est effectuée en triangulant la valeur finale du marché avec des signaux indépendants tels que les dépenses de construction régionales, les balances commerciales de la mousse polymère, et le mix implicite de volume et de prix par type de mousse, puis les écarts évidents sont signalés pour révision. Les valeurs aberrantes sont examinées via un second passage sur les conversions d'unités, le calendrier des devises et l'intensité d'application, suivi d'une revue par les pairs interne avant validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements matériels se produisent, tels que des ajouts majeurs d'usines, des changements réglementaires concernant les agents gonflants, ou des ajustements brusques des prix des matières premières. Avant livraison, nous effectuons un nouveau balayage des indicateurs récents et recontactons certains experts sélectionnés si le modèle commence à dériver par rapport aux conditions actuelles du marché.
Taille du marché de la mousse technique selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour la mousse technique peuvent sembler différentes même lorsqu'elles semblent couvrir le même sujet, et cela provient généralement de l'interprétation du périmètre, de la tarification de l'année de référence, et de la rapidité avec laquelle les hypothèses sont actualisées. Nous maintenons une logique suffisamment simple à suivre, mais suffisamment détaillée pour que chaque grand facteur d'usage final puisse être retracé jusqu'à un intrant.
Les principaux écarts apparaissent souvent lorsqu'une estimation mélange des mousses standards courantes avec des grades techniques, ou lorsqu'une étude comptabilise la main-d'œuvre d'installation et les accessoires de système en même temps que le chiffre d'affaires des matériaux de mousse. Le calendrier de conversion des devises compte également dans un marché avec de larges flux transfrontaliers de résine, et la progression des prix de vente moyens peut modifier les résultats si l'inflation est reportée sans être vérifiée par rapport à un affaiblissement réel de la demande.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 123,65 milliards USD (2025) | |
| Cabinet de conseil mondial A | 126,12 milliards USD (2025) | Souvent traité comme un panier de valeur plus large pouvant regrouper les mousses standards et certains compléments de systèmes installés dans la même ligne, ce qui augmente le total déclaré par rapport aux revenus de matériaux seuls. |
| Éditeur professionnel B | 74,79 milliards USD (2023) | Généralement ancré à une liste d'applications plus restreinte et une année de référence plus ancienne, et peut sous-estimer la contribution de l'isolation dans la construction lorsque les importations régionales et l'adoption de la mousse projetée ne sont pas pleinement prises en compte. |
La main-d'œuvre et le matériel des systèmes de mousse installés se situent hors du périmètre de Mordor Intelligence, ce qui explique pourquoi certains chiffres publiés sont plus élevés même lorsque l'intitulé principal paraît similaire. Lorsque le périmètre est limité aux revenus des matériaux de mousse technique et vérifié par rapport aux signaux d'activité de la construction et de l'industrie, le résultat devient plus facile à réconcilier d'une année à l'autre et plus simple pour les clients à tester avec leurs propres hypothèses.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des mousses techniques et ses perspectives de croissance ?
La taille du marché des mousses techniques s'établit à 128,81 milliards USD en 2026 et devrait atteindre 158,03 milliards USD d'ici 2031, croissant à un TCAC de 4,17 %.
Quel type de polymère domine le marché des mousses techniques ?
Le polyuréthane occupe la première position avec une part de marché des mousses techniques de 41,25 % en 2025, en raison de sa supériorité en matière d'isolation et de sa polyvalence structurelle.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
La capacité de TPU alimentée par des énergies renouvelables en Chine, les dépenses importantes en infrastructure et l'adoption rapide des véhicules électriques confèrent à l'Asie-Pacifique à la fois la plus grande part et le TCAC le plus rapide de 4,90 % jusqu'en 2031.
Comment les réglementations influencent-elles la demande de mousses en spray ?
L'IECC 2021 et les mandats à faible PRG de l'EPA poussent les constructeurs vers la mousse polyuréthane en spray à cellules fermées, qui offre R-7 par pouce et l'étanchéité à l'air en une seule application.
Quelles innovations sont les plus disruptives sur le marché des mousses techniques ?
Les polyols à base de CO₂, les mousses cryogéniques améliorées à l'aérogel et les remplisseurs acoustiques métamatériaux reconfigurent les portefeuilles de produits et commandent des prix premium.
Dernière mise à jour de la page le:



