
Taille et part du marché de la mousse polyuréthane
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
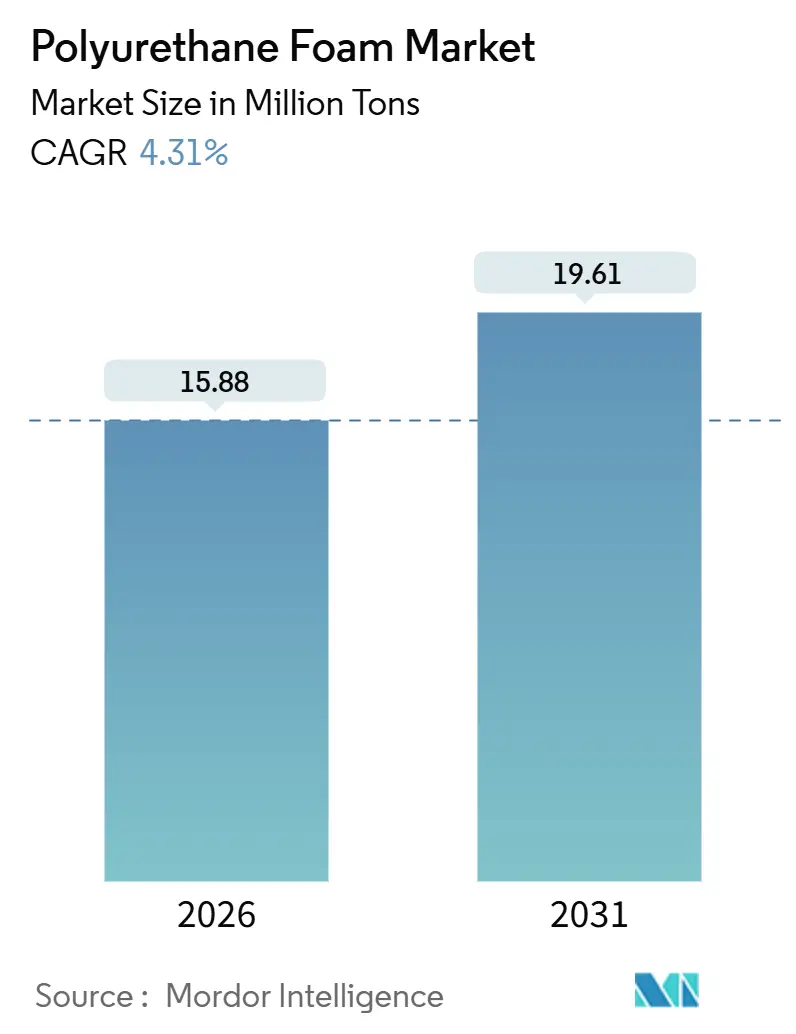
| Volume du Marché (2026) | 15.88 Millions de tonnes |
| Volume du Marché (2031) | 19.61 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 4.31 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la mousse polyuréthane par Mordor Intelligence
La taille du marché de la mousse polyuréthane est estimée à 15,88 millions de tonnes en 2026 et devrait atteindre 19,61 millions de tonnes d'ici 2031, avec un CAGR de 4,31 % sur la période de prévision (2026-2031). La croissance migre des extensions de capacités sur sites vierges vers la demande de rénovation générée par le durcissement des codes d'efficacité énergétique, l'essor de la production de véhicules électriques (VE) et le développement rapide de la logistique mondiale de la chaîne du froid. La dynamique des formats spéciaux tels que les mousses projetées, à peau intégrée et viscoélastiques s'accélère, les constructeurs recherchant des matériaux offrant des valeurs R élevées dans des espaces réduits, tandis que les équipementiers automobiles (OEM) spécifient des boîtiers de blocs-batteries sur mesure combinant gestion thermique et allègement. Les initiatives réglementaires — la Directive européenne sur la performance énergétique des bâtiments, la norme chinoise GB 50189-2024 et le Code international de conservation de l'énergie 2024 des États-Unis — rehaussent la consommation de référence, tandis que la volatilité des prix du diisocyanate de méthylène diphényle (MDI) et du diisocyanate de toluène (TDI) continue de peser sur les marges des transformateurs. Les fournisseurs intégrés disposant d'une capacité de production d'isocyanate captive et de plateformes de polyols biosourcés en phase amont creusent l'écart concurrentiel, les clients cherchant des voies de décarbonation vérifiées et une disponibilité sécurisée des matières premières.
Principales conclusions du rapport
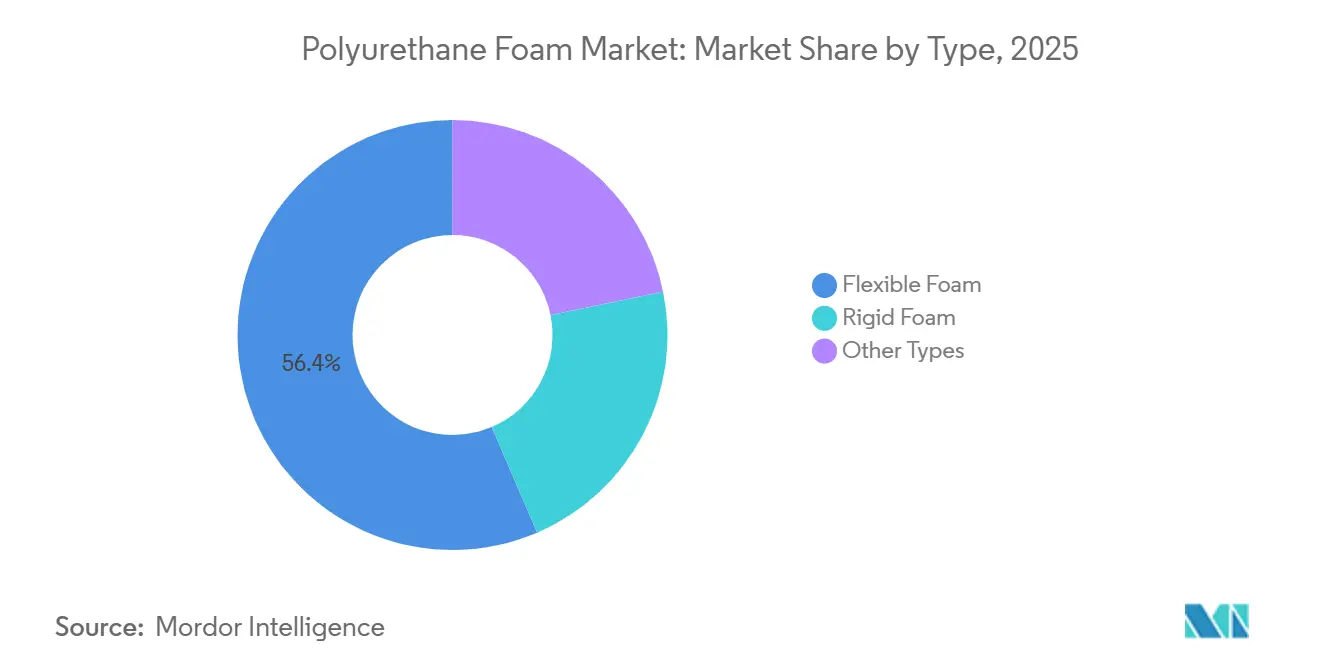
- Par type, la mousse flexible a dominé avec 56,44 % de la part de marché de la mousse de polyuréthane en 2025, tandis que les autres formats devraient afficher le CAGR le plus rapide de 6,49 % jusqu'en 2031.
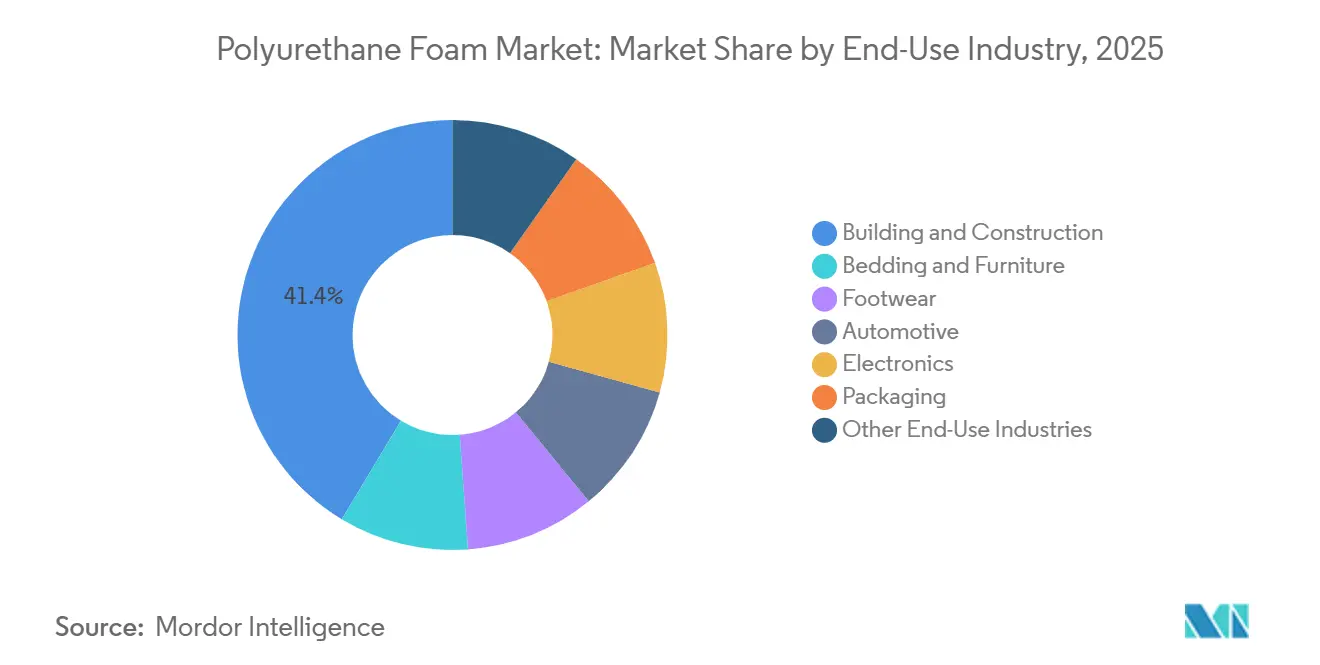
- Par utilisation finale, le bâtiment et la construction ont absorbé 41,39 % du volume en 2025, mais l'emballage progresse au CAGR le plus élevé du marché, soit 7,26 %, jusqu'en 2031.
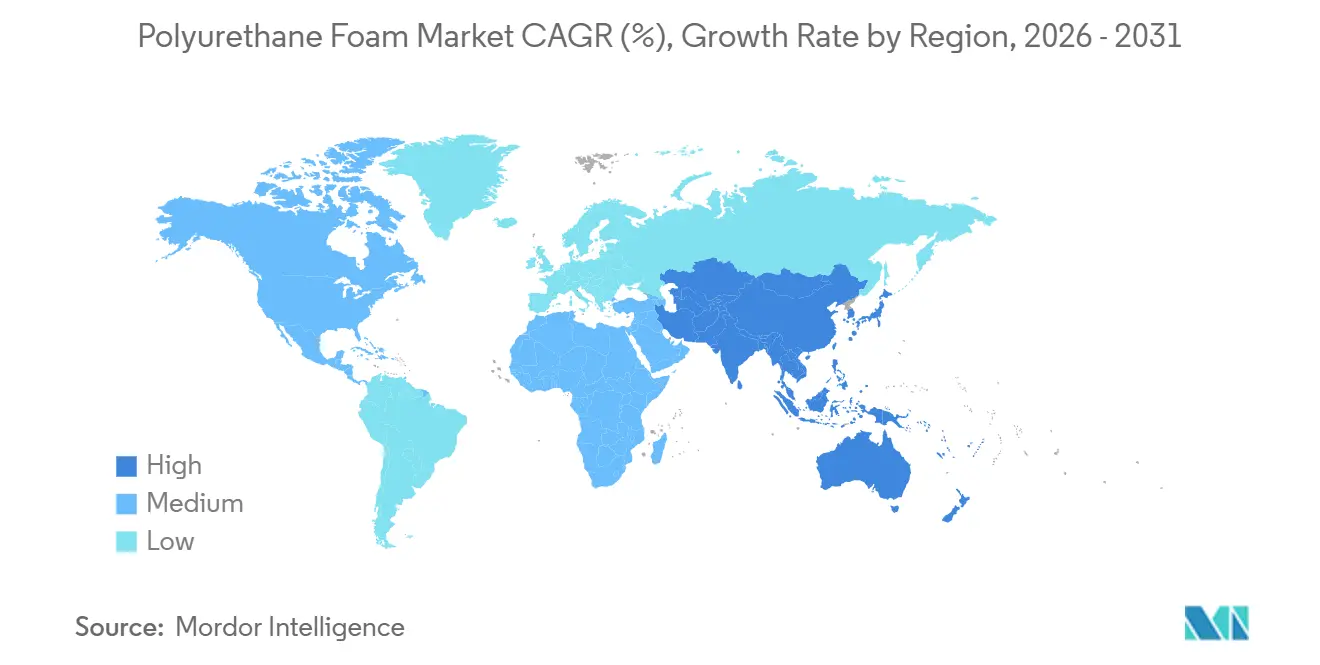
- Par zone géographique, l'Asie-Pacifique représentait 49,58 % de la consommation mondiale de mousse de polyuréthane en 2025 ; la région devrait se développer à un CAGR de 6,36 % jusqu'en 2031, la trajectoire régionale la plus forte.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande d'isolation des bâtiments à haute efficacité énergétique | +1.2% | Mondial, plus marqué en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Allègement automobile et applications de confort | +0.9% | Asie-Pacifique en tête, plus Amérique du Nord | Moyen terme (2-4 ans) |
| Essor de la production de mobilier et de matelas | +0.7% | Asie-Pacifique, diffusion en Amérique latine | Court terme (≤ 2 ans) |
| Expansion des capacités de la chaîne du froid et de la réfrigération | +0.8% | Mondial, plus rapide en Asie-Pacifique et en Afrique, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Mousses de gestion thermique pour batteries de VE | +0.5% | Asie-Pacifique, Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande d'isolation des bâtiments à haute efficacité énergétique
Les gouvernements renforcent les exigences en matière de performance thermique, ajoutant 1,2 point de pourcentage au CAGR de référence du marché de la mousse de polyuréthane. En 2024, l'Union européenne a révisé sa directive sur la performance énergétique des bâtiments, imposant aux États membres de rénover annuellement les bâtiments publics. Cette mesure incite les prescripteurs à privilégier la mousse de polyuréthane projetée, qui assure l'isolation et l'étanchéité à l'air en une seule application. Aux États-Unis, dix-huit États ont adopté le Code international de conservation de l'énergie 2024, relevant l'isolation prescriptive des murs de R-13 à R-20 dans les zones climatiques froides, une évolution qui place le bardage rigide continu en mousse en tête des solutions de conformité. La norme GB 50189-2024 de la Chine a relevé les limites de consommation d'énergie pour le chauffage. Cette mesure a poussé les promoteurs des provinces du nord à passer du polystyrène expansé aux panneaux en polyuréthane à cellules fermées[1]. Par ailleurs, la mousse projetée capte une part croissante dans les projets de rénovation. Son avantage réside dans la possibilité de l'appliquer sans déposer le bardage extérieur, ce qui réduit le temps d'installation. L'ensemble de ces politiques garantit une trajectoire de demande claire pour les années à venir, en particulier pour les bâtiments existants où les économies d'énergie offrent des délais de retour sur investissement attractifs.
Allègement automobile et applications de confort
Les régulateurs du secteur automobile imposent une consommation de carburant plus élevée et une autonomie accrue des véhicules électriques, contribuant à hauteur de 0,9 point de pourcentage à la croissance du marché de la mousse de polyuréthane. En réponse à la norme américaine Corporate Average Fuel Economy visant une moyenne de flotte de 58 miles par gallon équivalent d'ici 2027, les constructeurs automobiles remplacent les rembourrages traditionnels par du polyuréthane flexible à faible densité. Ce changement réduit le poids des sièges sans compromettre l'ergonomie. Une étude de la SAE a révélé que des formulations de mousse optimisées dans les panneaux de portière et les pavillons peuvent réduire le bruit en habitacle à vitesse autoroutière, améliorant ainsi le confort des passagers dans les habitacles silencieux des véhicules électriques. En Chine, où les ventes de véhicules à nouvelle énergie ont connu une croissance significative, les fournisseurs locaux collaborent sur des mousses rigides pour le remplissage des espaces entre les modules de batterie. Ces mousses sont plus efficaces que les aérogels pour inhiber la propagation de l'emballement thermique. Grâce à leurs avantages en termes de réduction de masse et de sécurité, le rôle du polyuréthane dans les nomenclatures des véhicules s'élargit, entraînant une augmentation du contenu par véhicule dans les segments premium et grand public.
Essor de la production de mobilier et de matelas
La hausse des revenus disponibles en Asie-Pacifique apporte un gain de 0,7 point de pourcentage au marché de la mousse de polyuréthane, le plus visible en Inde et en Asie du Sud-Est. En 2025, le marché indien du meuble organisé a enregistré une croissance significative. Les matelas en mousse à mémoire de forme ont gagné une part notable du segment literie, les consommateurs délaissant la coco et le coton. Fin 2025, Sheela Foam a lancé une gamme de mousse flexible dans l'Uttarakhand. Cette initiative cible les villes de rang 2, où la pénétration des marques est en hausse. Parallèlement, en Chine, l'essor des ventes de meubles en ligne rationalise les délais de livraison. Les fabricants utilisent désormais des emballages en mousse compressée sous vide, réduisant significativement le volume d'expédition. Cette innovation soutient non seulement les modèles de vente directe aux consommateurs, mais réduit également le coût total rendu. Il en résulte un marché plus large pour les produits en mousse haut de gamme, notamment dans les segments sensibles aux prix.
Expansion des capacités de la chaîne du froid et de la réfrigération
L'essor de la logistique à température contrôlée ajoute 0,8 point de pourcentage à la croissance du marché de la mousse de polyuréthane, porté par les vaccins, les denrées alimentaires fraîches et l'épicerie en ligne. Le Fonds d'investissement public d'Arabie saoudite a alloué des ressources à un espace de stockage frigorifique à grande échelle, dont l'achèvement est prévu pour 2028. Le fonds a mis l'accent sur l'utilisation de panneaux rigides en polyuréthane à conductivité thermique améliorée pour renforcer la résistance à l'humidité. En 2025, l'Inde a accordé des subventions dans le cadre de son programme Pradhan Mantri Kisan Sampada Yojana, visant à accélérer la construction d'entrepôts réfrigérés. L'Inde a manifesté une préférence pour les panneaux sandwich en polyuréthane préfabriqués, qui peuvent être installés nettement plus rapidement que le béton coulé traditionnel sur site. Le secteur pharmaceutique est également moteur de cette dynamique ; l'expansion en 2024 du réseau de vaccins à ARNm de Pfizer a nécessité une isolation pour congélateurs à ultra-basse température. Cette exigence spécifique a été exclusivement satisfaite par du polyuréthane rigide associé à des panneaux à isolation sous vide. Compte tenu de la demande persistante de chaînes du froid robustes, l'appétit pour les systèmes de mousse haute performance devrait rester soutenu.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementation plus stricte en matière de santé et d'environnement concernant les isocyanates | -0.6% | Mondial, avec l'Europe et l'Amérique du Nord les plus contraignantes | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières MDI/TDI | -0.4% | Mondial, avec l'Europe et l'Amérique du Nord les plus exposées | Court terme (≤ 2 ans) |
| Mousses biosourcées à base de mycélium/algues remplaçant le PU dans les emballages haut de gamme | -0.2% | Segments de niche en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementation plus stricte en matière de santé et d'environnement concernant les isocyanates
L'élargissement du contrôle réglementaire sur l'exposition aux diisocyanates réduit de 0,6 point de pourcentage la croissance du marché de la mousse de polyuréthane. En vertu de la règle sur les nouvelles utilisations significatives de 2024 de l'Agence de protection de l'environnement des États-Unis, les équipes de mousse projetée doivent porter des appareils respiratoires à air comprimé et utiliser une surveillance en temps réel. Cette obligation alourdit les dépenses annuelles de conformité pour chaque équipe, freinant l'adoption dans les rénovations à budget limité. Par ailleurs, la mise à jour du règlement REACH européen a abaissé la valeur limite d'exposition professionnelle au TDI. Ce changement oblige les transformateurs à investir dans des systèmes de mélange en circuit fermé. En 2025, la Proposition 65 de Californie a été mise à jour pour inclure le MDI. Cet ajout oblige les détaillants à étiqueter les produits avec des avertissements s'ils contiennent plus de 0,1 % de MDI[2]. En conséquence, les fabricants de meubles se tournent de plus en plus vers les formulations soufflées à l'eau, bien qu'à un coût supérieur. Si des progrès sont réalisés dans les chimies de polyuréthane sans isocyanate, leur adoption commerciale à grande échelle est encore estimée à au moins cinq ans, principalement en raison des écarts de coût et de performance existants.
Volatilité des prix des matières premières MDI/TDI
De fortes variations des prix des diisocyanates ont comprimé les marges des transformateurs et limité les contrats à long terme. En Europe, les prix au comptant du MDI ont augmenté en raison d'arrêts sur les sites de BASF à Ludwigshafen et de Covestro à Dormagen. Les prix se sont toutefois repliés ensuite, soutenus par une hausse des exportations chinoises. Aux États-Unis, les cotations du TDI sur la côte du Golfe ont oscillé, influencées par des événements de force majeure et des droits antidumping. Face à ces fluctuations de marché, les transformateurs ont allongé leurs stocks de matières premières à titre défensif. Cette approche immobilise le fonds de roulement et réduit leur rendement du capital investi. Les fournisseurs intégrés, disposant d'une capacité de production captive de MDI/TDI, s'approprient des parts de marché en proposant des accords à prix fixes et des cycles de commande accélérés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les formats spéciaux surpassent la mousse flexible de grande diffusionLa mousse flexible a conservé 56,44 % de la part de marché de la mousse de polyuréthane en 2025, portée par les applications dans le mobilier, la literie et les sièges automobiles. Cependant, les blocs de commodité subissent une pression sur les marges due aux importations à bas coût, incitant les transformateurs nord-américains et européens à se tourner vers des gammes haute résilience et viscoélastiques qui commandent des primes de prix de 30 %. Les autres formats — mousse projetée, mousse à peau intégrée et mousse à mémoire de forme — devraient croître à un CAGR de 6,49 %, soit près du double du marché global. La mousse projetée bénéficie de sa capacité à étancher les cavités irrégulières, stimulant l'adoption en rénovation résidentielle dans le cadre des programmes de remboursement des services publics aux États-Unis. Les mousses à peau intégrée dans les volants et les accoudoirs gagnent en faveur à mesure que les intérieurs de véhicules électriques privilégient la qualité tactile, tandis que les mousses à mémoire de forme migrent des matelas haut de gamme vers les chaussures de sport et les coussins médicaux.
Les niches à forte croissance gagnent des parts de marché au sein de l'industrie de la mousse de polyuréthane en offrant des attributs de performance que les matériaux alternatifs peinent à égaler. Le segment américain de la mousse projetée s'est développé, stimulé par le remboursement de la loi sur la réduction de l'inflation pour les améliorations d'étanchéité à l'air. Les équipementiers automobiles ont exploité la technologie à peau intégrée pour minimiser la transmission des vibrations dans les habitacles de véhicules électriques, désormais dépourvus de bruit de moteur. Cette évolution a été renforcée par une étude de la SAE soulignant la réduction du bruit. Les mousses à mémoire de forme, auparavant limitées aux produits de sommeil, ont trouvé leur place dans les chaussures de course, grâce à l'introduction par Nike d'une semelle intermédiaire à double densité qui s'adapte au cycle de marche. Ces succès dans des secteurs diversifiés indiquent que les mousses de polyuréthane spéciales sont en passe de s'assurer une part significative des futurs investissements en innovation et des marges bénéficiaires.
Note: Les parts de segments de tous les segments individuels sont disponibles lors de l'achat du rapport
Par secteur d'utilisation finale :
l'emballage en plein essor grâce à la logistique de la chaîne du froidLe bâtiment et la construction ont absorbé 41,39 % du volume en 2025, soutenus par les mises à niveau obligatoires de l'isolation en Asie-Pacifique, en Europe et en Amérique du Nord. Pourtant, l'emballage est l'utilisation finale à la croissance la plus rapide avec un CAGR de 7,26 %, porté par l'épicerie en ligne et les produits pharmaceutiques sensibles à la température. D'ici 2027, Amazon vise à expédier la moitié de ses épiceries fraîches dans des sacs réutilisables doublés de polyuréthane. Cette décision fait suite à la reconnaissance que la mousse à cellules fermées peut maintenir des températures entre 2 °C et 8 °C pendant jusqu'à 48 heures, éliminant ainsi le besoin de packs réfrigérants. Pfizer est passé des expéditeurs en polystyrène aux expéditeurs en polyuréthane, réalisant une réduction du poids des emballages et une amélioration de la densité des palettes. Ce changement souligne le potentiel d'économies significatives sur les coûts de fret aérien.
Le secteur automobile, stimulé par l'essor des véhicules électriques et une teneur accrue en mousse par véhicule, se positionne comme le deuxième segment à la croissance la plus rapide du marché de la mousse PU. Les véhicules à nouvelle énergie bénéficient du polyuréthane utilisé pour les sièges, l'amortissement acoustique et l'isolation des batteries, contrairement aux modèles traditionnels à combustion interne. Par ailleurs, les secteurs de la literie et du mobilier en Asie-Pacifique sont sur une trajectoire de croissance régulière, alimentée par la hausse des revenus et une tendance à la premiumisation. La chaussure, l'électronique et d'autres applications de niche représentent collectivement une part significative de la demande. Notamment, le segment de la chaussure connaît une vague d'innovation, les marques cherchant à améliorer le retour d'énergie et à réduire leur empreinte carbone grâce à l'intégration de polyols biosourcés.
Note: Les parts de segments de tous les segments individuels sont disponibles lors de l'achat du rapport
Analyse géographique
Marché de la mousse de polyuréthane en Asie-Pacifique
L'Asie-Pacifique a dominé la consommation mondiale avec une part de 49,58 % en 2025 et est en passe d'enregistrer une croissance annuelle de 6,36 % d'ici 2031, soit le rythme régional le plus élevé. En 2024, la Chine a mis à jour sa norme GB 50189, renforçant les valeurs R d'isolation des murs dans les zones de chauffage. Ce changement a entraîné un passage du polystyrène expansé au polyuréthane rigide dans les projets commerciaux et résidentiels. Le marché du meuble organisé en Inde a connu une croissance significative en 2025. Cette progression a coïncidé avec l'expansion des capacités de Sheela Foam, visant à répondre à la demande croissante de matelas en mousse à mémoire de forme dans les villes de deuxième rang. Le Japon et la Corée du Sud, malgré la maturité de leurs marchés, tirent parti des innovations dans les domaines de l'électronique et des batteries pour véhicules électriques. Un exemple notable est la qualification par LG Energy Solution du polyuréthane à changement de phase amélioré pour la plateforme E-GMP, soulignant les avancées technologiques de la région. En Asie du Sud-Est, les investissements dans l'entreposage frigorifique, notamment au Vietnam et en Indonésie, sont soutenus par des incitations gouvernementales visant à réduire les pertes alimentaires post-récolte.
Marché de la mousse de polyuréthane en Amérique du Nord
L'Amérique du Nord a représenté une part de marché significative en 2025 et a enregistré une croissance régulière sur le marché américain de la mousse de polyuréthane. Les rénovations par mousse projetée et les boîtiers de batteries pour véhicules électriques ont largement soutenu cette dynamique. La loi américaine sur la réduction de l'inflation (Inflation Reduction Act) et ses aides à la rénovation énergétique des logements (Home Energy Rebates) ont constitué un facteur de croissance majeur, stimulant l'augmentation des installations de mousse projetée en 2025. Les propriétaires ont profité de ces aides pour réduire leurs coûts d'installation. Parallèlement, le Code national du bâtiment canadien 2025 oriente les constructeurs vers le bardage en mousse rigide en imposant une isolation continue dans toutes les zones climatiques. En 2025, le Mexique, fort d'une solide base de production automobile, observe une tendance où les équipementiers américains intègrent une teneur plus élevée en polyuréthane. Cette démarche s'inscrit dans leur stratégie de rapprochement de l'assemblage de véhicules électriques, garantissant le respect des exigences en matière de contenu régional.
Marché de la mousse de polyuréthane en Europe, Moyen-Orient, Afrique et Amérique du Sud
L'Europe suit une trajectoire de croissance régulière dans le secteur de la mousse de polyuréthane. La région est confrontée à des réglementations strictes sur les isocyanates tout en poursuivant activement ses objectifs de rénovation. La directive sur la performance énergétique des bâtiments impose un taux annuel de rénovation pour les bâtiments publics. Cette directive favorise la mousse projetée à haute efficacité, malgré les coûts élevés de conformité en matière de main-d'œuvre. L'Amérique du Sud et le Moyen-Orient et l'Afrique (MEA), représentant collectivement une part notable de la demande mondiale, connaissent une croissance robuste. Au Brésil, les municipalités incitent à la construction de bâtiments certifiés LEED par des réductions de taxe foncière, entraînant une adoption accrue de l'isolation en polyuréthane. En Arabie Saoudite, un investissement substantiel dans le stockage frigorifique stimule la demande de panneaux rigides. Parallèlement, en Afrique du Sud, l'ajout de nouvelles capacités solaires en 2025 favorise l'utilisation du transport isolé en polyuréthane pour l'exportation de denrées périssables.
Analyse de la chaîne de valeur
La chaîne de valeur de la mousse de polyuréthane commence par les aromatiques et oléfines en amont (benzène, toluène, propylène), qui se transforment en intermédiaires tels que l'aniline et l'oxyde de propylène. Ceux-ci alimentent ensuite les isocyanates (MDI, TDI) et les polyols. Les principaux producteurs intégrés, notamment BASF, Dow, Covestro et Wanhua, exploitent des actifs multi-étapes qui relient ces intrants à la production d'isocyanates et de polyols. Cette structure aide à gérer la variabilité des matières premières et soutient la sécurité d'approvisionnement pour les formulateurs de systèmes de mousse et les transformateurs.
En aval intermédiaire, les formulateurs et les fabricants de systèmes mélangent polyols, catalyseurs, tensioactifs, agents gonflants et retardateurs de flamme pour créer des systèmes sur mesure pour mousses souples, rigides et projetées. Ils approvisionnent ensuite les transformateurs produisant des blocs, mousses moulées et panneaux. La distribution passe par des distributeurs chimiques et des contrats directs avec les grands utilisateurs finaux dans les produits de construction, l'automobile, l'électroménager et l'emballage, tandis que les résultats en utilisation finale dépendent de la qualité d'installation et de la compétence des entrepreneurs, en particulier pour la mousse projetée où la conformité est étroitement liée à la performance. Les goulots d'étranglement se concentrent généralement autour de la disponibilité du MDI/TDI et de la logistique. Le débottlage par les fournisseurs intégrés et les ajouts de capacité sont utilisés pour stabiliser l'approvisionnement des transformateurs, et les orientations sectorielles de groupes tels que l'American Chemistry Council (Center for the Polyurethanes Industry) et EUROPUR soutiennent une manipulation plus sûre et une standardisation des activités en aval.
Paysage concurrentiel
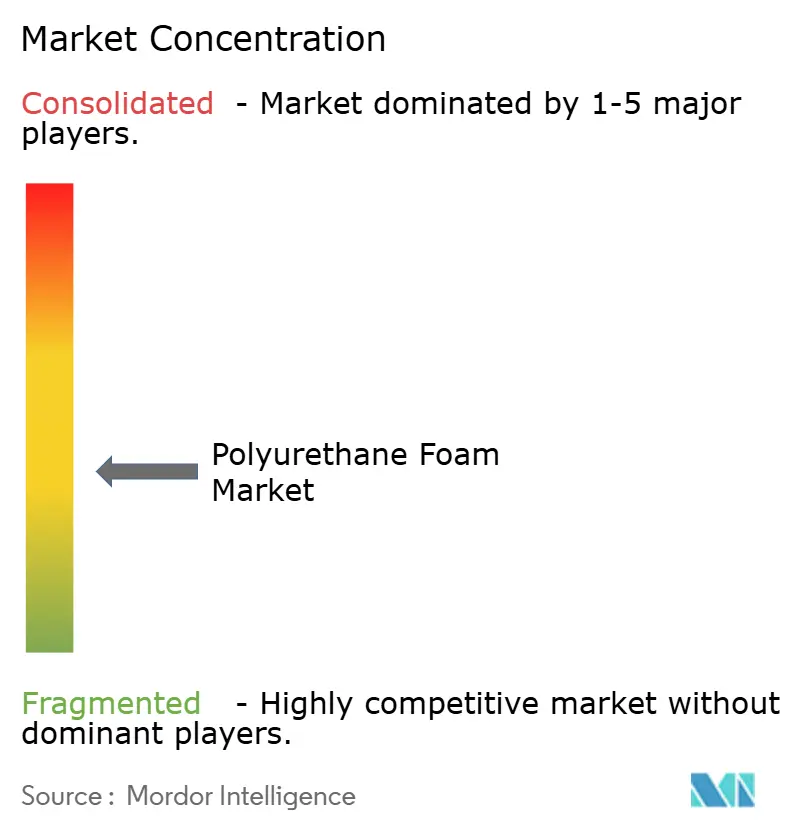
Le marché de la mousse PU est modérément fragmenté. La plateforme Cardyon de Covestro, commercialisée en 2024, intègre jusqu'à 20 % de CO₂ capturé dans les polyols et a obtenu des bons de commande d'équipementiers automobiles européens cherchant à réduire leurs émissions de portée 3 sans compromettre la résistance aux chocs. BASF a suivi en 2025 avec Lupranat Bio, un MDI à base d'acide gras d'huile de tall ciblant les clients du mobilier et de la literie soumis à des engagements d'empreinte carbone de la part des détaillants. Les startups exploitent les espaces vierges dans les batteries de véhicules électriques et les emballages pour la chaîne du froid, où les acteurs établis ont une expertise de domaine limitée. À mesure que les indicateurs de durabilité et le contrôle qualité en temps réel gagnent en importance, les acteurs disposant de positions intégrées en matières premières, de technologies à faible teneur en carbone vérifiées et d'analyses de fabrication avancées sont en position de consolider leurs parts.
Leaders du secteur de la mousse polyuréthane
-
Covestro AG
-
BASF SE
-
Dow
-
Huntsman International LLC
-
Wanhua Chemical Group Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la mousse de polyuréthane Entreprises couvertes dans ce rapport
- Arkema
- BASF SE
- Carpenter Co.
- Covestro AG
- Dow
- Eurofoam S.r.l.
- Foam Partner Group
- Foamcraft Inc.
- FXI
- Huntsman International LLC
- INOAC Corporation
- Rogers Corporation
- Saint-Gobain
- Sekisui Chemical Co., Ltd.
- Sheela Foam Ltd.
- UFP Technologies Inc.
Opportunités de marché et perspectives d'avenir
Des espaces blancs émergent dans les intrants de mousse de polyuréthane bas carbone et circulaires, à mesure que les acheteurs en aval s'orientent vers des filières vérifiées plutôt que vers des allégations de durabilité générales. Covestro a commercialisé les polyols à base de CO2 Cardyon en 2024 pour la demande des équipementiers automobiles, et BASF a suivi en 2025 avec Lupranat Bio (MDI à base d'acide gras d'huile de tall) destiné aux clients du mobilier et de la literie influencés par les engagements des détaillants en matière d'empreinte carbone. Ensemble, ces lancements donnent aux transformateurs une base pour se différencier grâce à une documentation certifiée sur l'empreinte carbone des produits, des matières premières à bilan massique et des mélanges de polyols recyclés, en particulier dans la mousse souple et d'autres formats spécialisés où le savoir-faire en formulation et le soutien à la conformité pèsent davantage.
Les opportunités s'étendent également à la sécurité d'approvisionnement et à la demande axée sur les spécifications dans l'isolation, la chaîne du froid et les applications liées aux véhicules électriques. L'application des réglementations en matière d'efficacité énergétique, notamment les révisions de la directive européenne sur la performance énergétique des bâtiments en 2024, l'adoption du code international de conservation de l'énergie 2024 aux États-Unis dans plusieurs États, et la norme chinoise GB 50189-2024, soutient une demande axée sur la rénovation pour les systèmes d'isolation projetée et rigide. Les développements de la chaîne du froid tirent les volumes de panneaux rigides à travers des programmes tels que les subventions indiennes dans le cadre du Pradhan Mantri Kisan Sampada Yojana. Les actions de capacité en amont en Asie remodèlent les stratégies d'approvisionnement, Covestro ayant achevé un débottlage de TDI sur son site de Shanghai en janvier 2026 (augmentation de capacité de 20 %, de 310 000 à 370 000 tonnes métriques) et ayant annoncé en juin 2026 un programme d'investissement comprenant une nouvelle unité de MDI de 660 000 tonnes par an sur le même site intégré de Shanghai. Wanhua Chemical a également soumis à consultation publique en mai 2026 une expansion de polyol polyéther à Yantai. Ces évolutions favorisent une contractualisation à plus long terme, une double source d'approvisionnement et des capacités locales renforcées des fabricants de systèmes dans les régions en croissance, tout en augmentant la valeur commerciale des transitions vers des agents gonflants à faible PRG là où des réglementations telles que le F-Gas européen et le programme SNAP de l'EPA restreignent les options HFC traditionnelles.
Développements industriels récents dans Marché de la mousse de polyuréthane
- Juin 2026 : Covestro a annoncé un programme d'investissement stratégique comprenant une nouvelle unité de production de MDI de 660 000 tonnes par an sur son site intégré de Shanghai, ainsi qu'une étude de faisabilité pour une usine d'envergure similaire aux Émirats arabes unis. Cette initiative met l'accent sur la sécurisation de l'approvisionnement à long terme en isocyanates dans des pôles intégrés, soutenant les transformateurs de mousse de polyuréthane qui dépendent d'une disponibilité stable de MDI pour l'isolation, l'électroménager et les applications industrielles.
- Octobre 2025 : BASF a confirmé l'avancement d'un important projet d'expansion de capacité de MDI aux États-Unis. Le projet vise à renforcer la sécurité d'approvisionnement de la chaîne de valeur du polyuréthane et soutient une contractualisation à plus long terme tout en réduisant la vulnérabilité aux interruptions régionales pouvant perturber les fabricants de systèmes de mousse et les transformateurs en aval.
- Août 2024 : UFP Technologies a acquis AQF Medical pour renforcer sa position dans les applications de mousse de polyuréthane de qualité médicale. Cette acquisition renforce les capacités de transformation pour des usages finaux spécialisés et réglementés, où les exigences de performance des matériaux et de traçabilité sont plus élevées que sur les marchés de mousse standard.
Marché de la mousse de polyuréthane Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour ce rapport, le marché de la mousse de polyuréthane comprend les mousses de polyuréthane fraîchement fabriquées vendues dans les circuits commerciaux, mesurées à la sortie du producteur ou du transformateur et exprimées en tonnes métriques pour les principales utilisations finales.
Exclusions du périmètre : Nous excluons les mousses recyclées reconditionnées, les élastomères polyurée, ainsi que les systèmes de remplissage de cavités en usine qui n'entrent pas dans le commerce ouvert.
Aperçu de la segmentation
- Par type
- Mousse flexible
- Mousse rigide
- Autres types (mousse projetée, mousse à peau intégrée, mousse à mémoire de forme)
- Par secteur d'utilisation finale
- Bâtiment et construction
- Literie et mobilier
- Chaussure
- Automobile
- Électronique
- Emballage
- Autres secteurs d'utilisation finale (dispositifs médicaux, textiles et habillement, aérospatiale)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, cartographier la chaîne de valeur et collecter des données de référence sur les signaux de demande vérifiables pays par pays. Nous nous sommes appuyés sur des sources publiques telles que les offices statistiques nationaux pour les séries de production industrielle, UN Comtrade pour les flux commerciaux des rubriques chimiques et liées aux mousses pertinentes, ainsi que sur des indicateurs énergétiques et de construction provenant de sources telles que l'AIE et la Banque mondiale, qui permettent d'expliquer la demande en isolation.
Pour maintenir des hypothèses pratiques, nous avons également consulté des organismes de normalisation des matériaux et de la construction tels que l'ISO et l'ASTM pour le contexte réglementaire, ainsi que des revues scientifiques spécialisées en polymères et matériaux pour les plages de densité, de rendement et de formulation influençant les conversions en tonnage. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture presse ont été utilisés pour comprendre les évolutions de capacité et les empreintes opérationnelles régionales ; un abonnement payant à des données financières et de renseignement d'entreprise a été utilisé de manière sélective pour normaliser les informations publiées et suivre les principales annonces d'installations. Les sources mentionnées ici sont illustratives et non exhaustives ; d'autres documents publics ont également été consultés pour collecter des données, valider des hypothèses et combler les lacunes d'information.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la validation des volumes de mousse effectivement placés sur les marchés finaux, ainsi que sur les facteurs qui font évoluer la répartition entre les grades flexibles, rigides et projetés selon les régions. Nous avons échangé avec des parties prenantes tout au long de la chaîne, notamment des producteurs et transformateurs de mousse, des distributeurs et des acheteurs en aval dans les secteurs de la construction, de la literie et de l'ameublement, et de l'automobile, afin de confirmer les variations d'utilisation, les densités typiques et les limites pratiques de substitution.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 15 % | APAC : 40 % |
| Niveau intermédiaire : 57 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 33 % |
| Acteurs de plus petite taille : 18 % | Managers : 51 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit selon une combinaison descendante et ascendante, dans laquelle les indicateurs de production et de commerce sont utilisés pour reconstituer la disponibilité apparente de mousse par zone géographique, puis alloués aux utilisations finales à l'aide de facteurs de pénétration et d'intensité. En parallèle, nous avons corroboré les totaux par des vérifications ascendantes sélectives, telles que l'échantillonnage des capacités par site, les plages d'utilisation évoquées lors des entretiens, ainsi que la logique de densité et de rendement typique pour valider le tonnage impliqué par la demande des utilisations finales.
Les principaux intrants ayant structuré le modèle comprennent les signaux d'activité dans la construction (indicateurs de substitution pour l'isolation et l'activité du bâtiment), les tendances de production dans la literie et l'ameublement, les volumes de production automobile, ainsi que la demande relative de l'emballage et de l'électroménager, où l'utilisation de mousse est liée aux cycles de fabrication. Nous avons également suivi l'orientation des prix des matières premières (MDI et TDI) comme indicateur pratique des changements de formulation et de la réduction d'épaisseur susceptibles de modifier les tonnages expédiés même lorsque la demande unitaire est stable. Lorsque des lacunes au niveau national sont apparues, elles ont été traitées par benchmarking régional à partir de structures d'utilisation finale similaires, puis corrigées grâce aux retours des entretiens et aux vérifications de cohérence des flux commerciaux.
Pour les prévisions, une analyse de scénarios a été utilisée pour traduire les moteurs macroéconomiques de la demande en trajectoires de croissance volumique, puis ajustée à partir des retours primaires sur les ajouts de capacité, les contraintes de conversion et les évolutions attendues du mix applicatif. Les résultats des prévisions ont été examinés pour leur réalisme par rapport aux schémas de volatilité historique et aux cycles d'investissement connus dans l'isolation et la production de biens durables.
Cycle de validation des données et de mise à jour
La validation est effectuée par des recoupements répétés afin qu'aucune série de données ne détermine à elle seule le résultat. Nous comparons les totaux modélisés à des signaux indépendants tels que les annonces de capacité, les commentaires sur l'utilisation recueillis lors des entretiens et les mouvements commerciaux qui devraient correspondre directionnellement aux évolutions de la demande ; les valeurs aberrantes sont ensuite examinées avant que les valeurs ne soient finalisées.
Une revue par un second analyste est utilisée pour tester les hypothèses clés telles que les plages de densité, les ratios d'allocation aux utilisations finales et les tendances nationales inhabituelles qui pourraient être un artefact de données. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont envisagées lorsque des événements significatifs surviennent, tels que des arrêts majeurs d'installations, des démarrages de nouvelles capacités ou de fortes variations des prix des matières premières. Avant la livraison, une dernière passe de mise à jour est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché de la mousse de polyuréthane selon Mordor Intelligence comparée aux autres estimations publiées
Les chiffres publiés sur le marché de la mousse de polyuréthane ne concordent souvent pas, car les auteurs utilisent des unités différentes, des points différents dans la chaîne de valeur et des règles différentes pour définir ce qui est comptabilisé comme mousse vendue sur le marché. Certaines estimations mélangent également la mousse avec des catégories de polyuréthane adjacentes, ce qui peut faire paraître le chiffre global plus élevé même lorsque les signaux de demande des utilisations finales sont similaires.
Les informations sur l'utilisation des capacités, la directionnalité des flux commerciaux et les indicateurs de production des utilisations finales sont les vérifications qui permettent à Mordor Intelligence de rester aligné sur les volumes de mousse fraîchement fabriquée entrant dans les circuits commerciaux ; c'est pourquoi les agrégations basées sur la valeur ou les périmètres polyuréthane plus larges peuvent aboutir à un chiffre différent. Les écarts proviennent généralement de l'inclusion de produits CASE ou d'élastomères, du comptage de la transformation en mousse en usine qui n'entre jamais dans le commerce ouvert, ou de l'application d'une hypothèse de prix par tonne qui n'est pas actualisée avec la dynamique actuelle du MDI et du TDI et le mix régional.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 15,88 M de tonnes (2026) | |
| Revue spécialisée A | 70,55 milliards USD (2024) | Utilise une définition basée sur le chiffre d'affaires et mélange probablement les ventes de mousse avec des matériaux polyuréthane plus larges et une tarification à usage final mixte, ce qui éloigne le total d'une vision pure du tonnage de mousse au stade de sortie du producteur ou du transformateur. |
| Note sectorielle B | 75,66 milliards USD (2024) | Présente un chiffre de valeur avec une visibilité limitée sur les formes de mousse incluses et le stade de conversion, et la base de prix peut différer sensiblement selon la région et le mix, générant un total différent par rapport à un dimensionnement basé sur les volumes. |
Le tableau montre que l'essentiel de l'écart s'explique par le choix des unités et le périmètre produit inclus, et non par un désaccord sur le fait que la demande de mousse est en croissance dans la construction et les biens de consommation durables. En maintenant le modèle traçable jusqu'aux tonnes placées dans les circuits commerciaux, puis en vérifiant ces volumes par rapport aux signaux de capacité, de commerce et d'utilisation finale, notre estimation reste plus facile à reproduire et à interpréter selon les régions et dans le temps.
Questions clés traitées dans le rapport
Quelle est la taille du marché de la mousse polyuréthane en 2026 ?
La taille du marché de la mousse polyuréthane est de 15,88 millions de tonnes en 2026, avec une prévision d'atteindre 19,61 millions de tonnes d'ici 2031, enregistrant un CAGR de 4,31 %.
Quelle région connaît la croissance la plus rapide en matière de demande de mousse polyuréthane ?
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR attendu de 6,36 % jusqu'en 2031, porté par le renforcement des codes énergétiques des bâtiments et l'expansion du réseau de la chaîne du froid.
Quelle utilisation finale devrait générer le plus grand volume supplémentaire ?
L'emballage, notamment pour la chaîne du froid et l'épicerie en ligne, devrait croître à un CAGR de 7,26 %, le plus élevé parmi toutes les utilisations finales.
Quel est le principal obstacle réglementaire auquel font face les producteurs de mousse polyuréthane ?
Le durcissement des limites d'exposition aux isocyanates en Europe et en Amérique du Nord augmente les coûts de conformité et ralentit l'adoption de la mousse projetée.
Comment les entreprises leaders améliorent-elles leurs références en matière de durabilité ?
Des fournisseurs intégrés tels que Covestro et BASF ont commercialisé des polyols biosourcés et des grades de MDI intégrant du CO₂ capturé ou des dérivés de tall oil, réduisant l'empreinte carbone des produits sans sacrifier les performances.