
Taille et part du marché de la mousse de polyéthylène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.21 Milliards de dollars |
| Taille du Marché (2031) | 2.70 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la mousse de polyéthylène par Mordor Intelligence
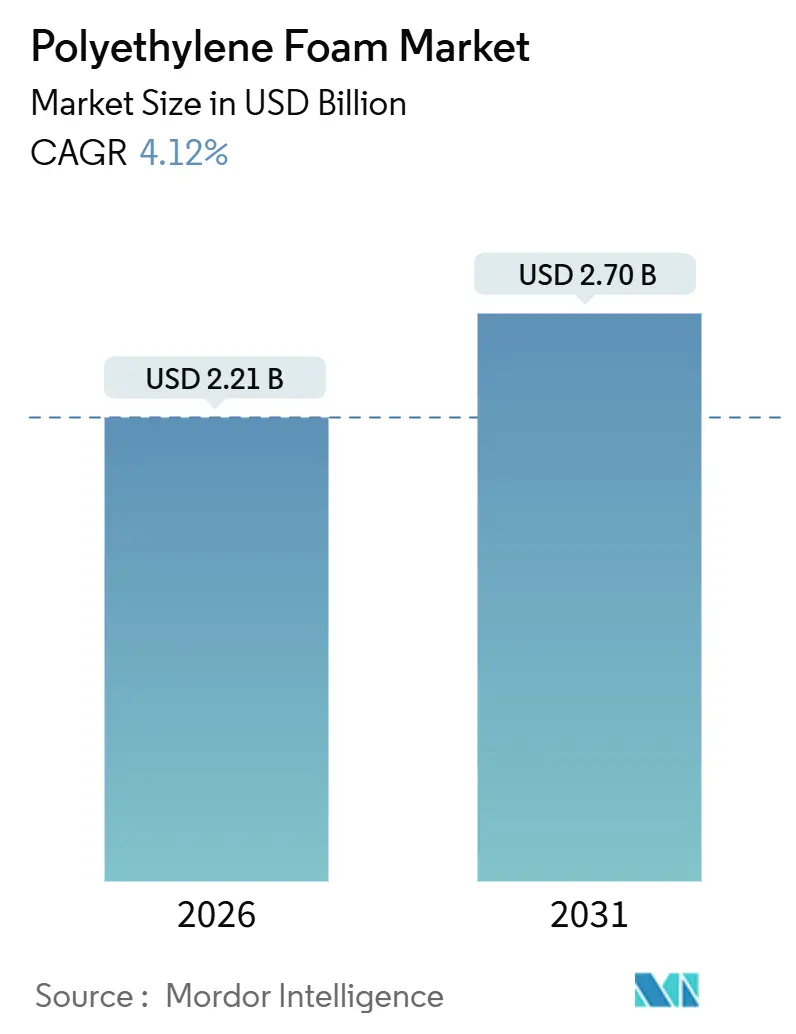
La taille du marché de la mousse de polyéthylène est estimée à 2,21 milliards USD en 2026, et devrait atteindre 2,70 milliards USD d'ici 2031, à un CAGR de 4,12 % au cours de la période de prévision (2026-2031). L'Asie-Pacifique oriente la croissance à mesure que l'allègement des véhicules automobiles, les rénovations de construction et la logistique de la chaîne du froid pharmaceutique élargissent la base adressable du marché de la mousse de polyéthylène, tandis que les réglementations sur les plastiques à usage unique en Amérique du Nord et en Europe tempèrent la demande dans l'emballage de commerce électronique grand public. Les grades non réticulés dominent encore car ils se thermoforment rapidement et coûtent moins cher à expédier, mais les variantes réticulées gagnent des parts là où les codes du bâtiment et les règles de sécurité des batteries imposent la résistance à l'humidité et la stabilité dimensionnelle. L'économie des matières premières favorise les pôles pétrochimiques intégrés en Chine et au Moyen-Orient, créant des écarts de prix régionaux qui poussent les transformateurs à délocaliser leur capacité d'extrusion vers l'est. Les stratégies concurrentielles s'articulent désormais autour de la fourniture de mélanges à contenu recyclé qui préservent la résistance à la traction, et de la conquête d'espaces vierges dans les applications d'isolation, de chaîne du froid et de bruit-vibration-dureté pour les véhicules électriques.
Points clés du rapport
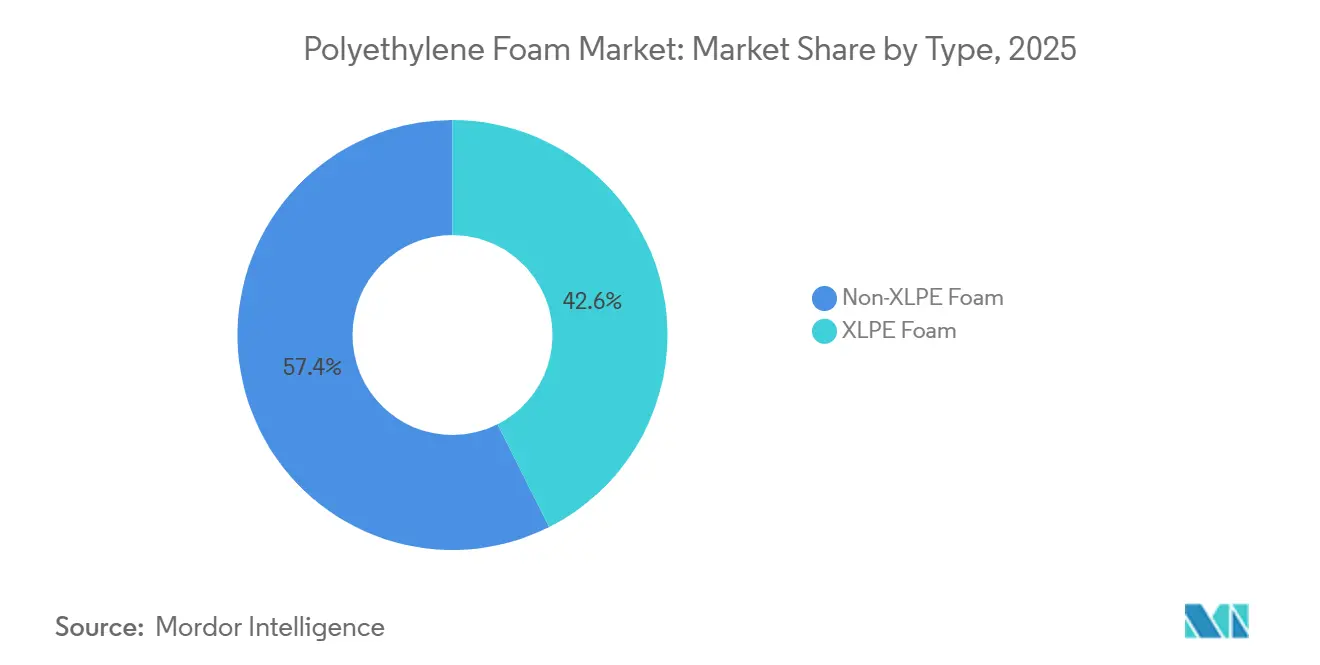
- Par type, la mousse non-XLPE a dominé avec une part de revenus de 57,42 % en 2025, tandis que la mousse XLPE devrait se développer à un CAGR de 5,24 % jusqu'en 2031.
- Par application, l'emballage a capté 39,36 % des revenus de 2025 ; le segment « autres applications » affiche le CAGR le plus rapide à 5,18 % jusqu'en 2031.
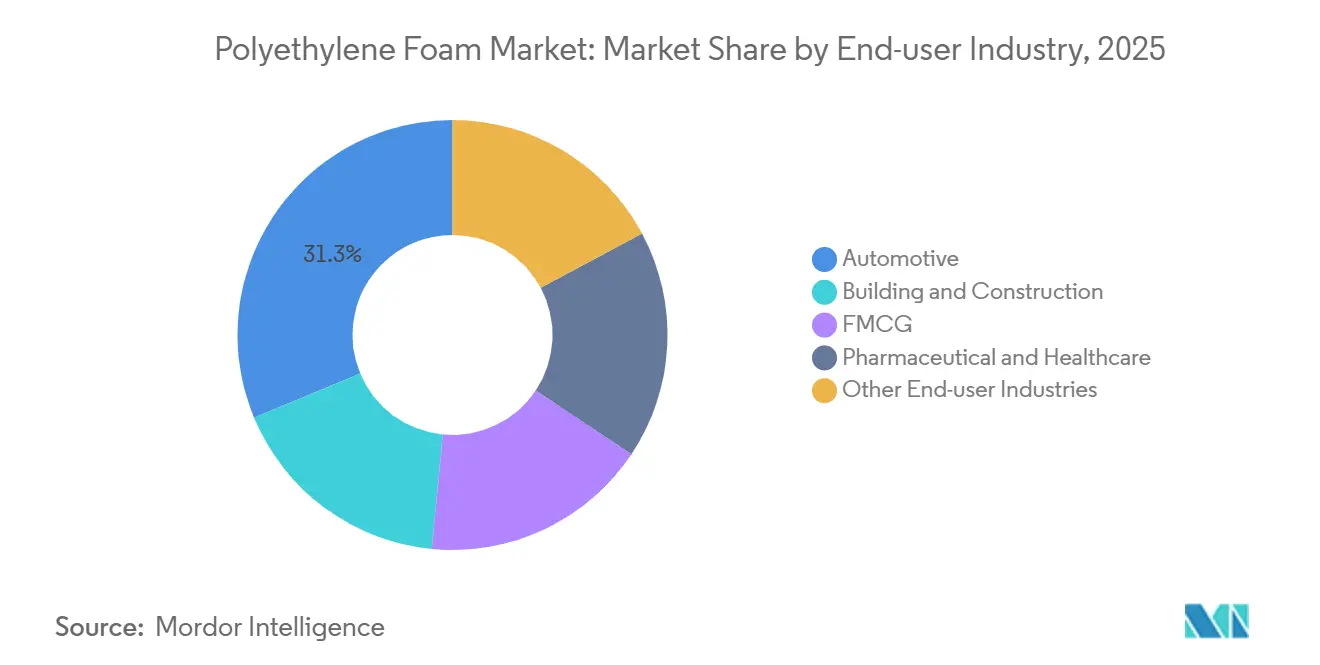
- Par utilisateur final, l'automobile a généré 31,28 % de la demande de 2025, mais le pharmaceutique et la santé devraient connaître la croissance la plus rapide avec un CAGR de 6,22 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a contribué à 48,53 % des revenus de 2025 et devrait maintenir une hausse annuelle de 6,03 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de la mousse de polyéthylène
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor de l'emballage de protection pour le commerce électronique | +0.8% | Amérique du Nord, Europe, ASEAN | Court terme (≤ 2 ans) |
| Rénovations de construction exigeant une isolation à cellules fermées | +1.2% | Amérique du Nord, Europe, Inde | Moyen terme (2-4 ans) |
| Solutions légères de bruit-vibration-dureté dans les véhicules électriques | +1.0% | Chine, Corée du Sud, extension vers l'Europe | Moyen terme (2-4 ans) |
| Expansion de la chaîne du froid pour les produits biologiques et les kits repas | +0.9% | Amérique du Nord, Europe, corridors pharmaceutiques mondiaux | Long terme (≥ 4 ans) |
| Avancées en compatibilisants compatibles avec les recyclats | +0.7% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor de l'emballage de protection pour le commerce électronique
Alors que les centres de traitement des commandes automatisent leurs lignes de conditionnement et réduisent le rembourrage vide par colis, les expéditions B2B mondiales d'électronique et de machines continuent de s'appuyer sur des inserts en mousse de polyéthylène pour la protection antistatique et contre l'humidité. Fin 2024, Amazon avait déjà éliminé les coussins d'air en plastique et visait désormais le rembourrage en papier d'ici juin 2025. Cette évolution contribue à un déclin de la demande nord-américaine de mousse à faible densité. En Europe, les règles de responsabilité élargie des producteurs accélèrent le passage au papier. Pendant ce temps, les exportations d'électronique de l'ASEAN maintiennent les volumes de rembourrage industriel stables[1]« Rapport sur l'investissement de l'ASEAN 2022 », Secrétariat de l'ASEAN, asean.org. Malgré une contraction de l'emballage de détail, la mousse découpée à la précision reste le choix privilégié pour la logistique des semi-conducteurs, assurant une consommation de base constante.
Rénovations de construction exigeant une isolation à cellules fermées
Le Titre 24 de la Californie et les codes de construction européens mis à jour mettent l'accent sur des valeurs R élevées et une absorption minimale d'eau pour l'isolation des vides sanitaires et des zones enterrées, conduisant à une préférence pour la mousse de polyéthylène réticulé (XLPE). La production de construction en Inde devrait croître annuellement jusqu'en 2029, élargissant le marché de l'isolation à cellules fermées. La stabilité dimensionnelle et la résistance à la moisissure du XLPE en ont fait le choix privilégié pour les coffrages isolants en béton, les panneaux structurels isolants et les revêtements de vides sanitaires rénovés. Malgré un examen croissant des plastiques à usage unique, ces rénovations imposées par les codes fournissent un élan constant au marché de la mousse de polyéthylène.
Solutions légères de bruit-vibration-dureté dans les véhicules électriques
Le parc de véhicules à nouvelle énergie en Chine a atteint un record en 2024, intensifiant les besoins d'allègement. Bien que le polyuréthane domine les barrières coupe-feu des blocs-batteries, la mousse de polyéthylène occupe une niche dans les joints de portières, les revêtements de coffre et les panneaux de soubassement où la recyclabilité et le coût l'emportent sur les performances thermiques. Les constructeurs automobiles qui s'orientent vers des intérieurs mono-matériaux pour faciliter le démontage dans le cadre de la directive européenne sur les véhicules hors d'usage spécifient de plus en plus des stratifiés en mousse de polyéthylène. À mesure que l'assemblage des véhicules électriques se localise en Asie du Sud-Est, la demande régionale de mousse bénéficie de la proximité des gigafactories et des clusters de composants.
Expansion de la chaîne du froid pour les produits biologiques et les kits repas
Les vaccins à ARNm et les anticorps monoclonaux nécessitent des expéditeurs passifs maintenant une température de −80 °C à +8 °C pendant jusqu'à 96 heures, une spécification que la mousse XLPE satisfait lorsqu'elle est associée à des barrières réfléchissantes. Des fournisseurs de kits repas tels que HelloFresh poursuivent une croissance à deux chiffres de leurs abonnés, testant des revêtements recyclables qui mélangent du polyéthylène biosourcé avec des gels à changement de phase pour réduire le poids des boîtes sans sacrifier l'isolation. Il en résulte une demande incrémentale mais durable pour des panneaux de mousse à haute valeur R conformes aux protocoles de validation de la FDA et de l'EMA, ancrant une niche attractive au sein du marché de la mousse de polyéthylène.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières éthyléniques | −0.6% | Europe, Amérique du Nord, exposition mondiale | Court terme (≤ 2 ans) |
| Intensification des interdictions sur les mousses plastiques à usage unique | −0.9% | Europe, Californie, certaines économies de l'ASEAN | Moyen terme (2-4 ans) |
| Obstacles à la collecte et au tri pour le recyclage de la mousse | −0.5% | Mondial, plus aigu dans les marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières éthyléniques
La production d'éthylène par vapocraquage fluctue avec les prix du naphta et la disponibilité du GNL, comprimant les marges des transformateurs lors des cycles haussiers. Les nouveaux complexes pétrochimiques chinois élèvent la production régionale et font baisser les prix au comptant, tandis que les vapocraqueurs européens supportent des coûts énergétiques plus élevés, incitant les transformateurs à déplacer leurs lignes d'extrusion vers des pôles d'approvisionnement à faible coût. Les pilotes de fours électrifiés de Dow, BASF et d'autres acteurs pourraient atténuer la volatilité au cours de la prochaine décennie, mais les chocs de prix à court terme restent un risque baissier pour le marché de la mousse de polyéthylène.
Intensification des interdictions sur les mousses plastiques à usage unique
L'UE a interdit les articles alimentaires en polystyrène expansé en 2021 et impose désormais des objectifs de contenu recyclé pour tous les emballages en mousse. La Californie et de nombreuses municipalités américaines restreignent les articles de restauration en polystyrène, et la perception du public assimile fréquemment la mousse de polyéthylène à la même catégorie. Comme les systèmes de collecte en bordure de trottoir séparent rarement la mousse, les transformateurs peinent à s'approvisionner en matière première post-consommation propre, créant des difficultés de conformité et de réputation qui freinent la croissance de la demande[2]« Règlement UE 2025/40 sur les emballages et les déchets d'emballages », EUR-Lex, eur-lex.europa.eu.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : la réticulation élève le plafond de performance
Le polyéthylène réticulé (XLPE) a capté un prix premium et devrait afficher un CAGR de 5,24 % jusqu'en 2031, dépassant le rythme global de 4,12 % du marché de la mousse de polyéthylène. Le non-XLPE détenait une part de 57,42 % en 2025 grâce à sa faible densité et sa thermoformabilité rapide, mais les changements de codes imposant une isolation à cellules fermées dans les assemblages exposés à l'humidité déplacent régulièrement la demande vers le XLPE. Un article de 2025 paru dans Angewandte Chemie a détaillé des agents de réticulation dynamiques permettant de retraiter le XLPE sans sacrifier la résistance au fluage, ouvrant des voies vers l'économie circulaire. La taille du marché de la mousse de polyéthylène pour les applications XLPE dans les enveloppes de bâtiments et les barrières thermiques pour véhicules électriques est prête à s'accélérer à mesure que les chimies compatibles avec les recyclats réduisent l'écart de coût avec les grades de commodité. Pendant ce temps, le non-XLPE maintient sa traction dans l'emballage de protection où la facilité de découpe et les filières de recyclage existantes préservent son avantage concurrentiel. Lorsque le règlement européen sur le contact alimentaire 2025/351 a exigé une documentation de haute pureté pour le contenu recyclé, les transformateurs disposant de systèmes de traçabilité certifiés ISO ont verrouillé des contrats à long terme, polarisant davantage les niveaux du marché.


Par application : l'isolation devient le moteur de croissance
L'emballage a contrôlé 39,36 % des revenus de 2025, tandis que l'isolation, les composites et d'autres usages spécialisés progressent à un CAGR plus rapide de 5,18 %. Les codes du bâtiment qui relèvent les minimums de valeur R alimentent une demande soutenue pour les panneaux en mousse à cellules fermées, tandis que l'aérospatiale et le ferroviaire adoptent des panneaux sandwich à âme en mousse pour réduire le poids structurel. Le changement d'emballage d'Amazon a supprimé de la demande en Amérique du Nord, mais les exportations d'électronique industrielle maintiennent les volumes de calage en bonne santé. La part de marché de la mousse de polyéthylène liée à l'isolation s'élargit à mesure que la construction modulaire, les murs préfabriqués et les coffrages isolants en béton adoptent des panneaux XLPE pour le contrôle de la barrière à l'eau et des ponts thermiques. Les fabricants de composites qui associent des âmes en mousse à des peaux en fibre de carbone élargissent leurs carnets de commandes dans les nacelles d'énergies renouvelables et les trains à grande vitesse, soutenant ainsi un canal de croissance à long terme.
Par secteur d'utilisation finale : le pharmaceutique prend de l'avance
L'automobile représentait 31,28 % de la consommation de 2025, mais les expéditions pharmaceutiques et de santé croîtront à un CAGR de 6,22 %. Les directives de l'OMS sur la chaîne du froid fixent un plafond de conductivité thermique de 0,040 W/m·K, que le XLPE atteint lorsqu'il est stratifié avec une feuille réfléchissante, obtenant une validation dans les expéditeurs de vaccins à ARNm. L'adoption des véhicules électriques maintient la demande automobile stable, déplaçant le mix de l'isolation sous capot vers les revêtements de bruit-vibration-dureté pour blocs-batteries et intérieurs. Le bâtiment et la construction bénéficient des booms d'infrastructure en Inde et en ASEAN, tandis que l'emballage de produits de grande consommation ralentit là où les interdictions d'usage unique font sentir leurs effets. Le mobilier, la literie et les articles de sport restent une niche durable du secteur de la mousse de polyéthylène, protégée des substituts immédiats par l'équilibre du matériau entre amortissement, durabilité et coût.

Analyse géographique
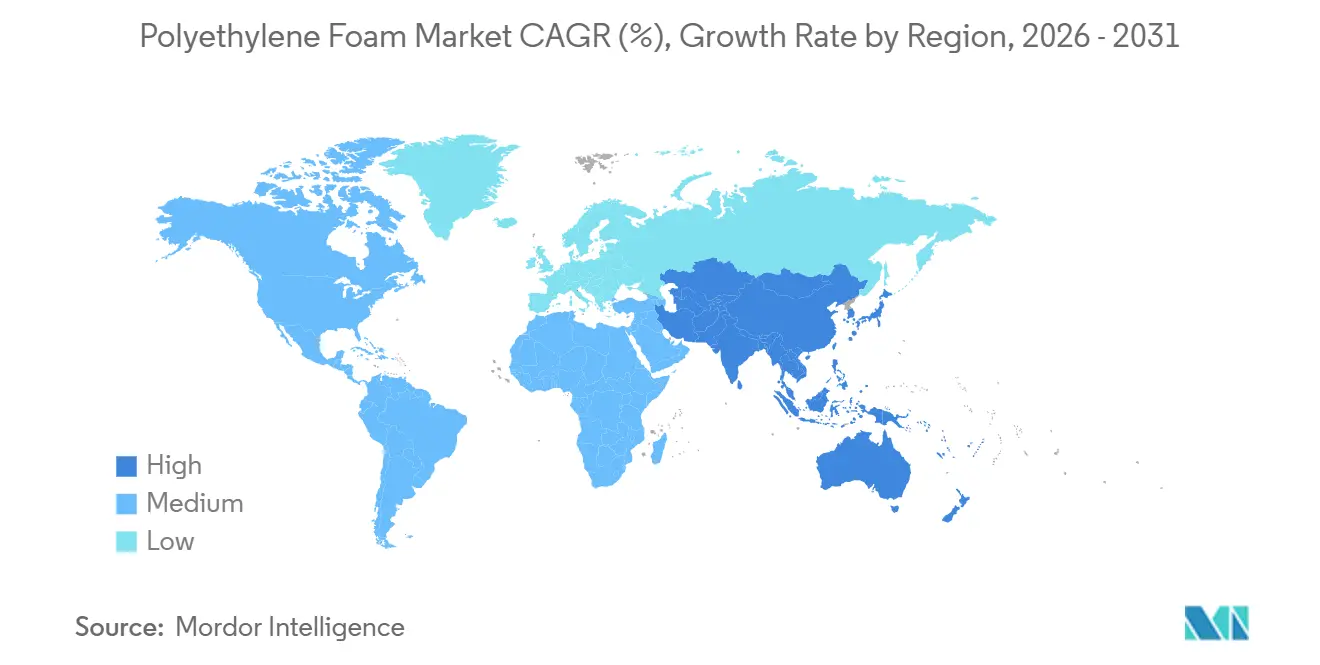
L'Asie-Pacifique a contribué à 48,53 % des revenus de 2025 et devrait croître de 6,03 % par an jusqu'en 2031, soutenue par les véhicules à nouvelle énergie en Chine et l'expansion du secteur de la construction en Inde. L'excédent local d'éthylène provenant de complexes intégrés comprime les prix de la résine, incitant les transformateurs multinationaux à étendre leur capacité d'extrusion dans la Chine côtière. Le Japon et la Corée du Sud innovent dans les grades antistatiques et ignifuges pour l'électronique, alimentant les exportations régionales à valeur ajoutée.
L'Amérique du Nord affiche une croissance nulle à faible à un chiffre, le passage au papier d'Amazon réduisant la mousse pour le commerce électronique grand public, bien que les rénovations de construction dans le cadre de la loi sur la réduction de l'inflation et les expansions de la chaîne du froid pharmaceutique compensent partiellement les baisses. Le règlement UE 2025/40 impose des quotas de contenu recyclé, stimulant les investissements en capital dans la technologie des compatibilisants et favorisant les acteurs établis disposant de systèmes de qualité certifiés ISO. Les mises à niveau du Titre 24 de la Californie soutiennent la demande de XLPE barrière à la vapeur dans les vides sanitaires.
L'Amérique du Sud, le Moyen-Orient et l'Afrique forment ensemble une tranche petite mais croissante du marché de la mousse de polyéthylène. Les programmes de logements urbains au Brésil et le développement pétrochimique de la Vision 2030 de l'Arabie Saoudite promettent de nouvelles opportunités en aval. La faiblesse des infrastructures de recyclage limite la pression réglementaire, de sorte que la résine vierge reste la norme, permettant aux transformateurs de se concurrencer principalement sur la logistique et le service plutôt que sur les références en matière de circularité.

Analyse de la chaîne de valeur
La chaîne de valeur de la mousse de polyéthylène commence par la production amont d'éthylène et de polyéthylène (souvent du LDPE), l'économie des matières premières favorisant les pôles intégrés en Chine et au Moyen-Orient. Cela crée des écarts de prix régionaux sur la résine qui orientent les décisions d'implantation des transformateurs. Les transformateurs de mousse combinent la résine PE avec des agents gonflants (chimiques ou physiques) et des additifs de performance, y compris des agents de réticulation pour le XLPE, puis transforment la masse fondue par extrusion (et, pour le XLPE, une réticulation ultérieure) avant de découper, laminer et emporte-piécer les pièces destinées à l'emballage, l'isolation, le NVH automobile et les expéditions en chaîne du froid.
En aval, la distribution se divise entre l'approvisionnement direct des grands équipementiers et fabricants (automobile, électroménager, électronique) et les réseaux d'emballage/isolation desservant les entrepreneurs et les utilisateurs logistiques. Dans les applications de contact alimentaire, médicales ou de chaîne du froid, les exigences de qualification et de conformité ajoutent des délais et favorisent généralement les fournisseurs disposant de systèmes de qualité et de traçabilité basés sur les normes ISO. Concernant le risque d'approvisionnement, les perturbations géopolitiques et logistiques affectant les flux pétrochimiques du Moyen-Orient ont resserré la disponibilité du polyéthylène et accru la volatilité des prix, poussant les équipes d'achat à diversifier leurs sources et à recourir à une contractualisation plus flexible, tandis que certains transformateurs envisagent de régionaliser la production de mousse plus près des pôles d'utilisation finale.
Paysage concurrentiel
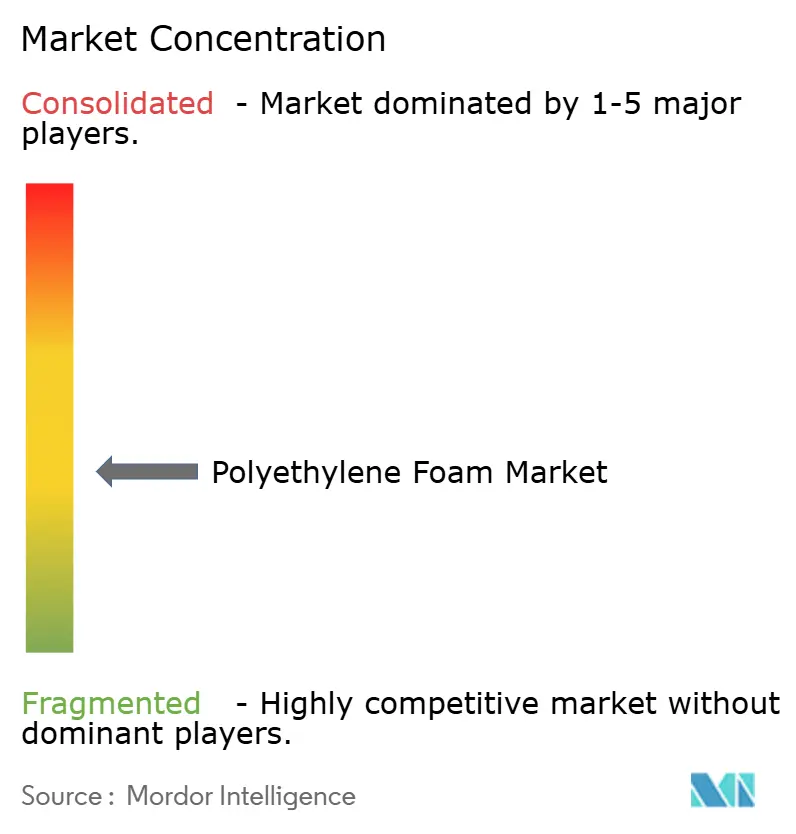
Le marché de la mousse de polyéthylène est modérément fragmenté. La technologie est le principal champ de bataille. Les grands transformateurs automatisent la découpe et la stratification pour réduire les coûts de main-d'œuvre et respecter les tolérances strictes pour les assemblages de véhicules électriques et d'électronique. Les petites entreprises défendent leur part avec des formulations personnalisées et des délais d'exécution rapides. Les avancées en compatibilisants permettant d'incorporer du contenu recyclé sans perte mécanique confèrent aux premiers entrants un pouvoir de fixation des prix dans le cadre des mandats européens, tandis que les retardataires font face à une compression des marges. Les certifications telles que l'ISO 9001 et l'ISO 14001 deviennent des gardiens pour l'emballage en contact alimentaire et pharmaceutique, érigeant des barrières de conformité qui accélèrent la consolidation.
Leaders du secteur de la mousse de polyéthylène
Sealed Air
Pregis LLC
JSP
Zotefoams PLC
Armacell
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Des espaces de croissance s'ouvrent autour de solutions de mousse de polyéthylène plus performantes et conformes à la réglementation, en particulier là où les utilisateurs finaux ont besoin d'une résistance à l'humidité à cellules fermées, d'une stabilité dimensionnelle et d'une performance thermique validée, au-delà du rembourrage de base. Les ajouts de capacité de polyéthylène réticulable soutiennent cette évolution, notamment le plan de Borouge de livrer le premier lot d'une nouvelle usine de polyéthylène réticulable de 100 000 tonnes/an aux Émirats arabes unis en 2026, ciblant les chaînes de valeur du XLPE liées à l'isolation de l'enveloppe des bâtiments, à l'isolation industrielle et à l'emballage à température contrôlée.
Les voies favorisant la circularité vont également au-delà de la simple réutilisation mécanique des déchets. Les transformateurs peuvent se positionner sur des mélanges à contenu recyclé qui préservent la résistance à la traction et au fluage, un angle de plus en plus pertinent là où la collecte et le tri conventionnels de la mousse restent une contrainte. De nouvelles filières de recyclage, comme le partenariat conclu en 2026 entre KBR et ReVentas pour faire évoluer à grande échelle la technologie de dissolution des polymères pour le polyéthylène et le polypropylène, laissent présager une évolution vers une matière première proche de la vierge, adaptée aux applications haut de gamme. Du côté de la fabrication et de la distribution, les systèmes de densification sur site (utilisés pour compresser les déchets de mousse pour le transport) et les programmes en circuit fermé sur les sites de production élargissent l'économie de la logistique inverse, améliorant l'accès à des flux recyclés plus propres pour les applications d'emballage et de protection, tout en soutenant la conformité aux politiques de plus en plus strictes sur les déchets d'emballage.
Développements récents du secteur
- Juillet 2026 : Zotefoams a achevé une expansion de 13,8 millions USD dans son site du Kentucky afin d'augmenter la capacité de production de mousse en Amérique du Nord. La production supplémentaire permet un approvisionnement régional plus rapide pour les applications médicales, industrielles et d'emballage protecteur utilisant des grades de mousse polyoléfinique techniques.
- Juin 2025 : Armacell a ouvert un nouveau site de fabrication d'isolation en Inde afin de renforcer l'approvisionnement local en matériaux d'isolation, y compris les produits de mousse de polyéthylène pour les applications industrielles et du bâtiment. Cet investissement améliore la proximité avec les centres de demande de rénovation de la construction et d'isolation industrielle en Inde, réduisant les délais par rapport à l'approvisionnement importé.
- Février 2024 : Pregis a lancé un emballage en mousse de polyéthylène certifié circulaire, développé avec la matière première de recyclage avancé d'ExxonMobil. Ce produit ajoute une voie à contenu recyclé pour les clients d'emballage protecteur recherchant des allégations de matériau circulaire tout en maintenant les exigences de performance en matière de protection pendant le transit.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Ce marché est défini comme la valeur des matériaux en mousse de polyéthylène vendus pour des utilisations finales telles que l'emballage de protection, l'isolation, le calage et les usages industriels connexes, dans toutes les grandes régions. Le dimensionnement reflète la demande de mousse PE sous des formes finies ou semi-finies achetées pour une conversion en aval et une utilisation directe.
Exclusions du périmètre : ce dimensionnement exclut les polymères en mousse non polyéthylène (tels que les mousses polyuréthane et polystyrène) et exclut les produits de consommation finis pour lesquels la valeur de la mousse ne peut pas être séparée de manière fiable.
Aperçu de la segmentation
- Par type
- Mousse XLPE
- Mousse non-XLPE
- Par application
- Amortissement
- Emballage
- Autres applications (isolations, matériaux composites, etc.)
- Par secteur d'utilisation finale
- Automobile
- Bâtiment et construction
- FMCG
- Pharmaceutique et santé
- Autres secteurs d'utilisation finale (mobilier et literie, sports, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la carte de base de la demande, la logique des prix et les principaux signaux externes afin que le modèle reste aligné sur les conditions de marché observées. Nous avons consulté des sources publiques telles que les agences nationales de statistiques pour les indicateurs de fabrication et de construction, UN Comtrade pour les flux commerciaux de plastiques, la Commission américaine du commerce international pour les notes sur les polymères et les plastiques, ainsi que des séries de prix de l'énergie et de la pétrochimie provenant d'agences telles que l'Administration américaine de l'information sur l'énergie. Les normes et les articles techniques (par exemple, les références ASTM et les revues de matériaux évaluées par des pairs) nous ont aidés à faire correspondre les types de mousse aux propriétés typiques et aux cas d'utilisation.
Du côté de l'industrie, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et la couverture médiatique pour suivre les changements de capacité, les évolutions des coûts des résines et des additifs, et les changements dans la composition des applications dans l'emballage, le bâtiment et l'automobile. Lorsqu'elles étaient disponibles, les abonnements payants n'ont été utilisés que pour l'intelligence financière des entreprises, les recherches de brevets et les vérifications commerciales au niveau des expéditions afin d'étayer les hypothèses. Ces sources documentaires ne sont pas exhaustives, et nous avons utilisé des références publiques supplémentaires pour les recoupements et les clarifications au cours des travaux.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées avec des producteurs de mousse, des transformateurs, des distributeurs et de grands utilisateurs finaux dans l'emballage et la construction, car ils observent les volumes d'achat réels et les changements de spécifications. Pour un marché mondial, les réponses ont été équilibrées entre l'APAC, l'EMEA et les Amériques afin de confirmer les fourchettes de prix, la composition par grade (XLPE vs non-XLPE) et les tendances de substitution, puis utilisées pour combler les lacunes laissées par les données publiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 12 % | APAC : 43 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 32 % |
| Acteurs plus petits : 15 % | Responsables : 48 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le marché a été construit selon une approche descendante dans laquelle les bassins de demande ont été reconstitués à partir de l'activité d'emballage, des signaux d'utilisation de l'isolation dans la construction et des tendances de la production manufacturière, puis filtrés vers les applications éligibles à la mousse de polyéthylène. Une fois cette structure en place, les totaux ont été corroborés par des approximations ascendantes sélectives, telles que des vérifications échantillonnées des revenus des producteurs et des transformateurs, des volumes par formats de mousse courants, et un test de cohérence prix de vente moyen multiplié par le volume pour les régions clés.
Les données utilisées dans le modèle comprenaient la direction des prix des résines et des matières premières, qui affecte les prix de la mousse, le glissement de part entre le XLPE et le non-XLPE dans les principales applications, les mises en chantier et l'adoption de l'isolation dans le bâtiment, les tendances de production automobile liées aux utilisations intérieures et NVH, et la direction des flux commerciaux pour les feuilles et rouleaux de mousse. Lorsqu'une donnée au niveau national était faible, nous l'avons comblée en utilisant les ratios des marchés voisins et des hypothèses d'intensité de conversion validées par des entretiens, puis nous avons revérifié la consommation par habitant et par production implicite.
Pour les prévisions, une analyse de scénarios a été utilisée avec un scénario de base ancré sur les vues consensuelles des acteurs du secteur concernant la croissance des utilisations finales, la répercussion des prix et l'impact de la réglementation sur les matériaux d'emballage. La trajectoire annuelle a ensuite été lissée si nécessaire afin que les pics à court terme des résines ne créent pas de sauts de demande irréalistes dans les prévisions.
Validation des données et cycle de mise à jour
Les chiffres ont été validés par des vérifications répétées à partir de signaux indépendants, notamment la consommation implicite par production de construction, la direction des échanges commerciaux par rapport à la production régionale, et les fourchettes de prix alignées sur l'économie des résines et de la transformation. Les écarts importants ont été signalés, examinés par un autre analyste, puis réexaminés lors d'appels de suivi lorsque l'écart provenait d'une inadéquation de définition ou d'un événement ponctuel.
Avant la validation finale, le modèle complet est examiné par étapes afin que la logique des unités, le calendrier de conversion des devises et les consolidations régionales restent cohérents. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants surviennent, tels que des ajouts majeurs de capacité, des changements réglementaires affectant l'emballage ou des fluctuations importantes des matières premières. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente et mise à jour.
Taille du marché de la mousse de polyéthylène selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour la mousse de polyéthylène ne correspondent pas toujours, principalement parce que les limites du marché sont définies différemment selon les sources et que les ponts prix-volume ne sont pas construits de la même manière. Le tableau de référence rend visible l'écart et indique également d'où proviennent généralement les différences, comme le choix de l'année de base, les inclusions de produits et la façon dont les totaux régionaux sont convertis en USD.
Le tableau met en évidence un écart clé, car dans le modèle de Mordor Intelligence, la valeur est limitée à la mousse de polyéthylène divisée en XLPE et non-XLPE, et les catégories de mousse polymère adjacentes ainsi que les revenus plus larges des produits finis ne sont pas comptabilisés même s'ils utilisent de la mousse en interne.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,21 milliards USD (2026) | |
| Global Consultancy A | 4,08 milliards USD (2024) | Utilise une année de base antérieure et un ensemble d'inclusions de produits plus large, avec des divisions par type et densité qui peuvent intégrer des formats de mousse PE plus larges et des hypothèses de prix qui gonflent la valeur comparable lorsqu'elle est mappée sur un périmètre plus étroit limité à la mousse PE uniquement. |
| Industry Publisher B | 3,70 milliards USD (2024) | Peut appliquer une définition plus large des mousses de polyéthylène et un calendrier de conversion des devises différent, et semble s'appuyer sur une progression linéaire du CAGR sans suffisamment de vérifications par rapport aux indicateurs de demande des utilisations finales tels que l'activité de construction et l'intensité des emballages de protection. |
Pris ensemble, la comparaison montre que les plus grands écarts proviennent généralement de ce qui est inclus dans le périmètre du produit et de la façon dont les prix sont reportés à partir de l'économie des résines et de la transformation. En maintenant les hypothèses liées à des signaux d'utilisation finale observables, puis en les recoupant avec des retours ciblés des fournisseurs et des canaux de distribution, l'estimation reste traçable et reproductible même lorsque les données publiques sont inégales.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché de la mousse de polyéthylène d'ici 2031 ?
La taille du marché de la mousse de polyéthylène devrait atteindre 2,70 milliards USD d'ici 2031, contre 2,21 milliards USD en 2026, enregistrant un CAGR de 4,12 %.
Quelle application connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'isolation et autres usages spécialisés devraient progresser à un CAGR de 5,18 %, dépassant les segments de l'emballage et de l'amortissement.
Pourquoi l'Asie-Pacifique est-elle le plus grand contributeur à la demande de mousse de polyéthylène ?
L'adoption rapide des véhicules électriques en Chine et l'expansion de la construction en Inde portent la part de la région à 48,53 % des revenus de 2025 avec un CAGR prévisionnel de 6,03 %.
Quel secteur d'utilisation finale offre le plus grand potentiel de croissance ?
Les applications pharmaceutiques et de santé, portées par les expéditions en chaîne du froid de produits biologiques, devraient croître à un CAGR de 6,22 % jusqu'en 2031.
Dernière mise à jour de la page le:



