
Taille et parts du marché de la mousse de polystyrène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
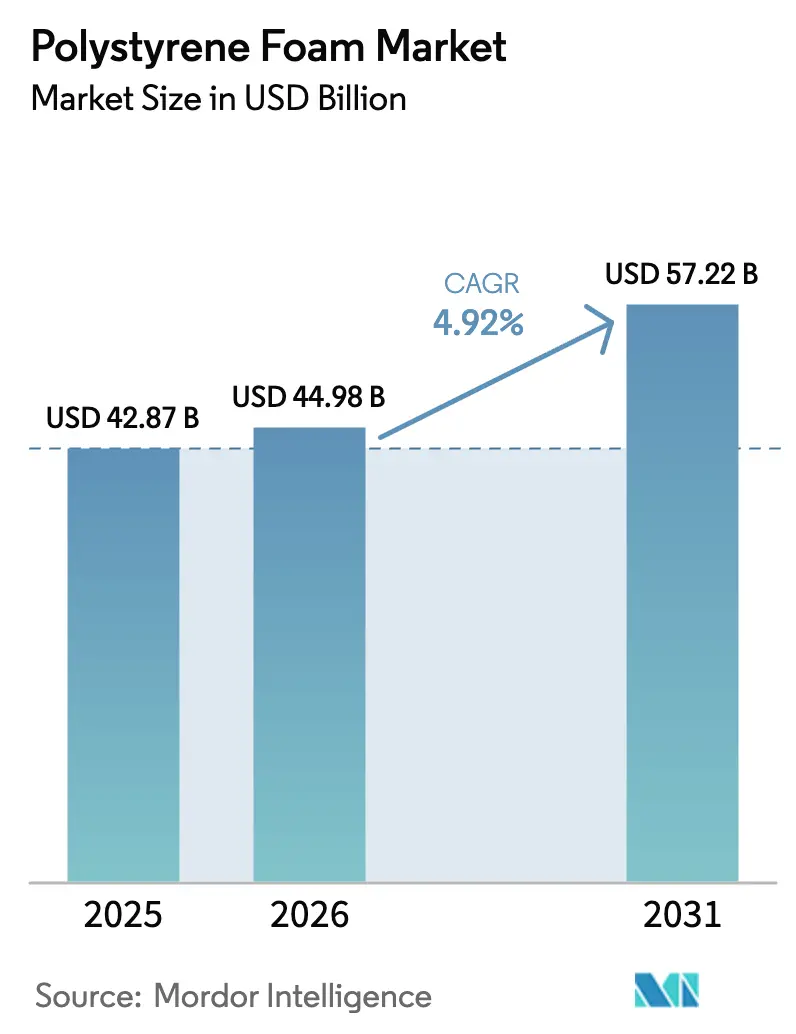
| Taille du Marché (2026) | 44.98 Milliards de dollars |
| Taille du Marché (2031) | 57.22 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
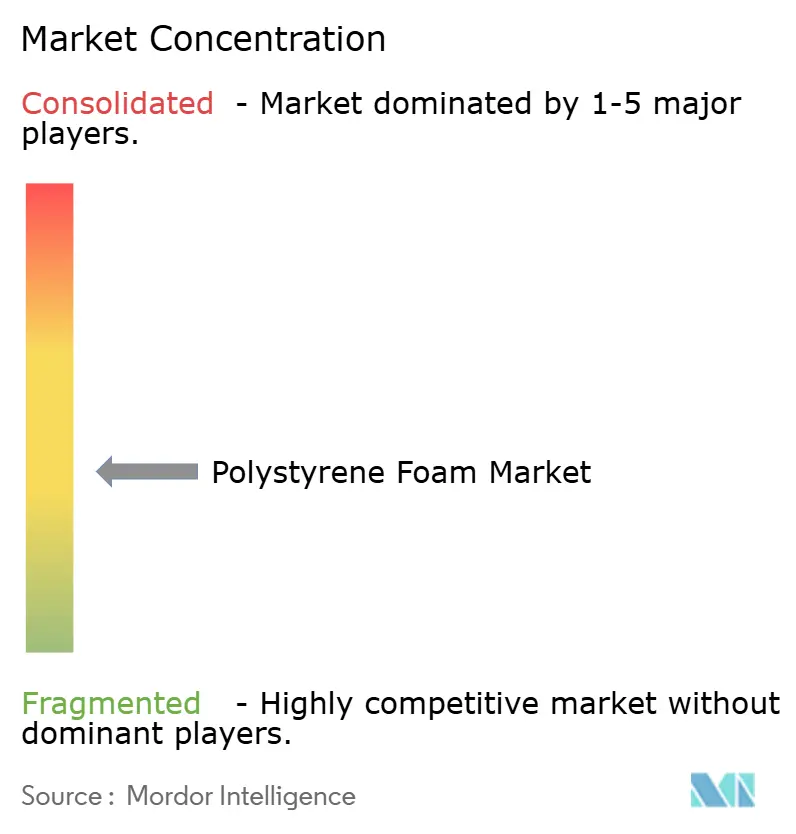
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la mousse de polystyrène par Mordor Intelligence
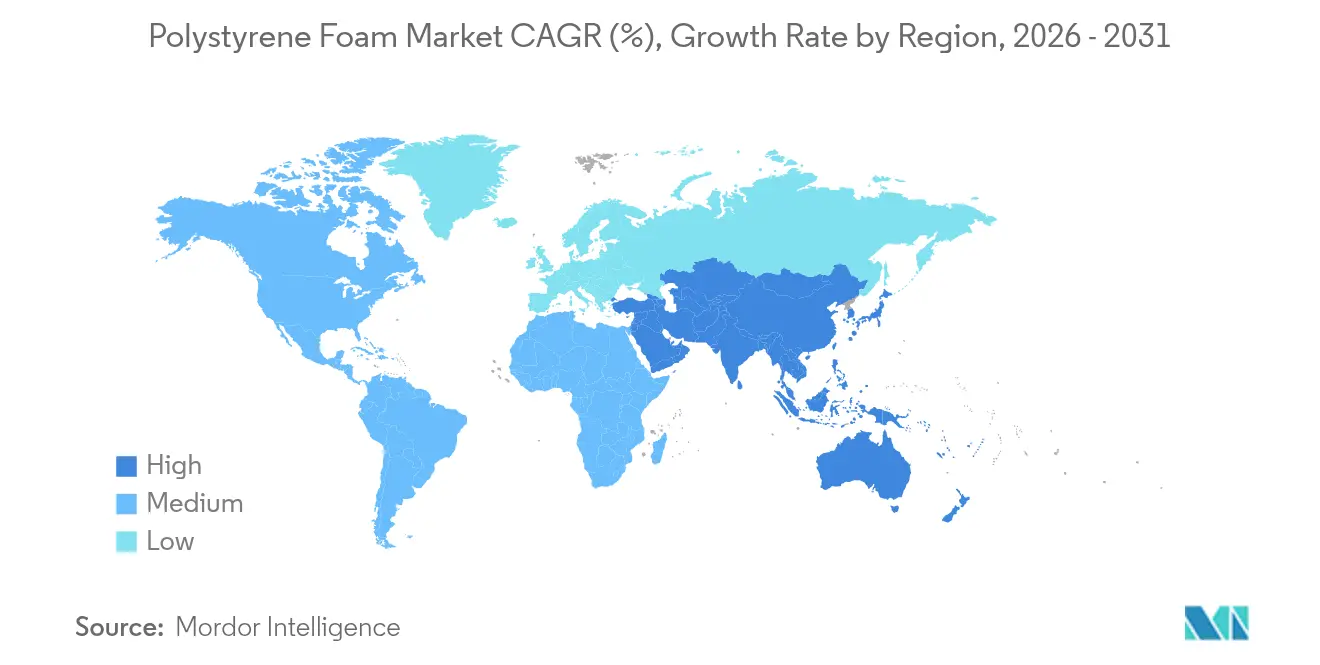
La taille du marché de la mousse de polystyrène était évaluée à 42,87 milliards USD en 2025 et devrait croître de 44,98 milliards USD en 2026 pour atteindre 57,22 milliards USD d'ici 2031, à un TCAC de 4,92 % durant la période de prévision (2026-2031). La résilience de la demande découle de la légèreté du matériau, de ses performances en matière d'isolation thermique et de son avantage en termes de coût — des qualités qui le maintiennent ancré dans les chaînes d'approvisionnement de la construction et de l'emballage de protection, même lorsque les interdictions de vaisselle jetable en restauration se resserrent. Le polystyrène expansé (EPS) est resté le leader en volume avec une part de 62,15 % en 2024, tandis que le polystyrène extrudé (XPS) se développe plus rapidement à un TCAC de 6,56 % grâce aux besoins en isolation continue haut de gamme. L'Asie-Pacifique occupait la position régionale la plus importante avec une part de 43,65 % en 2024 et constitue également le territoire à la croissance la plus rapide avec un TCAC de 6,91 %, soutenu par la domination de la Chine dans la consommation de styrène et les remplacements d'appareils électroménagers financés par des subventions. Les cadres réglementaires qui récompensent les agents d'expansion à faible potentiel de réchauffement climatique et encouragent le recyclage dans le cadre de l'économie circulaire accélèrent les reformulations de produits plutôt que d'éroder la demande totale, contribuant ainsi à soutenir les perspectives du marché de la mousse de polystyrène.
Principaux enseignements du rapport
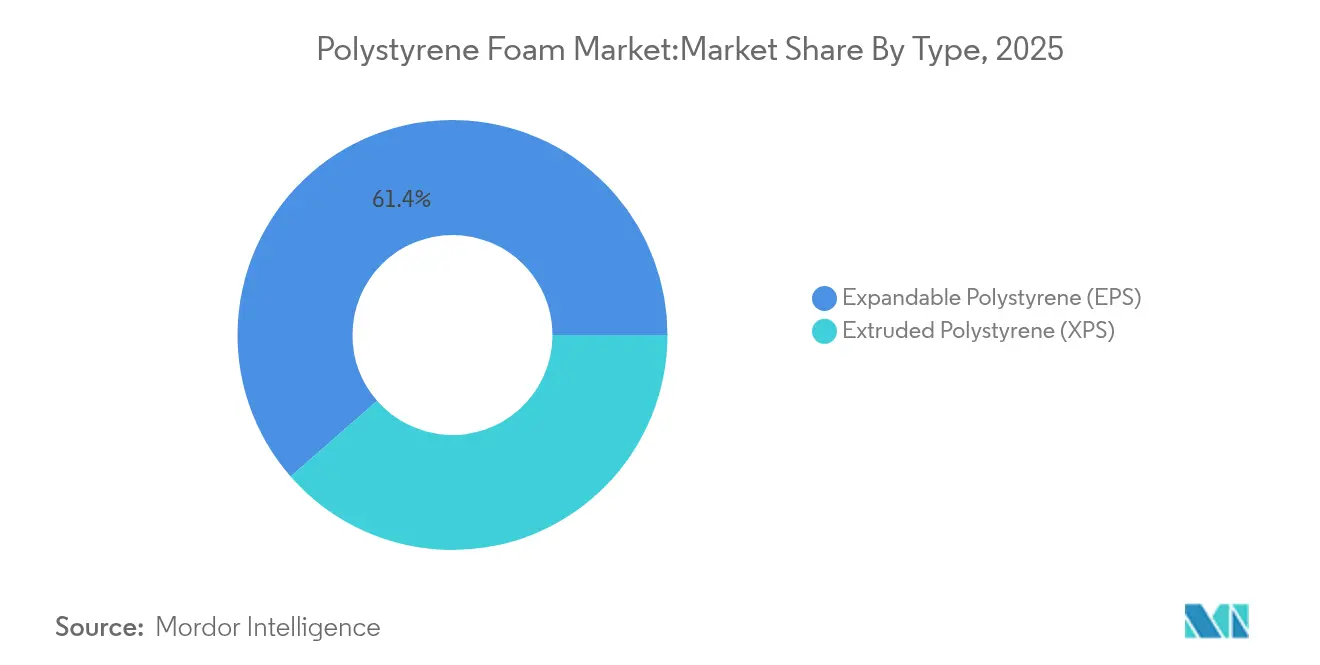
- Par type, l'EPS détenait 61,43 % de la part du marché de la mousse de polystyrène en 2025 ; le XPS devrait progresser à un TCAC de 6,22 % jusqu'en 2031.
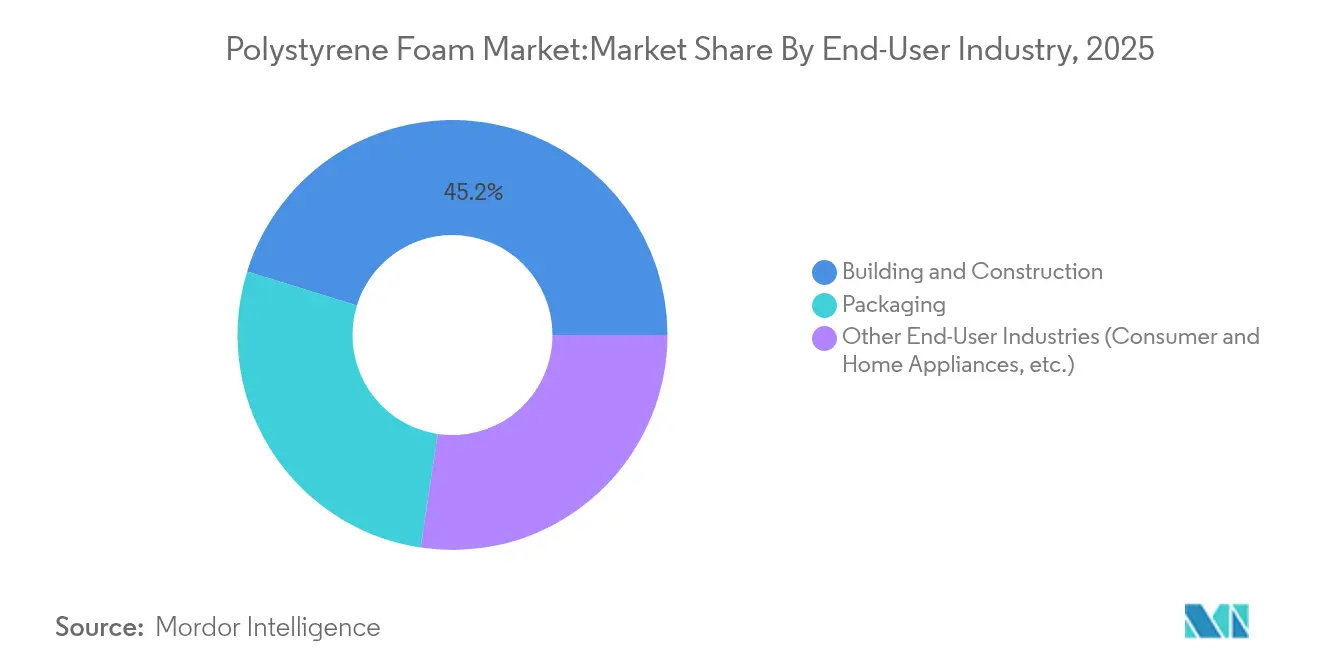
- Par secteur d'utilisation final, le bâtiment et la construction représentaient 45,22 % de la taille du marché de la mousse de polystyrène en 2025, tandis que les « autres applications » affichaient la croissance la plus rapide à un TCAC de 6,88 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a sécurisé 43,12 % de la part des revenus en 2025 et devrait croître à un TCAC de 6,55 %, maintenant ainsi son double leadership.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats d'isolation pour les bâtiments verts | +1.2% | Mondial ; gains initiaux en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Essor de l'emballage de protection pour le commerce électronique | +0.8% | Mondial ; plus fort en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Expansion de la chaîne du froid et de la logistique pharmaceutique | +0.6% | Mondial ; débordement vers les marchés émergents | Moyen terme (2 à 4 ans) |
| Utilisation du géomousse dans les remblais sismiques ou allégés | +0.4% | Cœur de l'Asie-Pacifique ; projets d'infrastructure en Amérique du Nord | Long terme (≥ 4 ans) |
| EPS infusé au graphite pour l'isolation en rénovation mince | +0.7% | Marchés haut de gamme en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Mandats d'isolation pour les bâtiments verts
Les codes de performance énergétique des bâtiments exigent désormais une isolation continue, ce qui accroît l'utilisation de la mousse de polystyrène dans les nouvelles constructions et les rénovations. Le Code international du bâtiment reconnaît l'isolation en mousse plastique lorsque des couches de protection incendie sont intégrées, permettant l'obtention de crédits LEED et des économies d'énergie HVAC allant jusqu'à 30 %. La reformulation XPS à faible potentiel de réchauffement climatique de DuPont a réduit le carbone incorporé de 94 %, illustrant la manière dont la réglementation stimule l'innovation tout en préservant la demande adressable. Le succès des politiques nordiques en matière d'agents ignifuges sans halogène offre un modèle pour une adoption plus sûre de l'EPS à l'échelle mondiale[1]Green Science Policy Institute, « Tous les agents ignifuges ne se valent pas », greensciencepolicy.org. Cette clarté réglementaire maintient le marché de la mousse de polystyrène sur une trajectoire de croissance tout en soutenant les objectifs environnementaux.
Essor de l'emballage de protection pour le commerce électronique
Les volumes de colis continuent d'augmenter, stimulant la demande de formes de protection absorbant les chocs et à faible densité. Les directives d'Amazon encouragent l'optimisation des dimensions, rendant les pièces moulées en EPS attrayantes pour les articles fragiles. Parallèlement, des alternatives biosourcées telles que l'emballage en mycélium d'Ecovative remportent des contrats auprès d'acteurs soucieux de durabilité, mettant en évidence une transition plutôt qu'un changement brutal. L'effet net est une croissance incrémentale pour le marché de la mousse de polystyrène, les acteurs du commerce électronique équilibrant coût, performance et objectifs environnementaux.
Expansion de la chaîne du froid et de la logistique pharmaceutique
Les vaccins et les produits biologiques nécessitent des plages de température constantes comprises entre 2 °C et 8 °C durant le transport. Les expéditeurs EPS homologués maintiennent cette plage pendant jusqu'à 23 heures, une caractéristique essentielle pour les modèles de livraison directe au patient. Le refroidisseur en papier recyclable de Thermo Fisher indique la direction prise, mais les fournisseurs du secteur de la santé privilégient toujours la stabilité thermique éprouvée dans les circuits critiques pour la vie, soutenant ainsi la demande d'EPS à court terme.
Adoption du géomousse pour les remblais sismiques et allégés
Le géomousse EPS, environ 100 fois plus léger que le sol, atténue les tassements et les charges sismiques dans les approches de ponts et les pentes sujettes aux glissements. Le bilan de vingt ans de l'Italie dans la restauration de routes et la reconstruction de l'I-15 dans l'Utah constituent des validations dans le monde réel, tandis que le code FGSV allemand normalise les spécifications, réduisant le risque d'ingénierie et élargissant les pipelines de projets[2].Geofoam America, « Remblayage allégé pour la construction de remblais », geofoamamerica.com
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité du prix du monomère de styrène | -0.9% | Mondial ; plus aiguë dans les pôles d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Interdictions du plastique à usage unique pour les EPS en restauration | -0.6% | Amérique du Nord et Europe en tête de la réglementation | Moyen terme (2 à 4 ans) |
| Substitution par les emballages en champignon ou en mycélium | -0.3% | Mondial ; utilisation précoce dans les niches haut de gamme | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix du monomère de styrène
La hausse des coûts du benzène se répercute directement sur le styrène, puis sur le polystyrène, poussant les producteurs à annoncer des majorations de 110 USD par tonne dans plusieurs régions au début de l'année 2024[3]Trinseo, « Augmentation de prix pour les grades de polystyrène en Europe », trinseo.com. Le passage de l'Europe du statut d'exportateur net à celui d'importateur net, avec des entrées avoisinant 400 kilotonnes en 2023, a accru le risque pesant sur la chaîne d'approvisionnement. Ces fluctuations compriment les marges des transformateurs et freinent l'expansion à court terme sur le marché de la mousse de polystyrène.
Interdictions du plastique à usage unique pour les EPS en restauration
L'interdiction des contenants EPS à emporter entrée en vigueur en Oregon en janvier 2025 illustre le resserrement des restrictions. La France a envisagé une interdiction similaire avant de suspendre sa décision pour s'aligner sur le droit de l'UE. De telles mesures réorientent la demande de mousse de l'alimentation informelle vers des usages à plus haute valeur ajoutée et à durée de vie plus longue, réduisant de 0,6 point de pourcentage la croissance prévisionnelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
Domination de l'EPS face à l'innovation du XPSL'EPS a capté 61,43 % de la part du marché de la mousse de polystyrène en 2025, grâce à son utilisation généralisée dans les enveloppes de bâtiments et les emballages moulés. La taille du marché de la mousse de polystyrène pour l'EPS s'élevait à 26,34 milliards USD en 2025, et le segment devrait afficher des gains mid-single-digit à mesure que les programmes de recyclabilité s'étendent. Le faible coût et la polyvalence de l'EPS soutiennent un avantage durable, même si la réglementation favorise les formulations sans agents ignifuges.
Le XPS génère des marges unitaires plus élevées et progresse à un TCAC de 6,22 % jusqu'en 2031. Il présente une conductivité thermique comprise entre 0,032 et 0,037 W/(m·K), surpassant l'EPS dont la plage se situe entre 0,035 et 0,040 W/(m·K). Les codes d'isolation continue, les contraintes d'espace et les conceptions de façades haut de gamme penchent donc en faveur du XPS, orientant la trajectoire du marché de la mousse de polystyrène vers les rénovations à haute efficacité énergétique. Les panneaux conformes à l'AIM Act de DuPont et la cession de la gamme Styrodur de BASF à Karl Bachl affinent la mise au point des produits tout en facilitant les ajouts de capacité qui maintiennent l'intensité concurrentielle.
Note: Les parts de segments de l'ensemble des segments individuels sont disponibles à l'achat du rapport


Par secteur d'utilisation final :
Leadership de la construction face à la diversificationLes applications de bâtiment et de construction ont généré 45,22 % du chiffre d'affaires global de 2025. L'isolation continue imposée par les codes et les remblais en géomousse dans les zones sismiques maintiennent ce segment au cœur de la demande du marché de la mousse de polystyrène. Les économies d'énergie de 15 à 30 % dans les bâtiments correctement isolés offrent un retour sur investissement clair malgré des dépenses matérielles initiales plus élevées.
Les autres applications, couvrant l'électronique grand public, l'électroménager et les modificateurs de niche pour le béton cellulaire, mènent la croissance future à un TCAC de 6,88 %. Les programmes de subventions chinois qui ont incité 29,64 millions de consommateurs à remplacer leurs appareils électroménagers en 2024 ont stimulé la demande de styrène, renforçant indirectement la production de polystyrène. Les formes d'expédition de protection pour smartphones et appareils électroménagers renforcent cette tendance et amortissent le marché de la mousse de polystyrène face à la mollesse des emballages pour la restauration.
Note: Les parts de segments de l'ensemble des segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché de la Mousse de Polystyrène en Asie-Pacifique
La taille du marché de la mousse de polystyrène en Asie-Pacifique a dépassé 18,49 milliards USD en 2025, soit 43,12 % de la valeur mondiale, et devrait afficher un CAGR de 6,55 % d'ici 2031. La part de 35 % de la Chine dans les importations mondiales de styrène stimule la disponibilité des résines, tandis que les subventions au remplacement des appareils électroménagers orientent davantage d'EPS vers les lignes d'emballage et d'isolation. L'Inde est en passe de plus que doubler sa capacité nominale d'ici 2028, Styrenix Performance Materials et Supreme Petrochem bénéficiant d'une demande robuste en plastiques pour l'électronique grand public et l'automobile.
Marché de la Mousse de Polystyrène en Amérique du Nord
L'Amérique du Nord a conservé une base de revenus solide, proche de 10,21 milliards USD en 2025. Une série de hausses de prix à la production en 2024 a signalé une reprise de la demande dans la construction, même si les règles de l'AIM Act ont conduit à une reformulation rapide vers des systèmes d'agents gonflants à très faible potentiel de réchauffement climatique. Les dépenses publiques en infrastructures et les incitations à la rénovation énergétique maintiennent la région comme un pilier important du marché de la mousse de polystyrène.
Marché de la Mousse de Polystyrène en Europe
L'Europe a représenté environ 7,63 milliards USD et a vu ses importations atteindre 400 kilotonnes en 2023 après la fermeture d'anciennes unités de styrène. Le règlement de l'UE sur les emballages et les déchets d'emballages impose une recyclabilité totale d'ici 2030, stimulant les investissements dans la dépolymérisation et les grades d'EPS mécaniquement recyclés pour le contact alimentaire, actuellement en cours d'examen. Ces transitions soutiennent les transformateurs nationaux mais resserrent les marges économiques.
Marché de la Mousse de Polystyrène au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud et le Moyen-Orient et l'Afrique combinés ont généré légèrement moins de 6,54 milliards USD, la demande étant liée à la construction routière, aux start-ups de la chaîne du froid et à la croissance du revenu disponible. Une réglementation moins contraignante et le développement du commerce électronique alimentaire soutiennent la pénétration initiale de l'EPS, préparant le terrain pour de futures mises à niveau vers le XPS à mesure que l'application des normes se renforce.

Analyse de la chaîne de valeur
La chaîne de valeur commence par les charges pétrochimiques en amont (benzène et éthylène) qui se convertissent en éthylbenzène puis en monomère de styrène, ce qui lie étroitement l'économie des résines à la volatilité liée au pétrole brut et au benzène. Les producteurs de polymères fournissent la résine de polystyrène et les qualités expansibles, suivis par les transformateurs de mousse qui expansent les billes de PSE en emballages protecteurs moulés et en blocs de géomousse, ou extrudent des panneaux d'isolation XPS à l'aide de systèmes d'agents gonflants. Compte tenu du rapport volume/poids élevé de la mousse, la transformation et la fabrication sont généralement régionales afin de limiter les coûts de fret et de manutention.
Les circuits en aval comprennent les distributeurs de matériaux de construction, les chaînes d'approvisionnement d'emballages OEM et les entrepreneurs en génie civil travaillant par projet. L'exposition logistique et commerciale se manifeste le plus clairement en Europe, où l'offre de styréniques se resserre et où la dépendance aux importations augmente, accroissant le risque de délais pour les transformateurs. Les évolutions réglementaires aux États-Unis redirigent également les volumes hors des usages de restauration vers la construction et les applications spécialisées, où la conformité est dictée par les codes énergétiques, les exigences des systèmes de sécurité incendie et les spécifications de performance d'isolation.
Paysage concurrentiel
Le marché de la mousse de polystyrène est modérément fragmenté. Les avancées technologiques sont le moteur de la différenciation. Les panneaux Neopor Plus de BASF réduisent la consommation d'énergie de refroidissement de 30 % et permettent d'obtenir des crédits LEED, tandis que la marque Styrofoam de DuPont a adopté des agents d'expansion qui réduisent le carbone incorporé de 94 %. Des acteurs régionaux comme JSP Corporation se concentrent sur les innovations en perles pour les applications automobiles, et Styrenix Performance Materials étend sa capacité pour répondre à la demande intérieure croissante en Inde.
Les perturbateurs biosourcés, bien que limités en volume, influencent la stratégie de marque. Des entreprises comme Ecovative Design décrochent des contrats pour des emballages en mycélium compostables, incitant les acteurs traditionnels à investir dans des solutions circulaires et à mettre en avant la recyclabilité pour maintenir leur part de marché.
Leaders de l'industrie de la mousse de polystyrène
Alpek S.A.B. de C.V.
BASF
INEOS Styrolution Group GmbH
Synthos
TotalEnergies
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Mousse de Polystyrène
- Alpek S.A.B. de C.V.
- Atlas Molded Products
- BASF
- Epsilyte LLC
- INEOS Styrolution Group GmbH
- JSP
- KANEKA CORPORATION
- Kumho Petrochemical
- Owens Corning
- Styropek
- SUNPOR
- Synthos
- TotalEnergies
- Trinseo
- Versalis S.p.A.
- Wuxi Xingda foam plastic new material Limited

Opportunités de marché et perspectives d'avenir
La circularité et la conformité des emballages créent des perspectives pour des offres de mousse de polystyrène à plus forte valeur ajoutée, capables de justifier un contenu recyclé et une qualité de contact alimentaire. Le règlement européen sur les emballages et les déchets d'emballages (PPWR) est entré en vigueur en février 2025 et s'applique à partir d'août 2026, poussant les chaînes d'approvisionnement en emballages vers un étiquetage harmonisé et une notation de recyclabilité renforcée. Cela soutient à son tour l'investissement à la fois dans le recyclage mécanique et dans les voies de dépolymérisation permettant de retransformer le polystyrène en monomère de styrène. Une étape de commercialisation est visible en mai 2026, lorsque Technip Energies et Agilyx ont lancé TruStyrenyx, positionné pour produire du monomère de styrène recyclé de haute pureté et élargir la base d'approvisionnement au-delà du styrène vierge.
Dans la construction, les opportunités se concentrent sur l'isolation haut de gamme, où les systèmes d'agents gonflants à faible PRP et conformes aux normes ozone sont de plus en plus attendus, favorisant les montées en gamme du XPS et l'adoption du PSE graphité dans les applications de rénovation à faible épaisseur. La pression de substitution dans les mousses de restauration s'intensifie également, illustrée par le lancement en juillet 2026 par TotalEnergies Corbion d'une qualité de mousse PLA commercialisée comme alternative aux emballages alimentaires en mousse de polystyrène. Dans l'ensemble, le durcissement des règles d'emballage et le lancement de matériaux alternatifs annoncent une demande accrue en EPS/XPS à plus forte valeur, associant performance d'isolation ou de protection avec des filières de fin de vie et de traçabilité à travers les régions.
Recent Industry Developments in Marché de la Mousse de Polystyrène
- Juillet 2026 : TotalEnergies Corbion a lancé Luminy FOAM 50F, une qualité de PLA à haute résistance à l'état fondu positionnée comme une alternative circulaire à faible teneur en carbone au polystyrène dans les emballages alimentaires en mousse. Cette introduction accroît la pression concurrentielle dans les formats de restauration à usage unique où le PSE est soumis à des interdictions, et elle accélère les discussions sur la substitution des matériaux. Elle renforce également la nécessité pour les fournisseurs de mousse de polystyrène de se différencier par des filières de recyclabilité, de collecte et de qualité de contact alimentaire.
- Septembre 2025 : INEOS Styrolution a annoncé avoir reçu la première livraison à échelle commerciale de monomère de styrène recyclé provenant de l'usine de dépolymérisation d'Indaver à Anvers, en Belgique. Cette évolution fait progresser le recyclage chimique en tant que source d'approvisionnement viable pour les styréniques, soutenant les marques et les transformateurs dans la construction d'allégations de contenu circulaire sans renoncer à la performance du polystyrène. Elle signale également une coordination plus étroite entre les traiteurs de déchets et les producteurs de polymères en Europe.
- Octobre 2024 : BASF a annoncé un investissement visant à accroître la capacité de PSE graphité Neopor de 50 000 tonnes métriques par an à Ludwigshafen, avec un démarrage prévu début 2027. Cette expansion vise une isolation en PSE à plus haute performance permettant des enveloppes de bâtiment plus fines et une meilleure efficacité énergétique. Elle indique également une évolution vers des qualités d'isolation différenciées, alors que la pression réglementaire réduit les volumes de mousse de restauration banalisée.


Marché de la Mousse de Polystyrène Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché de la mousse de polystyrène est défini comme les revenus tirés de la vente de matériaux en mousse à base de polystyrène utilisés principalement pour l'isolation et l'emballage protecteur dans les principales régions, mesurés au point de vente des produits en mousse.
Exclusions du périmètre : nous excluons les résines de polystyrène non expansées et la plupart des produits transformés en aval où la valeur provient principalement de la transformation ajoutée plutôt que de la mousse elle-même.
Aperçu de la segmentation
- Par type
- Polystyrène expansible (EPS)
- Polystyrène extrudé (XPS)
- Par secteur d'utilisation final
- Bâtiment et construction
- Emballage
- Autres secteurs d'utilisation final (électronique grand public et électroménager, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Moyen-Orient et Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la première structure du marché, notamment pour cartographier les usages finaux, les flux commerciaux et les signaux politiques qui influencent directement la demande d'isolation et d'emballage. Nous avons consulté des sources publiques telles que l'USGS pour le contexte pétrochimique et des matières premières, UN Comtrade pour vérifier les orientations commerciales des flux liés aux plastiques, et l'Agence internationale de l'énergie pour les indicateurs d'efficacité énergétique des bâtiments liés à la consommation d'isolation. Pour l'activité du bâtiment et les perspectives de construction, des sources telles que la Banque mondiale et les agences statistiques nationales ont été utilisées pour ancrer les moteurs macroéconomiques de la demande.
Parallèlement, nous avons examiné les rapports annuels des entreprises, les présentations aux investisseurs et une couverture de presse fiable pour comprendre les ajouts de capacité, les thèmes d'utilisation des usines et les commentaires sur les prix. Des bases de données de brevets ont également été utilisées pour suivre les évolutions des formulations de mousse et les changements liés aux agents gonflants pouvant influencer le mix de produits entre PSE et XPS. Nous avons également utilisé des abonnements payants pour les données financières des entreprises et le suivi de l'actualité, ainsi que pour les vérifications d'importation et d'exportation au niveau des expéditions lorsque les codes commerciaux publics étaient trop larges. Les sources énumérées ci-dessus sont illustratives et non exhaustives, car de nombreuses autres références ont également été consultées pour collecter des données, valider des hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire a été réalisé par le biais d'entretiens d'experts et d'enquêtes structurées auprès des fabricants, transformateurs, distributeurs et grands acheteurs dans les domaines de l'isolation et de l'emballage, afin que les hypothèses secondaires puissent être corrigées par un comportement réel du marché. Nous avons également échangé avec des acteurs du secteur dans les principales régions consommatrices afin de valider les moteurs de la demande tels que les cycles de construction, les besoins d'emballage de la chaîne du froid et les substitutions de matériaux motivées par la réglementation. Les réponses des répondants ont ensuite été utilisées pour confirmer le mix de produits, vérifier si la logique d'évolution des prix correspondait à la manière dont les entreprises répercutent réellement les coûts de résine, et estimer la répartition pratique entre la demande de nouvelles constructions et de rénovation.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Cadres dirigeants : 14 % | APAC : 46 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/unités : 42 % | EMEA : 34 % |
| Acteurs plus petits : 21 % | Managers : 44 % | Amériques : 20 % |
Dimensionnement et prévision du marché
Le modèle de dimensionnement commence par une construction descendante où les bassins de demande en construction et en emballage sont reconstitués par région, puis traduits en consommation de mousse à l'aide de facteurs de pénétration et d'intensité validés lors des entretiens. Par exemple, les tendances de la surface au sol des bâtiments, le durcissement des codes d'isolation et l'activité de rénovation sont utilisés pour estimer la demande de panneaux et de plaques d'isolation, qui est ensuite convertie en valeur de mousse de polystyrène à l'aide de densités et de fourchettes de prix typiques. La demande d'emballage est guidée de manière similaire à l'aide d'indicateurs tels que l'expansion de la chaîne du froid, les tendances d'expédition des appareils électroménagers et de l'électronique, et les modèles de substitution des emballages protecteurs.
Une fois les totaux descendants établis, nous les corroborons avec des vérifications ascendantes sélectives utilisant des consolidations de fournisseurs et des vérifications de canaux, telles que des prix de vente moyens échantillonnés multipliés par les volumes estimés pour le PSE et le XPS, ainsi que des vérifications de cohérence par rapport aux capacités annoncées, aux taux d'exploitation et aux signaux d'orientation commerciale. Lorsque les détails ascendants font défaut pour les petits acteurs locaux, les lacunes sont comblées par des ratios de couverture spécifiques à chaque région, dérivés des retours des distributeurs et des modèles de dépendance aux importations, puis réexaminés lors de la validation.
Pour les prévisions, une analyse de scénarios a été utilisée pour refléter différentes trajectoires pour les mises en chantier, les rénovations d'isolation et la pression réglementaire sur les matériaux et les agents gonflants, puis un scénario central a été sélectionné sur la base du consensus d'experts le plus cohérent. Les variables suivies tout au long de la prévision comprennent les évolutions du mix PSE/XPS, le comportement de répercussion des coûts de résine et d'énergie, la croissance de la production de construction, l'activité d'emballage liée aux appareils électroménagers et à la chaîne du froid, et les écarts de prix régionaux dus aux ajouts de capacité.
Validation des données et cycle de mise à jour
La triangulation est effectuée en comparant les totaux de marché modélisés à des signaux indépendants tels que l'orientation de la production de construction, les annonces de capacité et les tendances de prix observées, puis en vérifiant que les volumes implicites restent réalistes. Lorsqu'une région ou un segment présente une variation forte qui ne peut être expliquée par un facteur, nous réexaminons les hypothèses et recontactons un petit ensemble d'interlocuteurs pour confirmer si un choc de demande, un arrêt d'usine ou un changement réglementaire en est responsable.
Avant validation finale, le modèle passe par plusieurs étapes de revue analytique, y compris des vérifications d'écarts entre les régions et une revue de cohérence entre le mix de produits, les prix et les parts d'usage final. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels que des ajouts de capacité importants, des changements politiques majeurs affectant l'isolation, ou un changement clair de régime de prix. Juste avant la livraison, nous effectuons une dernière mise à jour utilisant les informations publiques les plus récentes et les retours primaires afin que le résultat reflète la vision de marché la plus actuelle.
Comparaison du dimensionnement du marché de la mousse de polystyrène de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour la mousse de polystyrène ne concordent pas toujours car les limites des produits et les points de tarification utilisés dans différents modèles peuvent différer, même lorsque le nom du sujet semble identique. Les différences proviennent également de la manière dont les auteurs traitent le contenu recyclé, dont ils répartissent le PSE et le XPS, et de la fréquence à laquelle les hypothèses sont actualisées lorsque les prix des résines et l'activité de construction évoluent.
Les articles d'emballage transformés et les assemblages finis sont souvent inclus par certains éditeurs, mais ils se situent en dehors du périmètre de Mordor Intelligence, ce qui maintient le décompte centré sur la valeur des produits en mousse PSE et XPS plutôt que sur des produits fabriqués plus larges. D'autres écarts proviennent généralement de l'utilisation de progressions de prix agressives ou conservatrices, du mélange de devises constantes et de devises courantes, ou de la projection de la demande à partir de la croissance de la construction sans vérifier l'impact des codes d'isolation et l'intensité de la rénovation au niveau régional.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 44,98 milliards USD (2026) | |
| Cabinet de conseil mondial A | 47,60 milliards USD (2026) | Cette estimation semble inclure une couche de valeur d'emballage transformé et de mousse fabriquée plus large, ce qui augmente les revenus au-delà des ventes de produits en mousse, et suppose également une répercussion des prix plus rapide à court terme. |
| Association sectorielle B | 41,20 milliards USD (2025) | Ce chiffre est plus proche du revenu des producteurs de résine à mousse dans certaines régions membres sélectionnées, ce qui peut sous-estimer l'offre informelle et certains volumes hors membres, et il est également rapporté pour une année de référence différente. |
Dans l'ensemble, l'écart s'explique principalement par ce qui est comptabilisé comme valeur du marché de la mousse, par le point de tarification retenu, et par l'alignement ou non de l'année citée. En rattachant le total à des moteurs de demande clairs comme l'intensité d'isolation et l'activité d'emballage, puis en le recoupant avec des signaux d'offre et de prix, le total de référence reste traçable et reproductible.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la mousse de polystyrène ?
La taille du marché de la mousse de polystyrène a atteint 44,98 milliards USD en 2026 et devrait croître régulièrement à un TCAC de 4,92 % durant la période 2026-2031.
Quel type de produit domine le marché de la mousse de polystyrène ?
Le polystyrène expansé domine avec une part de 61,43 % en 2025, tandis que le polystyrène extrudé est le segment à la croissance la plus rapide avec un TCAC de 6,22 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle cruciale pour la croissance future ?
La région détient 43,12 % de la part des revenus et affiche le TCAC le plus élevé à 6,55 % jusqu'en 2031, porté par la demande de styrène en Chine et les extensions de capacité en Inde.
Comment les producteurs répondent-ils aux pressions en matière de durabilité ?
Les entreprises reformulent les agents d'expansion vers des niveaux à potentiel de réchauffement climatique ultra-faible, commercialisent l'EPS renforcé au graphite, investissent dans le recyclage mécanique et chimique, et explorent des alternatives biosourcées pour satisfaire aux exigences de l'économie circulaire.
Dernière mise à jour de la page le:



