
Taille et part du marché de la livraison de médicaments par liposomes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.39 Milliards de dollars |
| Taille du Marché (2031) | 9.48 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.19 % |
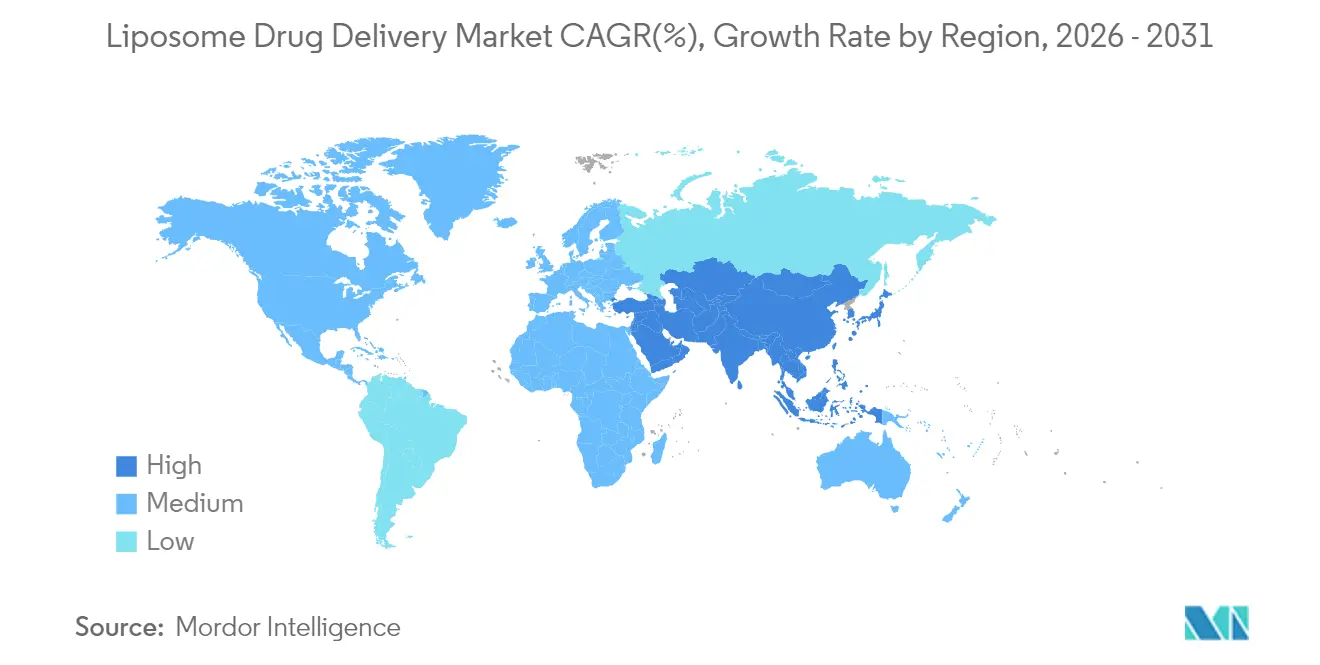
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
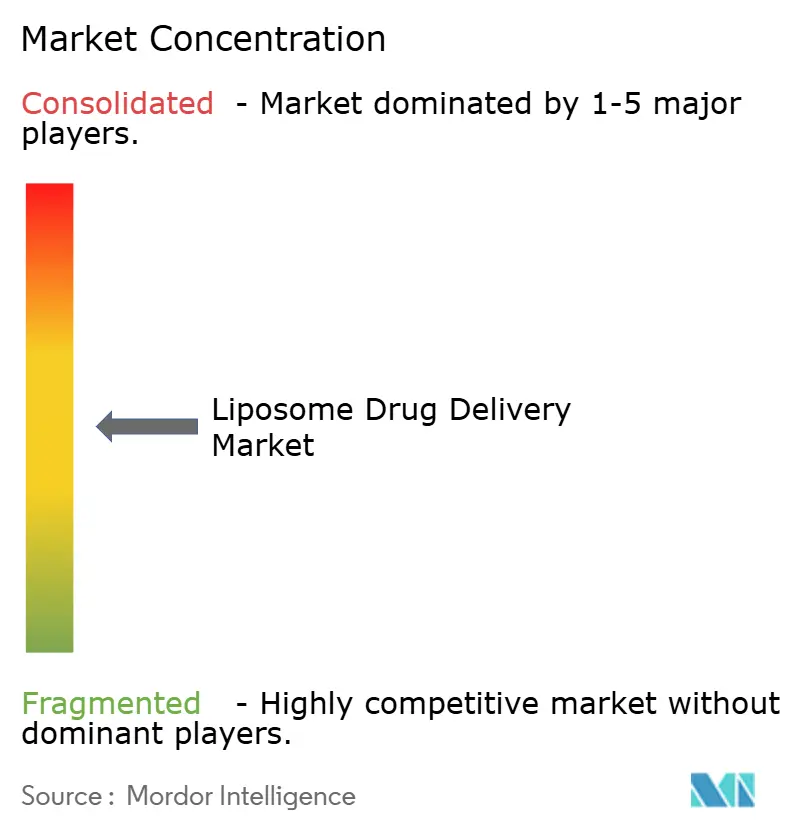
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la livraison de médicaments par liposomes par Mordor Intelligence
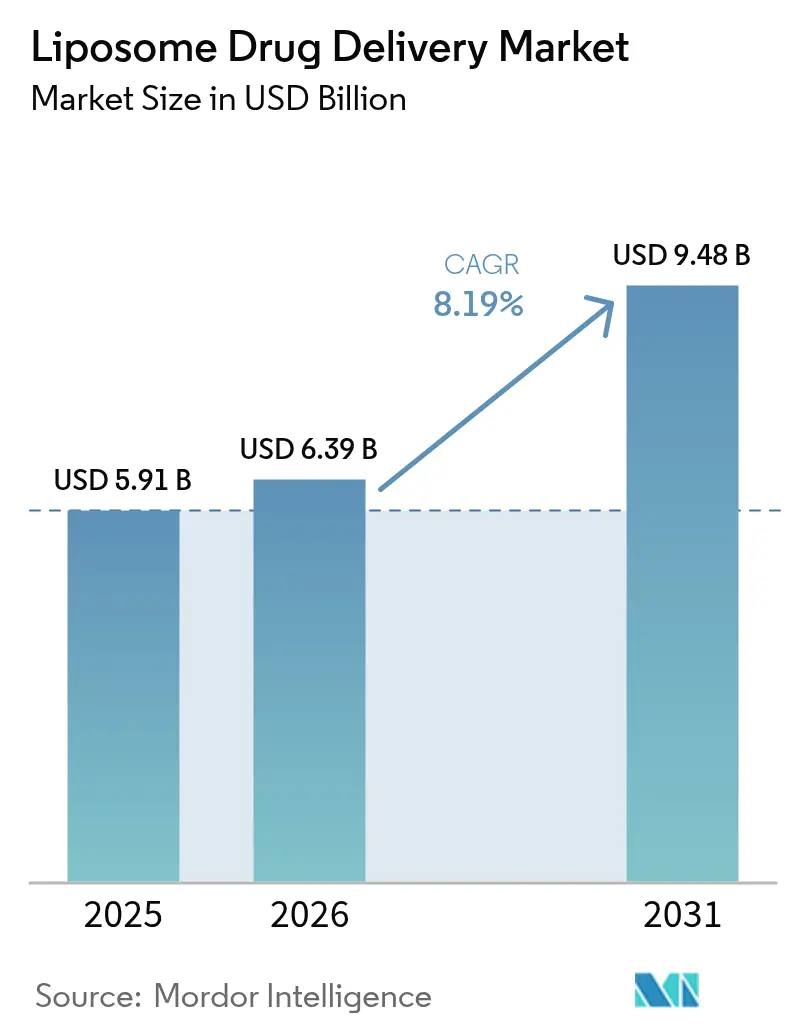
La taille du marché de la livraison de médicaments par liposomes en 2026 est estimée à 6,39 milliards USD, en hausse par rapport à la valeur de 2025 de 5,91 milliards USD, avec des projections pour 2031 affichant 9,48 milliards USD, croissant à un TCAC de 8,19 % sur la période 2026-2031. Cette trajectoire de croissance montre comment le marché de la livraison de médicaments par liposomes a évolué au-delà des utilisations de niche en oncologie vers des applications plus larges, notamment les vaccins viraux, la gestion de la douleur et la thérapie respiratoire. Les agences de réglementation montrent une plus grande disposition à accorder des licences pour les nanomédecines complexes, ce qui raccourcit les délais d'approbation et réduit le risque perçu. La demande est également soutenue par le biais de sécurité éprouvé des formulations liposomales par rapport aux alternatives à base de médicament libre, un avantage activement promu par les cliniciens qui cherchent à réduire la toxicité organique. La montée en puissance de la fabrication reste coûteuse, mais les nouveaux procédés continus réduisent le temps de production, ce qui favorise une tarification compétitive et un accès plus large dans les régions sensibles aux coûts.
Principaux enseignements du rapport
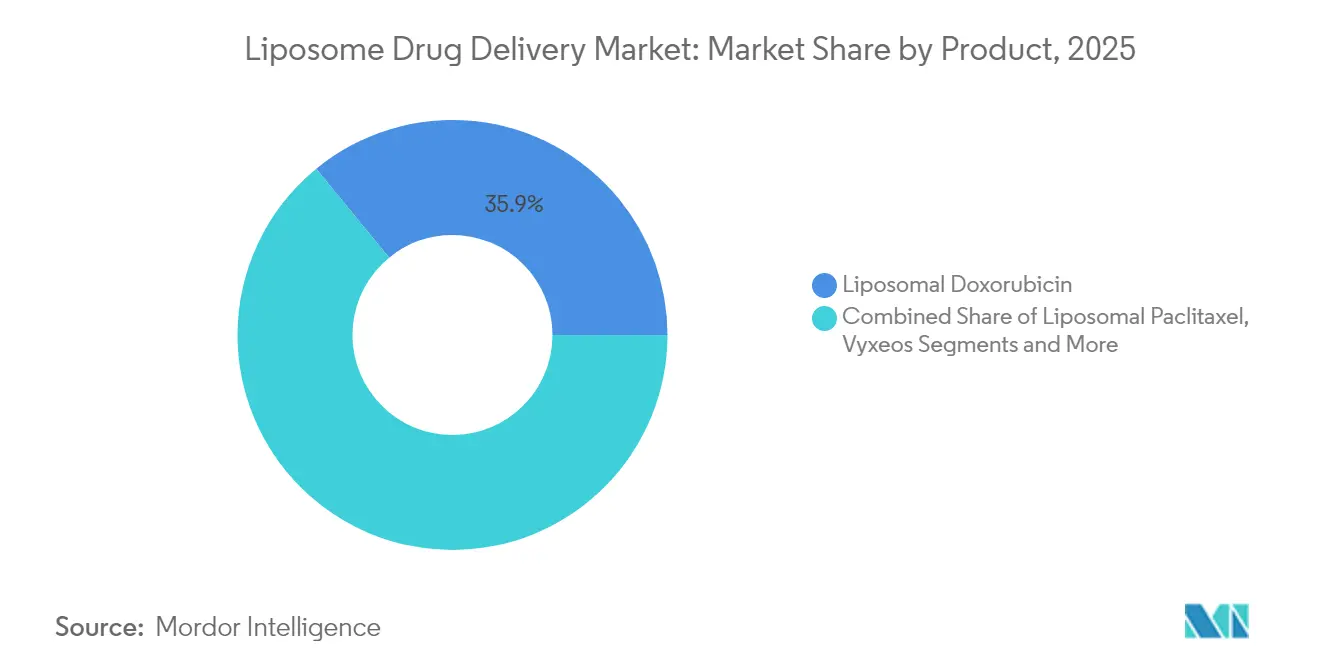
- Par type de produit, la doxorubicine liposomale était en tête avec 35,92 % de la part du marché de la livraison de médicaments par liposomes en 2025, tandis que le paclitaxel liposomal affichait le TCAC le plus rapide de 11,09 % jusqu'en 2031.
- Par technologie, les systèmes furtifs PEGylés détenaient 60,65 % de la part du marché de la livraison de médicaments par liposomes en 2025 ; les nanoparticules lipidiques à base de cubosomes progressent à un TCAC de 10,42 % jusqu'en 2031.
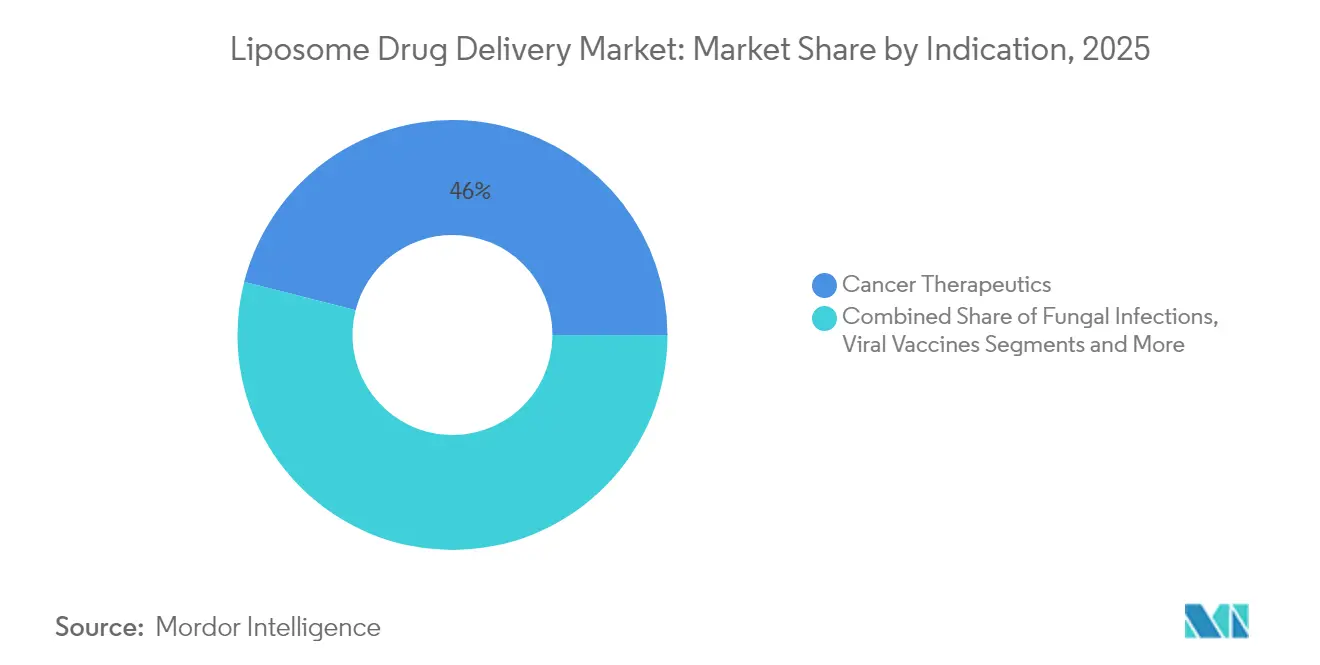
- Par indication, les thérapeutiques anticancéreuses représentaient 46,02 % de la taille du marché de la livraison de médicaments par liposomes en 2025, tandis que les vaccins viraux enregistrent le TCAC le plus élevé de 10,95 % vers 2031.
- Par voie d'administration, l'administration intraveineuse représentait 74,60 % du marché de la livraison de médicaments par liposomes en 2025, et l'administration pulmonaire croît à un TCAC de 10,21 %.
- Par géographie, l'Amérique du Nord commandait 40,78 % de la part du marché de la livraison de médicaments par liposomes en 2025, tandis que l'Asie-Pacifique devrait progresser à un TCAC de 10,57 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse d'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Prévalence croissante du cancer et des infections fongiques | +2.1% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Biais de sécurité éprouvé par rapport aux formulations conventionnelles | +1.8% | Marchés réglementés mondiaux | Moyen terme (2-4 ans) |
| Adoption rapide des technologies de PEGylation et furtives | +1.4% | Amérique du Nord, UE en expansion vers l'APAC | Moyen terme (2-4 ans) |
| Expiration des brevets poussant aux reformulations liposomales | +1.2% | Amérique du Nord en premier, mondial ensuite | Court terme (≤ 2 ans) |
| Cubosomes et autres nanoparticules lipidiques non sphériques stimulant l'adoption | +0.9% | APAC en tête, débordement vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Optimisation de la composition lipidique guidée par l'IA/AA | +0.7% | Amérique du Nord, UE, APAC émergente | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante du cancer et des infections fongiques
L'incidence du cancer maintient la croissance du marché de la livraison de médicaments par liposomes, car les liposomes ciblés concentrent les chimiothérapies sur les sites tumoraux et réduisent la toxicité systémique. La doxorubicine liposomale PEGylée maintient une circulation pendant 55 heures, contre moins de 10 minutes pour la doxorubicine libre.[1]Alberto Gabizon, « Trente ans après l'approbation par la FDA de la doxorubicine liposomale PEGylée », BMJ Oncology, bmjoncology.bmj.com Les infections fongiques dans les populations immunodéprimées favorisent également l'amphotéricine B liposomale, qui réduit la néphrotoxicité tout en maintenant l'efficacité antifongique.[2]Marina Santiago Franco, « Libération déclenchée de médicaments à partir de liposomes : exploiter l'environnement tumoral », ncbi.nlm.nih.gov Ces deux groupes de maladies à forte charge ancrent la croissance des volumes à long terme et sous-tendent l'investissement dans le pipeline.
Biais de sécurité éprouvé par rapport aux formulations conventionnelles
Les autorités de réglementation approuvent plus facilement les versions liposomales à mesure que les données s'accumulent, montrant une survie globale plus longue et des toxicités graves moins importantes. La décision de la FDA de 2024 concernant l'irinotécan liposomal illustre le profil bénéfice-risque accepté, avec une survie médiane de 11,1 mois contre 9,2 mois pour la thérapie standard.[3]Centre d'évaluation et de recherche sur les médicaments, « La FDA approuve l'irinotécan liposomal pour le traitement de première ligne de l'adénocarcinome pancréatique métastatique », fda.gov Les médecins prescrivent désormais de nombreux médicaments liposomaux en première ligne, stimulant la demande et renforçant un cycle vertueux de perception de la sécurité.
Adoption rapide des technologies de PEGylation et furtives
La PEGylation confère un caractère furtif qui minimise la clairance par les macrophages, soutenant l'efficacité des produits et façonnant le marché de la livraison de médicaments par liposomes. Pourtant, des anticorps anti-PEG apparaissent chez jusqu'à 10 % des patients, poussant les entreprises à expérimenter des revêtements modifiés par des gangliosides ou d'autres revêtements alternatifs pour maintenir l'efficacité et réduire l'immunogénicité. Les dépenses de R&D s'orientent vers de nouvelles chimies de polymères et de lipides plutôt que d'abandonner le principe furtif.
Expiration des brevets poussant aux reformulations liposomales
Les falaises de brevets ouvrent la voie à des versions liposomales reformulées qui obtiennent une nouvelle propriété intellectuelle. Les directives de bioéquivalence pour les liposomes sont strictes, ce qui élève effectivement les barrières à l'entrée pour les génériques simples et favorise les tactiques de gestion du cycle de vie des marques.
Analyse d'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementations strictes en matière de CMC et de stérilité | -1.5% | Amérique du Nord, UE | Moyen terme (2-4 ans) |
| CAPEX de fabrication élevé et complexité de la montée en puissance | -1.2% | Mondial, critique sur les marchés émergents | Long terme (≥ 4 ans) |
| Durée de conservation courte et dépendance à la chaîne du froid | -0.8% | Régions tropicales dans le monde entier | Moyen terme (2-4 ans) |
| Événements d'hypersensibilité liés aux anticorps anti-PEG | -0.6% | Marchés développés avec forte exposition au PEG | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes en matière de CMC et de stérilité
La FDA exige des ensembles complets de données sur la taille des particules, l'encapsulation et le profil de libération, ce qui allonge les délais et les budgets. Le traitement aseptique ajoute des coûts car les liposomes ne tolèrent pas la stérilisation terminale. Les petites entreprises manquent souvent des plateformes analytiques et des suites GMP nécessaires à la conformité, laissant le marché de la livraison de médicaments par liposomes dominé par les grands acteurs établis.
Événements d'hypersensibilité liés aux anticorps anti-PEG
Les anticorps anti-PEG préexistants et induits par la thérapie accélèrent la clairance sanguine et peuvent déclencher l'activation du complément, réduisant l'efficacité et risquant des réactions aiguës. Les protocoles de dépistage et de désensibilisation augmentent les frais généraux cliniques, et certaines indications chroniques se tournent vers des systèmes furtifs non PEGylés pour éviter les complications liées aux doses répétées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
la domination de la doxorubicine face au défi du paclitaxelLa taille du marché de la livraison de médicaments par liposomes pour la doxorubicine liposomale a atteint 2,12 milliards USD en 2025, soit 35,92 % du chiffre d'affaires total. Son long historique de réduction de la cardiotoxicité maintient la marque solidement établie, notamment dans le cancer de l'ovaire et le myélome multiple. Les variantes récentes déclenchées par hyperthermie augmentent la libération locale du médicament sans modifier les profils systémiques, maintenant la pertinence clinique. Le paclitaxel liposomal a affiché le TCAC le plus rapide de 11,09 % à mesure que les centres de traitement des tumeurs solides adoptent la nanoformulation pour éviter l'hypersensibilité liée au Cremophor. Les liposomes d'amphotéricine B maintiennent une demande stable dans le domaine des maladies infectieuses, et l'irinotécan liposomal récemment approuvé présente une nouvelle option de première ligne pour le cancer du pancréas métastatique. Les candidats du pipeline regroupent des cytotoxiques dans des vésicules thermosensibles, visant à combiner une charge élevée (89,5 % d'encapsulation) avec une libération à la demande.
Les programmes de reformulation en cours prolongent la durée de vie des brevets pour les chimiothérapies matures et évitent l'érosion des prix. Le marché de la livraison de médicaments par liposomes reste donc dominé par les soins oncologiques, mais les formulateurs expérimentent des liposomes antimicrobiens à double charge utile pour ralentir la croissance de la résistance. Les taux de croissance suggèrent que les liposomes de paclitaxel pourraient détrôner la doxorubicine au-delà de 2030 si l'adoption actuelle se maintient.


Par technologie :
domination de la PEGylation sous pression immunogèneLe marché de la livraison de médicaments par liposomes a vu les revêtements furtifs PEGylés représenter 60,65 % du chiffre d'affaires en 2025, capitalisant sur trois décennies de données de sécurité et de méthodes GMP bien caractérisées. Pourtant, les cliniciens deviennent prudents après des séries de cas d'hypersensibilité, de sorte que les fabricants se tournent vers des alternatives à base de gangliosides ou zwitterioniques qui échappent à l'activation du complément. Les nanoparticules lipidiques à base de cubosomes, progressant à un TCAC de 10,42 %, promettent un meilleur échappement endosomal et une meilleure livraison de charge utile pour l'édition génique.
Les structures multivésiculaires DepoFoam délivrent de la bupivacaïne pendant jusqu'à 96 heures, prouvant la valeur de la libération contrôlée dans la douleur post-chirurgicale. La fabrication en flux continu émerge comme levier de réduction des coûts, et l'IA sélectionne des ratios lipidiques qui réduisent la variabilité des lots. Au cours de la période de prévision, la composition technologique sera probablement rééquilibrée en faveur des cubosomes et d'autres particules avancées, bien que la PEGylation reste le cheval de bataille commercial pour les grandes marques oncologiques à volume élevé.
Par indication :
domination du cancer remise en question par l'accélération des vaccins virauxLes soins oncologiques ont contribué à hauteur de 46,02 % de la taille du marché de la livraison de médicaments par liposomes en 2025, les liposomes exploitant la perméabilité microvasculaire tumorale pour augmenter la concentration locale du médicament. Le liposome à médicaments multiples Vyxeos remodèle le traitement de la leucémie myéloïde aiguë en délivrant simultanément la daunorubicine et la cytarabine, et des conceptions de combinaison similaires peuplent le pipeline en phase avancée. Les vaccins viraux, portés par la technologie des nanoparticules lipidiques à ARNm, affichent le TCAC le plus rapide de 10,95 % car l'expérience de la COVID-19 a validé une production rapide et évolutive.
Les indications de gestion de la douleur gagnent des parts via la bupivacaïne DepoFoam qui maintient l'analgésie pendant 96 heures, réduisant le besoin d'opioïdes. Les infections fongiques restent un segment de niche mais stable. Les applications du système nerveux central sont en retard car la pénétration de la barrière hémato-encéphalique est difficile, mais les premières données utilisant des liposomes revêtus de glutathion sont encourageantes pour les essais sur la maladie de Parkinson et le glioblastome.
Par voie d'administration :
domination intraveineuse face à l'innovation pulmonaireL'administration intraveineuse représentait 74,60 % du chiffre d'affaires du marché de la livraison de médicaments par liposomes en 2025, soutenue par un contrôle précis du dosage et la dépendance de l'oncologie aux centres de perfusion. Cependant, l'administration pulmonaire affiche un TCAC de 10,21 % à mesure que les outils de dépôt en profondeur dans les poumons arrivent à maturité et que le traitement de l'asthme gagne 18 heures de résidence du médicament avec le salbutamol nanoliposomal. Les voies oculaires et topiques bénéficient des pipelines en dermatologie et en ophtalmologie qui exigent une résidence plus longue et une pénétration cutanée.
Des antibiotiques liposomaux inhalables reformulés pourraient bientôt entrer dans les soins de la fibrose kystique, et les dispositifs à poudre sèche prolongent la durée de conservation sur les marchés tropicaux, allégeant les contraintes de la chaîne du froid. La dosimétrie intrathécale et intraventriculaire joue un rôle restreint mais essentiel en oncologie du système nerveux central.
Analyse géographique
Marché nord-américain de la livraison de médicaments par liposomes
L'Amérique du Nord représentait 40,78 % du marché de la livraison de médicaments par liposomes en 2025, grce à la parité de remboursement pour les nanomédicaments et à de vastes réseaux d'essais cliniques. La voie d'approbation reste prévisible, permettant aux innovateurs de pratiquer des prix premium lorsqu'ils peuvent démontrer des économies en matière de toxicité ou une survie prolongée. Les fabricants investissent massivement dans des unités de fabrication continue aux États-Unis afin de sécuriser l'approvisionnement national et de répondre à la pression politique croissante en faveur de la production domestique.
Marché européen de la livraison de médicaments par liposomes
L'Europe maintient une adoption robuste, les procédures de l'EMA permettant des autorisations de mise sur le marché centralisées couvrant 27 États. L'Allemagne, la France et le Royaume-Uni soutiennent des centres d'oncologie spécialisés qui expérimentent des schémas thérapeutiques combinant des liposomes. La politique de l'UE finance également des subventions Horizon Europe visant des vaccins à nanoparticules lipidiques ne nécessitant pas de chaîne du froid, facilitant le passage à l'échelle une fois les jalons techniques atteints.
Marché Asie-Pacifique de la livraison de médicaments par liposomes
L'Asie-Pacifique affiche le CAGR le plus élevé, à 10,57 %, d'ici 2031. Les organisations chinoises de développement sous contrat s'associent à des commanditaires multinationaux pour produire des lots BPF à moindre coût, tandis que Singapour et la Corée du Sud subventionnent des parcs de fabrication de thérapies avancées. L'incidence locale des cancers de l'estomac, du foie et du poumon stimule la demande, et l'accès aux soins de santé s'élargit grâce à des régimes d'assurance public-privé. L'Inde et l'Indonésie se concentrent sur les médicaments anticancéreux liposomaux génériques après l'expiration des brevets, ancrant la croissance des volumes régionaux.
Marché LATAM et MEA de la livraison de médicaments par liposomes
L'Amérique latine et le Moyen-Orient & Afrique affichent une adoption plus lente en raison de listes de remboursement plus restreintes et d'une logistique de chaîne du froid moins développée. Néanmoins, les États du Conseil de coopération du Golfe expérimentent des centres d'oncologie ciblée adoptant l'irinotécan liposomal. Le Brésil explore des partenariats public-privé pour louer des lignes à flux continu et réduire les coûts d'importation, et l'Afrique du Sud teste une thérapie liposomale inhalable contre la tuberculose dans des centres universitaires.

Paysage réglementaire
Les produits médicamenteux liposomaux sont réglementés en tant que produits médicamenteux complexes, les autorités de régulation insistant sur une caractérisation approfondie de la Chimie, de la Fabrication et des Contrôles (CMC), la pharmacocinétique humaine et la biodisponibilité afin de gérer la variabilité de la taille des particules, de l'encapsulation et du comportement de libération. Aux États-Unis, les recommandations de la FDA pour les produits médicamenteux liposomaux et des recommandations distinctes de la FDA pour les produits médicamenteux contenant des nanomatériaux façonnent les dossiers de développement NDA et ANDA, renforçant la nécessité d'une comparabilité analytique étendue, d'une assurance de stérilité dans le cadre de contraintes de traitement aseptique, et d'une documentation d'étiquetage alignée sur la performance du produit.
En Europe, l'Agence européenne des médicaments (EMA) applique une approche multidisciplinaire aux produits liposomaux intraveineux développés par référence à un produit de référence, soutenue par des documents de réflexion et des recommandations de bioéquivalence spécifiques aux produits (y compris des recommandations pour l'amphotéricine B liposomale). Dans les principales régions, les lignes directrices qualité de l'ICH telles que Q8(R2) fixent les attentes en matière de développement basé sur le risque et de contrôle du cycle de vie, tandis que les promoteurs ont souvent recours à des avis scientifiques pour confirmer l'étendue des données de transition non cliniques et cliniques requises pour les soumissions de produits liposomaux complexes et d'autres nanomédicaments.
Analyse de la chaîne de valeur
La chaîne de valeur débute par l'approvisionnement en lipides et excipients de haute pureté, y compris des phospholipides qualifiés et des lipides fonctionnels, puis se poursuit par la préformulation, le développement de méthodes analytiques et le développement de procédés pour le contrôle de la taille et l'encapsulation. La formulation et le changement d'échelle ont généralement lieu au sein d'équipes de fabrication internes spécialisées ou de CDMO disposant de salles aseptiques, suivis du remplissage-finition stérile, du conditionnement et de la distribution en chaîne du froid vers les hôpitaux, les centres de perfusion et les pharmacies spécialisées pour les produits intraveineux, qui représentaient 74,60 % des revenus par voie d'administration en 2025.
Les goulots d'étranglement se concentrent sur les processus multi-étapes, y compris la réduction de taille et le contrôle de l'uniformité via l'extrusion ou l'homogénéisation à haute pression, ainsi que sur des tailles de lots limitées. Des dépendances à source unique persistent également en raison des exigences de qualification et de stabilité des couples lipide-excipient. La modernisation des procédés est de plus en plus liée aux approches de fabrication continue et microfluidique avec surveillance en ligne des attributs qualité critiques, et des CDMO établis tels qu'Evonik mettent en avant des capacités dédiées de délivrance parentérale à base de lipides, notamment des sites à Vancouver et à Birmingham (Alabama), pour soutenir le transfert clinique-commercial des programmes liposomaux.
Paysage concurrentiel
Le marché de la livraison de médicaments par liposomes est modérément concentré. Gilead Sciences détient une part ancrée grâce à AmBisome et au développement de liposomes de lénacapavir à action prolongée contre le VIH. Pacira BioSciences s'appuie sur sa plateforme multivésiculaire DepoFoam et a atteint 675 millions USD de ventes en 2023, réinvestissant dans des programmes d'arthrose. Ipsen pousse Onivyde en première ligne du cancer du pancréas métastatique, et Spectrum Pharmaceuticals commercialise le poziotinib dans des vésicules furtives pour les insertions dans l'exon 20 de l'EGFR.
Les mouvements stratégiques se concentrent sur la réutilisation des plateformes : des chimies lipidiques uniques peuvent prendre en charge plusieurs charges utiles, augmentant l'efficacité de la R&D. La microfluidique en flux continu dans les usines pilotes réduit le temps de lot de plusieurs heures à quelques minutes, et les leaders déposent des brevets pour protéger les combinaisons dispositif-procédé. Les partenariats entre les grands groupes pharmaceutiques et les start-ups d'IA accélèrent le criblage pré-formulatoire, raccourcissant la nomination des candidats de plusieurs mois.
Les challengers se différencient par des cubosomes qui promettent une absorption huit fois plus élevée et élargissent l'espace de propriété intellectuelle. La plupart obtiennent des licences auprès d'instituts académiques en Australie et en Chine, visant les vaccins anticancéreux à ARNm. Les petites entreprises américaines poursuivent des liposomes ciblés par le galactose pour le carcinome hépatocellulaire. Globalement, les barrières restent élevées car l'approvisionnement en lipides GMP, le remplissage aseptique et la validation de la stérilité requièrent du capital et du savoir-faire, maintenant le terrain de jeu incliné en faveur des acteurs établis.
Leaders du secteur de la livraison de médicaments par liposomes
Gilead Sciences, Inc.
Pacira BioSciences, Inc.
Luye Pharma Group
Johnson and Johnson
Ipsen
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la livraison de médicaments par liposomes
- Gilead Sciences
- Pacira BioSciences
- Spectrum Pharmaceuticals
- Takeda Pharma
- Luye Pharma
- Johnson & Johnson
- Ipsen
- Celsion
- Teva Pharmaceutical Industries
- Novartis
- Sun Pharmaceuticals Industries
- Acrotech Biopharma
- Bristol-Myers Squibb
- Pfizer
- Merck
- Astellas Pharma
- Acuitas Therapeutics
- Arcturus Therapeutics
- Evonik Health Care
- NanoCarrier Co.
Lire l’analyse des entreprises de livraison de médicaments par liposomes

Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme est visible dans l'expansion des marchés réglementés pour les anti-infectieux liposomaux établis et les génériques oncologiques, où les exigences liées aux produits complexes relèvent la barre au-delà des génériques conventionnels à petite molécule. L'autorisation de mise sur le marché de l'UE en avril 2026 pour l'Amphotéricine B Liposomale de CSPC Pharmaceutical Group Limited (poudre pour concentré pour dispersion pour perfusion, HC1507G2) souligne l'entrée continue de nouveaux fournisseurs sur les marchés réglementés par l'EMA, ajoutant une pression concurrentielle sur les marques historiques tout en élargissant les options d'approvisionnement pour les systèmes hospitaliers.
Les opportunités portées par la technologie se concentrent sur la fabricabilité et la fonctionnalité différenciée plutôt que sur une simple reformulation. Le développement des capacités de service soutient cette évolution, comme en témoigne l'annonce de Creative Biolabs en juin 2026 d'un portefeuille élargi de services de développement de liposomes couvrant des formulations fonctionnelles et sensibles aux stimuli pour les produits biologiques, les thérapies à base d'acides nucléiques et les vaccins, conformément à la demande du marché issue des vaccins viraux et des charges utiles avancées. D'autres espaces blancs se trouvent dans les approches furtives sans PEG et la délivrance pulmonaire, où les développeurs peuvent répondre aux préoccupations d'hypersensibilité anti-PEG et aux contraintes de chaîne du froid tout en se concentrant sur les voies d'administration à croissance plus rapide mises en évidence dans la segmentation du rapport.
Recent Industry Developments in Marché de la livraison de médicaments par liposomes
- Janvier 2026 : Pacira BioSciences a conclu un accord exclusif avec LG Chem pour commercialiser EXPAREL (suspension injectable liposomale de bupivacaïne) sur certains marchés d'Asie-Pacifique. Cet accord étend l'empreinte géographique d'une franchise analgésique liposomale multivésiculaire de premier plan et renforce les voies de commercialisation locales pour la gestion de la douleur liposomale.
- Novembre 2025 : Pacira BioSciences a signé un accord exclusif de licence et de collaboration avec AmacaThera pour développer AMT-143, un analgésique non opioïde à action prolongée. Ce partenariat élargit le pipeline analgésique à action prolongée de Pacira et renforce l'intérêt d'investissement continu pour les formulations injectables à libération prolongée qui rivalisent en matière de durée et de protocoles d'épargne opioïde.
- Décembre 2024 : Pacira BioSciences s'est vu attribuer le brevet américain n° 12 156 940 couvrant la fabrication de liposomes multivésiculaires de bupivacaïne, avec une protection s'étendant jusqu'en juillet 2044. Cette propriété intellectuelle de procédé supplémentaire soutient la gestion du cycle de vie des produits basés sur DepoFoam et peut influencer les délais d'entrée concurrentielle pour des approches liposomales multivésiculaires similaires.


Marché de la livraison de médicaments par liposomes Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les produits médicamenteux liposomaux sur ordonnance dans lesquels une vésicule à bicouche lipidique est utilisée pour encapsuler et délivrer un ingrédient pharmaceutique actif pour un usage thérapeutique humain, les revenus étant comptabilisés au niveau de la forme galénique finie.
Exclusions du périmètre : nous excluons les produits liposomaux cosmétiques en vente libre, les réactifs liposomaux à usage de recherche uniquement, les nanoparticules lipidiques pour thérapie génique, et les frais de services de fabrication à façon autonomes.
Aperçu de la segmentation
- Par produit
- Paclitaxel liposomal
- Doxorubicine liposomale
- Amphotéricine B liposomale
- Vyxeos (daunorubicine + cytarabine)
- Irinotécan liposomal
- Autres
- Par technologie
- PEGylée (furtive)
- Conventionnelle non PEGylée
- DepoFoam
- Nanoparticules lipidiques à base de cubosomes
- Par indication
- Thérapeutiques anticancéreuses
- Infections fongiques
- Gestion de la douleur
- Vaccins viraux
- Troubles du système nerveux central
- Par voie d'administration
- Intraveineuse
- Intrathécale / intraventriculaire
- Topique / dermique
- Oculaire
- Pulmonaire / inhalation
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier ce qui est déjà approuvé, ce qui est en cours de développement clinique, et d'où la demande est susceptible de provenir en usage réel. Nous nous sommes appuyés sur les informations publiques des étiquettes de médicaments et les bases de données réglementaires (telles que la FDA et l'EMA) pour confirmer les formes galéniques, les voies d'administration et le libellé des indications qui clarifie si un produit est véritablement liposomal.
Pour ancrer la demande et le contexte, nous avons également consulté des sources telles que l'OMS, le National Cancer Institute et la National Library of Medicine (PubMed) pour les signaux relatifs au paysage des maladies et des traitements, ainsi que des indices provenant des payeurs et des canaux hospitaliers lorsque disponibles. Les dépôts d'entreprises, les présentations aux investisseurs et la presse fiable ont été utilisés pour vérifier l'orientation des revenus des produits et les événements majeurs du cycle de vie. Nous avons également utilisé un abonnement payant pour les données financières d'entreprises et un autre pour l'intelligence des brevets afin de soutenir la cartographie des produits et les vérifications d'hypothèses. Les sources documentaires listées ici sont illustratives, et de nombreux autres documents publics ont été utilisés pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation des facteurs qui déterminent l'adoption des médicaments liposomaux dans la pratique quotidienne, ainsi que sur le réalisme des évolutions de prix et de mix sur la période de prévision. Nous avons échangé avec un éventail de parties prenantes parmi les développeurs de médicaments, les équipes de développement à façon, les services pharmacie hospitalière et achats, et les spécialistes cliniques, puis avons utilisé ces contributions pour combler les lacunes que les sources documentaires n'expliquent pas bien (comme le positionnement dans la ligne de traitement et le comportement de substitution).
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 26 % | Cadres dirigeants : 12 % | APAC : 49 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/unités : 38 % | EMEA : 32 % |
| Acteurs plus petits : 14 % | Managers : 50 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché a été construit selon une logique descendante où le bassin de patients traités et l'utilisation des traitements ont été reconstitués par indication clé, puis traduits en valeur à l'aide des schémas posologiques typiques et des niveaux de prix au niveau du médicament fini. Pour une vérification de cohérence, des approximations ascendantes sélectives ont été utilisées, comme l'agrégation d'un échantillon de marques liposomales majeures dans des indications à forte adoption et le test des moyennes implicites par rapport aux retours des canaux.
Les données d'entrée les plus déterminantes comprenaient le mix de produits liposomaux actifs par indication, le calendrier attendu de lancement et de perte d'exclusivité, le mix des voies d'administration (IV par rapport aux autres voies), la force de flacon typique et la dose par cycle, ainsi que l'évolution du prix net reflétant la contractualisation et l'entrée de génériques. Lorsque des lacunes sont apparues dans les divulgations au niveau des marques, nous avons utilisé des données primaires pour fixer des fourchettes conservatrices de part et de prix, puis avons testé l'impact sur les totaux avant de verrouiller le modèle.
Les prévisions ont principalement reposé sur l'analyse de scénarios, car les approbations, les extensions d'indication et le calendrier des génériques peuvent modifier la courbe davantage qu'une tendance de série temporelle lisse. Chaque scénario a été rattaché au consensus des experts sur la vitesse d'adoption, l'accès attendu des patients et le rythme de normalisation des prix après des événements concurrentiels, puis le scénario de base n'a été sélectionné qu'après que ces hypothèses se soient révélées cohérentes entre les régions.
Validation des données et cycle de mise à jour
Les résultats ont été validés par plusieurs vérifications, notamment en comparant les totaux par indication à des signaux indépendants tels que le nombre d'approbations, les récits d'utilisation thérapeutique et les corridors de prix connus pour les injectables spécialisés. Les écarts importants ont été signalés, recalculés avec des hypothèses ajustées, puis revus à nouveau par un autre analyste avant validation finale.
Si une nouvelle approbation, un signal de sécurité, un changement majeur de remboursement, ou une perturbation de fabrication était identifié, nous recontactions les sources pour confirmer l'impact directionnel et mettre à jour les données d'entrée du modèle. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsqu'un événement significatif modifie sensiblement les attentes à court terme. Avant livraison, un dernier passage est effectué pour s'assurer que les dernières mises à jour publiques et les retours primaires sont reflétés.
Comparaison de la taille du marché de la délivrance de médicaments liposomaux de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour la délivrance de médicaments liposomaux ne correspondent pas toujours car les auteurs ne comptabilisent pas toujours le même ensemble de produits, la même année, ou le même point de revenu dans la chaîne de valeur. Des différences apparaissent également lorsque certaines études mélangent les liposomes avec des plateformes de délivrance lipidique adjacentes, ou lorsque les hypothèses de prix ne sont pas actualisées après des événements d'exclusivité.
Les listes d'approbations réglementaires, le libellé des étiquettes de produits et l'orientation des revenus des marques vérifiée de manière croisée sont les points de preuve qui maintiennent Mordor Intelligence ancré uniquement aux formes galéniques liposomales finies sur ordonnance, ce qui évite de gonfler le total en intégrant des nanoparticules lipidiques non liposomales ou des revenus de services qui ne représentent pas des ventes de médicaments.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,39 milliards USD (2026) | |
| Éditeur professionnel A | 5,29 milliards USD (2025) | Utilise une année de référence différente et une courbe de croissance plus rapide jusqu'en 2032, et la description du périmètre ne sépare pas clairement les revenus des médicaments finis des interprétations plus larges des revenus de système ou de chaîne d'approvisionnement. |
| Bureau de données sectorielles B | 6,11 milliards USD (2024) | Combine les liposomes avec les systèmes de délivrance de médicaments à base de nanoparticules lipidiques en un seul total, ce qui élargit généralement l'univers de produits comptabilisés même si certains revenus importants liés aux vaccins sont exclus. |
La comparaison montre que les choix de calendrier et de périmètre expliquent l'essentiel de l'écart, plutôt qu'une quelconque étape de calcul unique. En maintenant l'univers comptabilisé ancré aux médicaments liposomaux approuvés et commercialisés, puis en testant la résistance des prix et du mix par des vérifications d'experts, le chiffre final reste traçable à des données d'entrée qui peuvent être revérifiées et actualisées.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la livraison de médicaments par liposomes ?
Le marché de la livraison de médicaments par liposomes est évalué à 6,39 milliards USD en 2026 et devrait croître pour atteindre 9,48 milliards USD d'ici 2031 à un TCAC de 8,19 %.
Quel produit détient la plus grande part dans le segment des liposomes ?
La doxorubicine liposomale est en tête avec 35,92 % de part, soutenue par des décennies d'utilisation clinique et des avantages éprouvés en matière de réduction de la cardiotoxicité.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
La fabrication rentable, l'expansion de la couverture des soins de santé et l'augmentation de l'incidence du cancer confèrent à l'Asie-Pacifique un TCAC de 10,57 % jusqu'en 2031.
En quoi les cubosomes diffèrent-ils des liposomes traditionnels ?
Les cubosomes présentent une phase lipidique cubique qui offre jusqu'à huit fois une absorption cellulaire plus élevée et un meilleur échappement endosomal, ce qui bénéficie à la thérapie génique et à la délivrance de vaccins.
Quel est le principal obstacle réglementaire pour les nouveaux médicaments liposomaux ?
Des normes strictes en matière de chimie, de fabrication et de contrôles exigent une caractérisation détaillée de la taille des particules, de l'efficacité d'encapsulation et de la cinétique de libération, ce qui alourdit les coûts et les délais de développement.
Les liposomes PEGylés sont-ils encore viables malgré les préoccupations relatives aux anticorps ?
Oui, les systèmes PEGylés détiennent toujours 60,65 % de part de marché ; cependant, les entreprises investissent dans des revêtements furtifs alternatifs pour réduire le risque d'hypersensibilité tout en préservant la circulation prolongée.
Dernière mise à jour de la page le:



