
Taille et Part du Marché des Dispositifs Dentaires au Brésil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 304.36 Millions de dollars américains |
| Taille du Marché (2026) | 316.56 Millions de dollars américains |
| Taille du Marché (2031) | 385.46 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 4.01 % |
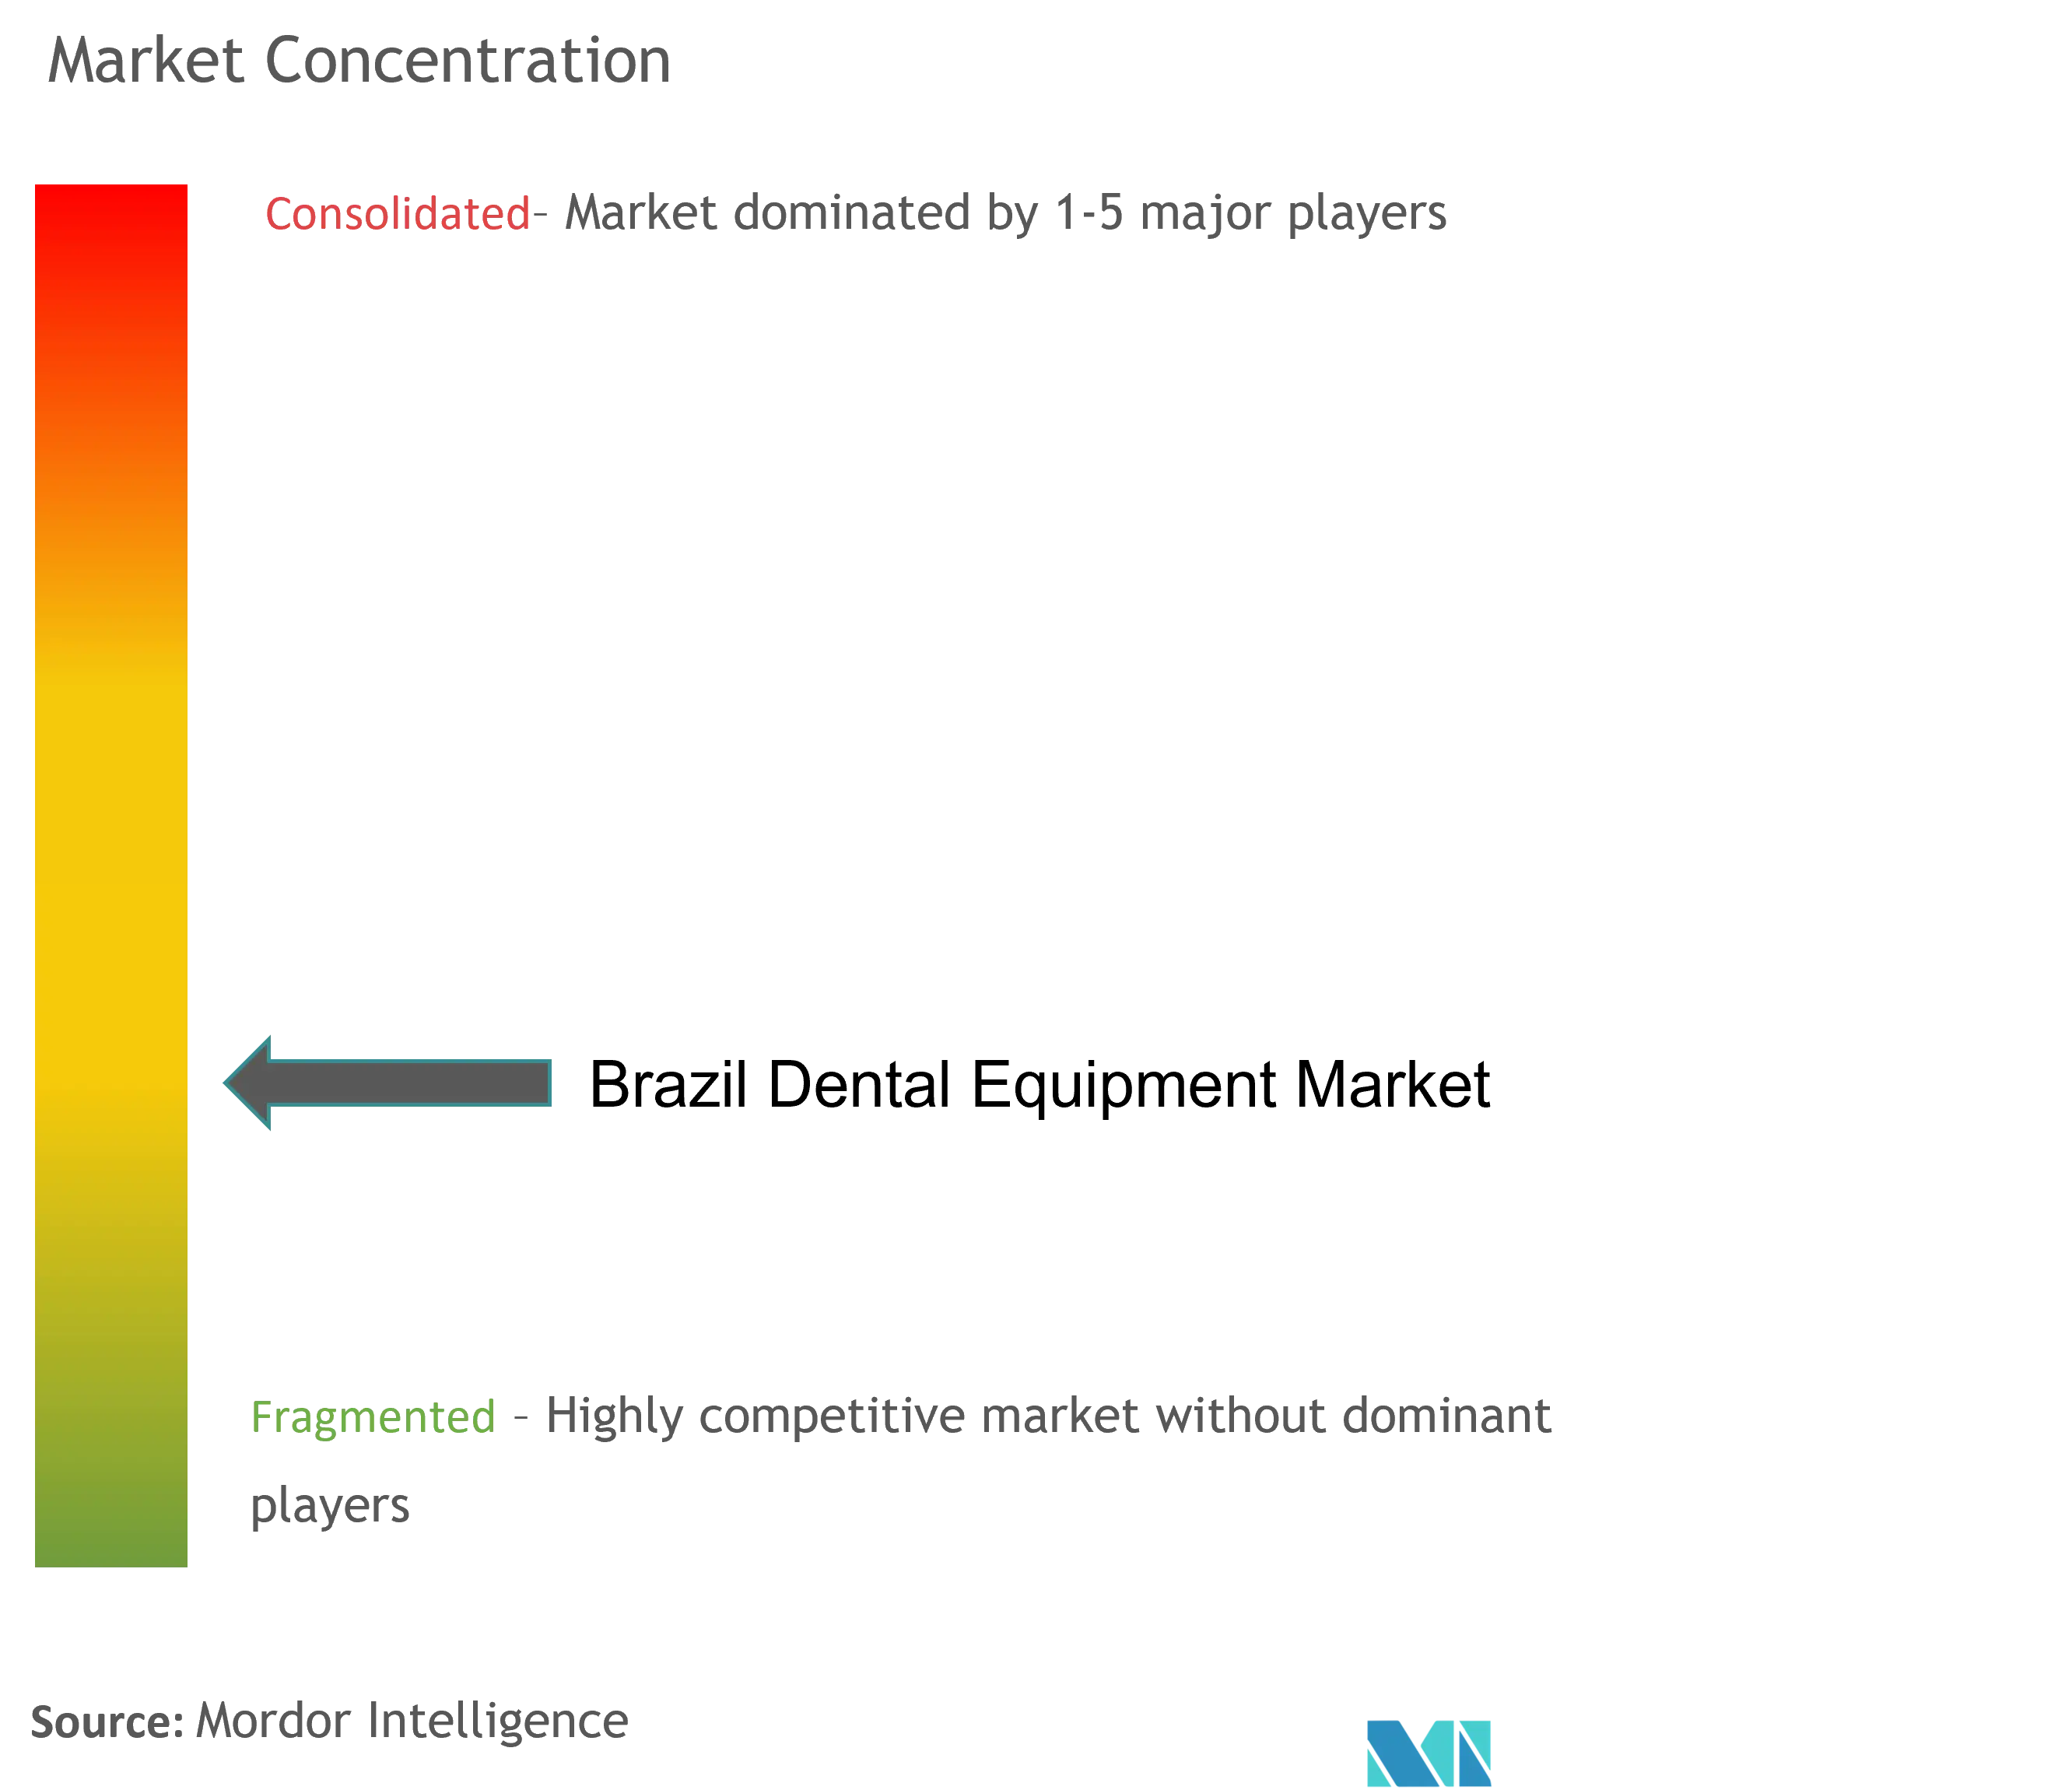
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Dispositifs Dentaires au Brésil par Mordor Intelligence
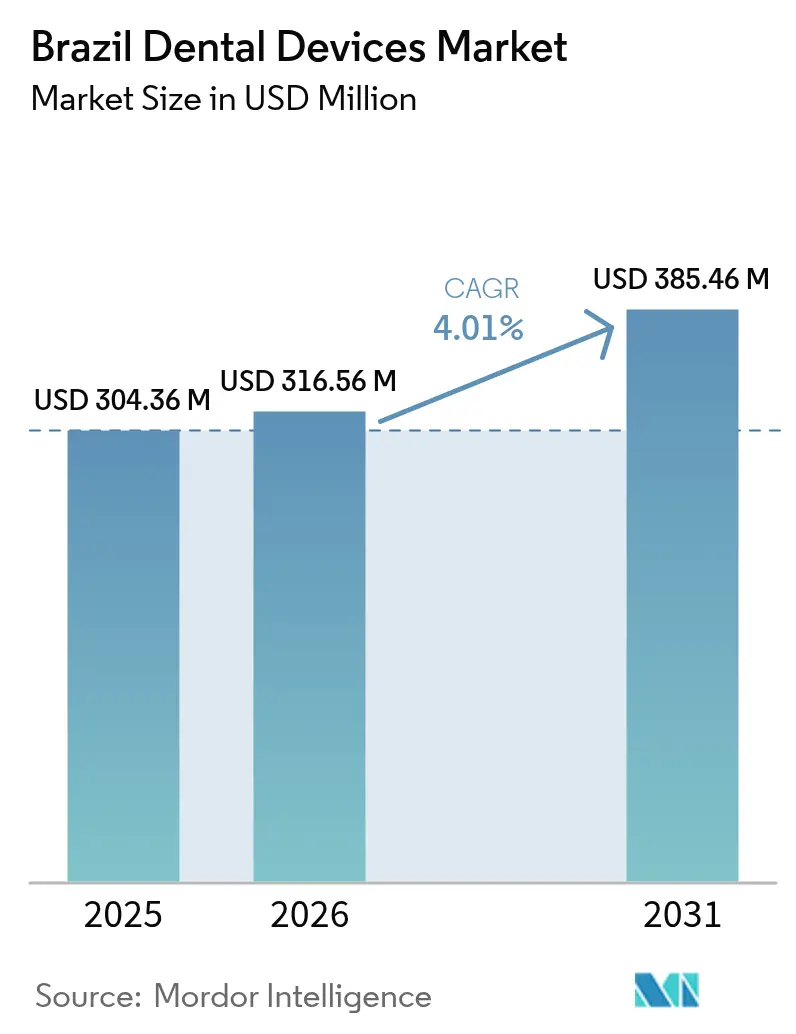
La taille du marché des dispositifs dentaires au Brésil devrait passer de 304,36 millions USD en 2025 à 316,56 millions USD en 2026, pour atteindre 385,46 millions USD d'ici 2031, avec un TCAC de 4,01 % sur la période 2026-2031.
La demande en équipements s'accroît parallèlement à une hausse de 66 % sur dix ans des souscriptions à des assurances dentaires complémentaires, mais les cliniques publiques ne réalisent encore qu'une fraction des procédures complexes, de sorte que les cabinets privés et les organisations de services dentaires en pleine expansion continuent d'acquérir de nouveaux fauteuils opératoires, des systèmes d'imagerie et des outils de conception et fabrication assistées par ordinateur (CAO/FAO). À l'inverse, les taxes à l'importation superposées ainsi qu'un real affaibli font grimper les coûts à l'arrivée des équipements étrangers jusqu'à 80 % ; cette contrainte confère aux fauteuils, implants et compresseurs fabriqués localement un net avantage tarifaire. L'interaction entre des voies d'approbation simplifiées pour les dispositifs à faible risque et des exigences de preuves plus strictes pour les implants à risque élevé récompense les fabricants multinationaux disposant de dossiers cliniques étoffés, tout en incitant les entreprises nationales à se démarquer par un service localisé et une diversification des exportations. Ces forces soutiennent collectivement une dynamique régulière mais mesurée sur le marché des dispositifs dentaires au Brésil, même si les disparités régionales persistent en matière de densité de dentistes et de couverture assurantielle.
Principaux Enseignements du Rapport
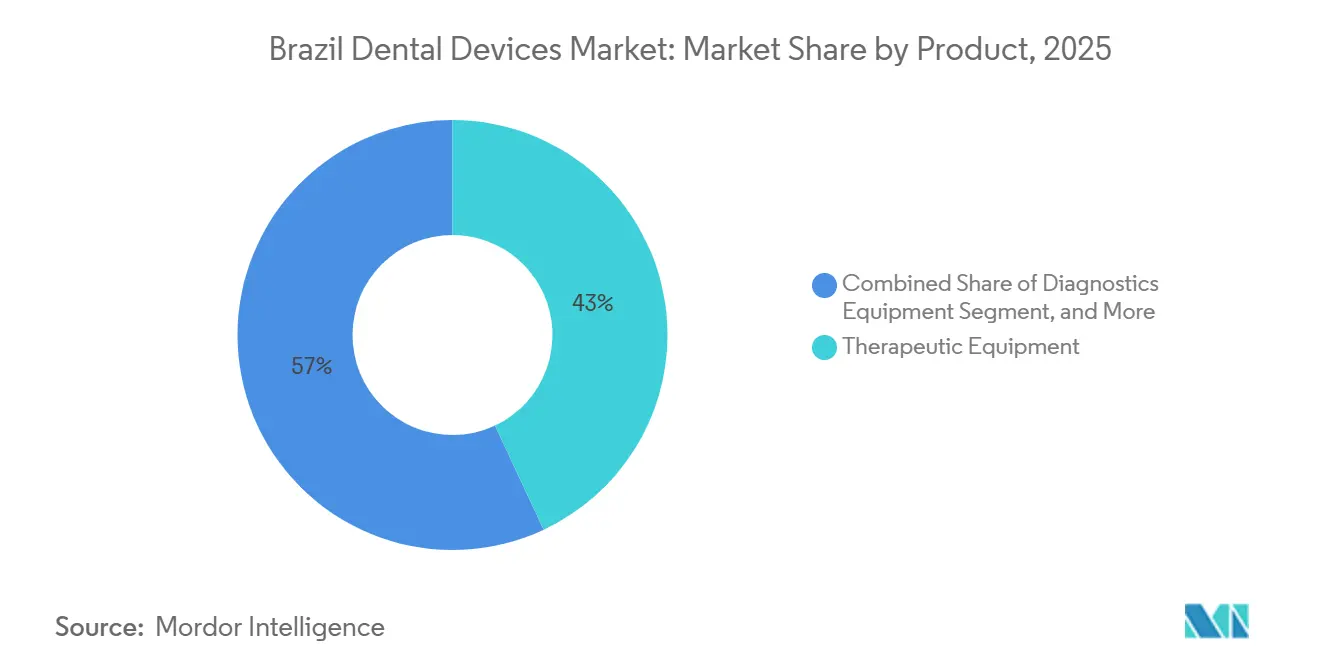
- Par produit, les équipements thérapeutiques ont représenté 43,02 % de la part du marché des dispositifs dentaires au Brésil en 2025, tandis que les consommables dentaires devraient afficher le TCAC le plus rapide, à 6,91 %, d'ici 2031.
- Par traitement, les procédures prothétiques ont représenté 38,12 % du marché des dispositifs dentaires au Brésil en 2025, et les soins orthodontiques progressent à un TCAC de 5,51 % grâce à l'adoption des aligneurs transparents.
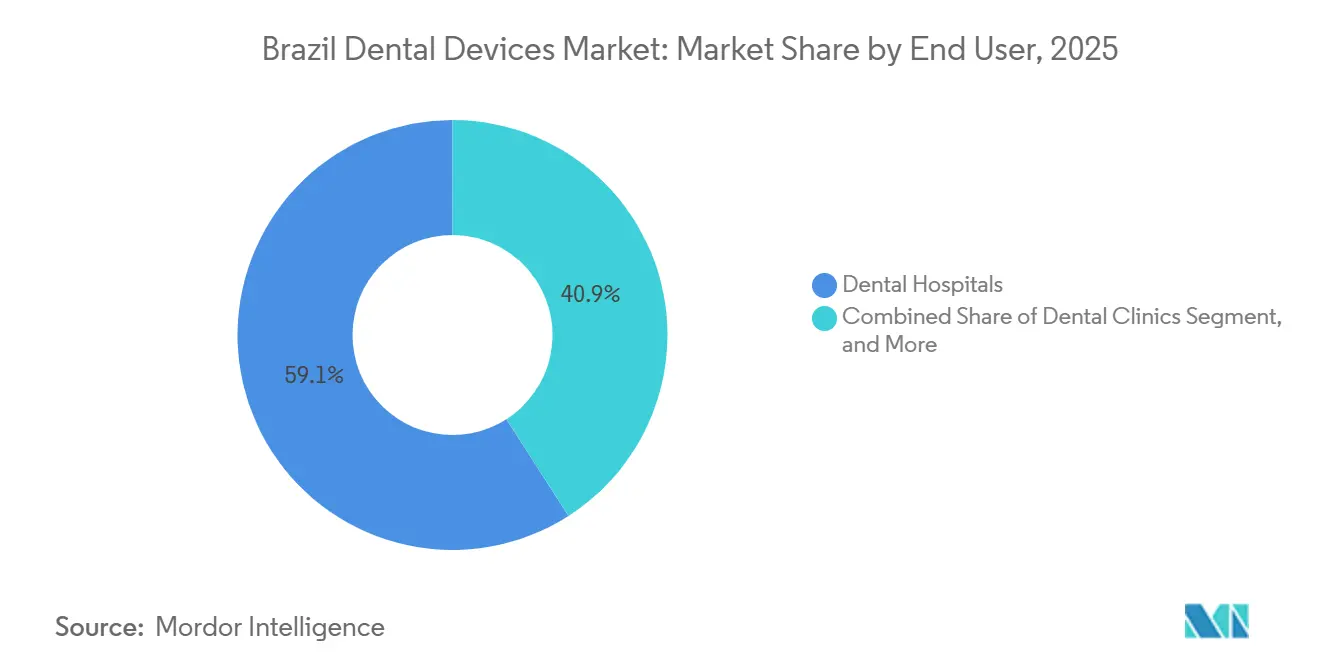
- Par utilisateur final, les cliniques dentaires ont représenté 59,08 % des dépenses en 2025 ; les laboratoires dentaires constituent le canal à la croissance la plus rapide, avec un TCAC de 7,08 %, à mesure que le fraisage CAO/FAO et l'impression 3D transfèrent la fabrication prothétique en interne.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Perspectives du Marché des Dispositifs Dentaires au Brésil
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Forte Prévalence des Caries Dentaires Non Traitées et des Maladies Parodontales | 0.8% | National, concentré dans les régions Nord et Nord-Est avec un accès plus limité | Long terme (≥ 4 ans) |
| Expansion de la Couverture d'Assurance Dentaire Complémentaire au Brésil | 0.6% | National, centres urbains et segments d'employés d'entreprises | Moyen terme (2–4 ans) |
| Adoption Accélérée de la Dentisterie Numérique (CAO/FAO, CBCT, Impression 3D) | 1.1% | Régions Sud-Est et Sud, cliniques métropolitaines et organisations de services dentaires | Court terme (≤ 2 ans) |
| Développement des Pôles de Fabrication Nationaux | 0.4% | National, avec une production concentrée à São Paulo, Paraná, Santa Catarina | Moyen terme (2–4 ans) |
| La RDC 751/22 de l'ANVISA Accélère les Approbations de Dispositifs à Risque Faible/Moyen | 0.5% | National, bénéficiant aux fabricants et importateurs de dispositifs de classe I et II | Court terme (≤ 2 ans) |
| Montée en Puissance Rapide des Chaînes Dentaires d'Entreprise et des Organisations de Services Dentaires Stimulant les Cycles d'Investissement | 0.9% | National, expansion des franchises dans les villes secondaires et les zones métropolitaines | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Forte Prévalence des Caries Dentaires Non Traitées et des Maladies Parodontales
L'enquête SB Brasil 2023 a rapporté un indice moyen de dents cariées-absentes-obturées de 16,75 chez les adultes âgés de 35 à 44 ans, tandis que 53,7 % de cette cohorte nécessitent une réhabilitation prothétique et que 36,27 % des Brésiliens âgés sont totalement édentés.[1]Ministério da Saúde, "SB Brasil 2023 – Pesquisa Nacional de Saúde Bucal," gov.br Les cliniques publiques ne réalisent que 11,3 % des interventions endodontiques et 17,4 % des interventions prothétiques, bien qu'elles soient présentes dans 74,4 % des unités de santé de base, ce qui oriente les cas complexes vers des cabinets privés qui renouvellent régulièrement leurs détartreurs à ultrasons, moteurs chirurgicaux et kits d'implants. L'Organisation Mondiale de la Santé recommande un dentiste pour 1 500 habitants, mais les capitales du Sud-Est affichent des ratios proches de 1:400, tandis que les villes de l'intérieur du Nord et du Nord-Est peuvent dépasser 1:3 000, créant des poches de besoins non satisfaits que les chaînes d'entreprise ciblent désormais avec des fauteuils opératoires mobiles. La parodontite modérée à sévère touche environ 30 à 40 % des adultes, incitant les cliniques à remplacer les embouts de détartrage et les instruments chirurgicaux tous les cinq à sept ans. Ce fardeau persistant de la maladie alimente les cycles de remplacement et soutient la demande de base sur le marché des dispositifs dentaires au Brésil.
Expansion de la Couverture d'Assurance Dentaire Complémentaire au Brésil
Le nombre de bénéficiaires a atteint 34,8 millions en 2025, contre 21 millions en 2015, donnant aux assureurs un levier considérable pour imposer des normes de qualité incluant la radiographie numérique, les caméras intra-orales et les restaurations CAO/FAO. Odontoprev, Hapvida et Notre Dame Intermédica assurent collectivement plus de la moitié de cette base et orientent les patients vers des cliniques du réseau qui investissent dans des scanners au fauteuil et dans la gestion des dossiers en nuage pour accélérer les remboursements. Le déploiement en novembre 2025 par Unimed Odonto d'un avantage d'aligneur invisible pour 1,2 million d'employés couverts illustre un élargissement progressif des soins orthodontiques remboursés. L'expansion de la couverture se concentre dans les régions Sud-Est et Sud du Brésil, creusant l'écart technologique avec les régions mal desservies, mais stimulant néanmoins le renouvellement global des équipements à l'échelle nationale. Les contrats de capitation récompensent la dentisterie préventive, ce qui stimule les achats d'unités d'abrasion à l'air, de dispositifs de détection laser et de logiciels d'évaluation du risque carieux, renforçant la courbe positive du marché des dispositifs dentaires au Brésil.
Adoption Accélérée de la Dentisterie Numérique (CAO/FAO, CBCT, Impression 3D)
Les flux de travail numériques représentent déjà environ 4 milliards de R$ de dépenses annuelles et continuent de croître à des taux à deux chiffres.[2]Valor Econômico, "Mercado de Odontologia Digital Move R$4 Bilhões," valor.globo.com Straumann, Dentsply Sirona et 3Shape ont tous lancé des scanners de nouvelle génération en 2024 et 2025 ; les utilisateurs brésiliens font état d'une capture d'empreinte 30 % plus rapide et d'une pose de couronne en une seule visite, ce qui améliore la satisfaction des patients et la rentabilité des cliniques. L'Emerald S de Planmeca et le TRIOS 5 de 3Shape intègrent l'intelligence artificielle pour effectuer sur place la correspondance des teintes et les vérifications de l'occlusion, réduisant ainsi les reprises. Des laboratoires tels que Ceddo 3D sont passés entièrement à la fabrication numérisée de conception à production en 2025, ramenant les délais d'exécution de dix jours à quarante-huit heures et augmentant le débit de 60 %. L'ANVISA aligne désormais les évaluations des logiciels en tant que dispositifs médicaux sur la norme ISO 13485, accélérant les approbations pour les modules à faible risque tout en exigeant encore des preuves cliniques pour les nouveaux algorithmes. Les gains de productivité immédiats alimentent un cycle de mise à niveau rapide qui renforce le marché des dispositifs dentaires au Brésil.
Montée en Puissance Rapide des Chaînes Dentaires d'Entreprise et des Organisations de Services Dentaires Stimulant les Cycles d'Investissement
Oral Unic a dépassé 300 cabinets en franchise, et le réseau d'Odontoprev compte désormais plus de 20 000 cliniques. Chaque nouvel emplacement installe une suite clé en main comprenant un fauteuil de traitement, une unité de distribution, un capteur numérique, un stérilisateur à vapeur et un compresseur sans huile, achetés en lots permettant d'obtenir des remises de 15 à 25 % par rapport aux commandes de cabinets individuels. L'acquisition en 2024 par Henry Schein de S.I.N. Implant System, ainsi que le rachat de Bionnovation Biomedical par Geistlich, illustrent la course des multinationales à l'obtention d'une production locale permettant de contourner les droits d'importation et de raccourcir les chaînes d'approvisionnement. La troisième usine Neodent de Straumann est entrée en service en 2026, ajoutant des capacités de production d'implants et d'aligneurs pour les ventes nationales et l'exportation. Les achats centralisés des organisations de services dentaires font baisser les prix unitaires mais augmentent le volume total, sécurisant un canal résilient pour le marché des dispositifs dentaires au Brésil.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Taxes à l'Importation Élevées et Volatilité des Changes Renchérissant les Coûts des Équipements | -0.6% | National, affectant tous les importateurs et distributeurs | Court terme (≤ 2 ans) |
| Inégale Densité de Dentistes dans les Régions Nord et Nord-Est du Brésil | -0.4% | Régions Nord et Nord-Est, communes rurales et de l'intérieur | Long terme (≥ 4 ans) |
| Obligations de Logistique Inverse Post-Consommation Alourdissant les Coûts de Conformité | -0.3% | National, avec une application plus stricte dans les agences des États du Sud-Est et du Sud | Moyen terme (2–4 ans) |
| Afflux d'Importations Asiatiques à Bas Coût Comprimant les Marges des Fabricants d'Équipements d'Origine et des Distributeurs | -0.5% | National, affectant les segments de prix inférieurs et les consommables | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Taxes à l'Importation Élevées et Volatilité des Changes Renchérissant les Coûts des Équipements
Le Brésil superpose un droit d'importation de 10 à 35 %, une taxe sur les produits industrialisés de 0 à 15 %, des contributions fédérales proches de 9,25 % et des taxes sur la valeur ajoutée des États de 17 à 19 %, portant les prix à l'arrivée de 40 à 80 % au-dessus des prix départ usine.[3]National Institute of Standards and Technology, "Guide for Importing Medical Equipment into Brazil," nist.gov Le real s'est affaibli de 4,96 à 5,73 pour un dollar américain entre janvier 2024 et décembre 2025, de sorte que les distributeurs répercutent les pertes de change ou renégocient les contrats libellés en dollars, amputant les marges brutes de 8 à 12 points de pourcentage. Le programme ex-tarifário peut ramener les droits d'importation à environ 2 %, mais les révisions peuvent prendre jusqu'à 12 mois et excluent les consommables. Les entreprises nationales en profitent : Maquira vend des fauteuils de traitement jusqu'à 40 % moins chers que leurs homologues importés, et les implants S.I.N. coûtent souvent deux fois moins cher que les gammes européennes haut de gamme. Ces écarts de prix freinent le segment supérieur du marché des dispositifs dentaires au Brésil, même si les volumes migrent vers des options moins chères.
Inégale Densité de Dentistes dans les Régions Nord et Nord-Est du Brésil
Le Sud-Est concentre 51 % des plus de 400 000 dentistes du Brésil, tandis que le Nord n'en compte que 4 % malgré une part de 8 % de la population. Les communes de l'intérieur de l'Amazonas, du Pará et du Maranhão présentent des ratios inférieurs à 1:3 000, ce qui limite le renouvellement local des équipements. Bien que 74,4 % des unités de santé de base disposent de cabinets dentaires, seules 11,3 % proposent des traitements endodontiques et 17,4 % des traitements prothétiques, reflétant des pénuries d'instruments rotatifs, de fours à porcelaine et d'imagerie avancée. Les diplômés des écoles dentaires du Nord-Est migrent souvent vers le Sud-Est dans les cinq ans suivant leur formation, creusant davantage l'écart d'offre. Les chaînes de franchise ont ouvert des dizaines de sites dans des villes plus petites en 2025, mais chaque clinique génère 40 à 50 % moins de revenus d'équipements qu'une homologue métropolitaine en raison de la moindre complexité des cas. Sans incitations ciblées, cette disparité continuera de peser sur le marché des dispositifs dentaires au Brésil.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Produit : Les Consommables Dépassent les Équipements Durables
Les équipements thérapeutiques ont représenté 43,02 % de la valeur en 2025 et demeurent l'épine dorsale de chaque fauteuil opératoire. Les unités numériques au fauteuil telles que DS Core combinent imagerie, diagnostic par intelligence artificielle et connectivité en nuage pour réduire le temps par procédure d'environ un tiers. Par ailleurs, la catégorie des consommables devrait croître à un TCAC de 6,91 %, le plus rapide du marché des dispositifs dentaires au Brésil, en raison des protocoles de contrôle des infections à usage unique et des volumes plus élevés de fraises de fraisage, de résines pour imprimantes 3D et d'élastiques orthodontiques. Le mandat actualisé de gestion des déchets de l'ANVISA ajoute des coûts de traçabilité, incitant les cliniques à opter pour des plateaux autoclavables pour les instruments réutilisables et des emballages à usage unique certifiés. Les systèmes de diagnostic poursuivent une progression solide, les assureurs exigeant une confirmation radiographique pour le remboursement, et les laboratoires s'appuyant sur des scanners intra-oraux pour éviter les modèles physiques. Les compresseurs, pompes d'aspiration et autoclaves croissent approximativement au rythme des nouvelles ouvertures de cabinets, mais font face à une banalisation due aux importations d'origine asiatique vendues avec 30 % de remise. Les marques nationales amortissent cette concurrence en offrant un service plus rapide et une meilleure disponibilité des pièces.
La demande sur le marché des dispositifs dentaires au Brésil pour les diagnostics, notamment la tomographie volumique à faisceau conique, augmente parallèlement aux volumes de thérapie implantaire. L'Emerald S de Planmeca, par exemple, se synchronise avec des logiciels CAO tiers, permettant aux laboratoires de concevoir des prothèses du jour au lendemain. Des acteurs locaux concurrents comme Alliage et Maquira sous-cotent les importations haut de gamme tout en investissant dans des processus certifiés ISO pour rester compétitifs face au renforcement des règles de preuve de la RDC 925/2024. Cette combinaison de concurrence par les prix et de convergence progressive de la qualité maintient un mix de fournisseurs diversifié.


Par Traitement : L'Orthodontie Progresse grâce à l'Adoption des Aligneurs Transparents
La prothétique a représenté 38,12 % du chiffre d'affaires en 2025, une population vieillissante recherchant de plus en plus des solutions fixes et amovibles en céramique ou en zircone. Les flux de prothèses dentaires numériques compriment désormais les visites au fauteuil de 6 à 2 et permettent aux laboratoires d'augmenter leur débit de bien plus de la moitié. Les taxes à l'importation renchérissent les blocs céramiques, mais les patients du segment supérieur de la classe moyenne perçoivent la haute esthétique comme valant le surcoût, renforçant les segments de valeur au sein du marché des dispositifs dentaires au Brésil.
L'orthodontie progresse à un TCAC de 5,51 %, ce qui en fait le segment de traitement à la croissance la plus rapide. Les plans d'entreprise ont commencé à couvrir les aligneurs fin 2025, élargissant la demande au-delà des seuls acheteurs à motivation esthétique. L'acquisition par Straumann de Smilink's Neodent fournit une base de fabrication locale à faible coût, réduisant les coûts par cas de 20 à 30 % et exerçant une pression sur les marques d'aligneurs étrangères. L'endodontie et la parodontologie continuent de se développer, mais à des rythmes plus lents, car peu d'unités publiques disposent de limes rotatives ou de biomatériaux régénérateurs, même si la maladie parodontale touche désormais près de deux adultes sur cinq. À mesure que les appels d'offres publics commencent à inclure des détartreurs à ultrasons et des membranes de greffe osseuse, un potentiel de hausse demeure.
Par Utilisateur Final : Les Laboratoires se Numérisent Rapidement
Les cliniques dentaires ont représenté 59,08 % des dépenses en 2025, avec des volumes concentrés dans les grands centres urbains où les réseaux d'assureurs et les chaînes d'entreprise dictent les normes d'achat. Un cabinet urbain sur quatre exploite désormais un scanner intra-oral connecté à un portail en nuage, tandis que les cabinets de l'intérieur restent souvent analogiques. Les facultés hospitalières et les centres spécialisés achètent des microscopes chirurgicaux et des lasers haut de gamme qui se diffusent ensuite progressivement vers les cabinets privés.
Les laboratoires dépasseront les cliniques avec un TCAC de 7,08 % à mesure que la numérisation de bout en bout permet à une petite équipe de techniciens de gérer un doublement du volume de cas. Le passage de Ceddo 3D à un flux de travail entièrement numérique illustre les avantages en termes de coûts et de délais que les laboratoires plus petits reproduisent désormais avec des logiciels CAO à architecture ouverte et des formats de fichiers neutres. La nouvelle usine de Straumann à Curitiba livrera des implants et des piliers aux laboratoires à des prix 10 à 15 % inférieurs à ceux des pièces importées, renforçant la sécurité de l'approvisionnement national. Les universités maintiennent également une base stable en achetant des mannequins, des fantômes radiographiques et des logiciels de simulation virtuelle pour satisfaire aux exigences d'accréditation.
Analyse Géographique
La demande régionale reflète les schémas de développement économique et la maturité des infrastructures de santé à travers le Brésil. São Paulo et Rio de Janeiro ancrent le marché des dispositifs dentaires au Brésil, portés par des bases de praticiens denses, un pouvoir d'achat plus élevé des patients et une logistique de distribution favorable. Les cliniques de ces métropoles adoptent facilement les outils de diagnostic par intelligence artificielle et les scanners en nuage, établissant des références technologiques pour le reste du pays.
Les pénuries de dentistes, la faible souscription aux assurances et des itinéraires d'approvisionnement plus longs ajoutent encore 8 à 12 % aux coûts à l'arrivée, de sorte que les cliniques limitent leurs achats aux instruments essentiels et s'appuient sur des initiatives de soins mobiles ou de télédentisterie encore en phase précoce de cadre réglementaire. La logistique des importations amplifie les différences régionales : 70 % des expéditions transitent par les ports de Santos et de Paranaguá, ce qui réduit les délais de livraison pour les acheteurs du Sud-Est et du Sud jusqu'à dix jours par rapport aux transports routiers couvrant 2 000 à 3 000 kilomètres vers le bassin amazonien. Les agences de surveillance des États de São Paulo et de Rio de Janeiro inspectent également plus fréquemment la conformité en matière de stérilisation, obligeant les cliniques à renouveler plus rapidement leurs autoclaves et kits de maintenance, ce qui stimule indirectement les ventes locales mais augmente les coûts d'exploitation.
Paysage réglementaire
L'ANVISA réglemente les dispositifs dentaires dans le cadre plus large des dispositifs médicaux, avec une classification basée sur le risque (Classe I à IV) définie par la RDC 751/2022. Les produits de Classe I et II suivent généralement une procédure de notification, tandis que les dispositifs de Classe III et IV nécessitent un enregistrement complet et une documentation technique et clinique plus approfondie, une considération clé pour les systèmes d'implants et autres lignes thérapeutiques à risque plus élevé. En mars 2024, l'ANVISA a publié la RDC 848/2024, mettant à jour les exigences essentielles de sécurité et de performance pour les dispositifs médicaux et relevant le niveau de référence pour les dossiers techniques et les preuves de conformité utilisés dans les enregistrements.
Au-delà des approbations de produits, le Brésil a renforcé la conformité opérationnelle pour les prestataires et laboratoires. En décembre 2025, l'ANVISA a publié la RDC 1.002/2025 établissant des exigences de bonnes pratiques pour les services dentaires et les laboratoires de prothèses dentaires, y compris le traitement des dispositifs et la maintenance des équipements, avec une fenêtre de conformité de 360 jours à compter de la publication. Les obligations de traçabilité et de données ont augmenté en 2025-2026 grâce à l'identification unique des dispositifs (UDI), y compris l'UDI obligatoire pour les dispositifs de Classe IV fabriqués à partir de juillet 2025, et une instruction normative de février 2026 (IN 426/2026, en vigueur en mars 2026) fixant les règles de transmission des données UDI à la base de données SIUD ; certaines catégories d'équipements nécessitent également une évaluation de conformité par des organismes accrédités par l'INMETRO avant l'enregistrement auprès de l'ANVISA.
Paysage Concurrentiel
Le marché des dispositifs dentaires au Brésil est modérément fragmenté. La part combinée de Dentsply Sirona, du Straumann Group (Neodent), de Henry Schein, de Solventum Oral Care et d'Envista est significativement plus élevée en 2025. Les multinationales bénéficient d'un avantage dans les plateformes intégrées et les preuves cliniques, illustré par le flux transparent imagerie-conception de DS Core et les implants Neodent compétitifs avec garantie nationale et livraison rapide. Les fabricants brésiliens ripostent avec des gammes de produits 30 à 60 % moins chères et un service le jour même ; Maquira gère plus de 50 centres de service régionaux et affirme que les temps d'arrêt dépassent rarement deux jours.
Les acquisitions stratégiques façonnent le secteur. Le rachat de S.I.N. Implant System par Henry Schein fournit un portefeuille d'implants intégré verticalement, tandis que la prise de contrôle de Bionnovation Biomedical par Geistlich ajoute des biomatériaux régénérateurs fabriqués à São Paulo. Straumann a également acquis le fabricant d'aligneurs transparents Smilink et ouvert sa troisième usine locale en 2026. Des startups numériques émergentes telles que Dio Inteligência Odontológica proposent une analyse radiographique basée sur l'intelligence artificielle, visant à intégrer des modules dans les flux de travail des organisations de services dentaires. L'intensité concurrentielle réside donc non seulement dans le matériel, mais aussi dans les écosystèmes logiciels, les solutions de financement et le support après-vente, maintenant un marché des dispositifs dentaires au Brésil animé mais discipliné.
Leaders du Secteur des Dispositifs Dentaires au Brésil
Dentsply Sirona
Angelus Dental
SIN Implant System
Institut Straumann AG
ZimVie Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
La capacité de santé bucco-dentaire publique reste en retard par rapport aux efforts de modernisation observés dans l'adoption technologique du secteur privé. Les cliniques publiques ne réalisent qu'une faible part des procédures complexes (17,4 % des interventions prothétiques et 11,3 % des traitements endodontiques dans le contexte du rapport), ce qui déplace la demande à plus forte acuité vers les cabinets privés et les DSO qui achètent de l'imagerie, des moteurs d'endodontie et des kits d'implants. Du côté du SUS, le programme Brasil Sorridente reste un moteur structurel des achats, et en octobre 2025, le ministère de la Santé a ouvert une consultation publique sur la distribution d'équipements dentaires pour le SUS, indiquant des travaux en cours sur les spécifications d'achat pour les fauteuils, les pièces à main et les équipements de diagnostic.
La dentisterie numérique constitue une autre opportunité identifiable, reflétée à la fois dans les comportements de dépenses et les actions des fournisseurs. Le contexte du rapport cite environ 4 milliards de R$ de dépenses annuelles pour les flux de travail numériques, tandis que les laboratoires améliorent leurs délais d'exécution grâce à la CAO/FAO et à l'impression 3D, ce qui soutient la demande de scanners, d'intrants de fraisage et d'impression, et de contrats de service associés. La fabrication nationale orientée vers l'exportation soutient également une disponibilité plus large des produits et une meilleure couverture des services : en juin 2026, Alliage a mis en avant son expansion internationale avec des exportations représentant 40 % de son chiffre d'affaires dans plus de 50 pays, ce qui peut se répercuter sur les prix domestiques, la disponibilité des pièces et les capacités de service après-vente. La réglementation crée une voie parallèle pour les fournisseurs conformes en matière de traçabilité, de logiciels et de systèmes qualité, les exigences de transmission UDI et les règles essentielles mises à jour en matière de sécurité et de performance (RDC 848/2024) poussant cliniques, laboratoires et fabricants d'équipement d'origine vers une documentation standardisée, la connectivité et des flux de travail validés.
Développements récents du secteur
- Mai 2026 : Dentsply Sirona a lancé au Brésil les fonctionnalités de diagnostic par rayons X 3D DS Core Diagnose alimentées par l'IA, ajoutant des flux d'analyse basés sur le cloud pour les utilisateurs de ses systèmes CBCT. Ce lancement renforce l'adhérence à la plateforme autour des logiciels d'imagerie vers diagnostic et aide les cliniques à rechercher une interprétation plus rapide et un rapport standardisé sur des opérations multi-sites.
- Février 2026 : Dentsply Sirona a introduit au Brésil le MAGNETOM Free.Max Dental Edition suite à l'approbation de l'ANVISA, le positionnant comme une offre d'IRM exclusivement dentaire pour la région. Ce lancement élargit les options d'imagerie avancée au-delà du CBCT pour les cas complexes et relève le niveau de compétitivité des portefeuilles d'équipements de diagnostic haut de gamme.
- Février 2025 : le Groupe Straumann a étendu sa capacité à son usine de Curitiba pour soutenir la croissance de Neodent, la production supplémentaire devant devenir opérationnelle d'ici 2026. Cette capacité locale additionnelle permet des délais plus courts et une exposition réduite aux frictions d'importation, renforçant le rôle de la fabrication nationale dans les implants et les composants restaurateurs connexes.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché couvre les revenus générés par les dispositifs dentaires et les consommables associés vendus pour utilisation dans le diagnostic et le traitement dentaires au Brésil, couvrant les soins de routine et les procédures spécialisées, pendant la période historique et de prévision indiquée.
Exclusions du périmètre : sont exclus les revenus des services dentaires (temps de fauteuil), les frais généraux des cliniques et les dispositifs médicaux non dentaires utilisés hors du cadre dentaire.
Aperçu de la segmentation
- Par Produit
- Équipements de Diagnostic
- Équipements Thérapeutiques
- Consommables Dentaires
- Autres Équipements Dentaires
- Par Traitement
- Orthodontique
- Endodontique
- Parodontique
- Prothétique
- Par Utilisateur Final
- Hôpitaux Dentaires
- Cliniques Dentaires
- Laboratoires Dentaires
- Autres Utilisateurs Finaux
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la structure de base du modèle et comprendre comment évoluent la demande et l'offre de soins dentaires au Brésil. Nous nous sommes appuyés sur des références publiques et non payantes telles que les publications du ministère de la Santé du Brésil, les indicateurs démographiques et de revenus de l'IBGE, les avis réglementaires et de rappel de l'ANVISA, et les statistiques commerciales de l'UN Comtrade pour les équipements et consommables dentaires.
Pour convertir ces signaux en une vision exploitable du marché, les rapports annuels des entreprises, les présentations aux investisseurs et les sites web des associations locales ont été examinés pour comprendre la disponibilité des produits, les schémas de distribution et l'orientation des prix. Nous avons également utilisé un abonnement payant axé sur les données financières des entreprises et un autre axé sur les données au niveau des expéditions d'import-export pour tester la solidité de l'activité des fournisseurs et le calendrier des grands flux d'équipements. Les sources documentaires listées ici sont uniquement illustratives, et d'autres sources publiques ont été utilisées pour vérifier et clarifier les hypothèses lorsque nécessaire.
Entretiens et enquêtes primaires
Le travail primaire a été réalisé par des entretiens d'experts et des enquêtes structurées auprès de fabricants, importateurs et distributeurs, exploitants de cliniques dentaires, propriétaires de laboratoires et dentistes impliqués dans les achats d'équipements. Comme il s'agit d'un marché exclusivement brésilien, nous avons visé une couverture des principaux centres de demande ainsi que des marchés plus petits de l'intérieur, afin que les hypothèses sur le mix et les prix ne soient pas trop orientées vers les cliniques urbaines haut de gamme. Les réponses des participants ont également clarifié la façon dont les cliniques et les laboratoires planifient le remplacement des équipements et comment les achats de consommables sont liés au volume de procédures au Brésil.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 28% | Direction générale : 14% |
| Niveau intermédiaire : 56% | Responsables fonctionnels/d'unité : 26% |
| Petits acteurs : 16% | Responsables : 60% |
Dimensionnement et prévision du marché
Le dimensionnement a été construit à l'aide d'une approche descendante et ascendante, où les signaux de demande nationale ont d'abord été reconstitués puis recoupés avec des calculs sélectifs côté fournisseurs. Du côté descendant, nous avons constitué un bassin de demande à l'aide d'indicateurs tels que le nombre de professionnels dentaires en exercice, l'intensité des visites dentaires, le mix de procédures (par exemple, restauratrice versus orthodontique), et les cycles typiques de remplacement des équipements lourds.
Une fois le bassin de demande formé, la couche de valeur a été ajoutée en utilisant une logique de prix pratique, où les prix de vente moyens ont été ajustés par type de dispositif et intensité d'importation, puis alignés avec les marges de canal mentionnées lors des entretiens. Pour garder des totaux réalistes, nous les avons corroborés avec des approximations ascendantes échantillonnées telles que les fourchettes de vente des distributeurs, les vérifications du calendrier d'arrivée des importations, et les répartitions de revenus partagées par les participants pour les principaux groupes de produits. Lorsque des lacunes apparaissaient, nous avons utilisé des règles de substitution prudentes, telles que des taux de consommation liés aux procédures pour les consommables et des hypothèses fondées sur le remplacement lorsque les données sur les nouvelles ouvertures de cliniques étaient rares.
Pour les prévisions, nous avons utilisé une analyse de scénarios étayée par des données primaires, car la croissance peut varier en fonction de la disponibilité du crédit pour les cliniques, des mouvements de devises affectant les dispositifs importés, et des changements dans les dépenses des consommateurs. La trajectoire prévisionnelle a ensuite été testée par rapport aux variables macroéconomiques, et la courbe finale a été lissée pour s'aligner sur ce que les acheteurs et les vendeurs décrivaient comme un comportement d'achat réaliste sur le cycle.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés à travers plusieurs passages avant validation, où les totaux du marché ont été comparés à des signaux indépendants comme les tendances d'importation, les récits de croissance de la base installée, et l'orientation des prix observable dans les canaux de distribution. Si un segment évoluait de manière trop marquée par rapport à ces contrôles, nous revisitions la pile d'hypothèses et recontactions les personnes interrogées concernées pour confirmer si un événement ponctuel ou un changement structurel était en cause.
Une étape de révision interne a été effectuée pour confirmer la cohérence arithmétique, le traitement des devises, et le fait que les totaux des segments s'agrègent proprement au marché global. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent (comme des actions réglementaires majeures ou des chocs de prix importants). Avant la livraison, les derniers signaux publics sont réexaminés afin que les clients reçoivent une vision à jour.
Comparaison du dimensionnement du marché brésilien des dispositifs dentaires par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les dispositifs dentaires au Brésil peuvent différer même lorsque l'intitulé du sujet paraît identique, car le panier de produits comptabilisés et les hypothèses temporelles sous-jacentes aux prix et aux devises peuvent changer d'une étude à l'autre. Les différences proviennent également du poids accordé aux importations par rapport à la distribution locale, et de savoir si les prévisions supposent une demande de remplacement stable ou un cycle de mise à niveau technologique plus rapide.
En suivant l'intensité des importations, la consommation de consommables liée aux procédures, et les vérifications de calendrier des devises, Mordor Intelligence se rapproche davantage d'un bassin de demande pratique pour le Brésil que les estimations qui extrapolent principalement des taux de croissance à long terme ou utilisent des périmètres de dispositifs plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 316,56 millions USD (2026) | |
| Éditeur sectoriel A | 255,30 millions USD (2025) | Cette estimation utilise une année de référence différente et peut sous-estimer la valeur à court terme si l'inflation des prix et les cycles d'équipement portés par les importations ne sont pas répercutés de manière cohérente sur l'année suivante, en particulier lorsque le calendrier des devises est simplifié. |
| Éditeur commercial B | 236,10 millions USD (2024) | Ce chiffre semble être ancré à une année antérieure et peut s'appuyer sur un panier de dispositifs plus restreint ou des niveaux de prix plus anciens, ce qui peut tirer le marché vers le bas lorsque le mix évolue vers des équipements à plus forte valeur et des consommables liés aux implants. |
L'écart entre les sources provient principalement du choix de l'année de référence et de la façon dont les dispositifs et les consommables sont regroupés dans le périmètre, suivi de la manière dont les prix et les devises sont répercutés dans le modèle. Avec des indicateurs de demande plus clairs et une logique de prix reproductible, l'estimation reste plus facile à suivre et à mettre à jour lorsque les conditions de marché spécifiques au Brésil évoluent.


Questions Clés Traitées dans le Rapport
Quelle valeur le marché des dispositifs dentaires au Brésil atteindra-t-il d'ici 2031 ?
Il devrait atteindre 384,92 millions USD d'ici 2031 à un TCAC de 4,05 %.
Quel segment de produit connaît la croissance la plus rapide au Brésil ?
Les consommables dentaires devraient se développer à un TCAC de 6,91 % en raison des besoins en contrôle des infections et des fournitures pour les flux de travail numériques.
Pourquoi les coûts d'importation des équipements dentaires sont-ils si élevés au Brésil ?
Une cascade de droits de douane, de prélèvements fédéraux, de taxes d'État et un real affaibli font grimper les coûts à l'arrivée de 40 à 80 % au-dessus des prix départ usine.
Comment les aligneurs transparents influencent-ils la demande orthodontique ?
Les assurances d'entreprise couvrent désormais les aligneurs invisibles, réduisant les frais à la charge des patients et générant un TCAC de 5,51 % dans les revenus orthodontiques.
Quelle tendance accélère le renouvellement des équipements dans les laboratoires ?
Les flux de travail CAO/FAO et d'impression 3D de bout en bout ramènent les délais de fabrication prothétique à moins de deux jours, favorisant l'adoption rapide des outils de fabrication numérique.
Dernière mise à jour de la page le:



