
Taille et Part du Marché du Refroidissement Liquide des Centres de Données
Analyse du Marché du Refroidissement Liquide des Centres de Données par Mordor Intelligence
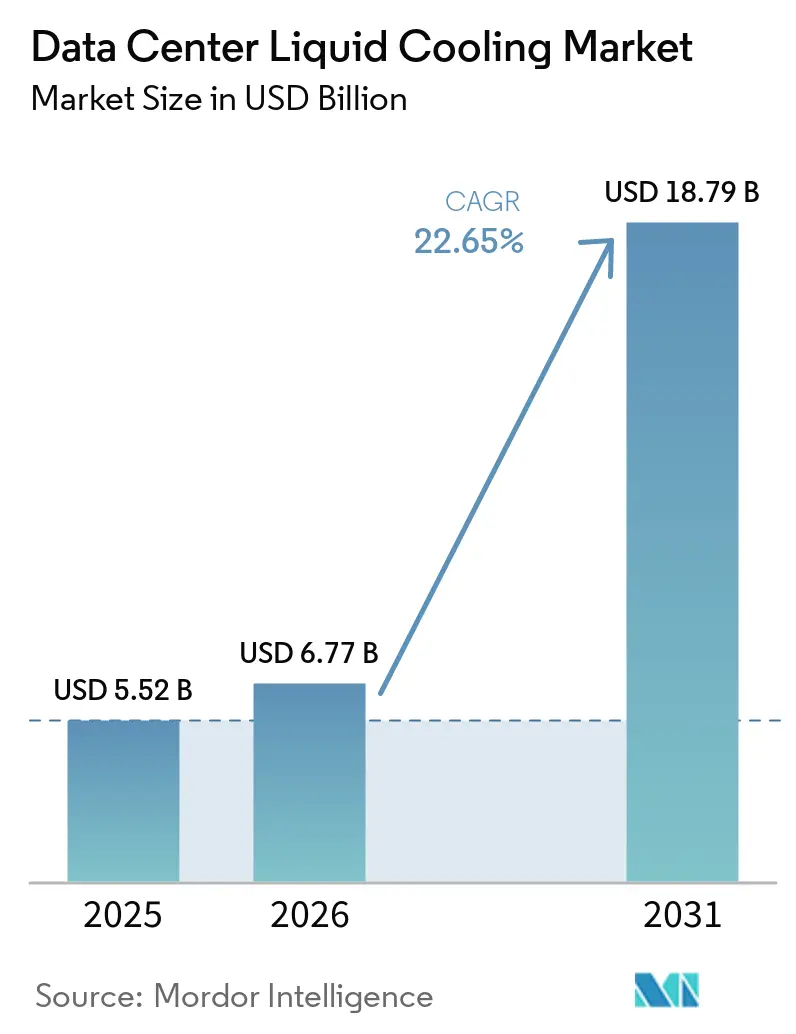
La taille du marché du refroidissement liquide des centres de données est estimée à 6,77 milliards USD en 2026 et devrait atteindre 8,3 milliards USD en 2027, pour atteindre 22,56 milliards USD d'ici 2032, avec un CAGR de 22,14 % de 2027 à 2032.
Les exigences en matière de baies imposées par l'IA et les objectifs de gestion de l'eau favorisent le refroidissement direct vers la puce et d'autres solutions de refroidissement liquide conçues autour de l'installation informatique. En Malaisie, les nouveaux engagements de capacité associent la configuration du refroidissement liquide au développement d'installations destinées aux charges de travail exigeantes. Les coûts de modernisation des sites existants et les besoins en personnel spécialisé peuvent limiter l'étendue de la conversion, même lorsque l'informatique à haute densité crée un besoin thermique. Ces pressions favorisent un soutien coordonné en matière de plateforme, de garantie et de fluide, car une boucle fonctionnelle au niveau de la puce doit s'adapter aux besoins d'implémentation plus larges de l'installation.
Principaux Enseignements du Rapport
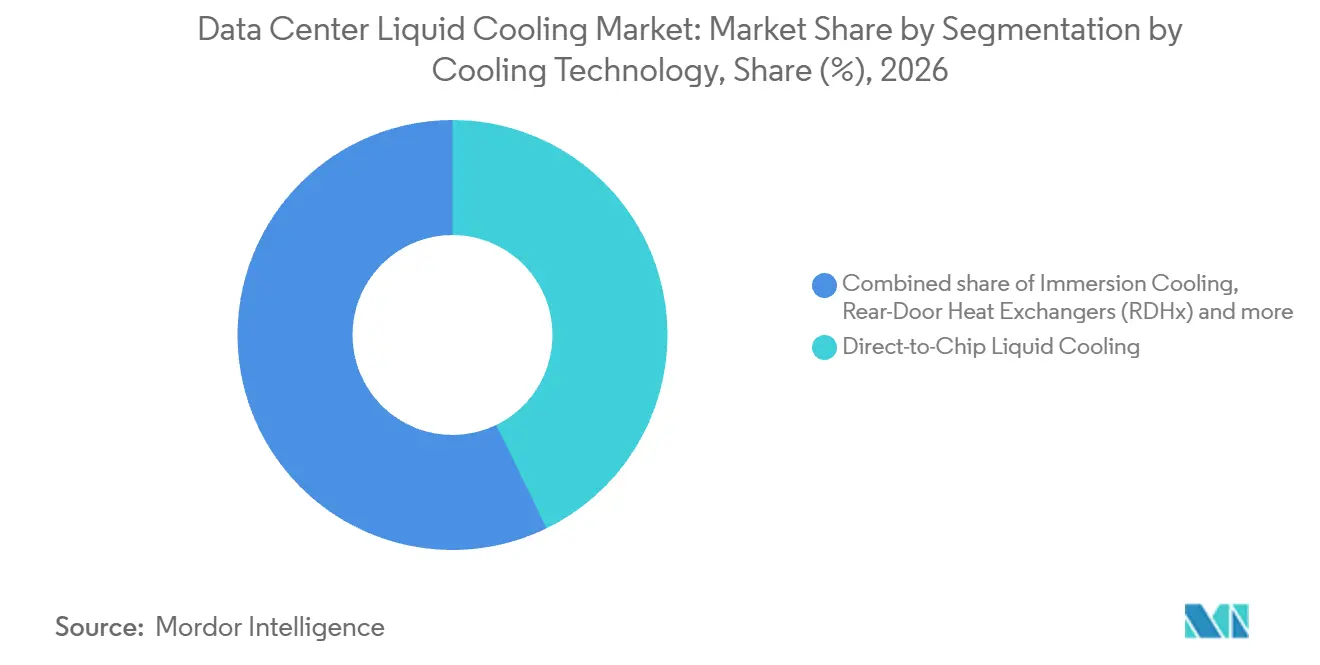
- Par technologie de refroidissement, le refroidissement liquide direct vers la puce détenait une part de marché de 42,79 % du marché du refroidissement liquide des centres de données en 2026, tandis que le refroidissement par immersion devrait connaître la croissance la plus rapide avec un CAGR de 26,12 % de 2027 à 2032.
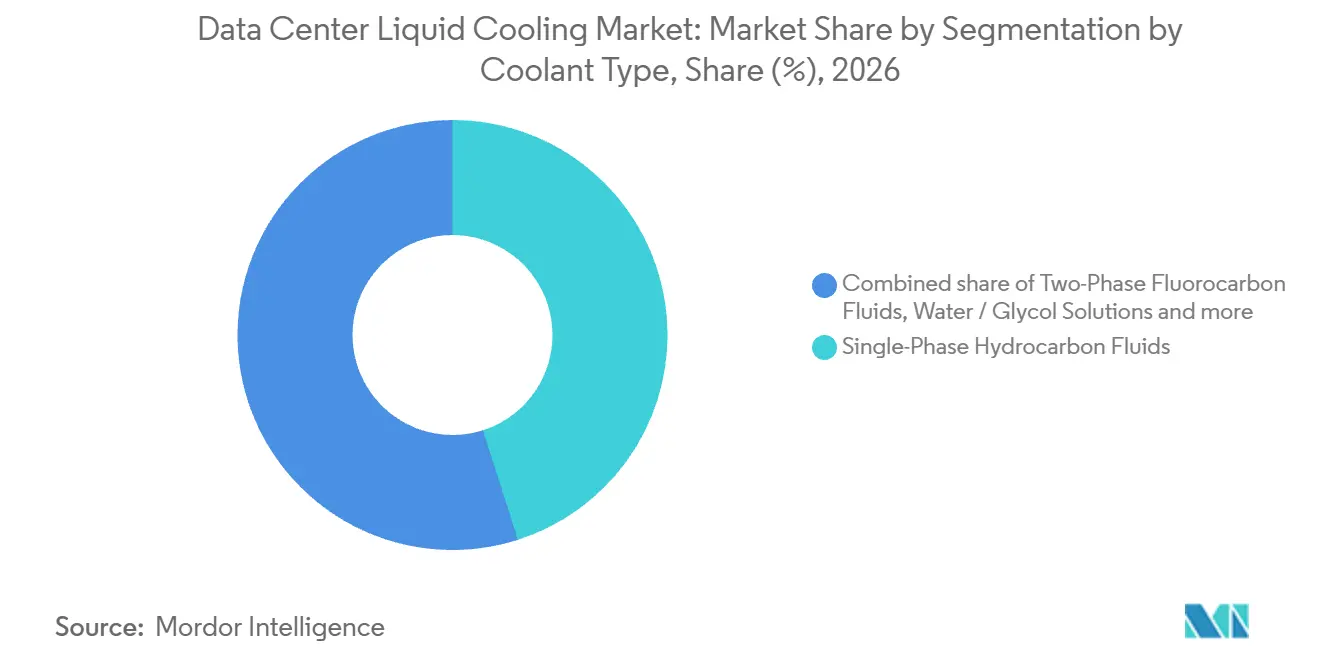
- Parmi les types de fluides caloporteurs, les fluides hydrocarbonés monophasiques représentaient une part de 45,08 % de la taille du marché du refroidissement liquide des centres de données en 2026, et les fluides fluorocarbonés biphasiques devraient connaître la croissance la plus rapide avec un CAGR de 25,14 % de 2027 à 2032.
- Par type de centre de données, les installations hyperscale étaient en tête avec une part de 39,17 % en 2026, tandis que les centres de données de périphérie et micro devraient connaître la croissance la plus rapide avec un CAGR de 24,48 % de 2027 à 2032.
- Dans la catégorie application et charge de travail, l'IA et l'apprentissage automatique détenaient la plus grande part à 35,79 % en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 25,48 % de 2027 à 2032.
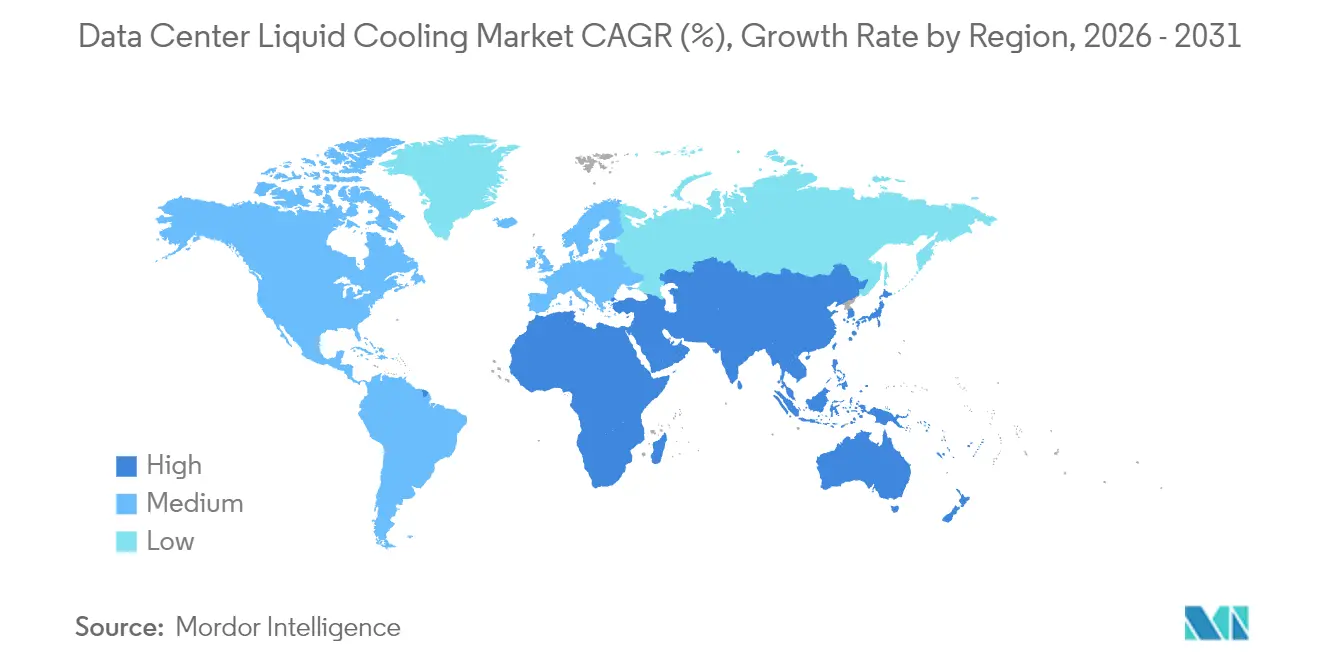
- Sur le plan géographique, l'Amérique du Nord était en tête avec 36,97 % en 2026, tandis que l'APAC devrait connaître la croissance la plus rapide avec un CAGR de 27,17 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse des densités de baies (> 30 kW) dans les installations IA et HPC | +10% | Amérique du Nord, Europe et APAC | Court terme (≤ 2 ans) |
| Feuilles de route zéro émission nette des opérateurs hyperscale accélérant l'adoption du refroidissement liquide | +6% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Garanties des équipementiers couvrant désormais les boucles directes au composant | +4% | Amérique du Nord, Europe et APAC | Court terme (≤ 2 ans) |
| Conceptions de référence prêtes au refroidissement liquide de Nvidia et AMD stimulant l'écosystème | +3.5% | Amérique du Nord et APAC | Moyen terme (2-4 ans) |
| Les incitations gouvernementales en faveur des centres de données écologiques financent les dépenses d'investissement | +2% | Zone de Tomakomai au Japon | Moyen terme (2-4 ans) |
| La réutilisation de la chaleur résiduelle pour le chauffage urbain rentabilise les économies sur les dépenses d'exploitation | +1.5% | Zone de Brescia en Italie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Densités de baies en forte hausse (>30 kW) dans les installations d'IA et de calcul haute performance
L'informatique à haute densité concentre l'opportunité de refroidissement dans les baies qui imposent les plus fortes contraintes sur l'infrastructure des installations. L'enquête mondiale 2026 de l'Uptime Institute a révélé que davantage d'opérateurs signalaient des densités de baies maximales de 30 kW ou plus pour les charges de travail informatiques avancées.[1] Elle a associé la hausse des besoins en puissance des baies aux applications d'IA et autres applications d'entreprise, tandis que les densités modales moyennes continuaient leur lente progression. Cette combinaison fait de la densité moyenne à l'échelle d'une installation un indicateur peu fiable des besoins en refroidissement de ses installations informatiques les plus exigeantes. Les charges thermiques maximales des baies peuvent justifier un investissement ciblé dans le refroidissement liquide, même lorsque la densité moyenne de l'installation ne justifie pas une conversion.
Les feuilles de route zéro émission nette des opérateurs hyperscale accélèrent l'adoption du refroidissement liquide
Les engagements de Microsoft pour 2030 en matière de neutralité carbone et de bilan hydrique positif inscrivent la conception du refroidissement dans une feuille de route environnementale hyperscale plus large. Microsoft a indiqué qu'environ 90 % de son parc de centres de données en propriété fonctionnait avec des systèmes de refroidissement à faible consommation ou sans consommation d'eau en 2025. Il a décrit ses centres de données d'IA refroidis par liquide comme utilisant un refroidissement en boucle fermée, direct vers la puce, pour le contrôle de la température au niveau de la puce sans évaporation d'eau. Cette caractéristique opérationnelle sert l'objectif hydrique à travers la boucle de refroidissement elle-même, reliant un engagement environnemental à une architecture thermique spécifique. Pour les installations d'IA refroidies par liquide de Microsoft, l'ajout de capacité de refroidissement des puces peut soutenir la demande informatique sans augmenter les pertes par évaporation liées à cette opération de refroidissement.
Les garanties des fabricants d'équipements d'origine couvrent désormais les boucles directes vers la puce
Le refroidissement direct vers la puce garanti peut rendre la responsabilité du serveur refroidi une partie plus explicite de la décision de déploiement. En mars 2025, Accelsius a annoncé offrir des garanties au niveau du serveur à l'échelle mondiale pour les principaux systèmes de fabricants d'équipements d'origine, parallèlement à son programme de support de refroidissement direct vers la puce biphasique. Il a également indiqué que des garanties au niveau des références étaient introduites après des tests et une validation par les fabricants d'équipements d'origine. Le fait de lier la couverture à une validation au niveau du serveur et de la référence donne aux acheteurs une base plus précise pour évaluer la configuration protégée qu'une simple déclaration relative au système de refroidissement. Une couverture validée au niveau du serveur peut réduire l'exposition de l'acheteur à un écart entre le support du système thermique et la protection du matériel informatique.
Les conceptions de référence prêtes pour le refroidissement liquide de Nvidia et AMD stimulent l'écosystème
Les fournisseurs de solutions de refroidissement disposent d'une cible d'intégration plus explicite lorsque les plateformes de processeurs spécifient l'infrastructure de baie aux côtés du calcul. En mars 2026, NVIDIA a annoncé sa conception de référence Vera Rubin DSX AI Factory, incluant des orientations pour les partenaires en matière d'alimentation, de refroidissement et de systèmes de contrôle sur l'ensemble de la pile d'infrastructure. AMD a présenté sa conception de référence d'IA à l'échelle de la baie Helios avec refroidissement liquide à déconnexion rapide en octobre 2025, destinée à être adoptée et personnalisée par les fabricants d'équipements d'origine, les fabricants de conception originale et les opérateurs hyperscale. En juillet 2026, AMD a indiqué que les solutions Helios étaient en production pour déploiement par les principales entreprises d'IA à l'échelle du gigawatt. L'intégration de connexions liquides dans une conception de baie adoptable fait du refroidissement une composante de la réplication de la plateforme, de sorte que chaque construction personnalisée comporte une tâche d'intégration thermique définie.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur la prévision du CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expertise terrain limitée parmi les ingénieurs d'installation | -2% | Amérique du Nord, Europe et APAC | Court terme (≤ 2 ans) |
| Coûts de modernisation initiaux élevés pour les sites existants | -1.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Problèmes de compatibilité des matériaux avec les fluides (joints à long terme, circuits imprimés) | -0.8% | Amérique du Nord, Europe et APAC | Long terme (≥ 4 ans) |
| Risque d'approvisionnement en fluides diélectriques spéciaux | -0.5% | Amérique du Nord, Europe et APAC | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expertise terrain limitée parmi les ingénieurs d'installation
L'expertise en refroidissement liquide constitue une contrainte de déploiement au sein de la main-d'œuvre plus large des centres de données. Une perspective évaluée par des pairs en 2025, rédigée par des chercheurs d'Intel Corporation et d'Intel Labs China, a identifié le manque de travailleurs qualifiés comme un défi entravant les technologies de refroidissement liquide. Elle indiquait que l'installation, l'exploitation, la maintenance et le dépannage nécessitent généralement des connaissances et des compétences spécialisées de la part des opérateurs. Pour l'ensemble des postes dans les centres de données, l'enquête 2026 de l'Uptime Institute a révélé que plus de la moitié des répondants avaient du mal à trouver des candidats qualifiés. Un opérateur s'appuyant sur une main-d'œuvre générale d'installation peut transposer ce déficit de compétences lors de la mise en service et de la maintenance, limitant la quantité de nouveaux équipements de refroidissement qu'il peut mettre en service de manière fiable.
Coûts de modernisation initiaux élevés pour les sites existants
Pour les opérateurs de sites existants, la charge en capital du refroidissement liquide peut s'étendre du lot d'équipements à l'installation existante. Le rapport IEA 4E de 2026 décrit les rénovations complètes des centres de données existants comme souvent impraticables et très coûteuses, ce qui incite à des mises à niveau moins perturbatrices. Une modernisation potentielle consiste à remplacer une rangée de baies refroidies par air par une seule baie d'IA haute densité desservie par une unité de distribution de fluide caloporteur liquide vers air. La baie d'IA et l'unité de distribution peuvent être sensiblement plus lourdes que les équipements conventionnels, de sorte que des répartiteurs de charge peuvent être nécessaires pour éviter une surcharge du plancher. Même cette voie simplifiée peut nécessiter des travaux structurels tels que des répartiteurs de charge, de sorte que le coût de modernisation peut dépasser le seul matériel de refroidissement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par technologie de refroidissement :
l'échelle des processeurs et les voies de modernisation façonnent l'adoptionLe refroidissement liquide direct vers la puce représentait une part de 42,79 % de la taille du marché du refroidissement liquide des centres de données en 2026, ce qui en fait le segment le plus important. En février 2026, CoolIT Systems Inc., acquis par Ecolab en juillet 2026, a indiqué que ses plaques froides refroidissaient plus de 5 millions de GPU, CPU et accélérateurs d'IA dans le monde. Il a également signalé l'utilisation de sa technologie de refroidissement liquide direct dans 7 des 10 supercalculateurs les plus puissants, dont El Capitan. Ces empreintes associent le refroidissement au niveau de la puce à la fois à une large population de processeurs et à des installations informatiques exigeantes. La portée commerciale d'une conception de plaque froide peut se multiplier sur les positions de processeurs au sein de chaque système, reliant l'approvisionnement en composants à l'échelle de déploiement informatique.
Le refroidissement par immersion devrait être le segment à la croissance la plus rapide, avec un CAGR de 26,12 % de 2027 à 2032. Shell a indiqué en 2026 que ses propres fluides de refroidissement par immersion étaient utilisés dans ses centres de données à Houston et Amsterdam. Les échangeurs de chaleur en porte arrière ont offert à NorthC une autre voie à Münchenstein (Bâle) 1 en Suisse, où l'équipement USystems de Legrand a été installé sans interrompre les opérations en novembre 2025. Shell développe ses fluides d'immersion dans ses propres laboratoires, combinant les rôles de développeur de fluides et d'opérateur de centre de données dans cet exemple. La combinaison de ces rôles peut connecter directement le développement de fluides aux exigences opérationnelles, offrant à l'adoption de l'immersion une voie au sein de la même organisation.



Par type de fluide caloporteur :
la qualification et les engagements de fabrication différencient les fluidesLes fluides hydrocarbonés monophasiques représentaient une part de marché de 45,08 % du marché du refroidissement liquide des centres de données en 2026, ce qui en fait le segment le plus important. Intel a certifié les fluides d'immersion de Shell Lubricants en 2025 pour leur compatibilité avec les processeurs Intel Xeon de 4e et 5e génération, première gamme de fluides à obtenir sa certification de centre de données pour le refroidissement par immersion. L'offre S3 X monophasique de Shell utilise un fluide hydrocarboné à base de GTL. Une telle validation spécifique au processeur confère à la sélection du fluide une relation définie avec la plateforme informatique. Sa valeur commerciale réside dans la qualification du fluide pour un environnement matériel identifié, plutôt que de s'appuyer sur la large catégorie des hydrocarbures comme spécification suffisante.
Les fluides fluorocarbonés biphasiques devraient être le segment à la croissance la plus rapide, avec un CAGR de 25,14 % de 2027 à 2032. Parmi les autres fluides caloporteurs, les solutions eau/glycol sont utilisées dans certains centres de données de Microsoft, où une solution de propylène-glycol sert les systèmes de refroidissement en boucle fermée. En mai 2025, Chemours a conclu un accord avec Navin Fluorine International Limited pour la fabrication du fluide d'immersion biphasique Opteon, avec une capacité de fabrication initiale prévue pour 2026. En août 2026, la présentation aux investisseurs de Navin Fluorine visait l'achèvement du projet Chemours d'ici fin septembre 2026. Le calendrier du projet de Navin Fluorine détermine donc quand la capacité Opteon fabriquée sous contrat pourra commencer.

Par type de centre de données :
les grandes plateformes et les installations distribuées nécessitent des modèles de livraison différentsLes installations hyperscale détenaient la plus grande part de segment, à 39,17 % des revenus du marché en 2026. Google a indiqué en avril 2025 qu'il avait déployé le refroidissement liquide à l'échelle du gigawatt sur plus de 2 000 pods TPU au cours des 7 années précédentes. Cette empreinte offre aux fournisseurs de solutions de refroidissement un environnement informatique s'étendant sur de nombreuses unités de déploiement, créant une tâche d'implémentation plus large qu'une installation d'équipement isolée unique. Pour les fournisseurs, une relation avec un seul opérateur peut connecter les ventes d'équipements à de nombreuses installations de pods sur un programme de déploiement pluriannuel.
Les centres de données de périphérie et micro devraient être le segment à la croissance la plus rapide, avec un CAGR de 24,48 % de 2027 à 2032. Cogent a signalé 84 centres de données de périphérie dans son inventaire de bâtiments connectés à l'échelle de l'entreprise à la fin du deuxième trimestre 2026. Cet inventaire illustre une empreinte opérationnelle multi-sites, faisant de l'effort d'ingénierie répété à chaque emplacement un multiplicateur de coûts potentiel. Pour un opérateur de périphérie adoptant le refroidissement liquide, des conceptions d'installation réutilisables au niveau du site pourraient répartir cet effort d'ingénierie sur plusieurs emplacements.
Par application / charge de travail :
la capacité d'IA et l'implémentation cloud associent le refroidissement aux services informatiquesL'intelligence artificielle et l'apprentissage automatique constituaient le segment le plus important avec une part de 35,79 % en 2026 et devraient être le segment à la croissance la plus rapide, avec un CAGR de 25,48 % de 2027 à 2032. Oracle a rendu généralement disponibles les systèmes NVIDIA GB200 NVL72 refroidis par liquide sur OCI Supercluster en juin 2025, évolutifs jusqu'à un maximum de 131 072 GPU NVIDIA. L'offre associe le refroidissement liquide à la capacité commerciale d'entraînement et d'inférence d'IA, plaçant la configuration thermique au sein d'un service cloud. Cela confère à l'architecture de refroidissement un rôle dans la proposition de capacité du service, sa valeur étant liée à la taille de la configuration informatique que l'opérateur peut offrir.
Le cloud et la virtualisation font de la pile de déploiement du fournisseur un contexte important pour l'implémentation du refroidissement. NVIDIA a indiqué en avril 2025 qu'Oracle avait mis en place et optimisé sa première vague de baies GB200 NVL72 refroidies par liquide dans ses centres de données. Le déploiement comprenait un réseau InfiniBand Quantum-2 haute vitesse et un réseau Ethernet Spectrum-X pour des performances évolutives à faible latence, ainsi que des intégrations logicielles et de bases de données NVIDIA et OCI. Étant donné que les baies servent les clients via NVIDIA DGX Cloud et OCI, le refroidissement atteint l'utilisateur final dans le cadre d'un service informatique loué.
Analyse Géographique
Marché du Refroidissement Liquide des Centres de Données en Amérique du Nord
L'Amérique du Nord représentait 36,97 % de la taille du marché du refroidissement liquide des centres de données en 2026, la plus grande part régionale. Dans son annonce de septembre 2025, Microsoft a indiqué que le refroidissement liquide en boucle fermée desservait plus de 90 % de la capacité de sa première installation Fairwater à Mount Pleasant, Wisconsin, États-Unis.[2] Il a confirmé que la première installation de Mount Pleasant était pleinement opérationnelle en juin 2026, tandis que sa deuxième installation était en construction. Pour les fournisseurs de solutions de refroidissement, la forte couverture en refroidissement liquide de cette installation d'IA associe l'opportunité régionale à l'installation informatique dans son ensemble, étendant sa portée au-delà des composants individuels au niveau de la puce.
Marché du Refroidissement Liquide des Centres de Données en APAC
L'APAC devrait être la région à la croissance la plus rapide, avec un CAGR de 27,17 % de 2027 à 2032. En mai 2026, Equinix a annoncé KL2 à Cyberjaya, en Malaisie, avec plus de 2 200 armoires à pleine capacité et une part substantielle de la capacité supportant le refroidissement liquide pour l'IA et le calcul haute performance. Le campus JHB2 prévu par AirTrunk à Johor Bahru, en Malaisie, était conçu pour plus de 270 MW de capacité et un PUE de conception de 1,37 utilisant le refroidissement liquide. AirTrunk a annoncé un financement de développement en juillet 2026, et l'IFC a enregistré un investissement de financement en août 2026. Les deux campus intègrent le refroidissement liquide dans leurs conceptions, et KL2 avait atteint la phase de construction structurelle en juillet 2026, de sorte que la question pour les fournisseurs est de savoir quand chaque site atteindra la phase d'installation des équipements.
En dehors des régions leaders, les projets de refroidissement associent la préparation aux hautes densités à différentes étapes de mise en œuvre physique. En Amérique du Sud, ODATA, une société d'Aligned Data Centers, a annoncé DeltaFlow d'Aligned, développé avec Munters, au SP04 au Brésil en septembre 2026, avec l'installation et les tests de première phase en cours. Le SINES DC en Europe au Portugal a mis en service son premier bâtiment en 2025, associant un refroidissement par processus en eau douce en boucle fermée au rejet de chaleur par eau de mer. Au sein du Moyen-Orient et de l'Afrique, Teraco, majoritairement détenu par Digital Realty, a achevé son expansion JB4 à Ekurhuleni, en Afrique du Sud, en 2025, permettant aux clients de déployer le refroidissement direct vers la puce pour des charges de travail d'IA plus denses. Les salles prêtes pour que les clients déploient le refroidissement peuvent créer une opportunité ultérieure pour les ventes d'équipements par rapport à une installation déjà en cours.
Cadre réglementaire et perspectives
Cette comparaison de juridictions sélectionnées évalue les conditions réglementaires pour les opérateurs de centres de données déployant le refroidissement liquide. L'attractivité reflète l'accès aux incitations et la charge des cadres de performance, de reporting et de connexion électrique examinés. L'Allemagne exige des centres de données couverts disposant d'au moins 300 kW de capacité de connexion non redondante de publier et de transmettre les informations de l'Annexe 3 de l'année précédente avant le 31 mars, à l'exclusion des nœuds de réseau principalement non dédiés au traitement. Le régime Redata du Brésil, en vigueur depuis le 15 septembre 2026, conditionne l'éligibilité à un engagement annuel de WUE de refroidissement inférieur ou égal à 0,05 L/kWh.
Tableau réglementaire
| Facteur de décision | États-Unis | Brésil | Allemagne | Chine |
|---|---|---|---|---|
| Autorité principale | Commission fédérale de réglementation de l'énergie, pour les tarifs de réseau relevant de sa juridiction | Secrétariat spécial des recettes fédérales, pour l'habilitation Redata | Office fédéral de l'économie et du contrôle des exportations (BAFA), pour l'administration du registre | Administration nationale de normalisation ; les autorités de normalisation au niveau du comté et supérieur supervisent la mise en œuvre |
| Instruments clés ou orientation | Ordonnances tarifaires pour les grandes charges ; proposition de réglementation sur l'interconnexion | Redata en vertu de la loi 15.504/2026 ; durée de bénéfice de 5 ans ; effets fiscaux spécifiés jusqu'au 31 décembre 2026 | Reporting en vertu de la loi sur l'efficacité énergétique ; proposition de performance minimale de l'UE prévue pour le deuxième trimestre 2027 | La norme GB 40879-2021 couvre les installations climatisées électriquement et exclut le refroidissement liquide ; extension du champ d'application proposée |
| Effet commercial | Six opérateurs de réseau relevant de la juridiction doivent justifier ou réformer les tarifs pour les grandes charges | Accès conditionnel aux incitations fiscales pour les opérateurs habilités | Publication annuelle et transmission fédérale des informations de l'Annexe 3 | Le projet évaluerait les installations nouvelles et étendues alimentées de manière indépendante, quelle que soit la méthode de refroidissement, à l'exclusion des centres de données de périphérie |
| Attractivité actuelle de la politique | Moyen | Élevé | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Aucun changement | Durcissement | Durcissement | Durcissement |
| Source: Mordor Intelligence | ||||
L'examen tarifaire régional justifie la note Moyen des États-Unis, tandis que la réglementation sur l'interconnexion à un stade proposé avec une prochaine action indéterminée en novembre 2026 soutient l'absence de changement à court terme. La note Élevé du Brésil reflète un allègement conditionnel pour les opérateurs éligibles, tandis que l'échéance du 31 décembre 2026 pour les avantages fiscaux spécifiés soutient le Durcissement. La charge de reporting de l'Allemagne soutient la note Moyen, tandis que la proposition de performance minimale de la Commission européenne, prévue pour le deuxième trimestre 2027, pointe vers un Durcissement à travers des exigences opérationnelles supplémentaires potentielles. La note Moyen de la Chine reflète le champ d'application actuel de la norme en matière de refroidissement par air, tandis que l'extension proposée aux installations refroidies par liquide éligibles, avec une mise en œuvre proposée 12 mois après la publication, pointe vers un Durcissement.
Étapes de la chaîne de valeur
La chaîne de valeur compare l'ingénierie des systèmes et la fourniture d'équipements avec le déploiement et la maintenance, en suivant la manière dont les fournisseurs peuvent générer des revenus tout au long de la durée de vie d'une installation. CoolIT Systems Inc., acquis par Ecolab en juillet 2026, conçoit et produit en masse des systèmes de refroidissement liquide direct pour les centres de données d'IA et de calcul haute performance. Rittal GmbH and Co. KG fournit des équipements de refroidissement hyperscale, notamment des échangeurs de chaleur en porte arrière et des unités de distribution de fluide caloporteur. CoolIT fournit également des services professionnels pour concevoir, déployer et maintenir des systèmes refroidis par liquide, reliant son activité de fabrication à la mise en œuvre et au support après-vente.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Ingénierie des systèmes et fourniture d'équipements | Fournisseurs d'équipements de refroidissement liquide tels que CoolIT Systems Inc. et Rittal GmbH and Co. KG | Ventes d'équipements | Adéquation du matériel de dissipation thermique et de distribution du fluide caloporteur | Définir l'architecture de refroidissement avant de dimensionner ses composants |
| Déploiement des systèmes | Prestataires de services de déploiement tels que CoolIT Systems Inc. | Honoraires de services de déploiement | Connexion de la conception des équipements avec le système installé | Attribuer la responsabilité de l'installation à l'ensemble du système de refroidissement |
| Maintenance des systèmes | Prestataires de services de maintenance tels que CoolIT Systems Inc. | Honoraires de services de maintenance | Préservation de la connaissance de la configuration du système après le déploiement | Intégrer les dossiers de conception et d'installation dans le périmètre de maintenance |
| Source: Mordor Intelligence | ||||
Les fournisseurs intégrés peuvent gérer les transferts entre équipements, déploiement et maintenance dans le cadre d'une relation de service unique. Leur opportunité de revenus supplémentaires dépend de la conversion de la connaissance du matériel en travaux de mise en œuvre et de maintenance à valeur ajoutée distincte. Pour les spécialistes des équipements, des interfaces clairement définies préservent un rôle aux côtés des fournisseurs intégrés sans nécessiter une participation à chaque étape du service.
Paysage Concurrentiel
Concentration du Marché
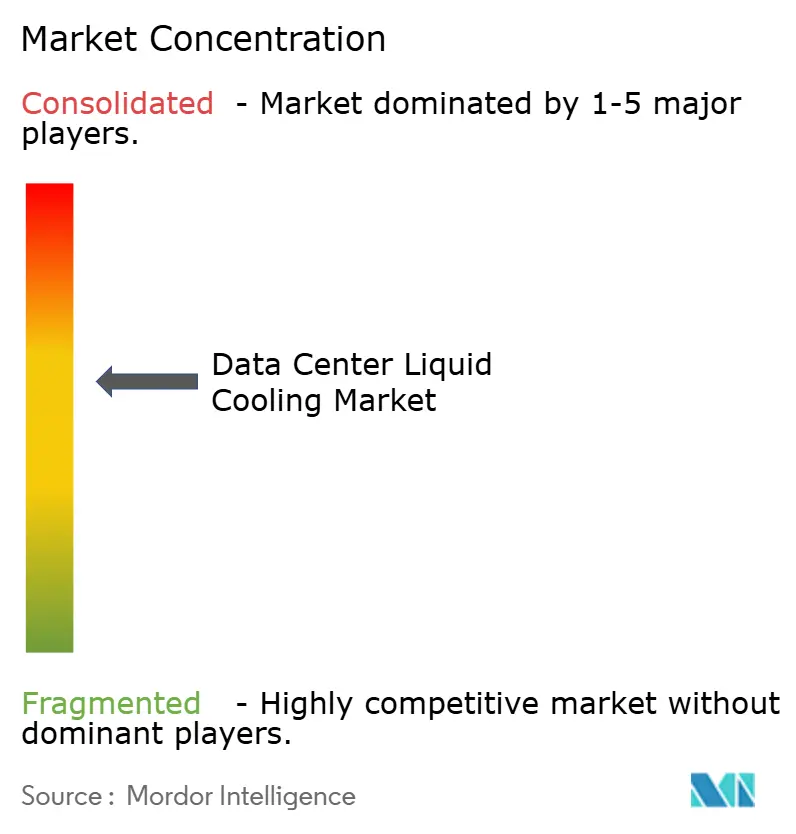
La concurrence s'étend aux systèmes de boucle d'installation, à la distribution de fluide caloporteur et aux approches spécialisées d'immersion ou directes vers la puce, créant un champ de fournisseurs fragmenté avec différentes voies d'accès à l'acheteur de centres de données. Alfa Laval Corporate AB, LiquidStack Inc. (faisant partie de Trane Technologies), Asperitas BV, l'activité Chilldyne Inc. de Daikin Applied et Asetek A/S (détenu par CQXA Holdings Pte. Ltd.) illustrent cette diversité. Le 3 mars 2026, Trane Technologies a acquis la totalité des intérêts restants dans LiquidStack après avoir précédemment détenu une participation minoritaire. En janvier 2025, LiquidStack a annoncé une commande de 300 MW de capacité d'unités de distribution de fluide caloporteur auprès d'un opérateur de centres de données américain non nommé pour des déploiements multi-sites prêts pour l'IA. La commande, annoncée 14 mois avant l'acquisition par Trane, montre l'échelle à laquelle LiquidStack remportait déjà des contrats d'unités de distribution de fluide caloporteur.
Les stratégies des fournisseurs peuvent se différencier par la manière dont les fonctions de refroidissement distinctes et les relations avec les fluides sont assemblées en un système implémentable. Alfa Laval a conçu FreeWaterLoop comme un système de boucle d'installation externe intégrant pompes, échangeurs de chaleur et filtration. Le 3 mars 2026, Asperitas a renouvelé sa collaboration de partenaire recommandé non exclusive avec Shell, prolongeant une relation établie en 2019 avec Shell Ventures en tant qu'actionnaire d'Asperitas. L'intégration peut offrir à l'acheteur un ensemble de boucle d'installation défini, tandis que le partenariat fluide non exclusif préserve des relations commerciales alternatives, faisant de la coordination une partie de l'offre sans nécessiter un écosystème de fournisseur unique et fermé.
En novembre 2025, Daikin Applied, membre de Daikin Industries, a acquis Chilldyne Inc., qui fournit des systèmes de refroidissement liquide à pression négative pour les centres de données haute performance et d'IA. Cette transaction associe une architecture spécialisée à un portefeuille plus large de refroidissement de centres de données, augmentant la portée disponible du groupe acquéreur. La Commission européenne a ouvert une consultation sur les normes minimales de performance des centres de données le 21 septembre 2026, jusqu'au 14 décembre, avec une proposition prévue pour le deuxième trimestre 2027. L'objectif déclaré de Daikin Applied d'un refroidissement de bout en bout pour les centres de données hyperscale et d'IA place les systèmes de Chilldyne dans une offre à l'échelle de l'installation, ce qui correspond au périmètre qu'une norme de performance des centres de données mesurerait.
Leaders du Secteur du Refroidissement Liquide des Centres de Données
-
Alfa Laval Corporate AB
-
LiquidStack Inc.
-
Asperitas BV
-
Chilldyne Inc.
-
Asetek A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Refroidissement Liquide des Centres de Données Entreprises couvertes dans ce rapport
- Alfa Laval Corporate AB
- Asetek A/S
- Asperitas BV
- Chilldyne Inc.
- CoolIT Systems Inc.
- Fujitsu Ltd.
- Kaori Heat Treatment Co., Ltd.
- Lenovo Group Ltd.
- LiquidStack Inc.
- LiquidCool Solutions Inc.
- Iceotope Technologies Ltd.
- Rittal GmbH and Co. KG
- Schneider Electric SE
- Submer Technologies SL and Submer Inc.
- Vertiv Group Corp.
- Wiwynn Corporation
- 3M Company
- Engineered Fluids Inc.
- Green Revolution Cooling Inc.
- Syensqo SA
- Mikros Technologies
- Midas Green Technologies LLC
- USystems Ltd. (Legrand Group)
Lire l’analyse des entreprises de refroidissement liquide des centres de données
Opportunités clés pour les acteurs du marché
Les opportunités comparent les ensembles d'équipements de refroidissement, les mises à niveau de sites existants et les travaux d'intégration pour les projets informatiques refroidis par liquide. La construction du centre de données d'IA de Pohang a débuté en juin 2026, avec des opérations ciblées pour le second semestre 2027. AI Factory Pohang PFV a commandité le projet, avec Hyundai E&C comme entrepreneur de construction et un refroidissement liquide prévu pour ses serveurs d'IA. Dans sa mise à jour d'août 2026, IREN prévoyait des déploiements refroidis par liquide en 2027 à Mackenzie, Canal Flats et Prince George en Colombie-Britannique pour utiliser la marge de puissance disponible.[3]
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Ensembles d'équipements de refroidissement pour les installations d'IA dédiées | La construction de projets d'IA crée une fenêtre d'intégration des systèmes de refroidissement | Développeurs de centres de données d'IA tels qu'AI Factory Pohang PFV | Développer des ensembles d'équipements autour de l'architecture de refroidissement sélectionnée et du calendrier de mise en service | Qualification de la fiabilité à long terme | Fournisseurs d'équipements directs vers la puce tels que ZutaCore et Accelsius |
| Mises à niveau du refroidissement liquide utilisant la marge de puissance disponible | Les plans de déploiement canadiens associent le refroidissement liquide à la puissance de site sous-utilisée | Opérateurs modernisant des sites existants tels qu'IREN | Échelonner les ajouts d'unités de distribution de fluide caloporteur autour du déploiement informatique planifié de chaque site | Investissement initial élevé | Fabricants d'unités de distribution de fluide caloporteur tels que Vertiv Group Corp. et Schneider Electric SE |
| Interfaces définies entre les équipements de refroidissement et la livraison du projet | Les plans de déploiement sur sites neufs et existants créent des travaux d'intégration d'équipements | Développeurs de projets d'IA et équipes d'ingénierie de sites opérationnels | Fournir la documentation des interfaces et des exigences claires d'acceptation lors de la mise en service | Manque de normalisation | Fournisseurs d'équipements de refroidissement liquide tels que CoolIT Systems Inc. d'Ecolab et Accelsius |
| Source: Mordor Intelligence | |||||
Le rapport IEA 4E a identifié la normalisation, les coûts initiaux élevés et les préoccupations relatives à la fiabilité à long terme comme des obstacles à l'adoption à l'échelle du secteur en 2026. Le plan d'IREN d'utiliser la marge de puissance disponible rend son opportunité commercialement différente d'une installation d'IA entièrement nouvelle, car les ajouts de refroidissement peuvent être liés à la puissance déjà disponible sur des sites nommés. Cela crée un point d'entrée ciblé pour les fournisseurs capables d'adapter des équipements de refroidissement incrémentaux au plan de déploiement de l'opérateur.
Développements industriels récents dans Marché du Refroidissement Liquide des Centres de Données
- Sep 2026 : Schneider Electric SE a lancé son unité de distribution de fluide caloporteur WCDU, offrant jusqu'à 3,5 MW de capacité de refroidissement par unité pour les configurations de refroidissement de centres de données basées sur des couloirs techniques.
- Sep 2026 : ODATA, une société d'Aligned Data Centers, a annoncé le déploiement de DeltaFlow au SP04 au Brésil et au QR03 au Mexique. Aligned a développé la solution de refroidissement liquide avec Munters, et l'installation et les tests de première phase étaient en cours sur les deux sites.
- Jul 2026 : Ecolab a finalisé l'acquisition de CoolIT Systems Inc., combinant les technologies et l'expertise des deux sociétés pour le refroidissement liquide dans les centres de données pilotés par l'IA.
Marché du Refroidissement Liquide des Centres de Données Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché mondial du refroidissement liquide des centres de données mesure les dépenses annuelles en systèmes de refroidissement liquide, en liquides caloporteurs dédiés et en services connexes pour l'évacuation de la chaleur des équipements informatiques des centres de données dans le monde entier. Il couvre les nouvelles installations et les mises à niveau dans tous les types de centres de données et charges de travail.
Exclusions du périmètre : les systèmes de refroidissement par air uniquement au niveau de la salle, les équipements CVC généraux non dédiés aux boucles liquides des centres de données, la construction d'installations non liée aux ventes de systèmes de refroidissement, et les produits chimiques bruts vendus comme intrants pour la fabrication de fluides caloporteurs sont exclus.
Aperçu de la segmentation
- Segmentation par Technologie de Refroidissement
- Refroidissement par Immersion
- Refroidissement Liquide Direct au Composant
- Échangeurs de Chaleur en Porte Arrière de Baie (RDHx)
- Systèmes à Plaques Froides / Refroidissement Liquide en Rangée
- Segmentation par Type de Fluide Caloporteur
- Fluides Hydrocarbonés Monophasiques
- Fluides Fluorocarbonés Diphasiques
- Solutions Eau / Glycol
- Nanofluides et Autres Liquides Spéciaux
- Segmentation par Type de Centre de Données
- Hyperscale
- Colocation
- Entreprise / Sur Site
- Centres de Données Périphériques et Micro
- Segmentation par Application / Charge de Travail
- Calcul Haute Performance (HPC)
- Intelligence Artificielle / Apprentissage Automatique
- Minage de Cryptomonnaies
- Cloud et Virtualisation
- Segmentation par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Pays-Bas
- Russie
- Reste de l'Europe
- APAC
- Chine
- Japon
- Inde
- Australie
- Reste de l'APAC
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats Arabes Unis
- Afrique
- Afrique du Sud
- Reste du MEA
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire utilise des documents publics tels que le guide de conception du programme fédéral de gestion de l'énergie du Département américain de l'énergie pour les pratiques de refroidissement, le manuel des centres de données de l'ASHRAE pour les configurations de boucles liquides, le rapport IEA 4E EDNA pour les obstacles à l'adoption et les effets énergétiques, la publication de l'enquête mondiale de l'Uptime Institute pour les signaux de densité des baies, et le compte rendu de Fairwater de Microsoft pour des exemples de déploiement à l'échelle des installations. Ces sources aident à définir les catégories techniques et à interpréter des indicateurs tels que l'informatique haute densité, les conditions de modernisation, les exigences de fiabilité et les configurations de refroidissement liquide, tandis que les normes officielles, les études évaluées par des pairs et d'autres documents publics pertinents peuvent clarifier des questions spécifiques.
Les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs, les divulgations de produits et la presse spécialisée ou financière réputée fournissent des vérifications complémentaires sur l'activité des fournisseurs, les déploiements, le contexte des prix et le calendrier des projets. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
La recherche primaire comprendrait des entretiens structurés et un questionnaire cohérent destinés aux fournisseurs d'équipements de refroidissement liquide et de fluides caloporteurs, aux opérateurs de centres de données, aux intégrateurs de systèmes et aux spécialistes de l'ingénierie ou de la mise en service sur le marché mondial. Les répondants vérifieraient les résultats secondaires sur la configuration des systèmes, le calendrier des projets, les prix, les services associés, les contraintes d'adoption et les différences régionales, avec les lacunes signalées pour un suivi et une clarification. Leurs contributions seraient comparées aux divulgations des fournisseurs, aux preuves de projets et aux indicateurs de marché indépendants avant la réconciliation des estimations.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux : 15 % | APAC : 40 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels / d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 15 % | Responsables : 50 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
Le modèle estime les dépenses annuelles mondiales en équipements de refroidissement liquide, en fluides caloporteurs dédiés et en services directement liés, puis répartit cette valeur entre la technologie de refroidissement, le type de fluide caloporteur, le type de centre de données, la charge de travail et la géographie. Une estimation descendante part du contexte de capacité et de dépenses des centres de données, puis applique la proportion utilisant le refroidissement liquide et la valeur attribuable aux systèmes et services définis. Des vérifications ascendantes sélectives comparent les agrégats des fournisseurs et les prix de vente moyens des systèmes échantillonnés par rapport à la capacité installée. Les intrants clés comprennent la densité des baies d'IA et de calcul haute performance et les plans de déploiement prêts pour le liquide, la capacité de construction neuve et de modernisation, la part de la capacité équipée de systèmes liquides, ainsi que les prix des équipements, des fluides caloporteurs et des services, qui indiquent l'échelle de la demande, le mix technologique et la valeur par déploiement. Les observations historiques soutiennent une régression multivariée pour les prévisions, avec une analyse de scénarios ajustant les trajectoires d'adoption et de prix lorsque les calendriers de construction ou l'adoption technologique changent. Les parts de segment suivent les preuves sur le mix de déploiement et les offres des fournisseurs, tandis que les indicateurs manquants sont triangulés à partir des années adjacentes, des projets publics et des ventes divulguées comparables. Les experts primaires peuvent vérifier la direction et les hypothèses de chaque prévision de variable, et tout désaccord ou vérification ascendante incomplète est examiné par rapport aux autres indicateurs observés avant d'informer l'estimation.
Validation des données et cycle de mise à jour
Les analystes triangulent les divulgations des fournisseurs, les annonces de projets, les indicateurs publics de capacité et de densité des baies, et les estimations de marché, puis vérifient les totaux, les parts de segment, les évolutions d'une année sur l'autre et les variances inhabituelles par rapport aux preuves sources. Les anomalies sont retracées jusqu'au périmètre sous-jacent, au calendrier, à l'unité ou à l'hypothèse et résolues par examen des sources ou re-contact des répondants lorsqu'un point important reste peu clair. Un second analyste examine les calculs réconciliés et les limites avant validation. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement de marché important modifie les déploiements ou l'offre, et fait l'objet d'un nouvel examen avant livraison.
Taille du marché du refroidissement liquide des centres de données de Mordor Intelligence par rapport aux autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché mondial du refroidissement liquide des centres de données mesure les dépenses annuelles en systèmes de refroidissement liquide, en liquides caloporteurs dédiés et en services connexes pour l'évacuation de la chaleur des équipements informatiques des centres de données dans le monde entier.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les intrants clés comprennent la densité des baies d'IA et de calcul haute performance et les plans de déploiement prêts pour le liquide, la capacité de construction neuve et de modernisation, la part de la capacité équipée de systèmes liquides, ainsi que les prix des équipements, des fluides caloporteurs et des services, qui indiquent l'échelle de la demande, le mix technologique et la valeur par déploiement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,3 milliards USD (2027) | |
| Consultance mondiale A | 5,21 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 37,2 % à la valeur de ce rapport pour 2027 de 8,3 milliards USD, 2 ans plus tard. Son évaluation basée sur la charge mise en service exclut les refroidisseurs, les tours de refroidissement, les serveurs et les unités de traitement d'air. Sa trajectoire de croissance des revenus déclarée est également plus lente. |
| Consultance mondiale B | 4,2 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 49,4 % à la valeur de ce rapport pour 2027 de 8,3 milliards USD, 2 ans plus tard. Sa prévision publiée croît plus lentement sur sa période déclarée 2026-2034, produisant une trajectoire plus basse à l'année de comparaison. |
Les analystes de Mordor Intelligence triangulent les divulgations des fournisseurs, les annonces de projets, les indicateurs publics de capacité et de densité des baies, et les estimations de marché, puis vérifient les totaux, les parts de segment, les évolutions d'une année sur l'autre et les variances inhabituelles par rapport aux preuves sources.
Questions Clés Auxquelles le Rapport Répond
Quelle est la taille du marché du refroidissement liquide des centres de données et ses perspectives de croissance ?
Le marché devrait atteindre 8,3 milliards USD en 2027 et 22,56 milliards USD d'ici 2032, avec un CAGR de 22,14 % de 2027 à 2032.
Qu'est-ce qui stimule la demande de refroidissement liquide dans les centres de données ?
Des exigences de puissance de baie plus élevées soutiennent la demande. L'enquête 2026 de l'Uptime Institute a révélé que davantage d'opérateurs signalaient des densités maximales de 30 kW ou plus pour les charges de travail informatiques avancées.
Quelle technologie de refroidissement liquide des centres de données détient la plus grande part ?
Le refroidissement liquide direct vers la puce détenait 42,79 % des revenus du marché en 2026, ce qui en fait le plus grand segment technologique.
Quelles entreprises sont en concurrence dans le refroidissement liquide des centres de données ?
Les fournisseurs comprennent Alfa Laval Corporate AB, LiquidStack Inc. (faisant partie de Trane Technologies) et Asperitas BV.
Qu'est-ce qui freine la conversion au refroidissement liquide dans les centres de données existants ?
Le rapport IEA 4E de 2026 a décrit les rénovations complètes de sites existants comme souvent impraticables et très coûteuses. Même une modernisation simplifiée remplaçant une rangée de baies par une seule baie d'IA haute densité et une unité de distribution de fluide caloporteur liquide vers air peut nécessiter des répartiteurs de charge.
Quelles régions sont en tête du refroidissement liquide des centres de données par part et par croissance ?
L'Amérique du Nord était en tête avec 36,97 % en 2026, tandis que l'APAC devrait connaître la croissance la plus rapide avec un CAGR de 27,17 % de 2027 à 2032.
- Marché du refroidissement des centres de données Refroidissement dans toutes les régions, réparti par technologie de refroidissement, composants de refroidissement et type d'installation.
- Marché des serveurs pour centres de données Serveurs sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché des centres de données à intelligence artificielle (IA) Les installations d'IA dans le monde, réparties par type d'installation, composant et niveau.
- Marché du refroidissement par immersion des centres de données Le refroidissement par immersion dans le monde, réparti par type, fluide de refroidissement et application.
- Marché du refroidissement des centres de données aux États-Unis Le refroidissement aux États-Unis, réparti par type d'installation, niveau (tier) et technologie de refroidissement.
- Marché du refroidissement des data centers en Inde Le refroidissement en Inde, réparti par type d'installation, tier et technologie de refroidissement.
- Marché du refroidissement des centres de données en Amérique du Nord Le refroidissement en Amérique du Nord, réparti par technologie de refroidissement, composant de refroidissement et niveau (tier).
- Marché du refroidissement des centres de données au Royaume-Uni Le refroidissement au Royaume-Uni, réparti par technologie de refroidissement, type et secteur d'utilisateur final.
- Marché chinois du refroidissement des centres de données Refroidissement en Chine, réparti par type d'installation, tier et technologie de refroidissement.
- Marché des onduleurs (UPS) pour centres de données Les systèmes UPS dans toutes les régions, répartis par type d'UPS, capacité électrique et architecture.
- Marché de l'alimentation des centres de données en Amérique du Nord Les systèmes d'alimentation électrique en Amérique du Nord, répartis par type, type d'installation et secteur d'activité des utilisateurs finaux.
- Marché du refroidissement des centres de données à Hong Kong La demande de refroidissement à Hong Kong, couvrant le type d'installation, le niveau (tier) et la technologie de refroidissement.
- Marché des serveurs pour centres de données en Amérique du Nord Les serveurs en Amérique du Nord, répartis par niveau de centre de données, facteur de forme et application / charge de travail.
- Marché des centres de données à intelligence artificielle (IA) des États-Unis Les installations d'IA aux États-Unis, réparties par type d'installation, composant et niveau (tier).