
Taille et part du marché des agents de durcissement
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
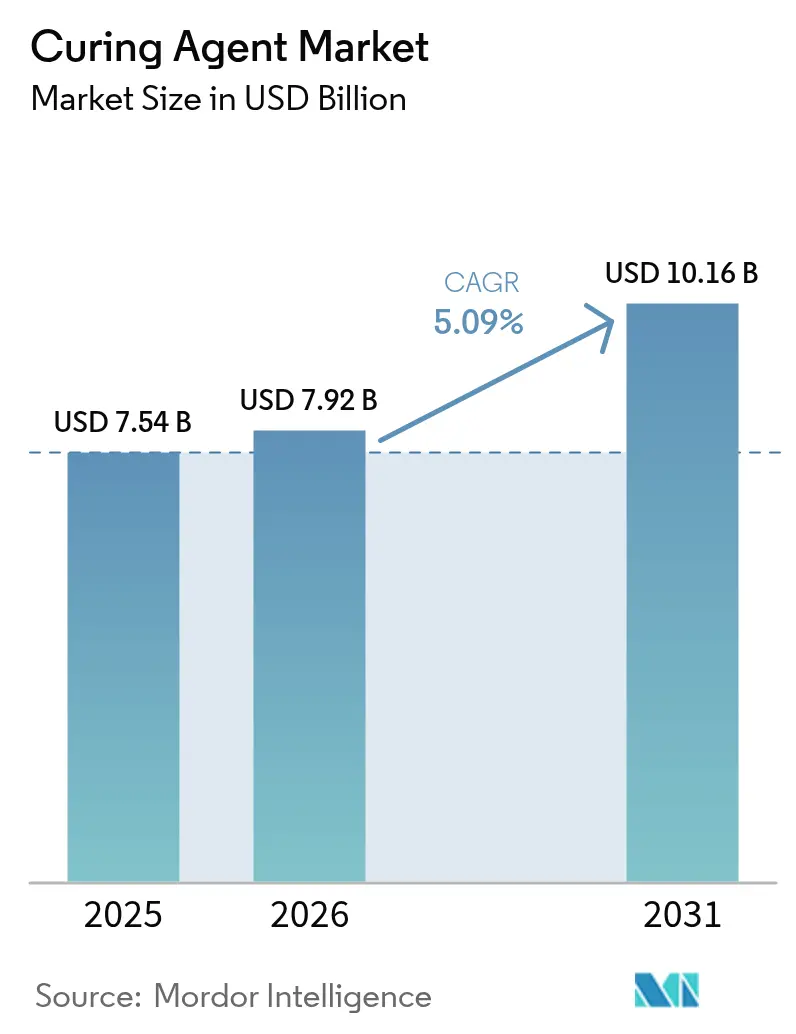
| Taille du Marché (2026) | 7.92 Milliards de dollars |
| Taille du Marché (2031) | 10.16 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.09 % |
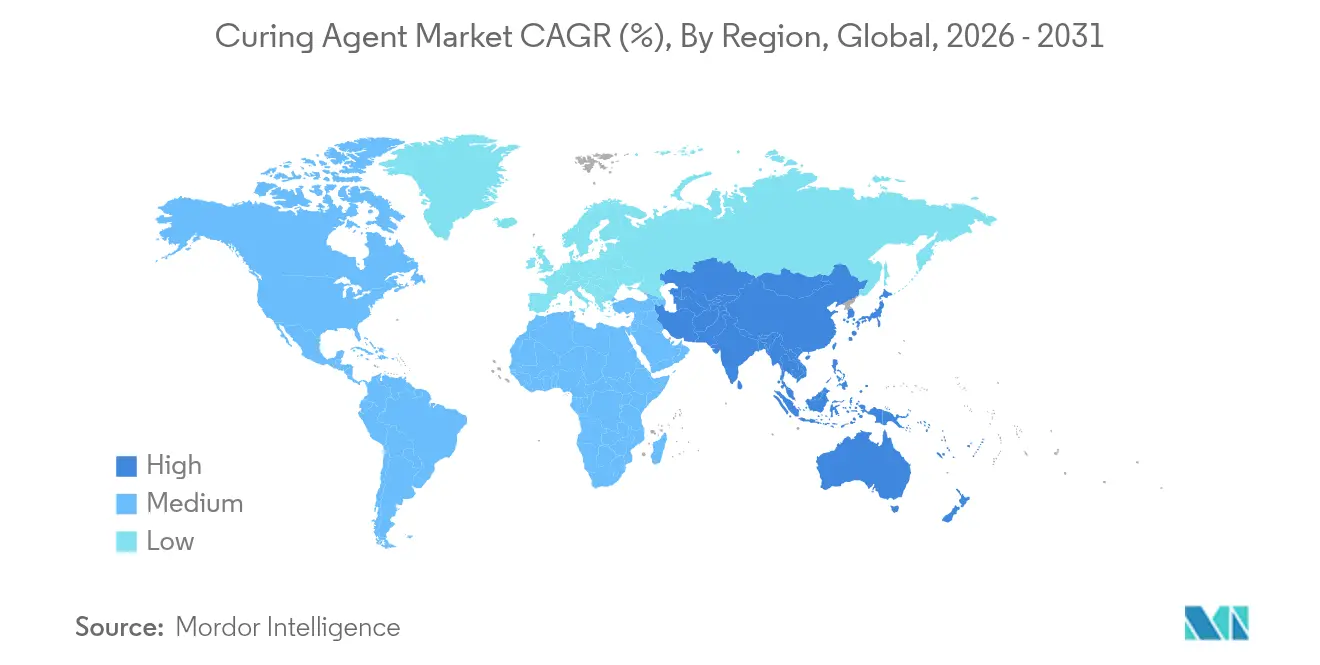
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
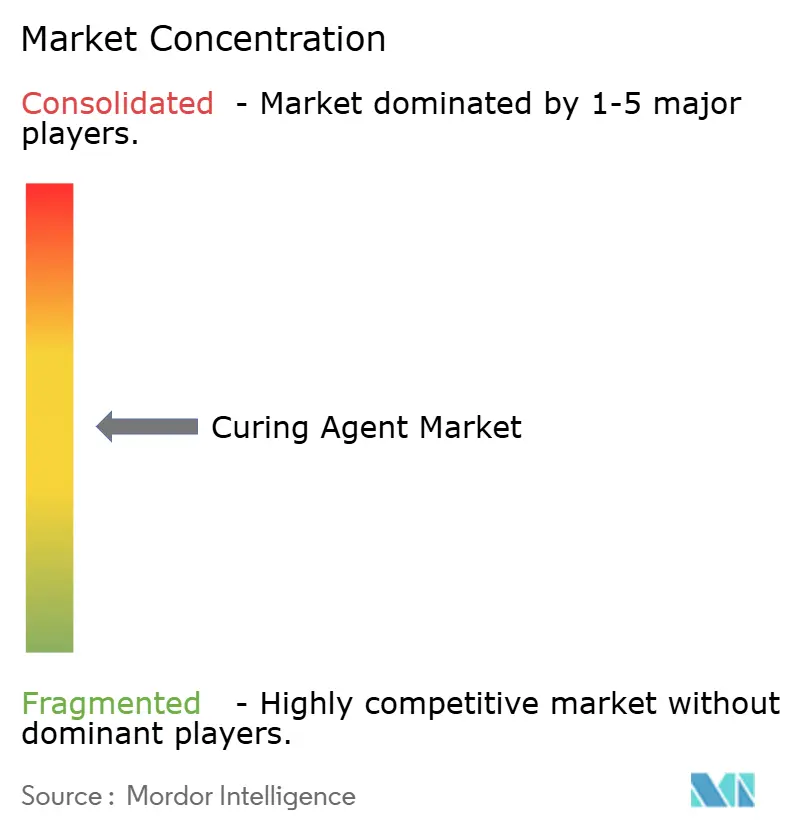
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des agents de durcissement par Mordor Intelligence
La taille du marché des agents de durcissement devrait croître de 7,54 milliards USD en 2025 à 7,92 milliards USD en 2026 et devrait atteindre 10,16 milliards USD d'ici 2031, à un CAGR de 5,09 % sur la période 2026-2031. Les dépenses robustes dans le secteur de la construction, le développement des parcs éoliens et un virage décisif vers les chimies biosourcées maintiennent la demande résiliente, même à mesure que les barrières réglementaires se resserrent. Les fabricants bénéficient de l'expansion des budgets d'infrastructure, de l'électrification des transports et de la nécessité de systèmes de revêtement durables à faible teneur en COV répondant aux mandats environnementaux mondiaux. La production de pales d'éoliennes, le surmoulage de batteries et les résines pour l'impression 3D constituent des débouchés à haute valeur ajoutée, tandis que l'intégration des chaînes d'approvisionnement en Asie-Pacifique continue d'influencer la disponibilité des matières premières et les prix. La pression concurrentielle se concentre sur des cycles de durcissement plus rapides, des émissions plus faibles et la recyclabilité sur l'ensemble du cycle de vie, poussant les acteurs établis à accélérer la recherche et le développement et à développer les matières premières renouvelables pour défendre leurs marges sur le marché des agents de durcissement.
Principaux enseignements du rapport
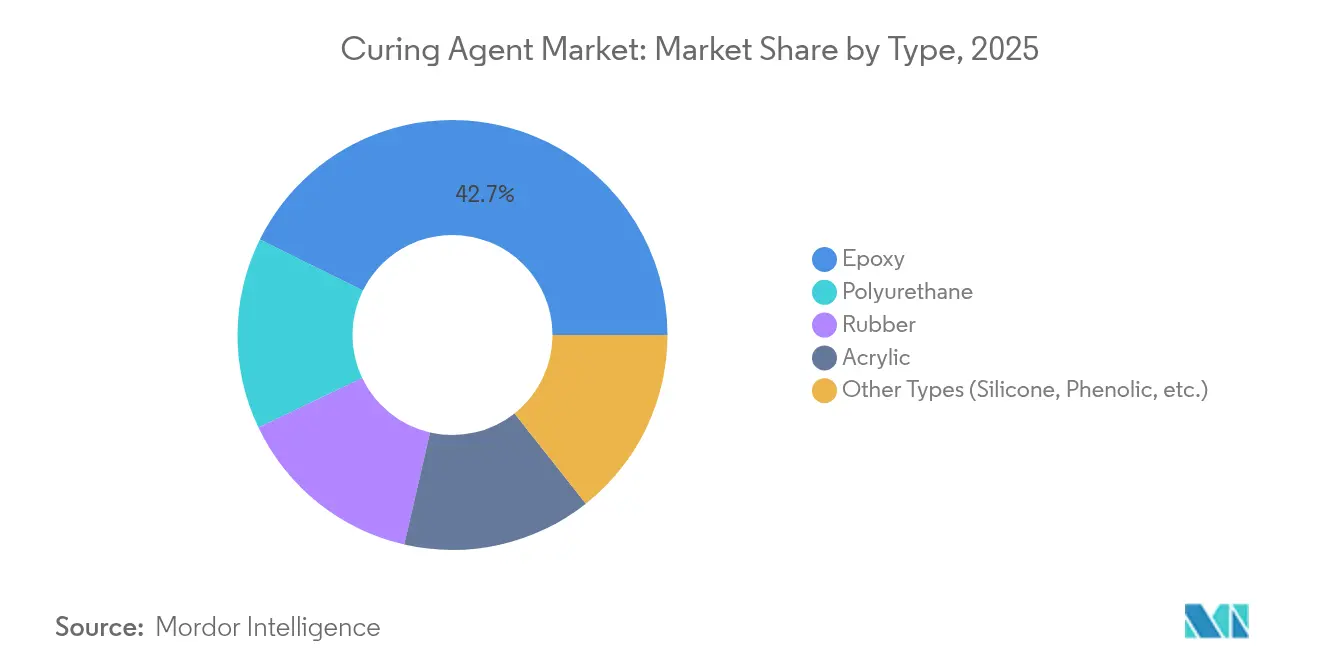
- Par type, les agents de durcissement époxy ont capté 42,68 % de la part du marché des agents de durcissement en 2025 et progressent à un CAGR de 6,29 % jusqu'en 2031.
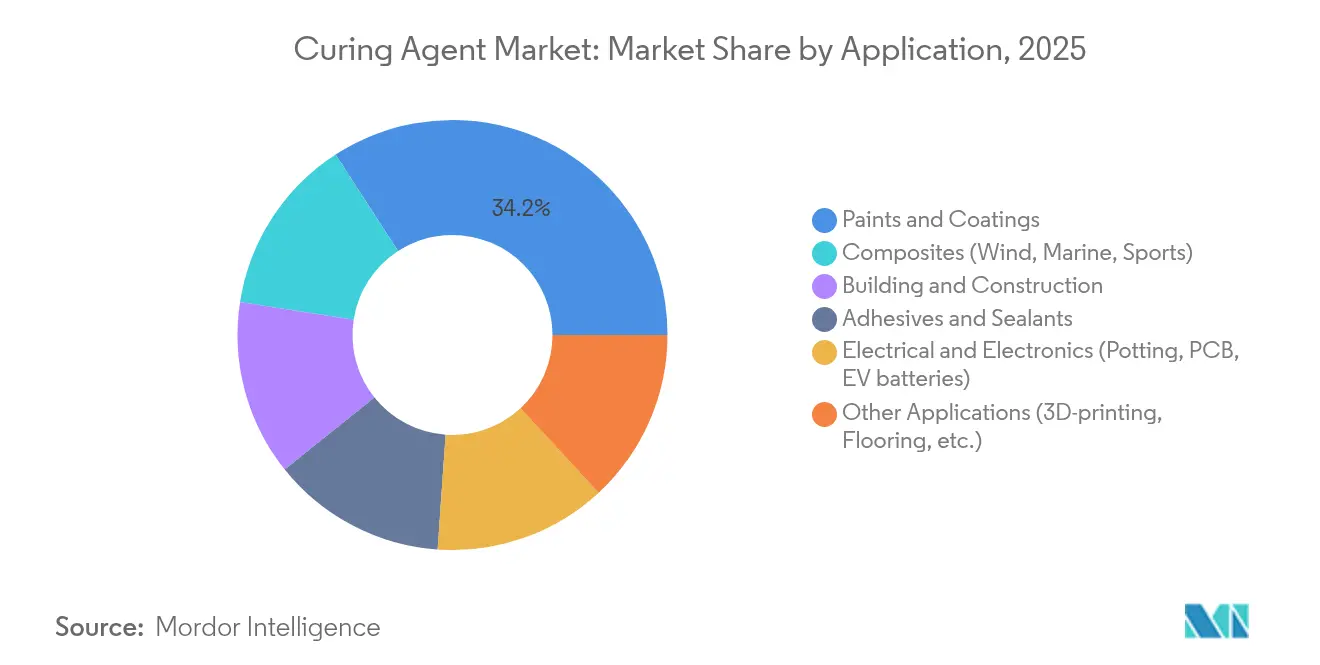
- Par application, les peintures et revêtements ont dominé avec 34,15 % de la taille du marché des agents de durcissement en 2025, tandis que les composites devraient afficher le CAGR le plus élevé de 6,12 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 44,75 % de la part des revenus du marché des agents de durcissement en 2025 et progresse à un CAGR régional de 6,46 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des agents de durcissement*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande croissante des peintures et revêtements | +1.2% | Mondial, l'Asie-Pacifique menant la croissance | Moyen terme (2 à 4 ans) |
| Boom des infrastructures stimulant les composites dans le bâtiment et la construction | +1.4% | Cœur de l'Asie-Pacifique, débordement vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion rapide de la production de pales d'éoliennes | +0.9% | Mondial, concentré en Chine, en Europe et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Transition vers les chimies de durcissement biosourcées à base de CNSL et de lignine | +0.7% | Amérique du Nord et UE en tête, Asie-Pacifique suivant | Long terme (≥ 4 ans) |
| Agents de durcissement ultra-rapides permettant les résines pour l'impression 3D | +0.5% | Pôles d'innovation en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des peintures et revêtements
Les revêtements à faible teneur en COV et les revêtements à base aqueuse dominent désormais les cahiers des charges pour les couches architecturales et protectrices, incitant les formulateurs à spécifier des agents de durcissement qui confèrent dureté, résistance aux UV et protection contre la corrosion sans dépasser les plafonds d'émissions. Les nouvelles chimies de polyamide en phase aqueuse, telles que l'EPIKURE 6874-WZ-50, simplifient la stabilité de la dispersion tout en maintenant les performances au brouillard salin[1]Westlake Corporation, "Westlake Epoxy présente le portefeuille aqueux EpoVIVE™," westlakelive.com. La réhabilitation des infrastructures accroît les volumes d'apprêts anticorrosion, et les diagnostics de surface activés par l'IoT accélèrent les cycles de rénovation, générant un débit supplémentaire. La sensibilisation croissante des consommateurs à la durabilité pousse les producteurs de résines à tirer parti des durcisseurs biosourcés à performances mécaniques équivalentes. Ces facteurs continuent de stimuler la demande sur le marché mondial des agents de durcissement.
Boom des infrastructures stimulant les composites dans le bâtiment et la construction
Les mégaprojets soutenus par les gouvernements en Asie-Pacifique favorisent les polymères renforcés de fibres pour les tabliers de ponts, les façades et les armatures, car ces matériaux réduisent la main-d'œuvre d'installation et atténuent les coûts de corrosion. Aux États-Unis, les financements bipartisans d'infrastructures ont ouvert des subventions pour le remplacement de poutres composites, augmentant les commandes d'achat de systèmes amines réactifs optimisés pour des calendriers de durcissement à forte humidité. L'ambition de l'Inde d'atteindre 300 milliards USD de production chimique d'ici 2025 renforce l'approvisionnement intérieur en amines spécialisées et en accélérateurs, consolidant l'autosuffisance régionale. L'urbanisation rapide soutient la consommation d'adhésifs structuraux, stimulant davantage le marché des agents de durcissement.
Expansion rapide de la production de pales d'éoliennes
Les ajouts mondiaux de capacités éoliennes terrestres et offshore allongent les pales au-delà de 100 mètres, nécessitant des agents de durcissement qui prolongent la durée de vie en pot tout en développant une résistance initiale suffisamment rapide pour respecter les cadences de production. Les polyétheramines de Huntsman permettent des cycles d'infusion à température ambiante de 90 minutes pour des moules de 120 mètres, réduisant les goulots d'étranglement dans la fabrication. Le système de longeron en fibre de carbone en polyuréthane de Dow atteint plus de 90 % de conversion en quelques minutes tout en augmentant le module, illustrant les niches premium au sein du marché des agents de durcissement. Les jumeaux numériques optimisent les profils d'exotherme, aidant les fabricants de pales à réduire les rebuts et les pertes de résine. À mesure que les installations éoliennes s'accélèrent, les fabricants d'éoliennes concluent des contrats d'approvisionnement à long terme, ancrant une visibilité pluriannuelle des volumes pour les fournisseurs d'agents de durcissement.
Agents de durcissement ultra-rapides permettant les résines pour l'impression 3D
La fabrication additive exige des photoamorceurs à durcissement instantané pour maintenir un débit d'impression élevé et une haute résolution. Le Laboratoire national Lawrence Livermore a validé la fabrication additive volumétrique par micro-ondes qui durcit des composites époxy de l'épaisseur d'un centimètre en quelques secondes, améliorant la productivité pour l'outillage aérospatial[2]Laboratoire national Lawrence Livermore, "Avancée dans la fabrication additive volumétrique par micro-ondes," llnl.gov. Les catalyseurs à points quantiques de dioxyde de titane élargissent le spectre utilisable pour les résines photopolymères stables à l'extérieur. Les systèmes renouvelables à base de lipoate permettent la recyclabilité en boucle fermée, répondant aux exigences de durabilité sur le marché des agents de durcissement. Collectivement, les solutions ultra-rapides élargissent les marges des fournisseurs de résines et raccourcissent les cycles de prototypage, renforçant l'attrait du marché pour les durcisseurs spécialisés.
Analyse de l'impact des freins sur le marché des agents de durcissement*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Réglementations strictes en matière de COV et REACH sur les amines et les anhydrides | -0.8% | Impact principal dans l'UE, effets de conformité mondiaux en cascade | Moyen terme (2 à 4 ans) |
| Volatilité des coûts des matières premières d'origine pétrochimique | -0.6% | Mondial, la fabrication en Asie-Pacifique est la plus exposée | Court terme (≤ 2 ans) |
| Concentration de la chaîne d'approvisionnement en amines spécialisées en Asie | -0.4% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes en matière de COV et REACH sur les amines et les anhydrides
La révision REACH 2025 de l'Europe étend les restrictions PFAS et abaisse les seuils d'émissions, obligeant les formulateurs à reconcevoir les systèmes époxy et polyuréthane autour d'accélérateurs plus sûrs. Les obligations de formation sur les diisocyanates ajoutent des coûts indirects, et la mise à jour des SVHC de janvier 2025 renforce la documentation pour les dérivés d'amines. Des mesures similaires de l'Agence de protection de l'environnement des États-Unis concernant le NMP accroissent la complexité pour les exportateurs de revêtements. En aval, les équipementiers automobiles vérifient désormais l'intégralité des divulgations de matériaux, accentuant la pression de changement vers des alternatives biosourcées ou à très faible odeur. Les dépenses de conformité pèsent sur les petits producteurs, mais les grandes entreprises intégrées disposant de portefeuilles verts consolident progressivement leurs parts sur le marché des agents de durcissement.
Volatilité des coûts des matières premières d'origine pétrochimique
Les arrêts de craqueurs en Asie du Sud-Est en 2024 ont mis en évidence la vulnérabilité aux fluctuations des prix du naphta, faisant chuter les valeurs au comptant des éthylèneamines et de l'anhydride phtalique. Les tensions politiques et la hausse des taux de fret exacerbent la variabilité des coûts à destination, incitant les équipes d'approvisionnement à conclure des contrats pluriannuels indexés ou à développer des sources d'approvisionnement duales. Certaines multinationales répondent par une intégration en amont dans les dérivés du propylène, tandis que d'autres accélèrent les projets pilotes de voies biosourcées pour contourner l'exposition au pétrole brut. L'imprévisibilité comprime les marges, mais elle accélère également l'innovation dans les matières premières renouvelables, ajoutant une impulsion au changement structurel sur le marché des agents de durcissement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché des agents de durcissement
Par type :
la domination de l'époxy s'accélère grâce à l'innovationLes systèmes époxy ont généré le chiffre d'affaires le plus élevé sur le marché des agents de durcissement en 2025, et leur CAGR de 6,29 % jusqu'en 2031 dépasse toutes les autres catégories de chimie. Au sein de ce segment, les mélanges d'amines aliphatiques permettent un durcissement en film mince à des températures inférieures à 10 °C, tandis que les polyamides contribuent à la tolérance à l'humidité pour les apprêts marins. Huntsman, BASF et Evonik combinent des chaînes d'amines intégrées en amont avec des usines de mélange régionales, maintenant leur avantage en termes de coûts et de support technique.
Les durcisseurs polyuréthane maintiennent des positions solides dans les revêtements de sol souples et les mousses projetées, mais la réglementation sur les isocyanates encourage les voies hybrides époxy-polyuréthane avec une fonctionnalité bloquée qui se libère sous l'effet de la chaleur. Les agents de durcissement silicone et phénolique restent indispensables pour l'aérospatiale et l'électronique haute température, où la stabilité diélectrique est critique. Les formulations à base de caoutchouc et d'acrylique répondent à des besoins de niche en matière d'étanchéité, de pneumatiques et de durcissement UV, contribuant à une croissance régulière mais plus lente.


Par application :
la croissance des composites dépasse les segments traditionnelsLes composites devraient progresser à 6,12 % jusqu'en 2031. Cette trajectoire prononcée reflète la forte croissance des besoins en pales d'éoliennes, les plateformes de véhicules électrifiés et les structures de mobilité urbaine légères. Les pales plus longues nécessitent des systèmes de résines restant en état de travail pendant 4 heures tout en durcissant pendant la nuit à 60 °C, stimulant la demande d'adducts d'amines innovants. Les applications de surmoulage de batteries nécessitent des époxy thermoconducteurs mais électriquement isolants qui dissipent les pics de chaleur sans compromettre les propriétés diélectriques. Parallèlement, les peintures et revêtements conservent leur première place en termes de chiffre d'affaires, portées par des cycles d'entretien monumentaux dans les infrastructures, la décarbonation du transport maritime et les incitations universelles en faveur des finitions architecturales à faible solvant.
L'utilisation dans l'électricité et l'électronique augmente grâce aux déploiements de la 5G et à l'encapsulation de semi-conducteurs à haute densité qui exigent des encapsulants époxy riches en charges et à faible CTE. Les résines pour l'impression 3D, bien qu'actuellement une part modeste, affichent une croissance significative des volumes grâce aux programmes de pièces de rechange numériques et aux essais de construction sur site. Collectivement, ces débouchés diversifiés équilibrent les fluctuations cycliques et élargissent la base de demande pour le marché des agents de durcissement.
Analyse géographique
Marché des agents de durcissement en APAC
L'Asie-Pacifique domine à la fois en volume et en valeur, détenant 44,75 % des ventes mondiales en 2025 et affichant un CAGR de 6,46 % jusqu'en 2031. Les chaînes d'approvisionnement régionales intègrent la synthèse d'amines, une main-d'œuvre compétitive et la proximité des utilisateurs en aval, offrant aux producteurs locaux une agilité en matière de prix et de délais. L'initiative Made-in-China 2025 de la Chine fait évoluer la production nationale des diluants époxy de base vers des réticulants de spécialité, soutenant simultanément les clients locaux dans les secteurs des turbines et des semi-conducteurs. Le cadre d'incitations liées à la production de l'Inde attire des capitaux multinationaux dans des installations de polyétheramine et de phénalkamine, réduisant la dépendance aux importations et propulsant le marché des agents de durcissement en Asie du Sud.
Marché des agents de durcissement en Amérique du Nord et en Europe
L'Amérique du Nord bénéficie de matières premières issues du gaz de schiste et d'importantes capacités éoliennes supplémentaires, mais des propositions plus strictes sur les COV et le contrôle des PFAS augmentent les dépenses de recherche et développement. Les formulateurs leaders se tournent vers des modèles de bio-attribution par bilan massique et des options de fin de vie circulaires pour maintenir leur différenciation et obtenir des subventions. L'Europe fait face à des prix de l'électricité élevés et à l'évolution des seuils REACH, contraignant les opérateurs à migrer vers des solutions personnalisées à haute valeur ajoutée tout en développant des usines alimentées à l'hydrogène vert pour réduire les émissions de Scope 2.

Paysage réglementaire
Les exigences de conformité pour les agents de durcissement se durcissent dans les principales régions d'utilisation finale, et l'UE reste un point de référence clé pour les formulations mondiales. L'Agence européenne des produits chimiques (ECHA) a ajouté trois nouvelles substances à la liste des substances candidates REACH le 3 juin 2026, augmentant les exigences de communication dans la chaîne d'approvisionnement et de notification potentielle pour les chimies concernées utilisées dans les revêtements, les composites et les systèmes époxy pour la construction. L'ECHA a également lancé un examen urgent en 2026 de l'entrée 51 de l'annexe XVII de REACH couvrant certains phtalates (DEHP, DBP, BBP, DIBP) dans les applications époxy structurelles, que les fournisseurs d'infrastructures et de produits de construction surveillent de près.
Aux États-Unis, l'Environmental Protection Agency (EPA) a publié des Significant New Use Rules (SNUR) au titre du TSCA pour des substances chimiques nouvelles spécifiques le 24 avril 2026, renforçant la nécessité d'un contrôle et d'une documentation en amont lors de l'introduction d'agents de durcissement nouveaux ou modifiés. La Chine ajoute également des couches de conformité techniques et administratives : le Ministère de l'Écologie et de l'Environnement (MEE) a publié un projet de révision des Mesures pour l'enregistrement de la gestion environnementale des nouvelles substances chimiques pour commentaires publics le 11 juin 2026, tandis que la Chine a commencé à appliquer la norme GB 30981.2-2025 sous l'égide de l'Administration d'État pour la régulation du marché (SAMR). Cela élargit les contrôles des substances dangereuses dans la chaîne des revêtements industriels pour inclure des additifs tels que les agents de durcissement, en plus des enduits et des décapants de peinture.
Analyse de la chaîne de valeur
La chaîne de valeur des agents de durcissement commence avec des matières premières pétrochimiques et biosourcées qui sont transformées en intermédiaires réactifs (amines, polyamides, anhydrides et blocs de construction spécialisés). Ces intermédiaires sont ensuite formulés en systèmes de durcissement spécifiques à l'application pour les systèmes de résine époxy, polyuréthane, acrylique, caoutchouc et autres. Les grands producteurs intégrés (par exemple BASF, Huntsman et Evonik) combinent des intermédiaires en amont avec des laboratoires de mélange et de service technique en aval pour servir les clients des revêtements, des adhésifs et mastics, des composites, et de l'électrique et de l'électronique, tandis que les formulateurs et distributeurs régionaux soutiennent l'inventaire local, la teinture et la formulation, ainsi que la livraison juste-à-temps pour les comptes plus petits.
Les signaux récents du côté de l'offre indiquent à la fois une régionalisation et une exposition aux interruptions en amont. Evonik a étendu sa production d'amines spécialisées à Nanjing et l'a associée à l'introduction d'agents de durcissement époxy à durcissement rapide pour les Amériques en avril 2026, conformément aux efforts visant à réduire les délais et à adapter les performances pour les cas d'utilisation par temps froid, forte humidité et barrière anti-humidité. Dans le même temps, les perturbations de la chaîne du polyuréthane, y compris un cas de force majeure sur les produits MDI en Amérique du Nord en mai 2026 et des pénuries de matières premières affectant les opérations MDI, illustrent comment les contraintes en amont peuvent restreindre la disponibilité et la tarification des composants liés au durcissement dans les systèmes polyuréthane et les formulations hybrides. Cette dynamique pousse à un approvisionnement multiple accru, à la qualification de chimies alternatives et à une collaboration plus étroite entre équipementiers et fournisseurs dans les segments à plus fort débit tels que l'éolien et les revêtements industriels.
Paysage concurrentiel
Le marché des agents de durcissement reste modérément fragmenté. BASF tire parti d'avantages d'échelle grâce à la diamine d'isophorone intégrée en amont et a formalisé un accord de distribution exclusif Baxxodur en Amérique du Nord avec Univar, améliorant la portée auprès des clients. Les innovateurs de plus petite taille développent le raffinage du cardanol et l'amination de la lignine, s'associant à des équipementiers d'éoliennes et à des start-ups de véhicules électriques pour valider les performances.
Leaders du secteur des agents de durcissement
Evonik Industries, AG
BASF
Hexion Inc.
Huntsman International LLC
Mitsubishi Chemical Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché des agents de durcissement
- Alfa Chemicals
- Atul Ltd.
- BASF
- Cardolite Corporation
- DIC Corporation
- Evonik Industries, AG
- Hexion Inc.
- Huntsman International LLC
- Incorez Ltd.
- Kukdo Chemical Co.
- Mitsubishi Chemical Corporation
- Olin Corporation
- Palmer International
- Supreme Polytech Pvt Ltd.
- Wanhua Chemical Group

Opportunités de marché et perspectives d'avenir
Un espace de développement de produits se construit autour d'agents de durcissement à très faibles émissions, à durcissement rapide et tolérants aux applications, qui aident les systèmes de revêtements et de revêtements de sol à répondre aux exigences de plus en plus strictes en matière de COV et de substances dangereuses, tout en maintenant la vitesse de durcissement et la performance du film. Evonik a élargi cette orientation en avril 2026 avec des lancements tels qu'Ancamine 2875 pour les applications de barrière contre la vapeur d'humidité et Ancamine 2873 pour le durcissement rapide en conditions froides, qui sont des exemples concrets de fournisseurs monétisant la performance parallèlement à la réduction des émissions dans les revêtements de protection et les usages liés à la construction.
Les programmes de capacité et de localisation basés en Asie créent également des opportunités pour les fournisseurs capables de sécuriser des intermédiaires et de se qualifier pour les normes électroniques et de polyuréthane spécialisées. BASF a commencé à exploiter une capacité étendue de DMAPA et de polyétheramine sur son site de Nanjing en juillet 2025, renforçant la disponibilité des principaux blocs de construction aminés utilisés dans les systèmes de durcissement époxy et polyuréthane. Séparément, SP Samhwa a commencé la production de masse d'agents de durcissement polyuréthane de qualité optique localisés en avril 2026 dans le cadre du Programme de développement technologique des matériaux et composants de la Corée du Sud, mettant en avant la substitution des importations et des marchés finaux à spécifications plus élevées dans l'optique et l'électronique, où la qualité constante, la traçabilité et la performance adaptée soutiennent un positionnement haut de gamme.
Développements récents dans le secteur du marché des agents de durcissement
- Avril 2026 : Evonik a introduit Ancamine 2875, un agent de durcissement époxy ultra-rapide positionné pour les applications de barrière contre la vapeur d'humidité. Ce lancement cible les entrepreneurs et formulateurs qui ont besoin de délais d'exécution plus courts et d'émissions plus faibles dans les systèmes de revêtement de sol et de revêtement de protection, soutenant une demande spécialisée à plus forte valeur dans les systèmes de durcissement époxy.
- Juillet 2025 : BASF a achevé l'extension de ses usines de DMAPA et de polyétheramine (PEA) sur le site de Nanjing, augmentant la capacité de DMAPA d'environ 20 % et la capacité de PEA d'environ 25 %. La production supplémentaire renforce l'approvisionnement en intermédiaires aminés clés utilisés dans plusieurs familles d'agents de durcissement et consolide Nanjing comme un pôle stratégique pour servir l'Asie-Pacifique et les marchés d'exportation.
- Septembre 2024 : Evonik a introduit les agents de durcissement à base de polyamide Ancamide 2853 et Ancamide 2865 pour les Amériques. En élargissant les options alignées sur les exigences EH&S et de durabilité dans les revêtements, cette démarche améliore l'étendue du portefeuille pour les formulateurs devant concilier durabilité, manipulation et contraintes environnementales.


Marché des agents de durcissement Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Le marché des agents de durcissement couvre les durcisseurs réactifs ajoutés aux résines pour amorcer ou achever la réticulation, transformant un système liquide en un matériau solide et durable. Nous comptons les ventes d'agents de durcissement fournis sous forme de produits purs ou de mélanges formulés utilisés dans les revêtements, les adhésifs et mastics, la construction, les composites et les applications électriques.
Exclusions de périmètre : Exclut les accélérateurs non réactifs ou diluants vendus uniquement pour le contrôle de la viscosité ou de la vitesse, et exclut également les flux de matières recyclées ou récupérées.
Aperçu de la segmentation
- Par type
- Époxy
- Polyuréthane
- Caoutchouc
- Acrylique
- Autres types (silicone, phénolique, etc.)
- Par application
- Peintures et revêtements
- Bâtiment et construction
- Adhésifs et produits d'étanchéité
- Composites (éolien, maritime, sports)
- Électricité et électronique (surmoulage, PCB, batteries de véhicules électriques)
- Autres applications (impression 3D, revêtements de sol, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie des moteurs de la demande qui influencent systématiquement la consommation d'agents de durcissement, puis leur alignement sur les marchés finaux nécessitant une chimie de réticulation. Des sources publiques telles que les statistiques minérales de l'USGS, les séries manufacturières du US Census Bureau, les données commerciales UN Comtrade, Eurostat et l'Agence internationale de l'énergie ont été utilisées comme points d'ancrage pour la production chimique, l'activité de construction et la dynamique industrielle.
Nous avons également examiné les rapports annuels d'entreprises, les présentations aux investisseurs et la littérature technique, y compris des revues à comité de lecture sur les polymères et les revêtements, ainsi que les sites d'associations liées aux revêtements, composites et adhésifs. Pour combler les lacunes concernant l'empreinte des fournisseurs et le positionnement des produits, nous nous sommes appuyés sur des abonnements payants pour les données financières et de renseignement d'entreprises, les actualités et données financières, les bases de données de brevets et une base de données d'expéditions import/export au niveau des transactions. Ces exemples ne sont pas exhaustifs, et nous avons vérifié d'autres sources publiques pour collecter, valider et clarifier les points de données spécifiques utilisés dans le modèle.
Entretiens primaires et enquêtes
Des discussions primaires ont été utilisées pour tester la solidité du bassin de demande et de la logique de tarification en échangeant avec des producteurs, des distributeurs, des formulateurs et de grands utilisateurs finaux qui achètent des agents de durcissement pour les revêtements, adhésifs, composites et produits chimiques pour la construction. Comme il s'agit d'un marché mondial, la démarche a équilibré l'APAC, l'EMEA et les Amériques afin que les différences régionales dans le mix de résines, les exigences de conformité et la disponibilité de l'offre puissent être reflétées dans les hypothèses du modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 32 % | Dirigeants (CXO) : 19 % | APAC : 39 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 35 % |
| Petits acteurs : 19 % | Managers : 52 % | Amériques : 26 % |
Dimensionnement et prévision du marché
Le dimensionnement a été construit selon une approche à la fois descendante et ascendante, où les indicateurs d'activité liés aux résines et à l'utilisation finale sont d'abord utilisés pour reconstruire le bassin de demande des durcisseurs réactifs, puis recoupés avec les signaux des fournisseurs et des canaux pour garder des totaux réalistes. En pratique, nous partons des données d'utilisation finale telles que la croissance du volume des revêtements, l'activité de construction et la fabrication de composites, puis nous appliquons des hypothèses d'intensité et de mix d'agents de durcissement par chimie pour convertir ces indicateurs en valeur marchande.
Les principales données d'entrée du modèle comprenaient les tendances de consommation de résine, les indices de production de revêtements et d'adhésifs, les flux d'import et d'export pour les groupes chimiques pertinents, les taux de dosage typiques utilisés dans les systèmes époxy et polyuréthane, et les évolutions des prix de vente moyens liées à la pression sur les matières premières et aux évolutions de formulation. Lorsque les données locales étaient limitées, nous avons utilisé des proxys régionaux et des ratios validés, puis ajusté ces données après les entretiens. Les prévisions ont été construites à l'aide d'une analyse de scénarios soutenue par des relations multivariées simples entre la demande d'agents de durcissement et des indicateurs avancés tels que les dépenses de construction, la production industrielle et la production de véhicules et d'électronique, suivie d'une vérification finale de cohérence à l'aide d'approximations prix multiplié par volume échantillonnées du côté de l'offre.
Validation des données et cycle de mise à jour
La validation se fait en comparant les résultats du modèle à des signaux indépendants tels que la direction des échanges commerciaux, les tendances de tarification chimique en amont et les évolutions de la production de revêtements et d'adhésifs en aval, puis en examinant les facteurs à l'origine de tout écart important. Les chiffres sont examinés par étapes, où les hypothèses sont d'abord vérifiées, les calculs sont reproduits par un autre analyste, et les résultats finaux ne sont approuvés qu'après que les incohérences ont été expliquées en termes clairs.
Si une nouvelle réglementation, un changement de capacité ou un mouvement brutal des matières premières est observé, les répondants sont recontactés pour confirmer si l'impact sur le marché est temporaire ou structurel. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, suivies d'une vérification finale avant livraison afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché des agents de durcissement de Mordor Intelligence comparée à d'autres estimations publiées
Les différentes tailles de marché publiées pour les agents de durcissement ne s'alignent pas toujours, car les chimies incluses, la cartographie des utilisations finales et l'année utilisée pour la tarification peuvent varier d'une étude à l'autre. Dans notre travail, nous conservons une logique traçable afin qu'un lecteur puisse relier la valeur totale du marché à des indicateurs de demande visibles et à des vérifications basées sur des entretiens.
Les plus grands écarts proviennent généralement des choix de périmètre, notamment lorsque certaines estimations intègrent des accélérateurs de durcissement non réactifs, ou lorsque les flux recyclés sont comptés comme un approvisionnement neuf. Un autre facteur courant est la tarification, où un chiffre peut refléter un pic ou un creux des matières premières, tandis qu'un autre utilise des moyennes lissées, et le calendrier de conversion des devises peut également ajouter une dérive. Enfin, la cadence de mise à jour compte dans les marchés chimiques, car les nouvelles capacités et les cycles de construction peuvent modifier l'équilibre au cours d'une année, et cet écart est visible dans les chiffres qui ne mettent pas à jour fréquemment leurs hypothèses.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,92 milliards USD (2026) | |
| Cabinet de conseil mondial A | 7,17 milliards USD (2026) | Utilise un cadrage de type plus large par famille de résine et utilisation finale, et n'indique pas clairement si les accélérateurs de durcissement non réactifs et les volumes récupérés sont exclus, ce qui peut comprimer la valeur comptabilisée lorsque la tarification est moyennée différemment. |
| Éditeur sectoriel B | 5,73 milliards USD (2024) | Couvre uniquement les agents de durcissement époxy et ancre la valeur à une année de référence 2024, laissant ainsi de côté le polyuréthane et les autres chimies de durcissement, ce qui fait varier sensiblement le total par rapport à une vision englobant tous les agents de durcissement. |
Le tableau montre que la majeure partie de l'écart s'explique par le fait que le marché se limite à l'époxy seul ou à l'ensemble des durcisseurs réactifs, ainsi que par la manière dont les additifs et les flux récupérés sont traités. En excluant les accélérateurs non réactifs et les flux recyclés, et en rattachant la demande à l'activité des revêtements, de la construction, des adhésifs et des composites, la base de référence reste plus proche du véritable bassin de durcisseurs réactifs, ce qui correspond à l'approche appliquée par Mordor Intelligence.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des agents de durcissement ?
Le marché des agents de durcissement s'élève à 7,92 milliards USD en 2026 et devrait atteindre 10,16 milliards USD d'ici 2031.
Quel type d'agent de durcissement détient la plus grande part ?
Les agents de durcissement époxy sont en tête avec 42,68 % de la part du marché des agents de durcissement en 2025, progressant à un CAGR de 6,29 % jusqu'en 2031.
Pourquoi l'Asie-Pacifique est-elle cruciale pour les fournisseurs d'agents de durcissement ?
L'Asie-Pacifique représente 44,75 % des revenus mondiaux grâce à des chaînes d'approvisionnement intégrées, des coûts de production inférieurs et l'expansion des secteurs de la construction et de l'énergie éolienne.
Comment les réglementations influencent-elles le développement des produits ?
Des règles VOC et REACH plus strictes poussent les fabricants vers des chimies biosourcées à faible odeur et accélèrent la recherche et le développement pour des accélérateurs sans PFAS et à faible dangerosité, reconfigurant les portefeuilles.
Quel segment d'application connaît la croissance la plus rapide ?
Les applications composites, notamment les pales d'éoliennes et les pièces automobiles légères, enregistrent le CAGR le plus élevé de 6,12 % jusqu'en 2031.
Dernière mise à jour de la page le:



