
Taille et part du marché des agents de durcissement époxy
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
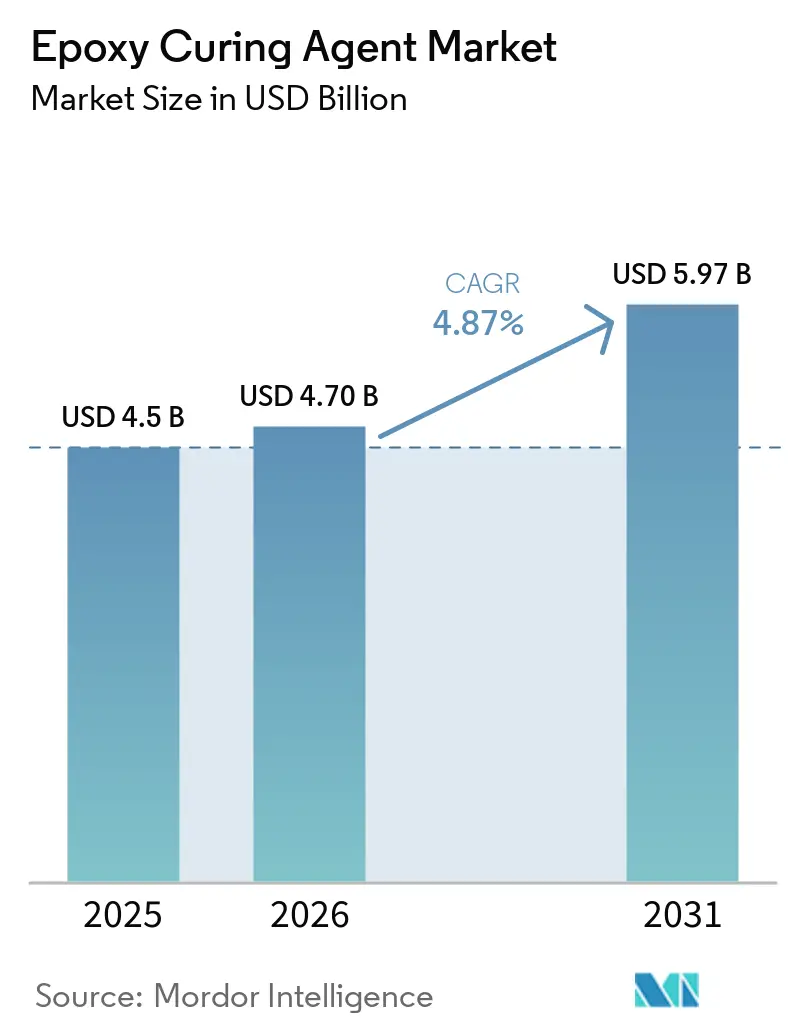
| Taille du Marché (2026) | 4.70 Milliards de dollars |
| Taille du Marché (2031) | 5.97 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.87 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des agents de durcissement époxy par Mordor Intelligence
La taille du marché des agents de durcissement époxy devrait augmenter de 4,5 milliards USD en 2025 à 4,70 milliards USD en 2026 et atteindre 5,97 milliards USD d'ici 2031, avec un CAGR de 4,87 % sur la période 2026-2031. La migration rapide des revêtements de protection de base vers les composites haute performance, les encapsulants électroniques et les thermodurcissables imprimés en 3D soutient cette expansion. Les amines restent le leader en volume, mais les variantes cycloaliphatiques établissent de nouveaux repères en matière de vitesse de durcissement et de stabilité aux ultraviolets. La demande régionale diverge : l'Europe et l'Amérique du Nord continuent de privilégier les revêtements de maintenance, tandis que l'Asie-Pacifique stimule les volumes supplémentaires grâce à l'encapsulation de semi-conducteurs, aux pales d'éoliennes et aux revêtements de sol pour infrastructures. La sécurité d'approvisionnement en encapsulants à faible teneur en vides, en matrices époxy recyclables et en phénalkamines biosourcées devient un thème concurrentiel dominant.
Principaux enseignements du rapport
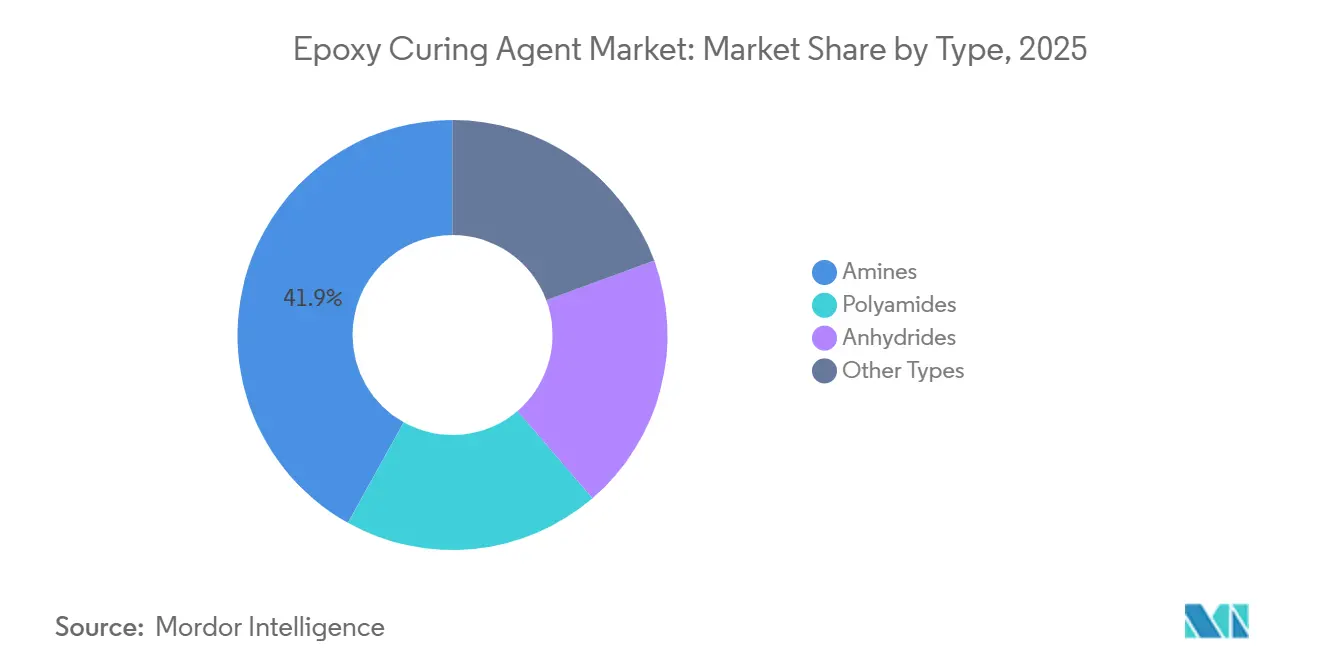
- Par type, les amines ont dominé avec une part de marché de 41,91 % des agents de durcissement époxy en 2025, et les sous-types polyétheramines progressent à un CAGR de 5,21 % jusqu'en 2031.
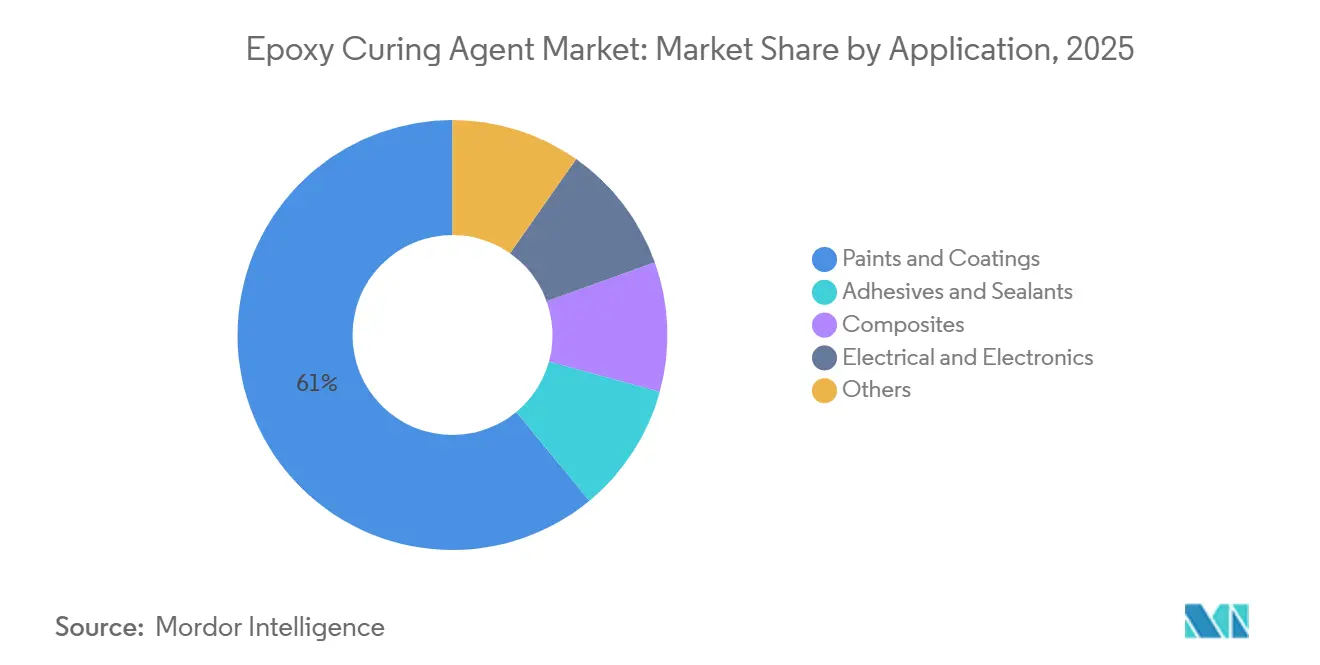
- Par application, les peintures et revêtements ont contribué à 60,97 % du chiffre d'affaires en 2025, et devraient enregistrer le CAGR le plus rapide de 5,08 % jusqu'en 2031.
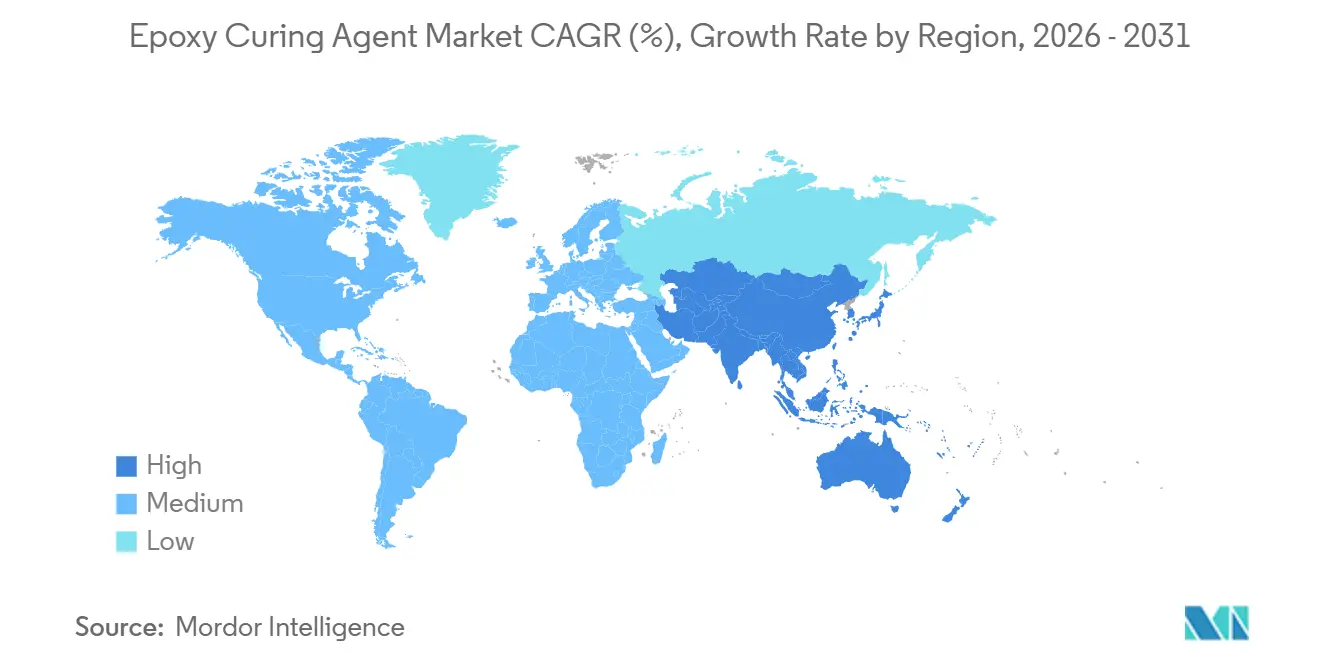
- Par géographie, l'Asie-Pacifique représentait 35,51 % de la demande mondiale en 2025 et est en voie de se développer à un CAGR de 5,77 % jusqu'en 2031, soutenant la croissance du marché des agents de durcissement époxy.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs sur le marché des agents de durcissement époxy*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des infrastructures stimulant la demande de revêtements de sol haute performance | +1.2% | Cœur APAC, Moyen-Orient | Moyen terme (2-4 ans) |
| Forte croissance de la production de pales d'éoliennes | +1.0% | APAC, Europe | Long terme (≥ 4 ans) |
| Miniaturisation de l'électronique nécessitant des encapsulants à très faible teneur en vides | +1.4% | Japon, Corée du Sud, Taïwan, Inde | Court terme (≤ 2 ans) |
| Adoption des polymères renforcés de fibres de carbone légers dans l'automobile et l'aérospatiale | +0.9% | Mondial | Long terme (≥ 4 ans) |
| Systèmes latents ultra-rapides permettant l'impression 3D | +0.6% | Amérique du Nord, UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Essor des infrastructures stimulant la demande de revêtements de sol haute performance
L'essor de la logistique, de l'industrie pharmaceutique et de la construction de centres de données en Chine, en Inde et dans les pays du Conseil de coopération du Golfe stimule les volumes de revêtements époxy sans solvant et à haute teneur en solides, alimentant ainsi la demande en agents de durcissement époxy. Les autorités chinoises ont fixé des limites de composés organiques volatils (COV) inférieures à 80 g/L, incitant les formulateurs à adopter des adducts de polyamide en phase aqueuse malgré les compromis liés à la sensibilité à l'humidité. Les normes de salle blanche de l'Inde plafonnent les émissions de COV à 50 g/L, accélérant l'adoption des mortiers époxy sans solvant. Les mégaprojets du Conseil de coopération du Golfe spécifient des systèmes à base d'amines cycloaliphatiques qui durcissent à des températures ambiantes supérieures à 40 °C, garantissant une rotation rapide et une résistance chimique.
Forte croissance de la production de pales d'éoliennes en APAC et en Europe
La capacité éolienne installée a atteint 241,7 GW dans l'Union européenne en 2024, tandis que la fabrication de pales se concentre en Chine et en Inde, où les coûts de résine et de main-d'œuvre sont plus faibles[1]. Les amines à réactivité moyenne offrant une durée de vie en pot de 80 à 120 minutes dominent l'infusion sous vide des pales de plus de 80 m, stimulant ainsi le marché des agents de durcissement époxy. Les déchets en fin de vie, estimés à 350 000 t d'ici 2030 dans l'UE, accélèrent l'adoption de durcisseurs clivables tels que l'EzCiclo de Swancor, qui permettent la récupération des fibres de carbone par solvolyse.
Miniaturisation de l'électronique nécessitant des encapsulants à très faible teneur en vides
L'encapsulation avancée des semi-conducteurs exige des composés de moulage époxy avec une teneur en vides inférieure à 0,01 % et des températures de transition vitreuse supérieures à 180 °C. Le Japon contrôle 40 % de la part mondiale dans les matériaux d'étanchéité, sous la houlette de Sumitomo Bakelite, tandis que les nouvelles installations d'assemblage et de test de l'Inde dans le Gujarat et le pôle chimique de Dahej au Gujarat stimulent le marché des agents de durcissement époxy en encourageant la demande intérieure de systèmes à base d'amines cycloaliphatiques qui réduisent les délais d'approvisionnement à l'importation et les droits de douane.
Adoption des polymères renforcés de fibres de carbone légers dans l'automobile et l'aérospatiale
Les objectifs de CO₂ de la flotte de l'Union européenne fixés à 93,6 g/km d'ici 2025 imposent un recours accru aux polymères renforcés de fibres de carbone. Les équipementiers aérospatiaux passent des préimprégnés en autoclave aux préimprégnés en sac à vide uniquement, durcis à 120 °C, favorisant les amines aromatiques modifiées à longue durée de vie en pot. Le programme EuReComp de l'UE met en avant les chimies d'amines recyclables qui se dépolymérisent en fin de vie tout en conservant les performances des fibres[2].
Analyse de l'impact des freins sur le marché des agents de durcissement époxy*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Plafonds de COV plus stricts sur les systèmes d'amines en phase solvantée | -0.8% | Europe, Amérique du Nord, Chine | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières épichlorhydrine et benzylamine | -0.6% | Mondial | Moyen terme (2-4 ans) |
| Pénurie d'approvisionnement en matières premières de phénalkamine dérivées de la noix de cajou | -0.3% | Inde, Viêt Nam | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Plafonds de COV plus stricts sur les systèmes d'amines en phase solvantée
Les réglementations sur les composés organiques volatils compriment les marges des durcisseurs polyamides et amines en phase solvantée, forçant la reformulation vers des alternatives en phase aqueuse et à haute teneur en solides qui sacrifient souvent la durée de vie en pot ou l'épaisseur de film. La Directive UE 2004/42/CE limite les COV à 40 g/L dans les revêtements monocomposants et à 65 g/L dans les revêtements multicomposants, rendant obsolètes les durcisseurs polyamides traditionnels. Des plafonds similaires sont en attente en Amérique du Nord et en Chine, orientant la demande vers des adducts de polyamide en phase aqueuse et des hybrides polyaspartiques malgré des coûts de matières premières plus élevés.
Volatilité des prix des matières premières épichlorhydrine et benzylamine
La volatilité des prix des matières premières pour l'épichlorhydrine et la benzylamine érode la rentabilité des producteurs intégrés verticalement et pèse sur le marché des agents de durcissement époxy, contraignant les formulateurs de plus petite taille à répercuter les coûts sur les utilisateurs finaux ou à absorber une compression des marges. L'épichlorhydrine suit le propylène, connaissant des fluctuations trimestrielles de 20 à 30 %, tandis que l'approvisionnement en benzylamine reste concentré parmi cinq producteurs, accentuant le risque de choc sur les prix. Les fournisseurs intégrés couvrent la volatilité, tandis que les formulateurs de plus petite taille font face à une compression des marges et à une réduction des dépenses de R&D.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché des agents de durcissement époxy
Par type :
les variantes cycloaliphatiques redéfinissent la domination des aminesLes amines ont capté 41,91 % du chiffre d'affaires en 2025, et leur part du marché des agents de durcissement époxy devrait se développer à un CAGR de 5,21 % jusqu'en 2031. Les amines cycloaliphatiques commandent des primes de prix de 30 à 50 % car elles offrent une stabilité aux ultraviolets et une faible viscosité essentielles pour les composites à section épaisse. Les polyamides restent préférés pour les surfaces contaminées, mais ne peuvent pas égaler la disponibilité de recouvrement en deux heures offerte par les hybrides polyaspartiques. Les anhydrides dominent les stratifiés électriques grâce à des températures de transition vitreuse supérieures à 200 °C, bien que leur exigence de durcissement à 150 °C limite les applications sur le terrain. Les phénalkamines, dérivées du liquide de coque de noix de cajou, remportent des marchés de niche dans le domaine maritime et offshore grâce à leurs performances supérieures en brouillard salin et à leur flexibilité, tandis que les amidoamines offrent un durcissement à basse température pour les projets de canalisations hivernaux.
La part de marché des agents de durcissement époxy des « Autres types » est appelée à progresser à mesure que les clients acceptent des majorations de 20 à 40 % pour des économies sur le coût du cycle de vie. L'adoption dépend de la disponibilité locale, car les délais d'approvisionnement à l'importation de huit semaines et les droits de douane de 7,5 à 10 % compromettent les calendriers de projet. L'activité de brevets sur les imidazoles encapsulés signale l'introduction imminente d'amines latentes promettant une durée de conservation de six mois sans réfrigération, une avancée majeure pour la fabrication additive et les kits de réparation sur le terrain.


Par application :
les composites et l'électronique dépassent la croissance des revêtementsLes peintures et revêtements représentent encore 60,97 % de la taille du marché des agents de durcissement époxy, mais leur croissance de 5,08 % est inférieure à celle des composites et de l'électronique. Les systèmes de revêtement de sol protecteurs dans les centres logistiques nécessitent des amines cycloaliphatiques qui durcissent en moins de quatre heures, supplantant les systèmes à base de polyamide plus lents. Les revêtements marins spécifient désormais des durcisseurs à base de phénalkamine capables d'un film sec de 300 µm en une seule passe pour réduire les temps d'immobilisation en cale sèche.
Les composites, les adhésifs et l'électronique sont appelés à connaître une expansion plus rapide. Les pales d'éoliennes nécessitent des amines à réactivité moyenne avec une durée de vie en pot de 80 à 120 minutes, et les sous-remplissages de semi-conducteurs exigent des amines cycloaliphatiques modifiées au phénol offrant des niveaux de vides inférieurs à 0,01 %. Les adhésifs thermoconducteurs pour les batteries favorisent les anhydrides pour atteindre 2 W m-K tout en maintenant l'intégrité diélectrique. Le revêtement de sol industriel se tourne vers les systèmes en phase aqueuse pour répondre aux mandats COV, pénalisant les durcisseurs de base mais ouvrant des niches pour les adducts à haute teneur en solides à odeur réduite.
Analyse géographique
Marché des agents de durcissement époxy en Asie-Pacifique
L'Asie-Pacifique détenait 35,51 % du marché des agents de durcissement époxy en 2025 et devrait afficher un CAGR de 5,77 % jusqu'en 2031. La Chine continue de dominer les revêtements de sol pour les hubs logistiques et les centres de données, malgré les difficultés du secteur immobilier, tandis que les réglementations du ministère de l'Écologie et de l'Environnement plafonnent les COV, stimulant la demande en produits à base d'eau. L'expansion du secteur des semi-conducteurs en Inde, l'usine 300 mm de Tata et l'usine d'assemblage de Micron d'une valeur de 2,75 milliards USD nécessiteront des encapsulants à faible vide produits localement afin d'éviter des droits de douane de 10 % et des délais d'importation de 60 jours. Le Japon et la Corée du Sud conservent leur leadership technologique dans les matériaux d'étanchéité, mais les efforts de localisation en Chine et en Inde réduisent progressivement l'écart.
Marché des agents de durcissement époxy en Amérique du Nord
L'Amérique du Nord bénéficie des composites aérospatiaux et des mises à niveau des infrastructures financées par la loi sur l'investissement dans les infrastructures et l'emploi. Les équipementiers aérospatiaux spécifient de plus en plus des préimprégnés en sac à vide uniquement durcis à 120 °C, favorisant les amines aromatiques modifiées, contribuant ainsi à la taille du marché des agents de durcissement époxy. Les projets éoliens offshore le long de l'Atlantique exigent des durcisseurs clivables pour permettre les mandats de recyclage des pales. La production de véhicules au Mexique pousse les volumes d'adhésifs à la hausse, mais la dépendance aux agents de durcissement importés ajoute un coût de fret de 0,15 USD/kg.
Marché des agents de durcissement époxy en Europe, en Amérique du Sud et dans le GCC
L'Europe affiche une demande stable provenant de l'éolien offshore et de l'allègement des véhicules automobiles, mais des plafonds de COV plus stricts érodent les marges des durcisseurs en phase solvantée. La fabrication de pales d'éoliennes migre vers l'Asie, laissant les fournisseurs européens concentrés sur les matrices époxy recyclables pour relever le défi des 350 000 t de déchets de pales en fin de vie de l'Union, influençant ainsi le marché des agents de durcissement époxy. L'Amérique du Sud est portée par les besoins en revêtements protecteurs du Brésil, tandis que la construction dans les pays du Conseil de coopération du Golfe, évaluée à 4,3 milliards USD sur la prochaine décennie, nécessite des amines capables de durcir dans des conditions ambiantes de 40 °C.

Analyse de la chaîne de valeur
La chaîne de valeur des agents de durcissement époxy commence par les matières premières pétrochimiques et biosourcées pour les amines, polyamides et anhydrides (par exemple, les systèmes époxy liés à l'épichlorhydrine et les intermédiaires de type benzyl-amine côté amine, ainsi que le liquide de coque de noix de cajou pour les phénalkamines). La fabrication principale est concentrée parmi des producteurs chimiques intégrés et spécialisés qui convertissent ces intrants en familles d'agents de durcissement (amines aliphatiques/cycloaliphatiques, adduits de polyamide, anhydrides et systèmes latents), puis les conditionnent sous des formes standardisées pour les formulateurs de peintures, composites et électronique. La durabilité et l'empreinte des procédés sont de plus en plus intégrées aux opérations de production, comme en témoigne la transition d'Evonik de ses usines de production d'agents de durcissement époxy de la ligne Crosslinkers (Marl, Clayton, Isehara, Los Angeles et Singapour) vers l'électricité renouvelable.
En aval, les distributeurs et les canaux directs vers les formulateurs alimentent les producteurs de peintures et revêtements, les fabricants de systèmes de résine composite et les fournisseurs de matériaux électroniques, où les cycles de qualification, la conformité COV et la performance applicative (durée de vie en pot, encapsulation à faible porosité, vitesse de durcissement et résistance chimique) déterminent le choix des fournisseurs. La sécurité d'approvisionnement et la localisation restent centrales, soutenues par des investissements en capacité et un positionnement de fabrication régional qui améliorent les délais et la résilience, notamment l'expansion par Evonik de sa capacité en amines spécialisées à Nanjing, en Chine, pour soutenir la demande liée à l'époxy. Les principaux goulots d'étranglement comprennent la volatilité des prix des matières premières, le temps de qualification dans l'électronique et l'aérospatiale, et la disponibilité limitée de certains intrants biosourcés tels que les matières premières phénalkamines, ce qui accroît la valeur de l'intégration en amont, des réseaux multi-sites et des chimies différenciées.
Paysage concurrentiel
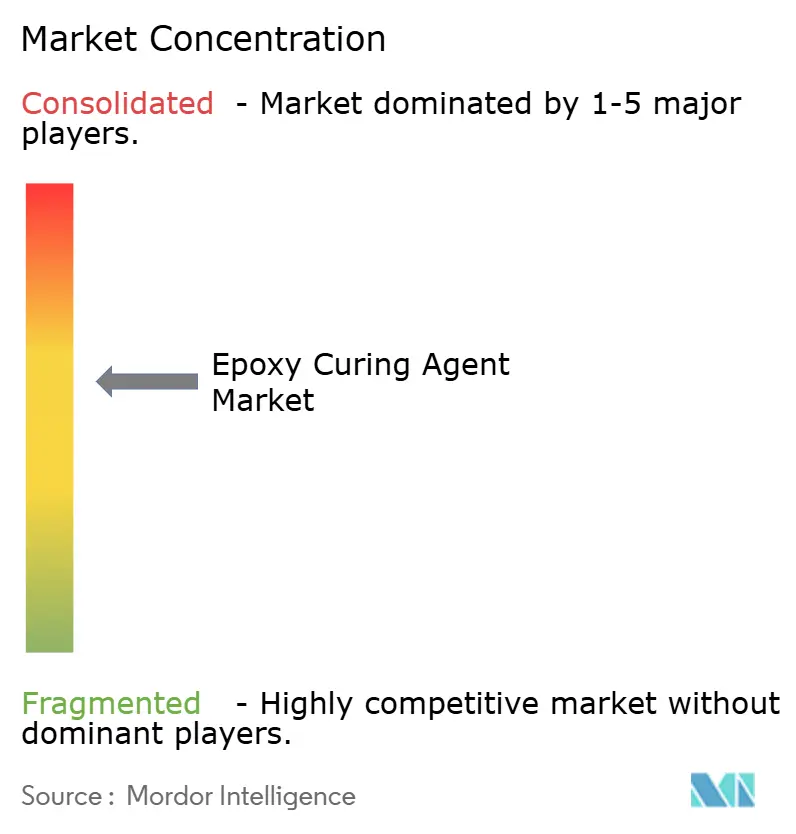
Le marché des agents de durcissement époxy est modérément consolidé. Les grands acteurs investissent dans l'intégration en amont vers l'épichlorhydrine et la benzylamine, amortissant les fluctuations des matières premières. Cardolite capitalise sur les matières premières renouvelables pour fournir des phénalkamines pour les revêtements marins et offshore. La concurrence technologique se concentre sur les systèmes en phase aqueuse conformes aux réglementations COV, les amines clivables pour les composites recyclables et les catalyseurs latents pour la fabrication additive.
Leaders du secteur des agents de durcissement époxy
Evonik Industries AG
Huntsman International LLC
BASF
Cardolite Corporation
Olin Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché des agents de durcissement époxy
- Aditya Birla Group
- Air Products Inc.
- Atul Ltd.
- BASF
- Cardolite Corporation
- DIC Corporation
- Evonik Industries AG
- Huntsman International LLC
- KUKDO CHEMICAL CO., LTD.
- Kumho P&B Chemicals Inc.
- Mitsubishi Chemical Group Corporation
- Olin Corporation
- Shandong Deyuan Epoxy Resin Co. Ltd
- Toray Industries Inc.
- Westlake Corporation

Opportunités de marché et perspectives d'avenir
Un espace blanc évident émerge autour des systèmes de durcissement à faibles émissions et à basse température qui aident les utilisateurs de revêtements à respecter des limites de COV plus strictes tout en maintenant la productivité dans les applications marines et de protection. L'activité produit en 2026 reflète ce changement : Evonik a introduit Ancamine 2873 comme agent de durcissement à très faibles émissions conçu pour une application à des températures aussi basses que 5 degrés C, ce qui cible les fenêtres de temps froid où les systèmes conventionnels rencontrent des difficultés. Les facteurs de demande liés aux revêtements de sol industriels et aux développements d'infrastructures pointent également vers des systèmes sans solvant et à délai d'exécution rapide, soutenant les formulations d'amines cycloaliphatiques et modifiées qui équilibrent vitesse de durcissement, réduction des odeurs et tolérance à l'humidité.
Un deuxième domaine d'opportunité concerne les réseaux époxy recyclables et circulaires pour les composites et l'électronique haute température, où les contraintes de fin de vie coïncident avec des exigences de performance élevées. Le marché observe des impulsions parallèles de la part de l'industrie et de la recherche vers des durcisseurs clivables ou retravaillables et des chimies biosourcées, notamment des rapports académiques de 2026 sur les agents de durcissement latents biosourcés pour les époxys monocomposants et les voies phénalkamines biosourcées sans formaldéhyde pour les adhésifs. Du côté de l'offre, les investissements ajoutant une capacité régionale en amines, comme le démarrage par Evonik de l'exploitation d'une production étendue d'amines spécialisées à Nanjing en 2026, soutiennent les stratégies de localisation en Asie-Pacifique où l'emballage de semi-conducteurs et les revêtements de sol d'infrastructure sont en expansion, et où des délais plus courts et un approvisionnement stable peuvent être importants dans les segments où la qualification est déterminante.
Développements récents dans le secteur du marché des agents de durcissement époxy
- Avril 2026 : Evonik a introduit Ancamine 2873 comme agent de durcissement époxy à très faibles émissions pour revêtements de protection et marins conçu pour permettre une application à des températures aussi basses que 5 degrés C. Le lancement renforce le mouvement vers des formulations à COV et odeurs réduits tout en préservant la flexibilité de la saison de terrain dans les climats plus froids. Il relève également les référentiels de performance pour les systèmes de durcissement à basse température dans les revêtements d'entretien.
- Juillet 2025 : Evonik a fait passer les usines de production d'agents de durcissement époxy de sa ligne d'activité Crosslinkers à un fonctionnement utilisant 100 % d'électricité renouvelable sur des sites incluant Marl, Clayton, Isehara, Los Angeles et Singapour. Cela intègre une fabrication à plus faible empreinte carbone dans la base d'approvisionnement en agents de durcissement et soutient les clients qui sélectionnent leurs fournisseurs sur les émissions de Scope 1 et 2. La mise en œuvre multi-sites signale également une approche standardisée de décarbonation de la production pour les durcisseurs spécialisés à approvisionnement mondial.
- Février 2024 : DIC Corporation a annoncé le développement d'une technologie de base pour un agent de durcissement de résine époxy offrant une résistance thermique supérieure à 200 degrés C et permettant le recyclage par remoulage. Cela répond à un obstacle de longue date dans les cas d'utilisation des époxys thermodurcissables, où les options de retravail et de fin de vie ont été limitées. Ce développement s'aligne sur l'intérêt croissant pour les systèmes époxy reprocessables destinés aux applications électriques et industrielles à haute température.


Marché des agents de durcissement époxy Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les agents de durcissement époxy utilisés pour durcir les résines époxy, qui soutiennent ensuite les performances finales dans les revêtements, les adhésifs, les composites et les applications électriques. Nous dimensionnons la demande en fonction de l'endroit où les agents de durcissement sont vendus dans le cadre de systèmes époxy dans les principaux secteurs d'utilisation finale.
Exclusions du périmètre : Les éléments exclus comprennent les résines époxy elles-mêmes, les durcisseurs non époxy et les produits époxy formulés finis vendus sans valeur d'agent de durcissement séparable.
Aperçu de la segmentation
- Par type
- Amines
- Polyamides
- Anhydrides
- Autres types (phénalkamines, amidoamines, etc.)
- Par application
- Peintures et revêtements
- Adhésifs et mastics
- Composites
- Électrique et électronique
- Autres (revêtements de sol industriels et réparations, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire établit la base factuelle du modèle afin que les données d'entrée ne reposent pas sur des suppositions. Nous avons examiné des sources publiques telles que les données minérales de l'USGS lorsqu'elles sont pertinentes pour les matières premières, les statistiques commerciales de la Commission du commerce international des États-Unis pour les flux chimiques, les indicateurs industriels de l'OCDE pour les signaux d'activité en aval, ainsi que les références réglementaires et de sécurité telles que l'Agence de protection de l'environnement des États-Unis et l'Agence européenne des produits chimiques pour les restrictions relatives aux substances et aux usages susceptibles de modifier la composition des produits.
Parallèlement, nous avons utilisé les rapports annuels des entreprises, les présentations aux investisseurs et la documentation technique des produits pour cartographier les familles de chimies de durcissement, les taux d'utilisation typiques et les évolutions des prix à la hausse ou à la baisse. Les bases de données de brevets ont également été consultées pour suivre les nouvelles orientations de développement des agents de durcissement, notamment les systèmes biosourcés et à faible teneur en COV, et pour vérifier si l'adoption en est encore à ses débuts ou est déjà à grande échelle. Pour le contexte des revenus au niveau des entreprises et les annonces en évolution rapide, nous avons également utilisé des abonnements payants axés sur les données financières et les actualités des entreprises. Ces sources documentaires sont illustratives, et des références publiques supplémentaires ont également été utilisées lors de la collecte des données, de la vérification croisée et de la clarification.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester les hypothèses documentaires, notamment en ce qui concerne les répartitions des parts d'application, les taux de chargement typiques des agents de durcissement et l'évolution des prix de vente moyens selon la chimie et la région. Nous avons échangé avec des acteurs de l'ensemble de la chaîne de valeur, notamment des fournisseurs de matières premières, des formulateurs, des distributeurs et des utilisateurs finaux dans les secteurs des revêtements, des adhésifs, des composites et de l'électronique, et nous avons couvert les principaux centres de demande en Asie-Pacifique, en Europe, au Moyen-Orient et en Afrique, et dans les Amériques pour confirmer ce qui est réellement acheté et utilisé.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 39 % | Directeurs généraux : 12 % | Asie-Pacifique : 42 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 43 % | Europe, Moyen-Orient et Afrique : 33 % |
| Acteurs de plus petite taille : 17 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le marché est d'abord construit selon une approche descendante dans laquelle les signaux de demande des utilisateurs finaux d'époxy sont reconstitués, puis traduits en consommation d'agents de durcissement à l'aide de ratios de formulation typiques et de la pénétration des applications. Pour les agents de durcissement époxy, nous avons suivi des données d'entrée pratiques telles que l'activité des revêtements et des revêtements de sol époxy, les dépenses d'infrastructure et de construction liées aux revêtements protecteurs, les indicateurs de production de composites (y compris les pales d'éoliennes) et la demande d'encapsulation électronique et électrique. Nous avons également suivi les changements de composition entre les amines, les anhydrides et les polyamides, car cela modifie à la fois le prix et le profil de chargement.
Une fois le bassin de demande constitué, les résultats sont corroborés par des approximations sélectives ascendantes afin que les totaux restent réalistes. Cela comprend l'échantillonnage des revenus des fournisseurs lorsque des informations sont disponibles, la vérification des retours des canaux de distribution sur les mouvements de volumes et la validation des prix de vente moyens implicites par rapport aux fourchettes observées dans les grades techniques et les conditions d'approvisionnement régionales. Lorsque la visibilité est plus faible, comme pour les formulateurs locaux de plus petite taille, nous appliquons des fourchettes de parts conservatrices, puis vérifions à nouveau les volumes implicites par application avec les orientations des entretiens. Les prévisions utilisent une analyse de scénarios ancrée sur les perspectives des utilisateurs finaux, suivie de vérifications par régression simple entre les principaux facteurs tels que l'activité des revêtements de construction, la production industrielle et la croissance des composites. Nous ajustons ensuite les résultats en fonction de la composition des produits attendue et des prix.
Validation des données et cycle de mise à jour
Les résultats sont validés par de multiples vérifications afin que le chiffre final ne repose pas sur un seul flux de données. Nous comparons les totaux modélisés avec des signaux indépendants tels que la direction de la consommation de résines époxy, les mouvements commerciaux pour les catégories chimiques pertinentes et les tendances d'activité en aval, puis nous examinons les valeurs aberrantes jusqu'à ce que l'écart ait une explication claire.
Avant la validation finale, le modèle et les hypothèses font l'objet d'une révision analytique étape par étape, comprenant des vérifications de cohérence entre les régions, les parts par type et les prix implicites. Si un événement significatif se produit, tel qu'un changement de capacité, une évolution réglementaire ou une forte variation des matières premières, les répondants sont recontactés pour déterminer si l'impact est temporaire ou structurel. Les rapports sont actualisés annuellement, et une dernière vérification avant livraison est effectuée afin que les clients reçoivent la vue mise à jour la plus récente.
Taille du marché des agents de durcissement époxy de Mordor Intelligence comparée à d'autres estimations publiées
Différentes tailles de marché publiées peuvent diverger même lorsque le même nom de produit est utilisé, car les délimitations du périmètre et les règles de comptage ne sont pas identiques, et le calendrier de mise à jour varie également. Les plus grandes différences apparaissent généralement lorsqu'une étude intègre la valeur de produits époxy adjacents dans le total, ou lorsqu'elle applique une courbe de prix unique à différentes chimies de durcissement.
Les produits époxy formulés finis vendus en tant que système groupé sont maintenus en dehors du périmètre des agents de durcissement époxy de Mordor Intelligence, ce qui explique pourquoi certains totaux chimiques plus larges semblent plus élevés lorsqu'ils incluent la valeur de la formulation complète plutôt que le seul composant agent de durcissement. Un autre facteur d'écart courant est la manière dont la demande est liée aux utilisations finales : certaines estimations partent de la production de résines, tandis que d'autres partent de l'activité des revêtements, des adhésifs, des composites et de l'électronique, puis convertissent en besoin d'agents de durcissement à l'aide de facteurs de chargement. Le calendrier des devises et les hypothèses d'inflation jouent également un rôle, notamment lorsque les prix liés aux matières premières évoluent rapidement et qu'un rapport n'est pas actualisé à proximité de l'année en cours.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,70 milliards USD (2026) | |
| Consultance mondiale A | 5,73 milliards USD (2024) | Utilise une année de base antérieure et une définition plus large qui peut intégrer une valeur supplémentaire du système époxy auprès des utilisateurs finaux, puis applique un profil de croissance à long terme plus élevé qui relève l'équivalent de l'année en cours. |
| Éditeur sectoriel B | 5,80 milliards USD (2025) | Suppose probablement une évolution plus rapide de la composition et une progression des prix entre les chimies de durcissement, et la fenêtre de prévision plus longue peut encourager des hypothèses d'adoption optimistes qui ne sont pas toujours réconciliées avec les signaux de demande à court terme. |
L'écart dans le tableau provient principalement de ce qui est comptabilisé dans le bassin de revenus, et de la manière dont les prix et la composition sont projetés à partir de l'année de base. Lorsque les données d'entrée sont liées à une activité claire des utilisateurs finaux, à la composition au niveau de la chimie et à des facteurs de chargement réalistes, l'estimation reste traçable et plus facile à reproduire dans les discussions de planification interne.


Questions clés auxquelles le rapport répond
Quel est le chiffre d'affaires prévisionnel du marché des agents de durcissement époxy en 2031 ?
Le marché devrait atteindre 5,97 milliards USD d'ici 2031.
Quelle région affiche la croissance la plus rapide pour les agents de durcissement époxy ?
L'Asie-Pacifique est en tête, progressant à un CAGR de 5,77 % jusqu'en 2031.
Pourquoi les amines cycloaliphatiques gagnent-elles en popularité ?
Elles offrent une stabilité aux ultraviolets et un durcissement rapide, répondant aux besoins des revêtements extérieurs et des composites.
Comment les réglementations sur les COV influencent-elles le développement des produits ?
Des plafonds plus stricts dans l'UE, en Amérique du Nord et en Chine font évoluer la demande vers des durcisseurs en phase aqueuse et à haute teneur en solides.
Quel segment d'application du marché des agents de durcissement époxy se développe au-delà des revêtements de protection ?
Les composites et l'encapsulation électronique dépassent la croissance des revêtements traditionnels.
Dernière mise à jour de la page le:



