
Taille et Part du Marché des Systèmes de Fixation et de Stabilisation Crânienne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.09 Milliards de dollars |
| Taille du Marché (2032) | 4.36 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.12 % |
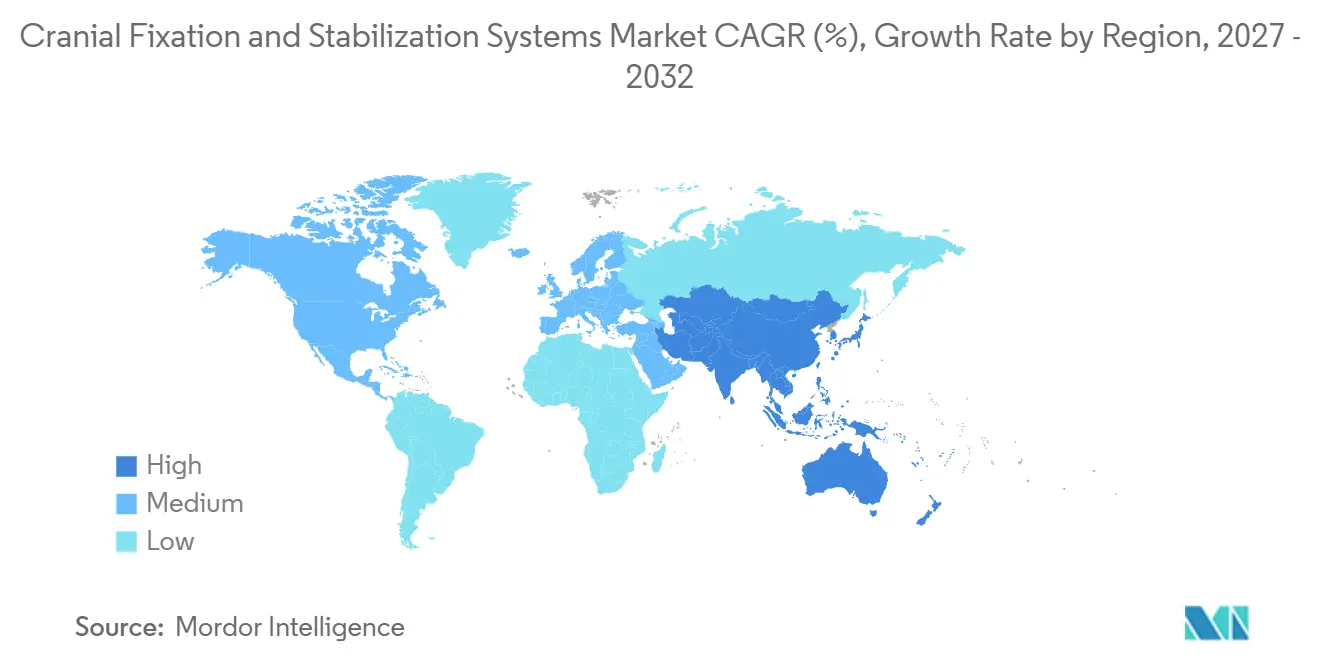
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Fixation et de Stabilisation Crânienne par Mordor Intelligence
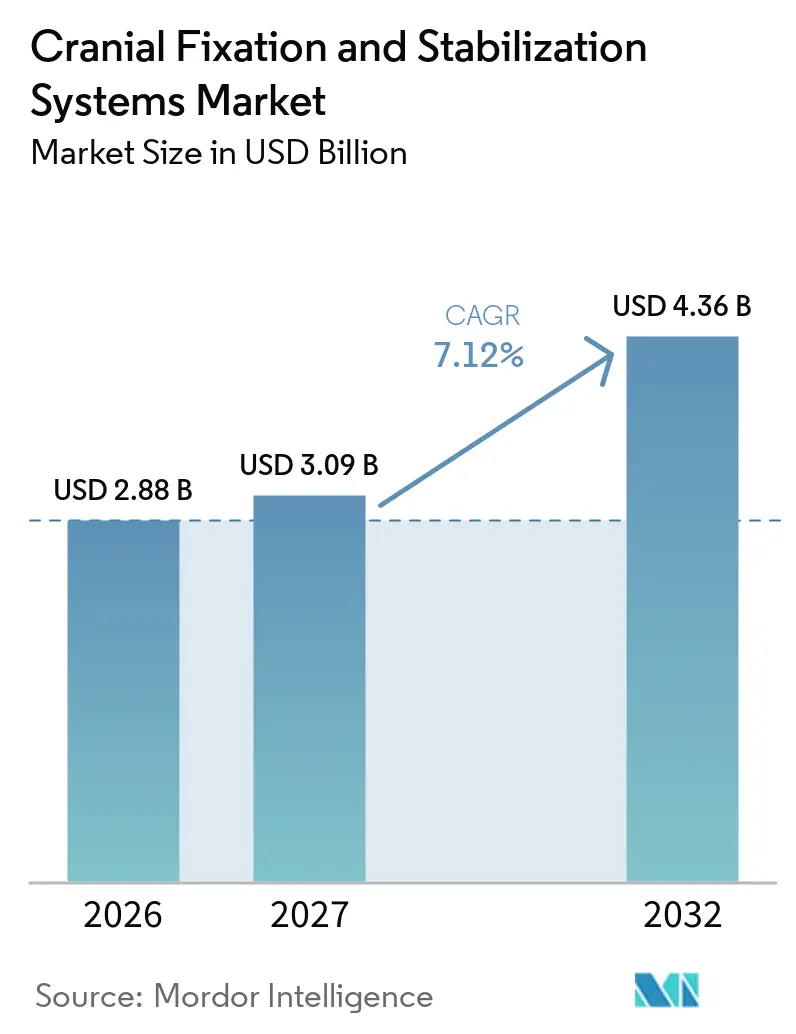
La taille du marché des systèmes de fixation et de stabilisation crânienne devrait croître de 2,88 milliards USD en 2026 à 3,09 milliards USD en 2027 et devrait atteindre 4,36 milliards USD d'ici 2032 à un CAGR de 7,12 % sur la période 2027-2032. Le vieillissement démographique, la hausse constante des traumatismes crâniens et l'essor de la neurochirurgie mini-invasive sous-tendent cette trajectoire. L'impression tridimensionnelle fournit désormais des implants personnalisés qui réduisent le temps opératoire, tandis que la navigation en réalité mixte raccourcit la planification des trajectoires d'un facteur 2,1 tout en préservant une précision sous-millimétrique. Les centres chirurgicaux ambulatoires (ASC) stimulent une demande incrémentale alors que 11 555 établissements aux États-Unis s'orientent vers la neurochirurgie ambulatoire[1]. Les kits d'appuie-tête légers à usage unique adaptés aux flux de travail des ASC gagnent du terrain. Parallèlement, la volatilité de l'approvisionnement en titane et les artefacts IRM postopératoires tempèrent l'enthousiasme pour les implants métalliques, ouvrant la voie aux polymères résorbables et aux alliages de magnésium qui contournent la chirurgie de révision et les limitations d'imagerie.
Principaux enseignements du rapport
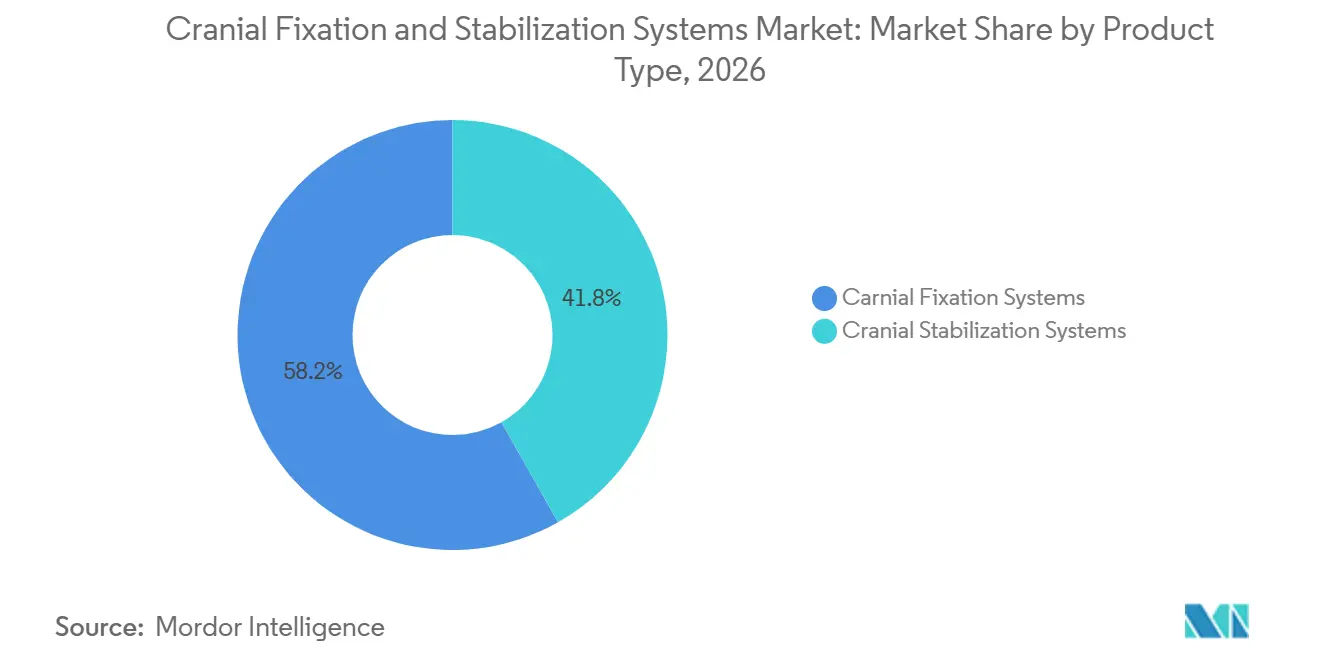
- Par type de produit, les systèmes de fixation crânienne ont représenté 58,16 % de la part du marché des systèmes de fixation et de stabilisation crânienne en 2026, tandis que les systèmes de stabilisation crânienne devraient se développer à un CAGR de 8,08 % jusqu'en 2032.
- Par matériau, le titane non résorbable a représenté 71,72 % de la taille du marché des systèmes de fixation et de stabilisation crânienne en 2026 ; les polymères résorbables affichent la croissance la plus rapide avec un CAGR de 8,54 %.
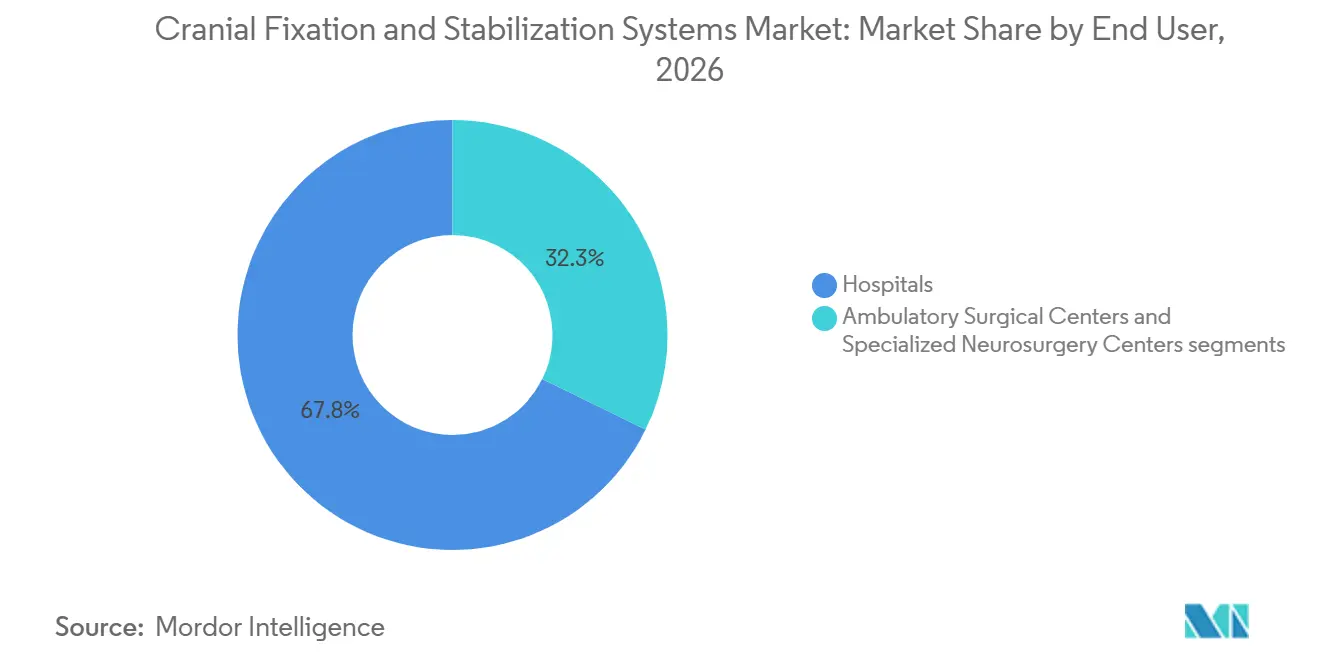
- Par utilisateur final, les hôpitaux ont détenu 67,75 % de la part des revenus en 2026, tandis que les ASC enregistrent le CAGR projeté le plus élevé à 9,15 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 40,78 % de la taille du marché des systèmes de fixation et de stabilisation crânienne en 2026 ; la région Asie-Pacifique devrait progresser à un CAGR de 10,48 %.
- Par indication, les traumatismes crâniens sont restés dominants avec une part de 38,12 % en 2026, tandis que la chirurgie tumorale s'accélère à un CAGR de 9,82 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de l'incidence des traumatismes crâniens et des procédures neurochirurgicales | +1.8% | Mondial avec impact le plus élevé en Amérique du Nord et en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Adoption croissante des matériaux de fixation résorbables | +1.2% | L'Amérique du Nord et l'Europe mènent l'adoption mondiale | Long terme (≥ 4 ans) |
| Expansion de la population gériatrique atteinte de troubles neurologiques | +1.5% | Japon, Europe, Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption rapide des implants crâniens spécifiques au patient fabriqués par impression 3D | +1.0% | Amérique du Nord et Europe en expansion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Intégration de la navigation peropératoire avec les systèmes de fixation crânienne | +0.8% | Marchés développés | Court terme (≤ 2 ans) |
| Évolution vers des kits d'appuie-tête légers à usage unique dans les environnements ASC | +0.7% | Amérique du Nord en expansion vers l'Europe et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse de l'incidence des traumatismes crâniens et des procédures neurochirurgicales
Les admissions mondiales pour traumatisme crânien (TC) avoisinent les 235 000 aux États-Unis seulement chaque année, poussant les hôpitaux à développer leur capacité de craniectomie décompressive. Les disparités de mortalité — 38,0 % dans les régions en développement contre 25,2 % dans les marchés développés — gonflent le retard chirurgical. Une cranioplastie précoce dans les trois mois réduit le temps opératoire et les pertes sanguines, renforçant la demande de plaques de fixation durables capables de tolérer des interventions par étapes. Les bénéficiaires de Medicare affichent en moyenne des séjours de 9,6 jours pour une chirurgie crânienne, soulignant le fardeau économique des complications.
Adoption croissante des matériaux de fixation résorbables
Les plaques biodégradables évitent une deuxième opération, avantage décisif lorsque les payeurs resserrent les remboursements. Les composites PLLA-magnésium atteignent désormais une résistance à la flexion de 190 MPa avec une résistance aux chocs de 150 kJ/m². Les additifs nano-MgO tamponnent les sous-produits acides, favorisant la prolifération des ostéoblastes. L'alliage de magnésium ZK60, revêtu d'acide poly-l-lactique, conserve une résistance à la traction >300 MPa et se résorbe complètement en 12 semaines, bien qu'une dégradation rapide puisse provoquer une déhiscence de la plaie. La réparation de la craniosynostose pédiatrique en bénéficie particulièrement, les systèmes au molybdène montrant une biocompatibilité sans impact sur la croissance du crâne. Les obstacles réglementaires demeurent, mais les économies de santé à long terme et le confort des patients maintiennent l'élan.
Expansion de la population gériatrique atteinte de troubles neurologiques
L'incidence des traumatismes crâniens chez les personnes âgées a atteint 12,9 % sur une période de 18 ans, remettant en question l'hypothèse selon laquelle seuls les modes de vie actifs constituent un facteur de risque. La fragilité osseuse nécessite des vis avec un pas de filetage optimisé pour prévenir les fractures du crâne. L'épilepsie post-traumatique touche 4 % des survivants de traumatismes crâniens, de sorte que les conceptions d'implants doivent permettre une imagerie répétée et une surveillance EEG sans artefact. Les hôpitaux affinent les protocoles d'anesthésie pour les personnes âgées comorbides, privilégiant des appuie-tête légers qui réduisent la tension cervicale. Les achats basés sur la valeur incitent davantage à utiliser des dispositifs qui raccourcissent la rééducation.
Adoption rapide des implants crâniens spécifiques au patient fabriqués par impression 3D
La fabrication additive fournit désormais des plaques calvariennes avec une précision de ±0,59 mm et une contrainte de Von Mises de 8,15 MPa, bien en dessous des limites de l'os cortical. Les laboratoires de point de soins fabriquent des implants en PEEK atteignant une charge maximale de 798 N, éliminant le contourage peropératoire. Une première cranioplastie en PEEK chez l'homme a confirmé des résultats sans complication sur quatre ans à 8 493 USD par cas. Les recommandations de la FDA sur les dispositifs spécifiques au patient clarifient les voies de soumission, réduisant l'incertitude réglementaire[2].
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé des procédures neurochirurgicales et des implants avancés | -1.4% | Mondial, plus prononcé dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Pénurie de neurochirurgiens qualifiés dans les économies émergentes | -1.1% | Asie-Pacifique, Afrique, Amérique latine | Long terme (≥ 4 ans) |
| Contrôle réglementaire des artefacts d'IRM liés aux particules de titane | -0.8% | Mondial, concentré dans les marchés développés disposant d'une imagerie avancée | Court terme (≤ 2 ans) |
| Volatilité des prix liée aux poudres de titane de qualité aérospatiale | -0.6% | Mondial, régions dépendantes de la chaîne d'approvisionnement | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des procédures neurochirurgicales et des implants avancés
Les frais moyens d'hospitalisation de 30 746 USD pour une chirurgie crânienne pèsent sur les payeurs publics, tandis qu'une mortalité hospitalière de 10,9 % chez les personnes âgées amplifie l'examen de la valeur des dispositifs. Les implants haut de gamme creusent les inégalités d'accès ; les codes de remboursement accusent souvent un retard sur la technologie, obligeant les hôpitaux à absorber les coûts. La formation, l'imagerie avancée et les temps opératoires plus longs ajoutent des couches de dépenses. Les économies émergentes font face à des choix difficiles entre les plaques traditionnelles et les systèmes polymères de nouvelle génération. Les fabricants répondent en regroupant le matériel de navigation et les consommables dans des contrats de partage des risques.
Pénurie de neurochirurgiens qualifiés dans les économies émergentes
Le ratio d'un neurochirurgien pour 2,2 millions de citoyens en Afrique révèle des déficits systémiques de capacité. La concentration urbaine laisse les patients ruraux sans traitement. Les déficits d'équipement et la fuite des cerveaux aggravent l'écart ; l'Indonésie compte 370 neurochirurgiens pour 270 millions d'habitants contre 10 014 au Japon pour 125 millions. L'adoption des implants ralentit lorsque la courbe d'apprentissage ou l'intensité capitalistique est élevée. Des programmes bilatéraux de « jumelage » reliant des hôpitaux de pays à revenus élevés et à faibles revenus ont commencé à atténuer les goulets d'étranglement logistiques et de compétences.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les systèmes de stabilisation gagnent en précision chirurgicaleLes systèmes de fixation crânienne ont conservé 58,16 % du marché des systèmes de fixation et de stabilisation crânienne en 2026 grâce aux plaques, vis et maillages en titane. Les nouvelles pinces crâniennes à trois pointes répartissent désormais la force de manière plus uniforme, réduisant les asymétries de pénétration. Les cadres montés sur table s'intègrent aux traceurs optiques, permettant aux chirurgiens de finaliser les trajectoires 2,1 fois plus rapidement. La taille du marché des systèmes de fixation et de stabilisation crânienne pour le matériel de fixation devrait progresser régulièrement jusqu'en 2032 à mesure que les hôpitaux renouvellent leurs équipements obsolètes.
Les systèmes de stabilisation, notamment les appuie-tête modulaires en fer à cheval et les kits ASC jetables, affichent un CAGR de 8,08 %. Les superpositions en réalité mixte permettent une vérification sous-millimétrique de l'orientation de la tête, cruciale pour les résections endoscopiques. Les ASC privilégient les cadres à usage unique qui évitent le retraitement, améliorant ainsi la rotation. L'intégration avec des tables motorisées pour patients stimule davantage la demande en automatisant les ajustements de position.



Par matériau :
les polymères résorbables défient la domination du titaneLe titane non résorbable a représenté 71,72 % de la part du marché des systèmes de fixation et de stabilisation crânienne en 2026. Les préoccupations liées aux artefacts IRM et les indices de prix du titane atteignant 190,106 compliquent les achats. La taille du marché des systèmes de fixation et de stabilisation crânienne pour le matériel en titane progresse, mais à un rythme plus lent, les hôpitaux se couvrant avec des options hybrides.
Les polymères résorbables progressent à un CAGR de 8,54 %, portés par des mélanges PLLA/PLGA tamponnés avec du nano-MgO. Les unités pédiatriques sont en tête de l'adoption car les implants se dissolvent à mesure que les crânes se développent. Les alliages de magnésium sont prometteurs mais nécessitent une corrosion contrôlée pour éviter les séquelles inflammatoires. Le PEEK trouve une utilisation de niche là où la radiotransparence est critique, bien que le coût élevé tempère l'adoption en dehors des reconstructions complexes.
Par utilisateur final :
les ASC accélèrent la neurochirurgie ambulatoireLes hôpitaux ont détenu 67,75 % de la part en 2026, reflétant la nature intensive en ressources des cas crâniens. Les centres de traumatologie multidisciplinaires s'appuient sur des perceuses à grande vitesse et des suites de navigation intégrées hébergées dans les blocs opératoires. Le marché des systèmes de fixation et de stabilisation crânienne continue d'enregistrer une demande hospitalière robuste, notamment à mesure que les centres tertiaires se modernisent avec des plateformes de flux de travail numériques.
Les ASC affichent un CAGR de 9,15 % à mesure que les techniques mini-invasives se multiplient. Avec 11 555 ASC aux États-Unis et des dépenses projetées à 50,1 milliards USD d'ici 2027, les craniotomies en une journée ne sont plus rares. Les appuie-tête à usage unique et les pinces compactes à trois pointes dominent les listes d'achats car ils rationalisent la mise en place et évitent les retards de stérilisation. Les payeurs récompensent la sortie le jour même, incitant les établissements à sélectionner des dispositifs qui réduisent le temps opératoire.

Par indication :
la chirurgie tumorale s'accélère au-delà du traumatismeLes traumatismes crâniens ont représenté 38,12 % de l'utilisation en 2026, soutenus par 235 000 hospitalisations annuelles aux États-Unis. La nature d'urgence des traumatismes favorise les kits en titane prêts à l'emploi avec fixation rapide.
La chirurgie tumorale progresse à un CAGR de 9,82 % grâce à la tractographie par fibre en réalité augmentée qui protège le cortex éloquent lors des résections. Les plaques en PEEK personnalisées raccourcissent le temps opératoire lorsque de larges défects font suite à une résection oncologique. Les cas vasculaires et les réparations d'hydrocéphalie bénéficient de la précision positionnelle assurée par les cadres de stabilisation modulaires.
Analyse géographique
Marché des Systèmes de Fixation et de Stabilisation Crânienne en Amérique du Nord
L'Amérique du Nord a conservé 40,78 % du marché des systèmes de fixation et de stabilisation crânienne en 2026 grâce à une capacité chirurgicale avancée et un environnement de remboursement favorable. Les admissions crâniennes moyennes s'étendent sur 9,6 jours avec une utilisation notable des soins intensifs, soulignant la valeur économique des dispositifs qui réduisent les complications. L'essor des ASC canalise la demande ambulatoire, tandis que les orientations de la FDA apportent de la clarté pour les implants personnalisés.
Marché des Systèmes de Fixation et de Stabilisation Crânienne en Asie-Pacifique
L'Asie-Pacifique affiche un CAGR de 10,48 %, le plus rapide au monde. La hausse des investissements dans les soins de santé en Chine et en Inde, associée au perfectionnement des compétences de la main-d'œuvre, élargit l'accès. Le nombre de neurochirurgiens en Indonésie reste faible par rapport à la population, mais les initiatives de formation transfrontalières comblent progressivement les lacunes. L'hôpital Cho Ray au Vietnam réalise désormais 1 000 craniotomies par an, marquant le passage de la région d'une activité exclusivement traumatologique à des procédures électives.
Marché des Systèmes de Fixation et de Stabilisation Crânienne en Europe
L'Europe reflète un marché mature mais riche en opportunités. L'Allemagne, le Royaume-Uni et la France ancrent l'activité de R&D, tandis que les nations périphériques modernisent leurs blocs opératoires. La convergence réglementaire à travers le Règlement sur les dispositifs médicaux harmonise les voies d'approbation, facilitant ainsi l'adoption transfrontalière des dispositifs. Le vieillissement des populations amplifie la demande d'implants optimisés pour les os ostéoporotiques.
Paysage réglementaire
Aux États-Unis, les composants de fixation et de stabilisation crânienne sont généralement examinés par le panel de neurologie de la FDA en tant que dispositifs de classe II soumis à des contrôles spéciaux, de nombreuses modifications de conception itératives passant par le cadre du 510(k) (y compris la voie du Special 510(k) pour certaines modifications). Une mise à jour clé en matière de conformité qualité pour les fabricants est le règlement sur le système de gestion de la qualité de la FDA (QMSR), entré en vigueur en février 2026, qui intègre par référence la norme ISO 13485:2016 dans le 21 CFR Part 820, renforçant le lien entre les systèmes de qualité mondiaux et les exigences de conformité des dispositifs aux États-Unis.
En Europe, le règlement relatif aux dispositifs médicaux, Règlement (UE) 2017/745, régit l'accès au marché et les obligations post-commercialisation pour le matériel crânien implantable et les outils associés. Les exigences de classification et de preuve sont influencées par l'usage prévu et le contact anatomique. Un amendement de 2026 au MDR (C(2026)1798) met à jour l'article 61(6), fournissant une voie d'exemption de certaines exigences d'investigation clinique pour des dispositifs implantables spécifiés lorsque l'évaluation clinique est étayée par des données cliniques suffisantes et s'aligne sur les spécifications communes propres au produit. L'article 5(5) du MDR continue également d'encadrer la manière dont les établissements de santé peuvent fabriquer des implants spécifiques au patient pour un usage interne dans des conditions définies, ce qui est pertinent alors que les solutions crâniennes personnalisées en point de soin se développent.
Analyse de la chaîne de valeur
La chaîne de valeur va des matières premières (notamment le titane et les polymères tels que le PEEK, ainsi que les matériaux résorbables incluant le PLLA/PLGA et les alliages de magnésium émergents) à la fabrication de précision et à l'emballage stérile, puis à la distribution vers les hôpitaux et les centres de chirurgie ambulatoire. Les principales étapes de fabrication comprennent l'usinage CNC des plaques et vis, la conception assistée par CAO/FAO, et la fabrication additive pour les implants et accessoires spécifiques au patient, ainsi que la finition et la validation de la biocompatibilité et des performances mécaniques. Les entreprises actives dans certaines parties de cette chaîne incluent Aesculap (B. Braun), KLS Martin Group, Kelyniam Global, adeor medical AG, Bioplate et INVAMED, avec des portefeuilles de produits couvrant les plaques/vis de fixation, les pinces, les appuie-têtes et les accessoires associés.
Les exigences réglementaires et de qualité façonnent la qualification des fournisseurs, la validation des processus et la documentation tout au long du cycle de vie du dispositif, les voies de classe II américaines étant généralement ancrées dans l'équivalence substantielle du 510(k) et l'alignement mis à jour du système de qualité au titre du QMSR de la FDA. En aval, la chaîne met de plus en plus l'accent sur une logistique rapide et une disponibilité pour les flux de travail neurochirurgicaux urgents, y compris un délai d'exécution rapide pour les implants spécifiques au patient et un approvisionnement rationalisé par kits (kits d'appuie-tête à usage unique et systèmes de pinces compacts) adaptés au débit des centres de chirurgie ambulatoire. Les contraintes d'achat hospitalier et de retraitement en salle d'opération influencent également les formats d'emballage et les concepts de plateaux, favorisant les configurations qui réduisent le temps de préparation, limitent les goulots d'étranglement de stérilisation et prennent en charge la compatibilité avec les systèmes de positionnement crânien activés par navigation.
Paysage concurrentiel
Concentration du Marché
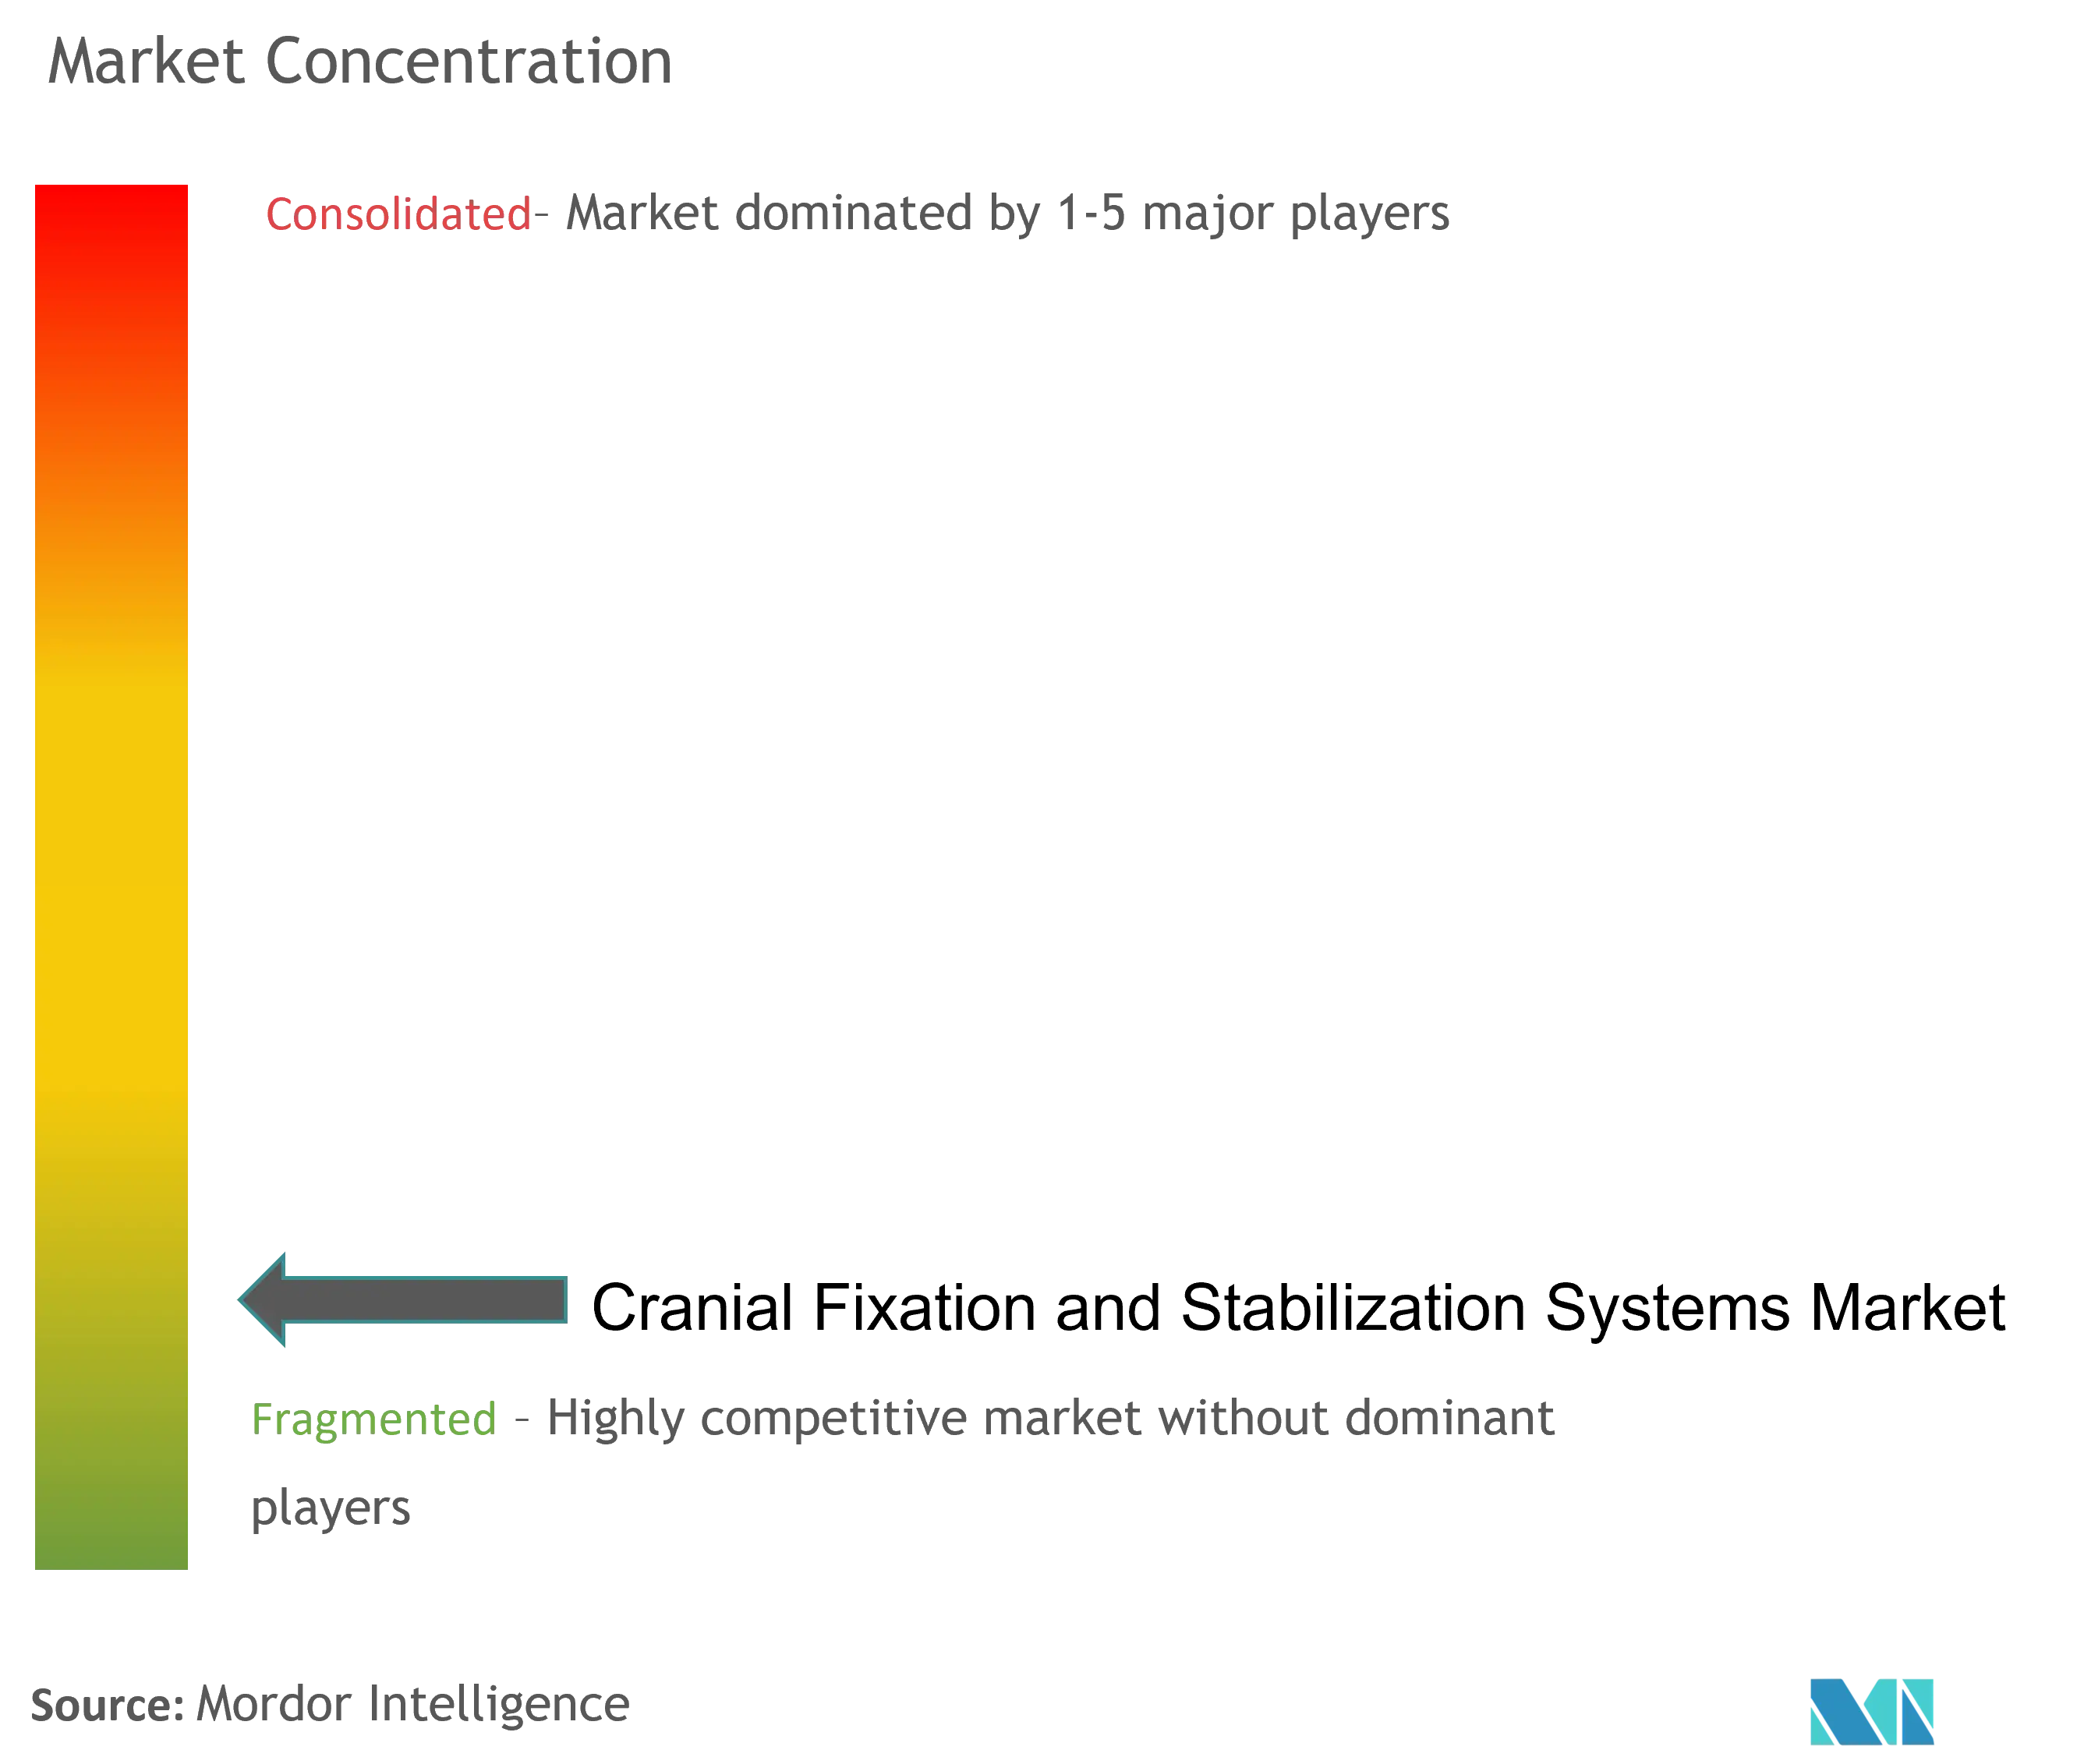
La concentration du marché est modérée. Le portefeuille Neuro-Cranial de Stryker a enregistré une croissance organique des ventes de 16,1 % au troisième trimestre 2024 grâce à une forte demande de fraises à os. L'unité Technologies crâniennes et spinales de Medtronic a généré 1,342 milliard USD de revenus au quatrième trimestre 2025, portée par l'effet d'entraînement de l'écosystème AiBLE. Integra LifeSciences a renforcé sa gamme avec le système NEOS après avoir obtenu la clearance de la FDA en avril 2024.
La concurrence s'articule autour de l'intégration de la navigation, des matériaux biocompatibles et des solutions spécifiques au patient — et non sur le prix. Les fabricants regroupent des analyses logicielles qui cartographient les trajectoires de forage et évitent les structures vasculaires critiques, en tirant parti de l'intelligence artificielle pour réduire les temps de planification. Les matériaux résorbables représentent un espace blanc ; les entreprises capables d'équilibrer résistance et dégradation pourraient détrôner les acteurs établis dans le titane. Les lettres d'avertissement de la FDA, telles que celles adressées à Integra pour des manquements qualité, soulignent l'importance de la rigueur de fabrication.
Leaders du Secteur des Systèmes de Fixation et de Stabilisation Crânienne
-
Integra LifeSciences Corporation
-
DePuy Synthes (Johnson & Johnson)
-
Medtronic Plc
-
Stryker Corporation
-
B. Braun SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes de fixation et de stabilisation crânienne Entreprises couvertes dans ce rapport
- Integra LifeSciences
- Stryker
- Johnson & Johnson
- Medtronic
- B. Braun (Aesculap)
- Zimmer Biomet
- KLS Martin Group
- MicroPort
- Pro Med Instruments
- Micromar Ind.
- OsteoMed
- evonos GmbH
- Neos Surgery
- Renishaw plc
- Xillix Technologies
- Nexus CMF
- Surgalign (RTI Surgical)
- Acumed
- Evonik (Vestakeep PEEK)
- OrthoPediatrics Neuro
Lire l’analyse des entreprises de systèmes de fixation et de stabilisation crânienne
Opportunités de marché et perspectives d'avenir
Une opportunité se construit à l'intersection du matériel de positionnement et de fixation crânienne avec les plateformes neurochirurgicales numériques. En mars 2026, Medtronic a obtenu l'autorisation de la FDA pour le système chirurgical Stealth AXiS destiné aux interventions crâniennes et ORL, combinant planification, navigation et robotique dans un flux de travail unifié, et en avril 2026, il a également obtenu le marquage CE au titre du MDR de l'UE. Cela soutient une adoption axée sur l'intégration des solutions de fixation et de stabilisation pouvant fonctionner avec les écosystèmes de navigation et de robotique, alors que les hôpitaux se standardisent autour d'un nombre réduit de plateformes plus interopérables.
L'innovation en matière de matériaux et de flux de travail crée également des points d'entrée pratiques au-delà du titane conventionnel. En mars 2026, Inion a introduit l'UltraPress Inserter, un concept de dispositif ultrasonique et sans fil conçu pour les flux de travail de fixation crânienne biorésorbable, reflétant la volonté de simplifier l'insertion et de standardiser la manipulation des matériaux résorbables. Parallèlement, des travaux académiques de 2026 publiés dans 3D Printing in Medicine ont fait état d'une stabilité supérieure des appuie-têtes imprimés en 3D personnalisés par rapport aux supports de tête en gel conventionnels pour le positionnement de la base du crâne, et des documents d'évaluation clinique de Noras ont mis en avant la fixation de tête intégrant une bobine pour l'IRM peropératoire avec une installation en moins de 10 minutes. Parallèlement à la croissance plus large de l'adoption des centres de chirurgie ambulatoire et de la demande de kits légers à usage unique, ces éléments de preuve soutiennent des feuilles de route produits axées sur une installation plus rapide, une stabilisation compatible avec l'imagerie et des composants spécifiques au patient réduisant le contournage peropératoire et la charge de retraitement.
Développements industriels récents dans Marché des systèmes de fixation et de stabilisation crânienne
- Mai 2026 : Stryker Corporation a obtenu le brevet américain 12,616,511 B2 couvrant les systèmes et méthodes de fermeture de la base du crâne, cédé à Stryker European Operations Limited. Ce dépôt signale un effort continu de R&D autour des flux de travail d'accès et de fermeture crânienne, complétant les besoins de fixation et de stabilisation liés aux interventions crâniennes complexes. Le renforcement de la propriété intellectuelle peut soutenir des choix de conception d'instruments et d'implants différenciés lors d'appels d'offres concurrentiels.
- Mars 2026 : Medtronic plc a obtenu l'autorisation de la FDA pour le système chirurgical Stealth AXiS destiné aux interventions crâniennes et ORL, intégrant la planification chirurgicale, la navigation et la robotique. Cette autorisation renforce le déplacement vers des écosystèmes neurochirurgicaux consolidés et pilotés par logiciel, qui influencent la manière dont les outils de fixation et de stabilisation crânienne sont sélectionnés pour leur compatibilité et leur efficacité de flux de travail. Elle relève également le niveau d'intégration attendu pour le matériel accessoire utilisé dans le positionnement et l'accès crânien.
- Décembre 2025 : Stryker a initié un rappel de classe 2 pour le CranialMask Tracker après que des erreurs logicielles ont été identifiées lors de l'activation chirurgicale. Cette action met en évidence les enjeux de qualité et d'utilisabilité pour les composants adjacents à la navigation qui s'interfacent avec les interventions crâniennes, renforçant l'examen attentif des acheteurs concernant les étapes de vérification, la validation logicielle et la formation. Cela peut également inciter les établissements à réévaluer les flux de travail dépendant de trackers et la qualification des fournisseurs pour les accessoires connectés de salle d'opération.
Marché des systèmes de fixation et de stabilisation crânienne Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les systèmes de fixation et de stabilisation crânienne utilisés pour sécuriser le volet osseux et maintenir la stabilité crânienne après des procédures neurochirurgicales, notamment les plaques, vis, pinces et composants de fixation et de stabilisation associés vendus aux établissements de soins.
Exclusions du périmètre : Nous excluons les consommables de neurochirurgie qui ne fournissent pas de fixation ou de stabilisation, ainsi que les instruments chirurgicaux généraux et les équipements d'imagerie.
Aperçu de la Segmentation
- Par type de produit
- Systèmes de fixation crânienne
- Plaques
- Vis
- Maillages
- Pinces de fixation (pinces crâniennes, appuie-tête en fer à cheval, supports à 3 broches)
- Accessoires et adaptateurs
- Systèmes de stabilisation crânienne
- Pinces de tête montées sur table
- Appuie-tête en fer à cheval
- Bras et unités de base
- Coussins et coussinets de positionnement
- Systèmes de fixation crânienne
- Par matériau
- Métaux non résorbables (titane, PEEK, autres)
- Polymères résorbables (PLLA/PLGA)
- Alliages de magnésium
- Par utilisateur final
- Hôpitaux
- Centres de chirurgie ambulatoire
- Centres spécialisés en neurochirurgie
- Par indication
- Traumatisme crânien
- Chirurgie tumorale
- Procédures vasculaires et anévrismales
- Hydrocéphalie et troubles du liquide céphalorachidien
- Reconstruction et correction des déformités
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande et ancrer les hypothèses clés difficiles à déduire des seules déclarations des entreprises. Des sources publiques telles que le CDC américain et l'OMS (charge des traumatismes et de la neurochirurgie), les statistiques de santé de l'OCDE (indicateurs de procédures et de capacités) et les ministères nationaux de la santé ont été examinées pour comprendre l'évolution du bassin de patients et de l'accès chirurgical dans le temps.
Nous avons également consulté des sources telles que les bases de données de produits et les communications de sécurité de la FDA américaine, des revues à comité de lecture en neurochirurgie et en biomatériaux, ainsi que des sites d'associations liées à la neurochirurgie et aux soins craniofaciaux pour vérifier les catégories de dispositifs et les schémas d'adoption. Pour les signaux côté entreprises, nous avons utilisé des rapports annuels, des présentations aux investisseurs et des couvertures médiatiques réputées, complétés par des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et des vérifications des importations-exportations au niveau des expéditions le cas échéant. Ces sources sont illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Des discussions primaires ont été menées avec un ensemble de fabricants, distributeurs, équipes d'approvisionnement hospitalier et experts cliniques qui utilisent régulièrement des systèmes de fixation et de stabilisation crânienne. Pour ce marché mondial, nous avons couvert les principaux centres de demande en Asie-Pacifique, en Europe, Moyen-Orient et Afrique (EMEA) et dans les Amériques afin de combler les lacunes de la recherche documentaire et de soumettre à des tests de résistance les hypothèses de prix et de volume avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 14 % | Asie-Pacifique : 51 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 31 % |
| Acteurs de plus petite taille : 22 % | Managers : 59 % | Amériques : 18 % |
Dimensionnement du Marché et Prévisions
Notre dimensionnement commence par une construction descendante dans laquelle les signaux de demande de procédures et l'accès aux traitements sont reconstitués en un bassin adressable, qui est ensuite traduit en utilisation de systèmes. Pour les systèmes de fixation et de stabilisation crânienne, le modèle s'appuie sur des indicateurs tels que l'incidence des traumatismes crâniens, les volumes de craniotomies et de craniectomies, les tendances de capacité des hôpitaux et des centres chirurgicaux ambulatoires, et l'utilisation typique des dispositifs par procédure.
La tarification est traitée par des fourchettes de prix de vente moyen (ASP) réalistes par catégorie de produit et type de matériau, suivies de vérifications de la dispersion des prix régionaux et du calendrier des devises. Pour maintenir les totaux ancrés, nous corroborons le résultat descendant avec des approximations ascendantes sélectives utilisant des revenus de fournisseurs échantillonnés, des vérifications de canaux et des calculs volume-fois-ASP dans des pays représentatifs, puis nous ajustons pour les lacunes là où la divulgation financière publique est limitée. Les prévisions sont réalisées à l'aide d'une analyse de scénarios soutenue par une vue de régression multivariée simple, où la croissance des procédures, le glissement vers l'ambulatoire et les changements de composition des matériaux sont traités comme les principaux moteurs que les experts pouvaient valider en termes simples.
Validation des Données et Cycle de Mise à Jour
Avant que les chiffres ne soient validés, les résultats sont recoupés avec des signaux indépendants tels que les tendances des procédures, les mouvements d'importation-exportation pour les catégories de dispositifs pertinentes et la direction des prix observée lors des entretiens. Lorsque le modèle indique un saut non soutenu par ces signaux, les hypothèses sont revérifiées, les valeurs aberrantes sont examinées et des appels de suivi sont déclenchés avec le type de répondant approprié.
Une révision interne en plusieurs étapes est utilisée pour que les définitions, les conversions d'unités et les totaux régionaux restent cohérents dans l'ensemble du jeu de données. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements importants modifient la demande, les prix ou la disponibilité. Juste avant la livraison, une vérification finale est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Estimation du Marché des Systèmes de Fixation et de Stabilisation Crânienne par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les systèmes de fixation et de stabilisation crânienne peuvent sembler différentes mme lorsque les libellés de produits paraissent similaires. L'écart provient généralement de la façon dont chaque étude délimite le périmètre du produit, choisit l'année de base, gère les prix régionaux et valide les hypothèses de procédures et d'utilisation.
Les signaux de volume de procédures, les indices de composition des matériaux (résorbable versus non résorbable) et les vérifications des prix au niveau régional sont les points de preuve qui maintiennent l'estimation 2026 de Mordor Intelligence alignée sur un bassin de demande neurochirurgicale défini plutôt que sur des revenus plus larges d'implants crâniens. Des différences apparaissent également lorsque certaines estimations utilisent 2024 comme année de base et projettent à partir de prix plus anciens, ou lorsque des catégories adjacentes sont incluses, telles que les implants crâniens au-delà du matériel de fixation et de stabilisation, ce qui peut éloigner les totaux de la définition d'utilisation chirurgicale.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,88 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 2,40 milliards USD (2024) | Utilise une année de base 2024 et une fenêtre 2025-2030, et le libellé du périmètre est plus large autour des dispositifs neurochirurgicaux, ce qui peut modifier les hypothèses de prix de vente moyen et de composition lorsqu'elles sont appliquées uniquement au matériel de fixation et de stabilisation. |
| Éditeur Sectoriel B | 1,43 milliard USD (2024) | Rapporte une valeur 2024 plus faible avec une fenêtre de prévision différente, et la couverture semble s'appuyer davantage sur des regroupements de produits plus étroits et une cartographie limitée des divulgations publiques, ce qui peut sous-estimer les régions et les canaux qui ne ventilent pas clairement les revenus. |
En examinant les trois chiffres, les principaux facteurs pratiques sont l'année de base choisie, la rigueur avec laquelle la fixation et la stabilisation sont séparées des revenus adjacents des dispositifs crâniens, et la façon dont les prix sont normalisés entre les régions. Notre approche reste traçable car les données d'entrée sont liées à la demande de procédures, à l'utilisation par cas et à des fourchettes de prix de vente moyen réalistes qui peuvent être revérifiées lorsque les conditions changent.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des systèmes de fixation et de stabilisation crânienne ?
Le marché est évalué à 3,09 milliards USD en 2027 et devrait atteindre 4,36 milliards USD d'ici 2032.
Pourquoi les polymères résorbables gagnent-ils en popularité ?
Ils se dissolvent après la consolidation osseuse, évitant une chirurgie de retrait secondaire et réduisant les risques de complications à long terme.
Quelle région mène l'expansion future ?
La région Asie-Pacifique devrait croître à un CAGR de 10,48 % grâce à l'expansion de la capacité chirurgicale et aux investissements dans les soins de santé.
Comment les centres chirurgicaux ambulatoires influencent-ils la demande ?
Les ASC privilégient les kits d'appuie-tête légers à usage unique qui réduisent le temps de stérilisation, propulsant une croissance de 9,15 % de CAGR dans ce segment d'utilisateurs finaux.
Comment les centres de chirurgie ambulatoire influencent-ils la demande ?
Les ASC privilégient les kits d'appuie-tête légers à usage unique qui réduisent le temps de stérilisation, propulsant une croissance de 9,15 % de CAGR dans ce segment d'utilisateurs finaux.